
Taille et part du marché de l'identité des effectifs
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 29.34 Milliards de dollars |
| Taille du Marché (2032) | 48.33 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 13.03 % |
| Marché à la Croissance la Plus Rapide | Moyen-Orient |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'identité des effectifs par Mordor Intelligence
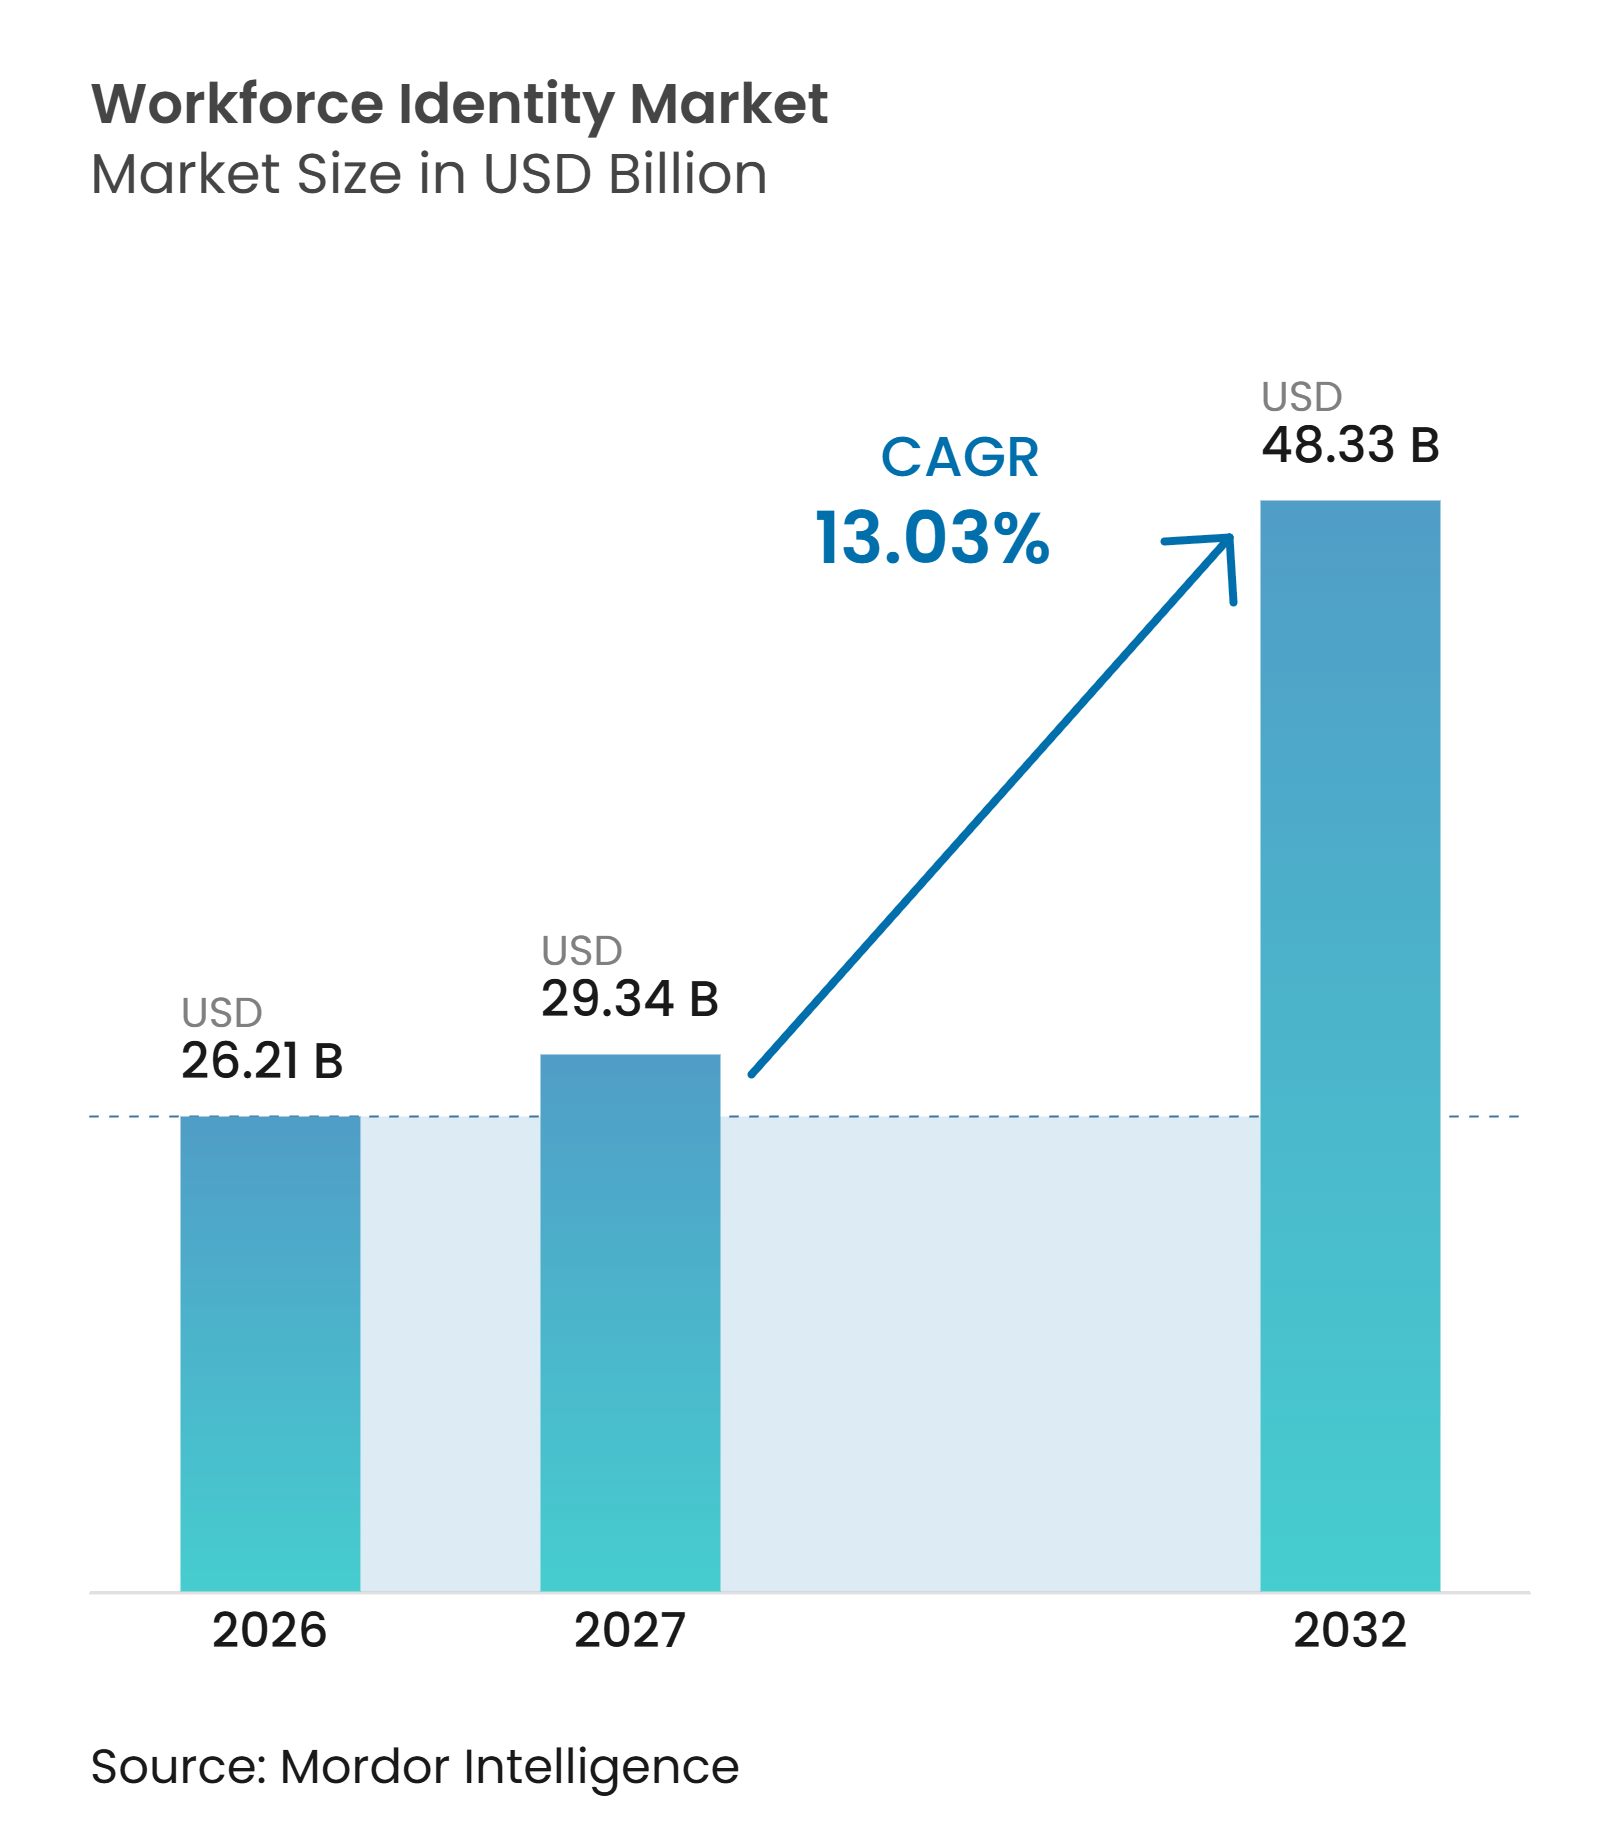
La taille du marché de l'identité des effectifs devrait s'étendre de 26,21 milliards USD en 2026 à 48,33 milliards USD d'ici 2032, enregistrant un CAGR de 13,03 % entre 2027 et 2032. Le marché de l'identité des effectifs évolue d'une sécurité axée sur le périmètre vers des contrôles centrés sur l'identité qui fonctionnent dans des environnements cloud, sur site et en périphérie. Les exigences réglementaires ont fait de la gouvernance des identités auditables une priorité plus élevée pour les opérateurs de services financiers et d'infrastructures critiques. Ce changement fait passer les programmes d'identité d'une dépense technologique discrétionnaire vers un contrôle central pour l'accès, la conformité et la résilience opérationnelle. L'étendue des plateformes devient plus importante à mesure que les acheteurs recherchent des capacités intégrées d'authentification, de gouvernance, d'accès privilégié et de réponse aux menaces. Dans le même temps, les environnements d'annuaires hérités, les règles de résidence des données, les coûts de modernisation et la latence dans les environnements industriels peuvent retarder les décisions de déploiement.
Principaux enseignements du rapport
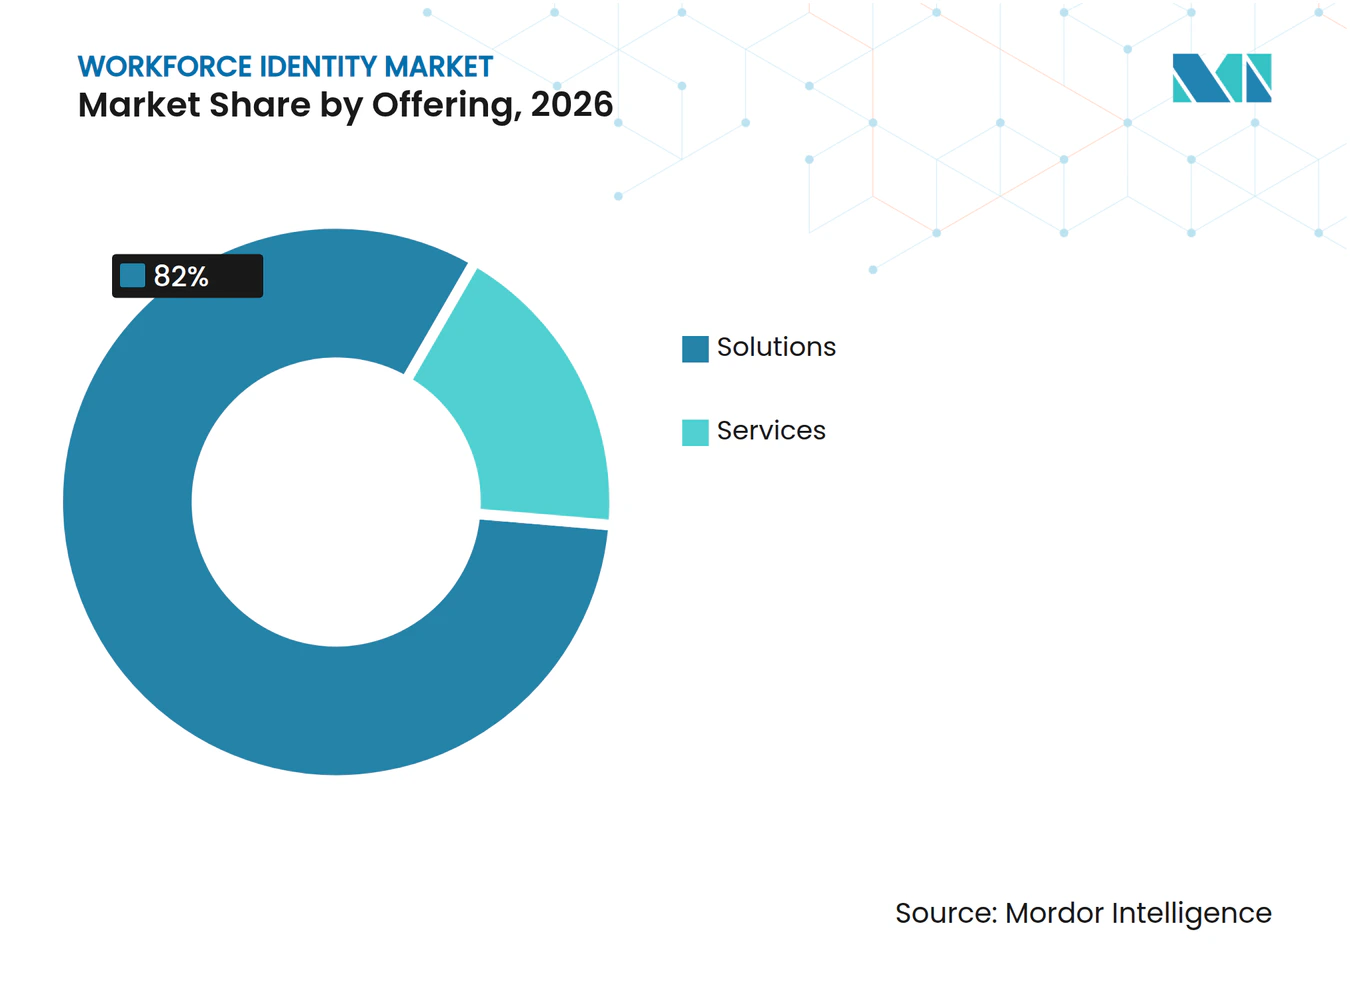
- Par offre, les solutions détenaient une part de 82,06 % en 2026.
- Par capacité, l'authentification des effectifs et l'authentification unique détenaient la plus grande part en 2026, tandis que la détection et la réponse aux menaces d'identité devrait se développer à un CAGR de 14,78 % jusqu'en 2032.
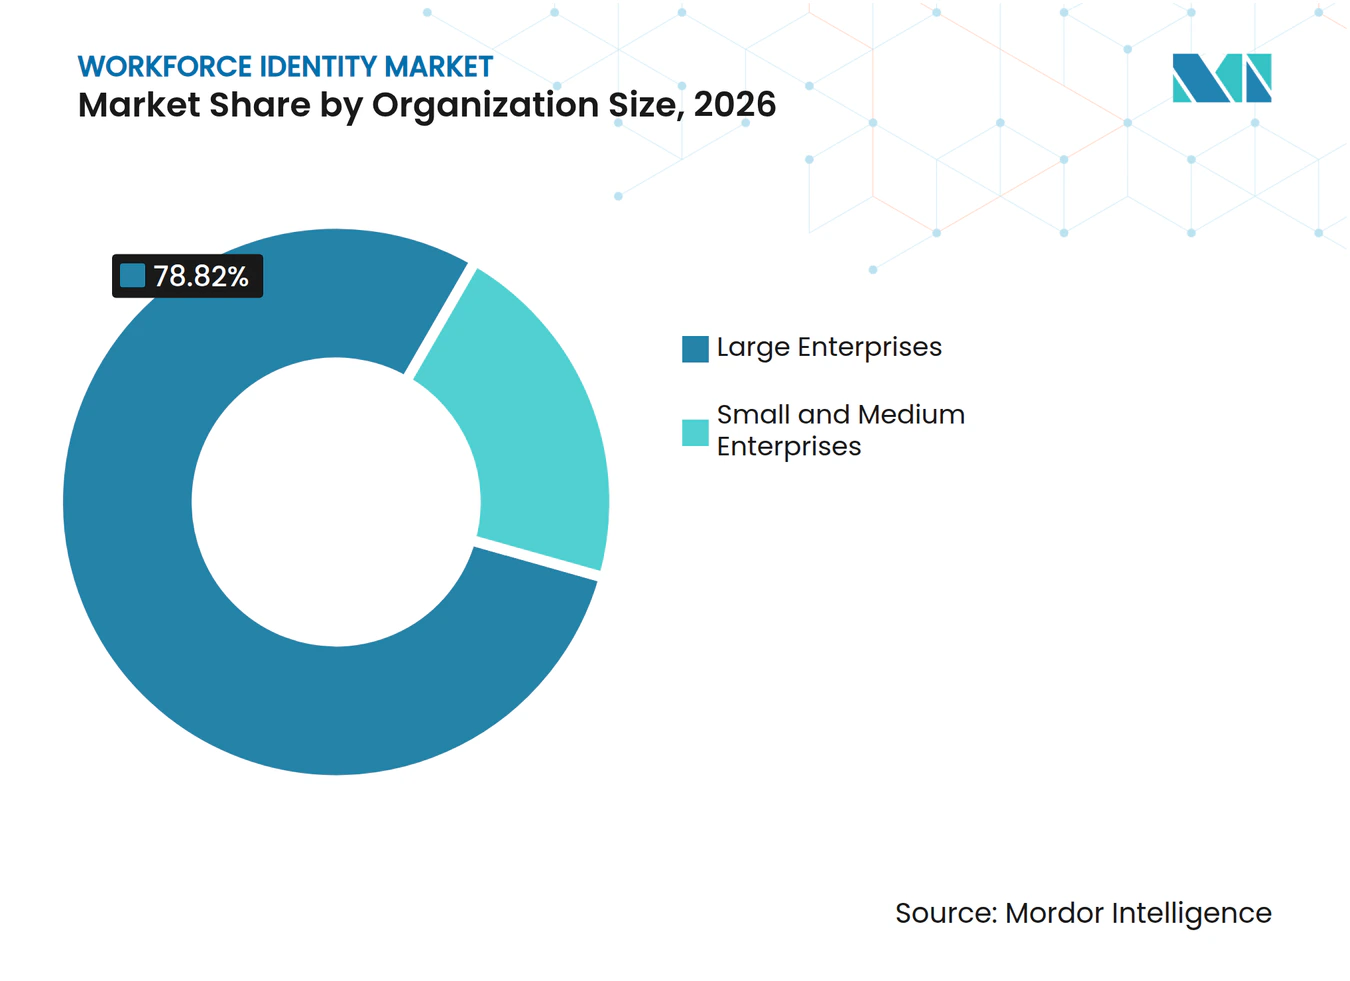
- Par taille d'organisation, les grandes entreprises détenaient 78,82 % de la part du marché de l'identité des effectifs en 2026, tandis que les PME devraient se développer à un CAGR de 14,42 % jusqu'en 2032.
- Par secteur d'utilisation final, le BFSI représentait 20,99 % de la taille du marché de l'identité des effectifs en 2026, tandis que l'informatique et les télécommunications devrait se développer à un CAGR de 14,91 % jusqu'en 2032.
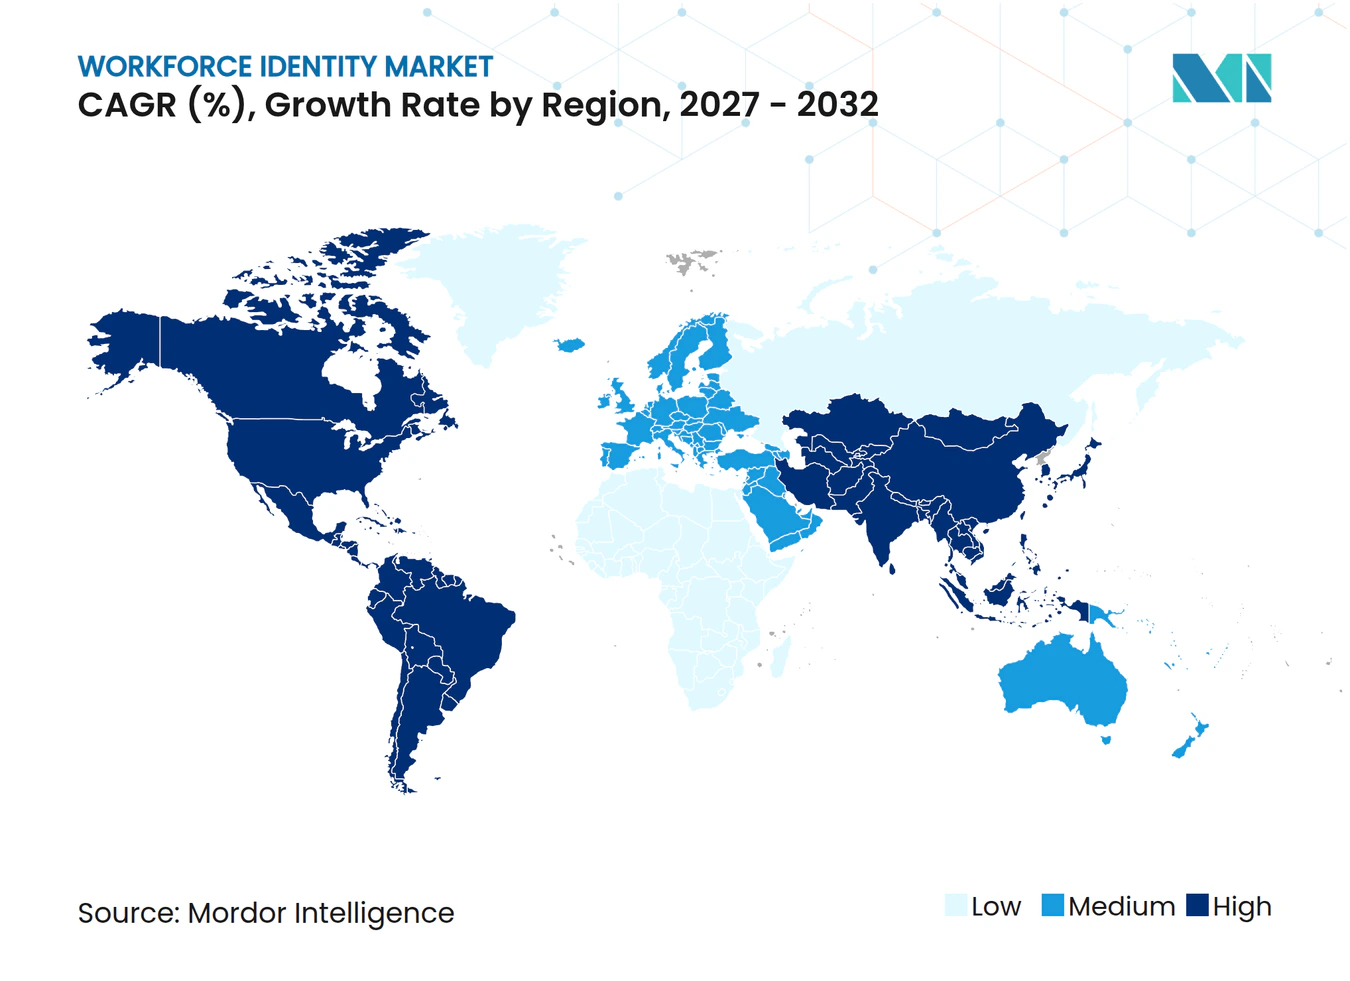
- Par géographie, l'Amérique du Nord détenait une part de 43,51 % en 2026, tandis que le Moyen-Orient est le segment régional à la croissance la plus rapide.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Expansion des architectures d'accès à confiance zéro | +2.8% | Mondial | Court terme (≤ 2 ans) |
| Prolifération du cloud et des SaaS dans les entreprises hybrides | +2.3% | Mondial, particulièrement en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Augmentation des fraudes d'identité et des tentatives de prise de contrôle de comptes | +2.1% | Mondial, plus aigu en Amérique du Nord et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Pression réglementaire pour une gouvernance des accès renforcée | +1.9% | Europe et Amérique du Nord principalement | Moyen terme (2-4 ans) |
| Gouvernance des identités des agents d'IA intégrée aux budgets IAM des effectifs | +1.7% | Mondial, en tête en Amérique du Nord et en Asie-Pacifique | Moyen terme (2-4 ans) |
| Infrastructures d'identité numérique publique s'étendant à l'accès employeur | +1.3% | Europe et Moyen-Orient | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion des architectures d'accès à confiance zéro
La confiance zéro devient une exigence d'approvisionnement plutôt qu'un concept de sécurité pour le marché de l'identité des effectifs. AlgoSec a rapporté que 56 % des entreprises mettaient en œuvre la confiance zéro entièrement ou partiellement en 2025.[1] HPE et Cybersecurity Insiders ont constaté que 82 % des organisations considéraient l'accès réseau universel à confiance zéro comme essentiel, tandis que 17 % l'avaient entièrement mis en œuvre.[2] Cet écart soutient des programmes d'achat pluriannuels car les décisions d'accès doivent être vérifiées à plusieurs reprises par rapport à des signaux de risque changeants. Open Systems a constaté que seulement 8 à 9 % des organisations interrogées disposaient d'une architecture à confiance zéro entièrement intégrée en janvier 2026. Les fournisseurs qui connectent l'authentification unique, l'accès privilégié et la détection en temps réel peuvent répondre à des plans de mise en œuvre fragmentés.
Prolifération du cloud et des SaaS dans les entreprises hybrides
L'adoption des SaaS a ajouté des comptes, des autorisations et des routes de partage de données plus rapidement que de nombreuses organisations ne peuvent les gérer. Cela crée un besoin évident pour le marché de l'identité des effectifs, car chaque application non gérée ajoute des droits d'accès qui peuvent ne pas suivre les contrôles standard du cycle de vie. Omada a rapporté en 2025 que près de 4 organisations sur 10 n'avaient pas déployé de solutions de gouvernance des identités basées sur les SaaS. Les organisations disposant de nombreuses applications SaaS et de plusieurs fournisseurs d'identité peuvent préférer des outils d'orchestration à un remplacement complet des systèmes existants. Cette approche peut appliquer des politiques cohérentes tout en évitant une migration perturbatrice.
Augmentation des fraudes d'identité et des tentatives de prise de contrôle de comptes
La prise de contrôle de comptes est devenue une préoccupation majeure en matière de sécurité et augmente la valeur de la surveillance continue des identités. Sift a rapporté que 83 % des organisations ont subi au moins 1 incident de prise de contrôle de compte, tandis que le taux d'attaque a atteint 2,5 % au deuxième trimestre 2025.[3] TransUnion a enregistré une augmentation de 21 % du volume de prises de contrôle de comptes numériques du premier semestre 2024 au premier semestre 2025. AuthenticID a constaté que 68 % des entreprises ont rencontré des fraudes liées aux effectifs, l'usurpation d'identité des employés étant le type le plus courant. Le vol d'identifiants peut exploiter l'espace entre les systèmes d'authentification, de gouvernance et de détection. La notation continue du risque de session peut donc attirer des financements des équipes de sécurité qui traitaient auparavant séparément la sécurité des points de terminaison et les contrôles d'identité.
Pression réglementaire pour une gouvernance des accès renforcée
Les obligations réglementaires ont élargi les exigences de gouvernance des accès auxquelles fait face le marché de l'identité des effectifs. DORA est entré en application le 17 janvier 2025 et rend la gestion des identités, les contrôles du cycle de vie et les enregistrements d'accès traçables pertinents pour les entités financières européennes. PCI DSS v4.0.1 a exigé l'authentification multifacteur pour l'accès aux données des titulaires de cartes à partir du 31 mars 2025. Le NIST a finalisé la SP 800-63-4 le 31 juillet 2025, mettant à jour les orientations d'assurance pour les systèmes d'identité numérique. NIS2 étend également les obligations de sécurit et de contrôle d'accès à 18 secteurs critiques. Ces cadres peuvent raccourcir les décisions d'achat car les organisations doivent produire des preuves d'accès contrôlé lors des audits.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Complexité d'intégration avec les environnements d'annuaires hérités | -1.4% | Mondial, plus sévère dans les secteurs industriels et réglementés | Long terme (≥ 4 ans) |
| Coût élevé de la modernisation IAM à l'échelle de l'entreprise | -1.1% | Mondial, plus aigu dans les marchés émergents et les PME | Moyen terme (2-4 ans) |
| Fragmentation de la résidence des données dans les déploiements au Moyen-Orient | -0.7% | Moyen-Orient, débordement vers l'Afrique du Nord | Moyen terme (2-4 ans) |
| Contraintes de latence d'authentification dans les environnements industriels en périphérie | -0.5% | Régions industrielles mondiales | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Complexité d'intégration avec les environnements d'annuaires hérités
Les environnements Active Directory hérités restent profondément connectés aux applications sur site et peuvent ralentir la modernisation sur l'ensemble du marché de l'identité des effectifs. Leur coût total comprend les actualisations matérielles, les passerelles d'identité, la maintenance des réseaux privés virtuels et les couches de contrôle d'accès en double. Strata Identity a estimé que les coûts annuels de renouvellement des fournisseurs d'identité hérités peuvent aller de 5 millions USD à 10 millions USD, avant les coûts d'infrastructure et de services associés. Une étude scientifique de 2025 a révélé que la migration IAM assistée par l'IA réduisait l'effort manuel de 30 % et réduisait les coûts de 160 000 USD dans les projets de taille moyenne, bien que les erreurs de mappage des politiques nécessitaient encore une remédiation humaine. La consolidation complexe des annuaires peut prolonger les cycles de vente de 12 à 18 mois au-delà des évaluations SaaS d'entreprise standard. Ce délai peut limiter les revenus à court terme même lorsque l'organisation accepte l'argumentaire stratégique en faveur de la modernisation.
Coût élevé de la modernisation IAM à l'échelle de l'entreprise
La modernisation des identités en entreprise est un engagement en capital pluriannuel qui peut perdre de l'élan lors des achats. Les services de migration d'annuaires peuvent dépasser 2 millions USD pour les grands environnements. Les programmes qui couvrent les systèmes cloud et sur site peuvent révéler des dépendances d'applications non documentées et créer des changements de périmètre. Les organisations plus petites font face à un obstacle plus important car des services sont toujours nécessaires pour connecter les plateformes ERP, RH et de communication. La gouvernance des identités par abonnement réduit les dépenses logicielles initiales mais ne supprime pas le travail d'intégration. Les offres modulaires qui commencent par l'authentification unique ou l'authentification sans mot de passe peuvent réduire l'engagement initial et soutenir une adoption progressive.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par offre :
les solutions dominent les déploiements d'identité des effectifsLes solutions représentaient 82,06 % de la part du marché de l'identité des effectifs en 2026. Cette position reflète la préférence pour les plateformes logicielles qui restent intégrées au sein d'une organisation après la fin des travaux de mise en œuvre. Les fonctions d'identité des effectifs nécessitent des décisions continues sur l'authentification, la certification des accès et l'escalade des privilèges. Ces fonctions doivent fonctionner en temps réel sur un parc d'applications en évolution. La livraison cloud native et SaaS a également réduit l'engagement initial associé aux anciens déploiements sur site.
Les services restent importants pour la mise en œuvre, la détection gérée et les programmes de transformation plus longs. Leur rôle est plus complémentaire lorsque les connecteurs à faible code et le provisionnement assisté par l'IA réduisent le besoin d'aide externe pour les tâches de gouvernance de routine. Les acheteurs ont toujours besoin d'un soutien spécialisé pour mapper les politiques, connecter les applications héritées et gérer les basculements à haut risque. Le marché de l'identité des effectifs est donc susceptible de conserver les revenus des services aux côtés de la base de solutions plus large. Les fournisseurs disposant de larges capacités d'administration, d'authentification et de sécurité des identités peuvent offrir aux clients un modèle opérationnel plus unifié.


Par capacité :
la détection et la réponse aux menaces d'identité gagnent en dynamismeLa détection et la réponse aux menaces d'identité devrait se développer à un CAGR de 14,78 % jusqu'en 2032 sur le marché de l'identité des effectifs. L'authentification des effectifs et l'authentification unique détenaient la plus grande part de capacité en 2026 car elles sont utilisées par les employés, les sous-traitants et d'autres groupes de la main-d'œuvre. Une authentification solide et auditable est également soutenue par les exigences réglementaires. Les révisions d'accès statiques ne peuvent pas identifier un détournement de session ou une escalade de privilèges pendant qu'il se produit. Cette limitation soutient des liens plus étroits entre la détection et la réponse aux menaces d'identité, la gestion des accès privilégiés et la gouvernance des identités.
La gouvernance et l'administration des identités et la gestion des accès privilégiés se situent au milieu de la pile de capacités. La gestion des accès privilégiés attire l'attention à mesure que la gestion des secrets et l'accès juste-à-temps deviennent plus pertinents pour les charges de travail cloud, les développeurs et les agents d'IA. L'authentification sans mot de passe et biométrique suscite un intérêt croissant des entreprises à mesure que le vol d'identifiants augmente et que les contrôles basés uniquement sur les mots de passe deviennent moins adaptés. Les services d'annuaire, d'identifiants, de cycle de vie et de provisionnement restent des fonctions fondamentales. Leur croissance plus faible reflète leur inclusion croissante dans des suites de plateformes plus larges plutôt que des achats autonomes.
Par taille d'organisation :
les grandes entreprises dominent tandis que les PME se développentLes grandes entreprises commandaient une part de 78,82 % en 2026. Leurs parcs peuvent inclure des centaines d'applications, un provisionnement interfonctionnel, des pistes d'audit réglementaires et des identités humaines et non humaines sur plusieurs clouds. Ces conditions font de la gouvernance des identités un investissement central plutôt qu'un contrôle optionnel. Les grandes organisations sont également les principaux clients des plateformes couvrant la gouvernance, l'accès privilégié, la détection des menaces et l'authentification. Leur besoin de connecter les systèmes ERP, RH et opérationnels favorise les plateformes larges.
Les PME devraient se développer à un CAGR de 14,42 % jusqu'en 2032. L'IAM par abonnement a réduit les barrières en capital et rendu davantage de fonctions disponibles via la livraison cloud. Les obligations de sécurité de la chaîne d'approvisionnement et les critères de cyber-assurance augmentent également le besoin de politiques d'accès documentées. Le secteur de l'identité des effectifs répond avec un intégration en libre-service et des piles de capacités modulaires. JumpCloud a rapporté en octobre 2026 que 59 % des organisations utilisant des agents d'IA n'appliquaient pas les mêmes règles de gouvernance que celles utilisées pour les utilisateurs humains. Cet écart peut être particulièrement difficile pour les organisations du marché intermédiaire sans équipes dédiées à la gouvernance des identités.

Par secteur d'utilisation final :
l'informatique et les télécommunications affichent la croissance la plus rapideL'informatique et les télécommunications devrait se développer à un CAGR de 14,91 % jusqu'en 2032. Le secteur gère simultanément les identités des développeurs, les comptes de service, les identifiants d'API, les jetons CI/CD, les charges de travail cloud et les comptes standard de la main-d'œuvre. Ces identités et droits peuvent changer quotidiennement. Les révisions d'accès trimestrielles peuvent ne pas suivre le rythme de ces changements. Cela rend l'application continue des politiques plus pertinente pour cette partie du marché de l'identité des effectifs.
Le BFSI représentait 20,99 % des revenus en 2026. Les services financiers ont longtemps fait face à des contrôles exigeants, et DORA ajoute une exigence directe de résilience opérationnelle pour les entités européennes. La santé et les sciences de la vie font face aux obligations HIPAA aux États-Unis et aux obligations NIS2 plus larges en Europe. Les déploiements gouvernementaux et d'administration publique peuvent nécessiter de connecter les systèmes d'accès aux entreprises avec des portefeuilles d'identité numérique, y compris le portefeuille EUDI. Le commerce de détail, l'énergie et la fabrication industrielle ont également besoin de contrôles d'accès, mais la technologie opérationnelle peut ajouter des protocoles hérités, des réseaux isolés et des limites de disponibilité en temps réel.
Analyse géographique
Marché de l'identité des effectifs en Amérique du Nord
L'Amérique du Nord détenait 43,51 % de la taille du marché de l'identité des effectifs en 2026. La région combine une large base d'entreprises réglementées, une activité avancée en matière de confiance zéro et un écosystème mature pour l'investissement dans les technologies d'identité. Les États-Unis représentent la plus grande base de revenus régionale et accueillent des fournisseurs tels qu'Okta, BeyondTrust, JumpCloud, Saviynt et SailPoint. Le Canada a fait progresser l'adoption du cloud fédéral et l'investissement dans l'identité numérique grâce à son initiative Ambition numérique 2022-2026. Le Mexique en est à un stade plus précoce, mais la fabrication en sous-traitance de proximité et la banque numérique ajoutent des besoins en matière de gouvernance des accès des effectifs.
Marché de l'identité des effectifs en Europe et en Asie-Pacifique
L'Europe est fortement influencée par son calendrier réglementaire. La mise en œuvre de NIS2 et l'application de DORA ont fait de la gouvernance des identités une exigence clé de résilience pour les opérateurs financiers et les opérateurs d'infrastructures critiques. Le cadre européen d'identité numérique exige des États membres qu'ils mettent à disposition des portefeuilles EUDI certifiés d'ici fin 2026, et les flux de vérification destinés aux employeurs pourraient devenir plus pertinents à mesure que les cas d'usage des justificatifs d'emploi sont testés dans le cadre du projet pilote DC4EU. L'Asie-Pacifique comprend des marchés aux conditions différentes, tandis que le secteur des services informatiques en Inde présente des besoins substantiels en matière d'identité des effectifs sous-traitants et offshore.
Marché de l'identité des effectifs au Moyen-Orient et en Afrique
Le Moyen-Orient est la partie régionale à la croissance la plus rapide du marché de l'identité des effectifs. L'Arabie saoudite et les Émirats arabes unis sont les principaux centres de demande, soutenus par des programmes de numérisation souveraine et des exigences de résidence des données. Les règles saoudiennes relatives aux transferts transfrontaliers de données sont entrées en vigueur en 2025. Ces exigences peuvent nécessiter un traitement dans le pays et augmenter le coût des déploiements transfrontaliers. L'Afrique, portée par l'Afrique du Sud et le Nigéria, en est encore à un stade précoce d'adoption, mais la banque numérique et la numérisation du secteur public élargissent les besoins formels en matière de gouvernance des accès.
Paysage concurrentiel
Concentration du Marché
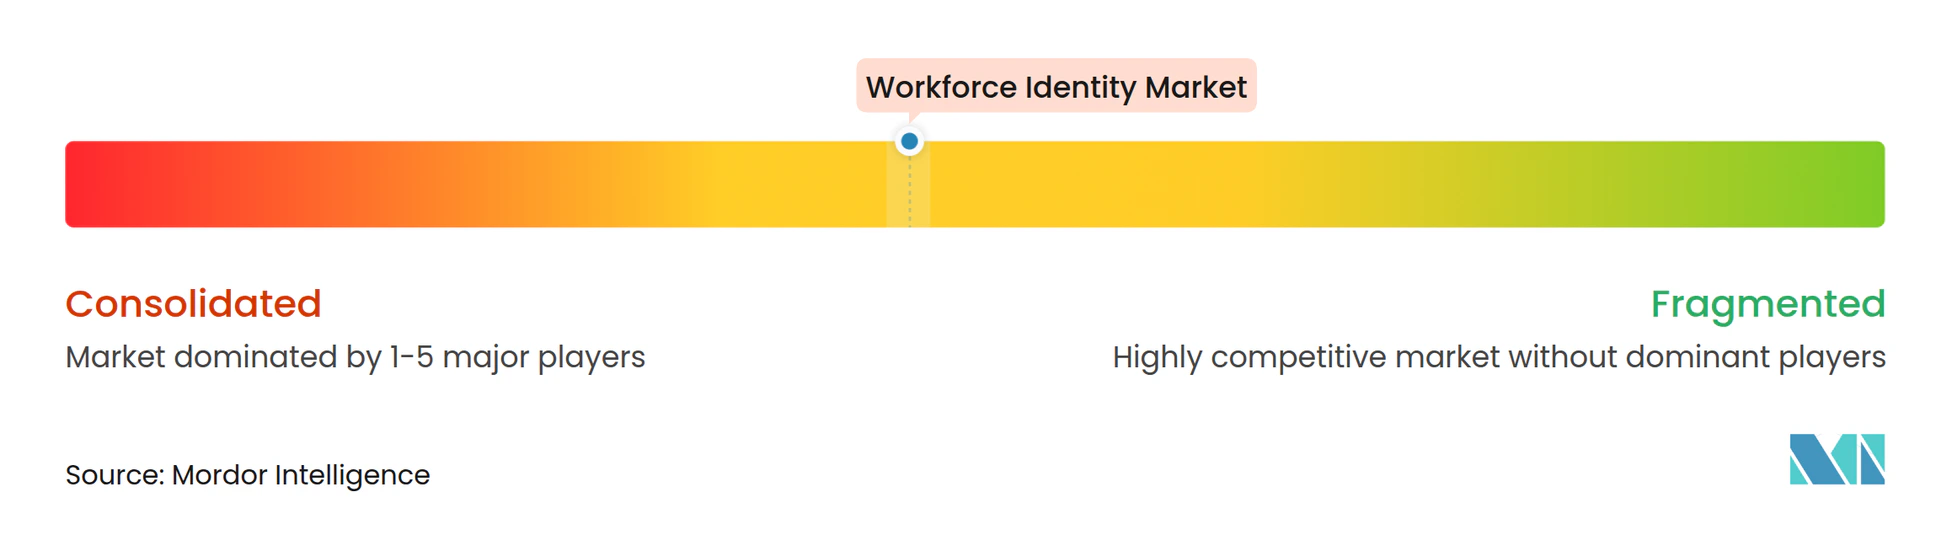
Le marché de l'identité des effectifs est modérément consolidé au niveau supérieur et fragmenté sur le marché intermédiaire. Les fournisseurs de plateformes se font concurrence sur la capacité à réunir l'IAM, la gouvernance des identités, la gestion des accès privilégiés et la détection et la réponse aux menaces d'identité au sein d'un seul cadre de politique. Palo Alto Networks a finalisé l'acquisition de CyberArk en février 2026 pour 25 milliards USD et a présenté l'offre combinée de sécurité des identités sous le nom d'Idira en mai 2026. Cette démarche a combiné les fonctions d'accès privilégié, de gouvernance et de détection avec un portefeuille de sécurité plus large, augmentant le défi concurrentiel pour les produits ponctuels qui ne peuvent pas correspondre à une portée de plateforme plus large.
Okta, SailPoint et Idira représentent la partie axée sur les plateformes du marché de l'identité des effectifs. Okta a rendu Okta pour les agents d'IA généralement disponible en avril 2026, ajoutant des identités d'agents, l'attribution de propriétaires humains, des jetons à courte durée de vie, des flux de gouvernance et un interrupteur d'arrêt d'urgence. SailPoint a annoncé IdentityIQ 9.0 en octobre 2026, ajoutant un accès granulaire basé sur le temps et une fondation de serveur d'applications reconstruite pour les environnements sur site personnalisés. Saviynt a dépassé 300 millions USD de revenus récurrents annuels en juillet 2026 et a lancé sa plateforme de sécurité des identités par IA Zuma. Ces démarches montrent comment les fournisseurs étendent leurs plateformes vers la gouvernance des agents d'IA et les exigences de déploiement hybride.
La gouvernance des identités non humaines reste moins mature que les contrôles des effectifs pour les personnes. Les comptes de service, les jetons d'API, les identités machine et les agents d'IA nécessitent des approches de cycle de vie et de gestion des accès que de nombreuses organisations n'ont pas encore standardisées. La Coalition pour une IA sécurisée a publié un cadre de contrôle d'identité et d'accès agentique en avril 2026, tandis que l'IETF développe des travaux sur la gestion des identités d'IA. Les PME restent également une cible pour les offres modulaires natives du cloud. Les déploiements compatibles avec le cloud souverain présentent une opportunité ciblée dans les secteurs réglementés du Moyen-Orient où les exigences de traitement local sont importantes.
Leaders du secteur de l'identité des effectifs
-
Microsoft Corporation
-
Okta, Inc.
-
Palo Alto Networks
-
Ping Identity Corporation
-
SailPoint Technologies Holdings, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'identité des effectifs Entreprises couvertes dans ce rapport
- Okta, Inc.
- Ping Identity Corporation
- SailPoint Technologies Holdings, Inc.
- Palo Alto Networks
- BeyondTrust Corporation
- One Identity LLC
- Saviynt, Inc.
- JumpCloud, Inc.
- OneLogin, Inc.
- SecureAuth Corporation
- Fischer Identity, Inc.
- Avatier Corporation
- StrongDM, Inc.
- Transmit Security Ltd.
- Descope, Inc.
- Strata Identity, Inc.
- Simeio Solutions, LLC
- Apono, Inc.
- Oasis Security Ltd.
- Authsignal, Inc.
Développements industriels récents dans Marché de l'identité des effectifs
- Octobre 2026 : SailPoint a annoncé IdentityIQ 9.0 et des améliorations à l'échelle de l'entreprise pour sa plateforme SailPoint Human Fabric lors de sa conférence Navigate. IdentityIQ 9.0 introduit un accès granulaire basé sur le temps pour les rôles et les droits ainsi qu'une fondation de serveur d'applications reconstruite, offrant une voie de modernisation pour les clients ayant des exigences de résidence des données ou des environnements sur site hautement personnalisés qui ne peuvent pas migrer vers des plateformes natives du cloud selon des calendriers standard.
- Octobre 2026 : JumpCloud a publié des recherches révélant que plus de la moitié des organisations utilisant des agents d'IA permettent à ces agents de modifier des systèmes, des autorisations ou des fichiers, mais 59 % n'appliquent pas les mêmes règles de gouvernance que pour les utilisateurs humains. JumpCloud a simultanément étendu sa plateforme IAM agentique pour gouverner les agents d'IA aux côtés des employés humains et des appareils, y compris des pistes d'audit, l'attribution de propriétaires humains et l'accès privilégié juste-à-temps pour les charges de travail des agents.
- Septembre 2026 : JumpCloud a étendu ses capacités IAM agentiques, permettant aux équipes informatiques de gouverner les agents d'IA sur les données, les applications et les tâches avec une identité vérifiable, des limites d'accès explicites et une gouvernance du cycle de vie, y compris une passerelle d'IA qui achemine les connexions non autorisées du protocole de contexte de modèle via une application centralisée des politiques.
- Juillet 2026 : Saviynt, Inc. a dépassé 300 millions USD de revenus récurrents annuels (ARR) et a lancé Zuma, une plateforme de sécurité des identités par IA pour les entreprises. Les nouvelles acquisitions de clients ont augmenté de plus de 80 % d'une année sur l'autre. Saviynt s'est également intégré à Snowflake pour gouverner les agents d'IA tiers accédant aux données métier sur les plateformes.
Portée du rapport mondial sur le marché de l'identité des effectifs
Le marché de l'identité des effectifs est segmenté par offre (solutions, services), capacité (authentification des effectifs et authentification unique, gouvernance et administration des identités, gestion des accès privilégiés, gestion du cycle de vie des identités et provisionnement, services d'annuaire et d'identifiants, détection et réponse aux menaces d'identité, et authentification sans mot de passe et biométrique), taille d'organisation (grandes entreprises, petites et moyennes entreprises), secteur d'utilisation final (banque, services financiers et assurance, gouvernement et administration publique, santé et sciences de la vie, informatique et télécommunications, commerce de détail et commerce électronique, énergie et services publics, fabrication industrielle et autres secteurs d'utilisation final) et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient, Afrique). Les prévisions du marché sont en valeur (USD).
Aperçu de la segmentation
| Solutions |
| Services |
| Authentification des effectifs et authentification unique |
| Gouvernance et administration des identités |
| Gestion des accès privilégiés |
| Gestion du cycle de vie des identités et provisionnement |
| Services d'annuaire et d'identifiants |
| Détection et réponse aux menaces d'identité |
| Authentification sans mot de passe et biométrique |
| Grandes entreprises |
| Petites et moyennes entreprises |
| Banque, services financiers et assurance |
| Gouvernement et administration publique |
| Santé et sciences de la vie |
| Informatique et télécommunications |
| Commerce de détail et commerce électronique |
| Énergie et services publics |
| Fabrication industrielle |
| Autres secteurs d'utilisation final |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | |
| Turquie | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Nigéria | |
| Reste de l'Afrique |
| Par offre | Solutions | |
| Services | ||
| Par capacité | Authentification des effectifs et authentification unique | |
| Gouvernance et administration des identités | ||
| Gestion des accès privilégiés | ||
| Gestion du cycle de vie des identités et provisionnement | ||
| Services d'annuaire et d'identifiants | ||
| Détection et réponse aux menaces d'identité | ||
| Authentification sans mot de passe et biométrique | ||
| Par taille d'organisation | Grandes entreprises | |
| Petites et moyennes entreprises | ||
| Par secteur d'utilisation final | Banque, services financiers et assurance | |
| Gouvernement et administration publique | ||
| Santé et sciences de la vie | ||
| Informatique et télécommunications | ||
| Commerce de détail et commerce électronique | ||
| Énergie et services publics | ||
| Fabrication industrielle | ||
| Autres secteurs d'utilisation final | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Reste de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du secteur de l'identité des effectifs ?
Le secteur devrait s'étendre de 26,21 milliards USD en 2026 à 48,33 milliards USD d'ici 2032, à un CAGR de 13,03 % de 2027 à 2032.
Qu'est-ce qui stimule la demande de plateformes d'identité des effectifs ?
L'adoption de la confiance zéro, la prolifération des SaaS, le risque de prise de contrôle de comptes et des exigences de gouvernance des accès plus strictes augmentent la demande.
Quelle offre d'identité des effectifs détient la plus grande part ?
Les solutions détenaient une part de 82,06 % en 2026 car les entreprises ont besoin de plateformes d'identité fonctionnant en continu.
Quelle capacité se développe le plus rapidement ?
La détection et la réponse aux menaces d'identité devrait se développer à un CAGR de 14,78 % jusqu'en 2032.
Quelles organisations sont les principaux acheteurs de plateformes d'identité des effectifs ?
Les grandes entreprises détenaient une part de 78,82 % en 2026, tandis que les PME devraient se développer à un CAGR de 14,42 % jusqu'en 2032.
Quelle région est en tête de l'adoption de l'identité des effectifs ?
L'Amérique du Nord détenait une part de 43,51 % en 2026, tandis que le Moyen-Orient est la région à la croissance la plus rapide.