
Tamanho e Participação do Mercado de Segurança de Identidade em Nuvem
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 22.88 Bilhões de dólares |
| Tamanho do Mercado (2032) | 40.63 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 12.17 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Segurança de Identidade em Nuvem por Mordor Intelligence
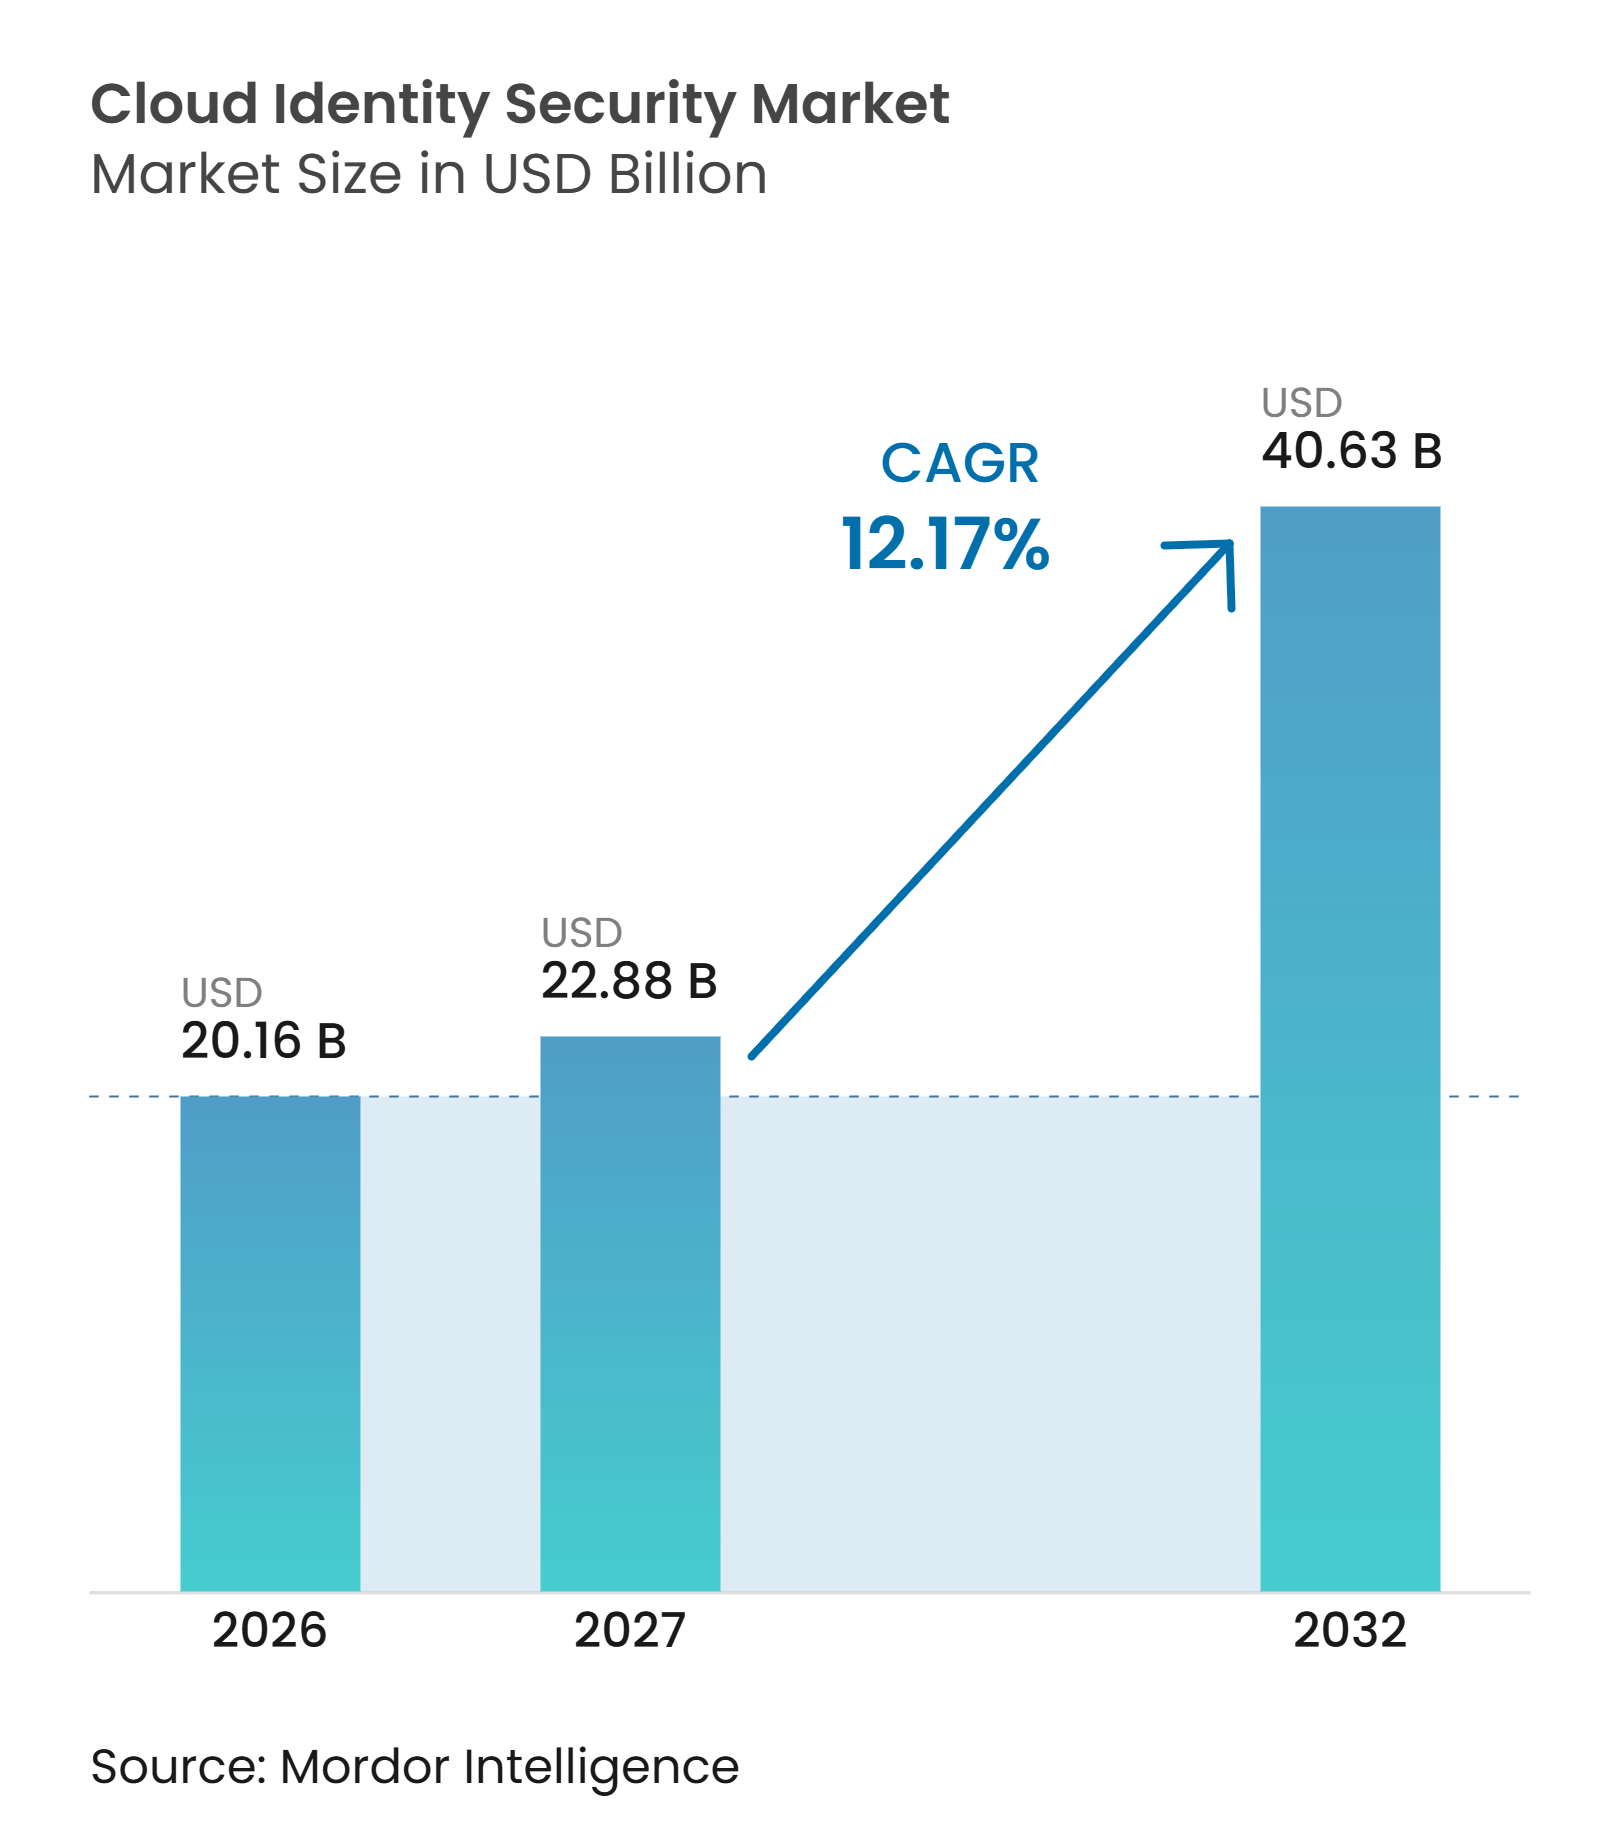
O tamanho do mercado de segurança de identidade em nuvem está projetado em 20,16 bilhões de USD em 2026, 22,88 bilhões de USD em 2027, e deve atingir 40,63 bilhões de USD até 2032, crescendo a um CAGR de 12,17% de 2027 a 2032. A demanda está sendo moldada por ataques centrados em identidade, populações crescentes de identidades de máquina e o uso mais amplo de cargas de trabalho em nuvem. Os compradores estão indo além da proteção de login em direção à governança de permissões, sessões, contas de serviço e agentes de IA. Os requisitos regulatórios também tornam necessários controles de acesso mais robustos em serviços financeiros, saúde, governo e infraestrutura crítica. O mercado de segurança de identidade em nuvem está, portanto, atraindo investimentos em plataformas unificadas, controles especializados para identidades não humanas e serviços gerenciados de implementação. Sua direção também depende de os compradores conseguirem conectar novos controles a diretórios, aplicações e processos operacionais mais antigos sem atrasar trabalhos prioritários de segurança.
Principais Conclusões do Relatório
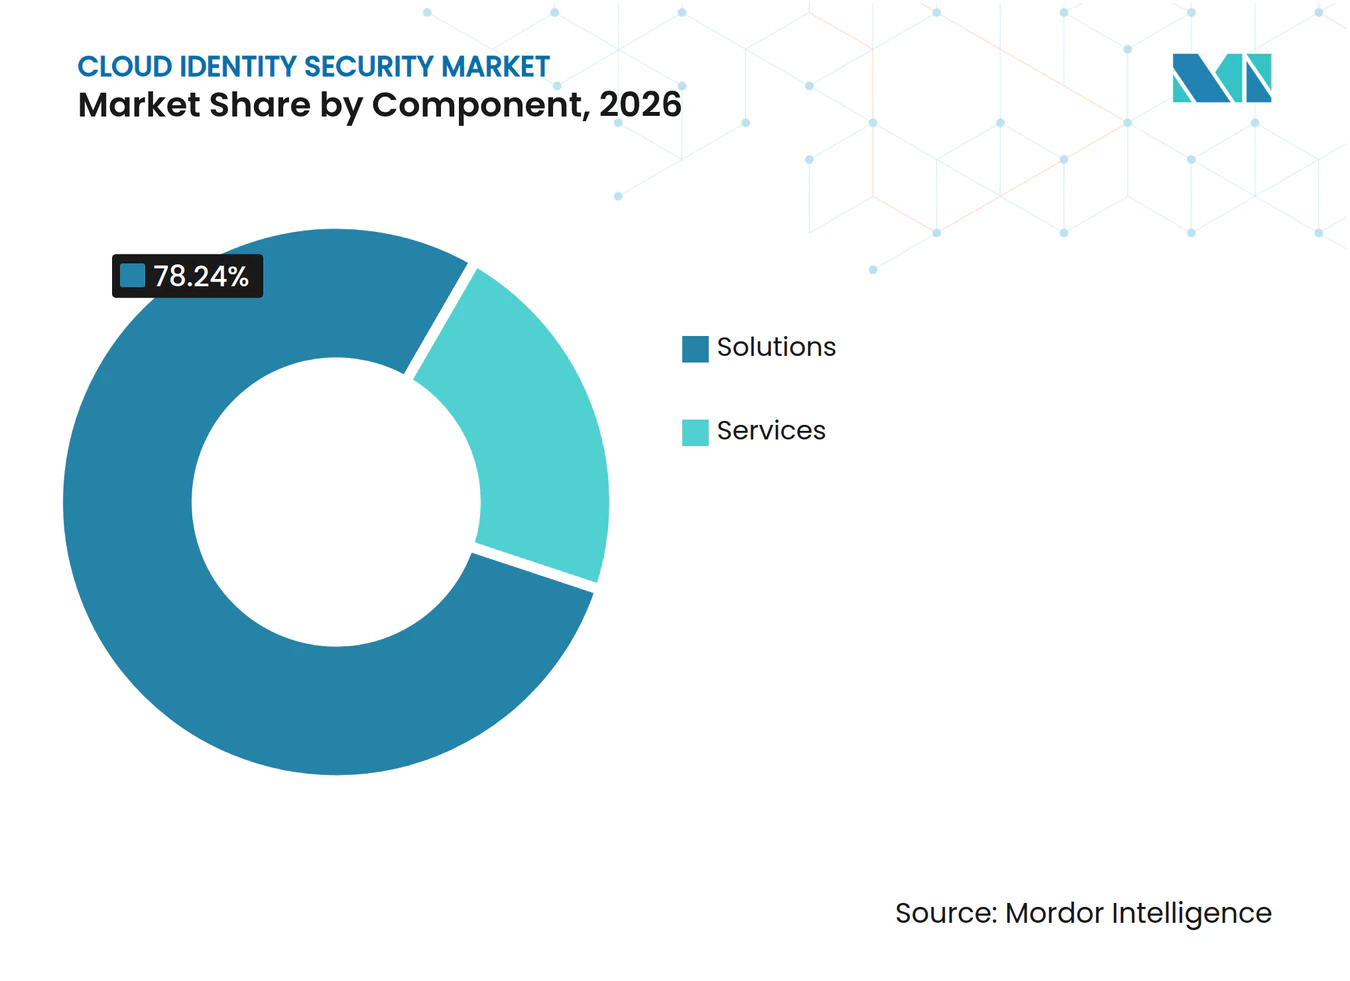
- Por componente, as soluções detinham 78,24% da participação do mercado de segurança de identidade em nuvem em 2026, enquanto os serviços estão projetados para expandir a um CAGR de 12,27% até 2032.
- Por tipo de identidade, o gerenciamento de identidade da força de trabalho detinha 44,17% da receita em 2026, enquanto o gerenciamento de identidade de máquina e não humana está projetado para expandir a um CAGR de 12,52% até 2032.
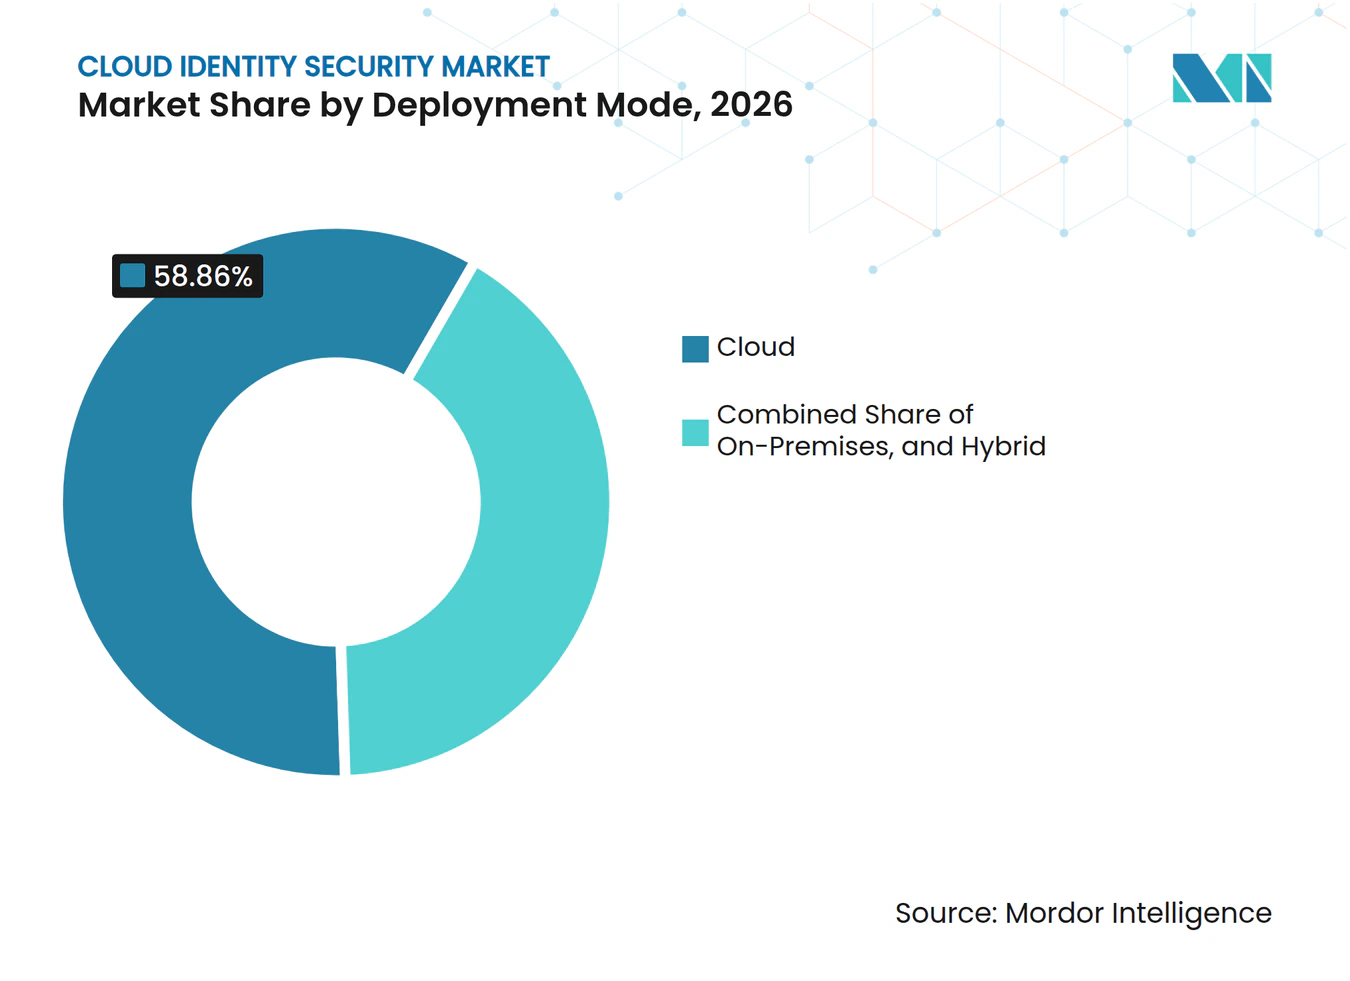
- Por modo de implantação, a implantação em nuvem representou 58,86% da receita em 2026 e está projetada para expandir a um CAGR de 13,02% até 2032.
- Por tamanho de organização, as grandes empresas detinham 69,36% da receita em 2026, enquanto as PMEs estão projetadas para expandir a um CAGR de 12,43% até 2032.
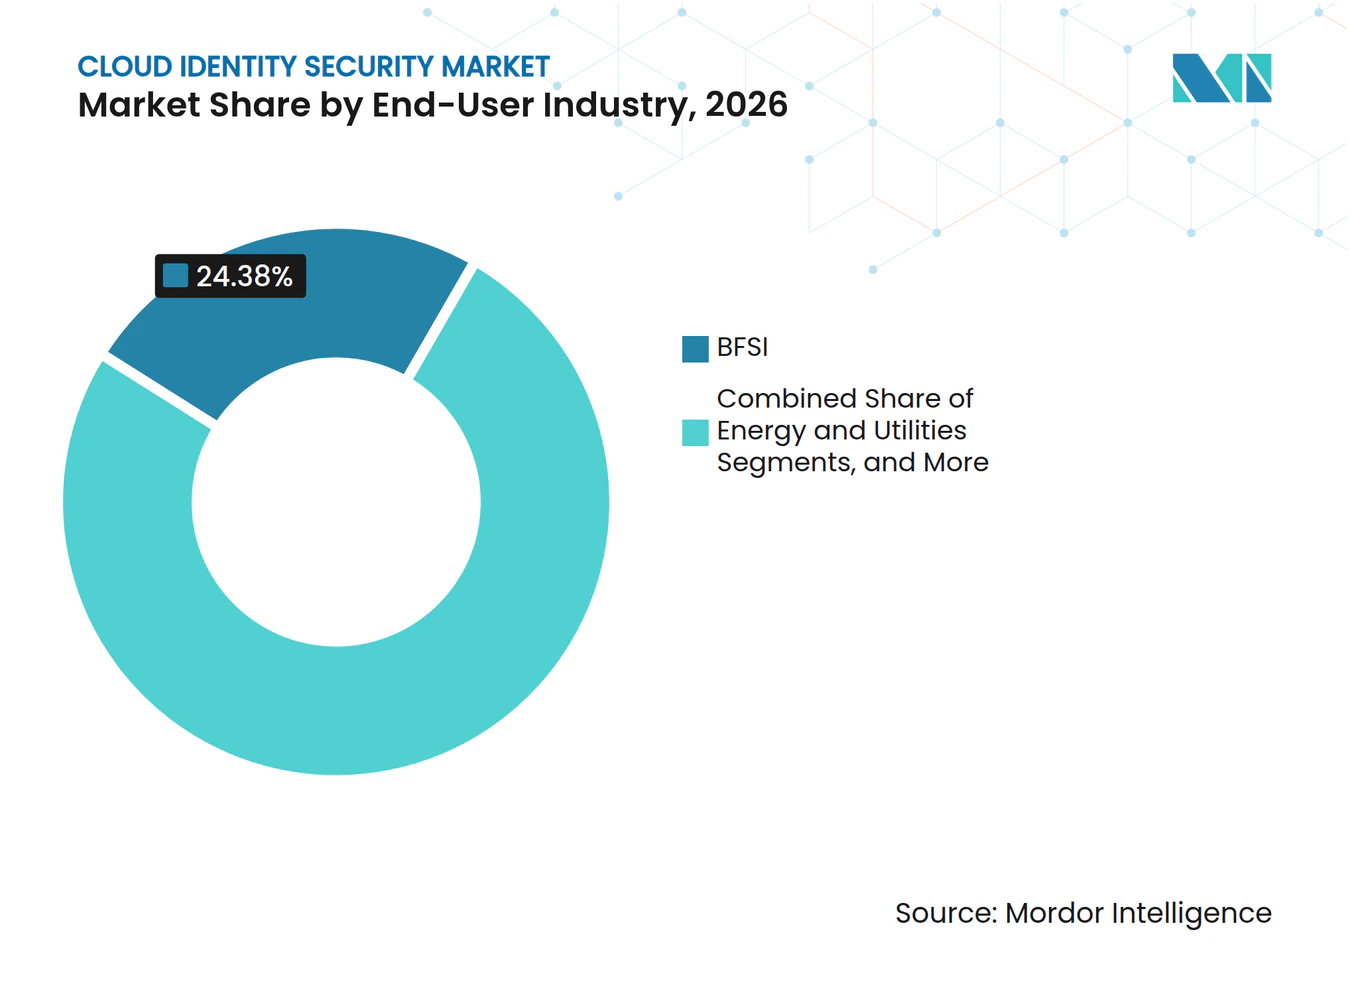
- Por setor do usuário final, o BFSI representou 24,38% da receita em 2026, enquanto energia e serviços públicos está projetado para expandir a um CAGR de 12,79% até 2032.
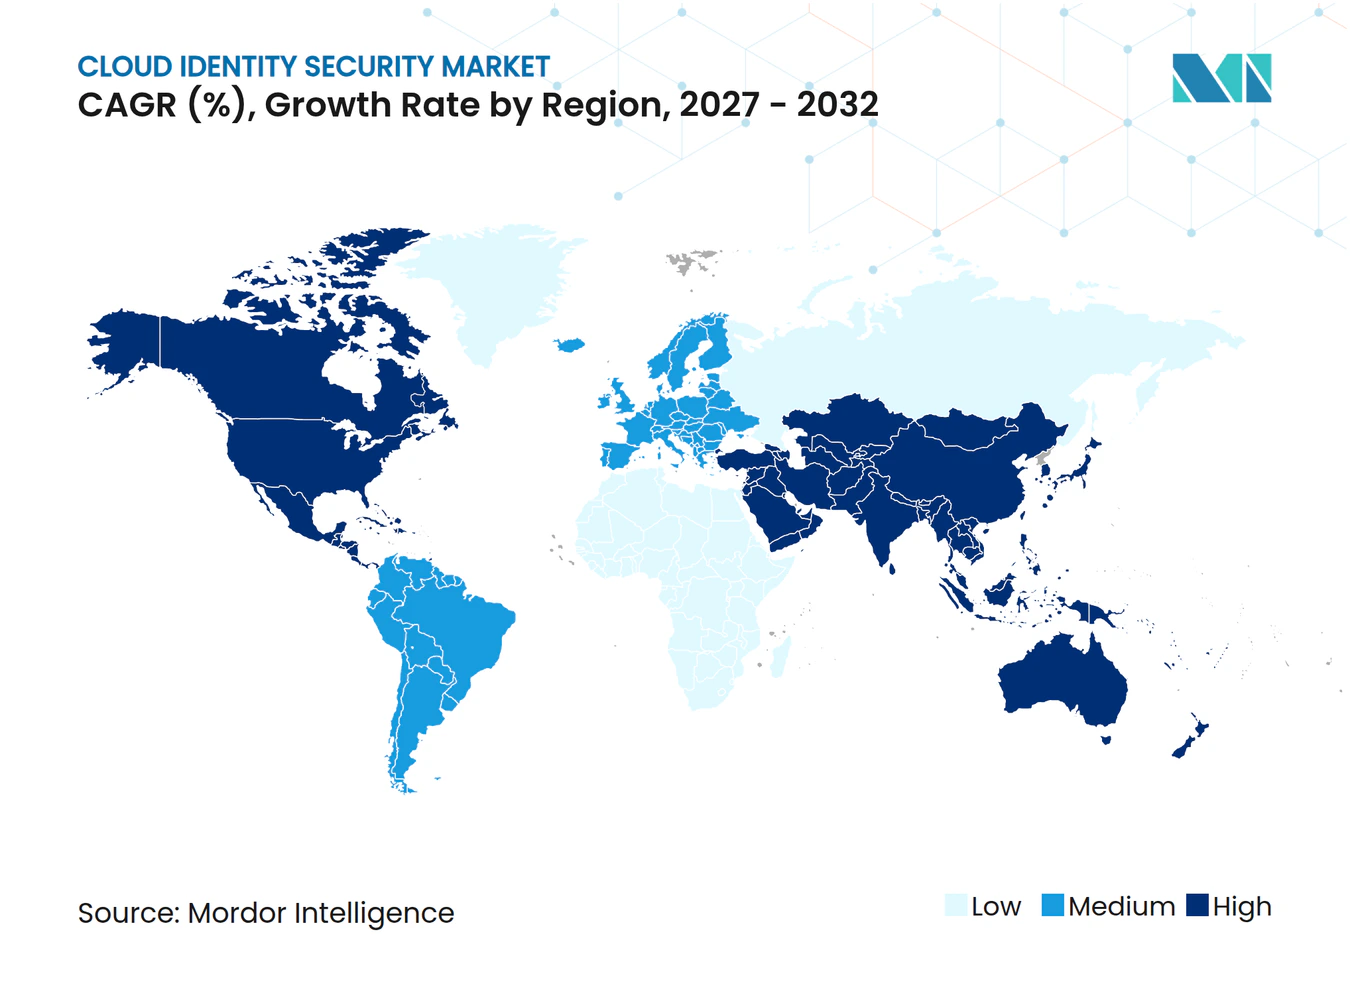
- Por geografia, a América do Norte detinha 42,58% da receita em 2026, enquanto a Ásia-Pacífico está projetada para expandir a um CAGR de 13,03% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento dos Ataques Baseados em Identidade e Risco de Tomada de Conta | +3.8% | Global | Curto prazo (≤ 2 anos) |
| Cargas de Trabalho de IA Agêntica Criando Cadeias de Identidade sem Proprietário | +2.5% | Global, com ganhos iniciais na América do Norte e Europa | Médio prazo (2-4 anos) |
| Expansão das Arquiteturas de Acesso de Confiança Zero | +2.1% | América do Norte e Europa, com expansão para a Ásia-Pacífico | Médio prazo (2-4 anos) |
| Pressão Regulatória por Governança de Acesso Mais Robusta | +1.7% | Europa, América do Norte e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Proliferação de Nuvem e SaaS em Empresas Híbridas | +1.3% | Global | Curto prazo (≤ 2 anos) |
| Rotação de Identidade de Carga de Trabalho Efêmera em Entrega Nativa em Nuvem | +0.5% | América do Norte e Ásia-Pacífico, com expansão para a Europa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento dos Ataques Baseados em Identidade e Risco de Tomada de Conta
Os ataques de identidade evoluíram de roubos isolados de credenciais para comprometimentos em múltiplas etapas que exploram contas, sessões de navegador e tokens de acesso. A RSA relatou que 69% das organizações sofreram uma violação relacionada à identidade nos 3 anos anteriores, e 45% das organizações violadas relataram custos acima do referencial da IBM para uma violação típica.[1] O mesmo relatório constatou que 24% dessas organizações incorreram em custos superiores a 10 milhões de USD, o que reforça o argumento financeiro para controles de identidade mais completos. O mercado de segurança de identidade em nuvem se beneficia à medida que os compradores ampliam a proteção além da autenticação multifator e do logon único para monitorar o acesso após a autenticação. Essa necessidade sustenta o investimento em análise comportamental, monitoramento contínuo de sessões e controles para credenciais de serviço de longa duração. O mercado de segurança de identidade em nuvem também avança onde as organizações conectam a resposta a incidentes à política de identidade e aos processos de revisão de acesso.
Cargas de Trabalho de IA Agêntica Criando Cadeias de Identidade sem Proprietário
Os agentes de IA criam identidades que podem atuar em aplicações, repositórios de dados e recursos em nuvem sem os modelos de propriedade utilizados para funcionários. A Cloud Security Alliance relatou que a população de identidades não humanas aumentou 44% de 2024 a 2025, enquanto 28,65 milhões de segredos codificados foram adicionados a repositórios públicos do GitHub em 2025.[2] O mesmo material identificou 1,27 milhão de segredos relacionados à IA entre essas adições, evidenciando por que o gerenciamento de identidade e acesso convencional para força de trabalho é insuficiente para cargas de trabalho agênticas. O Fórum Econômico Mundial constatou que 51% das organizações não tinham propriedade clara das identidades de IA em 2025. Essa lacuna fortalece a demanda no mercado de segurança de identidade em nuvem por descoberta, atribuição de propriedade, rotação de credenciais e revogação em tempo real de identidades de máquina. Também aproxima o mercado de segurança de identidade em nuvem das equipes de desenvolvimento de aplicações e operações em nuvem que criam essas credenciais.
Expansão das Arquiteturas de Acesso de Confiança Zero
A confiança zero está levando as organizações a verificar o acesso de forma contínua, em vez de tratar a autenticação como uma decisão única. A DXC Technology e a Microsoft relataram que 83% das organizações que utilizam confiança zero reduziram incidentes de segurança e custos de remediação. A governança de identidade, os controles de acesso privilegiado e a detecção de ameaças à identidade são partes centrais dessa abordagem, pois as permissões devem ser avaliadas em relação a usuários, dispositivos, sessões e recursos. A ISC2 constatou que 34% das equipes de segurança consideravam a proteção de dados em nuvem e a segurança centrada em identidade como capacidades essenciais que lhes faltavam. A lacuna de competências torna os serviços gerenciados relevantes ao lado das plataformas de software. Uma revisão da IEEE de 2025 também identificou a integração com sistemas legados e as lacunas de estrutura como barreiras recorrentes à adoção prática da confiança zero.
Pressão Regulatória por Governança de Acesso Mais Robusta
As regras para infraestrutura crítica e proteção de dados estão transformando as práticas de identidade em requisitos operacionais auditáveis. A transposição da NIS2 pela Alemanha entrou em vigor em dezembro de 2025 e ampliou as obrigações de autenticação multifator e controle de acesso para as entidades afetadas. A orientação de abril de 2026 da CISA, do Departamento de Energia e do NIST exige a separação de identidades de TI e OT, processos documentados de acesso de emergência e autenticação multifator em hosts de salto para ambientes de tecnologia operacional. A NERC CIP-004-7 também exige a revogação imediata de acesso e revisões regulares de acesso para operadores do sistema elétrico de grande porte. Esses requisitos encurtam os ciclos de aquisição em setores regulados e aumentam a demanda por governança de acesso baseada em evidências no mercado de segurança de identidade em nuvem. O mercado de segurança de identidade em nuvem é especialmente relevante quando um comprador precisa de controles que produzam registros consistentes para revisão interna e externa.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Complexidade de Integração com Diretórios Legados | -1.8% | Global, mais aguda na América do Norte e Europa | Médio prazo (2-4 anos) |
| Alto Custo da Modernização de Gerenciamento de Identidade e Acesso em Escala Empresarial | -1.2% | Global, mais restritivo para PMEs e empresas de mercados emergentes | Médio prazo (2-4 anos) |
| Propriedade Fragmentada de Identidades Não Humanas | -0.7% | Global | Médio prazo (2-4 anos) |
| Falta de Garantia Padronizada para Identidades de Agentes de IA | -0.5% | Global, com maior pressão regulatória na Europa e América do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Complexidade de Integração com Diretórios Legados
Muitas empresas operam plataformas de identidade em nuvem ao lado de diretórios locais que contêm contas inativas, permissões personalizadas e exceções históricas. A revisão da IEEE de 2025 identificou a integração com sistemas legados e as lacunas de governança como as principais barreiras à implementação validada de confiança zero.[3] Os projetos de federação podem revelar privilégios excessivos, credenciais órfãs e relações de confiança fracas que não eram visíveis em ambientes mais antigos. Essas descobertas prolongam os cronogramas de implantação e aumentam a necessidade de serviços profissionais. Também podem redirecionar orçamentos para longe de capacidades mais recentes, incluindo governança de identidade não humana e detecção de ameaças à identidade. Para o mercado de segurança de identidade em nuvem, isso torna a avaliação de diretórios e o trabalho de migração em fases partes centrais de uma adoção bem-sucedida.
Alto Custo da Modernização de Gerenciamento de Identidade e Acesso em Escala Empresarial
A modernização do gerenciamento de identidade e acesso empresarial requer gastos com licenças, integração, serviços de implementação e operações contínuas. A pesquisa SANS de 2026 constatou que as restrições orçamentárias eram o principal obstáculo para 38% das organizações que consideravam um investimento mais amplo em segurança de identidade. Os custos podem aumentar após a migração quando as organizações descobrem que as permissões de aplicações legadas não foram redesenhadas para governança centralizada. As organizações menores são afetadas de forma mais acentuada porque frequentemente carecem de equipes dedicadas de identidade. O mercado de segurança de identidade em nuvem, portanto, necessita de modelos de assinatura flexíveis, entrega gerenciada e integrações mais simples para alcançar compradores menores. A pressão de custos pode desacelerar a adoção mesmo onde as necessidades regulatórias são claras.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente:
Soluções Lideram a Consolidação de PlataformasAs soluções representaram 78,24% da receita de 2026, estabelecendo a maior posição de componente no mercado de segurança de identidade em nuvem. Essa categoria inclui governança e administração de identidade, gerenciamento de acesso privilegiado, gerenciamento de identidade e acesso do cliente e ferramentas de detecção de ameaças à identidade. As empresas estão consolidando essas funções porque ferramentas separadas podem criar regras de política inconsistentes, registros de identidade duplicados e lacunas nos relatórios de acesso. Uma plataforma unificada ajuda as equipes de segurança a rastrear caminhos de autorização em aplicações em nuvem, sistemas locais, contas de infraestrutura e usuários externos. A ampla base de soluções também reflete gastos contínuos com logon único, autenticação multifator, gerenciamento do ciclo de vida, certificação de acesso e supervisão de sessões privilegiadas.
Os serviços estão projetados para expandir a um CAGR de 12,27% até 2032, o ritmo mais rápido nesta segmentação. Os provedores apoiam a configuração de plataformas, modernização de diretórios, planejamento de migração, integração em nuvem, design de políticas e operações de governança recorrentes. Ambientes de múltiplas nuvens frequentemente precisam de conexões personalizadas entre AWS, Microsoft Azure e Google Cloud, mesmo quando os fornecedores fornecem conectores padrão. O Agentic Fabric da SailPoint, lançado em maio de 2026, demonstra como os fornecedores estão adicionando ferramentas para gerenciar identidades de IA ao lado de registros de identidade estabelecidos. A automação pode reduzir o trabalho repetitivo de provisionamento, mas fluxos de trabalho complexos, aplicações reguladas e tratamento de exceções ainda requerem equipes de implementação experientes.


Por Tipo de Identidade:
Identidade da Força de Trabalho Permanece a Maior enquanto Identidade de Máquina AceleraO gerenciamento de identidade da força de trabalho detinha 44,17% da receita de 2026, tornando-o o maior segmento por tipo de identidade. Sua posição reflete a ampla implantação de logon único, autenticação multifator adaptativa, federação de identidade e controles de ciclo de vida para funcionários. As contas da força de trabalho permanecem fundamentais porque conectam aplicações de negócios, infraestrutura, dados e privilégios administrativos na maioria das empresas. As organizações utilizam esses sistemas para lidar com integração, mudanças de função, licenças, desativação de contas e revisões periódicas de acesso com maior consistência. Elas também estendem as práticas de governança da força de trabalho a prestadores de serviços e usuários externos quando essas partes recebem acesso a sistemas internos.
O gerenciamento de identidade de máquina e não humana está projetado para expandir a um CAGR de 12,52% até 2032. A Cloud Security Alliance constatou que as identidades não humanas aumentaram 44% de 2024 a 2025, criando um conjunto mais amplo de contas de serviço, chaves de API, certificados e credenciais de agentes que requerem proteção. A identidade do cliente continua a apoiar a prevenção de fraudes e o acesso digital em BFSI e varejo, enquanto o gerenciamento de identidade privilegiada se concentra em autorizações de alto risco. A aquisição da SGNL pela CrowdStrike em janeiro de 2026 adicionou capacidades de autorização baseada em risco à sua plataforma de segurança. A governança de identidade de terceiros é cada vez mais relevante porque os dados da Verizon citados pela Cloud Security Alliance identificam fornecedores e parceiros como uma exposição substancial a violações.
Por Modo de Implantação:
Implantação em Nuvem Detém Tanto Escala quanto MomentumA implantação em nuvem detinha 58,86% da receita de 2026 e representou a maior posição de implantação. As plataformas nativas em nuvem podem se integrar com os principais provedores de nuvem e escalar à medida que as identidades de carga de trabalho são criadas, modificadas e removidas. Elas suportam atualizações regulares e administração centralizada de políticas em aplicações distribuídas, contas em nuvem e serviços de SaaS. Esses recursos são valiosos onde as organizações lançam aplicações com frequência ou utilizam cargas de trabalho de curta duração que precisam de credenciais gerenciadas automaticamente. O mercado de segurança de identidade em nuvem está cada vez mais alinhado com a portabilidade de cargas de trabalho, o consumo de serviços em nuvem e os ciclos de lançamento encurtados da entrega moderna de software.
A implantação em nuvem está projetada para expandir a um CAGR de 13,02% até 2032, a taxa mais rápida nesta segmentação. A Microsoft introduziu o Entra Agent ID em maio de 2025 para atribuir identidades de diretório a agentes de IA criados no Copilot Studio e no Azure AI Foundry. A implantação local permanece relevante em defesa, governo e infraestrutura de mercados financeiros, onde necessidades de soberania, resiliência e segmentação podem limitar a migração completa para a nuvem. Os modelos híbridos também são relevantes em energia e saúde, onde a governança em nuvem pode ser combinada com controles locais de acesso privilegiado em locais operacionais sensíveis. A ISC2 relatou uma escassez de competências em nuvem entre as equipes de segurança, o que pode prolongar o trabalho de implementação e aumentar a demanda por serviços de identidade gerenciados por fornecedores.


Por Tamanho de Organização:
Grandes Empresas Respondem pela Maior Parte dos GastosAs grandes empresas representaram 69,36% da receita de 2026, refletindo seus complexos portfólios de aplicações e responsabilidades regulatórias. Essas organizações geralmente operam múltiplos ambientes em nuvem, grandes populações de funcionários, diretórios legados e extensas redes de parceiros. Elas podem manter equipes dedicadas de identidade, programas formais de certificação de acesso e revisões especializadas para contas privilegiadas ou sensíveis. O monitoramento contínuo de sessões privilegiadas e o acesso entre sistemas aumentam seus requisitos de plataforma e o escopo de implementação. As grandes empresas, portanto, permanecem os compradores centrais de plataformas de identidade abrangentes no mercado de segurança de identidade em nuvem.
As PMEs estão projetadas para expandir a um CAGR de 12,43% até 2032. O gerenciamento de identidade como serviço nativo em nuvem pode eliminar os requisitos de infraestrutura que anteriormente tornavam o gerenciamento avançado de identidade e acesso difícil de adotar para organizações menores. As PMEs reguladas em BFSI, saúde e contratação governamental ainda precisam de controles comparáveis aos utilizados por empresas maiores, apesar de terem equipes de segurança mais enxutas. A pesquisa SANS constatou que as restrições orçamentárias eram a principal barreira para 38% das organizações que consideravam a expansão da segurança de identidade. Preços previsíveis, gestão terceirizada, implantação rápida e relatórios claros de conformidade são, portanto, fatores de compra importantes para esse grupo de clientes.
Por Setor do Usuário Final:
BFSI é o Maior e Energia e Serviços Públicos é o Mais RápidoO BFSI representou 24,38% da receita de 2026, conferindo-lhe a maior posição de usuário final. As instituições financeiras gerenciam credenciais de alto valor, registros sensíveis de clientes, sistemas de pagamento e arranjos de acesso complexos envolvendo funcionários, clientes e parceiros. Essas condições tornam necessárias a autenticação robusta, os controles de acesso privilegiado, o monitoramento com consciência de transações e a supervisão contínua de sessões. As plataformas de identidade do cliente também são relevantes à medida que bancos e seguradoras gerenciam a integração digital, o risco de fraude e o acesso a serviços em canais móveis e online. O mercado de segurança de identidade em nuvem atende a esse setor por meio de ferramentas que unem evidências regulatórias, governança de acesso, proteção de identidade e requisitos de experiência do cliente.
Energia e serviços públicos está projetado para expandir a um CAGR de 12,79% até 2032, a taxa mais rápida por setor do usuário final. A NERC CIP-005-7 exige autenticação multifator para acesso remoto interativo a ativos do sistema elétrico de grande porte. A orientação da CISA, do Departamento de Energia e do NIST publicada em abril de 2026 também exige controles de identidade separados para TI e OT e procedimentos documentados de acesso de emergência. Saúde, governo, TI e telecomunicações sustentam a demanda por meio de regras específicas do setor e ambientes de dados sensíveis. Varejo, manufatura, educação e transporte são compradores em estágio inicial, onde a migração para a nuvem cria requisitos iniciais para governança centralizada de identidade e gerenciamento de acesso.
Análise Geográfica
Mercado de Segurança de Identidade em Nuvem na América do Norte
A América do Norte detinha 42,58% da receita de 2026, tornando-a a maior posição regional no mercado de segurança de identidade em nuvem. A região combina serviços financeiros regulados, prestadores de serviços de saúde, operadores de infraestrutura crítica e grandes empresas com práticas estabelecidas de aquisição de segurança. A orientação federal de confiança zero e os requisitos da NERC CIP criam demanda contínua por governança de identidade e controles de acesso privilegiado. A região também abriga muitos fornecedores líderes, possibilitando um trabalho próximo de desenvolvimento de produtos com clientes empresariais.
Mercado de Segurança de Identidade em Nuvem na Europa e América do Sul
A Europa permanece uma base de receita substancial porque as organizações enfrentam extensas obrigações de proteção de dados e governança de acesso. A transposição da NIS2 pela Alemanha entrou em vigor em dezembro de 2025 e ampliou as expectativas de controle de acesso para as organizações afetadas. A Lei de IA da UE também está direcionando a atenção para os controles de acesso de sistemas de IA e a governança relacionada a agentes. As necessidades de residência de dados incentivam os compradores europeus a selecionar provedores com hospedagem regional e controles de conformidade consistentes. A América do Sul é menor em escala, mas as regras de proteção de dados e o investimento em infraestrutura em nuvem estão sustentando a demanda inicial em BFSI e telecomunicações.
Mercado de Segurança de Identidade em Nuvem na Ásia-Pacífico e Oriente Médio e África
A Ásia-Pacífico está projetada para expandir a um CAGR de 13,03% até 2032, tornando-a o mercado regional de crescimento mais rápido. Programas de identidade digital apoiados pelo governo, migração para a nuvem e regras cibernéticas em desenvolvimento estão aumentando a necessidade de funções de gerenciamento de identidade e acesso e identidade do cliente. As organizações na Índia, China e Sudeste Asiático têm fortes razões para investir em identidade do cliente à medida que os serviços com foco em dispositivos móveis se expandem e os riscos de fraude mudam. O Oriente Médio também está desenvolvendo demanda por meio de programas nacionais de infraestrutura digital na Arábia Saudita e nos Emirados Árabes Unidos. A África está em um estágio mais inicial, com África do Sul, Egito e Nigéria avançando na adoção por meio da digitalização do BFSI e dos serviços financeiros móveis. A ISA/IEC 62443 e as estratégias nacionais de cibersegurança podem incentivar controles de identidade mais estruturados em toda a infraestrutura crítica do Oriente Médio e África. O mercado de segurança de identidade em nuvem pode se beneficiar à medida que esses programas avançam do uso fundamental da nuvem para um controle mais formal de acesso de usuários, aplicações e infraestrutura.
Cenário Competitivo
Concentração do Mercado
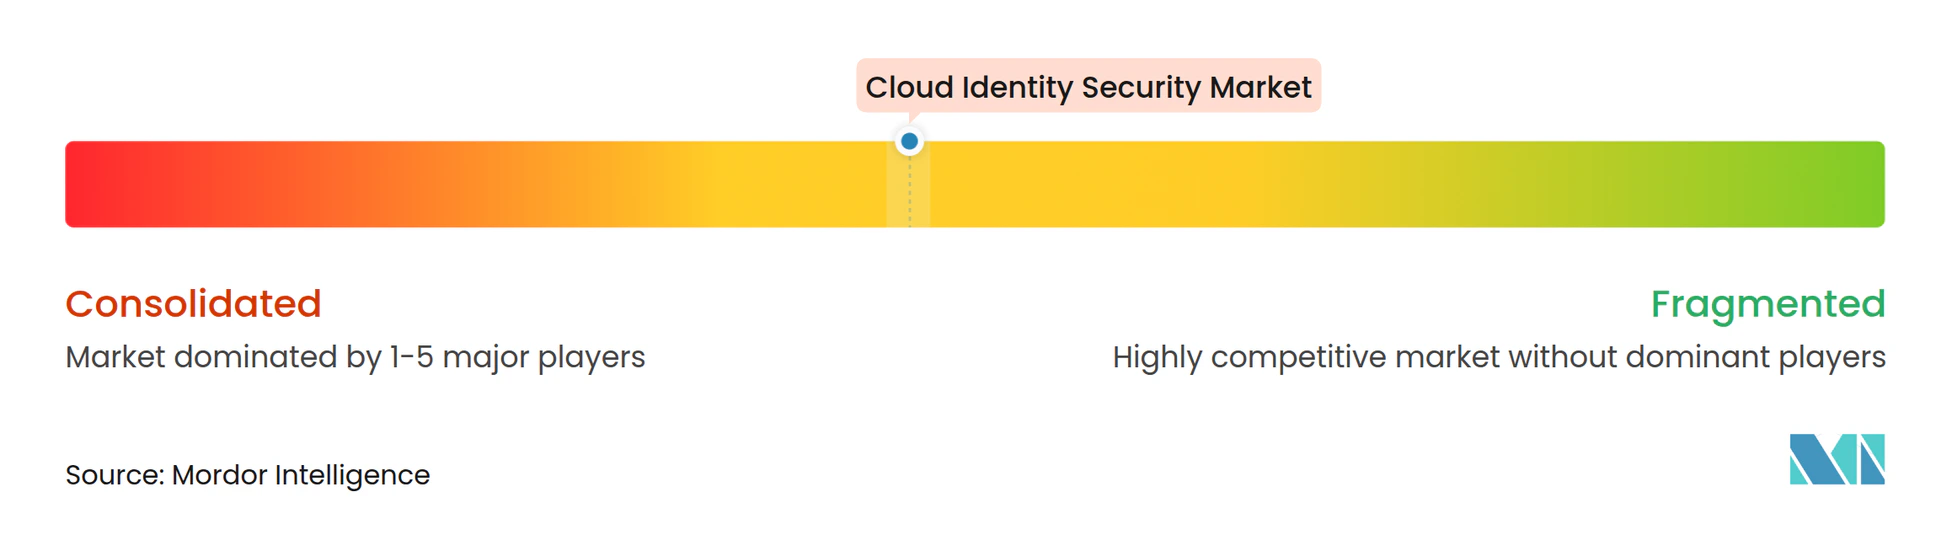
O mercado de segurança de identidade em nuvem é moderadamente consolidado entre grandes provedores de plataformas e fragmentado entre fornecedores especializados. Microsoft, Okta, SailPoint e Palo Alto Networks são concorrentes proeminentes em identidade da força de trabalho, governança, acesso privilegiado e segurança em nuvem. A Palo Alto Networks concluiu a aquisição da CyberArk em fevereiro de 2026, incorporando um importante provedor de gerenciamento de acesso privilegiado à sua plataforma. Essa transação aumentou a pressão sobre os fornecedores especializados para se diferenciarem por meio de controles de identidade não humana, autorização em tempo de execução ou capacidades específicas do setor.
A SailPoint lançou o Agentic Fabric em maio de 2026 para fornecer descoberta, governança e autorização em tempo real para identidades de IA. Em outubro de 2026, a empresa introduziu o Gerenciamento Autônomo de Postura de Segurança de Identidade e agentes autônomos para descoberta de IA sombra, autorização em tempo de execução e controles para agentes de IA. A Microsoft estendeu o Entra para fluxos de trabalho de agentes de IA por meio do Entra Agent ID, que conecta o gerenciamento de identidade de agentes com serviços de segurança de dados e conformidade. Esses movimentos mostram que os fornecedores líderes estão tratando as identidades de IA como parte do ciclo de vida de identidade mais amplo, em vez de como uma ferramenta de segurança separada.
Oportunidades especializadas permanecem em cadeias de agentes de IA que abrangem aplicações empresariais e ambientes de SaaS de terceiros. Os fornecedores também têm espaço para atender aos requisitos de identidade de OT, onde o conhecimento de protocolos e a conformidade com NERC CIP e IEC 62443 são importantes. A Delinea concluiu a aquisição da StrongDM em janeiro de 2026 para estender o gerenciamento de acesso à infraestrutura em bancos de dados, servidores, infraestrutura em nuvem e ambientes de OT. A ServiceNow concluiu a aquisição da Veza em março de 2026, incorporando capacidades de grafo de permissões em fluxos de trabalho empresariais e controles de IA. O mercado de segurança de identidade em nuvem permanece competitivo porque as grandes plataformas podem agrupar serviços de identidade, enquanto os especialistas podem se concentrar em áreas difíceis, como credenciais de máquina, descoberta de acesso e aplicação em tempo real. Essas áreas conferem aos provedores menores um papel onde as plataformas amplas ainda não oferecem cobertura completa, especialmente quando os clientes exigem conexões com sistemas variados, análise detalhada de direitos ou controles adaptados a ambientes operacionais específicos.
Líderes do Setor de Segurança de Identidade em Nuvem
-
Microsoft Corporation
-
Okta, Inc.
-
Palo Alto Networks, Inc.
-
Oracle Corporation
-
International Business Machines Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Segurança de Identidade em Nuvem Empresas cobertas neste relatório
- Microsoft Corporation
- Okta, Inc.
- Palo Alto Networks, Inc.
- Oracle Corporation
- International Business Machines Corporation
- Ping Identity Corporation
- SailPoint Technologies Holdings, Inc.
- Saviynt, Inc.
- CyberArk Software Ltd.
- Broadcom Inc.
- Thales Group
- BeyondTrust Corporation
- Delinea, Inc.
- One Identity LLC
- OpenText Corporation
- Akamai Technologies, Inc.
- CrowdStrike Holdings, Inc.
- Zscaler, Inc.
- Aembit, Inc.
Desenvolvimentos industriais recentes em Mercado de Segurança de Identidade em Nuvem
- Outubro de 2026: A Workday anunciou um acordo definitivo para adquirir a C1.ai, uma plataforma de identidade agêntica que conecta sistemas empresariais, de e-mail e CRM à infraestrutura em nuvem. A plataforma fornece acesso com escopo e prazo limitado para pessoas e agentes de IA. Espera-se que a transação seja concluída no quarto trimestre do ano fiscal de 2027 da Workday, encerrando em 31 de janeiro de 2027. Ela estende o Sistema de Registro de Agentes da Workday do registro de agentes para a governança de acesso de ponta a ponta.
- Outubro de 2026: A SailPoint lançou o Gerenciamento Autônomo de Postura de Segurança de Identidade e 3 classes de Agentes Autônomos no Navigate 2026 em 6 de outubro de 2026. O lançamento adicionou descoberta de IA sombra, autorização em tempo de execução e controles de interrupção para agentes de IA por meio de um Agentic Fabric expandido. Também adicionou provisionamento just-in-time para privilégio zero permanente em humanos, contas de serviço e agentes de IA. O lançamento posicionou a SailPoint para estender seus controles de identidade pelos tipos de identidade abordados pelo mercado de segurança de identidade em nuvem.
- Setembro de 2026: A Cyera adquiriu a Oasis Security por 1 bilhão de USD. A transação combinou a plataforma de governança de segurança de identidade não humana da Oasis com a oferta de gerenciamento de postura de segurança de dados da Cyera. Refletiu a ligação entre a governança de credenciais de máquina e a proteção de repositórios de dados sensíveis em ambientes de nuvem.
- Agosto de 2026: A Okta concluiu a aquisição da Permiso Security por 200 milhões de USD. As capacidades de detecção e resposta a ameaças de identidade em nuvem da Permiso foram integradas à plataforma da Okta. A transação fortaleceu a visibilidade da Okta sobre identidades não humanas em ambientes de nuvem e ampliou a capacidade de detecção de ameaças da empresa.
Escopo do Relatório Global do Mercado de Segurança de Identidade em Nuvem
O mercado de segurança de identidade em nuvem abrange soluções e serviços que protegem identidades digitais, credenciais e o acesso a aplicações, dados e infraestrutura baseados em nuvem. O relatório abrange tendências de mercado, impulsionadores de crescimento, desafios, cenário competitivo e segmentação por componente, modelo de implantação, tamanho da organização, vertical do setor e geografia.
O Relatório do Mercado de Segurança de Identidade em Nuvem é Segmentado por Componente (Soluções e Serviços), Tipo de Identidade (Identidade da Força de Trabalho, Identidade do Cliente, Identidade Privilegiada, Identidade de Máquina e Não Humana e Identidade de Terceiros), Modo de Implantação (Nuvem, Local, Híbrido), Tamanho da Organização (Grandes Empresas e Pequenas e Médias Empresas), Setor do Usuário Final (BFSI, Governo e Administração Pública, Saúde e Ciências da Vida, TI e Telecomunicações, Varejo e Comércio Eletrônico, Energia e Serviços Públicos e Outros Setores do Usuário Final) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Soluções |
| Serviços |
| Identidade da Força de Trabalho |
| Identidade do Cliente |
| Identidade Privilegiada |
| Identidade de Máquina e Não Humana |
| Identidade de Terceiros |
| Nuvem |
| Local |
| Híbrido |
| Grandes Empresas |
| Pequenas e Médias Empresas |
| BFSI |
| Governo e Administração Pública |
| Saúde e Ciências da Vida |
| TI e Telecomunicações |
| Varejo e Comércio Eletrônico |
| Energia e Serviços Públicos |
| Outros Setores do Usuário Final |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | |
| Turquia | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Egito | |
| Nigéria | |
| Restante da África |
| Por Componente | Soluções | |
| Serviços | ||
| Por Tipo de Identidade | Identidade da Força de Trabalho | |
| Identidade do Cliente | ||
| Identidade Privilegiada | ||
| Identidade de Máquina e Não Humana | ||
| Identidade de Terceiros | ||
| Por Modo de Implantação | Nuvem | |
| Local | ||
| Híbrido | ||
| Por Tamanho de Organização | Grandes Empresas | |
| Pequenas e Médias Empresas | ||
| Por Setor do Usuário Final | BFSI | |
| Governo e Administração Pública | ||
| Saúde e Ciências da Vida | ||
| TI e Telecomunicações | ||
| Varejo e Comércio Eletrônico | ||
| Energia e Serviços Públicos | ||
| Outros Setores do Usuário Final | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Turquia | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Egito | ||
| Nigéria | ||
| Restante da África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de segurança de identidade em nuvem?
O mercado de segurança de identidade em nuvem está projetado para atingir 40,63 bilhões de USD até 2032, a partir de 22,88 bilhões de USD em 2027, a um CAGR de 12,17%. O valor de 2026 é de 20,16 bilhões de USD, e a previsão reflete a necessidade crescente de acesso governado a recursos em nuvem.
O que está impulsionando a demanda por segurança de identidade em nuvem?
Violações relacionadas à identidade, agentes de IA, credenciais de máquina, programas de confiança zero e regras de governança de acesso estão aumentando a demanda por controles de identidade. As empresas estão dando mais atenção a sessões, acesso privilegiado, contas de serviço e permissões que anteriormente eram gerenciadas em sistemas separados.
Qual componente detém a maior posição em segurança de identidade em nuvem?
As soluções detinham 78,24% da receita em 2026, refletindo a demanda por governança de identidade, gerenciamento de acesso privilegiado, gerenciamento de identidade e acesso do cliente e ferramentas de detecção de ameaças à identidade. Os serviços também são importantes onde as implantações requerem modernização de diretórios, integração em nuvem e suporte contínuo de governança.
Qual modelo de implantação está se expandindo mais rapidamente?
A implantação em nuvem está projetada para expandir a um CAGR de 13,02% até 2032 e detinha 58,86% da receita em 2026. É sustentada pela integração com provedores de nuvem, administração centralizada de políticas e a necessidade de gerenciar identidades de carga de trabalho em escala.
Qual setor do usuário final tem a perspectiva de expansão mais rápida?
Energia e serviços públicos está projetado para expandir a um CAGR de 12,79% até 2032, à medida que os controles de acesso de TI e OT se tornam mais importantes. Os requisitos de autenticação multifator, revisões de acesso, separação de identidade e acesso de emergência documentado aumentam a necessidade de governança de identidade do setor.
Qual região tem a perspectiva mais rápida?
A Ásia-Pacífico está projetada para expandir a um CAGR de 13,03% até 2032, sustentada pela adoção da nuvem, programas de identidade digital e mudanças nas regras cibernéticas. Os serviços com foco em dispositivos móveis, as necessidades de identidade do cliente e as crescentes cargas de trabalho em nuvem conferem à região um perfil de demanda distinto.