
Tamanho e Participação do Mercado de Barris de Vinho
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 1.29 Bilhões de dólares |
| Tamanho do Mercado (2031) | 1.65 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.02 % |
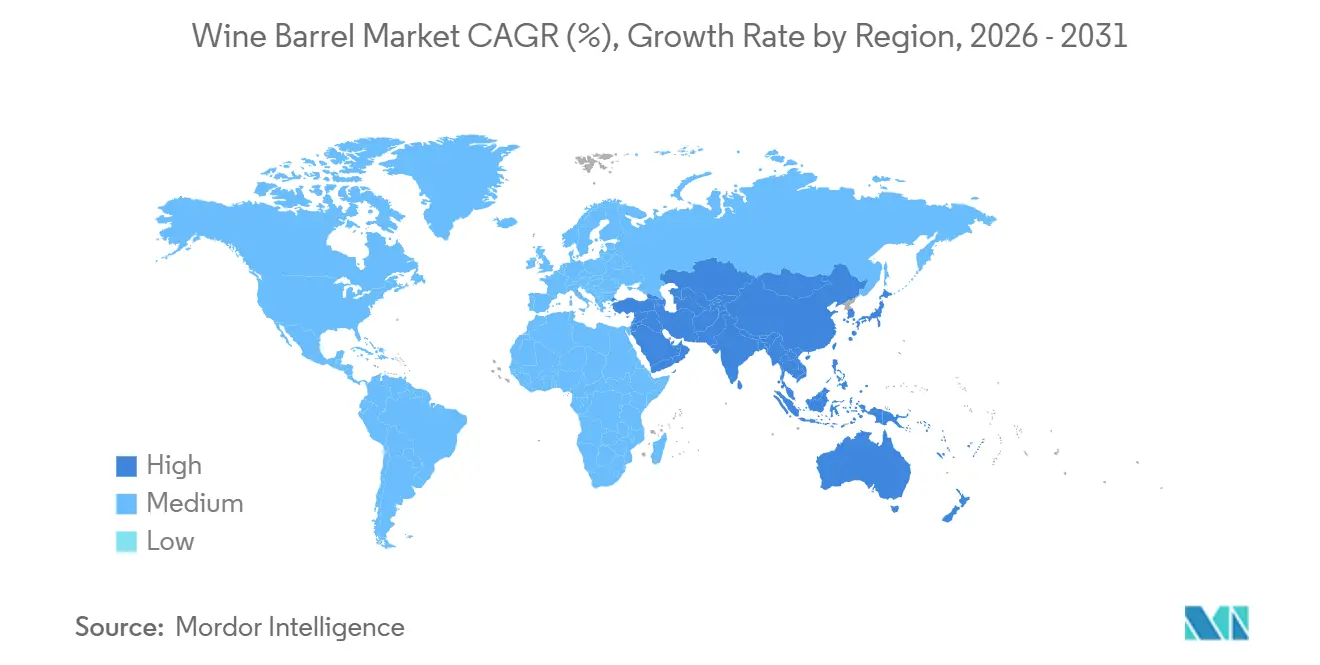
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Europa |
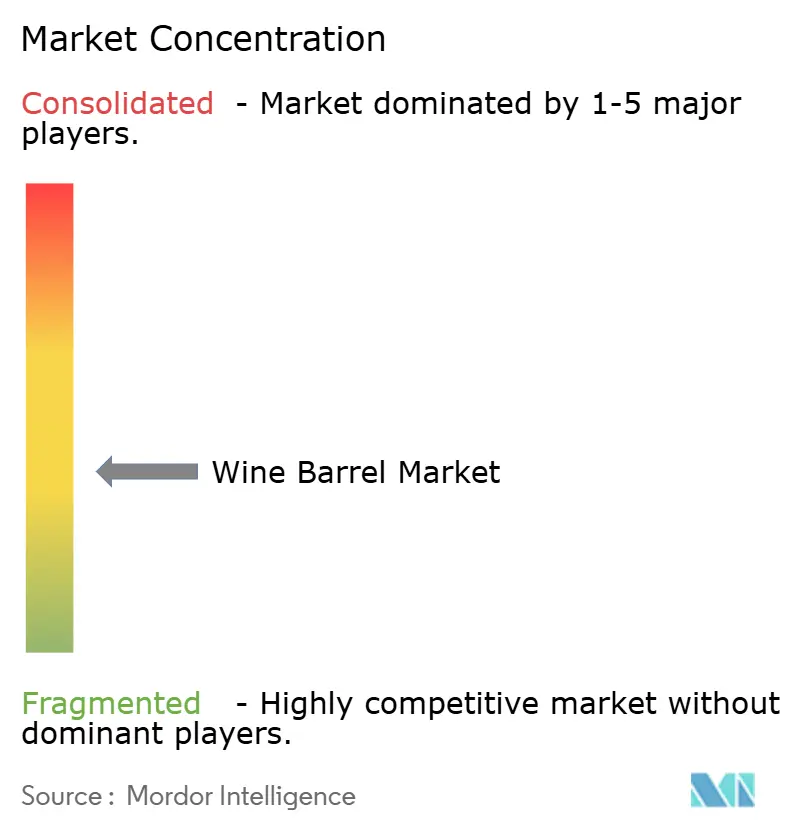
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Barris de Vinho pela Mordor Intelligence
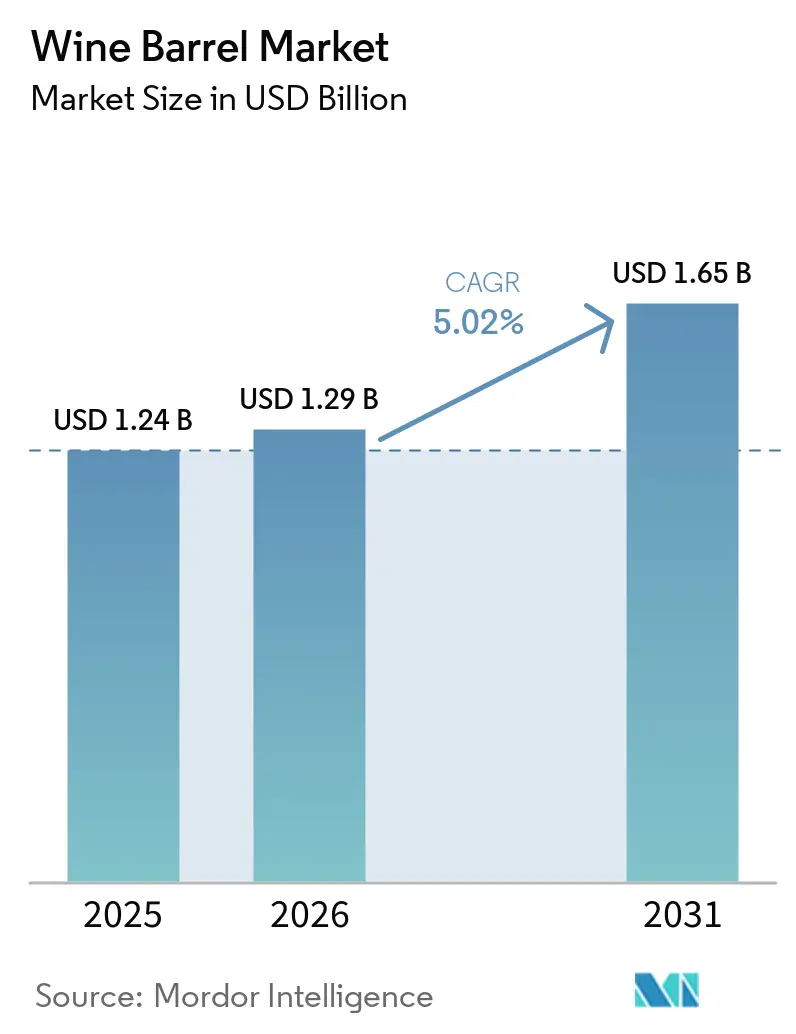
O tamanho do mercado de barris de vinho foi avaliado em 1,24 bilhões de USD em 2025 e estima-se que cresça de 1,29 bilhões de USD em 2026 para atingir 1,65 bilhões de USD até 2031, a um CAGR de 5,02% durante o período de previsão (2026-2031). Os produtores de vinhos premium continuam a encarar a seleção de barris como uma decisão estratégica de produção, e não como uma compra de rotina, uma vez que a escolha do barril influencia o aroma, a textura, a maturação e o posicionamento do vinho final. Os critérios de seleção incluem cada vez mais a origem do carvalho, o grão, o período de secagem e o nível de tosta, com requisitos que variam entre os programas de vinhos tintos, brancos e rosés. A produção mundial de vinho continua sob pressão, limitando os volumes de tanoaria em vários países produtores de vinho consolidados e tornando as previsões de volume cada vez mais dependentes da procura premium. A produção mundial de vinho totalizou 227 milhões de hectolitros em 2025, 9,4% abaixo da média dos cinco anos anteriores[1]. No entanto, a procura por barris premium manteve-se mais resiliente do que a procura global por volume de vinho. Consequentemente, o mercado de barris de vinho favorece os fornecedores que mantêm a qualidade, personalizam as especificações dos barris, apoiam as adegas em condições de colheita em mudança e servem produtores premium apesar de orçamentos de compra mais apertados. Este ambiente também aumenta a importância de um fornecimento consistente de madeira e de um serviço ágil, particularmente à medida que as adegas reduzem a sua base de fornecedores.
Principais Conclusões do Relatório
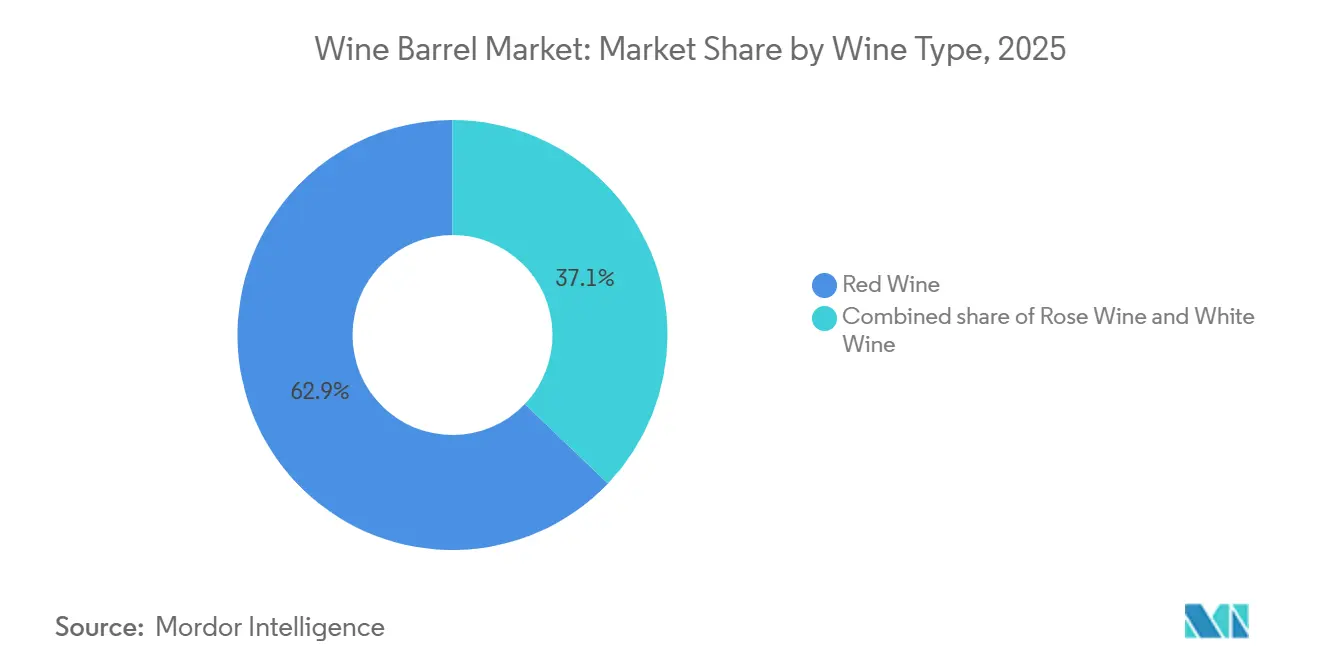
- Por tipo de vinho, o vinho tinto deteve a maior participação do mercado de barris de vinho, com 62,87% em 2025, enquanto o vinho rosé deve crescer ao CAGR mais rápido, de 7,18%, durante 2026-2031.
- Por tipo de barril de vinho, os barris de carvalho francês detiveram a maior participação do mercado de barris de vinho, com 59,45% em 2025, e devem crescer ao CAGR mais rápido, de 5,47%, durante 2026-2031.
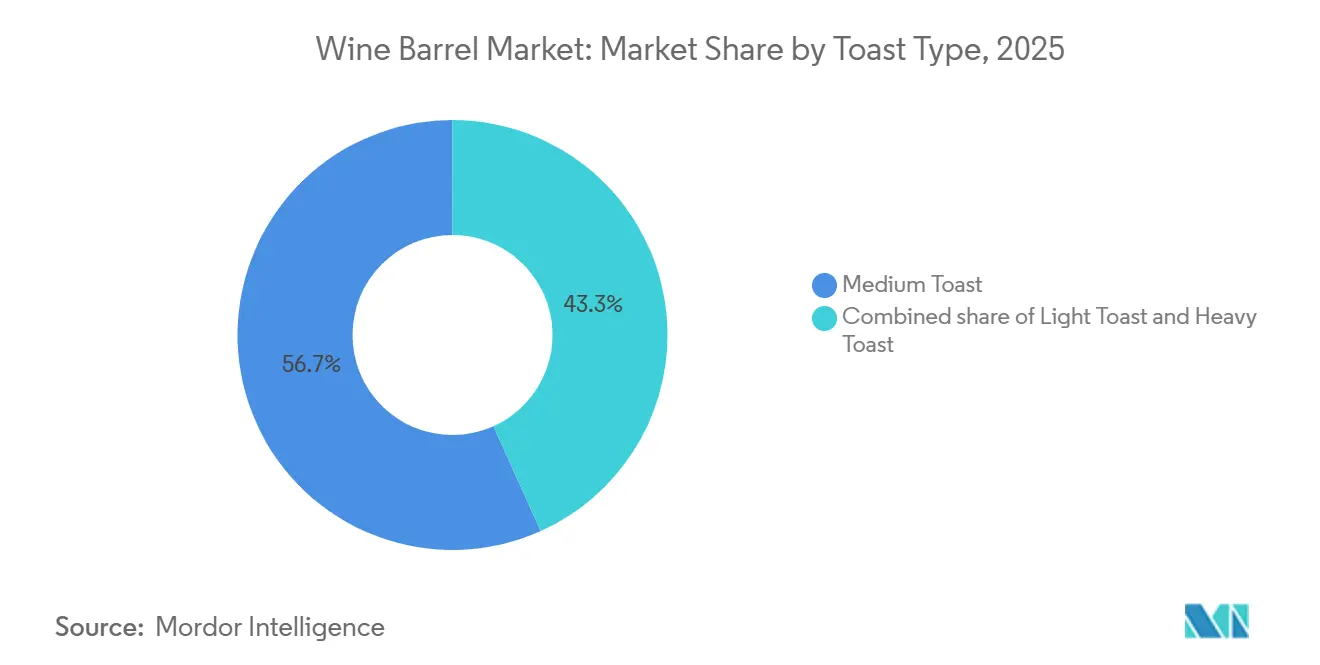
- Por nível de tosta, a tosta média deteve a maior participação do mercado de barris de vinho, com 56,74% em 2025, enquanto a tosta leve deve crescer ao CAGR mais rápido, de 6,16%, durante 2026-2031.
- Por geografia, a Europa respondeu pela maior participação do mercado de barris de vinho, com 42,16% em 2025, enquanto a Ásia-Pacífico deve crescer ao CAGR mais rápido, de 5,42%, durante 2026-2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Premiumização do envelhecimento e consumo de vinho | +1.5% | Europa e América do Norte, com expansão para os segmentos premium da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Expansão de vinícolas boutique e artesanais | +0.8% | América do Norte e União Europeia, com ganhos iniciais na Austrália e América do Sul | Médio prazo (2-4 anos) |
| Crescimento da produção de vinho na Ásia-Pacífico | +0.7% | Ásia-Pacífico, especialmente Índia e China premium, com expansão para o Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Demanda crescente por perfis de carvalho personalizados | +0.6% | Global | Curto prazo (≤ 2 anos) |
| Rastreabilidade digital no fornecimento de carvalho e produção de barris | +0.3% | União Europeia e América do Norte | Médio prazo (2-4 anos) |
| Maior adoção de programas circulares de reutilização de barris | +0.4% | Global, liderado pela União Europeia e Austrália | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Premiumização do Envelhecimento e Consumo de Vinho
O consumo de vinho tornou-se mais seletivo à medida que os volumes de preços mais baixos diminuem em vários mercados e os consumidores optam cada vez mais por menos garrafas com credenciais de qualidade claras. Os vinhos de maior valor requerem decisões de envelhecimento que proporcionem um perfil sensorial distinto, sustentem uma posição de qualidade credível e criem uma narrativa de produto que os produtores possam comunicar a distribuidores e visitantes. Esta tendência sustenta a demanda por carvalho novo entre os produtores que conseguem manter preços premium por meio da reputação do vinhedo, vendas diretas ou fidelidade de marca consolidada. A Fédération des Tonneliers de France declarou que o consumo premium cada vez mais seletivo cria uma oportunidade para o setor de tanoaria, uma vez que o envelhecimento em barril permanece um indicador-chave de qualidade. O mercado de barris de vinho beneficia-se quando os produtores priorizam a receita por garrafa, a qualidade da adega e a demanda recorrente dos clientes, em vez de apenas o volume de produção. Esta abordagem incentiva as tanoarias a manter investimentos em qualidade da madeira, secagem consistente, suporte de degustação e serviços técnicos para as equipes das vinícolas.
Expansão de Vinícolas Boutique e Artesanais
As pequenas vinícolas frequentemente utilizam barris de carvalho novo para reforçar seu posicionamento artesanal, sustentar estratégias de preços premium e diferenciar lançamentos limitados de rótulos comerciais de maior escala. Esses produtores adquirem barris a uma taxa mais elevada em relação à sua produção porque produzem lotes menores, vendem por canais diretos e pessoais e buscam sinais de qualidade reconhecíveis. Eles também têm capacidade limitada de substituir o carvalho por alternativas de menor custo sem alterar o perfil pretendido do vinho ou enfraquecer a narrativa da adega comunicada aos clientes. As novas vinícolas boutique podem tornar-se compradores incrementais à medida que avançam dos lançamentos iniciais para a produção regular e estabelecem um portfólio de vinhos mais estável. Consequentemente, o mercado de barris de vinho pode beneficiar-se de uma base mais ampla de produtores especializados, em vez de depender exclusivamente de vinícolas de alto volume com compras centralizadas. O carvalho francês é particularmente importante para as vinícolas que buscam uma identidade premium, uma oferta diferenciada na sala de degustação e um estilo de casa centrado em vinhos envelhecidos em barril.
Crescimento da Produção de Vinho na Ásia-Pacífico
A área de vinhedos da Índia deve atingir 197.000 hectares em 2025, ocupando o sétimo lugar globalmente, ante 177.000 hectares em 2019, uma expansão de 4,6%[2]. Este crescimento está estabelecendo uma base de produção futura nos clusters de Nashik e Maharashtra, onde o desenvolvimento de vinícolas pode gradualmente gerar demanda recorrente por insumos de adega. Na China, as importações de vinho devem cair 11% para 1,4 bilhões de USD em 2025, enquanto os preços médios de importação mais elevados indicam uma composição de importações mais premium. Essas condições favorecem um menor número de compras de barris de especificações mais elevadas, à medida que importadores e produtores atribuem maior valor aos indicadores de qualidade. O mercado de barris de vinho pode beneficiar-se à medida que os produtores e importadores asiáticos enfatizam cada vez mais o carvalho francês, níveis de tosta controlados e programas personalizados. Desenvolvimentos comerciais que reduzam as barreiras ao vinho importado poderiam apoiar ainda mais a transição para vinhos de maior valor e aumentar a exposição dos consumidores locais a estilos de vinho envelhecidos em barril.
Demanda Crescente por Perfis de Carvalho Personalizados
Os enólogos solicitam cada vez mais barris que atendam a objetivos sensoriais e de maturação específicos, em vez de selecionar a partir de uma gama limitada de produtos padrão. Os produtores agora consideram a origem da floresta, a compacidade do grão, a duração da secagem e o perfil de tosta como critérios práticos de compra, além do preço e dos prazos de entrega. O Oregon Wine Symposium apresentou uma sessão de 2026 sobre estratégias inteligentes de carvalho e um ensaio de 2025 comparando seis regimes de envelhecimento em carvalho. O ensaio avaliou resultados de sabor, textura e margem em barris, inserções, aduelas e blocos, demonstrando que o tratamento da madeira tornou-se uma decisão comercial além de técnica. Em outubro de 2025, a Tonnellerie Saury lançou seu barril de edição limitada L'Écrin para propriedades que buscam uma integração aromática mais profunda. O mercado de barris de vinho favorece as tanoarias que conseguem traduzir os objetivos de vinificação em especificações de barris reproduzíveis e comunicar claramente essas escolhas às equipes de adega.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Alto custo dos barris de carvalho premium | -0.8% | Global, mais agudo na França, nos Estados Unidos e nos mercados de exportação do Hemisfério Sul | Curto prazo (≤ 2 anos) |
| Disponibilidade limitada de carvalho de qualidade para tanoaria | -0.6% | União Europeia, incluindo França e Europa Oriental, e América do Norte | Longo prazo (≥ 4 anos) |
| Substituição por aço inoxidável, concreto e alternativas ao carvalho | -0.7% | Global, liderado por produtores do Novo Mundo e vinhos de entrada | Médio prazo (2-4 anos) |
| Mudanças climáticas na qualidade do carvalho e nos ciclos de secagem | -0.5% | França e América do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo dos Barris de Carvalho Premium
Os preços do carvalho francês triplicaram ao longo da década anterior, incluindo um aumento de 50% durante os dois anos até 2025[3]. Esses custos mais elevados tornam os barris tradicionais cada vez mais difíceis de justificar para vinhos de entrada, onde os produtores têm capacidade limitada de aumentar os preços de varejo. Como resultado, os produtores devem escolher entre utilizar soluções alternativas de envelhecimento e concentrar os gastos com barris em vinhos premium que oferecem margens mais elevadas e atraem clientes dispostos a pagar pela qualidade do envelhecimento. Em janeiro de 2026, a OENEO introduziu o Twood, um barril de carvalho francês com aduelas em camadas, projetado para utilizar uma parcela maior do recurso de madeira disponível. O lançamento demonstra que mesmo as tanoarias consolidadas reconhecem as pressões de custo associadas às matérias-primas e a necessidade de atender clientes com orçamentos mais restritos. O mercado de barris de vinho permanece mais forte no segmento premium; no entanto, a acessibilidade continua a limitar uma adoção mais ampla entre as vinícolas com portfólios de preços mais baixos.
Disponibilidade Limitada de Carvalho de Qualidade para Tanoaria
O fornecimento de carvalho branco é difícil de expandir porque as árvores precisam de 80 a 120 anos para atingir a maturidade para tanoaria e não conseguem responder rapidamente ao aumento da demanda por barris. Cada árvore madura produz apenas 1,5 a 2 barris, limitando a capacidade de resposta de curto prazo da oferta e tornando o uso eficiente da madeira disponível algo crítico. O Serviço Florestal dos Estados Unidos constatou que 70% das terras florestais do leste dos Estados Unidos contendo carvalho branco enfrentavam pelo menos uma ameaça à sustentabilidade. A preocupação mais generalizada era a escassez de árvores mais jovens entrando nas classes de tamanho maduro, o que ameaça o fornecimento futuro mesmo quando a disponibilidade de colheita atual parece estável. A Fédération des Tonneliers de France também relatou redução na disponibilidade de carvalho de qualidade para aduelas na França. Consequentemente, o mercado de barris de vinho enfrenta um risco persistente de fornecimento de insumos, uma vez que as condições florestais, as restrições de colheita, as pressões climáticas e os ciclos de secagem restringem a disponibilidade de madeira de qualidade para tanoaria.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Vinho:
O Vinho Tinto Lidera a Demanda, Enquanto o Rosé Expande-se Mais RapidamenteO vinho tinto respondeu por 62,87% da participação do mercado de barris de vinho em 2025, sustentado pelo uso frequente de carvalho novo na produção de vinhos premium. Os vinhos à base de Cabernet Sauvignon, Syrah e Merlot utilizam barris para desenvolver a estrutura tânica e permitir a exposição controlada ao oxigênio. Os produtores em Bordeaux, Toscana, Rioja e Napa Valley frequentemente incorporam carvalho novo em seus programas de envelhecimento. A seleção de barris varia conforme o vinhedo, as condições da safra e o período de envelhecimento em adega pretendido. Os ciclos de substituição podem variar de uma a duas safras para vinhos que requerem uma influência mais intensa do carvalho. O vinho branco ficou em segundo lugar, impulsionado pelo Chardonnay premium e pelo Chenin Blanc fermentado em barril. Os produtores utilizam a seleção de barris para aprimorar a textura, preservando o caráter varietal. O setor de barris de vinho permanece intimamente ligado ao vinho tinto, pois os estilos de vinho tinto geralmente suportam períodos de envelhecimento mais longos e um contato mais pronunciado com a madeira. Os produtores de vinho tinto também utilizam barris de diferentes origens e com diferentes níveis de tosta para diferenciar rótulos individuais. Esta abordagem cria requisitos de compra recorrentes à medida que os produtores buscam resultados consistentes ao longo de safras sucessivas.
O vinho rosé deve crescer a um CAGR de 7,18% durante 2026-2031, tornando-o o tipo de vinho de crescimento mais rápido. Os produtores estão investindo em programas dedicados de rosé que visam adicionar complexidade sem sobrepor os aromas delicados. A fermentação e o envelhecimento em barril podem ajudar a criar expressões de rosé premium mais estruturadas. Os produtores podem calibrar o tratamento em barril para preservar a cor, o caráter frutado e uma sensação de boca mais leve. Esta aplicação é mais seletiva do que o tratamento com carvalho utilizado para muitos vinhos tintos. O crescimento da categoria cria oportunidades para barris de tosta mais leve e programas de envelhecimento mais curtos. O tamanho do mercado de barris de vinho para rosé está se expandindo à medida que as vinícolas desenvolvem vinhos para faixas de preço mais elevadas e maior vida útil. As tanoarias podem atender a essa demanda oferecendo barris que minimizem os sabores agressivos do carvalho e preservem a frescura. O setor de barris de vinho também pode usar os programas de rosé para construir relacionamentos com produtores que atualizam seus portfólios de produtos. A demanda dependerá de se esses produtores posicionarão o rosé como um vinho premium em vez de um produto sazonal de alto volume.


Por Tipo de Barril de Vinho:
O Carvalho Francês Permanece a Referência PremiumOs barris de carvalho francês devem responder por 59,45% da participação do mercado de barris de vinho em 2025, mantendo sua posição de liderança. Seu grão compacto e contribuição aromática controlada os tornam bem adequados para vinhos destinados ao envelhecimento prolongado. Os produtores podem ajustar as notas de baunilha, especiarias, tosta e caramelo por meio de sua escolha de nível de tosta. O carvalho francês é amplamente utilizado em denominações de alto valor, onde o envelhecimento em barril sustenta o estilo de vinho desejado. Ele também fornece aos enólogos uma especificação reconhecida para comunicar qualidade premium aos compradores. A força do segmento reflete a concentração dos investimentos em barris em vinhos premium. O carvalho americano detém a segunda maior participação e proporciona um perfil mais pronunciado de coco e baunilha. Permanece importante para a Rioja e a produção de vinhos orientados ao valor na Califórnia e no Chile. Outros tipos de barril incluem carvalho da Hungria, Eslovênia e Croácia, bem como opções de acácia e castanheiro. Essas alternativas atendem a produtores que buscam diferentes perfis aromáticos, custos ou opções de fornecimento regional.
Os barris de carvalho francês devem crescer a um CAGR de 5,47% durante 2026-2031, a taxa mais rápida entre os tipos de barril. Esta tendência indica que a demanda premium pode sustentar a maior categoria de barris mesmo com a queda geral dos volumes. Os produtores podem concentrar os gastos em carvalho francês à medida que os vinhos de preços mais baixos migram para métodos alternativos de envelhecimento. Esta tendência favorece as tanoarias que conseguem manter um fornecimento confiável e melhorar a eficiência de suas práticas de uso da madeira. Os marcos de DOP da União Europeia podem reforçar a demanda onde as regulamentações regionais especificam requisitos de envelhecimento e práticas de barril permitidas. O design Twood da OENEO utiliza aduelas em dupla camada para melhorar a utilização do carvalho francês, mantendo a espécie de carvalho relevante. Esta abordagem de produto pode ajudar os produtores a gerenciar as restrições de fornecimento sem se afastar da categoria de carvalho premium. O tamanho do mercado de barris de vinho no segmento de carvalho francês pode beneficiar-se desse equilíbrio entre qualidade reconhecida e melhor rendimento da madeira. No entanto, as tanoarias devem demonstrar que os métodos alternativos de construção atendem às expectativas dos produtores em termos de desempenho de envelhecimento. Seu sucesso comercial também dependerá da aceitação pelas vinícolas de novos métodos de construção dentro das práticas de adega estabelecidas.
Por Nível de Tosta:
A Tosta Média Detém o Uso Mais Amplo, Enquanto a Tosta Leve Ganha TerrenoA tosta média respondeu por 56,74% da receita do mercado de barris de vinho em 2025, tornando-a a maior categoria por nível de tosta. Ela proporciona um perfil equilibrado que preserva as características frutadas enquanto adiciona complexidade derivada do carvalho. Os produtores utilizam barris de tosta média em uma ampla gama de vinhos tintos e brancos porque proporcionam resultados familiares e adaptáveis. A tosta média pode introduzir notas secundárias sem sobrepor o vinho de base. Seu uso generalizado também simplifica o planejamento da adega para vinícolas que produzem múltiplos estilos de vinho na mesma instalação. A tosta intensa manteve um papel menor, porém duradouro, nos tonéis de vinhos tintos encorpados e destilados. Suas notas de café, chocolate amargo e defumado adequam-se a estilos que requerem uma influência mais pronunciada do barril. A posição de liderança da tosta média reflete a necessidade dos produtores de resultados previsíveis em programas de vinho comercial. Ela também permite que as vinícolas utilizem uma especificação central em múltiplos rótulos e safras, reduzindo o risco prático de variações sensoriais de ano para ano.
A tosta leve deve crescer a um CAGR de 6,16% durante 2026-2031, a taxa mais rápida entre as categorias de nível de tosta. Esta categoria apoia estilos de vinho que priorizam a frescura e uma expressão mais clara da origem. A tosta leve pode adicionar estrutura e apoiar a integração tânica, limitando as notas intensas de lactonas e fenóis. Ela permite que os produtores utilizem o carvalho sem torná-lo o componente de sabor dominante. A tosta leve é particularmente relevante quando os enólogos querem que os barris enquadrem o vinho em vez de defini-lo. O ensaio do Oregon Wine Symposium demonstrou que a calibração da tosta pode afetar as margens, bem como os resultados sensoriais. O mercado de barris de vinho está respondendo a produtores que buscam um controle mais preciso sobre esse equilíbrio. A tosta leve pode ser especialmente relevante para o Pinot Noir, o rosé premium e os programas modernos de vinho branco. Seu crescimento também beneficia as tanoarias que oferecem curvas de tosta detalhadas em vez de uma gama limitada de opções padrão. Esta capacidade pode servir como um diferenciador significativo quando os enólogos requerem resultados reproduzíveis em múltiplos barris.
Análise Geográfica
Mercado Europeu de Barris de Vinho
A Europa deverá deter uma participação de 42,16% no mercado de barris de vinho em 2025, mantendo sua posição como o maior mercado regional. França, Itália e Espanha formam a base de produção central para a demanda regional de barris, sustentada por densas redes de adegas e tradições de envelhecimento consolidadas há muito tempo. Espera-se que a União Europeia produza 136 milhões de hectolitros de vinho em 2025, sustentando essa expressiva base instalada. França, Itália e Espanha deverão responder coletivamente por 109 milhões de hectolitros dessa produção. As denominações premium da Borgonha, Champagne, Toscana e Rioja continuam a impulsionar a demanda por barris de alta especificação, uma vez que seus vinhos dependem de processos de maturação controlados e práticas de qualidade consolidadas. A Fédération des Tonneliers de France deverá registrar vendas de 485.871 barris por suas 67 cooperativas associadas no exercício fiscal 2025/26, representando um declínio de 14%. As exportações deverão cair 16,1%, aumentando a pressão sobre as cooperativas menores e reforçando a necessidade de priorizar clientes premium. Portanto, a demanda europeia combina uma base ampla e consolidada com condições desiguais entre as denominações premium e as regiões produtoras de vinho mais dependentes de volume.
Mercado de Barris de Vinho da Ásia-Pacífico
Espera-se que a Ásia-Pacífico cresça a um CAGR de 5,42% durante 2026-2031, o ritmo mais acelerado entre as regiões no mercado de barris de vinho. Os 197.000 hectares de vinhedos da Índia fornecem uma base de demanda de longo prazo para a produção doméstica de vinho. Embora o mercado de importação de vinhos da China seja menor em termos de valor, os preços médios de importação mais elevados sustentam as categorias de vinhos premium. A Austrália deverá produzir 11,3 milhões de hectolitros de vinho em 2025, um aumento de 8,8% em relação ao ano anterior. Os programas premium australianos de Shiraz e Chardonnay continuam a sustentar a demanda por barris de carvalho francês e perfis de tosta refinados. Esses mercados diferem em termos de maturidade, preferências dos consumidores e condições de produção local; no entanto, cada um pode aumentar a demanda por programas de barris personalizados. O mercado de barris de vinho se beneficia mais quando o crescimento da produção se alinha à premiumização, e não apenas à expansão de volume. O crescimento regional dependerá, portanto, de como as adegas convertem a expansão da capacidade dos vinhedos e as importações de vinhos premium em demanda sustentada por vinhos envelhecidos em barris.
Mercado de Barris de Vinho das Américas e do Oriente Médio e África
Espera-se que a América do Norte permaneça o segundo maior mercado regional, com os Estados Unidos atuando como um importante produtor de vinho e destino de exportação para as cooperativas francesas. A produção de vinho dos EUA deverá atingir 20 milhões de hectolitros em 2025, uma queda de 5,3% em relação a 2024. Esse declínio reduz a visibilidade de pedidos de curto prazo para os fornecedores e torna as compras de barris mais dependentes da situação financeira de cada adega individualmente. As adegas premium podem continuar adquirindo barris quando as vendas diretas e um forte posicionamento de marca protegem as margens e sustentam os investimentos em qualidade. A Argentina deverá produzir 10,8 milhões de hectolitros de vinho em 2025, enquanto o Brasil deverá produzir 2,8 milhões de hectolitros após um crescimento de 80,6%. A África do Sul deverá produzir 10,2 milhões de hectolitros em 2025, um aumento de 16,2%, fortalecendo a contribuição do Oriente Médio e da África para a demanda do mercado. A demanda regional depende, portanto, do desempenho das adegas premium, das condições de colheita e do ritmo com que os produtores emergentes adotam o envelhecimento em barris. A demanda poderá se recuperar de forma desigual, à medida que os produtores enfrentam exposições variadas a tarifas, mercados de exportação, níveis de estoque e mudanças nas preferências dos consumidores.

Cenário Competitivo
O mercado de barris de vinho apresenta concentração média, sem que nenhum produtor detenha participação suficiente para definir preços em todo o setor ou ditar os termos de compra para a maioria das vinícolas. TFF Group e OENEO são os maiores grupos de tanoaria listados na categoria premium; no entanto, os fornecedores regionais continuam sendo importantes. Um grande número de tanoarias familiares compete por meio de artesanato, relacionamentos locais, produção especializada e capacidade de responder diretamente às necessidades individuais de cada adega. Em março de 2026, a TFF concluiu a aquisição dos 45% restantes da Tonnellerie Rémond. A aquisição deu à TFF a propriedade total da tanoaria ultra-premium sediada na Borgonha e aproximou um produtor especializado de sua rede de fornecimento mais ampla.
A OENEO opera por meio da Seguin Moreau, Millet, Galileo e Boisé em seu negócio de vinificação, oferecendo uma ampla gama de capacidades de tanoaria e tratamento de carvalho. Seu lançamento Twood em janeiro de 2026 abordou a necessidade de usar o carvalho francês de forma mais eficiente sem se afastar de um produto associado a programas de adega premium. O produto utiliza construção de aduelas em camadas e tem como alvo vinhos premium produzidos com orçamentos mais limitados ou maiores preocupações quanto à disponibilidade de matéria-prima. Essa estratégia combina controle de custos com esforços para manter as expectativas de qualidade, particularmente entre produtores que buscam as características do carvalho francês a um custo mais acessível. O mercado de barris de vinho permanece competitivo porque a inovação deve ser sustentada por fornecimento confiável de madeira, assistência técnica e confiança dos produtores nos resultados do envelhecimento em barris.
Os serviços circulares de barris estão se tornando mais formalizados no cenário competitivo à medida que os clientes buscam alternativas à compra de barris novos. O Charlois Group lançou o Oaking em junho de 2025, combinando produção de novos barris, recondicionamento, re-tosta e reciclagem ao fim da vida útil. A plataforma integra a Kelvin Cooperage, Graf Brothers e Oakwood Cooperage em várias etapas do ciclo de vida do barril. Ela oferece aos clientes uma solução gerenciada para prolongar a vida útil dos barris, adequar os barris a diferentes usos e lidar com barris usados após o período inicial de envelhecimento. A rastreabilidade digital pode fortalecer ainda mais a confiança dos clientes na origem do carvalho, no manuseio dos barris e nos registros de produção quando as vinícolas exigem maior documentação dos fornecedores. Pesquisas em sistemas alimentares sustentáveis relataram redução nos tempos de auditoria após a adoção de sistemas de rastreabilidade baseados em blockchain. Esses serviços criam oportunidades de diferenciação sem exigir que os fornecedores dominem os volumes gerais de barris ou compitam exclusivamente nos preços iniciais dos barris.
Líderes do Setor de Barris de Vinho
-
TFF Group
-
Independent Stave Company
-
OENEO SA
-
Demptos
-
Nadalié
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Barris de Vinho Empresas cobertas neste relatório
- TFF Group
- OENEO SA
- Independent Stave Company
- Demptos
- Nadalié
- World Cooperage
- Tonnellerie Radoux
- Tonnellerie Saury
- Tonnellerie Ermitage
- Taransaud
- Seguin Moreau
- Tonnellerie Sylvain
- Tonnellerie de Mercurey
- G. & P. Garbellotto S.p.A.
- Canton Cooperage
- The Barrel Mill
- A.P. John Coopers
- Bouchard Cooperages
- StaVin Inc.
- Tonnellerie Damy

Desenvolvimentos industriais recentes em Mercado de Barris de Vinho
- Março de 2026: TFF Group concluiu a aquisição dos 45% restantes da participação minoritária na Tonnellerie Rémond, obtendo 100% da propriedade da cooperativa ultra-premium sediada na Borgonha. A transação, antecipada em relação ao prazo contratual de 2028, fortalece a posição do TFF Group no segmento de barris grand cru e formaliza as sinergias de fornecimento de madeira e produção desenvolvidas desde a aquisição inicial de 55% em 2022.
- Junho de 2025: Charlois Group lançou formalmente a Oaking, uma plataforma circular de barris que integra Kelvin Cooperage, Graf Brothers e Oakwood Cooperage em um sistema completo de gestão do ciclo de vida de tonéis. A plataforma abrange a produção de novos barris, reforma, re-tostagem e reciclagem ao final da vida útil.
- Junho de 2025: Independent Stave Company, por meio de sua subsidiária recém-criada, Kentucky Cooperage Investments, adquiriu a cooperativa de Louisville da Brown-Forman por 13,66 milhões de USD. A aquisição inclui um terreno de 16 acres e segue a compra anterior da ISC da cooperativa da Brown-Forman no Alabama. Essas transações refletem a estratégia da ISC de consolidar imóveis do setor em um período de contração na indústria de cooperativas.


Escopo do Relatório Global do Mercado de Barris de Vinho
Visão geral da segmentação
| Vinho Tinto |
| Vinho Branco |
| Vinho Rosé |
| Barris de Carvalho Francês |
| Barris de Carvalho Americano |
| Outros |
| Tosta Leve |
| Tosta Média |
| Tosta Intensa |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Restante da América do Norte | |
| Europa | Alemanha |
| Reino Unido | |
| Itália | |
| França | |
| Espanha | |
| Países Baixos | |
| Bélgica | |
| Suécia | |
| Polônia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Austrália | |
| Singapura | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Colômbia | |
| Restante da América do Sul | |
| Oriente Médio e África | África do Sul |
| Arábia Saudita | |
| Restante do Oriente Médio e África |
| Por Tipo de Vinho | Vinho Tinto | |
| Vinho Branco | ||
| Vinho Rosé | ||
| Por Tipo de Barril de Vinho | Barris de Carvalho Francês | |
| Barris de Carvalho Americano | ||
| Outros | ||
| Por Nível de Tosta | Tosta Leve | |
| Tosta Média | ||
| Tosta Intensa | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Restante da América do Norte | ||
| Europa | Alemanha | |
| Reino Unido | ||
| Itália | ||
| França | ||
| Espanha | ||
| Países Baixos | ||
| Bélgica | ||
| Suécia | ||
| Polônia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Austrália | ||
| Singapura | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Colômbia | ||
| Restante da América do Sul | ||
| Oriente Médio e África | África do Sul | |
| Arábia Saudita | ||
| Restante do Oriente Médio e África | ||


Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do mercado de barris de vinho até 2031?
O mercado de barris de vinho está projetado para atingir 1,65 bilhões de USD até 2031, com um CAGR de 5,02% durante 2026-2031. O crescimento depende do investimento contínuo em vinho premium apesar dos menores volumes de produção em vários países produtores maduros.
Qual tipo de vinho utiliza mais barris?
O vinho tinto deteve a maior participação, com 62,87% em 2025, porque os programas de vinho tinto premium comumente utilizam o envelhecimento em carvalho novo. Os barris podem apoiar o desenvolvimento tânico, a exposição controlada ao oxigênio e um perfil de envelhecimento mais estruturado para esses vinhos.
Qual tipo de barril está crescendo mais rapidamente?
Os barris de carvalho francês devem crescer a um CAGR de 5,47% até 2031 e detinham 59,45% de participação em 2025. Sua posição reflete seu papel consolidado nos programas de vinho premium e sua adequação para envelhecimentos mais longos.
Qual perfil de tosta está crescendo mais rapidamente?
A tosta leve deve crescer a um CAGR de 6,16% durante 2026-2031, à medida que os produtores buscam uma expressão de carvalho mais sutil. Ela pode adicionar estrutura enquanto permite que o caráter frutado e o sentido de origem permaneçam proeminentes.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
