
Marktgröße und Marktanteil für Weinfässer
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 1.29 Milliarden US-Dollar |
| Marktgröße (2031) | 1.65 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.02 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Weinfässer von Mordor Intelligence
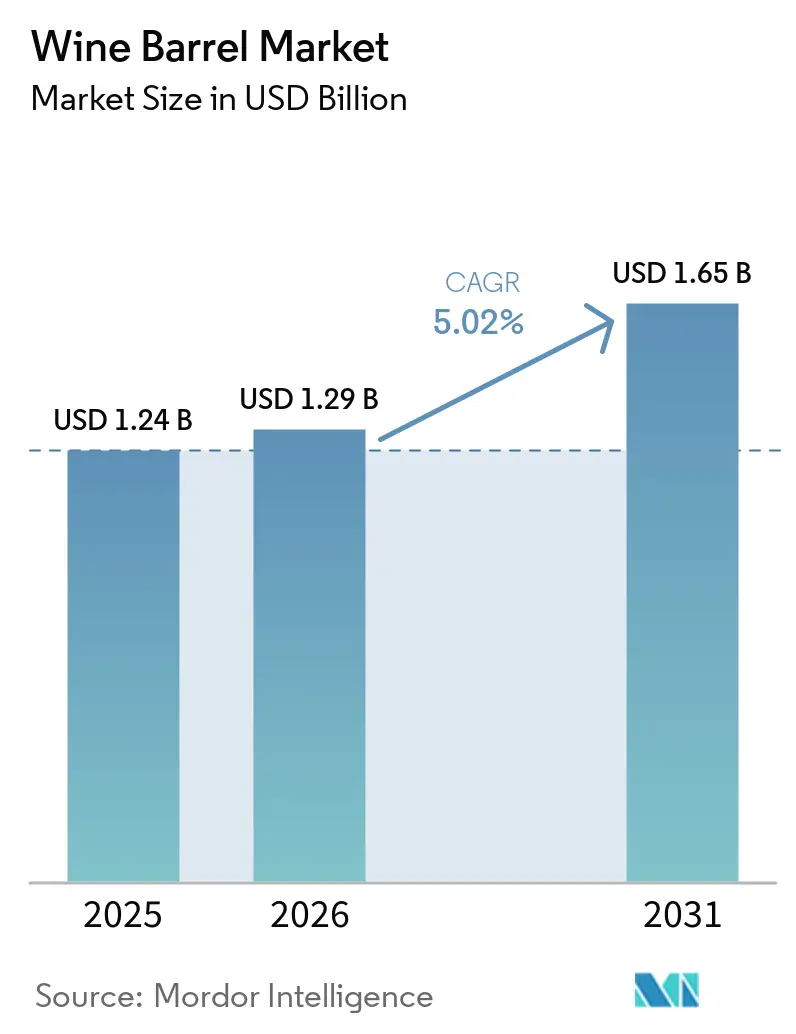
Die Marktgröße für Weinfässer wurde im Jahr 2025 auf 1,24 Milliarden USD geschätzt und soll von 1,29 Milliarden USD im Jahr 2026 auf 1,65 Milliarden USD bis 2031 wachsen, bei einer CAGR von 5,02 % während des Prognosezeitraums (2026–2031). Premiumweinproduzenten betrachten die Fasswahl weiterhin als strategische Produktionsentscheidung und nicht als routinemäßigen Einkauf, da die Fasswahl Aroma, Textur, Reifung und die Positionierung des fertigen Weins beeinflusst. Die Auswahlkriterien umfassen zunehmend Eichenherkunft, Maserung, Saisonierung und Röstgrad, wobei die Anforderungen je nach Rot-, Weiß- und Roséweinprogramm variieren. Die globale Weinproduktion steht weiterhin unter Druck, was die Küfereivolumina in mehreren etablierten weinproduzierenden Ländern begrenzt und Volumenprognosen zunehmend von der Premiumnachfrage abhängig macht. Die weltweite Weinproduktion belief sich im Jahr 2025 auf 227 Millionen Hektoliter, 9,4 % unter dem Fünfjahresdurchschnitt[1]. Die Nachfrage nach Premiumfässern hat sich jedoch widerstandsfähiger gezeigt als die Gesamtnachfrage nach Weinvolumen. Folglich begünstigt der Weinfassmarkt Lieferanten, die Qualität aufrechterhalten, Fassspezifikationen individuell anpassen, Weingüter bei sich verändernden Erntebedingungen unterstützen und Premiumproduzenten trotz engerer Einkaufsbudgets bedienen. Dieses Umfeld erhöht auch die Bedeutung einer konsistenten Holzbeschaffung und eines reaktionsschnellen Services, insbesondere da Weingüter ihre Lieferantenbasis reduzieren.
Wichtigste Erkenntnisse des Berichts
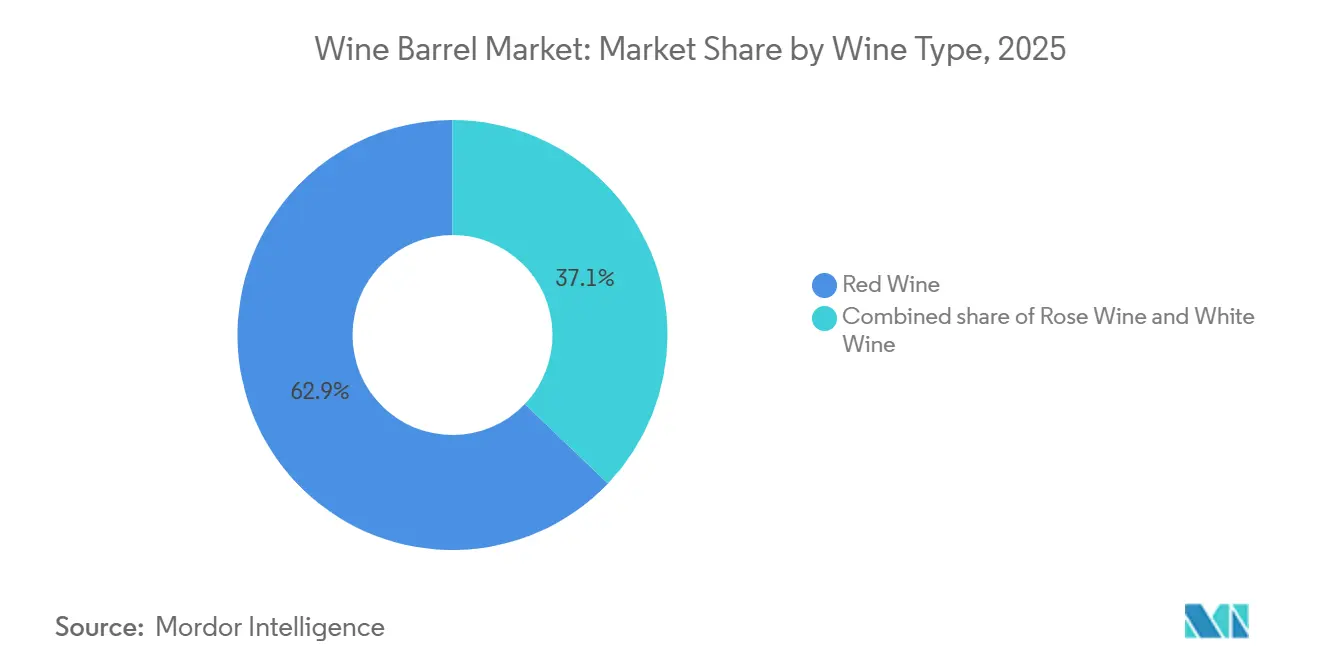
- Nach Weintyp hielt Rotwein im Jahr 2025 mit 62,87 % den größten Anteil am Markt für Weinfässer, während Roséwein im Zeitraum 2026–2031 mit einer CAGR von 7,18 % das schnellste Wachstum verzeichnen soll.
- Nach Weinfasstyp hielten französische Eichenfässer im Jahr 2025 mit 59,45 % den größten Anteil am Markt für Weinfässer und sollen im Zeitraum 2026–2031 mit der schnellsten CAGR von 5,47 % wachsen.
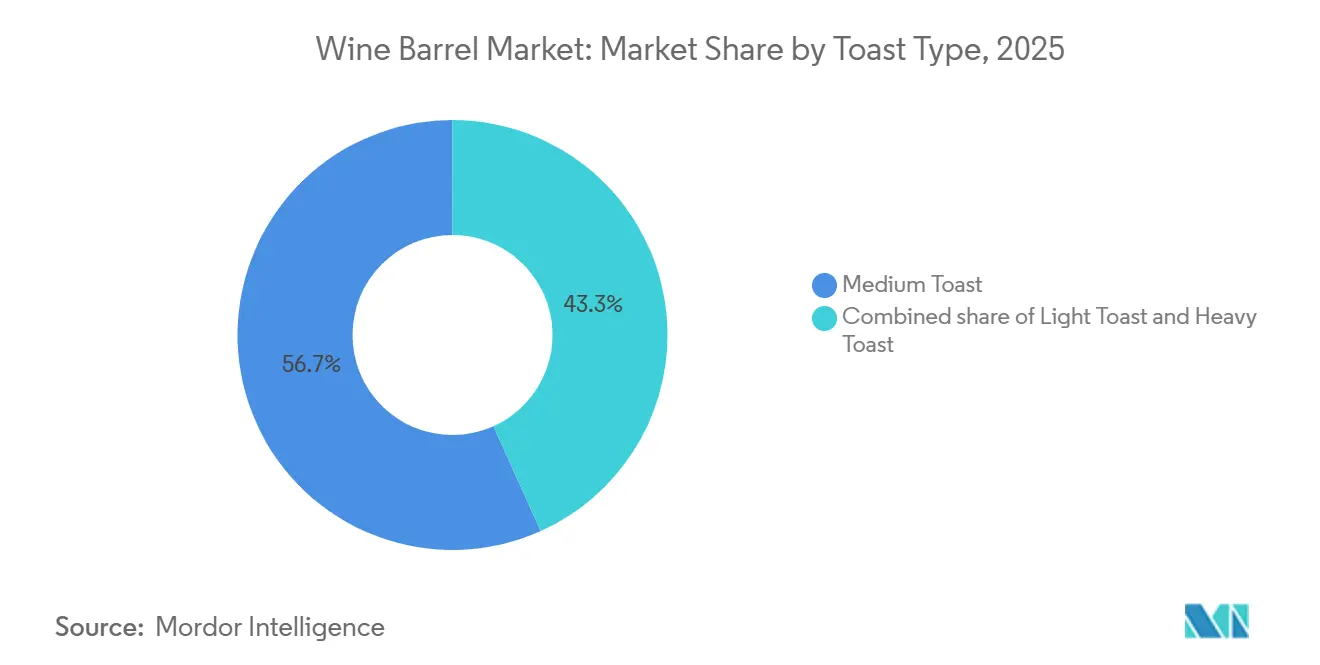
- Nach Röstgrad hielt mittlere Röstung im Jahr 2025 mit 56,74 % den größten Anteil am Markt für Weinfässer, während leichte Röstung im Zeitraum 2026–2031 mit der schnellsten CAGR von 6,16 % wachsen soll.
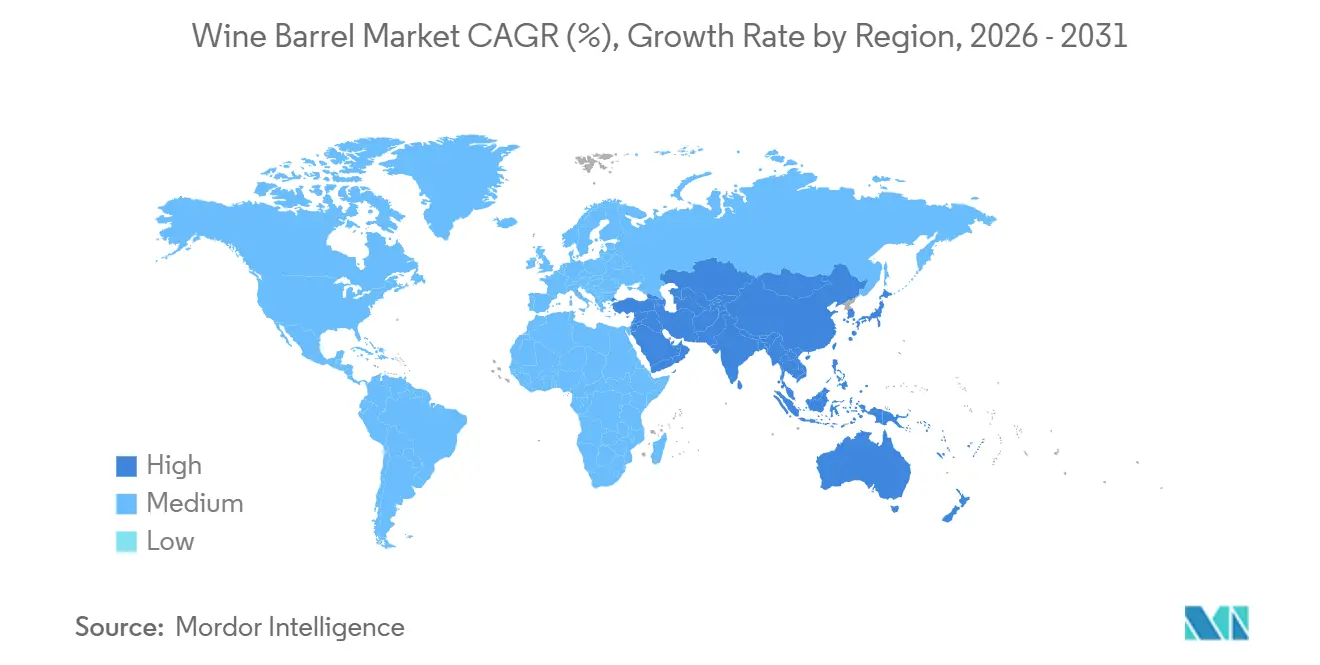
- Nach Geografie entfiel auf Europa im Jahr 2025 mit 42,16 % der größte Anteil am Markt für Weinfässer, während Asien-Pazifik im Zeitraum 2026–2031 mit der schnellsten CAGR von 5,42 % wachsen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Premiumisierung der Weinreifung und des Weinkonsums | +1.5% | Europa und Nordamerika, mit Ausstrahlungseffekten auf die Premiumsegmente im Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Expansion von Boutique- und Handwerksweingütern | +0.8% | Nordamerika und die Europäische Union, mit frühen Gewinnen in Australien und Südamerika | Mittelfristig (2–4 Jahre) |
| Wachstum der Weinproduktion im Asien-Pazifik-Raum | +0.7% | Asien-Pazifik, insbesondere Indien und das chinesische Premiumsegment, mit Ausstrahlungseffekten auf den Nahen Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Steigende Nachfrage nach individuell angepassten Eichenprofilen | +0.6% | Global | Kurzfristig (≤ 2 Jahre) |
| Digitale Rückverfolgbarkeit in der Eichenbeschaffung und Fassproduktion | +0.3% | Europäische Union und Nordamerika | Mittelfristig (2–4 Jahre) |
| Verstärkte Einführung von zirkulären Fasswiederverwendungsprogrammen | +0.4% | Global, angeführt von der Europäischen Union und Australien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Premiumisierung der Weinreifung und des Weinkonsums
Der Weinkonsum ist selektiver geworden, da die Volumina im niedrigeren Preissegment in mehreren Märkten zurückgehen und Verbraucher zunehmend weniger Flaschen mit klaren Qualitätsmerkmalen wählen. Hochwertige Weine erfordern Reifungsentscheidungen, die ein unverwechselbares sensorisches Profil liefern, eine glaubwürdige Qualitätsposition unterstützen und eine Produktgeschichte schaffen, die Produzenten an Händler und Besucher kommunizieren können. Dieser Trend unterstützt die Nachfrage nach neuer Eiche bei Produzenten, die durch Weinbergsreputation, Direktverkauf oder etablierte Markentreue Premiumpreise aufrechterhalten können. Die Fédération des Tonneliers de France erklärte, dass ein zunehmend selektiver Premiumkonsum eine Chance für die Böttchereibranche schafft, da die Fassreifung ein wichtiger Qualitätsindikator bleibt. Der Markt für Weinfässer profitiert, wenn Produzenten den Umsatz pro Flasche, die Kellerqualität und die Wiederholungsnachfrage der Kunden priorisieren, anstatt allein auf das Produktionsvolumen zu setzen. Dieser Ansatz ermutigt Böttchereien, in Holzqualität, konsistente Saisonierung, Verkostungsunterstützung und technische Dienstleistungen für Weingutteams zu investieren.
Expansion von Boutique- und Handwerksweingütern
Kleine Weingüter verwenden häufig neue Eichenfässer, um ihre handwerkliche Positionierung zu stärken, Premiumpreisstrategien zu unterstützen und limitierte Abfüllungen von größeren kommerziellen Marken zu differenzieren. Diese Produzenten kaufen Fässer in einem höheren Verhältnis zu ihrer Produktion, da sie kleinere Chargen produzieren, über direkte und persönliche Kanäle verkaufen und erkennbare Qualitätssignale anstreben. Sie haben auch eine begrenzte Möglichkeit, Eiche durch kostengünstigere Alternativen zu ersetzen, ohne das beabsichtigte Profil des Weins zu verändern oder die an Kunden kommunizierte Kellererzählung zu schwächen. Neue Boutique-Weingüter können zu inkrementellen Käufern werden, wenn sie von ersten Abfüllungen zu einer regulären Produktion übergehen und ein stabileres Weinportfolio aufbauen. Folglich kann der Markt für Weinfässer von einer breiteren Basis spezialisierter Produzenten profitieren, anstatt sich ausschließlich auf volumenstarke Weingüter mit zentralisiertem Einkauf zu verlassen. Französische Eiche ist besonders wichtig für Weingüter, die eine Premiumidentität, ein differenziertes Verkostungsraumangebot und einen auf fassgelagerten Weinen zentrierten Hausstil anstreben.
Wachstum der Weinproduktion im Asien-Pazifik-Raum
Indiens Weinbergsfläche soll im Jahr 2025 197.000 Hektar erreichen und damit weltweit den siebten Platz belegen, gegenüber 177.000 Hektar im Jahr 2019, eine Expansion von 4,6 %[2]. Dieses Wachstum schafft eine künftige Produktionsbasis in den Clustern Nashik und Maharashtra, wo die Weingutentwicklung schrittweise eine wiederkehrende Nachfrage nach Kellereizutaten erzeugen kann. In China sollen die Weinimporte im Jahr 2025 um 11 % auf 1,4 Milliarden USD zurückgehen, während höhere durchschnittliche Importpreise auf einen hochwertigeren Importmix hinweisen. Diese Bedingungen begünstigen weniger Käufe von Fässern mit höheren Spezifikationen, da Importeure und Produzenten Qualitätsindikatoren stärker gewichten. Der Markt für Weinfässer kann davon profitieren, dass asiatische Produzenten und Importeure zunehmend auf französische Eiche, kontrollierte Röstgrade und individuelle Programme setzen. Handelsentwicklungen, die Barrieren für importierten Wein abbauen, könnten den Wandel hin zu höherwertigen Weinen weiter unterstützen und die Exposition lokaler Verbraucher gegenüber fassgelagerten Weinstilen erhöhen.
Steigende Nachfrage nach individuell angepassten Eichenprofilen
Winzer fordern zunehmend Fässer, die spezifische sensorische und Reifungsziele erfüllen, anstatt aus einem begrenzten Sortiment an Standardprodukten auszuwählen. Produzenten berücksichtigen nun Waldherkunft, Maserungsdichte, Saisonierungsdauer und Röstprofil als praktische Einkaufskriterien neben Preis und Lieferzeiten. Das Oregon Wine Symposium präsentierte 2026 eine Sitzung zu intelligenten Eichenstrategien und 2025 einen Versuch, bei dem sechs Eichenreifungsregimes verglichen wurden. Der Versuch bewertete Geschmack, Textur und Margenergebnisse über Fässer, Einsätze, Dauben und Blöcke hinweg und zeigte, dass die Holzbehandlung sowohl eine kommerzielle als auch eine technische Entscheidung geworden ist. Im Oktober 2025 brachte Tonnellerie Saury sein limitiertes Fass L'Écrin für Güter auf den Markt, die eine tiefere aromatische Integration anstreben. Der Markt für Weinfässer bevorzugt Böttchereien, die Weinbauziele in wiederholbare Fassspezifikationen übersetzen und diese Entscheidungen klar an Kellerteams kommunizieren können.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kosten für Premiumeichenfässer | -0.8% | Global, am stärksten in Frankreich, den Vereinigten Staaten und den Exportmärkten der südlichen Hemisphäre | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Verfügbarkeit von böttchereigerechter Eiche | -0.6% | Europäische Union, einschließlich Frankreich und Osteuropa, sowie Nordamerika | Langfristig (≥ 4 Jahre) |
| Substitution durch Edelstahl, Beton und Eichenalternativen | -0.7% | Global, angeführt von Produzenten der Neuen Welt und Einsteigerwein | Mittelfristig (2–4 Jahre) |
| Klimabedingte Veränderungen der Eichenqualität und der Saisonierungszyklen | -0.5% | Frankreich und Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kosten für Premiumeichenfässer
Die Preise für französische Eiche haben sich im vorangegangenen Jahrzehnt verdreifacht, einschließlich eines Anstiegs von 50 % in den zwei Jahren bis 2025[3]. Diese höheren Kosten machen traditionelle Fässer für Einsteigerweine zunehmend schwer zu rechtfertigen, wo Produzenten nur begrenzte Möglichkeiten haben, die Einzelhandelspreise zu erhöhen. Infolgedessen müssen Produzenten zwischen der Verwendung alternativer Reifungslösungen und der Konzentration der Fassausgaben auf Premiumweine wählen, die höhere Margen bieten und Kunden ansprechen, die bereit sind, für Reifungsqualität zu zahlen. Im Januar 2026 führte OENEO Twood ein, ein Fass aus geschichteten Dauben aus französischer Eiche, das einen größeren Anteil der verfügbaren Holzressource nutzen soll. Die Markteinführung zeigt, dass selbst etablierte Böttchereien den Kostendruck bei Rohstoffen und die Notwendigkeit erkennen, Kunden mit engeren Budgets zu bedienen. Der Markt für Weinfässer bleibt im Premiumsegment stärker; die Erschwinglichkeit schränkt jedoch weiterhin die breitere Einführung bei Weingütern mit günstigeren Portfolios ein.
Begrenzte Verfügbarkeit von böttchereigerechter Eiche
Das Angebot an Weißeiche ist schwer auszuweiten, da Bäume 80–120 Jahre benötigen, um die Böttcherreife zu erreichen, und nicht schnell auf eine erhöhte Fassnachfrage reagieren können. Jeder ausgewachsene Baum liefert nur 1,5–2 Fässer, was die kurzfristige Angebotsreaktionsfähigkeit begrenzt und die effiziente Nutzung des verfügbaren Holzes entscheidend macht. Der U.S. Forest Service stellte fest, dass 70 % des östlichen US-amerikanischen Waldlandes mit Weißeiche mindestens einer Nachhaltigkeitsbedrohung ausgesetzt war. Das am weitesten verbreitete Problem war ein Mangel an jüngeren Bäumen, die in reife Größenklassen eintreten, was die künftige Versorgung gefährdet, selbst wenn die aktuelle Ernteverfügbarkeit stabil erscheint. Die Fédération des Tonneliers de France meldete ebenfalls eine reduzierte Verfügbarkeit von daubengerechter Eiche in Frankreich. Folglich steht der Markt für Weinfässer vor einem anhaltenden Risiko bei der Rohstoffversorgung, da Waldbedingungen, Erntebeschränkungen, Klimadruck und Saisonierungszyklen die Verfügbarkeit von böttchereigerechtem Holz einschränken.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Weintyp:
Rotwein führt die Nachfrage an, während Roséwein schneller wächstRotwein entfiel im Jahr 2025 auf 62,87 % des Marktanteils für Weinfässer, unterstützt durch den häufigen Einsatz neuer Eiche in der Premiumweinproduktion. Auf Cabernet Sauvignon, Syrah und Merlot basierende Weine nutzen Fässer, um Tanninstruktur zu entwickeln und eine kontrollierte Sauerstoffexposition zu ermöglichen. Produzenten in Bordeaux, der Toskana, der Rioja und dem Napa Valley integrieren häufig neue Eiche in ihre Reifungsprogramme. Die Fassauswahl variiert je nach Weinberg, Jahrgangskonditionen und der beabsichtigten Kellerreifungszeit. Ersatzzyklen können je nach Weinen, die einen starken Eicheneinfluss erfordern, ein bis zwei Jahrgänge umfassen. Weißwein belegte den zweiten Platz, angetrieben durch Premium-Chardonnay und in Fässern vergorenen Chenin Blanc. Produzenten nutzen die Fassauswahl, um die Textur zu verbessern und gleichzeitig den Sortencharakter zu bewahren. Die Weinfassindustrie ist eng mit Rotwein verbunden, da Rotweinstile im Allgemeinen längere Reifungszeiten und einen ausgeprägteren Holzkontakt vertragen. Rotweinhersteller verwenden auch Fässer unterschiedlicher Herkunft und mit unterschiedlichen Röstgraden, um einzelne Etiketten zu differenzieren. Dieser Ansatz schafft wiederkehrende Einkaufsanforderungen, da Produzenten über aufeinanderfolgende Jahrgänge hinweg konsistente Ergebnisse anstreben.
Roséwein soll im Zeitraum 2026–2031 mit einer CAGR von 7,18 % wachsen und ist damit der am schnellsten wachsende Weintyp. Produzenten investieren in dedizierte Roséweinprogramme, die darauf abzielen, Komplexität hinzuzufügen, ohne zarte Aromen zu überlagern. Fassfermentation und -reifung können dazu beitragen, strukturiertere Premium-Roséausdrücke zu schaffen. Produzenten können die Fassbehandlung kalibrieren, um Farbe, Fruchtcharakter und ein leichteres Mundgefühl zu bewahren. Diese Anwendung ist selektiver als die Eichenbehandlung, die für viele Rotweine verwendet wird. Das Wachstum der Kategorie schafft Möglichkeiten für Fässer mit leichter Röstung und kürzere Reifungsprogramme. Die Marktgröße für Weinfässer im Rosébereich wächst, da Weingüter Weine für höhere Preispunkte und eine längere Haltbarkeit entwickeln. Böttchereien können diese Nachfrage bedienen, indem sie Fässer anbieten, die aggressive Eichenaromen minimieren und Frische bewahren. Die Weinfassindustrie kann auch Roséweinprogramme nutzen, um Beziehungen zu Produzenten aufzubauen, die ihre Produktportfolios aktualisieren. Die Nachfrage wird davon abhängen, ob diese Produzenten Roséwein als Premiumwein und nicht als saisonales Hochvolumenprodukt positionieren.


Nach Weinfasstyp:
Französische Eiche bleibt die PremiumreferenzFranzösische Eichenfässer sollen im Jahr 2025 auf 59,45 % des Marktanteils für Weinfässer entfallen und ihre führende Position behaupten. Ihre enge Maserung und ihr kontrollierter aromatischer Beitrag machen sie gut geeignet für Weine, die für eine längere Reifung bestimmt sind. Produzenten können Vanille-, Gewürz-, Röst- und Karamellnoten durch ihre Wahl des Röstgrades anpassen. Französische Eiche wird in hochwertigen Appellationen weit verbreitet eingesetzt, wo die Fassreifung den gewünschten Weinstil unterstützt. Sie bietet Winzern auch eine anerkannte Spezifikation zur Kommunikation von Premiumqualität gegenüber Käufern. Die Stärke des Segments spiegelt die Konzentration von Fassinvestitionen in Premiumweinen wider. Amerikanische Eiche hält den zweitgrößten Anteil und bietet ein ausgeprägtes Kokos- und Vanilleprofil. Sie bleibt wichtig für die Rioja und die wertorientierte Weinproduktion in Kalifornien und Chile. Andere Fasstypen umfassen Eiche aus Ungarn, Slowenien und Kroatien sowie Akazien- und Kastanienoptionen. Diese Alternativen dienen Produzenten, die unterschiedliche aromatische Profile, Kosten oder regionale Beschaffungsoptionen suchen.
Französische Eichenfässer sollen im Zeitraum 2026–2031 mit einer CAGR von 5,47 % wachsen, der schnellsten Rate unter den Fasstypen. Dieser Trend zeigt, dass die Premiumnachfrage die größte Fasskategorie unterstützen kann, selbst wenn die Gesamtvolumina zurückgehen. Produzenten können ihre Ausgaben auf französische Eiche konzentrieren, während günstigere Weine auf alternative Reifungsmethoden umsteigen. Dieser Trend begünstigt Böttchereien, die eine zuverlässige Versorgung aufrechterhalten und die Effizienz ihrer Holznutzungspraktiken verbessern können. EU-PDO-Rahmenwerke können die Nachfrage dort stärken, wo regionale Vorschriften Reifungsanforderungen und zulässige Fasspraktiken festlegen. OENEOs Twood-Design verwendet doppellagige Dauben, um die Nutzung französischer Eiche zu verbessern und dabei die relevante Eichenart beizubehalten. Dieser Produktansatz kann Produzenten helfen, Versorgungsengpässe zu bewältigen, ohne die Premiumeichenkategorie zu verlassen. Die Marktgröße des Segments für französische Eichenfässer kann von diesem Gleichgewicht zwischen anerkannter Qualität und verbesserter Holzausbeute profitieren. Böttchereien müssen jedoch nachweisen, dass alternative Konstruktionsmethoden die Erwartungen der Produzenten an die Reifungsleistung erfüllen. Ihr kommerzieller Erfolg wird auch davon abhängen, ob Weingüter neue Konstruktionsmethoden innerhalb etablierter Kellerpraktiken akzeptieren.
Nach Röstgrad:
Mittlere Röstung hat die breiteste Anwendung, während leichte Röstung an Boden gewinntMittlere Röstung entfiel im Jahr 2025 auf 56,74 % des Umsatzes mit Weinfässern und ist damit die größte Röstgradkategorie. Sie bietet ein ausgewogenes Profil, das Fruchtcharaktere bewahrt und gleichzeitig eichenbedingte Komplexität hinzufügt. Produzenten verwenden Fässer mit mittlerer Röstung für eine breite Palette von Rot- und Weißweinen, da sie vertraute, anpassungsfähige Ergebnisse liefern. Mittlere Röstung kann sekundäre Noten einbringen, ohne den Basiswein zu überlagern. Ihre weit verbreitete Verwendung vereinfacht auch die Kellerplanung für Weingüter, die mehrere Weinstile in derselben Anlage produzieren. Starke Röstung behielt eine kleinere, aber dauerhafte Rolle in den Fässern von vollmundigen Rotweinen und Spirituosen. Ihre Kaffee-, dunkle Schokoladen- und Rauchnoten passen zu Stilen, die einen ausgeprägteren Fasseinfluss erfordern. Die führende Position der mittleren Röstung spiegelt den Bedarf der Produzenten nach vorhersehbaren Ergebnissen in kommerziellen Weinprogrammen wider. Sie ermöglicht es Weingütern auch, eine Kernspezifikation über mehrere Etiketten und Jahrgänge hinweg zu verwenden, was das praktische Risiko von Jahr-zu-Jahr-Schwankungen bei sensorischen Ergebnissen reduziert.
Leichte Röstung soll im Zeitraum 2026–2031 mit einer CAGR von 6,16 % wachsen, der schnellsten Rate unter den Röstgradkategorien. Diese Kategorie unterstützt Weinstile, die Frische und einen klareren Ausdruck der Herkunft priorisieren. Leichte Röstung kann Struktur hinzufügen und die Tanninintegration unterstützen, während starke Lakton- und Phenolnoten begrenzt werden. Sie ermöglicht es Produzenten, Eiche zu verwenden, ohne sie zur dominanten Geschmackskomponente zu machen. Leichte Röstung ist besonders relevant, wenn Winzer möchten, dass Fässer den Wein rahmen, anstatt ihn zu definieren. Der Versuch des Oregon Wine Symposiums zeigte, dass die Röstungskalibrierung sowohl Margen als auch sensorische Ergebnisse beeinflussen kann. Der Markt für Weinfässer reagiert auf Produzenten, die eine präzisere Kontrolle über dieses Gleichgewicht anstreben. Leichte Röstung kann besonders relevant für Pinot Noir, Premium-Roséwein und moderne Weißweinprogramme sein. Ihr Wachstum kommt auch Böttchereien zugute, die detaillierte Röstkurven anstatt eines begrenzten Sortiments an Standardoptionen anbieten. Diese Fähigkeit kann als bedeutsames Differenzierungsmerkmal dienen, wenn Winzer wiederholbare Ergebnisse über mehrere Fässer hinweg benötigen.
Geografische Analyse
Europäischer Weinfass-Markt
Europa wird voraussichtlich im Jahr 2025 einen Anteil von 42,16 % am Weinfass-Markt halten und damit seine Position als größten regionalen Markt behaupten. Frankreich, Italien und Spanien bilden die Kernproduktionsbasis für die regionale Fassnachfrage, unterstützt durch dichte Weinkellerei-Netzwerke und langjährige Reifungstraditionen. Die Europäische Union wird voraussichtlich im Jahr 2025 136 Millionen Hektoliter Wein produzieren, was diese erhebliche installierte Basis stützt. Frankreich, Italien und Spanien werden zusammen voraussichtlich 109 Millionen Hektoliter dieser Produktion ausmachen. Premium-Appellationen im Burgund, in der Champagne, in der Toskana und in der Rioja treiben weiterhin die Nachfrage nach hochwertigen Fässern an, da ihre Weine auf kontrollierte Reifungsprozesse und etablierte Qualitätspraktiken angewiesen sind. Die Fédération des Tonneliers de France wird voraussichtlich für das Geschäftsjahr 2025/26 Verkäufe von 485.871 Fässern durch ihre 67 Mitgliedsküfereien melden, was einem Rückgang von 14 % entspricht. Die Exporte werden voraussichtlich um 16,1 % sinken, was den Druck auf kleinere Küfereien erhöht und die Notwendigkeit verstärkt, Premiumkunden zu priorisieren. Die europäische Nachfrage kombiniert daher eine große, etablierte Basis mit ungleichen Bedingungen in Premium-Appellationen und stärker volumenabhängigen Weinbaugebieten.
Weinfass-Markt im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum wird voraussichtlich mit einer CAGR von 5,42 % im Zeitraum 2026–2031 wachsen, der schnellsten Rate unter allen Regionen im Weinfass-Markt. Indiens 197.000 Hektar Weinberge bilden eine langfristige Nachfragebasis für die inländische Weinproduktion. Obwohl Chinas Weinimportmarkt wertmäßig kleiner ist, unterstützen höhere durchschnittliche Importpreise Premium-Weinkategorien. Australien wird voraussichtlich im Jahr 2025 11,3 Millionen Hektoliter Wein produzieren, ein Anstieg von 8,8 % gegenüber dem Vorjahr. Premium-australische Shiraz- und Chardonnay-Programme unterstützen weiterhin die Nachfrage nach französischen Eichenfässern und verfeinerten Röstprofilen. Diese Märkte unterscheiden sich hinsichtlich Reife, Verbraucherpräferenzen und lokalen Produktionsbedingungen; jeder von ihnen kann jedoch die Nachfrage nach maßgeschneiderten Fassprogrammen steigern. Der Weinfass-Markt profitiert am meisten, wenn das Produktionswachstum mit der Premiumisierung und nicht allein mit der Mengenausweitung einhergeht. Das regionale Wachstum wird daher davon abhängen, wie Weinkellereien die wachsende Weinbergkapazität und Premium-Weinimporte in eine nachhaltige Nachfrage nach fassgereiften Weinen umwandeln.
Weinfass-Markt in Amerika und im Nahen Osten und Afrika
Nordamerika wird voraussichtlich der zweitgrößte regionale Markt bleiben, wobei die Vereinigten Staaten als bedeutender Weinproduzent und Exportziel für französische Küfereien fungieren. Die US-amerikanische Weinproduktion wird voraussichtlich im Jahr 2025 20 Millionen Hektoliter erreichen, ein Rückgang von 5,3 % gegenüber 2024. Dieser Rückgang verringert die kurzfristige Auftragsvisibilität für Lieferanten und macht Fasskäufe stärker von der finanziellen Lage einzelner Weinkellereien abhängig. Premium-Weinkellereien können weiterhin Fässer kaufen, wenn Direktverkäufe und eine starke Markenpositionierung die Margen schützen und Investitionen in Qualität unterstützen. Argentinien wird voraussichtlich im Jahr 2025 10,8 Millionen Hektoliter Wein produzieren, während Brasilien nach einem Wachstum von 80,6 % voraussichtlich 2,8 Millionen Hektoliter produzieren wird. Südafrika wird voraussichtlich im Jahr 2025 10,2 Millionen Hektoliter produzieren, ein Anstieg von 16,2 %, was den Beitrag des Nahen Ostens und Afrikas zur Marktnachfrage stärkt. Die regionale Nachfrage hängt daher von der Leistung der Premium-Weinkellereien, den Erntebedingungen und der Geschwindigkeit ab, mit der aufstrebende Produzenten die Fassreifung übernehmen. Die Nachfrage könnte sich ungleichmäßig erholen, da die Produzenten unterschiedlich stark Zöllen, Exportmärkten, Lagerbeständen und sich ändernden Verbraucherpräferenzen ausgesetzt sind.

Wettbewerbslandschaft
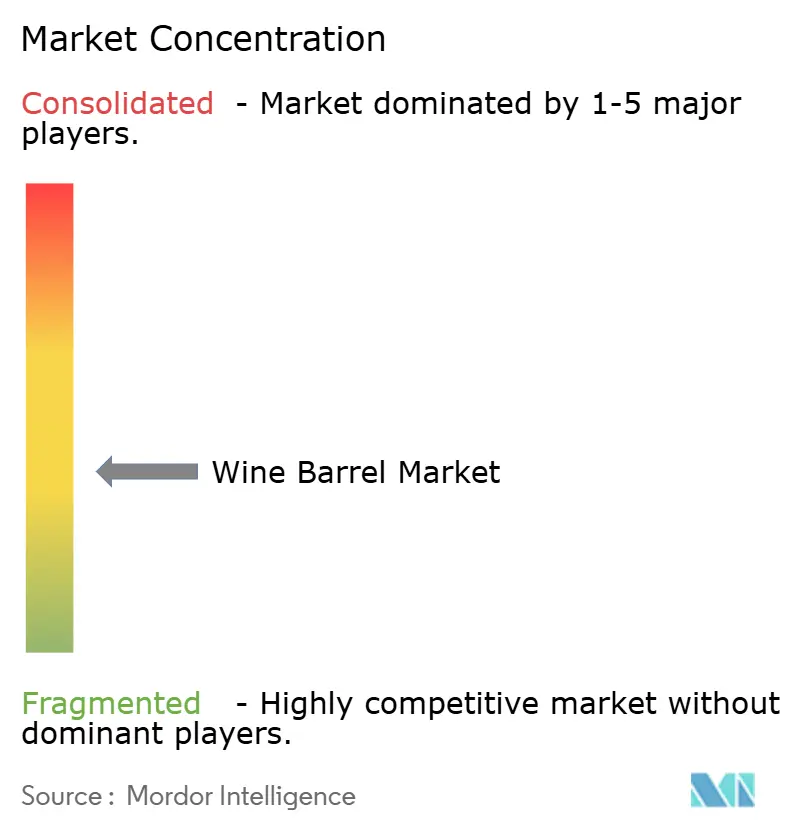
Der Weinfass-Markt weist eine mittlere Konzentration auf, wobei kein einzelner Produzent einen ausreichenden Marktanteil hält, um Preise im gesamten Sektor festzulegen oder Einkaufsbedingungen für die meisten Weingüter zu diktieren. TFF Group und OENEO sind die größten börsennotierten Küfereiengruppen im Premiumsegment; regionale Lieferanten bleiben jedoch wichtig. Eine große Anzahl familiengeführter Küfereien konkurriert durch Handwerkskunst, lokale Beziehungen, spezialisierte Produktion und die Fähigkeit, direkt auf individuelle Kelleranforderungen zu reagieren. Im März 2026 schloss TFF die Übernahme der verbleibenden 45 % Beteiligung an der Tonnellerie Rémond ab. Die Übernahme verschaffte TFF das vollständige Eigentum an der im Burgund ansässigen Ultra-Premium-Küferei und brachte einen spezialisierten Produzenten näher an sein breiteres Beschaffungsnetzwerk.
OENEO operiert über Seguin Moreau, Millet, Galileo und Boisé innerhalb seines Weinherstellungsgeschäfts und bietet ein breites Spektrum an Küferei- und Eichenbehandlungskapazitäten. Die Einführung von Twood im Januar 2026 adressierte die Notwendigkeit, französische Eiche effizienter zu nutzen, ohne sich von einem Produkt zu entfernen, das mit Premiumkellerprogrammen assoziiert wird. Das Produkt verwendet eine geschichtete Daubenkonstruktion und richtet sich an Premiumweine, die mit begrenzteren Budgets oder größeren Bedenken hinsichtlich der Rohstoffverfügbarkeit produziert werden. Diese Strategie verbindet Kostenkontrolle mit Bemühungen, Qualitätserwartungen aufrechtzuerhalten, insbesondere bei Produzenten, die französische Eichencharakteristika zu überschaubareren Kosten suchen. Der Weinfass-Markt bleibt wettbewerbsintensiv, da Innovationen durch zuverlässige Holzbeschaffung, technische Unterstützung und das Vertrauen der Produzenten in die Ergebnisse der Fassreifung gestützt werden müssen.
Zirkuläre Fassdienstleistungen werden innerhalb der Wettbewerbslandschaft zunehmend formalisiert, da Kunden Alternativen zum Kauf neuer Fässer suchen. Die Charlois Group lancierte im Juni 2025 Oaking und kombiniert dabei neue Fassproduktion, Aufarbeitung, Nachröstung und Recycling am Ende des Lebenszyklus. Die Plattform integriert Kelvin Cooperage, Graf Brothers und Oakwood Cooperage über mehrere Phasen des Fasslebenszyklus. Sie bietet Kunden eine verwaltete Lösung zur Verlängerung der Fasslebensdauer, zur Zuordnung von Fässern zu verschiedenen Verwendungszwecken und zur Handhabung gebrauchter Fässer nach der anfänglichen Reifungsperiode. Digitale Rückverfolgbarkeit kann das Kundenvertrauen in Eichenherkunft, Fasshandhabung und Produktionsaufzeichnungen weiter stärken, wenn Weingüter eine umfangreichere Lieferantendokumentation benötigen. Forschungen in nachhaltigen Lebensmittelsystemen haben nach der Einführung blockchain-basierter Rückverfolgbarkeitssysteme verkürzte Prüfzeiten gemeldet. Diese Dienstleistungen schaffen Differenzierungsmöglichkeiten, ohne dass Lieferanten die Gesamtfassvolumina dominieren oder ausschließlich über anfängliche Fasspreise konkurrieren müssen.
Marktführer in der Weinfassindustrie
-
TFF Group
-
Independent Stave Company
-
OENEO SA
-
Demptos
-
Nadalié
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Weinfass-Markt Unternehmen in diesem Bericht
- TFF Group
- OENEO SA
- Independent Stave Company
- Demptos
- Nadalié
- World Cooperage
- Tonnellerie Radoux
- Tonnellerie Saury
- Tonnellerie Ermitage
- Taransaud
- Seguin Moreau
- Tonnellerie Sylvain
- Tonnellerie de Mercurey
- G. & P. Garbellotto S.p.A.
- Canton Cooperage
- The Barrel Mill
- A.P. John Coopers
- Bouchard Cooperages
- StaVin Inc.
- Tonnellerie Damy

Neueste Industrielle Entwicklungen in Weinfass-Markt
- März 2026: TFF Group schloss die Übernahme des verbleibenden 45-%-Minderheitsanteils an der Tonnellerie Rémond ab und erlangte damit 100 % der Eigentumsrechte an der im Burgund ansässigen Ultra-Premium-Küferei. Die Transaktion, die gegenüber dem vertraglichen Termin 2028 vorgezogen wurde, stärkt die Position der TFF Group im Grand-Cru-Fasssegment und formalisiert die seit der ursprünglichen 55-%-Übernahme im Jahr 2022 entwickelten Synergien bei der Holzbeschaffung und Produktion.
- Juni 2025: Die Charlois Group lancierte offiziell Oaking, eine zirkuläre Fassplattform, die Kelvin Cooperage, Graf Brothers und Oakwood Cooperage in ein vollständiges Lebenszyklusmanagementsystem für Fässer integriert. Die Plattform umfasst die Produktion neuer Fässer, Aufarbeitung, erneutes Rösten und Recycling am Ende der Nutzungsdauer.
- Juni 2025: Independent Stave Company erwarb über ihre neu gegründete Tochtergesellschaft Kentucky Cooperage Investments die Louisviller Küferei von Brown-Forman für 13,66 Millionen USD. Die Übernahme umfasst ein 16 Acres großes Gelände und folgt auf den früheren Kauf der Alabama-Küferei von Brown-Forman durch ISC. Diese Transaktionen spiegeln die Strategie von ISC wider, Industrieimmobilien in einer Phase der Kontraktion in der Küferei-Branche zu konsolidieren.


Berichtsumfang des globalen Marktes für Weinfässer
Segmentierungsübersicht
| Rotwein |
| Weißwein |
| Roséwein |
| Französische Eichenfässer |
| Amerikanische Eichenfässer |
| Sonstige |
| Leichte Röstung |
| Mittlere Röstung |
| Starke Röstung |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Italien | |
| Frankreich | |
| Spanien | |
| Niederlande | |
| Belgien | |
| Schweden | |
| Polen | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Singapur | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Südafrika |
| Saudi-Arabien | |
| Übriger Naher Osten und Afrika |
| Nach Weintyp | Rotwein | |
| Weißwein | ||
| Roséwein | ||
| Nach Weinfasstyp | Französische Eichenfässer | |
| Amerikanische Eichenfässer | ||
| Sonstige | ||
| Nach Röstgrad | Leichte Röstung | |
| Mittlere Röstung | ||
| Starke Röstung | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Italien | ||
| Frankreich | ||
| Spanien | ||
| Niederlande | ||
| Belgien | ||
| Schweden | ||
| Polen | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Singapur | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Südafrika | |
| Saudi-Arabien | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für Weinfässer bis 2031 erreichen?
Der Weinfass-Markt wird voraussichtlich bis 2031 1,65 Milliarden USD erreichen, mit einer CAGR von 5,02 % im Zeitraum 2026–2031. Das Wachstum hängt von anhaltenden Premiumweininvestitionen trotz niedrigerer Produktionsvolumina in mehreren reifen Erzeugerländern ab.
Welcher Weintyp verwendet die meisten Fässer?
Rotwein hielt im Jahr 2025 mit 62,87 % den größten Anteil, da Premiumrotweinprogramme häufig neue Eichenreifung verwenden. Fässer können die Tanninentwicklung, eine kontrollierte Sauerstoffexposition und ein strukturierteres Reifungsprofil für diese Weine unterstützen.
Welcher Fasstyp wächst am schnellsten?
Französische Eichenfässer sollen bis 2031 mit einer CAGR von 5,47 % wachsen und hielten im Jahr 2025 einen Anteil von 59,45 %. Ihre Position spiegelt ihre etablierte Rolle in Premiumweinprogrammen und ihre Eignung für längere Reifung wider.
Welches Röstprofil wächst am schnellsten?
Leichte Röstung soll im Zeitraum 2026–2031 mit einer CAGR von 6,16 % wachsen, da Produzenten einen subtileren Eichenausdruck anstreben. Sie kann Struktur hinzufügen und gleichzeitig Fruchtcharakter und ein Gefühl der Herkunft in den Vordergrund stellen.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
