
ワイン樽市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 1.29 十億米ドル |
| 市場規模 (2031) | 1.65 十億米ドル |
| 成長率 (2026 - 2031) | 5.02 % |
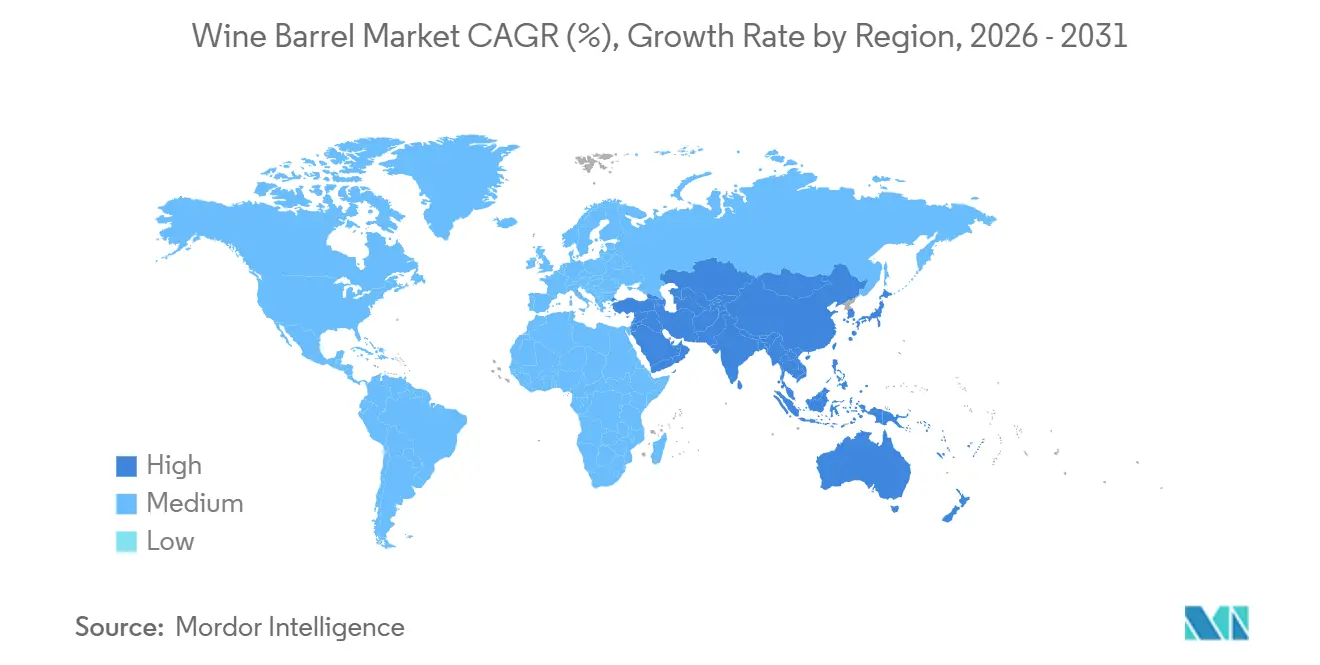
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | ヨーロッパ |
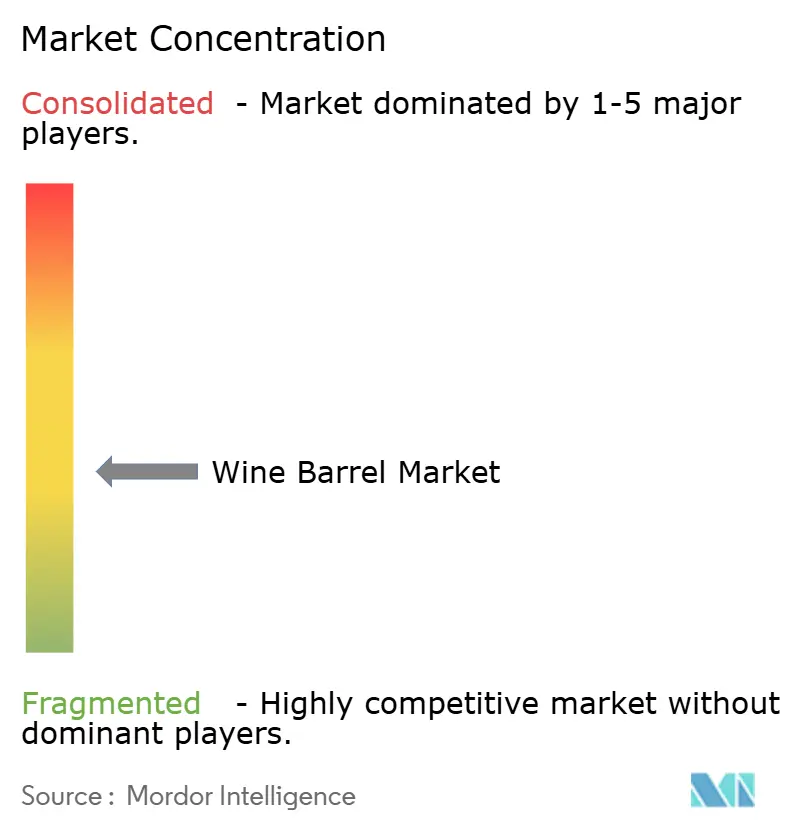
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるワイン樽市場分析
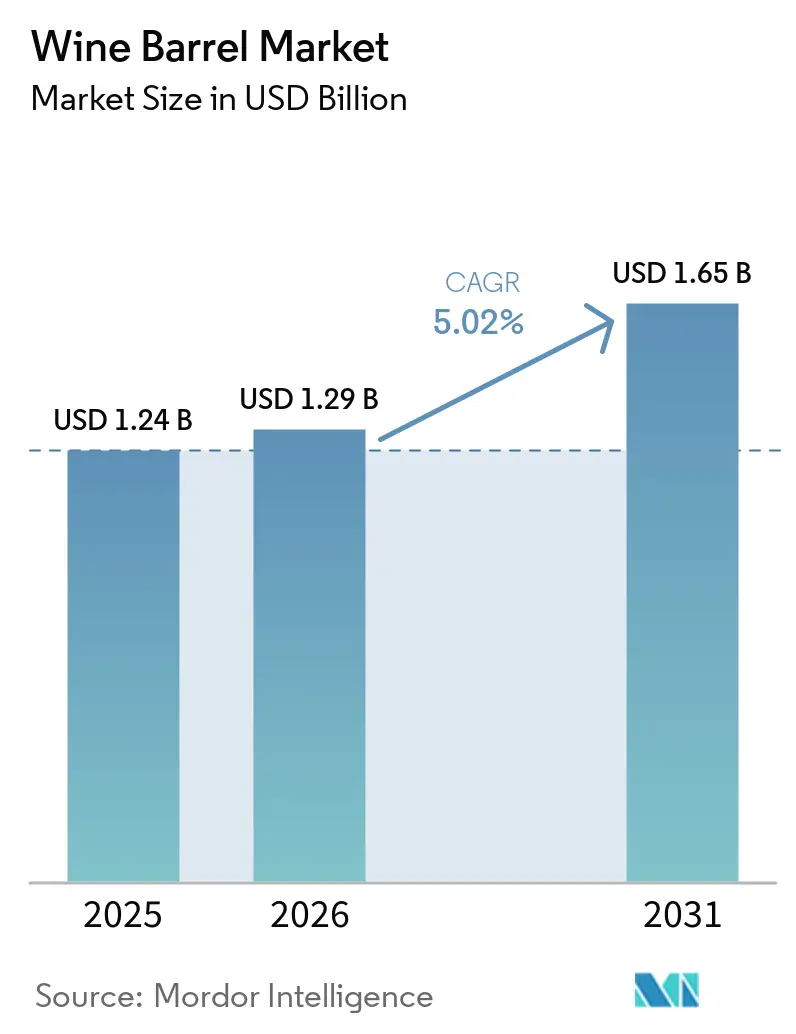
ワインバレル市場規模は2025年に12.4億米ドルと評価され、2026年の12.9億米ドルから2031年には16.5億米ドルに達すると推定されており、予測期間(2026年〜2031年)中のCAGRは5.02%となっています。プレミアムワイン生産者は、バレルの選択を日常的な購買ではなく戦略的な生産上の意思決定として捉え続けており、バレルの選択はアロマ、テクスチャー、熟成、および完成したワインのポジショニングに影響を与えます。選択基準には、オークの産地、木目、シーズニング、トーストレベルが含まれるようになっており、赤ワイン、白ワイン、ロゼワインのプログラムによって要件が異なります。世界のワイン生産量は引き続き圧力を受けており、いくつかの確立されたワイン生産国における樽製造業者の生産量を制限し、数量予測はプレミアム需要への依存度を高めています。世界のワイン生産量は2025年に2億2,700万ヘクトリットルとなり、5年平均を9.4%下回りました[1]。しかしながら、プレミアムバレルへの需要は、ワイン全体の数量需要と比較してより底堅く推移しています。その結果、ワインバレル市場は、品質を維持し、バレルの仕様をカスタマイズし、変化する収穫条件の中でワイナリーを支援し、購買予算が逼迫する中でもプレミアム生産者にサービスを提供するサプライヤーに有利な環境となっています。この環境はまた、特にワイナリーがサプライヤー数を絞り込む中で、安定した木材調達と迅速サービスの重要性を高めています。
主要レポートのポイント
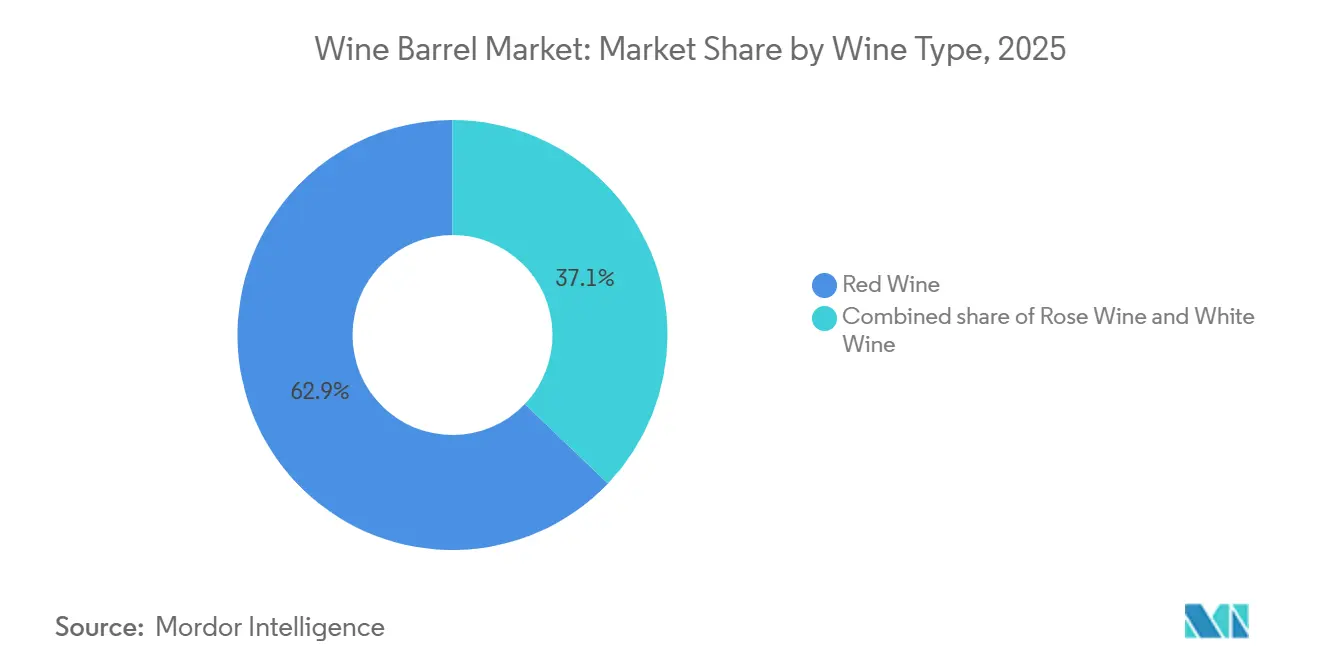
- ワインタイプ別では、赤ワインが2025年にワイン樽市場の最大シェアである62.87%を占め、ロゼワインは2026年から2031年にかけて最も速いCAGR 7.18%で成長すると予測されています。
- ワイン樽タイプ別では、フランスオーク樽が2025年にワイン樽市場の最大シェアである59.45%を占め、2026年から2031年にかけて最も速いCAGR 5.47%で成長すると予測されています。
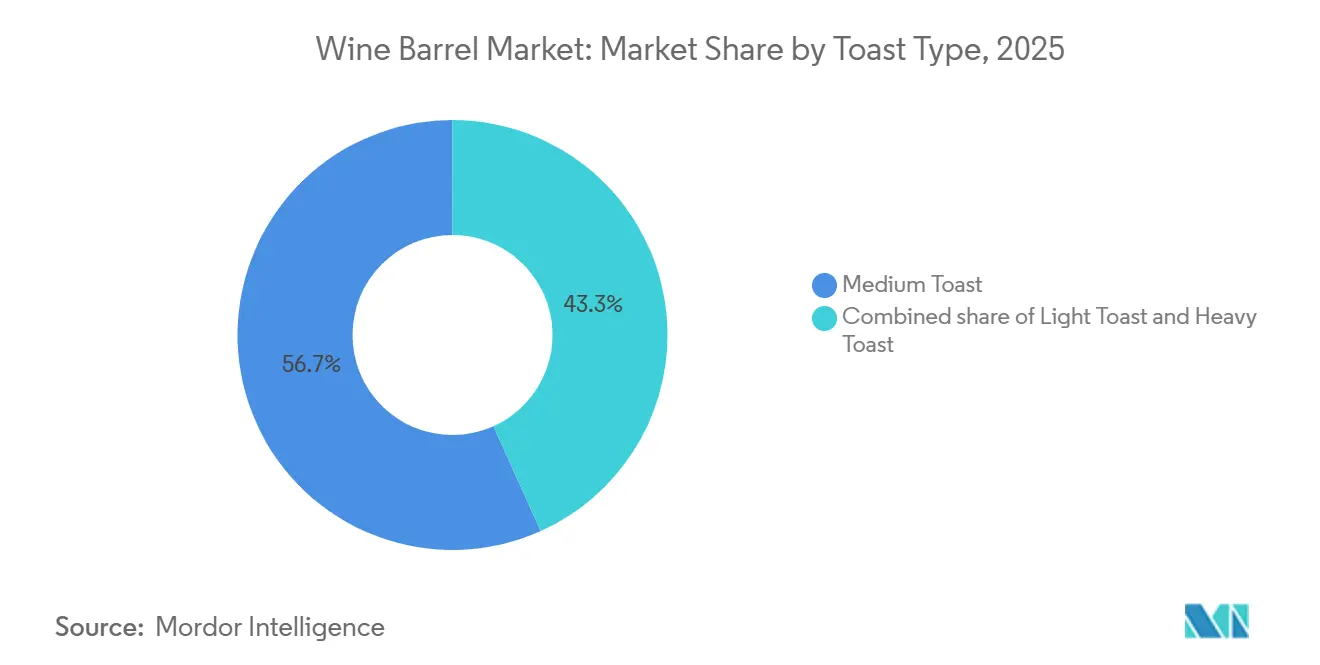
- トーストレベル別では、ミディアムトーストが2025年にワイン樽市場の最大シェアである56.74%を占め、ライトトーストは2026年から2031年にかけて最も速いCAGR 6.16%で成長すると予測されています。
- 地域別では、欧州が2025年にワイン樽市場の最大シェアである42.16%を占め、アジア太平洋は2026年から2031年にかけて最速いCAGR 5.42%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ワイン熟成と消費のプレミアム化 | +1.5% | 欧州および北米、アジア太平洋のプレミアム層への波及あり | 中期(2〜4年) |
| ブティックおよびクラフトワイナリーの拡大 | +0.8% | 北米および欧州連合、オーストラリアおよび南米での初期成長あり | 中期(2〜4年) |
| アジア太平洋におけるワイン生産の成長 | +0.7% | アジア太平洋、特にインドおよびプレミアム中国、中東・アフリカへの波及あり | 長期(4年以上) |
| カスタマイズされたオークプロファイルへの需要増加 | +0.6% | グローバル | 短期(2年以内) |
| オーク調達および樽生産におけるデジタルトレーサビリティ | +0.3% | 欧州連合および北米 | 中期(2〜4年) |
| 循環型樽再利用プログラムの採用拡大 | +0.4% | グローバル、欧州連合およびオーストラリアが主導 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
ワイン熟成と消費のプレミアム化
低価格帯の数量が複数の市場で減少し消費者が明確な品質基準を持つ少数のボトルを選ぶようになるにつれ、ワイン消費はより選択的になっています。高付加価値ワインは、明確な官能プロファイルを提供し、信頼できる品質ポジションを支持し、生産者がディストリビューターや訪問者に伝えられる製品ストーリーを生み出す熟成上の意思決定を必要とします。このトレンドは、ブドウ畑の評判、直接販売、または確立されたブランドロイヤルティを通じてプレミアム価格を維持できる生産者の新樽需要を支えています。フランス樽製造業者連盟(Fédération des Tonneliers de France)は、ますます選択的なプレミアム消費が樽製造業界に機会をもたらすと述べており、樽熟成は主要な品質指標であり続けています。ワイン樽市場は、生産者が生産量だけでなく、1本あたりの収益、セラーの品質、リピート顧客の需要を優先する場合に恩恵を受けます。このアプローチは、樽製造業者が木材品質、安定したシーズニング、テイスティングサポート、およびワイナリーチームへの技術サービスへの投資を維持することを促します。
ブティックおよびクラトワイナリーの拡大
小規模ワイナリーは、クラフトポジショニングを強化し、プレミアム価格戦略を支援し、限定リリースを大規模な商業ラベルと差別化するために新樽を使用することが多いです。これらの生産者は、小ロットを生産し、直接的かつ個人的なチャネルを通じて販売し、認識可能な品質シグナルを求めるため、生産量に対して高い割合で樽を購入します。また、ワインの意図したプロファイルを変えたり、顧客に伝えるセラーのナラティブを弱めたりすることなく、オークを低コストの代替品に置き換える能力も限られています。新しいブティックワイナリーは、初期リリースから定期的な生産へと進み、より安定したワインポートフォリオを確立するにつれて、段階的な購買者となる可能性があります。その結果、ワイン樽市場は、集中購買を行う大量生産ワイナリーだけに依存するのではなく、より広い専門生産者の基盤から恩恵を受けることができます。フランスオークは、プレミアムなアイデンティティ、差別化されたテイスティングルームの提供、および樽熟成ワインを中心としたハウススタイルを求めるワイナリーにとって特に重要です。
アジア太平洋におけるワイン生産の成長
インドのブドウ畑面積は2025年に197,000ヘクタールに達すると予測されており、2019年の177,000ヘクタールから4.6%拡大し、世界第7位にランクされます[2]。この成長は、ナシクおよびマハラシュトラのクラスターに将来の生産基盤を確立しており、ワイナリーの開発がセラー資材への定期的な需要を徐々に生み出す可能性があります。中国では、ワイン輸入量が2025年に11%減少して14 ビリオン 米ドルになると予測される一方、平均輸入価格の上昇はよりプレミアムな輸入ミックスを示しています。これらの条件は、輸入業者や生産者が品質指標をより重視するため、より高い仕様の樽の購入数を絞り込むことを促します。ワイン樽市場は、アジアの生産者や輸入業者がフラスオーク、管理されたトーストレベル、およびカスタマイズされたプログラムをますます重視するにつれて恩恵を受けることができます。輸入ワインへの障壁を低減する貿易の進展は、高付加価値ワインへのシフトをさらに支援し、地元消費者の樽熟成ワインスタイルへの露出を高める可能性があります。
カスタマイズされたオークプロファイルへの需要増加
ワインメーカーは、限られた標準製品の中から選ぶのではなく、特定の官能的および熟成上の目標を満たす樽をますます要求しています。生産者は現在、価格や納期と並んで、森林の産地、木目の緻密さ、シーズニング期間、トーストプロファイルを実際の購買基準として考慮しています。オレゴンワインシンポジウムでは、2026年にスマートオーク戦略に関するセッションが開催され、2025年には6つのオーク熟成方法を比較する試験が実施されました。この試験では、樽、インサート、スタブ、ブロックにわたる風味、テクスチャー、マージンの結果を評価し、木材処理が商業的かつ技術的な意思決定となっていることを示しました。2025年10月、Tonnellerie Sauryは、より深いアロマ統合を求めるエステート向けに限定版「L'Écrin」樽を発売しました。ワイン樽市場は、ワインメーキングの目標を繰り返し可能な樽仕様に変換し、これらの選択をセラーチームに明確に伝えることができる樽製造業者を優遇します。
制約の影響分析*
| 制約 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| プレミアムオーク樽の高コスト | -0.8% | グローバル、フランス、米国、南半球の輸出市場で最も深刻 | 短期(2年以内) |
| 樽製造グレードのオークの入手可能性の制限 | -0.6% | 欧州連合(フランスおよび東欧を含む)および北米 | 長期(4年以上) |
| ステンレス鋼、コンクリート、オーク代替品による代替 | -0.7% | グローバル、ニューワールドの生産者とエントリーレベルのワインが主導 | 中期(2〜4年) |
| オーク品質とシーズニングサイクルにおける気候関連の変化 | -0.5% | フランスおよび北米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
プレミアムオーク樽の高コスト
フランスオークの価格は過去10年間で3倍になり、2025年までの2年間で50%上昇しました[3]。これらのコスト上昇により、小売価格を引き上げる能力が限られているエントリーレベルのワインにとって、従来の樽の正当化がますます困難になっています。その結果、生産者は代替熟成ソリューションの使用と、より高いマージンを提供し熟成品質に対価を払う顧客にアピールするプレミアムワインへの樽支出の集中との間で選択を迫られています。2026年1月、OENEOは、利用可能な木材資源のより多くの部分を使用するように設計された積層スタブのフランスオーク樽「Twood」を発売しました。この発売は、確立された樽製造業者でさえ原材料に関連するコスト圧力と、より厳しい予算を持つ顧客にサービスを供する必要性を認識していることを示しています。ワイン樽市場はプレミアムセグメントで引き続き強いですが、低価格ポートフォリオを持つワイナリーの間での広範な採用は引き続き手頃な価格によって制限されています。
樽製造グレードのオークの入手可能性の制限
ホワイトオークの供給は、樹木が樽製造の成熟度に達するまでに80〜120年を要し、増加する樽需要に迅速に対応できないため、拡大が困難です。成熟した樹木1本あたりわずか1.5〜2樽しか生産できず、短期的な供給の応答性を制限し、利用可能な木材の効率的な使用を重要にしています。米国森林局は、ホワイトオークを含む米国東部の林地の70%が少なくとも1つの持続可能性の脅威に直面していることを発見しました。最も広範な懸念は、成熟したサイズクラスに入る若い樹木の不足であり、現在の収穫可能量が安定しているように見えても将来の供給を脅かしています。フランス樽製造業者連盟(Fédération des Tonneliers de France)もフランスにおけるスタブグレードのオークの入手可能性の低下を報告しました。その結果、ワイン樽市場は持続的な原材料供給リスクに直面しており、森林条件、収穫制限、気候圧力、シーズニングサイクルが樽製造グレードの木材の入手可能性を制約しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ワインタイプ別:
赤ワインが需要をリード、ロゼワインはより速く拡大赤ワインは2025年にワイン樽市場シェアの62.87%を占め、プレミアムワイン生産における新樽の頻繁な使用によって支えられています。カベルネ・ソーヴィニヨン、シラー、メルロベースのワインは、タンニン構造を発達させ、制御された酸素暴露を可能にするために樽を使用します。ボルドー、トスカーナ、リオハ、ナパバレーの生産者は、熟成プログラムに新樽を組み込むことが多いです。樽の選択は、ブドウ畑、ヴィンテージの条件、および意図したセラー熟成期間によって異なります。交換サイクルは、強いオークの影響を必要とするワインでは1〜2ヴィンテージの範囲になる場合があります。白ワインは2位にランクされ、プレミアムシャルドネおよびオーク発酵シュナン・ブランによって牽引されています。生産者は、品種の特性を保持しならテクスチャーを向上させるために樽の選択を使用します。ワイン樽産業は赤ワインと密接に結びついており、赤ワインスタイルは一般的により長い熟成期間とより顕著な木材接触に耐えます。赤ワイン生産者はまた、異なる産地やさまざまなトーストレベルの樽を使用して個々のラベルを差別化します。このアプローチは、生産者が連続するヴィンテージにわたって一貫した結果を求めるため、定期的な購買要件を生み出します。
ロゼワインは2026年から2031年にかけてCAGR 7.18%で成長すると予測されており、最も成長の速いワインタイプとなっています。生産者は、繊細なアロマを圧倒することなく複雑さを加えることを目的とした専用のロゼプログラムに投資しています。樽発酵と熟成は、より構造化されたプレミアムロゼの表現を生み出すのに役立ちます。生産者は、色、果実の特性、および軽いマウスフィールを保持するために樽処理を調整することができます。この用途は、多くの赤ワインに使用されるオーク処理よりも選択的です。このカテゴリーの成長は、ライタートーストの樽と短い熟成プグラムの機会を生み出します。ロゼのワイン樽市場規模は、ワイナリーがより高い価格帯と長い賞味期限のワインを開発するにつれて拡大しています。樽製造業者は、攻撃的なオークフレーバーを最小限に抑え、フレッシュさを保持する樽を提供することでこの需要に対応できます。ワイン樽産業はまた、ロゼプログラムを使用して製品ポートフォリオを更新する生産者との関係を構築することができます。需要は、これらの生産者がロゼを季節的な大量生産品ではなくプレミアムワインとして位置づけるかどうかにかかっています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
ワイン樽タイプ別:
フランスオークがプレミアムの基準であり続けるフランスオーク樽は2025年にワイン樽市場シェアの59.45%を占めると予測されており、首位を維持しています。その緻密な木目と制御されたアロマの寄与は、長期熟成を意図したワインに適しています。生産者はトーストレベルの選択によってバニラ、スパイス、トースト、キャラメルのノートを調整することができます。フランスオークは、樽熟成が望ましいワインスタイルを支える高付加価値の原産地呼称で広く使用されています。また、ワインメーカーに購買者へのプレミアム品質の伝達のための認識された仕様を提供します。このセグメントの強さは、プレミアムワインへの樽投資の集中を反映しています。アメリカンオークは2番目に大きなシェアを保持し、より顕著なココナッツとバニラのプロファイルを提供します。リオハおよびカリフォルニアとチリのバリュー重視のワイン生産において引き続き重要です。その他の樽タイプには、ハンガリー、スロベニア、クロアチア産のオーク、ならびにアカシアとチェスナットのオプションが含まれます。これらの代替品は、異なるアロマプロファイル、コスト、たは地域調達オプションを求める生産者にサービスを提供します。
フランスオーク樽は2026年から2031年にかけてCAGR 5.47%で成長すると予測されており、樽タイプの中で最も速い成長率です。このトレンドは、全体的な数量が減少する中でも、プレミアム需要が最大の樽カテゴリーを支えることができることを示しています。低価格ワインが代替熟成方法にシフトするにつれて、生産者はフランスオークへの支出を集中させる可能性があります。このトレンドは、信頼できる供給を維持し、木材使用の効率を改善できる樽製造業者を優遇します。欧州連合のPDOフレームワークは、地域規制が熟成要件と許可された樽の慣行を規定する場合に需要を強化する可能性があります。OENEOのTwoodデザインは、二重積層スタブを使用して、関連するオーク種を保持しながらフランスオークの利用を改善します。この製品アプローチは、生産者がプレミアムオークカテゴリーから離れることなく供給制約を管理するのに役立つ可能性があります。フランスオークセグメントのワイン樽市場規模は、認識された品質と改善された材収率のバランスから恩恵を受けることができます。しかし、樽製造業者は代替構造方法が熟成性能に対する生産者の期待を満たすことを示す必要があります。彼らの商業的成功はまた、確立されたセラーの慣行の中での新しい構造方法に対するワイナリーの受け入れにかかっています。
トーストレベル別:
ミディアムトーストが最も広い用途を保持し、ライトトーストが台頭ミディアムトーストは2025年のワイン樽収益の56.74%を占め、最大のトーストレベルカテゴリーとなっています。果実の特性を保持しながらオーク由来の複雑さを加えるバランスの取れたプロファイルを提供します。生産者は、親しみやすく適応性の高い結果をもたらすため、幅広い赤ワインと白ワインにミディアムトーストの樽を使用します。ミディアムトーストは、ベースワインを圧倒することなく二次的なノートを導入することができます。その広範な使用はまた、同じ施設内で複数のワインスタイルを生産するワイナリーのセラー計画を簡素化します。ヘビートーストは、フルボディの赤ワインとスピリッツの樽におい、より小さいながらも持続的な役割を維持しました。そのコーヒー、ダークチョコレート、スモーキーなノートは、より顕著な樽の影響を必要とするスタイルに適しています。ミディアムトーストの首位は、商業的なワインプログラムにわたって予測可能な結果を求める生産者のニーズを反映しています。また、ワイナリーが複数のラベルとヴィンテージにわたってコア仕様を使用することを可能にし、官能的な結果の年ごとの変動の実際のリスクを低減します。
ライトトーストは2026年から2031年にかけてCAGR 6.16%で成長すると予測されており、トーストレベルカテゴリーの中で最も速い成長率です。このカテゴリーは、フレッシュさと産地のより明確な表現を優先するワインスタイルをサポートします。ライトトーストは、強いラクトンとフェノールのノートを制限しながら、構造を加えタンニンの統合をサポートすることができます。生産者がオークを支配的なフレーバー成分にすることなく使用することを可能にします。ライトトーストは、ワインメーカーがワインを定義するのではなくフレームするめに樽を使用したい場合に特に関連します。オレゴンワインシンポジウムの試験は、トーストの調整が官能的な結果だけでなくマージンにも影響を与えることができることを示しました。ワイン樽市場は、このバランスをより精密に制御しようとする生産者に対応しています。ライトトーストは、ピノ・ノワール、プレミアムロゼ、およびモダンな白ワインプログラムに特に関連する可能性があります。その成長はまた、限られた標準オプションの範囲ではなく詳細なトーストカーブを提供する樽製造業者に恩恵をもたらします。この能力は、ワインメーカーが複数の樽にわたって繰り返し可能な結果を必要とする場合に、意味のある差別化要因として機能することができます。
地域分析
ヨーロッパワインバレル市場
ヨーロッパは2025年のワインバレル市場において42.16%のシェアを占め、最大の地域市場としての地位を維持すると予測されています。フランス、イタリア、スペインは、密集したワイナリーネットワークと長年にわたる熟成の伝統に支えられ、地域のバレル需要における中核的な生産基盤を形成しています。欧州連合は2025年に1億3,600万ヘクトリットルのワインを生産すると見込まれており、この大規模な既存基盤を支えています。フランス、イタリア、スペインは合計で1億900万ヘクトリットルの生産量を占めると予測されています。ブルゴーニュ、シャンパーニュ、トスカーナ、リオハのプレミアム産地は、管理された熟成プロセスと確立された品質慣行に依存するワインを生産しているため、高仕様バレルへの需要を引き続き牽引しています。フランス樽職人連盟は、2025/26年度において加盟する67の協同組合による485,871バレルの販売を報告する見込みであり、これは14%の減少を示しています。輸出は16.1%減少すると予測されており、小規模な協同組合への圧力が高まり、プレミアム顧客を優先する必要性が強まっています。したがって、ヨーロッパの需要は、大規模で確立された基盤と、プレミアム産地および量産型ワイン生産地域における不均一な状況を組み合わせたものとなっています。
アジア太平洋ワインバレル市場
アジア太平洋地域は2026年から2031年にかけてCAGR 5.42%で成長すると予測されており、ワインバレル市場において地域別で最も高い成長率となってます。インドの197,000ヘクタールのブドウ園は、国内ワイン生産における長期的な需要基盤を提供しています。中国のワイン輸入市場は金額ベースでは小規模ですが、平均輸入価格の高さがプレミアムワインカテゴリーを支えています。オーストラリアは2025年に1,130万ヘクトリットルのワインを生産すると予測されており、前年比8.8%の増加となっています。オーストラリアのプレミアムシラーズおよびシャルドネプログラムは、フレンチオークバレルと精緻なトーストプロファイルへの需要を引き続き支えています。これらの市場は成熟度、消費者の嗜好、および地域の生産条件において異なりますが、それぞれが個別のバレルプログラムへの需要を高める可能性があります。ワインバレル市場は、生産の成長が単なる量的拡大ではなくプレミアム化と連動する場合に最も恩恵を受けます。したがって、地域の成長は、ワイナリーが拡大するブドウ園の生産能力とプレミアムワインの輸入を、バレル熟成ワインへの持続的な需要にいかに転換するかにかかっています。
南北アメリカおよびMEAワインバレル市場
北米は引き続き第2位の地域市場となる見込みであり、米国はフランスの協同組合にとって主要なワイン生産国および輸出先となっています。米国のワイン生産量は2025年に2,000万ヘクトリットルに達すると予測されており、2024年比で5.3%の減少となっています。この減少により、サプライヤーにとっての短期的な受注見通しが低下し、バレルの購入が個々のワイナリーの財務状況に依存する度合いが高まっています。プレミアムワイナリーは、直接販売と強力なブランドポジショニングがマージンを保護し、品質への投資を支える場合、引き続きバレルを購入することができます。アルゼンチンは2025年に1,080万ヘクトリットルのワインを生産すると予測されており、ブラジルは80.6%の成長を経て280万ヘクトリットルを生産すると見込まれています。南アフリカは2025年に1,020万ヘクトリットルを生産すると予測されており、前年比16.2%の増加となり、中東・アフリカの市場需要への貢献を強化しています。したがって、地域の需要はプレミアムワイナリーの業績、収穫条件、および新興生産者がバレル熟成を採用すペースに依存しています。生産者が関税、輸出市場、在庫水準、および変化する消費者の嗜好に対してさまざまなエクスポージャーに直面しているため、需要の回復は不均一になる可能性があります。
競合環境
ワインバレル市場は中程度の集中度を示しており、単一の生産者がセクター全体の価格設定を支配したり、大多数のワイナリーに対して購買条件を左右するほどのシェアを持つ事業者は存在しない。TFF GroupとOENEOはプレミアムカテゴリーにおける最大の上場樽製造グループであるが、地域のサプライヤーも引き続き重要な役割を果たしている。多数のファミリー経営の樽製造所が、職人技、地域との関係、専門的な生産、および個々のセラーの要件に直接対応する能力を通じて競争している。2026年3月、TFF GroupはTonnellerie Rémondの残余45%持分の取得を完了した。この買収により、TFF Groupはブルゴーニュのウルトラプレミアム樽製造所の完全所有権を取得し、専門生産者をより広範な調達ネットワークに組み込んだ。
OENEOはワイン醸造事業においてSeguin Moreau、Millet、Galileo、Boiséを通じて事業を展開しており幅広い樽製造およびオーク処理能力を提供している。2026年1月のTwoodの発売は、プレミアムセラープログラムに関連する製品から離れることなく、フレンチオークをより効率的に使用する必要性に対応したものである。この製品は積層スタブ構造を採用しており、より限られた予算で生産されるか、原材料の入手可能性に関してより大きな懸念を持つプレミアムワインを対象としている。この戦略は、コスト管理と品質への期待を維持する取り組みを組み合わせており、特により管理しやすいコストでフレンチオークの特性を求める生産者に向けられている。ワインバレル市場は、イノベーションが信頼性の高い木材調達、技術支援、およびバレル熟成の結果に対する生産者の信頼によって支えられなければならないため、競争が激しい状態が続いている。
顧客が新品バレルの購入に代わる選択肢を求める中、循環型バレルサービスが競争環境においてより正式なものとなりつつある。Charlois Groupは2025年6月にOakingを立ち上げ、新品バレルの生産、修復、再トースト、および使用済みバレルのリサイクル統合した。このプラットフォームは、カスクのライフサイクルの複数の段階にわたってKelvin Cooperage、Graf Brothers、Oakwood Cooperageを統合している。顧客に対して、カスクの寿命を延ばし、バレルをさまざまな用途に合わせ、初期熟成期間後の使用済みバレルを処理するための管理されたソリューションを提供する。ワイナリーがより詳細なサプライヤー文書を必要とする場合、デジタルトレーサビリティはオーク材の産地、バレルの取り扱い、および生産記録に対する顧客の信頼をさらに強化できる。持続可能な食品システムに関する研究では、ブロックチェーンベースのトレーサビリティシステムの採用後に監査時間が短縮されたことが報告されている。これらのサービスは、サプライヤーがバレル全体の数量を支配したり、初期バレル価格のみで競争したりすることなく、差別化の機会を生み出している。
ワイン樽産業のリーダー
-
TFF Group
-
Independent Stave Company
-
OENEO SA
-
Demptos
-
Nadalié
- 注:主要企業の掲載順は順位を示すものではありません。
ワインバレル市場 このレポートでカバーされる企業
- TFF Group
- OENEO SA
- Independent Stave Company
- Demptos
- Nadalié
- World Cooperage
- Tonnellerie Radoux
- Tonnellerie Saury
- Tonnellerie Ermitage
- Taransaud
- Seguin Moreau
- Tonnellerie Sylvain
- Tonnellerie de Mercurey
- G. & P. Garbellotto S.p.A.
- Canton Cooperage
- The Barrel Mill
- A.P. John Coopers
- Bouchard Cooperages
- StaVin Inc.
- Tonnellerie Damy
最近の産業開発事情 ワインバレル市場
- 2026年3月:TFF Groupは、Tonnellerie Rémond(トネルリー・レモン)の残りの少数株式45%の取得を完了し、ブルゴーニュを拠点とするウルトラプレミアム樽製造業者の100%所有権を獲得した。この取引は契約上の2028年期限から前倒しで実施され、TFF Groupのグランクリュバレルセグメントにおける地位を強化するとともに、2022年の当初55%取得以来培われてきた木材調達および生産上のシナジーを正式なものとした。
- 2025年6月:Charlois Groupは、Kelvin Cooperage、Graf Brothers、Oakwood Cooperageを完全なライフサイクルのカスク管理システムに統合するサーキュラーバレルプラットフォーム「Oaking」を正式に立ち上げた。このプラットフォームは、新樽の生産、修繕、再トースト、および廃棄時のリサイクルをカバーしている。
- 2025年6月:Independent Stave Companyは、新たに設立した子会社Kentucky Cooperage Investmentsを通じて、Brown-Formanのルイビル樽製造工場を1,366万米ドルで取得した。この取得には16エーカーの敷地が含まれており、ISCによるBrown-Formanのアラバマ州樽製造工場の以前の購入に続くものである。これらの取引は、樽製造業界の縮小期において業界の不動産を統合するISCの戦略を反映している。
世界のワイン樽市場レポートの範囲
セグメンテーション概要
| 赤ワイン |
| 白ワイン |
| ロゼワイン |
| フランスオーク樽 |
| アメリカンオーク樽 |
| その他 |
| ライトトースト |
| ミディアムトースト |
| ヘビートースト |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 北米のその他 | |
| 欧州 | ドイツ |
| 英国 | |
| イタリア | |
| フランス | |
| スペイン | |
| オランダ | |
| ベルギー | |
| スウェーデン | |
| ポーランド | |
| 欧州のその他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| シンガポール | |
| アジア太平洋のその他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| コロンビア | |
| 南米のその他 | |
| 中東・アフリカ | 南アフリカ |
| サウジアラビア | |
| 中東・アフリカのその他 |
| ワインタイプ別 | 赤ワイン | |
| 白ワイン | ||
| ロゼワイン | ||
| ワイン樽タイプ別 | フランスオーク樽 | |
| アメリカンオーク樽 | ||
| その他 | ||
| トーストレベル別 | ライトトースト | |
| ミディアムトースト | ||
| ヘビートースト | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 北米のその他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| イタリア | ||
| フランス | ||
| スペイン | ||
| オランダ | ||
| ベルギー | ||
| スウェーデン | ||
| ポーランド | ||
| 欧州のその他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| シンガポール | ||
| アジア太平洋のその他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| コロンビア | ||
| 南米のその他 | ||
| 中東・アフリカ | 南アフリカ | |
| サウジアラビア | ||
| 中東・アフリカのその他 | ||
レポートで回答される主要な質問
2031年までのワイン樽市場の予測値は?
ワインバレル市場は2031年までに16億5,000万米ドルに達すると予測されており、2026年から2031年にかけてCAGR 5.02%で成長する見込みである。成長は、いくつかの成熟した生産国における生産量の減少にもかかわらず、プレミアムワインへの継続的な投資に依存している。
どのワインタイプが最も多くの樽を使用しますか?
赤ワインは2025年に62.87%の最大シェアを保持しており、プレミアム赤ワインプログラムが一般的に新樽熟成を使用するためです。樽はこれらのワインのタンニン発達、制御された酸素暴露、およびより構造化された熟成プロファイルをサポートすることができます。
どの樽タイプが最も速く成長していますか?
フランスオーク樽は2031年までにCAGR 5.47%で成長すると予測されており、2025年に59.45%のシェアを保持していました。その地位は、プレミアムワインプログラムにおける確立された役割と長期熟成への適合性を反映しています。
どのトーストプロファイルが最も速く成長していますか?
ライトトーストは、生産者より繊細なオークの表現を求めるため、2026年から2031年にかけてCAGR 6.16%で成長すると予測されています。果実の特性と産地の感覚を際立たせながら構造を加えることができます。