
Taille et part du marché des fûts de vin
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
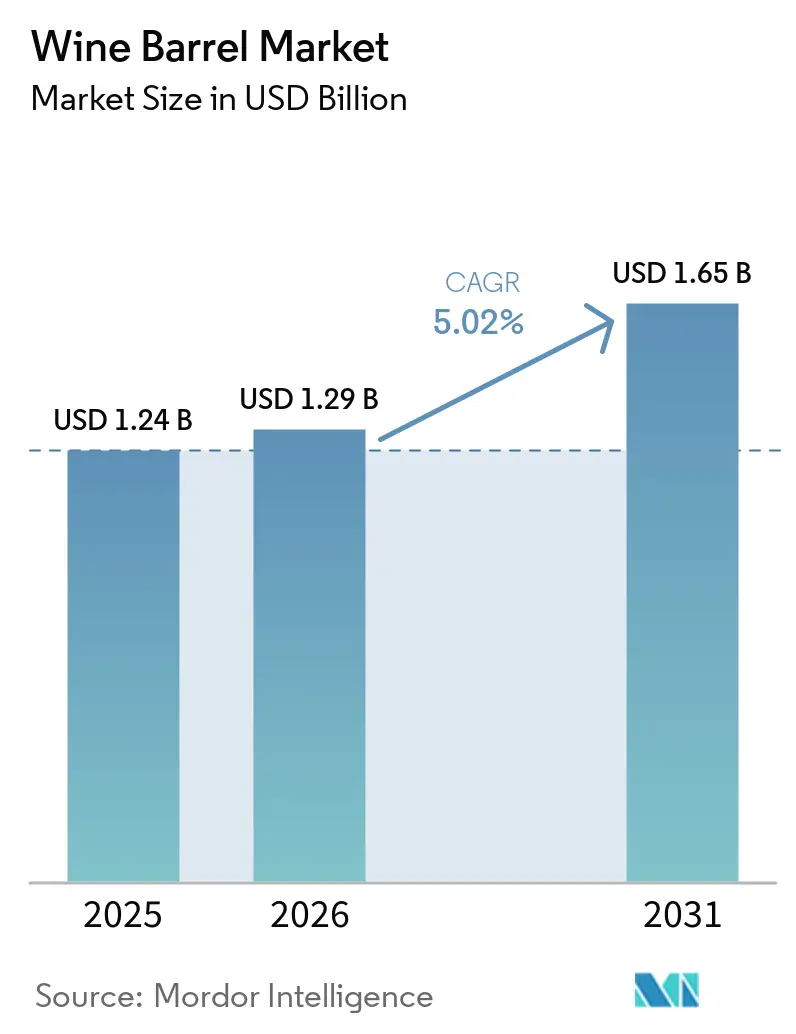
| Taille du Marché (2026) | 1.29 Milliards de dollars |
| Taille du Marché (2031) | 1.65 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.02 % |
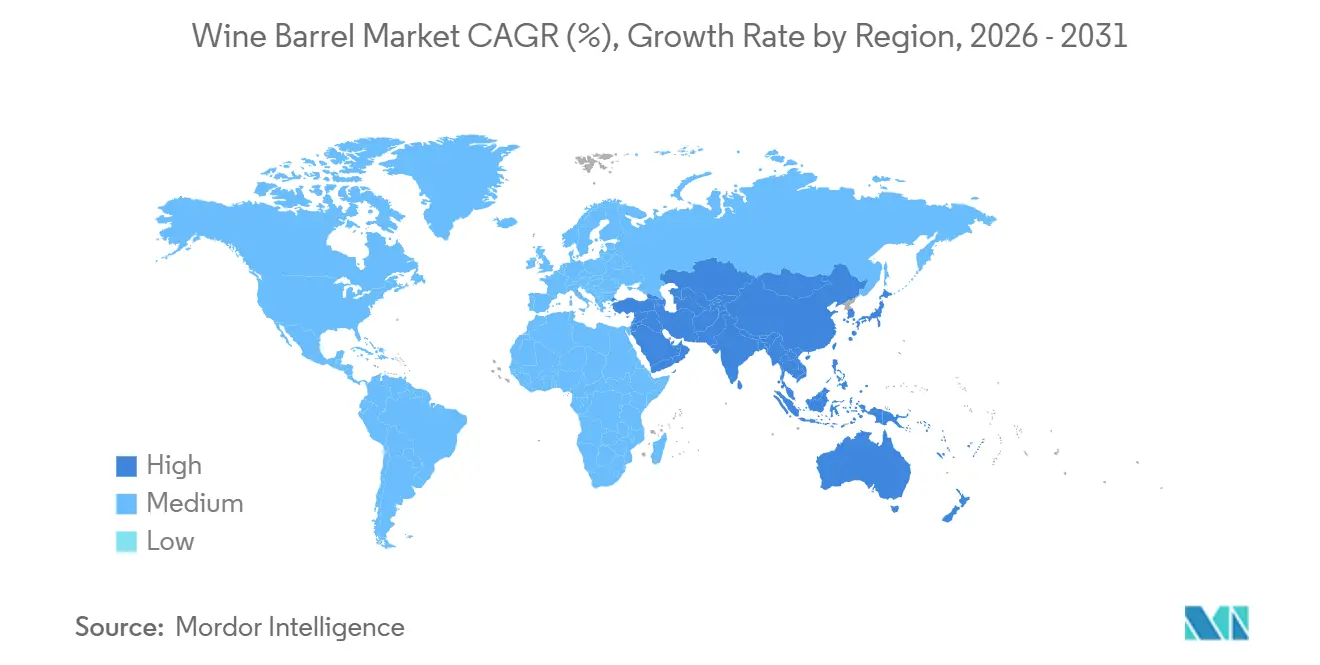
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Europe |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des fûts de vin par Mordor Intelligence
La taille du marché des fûts de vin était évaluée à 1,24 milliard USD en 2025 et devrait croître de 1,29 milliard USD en 2026 pour atteindre 1,65 milliard USD d'ici 2031, à un CAGR de 5,02 % durant la période de prévision (2026-2031). Les producteurs de vins premium continuent de considérer le choix du fût comme une décision de production stratégique plutôt qu'un achat de routine, car le choix du fût influence l'arôme, la texture, la maturation et le positionnement du vin fini. Les critères de sélection incluent de plus en plus l'origine du chêne, le grain, le séchage et le niveau de chauffe, les exigences variant selon les programmes de vins rouges, blancs et rosés. La production mondiale de vin reste sous pression, limitant les volumes de tonnellerie dans plusieurs pays producteurs de vin établis et rendant les prévisions de volume de plus en plus dépendantes de la demande premium. La production mondiale de vin a totalisé 227 millions d'hectolitres en 2025, soit 9,4 % en dessous de la moyenne sur cinq ans[1]. Cependant, la demande de fûts premium est restée plus résiliente que la demande globale en volume de vin. Par conséquent, le marché des fûts de vin favorise les fournisseurs qui maintiennent la qualité, personnalisent les spécifications des fûts, soutiennent les domaines viticoles face à l'évolution des conditions de récolte et servent les producteurs premium malgré des budgets d'achat plus serrés. Cet environnement accroît également l'importance d'un approvisionnement en bois régulier et d'un service réactif, notamment à mesure que les domaines viticoles réduisent leur base de fournisseurs.
Points clés du rapport
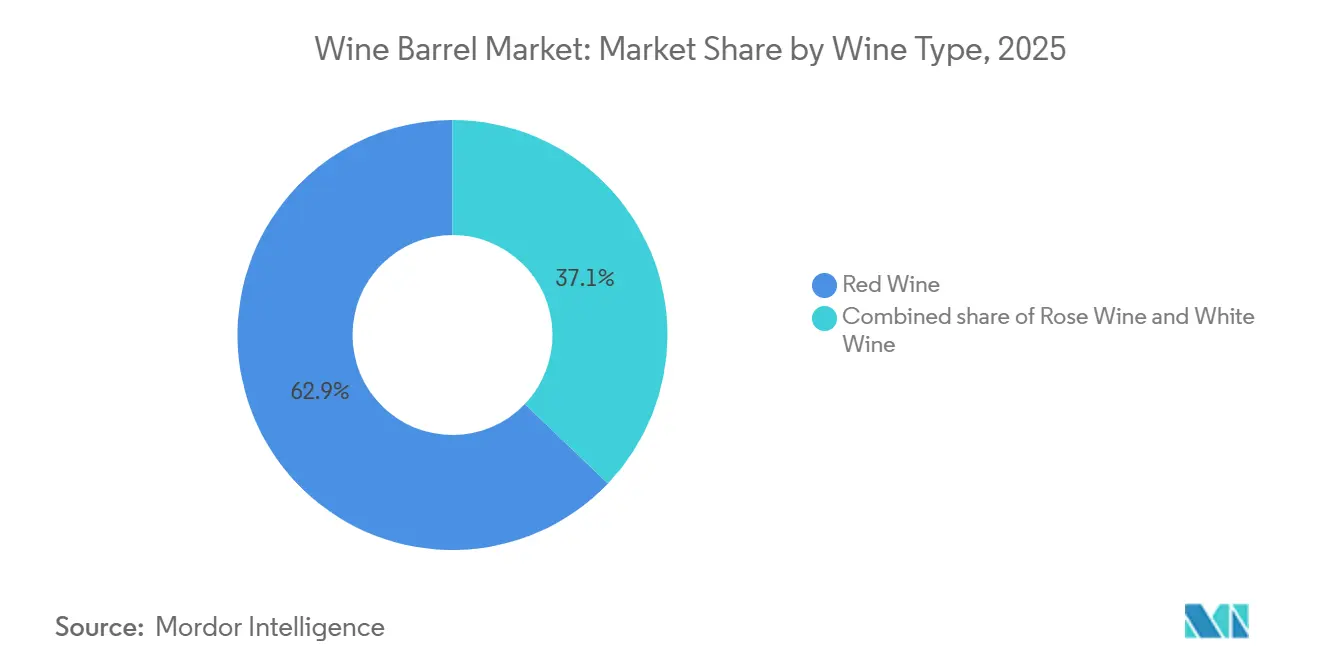
- Par type de vin, le vin rouge détenait la plus grande part du marché des fûts de vin, à 62,87 % en 2025, tandis que le vin rosé devrait croître au CAGR le plus rapide, soit 7,18 %, durant la période 2026-2031.
- Par type de fût de vin, les fûts en chêne français détenaient la plus grande part du marché des fûts de vin, à 59,45 % en 2025, et devraient croître au CAGR le plus rapide, soit 5,47 %, durant la période 2026-2031.
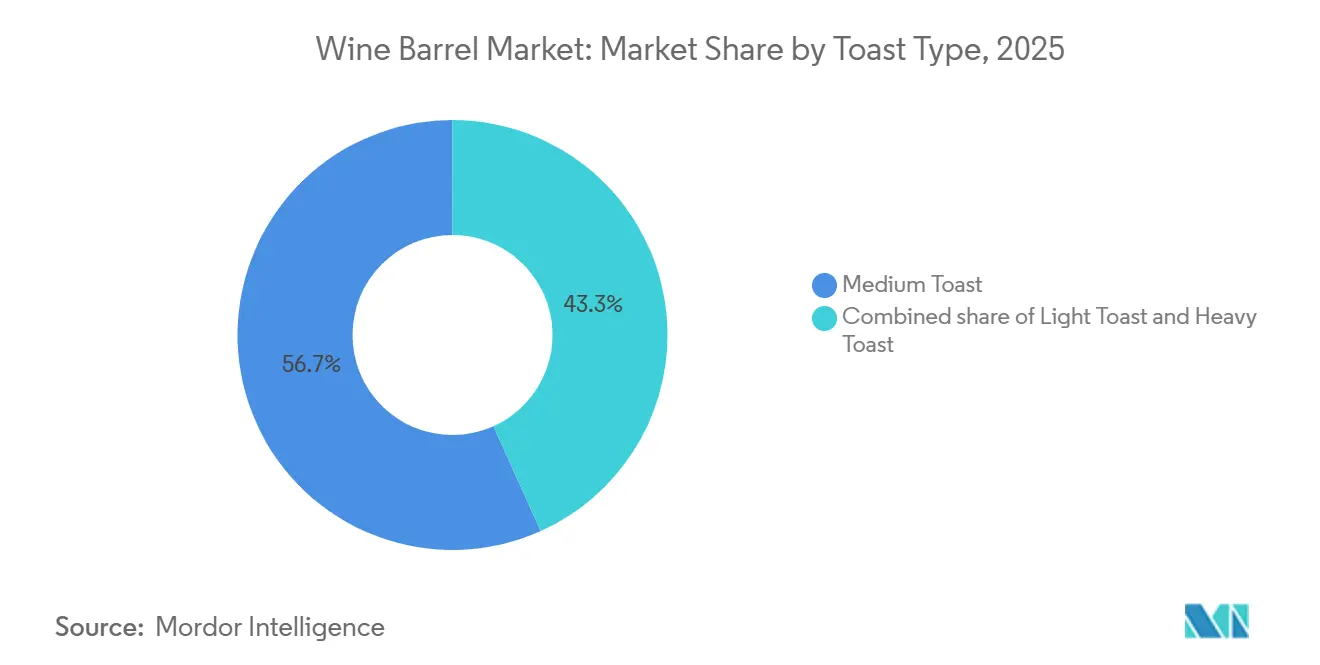
- Par niveau de chauffe, la chauffe moyenne détenait la plus grande part du marché des fûts de vin, à 56,74 % en 2025, tandis que la chauffe légère devrait croître au CAGR le plus rapide, soit 6,16 %, durant la période 2026-2031.
- Par géographie, l'Europe représentait la plus grande part du marché des fûts de vin, à 42,16 % en 2025, tandis que l'Asie-Pacifique devrait croître au CAGR le plus rapide, soit 5,42 %, durant la période 2026-2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Premiumisation du vieillissement et de la consommation de vin | +1.5% | Europe et Amérique du Nord, avec des retombées sur les segments premium d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Expansion des caves boutique et artisanales | +0.8% | Amérique du Nord et Union européenne, avec des gains précoces en Australie et en Amérique du Sud | Moyen terme (2-4 ans) |
| Croissance de la production viticole en Asie-Pacifique | +0.7% | Asie-Pacifique, notamment l'Inde et la Chine premium, avec des retombées sur le Moyen-Orient et l'Afrique | Long terme (≥ 4 ans) |
| Demande croissante de profils de chêne personnalisés | +0.6% | Mondial | Court terme (≤ 2 ans) |
| Traçabilité numérique dans l'approvisionnement en chêne et la production de fûts | +0.3% | Union européenne et Amérique du Nord | Moyen terme (2-4 ans) |
| Adoption accrue de programmes circulaires de réutilisation des fûts | +0.4% | Mondial, porté par l'Union européenne et l'Australie | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Premiumisation du vieillissement et de la consommation de vin
La consommation de vin est devenue plus sélective à mesure que les volumes à bas prix diminuent sur plusieurs marchés et que les consommateurs choisissent de plus en plus moins de bouteilles avec des critères de qualité clairs. Les vins de plus grande valeur nécessitent des décisions de vieillissement qui offrent un profil sensoriel distinct, soutiennent une position qualitative crédible et créent une histoire de produit que les producteurs peuvent communiquer aux distributeurs et aux visiteurs. Cette tendance soutient la demande de chêne neuf parmi les producteurs capables de maintenir des prix premium grâce à la réputation du vignoble, aux ventes directes ou à la fidélité à une marque établie. La Fédération des Tonneliers de France a déclaré qu'une consommation premium de plus en plus sélective crée une opportunité pour le secteur de la tonnellerie, le vieillissement en fût restant un indicateur clé de qualité. Le marché des fûts de vin bénéficie lorsque les producteurs privilégient le chiffre d'affaires par bouteille, la qualité en cave et la demande des clients fidèles plutôt que le seul volume de production. Cette approche encourage les tonneliers à maintenir leurs investissements dans la qualité du bois, le séchage régulier, le soutien à la dégustation et les services techniques pour les équipes de cave.
Expansion des caves boutique et artisanales
Les petites caves utilisent souvent des fûts en chêne neuf pour renforcer leur positionnement artisanal, soutenir des stratégies de prix premium et différencier leurs éditions limitées des grandes étiquettes commerciales. Ces producteurs achètent des fûts à un taux plus élevé par rapport à leur production, car ils produisent de plus petits lots, vendent par des canaux directs et personnels, et recherchent des signaux de qualité reconnaissables. Ils ont également une capacité limitée à substituer le chêne par des alternatives moins coûteuses sans modifier le profil prévu du vin ou affaiblir le récit de cave communiqué aux clients. Les nouvelles caves boutique peuvent devenir des acheteurs supplémentaires au fur et à mesure qu'elles passent des premières éditions à une production régulière et établissent un portefeuille de vins plus stable. Par conséquent, le marché des fûts de vin peut bénéficier d'une base plus large de producteurs spécialisés, plutôt que de dépendre uniquement des caves à grand volume avec des achats centralisés. Le chêne français est particulièrement important pour les caves qui recherchent une identité premium, une offre de salle de dégustation différenciée et un style de maison centré sur les vins élevés en fût.
Croissance de la production viticole en Asie-Pacifique
La superficie du vignoble indien devrait atteindre 197 000 hectares en 2025, se classant septième au niveau mondial, contre 177 000 hectares en 2019, soit une expansion de 4,6 %[2]. Cette croissance établit une future base de production dans les pôles de Nashik et du Maharashtra, où le développement des caves peut progressivement générer une demande récurrente pour les intrants de cave. En Chine, les importations de vin devraient diminuer de 11 % pour atteindre 1,4 milliard USD en 2025, tandis que des prix moyens d'importation plus élevés indiquent un mix d'importation plus premium. Ces conditions favorisent moins d'achats de fûts à spécifications plus élevées, les importateurs et les producteurs accordant une plus grande valeur aux indicateurs de qualité. Le marché des fûts de vin peut en bénéficier à mesure que les producteurs et importateurs asiatiques mettent de plus en plus l'accent sur le chêne français, les niveaux de chauffe contrôlés et les programmes personnalisés. Les évolutions commerciales qui réduisent les obstacles aux vins importés pourraient encore soutenir le passage vers des vins de plus grande valeur et accroître l'exposition des consommateurs locaux aux styles de vins élevés en fût.
Demande croissante de profils de chêne personnalisés
Les œnologues demandent de plus en plus des fûts répondant à des objectifs sensoriels et de maturation spécifiques plutôt que de sélectionner parmi une gamme limitée de produits standard. Les producteurs considèrent désormais l'origine de la forêt, la finesse du grain, la durée de séchage et le profil de chauffe comme des critères d'achat pratiques, au même titre que le prix et les délais de livraison. Le Symposium viticole de l'Oregon a présenté en 2026 une session sur les stratégies intelligentes de chêne et un essai en 2025 comparant six régimes de vieillissement en chêne. L'essai a évalué les résultats en termes de saveur, de texture et de marge pour les fûts, inserts, douelles et blocs, démontrant que le traitement du bois est devenu une décision commerciale autant que technique. En octobre 2025, Tonnellerie Saury a lancé son fût en édition limitée L'Écrin pour les domaines recherchant une intégration aromatique plus profonde. Le marché des fûts de vin favorise les tonneliers capables de traduire les objectifs œnologiques en spécifications de fûts reproductibles et de communiquer clairement ces choix aux équipes de cave.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût élevé des fûts en chêne premium | -0.8% | Mondial, le plus aigu en France, aux États-Unis et sur les marchés d'exportation de l'hémisphère Sud | Court terme (≤ 2 ans) |
| Disponibilité limitée de chêne de qualité tonnellerie | -0.6% | Union européenne, notamment la France et l'Europe de l'Est, et Amérique du Nord | Long terme (≥ 4 ans) |
| Substitution par l'acier inoxydable, le béton et les alternatives au chêne | -0.7% | Mondial, porté par les producteurs du Nouveau Monde et les vins d'entrée de gamme | Moyen terme (2-4 ans) |
| Changements liés au climat dans la qualité du chêne et les cycles de séchage | -0.5% | France et Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût élevé des fûts en chêne premium
Les prix du chêne français ont triplé au cours de la décennie précédente, avec une hausse de 50 % durant les deux années jusqu'en 2025[3]. Ces coûts plus élevés rendent les fûts traditionnels de plus en plus difficiles à justifier pour les vins d'entrée de gamme, où les producteurs ont une capacité limitée à augmenter les prix de détail. Par conséquent, les producteurs doivent choisir entre l'utilisation de solutions de vieillissement alternatives et la concentration des dépenses en fûts sur les vins premium qui offrent des marges plus élevées et séduisent les clients prêts à payer pour la qualité du vieillissement. En janvier 2026, OENEO a introduit Twood, un fût en chêne français à douelles superposées conçu pour utiliser une plus grande part de la ressource en bois disponible. Ce lancement démontre que même les tonneliers établis reconnaissent les pressions sur les coûts des matières premières et la nécessité de servir des clients aux budgets plus serrés. Le marché des fûts de vin reste plus solide dans le segment premium ; cependant, l'accessibilité financière continue de limiter une adoption plus large parmi les caves aux portefeuilles à prix plus bas.
Disponibilité limitée de chêne de qualité tonnellerie
L'approvisionnement en chêne blanc est difficile à développer car les arbres nécessitent 80 à 120 ans pour atteindre la maturité requise pour la tonnellerie et ne peuvent pas répondre rapidement à une demande accrue de fûts. Chaque arbre mature ne produit que 1,5 à 2 fûts, ce qui limite la réactivité de l'offre à court terme et rend l'utilisation efficace du bois disponible essentielle. Le Service forestier américain a constaté que 70 % des terres boisées de l'est des États-Unis contenant du chêne blanc faisaient face à au moins une menace pour leur durabilité. La préoccupation la plus répandue était la pénurie de jeunes arbres entrant dans les classes de taille mature, ce qui menace l'approvisionnement futur même lorsque la disponibilité actuelle des récoltes semble stable. La Fédération des Tonneliers de France a également signalé une disponibilité réduite de chêne de qualité douelle en France. Par conséquent, le marché des fûts de vin fait face à un risque persistant d'approvisionnement en intrants, car les conditions forestières, les restrictions de récolte, les pressions climatiques et les cycles de séchage contraignent la disponibilité du bois de qualité tonnellerie.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de vin :
le vin rouge domine la demande, tandis que le rosé se développe plus rapidementLe vin rouge représentait 62,87 % de la part du marché des fûts de vin en 2025, soutenu par l'utilisation fréquente de chêne neuf dans la production de vins premium. Les vins à base de Cabernet Sauvignon, de Syrah et de Merlot utilisent des fûts pour développer la structure tannique et permettre une exposition contrôlée à l'oxygène. Les producteurs de Bordeaux, de Toscane, de Rioja et de la Napa Valley intègrent souvent du chêne neuf dans leurs programmes de vieillissement. La sélection des fûts varie selon le vignoble, les conditions du millésime et la période de vieillissement en cave prévue. Les cycles de remplacement peuvent aller d'un à deux millésimes pour les vins nécessitant une forte influence du chêne. Le vin blanc se classait en deuxième position, porté par le Chardonnay premium et le Chenin Blanc fermenté en fût. Les producteurs utilisent la sélection des fûts pour améliorer la texture tout en préservant le caractère variétal. Le secteur des fûts de vin reste étroitement lié au vin rouge, car les styles de vins rouges supportent généralement des périodes de vieillissement plus longues et un contact avec le bois plus prononcé. Les producteurs de vins rouges utilisent également des fûts d'origines différentes et avec des niveaux de chauffe variables pour différencier les étiquettes individuelles. Cette approche crée des besoins d'achat récurrents à mesure que les producteurs recherchent des résultats cohérents sur des millésimes successifs.
Le vin rosé devrait croître à un CAGR de 7,18 % durant la période 2026-2031, ce qui en fait le type de vin à la croissance la plus rapide. Les producteurs investissent dans des programmes dédiés au rosé visant à ajouter de la complexité sans écraser les arômes délicats. La fermentation et le vieillissement en fût peuvent contribuer à créer des expressions de rosé premium plus structurées. Les producteurs peuvent calibrer le traitement en fût pour préserver la couleur, le caractère fruité et une bouche plus légère. Cette application est plus sélective que le traitement au chêne utilisé pour de nombreux vins rouges. La croissance de cette catégorie crée des opportunités pour des fûts à chauffe légère et des programmes de vieillissement plus courts. La taille du marché des fûts de vin pour le rosé s'élargit à mesure que les caves développent des vins pour des gammes de prix plus élevées et une durée de conservation plus longue. Les tonneliers peuvent répondre à cette demande en proposant des fûts qui minimisent les saveurs de chêne agressives et préservent la fraîcheur. Le secteur des fûts de vin peut également utiliser les programmes de rosé pour nouer des relations avec des producteurs qui mettent à jour leurs portefeuilles de produits. La demande dépendra de la capacité de ces producteurs à positionner le rosé comme un vin premium plutôt qu'un produit saisonnier à grand volume.

Par type de fût de vin :
le chêne français reste la référence premiumLes fûts en chêne français devraient représenter 59,45 % de la part du marché des fûts de vin en 2025, maintenant leur position de leader. Leur grain serré et leur contribution aromatique contrôlée les rendent bien adaptés aux vins destinés à un vieillissement prolongé. Les producteurs peuvent ajuster les notes de vanille, d'épices, de chauffe et de caramel grâce à leur choix de niveau de chauffe. Le chêne français est largement utilisé dans les appellations de grande valeur, où le vieillissement en fût soutient le style de vin souhaité. Il fournit également aux œnologues une spécification reconnue pour communiquer la qualité premium aux acheteurs. La solidité de ce segment reflète la concentration des investissements en fûts dans les vins premium. Le chêne américain détient la deuxième part la plus importante et offre un profil de noix de coco et de vanille plus prononcé. Il reste important pour la Rioja et la production de vins axés sur la valeur en Californie et au Chili. Les autres types de fûts comprennent le chêne de Hongrie, de Slovénie et de Croatie, ainsi que des options en acacia et en châtaignier. Ces alternatives servent les producteurs recherchant des profils aromatiques différents, des coûts différents ou des options d'approvisionnement régional.
Les fûts en chêne français devraient croître à un CAGR de 5,47 % durant la période 2026-2031, le taux le plus rapide parmi les types de fûts. Cette tendance indique que la demande premium peut soutenir la plus grande catégorie de fûts même si les volumes globaux diminuent. Les producteurs peuvent concentrer leurs dépenses sur le chêne français à mesure que les vins à prix plus bas se tournent vers des méthodes de vieillissement alternatives. Cette tendance favorise les tonneliers capables de maintenir un approvisionnement fiable et d'améliorer l'efficacité de leurs pratiques d'utilisation du bois. Les cadres AOP de l'Union européenne peuvent renforcer la demande là où les réglementations régionales spécifient des exigences de vieillissement et des pratiques de fûts autorisées. La conception Twood d'OENEO utilise des douelles à double couche pour améliorer l'utilisation du chêne français tout en conservant l'essence de chêne pertinente. Cette approche produit peut aider les producteurs à gérer les contraintes d'approvisionnement sans s'éloigner de la catégorie de chêne premium. La taille du marché des fûts de vin pour le segment chêne français peut bénéficier de cet équilibre entre qualité reconnue et rendement amélioré du bois. Cependant, les tonneliers doivent démontrer que les méthodes de construction alternatives répondent aux attentes des producteurs en matière de performance de vieillissement. Leur succès commercial dépendra également de l'acceptation par les caves de nouvelles méthodes de construction dans le cadre des pratiques de cave établies.
Par niveau de chauffe :
la chauffe moyenne conserve l'usage le plus large, tandis que la chauffe légère gagne du terrainLa chauffe moyenne représentait 56,74 % du chiffre d'affaires des fûts de vin en 2025, ce qui en fait la plus grande catégorie par niveau de chauffe. Elle offre un profil équilibré qui préserve les caractéristiques fruitées tout en ajoutant de la complexité dérivée du chêne. Les producteurs utilisent des fûts à chauffe moyenne sur une large gamme de vins rouges et blancs car ils offrent des résultats familiers et adaptables. La chauffe moyenne peut introduire des notes secondaires sans écraser le vin de base. Son utilisation généralisée simplifie également la planification en cave pour les caves qui produisent plusieurs styles de vins dans le même établissement. La chauffe forte a maintenu un rôle plus modeste mais durable dans les fûts de vins rouges corsés et de spiritueux. Ses notes de café, de chocolat noir et de fumée conviennent aux styles qui nécessitent une influence plus prononcée du fût. La position dominante de la chauffe moyenne reflète le besoin des producteurs d'obtenir des résultats prévisibles dans les programmes de vins commerciaux. Elle permet également aux caves d'utiliser une spécification de base sur plusieurs étiquettes et millésimes, réduisant le risque pratique de variations d'une année à l'autre dans les résultats sensoriels.
La chauffe légère devrait croître à un CAGR de 6,16 % durant la période 2026-2031, le taux le plus rapide parmi les catégories de niveaux de chauffe. Cette catégorie soutient les styles de vins qui privilégient la fraîcheur et une expression plus claire de l'origine. La chauffe légère peut apporter de la structure et favoriser l'intégration des tanins tout en limitant les notes fortes de lactone et de phénol. Elle permet aux producteurs d'utiliser le chêne sans en faire le composant aromatique dominant. La chauffe légère est particulièrement pertinente lorsque les œnologues souhaitent que les fûts encadrent le vin plutôt que le définissent. L'essai du Symposium viticole de l'Oregon a démontré que le calibrage de la chauffe peut affecter les marges autant que les résultats sensoriels. Le marché des fûts de vin répond aux producteurs qui recherchent un contrôle plus précis de cet équilibre. La chauffe légère peut être particulièrement pertinente pour le Pinot Noir, le rosé premium et les programmes de vins blancs modernes. Sa croissance bénéficie également aux tonneliers qui proposent des courbes de chauffe détaillées plutôt qu'une gamme limitée d'options standard. Cette capacité peut constituer un facteur de différenciation significatif lorsque les œnologues exigent des résultats reproductibles sur plusieurs fûts.
Analyse géographique
Marché européen des Fûts de Vin
L'Europe devrait détenir une part de 42,16 % du marché des fûts de vin en 2025, maintenant sa position de premier marché régional. La France, l'Italie et l'Espagne constituent le cœur de la base de production pour la demande régionale en fûts, soutenues par des réseaux de domaines viticoles denses et des traditions d'élevage solidement établies. L'Union européenne devrait produire 136 millions d'hectolitres de vin en 2025, soutenant cette importante base installée. La France, l'Italie et l'Espagne devraient représenter collectivement 109 millions d'hectolitres de cette production. Les appellations premium de Bourgogne, de Champagne, de Toscane et de Rioja continuent de stimuler la demande de fûts à haute spécification, car leurs vins dépendent de processus de maturation contrôlés et de pratiques qualitatives bien établies. La Fédération des Tonneliers de France devrait enregistrer des ventes de 485 871 fûts par ses 67 tonnelleries membres au cours de l'exercice 2025/26, représentant une baisse de 14 %. Les exportations devraient chuter de 16,1 %, accentuant la pression sur les tonnelleries de plus petite taille et renforçant la nécessité de prioriser les clients premium. Ainsi, la demande européenne associe une base large et établie à des conditions inégales entre les appellations premium et les zones de production viticole davantage tributaires des volumes.
Marché des Fûts de Vin en Asie-Pacifique
L'Asie-Pacifique devrait croître à un CAGR de 5,42 % durant la période 2026-2031, soit le rythme le plus rapide parmi les régions du marché des fûts de vin. Les 197 000 hectares de vignobles de l'Inde constituent une base de demande à long terme pour la production viticole nationale. Bien que le marché des importations de vin en Chine soit plus modeste en valeur, des prix moyens d'importation plus élevés soutiennent les catégories de vins premium. L'Australie devrait produire 11,3 millions d'hectolitres de vin en 2025, en hausse de 8,8 % par rapport à l'année précédente. Les programmes premium australiens de Shiraz et de Chardonnay continuent de soutenir la demande de fûts en chêne français et de profils de chauffe raffinés. Ces marchés diffèrent en termes de maturité, de préférences des consommateurs et de conditions de production locales ; cependant, chacun est en mesure d'accroître la demande de programmes de fûts sur mesure. Le marché des fûts de vin bénéficie davantage lorsque la croissance de la production s'aligne sur la premiumisation plutôt que sur la seule expansion des volumes. La croissance régionale dépendra donc de la capacité des domaines viticoles à convertir l'expansion de la superficie des vignobles et les importations de vins premium en une demande soutenue pour les vins élevés en fût.
Marché des Fûts de Vin dans les Amériques et au Moyen-Orient et en Afrique
L'Amérique du Nord devrait rester le deuxième marché régional, les États-Unis constituant un important producteur de vin et une destination d'exportation majeure pour les tonnelleries françaises. La production viticole américaine devrait atteindre 20 millions d'hectolitres en 2025, en baisse de 5,3 % par rapport à 2024. Ce recul réduit la visibilité des commandes à court terme pour les fournisseurs et rend les achats de fûts davantage tributaires de la situation financière de chaque domaine viticole. Les domaines premium peuvent continuer à acheter des fûts lorsque les ventes directes et un positionnement de marque solide protègent les marges et soutiennent les investissements dans la qualité. L'Argentine devrait produire 10,8 millions d'hectolitres de vin en 2025, tandis que le Brésil devrait en produire 2,8 millions d'hectolitres à la suite d'une croissance de 80,6 %. L'Afrique du Sud devrait produire 10,2 millions d'hectolitres en 2025, en hausse de 16,2 %, renforçant la contribution du Moyen-Orient et de l'Afrique à la demande du marché. La demande régionale dépend donc des performances des domaines premium, des conditions de récolte et du rythme auquel les producteurs émergents adoptent l'élevage en fût. La demande pourrait se redresser de manière inégale, les producteurs étant exposés à des degrés variables aux droits de douane, aux marchés d'exportation, aux niveaux de stocks et à l'évolution des préférences des consommateurs.
Paysage concurrentiel
Le marché des fûts de vin présente une concentration moyenne, aucun producteur ne détenant une part suffisante pour fixer les prix dans l'ensemble du secteur ou dicter les conditions d'achat à la majorité des domaines viticoles. TFF Group et OENEO sont les plus grands groupes de tonnellerie cotés dans la catégorie premium ; cependant, les fournisseurs régionaux restent importants. Un grand nombre de tonnelleries familiales se distinguent par leur savoir-faire artisanal, leurs relations locales, leur production spécialisée et leur capacité à répondre directement aux exigences individuelles des chais. En mars 2026, TFF a finalisé l'acquisition des 45% restants de Tonnellerie Rémond. Cette acquisition a donné à TFF la pleine propriété de la tonnellerie ultra-premium basée en Bourgogne et a rapproché un producteur spécialisé de son réseau d'approvisionnement plus large.
OENEO opère à travers Seguin Moreau, Millet, Galileo et Boisé au sein de son activité vitivinicole, offrant une large gamme de capacités en tonnellerie et en traitement du chêne. Son lancement de Twood en janvier 2026 a répondu au besoin d'utiliser le chêne français de manière plus efficiente sans s'éloigner d'un produit associé aux programmes de chais premium. Le produit utilise une construction en douelles stratifiées et cible les vins premium produits avec des budgets plus limités ou des préoccupations plus importantes concernant la disponibilité des matières premières. Cette stratégie associe la maîtrise des coûts aux efforts visant à maintenir les exigences de qualité, notamment auprès des producteurs recherchant les caractéristiques du chêne français à un coût plus accessible. Le marché des fûts de vin reste compétitif car l'innovation doit être soutenue par un approvisionnement fiable en bois, une assistance technique et la confiance des producteurs dans les résultats de l'élevage en fûts.
Les services circulaires de fûts se formalisent de plus en plus au sein du paysage concurrentiel, les clients recherchant des alternatives à l'achat de fûts neufs. Charlois Group a lancé Oaking en juin 2025, combinant la production de fûts neufs, la remise en état, le re-chauffe et le recyclage en fin de vie. La plateforme intègre Kelvin Cooperage, Graf Brothers et Oakwood Cooperage à plusieurs étapes du cycle de vie du fût. Elle offre aux clients une solution gérée pour prolonger la durée de vie des fûts, adapter les fûts à différents usages et gérer les fûts usagés après la période d'élevage initiale. La traçabilité numérique peut renforcer davantage la confiance des clients dans l'origine du chêne, la manipulation des fûts et les dossiers de production lorsque les domaines viticoles exigent une documentation fournisseur plus complète. Des recherches dans les systèmes alimentaires durables ont signalé une réduction des temps d'audit suite à l'adoption de systèmes de traçabilité basés sur la chaîne de blocs. Ces services créent des opportunités de différenciation sans exiger des fournisseurs qu'ils dominent les volumes globaux de fûts ou qu'ils se concurrencent uniquement sur les prix initiaux des fûts.
Leaders du secteur des fûts de vin
-
TFF Group
-
Independent Stave Company
-
OENEO SA
-
Demptos
-
Nadalié
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Fûts de Vin Entreprises couvertes dans ce rapport
- TFF Group
- OENEO SA
- Independent Stave Company
- Demptos
- Nadalié
- World Cooperage
- Tonnellerie Radoux
- Tonnellerie Saury
- Tonnellerie Ermitage
- Taransaud
- Seguin Moreau
- Tonnellerie Sylvain
- Tonnellerie de Mercurey
- G. & P. Garbellotto S.p.A.
- Canton Cooperage
- The Barrel Mill
- A.P. John Coopers
- Bouchard Cooperages
- StaVin Inc.
- Tonnellerie Damy
Développements industriels récents dans Marché des Fûts de Vin
- Mars 2026 : TFF Group a finalisé l'acquisition des 45 % de participation minoritaire restants dans Tonnellerie Rémond, obtenant ainsi 100 % du capital de cette tonnellerie ultra-premium basée en Bourgogne. La transaction, accélérée par rapport à son échéance contractuelle de 2028, renforce la position de TFF Group dans le segment des fûts grands crus et formalise les synergies d'approvisionnement en bois et de production développées depuis son acquisition initiale de 55 % en 2022.
- Juin 2025 : Charlois Group a officiellement lancé Oaking, une plateforme circulaire de gestion de fûts intégrant Kelvin Cooperage, Graf Brothers et Oakwood Cooperage dans un système complet de gestion du cycle de vie des fûts. La plateforme couvre la production de nouveaux fûts, la remise en état, le re-chauffe et le recyclage en fin de vie.
- Juin 2025 : Independent Stave Company, par l'intermédiaire de sa filiale nouvellement créée, Kentucky Cooperage Investments, a acquis la tonnellerie de Louisville appartenant à Brown-Forman pour 13,66 millions USD. L'acquisition comprend un site de 16 acres et fait suite au précédent rachat par ISC de la tonnellerie de Brown-Forman en Alabama. Ces transactions reflètent la stratégie d'ISC visant à consolider l'immobilier industriel dans un contexte de contraction du secteur de la tonnellerie.
Portée du rapport mondial sur le marché des fûts de vin
Aperçu de la segmentation
| Vin rouge |
| Vin blanc |
| Vin rosé |
| Fûts en chêne français |
| Fûts en chêne américain |
| Autres |
| Chauffe légère |
| Chauffe moyenne |
| Chauffe forte |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Europe | Allemagne |
| Royaume-Uni | |
| Italie | |
| France | |
| Espagne | |
| Pays-Bas | |
| Belgique | |
| Suède | |
| Pologne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Singapour | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Colombie | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Afrique du Sud |
| Arabie Saoudite | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de vin | Vin rouge | |
| Vin blanc | ||
| Vin rosé | ||
| Par type de fût de vin | Fûts en chêne français | |
| Fûts en chêne américain | ||
| Autres | ||
| Par niveau de chauffe | Chauffe légère | |
| Chauffe moyenne | ||
| Chauffe forte | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| Italie | ||
| France | ||
| Espagne | ||
| Pays-Bas | ||
| Belgique | ||
| Suède | ||
| Pologne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Singapour | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Colombie | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Afrique du Sud | |
| Arabie Saoudite | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quelle est la valeur projetée du marché des fûts de vin d'ici 2031 ?
Le marché des fûts de vin devrait atteindre 1,65 milliard USD d'ici 2031, avec un CAGR de 5,02% sur la période 2026-2031. La croissance dépend de la poursuite des investissements dans les vins premium malgré la baisse des volumes de production dans plusieurs pays producteurs matures.
Quel type de vin utilise le plus de fûts ?
Le vin rouge détenait la plus grande part, à 62,87 % en 2025, car les programmes de vins rouges premium utilisent couramment le vieillissement en chêne neuf. Les fûts peuvent favoriser le développement des tanins, l'exposition contrôlée à l'oxygène et un profil de vieillissement plus structuré pour ces vins.
Quel type de fût connaît la croissance la plus rapide ?
Les fûts en chêne français devraient croître à un CAGR de 5,47 % jusqu'en 2031 et détenaient une part de 59,45 % en 2025. Leur position reflète leur rôle établi dans les programmes de vins premium et leur adéquation pour un vieillissement prolongé.
Quel profil de chauffe connaît la croissance la plus rapide ?
La chauffe légère devrait croître à un CAGR de 6,16 % durant la période 2026-2031, les producteurs recherchant une expression du chêne plus subtile. Elle peut apporter de la structure tout en permettant au caractère fruité et au sens de l'origine de rester au premier plan.