
Tamanho e Participação do Mercado de Software para Dispositivos Médicos Vestíveis
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 12.99 Bilhões de dólares |
| Tamanho do Mercado (2032) | 39.44 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 24.88 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Software para Dispositivos Médicos Vestíveis por Mordor Intelligence
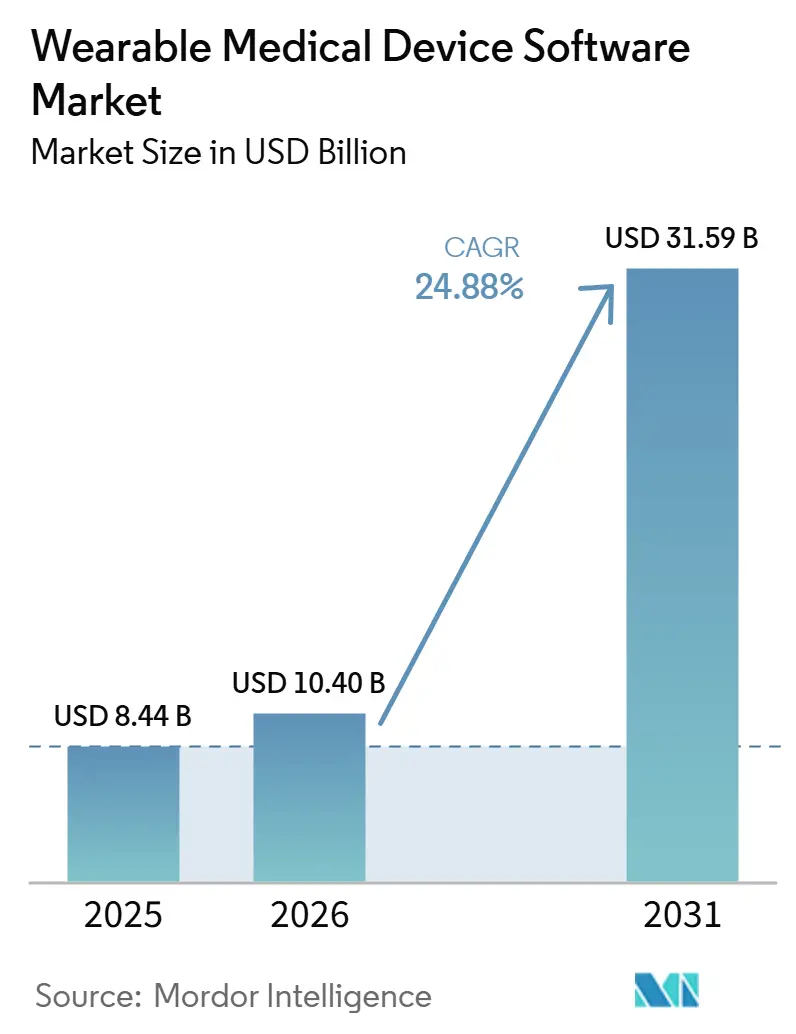
O tamanho do Mercado de Software para Dispositivos Médicos Vestíveis foi avaliado em 10,40 bilhões de USD em 2026 e estima-se que cresça de 12,99 bilhões de USD em 2027 para atingir 39,44 bilhões de USD até 2032, a um CAGR de 24,88% durante o período de previsão (2027-2032).
O mercado de software para dispositivos médicos vestíveis está em expansão porque o software agora captura mais valor clínico e comercial do que o hardware, especialmente à medida que os sensores e os formatos de dispositivos se tornam mais fáceis de replicar entre as categorias. A demanda está sendo reforçada pelo uso mais amplo do monitoramento digital em cuidados crônicos, onde pagadores e prestadores precisam cada vez mais de dados contínuos, intervenções oportunas e resultados mensuráveis em vez de leituras episódicas. A América do Norte liderou com 39,1% de participação em 2026, enquanto a Ásia-Pacífico deve crescer a 26,2% até 2032, o que demonstra que o mercado de software para dispositivos médicos vestíveis é sustentado tanto por sistemas de reembolso maduros quanto por programas de digitalização da saúde em rápida expansão. A concorrência permanece de moderada a alta, pois empresas estabelecidas de tecnologia médica estão aprofundando suas capacidades de software, enquanto empresas focadas em software estão construindo análises proprietárias e fluxos de trabalho de cuidados em torno de dados de sensores. A principal oportunidade para os fornecedores no mercado de software para dispositivos médicos vestíveis reside na redução do ruído de alertas, na facilitação da conformidade com a privacidade e na melhoria da integração com os sistemas clínicos, pois esses fatores ainda limitam a adoção em escala.
Principais Conclusões do Relatório
Por componente, o software detinha 78,2% do segmento em 2026, e o software deve crescer a um CAGR de 25,13% até 2032.
Por tipo de dispositivo, os smartwatches detinham 31,2% do segmento em 2026, enquanto os dispositivos habilitados por software de MCG devem crescer a um CAGR de 26,2% até 2032.
Por aplicação, o monitoramento remoto de pacientes representou 27,6% do segmento em 2026, enquanto o gerenciamento de doenças crônicas deve avançar a um CAGR de 26,1% até 2032.
Por modo de implantação, a implantação baseada em nuvem detinha 62,4% do segmento em 2026 e também deve se expandir a um CAGR de 25,4% até 2032.
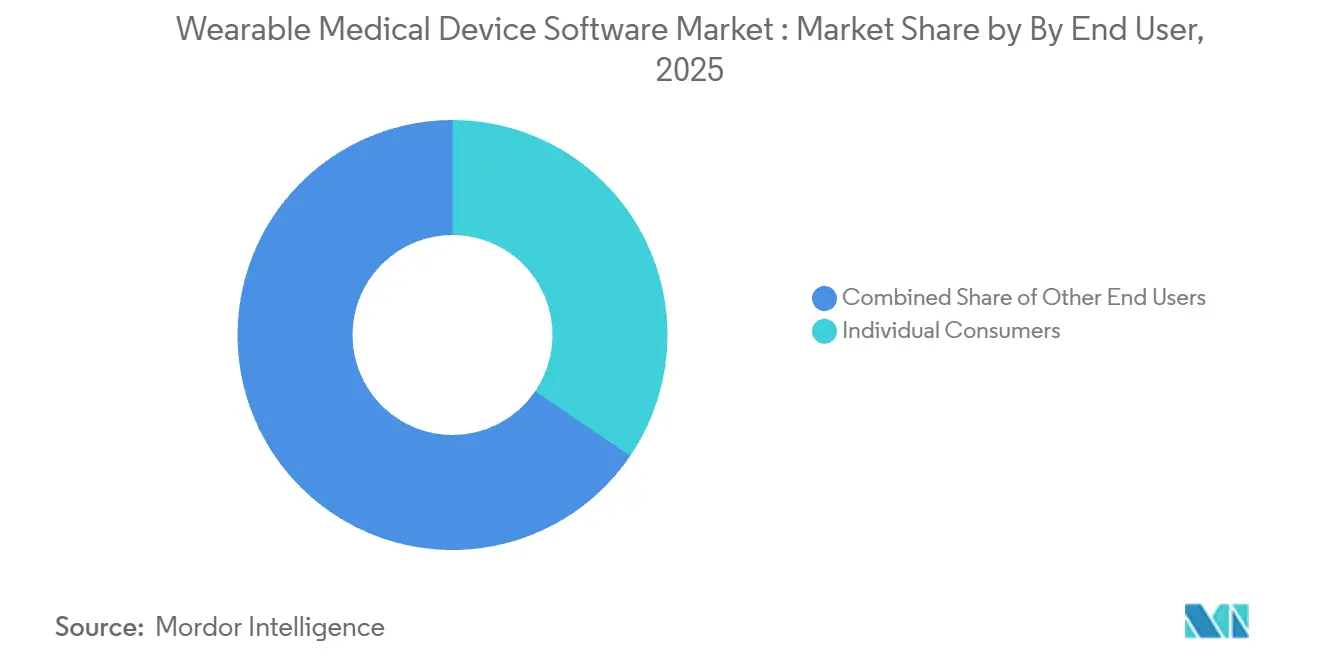
Por usuário final, os consumidores individuais detinham 34,5% do segmento em 2026, enquanto os ambientes de cuidados domiciliares devem crescer a um CAGR de 25,2% até 2032.
Por funcionalidade, monitoramento e alertas representaram 29,4% do segmento em 2026, enquanto o suporte à decisão clínica deve crescer a um CAGR de 25,5% até 2032.
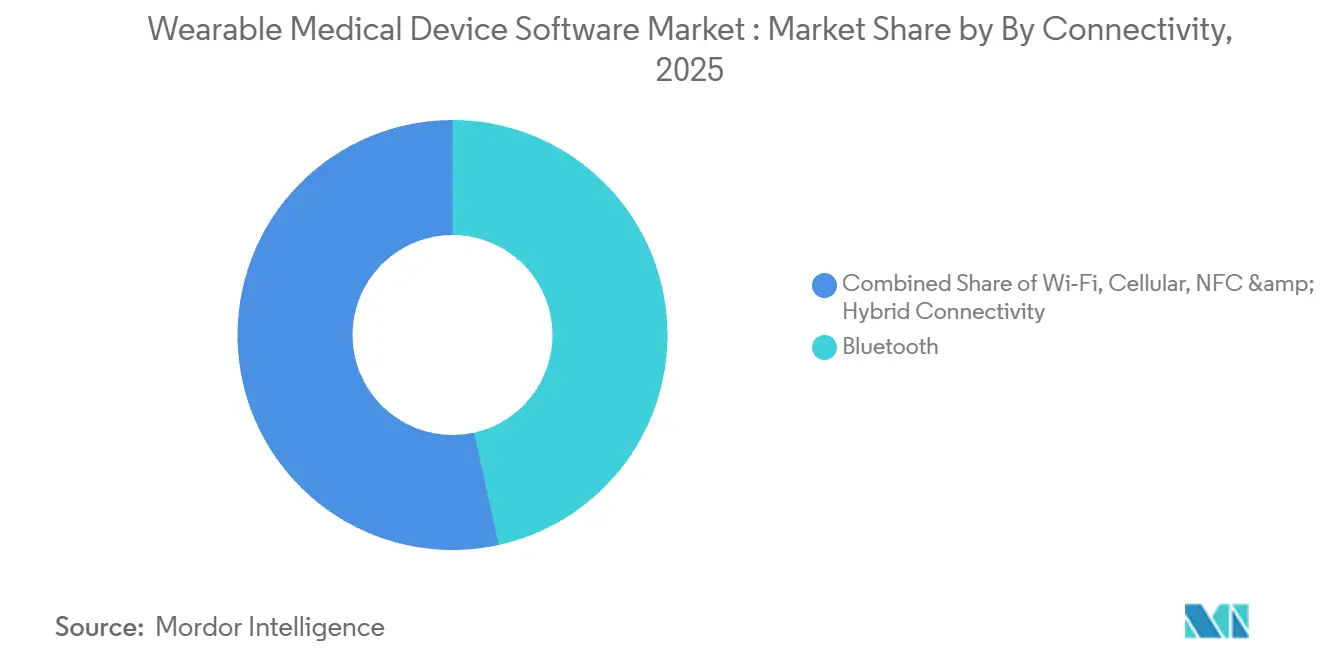
Por conectividade, o Bluetooth detinha 46,6% do segmento em 2026, enquanto a conectividade híbrida deve crescer a um CAGR de 25,5% até 2032.
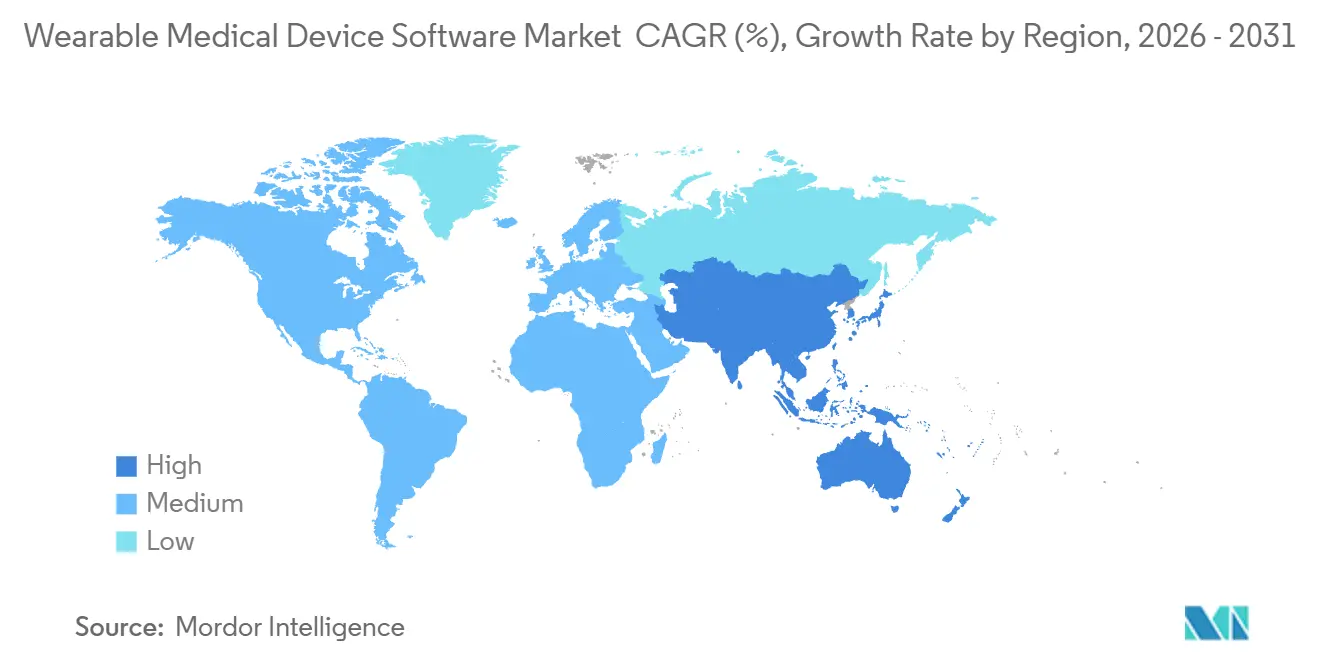
Por geografia, a América do Norte detinha 39,1% da participação do mercado de software para dispositivos médicos vestíveis em 2026, enquanto a Ásia-Pacífico deve se expandir a um CAGR de 26,2% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Demanda Crescente por Monitoramento Remoto de Pacientes e Cuidado Contínuo | +5.2% | Global, concentrado na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Expansão dos Programas de Gerenciamento de Doenças Crônicas | +4.8% | Global, com ganhos iniciais na América do Norte, Europa e APAC | Médio prazo (2-4 anos) |
| Maior Aceitação Clínica da Interpolação de Sinais Vitais Orientada por Software | +3.5% | América do Norte e UE, com expansão para APAC | Médio prazo (2-4 anos) |
| Integração de Alertas e Pontuação de Risco Habilitados por IA em Dispositivos Vestíveis | +4.2% | Global, concentrado na América do Norte, Japão e Coreia do Sul | Médio prazo (2-4 anos) |
| Crescimento no Reembolso e Adoção de Cuidados Baseados em Valor para Monitoramento Digital | +4.5% | América do Norte como principal mercado, com influência crescente na UE e APAC | Curto prazo (≤ 2 anos) |
| Aumento da Interoperabilidade com Prontuários Eletrônicos de Saúde e Plataformas de Cuidado | +3.8% | América do Norte e UE, com expansão para APAC e MEA | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
A Demanda Crescente por Monitoramento Remoto de Pacientes Redefine a Economia do Cuidado
O mercado de software para dispositivos médicos vestíveis está avançando cada vez mais em direção ao monitoramento contínuo, pois os prestadores agora precisam de visibilidade contínua do paciente em vez de leituras isoladas coletadas durante visitas a instalações. O monitoramento remoto de pacientes representou 27,6% do segmento de aplicações em 2026, o que demonstra que a base instalada já é grande o suficiente para suportar receita recorrente de software em vez de vendas únicas de dispositivos. Essa mudança é importante porque as plataformas de software gerenciam a captura de dados, alertas, relatórios e comunicação com o paciente em todos os episódios de cuidado, enquanto o hardware subjacente está se tornando cada vez menos diferenciado ao longo do tempo. A demanda por bem-estar do consumidor também está alimentando essa transição, mas o sinal comercial mais forte vem de programas de cuidados que utilizam dados vestíveis dentro de fluxos de trabalho clínicos estruturados. Como resultado, o mercado de software para dispositivos médicos vestíveis está recompensando cada vez mais os fornecedores que conseguem oferecer suporte a cuidados contínuos em escala sem adicionar atrito para clínicos ou pacientes.
A Expansão dos Programas de Gerenciamento de Doenças Crônicas Impulsiona Gastos Sustentados com Software
O mercado de software para dispositivos médicos vestíveis está se beneficiando de programas de doenças crônicas que agora atribuem valor mensurável ao monitoramento contínuo para diabetes, doença renal crônica, doenças cardiovasculares, dor musculoesquelética e saúde comportamental. O Modelo ACCESS do CMS[1] começou a inscrever beneficiários do Medicare em 5 de julho de 2026, e seu modelo de pagamento vincula o reembolso aos resultados dos pacientes em vez do volume de serviços, o que muda a forma como os prestadores avaliam os investimentos em software para dispositivos vestíveis. Essa estrutura torna o software mais central para a prestação de cuidados, pois os sistemas de saúde precisam de ferramentas que possam identificar deterioração precocemente, orientar o momento das intervenções e documentar o progresso do paciente ao longo do tempo. Isso também fortalece a demanda de longo prazo, uma vez que os programas de doenças crônicas exigem engajamento contínuo, fluxos de dados estáveis e forte disciplina de relatórios em vez de ciclos de uso curtos. O mercado de software para dispositivos médicos vestíveis, portanto, tende a se beneficiar de modelos de cuidado que tratam o software como uma camada operacional clínica em vez de uma ferramenta de suporte.
A Integração de Alertas e Pontuação de Risco Habilitados por IA Desbloqueia Utilidade Clínica
O mercado de software para dispositivos médicos vestíveis está ganhando com o uso crescente de modelos de IA que transformam leituras fisiológicas brutas em previsões, sinais de risco e orientações de cuidado mais úteis. Uma revisão de 2025 na npj Digital Medicine[2] constatou que modelos de aprendizado profundo representaram 45% dos estudos publicados sobre IA vestível para diabetes, e 60% dos modelos alcançaram erro de previsão de glicose clinicamente aceitável abaixo de 15 mg/dL. Essa evidência é relevante porque demonstra que o software para dispositivos vestíveis está indo além dos painéis de controle e avançando em direção a resultados mais acionáveis que podem apoiar decisões reais de intervenção. Isso também eleva o valor das camadas de software que combinam dados de dispositivos, histórico do paciente e lógica de fluxo de trabalho em um único ambiente, em vez de deixar a interpretação para ferramentas separadas. O mercado de software para dispositivos médicos vestíveis, portanto, está vendo a IA não como um recurso adicional, mas como uma forma prática de melhorar a utilidade dos dados contínuos.
O Crescimento no Reembolso e na Adoção de Cuidados Baseados em Valor Acelera a Entrada no Mercado
O mercado de software para dispositivos médicos vestíveis está sendo beneficiado por modelos de reembolso que agora atribuem maior peso a resultados documentados, coordenação de cuidados e monitoramento contínuo em ambientes de cuidado crônico. Quando o pagamento depende de resultados mensuráveis, os prestadores têm razões mais fortes para adotar software que apoie a adesão, a intervenção precoce e o rastreamento auditável do paciente. Isso muda as prioridades de produto para os fornecedores, pois a prontidão regulatória, a arquitetura de dados rastreável e os controles de privacidade tornam-se capacidades vinculadas à receita em vez de aprimoramentos opcionais. Isso também reduz parte da hesitação que costumava atrasar a adoção, especialmente quando as equipes clínicas precisavam de um caminho mais claro da implantação ao reembolso. O mercado de software para dispositivos médicos vestíveis, portanto, está se tornando mais fácil de acessar para empresas que conseguem alinhar o design do produto tanto com os fluxos de trabalho clínicos quanto com as expectativas dos pagadores.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Validação Clínica Limitada em Populações de Pacientes Diversas | -2.8% | Global, mais agudo em mercados emergentes e MEA | Médio prazo (2-4 anos) |
| Ônus de Conformidade com Privacidade de Dados, Segurança e Consentimento | -2.5% | América do Norte e UE (HIPAA, GDPR), expandindo para APAC | Curto prazo (≤ 2 anos) |
| Ecossistemas Fragmentados de Dispositivos e Software Retardando a Integração | -2.3% | Global | Médio prazo (2-4 anos) |
| Fadiga de Alertas e Perturbação do Fluxo de Trabalho para Equipes de Cuidado | -1.8% | Global, mais agudo em ambientes hospitalares de alto volume e de monitoramento remoto de pacientes | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
A Fadiga de Alertas e a Perturbação do Fluxo de Trabalho Restringem a Adoção Clínica
O mercado de software para dispositivos médicos vestíveis ainda enfrenta uma barreira séria de adoção na forma de fadiga de alertas, especialmente em programas de monitoramento de alto volume onde sistemas baseados em limites geram notificações de baixo valor em excesso. Um estudo de 2026 sobre implantações de monitoramento remoto de pacientes do NHS relatou taxas de falsos positivos de alertas de 74% a 99%, o que contribuiu para a dessensibilização clínica e para uma qualidade de resposta mais fraca ao longo do tempo. Quando as equipes de cuidado recebem mais alertas do que conseguem razoavelmente triar, os dados extras de monitoramento deixam de criar valor e podem até aumentar o risco legal e operacional. Os fornecedores estão respondendo com a introdução de linhas de base específicas para cada paciente e pontuação baseada em probabilidade, mas os sistemas de saúde ainda precisam decidir quanto risco de modelo estão dispostos a aceitar. O mercado de software para dispositivos médicos vestíveis continuará enfrentando resistência em grandes implantações até que o software consiga reduzir o ruído sem perder sinais clinicamente importantes de deterioração.
O Ônus de Conformidade com Privacidade de Dados, Segurança e Consentimento Introduz Custo Estrutural
O mercado de software para dispositivos médicos vestíveis também enfrenta pressão estrutural decorrente de obrigações de privacidade, segurança e consentimento que são difíceis de padronizar entre jurisdições. Um estudo de 2025 sobre integração de dispositivos vestíveis com FHIR mostrou que o mapeamento de dados de saúde gerados pelo Garmin em repositórios FHIR exigiu fluxos de trabalho de consentimento específicos para o GDPR que variavam entre os estados-membros da UE. Isso é relevante porque as arquiteturas de software baseadas em nuvem são mais fáceis de escalar comercialmente, mas se tornam mais caras e difíceis de gerenciar quando as regras de residência de dados e consentimento diferem por país. Os fornecedores menores sentem esse ônus com mais intensidade, pois os gastos com conformidade podem aumentar antes que a receita de assinaturas atinja uma escala eficiente. O mercado de software para dispositivos médicos vestíveis, portanto, continua favorecendo empresas que conseguem absorver os custos de conformidade enquanto ainda oferecem flexibilidade de implantação aos prestadores.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente:
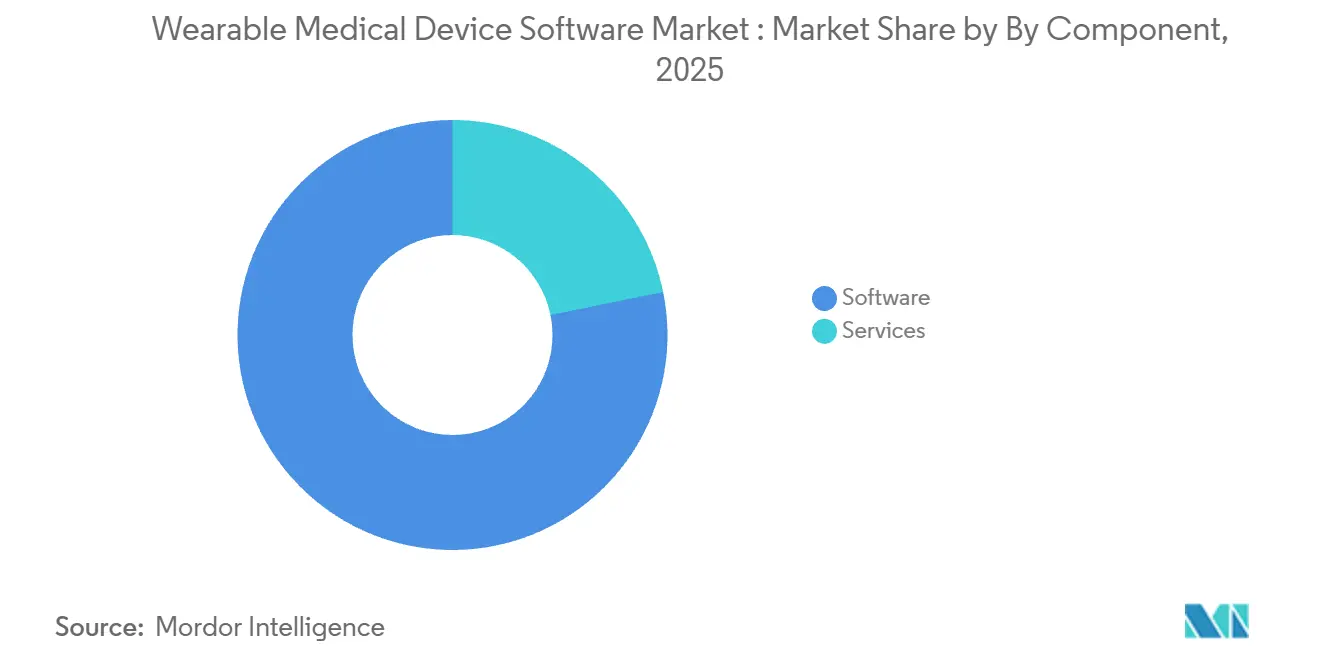
As Plataformas de Software Detêm o Valor Clínico e Comercial CentralO software representou 78,2% do segmento em 2026, o que demonstra que o mercado de software para dispositivos médicos vestíveis já está centrado em aplicações, análises, middleware e gerenciamento de dados, e não apenas em hardware. Essa concentração reflete uma ampla mudança na captura de valor, onde sensores e fatores de forma estão se tornando mais fáceis de replicar, mas a interpretação clínica e a integração de fluxos de trabalho permanecem mais difíceis de se tornarem commodities. Aplicações móveis, ferramentas de visualização, camadas de gerenciamento de dispositivos, software de integração e plataformas de dados não estão mais atuando como ferramentas pontuais separadas em muitas implantações. Em vez disso, os compradores preferem cada vez mais pilhas integradas que possam coletar dados, analisá-los, encaminhá-los para sistemas de cuidados e oferecer suporte ao engajamento do paciente a partir de um único ambiente.
Os serviços compuseram a parcela restante do segmento e continuam a se beneficiar da complexidade de implementação, especialmente quando as implantações empresariais abrangem mais de um prontuário eletrônico de saúde ou plataforma de cuidados. O suporte e a manutenção permanecem relevantes porque os programas de monitoramento clínico não podem tolerar conectividade interrompida, relatórios instáveis ou registros de pacientes incompletos entre as equipes de cuidados. O treinamento e a consultoria também permanecem importantes, pois a adoção por parte dos clínicos frequentemente depende do design do fluxo de trabalho, das regras de escalonamento e das responsabilidades claras dos usuários, e não apenas da tecnologia. A camada de middleware é especialmente importante no setor de software para dispositivos médicos vestíveis porque os sistemas de prestadores esperam cada vez mais uma troca de dados padronizada que possa se encaixar nos registros digitais existentes. O financiamento de 100 milhões de USD da VitalConnect em fevereiro de 2025 reforçou que os investidores ainda veem potencial de receita duradouro em plataformas de monitoramento vestível lideradas por software que combinam biossensores, análises e entrega em nuvem[3].


Por Tipo de Dispositivo:
Os Smartwatches Lideram Hoje Enquanto o Software de MCG Acelera Mais RapidamenteOs smartwatches detinham 31,2% do segmento de tipo de dispositivo em 2026, e sua liderança reflete tanto uma grande base instalada quanto uma aceitação clínica mais ampla para ECG, oxigênio no sangue, atividade e funções de monitoramento relacionadas. Essa base instalada oferece aos fornecedores de software um amplo canal de distribuição, pois muitos usuários já possuem o hardware necessário para o monitoramento digital básico. O mercado de software para dispositivos médicos vestíveis continua a se beneficiar dessa dinâmica porque o software para smartwatch pode escalar rapidamente quando novos recursos são aceitos por consumidores e prestadores ao mesmo tempo. Ao mesmo tempo, a credibilidade do dispositivo é importante, e isso favorece plataformas com resultados clinicamente significativos em vez de simples rastreamento de bem-estar. Os smartwatches permanecem a maior categoria, mas a expansão mais forte está ocorrendo onde os dados contínuos de sensores oferecem maior relevância clínica e intervenções mais frequentes.
Os dispositivos habilitados por software de MCG devem crescer a um CAGR de 26,2% até 2032, e esse ritmo reflete vínculos mais fortes entre captura de dados, interpretação algorítmica e ação de tratamento. O sistema DBLG2 da Diabeloop, que recebeu marcação CE[4] em agosto de 2025 e aprovação da FDA em dezembro de 2025, foi lançado comercialmente na Alemanha em julho de 2026 e reportou Tempo no Intervalo em dados reais acima de 77% nos dados de usuários Kaleido. Patches, monitores de ECG independentes, pulseiras inteligentes, roupas inteligentes e dispositivos auditivos ainda atendem a nichos clínicos importantes, particularmente na detecção de arritmias, uso de baixo ônus e monitoramento especializado. A literatura científica de 2025 também apoia a força do software liderado por MCG, uma vez que 70% dos estudos publicados de IA vestível para diabetes dependeram do MCG como modalidade de sensoriamento primária. Em termos práticos, o mercado de software para dispositivos médicos vestíveis está vendo uma mudança de liderança de dispositivos em direção a categorias onde o software pode influenciar decisões, e não apenas exibir leituras.
Por Aplicação:
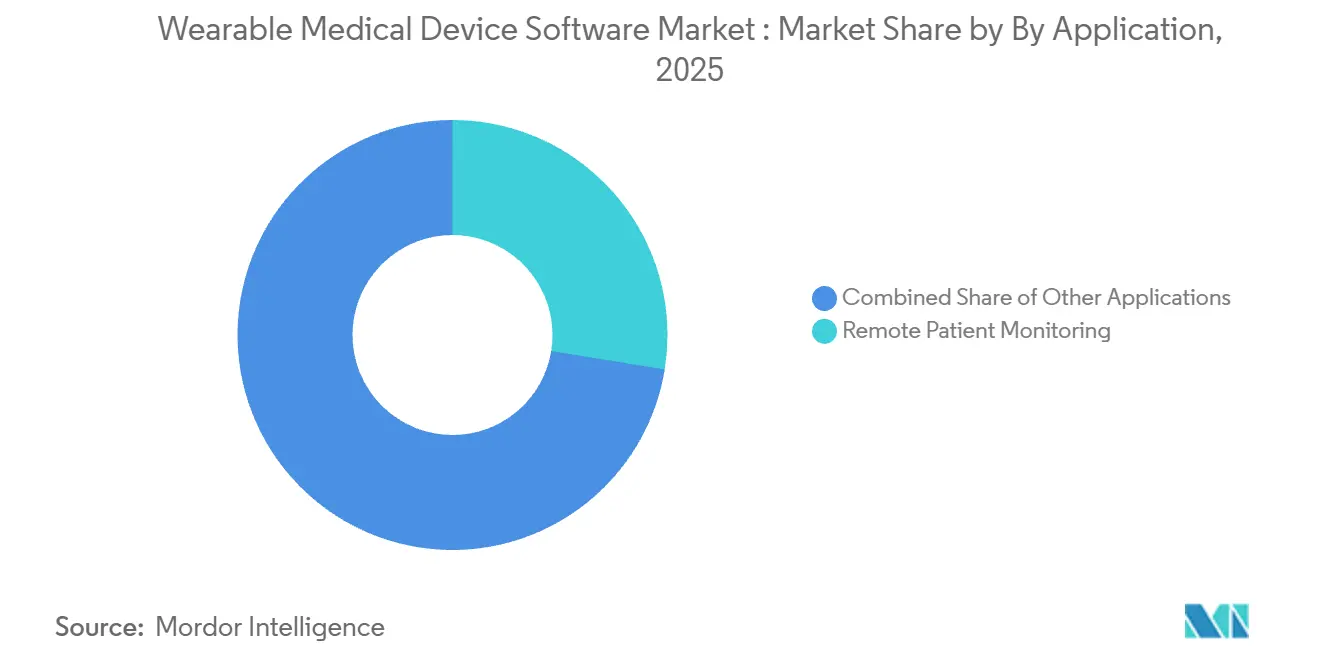
O Monitoramento Remoto de Pacientes Ancora a Receita Enquanto o Gerenciamento de Doenças Crônicas Expande Mais RapidamenteO monitoramento remoto de pacientes representou 27,6% do segmento de aplicações em 2026, tornando-o o maior caso de uso atual no mercado de software para dispositivos médicos vestíveis. Essa posição reflete uma clara demanda dos prestadores por monitoramento contínuo de baixa acuidade que possa reduzir visitas hospitalares desnecessárias, estender a supervisão além das clínicas e apoiar o escalonamento mais precoce quando o risco aumenta. O monitoramento remoto de pacientes também se encaixa bem com a estrutura de software em primeiro lugar da categoria, pois o valor depende da captura de dados, alertas, painéis e fluxos de trabalho de comunicação, e não apenas da propriedade do dispositivo. O monitoramento de condicionamento físico e bem-estar ainda gera volume significativo, mas a monetização clínica permanece mais restrita quando os resultados não se conectam a vias de cuidados validadas ou programas reembolsáveis.
O gerenciamento de doenças crônicas deve crescer a um CAGR de 26,1% até 2032, e essa força está intimamente ligada a condições onde medições repetidas influenciam diretamente os planos de cuidados de longo prazo. O Modelo ACCESS do CMS abrange diabetes, doença renal crônica, doença cardiovascular, dor musculoesquelética e saúde comportamental, o que se alinha estreitamente com os tipos de jornadas de pacientes onde o software vestível pode influenciar resultados ao longo do tempo. O monitoramento pós-agudo também está ganhando força à medida que os sistemas de saúde tentam reduzir as readmissões após a alta, enquanto a adesão à medicação e o rastreamento do sono ou do estresse estão encontrando maior relevância em ambientes de saúde comportamental. A previsão de glicose habilitada por IA adiciona outra camada de valor aqui, pois os modelos preditivos podem mover o software do registro retrospectivo para a intervenção prospectiva. O mercado de software para dispositivos médicos vestíveis, portanto, mostra seu crescimento de aplicação mais forte onde o monitoramento se torna parte de um modelo de cuidados longitudinal em vez de um serviço de dados independente.

Por Modo de Implantação:
A Nuvem Permanece Dominante Enquanto os Modelos Híbridos Apoiam Ambientes ReguladosA implantação baseada em nuvem detinha 62,4% do segmento em 2026 e também deve crescer a um CAGR de 25,4% até 2032, tornando-a tanto o maior quanto o modelo de implantação de crescimento mais rápido. Esse resultado reflete as necessidades operacionais do mercado de software para dispositivos médicos vestíveis, onde a ingestão contínua, análises em tempo real, sincronização de múltiplos dispositivos e acesso remoto são centrais para o desempenho do produto. A entrega em nuvem também ajuda os fornecedores a atualizar algoritmos, melhorar interfaces e oferecer suporte a populações maiores de pacientes sem forçar cada prestador a manter infraestrutura separada. Para os prestadores que gerenciam cuidados distribuídos, os ambientes de nuvem também facilitam a coordenação dos fluxos de dados entre pacientes, clínicos e equipes de suporte sem depender de sistemas locais fragmentados.
A implantação híbrida continua a ganhar atenção em ambientes regulados onde as organizações precisam de mais controle sobre onde os dados fisiológicos identificáveis são armazenados e processados. Em partes da Europa, os prestadores estão construindo arquiteturas que processam dados brutos localmente e depois transmitem análises desidentificadas para plataformas de nuvem, o que ajuda a equilibrar funcionalidade e conformidade. Os ambientes locais persistem em algumas grandes redes hospitalares e sistemas de saúde governamentais onde políticas de segurança cibernética, infraestrutura legada ou governança local limitam a adoção total da nuvem. Os padrões de aquisição também permanecem exigentes, pois os prestadores esperam cada vez mais que as plataformas hospedadas na nuvem atendam aos requisitos de segurança e interoperabilidade antes que as decisões de implantação avancem. No mercado de software para dispositivos médicos vestíveis, a estratégia de implantação não é mais apenas uma decisão técnica, pois agora afeta a velocidade de escalonamento, a adequação regulatória e a estrutura de margem de longo prazo.
Por Usuário Final:
A Adoção pelo Consumidor Lidera Enquanto os Cuidados Domiciliares Constroem o Momentum Mais RápidoOs consumidores individuais detinham 34,5% do segmento de usuários finais em 2026, o que significa que a demanda direta dos usuários ainda fornece a maior base instalada no mercado de software para dispositivos médicos vestíveis. Essa liderança reflete o acesso mais amplo a ferramentas de monitoramento conectadas, a crescente familiaridade com interfaces de saúde digital e a crescente disposição de rastrear condições contínuas fora dos locais de cuidados convencionais. A participação do consumidor é importante porque cria volume, reconhecimento de marca e grandes conjuntos de dados que podem apoiar movimentos posteriores para casos de uso mais clínicos. Também ajuda os fornecedores de software a refinar a usabilidade, a retenção e os recursos de engajamento em ambientes do mundo real antes do escalonamento pelo prestador. A base de consumidores, portanto, permanece importante mesmo à medida que a categoria se torna mais orientada clinicamente.
Os ambientes de cuidados domiciliares devem se expandir a um CAGR de 25,2% até 2032, e esse ritmo reflete o movimento mais amplo do gerenciamento de condições crônicas para o domicílio do paciente. Essa mudança é prática além de clínica, pois os cuidados de longa duração são frequentemente mais fáceis de sustentar quando o software oferece suporte ao monitoramento de rotina sem visitas repetidas a instalações. Hospitais e clínicas ainda representam uma demanda significativa, especialmente para patches de telemetria cardíaca e programas de monitoramento contínuo supervisionado. Instalações de cuidados de longo prazo e centros ambulatoriais também estão adotando mais ferramentas de supervisão remota à medida que as restrições de pessoal levam os operadores a adotar monitoramento assistido por tecnologia. No mercado de software para dispositivos médicos vestíveis, os cuidados domiciliares estão emergindo como o centro de crescimento porque combinam necessidades de monitoramento persistente, pressão de custos e forte demanda por modelos de prestação de cuidados mais simples.
Por Funcionalidade:
O Monitoramento e os Alertas Lideram Enquanto o Suporte à Decisão Clínica Ganha ValorO monitoramento e os alertas detinham 29,4% do segmento de funcionalidade em 2026, o que reflete o papel fundamental dos sistemas de notificação em todo o mercado atual de software para dispositivos médicos vestíveis. A maioria das implantações ainda começa com captura de dados e alertas baseados em limites, pois esses recursos são a forma mais direta de transformar sinais contínuos em prompts de fluxo de trabalho acionáveis. Essa base instalada suporta volume, mas também revela os limites da lógica de alerta simples quando os programas se tornam maiores e mais exigentes clinicamente. Análise de dados e relatórios, engajamento e orientação do paciente, e sincronização de dispositivos todos se baseiam no mesmo requisito central, que é transformar dados brutos em resultados operacionais utilizáveis. O monitoramento e os alertas, portanto, permanecem a maior categoria hoje porque todas as outras funcionalidades dependem de captura de sinal confiável e entrega de mensagens.
O suporte à decisão clínica deve crescer a um CAGR de 25,5% até 2032, e esse ritmo reflete a demanda por software que possa fazer mais do que exibir medições. O mercado de software para dispositivos médicos vestíveis está avançando em direção a funções que interpretam mudanças ao longo do tempo, combinam múltiplas entradas e ajudam os clínicos a priorizar quais pacientes precisam de atenção primeiro. Isso aumenta o valor comercial do software porque produtos que oferecem suporte a recomendações ou classificação de risco são mais fáceis de precificar como assinaturas do que produtos que apenas armazenam dados. Evidências de aplicações para diabetes apoiam essa progressão, uma vez que modelos preditivos de IA já estão mostrando desempenho clinicamente aceitável na previsão de glicose. Para o mercado de software para dispositivos médicos vestíveis, a próxima fase de crescimento de funcionalidade virá de ferramentas que reduzem o esforço clínico enquanto melhoram a confiança no significado dos dados contínuos do paciente.
Por Conectividade:
O Bluetooth Lidera a Base Instalada Enquanto as Opções Híbridas Expandem com a Complexidade do CuidadoO Bluetooth representou 46,6% do segmento de conectividade em 2026, mantendo-o como a camada de comunicação mais comum no mercado de software para dispositivos médicos vestíveis. Sua liderança reflete baixo consumo de energia, ampla compatibilidade com dispositivos de consumo e um papel maduro na conexão de sensores, patches e aplicações durante o monitoramento cotidiano. O Bluetooth é especialmente útil quando os fornecedores desejam minimizar o ônus do hardware e tornar o software acessível por meio de smartphones ou tablets que os pacientes já utilizam. Essa simplicidade apoia a adoção, particularmente em ambientes de consumo e cuidados domiciliares onde equipamentos extras podem reduzir a retenção e a conformidade. O Bluetooth, portanto, permanece a opção padrão onde a conveniência e a eficiência da bateria importam mais do que a transmissão independente sempre ativa.
A conectividade híbrida deve crescer a um CAGR de 25,5% até 2032, pois as implantações empresariais precisam cada vez mais de continuidade de dados em diferentes locais de cuidados e condições de rede. O mercado de software para dispositivos médicos vestíveis está respondendo combinando Bluetooth, celular, WiFi e NFC de maneiras que permitem que os dispositivos alternem entre ambientes sem perder a continuidade dos relatórios. O WiFi é útil em ambientes domiciliares estáveis, enquanto o celular permanece importante para dispositivos que devem transmitir dados sem depender da proximidade do telefone do paciente. O NFC continua a servir funções de emparelhamento seguro e transferência de curto alcance, mesmo que não seja central para a demanda contínua de largura de banda. No setor de software para dispositivos médicos vestíveis, as escolhas de conectividade influenciam cada vez mais não apenas o desempenho técnico, mas também a adesão do paciente, a confiabilidade do fluxo de trabalho e a economia dos programas de cuidados remotos.
Análise Geográfica
Mercado de Software para Dispositivos Médicos Vestíveis na América do Norte
A América do Norte detinha 39,1% do segmento geográfico em 2026, tornando-a o maior bloco regional no mercado de software para dispositivos médicos vestíveis. Os Estados Unidos ancoram essa posição porque combinam grande capacidade de pagadores, vias estruturadas de reembolso de saúde digital e ampla prontidão dos prestadores para o monitoramento remoto. O Modelo ACCESS do CMS fortaleceu esse ambiente ao vincular o pagamento a resultados em categorias de cuidados crônicos que se alinham estreitamente com os casos de uso de monitoramento vestível. O Canadá e o México permanecem contribuintes menores, mas ambos continuam a expandir a adoção de monitoramento remoto baseado em hospitais à medida que as capacidades de cuidados digitais se ampliam.
Mercado de Software para Dispositivos Médicos Vestíveis na Europa
A Europa ocupa a segunda maior posição regional no mercado de software para dispositivos médicos vestíveis, com Alemanha, Reino Unido e França atuando como os principais mercados nacionais. A Alemanha se destaca porque a via DiGA oferece um caminho mais rápido para que aplicações de saúde digital alcancem uso reembolsável, o que apoia a experimentação comercial e a adoção de software. O lançamento comercial do sistema DBLG2 pela Diabeloop em julho de 2026 na Alemanha ilustra como a conformidade regulatória e a comercialização podem se reforçar mutuamente quando os dados clínicos são sólidos. O Reino Unido continua a expandir programas de monitoramento remoto em nível de confiança, mas as altas taxas de alertas falsos positivos relatadas nas implantações do NHS mostram que a qualidade do software ainda molda as decisões de aquisição. Em toda a Europa, as obrigações do GDPR para dados sensíveis de saúde continuam a influenciar o design em nuvem, o gerenciamento de consentimento e os modelos operacionais transfronteiriços.
Mercado de Software para Dispositivos Médicos Vestíveis na APAC, MEA e América do Sul
A Ásia-Pacífico deve crescer a um CAGR de 26,2% até 2032, tornando-a o segmento regional de crescimento mais rápido no mercado de software para dispositivos médicos vestíveis. O crescimento está sendo apoiado por uma grande carga de doenças crônicas, crescente investimento em saúde digital e maior envolvimento governamental na modernização da saúde nos principais mercados. O Japão está aumentando as expectativas em torno da validação de software para produtos vinculados a biossensores, enquanto a Coreia do Sul está expandindo a infraestrutura de saúde digital e a China está empurrando os fornecedores internacionais em direção a estratégias mais localizadas. O Oriente Médio e a África, liderados pelos países do GCC, e a América do Sul, liderada pelo Brasil e pela Argentina, permanecem regiões em estágio mais inicial onde a adoção está mais concentrada em saúde privada e canais de consumo premium. Ainda assim, ambas estão posicionadas para se beneficiar à medida que a conectividade se expande e o hardware vestível se torna mais acessível.
Cenário Competitivo
Concentração do Mercado
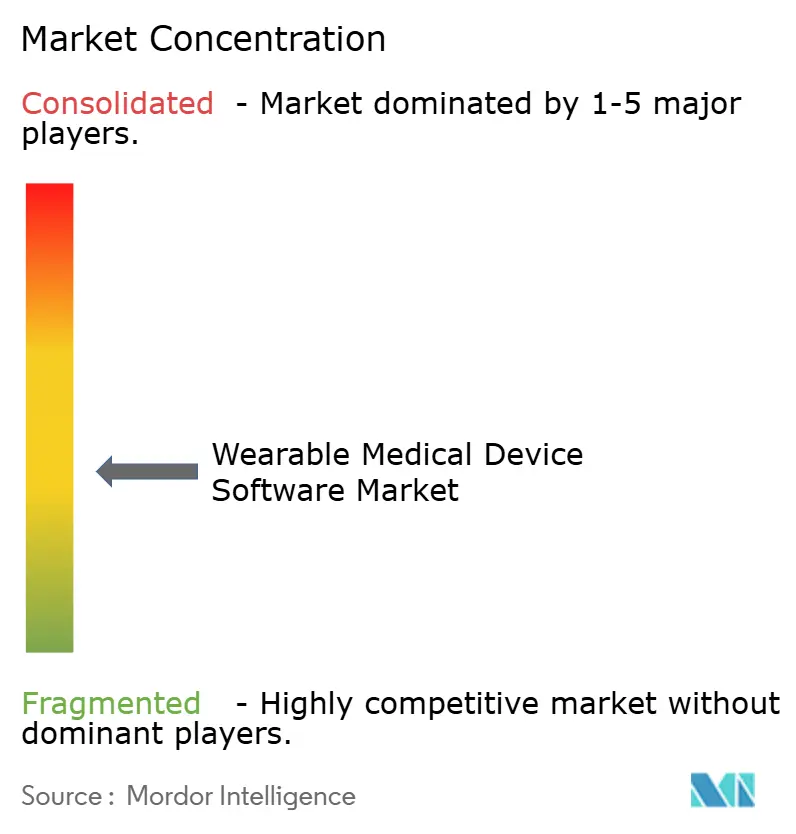
O mercado de software para dispositivos médicos vestíveis apresenta concentração moderada, com grandes empresas de tecnologia médica e dispositivos de consumo se beneficiando de bases de hardware instaladas, familiaridade de marca e maior alcance de distribuição. Ao mesmo tempo, as empresas focadas em software continuam a competir efetivamente oferecendo análises mais robustas, melhor interoperabilidade com prontuários eletrônicos de saúde e fluxos de trabalho de cuidado mais especializados. Isso significa que a liderança não é determinada apenas pela presença de hardware, pois os compradores se preocupam cada vez mais com a qualidade dos dados, a confiabilidade do fluxo de trabalho e a capacidade de integrar o software nos sistemas de cuidado existentes. A estratégia em todo o mercado de software para dispositivos médicos vestíveis está avançando em direção à integração vertical, onde os fornecedores se expandem além do monitoramento bruto para orientação, suporte metabólico, navegação de cuidados crônicos e rastreamento de resultados. A vantagem competitiva, portanto, está se tornando mais dependente da profundidade do software e da utilidade clínica recorrente do que da simples propriedade de dispositivos.
O acordo da Dexcom em junho de 2026 para adquirir a Nutrisense mostra como as empresas estão tentando adicionar orientação nutricional e suporte comportamental em torno dos dados de MCG em vez de competir apenas no sensor em si. O lançamento comercial da Diabeloop na Alemanha mostra outro caminho, onde a qualidade do algoritmo, a aprovação regulatória e o desempenho no mundo real se tornam a base para a expansão. A submissão da Medtronic à FDA em abril de 2025 para uma bomba de insulina interoperável vinculada à tecnologia de MCG da Abbott aponta para um modelo de parceria que vincula os ecossistemas de dispositivos mais estreitamente às vias de software. O financiamento da VitalConnect em fevereiro de 2025 também mostra que os investidores ainda apoiam plataformas que combinam biossensores com software em nuvem e fluxos de trabalho de monitoramento cardíaco empresarial.
Líderes do Setor de Software para Dispositivos Médicos Vestíveis
-
DexCom, Inc.
-
Medtronic plc
-
Abbott Laboratories
-
Philips Healthcare
-
Apple Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Software para Dispositivos Médicos Vestíveis Empresas cobertas neste relatório
- Alphabet Inc. (Google Health / DeepMind)
- Microsoft
- NVIDIA
- Siemens Healthineers
- GE HealthCare Technologies Inc.
- Koninklijke Philips
- Roche
- Tempus AI, Inc.
- Aidoc Medical Ltd.
- Qure.ai Technologies Private Limited
- Heartflow
- PathAI, Inc.
- Paige.AI, Inc.
- Ada Health GmbH
- AliveCor
- Butterfly Network, Inc.
- Digital Diagnostics
- Lunit
- Ibex Medical Analytics Ltd.
Desenvolvimentos industriais recentes em Mercado de Software para Dispositivos Médicos Vestíveis
- Julho de 2026: Diabeloop e ViCentra lançaram comercialmente o sistema de Entrega Automatizada de Insulina DBLG2 na Alemanha, integrando a bomba de insulina em patch Kaleido com o MCG Dexcom G7. O sistema opera via smartphone Android, eliminando aparelhos dedicados, e alcançou Tempo no Intervalo no mundo real superior a 77% nos dados de usuários do Kaleido, um marco significativo de convergência de MCG e software.
- Julho de 2026: O Modelo ACCESS do CMS foi oficialmente lançado em 5 de julho de 2026, como um modelo de pagamento alinhado a resultados de 10 anos para cuidados crônicos habilitados por tecnologia. O modelo incentiva diretamente a implantação de software vestível aprovado pela FDA nas áreas de diabetes, hipertensão, dor musculoesquelética e saúde comportamental.
- Junho de 2026: MiniMed e Abbott anunciaram uma parceria ampliada para comercializar sensores duais de glicose-cetona projetados para integração com os sistemas de dosagem inteligente da MiniMed. Os sensores permitem a prevenção de CAD em tempo real e se baseiam na colaboração existente com o sensor MCG Instinct.
- Abril de 2026: A Withings foi aceita no primeiro grupo do Modelo ACCESS do CMS, abrangendo as trilhas eCKM e CKM em todos os 50 estados. A Withings também disponibilizou seu monitor de pressão arterial celular BPM Pro 2 aprovado pela FDA no Diretório de Ferramentas ACCESS para uso por outros participantes do programa.
Escopo do Relatório do Mercado Global de Software para Dispositivos Médicos Vestíveis
Visão geral da segmentação
| Hardware |
| Software |
| Serviços |
| TC Convencional Aprimorada por IA |
| TC Espectral |
| TC por Contagem de Fótons |
| TC Intervencionista |
| Diagnóstico e Estadiamento em Oncologia |
| Monitoramento de Tumores e Resposta ao Tratamento |
| Suporte ao Planejamento de Radioterapia |
| Pesquisa e Ensaios Clínicos |
| Hospitais |
| Centros de Diagnóstico por Imagem |
| Centros de Tratamento do Câncer |
| Institutos Acadêmicos e de Pesquisa |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | CCG |
| África do Sul | |
| Restante do Oriente Médio e África | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul |
| Por Componente | Hardware | |
| Software | ||
| Serviços | ||
| Por Modo de Implantação | TC Convencional Aprimorada por IA | |
| TC Espectral | ||
| TC por Contagem de Fótons | ||
| TC Intervencionista | ||
| Por Aplicação | Diagnóstico e Estadiamento em Oncologia | |
| Monitoramento de Tumores e Resposta ao Tratamento | ||
| Suporte ao Planejamento de Radioterapia | ||
| Pesquisa e Ensaios Clínicos | ||
| Por Usuário Final | Hospitais | |
| Centros de Diagnóstico por Imagem | ||
| Centros de Tratamento do Câncer | ||
| Institutos Acadêmicos e de Pesquisa | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | CCG | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
Principais Perguntas Respondidas no Relatório
O que está impulsionando o crescimento do software para dispositivos médicos vestíveis até 2032?
O crescimento está sendo impulsionado pelas necessidades de monitoramento contínuo no cuidado de doenças crônicas, maior alinhamento de reembolso, adoção mais ampla do monitoramento remoto de pacientes pelos prestadores e uso crescente de análises baseadas em IA nos fluxos de trabalho de software.
Qual é o tamanho do software para dispositivos médicos vestíveis em 2027 e para onde está indo até 2032?
O tamanho do mercado de software para dispositivos médicos vestíveis é de 12,99 bilhões de USD em 2027 e a previsão é de atingir 39,44 bilhões de USD até 2032 a um CAGR de 24,88%.
Qual área de aplicação gera atualmente a maior receita?
O monitoramento remoto de pacientes é a maior aplicação, com 27,6% de participação em 2026, pois os prestadores continuam a priorizar o monitoramento contínuo de baixa acuidade e a supervisão assíncrona de pacientes.
Qual categoria de dispositivo está expandindo mais rapidamente?
Os dispositivos habilitados por software de MCG são o tipo de dispositivo de crescimento mais rápido, com um CAGR projetado de 26,2% até 2032, apoiado por maior relevância clínica e integração com a administração automatizada de insulina.
Por que a implantação em nuvem é tão importante neste campo?
A implantação baseada em nuvem detinha 62,4% de participação em 2026 e também é o modelo de crescimento mais rápido, pois o software vestível depende de ingestão contínua de dados, análises e acesso multiusuário em diferentes ambientes de cuidados.
Qual é a principal barreira para uma adoção mais ampla pelos prestadores?
A fadiga de alertas permanece uma restrição importante, pois altos volumes de falsos positivos no monitoramento remoto podem perturbar os fluxos de trabalho, enfraquecer a qualidade da resposta e reduzir a confiança dos clínicos nos resultados do software.