
Marktgröße und Marktanteil für Software für tragbare medizinische Geräte
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 12.99 Milliarden US-Dollar |
| Marktgröße (2032) | 39.44 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 24.88 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Software für tragbare medizinische Geräte von Mordor Intelligence
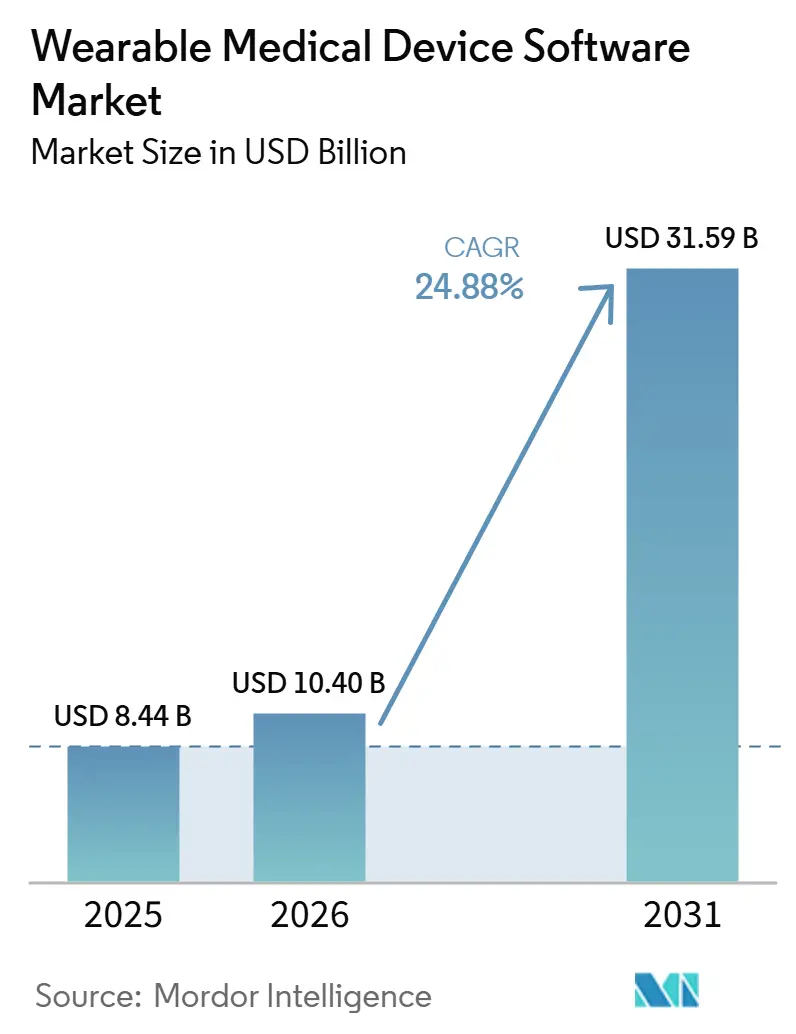
Die Marktgröße für Software für tragbare medizinische Geräte wurde im Jahr 2026 auf 10,40 Milliarden USD geschätzt und soll von 12,99 Milliarden USD im Jahr 2027 auf 39,44 Milliarden USD bis 2032 wachsen, bei einer CAGR von 24,88 % während des Prognosezeitraums (2027–2032).
Der Markt für Software für tragbare medizinische Geräte expandiert, weil Software mittlerweile mehr klinischen und kommerziellen Wert erfasst als Hardware, insbesondere da Sensoren und Geräteformate über Kategorien hinweg leichter replizierbar werden. Die Nachfrage wird durch den breiteren Einsatz digitaler Überwachung in der Versorgung chronischer Erkrankungen gestärkt, wo Kostenträger und Leistungserbringer zunehmend kontinuierliche Daten, zeitnahe Interventionen und messbare Ergebnisse anstelle episodischer Messwerte benötigen. Nordamerika führte mit einem Anteil von 39,1 % im Jahr 2026, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit 26,2 % wachsen wird, was zeigt, dass der Markt für Software für tragbare medizinische Geräte sowohl von ausgereiften Erstattungssystemen als auch von schnell skalierenden Programmen zur Digitalisierung des Gesundheitswesens getragen wird. Der Wettbewerb bleibt moderat bis hoch, da etablierte Medizintechnikunternehmen ihre Softwarekapazitäten ausbauen, während softwareorientierte Unternehmen proprietäre Analysen und Versorgungsabläufe rund um Sensordaten aufbauen. Die wichtigste Chance für Anbieter im Markt für Software für tragbare medizinische Geräte liegt in der Reduzierung von Alarmlärm, der Erleichterung der Datenschutz-Compliance und der Verbesserung der Integration mit klinischen Systemen, da diese Faktoren die Akzeptanz im großen Maßstab nach wie vor einschränken.
Wichtigste Erkenntnisse des Berichts
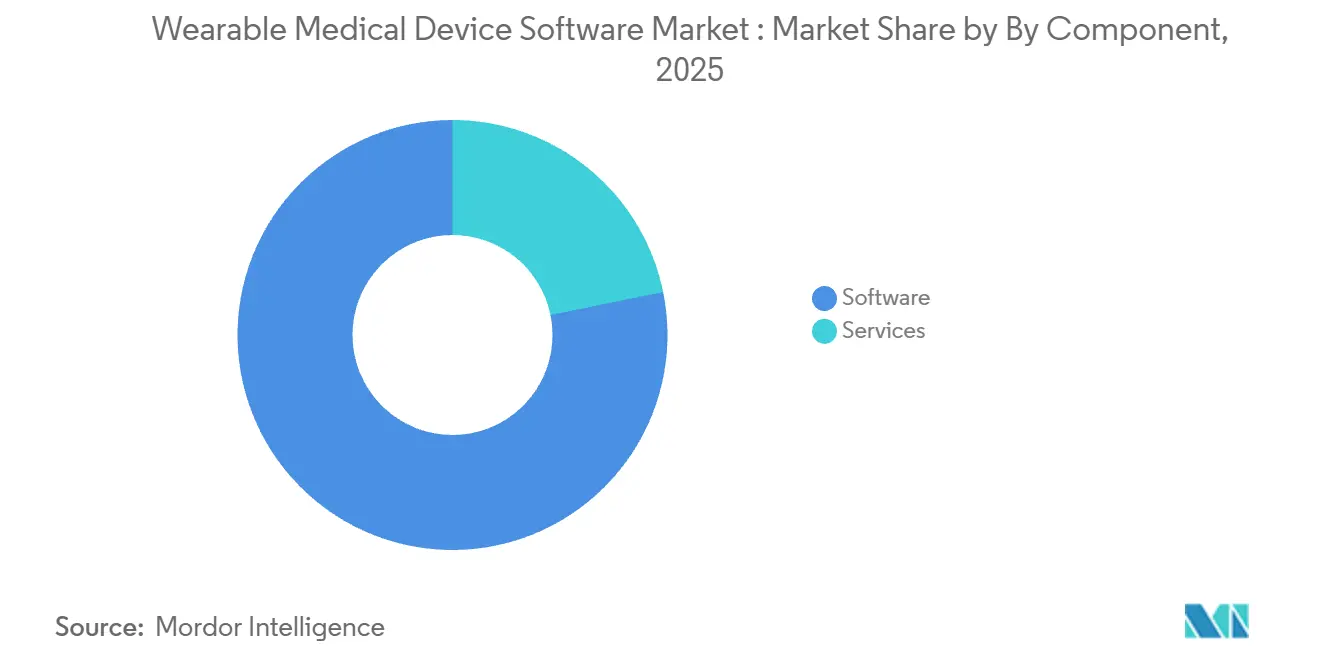
Nach Komponente hielt Software im Jahr 2026 einen Anteil von 78,2 % am Segment, und die Software soll bis 2032 mit einer CAGR von 25,13 % wachsen.
Nach Gerätetyp hielten Smartwatches im Jahr 2026 einen Anteil von 31,2 % am Segment, während CGM-softwaregestützte Geräte bis 2032 voraussichtlich mit einer CAGR von 26,2 % wachsen werden.
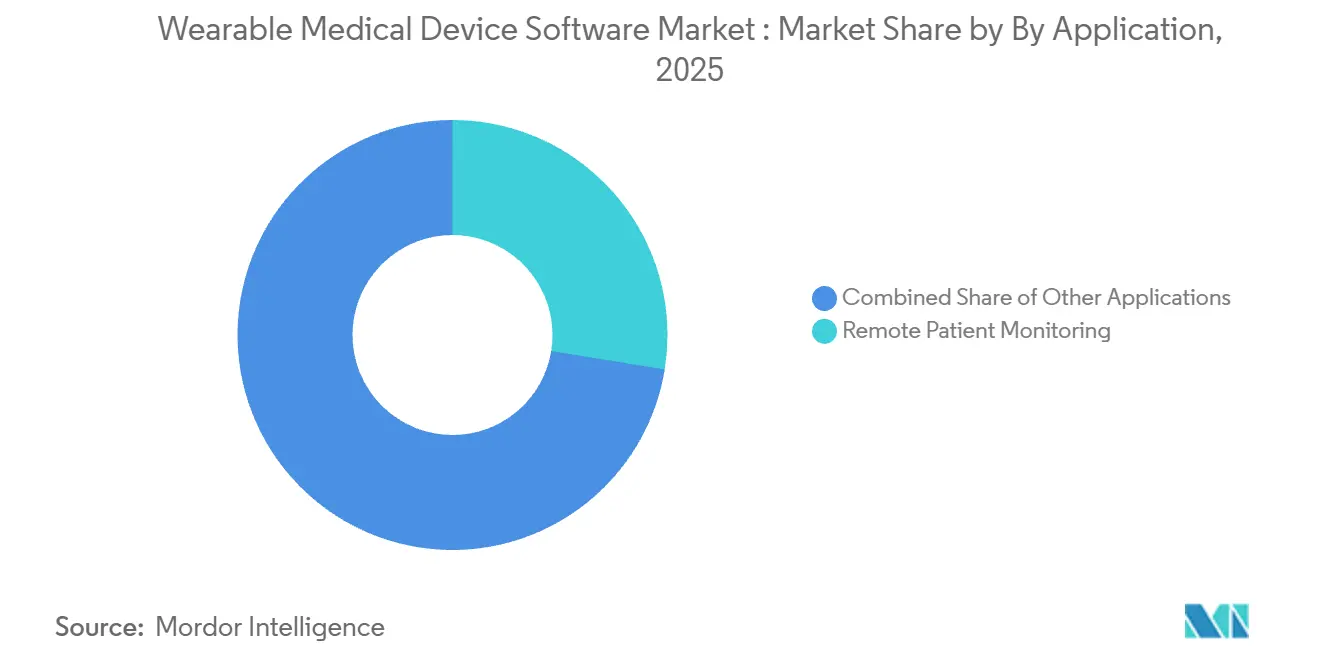
Nach Anwendung entfiel auf die Fernüberwachung von Patienten im Jahr 2026 ein Anteil von 27,6 % am Segment, während das Management chronischer Erkrankungen bis 2032 voraussichtlich mit einer CAGR von 26,1 % voranschreiten wird.
Nach Bereitstellungsmodell hielt die cloudbasierte Bereitstellung im Jahr 2026 einen Anteil von 62,4 % am Segment und soll bis 2032 ebenfalls mit einer CAGR von 25,4 % expandieren.
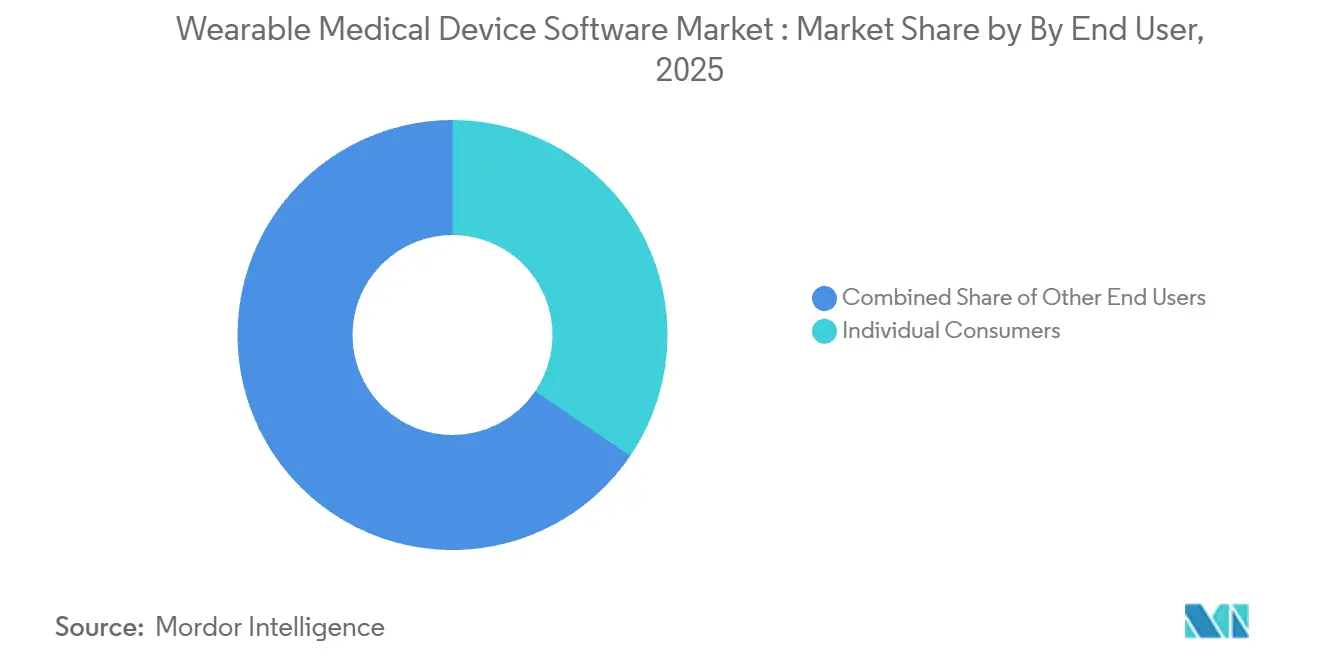
Nach Endnutzer hielten Einzelverbraucher im Jahr 2026 einen Anteil von 34,5 % am Segment, während häusliche Pflegeumgebungen bis 2032 voraussichtlich mit einer CAGR von 25,2 % wachsen werden.
Nach Funktionalität entfiel auf Überwachung und Alarmierung im Jahr 2026 ein Anteil von 29,4 % am Segment, während die klinische Entscheidungsunterstützung bis 2032 voraussichtlich mit einer CAGR von 25,5 % ansteigen wird.
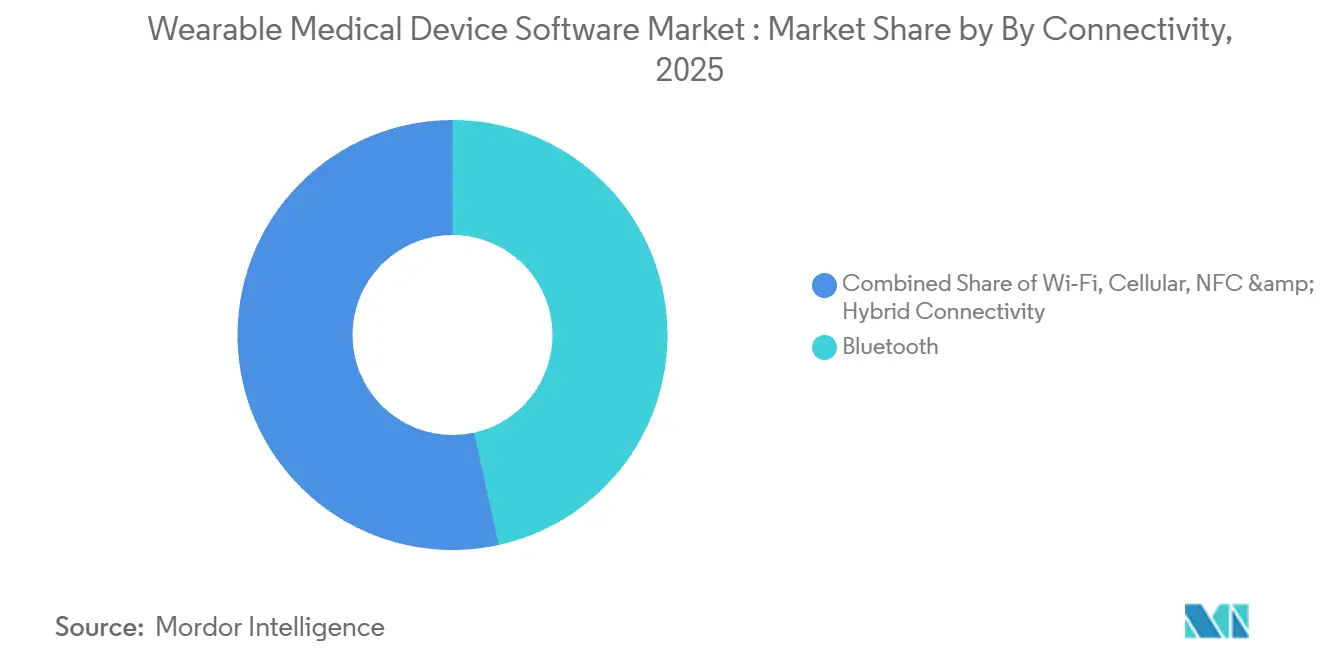
Nach Konnektivität hielt Bluetooth im Jahr 2026 einen Anteil von 46,6 % am Segment, während hybride Konnektivität bis 2032 voraussichtlich mit einer CAGR von 25,5 % wachsen wird.
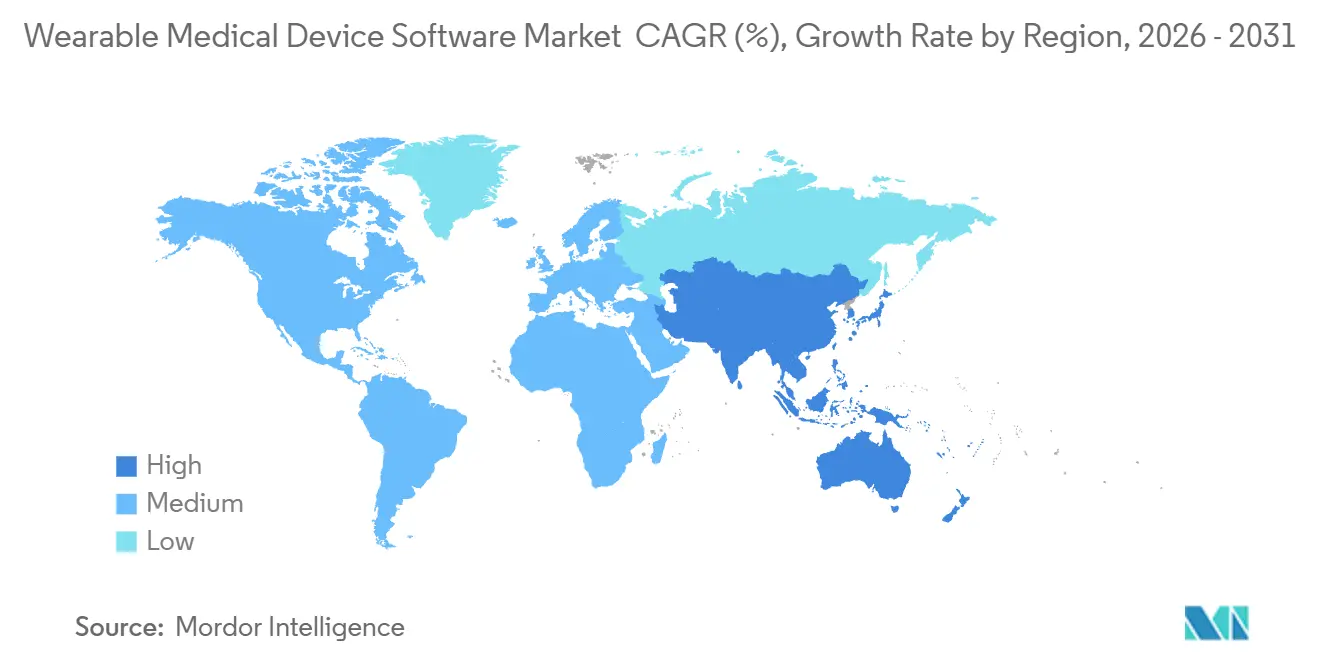
Nach Geografie hielt Nordamerika im Jahr 2026 einen Anteil von 39,1 % am Markt für Software für tragbare medizinische Geräte, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einer CAGR von 26,2 % expandieren wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Wachstumstreibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach Fernpatientenüberwachung und kontinuierlicher Versorgung | +5.2% | Global, konzentriert in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Ausweitung von Programmen zum Management chronischer Erkrankungen | +4.8% | Global, mit frühen Gewinnen in Nordamerika, Europa und APAC | Mittelfristig (2–4 Jahre) |
| Stärkere klinische Akzeptanz softwaregestützter Vitalzeicheninterpolation | +3.5% | Nordamerika und EU, Ausstrahlungseffekte auf APAC | Mittelfristig (2–4 Jahre) |
| Integration KI-gestützter Alarmierung und Risikobewertung in Wearables | +4.2% | Global, konzentriert in Nordamerika, Japan und Südkorea | Mittelfristig (2–4 Jahre) |
| Wachstum bei Erstattung und Einführung wertbasierter Versorgung für digitale Überwachung | +4.5% | Nordamerika primär, wachsender Einfluss in EU und APAC | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Interoperabilität mit elektronischen Patientenakten und Versorgungsplattformen | +3.8% | Nordamerika und EU, mit Ausstrahlungseffekten auf APAC und MEA | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach Fernpatientenüberwachung verändert die Versorgungsökonomie
Der Markt für Software für tragbare medizinische Geräte entwickelt sich weiter in Richtung kontinuierlicher Überwachung, da Leistungserbringer nun eine fortlaufende Patientensichtbarkeit anstelle isolierter Messwerte benötigen, die während Einrichtungsbesuchen erfasst werden. Die Fernüberwachung von Patienten entfiel im Jahr 2026 auf 27,6 % des Anwendungssegments, was zeigt, dass die installierte Basis bereits groß genug ist, um wiederkehrende Softwareeinnahmen anstelle einmaliger Geräteverkäufe zu unterstützen. Diese Verschiebung ist bedeutsam, weil Softwareplattformen die Datenerfassung, Alarme, Berichterstattung und Patientenkommunikation über Versorgungsepisoden hinweg verwalten, während die zugrunde liegende Hardware im Laufe der Zeit weniger differenziert wird. Die Nachfrage nach Verbraucherwellness treibt diesen Übergang ebenfalls voran, aber das stärkere kommerzielle Signal kommt von Versorgungsprogrammen, die Wearable-Daten in strukturierten klinischen Arbeitsabläufen nutzen. Infolgedessen belohnt der Markt für Software für tragbare medizinische Geräte zunehmend Anbieter, die eine kontinuierliche Versorgung im großen Maßstab unterstützen können, ohne für Kliniker oder Patienten zusätzliche Reibungspunkte zu schaffen.
Ausweitung von Programmen zum Management chronischer Erkrankungen treibt nachhaltigen Softwareausgaben an
Der Markt für Wearable Medical Device Software profitiert von Programmen für chronische Erkrankungen, die nun messbaren Wert auf kontinuierliche Überwachung bei Diabetes, chronischer Nierenerkrankung, Herz-Kreislauf-Erkrankungen, Muskel-Skelett-Schmerzen und psychischer Gesundheit legen. Das CMS ACCESS-Modell[1] begann am 5. Juli 2026 mit der Aufnahme von Medicare-Begünstigten, und sein Zahlungsdesign knüpft die Erstattung an Patientenergebnisse statt an das Leistungsvolumen, was die Art und Weise verändert, wie Leistungserbringer Investitionen in Wearable-Software bewerten. Diese Struktur macht Software zentraler für die Versorgungserbringung, da Gesundheitssysteme Werkzeuge benötigen, die eine Verschlechterung frühzeitig erkennen, den Interventionszeitpunkt steuern und den Patientenfortschritt über die Zeit dokumentieren können. Sie stärkt auch die langfristige Nachfrage, da Programme für chronische Erkrankungen ein kontinuierliches Engagement, stabile Datenflüsse und eine starke Berichtsdisziplin erfordern, anstatt kurze Nutzungszyklen. Der Markt für Wearable Medical Device Software dürfte daher von Versorgungsmodellen profitieren, die Software als klinische Betriebsschicht statt als Unterstützungswerkzeug betrachten.
Integration KI-gestützter Alarmierung und Risikobewertung erschließt klinischen Nutzen
Der Markt für Wearable Medical Device Software profitiert vom wachsenden Einsatz von KI-Modellen, die rohe physiologische Messwerte in Vorhersagen, Risikosignale und nützlichere Versorgungshinweise umwandeln. Eine Überprüfung aus dem Jahr 2025 in npj Digital Medicine[2] ergab, dass Deep-Learning-Modelle 45 % der veröffentlichten KI-Wearable-Diabetesstudien ausmachten und 60 % der Modelle einen klinisch akzeptablen Glukosevorhersagefehler von unter 15 mg/dL erreichten. Diese Erkenntnisse sind bedeutsam, weil sie zeigen, dass Wearable-Software über Dashboards hinausgeht und sich hin zu handlungsrelevanteren Ergebnissen entwickelt, die echte Interventionsentscheidungen unterstützen können. Sie erhöht auch den Wert von Softwareschichten, die Gerätedaten, Patientenhistorie und Workflow-Logik in einer Umgebung kombinieren, anstatt die Interpretation separaten Werkzeugen zu überlassen. Der Markt für Wearable Medical Device Software sieht KI daher nicht als Zusatzfunktion, sondern als praktischen Weg zur Verbesserung des Nutzens kontinuierlicher Daten.
Wachstum bei Erstattung und Einführung wertbasierter Versorgung beschleunigt den Markteintritt
Der Markt für Wearable Medical Device Software wird durch Erstattungsmodelle unterstützt, die nun größeres Gewicht auf dokumentierte Ergebnisse, Versorgungskoordination und kontinuierliche Überwachung in der Versorgung chronischer Erkrankungen legen. Wenn die Vergütung von messbaren Ergebnissen abhängt, haben Leistungserbringer stärkere Gründe, Software einzuführen, die Adhärenz, frühzeitige Intervention und nachvollziehbares Patientenmonitoring unterstützt. Dies verändert die Produktprioritäten für Anbieter, da regulatorische Bereitschaft, nachvollziehbare Datenarchitektur und Datenschutzkontrollen zu umsatzrelevanten Fähigkeiten statt zu optionalen Erweiterungen werden. Es reduziert auch einen Teil der Zurückhaltung, die früher die Einführung verzögerte, insbesondere wenn klinische Teams einen klareren Weg von der Bereitstellung zur Erstattung benötigten. Der Markt für Wearable Medical Device Software wird daher für Unternehmen leichter zugänglich, die Produktdesign sowohl mit klinischen Arbeitsabläufen als auch mit den Erwartungen der Kostenträger in Einklang bringen können.
Analyse der Auswirkungen von Markthemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Begrenzte klinische Validierung über diverse Patientenpopulationen hinweg | -2.8% | Global, am stärksten in Schwellenmärkten und MEA | Mittelfristig (2–4 Jahre) |
| Belastung durch Datenschutz, Datensicherheit und Einwilligungs-Compliance | -2.5% | Nordamerika und EU (HIPAA, DSGVO), Ausweitung auf APAC | Kurzfristig (≤ 2 Jahre) |
| Fragmentierte Geräte- und Software-Ökosysteme verlangsamen die Integration | -2.3% | Global | Mittelfristig (2–4 Jahre) |
| Alarmermüdung und Workflow-Störungen für Versorgungsteams | -1.8% | Global, am stärksten in Krankenhäusern mit hohem Aufkommen und in der Fernpatientenüberwachung | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Alarmermüdung und Workflow-Störungen schränken die klinische Akzeptanz ein
Der Markt für Wearable Medical Device Software steht nach wie vor vor einer ernsthaften Adoptionsbarriere in Form von Alarmermüdung, insbesondere in Überwachungsprogrammen mit hohem Aufkommen, bei denen schwellenwertbasierte Systeme zu viele Benachrichtigungen mit geringem Wert erzeugen. Eine Studie aus dem Jahr 2026 zu Fernpatientenüberwachungs-Implementierungen des NHS berichtete von Falsch-Positiv-Alarmraten zwischen 74 % und 99 %, was zu klinischer Desensibilisierung und schwächerer Reaktionsqualität im Laufe der Zeit beitrug. Wenn Versorgungsteams mehr Alarme erhalten, als sie sinnvoll triagieren können, schafft zusätzliche Überwachungsdaten keinen Mehrwert mehr und kann sogar rechtliche und betriebliche Risiken erhöhen. Anbieter reagieren mit der Einführung patientenspezifischer Basiswerte und wahrscheinlichkeitsbasierter Bewertung, aber Gesundheitssysteme müssen noch entscheiden, wie viel Modellrisiko sie bereit sind zu akzeptieren. Der Markt für Wearable Medical Device Software wird in großen Implementierungen weiterhin auf Widerstand stoßen, bis Software in der Lage ist, Rauschen zu reduzieren, ohne klinisch wichtige Verschlechterungssignale zu übersehen.
Belastung durch Datenschutz, Datensicherheit und Einwilligungs-Compliance verursacht strukturelle Kosten
Der Markt für Wearable Medical Device Software steht auch unter strukturellem Druck durch Datenschutz-, Sicherheits- und Einwilligungspflichten, die schwer über Rechtsordnungen hinweg zu standardisieren sind. Eine Studie aus dem Jahr 2025 zur Integration von Wearables in FHIR zeigte, dass die Zuordnung von Garmin-generierten Gesundheitsdaten in FHIR-Repositorien DSGVO-spezifische Einwilligungs-Workflows erforderte, die in den EU-Mitgliedstaaten unterschiedlich waren. Dies ist bedeutsam, weil Cloud-first-Softwarearchitekturen kommerziell leichter skalierbar sind, aber teurer und schwieriger zu verwalten werden, wenn Datenspeicherungs- und Einwilligungsregeln je nach Land variieren. Kleinere Anbieter spüren diese Belastung am stärksten, da Compliance-Ausgaben steigen können, bevor die Abonnementeinnahmen eine effiziente Größenordnung erreichen. Der Markt für Wearable Medical Device Software begünstigt daher weiterhin Unternehmen, die Compliance-Kosten absorbieren können und gleichzeitig Leistungserbringern Flexibilität bei der Bereitstellung bieten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
Softwareplattformen halten den zentralen klinischen und kommerziellen WertSoftware entfiel im Jahr 2026 auf 78,2 % des Segments, was zeigt, dass der Markt für Software für tragbare medizinische Geräte bereits auf Anwendungen, Analysen, Middleware und Datenverwaltung ausgerichtet ist und nicht allein auf Hardware. Diese Konzentration spiegelt eine breite Verschiebung in der Wertschöpfung wider, bei der Sensoren und Formfaktoren leichter replizierbar werden, während klinische Interpretation und Workflow-Integration schwerer zu kommodifizieren bleiben. Mobile Anwendungen, Visualisierungstools, Geräteverwaltungsschichten, Integrationssoftware und Datenplattformen agieren in vielen Bereitstellungen nicht mehr als separate Einzelwerkzeuge. Stattdessen bevorzugen Käufer zunehmend integrierte Stacks, die Daten erfassen, analysieren, in Versorgungssysteme einleiten und die Patienteneinbindung aus einer einzigen Umgebung heraus unterstützen können.
Dienstleistungen machten den verbleibenden Teil des Segments aus und profitieren weiterhin von der Implementierungskomplexität, insbesondere wenn Unternehmensbereitstellungen mehr als ein EHR- oder Versorgungsplattform umfassen. Support und Wartung bleiben relevant, da klinische Überwachungsprogramme keine unterbrochene Konnektivität, instabile Berichterstattung oder unvollständige Patientenakten über Versorgungsteams hinweg tolerieren können. Schulung und Beratung bleiben ebenfalls wichtig, da die Akzeptanz durch Kliniker oft von der Workflow-Gestaltung, Eskalationsregeln und klaren Benutzerverantwortlichkeiten abhängt und nicht allein von der Technologie. Die Middleware-Schicht ist in der Branche für Software für tragbare medizinische Geräte besonders wichtig, da Anbietersysteme zunehmend einen standardisierten Datenaustausch erwarten, der in bestehende digitale Akten passt. Die Finanzierung von VitalConnect in Höhe von 100 Millionen USD im Februar 2025 bestätigte, dass Investoren nach wie vor dauerhaftes Umsatzpotenzial in softwaregeführten Wearable-Überwachungsplattformen sehen, die Biosensoren, Analysen und Cloud-Bereitstellung kombinieren[3].


Nach Gerätetyp:
Smartwatches führen heute, während CGM-Software am schnellsten wächstSmartwatches hielten im Jahr 2026 einen Anteil von 31,2 % am Gerätetyp-Segment, und ihre Führungsposition spiegelt sowohl eine große installierte Basis als auch eine breitere klinische Akzeptanz für EKG-, Blutsauerstoff-, Aktivitäts- und verwandte Überwachungsfunktionen wider. Diese installierte Basis bietet Softwareanbietern einen breiten Vertriebskanal, da viele Nutzer bereits die für die grundlegende digitale Überwachung benötigte Hardware besitzen. Der Markt für Software für tragbare medizinische Geräte profitiert weiterhin von dieser Dynamik, da Smartwatch-Software schnell skalieren kann, wenn neue Funktionen gleichzeitig von Verbrauchern und Leistungserbringern akzeptiert werden. Gleichzeitig ist die Glaubwürdigkeit der Geräte wichtig, was Plattformen mit klinisch bedeutsamen Ergebnissen gegenüber einfachem Wellness-Tracking begünstigt. Smartwatches bleiben die größte Kategorie, aber die stärkste Expansion findet dort statt, wo kontinuierliche Sensordaten eine höhere klinische Relevanz und häufigere Interventionen unterstützen.
CGM-softwaregestützte Geräte sollen bis 2032 mit einer CAGR von 26,2 % wachsen, und dieses Tempo spiegelt stärkere Verbindungen zwischen Datenerfassung, algorithmischer Interpretation und Behandlungsmaßnahmen wider. Das DBLG2-System von Diabeloop, das im August 2025 die CE-Kennzeichnung[4] und im Dezember 2025 die FDA-Zulassung erhielt, wurde im Juli 2026 kommerziell in Deutschland eingeführt und meldete eine reale Zeit im Zielbereich von über 77 % in Kaleido-Nutzerdaten. Pflaster, eigenständige EKG-Monitore, Smart Bands, intelligente Kleidung und Hearables bedienen weiterhin wichtige klinische Nischen, insbesondere bei der Arrhythmieerkennung, tragekomfortarmen Anwendungen und der Spezialüberwachung. Die wissenschaftliche Literatur aus dem Jahr 2025 untersttzt ebenfalls die Stärke CGM-geführter Software, da 70 % der veröffentlichten KI-Wearable-Diabetesstudien CGM als primäre Sensormodalität verwendeten. In der Praxis erlebt der Markt für Software für tragbare medizinische Geräte eine Verschiebung der Geräteführerschaft hin zu Kategorien, in denen Software Entscheidungen beeinflussen kann und nicht nur Messwerte anzeigt.
Nach Anwendung:
Fernpatientenüberwachung sichert Einnahmen, während das Management chronischer Erkrankungen am schnellsten wächstDie Fernüberwachung von Patienten entfiel im Jahr 2026 auf 27,6 % des Anwendungssegments, was sie zum derzeit größten Anwendungsfall im Markt für Software für tragbare medizinische Geräte macht. Diese Position spiegelt eine klare Nachfrage der Leistungserbringer nach kontinuierlicher Überwachung mit geringer Akuität wider, die unnötige Krankenhausbesuche reduzieren, die Aufsicht über Kliniken hinaus ausweiten und eine frühere Eskalation bei steigendem Risiko unterstützen kann. Die Fernüberwachung von Patienten passt auch gut zur softwareorientierten Struktur der Kategorie, da der Wert von Datenerfassung, Alarmen, Dashboards und Kommunikations-Workflows abhängt und nicht nur vom Gerätebesitz. Fitness- und Wellness-Überwachung generiert weiterhin ein bedeutendes Volumen, aber die klinische Monetarisierung bleibt enger, wenn Ergebnisse nicht mit validierten Versorgungspfaden oder erstattungsfähigen Programmen verbunden sind.
Das Management chronischer Erkrankungen soll bis 2032 mit einer CAGR von 26,1 % wachsen, und diese Stärke ist eng mit Erkrankungen verbunden, bei denen wiederholte Messungen langfristige Versorgungspläne direkt beeinflussen. Das CMS ACCESS-Modell deckt Diabetes, chronische Nierenerkrankungen, Herz-Kreislauf-Erkrankungen, Erkrankungen des Bewegungsapparates und psychische Gesundheit ab, was eng mit den Arten von Patientenverläufen übereinstimmt, bei denen Wearable-Software die Ergebnisse im Laufe der Zeit beeinflussen kann. Die Überwachung nach der Akutversorgung gewinnt ebenfalls an Bedeutung, da Gesundheitssysteme versuchen, Wiederaufnahmen nach der Entlassung zu reduzieren, während die Medikamentenadhärenz und die Schlaf- oder Stressverfolgung in der psychischen Gesundheitsversorgung eine breitere Relevanz finden. KI-gestützte Glukoseprognosen fügen hier eine weitere Wertschicht hinzu, da prädiktive Modelle Software von der retrospektiven Protokollierung hin zur prospektiven Intervention bewegen können. Der Markt für Software für tragbare medizinische Geräte zeigt daher sein stärkstes Anwendungswachstum dort, wo die Überwachung Teil eines longitudinalen Versorgungsmodells wird und nicht ein eigenständiger Datendienst.

Nach Bereitstellungsmodell:
Cloud bleibt dominant, während hybride Designs regulierte Umgebungen unterstützenDie cloudbasierte Bereitstellung hielt im Jahr 2026 einen Anteil von 62,4 % am Segment und soll bis 2032 ebenfalls mit einer CAGR von 25,4 % wachsen, was sie sowohl zum größten als auch zum am schnellsten wachsenden Bereitstellungsmodell macht. Dieses Ergebnis spiegelt die Betriebsanforderungen des Marktes für Software für tragbare medizinische Geräte wider, bei dem kontinuierliche Datenaufnahme, Echtzeitanalysen, Synchronisierung mehrerer Geräte und Fernzugriff zentral für die Produktleistung sind. Die Cloud-Bereitstellung hilft Anbietern auch dabei, Algorithmen zu aktualisieren, Schnittstellen zu verbessern und größere Patientenpopulationen zu unterstützen, ohne dass jeder Leistungserbringer eine separate Infrastruktur unterhalten muss. Für Leistungserbringer, die eine verteilte Versorgung verwalten, erleichtern Cloud-Umgebungen auch die Koordination von Datenflüssen zwischen Patienten, Klinikern und Supportmitarbeitern, ohne auf fragmentierte lokale Systeme angewiesen zu sein.
Die hybride Bereitstellung gewinnt in regulierten Umgebungen weiterhin an Aufmerksamkeit, in denen Organisationen mehr Kontrolle darüber benötigen, wo identifizierbare physiologische Daten gespeichert und verarbeitet werden. In Teilen Europas bauen Leistungserbringer Architekturen auf, die Rohdaten lokal verarbeiten und dann de-identifizierte Analysen an Cloud-Plattformen übertragen, was dabei hilft, Funktionalität und Compliance in Einklang zu bringen. On-Premises-Umgebungen bestehen in einigen großen Krankenhausnetzwerken und staatlichen Gesundheitssystemen fort, wo Cybersicherheitsrichtlinien, veraltete Infrastruktur oder lokale Governance eine vollständige Cloud-Einführung einschränken. Beschaffungsstandards bleiben ebenfalls anspruchsvoll, da Leistungserbringer zunehmend erwarten, dass cloudgehostete Plattformen Sicherheits- und Interoperabilitätsanforderungen erfüllen, bevor Bereitstellungsentscheidungen voranschreiten. Im Markt für Software für tragbare medizinische Geräte ist die Bereitstellungsstrategie keine rein technische Entscheidung mehr, da sie nun die Skalierungsgeschwindigkeit, die regulatorische Eignung und die langfristige Margenstruktur beeinflusst.
Nach Endnutzer:
Verbraucherakzeptanz führt, während häusliche Pflege am schnellsten wächstEinzelverbraucher hielten im Jahr 2026 einen Anteil von 34,5 % am Endnutzersegment, was bedeutet, dass die direkte Nutzernachfrage nach wie vor die größte installierte Basis im Markt für Software für tragbare medizinische Geräte bildet. Diese Führungsposition spiegelt einen breiteren Zugang zu vernetzten Überwachungstools, eine wachsende Vertrautheit mit digitalen Gesundheitsschnittstellen und eine zunehmende Bereitschaft wider, laufende Erkrankungen außerhalb konventioneller Versorgungseinrichtungen zu verfolgen. Die Beteiligung der Verbraucher ist wichtig, da sie Volumen, Markenbekanntheit und große Datenpools schafft, die eine spätere Ausweitung auf klinischere Anwendungsfälle unterstützen können. Sie hilft Softwareanbietern auch dabei, Benutzerfreundlichkeit, Bindung und Engagement-Funktionen in realen Umgebungen zu verfeinern, bevor eine Skalierung durch Leistungserbringer erfolgt. Die Verbraucherbasis bleibt daher wichtig, auch wenn die Kategorie klinisch orientierter wird.
Häusliche Pflegeumgebungen sollen bis 2032 mit einer CAGR von 25,2 % expandieren, und dieses Tempo spiegelt die breitere Verlagerung des Managements chronischer Erkrankungen in das Zuhause des Patienten wider. Diese Verschiebung ist sowohl praktisch als auch klinisch, da eine langfristige Versorgung oft leichter aufrechtzuerhalten ist, wenn Software eine routinemäßige Überwachung ohne wiederholte Einrichtungsbesuche unterstützt. Krankenhäuser und Kliniken machen weiterhin einen bedeutenden Anteil der Nachfrage aus, insbesondere für kardiale Telemetriepflaster und überwachte kontinuierliche Überwachungsprogramme. Langzeitpflegeeinrichtungen und ambulante Zentren übernehmen ebenfalls mehr Fernüberwachungstools, da Personalengpässe Betreiber zu technologiegestützter Überwachung drängen. Im Markt für Software für tragbare medizinische Geräte entwickelt sich die häusliche Pflege zum Wachstumszentrum, da sie anhaltende Überwachungsbedürfnisse, Kostendruck und eine starke Nachfrage nach einfacheren Versorgungsmodellen vereint.
Nach Funktionalität:
Überwachung und Alarmierung führt, während klinische Entscheidungsunterstützung an Wert gewinntÜberwachung und Alarmierung hielten im Jahr 2026 einen Anteil von 29,4 % am Funktionalitätssegment, was die grundlegende Rolle von Benachrichtigungssystemen im aktuellen Markt für Software für tragbare medizinische Geräte widerspiegelt. Die meisten Bereitstellungen beginnen noch immer mit Datenerfassung und schwellenwertbasierten Alarmen, da diese Funktionen die direkteste Möglichkeit sind, kontinuierliche Signale in umsetzbare Workflow-Aufforderungen umzuwandeln. Diese installierte Basis unterstützt das Volumen, offenbart aber auch die Grenzen einfacher Alarmlogik, wenn Programme größer und klinisch anspruchsvoller werden. Datenanalyse und Berichterstattung, Patienteneinbindung und Coaching sowie Gerätesynchronisierung bauen alle auf derselben Kernanforderung auf, nämlich Rohdaten in nutzbare operative Ergebnisse umzuwandeln. Überwachung und Alarmierung bleibt daher heute die größte Kategorie, weil jede andere Funktionalität von einer zuverlässigen Signalerfassung und Nachrichtenübermittlung abhängt.
Die klinische Entscheidungsunterstützung soll bis 2032 mit einer CAGR von 25,5 % wachsen, und dieses Tempo spiegelt die Nachfrage nach Software wider, die mehr leisten kann als nur Messwerte anzuzeigen. Der Markt für Software für tragbare medizinische Geräte entwickelt sich hin zu Funktionen, die Veränderungen im Laufe der Zeit interpretieren, mehrere Eingaben kombinieren und Klinikern helfen, zu priorisieren, welche Patienten zuerst Aufmerksamkeit benötigen. Dies erhöht den kommerziellen Wert von Software, da Produkte, die Empfehlungen oder Risikoeinstufungen unterstützen, leichter als Abonnements zu bepreisen sind als Produkte, die nur Daten speichern. Belege aus Diabetesanwendungen unterstützen diesen Fortschritt, da prädiktive KI-Modelle bereits klinisch akzeptable Leistungen bei der Glukoseprognose zeigen. Für den Markt für Software für tragbare medizinische Geräte wird die nächste Phase des Funktionalitätswachstums von Tools kommen, die den klinischen Aufwand reduzieren und gleichzeitig das Vertrauen in die Bedeutung kontinuierlicher Patientendaten verbessern.
Nach Konnektivität:
Bluetooth führt die installierte Basis an, während hybride Optionen mit der Versorgungskomplexität wachsenBluetooth entfiel im Jahr 2026 auf 46,6 % des Konnektivitätssegments, was es zur häufigsten Kommunikationsschicht im Markt für Software für tragbare medizinische Geräte macht. Seine Führungsposition spiegelt einen geringen Stromverbrauch, eine breite Kompatibilität mit Verbrauchergeräten und eine ausgereifte Rolle bei der Verbindung von Sensoren, Pflastern und Anwendungen während der alltäglichen Überwachung wider. Bluetooth ist besonders nützlich, wenn Anbieter die Hardwarebelastung minimieren und Software über Smartphones oder Tablets zugänglich machen möchten, die Patienten bereits nutzen. Diese Einfachheit unterstützt die Akzeptanz, insbesondere in Verbraucher- und häuslichen Pflegeumgebungen, wo zusätzliche Ausrüstung die Bindung und Compliance verringern kann. Bluetooth bleibt daher die Standardoption, wenn Komfort und Batterieeffizienz wichtiger sind als eine stets aktive unabhängige Übertragung.
Hybride Konnektivität soll bis 2032 mit einer CAGR von 25,5 % wachsen, da Unternehmensbereitstellungen zunehmend Datenkontinuität über wechselnde Versorgungsstandorte und Netzwerkbedingungen hinweg benötigen. Der Markt für Software für tragbare medizinische Geräte reagiert darauf, indem Bluetooth, Mobilfunk, WLAN und NFC so kombiniert werden, dass Geräte zwischen Umgebungen wechseln können, ohne die Berichtskontinuität zu verlieren. WLAN ist in stabilen häuslichen Umgebungen nützlich, während Mobilfunk für Geräte wichtig bleibt, die Daten übertragen müssen, ohne von der Nähe des Patiententelefons abhängig zu sein. NFC bedient weiterhin sichere Kopplung und Kurzstreckenübertragungsrollen, auch wenn es nicht zentral für den kontinuierlichen Bandbreitenbedarf ist. In der Branche für Software für tragbare medizinische Geräte beeinflussen Konnektivitätsentscheidungen zunehmend nicht nur die technische Leistung, sondern auch die Patientenadhärenz, die Workflow-Zuverlässigkeit und die Wirtschaftlichkeit von Fernversorgungsprogrammen.
Geografische Analyse
Markt für Software für tragbare medizinische Geräte in Nordamerika
Nordamerika hielt im Jahr 2026 einen Anteil von 39,1 % am geografischen Segment, was es zum größten regionalen Block im Markt für Software für tragbare medizinische Geräte machte. Die Vereinigten Staaten verankern diese Position, da sie große Kostenträgerkapazitäten, strukturierte Erstattungswege für digitale Gesundheit und eine breite Bereitschaft der Leistungserbringer für die Fernüberwachung kombinieren. Das CMS ACCESS-Modell hat dieses Umfeld gestärkt, indem Zahlungen an Ergebnisse in chronischen Versorgungskategorien geknüpft wurden, die eng mit Wearable-Überwachungsanwendungsfällen übereinstimmen. Kanada und Mexiko bleiben kleinere Beitragsleister, bauen aber beide weiterhin die krankenhausbasierte Fernüberwachung aus, da die Kapazitäten für digitale Versorgung zunehmen.
Markt für Software für tragbare medizinische Geräte in Europa
Europa hält die zweitgrößte regionale Position im Markt für Software für tragbare medizinische Geräte, wobei Deutschland, das Vereinigte Königreich und Frankreich die primären Ländermärkte darstellen. Deutschland sticht hervor, da der DiGA-Pfad einen schnelleren Weg für digitale Gesundheitsanwendungen zur erstattungsfähigen Nutzung bietet, was kommerzielle Experimente und die Softwareakzeptanz fördert. Die kommerzielle Markteinführung des DBLG2-Systems von Diabeloop im Juli 2026 in Deutschland veranschaulicht, wie regulatorische Compliance und Kommerzialisierung sich gegenseitig verstärken können, wenn die klinischen Daten belastbar sind. Das Vereinigte Königreich weitet weiterhin Fernüberwachungsprogramme auf Vertrauensebene aus, doch die im NHS-Betrieb gemeldeten hohen Falsch-positiv-Alarmraten zeigen, dass die Softwarequalität nach wie vor die Beschaffungsentscheidungen beeinflusst. In ganz Europa beeinflussen die DSGVO-Anforderungen für sensible Gesundheitsdaten weiterhin das Cloud-Design, die Einwilligungsverwaltung und grenzüberschreitende Betriebsmodelle.
Markt für Software für tragbare medizinische Geräte in APAC, MEA und Südamerika
Der asiatisch-pazifische Raum soll bis 2032 mit einer CAGR von 26,2 % wachsen, was ihn zum am schnellsten wachsenden regionalen Segment im Markt für Software für tragbare medizinische Geräte macht. Das Wachstum wird durch eine hohe Belastung durch chronische Erkrankungen, steigende Investitionen in die digitale Gesundheit und ein stärkeres staatliches Engagement bei der Modernisierung des Gesundheitswesens in wichtigen Märkten unterstützt. Japan verschärft die Erwartungen an die Softwarevalidierung für biosensorverknüpfte Produkte, während Südkorea die digitale Gesundheitsinfrastruktur ausbaut und China internationale Anbieter zu stärker lokalisierten Strategien drängt. Der Nahe Osten und Afrika, angeführt von den GCC-Ländern, sowie Südamerika, angeführt von Brasilien und Argentinien, bleiben Regionen in einem früheren Stadium, in denen die Akzeptanz stärker auf private Gesundheitsversorgung und Premium-Verbraucherkanäle konzentriert ist. Dennoch sind beide gut positioniert, um zu profitieren, wenn die Konnektivität zunimmt und Wearable-Hardware erschwinglicher wird.
Wettbewerbslandschaft
Marktkonzentration
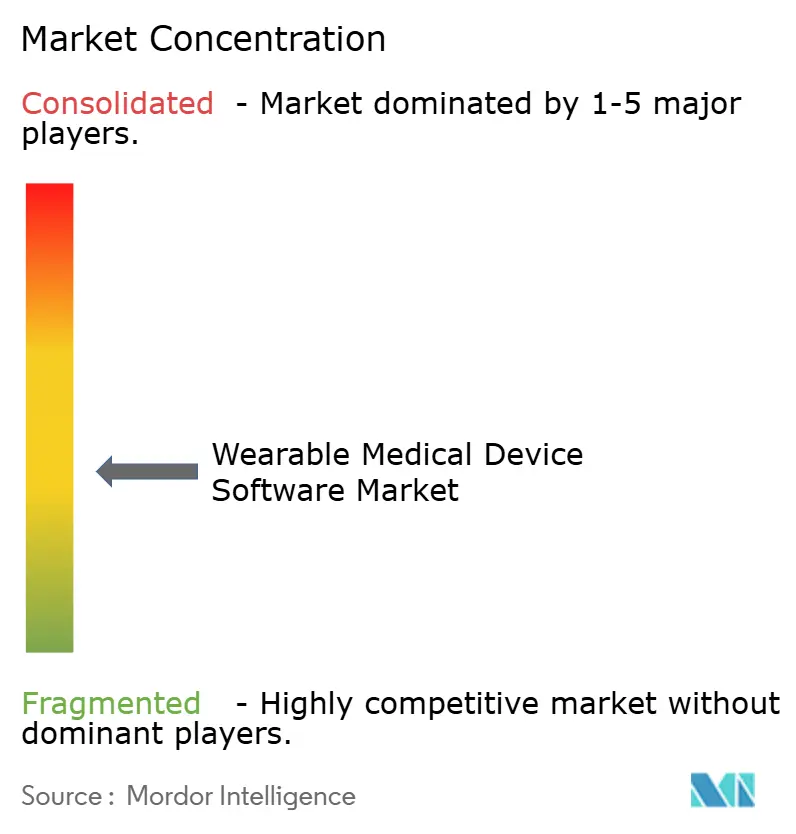
Der Markt für Wearable Medical Device Software weist eine moderate Konzentration auf, wobei große Medizintechnik- und Verbrauchergerätunternehmen von installierten Hardware-Basen, Markenbekanntheit und einer breiteren Vertriebsreichweite profitieren. Gleichzeitig konkurrieren softwareorientierte Unternehmen weiterhin effektiv, indem sie stärkere Analysen, bessere Interoperabilität mit elektronischen Patientenakten und speziellere Versorgungsabläufe anbieten. Das bedeutet, dass die Marktführerschaft nicht allein durch Hardware-Präsenz bestimmt wird, da Käufer zunehmend auf Datenqualität, Workflow-Zuverlässigkeit und die Fähigkeit achten, Software in bestehende Versorgungssysteme zu integrieren. Die Strategie im Markt für Wearable Medical Device Software entwickelt sich in Richtung vertikaler Integration, bei der Anbieter über die reine Überwachung hinaus in Coaching, Stoffwechselunterstützung, Navigation bei chronischen Erkrankungen und Ergebnisverfolgung expandieren. Der Wettbewerbsvorteil wird daher zunehmend von der Softwaretiefe und dem wiederkehrenden klinischen Nutzen abhängen als vom bloßen Gerätebesitz.
Die Vereinbarung von Dexcom vom Juni 2026 zur Übernahme von Nutrisense zeigt, wie Unternehmen versuchen, Ernährungsberatung und Verhaltensunterstützung rund um CGM-Daten hinzuzufügen, anstatt nur beim Sensor zu konkurrieren. Die kommerzielle Einführung von Diabeloop in Deutschland zeigt einen anderen Weg, bei dem Algorithmusqualität, regulatorische Zulassung und reale Leistung die Grundlage für die Expansion bilden. Die FDA-Einreichung von Medtronic im April 2025 für eine interoperable Insulinpumpe, die mit der CGM-Technologie von Abbott verknüpft ist, verweist auf ein Partnerschaftsmodell, das Geräte-Ökosysteme enger mit Software-Pfaden verbindet. Die Finanzierung von VitalConnect im Februar 2025 zeigt auch, dass Investoren weiterhin Plattformen unterstützen, die Biosensoren mit Cloud-Software und Unternehmens-Herzüberwachungs-Workflows kombinieren.
Marktführer in der Wearable Medical Device Software-Branche
-
DexCom, Inc.
-
Medtronic plc
-
Abbott Laboratories
-
Philips Healthcare
-
Apple Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Software für tragbare medizinische Geräte Unternehmen in diesem Bericht
- Alphabet Inc. (Google Health / DeepMind)
- Microsoft
- NVIDIA
- Siemens Healthineers
- GE HealthCare Technologies Inc.
- Koninklijke Philips
- Roche
- Tempus AI, Inc.
- Aidoc Medical Ltd.
- Qure.ai Technologies Private Limited
- Heartflow
- PathAI, Inc.
- Paige.AI, Inc.
- Ada Health GmbH
- AliveCor
- Butterfly Network, Inc.
- Digital Diagnostics
- Lunit
- Ibex Medical Analytics Ltd.
Neueste Industrielle Entwicklungen in Markt für Software für tragbare medizinische Geräte
- Juli 2026: Diabeloop und ViCentra haben das automatisierte Insulinabgabesystem DBLG2 kommerziell in Deutschland eingeführt, das die Kaleido-Insulinpatchpumpe mit dem Dexcom G7 CGM integriert. Das System funktioniert über ein Android-Smartphone, wodurch dedizierte Handgeräte entfallen, und erzielte in realen Kaleido-Nutzerdaten eine Zeit im Zielbereich von über 77 % – ein bedeutender Meilenstein bei der Konvergenz von CGM und Software.
- Juli 2026: Das CMS ACCESS-Modell wurde offiziell am 5. Juli 2026 als 10-jähriges, ergebnisorientiertes Vergütungsmodell für technologiegestützte chronische Versorgung eingeführt. Das Modell schafft direkte Anreize für den Einsatz von FDA-zugelassener Wearable-Software in den Bereichen Diabetes, Bluthochdruck, Muskel-Skelett-Schmerzen und psychische Gesundheit.
- Juni 2026: MiniMed und Abbott gaben eine erweiterte Partnerschaft bekannt, um duale Glukose-Keton-Sensoren zu vermarkten, die für die Integration in die intelligenten Dosiersysteme von MiniMed konzipiert sind. Die Sensoren ermöglichen eine Echtzeit-DKA-Prävention und bauen auf der bestehenden Zusammenarbeit beim Instinct CGM-Sensor auf.
- April 2026: Withings wurde in die erste Kohorte des CMS ACCESS-Modells aufgenommen, das die eCKM- und CKM-Tracks in allen 50 Bundesstaaten umfasst. Withings stellte außerdem seinen FDA-zugelassenen zellularen Blutdruckmonitor BPM Pro 2 im ACCESS Tools Directory zur Verfügung, damit andere Programmteilnehmer ihn nutzen können.
Umfang des globalen Marktberichts für Software für tragbare medizinische Geräte
Segmentierungsübersicht
| Hardware |
| Software |
| Dienstleistungen |
| Konventionelle KI-gestützte CT |
| Spektral-CT |
| Photonenzählende CT |
| Interventionelle CT |
| Onkologische Diagnose und Staging |
| Tumorüberwachung und Therapieansprechen |
| Unterstützung der Strahlentherapieplanung |
| Forschung und klinische Studien |
| Krankenhäuser |
| Diagnostische Bildgebungszentren |
| Krebsbehandlungszentren |
| Akademische und Forschungsinstitute |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Komponente | Hardware | |
| Software | ||
| Dienstleistungen | ||
| Nach Bereitstellungsmodell | Konventionelle KI-gestützte CT | |
| Spektral-CT | ||
| Photonenzählende CT | ||
| Interventionelle CT | ||
| Nach Anwendung | Onkologische Diagnose und Staging | |
| Tumorüberwachung und Therapieansprechen | ||
| Unterstützung der Strahlentherapieplanung | ||
| Forschung und klinische Studien | ||
| Nach Endnutzer | Krankenhäuser | |
| Diagnostische Bildgebungszentren | ||
| Krebsbehandlungszentren | ||
| Akademische und Forschungsinstitute | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Was treibt das Wachstum bei Software für tragbare medizinische Geräte bis 2032 an?
Das Wachstum wird durch den Bedarf an kontinuierlicher Überwachung in der Versorgung chronischer Erkrankungen, eine stärkere Erstattungsausrichtung, eine breitere Akzeptanz der Fernpatientenüberwachung durch Leistungserbringer und den zunehmenden Einsatz KI-basierter Analysen in Software-Workflows angetrieben.
Wie groß ist der Markt für Software für tragbare medizinische Geräte im Jahr 2027 und wohin entwickelt er sich bis 2032?
Die Marktgröße für Software für tragbare medizinische Geräte beträgt im Jahr 2027 12,99 Milliarden USD und soll bis 2032 bei einer CAGR von 24,88 % einen Wert von 39,44 Milliarden USD erreichen.
Welcher Anwendungsbereich generiert derzeit den größten Umsatz?
Die Fernüberwachung von Patienten ist die größte Anwendung mit einem Anteil von 27,6 % im Jahr 2026, da Leistungserbringer weiterhin die kontinuierliche Überwachung mit geringer Akuität und die asynchrone Patientenaufsicht priorisieren.
Welche Gerätekategorie wächst am schnellsten?
CGM-softwaregestützte Geräte sind der am schnellsten wachsende Gerätetyp mit einer prognostizierten CAGR von 26,2 % bis 2032, unterstützt durch stärkere klinische Relevanz und Integration mit automatisierter Insulinabgabe.
Warum ist die Cloud-Bereitstellung in diesem Bereich so wichtig?
Die cloudbasierte Bereitstellung hielt im Jahr 2026 einen Anteil von 62,4 % und ist auch das am schnellsten wachsende Modell, da Wearable-Software auf kontinuierliche Datenaufnahme, Analysen und Mehrbenutzerzugriff über Versorgungsumgebungen hinweg angewiesen ist.
Was ist die größte Barriere für eine breitere Akzeptanz durch Leistungserbringer?
Alarmermüdung bleibt eine wesentliche Einschränkung, da hohe Falsch-Positiv-Volumina bei der Fernüberwachung Arbeitsabläufe stören, die Reaktionsqualität schwächen und das Vertrauen der Kliniker in Software-Ergebnisse verringern können.