
Taille et Part du Marché des Logiciels pour Dispositifs Médicaux Portables
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 12.99 Milliards de dollars |
| Taille du Marché (2032) | 39.44 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 24.88 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Logiciels pour Dispositifs Médicaux Portables par Mordor Intelligence
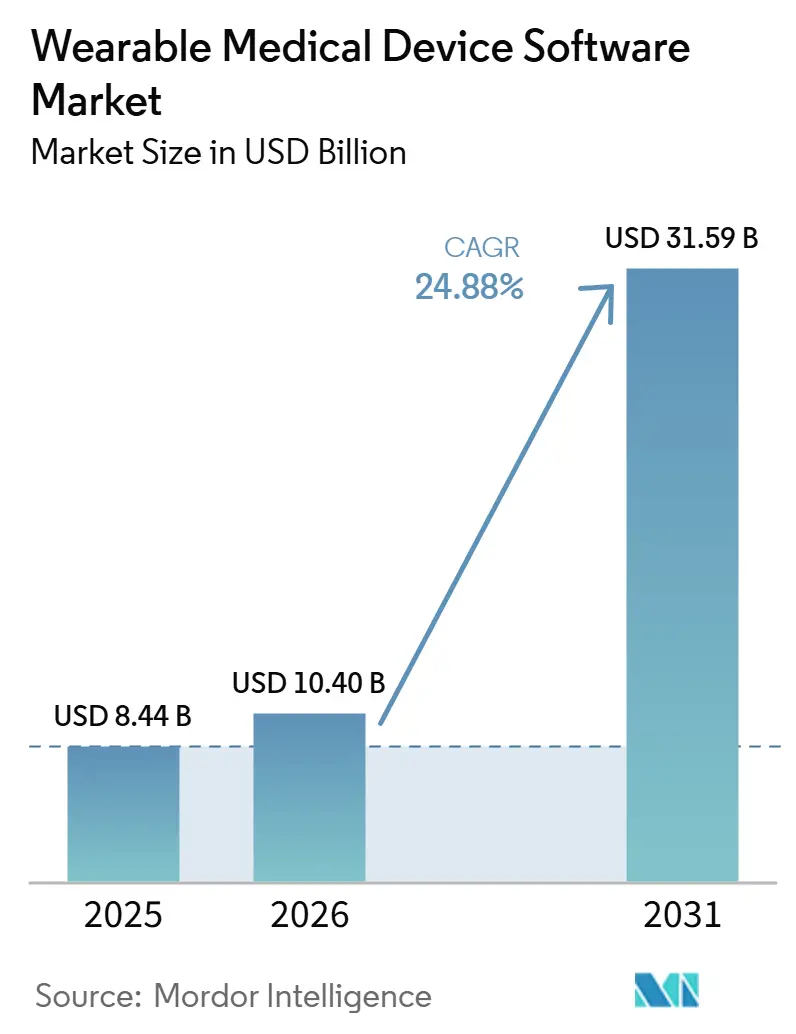
La taille du marché des logiciels pour dispositifs médicaux portables était évaluée à 10,40 milliards USD en 2026 et devrait croître de 12,99 milliards USD en 2027 pour atteindre 39,44 milliards USD d'ici 2032, à un CAGR de 24,88 % pendant la période de prévision (2027-2032).
Le marché des logiciels pour dispositifs médicaux portables se développe parce que les logiciels captent désormais plus de valeur clinique et commerciale que le matériel, notamment à mesure que les capteurs et les formats de dispositifs deviennent plus faciles à reproduire entre les catégories. La demande est renforcée par une utilisation plus large de la surveillance numérique dans les soins des maladies chroniques, où les payeurs et les prestataires ont de plus en plus besoin de données continues, d'interventions rapides et de résultats mesurables plutôt que de lectures épisodiques. L'Amérique du Nord a dominé avec une part de 39,1 % en 2026, tandis que l'Asie-Pacifique devrait croître à 26,2 % jusqu'en 2032, ce qui montre que le marché des logiciels pour dispositifs médicaux portables est soutenu à la fois par des systèmes de remboursement matures et par des programmes de numérisation de la santé en expansion rapide. La concurrence reste modérée à élevée, car les entreprises medtech établies approfondissent leurs capacités logicielles, tandis que les entreprises axées sur les logiciels développent des analyses propriétaires et des flux de soins autour des données de capteurs. La principale opportunité pour les fournisseurs sur le marché des logiciels pour dispositifs médicaux portables réside dans la réduction du bruit des alertes, la facilitation de la conformité à la vie privée et l'amélioration de l'intégration avec les systèmes cliniques, car ces facteurs limitent encore l'adoption à grande échelle.
Principaux Enseignements du Rapport
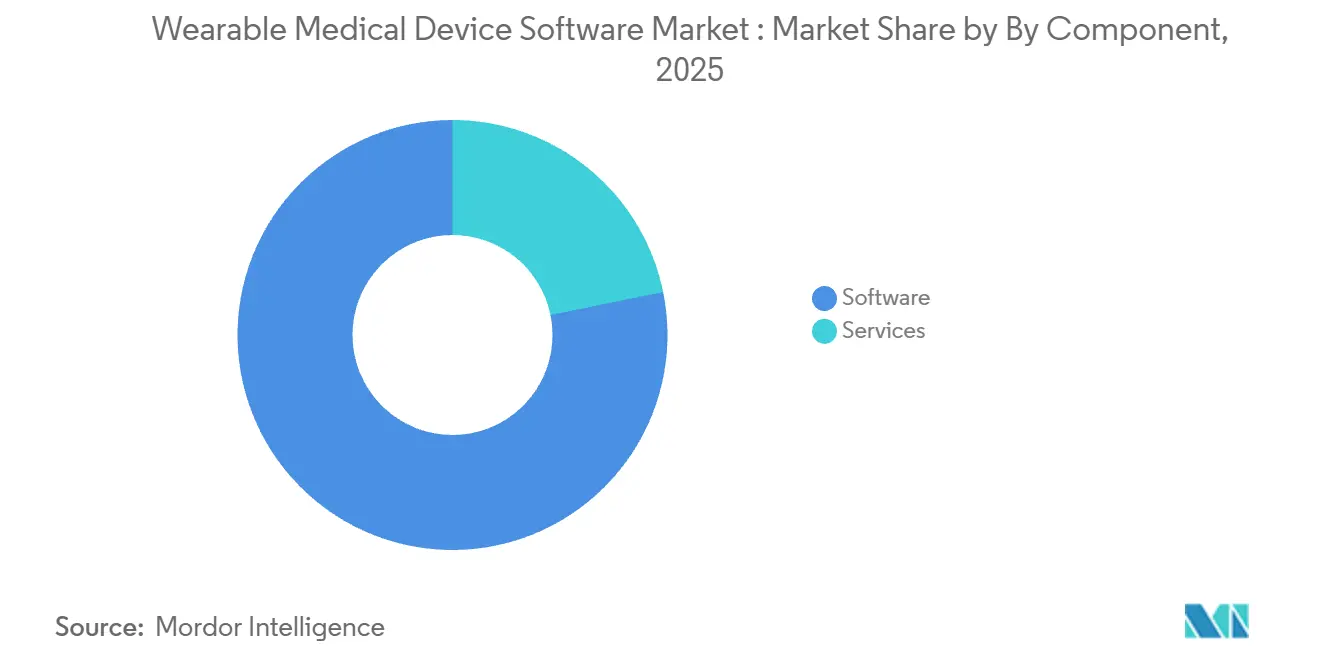
Par composant, les logiciels représentaient 78,2 % du segment en 2026, et les logiciels devraient croître à un CAGR de 25,13 % jusqu'en 2032.
Par type de dispositif, les montres intelligentes représentaient 31,2 % du segment en 2026, tandis que les dispositifs compatibles avec les logiciels de surveillance continue du glucose devraient croître à un CAGR de 26,2 % jusqu'en 2032.
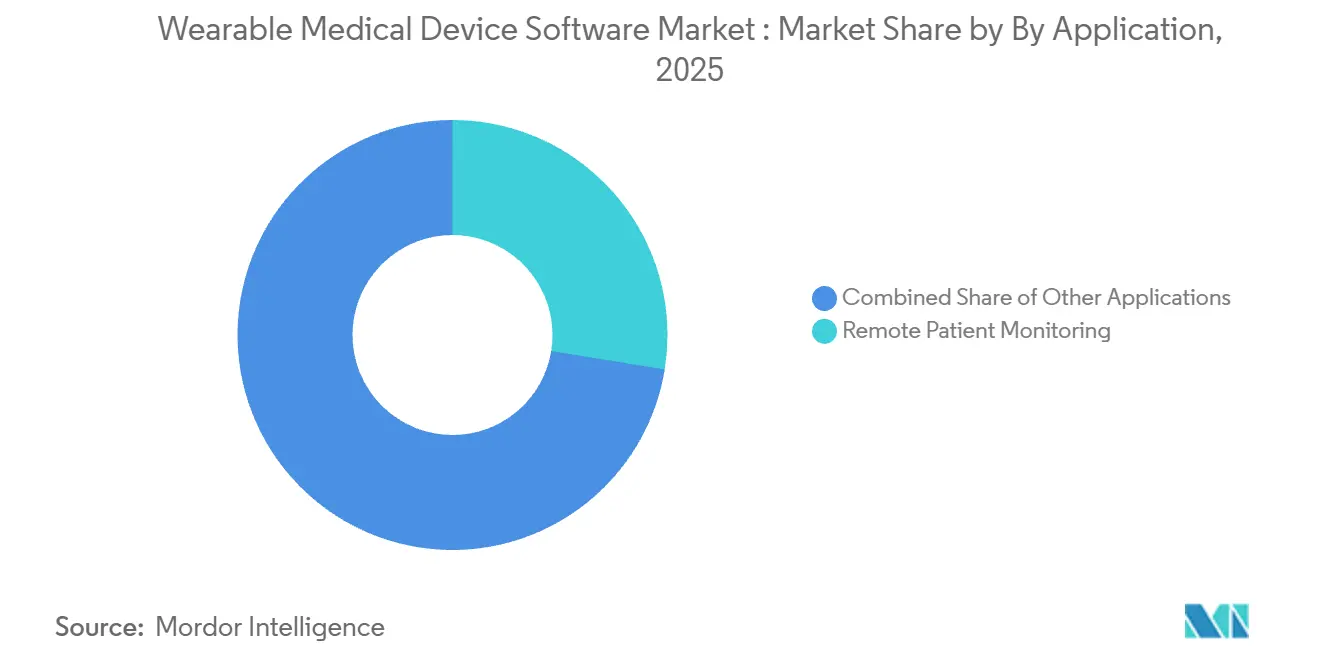
Par application, la surveillance à distance des patients représentait 27,6 % du segment en 2026, tandis que la gestion des maladies chroniques devrait progresser à un CAGR de 26,1 % jusqu'en 2032.
Par mode de déploiement, le déploiement en nuage représentait 62,4 % du segment en 2026 et devrait également se développer à un CAGR de 25,4 % jusqu'en 2032.
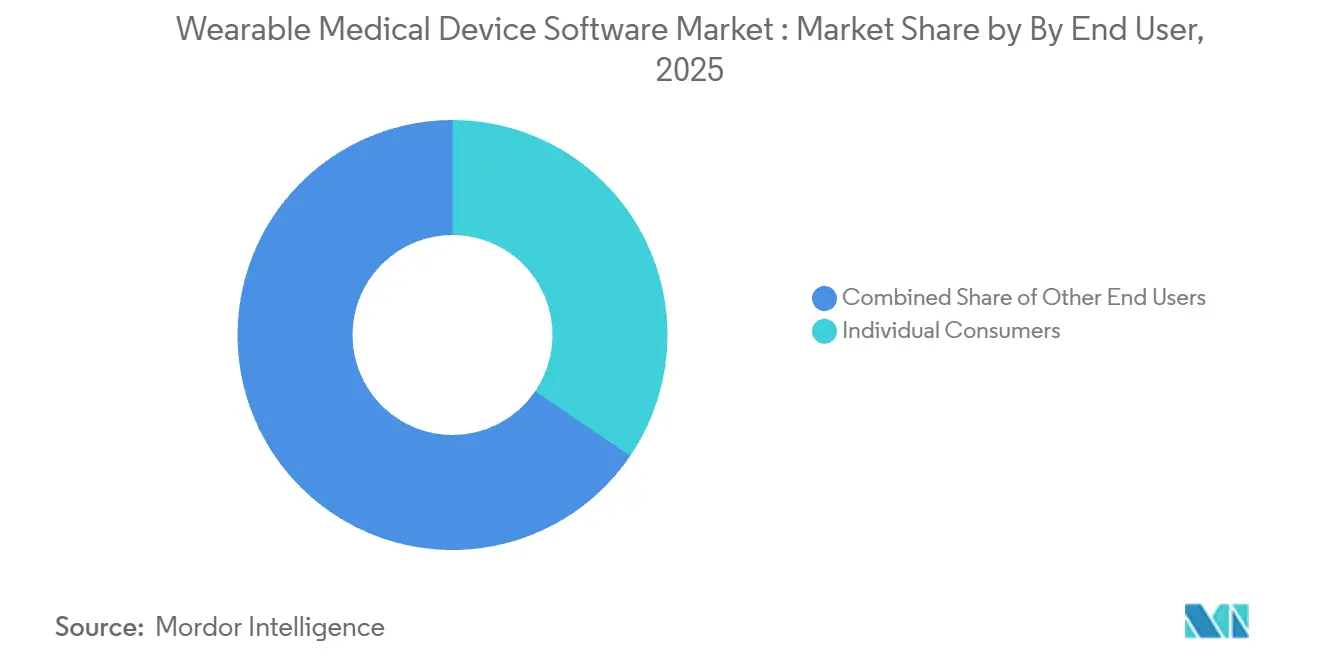
Par utilisateur final, les consommateurs individuels représentaient 34,5 % du segment en 2026, tandis que les environnements de soins à domicile devraient croître à un CAGR de 25,2 % jusqu'en 2032.
Par fonctionnalité, la surveillance et les alertes représentaient 29,4 % du segment en 2026, tandis que l'aide à la décision clinique devrait progresser à un CAGR de 25,5 % jusqu'en 2032.
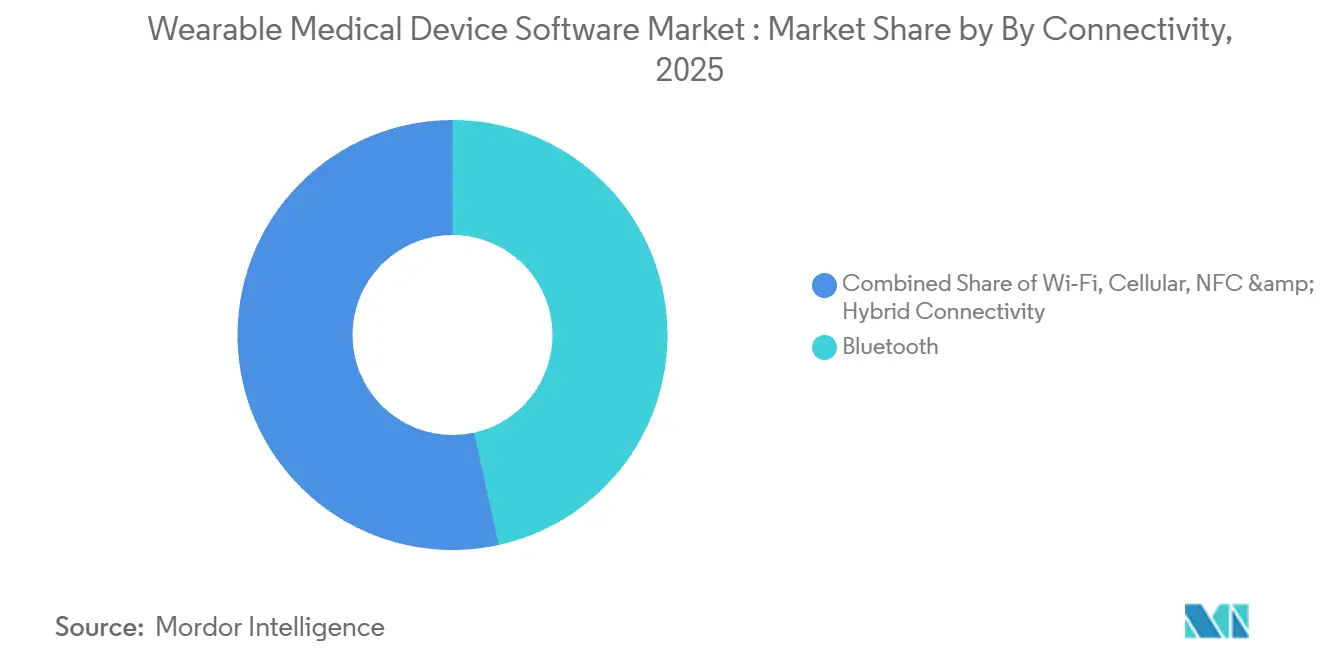
Par connectivité, le Bluetooth représentait 46,6 % du segment en 2026, tandis que la connectivité hybride devrait croître à un CAGR de 25,5 % jusqu'en 2032.
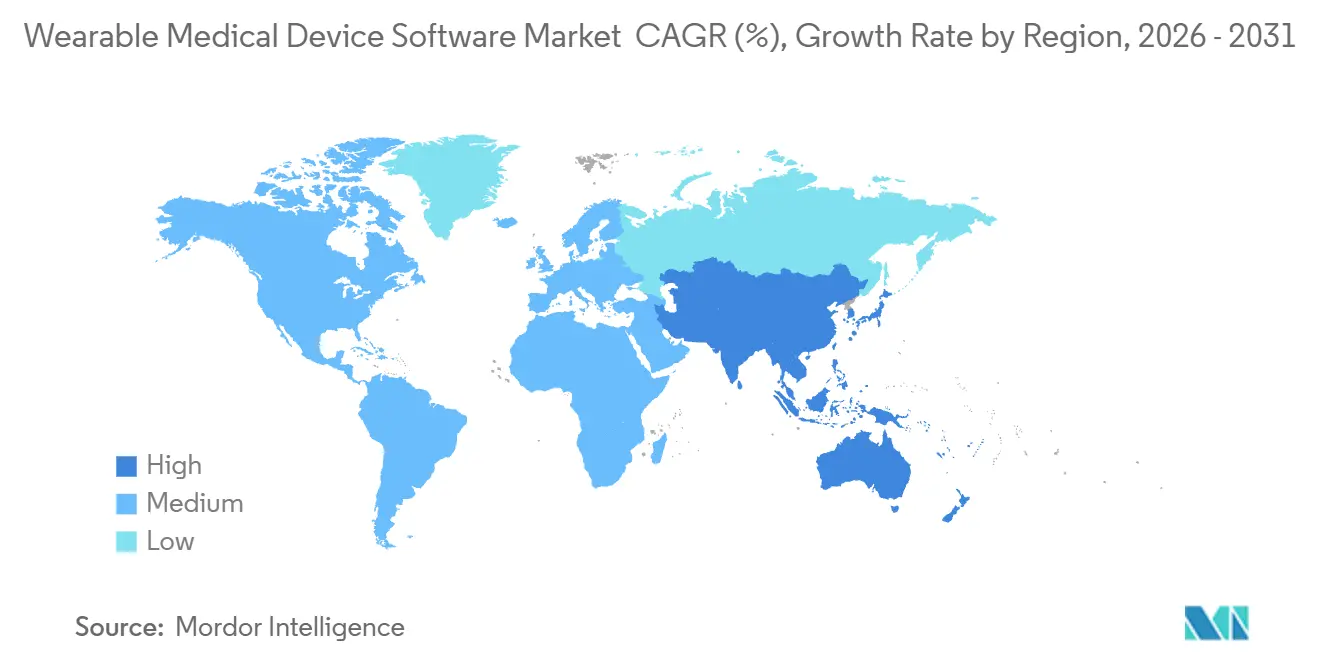
Par géographie, l'Amérique du Nord détenait 39,1 % de la part du marché des logiciels pour dispositifs médicaux portables en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 26,2 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Facteurs de Croissance*
| Facteur de Croissance | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Demande Croissante de Télésurveillance des Patients et de Soins Continus | +5.2% | Mondial, concentré en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Expansion des Programmes de Gestion des Maladies Chroniques | +4.8% | Mondial, avec des gains précoces en Amérique du Nord, en Europe et en APAC | Moyen terme (2-4 ans) |
| Plus Grande Acceptation Clinique de l'Interpolation des Signes Vitaux Pilotée par Logiciel | +3.5% | Amérique du Nord et UE, extension vers l'APAC | Moyen terme (2-4 ans) |
| Intégration des Alertes et de la Notation des Risques Basées sur l'IA dans les Dispositifs Portables | +4.2% | Mondial, concentré en Amérique du Nord, au Japon et en Corée du Sud | Moyen terme (2-4 ans) |
| Croissance du Remboursement et Adoption des Soins Basés sur la Valeur pour la Surveillance Numérique | +4.5% | Amérique du Nord en premier lieu, influence croissante dans l'UE et l'APAC | Court terme (≤ 2 ans) |
| Interopérabilité Croissante avec les Dossiers de Santé Électroniques et les Plateformes de Soins | +3.8% | Amérique du Nord et UE, avec extension vers l'APAC et le MEA | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
La Demande Croissante de Télésurveillance des Patients Redéfinit l'Économie des Soins
Le marché des logiciels pour dispositifs médicaux portables évolue davantage vers la surveillance continue, car les prestataires ont désormais besoin d'une visibilité permanente sur les patients plutôt que de lectures isolées collectées lors de visites en établissement. La surveillance à distance des patients représentait 27,6 % du segment des applications en 2026, ce qui montre que la base installée est déjà suffisamment large pour soutenir des revenus logiciels récurrents plutôt que des ventes ponctuelles de dispositifs. Ce changement est important car les plateformes logicielles gèrent la capture de données, les alertes, les rapports et la communication avec les patients à travers les épisodes de soins, tandis que le matériel sous-jacent devient de moins en moins différencié au fil du temps. La demande de bien-être des consommateurs alimente également cette transition, mais le signal commercial le plus fort provient des programmes de soins qui utilisent les données portables dans des flux de travail cliniques structurés. En conséquence, le marché des logiciels pour dispositifs médicaux portables récompense de plus en plus les fournisseurs capables de soutenir des soins continus à grande échelle sans ajouter de friction pour les cliniciens ou les patients.
L'Expansion des Programmes de Gestion des Maladies Chroniques Stimule les Dépenses Logicielles Durables
Le marché des logiciels de dispositifs médicaux portables bénéficie des programmes de maladies chroniques qui accordent désormais une valeur mesurable à la surveillance continue du diabète, de la maladie rénale chronique, des maladies cardiovasculaires, des douleurs musculo-squelettiques et de la santé comportementale. Le modèle ACCESS du CMS[1] a commencé à inscrire les bénéficiaires de Medicare le 5 juillet 2026, et sa conception de paiement lie le remboursement aux résultats des patients plutôt qu'au volume de services, ce qui modifie la façon dont les prestataires évaluent les investissements dans les logiciels de dispositifs portables. Cette structure place les logiciels au cœur de la prestation de soins, car les systèmes de santé ont besoin d'outils capables de détecter précocement la détérioration, de guider le moment des interventions et de documenter la progression des patients dans le temps. Elle renforce également la demande à long terme, car les programmes de maladies chroniques nécessitent un engagement continu, des flux de données stables et une discipline de reporting rigoureuse plutôt que des cycles d'utilisation courts. Le marché des logiciels de dispositifs médicaux portables est donc bien positionné pour bénéficier des modèles de soins qui traitent les logiciels comme une couche opérationnelle clinique plutôt que comme un outil de support.
L'Intégration des Alertes et de la Notation des Risques Basées sur l'IA Libère l'Utilité Clinique
Le marché des logiciels de dispositifs médicaux portables bénéficie de l'utilisation croissante de modèles d'IA qui transforment les lectures physiologiques brutes en prédictions, signaux de risque et invites de soins plus utiles. Une revue de 2025 publiée dans npj Digital Medicine[2] a révélé que les modèles d'apprentissage profond représentaient 45 % des études publiées sur les dispositifs portables à IA pour le diabète, et que 60 % des modèles atteignaient une erreur de prédiction de la glycémie cliniquement acceptable inférieure à 15 mg/dL. Ces données sont importantes car elles montrent que les logiciels de dispositifs portables évoluent au-delà des tableaux de bord vers des résultats plus exploitables pouvant soutenir de véritables décisions d'intervention. Cela augmente également la valeur des couches logicielles qui combinent les données des dispositifs, l'historique des patients et la logique des flux de travail dans un seul environnement plutôt que de laisser l'interprétation à des outils séparés. Le marché des logiciels de dispositifs médicaux portables considère donc l'IA non pas comme une fonctionnalité supplémentaire, mais comme un moyen pratique d'améliorer l'utilité des données continues.
La Croissance du Remboursement et l'Adoption des Soins Basés sur la Valeur Accélèrent l'Entrée sur le Marché
Le marché des logiciels de dispositifs médicaux portables est aidé par des modèles de remboursement qui accordent désormais plus de poids aux résultats documentés, à la coordination des soins et à la surveillance continue dans les environnements de soins chroniques. Lorsque le paiement dépend de résultats mesurables, les prestataires ont de meilleures raisons d'adopter des logiciels qui soutiennent l'observance, l'intervention précoce et le suivi traçable des patients. Cela modifie les priorités des produits pour les fournisseurs, car la préparation réglementaire, l'architecture de données traçable et les contrôles de confidentialité deviennent des capacités liées aux revenus plutôt que des améliorations optionnelles. Cela réduit également une partie de l'hésitation qui retardait autrefois l'adoption, notamment lorsque les équipes cliniques avaient besoin d'un chemin plus clair du déploiement au remboursement. Le marché des logiciels de dispositifs médicaux portables devient donc plus accessible aux entreprises capables d'aligner la conception de leurs produits sur les flux de travail cliniques et les attentes des payeurs.
Analyse de l'Impact des Facteurs Limitants*
| Facteur Limitant | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Validation Clinique Limitée sur des Populations de Patients Diverses | -2.8% | Mondial, plus aigu dans les marchés émergents et le MEA | Moyen terme (2-4 ans) |
| Charge de Conformité en Matière de Confidentialité des Données, de Sécurité et de Consentement | -2.5% | Amérique du Nord et UE (HIPAA, RGPD), en expansion vers l'APAC | Court terme (≤ 2 ans) |
| Fragmentation des Écosystèmes de Dispositifs et de Logiciels Ralentissant l'Intégration | -2.3% | Mondial | Moyen terme (2-4 ans) |
| Fatigue des Alertes et Perturbation des Flux de Travail pour les Équipes Soignantes | -1.8% | Mondial, plus aigu dans les environnements hospitaliers à fort volume et de télésurveillance des patients | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
La Fatigue des Alertes et la Perturbation des Flux de Travail Freinent l'Adoption Clinique
Le marché des logiciels de dispositifs médicaux portables est encore confronté à un sérieux obstacle à l'adoption sous la forme de la fatigue des alertes, notamment dans les programmes de surveillance à fort volume où les systèmes basés sur des seuils génèrent trop de notifications à faible valeur ajoutée. Une étude de 2026 portant sur les déploiements de télésurveillance des patients du NHS a signalé des taux de faux positifs d'alertes de 74 % à 99 %, ce qui a contribué à une désensibilisation clinique et à une qualité de réponse plus faible au fil du temps. Lorsque les équipes soignantes reçoivent plus d'alertes qu'elles ne peuvent raisonnablement trier, les données de surveillance supplémentaires cessent de créer de la valeur et peuvent même augmenter le risque juridique et opérationnel. Les fournisseurs répondent en introduisant des valeurs de référence spécifiques aux patients et des scores basés sur les probabilités, mais les systèmes de santé doivent encore décider du niveau de risque lié aux modèles qu'ils sont prêts à accepter. Le marché des logiciels de dispositifs médicaux portables continuera de faire face à des résistances dans les grands déploiements jusqu'à ce que les logiciels puissent réduire le bruit sans manquer les signaux de détérioration cliniquement importants.
La Charge de Conformité en Matière de Confidentialité des Données, de Sécurité et de Consentement Introduit un Coût Structurel
Le marché des logiciels de dispositifs médicaux portables est également soumis à une pression structurelle liée aux obligations de confidentialité, de sécurité et de consentement qui sont difficiles à standardiser d'une juridiction à l'autre. Une étude de 2025 sur l'intégration des dispositifs portables avec FHIR a montré que la cartographie des données de santé générées par Garmin dans des référentiels FHIR nécessitait des flux de travail de consentement spécifiques au RGPD qui variaient selon les États membres de l'UE. Cela est important car les architectures logicielles axées sur le cloud sont plus faciles à développer commercialement, mais elles deviennent plus coûteuses et plus difficiles à gérer lorsque les règles de résidence des données et de consentement diffèrent selon les pays. Les petits fournisseurs ressentent davantage cette charge, car les dépenses de conformité peuvent augmenter avant que les revenus d'abonnement n'atteignent une échelle efficiente. Le marché des logiciels de dispositifs médicaux portables continue donc de favoriser les entreprises capables d'absorber les coûts de conformité tout en offrant une flexibilité de déploiement aux prestataires.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Composant :
Les Plateformes Logicielles Détiennent la Valeur Clinique et Commerciale CentraleLes logiciels représentaient 78,2 % du segment en 2026, ce qui montre que le marché des logiciels pour dispositifs médicaux portables est déjà centré sur les applications, les analyses, les intergiciels et la gestion des données plutôt que sur le seul matériel. Cette concentration reflète un large changement dans la capture de valeur, où les capteurs et les facteurs de forme deviennent plus faciles à reproduire, mais l'interprétation clinique et l'intégration des flux de travail restent plus difficiles à standardiser. Les applications mobiles, les outils de visualisation, les couches de gestion des dispositifs, les logiciels d'intégration et les plateformes de données n'agissent plus comme des outils ponctuels distincts dans de nombreux déploiements. Au contraire, les acheteurs préfèrent de plus en plus des piles intégrées capables de collecter des donnes, de les analyser, de les acheminer vers les systèmes de soins et de soutenir l'engagement des patients depuis un environnement unique.
Les services représentaient la partie restante du segment et continuent de bénéficier de la complexité de mise en œuvre, notamment lorsque les déploiements en entreprise couvrent plus d'un dossier médical électronique ou d'une plateforme de soins. Le support et la maintenance restent pertinents car les programmes de surveillance clinique ne peuvent pas tolérer une connectivité interrompue, des rapports instables ou des dossiers patients incomplets entre les équipes soignantes. La formation et le conseil restent également importants, car l'adoption par les cliniciens dépend souvent de la conception des flux de travail, des règles d'escalade et des responsabilités claires des utilisateurs plutôt que de la technologie seule. La couche d'intergiciel est particulièrement importante dans le secteur des logiciels pour dispositifs médicaux portables, car les systèmes des prestataires s'attendent de plus en plus à un échange de données standardisé pouvant s'intégrer dans les dossiers numériques existants. Le financement de 100 millions USD obtenu par VitalConnect en février 2025 a confirmé que les investisseurs voient encore un potentiel de revenus durable dans les plateformes de surveillance portable à dominante logicielle qui combinent biocapteurs, analyses et livraison en nuage[3].


Par Type de Dispositif :
Les Montres Connectées Dominent Aujourd'hui Tandis que les Logiciels CGM Accélèrent le Plus RapidementLes montres intelligentes représentaient 31,2 % du segment des types de dispositifs en 2026, et leur avance reflète à la fois une large base installée et une acceptation clinique plus large pour les fonctions de surveillance ECG, d'oxygène sanguin, d'activité et connexes. Cette base installée offre aux fournisseurs de logiciels un large canal de distribution, car de nombreux utilisateurs possèdent déjà le matériel nécessaire à une surveillance numérique de base. Le marché des logiciels pour dispositifs médicaux portables continue de bénéficier de cette dynamique, car les logiciels pour montres intelligentes peuvent évoluer rapidement lorsque de nouvelles fonctionnalités sont acceptées simultanément par les consommateurs et les prestataires. Dans le même temps, la crédibilité des dispositifs est importante, ce qui favorise les plateformes produisant des résultats cliniquement significatifs plutôt qu'un simple suivi du bien-être. Les montres intelligentes restent la plus grande catégorie, mais l'expansion la plus forte se produit là où les données de capteurs continus soutiennent une pertinence clinique plus élevée et des interventions plus fréquentes.
Les dispositifs compatibles avec les logiciels de surveillance continue du glucose devraient croître à un CAGR de 26,2 % jusqu'en 2032, et ce rythme reflète des liens plus forts entre la capture de données, l'interprétation algorithmique et l'action thérapeutique. Le système DBLG2 de Diabeloop, qui a reçu le marquage CE[4] en août 2025 et l'autorisation de la FDA en décembre 2025, a été lancé commercialement en Allemagne en juillet 2026 et a rapporté un temps dans la plage cible supérieur à 77 % dans les données utilisateurs de Kaleido. Les patchs, les moniteurs ECG autonomes, les bracelets intelligents, les vêtements intelligents et les écouteurs servent encore des niches cliniques importantes, notamment dans la détection des arythmies, le port à faible contrainte et la surveillance spécialisée. La littérature scientifique de 2025 soutient également la force des logiciels axés sur la surveillance continue du glucose, puisque 70 % des études publiées sur l'intelligence artificielle portable dans le diabète s'appuyaient sur la surveillance continue du glucose comme modalité de détection principale. En pratique, le marché des logiciels pour dispositifs médicaux portables connaît un changement de leadership des dispositifs vers les catégories où les logiciels peuvent influencer les décisions, et pas seulement afficher des lectures.
Par Application :
La Télésurveillance des Patients Ancre les Revenus Tandis que la Gestion des Maladies Chroniques Progresse le Plus RapidementLa surveillance à distance des patients représentait 27,6 % du segment des applications en 2026, ce qui en fait le cas d'usage actuel le plus important sur le marché des logiciels pour dispositifs médicaux portables. Cette position reflète une demande claire des prestataires pour une surveillance continue à faible acuité pouvant réduire les hospitalisations inutiles, étendre la supervision au-delà des cliniques et soutenir une escalade plus précoce lorsque le risque augmente. La surveillance à distance des patients s'adapte également bien à la structure axée sur les logiciels de la catégorie, car la valeur dépend de la capture de données, des alertes, des tableaux de bord et des flux de communication plutôt que de la seule possession du dispositif. La surveillance de la forme physique et du bien-être génère encore un volume significatif, mais la monétisation clinique reste plus limitée lorsque les résultats ne se connectent pas à des parcours de soins validés ou à des programmes remboursables.
La gestion des maladies chroniques devrait croître à un CAGR de 26,1 % jusqu'en 2032, et cette solidité est étroitement liée aux pathologies où des mesures répétées influencent directement les plans de soins à long terme. Le modèle ACCESS de la CMS couvre le diabète, la maladie rénale chronique, les maladies cardiovasculaires, les douleurs musculo-squelettiques et la santé comportementale, ce qui correspond étroitement aux types de parcours patients où les logiciels portables peuvent influencer les résultats au fil du temps. La surveillance post-aiguë gagne également du terrain à mesure que les systèmes de santé cherchent à réduire les réadmissions après la sortie, tandis que l'observance médicamenteuse et le suivi du sommeil ou du stress trouvent une pertinence plus large dans les environnements de santé comportementale. La prévision de la glycémie par intelligence artificielle ajoute une autre couche de valeur ici, car les modèles prédictifs peuvent faire évoluer les logiciels de la journalisation rétrospective vers l'intervention prospective. Le marché des logiciels pour dispositifs médicaux portables montre donc sa plus forte croissance applicative là où la surveillance devient partie intégrante d'un modèle de soins longitudinal plutôt qu'un service de données autonome.

Par Mode de Déploiement :
Le Cloud Reste Dominant Tandis que les Architectures Hybrides Soutiennent les Environnements RéglementésLe déploiement en nuage représentait 62,4 % du segment en 2026, et devrait également croître à un CAGR de 25,4 % jusqu'en 2032, ce qui en fait à la fois le modèle de déploiement le plus important et le plus dynamique. Ce résultat reflète les besoins opérationnels du marché des logiciels pour dispositifs médicaux portables, où l'ingestion continue, les analyses en temps réel, la synchronisation multi-dispositifs et l'accès à distance sont au cœur de la performance des produits. La livraison en nuage aide également les fournisseurs à mettre à jour les algorithmes, à améliorer les interfaces et à prendre en charge des populations de patients plus importantes sans obliger chaque prestataire à maintenir une infrastructure distincte. Pour les prestataires gérant des soins distribués, les environnements en nuage facilitent également la coordination des flux de données entre patients, cliniciens et personnel de soutien sans dépendre de systèmes locaux fragmentés.
Le déploiement hybride continue de susciter l'attention dans les environnements réglementés où les organisations ont besoin de plus de contrôle sur l'endroit où les données physiologiques identifiables sont stockées et traitées. Dans certaines parties de l'Europe, les prestataires développent des architectures qui traitent les données brutes localement, puis transmettent des analyses anonymisées aux plateformes en nuage, ce qui contribue à équilibrer fonctionnalité et conformité. Les environnements sur site persistent dans certains grands réseaux hospitaliers et systèmes de santé gouvernementaux où les politiques de cybersécurité, l'infrastructure héritée ou la gouvernance locale limitent l'adoption complète du nuage. Les normes d'approvisionnement restent également exigeantes, car les prestataires s'attendent de plus en plus à ce que les plateformes hébergées en nuage satisfassent aux exigences de sécurité et d'interopérabilité avant que les décisions de déploiement n'avancent. Au sein du marché des logiciels pour dispositifs médicaux portables, la stratégie de déploiement n'est plus seulement une décision technique, car elle affecte désormais la vitesse de mise à l'échelle, l'adéquation réglementaire et la structure des marges à long terme.
Par Utilisateur Final :
L'Adoption par les Consommateurs Domine Tandis que les Soins à Domicile Connaissent la Dynamique la Plus RapideLes consommateurs individuels représentaient 34,5 % du segment des utilisateurs finaux en 2026, ce qui signifie que la demande directe des utilisateurs fournit encore la plus grande base installée sur le marché des logiciels pour dispositifs médicaux portables. Ce leadership reflète un accès plus large aux outils de surveillance connectés, une familiarité croissante avec les interfaces de santé numérique et une volonté croissante de suivre les pathologies en cours en dehors des sites de soins conventionnels. La participation des consommateurs est importante car elle crée du volume, de la notoriété de marque et de larges réservoirs de données pouvant soutenir une évolution ultérieure vers des cas d'usage plus cliniques. Elle aide également les fournisseurs de logiciels à affiner la convivialité, la rétention et les fonctionnalités d'engagement dans des environnements réels avant la montée en puissance chez les prestataires. La base de consommateurs reste donc importante même si la catégorie devient plus orientée vers le clinique.
Les environnements de soins à domicile devraient se développer à un CAGR de 25,2 % jusqu'en 2032, et ce rythme reflète le mouvement plus large de la gestion des maladies chroniques vers le domicile du patient. Ce changement est à la fois pratique et clinique, car les soins de longue durée sont souvent plus faciles à maintenir lorsque les logiciels soutiennent une surveillance de routine sans visites répétées en établissement. Les hôpitaux et les cliniques représentent encore une demande significative, notamment pour les patchs de télémétrie cardiaque et les programmes de surveillance continue supervisée. Les établissements de soins de longue durée et les centres ambulatoires adoptent également davantage d'outils de supervision à distance, car les contraintes de personnel poussent les opérateurs vers une surveillance assistée par la technologie. Sur le marché des logiciels pour dispositifs médicaux portables, les soins à domicile émergent comme le centre de croissance car ils combinent des besoins de surveillance persistants, une pression sur les coûts et une forte demande de modèles de prestation de soins plus simples.
Par Fonctionnalité :
La Surveillance et les Alertes Dominent Tandis que l'Aide à la Décision Clinique Gagne en ValeurLa surveillance et les alertes représentaient 29,4 % du segment des fonctionnalités en 2026, ce qui reflète le rôle fondamental des systèmes de notification dans l'ensemble du marché actuel des logiciels pour dispositifs médicaux portables. La plupart des déploiements commencent encore par la capture de données et les alertes basées sur des seuils, car ces fonctionnalités constituent le moyen le plus direct de transformer des signaux continus en invites de flux de travail exploitables. Cette base installée soutient le volume, mais révèle également les limites d'une logique d'alerte simple lorsque les programmes deviennent plus importants et plus exigeants sur le plan clinique. L'analyse des données et les rapports, l'engagement des patients et le coaching, ainsi que la synchronisation des dispositifs s'appuient tous sur la même exigence fondamentale, à savoir transformer les données brutes en résultats opérationnels utilisables. La surveillance et les alertes restent donc la plus grande catgorie aujourd'hui, car toutes les autres fonctionnalités dépendent d'une capture de signal fiable et d'une transmission de messages efficace.
L'aide à la décision clinique devrait croître à un CAGR de 25,5 % jusqu'en 2032, et ce rythme reflète la demande de logiciels capables de faire plus qu'afficher des mesures. Le marché des logiciels pour dispositifs médicaux portables évolue vers des fonctions qui interprètent les changements au fil du temps, combinent plusieurs entrées et aident les cliniciens à prioriser les patients nécessitant une attention en premier. Cela augmente la valeur commerciale des logiciels, car les produits qui soutiennent les recommandations ou le classement des risques sont plus faciles à tarifer en abonnements que les produits qui ne font que stocker des données. Les preuves issues des applications pour le diabète soutiennent cette progression, puisque les modèles d'intelligence artificielle prédictifs affichent déjà des performances cliniquement acceptables dans la prévision de la glycémie. Pour le marché des logiciels pour dispositifs médicaux portables, la prochaine phase de croissance des fonctionnalités proviendra d'outils qui réduisent l'effort clinique tout en améliorant la confiance dans la signification des données continues sur les patients.
Par Connectivité :
Le Bluetooth Domine la Base Installée Tandis que les Options Hybrides S'Étendent avec la Complexité des SoinsLe Bluetooth représentait 46,6 % du segment de connectivité en 2026, ce qui en fait la couche de communication la plus courante sur le marché des logiciels pour dispositifs médicaux portables. Son avance reflète une faible consommation d'énergie, une large compatibilité avec les appareils grand public et un rôle établi dans la liaison des capteurs, des patchs et des applications lors de la surveillance quotidienne. Le Bluetooth est particulièrement utile lorsque les fournisseurs souhaitent minimiser la charge matérielle et rendre les logiciels accessibles via des smartphones ou des tablettes que les patients utilisent déjà. Cette simplicité favorise l'adoption, notamment dans les environnements grand public et de soins à domicile où un équipement supplémentaire peut réduire la rétention et l'observance. Le Bluetooth reste donc l'option par défaut lorsque la commodité et l'efficacité de la batterie importent plus que la transmission indépendante en permanence.
La connectivité hybride devrait croître à un CAGR de 25,5 % jusqu'en 2032, car les déploiements en entreprise ont de plus en plus besoin de continuité des données dans des environnements de soins et des conditions de réseau changeants. Le marché des logiciels pour dispositifs médicaux portables répond en combinant Bluetooth, cellulaire, WiFi et NFC de manière à permettre aux dispositifs de passer d'un environnement à l'autre sans perdre la continuité des rapports. Le WiFi est utile dans les environnements domestiques stables, tandis que le cellulaire reste important pour les dispositifs devant transmettre des données sans dépendre de la proximité du téléphone du patient. Le NFC continue de jouer un rôle dans le couplage sécurisé et le transfert à courte portée, même s'il n'est pas central à la demande de bande passante continue. Dans le secteur des logiciels pour dispositifs médicaux portables, les choix de connectivité influencent de plus en plus non seulement les performances techniques, mais aussi l'observance des patients, la fiabilité des flux de travail et l'économie des programmes de soins à distance.
Analyse Géographique
Marché des Logiciels pour Dispositifs Médicaux Portables en Amérique du Nord
L'Amérique du Nord détenait 39,1 % du segment géographique en 2026, ce qui en faisait le plus grand bloc régional sur le marché des logiciels pour dispositifs médicaux portables. Les États-Unis ancrent cette position car ils combinent une grande capacité des payeurs, des voies de remboursement structurées pour la santé numérique et une large préparation des prestataires à la surveillance à distance. Le modèle ACCESS de la CMS a renforcé cet environnement en liant le paiement aux résultats dans des catégories de soins chroniques qui correspondent étroitement aux cas d'usage de la surveillance portable. Le Canada et le Mexique restent des contributeurs plus modestes, mais tous deux continuent d'élargir l'adoption de la surveillance à distance en milieu hospitalier à mesure que les capacités de soins numériques s'étendent.
Marché des Logiciels pour Dispositifs Médicaux Portables en Europe
L'Europe occupe la deuxième position régionale sur le marché des logiciels pour dispositifs médicaux portables, avec l'Allemagne, le Royaume-Uni et la France comme principaux marchés nationaux. L'Allemagne se distingue par le fait que la voie DiGA offre un accès plus rapide aux applications de santé numérique pour atteindre un usage remboursable, ce qui favorise l'expérimentation commerciale et l'adoption des logiciels. Le lancement commercial en juillet 2026 du système DBLG2 de Diabeloop en Allemagne illustre la manière dont la conformité réglementaire et la commercialisation peuvent se renforcer mutuellement lorsque les données cliniques sont solides. Le Royaume-Uni continue d'élargir les programmes de surveillance à distance au niveau des établissements de santé, mais les taux élevés de fausses alertes positives signalés dans les déploiements du NHS montrent que la qualité des logiciels continue d'influencer les décisions d'achat. Dans toute l'Europe, les obligations du RGPD relatives aux données de santé sensibles continuent d'influencer la conception des infrastructures en nuage, la gestion du consentement et les modèles d'exploitation transfrontaliers.
Marché des Logiciels pour Dispositifs Médicaux Portables en Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud
L'Asie-Pacifique devrait croître à un CAGR de 26,2 % jusqu'en 2032, ce qui en fait le segment régional à la croissance la plus rapide sur le marché des logiciels pour dispositifs médicaux portables. La croissance est soutenue par un lourd fardeau des maladies chroniques, des investissements croissants dans la santé numérique et une implication gouvernementale plus forte dans la modernisation des soins de santé dans les principaux marchés. Le Japon renforce ses exigences en matière de validation des logiciels pour les produits liés aux biocapteurs, tandis que la Corée du Sud développe son infrastructure de santé numérique et que la Chine pousse les fournisseurs internationaux vers des stratégies plus localisées. Le Moyen-Orient et l'Afrique, menés par les pays du CCG, et l'Amérique du Sud, menée par le Brésil et l'Argentine, restent des régions à un stade plus précoce où l'adoption est plus concentrée dans les soins de santé privés et les canaux de consommation haut de gamme. Néanmoins, les deux régions sont bien positionnées pour bénéficier de l'expansion de la connectivité et de la baisse du coût du matériel portable.
Paysage Concurrentiel
Concentration du Marché
Le marché des logiciels de dispositifs médicaux portables présente une concentration modérée, les grandes entreprises de technologie médicale et de dispositifs grand public bénéficiant de bases de matériel installé, de la notoriété de leur marque et d'une portée de distribution plus large. Dans le même temps, les entreprises axées sur les logiciels continuent de concurrencer efficacement en offrant des analyses plus solides, une meilleure interopérabilité avec les dossiers de santé électroniques et des flux de soins plus spécialisés. Cela signifie que le leadership n'est pas déterminé par la seule présence matérielle, car les acheteurs se soucient de plus en plus de la qualité des données, de la fiabilité des flux de travail et de la capacité à intégrer les logiciels dans les systèmes de soins existants. La stratégie sur le marché des logiciels de dispositifs médicaux portables évolue vers l'intégration verticale, où les fournisseurs s'étendent au-delà de la surveillance brute vers le coaching, le soutien métabolique, la navigation dans les soins chroniques et le suivi des résultats. L'avantage concurrentiel dépend donc de plus en plus de la profondeur des logiciels et de l'utilité clinique récurrente plutôt que de la simple possession de dispositifs.
L'accord de Dexcom en juin 2026 pour acquérir Nutrisense montre comment les entreprises cherchent à ajouter des conseils nutritionnels et un soutien comportemental autour des données CGM plutôt que de concurrencer uniquement sur le capteur lui-même. Le déploiement commercial de Diabeloop en Allemagne montre une autre voie, où la qualité de l'algorithme, l'autorisation réglementaire et les performances en conditions réelles deviennent la base de l'expansion. La soumission d'avril 2025 de Medtronic à la FDA pour une pompe à insuline interopérable liée à la technologie CGM d'Abbott pointe vers un modèle de partenariat qui lie plus étroitement les écosystèmes de dispositifs aux voies logicielles. Le financement de VitalConnect en février 2025 montre également que les investisseurs soutiennent encore les plateformes qui combinent biocapteurs avec des logiciels cloud et des flux de travail de surveillance cardiaque en entreprise.
Leaders du Secteur des Logiciels de Dispositifs Médicaux Portables
-
DexCom, Inc.
-
Medtronic plc
-
Abbott Laboratories
-
Philips Healthcare
-
Apple Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Logiciels pour Dispositifs Médicaux Portables Entreprises couvertes dans ce rapport
- Alphabet Inc. (Google Health / DeepMind)
- Microsoft
- NVIDIA
- Siemens Healthineers
- GE HealthCare Technologies Inc.
- Koninklijke Philips
- Roche
- Tempus AI, Inc.
- Aidoc Medical Ltd.
- Qure.ai Technologies Private Limited
- Heartflow
- PathAI, Inc.
- Paige.AI, Inc.
- Ada Health GmbH
- AliveCor
- Butterfly Network, Inc.
- Digital Diagnostics
- Lunit
- Ibex Medical Analytics Ltd.
Développements industriels récents dans Marché des Logiciels pour Dispositifs Médicaux Portables
- Juillet 2026 : Diabeloop et ViCentra ont lancé commercialement le système de Délivrance Automatisée d'Insuline DBLG2 en Allemagne, intégrant la pompe à patch à insuline Kaleido avec le CGM Dexcom G7. Le système fonctionne via un smartphone Android, éliminant les appareils dédiés, et a atteint un Temps dans la Cible en conditions réelles supérieur à 77 % dans les données des utilisateurs de Kaleido, une étape importante de convergence logicielle CGM.
- Juillet 2026 : Le modèle ACCESS du CMS a officiellement été lancé le 5 juillet 2026, en tant que modèle de paiement aligné sur les résultats sur 10 ans pour les soins chroniques assistés par la technologie. Le modèle incite directement au déploiement de logiciels portables autorisés par la FDA dans les domaines du diabète, de l'hypertension, des douleurs musculo-squelettiques et de la santé comportementale.
- Juin 2026 : MiniMed et Abbott ont annoncé un partenariat élargi pour commercialiser des capteurs doubles glucose-cétone conçus pour s'intégrer aux systèmes de dosage intelligent de MiniMed. Les capteurs permettent la prévention en temps réel de l'acidocétose diabétique et s'appuient sur la collaboration existante autour du capteur CGM Instinct.
- Avril 2026 : Withings a été accepté dans la première cohorte du modèle ACCESS du CMS, couvrant les voies eCKM et CKM dans les 50 États. Withings a également rendu son moniteur de pression artérielle cellulaire BPM Pro 2 autorisé par la FDA disponible dans le Répertoire des Outils ACCESS pour une utilisation par d'autres participants au programme.
Périmètre du Rapport sur le Marché Mondial des Logiciels pour Dispositifs Médicaux Portables
Aperçu de la segmentation
| Matériel |
| Logiciels |
| Services |
| CT Conventionnel Amélioré par IA |
| CT Spectral |
| CT à Comptage de Photons |
| CT Interventionnel |
| Diagnostic et Stadification en Oncologie |
| Surveillance des Tumeurs et Réponse au Traitement |
| Soutien à la Planification de la Radiothérapie |
| Recherche et Essais Cliniques |
| Hôpitaux |
| Centres d'Imagerie Diagnostique |
| Centres de Traitement du Cancer |
| Instituts Académiques et de Recherche |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | CCG |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par Composant | Matériel | |
| Logiciels | ||
| Services | ||
| Par Mode de Déploiement | CT Conventionnel Amélioré par IA | |
| CT Spectral | ||
| CT à Comptage de Photons | ||
| CT Interventionnel | ||
| Par Application | Diagnostic et Stadification en Oncologie | |
| Surveillance des Tumeurs et Réponse au Traitement | ||
| Soutien à la Planification de la Radiothérapie | ||
| Recherche et Essais Cliniques | ||
| Par Utilisateur Final | Hôpitaux | |
| Centres d'Imagerie Diagnostique | ||
| Centres de Traitement du Cancer | ||
| Instituts Académiques et de Recherche | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | CCG | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
Questions Clés Répondues dans le Rapport
Quels sont les facteurs qui stimulent la croissance des logiciels pour dispositifs médicaux portables jusqu'en 2032 ?
La croissance est portée par les besoins de surveillance continue dans les soins chroniques, un meilleur alignement des remboursements, une adoption plus large de la télésurveillance des patients par les prestataires et une utilisation croissante des analyses basées sur l'IA dans les flux de travail logiciels.
Quelle est la taille du marché des logiciels pour dispositifs médicaux portables en 2027 et où en sera-t-il d'ici 2032 ?
La taille du marché des logiciels pour dispositifs médicaux portables s'établit à 12,99 milliards USD en 2027 et devrait atteindre 39,44 milliards USD d'ici 2032 à un CAGR de 24,88 %.
Quel domaine d'application génère actuellement le plus de revenus ?
La surveillance à distance des patients est la plus grande application, avec une part de 27,6 % en 2026, car les prestataires continuent de donner la priorité à la surveillance continue à faible acuité et à la supervision asynchrone des patients.
Quelle catégorie de dispositifs se développe le plus rapidement ?
Les dispositifs compatibles avec les logiciels de surveillance continue du glucose sont le type de dispositif à la croissance la plus rapide, avec un CAGR projeté de 26,2 % jusqu'en 2032, soutenu par une pertinence clinique accrue et une intégration avec la délivrance automatisée d'insuline.
Pourquoi le déploiement en cloud est-il si important dans ce domaine ?
Le déploiement en nuage détenait une part de 62,4 % en 2026 et est également le modèle à la croissance la plus rapide, car les logiciels portables dépendent de l'ingestion continue de données, des analyses et de l'accès multi-utilisateurs dans les environnements de soins.
Quel est le principal obstacle à une adoption plus large par les prestataires ?
La fatigue des alertes reste une contrainte majeure, car des volumes élevés de faux positifs dans la télésurveillance peuvent perturber les flux de travail, affaiblir la qualité des réponses et réduire la confiance des cliniciens dans les résultats des logiciels.