
ウェアラブル医療機器ソフトウェア市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 12.99 十億米ドル |
| 市場規模 (2032) | 39.44 十億米ドル |
| 成長率 (2027 - 2032) | 24.88 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるウェアラブル医療機器ソフトウェア市場分析
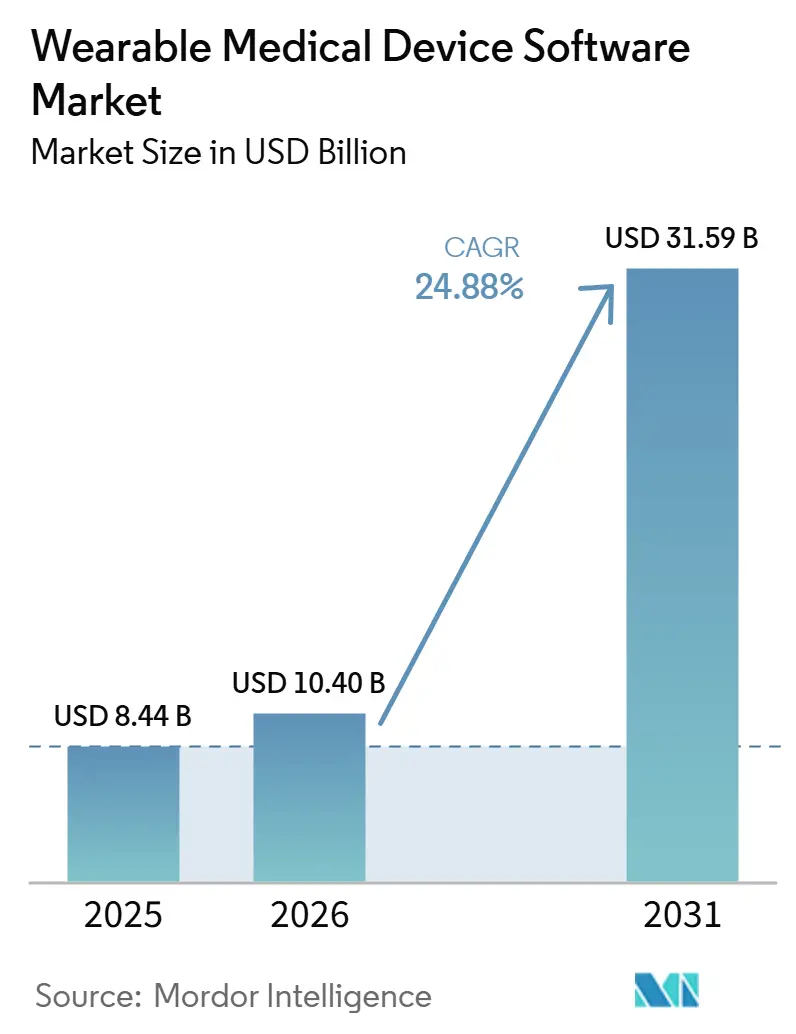
ウェアラブル医療機器ソフトウェア市場規模は2026年に10.40 ビリオン 米ドルと評価され、2027年の12.99 ビリオン 米ドルから2032年には39.44 ビリオン 米ドルに達すると推定され、予測期間(2027年~2032年)においてCAGR 24.88%で成長する見込みです。
ウェアラブル医療機器ソフトウェア市場は、センサーやデバイス形態がカテゴリーをまたいで複製しやすくなる中、ソフトウェアがハードウェアよりも多くの臨床的・商業的価値を獲得するようになったことで拡大しています。慢性疾患ケアにおけるデジタルモニタリングの広範な活用が需要を後押ししており、支払者および医療提供者は断続的な測定値ではなく、継続的なデータ、タイムリーな介入、および測定可能なアウトカムをますます必要としています。北米は2026年に39.1%のシェアでリードし、アジア太平洋地域は2032年にかけて26.2%の成長が見込まれており、ウェアラブル医療機器ソフトウェア市場が成熟した償還制度と急速に拡大するヘルスデジタル化プログラムの両方に支えられていることを示しています。確立されたメドテック企業がソフトウェア機能を深化させる一方、ソフトウェア専業企業がセンサーデータを中心に独自のアナリティクスとケアワークフローを構築しているため、競争は中程度ら高い水準にとどまっています。ウェアラブル医療機器ソフトウェア市場においてベンダーにとっての主な機会は、アラートノイズの低減、プライバシーコンプライアンスの簡素化、および臨床システムとの統合改善にあります。これらの要因が依然として大規模な普及を制限しているためです。
主要レポートのポイント
コンポーネント別では、ソフトウェアが2026年にセグメントの78.2%を占め、2032年にかけてCAGR 25.13%で成長する見込みです。
デバイスタイプ別では、スマートウォッチが2026年にセグメントの31.2%を占め、CGMソフトウェア対応デバイスは2032年にかけてCAGR 26.2%で成長する見込みです。
アプリケーション別では、遠隔患者モニタリングが2026年にセグメントの27.6%を占め、慢性疾患管理は2032年にかけてCAGR 26.1%で進展する見込みです。
展開モード別では、クラウドベースの展開が2026年にセグメントの62.4%を占め、2032年にかけてCAGR 25.4%で拡大する予測です。
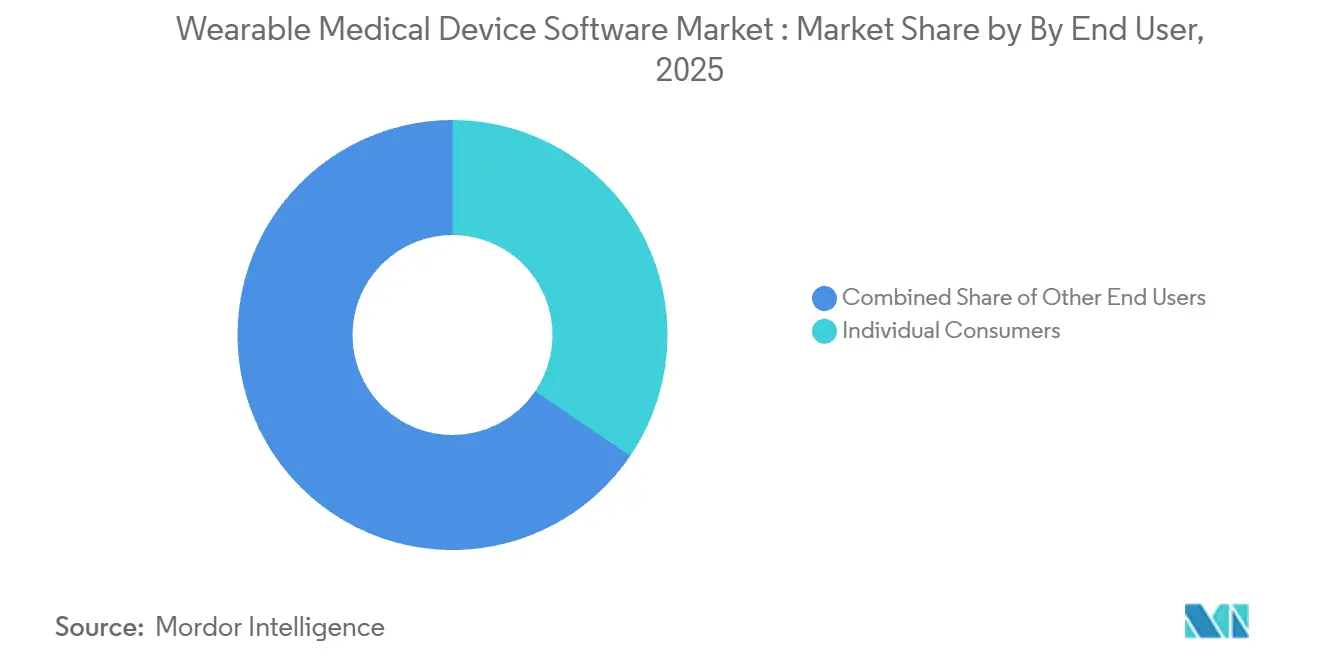
エンドユーザー別では、個人消費者が2026年にセグメントの34.5%を占め、在宅ケア環境は2032年にかけてCAGR 25.2%で成長する見込みです。
機能別では、モニタリングおよびアラートが2026年にセグメントの29.4%を占め、臨床意思決定支援は2032年にかけてCAGR 25.5%で上昇する予測です。
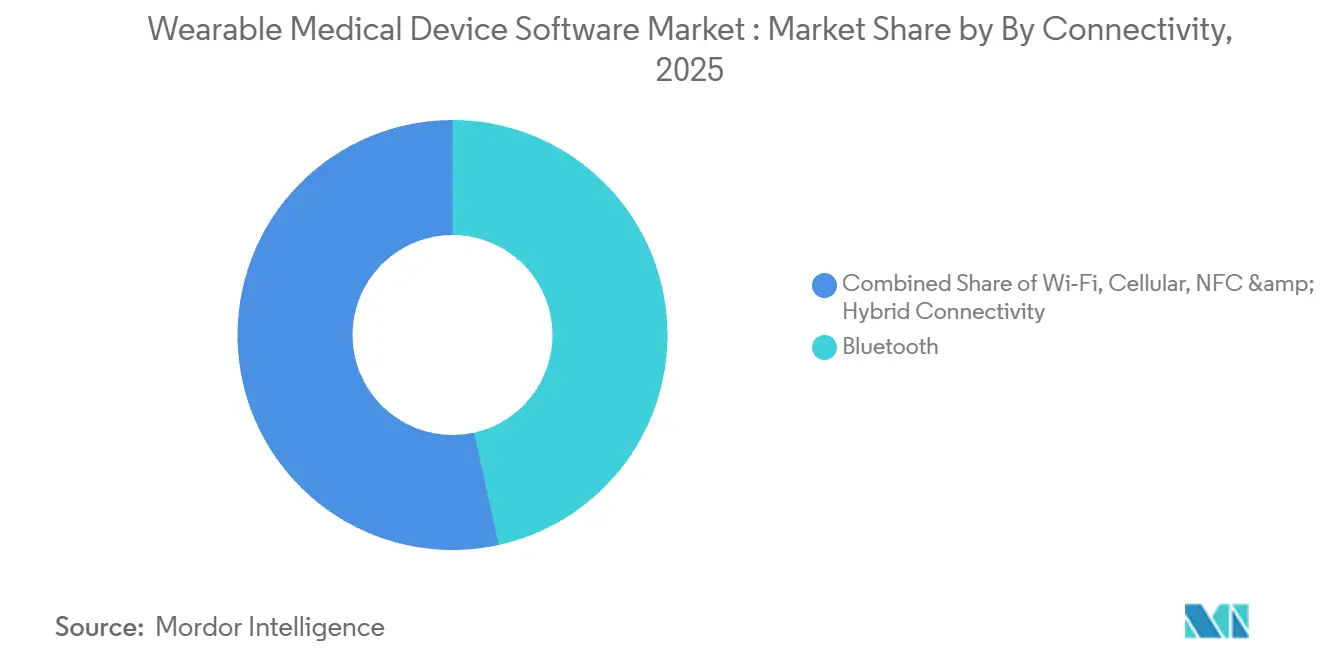
接続性別では、Bluetoothが2026年にセグメントの46.6%を占め、ハイブリッド接続は2032年にかけてCAGR 25.5%で成長する見込みです。
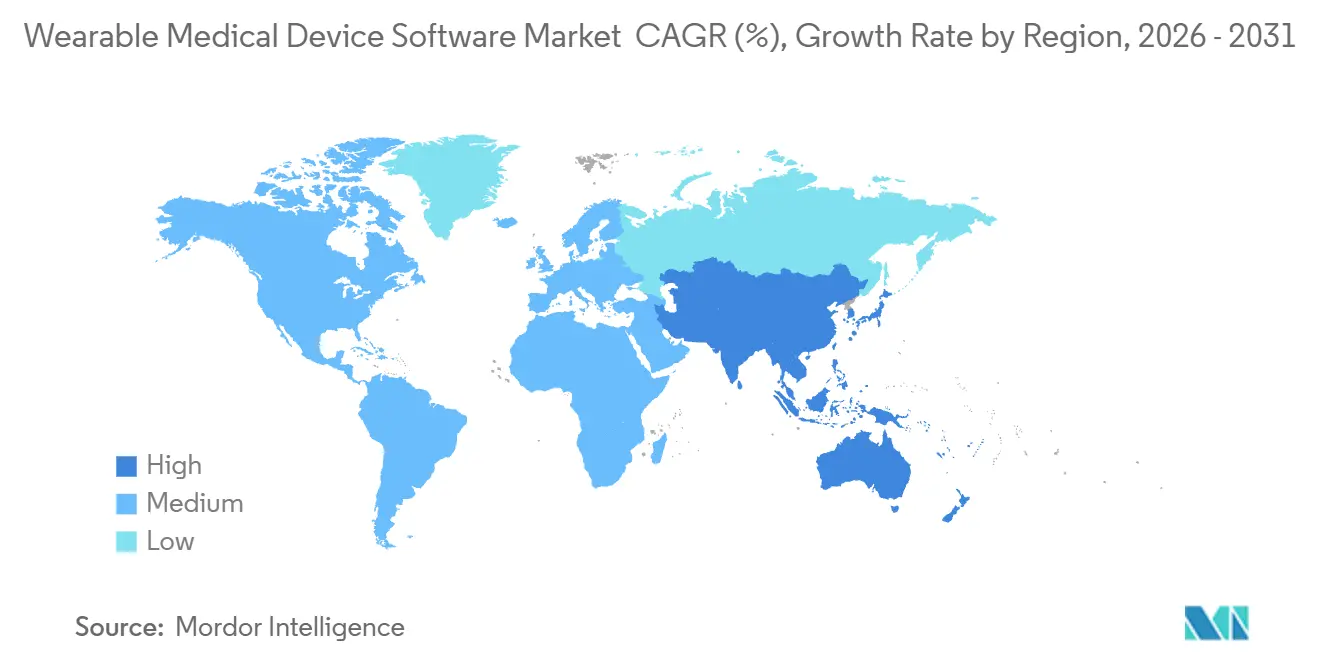
地域別では、北米が2026年にウェアラブル医療機器ソフトウェア市場シェアの39.1%を占め、アジア太平洋地域は2032年にかけてCAGR 26.2%で拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 遠隔患者モニタリングと継続的ケアに対する需要の増大 | +5.2% | グローバル、北米と欧州に集中 | 短期(2年以内) |
| 慢性疾患管理プログラムの拡大 | +4.8% | グローバル、北米・欧州・アジア太平洋での早期成果 | 中期(2〜4年) |
| ソフトウェア主導のバイタルサイン補間に対する臨床的受容の拡大 | +3.5% | 北米・EU、アジア太平洋への波及 | 中期(2〜4年) |
| ウェアラブルにおけるAI対応アラートおよびリスクスコアリングの統合 | +4.2% | グローバル、北米・日本・韓国に集中 | 中期(2〜4年) |
| デジタルモニタリングに対する償還および価値に基づくケア採用の成長 | +4.5% | 北米が主要、EUおよびアジア太平洋での影響力拡大 | 短期(2年以内) |
| 電子健康記録およびケアプラットフォームとの相互運用性の向上 | +3.8% | 北米・EU、アジア太平洋・中東・アフリカへの波及 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
遠隔患者モニタリングに対する需要の増大がケアの経済性を再定義する
ウェアラブル医療機器ソフトウェア市場は継続的モニタリングへとさらに移行しており、医療提供者は施設訪問時に収集される孤立した測定値ではなく、継続的な患者の可視性を必要としています。遠隔患者モニタリングは2026年のアプリケーションセグメントの27.6%を占めており、インストールベースがすでに一回限りのデバイス販売ではなく継続的なソフトウェア収益を支えるのに十分な規模であることを示しています。ソフトウェアプラットフォームがケアエピソード全体にわたってデータキャプチャ、アラート、レポーティング、および患者コミュニケーションを管理する一方、基盤となるハードウェアは時間の経過とともに差別化が難しくなっているため、この転換は重要です。コンシューマーウェルネス需要もこの移行を促進していますが、より強力な商業的シグナルは、構造化された臨床ワークフロー内でウェアラブルデータを活用するケアプログラムから来ています。その結果、ウェアラブル医療機器ソフトウェア市場は、臨床医や患者に摩擦を加えることなく大規模な継続的ケアを支援できるベンダーをますます評価するようになっています。
慢性疾患管理プログラムの拡大が持続的なソフトウェア支出を促進する
ウェアラブル医療機器ソフトウェア市場は、糖尿病、慢性腎臓病、心血管疾患、筋骨格系疼痛、行動健康に対する継続的モニタリングに測定可能な価値を置く慢性疾患プログラムから恩恵を受けています。CMSアクセスモデル[1]は2026年7月5日にメディケア受益者の登録を開始し、その支払い設計はサービス量ではなく患者アウトカムに償還を結びつけており、これにより医療提供者がウェアラブルソフトウェア投資を評価する方法が変わります。この構造はソフトウェアをケア提供においてより中心的な存在にします。なぜなら、医療システムは悪化を早期に発見し、介入のタイミングを導き、時間をかけて患者の進捗を記録できるツールを必要とするためです。また、慢性疾患プログラムは短い使用サイクルではなく、継続的なエンゲージメント、安定したデータフロー、強固なレポーティング規律を必要とするため、長期的な需要も強化されます。したがって、ウェアラブル医療機器ソフトウェア市場は、ソフトウェアをサポートツールではなく臨床オペレーティングレイヤーとして扱うケアモデルから利益を得る立場にあります。
AI対応アラートとリスクスコアリングの統合が臨床的有用性を解放する
ウェアラブル医療機器ソフトウェア市場は、生の生理学的測定値を予測、リスクシグナル、より有用なケアプロンプトに変換するAIモデルの活用拡大から恩恵を受けています。npjデジタルメディシン誌の2025年のレビュー[2]では、ディープラーニングモデルが公開されたAIウェアラブル糖尿病研究の45%を占め、モデルの60%が15 mg/dL未満の臨床的に許容可能なグルコース予測誤差を達成したことが明らかになりました。この証拠が重要なのは、ウェアラブルソフトウェアがダッシュボードを超え、実際の介入決定を支援できるより実用的なアウトプットへと移行していることを示しているためです。また、デバイスデータ、患者履歴、ワークフローロジックを別々のツールに任せるのではなく、一つの環境で組み合わせるソフトウェアレイヤーの価値も高まります。したがって、ウェアラブル医療機器ソフトウェア市場では、AIが付加機能としてではなく、継続的データの有用性を向上させる実践的な方法として捉えられるようになっています。
償還および価値に基づくケア採用の成長が市場参入を加速させる
ウェアラブル医療機器ソフトウェア市場は、慢性ケア環境における文書化されたアウトカム、ケアコーディネーション、継続的モニタリングにより大きな重みを置く償還モデルによって支援されています。支払いが測定可能な結果に依存する場合、医療提供者はアドヒアランス、早期介入、監査可能な患者追跡を支援するソフトウェアを採用する強い理由を持ちます。これはベンダーの製品優先事項を変えます。なぜなら、規制対応、追跡可能なデータアーキテクチャ、プライバシー管理が任意の機能強化ではなく収益に直結する機能となるためです。また、特に臨床チームが展開から償還への明確な道筋を必要としていた場合に、採用を遅らせていた一部の躊躇も軽減されます。したがって、ウェアラブル医療機器ソフトウェア市場は、製品設計を臨床ワークフローと支払者の期待の両方に合わせることができる企業にとって参入しやすくなっています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 多様な患者集団にわたる臨床的検証の限界 | -2.8% | グローバル、新興市場および中東・アフリカで最も深刻 | 中期(2〜4年) |
| データプライバシー、セキュリティ、同意コンプライアンスの負担 | -2.5% | 北米・EU(HIPAA、GDPR)、アジア太平洋への拡大 | 短期(2年以内) |
| 統合を遅らせるデバイスおよびソフトウェアエコシステムの断片化 | -2.3% | グローバル | 中期(2〜4年) |
| ケアチームに対するアラート疲労とワークフロー混乱 | -1.8% | グローバル、高ボリュームの病院および遠隔患者モニタリング環境で最も深刻 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
アラート疲労とワークフロー混乱が臨床採用を制約する
ウェアラブル医療機器ソフトウェア市場は依然として深刻な採用障壁に直面しています。特に、閾値ベースのシステムが低価値の通知を過剰に生成する高ボリュームのモニタリングプログラムにおけるアラート疲労がその主因です。2026年のNHS遠隔患者モニタリング展開に関する研究では、偽陽性アラート率が74%から99%に達し、臨床的な脱感作と時間の経過とともに応答品質の低下に寄与したことが報告されました。ケアチームが合理的にトリアージできる以上のアラートを受け取ると、追加のモニタリングデータは価値を生み出さなくなり、法的・運用上のリスクを高める可能性さえあります。ベンダーは患者固有のベースラインと確率ベースのスコアリングを導入することで対応していますが、医療システムはどの程度のモデルリスクを受け入れるかを依然として決定しなければなりません。ウェアラブル医療機器ソフトウェア市場は、ソフトウェアが臨床的に重要な悪化シグナルを見逃すことなくノイズを低減できるようになるまで、大規模展開における抵抗に直面し続けるでしょう。
データプライバシー、セキュリティ、同意コンプライアンスの負担が構造的コストをもたらす
ウェアラブル医療機器ソフトウェア市場はまた、管轄区域をまたいで標準化することが難しいプライバシー、セキュリティ、同意義務からの構造的圧力にも直面しています。2025年のウェアラブルからFHIRへの統合に関する研究では、ガーミンが生成した健康データをFHIRリポジトリにマッピングするには、EU加盟国によって異なるGDPR固有の同意ワークフローが必要であることが示されました。これが重要なのは、クラウドファーストのソフトウェアアーキテクチャは商業的にスケールしやすいものの、データ居住地と同意規則が国によって異なる場合、より費用がかかり管理が難しくなるためです。コンプライアンス支出がサブスクリプション収益が効率的な規模に達する前に増加する可能性があるため、小規模なベンダーはその負担を最も強く感じます。したがって、ウェアラブル医療機器ソフトウェア市場は、医療提供者に展開の柔軟性を提供しながらコンプライアンスコストを吸収できる企業を引き続き優遇しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
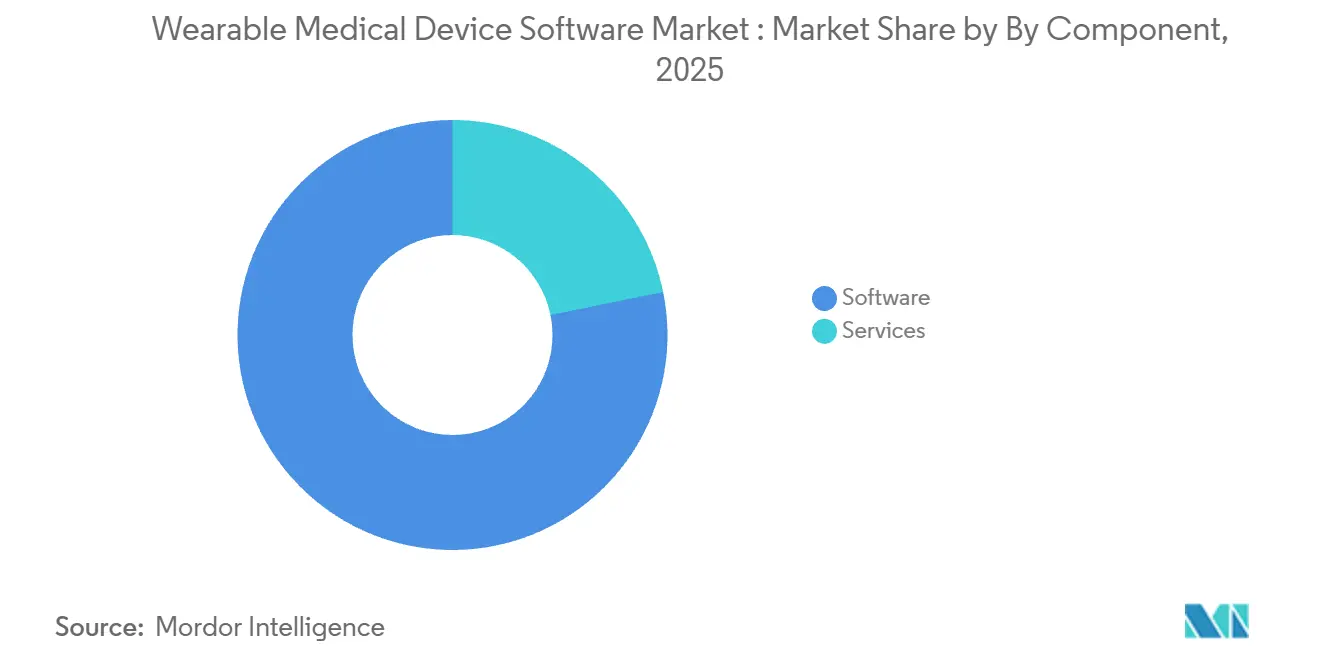
ソフトウェアプラットフォームが中核的な臨床的・商業的価値を保持するソフトウェアは2026年にセグメントの78.2%を占めており、ウェアラブル医療機器ソフトウェア市場がすでにハードウェアだけでなく、アプリケーション、アナリティクス、ミドルウェア、およびデータ管理を中心に展開していることを示していますこの集中は価値獲得における広範な転換を反映しており、センサーやフォームファクターは複製しやすくなっている一方、臨床的解釈とワークフロー統合はコモディティ化が依然として困難です。モバイルアプリケーション、可視化ツール、デバイス管理レイヤー、統合ソフトウェア、およびデータプラットフォームは、多くの展開において個別のポイントツールとして機能しなくなっています。代わりに、購入者はデータを収集し、分析し、ケアシステムにルーティングし、単一の環境から患者エンゲージメントをサポートできる統合スタックをますます好むようになっています。
サービスはセグメントの残りの部分を占め、特にエンタープライズ展開が複数のEHRまたはケアプラットフォームにまたがる場合、実装の複雑さから引き続き恩恵を受けています。臨床モニタリングプログラムは接続の中断、不安定なレポーティング、またはケアチーム全体での不完全な患者記録を許容できないため、サポートおよびメンテナンスは引き続き重要です。臨床医の採用はテクノロジーだけでなく、ワークフロー設計、エスカレーションルール、および明確なユーザー責任に依存することが多いため、トレーニングおよびコンサルティングも引き続き重要です。プロバイダーシステムが既存のデジタル記録に適合できる標準化されたデータ交換をますます期待するようになっているため、ミドルウェアレイヤーはウェアラブル医療機器ソフトウェア産業において特に重要です。VitalConnectの2025年2月における100 ミリオン 米ドルの資金調達は、投資家がバイオセンサー、アナリティクス、およびクラウド配信を組み合わせたソフトウェア主導のウェアラブルモニタリングプラットフォームに持続的な収益ポテンシャルを見出していることを裏付けました[3]。


デバイスタイプ別:
スマートウォッチが現在リードし、CGMソフトウェアが最速で加速するスマートウォッチは2026年にデバイスタイプセグメントの31.2%を占め、そのリードは大規模なインストールベースと、ECG、血中酸素、活動量、および関連するモニタリング機能に対するより広い臨床的受容の両方を反映しています。多くのユーザーが基本的なデジタルモニタリングに必要なハードウェアをすでに携帯しているため、このインストールベースはソフトウェアベンダーに広範な流通チャネルを提供しています。ウェアラブル医療機器ソフトウェア市場は、新機能が消費者と医療提供者に同時に受け入れられるとスマートウォッチソフトウェアが迅速にスケールできるため、このダイナミクスから引き続き恩恵を受けています。同時に、デバイスの信頼性は重要であり、それは単純なウェルネストラッキングではなく、臨床的に意味のあるアウトプットを持つプラットフォームを有利にします。スマートウォッチは最大のカテゴリーであり続けていますが、最も強い拡大は継続的なセンサーデータがより高い臨床的関連性とより頻繁な介入を支援する領域で起きていす。
CGMソフトウェア対応デバイスは2032年にかけてCAGR 26.2%で成長する見込みであり、そのペースはデータキャプチャ、アルゴリズム的解釈、および治療行動の間のより強いリンクを反映しています。Diabeloopの DBLG2システムは、2025年8月にCEマーキング[4]を取得し、2025年12月にFDA認可を受け、2026年7月にドイツで商業的に発売され、Kaleidoユーザーデータにおいて77%を超える実世界の目標範囲内時間を報告しました。パッチ、スタンドアロンECGモニター、スマートバンド、スマートウェア、およびヒアラブルは、特に不整脈検出、低負担装着、および専門モニタリングにおいて重要な臨床ニッチを引き続き担っています。2025年の科学文献もCGM主導のソフトウェアの強さを支持しており、AIウェアラブル糖尿病研究の70%がCGMを主要センシングモダリティとして使用していました。実際には、ウェアラブル医療機器ソフトウェア市場は、ソフトウェアが単に測定値を表示するだけでなく意思決定に影響を与えられるカテゴリーへのデバイスリーダーシップの転換を目撃しています。
アプリケーション別:
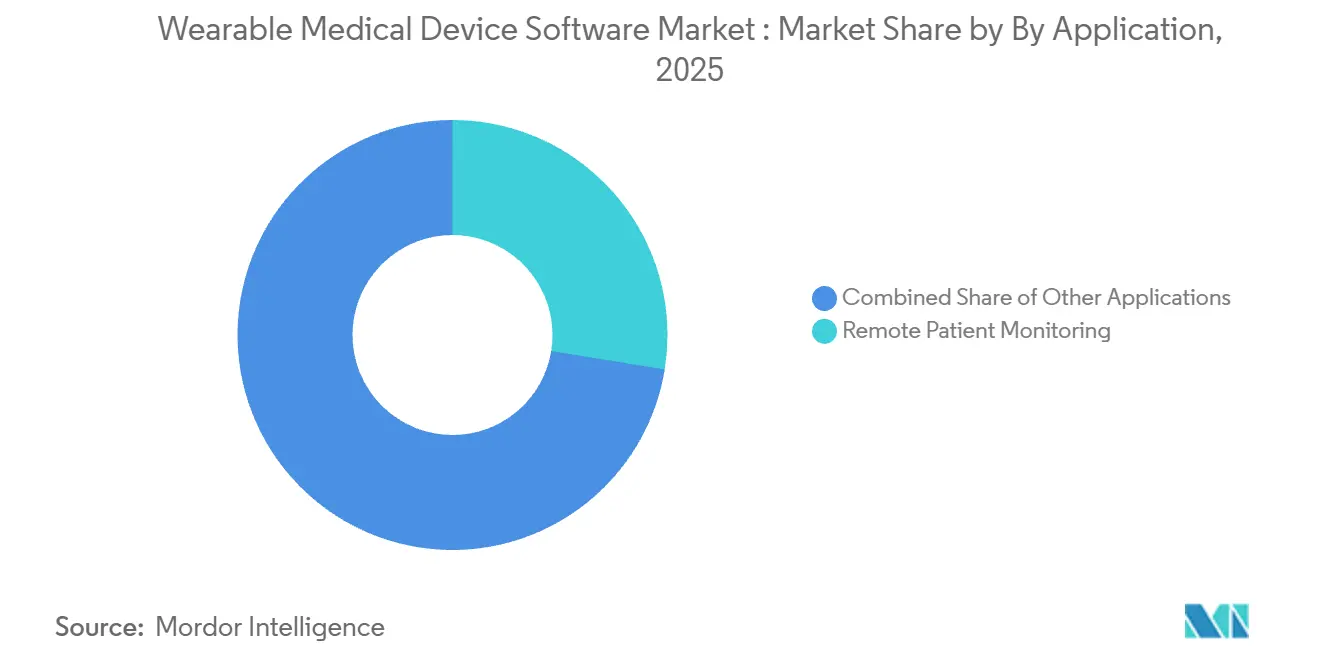
遠隔患者モニタリングが収益を支え、慢性疾患管理が最速で拡大する遠隔患者モニタリングは2026年のアプリケーションセグメントの27.6%を占め、ウェアラブル医療機器ソフトウェア市場における現在最大のユースケースとなっています。その地位は、不必要な入院を減らし、クリニック外での監視を延長し、リスクが高まった際の早期エスカレーションを支援できる継続的な低重症度モニタリングに対する明確な医療提供者の需要を反映しています。RPMはまた、価値がデバイス所有だけでなくデータキャプチャ、アラート、ダッシュボード、およびコミュニケーションワークフローに依存するため、カテゴリーのソフトウェアファースト構造にも適合しています。フィットネスおよびウェルネスモニタリングは依然として意味のある量を生み出していますが、アウトプットが検証されたケアパスウェイや償還可能なプログラムに接続されていない場合、臨床的な収益化は依然として限定的です。
慢性疾患管理は2032年にかけてCAGR 26.1%で成長する予測であり、その強さは繰り返しの測定が長期的なケアプランに直接影響を与える疾患と密接に結びついています。CMSのACCESSモデルは糖尿病、慢性腎臓病、心血管疾患、筋骨格系疼痛、および行動健康をカバーしており、これはウェアラブルソフトウェアが時間をかけてアウトカムに影響を与えられる患者の治療経路の種類と密接に一致しています。急性期後ケアモニタリングも、医療システムが退院後の再入院を減らそうとする中で注目を集めており、服薬アドヒアランスや睡眠・ストレストラッキングは行動健康環境でより広い関連性を見出しています。AI対応グルコース予測はここにさらなる価値の層を加えており、予測モデルはソフトウェアを遡及的なログ記録から予防的介入へと移行させることができます。したがって、ウェアラブル医療機器ソフトウェア市場は、モニタリングがスタンドアロンのデータサービスではなく縦断的なケアモデルの一部となる領域で最も強いアプリケーション成長を示しています。

展開モード別:
クラウドが主流を維持しながら、ハイブリッド設計が規制環境をサポートするクラウドベースの展開は2026年にセグメントの62.4%を占め、2032年にかけてCAGR 25.4%で成長する見込みであり、最大かつ最も急成長している展開モデルとなっています。この結果は、継続的なデータ取り込み、リアルタイムアナリティクス、マルチデバイス同期、およびリモートアクセスが製品パフォーマンスの中心であるウェアラブル医療機器ソフトウェア市場の運用ニーズを反映しています。クラウド配信はまた、各プロバイダーが個別のインフラを維持することを強いることなく、ベンダーがアルゴリズムを更新し、インターフェースを改善し、より大きな患者集団をサポートするのに役立ちます。分散ケアを管理するプロバイダーにとって、クラウド環境はまた、断片化されたローカルシステムに依存することなく、患者、臨床医、およびサポートスタッフ全体でデータフローを調整しやすくします。
ハイブリッド展開は、識別可能な生理学的データの保存と処理場所をより詳細に管理する必要がある規制環境において引き続き注目を集めています。ヨーロッパの一部では、プロバイダーが生データをローカルで処理し、匿名化されたアナリティクスをクラウドプラットフォームに送信するアーキテクチャを構築しており、機能性とコンプライアンスのバランスを取るのに役立っています。オンプレミス環境は、サイバーセキュリティポリシー、レガシーインフラ、またはローカルガバナンスが完全なクラウド採用を制限する一部の大規模病院ネットワークおよび政府医療システムで持続しています。調達基準も依然として厳しく、プロバイダーは展開の意思決定が進む前にクラウドホスト型プラットフォームがセキュリティおよび相互運用性要件を満たすことをますます期待しています。ウェアラブル医療機器ソフトウェア市場において、展開戦略はもはや技術的な決定だけではなく、スケーリングの速度、規制適合性、および長期的なマージン構造にも影響を与えるようになっています。
エンドユーザー別:
消費者採用がリードし、在宅ケアが最速の勢いを構築する個人消費者は2026年にエンドユーザーセグメントの34.5%を占めており、直接的なユーザー需要がウェアラブル医療機器ソフトウェア市場において依然として最大のインストールベースを提供していることを意味しています。そのリーダーシップは、接続されたモニタリングツールへのより広いアクセス、デジタルヘルスインターフェースへの親しみの高まり、および従来のケアサイト以外で継続的な状態を追跡する意欲の高まりを反映しています。消費者の参加は量、ブランド認知、および後により臨床的なユースケースへの移行を支援できる大規模なデータプールを生み出すため重要です。また、ソフトウェアベンダーがプロバイダーのスケールアップ前に実世界の環境でユーザビリティ、リテンション、およびエンゲージメント機能を洗練させるのにも役立ちます。したがって、カテゴリーがより臨床的に指向されるようになっても、消費者ベースは引き続き重要です。
在宅ケア環境は2032年にかけてCAGR 25.2%で拡大する見込みであり、そのペースは慢性疾患管理が患者の自宅へと広く移行していることを反映しています。この転換は臨床的であると同時に実際的でもあり、ソフトウェアが繰り返しの施設訪問なしに日常的なモニタリングをサポートする場合、長期的なケアは維持しやすくなることが多いためです。病院およびクリニックは、特に心臓テレメトリーパッチおよび監督下の継続的モニタリングプログラムにおいて、依然として意味のある需要を占めています。長期ケア施設および外来センターも、スタッフィングの制約がオペレーターをテクノロジー支援モニタリングへと向かわせる中、より多くのリモート監視ツールを採用しています。ウェアラブル医療機器ソフトウェア市場において、在宅ケアは持続的なモニタリングニーズ、コスト圧力、およびより簡単なケア提供モデルへの強い需要を組み合わせているため、成長の中心として台頭しています。
機能別:
モニタリングとアラートがリードし、臨床意思決定支援が価値を高めるモニタリングおよびアラートは2026年に機能セグメントの29.4%を占めており、現在のウェアラブル医療機器ソフトウェア市場全体における通知システムの基盤的な役割を反映しています。ほとんどの展開は依然としてデータキャプチャと閾値ベースのアラートから始まります。これらの機能が継続的なシグナルを実行可能なワークフロープロンプトに変換する最も直接的な方法であるためです。そのインストールベースは量を支えていますが、プログラムが大規模になり臨床的に要求が高くなると、単純なアラートロジックの限界も明らかにしています。データアナリティクスとレポーティング、患者エンゲージメントとコーチング、およびデバイス同期はすべて同じコア要件、すなわち生データを使用可能な運用アウトプットに変換することに基づいています。したがって、他のすべての機能が信頼性の高いシグナルキャプチャとメッセージ配信に依存しているため、モニタリングおよびアラートは今日最大のカテゴリーであり続けています。
臨床意思決定支援は2032年にかけてCAGR 25.5%で成長する見込みであり、そのペースは測定値を表示する以上のことができるソフトウェアへの需要を反映しています。ウェアラブル医療機器ソフトウェア市場は、時間の経過に伴う変化を解釈し、複数の入力を組み合わせ、どの患者が最初に注意を必要とするかを臨床医が優先順位付けするのを支援する機能へと移行しています。推奨事項やリスクランキングをサポートする製品は、データを保存するだけの製品よりもサブスクリプションとして価格設定しやすいため、これはソフトウェアの商業的価値を高めます。糖尿病アプリケーションからの証拠はこの進展を支持しており、予測AIモデルはすでにグルコース予測において臨床的に許容可能なパフォーマンスを示しています。ウェアラブル医療機器ソフトウェア市場において、機能成長の次のフェーズは、継続的な患者データの意味への信頼を高めながら臨床的な労力を削減するツールから来るでしょう。
接続性別:
Bluetoothがインストールベースをリードし、ハイブリッドオプションがケアの複雑さとともに拡大するBluetoothは2026年に接続性セグメントの46.6%を占め、ウェアラブル医療機器ソフトウェア市場において最も一般的な通信レイヤーであり続けています。そのリードは低消費電力、コンシューマーデバイスとの広範な互換性、および日常的なモニタリング中にセンサー、パッチ、およびアプリケーションをリンクする成熟した役割を反映しています。Bluetoothは、ベンダーがハードウェアの担を最小化し、患者がすでに使用しているスマートフォンやタブレットを通じてソフトウェアにアクセスできるようにしたい場合に特に有用です。その簡便さは採用を支援し、特に追加機器がリテンションとコンプライアンスを低下させる可能性があるコンシューマーおよび在宅ケア環境において有効です。したがって、Bluetoothは常時接続の独立した送信よりも利便性とバッテリー効率が重要な場合のデフォルトオプションであり続けています。
ハイブリッド接続は2032年にかけてCAGR 25.5%で成長する予測であり、エンタープライズ展開が変化するケアロケーションとネットワーク条件全体でデータの継続性をますます必要としているためです。ウェアラブル医療機器ソフトウェア市場は、デバイスがレポーティングの継続性を失うことなく環境間を移行できるよう、Bluetooth、セルラー、WiFi、およびNFCを組み合わせることで対応しています。WiFiは安定した在宅環境で有用であり、セルラーは患者の電話の近接性に依存せずにデータを送信しなければならないデバイスにとって引き続き重要です。NFCは継続的な帯域幅需要の中心ではありませんが、安全なペアリングと近距離転送の役割を引き続き担っています。ウェアラブル医療機器ソフトウェア産業において、接続性の選択は技術的なパフォーマンスだけでなく、患者のアドヒアランス、ワークフローの信頼性、およびリモートケアプログラムの経済性にもますます影響を与えています。
地域分析
北米ウェアラブル医療機器ソフトウェア市場
北米は2026年に地理的セグメントの39.1%を占め、ウェアラブル医療機器ソフトウェア市場において最大の地域ブロックとなりました。米国は大規模な支払者能力、構造化されたデジタルヘルス償還経路、および遠隔モニタリングに対する広範な医療提供者の準備態勢を組み合わせているため、その地位を支えています。CMSのACCESSモデルは、ウェアラブルモニタリングのユースケースと密接に一致する慢性ケアカテゴリーにおいてアウトカムに支払いを結びつけることでこの環境を強化しています。カナダとメキシコは依然として小規模な貢献者ですが、デジタルケア能力が拡大するにつれて、両国とも病院ベースの遠隔モニタリング採用を拡大し続けています。
欧州ウェアラブル医療機器ソフトウェア市場
欧州はウェアラブル医療機器ソフトウェア市場において第2位の地域的地位を占めており、ドイツ、英国、フランスが主要な国別市場として機能している。ドイツが際立っているのは、DiGAの経路がデジタルヘルスアプリケーションの償還対象への到達をより迅速にす手段を提供しており、商業的な実験とソフトウェアの普及を支援しているためである。Diabeloopによる2026年7月のドイツにおけるDBLG2システムの商業ローンチは、臨床データが強固である場合に規制遵守と商業化が相互に強化し合えることを示している。英国は信頼レベルの遠隔モニタリングプログラムの拡大を継続しているが、NHSの展開において報告された高い偽陽性アラート率は、ソフトウェアの品質が依然として調達の選択を左右することを示している。欧州全体では、機微な健康データに関するGDPR上の義務が、クラウド設計、同意管理、および国境を越えた運営モデルに影響を与え続けている。
アジア太平洋、中東・アフリカ、南米ウェアラブル医療機器ソフトウェア市場
アジア太平洋地域は2032年にかけてCAGR 26.2%で成長する見込みであり、ウェアラブル医療機器ソフトウェア市場において最も急成長している地域セグメントとなっています。成長は大規模な慢性疾患負担、デジタルヘルス投資の増加、および主要市場全体での医療近代化における政府の関与強化によって支えられています。日本はバイオセンサー連携製品のソフトウェア検証に関する期待を厳格化しており、韓国はデジタルヘルスインフラを拡大し、中国は国際ベンダーをよりローカライズされた戦略へと向かわせています。GCC諸国が主導する中東・アフリカ、およびブラジルとアルゼンチンが主導する南米は、採用が民間医療とプレミアムコンシューマーチャネルに集中している初期段階の地域にとどまっています。それでも、接続性が拡大しウェアラブルハードウェアがより手頃になるにつれて、両地域とも恩恵を受ける位置にあります。
競合環境
市場集中度
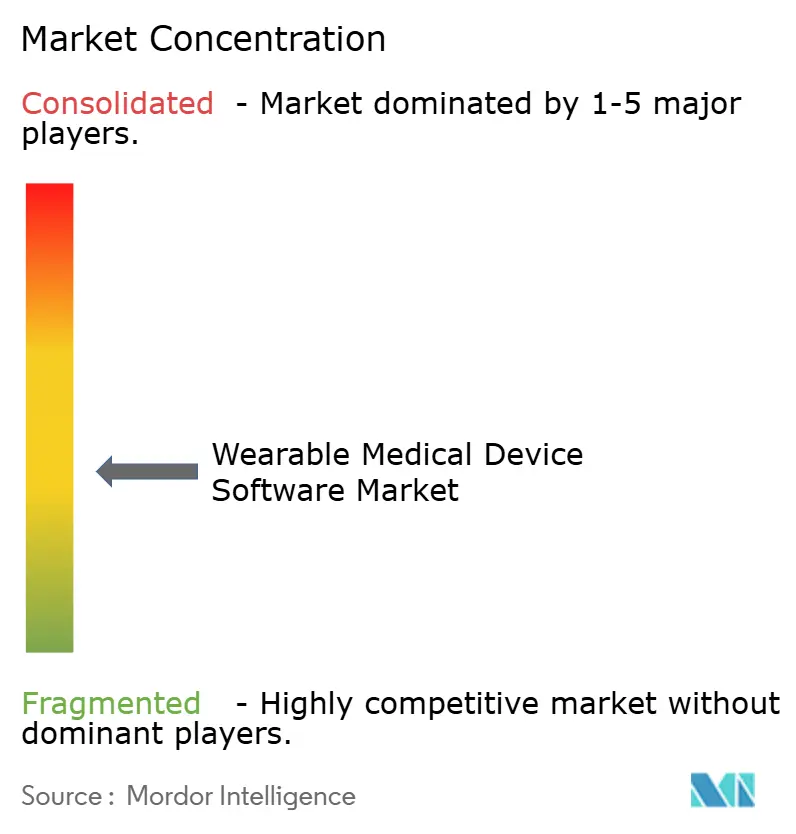
ウェアラブル医療機器ソフトウェア市場は中程度の集中度を示しており、大手メドテックおよびコンシューマーデバイス企業がインストール済みハードウェアベース、ブランド認知、より広い流通リーチから恩恵を受けています。同時に、ソフトウェア専業企業は、より優れた分析機能、より良いEHR相互運用性、より専門化されたケアワークフローを提供することで効果的に競争し続けています。これは、購入者がデータ品質、ワークフローの信頼性、既存のケアシステムにソフトウェアを適合させる能力をますます重視するため、リーダーシップがハードウェアの存在だけでは決まらないことを意味します。ウェアラブル医療機器ソフトウェア市場全体の戦略は垂直統合へと移行しており、ベンダーは単純なモニタリングを超えてコーチング、代謝サポート、慢性ケアナビゲーション、アウトカムトラッキングへと拡張しています。したがって、競争優位性はシンプルなデバイス所有よりも、ソフトウェアの深さと定期的な臨床的有用性にますます依存するようになっています。
Dexcomの2026年6月のNutrisense買収合意は、企業がセンサー自体だけで競争するのではなく、CGMデータを中心に栄養ガイダンスと行動サポートを追加しようとしていることを示しています。Diabeloopのドイツでの商業展開は別のルートを示しており、アルゴリズムの品質、規制認可、実世界のパフォーマンスが拡大の基盤となっています。MedtronicのAbbott CGM技術に連携した相互運用可能なインスリンポンプに関する2025年4月のFDA申請は、デバイスエコシステムをソフトウェアパスウェイにより緊密に結びつけるパートナーシップモデルを示しています。VitalConnectの2025年2月の資金調達もまた、投資家がバイオセンサーとクラウドソフトウェアおよびエンタープライズ心臓モニタリングワークフローを組み合わせたプラットフォームを引き続き支持していることを示しています。
ウェアラブル医療機器ソフトウェア産業リーダー
-
DexCom, Inc.
-
Medtronic plc
-
Abbott Laboratories
-
Philips Healthcare
-
Apple Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
ウェアラブル医療機器ソフトウェア市場 このレポートでカバーされる企業
- Alphabet Inc. (Google Health / DeepMind)
- Microsoft
- NVIDIA
- Siemens Healthineers
- GE HealthCare Technologies Inc.
- Koninklijke Philips
- Roche
- Tempus AI, Inc.
- Aidoc Medical Ltd.
- Qure.ai Technologies Private Limited
- Heartflow
- PathAI, Inc.
- Paige.AI, Inc.
- Ada Health GmbH
- AliveCor
- Butterfly Network, Inc.
- Digital Diagnostics
- Lunit
- Ibex Medical Analytics Ltd.
最近の産業開発事情 ウェアラブル医療機器ソフトウェア市場
- 2026年7月:DiabeloopとViCentraは、KaleidoインスリンパッチポンプとDexcom G7 CGMを統合したDIBLG2自動インスリン投与システムをドイツで商業的に発売しました。このシステムはAndroidスマートフォンで動作し、専用ハンドセットを不要にし、Kaleido利用者データにおいて77%を超える実世界の目標範囲内時間を達成しました。これはCGMとソフトウェアの重要な統合マイルストーンです。
- 2026年7月:CMSアクセスモデルが2026年7月5日に、テクノロジー対応慢性ケアのための10年間のアウトカム連動支払いモデルとして正式に開始されました。このモデルは、糖尿病、高血圧、筋骨格系疼痛、行動健康トラックにわたるFDA認可ウェアラブルソフトウェアの展開を直接奨励します。
- 2026年6月:MiniMedとAbbottは、MiniMedのスマート投与システムと統合するよう設計されたデュアルグルコース・ケトンセンサーを商業化するための拡大パートナーシップを発表しました。このセンサーはリアルタイムのDKA予防を可能にし、既存のInstinct CGMセンサーコラボレーションを基盤としています。
- 2026年4月:Withingsは、全50にわたるeCKMおよびCKMトラックをカバーする初回CMSアクセスモデルコホートに受け入れられました。Withingsはまた、FDA認可のBPM Pro 2セルラー血圧モニターを、他のプログラム参加者が使用できるACCESSツールディレクトリで利用可能にしました。
グローバルウェアラブル医療機器ソフトウェア市場レポートスコープ
セグメンテーション概要
| ハードウェア |
| ソフトウェア |
| サービス |
| 従来型AI強化CT |
| スペクトルCT |
| 光子計数CT |
| インターベンショナルCT |
| 腫瘍学診断とステージング |
| 腫瘍モニタリングと治療反応 |
| 放射線治療計画支援 |
| 研究と臨床試験 |
| 病院 |
| 診断イメージングセンター |
| がん治療センター |
| 学術・研究機関 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| アジア太平洋その他 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| 中東・アフリカその他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 |
| コンポーネント別 | ハードウェア | |
| ソフトウェア | ||
| サービス | ||
| 展開モード別 | 従来型AI強化CT | |
| スペクトルCT | ||
| 光子計数CT | ||
| インターベンショナルCT | ||
| アプリケーション別 | 腫瘍学診断とステージング | |
| 腫瘍モニタリングと治療反応 | ||
| 放射線治療計画支援 | ||
| 研究と臨床試験 | ||
| エンドユーザー別 | 病院 | |
| 診断イメージングセンター | ||
| がん治療センター | ||
| 学術・研究機関 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
レポートで回答される主要な質問
2032年にかけてウェアラブル医療機器ソフトウェアの成長を牽引しているものは何か?
成長は、慢性ケアにおける継続的モニタリングニーズ、より強固な償還の整合性、遠隔患者モニタリングの医療提供者採用の拡大、およびソフトウェアワークフローにおけるAIベース分析の利用増加によって牽引されています。
2027年のウェアラブル医療機器ソフトウェアの規模はどれくらいで、2032年にはどこへ向かうのか?
ウェアラブル医療機器ソフトウェア市場規模は2027年に12.99 ビリオン 米ドルであり、CAGR 24.88%で2032年までに39.44 ビリオン 米ドルに達すると予測されています。
現在最も多くの収益を生み出しているアプリケーション分野はどれですか?
遠隔患者モニタリングは最大のアプリケーションであり、2026年に27.6%のシェアを占めています。これは医療提供者が継続的な低重症度モニタリングと非同期的な患者監視を優先し続けているためです。
最も速く拡大しているデバイスカテゴリーはどれですか?
CGMソフトウェア対応デバイスは最も急成長しているデバイスタイプであり、2032年にかけてCAGR 26.2%が見込まれており、より強い臨床的関連性と自動インスリン投与との統合によって支えられています。
この分野でクラウド展開がなぜ重要なのですか?
クラウドベースの展開は2026年に62.4%のシェアを占め、最も急成長しているモデルでもあります。これはウェアラブルソフトウェアが継続的なデータ取り込み、アナリティクス、およびケア環境全体でのマルチユーザーアクセスに依存しているためです。
より広い医療提供者採用に対する主な障壁は何ですか?
アラート疲労は依然として主要な制約であり、遠隔モニタリングにおける高い偽陽性ボリュームがワークフローを混乱させ、応答品質を低下させ、ソフトウェアアウトプットに対する臨床医の信頼を低下させる可能性があります。