
Tamanho e Participação do Mercado de Caminhão Completo (FTL) do Vietnã
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 21.40 Bilhões de dólares |
| Tamanho do Mercado (2026) | 22.80 Bilhões de dólares |
| Tamanho do Mercado (2031) | 30.75 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 6.16 % |
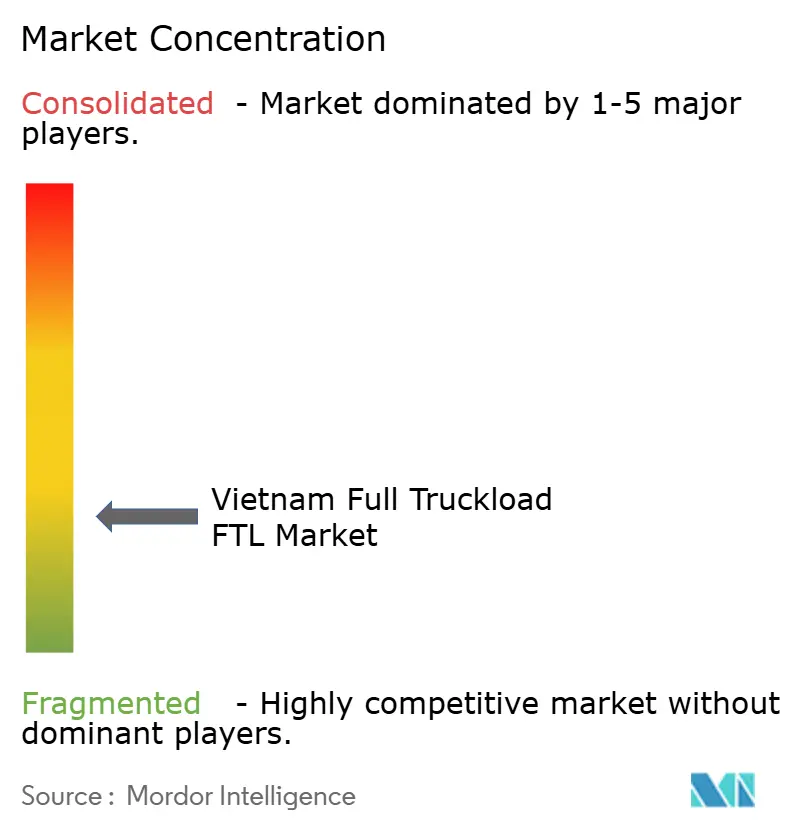
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Caminhão Completo (FTL) do Vietnã por Mordor Intelligence
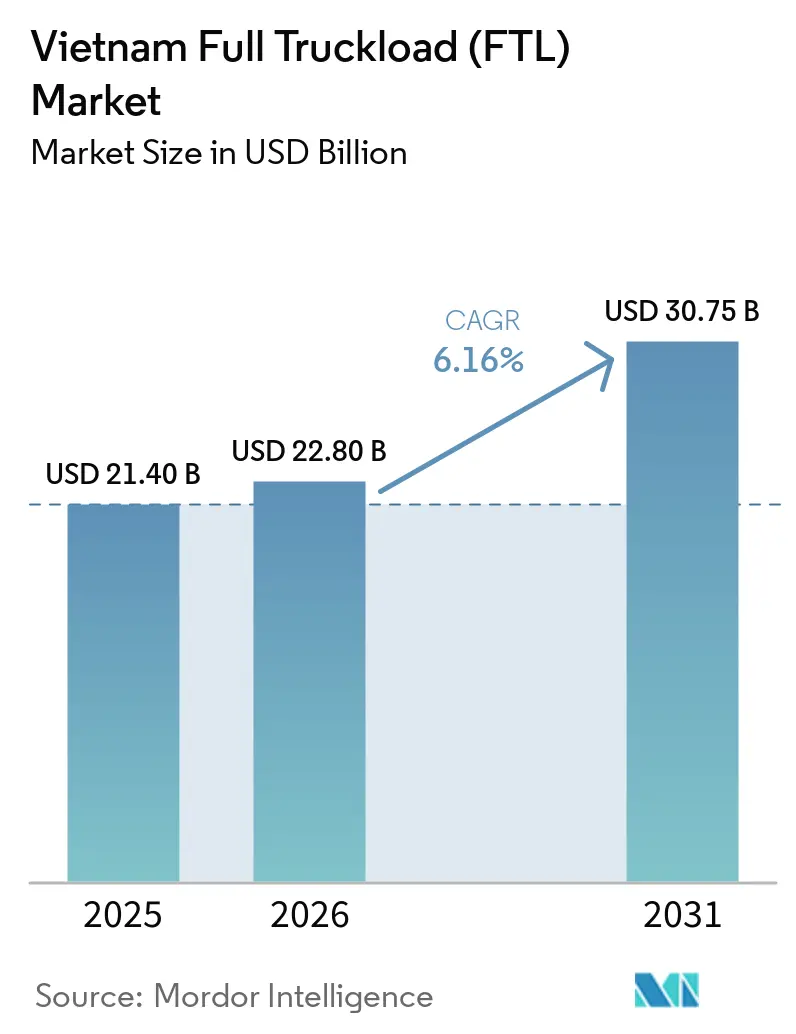
O tamanho do mercado de caminhão completo (FTL) do Vietnã foi avaliado em 21,40 bilhões de USD em 2025 e estima-se que cresça de 22,80 bilhões de USD em 2026 para atingir 30,75 bilhões de USD até 2031, a um CAGR de 6,16% durante o período de previsão (2026-2031).
O mercado de caminhão completo (FTL) do Vietnã é sustentado por corredores de manufatura de longa distância, produção orientada à exportação e grandes volumes de remessa que se adequam à capacidade dedicada de caminhões. O frete transportado aumentou 16,7% em relação ao ano anterior nos primeiros 8 meses de 2026. O mercado de caminhão completo (FTL) do Vietnã também enfrenta uma restrição estrutural de capacidade, pois motoristas qualificados são escassos e as cargas de retorno permanecem irregulares, o que limita o uso dos cavalos mecânicos existentes. Operadores que combinam frotas em conformidade, correspondência digital de cargas e capacidade especializada de cadeia de frio estão melhor posicionados para competir à medida que os requisitos formais de logística se tornam mais importantes.
Principais Conclusões do Relatório
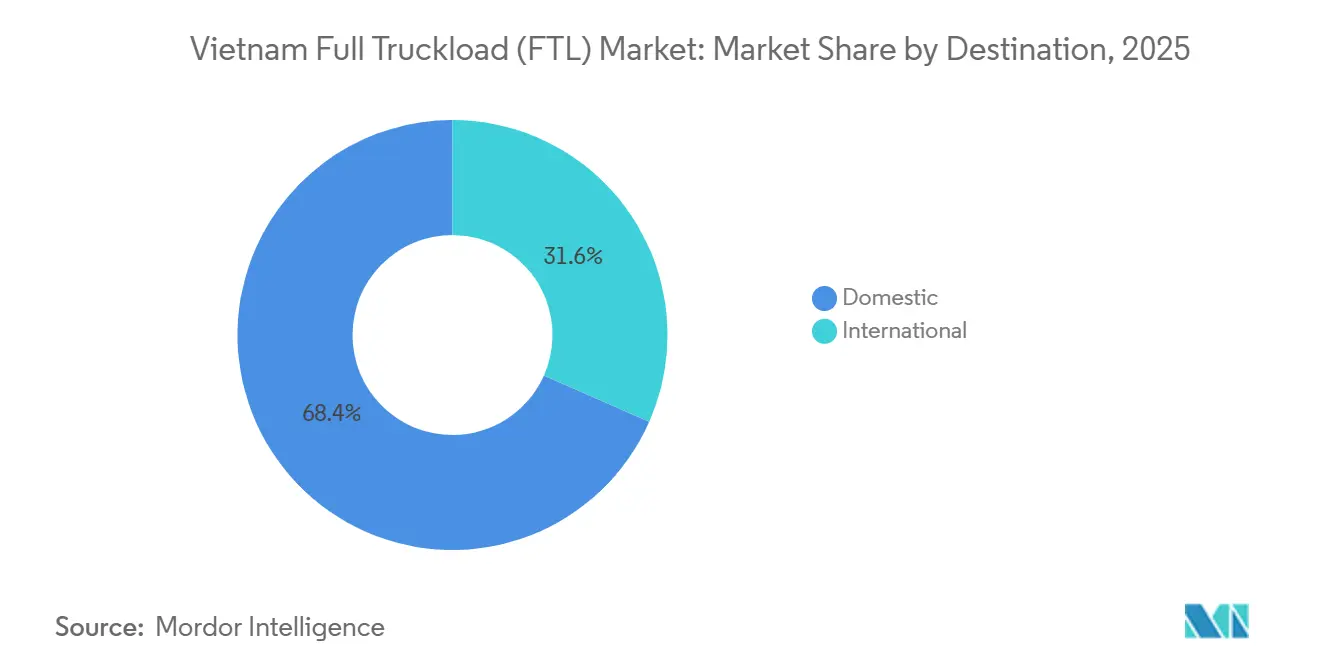
Por destino, o FTL doméstico detinha 68,35% da participação do mercado de caminhão completo (FTL) do Vietnã em 2025, enquanto as rotas internacionais registraram o maior CAGR projetado de 7,89% até 2031.
Por controle de temperatura, o FTL seco detinha 91,31% do tamanho do mercado de caminhão completo (FTL) do Vietnã em 2025, enquanto o FTL refrigerado registrou o maior CAGR projetado de 10,45% até 2031.
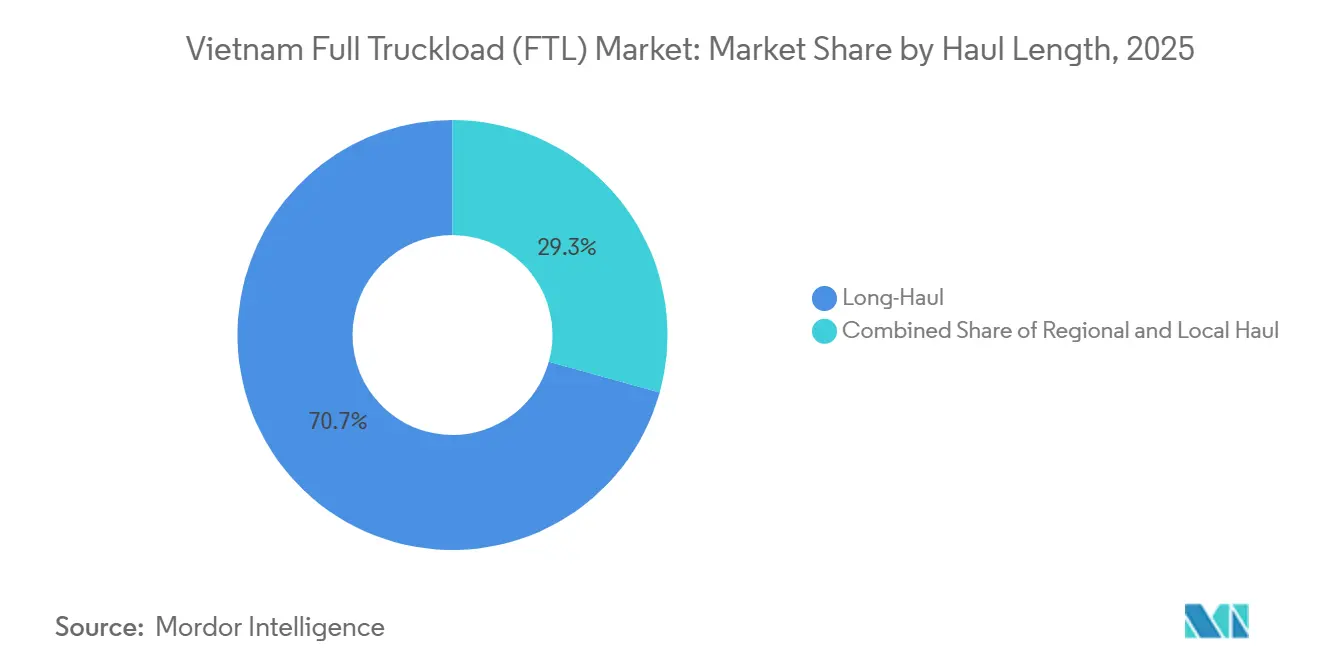
Por extensão do percurso, o FTL de longa distância detinha 70,69% da participação do mercado de caminhão completo (FTL) do Vietnã em 2025 e registrou o maior CAGR projetado de 9,34% até 2031.
Por setor de usuário final, a manufatura detinha 36,24% do tamanho do mercado de caminhão completo (FTL) do Vietnã em 2025, enquanto o comércio atacadista e varejista registrou o maior CAGR projetado de 10,32% até 2031.
Por geografia, o Sul do Vietnã detinha 46,32% da participação do mercado de caminhão completo (FTL) do Vietnã em 2025, enquanto o Centro do Vietnã registrou o maior CAGR projetado de 9,78% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Caminhão Completo (FTL) do Vietnã
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento da Manufatura Aumentando a Demanda por Volume de Frete de Caminhão Completo | +1.4% | Sul do Vietnã, Norte do Vietnã, com expansão para o Centro do Vietnã | Médio prazo (2 a 4 anos) |
| Terceirização do Comércio Eletrônico Expandindo a Demanda por Transporte Dedicado de Carga Completa | +1.0% | Nacional, concentrado nos cinturões urbanos e periurbanos de Ho Chi Minh e Hanói, expandindo-se para as cidades-portal do Centro do Vietnã. | Curto prazo (≤ 2 anos) |
| Expansão de Rodovias Expressas Melhorando a Eficiência da Rede de FTL de Longa Distância | +0.9% | Corredor nacional Norte-Sul, com ganhos iniciais em Quang Ngai, Binh Dinh e Khanh Hoa | Médio prazo (2 a 4 anos) |
| Conformidade da Cadeia de Frio Aumentando a Demanda por Transporte FTL Especializado | +0.7% | Sul do Vietnã, Centro do Vietnã e rotas de exportação para a ASEAN | Médio prazo (2 a 4 anos) |
| Digitalização Aduaneira Fortalecendo a Conectividade do Transporte Rodoviário Transfronteiriço | +0.6% | Postos de fronteira do Norte do Vietnã e corredores comerciais da ASEAN | Curto prazo (≤ 2 anos) |
| Modernização da Frota Melhorando a Correspondência de Cargas e a Utilização | +0.5% | Nacional, com ganhos iniciais nos corredores Ho Chi Minh-Binh Duong e Hanói-Bac Ninh | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento da Manufatura Aumentando a Demanda por Volume de Frete de Caminhão Completo
A manufatura cresceu 10,5% em 2025 e permaneceu o principal gerador de demanda por caminhões dedicados no mercado de caminhão completo (FTL) do Vietnã. O investimento direto estrangeiro realizado no Vietnã atingiu 27,62 bilhões de USD em 2025, o nível mais alto em 5 anos, com manufatura e processamento respondendo por 22,88 bilhões de USD, ou 82,8% do total do investimento direto estrangeiro realizado. Clusters de eletrônicos e maquinário em Bac Ninh e Thai Nguyen requerem movimentações paletizadas regulares, tornando os equipamentos dedicados mais adequados do que remessas fragmentadas. Uma cadeia de fornecimento doméstico mais profunda também cria mais movimentações entre fornecedores locais e plantas de montagem, mesmo quando os volumes de exportação variam. O volume total de importações e exportações do Vietnã atingiu 930,05 bilhões de USD em 2025, o que continuou a sustentar os fluxos de transporte de fábrica para porto e de fornecedor para fábrica.
Terceirização do Comércio Eletrônico Expandindo a Demanda por Transporte Dedicado de Carga Completa
O comércio eletrônico está mudando o requisito de transporte upstream para o mercado de caminhão completo (FTL) do Vietnã, pois os centros de atendimento precisam de reabastecimento em massa frequente proveniente de zonas industriais. A entrega de encomendas permanece mais alinhada com redes expressas e de carga fracionada, mas os movimentos de estoque de entrada podem preencher um veículo dedicado. Os operadores de marketplaces estão diversificando os locais de atendimento além do núcleo de Ho Chi Minh, o que cria vínculos adicionais entre fornecedores, armazéns e centros de distribuição regionais. Provedores de logística organizados estão assumindo um papel maior nesses fluxos à medida que marcas domésticas e vendedores transfronteiriços terceirizam o gerenciamento de transporte. O frete transportado aumentou 16,7% em relação ao ano anterior nos primeiros 8 meses de 2026, enquanto as vendas no varejo de bens e serviços aumentaram 13,3%, sustentando a demanda contínua por serviços de transporte doméstico. Transportadoras que combinam contratos de entrada com cargas de retorno em conformidade podem melhorar o valor do corredor para plataformas que exigem reabastecimento confiável.
Expansão de Rodovias Expressas Melhorando a Eficiência da Rede de FTL de Longa Distância
O Vietnã tinha 3.345 km de rotas principais de rodovias expressas e 458 km de vias de interligação e conexão em operação até o final de 2025[1]. O Ministério da Construção tem como meta 5.000 km de rodovias expressas até 2030. O corredor Norte-Sul melhora o caso comercial para o FTL de longa distância ao encurtar as janelas de trânsito entre Hanói e Ho Chi Minh. O transporte mais rápido reduz o tempo que as remessas passam em trânsito e torna o serviço no dia seguinte mais prático em rotas selecionadas. A expansão aprovada da rodovia expressa Ho Chi Minh-Trung Luong-My Thuan fortalece a conexão entre Ho Chi Minh e o Delta do Mekong, incluindo áreas de produção agrícola e aquícola. O mercado de caminhão completo (FTL) do Vietnã se beneficia quando as transportadoras utilizam sistemas de telemática e planejamento de rotas para converter esses ganhos de tempo de viagem em uma melhor programação de frota.
Conformidade da Cadeia de Frio Aumentando a Demanda por Transporte FTL Especializado
A documentação de temperatura está se tornando uma condição importante para o transporte de carga de exportação perecível no mercado de caminhão completo (FTL) do Vietnã. A Circular nº 80/2025/TT-BNNMT, emitida em dezembro de 2025 e em vigor a partir de fevereiro de 2026, estabeleceu procedimentos para avaliação e certificação de segurança alimentar de produtos pesqueiros exportados, apoiando uma maior formalização dos requisitos de cadeia de frio para exportação. Esses requisitos favorecem transportadoras com frotas refrigeradas certificadas em detrimento de operadores que não conseguem demonstrar controle de temperatura. A ITL Corporation realizou um workshop dedicado a clientes de cadeia de frio em junho de 2026, demonstrando que provedores integrados estavam investindo atenção no segmento.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Escassez de Motoristas Aumentando a Disponibilidade de Frota e as Pressões de Custo | -1.2% | Nacional, mais aguda em Ho Chi Minh, Hanói, Hai Phong e Da Nang | Médio prazo (2 a 4 anos) |
| Desequilíbrios de Retorno Vazio Reduzindo a Eficiência de Utilização da Frota de Longa Distância | -0.8% | Nacional, com alto impacto nos corredores industriais mais curtos | Longo prazo (≥ 4 anos) |
| Frotas Fragmentadas Limitando a Capacidade de Financiamento e Modernização | -0.6% | Nacional, particularmente no Sul do Vietnã, proprietários-operadores individuais | Longo prazo (≥ 4 anos) |
| Limites de Eixo e Congestionamento Restringindo as Operações de FTL | -0.5% | Nacional, especialmente nas principais zonas de congestionamento urbano e vias de acesso a portos | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Escassez de Motoristas Aumentando a Disponibilidade de Frota e as Pressões de Custo
A escassez de motoristas com habilitação Categoria CE é uma restrição estrutural ao mercado de caminhão completo (FTL) do Vietnã. A Associação de Transporte Automobilístico do Vietnã relatou em julho de 2026 que 25 a 30% dos cavalos mecânicos em Ho Chi Minh, Hanói, Hai Phong e Da Nang estavam ociosos porque motoristas qualificados não estavam disponíveis[2]. A força de trabalho de motoristas afetada está envelhecendo, enquanto o número de novos ingressantes diminuiu à medida que a capacidade de treinamento se contraiu. Em Ho Chi Minh, o número de centros de treinamento autorizados para a Categoria CE teria diminuído de 7 para 1. Algumas viagens de longa distância que anteriormente utilizavam equipes de 2 motoristas e levavam 36 a 48 horas agora exigem 3 a 4 dias, aumentando os custos e reduzindo a confiabilidade. O Decreto 168/2024/ND-CP introduziu um sistema de pontos de penalidade, e alguns fornecedores de transporte relataram menor disponibilidade de motoristas e maiores exigências salariais após a aplicação.
Desequilíbrios de Retorno Vazio Reduzindo a Eficiência de Utilização da Frota de Longa Distância
O desequilíbrio nas viagens de retorno permanece uma grande restrição operacional no mercado de caminhão completo (FTL) do Vietnã. Os movimentos de saída são densos e previsíveis, enquanto a carga de retorno pode ser escassa e dispersa por vários locais. Isso incentiva preços competitivos no trecho de saída, mas enfraquece a economia do movimento de retorno. A pesquisa do Banco Mundial sobre quilômetros rodados vazios explica como o desequilíbrio geográfico e o atrito na busca podem perpetuar esse problema. Frotas fragmentadas e financiamento limitado tornam a adoção de plataformas mais lenta, enquanto os limites de eixo e o congestionamento acrescentam pressão adicional ao planejamento de carga e ao acesso a portos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Destino: Rotas Internacionais Aceleram, Base Doméstica Permanece Intacta
O FTL doméstico representou 68,35% do tamanho do mercado de caminhão completo (FTL) do Vietnã em 2025. Sua escala está enraizada nos fluxos de zona industrial para porto e no reabastecimento inter-regional no corredor Hanói-Da Nang-Ho Chi Minh. Clusters de montagem de eletrônicos nas províncias do norte enviam cargas completas recorrentes para os terminais de contêineres de Cat Lai, Lach Huyen e Cai Mep. Produtores de bens de consumo no sul também reabastecem redes de varejo moderno em cidades de segundo e terceiro nível por meio de movimentos FTL programados. Esses fluxos oferecem às transportadoras volumes de frete repetíveis e padrões operacionais estabelecidos. A demanda doméstica, portanto, permanece a base central de receita para o mercado de caminhão completo (FTL) do Vietnã.
As rotas internacionais são menores, mas seu CAGR projetado de 7,89% até 2031 as torna o segmento de destino de crescimento mais rápido. A autorização de junho de 2026 para empresas de logística chinesas e veículos com permissão Tipo G operarem em rotas internas designadas reduz a necessidade de transbordo. O piloto de posto de fronteira inteligente Mong Cai-Dongxing reduziu o tempo de processamento de caminhões de 3 a 5 dias para 15 segundos por meio de tecnologia de desembaraço habilitada por QR code e inteligência artificial. O mesmo piloto demonstra como o atrito operacional pode diminuir quando infraestrutura e regulamentação estão alinhadas. A conectividade transfronteiriça é especialmente relevante para os corredores de manufatura e postos de fronteira do norte. O mercado de caminhão completo (FTL) do Vietnã pode se deslocar gradualmente em direção às rotas internacionais à medida que operadores em conformidade utilizem esses novos arranjos.


Por Controle de Temperatura: Carga Seca Ancora o Volume Enquanto o Refrigerado Cresce Rapidamente
O FTL seco detinha 91,31% do tamanho do mercado de caminhão completo (FTL) do Vietnã em 2025. Eletrônicos, componentes automotivos, materiais de construção e bens de consumo compõem grande parte do perfil de frete de saída do país. Essas cargas geralmente não necessitam de equipamentos com controle de temperatura nos volumes atuais. Produtores de eletrônicos em Bac Ninh e Thai Nguyen utilizam FTL contratado para entregas de componentes just-in-time. Suas janelas de planejamento podem se estender por 5 a 6 dias, o que suporta uma programação previsível de veículos. O frete seco, consequentemente, permanece o segmento de volume central no mercado de caminhão completo (FTL) do Vietnã.
O FTL refrigerado é o segmento menor de controle de temperatura, mas está projetado para registrar um CAGR de 10,45% até 2031. O monitoramento certificado de temperatura para carga de exportação agrícola aumenta o valor da capacidade refrigerada qualificada. Os requisitos de certificação de produtos pesqueiros introduzidos em 2025 acrescentam às necessidades formais de cadeia de frio. A atividade de cadeia de frio farmacêutica é uma fonte secundária à medida que a fabricação doméstica de genéricos e a logística de vacinas se expandem. Transportadoras que investem em frotas refrigeradas com certificação de Boas Práticas de Distribuição podem competir por trabalhos contratuais que frotas exclusivamente secas não conseguem atender.
Por Extensão do Percurso: Longa Distância Domina Tanto em Participação Quanto em Crescimento
As viagens de longa distância, definidas como percursos acima de 500 milhas, capturaram 70,69% da participação do mercado de caminhão completo (FTL) do Vietnã em 2025. Elas também registraram o maior CAGR projetado de 9,34% até 2031. A geografia linear do Vietnã conecta os principais polos econômicos de Hanói, Da Nang e Ho Chi Minh. Esse padrão torna o frete de longa distância um requisito operacional central, e não um serviço premium limitado. O corredor de rodovias expressas Norte-Sul concluído encurta as janelas de trânsito e melhora o caso para movimentos de caminhão sensíveis ao tempo. A capacidade de longa distância é, portanto, central para o mercado de caminhão completo (FTL) do Vietnã.
O percurso regional, cobrindo de 100 a 500 milhas, suporta a distribuição industrial e os corredores de acesso a portos. O percurso local, cobrindo menos de 100 milhas, atende aos requisitos de fábrica para hub de consolidação e distribuição final. As categorias mais curtas permanecem necessárias porque a produção, o armazenamento e as operações portuárias dependem de conexões locais. As transportadoras de longa distância podem se beneficiar de maior eficiência de combustível e desempenho em rodovias quando as frotas cumprem os padrões de emissões mais recentes. A ITL Logistics recebeu 40 caminhões Isuzu Euro 5 em janeiro de 2026 para apoiar sua rede de transporte rodoviário doméstico[3]. O mercado de caminhão completo (FTL) do Vietnã, portanto, combina um núcleo dominante de longa distância com movimentos regionais e locais essenciais.
Por Setor de Usuário Final: Manufatura Lidera, mas o Comércio Varejista Ganha Terreno Mais Rapidamente
A manufatura detinha 36,24% do tamanho do mercado de caminhão completo (FTL) do Vietnã em 2025. Clusters de eletrônicos, têxteis e autopeças requerem capacidade de caminhão dedicada e vedada para proteger a carga e cumprir os cronogramas da cadeia de suprimentos. Os clientes do setor manufatureiro comumente utilizam contratos com duração de 12 a 24 meses, o que proporciona às transportadoras uma base de planejamento mais estável. Sua demanda favorece provedores que conseguem manter disponibilidade consistente de veículos e fornecer visibilidade das remessas. Os vínculos de fábrica, fornecedor e porto do setor criam demanda recorrente de frete em todo o país. A manufatura permanece a maior base de usuários finais no mercado de caminhão completo (FTL) do Vietnã.
O comércio atacadista e varejista está projetado para registrar um CAGR de 10,32% até 2031, a maior taxa entre os setores de usuários finais listados. Os centros de distribuição de comércio eletrônico requerem reabastecimento de entrada em massa com maior frequência, o que pode utilizar cargas completas dedicadas. A construção também sustenta a demanda por FTL por meio de projetos de rodovias expressas e portos. A atividade de petróleo e gás requer transporte especializado para tubulares e componentes de plataformas, enquanto a mineração e extração permanecem mais expostas a ciclos. Agricultura, pesca e silvicultura são usuários menores, mas importantes, à medida que os requisitos de cadeia de frio formalizam o transporte refrigerado. A Decisão nº 2229/QD-TTg busca reduzir os custos logísticos nas cadeias de suprimentos de exportação manufatureira e agrícola, favorecendo provedores de transporte eficientes.
Análise Geográfica
O Sul do Vietnã respondeu por 46,32% do tamanho do mercado de caminhão completo (FTL) do Vietnã em 2025. Ho Chi Minh, Binh Duong e Dong Nai geram os fluxos de frete mais densos do país. Eletrônicos, bens de consumo e componentes automotivos se movem em cargas completas contratadas para os terminais de Cat Lai e Cai Mep-Thi Vai. A concentração industrial da região suporta movimentos frequentes entre plantas, armazéns e portos. A expansão da rodovia expressa Ho Chi Minh-Trung Luong-My Thuan foi aprovada em dezembro de 2025 e fortaleceu a conectividade com o Delta do Mekong[4]. Essa rota abre um corredor de logística agrícola mais formal para transportadoras que atendem às áreas de produção e exportação do sul.
O Norte do Vietnã possui uma grande base industrial em torno de Hanói, Bac Ninh e Thai Nguyen. A produção de eletrônicos cria movimentos FTL frequentes em direção ao porto de Lach Huyen em Hai Phong. Lang Son, Mong Cai e Lao Cai fornecem uma segunda fonte de demanda por meio do comércio transfronteiriço com a China. O piloto Mong Cai-Dongxing utiliza desembaraço habilitado por inteligência artificial e documentação por QR code para reduzir o tempo de processamento. A Decisão 453/QD-TTg aprovou a construção de postos de fronteira inteligentes em Kim Thanh e Ban Vuoc em março de 2026. Esses projetos apoiam um corredor comercial norte mais formal e eficiente.
O Centro do Vietnã registrou o maior CAGR regional projetado de 9,78% até 2031. Seu crescimento reflete o novo acesso a rodovias expressas e a descentralização industrial a partir de clusters mais estabelecidos. A rede nacional de rodovias expressas atingiu 3.345 km até o final de 2025, melhorando as ligações entre Da Nang, Quy Nhon, a Zona Econômica de Dung Quat, Hanói e Ho Chi Minh. A estratégia nacional de logística identifica os corredores do Centro do Vietnã como uma prioridade de desenvolvimento até 2035. Isso torna o Centro do Vietnã uma área de crescimento cada vez mais relevante para o mercado de caminhão completo (FTL) do Vietnã.
Cenário Competitivo
O mercado permanece fragmentado, com uma grande base de proprietários individuais de caminhões e pequenas transportadoras. O segmento organizado inclui ITL Corporation, Gemadept Corporation e Transimex Corporation. Esses provedores competem por meio de capacidade de frota, visibilidade digital e conexões de logística multimodal. Operadores globais, incluindo DHL Group, DSV A/S, Kuehne+Nagel, CEVA Logistics e A.P. Moller-Maersk, competem por contas de fabricantes com investimento direto estrangeiro e trabalhos transfronteiriços. Suas redes podem combinar movimentos rodoviários com pátios alfandegados e serviços regionais mais amplos. O mercado de caminhão completo (FTL) do Vietnã, portanto, inclui uma grande base de proprietários-operadores ao lado de um grupo menor de provedores integrados.
A ITL Logistics recebeu 40 caminhões Isuzu Euro 5 em janeiro de 2026, expandindo a capacidade para sua rede de transporte rodoviário doméstico. A ITL Corporation e a Seino Holdings lançaram a Seino-ITL Logistics em setembro de 2025 para fornecer serviços de transporte de carga fracionada e caminhão completo por meio do modelo da Seino e da rede vietnamita da ITL. Essa estrutura permite que cada parte se concentre em sua própria área de operação. A Gemadept também identificou a logística de cadeia de frio como uma área de crescimento por meio de sua participação na Mekong Logistics. Esses movimentos mostram que os principais provedores estão adicionando ativos, refinando parcerias e buscando capacidade logística especializada.
A adoção de tecnologia é um diferenciador para as transportadoras organizadas. Vínculos com sistemas de gerenciamento de transporte, telemática, ferramentas de rastreamento e ordens de entrega eletrônicas suportam contratos de manufatura dedicados. Esses clientes precisam de alertas rápidos sobre exceções e comprovante digital de entrega. A Estratégia de Desenvolvimento de Serviços Logísticos para 2025-2035 identifica a transformação digital como uma prioridade nacional. A integração do monitoramento de temperatura e a conformidade com as emissões de veículos são outras áreas em que provedores maiores têm vantagens práticas. A correspondência digital de cargas também oferece uma rota para melhorar a utilização entre operadores individuais, mas a propriedade dispersa retarda a adoção em todo o mercado de caminhão completo (FTL) do Vietnã.
Líderes do Setor de Caminhão Completo (FTL) do Vietnã
-
Indo Trans Logistics Corporation (ITL)
-
Linfox
-
Saigon Newport Corporation
-
DHL Group
-
Transimex Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Agosto de 2026: A Circular 128/2026/TT-BTC emitida pelo Ministério das Finanças estabeleceu requisitos de inspeção e supervisão aduaneira para áreas de postos de fronteira inteligentes, com vigência a partir de 15 de outubro de 2026. A circular determina sistemas de câmeras habilitados por inteligência artificial, barreiras eletrônicas, balanças eletrônicas e conexão direta ao sistema eletrônico de processamento de dados aduaneiros.
- Junho de 2026: A Gemadept Corporation e a CJ Logistics Hong Kong Holdings Limited concluíram uma transação de transferência de capital, reestruturando seu arranjo de joint venture. A Gemadept agora detém 49% do capital da Mekong Logistics Joint Stock Company e gerencia diretamente as operações de transporte marítimo, enquanto a CJ Logistics gerencia integralmente os serviços de logística terceirizada.
- Janeiro de 2026: A ITL Logistics recebeu 40 caminhões Isuzu Euro 5 da Green Ka Joint Stock Company em uma cerimônia formal de entrega em Ho Chi Minh. A expansão da frota apoia a rede de transporte rodoviário doméstico da ITL.
- Setembro de 2025: A ITL Corporation e a Seino Holdings do Japão lançaram oficialmente a Seino-ITL Logistics, uma joint venture com sede em Ho Chi Minh. O empreendimento tem como alvo os serviços de transporte de carga fracionada e caminhão completo, aproveitando o modelo japonês de carga fracionada da Seino e a rede vietnamita nacional da ITL.


Escopo do Relatório do Mercado de Caminhão Completo (FTL) do Vietnã
| Doméstico |
| Internacional |
| Seco |
| Refrigerado |
| Longa Distância (Mais de 500 milhas) |
| Regional (100 a 500 milhas) |
| Local (Menos de 100 milhas) |
| Agricultura |
| Pesca e Silvicultura |
| Construção |
| Manufatura |
| Petróleo e Gás |
| Mineração e Extração |
| Comércio Atacadista e Varejista |
| Outros |
| Norte do Vietnã |
| Centro do Vietnã |
| Sul do Vietnã |
| Por Destino | Doméstico |
| Internacional | |
| Por Controle de Temperatura | Seco |
| Refrigerado | |
| Por Extensão do Percurso | Longa Distância (Mais de 500 milhas) |
| Regional (100 a 500 milhas) | |
| Local (Menos de 100 milhas) | |
| Por Setor de Usuário Final | Agricultura |
| Pesca e Silvicultura | |
| Construção | |
| Manufatura | |
| Petróleo e Gás | |
| Mineração e Extração | |
| Comércio Atacadista e Varejista | |
| Outros | |
| Por Região | Norte do Vietnã |
| Centro do Vietnã | |
| Sul do Vietnã |


Principais Perguntas Respondidas no Relatório
Qual é a previsão para os serviços de caminhão completo do Vietnã?
O mercado de caminhão completo (FTL) do Vietnã está estimado para crescer de 22,80 bilhões de USD em 2026 para 30,75 bilhões de USD até 2031, a um CAGR de 6,16%.
Qual tipo de destino está crescendo mais rapidamente nos serviços de caminhão completo do Vietnã?
As rotas internacionais estão projetadas para registrar um CAGR de 7,89% até 2031, sustentadas por processos aduaneiros digitais e rotas transfronteiriças designadas.
Qual é a principal categoria de controle de temperatura para o FTL do Vietnã?
O FTL seco detinha 91,31% da demanda em 2025, enquanto o FTL refrigerado está projetado para registrar um CAGR de 10,45% até 2031.
Por que o transporte rodoviário de longa distância é importante no Vietnã?
O FTL de longa distância detinha 70,69% de participação em 2025 e está projetado para registrar um CAGR de 9,34% à medida que as ligações de rodovias expressas melhoram a conectividade nacional.
Qual setor de clientes utiliza mais capacidade dedicada de caminhão no Vietnã?
A manufatura detinha 36,24% de participação em 2025 porque produtores de eletrônicos, têxteis e autopeças precisam de transporte confiável entre fábricas, fornecedores e portos.
Qual restrição afeta a capacidade de FTL no Vietnã?
A escassez de motoristas com habilitação Categoria CE deixou 25 a 30% dos cavalos mecânicos ociosos nos principais hubs logísticos em julho de 2026.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
