
Tamanho e Participação do Mercado de Carga Fracionada (LTL) do Vietnã
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
| Tamanho do mercado no ano base (2026) | 5.14 Bilhões de dólares |
| Tamanho do Mercado (2027) | 5.54 Bilhões de dólares |
| Tamanho do Mercado (2032) | 7.90 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 7.35 % |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Carga Fracionada (LTL) do Vietnã por Mordor Intelligence
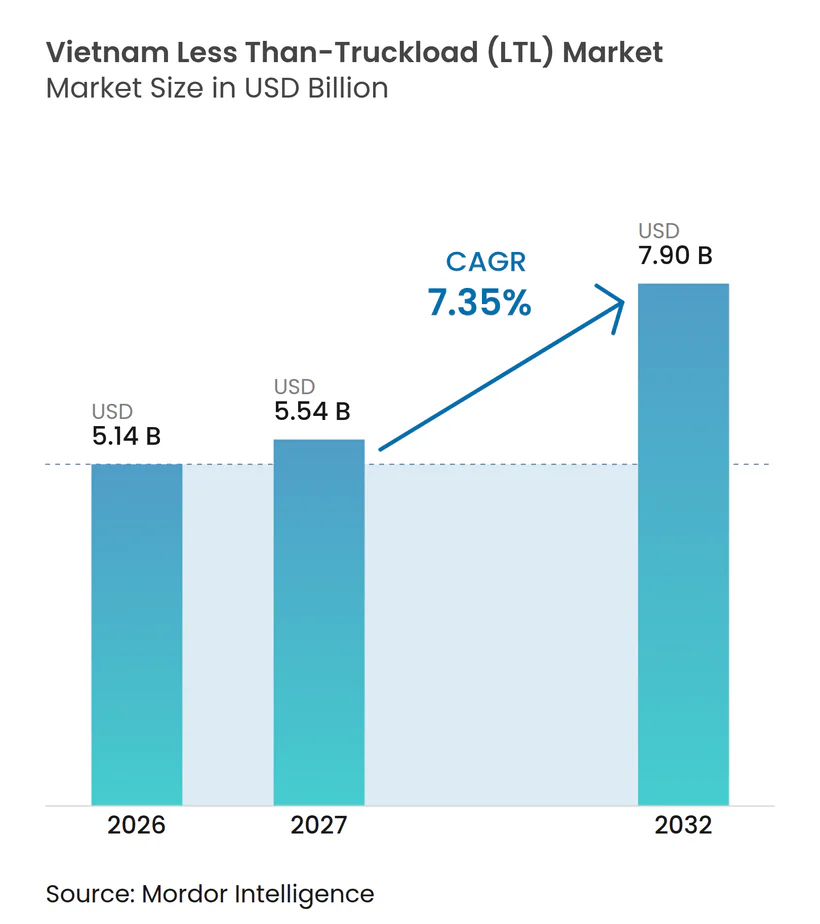
O tamanho do mercado de carga fracionada (LTL) do Vietnã é avaliado em 5,14 bilhões de USD em 2026 e estima-se que cresça de 5,54 bilhões de USD em 2027 para atingir 7,90 bilhões de USD até 2032, a um CAGR de 7,35% durante o período de previsão (2027-2032).
O abastecimento manufatureiro, a fragmentação de pedidos do comércio eletrônico e a expansão do varejo moderno estão aumentando a necessidade de consolidar remessas menores ao longo de longos corredores domésticos. O volume de importações e exportações do Vietnã superou 930 bilhões de USD em 2025, o que sustentou os fluxos de frete entre fábricas, centros de distribuição e portos. O mercado de carga fracionada (LTL) do Vietnã também está avançando em direção a modelos de serviço mais formais, à medida que os embarcadores exigem visibilidade, manuseio documentado e janelas de entrega previsíveis. Grandes operadores estão respondendo por meio de investimentos em hubs, adições de frota, joint ventures e capacidade de armazém, enquanto transportadoras menores enfrentam maiores requisitos de conformidade e operação. O mercado de carga fracionada (LTL) do Vietnã, portanto, oferece espaço para provedores que possam combinar densidade de rotas, capacidade de cross-docking e despacho digital sem depender de cargas completas unidirecionais.
Principais Conclusões do Relatório
- Por destino, as remessas domésticas representam 65,78% da participação do mercado de carga fracionada (LTL) do Vietnã em 2026, enquanto o LTL internacional tem previsão de registrar um CAGR de 9,39% até 2032.
- Por controle de temperatura, o frete seco representa 94,39% do tamanho do mercado de carga fracionada (LTL) do Vietnã em 2026, enquanto o refrigerado tem previsão de crescer a um CAGR de 10,56% até 2032.
- Por setor do usuário final, a manufatura representa 35,83% da participação do mercado de carga fracionada (LTL) do Vietnã em 2026, enquanto o comércio atacadista e varejista tem previsão de registrar um CAGR de 8,97% até 2032.
- Por região, o Sul do Vietnã representa 43,62% do tamanho do mercado de carga fracionada (LTL) do Vietnã em 2026, enquanto o Centro do Vietnã tem previsão de registrar um CAGR de 9,24% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Perspectivas do Mercado de Carga Fracionada (LTL) do Vietnã
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento do Comércio Eletrônico e Consolidação de Remessas | +1.8% | Nacional, concentrado em Hanói, Cidade de Ho Chi Minh e Da Nang | Médio prazo (2-4 anos) |
| Expansão de Zonas Industriais e Demanda por Distribuição | +1.5% | Norte do Vietnã e Sul do Vietnã | Longo prazo (≥ 4 anos) |
| Varejo Moderno e Demanda por Reabastecimento | +1.2% | Sul e Norte do Vietnã, estendendo-se para as áreas Central e rural | Médio prazo (2-4 anos) |
| Exportação Agrícola e Demanda por Frete Consolidado | +0.9% | Centro e Sul do Vietnã | Médio prazo (2-4 anos) |
| Correspondência Digital de Frete e Utilização de Retorno | +0.8% | Nacional, liderado pelo corredor Cidade de Ho Chi Minh-Hanói | Curto prazo (≤ 2 anos) |
| Profissionalização da Rede e Confiabilidade do Serviço | +0.6% | Nacional | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento do Comércio Eletrônico Aumentando a Demanda por Consolidação de Remessas Fragmentadas
O mercado de carga fracionada (LTL) do Vietnã se beneficia à medida que o comércio ao vivo e o varejo online criam pedidos pequenos e frequentes que precisam ser coletados e consolidados a partir de locais de atendimento regionais. Cargas menores são menos adequadas para rotas de caminhão dedicadas porque os padrões de tempo e destino das remessas variam ao longo do dia. As regras de comércio eletrônico do Vietnã para 2026 estão elevando os requisitos de conformidade das plataformas e de transparência fiscal, o que favorece os provedores de logística capazes de atender a padrões de serviço documentados. Marketplaces maiores também podem estabelecer requisitos de entrega mais consistentes para seus parceiros de 3PL. Essa combinação apoia uma formalização mais ampla dos serviços de LTL nos corredores de comércio eletrônico.
Expansão de Zonas Industriais Fortalecendo a Demanda por Distribuição Regional
O mercado de carga fracionada (LTL) do Vietnã se beneficia da movimentação de componentes, embalagens, produtos acabados e suprimentos de manutenção entre fábricas e armazéns. A joint venture VSIP recebeu aprovação para 5 parques industriais em Hai Phong, Nghe An, Hue, Ha Nam e Cidade de Ho Chi Minh em 2026. O Vietnã registrou 38,4 bilhões de USD em IED registrado em 2025, com a manufatura recebendo a maior parcela. Essas instalações criam fluxos de frete multidirecionais que frequentemente não justificam a capacidade de carga completa. Os clusters industriais também criam uma base mais clara para que os operadores de terminais construam densidade de rotas e serviços de coleta programados.
Expansão do Varejo Moderno Aumentando as Remessas de Reabastecimento Frequente
A receita de varejo e serviços ao consumidor do Vietnã atingiu 269 bilhões de USD em 2025, incluindo 57 bilhões de USD em comércio moderno. O mercado de carga fracionada (LTL) do Vietnã é apoiado quando supermercados, minimercados e lojas de conveniência precisam de reabastecimento frequente em quantidades menores. A Masan planejou expandir a rede WinMart e WiN para 6.100 lojas até o final de 2026, com 70% das adições voltadas para locais rurais e periurbanos. A Central Retail comprometeu 1,4 bilhão de USD até 2027, enquanto a Aeon Vietnam comprometeu 1,5 bilhão de USD ao longo de 10 anos para redes de distribuição vietnamitas. Redes de lojas fora das maiores cidades frequentemente precisam de 3 a 5 entregas por semana em volumes abaixo de um palete. Esses padrões favorecem serviços planejados com múltiplas paradas em vez de entregas dedicadas com caminhão completo.
Crescimento das Exportações Agrícolas Aumentando a Demanda por Frete Consolidado
As exportações de agricultura, silvicultura e pesca superaram 70 bilhões de USD pela primeira vez em 2025, com o governo estabelecendo uma meta de 100 bilhões de USD para 2030. O mercado de carga fracionada (LTL) do Vietnã é relevante para a coleta na porteira da fazenda, agregação e transporte para instalações de processamento ou portos. Os produtores no Delta do Mekong, no Planalto Central e nas províncias costeiras geralmente geram volumes abaixo de uma carga completa. Os custos logísticos consumiram 20-25% do valor dos produtos agrícolas, criando um forte incentivo para melhorar a consolidação. A Decisão nº 5223/QĐ-BNNMT prevê a expansão de centros de logística de armazenamento a frio em importantes zonas de produção. Essa orientação política apoia maior capacidade de coleta e distribuição com controle de temperatura[1].
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Proprietários-Operadores Fragmentados e Consistência do Serviço | -1.0% | Nacional, mais agudo nas rotas de longa distância Norte-Sul | Médio prazo (2-4 anos) |
| Desequilíbrios de Retorno Vazio e Eficiência da Rede | -0.8% | Nacional, mais agudo nas rotas northbound Cidade de Ho Chi Minh-Hanói | Longo prazo (≥ 4 anos) |
| Congestionamento Urbano e Confiabilidade das Entregas | -0.6% | Cidade de Ho Chi Minh, Hanói e Da Nang | Curto prazo (≤ 2 anos) |
| Conformidade da Cadeia de Frio e Custos Operacionais | -0.5% | Nacional, concentrado em corredores de exportação agrícola e hubs farmacêuticos. | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Proprietários-Operadores Fragmentados Limitando a Capacidade e a Consistência do Serviço
Em 2025, 84% dos caminhões vietnamitas pertenciam supostamente a proprietários-operadores com frotas de menos de 10 veículos[2]. Essa estrutura limita a capacidade do mercado de carga fracionada (LTL) do Vietnã de padronizar a tecnologia de frota e as práticas de despacho em escala. O Decreto 168/2024/ND-CP aumentou os requisitos de conformidade sob a Lei de Trânsito Rodoviário de 2025. Transportadoras menores podem ter dificuldade em planejar períodos de descanso e cumprir janelas de entrega sem sistemas formais de despacho. A lacuna cria uma abertura para estruturas de compartilhamento de frota e hub-and-spoke que permitem que pequenos proprietários acessem capacidade compartilhada. Também aumenta o valor dos operadores que podem oferecer serviço documentado e previsível a embarcadores institucionais.
Desequilíbrios de Retorno Vazio Reduzindo a Eficiência da Rede de Longa Distância
Uma parcela significativa das viagens northbound na rota Cidade de Ho Chi Minh–Hanói retorna vazia, destacando desequilíbrios persistentes de retorno. O desequilíbrio reduz a utilização de ativos e pode pressionar os preços nas pernas southbound com melhor ocupação. O mercado de carga fracionada (LTL) do Vietnã aborda parte desse problema combinando remessas de retorno menores em uma rota compartilhada. No entanto, a consolidação de rotas requer densidade de terminais suficiente e participação constante dos embarcadores. A correspondência digital de cargas avulsas por si só pode não criar volume regular suficiente nas rotas northbound de menor densidade. A Seino-ITL Logistics e a DHL Supply Chain buscaram capacidade de hub em Hung Yen, o que poderia apoiar uma consolidação northbound mais estruturada.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Destino: Espinha Dorsal Doméstica Domina Enquanto os Fluxos Transfronteiriços se Aceleram
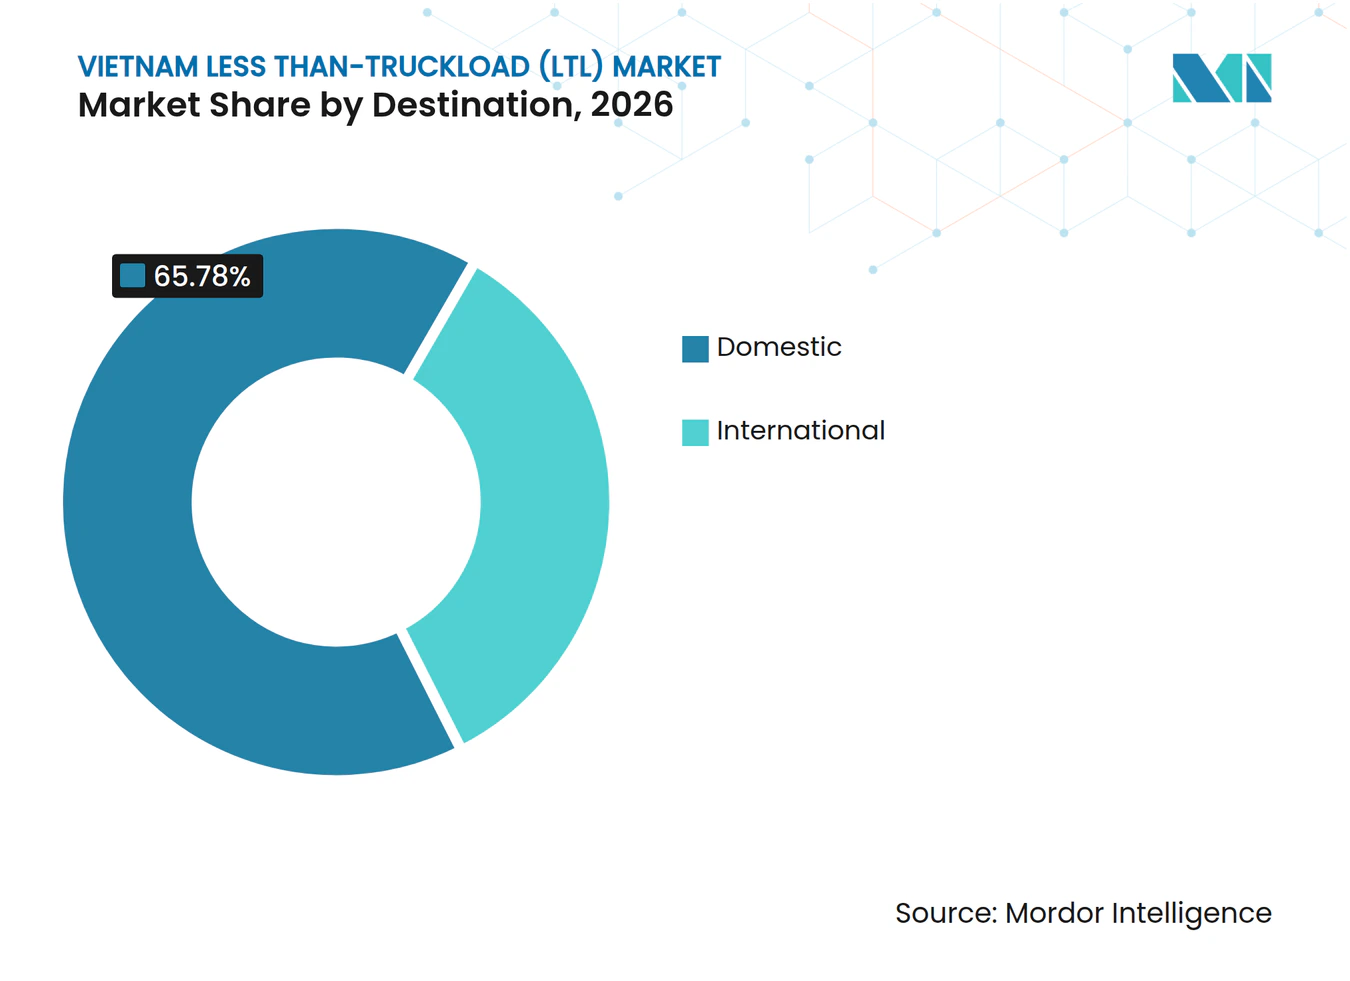
As remessas domésticas representam 65,78% da participação do mercado de carga fracionada (LTL) do Vietnã em 2026. A rede doméstica serve aos elos de manufatura Norte-Centro-Sul e às rotas de reabastecimento do varejo moderno em todo o país. A geografia administrativa e produtiva do Vietnã cria fluxos interprovinciais regulares de componentes, bens de consumo e embalagens. Esses movimentos de carga frequentemente permanecem abaixo de uma carga completa dedicada. O setor de LTL do Vietnã pode melhorar o uso de caminhões combinando cargas compatíveis em hubs regionais. A densidade de rotas domésticas também oferece aos operadores uma base para horários fixos, coletas repetidas e compromissos de entrega. Maior consistência de rotas pode tornar remessas menores mais práticas para fábricas e varejistas.
O LTL internacional tem previsão de registrar um CAGR de 9,39% de 2027 a 2032. Camboja, Laos e sudoeste da China são as principais áreas transfronteiriças. O Sistema de Trânsito Aduaneiro da ASEAN está progressivamente simplificando os procedimentos em 6 estados membros da ASEAN. O frete transfronteiriço requer controles mais rigorosos de alfândega, documentação e serviço do que as rotas domésticas. A Seino-ITL Logistics planejou desenvolver serviços domésticos inter-regionais utilizando a presença nacional da ITL. Essa abordagem vincula a densidade de coleta doméstica com oportunidades de consolidação para o exterior. O crescimento internacional depende, portanto, de operações disciplinadas de hub doméstico, bem como de conectividade nas fronteiras.



Por Controle de Temperatura: Frete Seco Ancora o Mercado, Enquanto o Refrigerado Atrai Investimentos
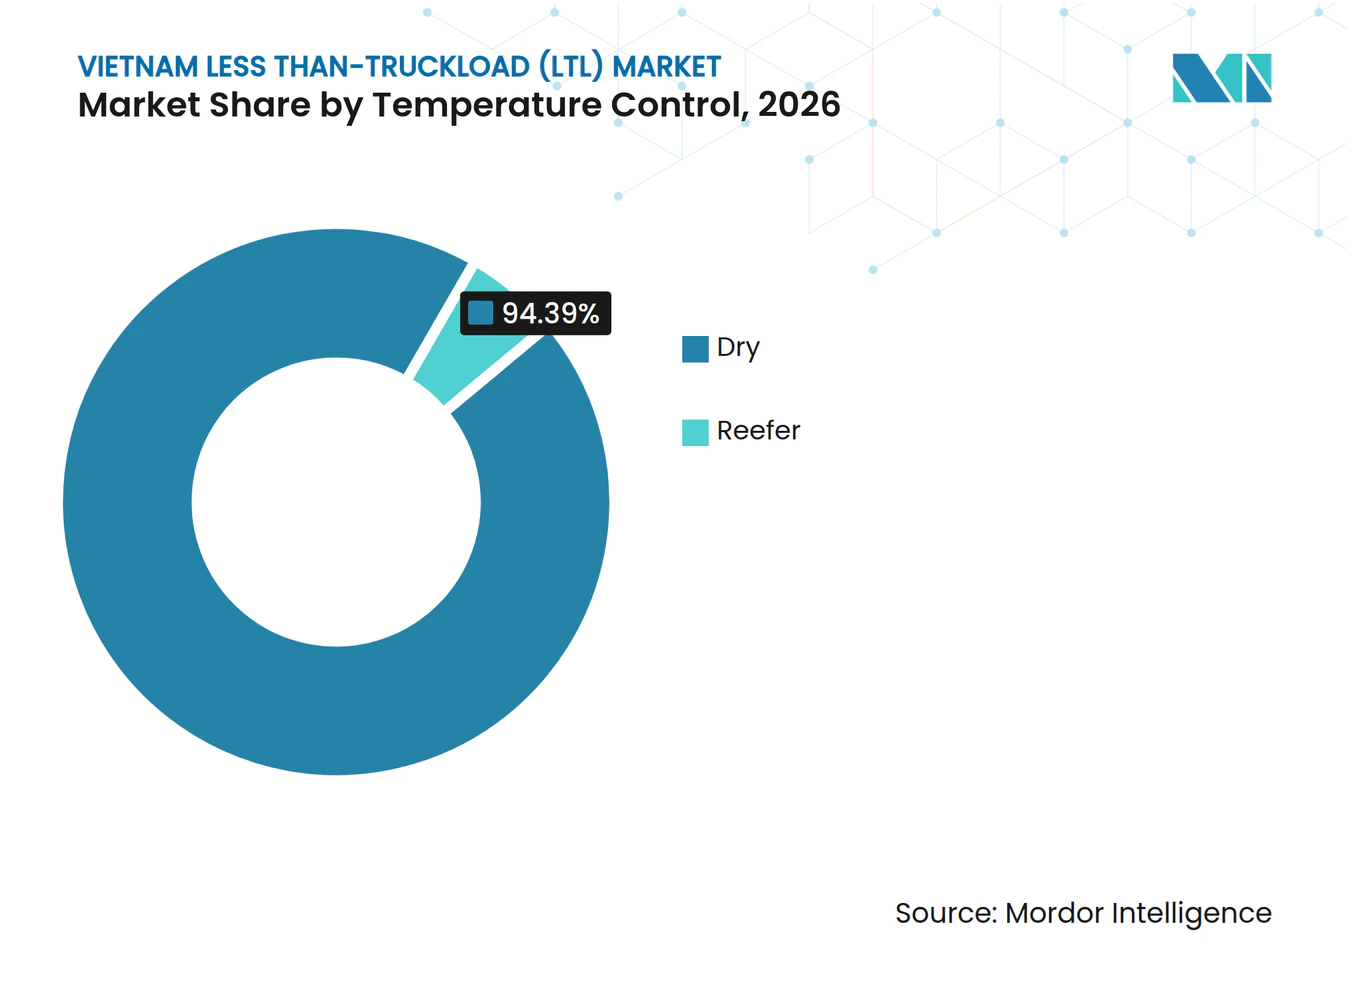
O frete seco representa 94,39% do tamanho do mercado de carga fracionada (LTL) do Vietnã em 2026. Produtos manufaturados, vestuário e componentes eletrônicos compõem grande parte desse tráfego e geralmente não precisam de controle de temperatura no trânsito doméstico. A escala do frete seco fornece a base de volume central para as rotas regulares de coleta e transporte de linha de LTL. Também oferece aos operadores amplas oportunidades de combinar mercadorias de vários embarcadores. O tamanho do mercado de carga fracionada (LTL) do Vietnã para frete seco foi apoiado por movimentos de fábrica para porto e entre plantas nas principais áreas industriais. A qualidade do serviço depende de manuseio confiável, planejamento de carga e documentação de entrega. O frete seco permanece essencial mesmo com o crescimento mais rápido do tráfego de maior valor com controle de temperatura.
O transporte refrigerado tem previsão de registrar um CAGR de 10,56% de 2027 a 2032. Os requisitos de exportação agrícola e as necessidades de manuseio farmacêutico estão aumentando a demanda por corredores monitorados com controle de temperatura. Apenas 20-21% dos produtos agrícolas vietnamitas eram armazenados em condições de temperatura controlada. Essa lacuna apoia o investimento em capacidade compartilhada de cadeia de frio. A LOTTE Global Logistics iniciou a construção de uma instalação de cadeia de frio em Dong Nai no início de 2025, com um investimento de 34 milhões de USD. Cargas refrigeradas com múltiplas paradas requerem monitoramento cuidadoso de temperatura e pontualidade. Os provedores que mantêm esses controles podem atender a embarcadores menores que não precisam de um veículo refrigerado dedicado.

Por Setor do Usuário Final: Manufatura Ancora a Demanda Enquanto o Comércio Moderno Impulsiona o Crescimento Incremental
A manufatura representa 35,83% da participação do mercado de carga fracionada (LTL) do Vietnã em 2026. O setor cria fluxos de entrada de componentes e embalagens e movimentos de saída de produtos acabados. Suas fábricas frequentemente requerem serviço repetido entre fornecedores, plantas de montagem, armazéns e portos. O mercado de carga fracionada (LTL) do Vietnã está intimamente ligado a essa rede de produção porque muitas cargas ficam abaixo do volume de carga completa. O IED registrado atingiu 38,4 bilhões de USD em 2025, e a manufatura recebeu a maior parcela. Essa base de investimento sustenta a demanda por serviços de frete recorrentes e programados. Também eleva a importância da visibilidade das remessas e das janelas de recebimento previsíveis.
O comércio atacadista e varejista tem previsão de registrar um CAGR de 8,97% de 2027 a 2032. Redes de supermercados e outros formatos modernos precisam de entregas de alta frequência para locais suburbanos e rurais. O setor de LTL do Vietnã atende a essa necessidade combinando pedidos abaixo de um palete em múltiplos pontos de venda. Agricultura, pesca e silvicultura adicionam frete de coleta na fazenda para agregação que geralmente é pequeno demais para cargas completas de um único consignatário. Construção, petróleo e gás, mineração e extração criam fluxos mais baseados em projetos para locais dispersos. A categoria outros inclui distribuição farmacêutica, frete de pós-venda de eletrônicos e devoluções de comércio eletrônico. Esses casos de uso reforçam o papel da consolidação no atendimento a perfis de remessa diversificados.
Análise Geográfica
O Sul do Vietnã representa 43,62% da participação do mercado de carga fracionada (LTL) do Vietnã em 2026. A demanda se concentra no triângulo manufatureiro Cidade de Ho Chi Minh-Binh Duong-Dong Nai. A área combina densa atividade varejista, produção fabril, armazenagem e acesso portuário. Essa combinação a torna a principal área de alimentação para o frete destinado à exportação. A Gemadept está desenvolvendo a Fase 2 do Porto de Águas Profundas Gemalink em Cai Mep-Thi Vai com a CMA CGM, um investimento de 250 milhões de USD que deve adicionar 1,25 milhão de TEU de capacidade anual até o quarto trimestre de 2027. A expansão da rede varejista pela Masan, Central Retail e Aeon Vietnam também apoia cargas frequentes de reabastecimento. O mercado de carga fracionada (LTL) do Vietnã no Sul deve equilibrar essa densidade com o congestionamento e as restrições de entrega na Cidade de Ho Chi Minh.
O Norte do Vietnã é um importante local para novos investimentos em logística e indústria. Espera-se que o Norte do Vietnã adicione 5.050 hectares de terreno industrial e mais de 1 milhão de m² de espaço fabril pronto para uso entre 2026 e 2029. Plantas de eletrônicos, armazéns alfandegados e o porto de Lach Huyen criam fluxos recorrentes adequados para o transporte consolidado. A DHL Supply Chain iniciou as obras de seu Campus de Logística Norte em Hung Yen em julho de 2026, com um investimento de 63 milhões de EUR (73,88 milhões de USD). O mercado de carga fracionada (LTL) do Vietnã se beneficia de tais instalações porque podem atuar como nós previsíveis de coleta e distribuição. O Hub de Hung Yen da Seino-ITL adiciona um local de transbordo construído especificamente com cross-docking e acesso 24 horas por dia, 7 dias por semana para caminhões pesados. As rotas do Norte também podem apoiar o frete rodoviário transfronteiriço em direção à China quando a documentação de serviço e a coordenação aduaneira estiverem em vigor.
O Centro do Vietnã tem previsão de registrar o CAGR regional mais rápido, de 9,24%, até 2032. Da Nang, Nghe An, Hue e Ha Tinh estão recebendo projetos industriais e relacionados à logística[3]. O desenvolvimento proposto de livre comércio em Da Nang inclui uma área de 276 hectares apoiada pelos planos da VSIP. Melhorias portuárias em Cua Lo e Dong Hoi poderiam fornecer opções alternativas de acesso ao longo do tempo. A região permanece menos densa do que o Sul do Vietnã, portanto os operadores precisam de posicionamento disciplinado de terminais e compromissos dos embarcadores antes de expandir as rotas. O mercado de carga fracionada (LTL) do Vietnã tem a oportunidade de estabelecer serviços de consolidação antes que a região se torne mais competitiva. O crescimento do frete em centros secundários pode ajudar a melhorar a economia das coletas regulares e dos serviços de transporte de linha.
Cenário Competitivo
Concentração do Mercado
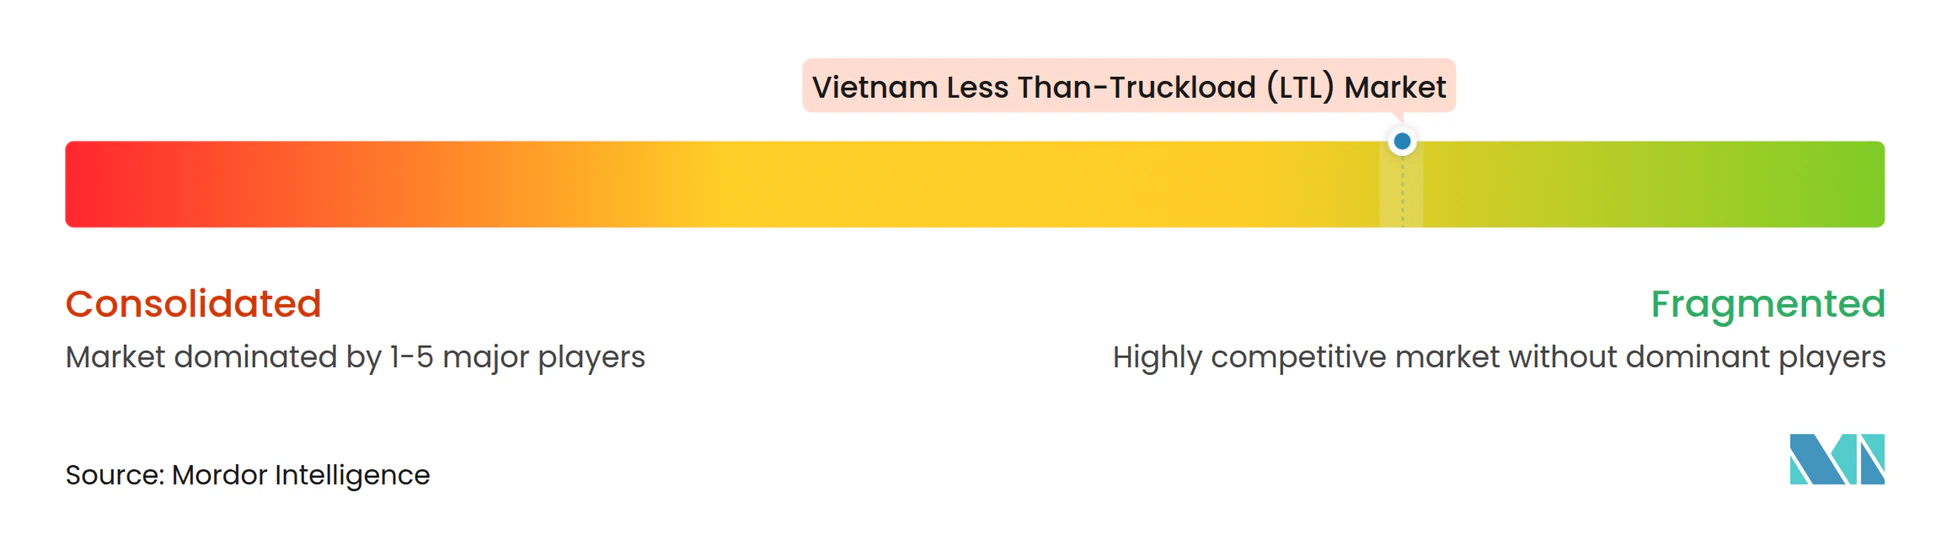
O mercado de carga fracionada (LTL) do Vietnã permanece fragmentado. Essa estrutura limita a concentração de ativos das transportadoras mesmo com a formalização dos padrões de serviço pelos maiores 3PLs. A ITL Corporation e a Transimex possuem redes logísticas nacionais, enquanto a Seino-ITL traz um modelo operacional de LTL mais específico para o Vietnã. A ITL Corporation e a Seino Holdings lançaram sua joint venture em agosto de 2025, combinando uma rede doméstica de 40 filiais com os 90 anos de experiência em LTL da Seino. A Seino-ITL inaugurou seu Hub de Hung Yen em agosto de 2026 para apoiar o cross-docking, o acesso a zonas industriais e as conexões de longa distância. A empresa também planejou expandir a capacidade de caminhões de longa distância em mais de 35%. Esses movimentos mostram como a padronização de serviços e o investimento em terminais podem criar uma posição mais forte no frete institucional.
Os provedores multinacionais estão fortalecendo suas redes físicas no Vietnã. A DHL Supply Chain está investindo 63 milhões de EUR (73,88 milhões de USD) em seu campus de Hung Yen, que cobrirá 82.500 m² em 4 blocos de edifícios Grau A[4]. A Maersk inaugurou seu primeiro armazém alfandegado no Parque Industrial Nam Dinh Vu. A DSV concluiu a aquisição da DB Schenker em 30 de abril de 2025, por 14,3 bilhões de EUR (16,77 bilhões de USD), adicionando os relacionamentos com clientes da Schenker e a cobertura de logística rodoviária à sua plataforma. Esses compromissos de ativos elevam o limiar competitivo para os operadores que dependem apenas de capacidade informal.
A CJ Logistics adquiriu os 49,1% restantes da participação na CJ Gemadept Logistics Holding em abril de 2026, assumindo a propriedade total da joint venture de 3PL vietnamita. A Gemadept e a CJ Logistics formalizaram então um acordo de cooperação estratégica em março de 2026, pelo qual a Gemadept se concentra em portos e navegação enquanto a CJ Logistics gerencia as atividades de 3PL. O mercado de carga fracionada (LTL) do Vietnã ainda tem espaço aberto no Centro do Vietnã porque nenhum grande provedor estabeleceu um sistema hub-and-spoke completo lá. A Decisão nº 2229/QĐ-TTg favorece serviços de logística documentados e habilitados por tecnologia em hubs principais. Os operadores com rastreamento, relatórios, controles de frota e capacidade de cross-docking estão posicionados para competir por contratos de frete mais formais. A estrutura competitiva permanece dispersa no nível das transportadoras, apesar do crescente investimento por parte dos maiores grupos de logística.
Líderes do Setor de Carga Fracionada (LTL) do Vietnã
-
Indo Trans Logistics Corporation (ITL)
-
Linfox
-
Saigon Newport Corporation
-
DHL Group
-
Transimex Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes do Setor
- Agosto de 2026: A Seino-ITL Logistics inaugurou o Hub de Hung Yen na Aldeia de Dao Khe, Comuna de Yen My, Província de Hung Yen, uma instalação de transbordo de LTL construída especificamente com acesso 24 horas por dia, 7 dias por semana para caminhões pesados, capacidade de cross-docking e conectividade direta com a Rodovia Nacional 39A, atendendo às zonas industriais de Yen My e Pho Noi A.
- Julho de 2026: A Vietnam Post Logistics e a DSV Contract Logistics (Vietnam) assinaram uma renovação de contrato principal de 3 anos, formalizando uma parceria contínua de cadeia de suprimentos B2B. O acordo combina o alcance de distribuição doméstica da Vietnam Post Logistics com a rede global da DSV, abrangendo mais de 90 países, para fornecer soluções integradas de cadeia de suprimentos para clientes B2B.
- Abril de 2026: A CJ Logistics (Coreia do Sul) adquiriu os 49,1% restantes da participação na CJ Gemadept Logistics Holding, alcançando 100% de propriedade de sua joint venture de 3PL no Vietnã, anteriormente co-propriedade com a Gemadept Corporation. Simultaneamente, a Gemadept adquiriu a participação de 49% da CJ na joint venture de navegação, permitindo que cada parte se concentre em seu negócio principal e acelerando o investimento da CJ Logistics em centros de logística no Vietnã utilizando a tecnologia do TES Logistics Research Institute.
- Março de 2026: A Gemadept Corporation e a CJ Logistics formalizaram um novo Acordo de Cooperação Estratégica, com a Gemadept concentrando-se nas operações portuárias e de navegação enquanto a CJ Logistics gerencia todas as atividades de logística de 3PL.
Escopo do Relatório do Mercado de Carga Fracionada (LTL) do Vietnã
| Doméstico |
| Internacional |
| Seco |
| Refrigerado |
| Agricultura, Pesca e Silvicultura |
| Construção |
| Manufatura |
| Petróleo e Gás, Mineração e Extração |
| Comércio Atacadista e Varejista |
| Outros |
| Norte do Vietnã |
| Centro do Vietnã |
| Sul do Vietnã |
| Por Destino | Doméstico |
| Internacional | |
| Por Controle de Temperatura | Seco |
| Refrigerado | |
| Por Setor do Usuário Final | Agricultura, Pesca e Silvicultura |
| Construção | |
| Manufatura | |
| Petróleo e Gás, Mineração e Extração | |
| Comércio Atacadista e Varejista | |
| Outros | |
| Por Região | Norte do Vietnã |
| Centro do Vietnã | |
| Sul do Vietnã |
Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do setor de LTL do Vietnã até 2032?
O setor de LTL do Vietnã tem previsão de atingir 7,90 bilhões de USD até 2032, crescendo a um CAGR de 7,35%.
Qual destino de remessa lidera a demanda no Vietnã?
As remessas domésticas lideraram a demanda com uma participação de 65,78% em 2026, apoiadas por corredores manufatureiros e reabastecimento varejista.
Qual serviço com controle de temperatura está crescendo mais rapidamente?
Os serviços refrigerados têm previsão de registrar um CAGR de 10,56% até 2032, à medida que os requisitos de manuseio agrícola e farmacêutico aumentam.
Qual grupo de usuários finais cria a maior demanda por LTL no Vietnã?
A manufatura representa 35,83% da demanda em 2026 porque as fábricas requerem movimentos recorrentes de componentes e produtos acabados.
Qual região vietnamita tem o crescimento de LTL esperado mais rápido?
O Centro do Vietnã tem previsão de registrar um CAGR de 9,24% até 2032, à medida que os investimentos industriais e logísticos se expandem.
Quão fragmentados são os provedores de caminhonagem vietnamitas?
Em 2025, 84% dos caminhões vietnamitas pertenciam a operadores com menos de 10 veículos, o que limitou a padronização da rede.