
Marktgröße und Marktanteile des vietnamesischen Full Truckload (FTL)
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 21.40 Milliarden US-Dollar |
| Marktgröße (2026) | 22.80 Milliarden US-Dollar |
| Marktgröße (2031) | 30.75 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.16 % |
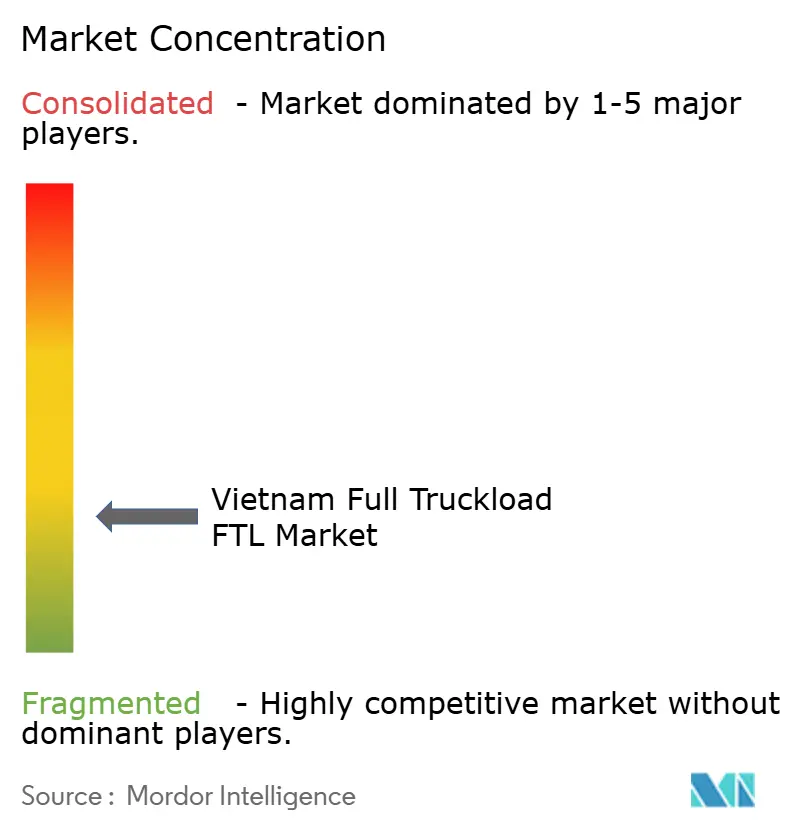
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse des vietnamesischen Full Truckload (FTL) von Mordor Intelligence
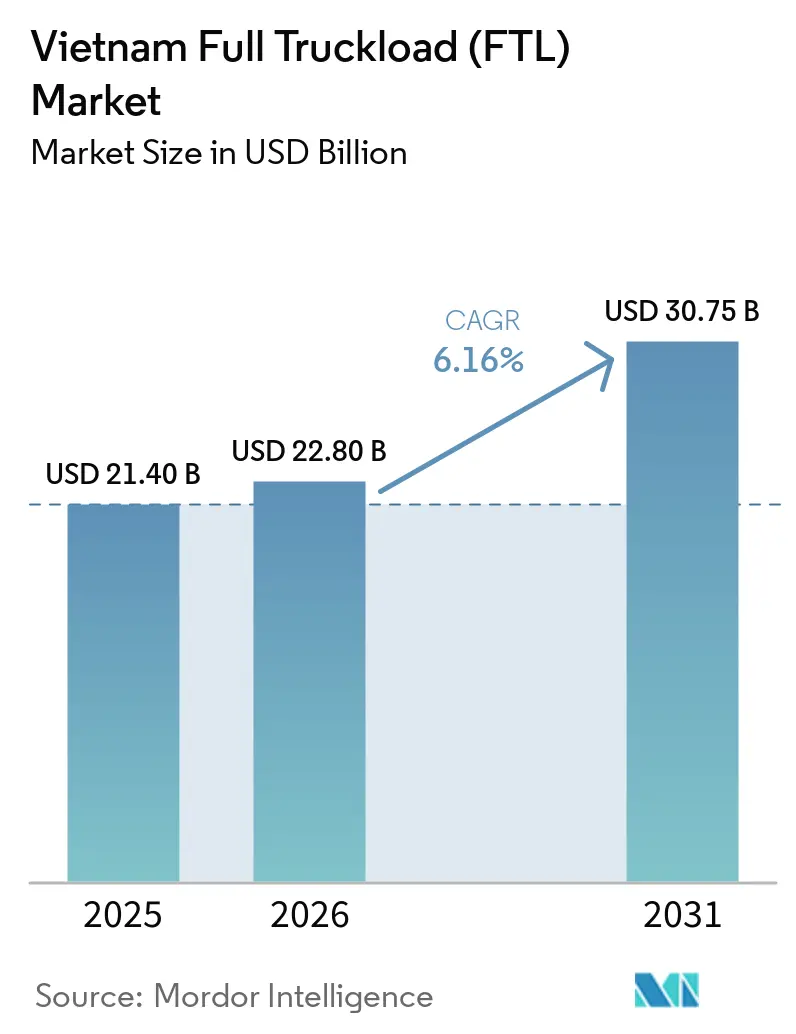
Die Marktgröße des vietnamesischen Full Truckload (FTL) Marktes wurde im Jahr 2025 auf 21,40 Milliarden USD geschätzt und soll von 22,80 Milliarden USD im Jahr 2026 auf 30,75 Milliarden USD bis 2031 wachsen, bei einer CAGR von 6,16 % während des Prognosezeitraums (2026–2031).
Der vietnamesische Full Truckload (FTL) Markt wird durch Fernverkehrs-Produktionskorridore, exportorientierte Fertigung und große Sendungsvolumina gestützt, die für dedizierte LKW-Kapazitäten geeignet sind. Das transportierte Frachtvolumen stieg in den ersten 8 Monaten des Jahres 2026 um 16,7 % im Jahresvergleich. Der vietnamesische Full Truckload (FTL) Markt steht auch vor einem strukturellen Kapazitätsengpass, da qualifizierte Fahrer knapp sind und Rückfrachten ungleichmäßig verteilt bleiben, was die Nutzung vorhandener Sattelzüge einschränkt. Betreiber, die regelkonforme Flotten, digitale Ladungsabstimmung und spezialisierte Kühlkettenkapazitäten kombinieren, sind besser positioniert, um wettbewerbsfähig zu sein, da formale Logistikanforderungen zunehmend an Bedeutung gewinnen.
Wichtigste Erkenntnisse des Berichts
Nach Zielort hielt inländisches FTL im Jahr 2025 einen Marktanteil von 68,35 % am vietnamesischen Full Truckload (FTL) Markt, während internationale Strecken die höchste prognostizierte CAGR von 7,89 % bis 2031 verzeichneten.
Nach Temperaturkontrolle hielt Trocken-FTL im Jahr 2025 einen Anteil von 91,31 % an der Marktgröße des vietnamesischen Full Truckload (FTL), während Kühlfahrzeug-FTL die höchste prognostizierte CAGR von 10,45 % bis 2031 verzeichnete.
Nach Transportstrecke hielt Fernverkehrs-FTL im Jahr 2025 einen Marktanteil von 70,69 % am vietnamesischen Full Truckload (FTL) Markt und verzeichnete die höchste prognostizierte CAGR von 9,34 % bis 2031.
Nach Endverbraucherbranche hielt die Fertigungsindustrie im Jahr 2025 einen Anteil von 36,24 % an der Marktgröße des vietnamesischen Full Truckload (FTL), während der Groß- und Einzelhandel die höchste prognostizierte CAGR von 10,32 % bis 2031 verzeichnete.
Nach Geografie hielt Südvietnam im Jahr 2025 einen Marktanteil von 46,32 % am vietnamesischen Full Truckload (FTL) Markt, während Zentralvietnam die höchste prognostizierte CAGR von 9,78 % bis 2031 verzeichnete.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse im vietnamesischen Full Truckload (FTL) Markt
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fertigungswachstum erhöht die Nachfrage nach Full Truckload Frachtvolumen | +1.4% | Südvietnam, Nordvietnam, mit Ausstrahlungseffekten auf Zentralvietnam | Mittelfristig (2–4 Jahre) |
| E-Commerce- Auslagerung erweitert die Nachfrage nach dediziertem Vollladungstransport | +1.0% | National, konzentriert in den städtischen und stadtnahen Gürteln von Ho-Chi-Minh-Stadt und Hanoi, mit Ausweitung auf die Gatewaystädte Zentralvietnams | Kurzfristig (≤ 2 Jahre) |
| Autobahnausbau verbessert die Effizienz des Fernverkehrs-FTL-Netzes | +0.9% | Nationaler Nord-Süd- Korridor, mit frühen Gewinnen in Quang Ngai, Binh Dinh und Khanh Hoa | Mittelfristig (2–4 Jahre) |
| Kühlketten- Compliance erhöht die Nachfrage nach spezialisiertem FTL-Transport | +0.7% | Südvietnam, Zentralvietnam und ASEAN-Exportstrecken | Mittelfristig (2–4 Jahre) |
| Zolldigitalisierung stärkt die grenzüberschreitende LKW-Konnektivität | +0.6% | Grenzübergänge in Nordvietnam und ASEAN-Handelskorridore | Kurzfristig (≤ 2 Jahre) |
| Flottenmodernisierung verbessert Ladungsabstimmung und Auslastung | +0.5% | National, mit frühen Gewinnen auf den Korridoren Ho-Chi-Minh-Stadt–Binh Duong und Hanoi–Bac Ninh | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Fertigungswachstum erhöht die Nachfrage nach Full Truckload Frachtvolumen
Die Fertigung wuchs im Jahr 2025 um 10,5 % und blieb der wichtigste Treiber der Nachfrage nach dedizierten LKW-Kapazitäten im Full Truckload (FTL) Markt in Vietnam. Die realisierten ausländischen Direktinvestitionen (ADI) in Vietnam erreichten im Jahr 2025 27,62 Milliarden USD – den höchsten Stand seit 5 Jahren –, wobei Fertigung und Verarbeitung 22,88 Milliarden USD bzw. 82,8 % der gesamten realisierten ADI ausmachten. Elektronik- und Maschinenbaucluster in Bac Ninh und Thai Nguyen erfordern regelmäßige palettierte Transporte, was dedizierte Ausrüstung gegenüber fragmentierten Sendungen geeigneter macht. Eine tiefere inländische Beschaffungskette schafft zudem mehr Bewegungen zwischen lokalen Lieferanten und Montagewerken, selbst wenn die Exportvolumina schwanken. Vietnams gesamter Import-Export-Umsatz erreichte im Jahr 2025 930,05 Milliarden USD, was weiterhin die Transport- und Logistikströme von der Fabrik zum Hafen und vom Lieferanten zur Fabrik unterstützte.
E-Commerce-Auslagerung erweitert die Nachfrage nach dediziertem Vollladungstransport
Der E-Commerce verändert die vorgelagerten Transportanforderungen für den vietnamesischen Full Truckload (FTL) Markt, da Fulfillment-Center häufige Massennachschübe aus Industriezonen benötigen. Die Paketzustellung bleibt stärker auf Express- und Teilladungsnetzwerke ausgerichtet, aber eingehende Warenbewegungen können ein dediziertes Fahrzeug füllen. Marktplatzbetreiber diversifizieren Fulfillment-Standorte über den Kern von Ho-Chi-Minh-Stadt hinaus, was zusätzliche Verbindungen zwischen Lieferanten, Lagern und regionalen Vertriebsstandorten schafft. Organisierte Logistikdienstleister übernehmen eine größere Rolle in diesen Strömen, da inländische Marken und grenzüberschreitende Verkäufer das Transportmanagement auslagern. Das transportierte Frachtvolumen stieg in den ersten 8 Monaten des Jahres 2026 um 16,7 % im Jahresvergleich, während der Einzelhandelsumsatz von Waren und Dienstleistungen um 13,3 % zunahm, was die anhaltende Nachfrage nach inländischen Transportdienstleistungen unterstützt. Spediteure, die eingehende Verträge mit regelkonformen Rückfrachten kombinieren, können den Wert des Korridors für Plattformen verbessern, die eine zuverlässige Nachschubversorgung benötigen.
Autobahnausbau verbessert die Effizienz des Fernverkehrs-FTL-Netzes
Vietnam verfügte bis Ende 2025 über 3.345 km Hauptautobahnen und 458 km Anschlussstellen und Verbindungsstraßen in Betrieb[1]. Das Bauministerium strebt bis 2030 5.000 km Autobahnen an. Der Nord-Süd-Korridor verbessert die wirtschaftliche Grundlage für Fernverkehrs-FTL, indem er die Transitzeiten zwischen Hanoi und Ho-Chi-Minh-Stadt verkürzt. Schnellere Transporte reduzieren die Zeit, die Sendungen unterwegs verbringen, und machen den Nächste-Tag-Service auf ausgewählten Strecken praktikabler. Der genehmigte Ausbau der Autobahn Ho-Chi-Minh-Stadt–Trung Luong–My Thuan stärkt die Verbindung zwischen Ho-Chi-Minh-Stadt und dem Mekong-Delta, einschließlich der landwirtschaftlichen und aquakulturellen Produktionsgebiete. Der vietnamesische Full Truckload (FTL) Markt profitiert, wenn Spediteure Telematik- und Routenplanungssysteme einsetzen, um diese Fahrzeitgewinne in eine bessere Flottenplanung umzuwandeln.
Kühlketten-Compliance erhöht die Nachfrage nach spezialisiertem FTL-Transport
Die Temperaturdokumentation wird zu einer wichtigen Voraussetzung für den Transport verderblicher Exportfracht im Full Truckload (FTL) Markt in Vietnam. Das Rundschreiben Nr. 80/2025/TT-BNNMT, das im Dezember 2025 erlassen wurde und im Februar 2026 in Kraft trat, legte Verfahren für die Bewertung und lebensmittelsicherheitliche Zertifizierung exportierter Fischereiprodukte fest und unterstützt eine stärkere Formalisierung der Kühlkettenanforderungen für den Export. Diese Anforderungen begünstigen Spediteure mit zertifizierten Kühlfahrzeugflotten gegenüber Betreibern, die keine Temperaturkontrolle nachweisen können. ITL Corporation veranstaltete im Juni 2026 einen dedizierten Kühlketten-Kunden-Workshop, was zeigt, dass integrierte Anbieter dem Segment verstärkte Aufmerksamkeit widmeten.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fahrermangel erhöht den Druck auf Flottenverfügbarkeit und Kosten | -1.2% | National, am stärksten in Ho-Chi-Minh-Stadt, Hanoi, Hai Phong und Da Nang | Mittelfristig (2–4 Jahre) |
| Ungleichgewichte bei Rückfrachten reduzieren die Effizienz der Fernverkehrsflottenauslastung | -0.8% | National, mit starker Auswirkung auf kürzere Industriekorridore | Langfristig (≥ 4 Jahre) |
| Fragmentierte Flotten begrenzen Finanzierungs- und Modernisierungskapazitäten | -0.6% | National, insbesondere in Südvietnam, einzelne Fahrzeugeigentümer | Langfristig (≥ 4 Jahre) |
| Achslastbeschränkungen und Staus schränken den FTL-Betrieb ein | -0.5% | National, insbesondere in großen städtischen Staubereichen und Hafenzufahrtsstraßen | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Fahrermangel erhöht den Druck auf Flottenverfügbarkeit und Kosten
Der Mangel an Fahrern mit Führerschein der Klasse CE ist eine strukturelle Einschränkung für den vietnamesischen Full Truckload (FTL) Markt. Der Vietnamesische Kraftfahrzeugtransportverband berichtete im Juli 2026, dass 25–30 % der Sattelzüge in Ho-Chi-Minh-Stadt, Hanoi, Hai Phong und Da Nang stillstanden, weil qualifizierte Fahrer nicht verfügbar waren[2]. Die betroffene Fahrerschaft altert, während die Zahl der Neueinsteiger zurückgegangen ist, da die Ausbildungskapazitäten gesunken sind. In Ho-Chi-Minh-Stadt sank die Zahl der zugelassenen Ausbildungszentren für die Führerscheinklasse CE Berichten zufolge von 7 auf 1. Einige Fernverkehrsfahrten, die früher mit 2-Fahrer-Besatzungen durchgeführt wurden und 36–48 Stunden dauerten, erfordern nun 3–4 Tage, was die Kosten erhöht und die Zuverlässigkeit verringert. Das Dekret 168/2024/ND-CP führte ein Punktesystem ein, und einige Transportunternehmen berichteten nach der Durchsetzung von geringerer Fahrerverfügbarkeit und höheren Lohnanforderungen.
Ungleichgewichte bei Rückfrachten reduzieren die Effizienz der Fernverkehrsflottenauslastung
Das Ungleichgewicht bei Rückfahrten bleibt eine wesentliche betriebliche Einschränkung im vietnamesischen Full Truckload (FTL) Markt. Ausgehende Bewegungen sind dicht und vorhersehbar, während Rückfracht spärlich und über verschiedene Standorte verteilt sein kann. Dies fördert wettbewerbsfähige Preisgestaltung auf der Hinfahrt, schwächt jedoch die Wirtschaftlichkeit der Rückfahrt. Die Weltbank-Forschung zu Leerfahrten erklärt, wie geografisches Ungleichgewicht und Suchreibung dieses Problem aufrechterhalten können. Fragmentierte Flotten und begrenzte Finanzierungsmöglichkeiten verlangsamen die Plattformadoption, während Achslastbeschränkungen und Staus den Druck auf die Nutzlastplanung und den Hafenzugang weiter erhöhen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Zielort: Internationale Strecken beschleunigen sich, inländische Basis bleibt intakt
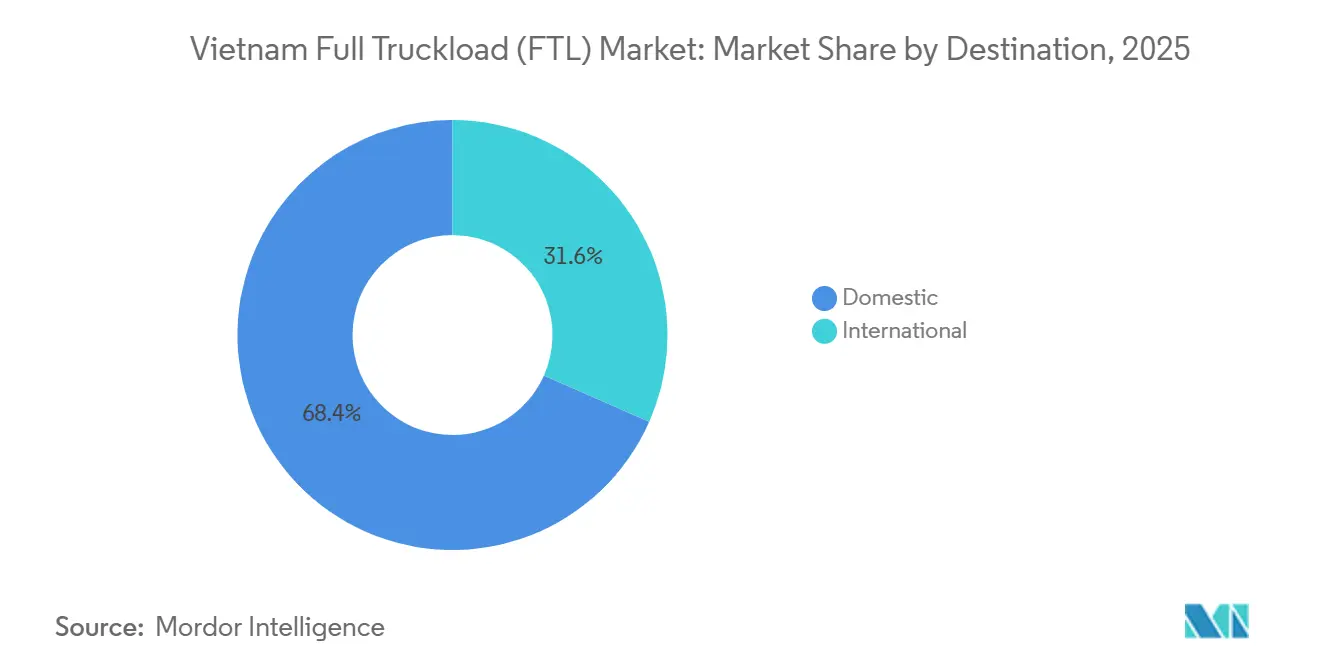
Inländisches FTL machte im Jahr 2025 68,35 % der Marktgröße des vietnamesischen Full Truckload (FTL) aus. Seine Größe wurzelt in den Strömen von Industriezonen zu Häfen und in der interregionalen Nachschubversorgung auf dem Korridor Hanoi–Da Nang–Ho-Chi-Minh-Stadt. Elektronikmontagecluster in den nördlichen Provinzen senden regelmäßige Vollladungen zu den Containerterminals Cat Lai, Lach Huyen und Cai Mep. Konsumgüterproduzenten im Süden versorgen auch moderne Einzelhandelsnetzwerke in Städten der zweiten und dritten Kategorie durch geplante FTL-Bewegungen. Diese Ströme bieten Spediteuren wiederholbare Frachtvolumina und etablierte Betriebsmuster. Die Inlandsnachfrage bleibt daher die zentrale Umsatzbasis für den Full Truckload (FTL) Markt in Vietnam.
Internationale Strecken sind kleiner, aber ihre prognostizierte CAGR von 7,89 % bis 2031 macht sie zum am schnellsten wachsenden Zielsegment. Die im Juni 2026 erteilte Genehmigung für chinesische Logistikunternehmen und Fahrzeuge mit Typ-G-Genehmigung, auf ausgewiesenen Inlandsstrecken zu operieren, verringert den Bedarf an Umschlag. Das Pilotprojekt am intelligenten Grenzübergang Mong Cai–Dongxing reduzierte die LKW-Abfertigungszeit von 3–5 Tagen auf 15 Sekunden durch QR-Code- und KI-gestützte Abfertigungstechnologie. Dasselbe Pilotprojekt zeigt, wie betriebliche Reibungsverluste sinken können, wenn Infrastruktur und Regulierung aufeinander abgestimmt sind. Die grenzüberschreitende Konnektivität ist besonders relevant für die nördliche Fertigung und die Grenzübergangskorridore. Der vietnamesische Full Truckload (FTL) Markt kann sich schrittweise in Richtung internationaler Strecken verlagern, wenn regelkonforme Betreiber diese neuen Regelungen nutzen.


Nach Temperaturkontrolle: Trockenfracht verankert das Volumen, während Kühlfahrzeuge schnell aufholen
Trocken-FTL hielt im Jahr 2025 91,31 % der Marktgröße des vietnamesischen Full Truckload (FTL). Elektronik, Fahrzeugkomponenten, Baumaterialien und Konsumgüter machen einen Großteil des ausgehenden Frachtprofils des Landes aus. Diese Frachten benötigen bei den aktuellen Volumina im Allgemeinen keine temperaturkontrollierten Ausrüstungen. Elektronikhersteller in Bac Ninh und Thai Nguyen nutzen Vertrags-FTL für Just-in-time-Komponentenlieferungen. Ihre Planungsfenster können sich über 5–6 Tage erstrecken, was eine vorhersehbare Fahrzeugplanung unterstützt. Trockenfracht bleibt daher das Kernvolumensegment im vietnamesischen Full Truckload (FTL) Markt.
Kühlfahrzeug-FTL ist das kleinere Temperaturkontrollsegment, wird aber voraussichtlich bis 2031 eine CAGR von 10,45 % verzeichnen. Zertifizierte Temperaturüberwachung für landwirtschaftliche Exportfracht erhöht den Wert qualifizierter Kühlfahrzeugkapazitäten. Die im Jahr 2025 eingeführten Zertifizierungsanforderungen für Fischereiprodukte erhöhen den formalen Kühlkettenbedarf. Die pharmazeutische Kühlkettenaktivität ist eine sekundäre Quelle, da die inländische Generikafertigung und die Impfstofflogistik expandieren. Spediteure, die in GDP-zertifizierte Kühlfahrzeugflotten investieren, können um Vertragsarbeiten konkurrieren, die reine Trockenflotten nicht bedienen können.
Nach Transportstrecke: Fernverkehr dominiert sowohl beim Marktanteil als auch beim Wachstum
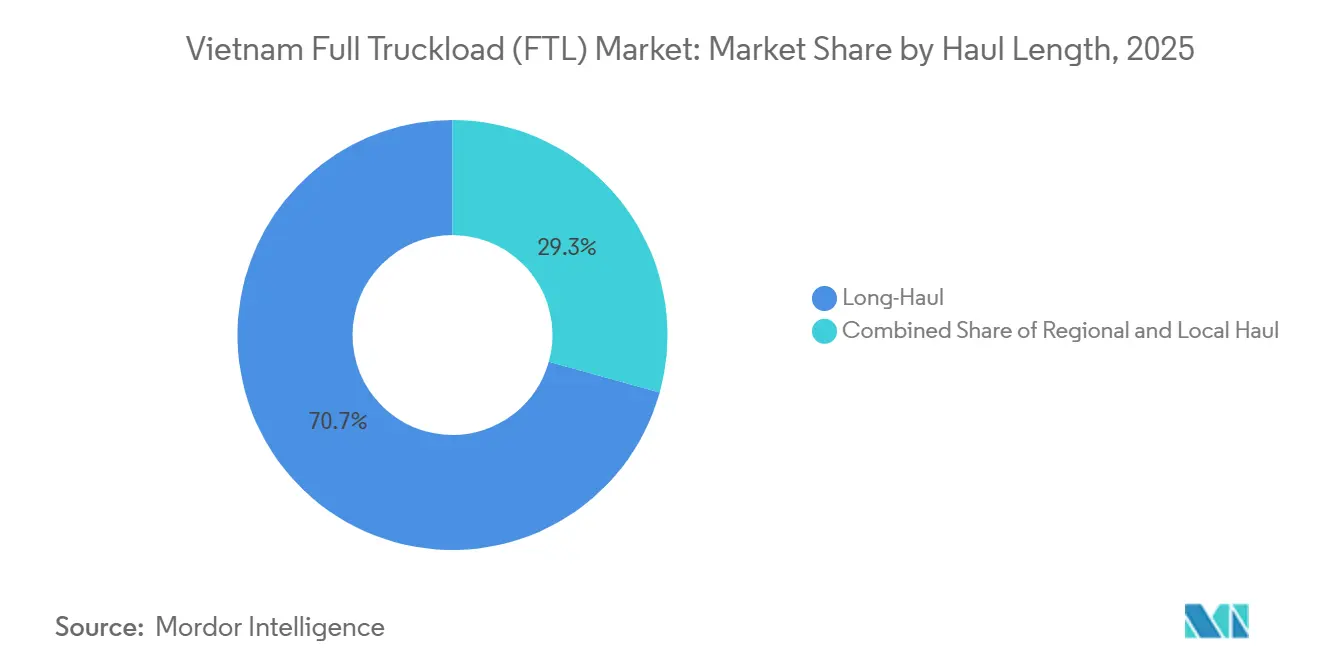
Fernverkehrsfahrten, definiert als Fahrten über 500 Meilen, machten im Jahr 2025 70,69 % des Marktanteils des vietnamesischen Full Truckload (FTL) aus. Sie verzeichneten auch die höchste prognostizierte CAGR von 9,34 % bis 2031. Vietnams lineare Geografie verbindet die wichtigsten Wirtschaftspole Hanoi, Da Nang und Ho-Chi-Minh-Stadt. Dieses Muster macht Fernfracht zu einer zentralen Betriebsanforderung und nicht zu einem begrenzten Premiumservice. Der fertiggestellte Nord-Süd-Autobahnnkorridor verkürzt Transitzeiten und verbessert die Grundlage für zeitkritische LKW-Bewegungen. Fernverkehrskapazitäten sind daher zentral für den vietnamesischen Full Truckload (FTL) Markt.
Regionalverkehr, der 100–500 Meilen abdeckt, unterstützt die industrielle Distribution und Hafenzugangskorridore. Lokalverkehr, der weniger als 100 Meilen abdeckt, dient den Anforderungen von der Fabrik zum Konsolidierungshub und der Endverteilung. Die kürzeren Kategorien bleiben notwendig, da Produktion, Lagerhaltung und Hafenbetrieb auf lokale Verbindungen angewiesen sind. Fernverkehrsspediteure können von besserer Kraftstoffeffizienz und Autobahnleistung profitieren, wenn Flotten neueren Emissionsstandards entsprechen. ITL Logistics erhielt im Januar 2026 40 Isuzu Euro-5-LKW zur Unterstützung seines inländischen Straßentransportnetzes[3]. Der vietnamesische Full Truckload (FTL) Markt kombiniert daher einen dominanten Fernverkehrskern mit wesentlichen regionalen und lokalen Bewegungen.
Nach Endverbraucherbranche: Fertigung führt, aber der Einzelhandel gewinnt am schnellsten an Boden
Die Fertigungsindustrie hielt im Jahr 2025 36,24 % der Marktgröße des vietnamesischen Full Truckload (FTL). Elektronik-, Textil- und Fahrzeugteile-Cluster benötigen dedizierte und versiegelte LKW-Kapazitäten, um Fracht zu schützen und Lieferkettenzeiten einzuhalten. Fertigungskunden nutzen häufig Verträge mit einer Laufzeit von 12–24 Monaten, was Spediteuren eine stabilere Planungsgrundlage bietet. Ihre Nachfrage bevorzugt Anbieter, die eine konsistente Fahrzeugverfügbarkeit aufrechterhalten und Sendungstransparenz bieten können. Die Fabrik-, Lieferanten- und Hafenverbindungen des Sektors schaffen wiederkehrende Frachtanforderungen im ganzen Land. Die Fertigung bleibt die größte Endverbraucherbasis im vietnamesischen Full Truckload (FTL) Markt.
Der Groß- und Einzelhandel wird voraussichtlich bis 2031 eine CAGR von 10,32 % verzeichnen – die höchste Rate unter den aufgeführten Endverbraucherbranchen. E-Commerce-Vertriebszentren benötigen häufigere Massennachschübe, die dedizierte Vollladungen nutzen können. Das Bauwesen unterstützt auch die FTL-Nachfrage durch Autobahn- und Hafenprojekte. Öl- und Gasaktivitäten erfordern spezialisierte Transporte für Rohrwaren und Bohranlagenkomponenten, während Bergbau und Steinbruch zyklischer exponiert bleiben. Landwirtschaft, Fischerei und Forstwirtschaft sind kleinere, aber wichtige Nutzer, da Kühlkettenanforderungen den Kühlfahrzeugtransport formalisieren. Entscheidung Nr. 2229/QD-TTg zielt auf niedrigere Logistikkosten in den Lieferketten für Fertigung und landwirtschaftlichen Export ab und begünstigt effiziente Transportanbieter.
Geografische Analyse
Südvietnam machte im Jahr 2025 46,32 % der Marktgröße des vietnamesischen Full Truckload (FTL) aus. Ho-Chi-Minh-Stadt, Binh Duong und Dong Nai erzeugen die dichtesten Frachtströme des Landes. Elektronik, Konsumgüter und Fahrzeugkomponenten werden auf Vertrags-LKW-Ladungen zu den Terminals Cat Lai und Cai Mep-Thi Vai transportiert. Die industrielle Konzentration der Region unterstützt häufige Bewegungen zwischen Werken, Lagern und Häfen. Der Ausbau der Autobahn Ho-Chi-Minh-Stadt–Trung Luong–My Thuan wurde im Dezember 2025 genehmigt und stärkte die Konnektivität mit dem Mekong-Delta[4]. Diese Route eröffnet einen formaleren landwirtschaftlichen Logistikkorridor für Spediteure, die südliche Produktions- und Exportgebiete bedienen.
Nordvietnam verfügt über eine große Industriebasis rund um Hanoi, Bac Ninh und Thai Nguyen. Die Elektroniksproduktion schafft häufige FTL-Bewegungen in Richtung des Hafens Lach Huyen in Hai Phong. Lang Son, Mong Cai und Lao Cai bieten durch den grenzüberschreitenden Handel mit China eine zweite Nachfragequelle. Das Pilotprojekt Mong Cai–Dongxing nutzt KI-gestützte Abfertigung und QR-Code-Dokumentation, um die Abfertigungszeit zu reduzieren. Entscheidung 453/QD-TTg genehmigte im März 2026 den Bau intelligenter Grenzübergänge in Kim Thanh und Ban Vuoc. Diese Projekte unterstützen einen formaleren und effizienteren nördlichen Handelskorridor.
Zentralvietnam verzeichnete die höchste prognostizierte regionale CAGR von 9,78 % bis 2031. Sein Wachstum spiegelt neuen Autobahnzugang und industrielle Dezentralisierung aus etablierteren Clustern wider. Das nationale Autobahnnetz erreichte bis Ende 2025 3.345 km und verbesserte die Verbindungen zwischen Da Nang, Quy Nhon, der Wirtschaftszone Dung Quat, Hanoi und Ho-Chi-Minh-Stadt. Die nationale Logistikstrategie identifiziert die Korridore Zentralvietnams als Entwicklungspriorität bis 2035. Dies macht Zentralvietnam zu einem zunehmend relevanten Wachstumsgebiet für den vietnamesischen Full Truckload (FTL) Markt.
Wettbewerbslandschaft
Der Markt bleibt fragmentiert, mit einer großen Basis einzelner LKW-Eigentümer und kleiner Spediteure. Das organisierte Segment umfasst ITL Corporation, Gemadept Corporation und Transimex Corporation. Diese Anbieter konkurrieren durch Flottenkapazitäten, digitale Transparenz und multimodale Logistikverbindungen. Globale Betreiber, darunter DHL Group, DSV A/S, Kuehne+Nagel, CEVA Logistics und A.P. Moller-Maersk, konkurrieren um ADI-Herstellerkonten und grenzüberschreitende Aufträge. Ihre Netzwerke können Straßentransporte mit Zolllagern und umfassenderen regionalen Dienstleistungen kombinieren. Der vietnamesische Full Truckload (FTL) Markt umfasst daher eine große Basis von Einzelfahrzeugeigentümern neben einer kleineren Gruppe integrierter Anbieter.
ITL Logistics erhielt im Januar 2026 40 Isuzu Euro-5-LKW und erweiterte damit die Kapazitäten für sein inländisches Straßentransportnetz. ITL Corporation und Seino Holdings gründeten im September 2025 Seino-ITL Logistics, um LTL- und FTL-Transportdienstleistungen anzubieten, die auf Seinos Modell und ITLs vietnamesischem Netzwerk basieren. Diese Struktur ermöglicht es jeder Partei, sich auf ihren eigenen Betriebsbereich zu konzentrieren. Gemadept hat auch die Kühlkettenlogistik durch seine Beteiligung an Mekong Logistics als Wachstumsbereich identifiziert. Diese Schritte zeigen, dass führende Anbieter Vermögenswerte hinzufügen, Partnerschaften verfeinern und spezialisierte Logistikkapazitäten anstreben.
Die Technologieadoption ist ein Differenzierungsmerkmal für organisierte Spediteure. Verbindungen zu Transportmanagementsystemen, Telematik, Track-and-Trace-Tools und elektronische Lieferaufträge unterstützen dedizierte Fertigungsverträge. Diese Kunden benötigen schnelle Ausnahmemeldungen und digitale Liefernachweise. Die Entwicklungsstrategie für Logistikdienstleistungen 2025–2035 identifiziert die digitale Transformation als nationale Priorität. Die Integration der Temperaturüberwachung und die Einhaltung von Fahrzeugemissionsvorschriften sind weitere Bereiche, in denen größere Anbieter praktische Vorteile haben. Digitale Ladungsabstimmung bietet auch einen Weg zur Verbesserung der Auslastung bei Einzelbetreibern, aber die verteilte Eigentümerschaft verlangsamt die Adoption im gesamten vietnamesischen Full Truckload (FTL) Markt.
Marktführer im vietnamesischen Full Truckload (FTL)
-
Indo Trans Logistics Corporation (ITL)
-
Linfox
-
Saigon Newport Corporation
-
DHL Group
-
Transimex Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- August 2026: Das vom Finanzministerium erlassene Rundschreiben 128/2026/TT-BTC legte Anforderungen an die Zollkontrolle und -überwachung für intelligente Grenzübergangsbereiche fest, die ab dem 15. Oktober 2026 gelten. Das Rundschreiben schreibt KI-gestützte Kamerasysteme, elektronische Schranken, elektronische Waagen und eine direkte Verbindung zum elektronischen Datenverarbeitungssystem des Zolls vor.
- Juni 2026: Gemadept Corporation und CJ Logistics Hong Kong Holdings Limited schlossen eine Kapitalübertragungstransaktion ab und restrukturierten ihre Gemeinschaftsunternehmen-Vereinbarung. Gemadept hält nun 49 % des Eigenkapitals an der Mekong Logistics Joint Stock Company und verwaltet direkt den Schifffahrtsbetrieb, während CJ Logistics die 3PL-Dienstleistungen vollständig verwaltet.
- Januar 2026: ITL Logistics erhielt 40 Isuzu Euro-5-LKW von der Green Ka Joint Stock Company in einer formellen Übergabezeremonie in Ho-Chi-Minh-Stadt. Die Flottenvergrößerung unterstützt ITLs inländisches Straßentransportnetz.
- September 2025: ITL Corporation und Japans Seino Holdings gründeten offiziell Seino-ITL Logistics, ein Gemeinschaftsunternehmen mit Sitz in Ho-Chi-Minh-Stadt. Das Unternehmen zielt auf LTL- und FTL-Transportdienstleistungen ab und nutzt dabei Seinos japanisches LTL-Modell und ITLs landesweites vietnamesisches Netzwerk.


Berichtsumfang des vietnamesischen Full Truckload (FTL) Marktes
| Inland |
| International |
| Trocken |
| Kühlfahrzeug |
| Fernverkehr (mehr als 500 Meilen) |
| Regionalverkehr (100–500 Meilen) |
| Lokalverkehr (weniger als 100 Meilen) |
| Landwirtschaft |
| Fischerei und Forstwirtschaft |
| Bauwesen |
| Fertigung |
| Öl und Gas |
| Bergbau und Steinbruch |
| Groß- und Einzelhandel |
| Sonstige |
| Nordvietnam |
| Zentralvietnam |
| Südvietnam |
| Nach Zielort | Inland |
| International | |
| Nach Temperaturkontrolle | Trocken |
| Kühlfahrzeug | |
| Nach Transportstrecke | Fernverkehr (mehr als 500 Meilen) |
| Regionalverkehr (100–500 Meilen) | |
| Lokalverkehr (weniger als 100 Meilen) | |
| Nach Endverbraucherbranche | Landwirtschaft |
| Fischerei und Forstwirtschaft | |
| Bauwesen | |
| Fertigung | |
| Öl und Gas | |
| Bergbau und Steinbruch | |
| Groß- und Einzelhandel | |
| Sonstige | |
| Nach Region | Nordvietnam |
| Zentralvietnam | |
| Südvietnam |


Im Bericht beantwortete Schlüsselfragen
Wie lautet die Prognose für Vietnams Full Truckload Dienste?
Der vietnamesische Full Truckload (FTL) Markt wird voraussichtlich von 22,80 Milliarden USD im Jahr 2026 auf 30,75 Milliarden USD bis 2031 wachsen, bei einer CAGR von 6,16 %.
Welcher Zielorttyp wächst am schnellsten bei Vietnams Full Truckload Diensten?
Internationale Strecken werden voraussichtlich bis 2031 eine CAGR von 7,89 % verzeichnen, unterstützt durch digitale Zollprozesse und ausgewiesene grenzüberschreitende Routen.
Was ist die führende Temperaturkontrollkategorie für Vietnam FTL?
Trocken-FTL hielt im Jahr 2025 91,31 % der Nachfrage, während Kühlfahrzeug-FTL voraussichtlich bis 2031 eine CAGR von 10,45 % verzeichnen wird.
Warum ist der Fernverkehr per LKW in Vietnam wichtig?
Fernverkehrs-FTL hielt im Jahr 2025 einen Anteil von 70,69 % und wird voraussichtlich eine CAGR von 9,34 % verzeichnen, da Autobahnverbindungen die nationale Konnektivität verbessern.
Welcher Kundensektor nutzt die meisten dedizierten LKW-Kapazitäten in Vietnam?
Die Fertigungsindustrie hielt im Jahr 2025 einen Anteil von 36,24 %, da Elektronik-, Textil- und Fahrzeugteile-Hersteller zuverlässige Fabrik-, Lieferanten- und Hafentransporte benötigen.
Welche Einschränkung beeinträchtigt die FTL-Kapazität in Vietnam?
Ein Mangel an Fahrern mit Führerschein der Klasse CE ließ im Juli 2026 25–30 % der Sattelzüge in den wichtigsten Logistikzentren stillstehen.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
