
Taille et Part du Marché du Chargement Complet (FTL) au Vietnam
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 21.40 Milliards de dollars |
| Taille du Marché (2026) | 22.80 Milliards de dollars |
| Taille du Marché (2031) | 30.75 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 6.16 % |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché du Chargement Complet (FTL) au Vietnam par Mordor Intelligence
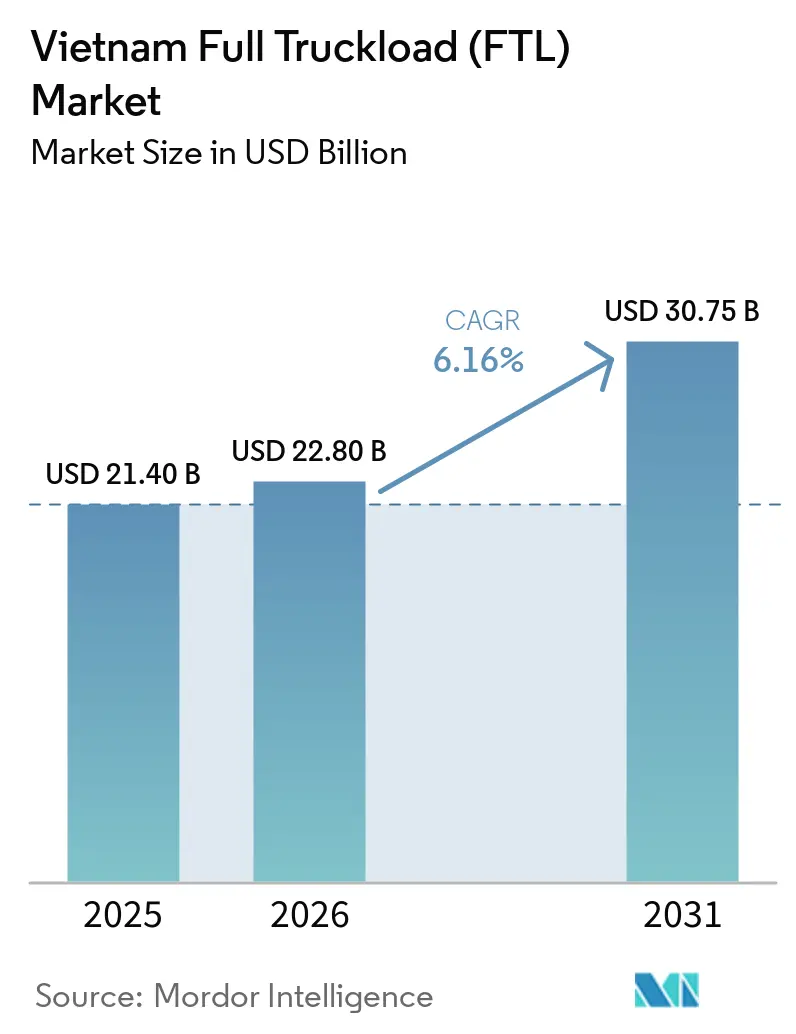
La taille du marché du chargement complet (FTL) au Vietnam était évaluée à 21,40 milliards USD en 2025 et devrait croître de 22,80 milliards USD en 2026 pour atteindre 30,75 milliards USD d'ici 2031, à un CAGR de 6,16 % durant la période de prévision (2026-2031).
Le marché du chargement complet (FTL) au Vietnam est soutenu par des corridors de fabrication longue distance, une production orientée vers l'exportation et des volumes d'expédition importants qui conviennent à une capacité de camion dédiée. Le fret transporté a augmenté de 16,7 % d'une année sur l'autre au cours des 8 premiers mois de 2026. Le marché du chargement complet (FTL) au Vietnam est également confronté à une contrainte structurelle de capacité, car les conducteurs qualifiés sont rares et les chargements de retour restent inégaux, ce qui limite l'utilisation des tracteurs-remorques existants. Les opérateurs qui combinent des flottes conformes, la mise en correspondance numérique des chargements et une capacité spécialisée en chaîne du froid sont mieux positionnés pour être compétitifs à mesure que les exigences logistiques formelles deviennent plus importantes.
Points Clés du Rapport
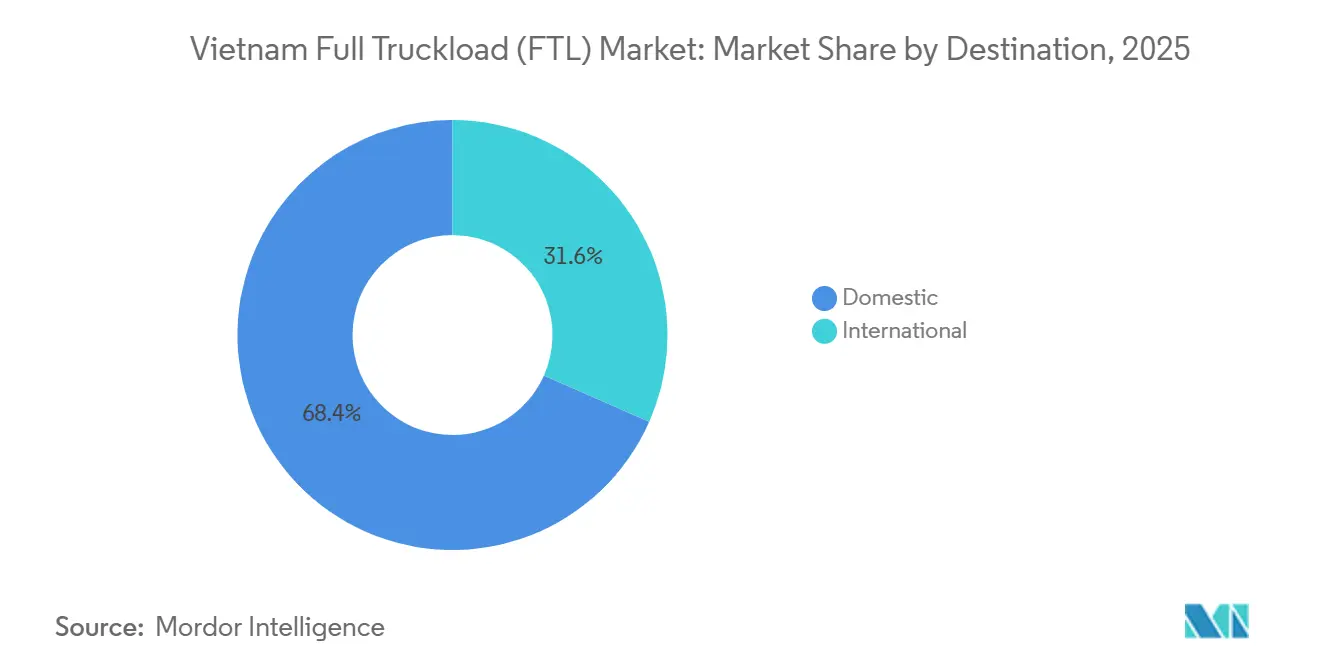
Par destination, le FTL national détenait 68,35 % de la part du marché du chargement complet (FTL) au Vietnam en 2025, tandis que les liaisons internationales enregistraient le CAGR projeté le plus élevé à 7,89 % jusqu'en 2031.
Par contrôle de température, le FTL sec détenait 91,31 % de la taille du marché du chargement complet (FTL) au Vietnam en 2025, tandis que le FTL frigorifique enregistrait le CAGR projeté le plus élevé à 10,45 % jusqu'en 2031.
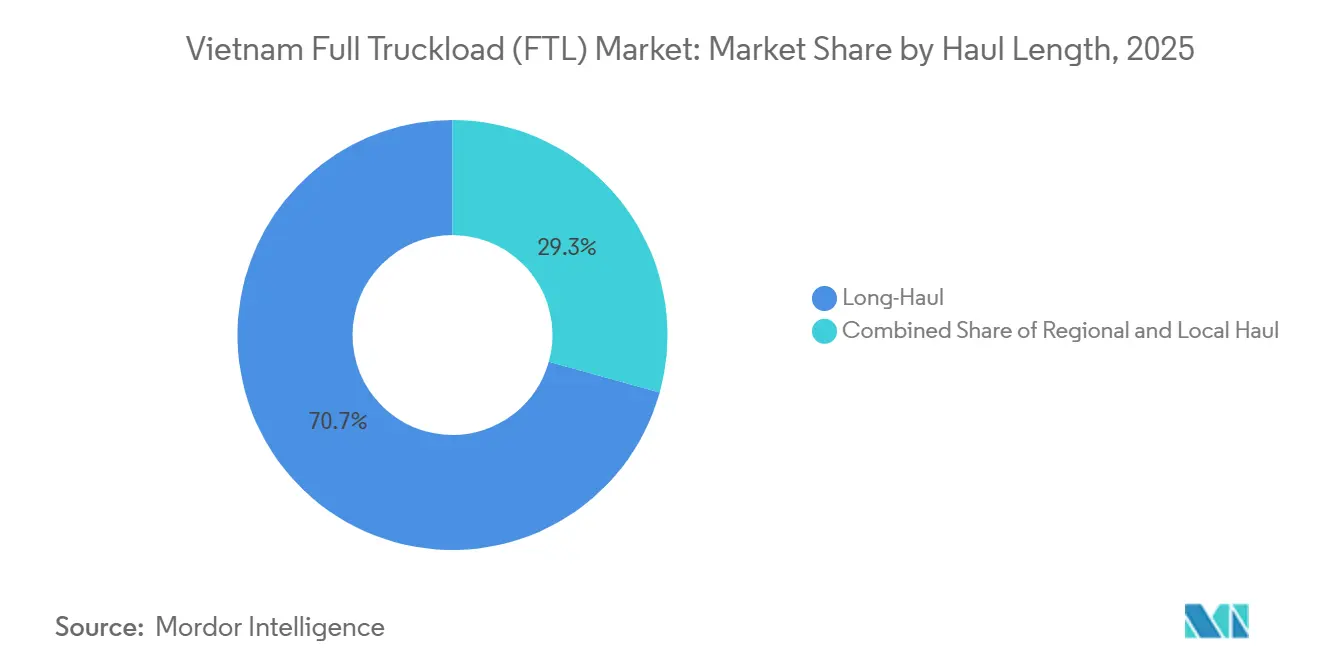
Par longueur de trajet, le FTL longue distance détenait 70,69 % de la part du marché du chargement complet (FTL) au Vietnam en 2025 et enregistrait le CAGR projeté le plus élevé à 9,34 % jusqu'en 2031.
Par secteur d'utilisateur final, la fabrication détenait 36,24 % de la taille du marché du chargement complet (FTL) au Vietnam en 2025, tandis que le commerce de gros et de détail enregistrait le CAGR projeté le plus élevé à 10,32 % jusqu'en 2031.
Par géographie, le sud du Vietnam détenait 46,32 % de la part du marché du chargement complet (FTL) au Vietnam en 2025, tandis que le centre du Vietnam enregistrait le CAGR projeté le plus élevé à 9,78 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Perspectives du Marché du Chargement Complet (FTL) au Vietnam
Analyse de l'Impact des Facteurs Moteurs*
| Facteur Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| La Croissance de la Fabrication Augmente la Demande de Volume de Fret en Chargement Complet | +1.4% | Sud du Vietnam, nord du Vietnam, avec des retombées vers le centre du Vietnam | Moyen terme (2 à 4 ans) |
| L'Externalisation du Commerce Électronique Élargit la Demande de Transport Dédié en Chargement Complet | +1.0% | National, concentré dans les ceintures urbaines et périurbaines de Hô-Chi-Minh-Ville et Hanoï, s'étendant aux villes-portes d'entrée du centre du Vietnam. | Court terme (≤ 2 ans) |
| L'Expansion des Autoroutes Améliore l'Efficacité du Réseau FTL Longue Distance | +0.9% | Corridor national nord-sud, avec des gains précoces à Quang Ngai, Binh Dinh et Khanh Hoa | Moyen terme (2 à 4 ans) |
| La Conformité à la Chaîne du Froid Augmente la Demande de Transport FTL Spécialisé | +0.7% | Sud du Vietnam, centre du Vietnam et liaisons d'exportation ASEAN | Moyen terme (2 à 4 ans) |
| La Numérisation Douanière Renforce la Connectivité du Transport Routier Transfrontalier | +0.6% | Postes-frontières du nord du Vietnam et corridors commerciaux ASEAN | Court terme (≤ 2 ans) |
| La Modernisation des Flottes Améliore la Mise en Correspondance des Chargements et l'Utilisation | +0.5% | National, avec des gains précoces sur les corridors Hô-Chi-Minh-Ville–Binh Duong et Hanoï–Bac Ninh | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
La Croissance de la Fabrication Augmente la Demande de Volume de Fret en Chargement Complet
La fabrication a progressé de 10,5 % en 2025 et est restée le principal générateur de demande de camions dédiés sur le marché du chargement complet (FTL) au Vietnam. Les investissements directs étrangers (IDE) réalisés au Vietnam ont atteint 27,62 milliards USD en 2025, le niveau le plus élevé en 5 ans, la fabrication et la transformation représentant 22,88 milliards USD, soit 82,8 % du total des IDE réalisés. Les pôles d'électronique et de machines à Bac Ninh et Thai Nguyen nécessitent des mouvements palettisés réguliers, ce qui rend les équipements dédiés plus adaptés que les expéditions fragmentées. Une chaîne d'approvisionnement intérieure plus profonde crée également davantage de mouvements entre les fournisseurs locaux et les usines d'assemblage, même lorsque les volumes d'exportation varient. Le chiffre d'affaires total des importations-exportations du Vietnam a atteint 930,05 milliards USD en 2025, ce qui a continué à soutenir les flux de transport d'usine à port et de fournisseur à usine.
L'Externalisation du Commerce Électronique Élargit la Demande de Transport Dédié en Chargement Complet
Le commerce électronique modifie les exigences de transport en amont pour le marché du chargement complet (FTL) au Vietnam, car les centres de traitement des commandes ont besoin d'un réapprovisionnement en vrac fréquent depuis les zones industrielles. La livraison de colis reste davantage alignée sur les réseaux express et de groupage, mais les mouvements de stock entrant peuvent remplir un véhicule dédié. Les opérateurs de places de marché diversifient leurs sites de traitement des commandes au-delà du cœur de Hô-Chi-Minh-Ville, ce qui crée des liaisons supplémentaires entre les fournisseurs, les entrepôts et les sites de distribution régionaux. Les prestataires logistiques organisés jouent un rôle plus important dans ces flux, car les marques nationales et les vendeurs transfrontaliers externalisent la gestion du transport. Le fret transporté a augmenté de 16,7 % d'une année sur l'autre au cours des 8 premiers mois de 2026, tandis que les ventes au détail de biens et de services ont augmenté de 13,3 %, soutenant une demande continue de services de transport intérieur. Les transporteurs qui associent des contrats entrants à des chargements de retour conformes peuvent améliorer la valeur du corridor pour les plateformes qui nécessitent un réapprovisionnement fiable.
L'Expansion des Autoroutes Améliore l'Efficacité du Réseau FTL Longue Distance
Le Vietnam disposait de 3 345 km de routes d'autoroutes principales et de 458 km d'échangeurs et de routes de raccordement en service à la fin de 2025[1]. Le ministère de la Construction vise 5 000 km d'autoroutes d'ici 2030. Le corridor nord-sud améliore la viabilité commerciale du FTL longue distance en réduisant les délais de transit entre Hanoï et Hô-Chi-Minh-Ville. Un transport plus rapide réduit le temps que les expéditions passent en transit et rend le service du lendemain plus pratique sur certaines liaisons. L'expansion approuvée de l'autoroute Hô-Chi-Minh-Ville–Trung Luong–My Thuan renforce la connexion entre Hô-Chi-Minh-Ville et le delta du Mékong, y compris les zones de production agricole et aquacole. Le marché du chargement complet (FTL) au Vietnam bénéficie lorsque les transporteurs utilisent la télématique et les systèmes de planification d'itinéraires pour convertir ces gains de temps de trajet en une meilleure planification des flottes.
La Conformité à la Chaîne du Froid Augmente la Demande de Transport FTL Spécialisé
La documentation de température devient une condition importante pour le transport de marchandises d'exportation périssables sur le marché du chargement complet (FTL) au Vietnam. La circulaire n° 80/2025/TT-BNNMT, publiée en décembre 2025 et entrée en vigueur en février 2026, a établi des procédures d'évaluation et de certification de sécurité alimentaire pour les produits halieutiques exportés, soutenant une plus grande formalisation des exigences de la chaîne du froid à l'exportation. Ces exigences favorisent les transporteurs disposant de flottes frigorifiques certifiées par rapport aux opérateurs qui ne peuvent pas démontrer un contrôle de température. ITL Corporation a organisé un atelier dédié aux clients de la chaîne du froid en juin 2026, montrant que les prestataires intégrés investissaient leur attention dans ce segment.
Analyse de l'Impact des Facteurs Limitants*
| Facteur Limitant | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Les Pénuries de Conducteurs Augmentent les Pressions sur la Disponibilité des Flottes et les Coûts | -1.2% | National, le plus aigu à Hô-Chi-Minh-Ville, Hanoï, Haï Phong et Da Nang | Moyen terme (2 à 4 ans) |
| Les Déséquilibres de Retour à Vide Réduisent l'Efficacité d'Utilisation des Flottes Longue Distance | -0.8% | National, avec un effet important sur les corridors industriels plus courts | Long terme (≥ 4 ans) |
| Les Flottes Fragmentées Limitent la Capacité de Financement et de Modernisation | -0.6% | National, particulièrement dans le sud du Vietnam, propriétaires-exploitants individuels | Long terme (≥ 4 ans) |
| Les Limites d'Essieux et la Congestion Restreignent les Opérations FTL | -0.5% | National, notamment dans les principales zones de congestion urbaine et les routes d'accès aux ports | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Les Pénuries de Conducteurs Augmentent les Pressions sur la Disponibilité des Flottes et les Coûts
La pénurie de conducteurs titulaires du permis de catégorie CE est une contrainte structurelle sur le marché du chargement complet (FTL) au Vietnam. L'Association vietnamienne du transport automobile a signalé en juillet 2026 que 25 à 30 % des tracteurs-remorques à Hô-Chi-Minh-Ville, Hanoï, Haï Phong et Da Nang étaient immobilisés faute de conducteurs qualifiés disponibles[2]. La main-d'œuvre de conducteurs concernée vieillit, tandis que le nombre de nouveaux entrants a ralenti en raison de la contraction de la capacité de formation. À Hô-Chi-Minh-Ville, le nombre de centres de formation agréés de catégorie CE aurait diminué de 7 à 1. Certains trajets longue distance qui utilisaient auparavant des équipages de 2 conducteurs et duraient 36 à 48 heures nécessitent désormais 3 à 4 jours, ce qui augmente les coûts et réduit la fiabilité. Le décret 168/2024/ND-CP a introduit un système de points de démérite, et certains prestataires de transport ont signalé une disponibilité réduite des conducteurs et des exigences salariales plus élevées après son application.
Les Déséquilibres de Retour à Vide Réduisent l'Efficacité d'Utilisation des Flottes Longue Distance
Le déséquilibre des trajets de retour reste une contrainte opérationnelle majeure sur le marché du chargement complet (FTL) au Vietnam. Les mouvements sortants sont denses et prévisibles, tandis que le fret de retour peut être rare et dispersé sur plusieurs sites. Cela encourage une tarification compétitive sur le trajet aller, mais affaiblit la rentabilité du trajet retour. Les recherches de la Banque mondiale sur les kilomètres à vide expliquent comment le déséquilibre géographique et les frictions de recherche peuvent perpétuer ce problème. Les flottes fragmentées et le financement limité ralentissent l'adoption des plateformes, tandis que les limites d'essieux et la congestion ajoutent une pression supplémentaire sur la planification des charges utiles et l'accès aux ports.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Destination : Les Liaisons Internationales s'Accélèrent, la Base Nationale Reste Intacte
Le FTL national représentait 68,35 % de la taille du marché du chargement complet (FTL) au Vietnam en 2025. Son ampleur est ancrée dans les flux des zones industrielles vers les ports et le réapprovisionnement interrégional sur le corridor Hanoï–Da Nang–Hô-Chi-Minh-Ville. Les pôles d'assemblage électronique dans les provinces du nord envoient des chargements complets récurrents vers les terminaux à conteneurs de Cat Lai, Lach Huyen et Cai Mep. Les producteurs de biens de consommation dans le sud réapprovisionnent également les réseaux de commerce moderne dans les villes de niveau 2 et 3 par des mouvements FTL planifiés. Ces flux offrent aux transporteurs des volumes de fret répétables et des schémas opérationnels établis. La demande nationale reste donc la base de revenus centrale pour le marché du chargement complet (FTL) au Vietnam.
Les liaisons internationales sont plus modestes, mais leur CAGR projeté de 7,89 % jusqu'en 2031 en fait le segment de destination à la croissance la plus rapide. L'autorisation de juin 2026 accordée aux entreprises logistiques chinoises et aux véhicules munis d'un permis de type G d'opérer sur des routes intérieures désignées réduit le besoin de transbordement. Le pilote de poste-frontière intelligent Mong Cai–Dongxing a réduit le temps de traitement des camions de 3 à 5 jours à 15 secondes grâce à la technologie de dédouanement par code QR et intelligence artificielle. Ce même pilote démontre comment les frictions opérationnelles peuvent diminuer lorsque l'infrastructure et la réglementation sont alignées. La connectivité transfrontalière est particulièrement pertinente pour les corridors de fabrication et de postes-frontières du nord. Le marché du chargement complet (FTL) au Vietnam peut évoluer progressivement vers les liaisons internationales à mesure que les opérateurs conformes utilisent ces nouveaux dispositifs.

Par Contrôle de Température : Le Fret Sec Ancre le Volume Tandis que le Frigorifique Progresse Rapidement
Le FTL sec détenait 91,31 % de la taille du marché du chargement complet (FTL) au Vietnam en 2025. L'électronique, les composants automobiles, les matériaux de construction et les biens de consommation constituent une grande partie du profil de fret sortant du pays. Ces marchandises ne nécessitent généralement pas d'équipement à température contrôlée aux volumes actuels. Les producteurs d'électronique à Bac Ninh et Thai Nguyen utilisent le FTL sous contrat pour les livraisons de composants en flux tendu. Leurs fenêtres de planification peuvent s'étendre sur 5 à 6 jours, ce qui favorise une planification prévisible des véhicules. Le fret sec reste par conséquent le segment de volume central sur le marché du chargement complet (FTL) au Vietnam.
Le FTL frigorifique est le segment de contrôle de température le plus modeste, mais il devrait enregistrer un CAGR de 10,45 % jusqu'en 2031. La surveillance certifiée de la température pour les marchandises d'exportation agricoles augmente la valeur de la capacité frigorifique qualifiée. Les exigences de certification des produits halieutiques introduites en 2025 s'ajoutent aux besoins formels de la chaîne du froid. L'activité de la chaîne du froid pharmaceutique est une source secondaire, à mesure que la fabrication nationale de génériques et la logistique des vaccins se développent. Les transporteurs investissant dans des flottes frigorifiques certifiées BPD peuvent concourir pour des contrats que les flottes uniquement sèches ne peuvent pas assurer.
Par Longueur de Trajet : La Longue Distance Domine à la Fois en Part et en Croissance
Les trajets longue distance, définis comme des trajets de plus de 500 miles, représentaient 70,69 % de la part du marché du chargement complet (FTL) au Vietnam en 2025. Ils ont également enregistré le CAGR projeté le plus élevé à 9,34 % jusqu'en 2031. La géographie linéaire du Vietnam relie les principaux pôles économiques de Hanoï, Da Nang et Hô-Chi-Minh-Ville. Ce schéma fait du fret longue distance une exigence opérationnelle centrale plutôt qu'un service premium limité. Le corridor autoroutier nord-sud achevé raccourcit les délais de transit et améliore la viabilité des mouvements de camions sensibles au temps. La capacité longue distance est donc centrale pour le marché du chargement complet (FTL) au Vietnam.
Le trajet régional, couvrant 100 à 500 miles, soutient la distribution industrielle et les corridors d'accès aux ports. Le trajet local, couvrant moins de 100 miles, répond aux besoins de transport d'usine à hub de consolidation et de distribution finale. Les catégories plus courtes restent nécessaires car la production, l'entreposage et les opérations portuaires dépendent des connexions locales. Les transporteurs longue distance peuvent bénéficier d'une meilleure efficacité énergétique et de meilleures performances autoroutières lorsque les flottes respectent les normes d'émissions plus récentes. ITL Logistics a réceptionné 40 camions Isuzu Euro 5 en janvier 2026 pour soutenir son réseau de transport routier intérieur[3]. Le marché du chargement complet (FTL) au Vietnam combine donc un cœur longue distance dominant avec des mouvements régionaux et locaux essentiels.
Par Secteur d'Utilisateur Final : La Fabrication Mène mais le Commerce de Détail Gagne du Terrain le Plus Rapidement
La fabrication détenait 36,24 % de la taille du marché du chargement complet (FTL) au Vietnam en 2025. Les pôles d'électronique, de textile et de pièces automobiles nécessitent une capacité de camion dédiée et scellée pour protéger les marchandises et respecter les calendriers de la chaîne d'approvisionnement. Les clients du secteur de la fabrication utilisent couramment des contrats d'une durée de 12 à 24 mois, ce qui offre aux transporteurs une base de planification plus stable. Leur demande favorise les prestataires capables de maintenir une disponibilité constante des véhicules et de fournir une visibilité sur les expéditions. Les liens entre usines, fournisseurs et ports du secteur créent une demande de fret récurrente à travers le pays. La fabrication reste la plus grande base d'utilisateurs finaux sur le marché du chargement complet (FTL) au Vietnam.
Le commerce de gros et de détail devrait enregistrer un CAGR de 10,32 % jusqu'en 2031, le taux le plus élevé parmi les secteurs d'utilisateurs finaux répertoriés. Les centres de distribution du commerce électronique nécessitent un réapprovisionnement entrant en vrac à fréquence plus élevée, pouvant utiliser des chargements de camions dédiés. La construction soutient également la demande FTL à travers les projets d'autoroutes et de ports. Le pétrole et le gaz nécessitent un transport spécialisé pour les produits tubulaires et les composants de plates-formes, tandis que les mines et carrières restent davantage exposées aux cycles économiques. L'agriculture, la pêche et la foresterie sont des utilisateurs plus modestes, mais importants, car les exigences de la chaîne du froid formalisent le transport frigorifique. La décision n° 2229/QD-TTg vise à réduire les coûts logistiques dans les chaînes d'approvisionnement de fabrication et d'exportation agricole, favorisant les prestataires de transport efficaces.
Analyse Géographique
Le sud du Vietnam représentait 46,32 % de la taille du marché du chargement complet (FTL) au Vietnam en 2025. Hô-Chi-Minh-Ville, Binh Duong et Dong Nai génèrent les flux de fret les plus denses du pays. L'électronique, les biens de consommation et les composants automobiles se déplacent par chargements complets sous contrat vers les terminaux de Cat Lai et Cai Mep–Thi Vai. La concentration industrielle de la région soutient des mouvements fréquents entre usines, entrepôts et ports. L'expansion de l'autoroute Hô-Chi-Minh-Ville–Trung Luong–My Thuan a été approuvée en décembre 2025 et a renforcé la connectivité avec le delta du Mékong[4]. Cet itinéraire ouvre un corridor logistique agricole plus formel pour les transporteurs desservant les zones de production et d'exportation du sud.
Le nord du Vietnam dispose d'une grande base industrielle autour de Hanoï, Bac Ninh et Thai Nguyen. La production électronique crée des mouvements FTL fréquents vers le port de Lach Huyen à Haï Phong. Lang Son, Mong Cai et Lao Cai constituent une deuxième source de demande grâce au commerce transfrontalier avec la Chine. Le pilote Mong Cai–Dongxing utilise le dédouanement assisté par intelligence artificielle et la documentation par code QR pour réduire le temps de traitement. La décision 453/QD-TTg a approuvé la construction de postes-frontières intelligents à Kim Thanh et Ban Vuoc en mars 2026. Ces projets soutiennent un corridor commercial nordique plus formel et plus efficace.
Le centre du Vietnam a enregistré le CAGR régional projeté le plus élevé à 9,78 % jusqu'en 2031. Sa croissance reflète le nouvel accès autoroutier et la décentralisation industrielle depuis des pôles plus établis. Le réseau autoroutier national a atteint 3 345 km à la fin de 2025, améliorant les liaisons entre Da Nang, Quy Nhon, la zone économique de Dung Quat, Hanoï et Hô-Chi-Minh-Ville. La stratégie logistique nationale identifie les corridors du centre du Vietnam comme une priorité de développement jusqu'en 2035. Cela fait du centre du Vietnam une zone de croissance de plus en plus pertinente pour le marché du chargement complet (FTL) au Vietnam.
Paysage Concurrentiel
Le marché reste fragmenté, avec une large base de propriétaires individuels de camions et de petits transporteurs. Le niveau organisé comprend ITL Corporation, Gemadept Corporation et Transimex Corporation. Ces prestataires se font concurrence par la capacité de leur flotte, la visibilité numérique et les connexions logistiques multimodales. Les opérateurs mondiaux, notamment DHL Group, DSV A/S, Kuehne+Nagel, CEVA Logistics et A.P. Moller-Maersk, se disputent les comptes des fabricants bénéficiant d'IDE et les travaux transfrontaliers. Leurs réseaux peuvent combiner des mouvements routiers avec des entrepôts sous douane et des services régionaux plus larges. Le marché du chargement complet (FTL) au Vietnam comprend donc une large base de propriétaires-exploitants aux côtés d'un groupe plus restreint de prestataires intégrés.
ITL Logistics a réceptionné 40 camions Isuzu Euro 5 en janvier 2026, élargissant la capacité de son réseau de transport routier intérieur. ITL Corporation et Seino Holdings ont lancé Seino-ITL Logistics en septembre 2025 pour fournir des services de transport en groupage et en chargement complet grâce au modèle de Seino et au réseau vietnamien d'ITL. Cette structure permet à chaque partie de se concentrer sur son propre domaine opérationnel. Gemadept a également identifié la logistique de la chaîne du froid comme un domaine de croissance à travers sa participation dans Mekong Logistics. Ces mouvements montrent que les principaux prestataires ajoutent des actifs, affinent les partenariats et poursuivent des capacités logistiques spécialisées.
L'adoption des technologies est un facteur de différenciation pour les transporteurs organisés. Les liens avec les systèmes de gestion du transport, la télématique, les outils de suivi et de traçabilité, et les bons de livraison électroniques soutiennent les contrats de fabrication dédiés. Ces clients ont besoin d'alertes rapides en cas d'exception et d'une preuve de livraison numérique. La stratégie de développement des services logistiques pour 2025-2035 identifie la transformation numérique comme une priorité nationale. L'intégration de la surveillance de la température et la conformité aux émissions des véhicules sont d'autres domaines où les grands prestataires ont des avantages pratiques. La mise en correspondance numérique des chargements offre également une voie pour améliorer l'utilisation parmi les opérateurs individuels, mais la propriété dispersée ralentit l'adoption sur l'ensemble du marché du chargement complet (FTL) au Vietnam.
Leaders du Secteur du Chargement Complet (FTL) au Vietnam
-
Indo Trans Logistics Corporation (ITL)
-
Linfox
-
Saigon Newport Corporation
-
DHL Group
-
Transimex Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements Récents du Secteur
- Août 2026 : La circulaire 128/2026/TT-BTC publiée par le ministère des Finances a établi les exigences d'inspection douanière et de surveillance pour les zones de postes-frontières intelligents, en vigueur à partir du 15 octobre 2026. La circulaire impose des systèmes de caméras assistés par intelligence artificielle, des barrières électroniques, des balances électroniques et une connexion directe au système électronique de traitement des données douanières.
- Juin 2026 : Gemadept Corporation et CJ Logistics Hong Kong Holdings Limited ont finalisé une transaction de transfert de capital, restructurant leur accord de coentreprise. Gemadept détient désormais 49 % des capitaux propres de Mekong Logistics Joint Stock Company et gère directement les opérations maritimes, tandis que CJ Logistics gère entièrement les services de prestataire logistique tiers.
- Janvier 2026 : ITL Logistics a réceptionné 40 camions Isuzu Euro 5 de Green Ka Joint Stock Company lors d'une cérémonie officielle de remise à Hô-Chi-Minh-Ville. L'expansion de la flotte soutient le réseau de transport routier intérieur d'ITL.
- Septembre 2025 : ITL Corporation et Seino Holdings du Japon ont officiellement lancé Seino-ITL Logistics, une coentreprise dont le siège est à Hô-Chi-Minh-Ville. La coentreprise cible les services de transport en groupage et en chargement complet, s'appuyant sur le modèle japonais de groupage de Seino et le réseau vietnamien national d'ITL.
Périmètre du Rapport sur le Marché du Chargement Complet (FTL) au Vietnam
| National |
| International |
| Sec |
| Frigorifique |
| Longue Distance (Plus de 500 miles) |
| Régional (100 à 500 miles) |
| Local (Moins de 100 miles) |
| Agriculture |
| Pêche et Foresterie |
| Construction |
| Fabrication |
| Pétrole et Gaz |
| Mines et Carrières |
| Commerce de Gros et de Détail |
| Autres |
| Nord du Vietnam |
| Centre du Vietnam |
| Sud du Vietnam |
| Par Destination | National |
| International | |
| Par Contrôle de Température | Sec |
| Frigorifique | |
| Par Longueur de Trajet | Longue Distance (Plus de 500 miles) |
| Régional (100 à 500 miles) | |
| Local (Moins de 100 miles) | |
| Par Secteur d'Utilisateur Final | Agriculture |
| Pêche et Foresterie | |
| Construction | |
| Fabrication | |
| Pétrole et Gaz | |
| Mines et Carrières | |
| Commerce de Gros et de Détail | |
| Autres | |
| Par Région | Nord du Vietnam |
| Centre du Vietnam | |
| Sud du Vietnam |
Questions Clés Répondues dans le Rapport
Quelles sont les prévisions pour les services de chargement complet au Vietnam ?
Le marché du chargement complet (FTL) au Vietnam devrait augmenter de 22,80 milliards USD en 2026 à 30,75 milliards USD d'ici 2031, à un CAGR de 6,16 %.
Quel type de destination connaît la croissance la plus rapide dans les services de chargement complet au Vietnam ?
Les liaisons internationales devraient enregistrer un CAGR de 7,89 % jusqu'en 2031, soutenues par des procédures douanières numériques et des routes transfrontalières désignées.
Quelle est la principale catégorie de contrôle de température pour le FTL au Vietnam ?
Le FTL sec détenait 91,31 % de la demande en 2025, tandis que le FTL frigorifique devrait enregistrer un CAGR de 10,45 % jusqu'en 2031.
Pourquoi le transport routier longue distance est-il important au Vietnam ?
Le FTL longue distance détenait une part de 70,69 % en 2025 et devrait enregistrer un CAGR de 9,34 % à mesure que les liaisons autoroutières améliorent la connectivité nationale.
Quel secteur client utilise le plus de capacité de camion dédiée au Vietnam ?
La fabrication détenait une part de 36,24 % en 2025, car les producteurs d'électronique, de textile et de pièces automobiles ont besoin d'un transport fiable entre usines, fournisseurs et ports.
Quelle contrainte affecte la capacité FTL au Vietnam ?
Une pénurie de conducteurs titulaires du permis de catégorie CE a laissé 25 à 30 % des tracteurs-remorques immobilisés dans les principaux hubs logistiques en juillet 2026.