
ベトナム フル トラックロード(FTL)市場規模・シェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 21.40 十億米ドル |
| 市場規模 (2026) | 22.80 十億米ドル |
| 市場規模 (2031) | 30.75 十億米ドル |
| 成長率 (2026 - 2031) | 6.16 % |
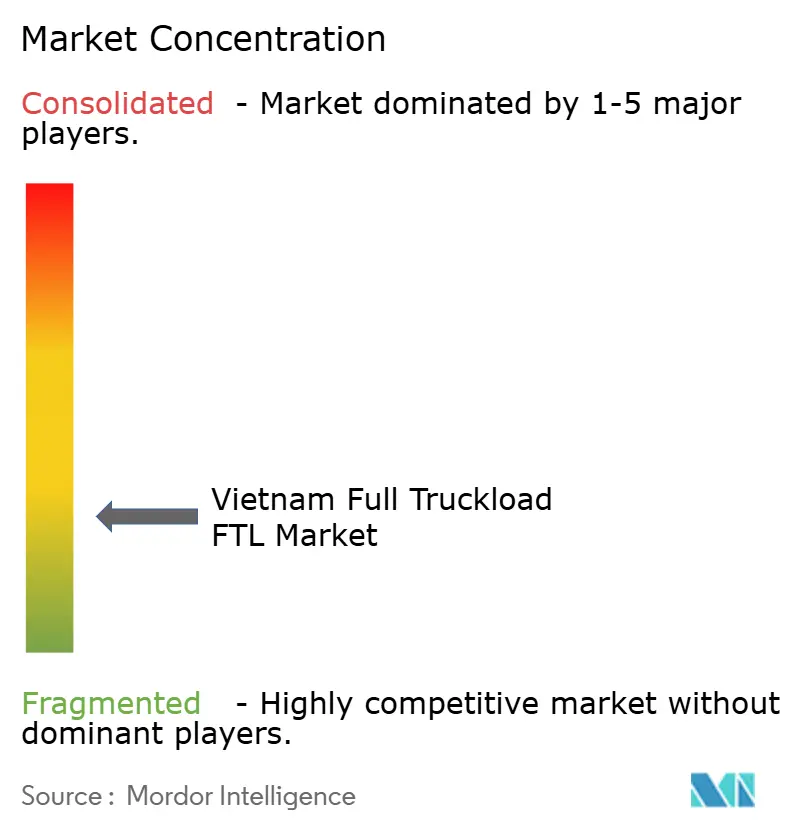
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるベトナム フル トラックロード(FTL)市場分析
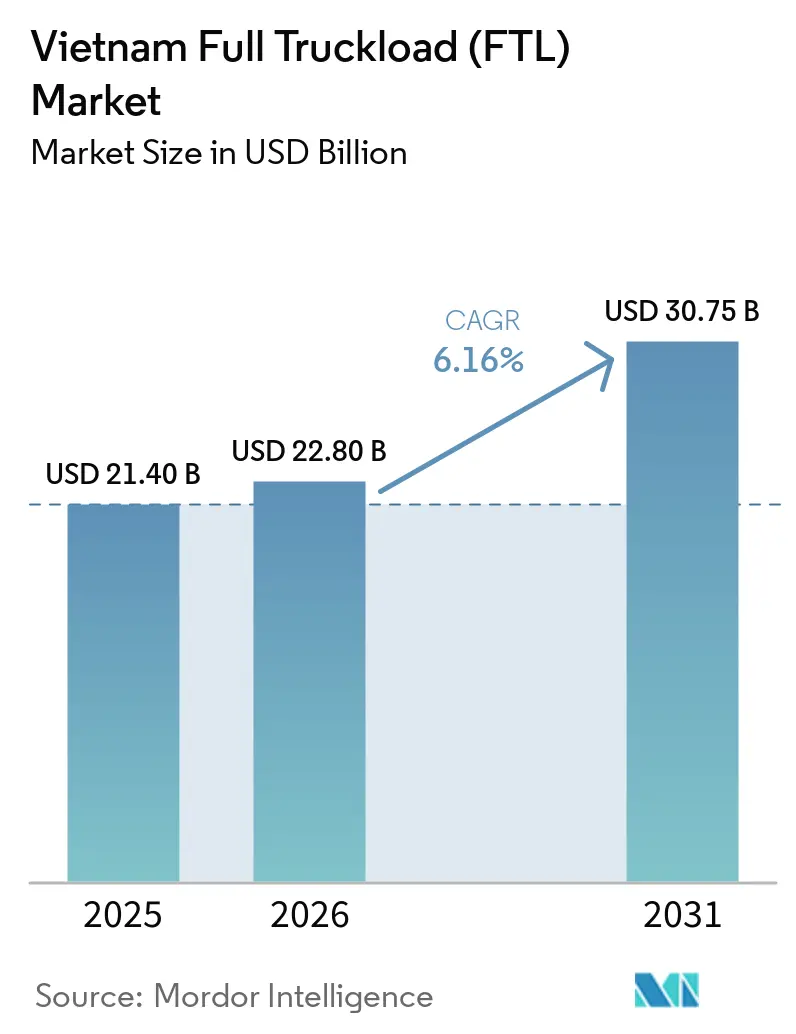
ベトナム フル トラックロード(FTL)市場規模は2025年に21.40 ビリオン 米ドルと評価され、2026年の22.80 ビリオン 米ドルから2031年には30.75 ビリオン 米ドルへと成長し、予測期間(2026年~2031年)のCAGRは6.16%と推定されます。
ベトナム フル トラックロード(FTL)市場は、長距離製造回廊、輸出志向型生産、および専用トラック容量に適した大口輸送量によって支えられています。2026年最初の8か月間にける輸送フレート量は前年比16.7%増加しました。ベトナム フル トラックロード(FTL)市場はまた、有資格ドライバーの不足と帰り荷の不均衡という構造的な輸送能力制約に直面しており、既存のトラクタートレーラーの活用を制限しています。法令遵守フリート、デジタル積荷マッチング、および専門的なコールドチェーン輸送能力を組み合わせた事業者は、正式な物流要件がより重要になるにつれて競争上有利な立場に置かれています。
レポートの主要ポイント
目的地別では、国内FTLが2025年のベトナム フル トラックロード(FTL)市場シェアの68.35%を占め、国際路線は2031年までのCAGRが7.89%と最も高い成長率を記録する見込みです。
温度管理別では、ドライFTLが2025年のベトナム フル トラックロード(FTL)市場規模の91.31%を占め、リーファーFTLは2031年までのCAGRが10.45%と最も高い成長率を記録する見込みです。
輸送距離別では、長距離FTLが2025年のベトナム フル トラックロード(FTL)市場シェアの70.69%を占め、2031年までのCAGRが9.34%と最も高い成長率を記録する見込みです。
エンドユーザー産業別では、製造業が2025年のベトナム フル トラックロード(FTL)市場規模の36.24%を占め、卸売・小売業は2031年までのCAGRが10.32%と最も高い成長率を記録する見込みです。
地域別では、ベトナム南部が2025年のベトナム フル トラックロード(FTL)市場シェアの46.32%を占め、ベトナム中部は2031年までのCAGRが9.78%と最も高い成長率を記録する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
ベトナム フル トラックロード(FTL)市場のトレンドとインサイト
ドライバー影響分析*
| ドライバー | CAGRへの影響(概算) 予測 | 地理的 関連性 | 影響期間 |
|---|---|---|---|
| 製造業の 成長によるフル トラックロード フレート量需要の増加 | +1.4% | ベトナム南部、 ベトナム北部、ベトナム中部への波及 | 中期(2~4 年) |
| Eコマースの アウトソーシングによる専用フルロード輸送需要の拡大 | +1.0% | 全国規模、 ホーチミン市およびハノイの都市部・近郊に集中し、 ベトナム中部のゲートウェイ都市へ拡大 | 短期(2年 以内) |
| 高速道路の 拡張による長距離FTLネットワーク効率の向上 | +0.9% | 全国の南北 回廊、クアンガイ、ビンディン、カインホアでの早期効果 | 中期(2~4 年) |
| コールドチェーン コンプライアンスによる専門FTL輸送需要の増加 | +0.7% | ベトナム南部、 ベトナム中部、およびASEAN輸出路線 | 中期(2~4 年) |
| 通関の デジタル化による越境トラック輸送接続性の強化 | +0.6% | ベトナム北部の 国境ゲートおよびASEAN貿易回廊 | 短期(2年 以内) |
| フリートの 近代化による積荷マッチングと稼働率の向上 | +0.5% | 全国規模、ホーチミン市-ビンズオンおよびハノイ-バクニン回廊での早期効果 | 長期(4年 以上) |
| 情報源: Mordor Intelligence | |||
製造業の成長によるフル トラックロード フレート量需要の増加
製造業は2025年に10.5%成長し、ベトナムのフル トラックロード(FTL)市場における専用トラック需要の主要な発生源であり続けました。ベトナムへの実現済みFDIは2025年に27.62 ビリオン 米ドルに達し、5年間で最高水準となり、製造・加工業が22.88 ビリオン 米ドル、すなわち実現済みFDI総額の82.8%を占めました。バクニンおよびタイグエンの電子機器・機械クラスターは定期的なパレット輸送を必要とし、分散した小口輸送よりも専用設備の方が適しています。国内調達チェーンの深化により、輸出量が変動する合でも、地元サプライヤーと組立工場間の輸送が増加しています。ベトナムの輸出入総額は2025年に930.05 ビリオン 米ドルに達し、工場から港湾、サプライヤーから工場への輸送フローを引き続き支えています。
Eコマースのアウトソーシングによる専用フルロード輸送需要の拡大
Eコマースは、フルフィルメントセンターが工業地帯からの頻繁な大量補充を必要とするため、ベトナム フル トラックロード(FTL)市場における上流輸送要件を変化させています。小口配送は引き続き宅配便やLTLネットワークとの親和性が高いですが、入庫在庫輸送は専用車両を満載にすることができます。マーケットプレイス事業者はホーチミン市中心部を超えてフルフィルメント拠点を多様化しており、サプライヤー、倉庫、地域配送拠点間の新たな接続が生まれています。国内ブランドや越境販売業者が輸送管理をアウトソーシングするにつれ、組織化された物流プロバイダーがこれらのフローにおいてより大きな役割を担っています。2026年最初の8か月間における輸送フレート量は前年比16.7%増加し、財・サービスの小売売上高は13.3%増加し、国内輸送サービスへの継続的な需要を支えています。入庫契約と法令遵守の帰り荷を組み合わせた運送業者は、安定した補充を必要とするプラットフォームにとって回廊の価値を高めることができます。
高速道路の拡張による長距離FTLネットワーク効率の向上
ベトナムは2025年末までに3,345 kmの主要高速道路路線と458 kmのインターチェンジおよび接続道路を運用していました[1]。建設省は2030年までに5,000 kmの高速道路を目標としています。南北回廊はハノイとホーチミン市間の輸送時間を短縮することで、長距離FTLのビジネスケースを改善します。輸送の高速化により、輸送中の貨物滞留時間が短縮され、特定路線での翌日サービスがより現実的になります。ホーチミン市-チュンルオン-ミートゥアン高速道路の拡張承認により、ホーチミン市とメコンデルタ(農業・水産養殖生産地域を含む)との接続が強化されます。ベトナム フル トラックロード(FTL)市場は、運送業者がテレマティクスと経路計画システムを活用してこれらの移動時間短縮をより良いフリートスケジューリングに転換する際に恩恵を受けます。
コールドチェーン コンプライアンスによる専門FTL輸送需要の増加
ベトナムのフル トラックロード(FTL)市場において、温度記録は腐敗しやすい輸出貨物の輸送における重要な条件となりつつあります。2025年12月に発行され2026年2月に施行された通達第80/2025/TT-BNNMT号は、輸出水産物の評価および食品安全認証手続きを確立し、輸出コールドチェーン要件のより高い形式化を支援しています。これらの要件は、温度管理を実証できない事業者よりも認定リーファーフリートを持つ運送業者を優遇します。ITL Corporationは2026年6月に専用コールドチェーン顧客向けワークショップを開催し、統合プロバイダーがこのセグメントに注力して投資していることを示しました。
制約要因影響分析*
| 制約要因 | CAGRへの影響(概算) 予測 | 地理的 関連性 | 影響期間 |
|---|---|---|---|
| ドライバー不足による フリート稼働率とコスト圧力の増大 | -1.2% | 全国規模、ホーチミン市、ハノイ、ハイフォン、ダナンで最も深刻 | 中期(2~4 年) |
| 空荷帰り便の 不均衡による長距離フリート稼働効率の低下 | -0.8% | 全国規模、 短距離工業回廊で高い影響 | 長期(4年 以上) |
| フリートの分散化による 資金調達と近代化能力の制限 | -0.6% | 全国規模、 特にベトナム南部の個人オーナーオペレーター | 長期(4年 以上) |
| 車軸制限と 渋滞によるFTL運営の制約 | -0.5% | 全国規模、特に 主要都市部の渋滞地帯と港湾アクセス道路 | 短期(2年 以内) |
| 情報源: Mordor Intelligence | |||
ドライバー不足によるフリート稼働率とコスト圧力の増大
カテゴリーCE免許を持つドライバーの不足は、ベトナム フル トラックロード(FTL)市場における構造的な制約です。ベトナム自動車輸送協会は2026年7月、有資格ドライバーが不足しているため、ホーチミン市、ハノイ、ハイフォン、ダナンのトラクタートレーラーの25~30%が稼働していないと報告しました[2]。影響を受けるドライバー労働力は高齢化しており、訓練能力の縮小により新規参入者数が減少しています。ホーチミン市では、認定カテゴリーCE訓練センターの数が7か所から1か所に減少したと報告されています。以前は2名乗務で36~48時間かかっていた一部の長距離輸送が、現在は3~4日を要するようになり、コストが上昇し信頼性が低下しています。政令168/2024/ND-CPは減点制度を導入し、一部の輸送業者は施行後にドライバーの確保が困難になり、賃金要求が高まったと報告しています。
空荷帰り便の不均衡による長距離フリート稼働効率の低下
帰り便の不均衡は、ベトナム フル トラックロード(FTL)市場における主要な運営上の制約であり続けています。往路輸送は密度が高く予測可能ですが、帰り荷は少なく複数の場所に分散していることがあります。これにより往路では競争力のある価格設定が促進されますが、帰り便の経済性が弱まります。空荷走行に関する世界銀行の調査は、地理的不均衡と探索摩擦がこの問題を永続させる可能性を説明しています。フリートの分散化と限られた資金調達によりプラットフォーム導入が遅れ、車軸制限と渋滞が積載計画と港湾アクセスにさらなる圧力を加えています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
目的地別:国際路線が加速し、国内基盤は堅固を維持
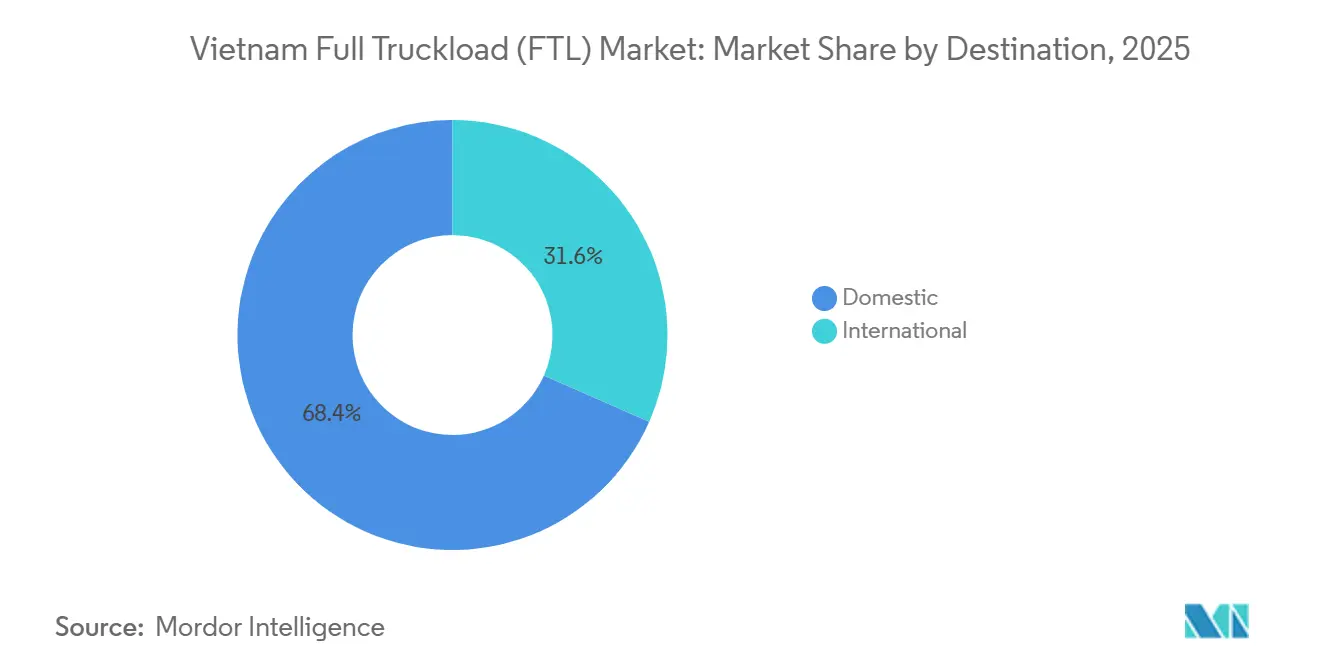
国内FTLは2025年のベトナム フル トラックロード(FTL)市場規模の68.35%を占めました。その規模は、工業地帯から港湾へのフローと、ハノイ-ダナン-ホーチミン市回廊における地域間補充に根ざしています。北部省の電子機器組立クラスターは、カットライ、ラックフェン、カイメップコンテナターミナルへの定期的なフルトラック積荷を送り出しています。南部の消費財メーカーも、定期的なFTL輸送を通じて第2・第3都市の近代的な小売ネットワークに補充を行っています。これらのフローは運送業者に繰り返し可能なフレート量と確立された運営パターンを提供します。したがって、国内需要はベトナムのフル トラックロード(FTL)市場における中心的な収益基盤であり続けています。
国際路線は規模が小さいですが、2031年までの予測CAGR 7.89%により最も成長の速い目的地セグメントとなっています。2026年6月に中国の物流会社とG型許可車両が指定された内陸路線での運行を許可されたことで、積み替えの必要性が低下しました。モンカイ-東興スマート国境ゲートパイロットは、QRコードとAI対応通関技術によりトラック処理時間を3~5日から15秒に短縮しました。同パイロットは、インフラと規制が整合した場合に運営上の摩擦がどのように低下するかを示しています。越境接続性は特に北部の製造業と国境ゲート回廊に関連しています。法令遵守事業者がこれらの新しい取り決めを活用するにつれ、ベトナム フル トラックロード(FTL)市場は徐々に国際路線へとシフトする可能性があります。
注記: 各セグメントのシェアはレポート購入後にご確認いただけます
温度管理別:ドライカーゴが量を支え、リーファーが急速に拡大
ドライFTLは2025年のベトナム フル トラックロード(FTL)市場規模の91.31%を占めました。電子機器、自動車部品、建設資材、消費財が国の輸出フレートプロファイルの大部分を構成しています。これらの貨物は現在の量では一般的に温度管理設備を必要としません。バクニンおよびタイグエンの電子機器メーカーは、ジャストインタイムの部品配送に契約FTLを使用しています。その計画期間は5~6日にわたることがあり、予測可能な車両スケジューリングを支援します。したがって、ドライフレートはベトナム フル トラックロード(FTL)市場における中核的な量セグメントであり続けています。
リーファーFTLは温度管理セグメントの中では小規模ですが、2031年までのCAGRが10.45%と予測されています。農業輸出貨物の認定温度モニタリングは、有資格リーファー輸送能力の価値を高めます。2025年に導入された水産物認証要件により、正式なコールドチェーンニーズが増加しています。国内ジェネリック医薬品製造とワクチン物流の拡大に伴い、医薬品コールドチェーン活動が二次的な需要源となっています。GDP認定リーファーフリートに投資する運送業者は、ドライ専用フリートでは対応できない契約業務を獲得できます。
輸送距離別:長距離輸送がシェアと成長の両面で優位
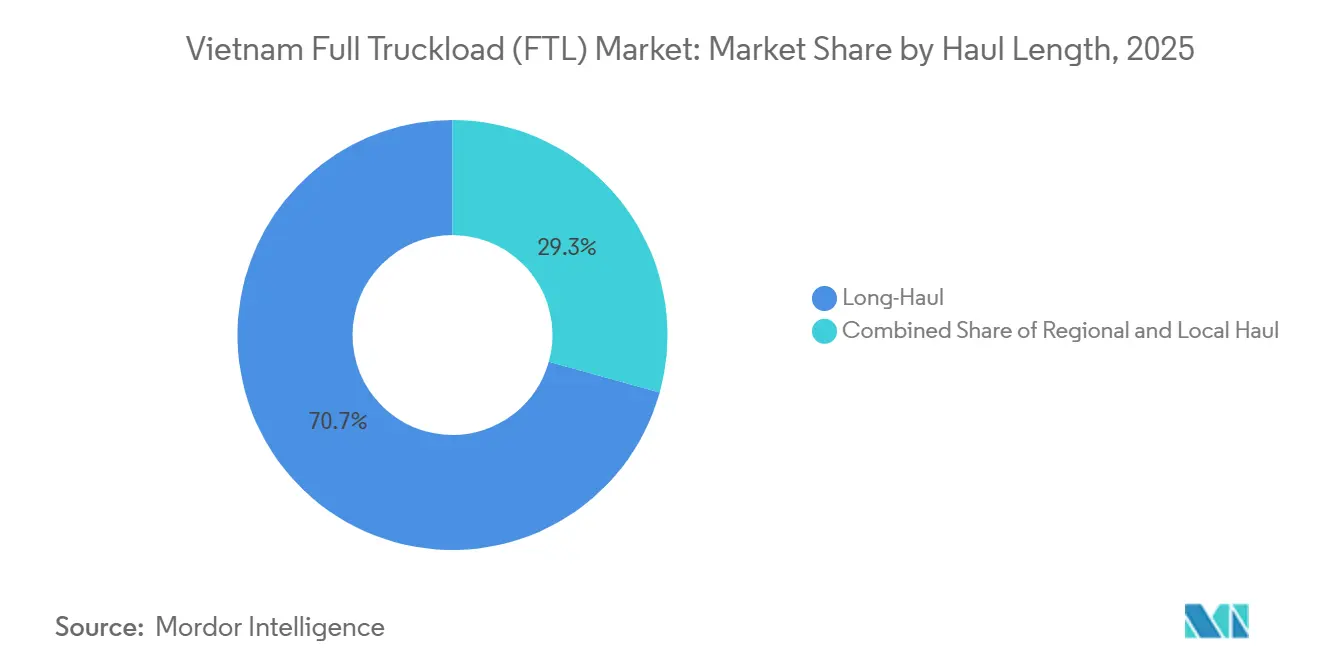
500マイル超の輸送として定義される長距離輸送は、2025年のベトナム フル トラックロード(FTL)市場シェアの70.69%を占めました。また、2031年までのCAGRが9.34%と最も高い成長率を記録する見込みです。ベトナムの線形的な地理は、ハノイ、ダナン、ホーチミン市という主要経済拠点を結んでいます。このパターンにより、長距離フレートは限定的なプレミアムサービスではなく、中心的な運営要件となっています。完成した南北高速道路回廊は輸送時間を短縮し、時間に敏感なトラック輸送のビジネスケースを改善します。したがって、長距離輸送能力はベトナム フル トラックロード(FTL)市場の中心です。
100~500マイルをカバーする地域輸送は、工業流通と港湾アクセス回廊を支援します。100マイル未満をカバーするローカル輸送は、工場から集荷ハブへの輸送と最終配送要件に対応します。生産、倉庫保管、港湾運営がローカル接続に依存しているため、短距離カテゴリーは引き続き必要です。フリートが新しい排出基準に準拠する場合、長距離運送業者はより良い燃費と高速道路性能から恩恵を受けることができます。ITL Logisticsは2026年1月に国内道路輸送ネットワークを支援するためにいすゞユーロ5トラック40台を受領しました[3]。したがって、ベトナム フル トラックロード(FTL)市場は、支配的な長距離コアと不可欠な地域・ローカル輸送を組み合わせています。
エンドユーザー産業別:製造業がリードし、小売業が最速で成長
製造業は2025年のベトナム フル トラックロード(FTL)市場規模の36.24%を占めました。電子機器、繊維、自動車部品クラスターは、貨物を保護しサプライチェーンスケジュールを満たすために専用の密閉型トラック輸送能力を必要とします。製造業の顧客は通常12~24か月の契約を使用し、運送業者により安定した計画基盤を提供します。その需要は、一貫した車両稼働率を維持し輸送の可視性を提供できるプロバイダーを優遇します。同セクターの工場、サプライヤー、港湾のリンクは、全国にわたって繰り返しのフレート需要を生み出します。製造業はベトナム フル トラックロード(FTL)市場における最大のエンドユーザー基盤であり続けています。
卸売・小売業は2031年までのCAGRが10.32%と予測されており、記載されたエンドユーザー産業の中で最高の成長率です。Eコマース配送センターは、専用トラックロードを使用できる高頻度の大量入庫補充を必要とします。建設も高速道路と港湾プロジェクトを通じてFTL需要を支援しています。石油・ガス活動は管状製品とリグ部品の専門輸送を必要とし、鉱業・採石業は景気循環の影響をより受けやすい状況にあります。農業、漁業、林業は規模が小さいですが、コールドチェーン要件がリーファー輸送を形式化するにつれて重要なユーザーとなっています。決定第2229/QD-TTg号は、製造業および農業輸出サプライチェーン全体の物流コスト削減を目指しており、効率的な輸送プロバイダーを優遇しています。
地域分析
ベトナム南部は2025年のベトナム フル トラックロード(FTL)市場規模の46.32%を占めました。ホーチミン市、ビンズオン、ドンナイは国内で最も密度の高いフレートフローを生み出しています。電子機器、消費財、自動車部品は契約トラックロードでカットライおよびカイメップ-ティバイターミナルへ輸送されます。同地域の工業集積は工場、倉庫、港湾間の頻繁な輸を支援しています。ホーチミン市-チュンルオン-ミートゥアン高速道路の拡張は2025年12月に承認され、メコンデルタとの接続が強化されました[4]。この路線は、南部の生産・輸出地域にサービスを提供する運送業者にとって、より正式な農業物流回廊を開きます。
ベトナム北部はハノイ、バクニン、タイグエンを中心に大規模な工業基盤を持っています。電子機器生産はハイフォンのラックフェン港に向けた頻繁なFTL輸送を生み出しています。ランソン、モンカイ、ラオカイは中国との越境貿易を通じて第二の需要源を提供しています。モンカイ-東興パイロットはAI対応通関とQRコード書類を使用して処理時間を短縮しています。決定453/QD-TTgは2026年3月にキムタインとバンヴオックにスマート国境ゲートの建設を承認しました。これらのプロジェクトは、より正式で効率的な北部貿易回廊を支援しています。
ベトナム中部は2031年までの地域別予測CAGRが9.78%と最も高い成長率を記録しました。その成長は、新しい高速道路アクセスとより確立されたクラスターからの工業分散化を反映しています。全国高速道路ネットワークは2025年末までに3,345 kmに達し、ダナン、クイニョン、ズンクアット経済区、ハノイ、ホーチミン市間の接続が改善されました。国家物流戦略はベトナム中部回廊を2035年までの開発優先事項として位置づけています。これにより、ベトナム中部はベトナム フル トラックロード(FTL)市場においてますます重要な成長エリアとなっています。
競争環境
市場は依然として分散しており、個人トラックオーナーと小規模運送業者が大きな基盤を形成しています。組織化された層にはITL Corporation、Gemadept Corporation、Transimex Corporationが含まれます。これらのプロバイダーはフリート能力、デジタル可視性、マルチモーダル物流接続を通じて競争しています。DHL Group、DSV A/S、Kuehne+Nagel、CEVA Logistics、A.P. Moller-Maerskを含むグローバル事業者は、FDI製造業者アカウントと越境業務を競っています。これらのネットワークは道路輸送と保税ヤードおよびより広域の地域サービスを組み合わせることができます。したがって、ベトナム フル トラックロード(FTL)市場には、大規模なオーナーオペレーター基盤と少数の統合プロバイダーグループが共存しています。
ITL Logisticsは2026年1月に国内道路輸送ネットワークの能力拡大のためにいすゞユーロ5トラック40台を受領しました。ITL CorporationとSeino Holdingsは2025年9月にSeino-ITL Logisticsを立ち上げ、Seinoのモデルとベトナム全国にわたるITLのネットワークを通じてLTLおよびFTL輸送サービスを提供しています。この構造により、各当事者は自社の運営領域に集中することができます。Gemadeptもメコンロジスティクスへの出資を通じてコールドチェーン物流を成長分野として特定しています。これらの動きは、主要プロバイダーが資産を追加し、パートナーシップを洗練させ、専門的な物流能力を追求していることを示しています。
テクノロジーの導入は組織化された運送業者にとって差別化要因です。輸送管理システムのリンク、テマティクス、追跡・トレースツール、電子配送指示書は専用製造契約を支援します。これらの顧客は迅速な例外アラートとデジタル配送証明を必要とします。2025年~2035年物流サービス開発戦略はデジタルトランスフォーメーションを国家優先事項として位置づけています。温度モニタリング統合と車両排出基準への準拠は、大規模プロバイダーが実際の優位性を持つさらなる分野です。デジタル積荷マッチングも個人事業者間の稼働率向上への道を提供しますが、分散した所有権がベトナム フル トラックロード(FTL)市場全体での導入を遅らせています。
ベトナム フル トラックロード(FTL)産業リーダー
-
Indo Trans Logistics Corporation (ITL)
-
Linfox
-
Saigon Newport Corporation
-
DHL Group
-
Transimex Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年8月:財務省が発行した通達128/2026/TT-BTCは、スマート国境ゲートエリアの税関検査・監督要件を定め、2026年10月15日に施行されました。同通達はAI対応カメラシステム、電子バリア、電子スケール、および税関電子データ処理システムへの直接接続を義務付けています。
- 2026年6月:Gemadept CorporationとCJ Logistics Hong Kong Holdings Limitedが資本移転取引を完了し、合弁事業の取り決めを再編しました。Gemadeptはメコンロジスティクス株式会社の49%の株式を保有し、海運業務を直接管理する一方、CJ Logisticsは3PLサービスを全面的に管理しています。
- 2026年1月:ITL Logisticsはホーチミン市での正式な引き渡し式典において、Green Ka株式会社からいすゞユーロ5トラック40台を受領しました。このフリート拡張はITLの国内道路輸送ネットワークを支援します。
- 2025年9月:ITL Corporationと日本のSeino Holdingsがホーチミン市に本社を置く合弁会社Seino-ITL Logisticsを正式に立ち上げました。同合弁会社はSeinoの日本型LTLモデルとITLの全国ベトナムネットワークを活用し、LTLおよびFTL輸送サービスを目標としています。
ベトナム フル トラックロード(FTL)市場レポートの調査範囲
| 国内 |
| 国際 |
| ドライ |
| リーファー |
| 長距離輸送(500マイル超) |
| 地域輸送(100~500マイル) |
| ローカル輸送(100マイル未満) |
| 農業 |
| 漁業・林業 |
| 建設 |
| 製造業 |
| 石油・ガス |
| 鉱業・採石業 |
| 卸売・小売業 |
| その他 |
| ベトナム北部 |
| ベトナム中部 |
| ベトナム南部 |
| 目的地別 | 国内 |
| 国際 | |
| 温度管理別 | ドライ |
| リーファー | |
| 輸送距離別 | 長距離輸送(500マイル超) |
| 地域輸送(100~500マイル) | |
| ローカル輸送(100マイル未満) | |
| エンドユーザー産業別 | 農業 |
| 漁業・林業 | |
| 建設 | |
| 製造業 | |
| 石油・ガス | |
| 鉱業・採石業 | |
| 卸売・小売業 | |
| その他 | |
| 地域別 | ベトナム北部 |
| ベトナム中部 | |
| ベトナム南部 |
レポートで回答される主要な質問
ベトナムのフル トラックロード サービスの予測は?
ベトナム フル トラックロード(FTL)市場は2026年の22.80 ビリオン 米ドルから2031年までに30.75 ビリオン 米ドルへと、CAGR 6.16%で増加すると推定されます。
ベトナムのフル トラックロード サービスで最も成長が速い目的地タイプは?
国際路線はデジタル通関プロセスと指定越境ルートに支えられ、2031年までのCAGRが7.89%と予測されています。
ベトナムFTLにおける主要な温度管理カテゴリーは?
ドライFTLは2025年の需要の91.31%を占め、リーファーFTLは2031年までのCAGRが10.45%と予測されています。
ベトナムで長距離トラック輸送が重要な理由は?
長距離FTLは2025年に70.69%のシェアを占め、高速道路接続が全国の接続性を改善するにつれてCAGR 9.34%が予測されています。
ベトナムで最も多くの専用トラック輸送能力を使用する顧客セクターは?
製造業は2025年に36.24%のシェアを占めており、電子機器、繊維、自動車部品メーカーが信頼性の高い工場、サプライヤー、港湾輸送を必要としているためです。
ベトナムのFTL輸送能力に影響を与える制約は?
カテゴリーCE免許を持つドライバーの不足により、2026年7月に主要物流ハブ全体でトラクタートレーラーの25~30%が稼働停止となりました。