
Tamaño y Participación del Mercado de Carga Completa (FTL) de Vietnam
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 21.40 Mil millones de dólares |
| Tamaño del Mercado (2026) | 22.80 Mil millones de dólares |
| Tamaño del Mercado (2031) | 30.75 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 6.16 % |
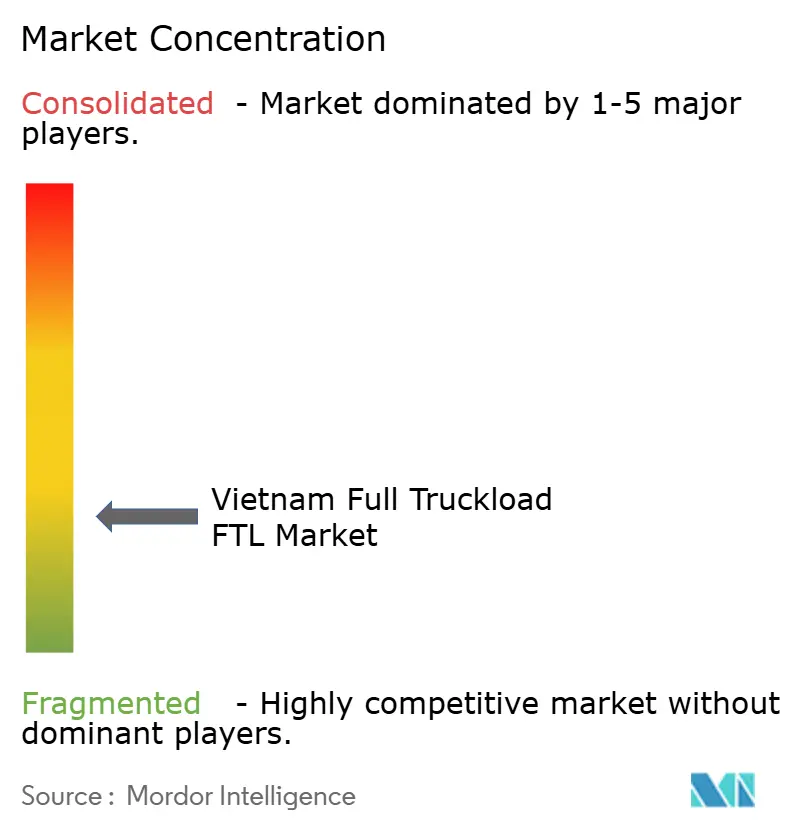
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Carga Completa (FTL) de Vietnam por Mordor Intelligence
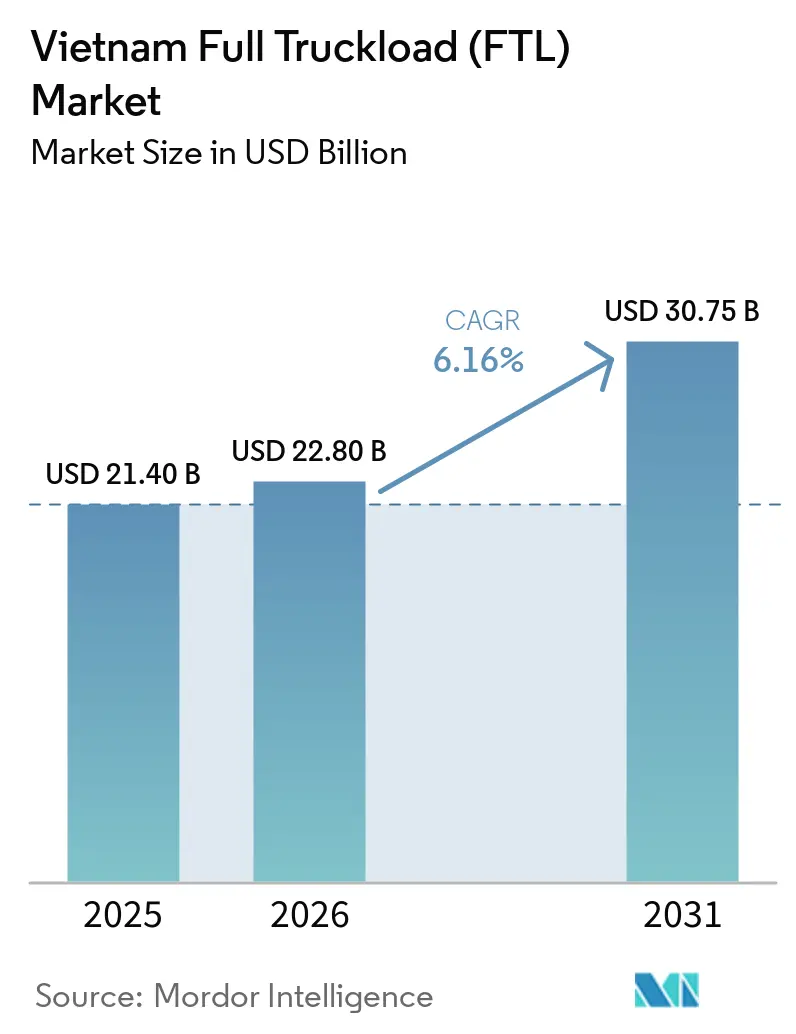
El tamaño del mercado de carga completa (FTL) de Vietnam fue valorado en 21,40 mil millones de USD en 2025 y se estima que crecerá desde 22,80 mil millones de USD en 2026 hasta alcanzar los 30,75 mil millones de USD en 2031, a una CAGR del 6,16% durante el período de pronóstico (2026-2031).
El mercado de carga completa (FTL) de Vietnam está respaldado por corredores de fabricación de larga distancia, producción orientada a la exportación y grandes volúmenes de envíos que se adaptan a la capacidad de camiones dedicados. El flete transportado aumentó un 16,7% interanual en los primeros 8 meses de 2026. El mercado de carga completa (FTL) de Vietnam también enfrenta una restricción estructural de capacidad porque los conductores calificados son escasos y las cargas de retorno siguen siendo irregulares, lo que limita el uso de los tractocamiones existentes. Los operadores que combinan flotas conformes, emparejamiento digital de cargas y capacidad especializada de cadena de frío están mejor posicionados para competir a medida que los requisitos formales de logística se vuelven más importantes.
Conclusiones Clave del Informe
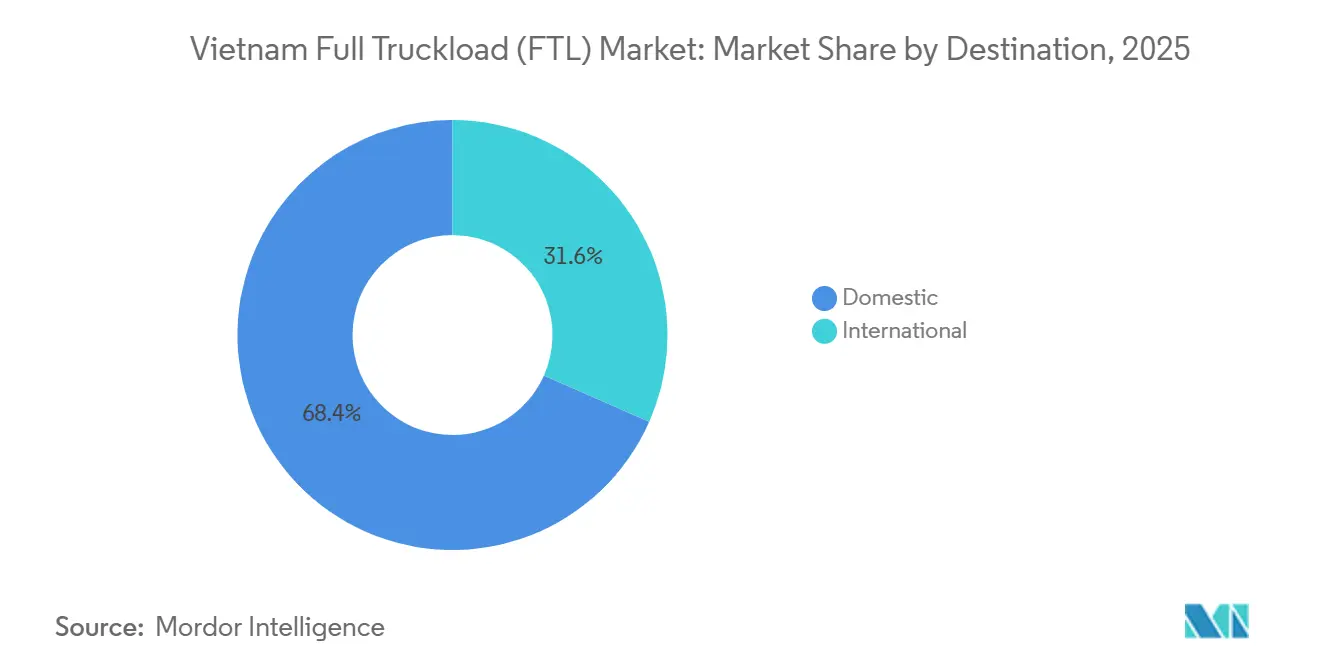
Por destino, el FTL doméstico representó el 68,35% de la participación del mercado de carga completa (FTL) de Vietnam en 2025, mientras que las rutas internacionales registraron la CAGR proyectada más alta del 7,89% hasta 2031.
Por control de temperatura, el FTL seco representó el 91,31% del tamaño del mercado de carga completa (FTL) de Vietnam en 2025, mientras que el FTL refrigerado registró la CAGR proyectada más alta del 10,45% hasta 2031.
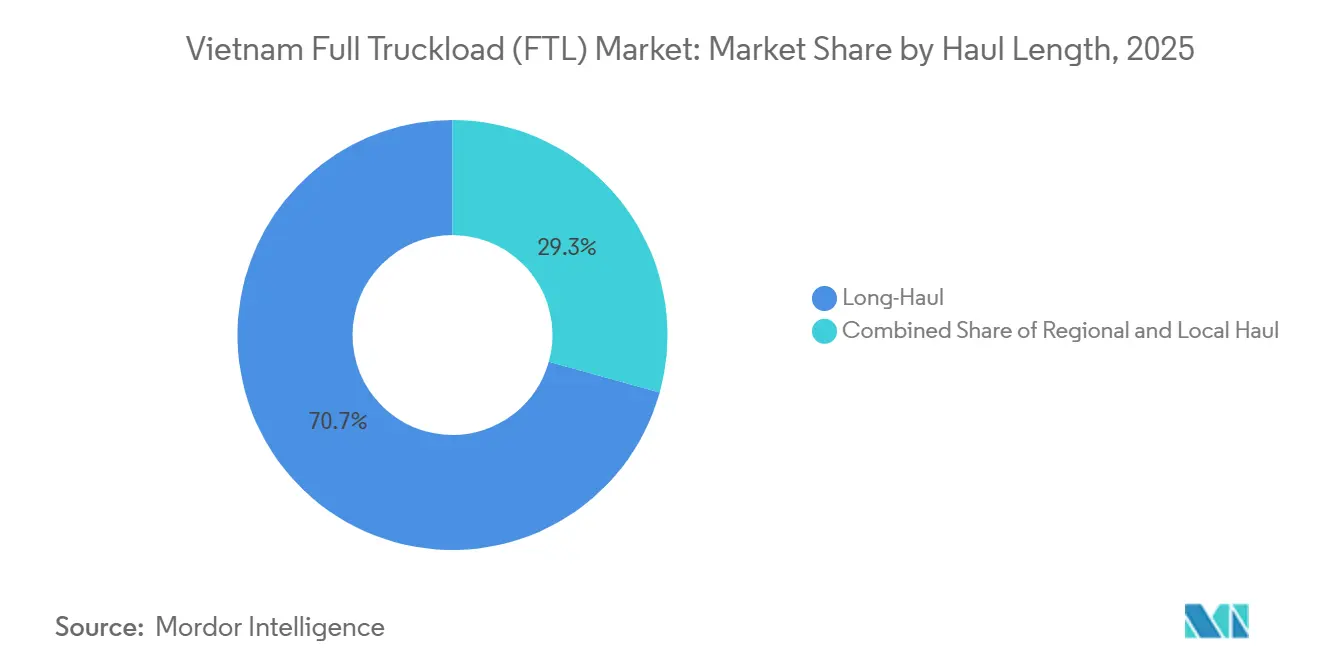
Por longitud de trayecto, el FTL de larga distancia representó el 70,69% de la participación del mercado de carga completa (FTL) de Vietnam en 2025 y registró la CAGR proyectada más alta del 9,34% hasta 2031.
Por industria de usuario final, la manufactura representó el 36,24% del tamaño del mercado de carga completa (FTL) de Vietnam en 2025, mientras que el comercio mayorista y minorista registró la CAGR proyectada más alta del 10,32% hasta 2031.
Por geografía, el sur de Vietnam representó el 46,32% de la participación del mercado de carga completa (FTL) de Vietnam en 2025, mientras que el centro de Vietnam registró la CAGR proyectada más alta del 9,78% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Carga Completa (FTL) de Vietnam
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Crecimiento Manufacturero que Aumenta la Demanda de Volumen de Flete de Carga Completa | +1.4% | Sur de Vietnam, Norte de Vietnam, con efecto secundario en el Centro de Vietnam | Mediano plazo (2-4 años) |
| Externalización del Comercio Electrónico que Amplía la Demanda de Transporte Dedicado de Carga Completa | +1.0% | Nacional, concentrado en los cinturones urbanos y periurbanos de Ciudad Ho Chi Minh y Hanói, expandiéndose a las ciudades de acceso del Centro de Vietnam. | Corto plazo (≤ 2 años) |
| Expansión de Autopistas que Mejora la Eficiencia de la Red FTL de Larga Distancia | +0.9% | Corredor nacional Norte-Sur, con ganancias tempranas en Quang Ngai, Binh Dinh y Khanh Hoa | Mediano plazo (2-4 años) |
| Cumplimiento de la Cadena de Frío que Aumenta la Demanda de Transporte FTL Especializado | +0.7% | Sur de Vietnam, Centro de Vietnam y rutas de exportación de la ASEAN | Mediano plazo (2-4 años) |
| Digitalización Aduanera que Fortalece la Conectividad del Transporte Transfronterizo | +0.6% | Puestos fronterizos del Norte de Vietnam y corredores comerciales de la ASEAN | Corto plazo (≤ 2 años) |
| Modernización de Flotas que Mejora el Emparejamiento de Cargas y la Utilización | +0.5% | Nacional, con ganancias tempranas en los corredores Ciudad Ho Chi Minh-Binh Duong y Hanói-Bac Ninh | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Crecimiento Manufacturero que Aumenta la Demanda de Volumen de Flete de Carga Completa
La manufactura creció un 10,5% en 2025 y se mantuvo como el principal generador de demanda de camiones dedicados en el mercado de carga completa (FTL) de Vietnam. La inversión extranjera directa realizada en Vietnam alcanzó los 27,62 mil millones de USD en 2025, el nivel más alto en 5 años, con la manufactura y el procesamiento representando 22,88 mil millones de USD, o el 82,8% del total de la inversión extranjera directa realizada. Los clústeres de electrónica y maquinaria en Bac Ninh y Thai Nguyen requieren movimientos paletizados regulares, lo que hace que el equipo dedicado sea más adecuado que los envíos fragmentados. Una cadena de abastecimiento doméstico más profunda también genera más movimientos entre proveedores locales y plantas de ensamblaje, incluso cuando los volúmenes de exportación varían. El volumen total de importaciones y exportaciones de Vietnam alcanzó los 930,05 mil millones de USD en 2025, lo que continuó respaldando los flujos de transporte de fábrica a puerto y de proveedor a fábrica.
Externalización del Comercio Electrónico que Amplía la Demanda de Transporte Dedicado de Carga Completa
El comercio electrónico está cambiando el requisito de transporte ascendente para el mercado de carga completa (FTL) de Vietnam porque los centros de cumplimiento necesitan reabastecimiento masivo frecuente desde las zonas industriales. La entrega de paquetes sigue estando más alineada con las redes exprés y de carga fraccionada, pero los movimientos de stock entrante pueden llenar un vehículo dedicado. Los operadores de mercados en línea están diversificando las ubicaciones de cumplimiento más allá del núcleo de Ciudad Ho Chi Minh, lo que crea vínculos adicionales entre proveedores, almacenes y sitios de distribución regional. Los proveedores de logística organizados están asumiendo un papel más importante en estos flujos a medida que las marcas nacionales y los vendedores transfronterizos externalizan la gestión del transporte. El flete transportado aumentó un 16,7% interanual en los primeros 8 meses de 2026, mientras que las ventas minoristas de bienes y servicios aumentaron un 13,3%, respaldando la demanda continua de servicios de transporte doméstico. Los transportistas que combinan contratos de entrada con cargas de retorno conformes pueden mejorar el valor del corredor para las plataformas que requieren reabastecimiento confiable.
Expansión de Autopistas que Mejora la Eficiencia de la Red FTL de Larga Distancia
Vietnam contaba con 3.345 km de rutas principales de autopistas y 458 km de intercambios y vías de conexión en operación a finales de 2025[1]. El Ministerio de Construcción tiene como objetivo 5.000 km de autopistas para 2030. El corredor Norte-Sur mejora el caso comercial para el FTL de larga distancia al acortar las ventanas de tránsito entre Hanói y Ciudad Ho Chi Minh. Un transporte más rápido reduce el tiempo que los envíos pasan en tránsito y hace que el servicio al día siguiente sea más práctico en rutas seleccionadas. La expansión aprobada de la autopista Ciudad Ho Chi Minh-Trung Luong-My Thuan fortalece la conexión entre Ciudad Ho Chi Minh y el Delta del Mekong, incluidas las áreas de producción agrícola y acuícola. El mercado de carga completa (FTL) de Vietnam se beneficia cuando los transportistas utilizan sistemas de telemática y planificación de rutas para convertir estas ganancias en tiempo de viaje en una mejor programación de flotas.
Cumplimiento de la Cadena de Frío que Aumenta la Demanda de Transporte FTL Especializado
La documentación de temperatura se está convirtiendo en una condición importante para el transporte de carga de exportación perecedera en el mercado de carga completa (FTL) de Vietnam. La Circular N.° 80/2025/TT-BNNMT, emitida en diciembre de 2025 y vigente desde febrero de 2026, estableció procedimientos para la evaluación y certificación de inocuidad alimentaria de productos pesqueros exportados, respaldando una mayor formalización de los requisitos de cadena de frío para exportaciones. Estos requisitos favorecen a los transportistas con flotas refrigeradas certificadas sobre los operadores que no pueden demostrar control de temperatura. ITL Corporation realizó un taller dedicado a clientes de cadena de frío en junio de 2026, lo que demuestra que los proveedores integrados estaban invirtiendo atención en el segmento.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escasez de Conductores que Aumenta la Disponibilidad de Flotas y las Presiones de Costos | -1.2% | Nacional, más aguda en Ciudad Ho Chi Minh, Hanói, Hai Phong y Da Nang | Mediano plazo (2-4 años) |
| Desequilibrios de Retorno en Vacío que Reducen la Eficiencia de Utilización de Flotas de Larga Distancia | -0.8% | Nacional, con un alto efecto en los corredores industriales más cortos | Largo plazo (≥ 4 años) |
| Flotas Fragmentadas que Limitan la Capacidad de Financiamiento y Modernización | -0.6% | Nacional, particularmente en el Sur de Vietnam, propietarios-operadores individuales | Largo plazo (≥ 4 años) |
| Límites de Ejes y Congestión que Restringen las Operaciones FTL | -0.5% | Nacional, especialmente en las principales zonas de congestión urbana y vías de acceso a puertos | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Escasez de Conductores que Aumenta la Disponibilidad de Flotas y las Presiones de Costos
La escasez de conductores con licencia de Categoría CE es una restricción estructural en el mercado de carga completa (FTL) de Vietnam. La Asociación de Transporte Automotor de Vietnam informó en julio de 2026 que entre el 25 y el 30% de los tractocamiones en Ciudad Ho Chi Minh, Hanói, Hai Phong y Da Nang estaban inactivos porque no había conductores calificados disponibles[2]. La fuerza laboral de conductores afectada está envejeciendo, mientras que el número de nuevos ingresos ha disminuido a medida que la capacidad de formación se contrajo. En Ciudad Ho Chi Minh, el número de centros de formación autorizados de Categoría CE supuestamente disminuyó de 7 a 1. Algunos viajes de larga distancia que anteriormente utilizaban tripulaciones de 2 conductores y tomaban entre 36 y 48 horas ahora requieren entre 3 y 4 días, lo que aumenta los costos y reduce la confiabilidad. El Decreto 168/2024/ND-CP introdujo un sistema de puntos de demérito, y algunos proveedores de transporte informaron una menor disponibilidad de conductores y mayores requisitos salariales tras su aplicación.
Desequilibrios de Retorno en Vacío que Reducen la Eficiencia de Utilización de Flotas de Larga Distancia
El desequilibrio en los viajes de retorno sigue siendo una importante restricción operativa en el mercado de carga completa (FTL) de Vietnam. Los movimientos de salida son densos y predecibles, mientras que la carga de retorno puede ser escasa y dispersa en distintas ubicaciones. Esto fomenta precios competitivos en el trayecto de salida, pero debilita la economía del movimiento de retorno. La investigación del Banco Mundial sobre kilómetros en vacío explica cómo el desequilibrio geográfico y la fricción de búsqueda pueden perpetuar este problema. Las flotas fragmentadas y el financiamiento limitado hacen que la adopción de plataformas sea más lenta, mientras que los límites de ejes y la congestión añaden más presión a la planificación de la carga útil y el acceso a los puertos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Destino: Las Rutas Internacionales se Aceleran, la Base Doméstica se Mantiene Intacta
El FTL doméstico representó el 68,35% del tamaño del mercado de carga completa (FTL) de Vietnam en 2025. Su escala está arraigada en los flujos de zona industrial a puerto y el reabastecimiento interregional en el corredor Hanói-Da Nang-Ciudad Ho Chi Minh. Los clústeres de ensamblaje electrónico en las provincias del norte envían cargas completas recurrentes a las terminales de contenedores de Cat Lai, Lach Huyen y Cai Mep. Los productores de bienes de consumo en el sur también reabastecen las redes de comercio moderno en ciudades de segundo y tercer nivel a través de movimientos FTL programados. Estos flujos ofrecen a los transportistas volúmenes de flete repetibles y patrones operativos establecidos. La demanda doméstica, por lo tanto, sigue siendo la base de ingresos central para el mercado de carga completa (FTL) de Vietnam.
Las rutas internacionales son más pequeñas, pero su CAGR proyectada del 7,89% hasta 2031 las convierte en el segmento de destino de más rápido crecimiento. La autorización de junio de 2026 para que las empresas de logística chinas y los vehículos con permiso Tipo G operen en rutas terrestres designadas reduce la necesidad de transbordo. El piloto de puerta fronteriza inteligente Mong Cai-Dongxing redujo el tiempo de procesamiento de camiones de 3-5 días a 15 segundos mediante tecnología de despacho habilitada por código QR e inteligencia artificial. El mismo piloto demuestra cómo la fricción operativa puede disminuir cuando la infraestructura y la regulación están alineadas. La conectividad transfronteriza es especialmente relevante para los corredores de manufactura del norte y de puertas fronterizas. El mercado de carga completa (FTL) de Vietnam puede desplazarse gradualmente hacia las rutas internacionales a medida que los operadores conformes utilicen estos nuevos acuerdos.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Control de Temperatura: La Carga Seca Ancla el Volumen Mientras el Refrigerado Crece Rápidamente
El FTL seco representó el 91,31% del tamaño del mercado de carga completa (FTL) de Vietnam en 2025. La electrónica, los componentes de automóviles, los materiales de construcción y los bienes de consumo constituyen gran parte del perfil de flete de salida del país. Estas cargas generalmente no necesitan equipos con control de temperatura en los volúmenes actuales. Los productores de electrónica en Bac Ninh y Thai Nguyen utilizan FTL por contrato para entregas de componentes justo a tiempo. Sus ventanas de planificación pueden extenderse entre 5 y 6 días, lo que respalda una programación de vehículos predecible. El flete seco, en consecuencia, sigue siendo el segmento de volumen central en el mercado de carga completa (FTL) de Vietnam.
El FTL refrigerado es el segmento de control de temperatura más pequeño, pero se proyecta que registre una CAGR del 10,45% hasta 2031. El monitoreo de temperatura certificado para la carga de exportación agrícola aumenta el valor de la capacidad refrigerada calificada. Los requisitos de certificación de productos pesqueros introducidos en 2025 se suman a las necesidades formales de cadena de frío. La actividad de cadena de frío farmacéutica es una fuente secundaria a medida que se expanden la fabricación nacional de genéricos y la logística de vacunas. Los transportistas que invierten en flotas refrigeradas con certificación de Buenas Prácticas de Distribución pueden competir por contratos que las flotas exclusivamente secas no pueden atender.
Por Longitud de Trayecto: La Larga Distancia Domina tanto en Participación como en Crecimiento
Los viajes de larga distancia, definidos como trayectos de más de 500 millas, capturaron el 70,69% de la participación del mercado de carga completa (FTL) de Vietnam en 2025. También registraron la CAGR proyectada más alta del 9,34% hasta 2031. La geografía lineal de Vietnam conecta los principales polos económicos de Hanói, Da Nang y Ciudad Ho Chi Minh. Este patrón convierte el flete de larga distancia en un requisito operativo central en lugar de un servicio premium limitado. El corredor de autopista Norte-Sur completado acorta las ventanas de tránsito y mejora el caso para los movimientos de camiones sensibles al tiempo. La capacidad de larga distancia es, por lo tanto, central para el mercado de carga completa (FTL) de Vietnam.
El trayecto regional, que cubre entre 100 y 500 millas, respalda la distribución industrial y los corredores de acceso a puertos. El trayecto local, que cubre menos de 100 millas, atiende los requisitos de fábrica a centro de consolidación y distribución final. Las categorías más cortas siguen siendo necesarias porque la producción, el almacenamiento y las operaciones portuarias dependen de las conexiones locales. Los transportistas de larga distancia pueden beneficiarse de una mejor eficiencia de combustible y rendimiento en autopistas cuando las flotas cumplen con las normas de emisiones más recientes. ITL Logistics recibió 40 camiones Isuzu Euro 5 en enero de 2026 para respaldar su red de transporte terrestre doméstico[3]. El mercado de carga completa (FTL) de Vietnam, por lo tanto, combina un núcleo dominante de larga distancia con movimientos regionales y locales esenciales.
Por Industria de Usuario Final: La Manufactura Lidera pero el Comercio Minorista Gana Terreno más Rápido
La manufactura representó el 36,24% del tamaño del mercado de carga completa (FTL) de Vietnam en 2025. Los clústeres de electrónica, textiles y autopartes requieren capacidad de camiones dedicada y sellada para proteger la carga y cumplir con los cronogramas de la cadena de suministro. Los clientes de manufactura comúnmente utilizan contratos de 12 a 24 meses, lo que proporciona a los transportistas una base de planificación más estable. Su demanda favorece a los proveedores que pueden mantener una disponibilidad de vehículos consistente y proporcionar visibilidad de los envíos. Los vínculos de fábrica, proveedor y puerto del sector crean demanda de flete recurrente en todo el país. La manufactura sigue siendo la mayor base de usuarios finales en el mercado de carga completa (FTL) de Vietnam.
Se proyecta que el comercio mayorista y minorista registre una CAGR del 10,32% hasta 2031, la tasa más alta entre las industrias de usuarios finales enumeradas. Los centros de distribución de comercio electrónico requieren un reabastecimiento masivo entrante de mayor frecuencia que puede utilizar cargas completas dedicadas. La construcción también respalda la demanda de FTL a través de proyectos de autopistas y puertos. La actividad de petróleo y gas requiere transporte especializado para bienes tubulares y componentes de plataformas, mientras que la minería y las canteras siguen siendo más cíclicamente expuestas. La agricultura, la pesca y la silvicultura son usuarios más pequeños pero importantes, ya que los requisitos de cadena de frío formalizan el transporte refrigerado. La Decisión N.° 2229/QD-TTg busca reducir los costos logísticos en las cadenas de suministro de exportación manufacturera y agrícola, favoreciendo a los proveedores de transporte eficientes.
Análisis Geográfico
El sur de Vietnam representó el 46,32% del tamaño del mercado de carga completa (FTL) de Vietnam en 2025. Ciudad Ho Chi Minh, Binh Duong y Dong Nai generan los flujos de flete más densos del país. La electrónica, los bienes de consumo y los componentes de automóviles se mueven en cargas completas por contrato hacia las terminales de Cat Lai y Cai Mep-Thi Vai. La concentración industrial de la región respalda movimientos frecuentes entre plantas, almacenes y puertos. La expansión de la autopista Ciudad Ho Chi Minh-Trung Luong-My Thuan fue aprobada en diciembre de 2025 y fortaleció la conectividad con el Delta del Mekong[4]. Esta ruta abre un corredor de logística agrícola más formal para los transportistas que atienden las áreas de producción y exportación del sur.
El norte de Vietnam tiene una gran base industrial alrededor de Hanói, Bac Ninh y Thai Nguyen. La producción de electrónica genera frecuentes movimientos FTL hacia el puerto de Lach Huyen en Hai Phong. Lang Son, Mong Cai y Lao Cai proporcionan una segunda fuente de demanda a través del comercio transfronterizo con China. El piloto Mong Cai-Dongxing utiliza despacho habilitado por inteligencia artificial y documentación con código QR para reducir el tiempo de procesamiento. La Decisión 453/QD-TTg aprobó la construcción de puertas fronterizas inteligentes en Kim Thanh y Ban Vuoc en marzo de 2026. Estos proyectos respaldan un corredor comercial del norte más formal y eficiente.
El centro de Vietnam registró la CAGR regional proyectada más alta del 9,78% hasta 2031. Su crecimiento refleja el nuevo acceso a autopistas y la descentralización industrial desde los clústeres más establecidos. La red nacional de autopistas alcanzó los 3.345 km a finales de 2025, mejorando los vínculos entre Da Nang, Quy Nhon, la Zona Económica de Dung Quat, Hanói y Ciudad Ho Chi Minh. La estrategia nacional de logística identifica los corredores del centro de Vietnam como una prioridad de desarrollo hasta 2035. Esto convierte al centro de Vietnam en un área de crecimiento cada vez más relevante para el mercado de carga completa (FTL) de Vietnam.
Panorama Competitivo
El mercado sigue siendo fragmentado, con una gran base de propietarios individuales de camiones y pequeños transportistas. El nivel organizado incluye a ITL Corporation, Gemadept Corporation y Transimex Corporation. Estos proveedores compiten a través de la capacidad de flota, la visibilidad digital y las conexiones logísticas multimodales. Los operadores globales, incluidos DHL Group, DSV A/S, Kuehne+Nagel, CEVA Logistics y A.P. Moller-Maersk, compiten por cuentas de fabricantes con inversión extranjera directa y trabajo transfronterizo. Sus redes pueden combinar movimientos por carretera con patios aduaneros y servicios regionales más amplios. El mercado de carga completa (FTL) de Vietnam, por lo tanto, incluye una gran base de propietarios-operadores junto con un grupo más pequeño de proveedores integrados.
ITL Logistics recibió 40 camiones Isuzu Euro 5 en enero de 2026, ampliando la capacidad para su red de transporte terrestre doméstico. ITL Corporation y Seino Holdings lanzaron oficialmente Seino-ITL Logistics en septiembre de 2025 para proporcionar servicios de transporte de carga fraccionada y carga completa a través del modelo de Seino y la red vietnamita de ITL. Esta estructura permite a cada parte centrarse en su propia área operativa. Gemadept también ha identificado la logística de cadena de frío como un área de crecimiento a través de su participación en Mekong Logistics. Estos movimientos muestran que los principales proveedores están añadiendo activos, refinando asociaciones y persiguiendo capacidades logísticas especializadas.
La adopción de tecnología es un diferenciador para los transportistas organizados. Los vínculos con sistemas de gestión de transporte, la telemática, las herramientas de seguimiento y rastreo y las órdenes de entrega electrónicas respaldan los contratos de manufactura dedicados. Estos clientes necesitan alertas rápidas de excepciones y prueba de entrega digital. La Estrategia de Desarrollo de Servicios Logísticos para 2025-2035 identifica la transformación digital como una prioridad nacional. La integración del monitoreo de temperatura y el cumplimiento de las emisiones de vehículos son áreas adicionales donde los proveedores más grandes tienen ventajas prácticas. El emparejamiento digital de cargas también ofrece una vía para mejorar la utilización entre los operadores individuales, pero la propiedad dispersa ralentiza la adopción en todo el mercado de carga completa (FTL) de Vietnam.
Líderes de la Industria de Carga Completa (FTL) de Vietnam
-
Indo Trans Logistics Corporation (ITL)
-
Linfox
-
Saigon Newport Corporation
-
DHL Group
-
Transimex Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Agosto de 2026: La Circular 128/2026/TT-BTC emitida por el Ministerio de Finanzas estableció los requisitos de inspección y supervisión aduanera para las áreas de puertas fronterizas inteligentes, con vigencia a partir del 15 de octubre de 2026. La circular exige sistemas de cámaras habilitados por inteligencia artificial, barreras electrónicas, básculas electrónicas y conexión directa al sistema electrónico de procesamiento de datos aduaneros.
- Junio de 2026: Gemadept Corporation y CJ Logistics Hong Kong Holdings Limited completaron una transacción de transferencia de capital, reestructurando su acuerdo de empresa conjunta. Gemadept ahora posee el 49% del capital en Mekong Logistics Joint Stock Company y gestiona directamente las operaciones de envío, mientras que CJ Logistics gestiona íntegramente los servicios de logística de terceros.
- Enero de 2026: ITL Logistics recibió 40 camiones Isuzu Euro 5 de Green Ka Joint Stock Company en una ceremonia formal de entrega en Ciudad Ho Chi Minh. La expansión de la flota respalda la red de transporte terrestre doméstico de ITL.
- Septiembre de 2025: ITL Corporation y Seino Holdings de Japón lanzaron oficialmente Seino-ITL Logistics, una empresa conjunta con sede en Ciudad Ho Chi Minh. La empresa tiene como objetivo los servicios de transporte de carga fraccionada y carga completa, aprovechando el modelo japonés de carga fraccionada de Seino y la red vietnamita nacional de ITL.


Alcance del Informe del Mercado de Carga Completa (FTL) de Vietnam
| Doméstico |
| Internacional |
| Seco |
| Refrigerado |
| Larga Distancia (Más de 500 millas) |
| Regional (100-500 millas) |
| Local (Menos de 100 millas) |
| Agricultura |
| Pesca y Silvicultura |
| Construcción |
| Manufactura |
| Petróleo y Gas |
| Minería y Canteras |
| Comercio Mayorista y Minorista |
| Otros |
| Norte de Vietnam |
| Centro de Vietnam |
| Sur de Vietnam |
| Por Destino | Doméstico |
| Internacional | |
| Por Control de Temperatura | Seco |
| Refrigerado | |
| Por Longitud de Trayecto | Larga Distancia (Más de 500 millas) |
| Regional (100-500 millas) | |
| Local (Menos de 100 millas) | |
| Por Industria de Usuario Final | Agricultura |
| Pesca y Silvicultura | |
| Construcción | |
| Manufactura | |
| Petróleo y Gas | |
| Minería y Canteras | |
| Comercio Mayorista y Minorista | |
| Otros | |
| Por Región | Norte de Vietnam |
| Centro de Vietnam | |
| Sur de Vietnam |


Preguntas Clave Respondidas en el Informe
¿Cuál es el pronóstico para los servicios de carga completa de Vietnam?
Se estima que el mercado de carga completa (FTL) de Vietnam aumentará desde 22,80 mil millones de USD en 2026 hasta 30,75 mil millones de USD en 2031, a una CAGR del 6,16%.
¿Qué tipo de destino está creciendo más rápido en los servicios de carga completa de Vietnam?
Se proyecta que las rutas internacionales registren una CAGR del 7,89% hasta 2031, respaldadas por procesos aduaneros digitales y rutas transfronterizas designadas.
¿Cuál es la categoría líder de control de temperatura para el FTL de Vietnam?
El FTL seco representó el 91,31% de la demanda en 2025, mientras que se proyecta que el FTL refrigerado registre una CAGR del 10,45% hasta 2031.
¿Por qué es importante el transporte de larga distancia en Vietnam?
El FTL de larga distancia representó el 70,69% de la participación en 2025 y se proyecta que registre una CAGR del 9,34% a medida que los enlaces de autopistas mejoran la conectividad nacional.
¿Qué sector de clientes utiliza más la capacidad de camiones dedicados en Vietnam?
La manufactura representó el 36,24% de la participación en 2025 porque los productores de electrónica, textiles y autopartes necesitan transporte confiable entre fábricas, proveedores y puertos.
¿Qué restricción afecta la capacidad FTL en Vietnam?
La escasez de conductores con licencia de Categoría CE dejó entre el 25 y el 30% de los tractocamiones inactivos en los principales centros logísticos en julio de 2026.


 Sus datos están seguros y nunca se venden ni se comparten.
