
Tamanho e Participação do Mercado de Carga Completa (FTL) da Arábia Saudita
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
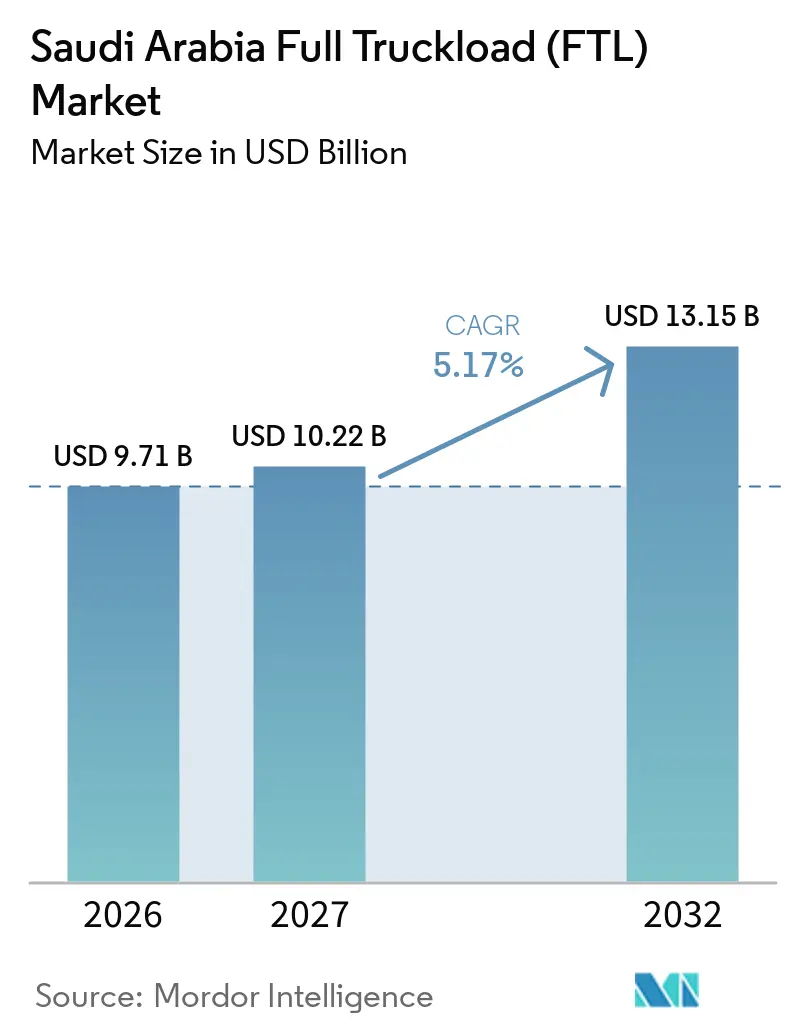
| Tamanho do mercado no ano base (2026) | 9.71 Bilhões de dólares |
| Tamanho do Mercado (2027) | 10.22 Bilhões de dólares |
| Tamanho do Mercado (2032) | 13.15 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 5.17 % |
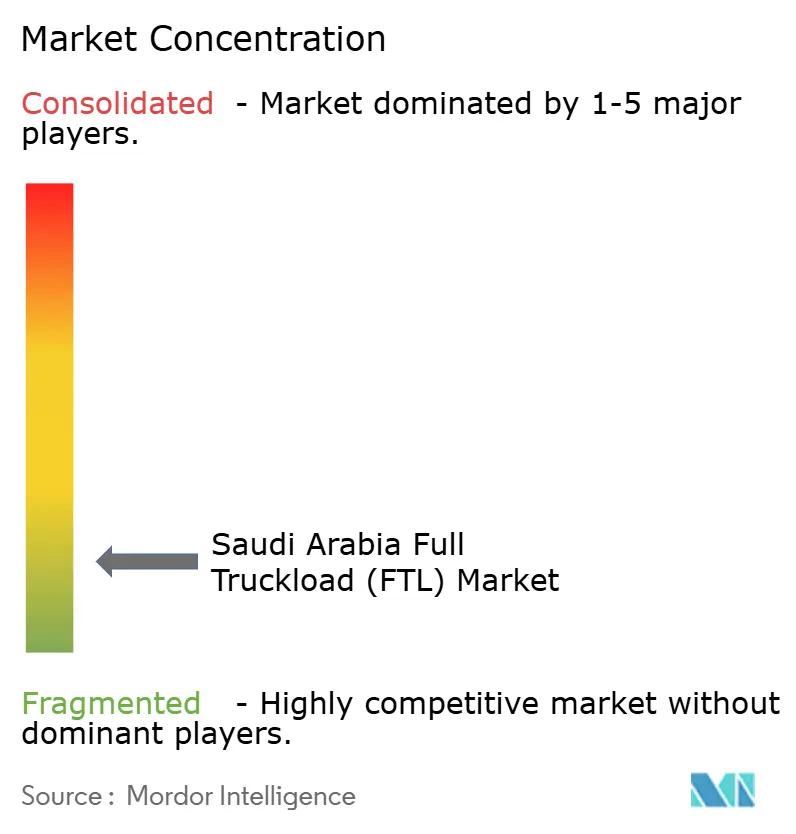
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Carga Completa (FTL) da Arábia Saudita por Mordor Intelligence
O tamanho do mercado de carga completa (FTL) da Arábia Saudita é avaliado em 9,71 bilhões de USD em 2026. Estima-se que cresça de 10,22 bilhões de USD em 2027 para atingir 13,15 bilhões de USD até 2032, a um CAGR de 5,17% durante o período de previsão (2027-2032).
O crescimento do mercado é sustentado por investimentos em infraestrutura de transporte e logística no âmbito do programa Visão 2030 da Arábia Saudita, pela atividade de construção associada a projetos de desenvolvimento em grande escala e pela demanda pelo transporte de bens industriais, varejistas e de consumo. O frete rodoviário continua sendo importante para remessas que exigem entrega direta a locais não atendidos por ferrovia. O crescimento do comércio eletrônico e da infraestrutura de distribuição está aumentando a necessidade de movimentações de frete programadas entre portos, armazéns, instalações industriais e centros de distribuição varejista. A expansão da logística com controle de temperatura também está criando oportunidades para transportadoras equipadas para transportar alimentos e produtos farmacêuticos sob condições especificadas. No entanto, preços mais elevados de combustível, disponibilidade de motoristas, requisitos de conformidade da frota e custos operacionais continuam a pressionar as margens das transportadoras. Essas condições aumentam a importância da otimização de rotas, utilização da frota, planejamento de retorno de carga e volumes contratados confiáveis.
Principais Conclusões do Relatório
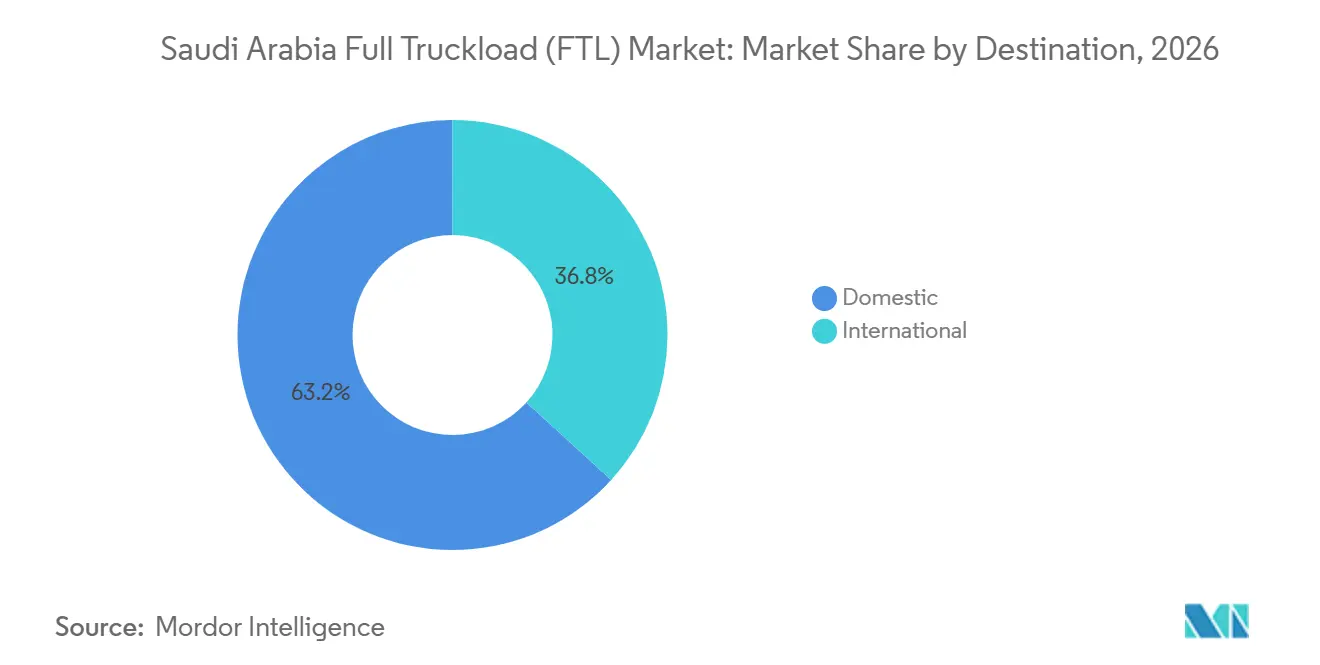
- Por destino, os percursos domésticos representam 63,23% do tamanho do mercado de carga completa (FTL) da Arábia Saudita em 2026, enquanto os percursos internacionais devem registrar um CAGR de 6,36% até 2032.
- Por controle de temperatura, o frete seco representa 72,18% da participação do mercado de carga completa (FTL) da Arábia Saudita em 2026, enquanto o frete refrigerado deve registrar um CAGR de 7,83% até 2032.
- Por extensão do percurso, o frete de longa distância representa 72,86% do tamanho do mercado de carga completa (FTL) da Arábia Saudita em 2026, enquanto os percursos locais de menos de 100 milhas devem registrar um CAGR de 6,97% até 2032.
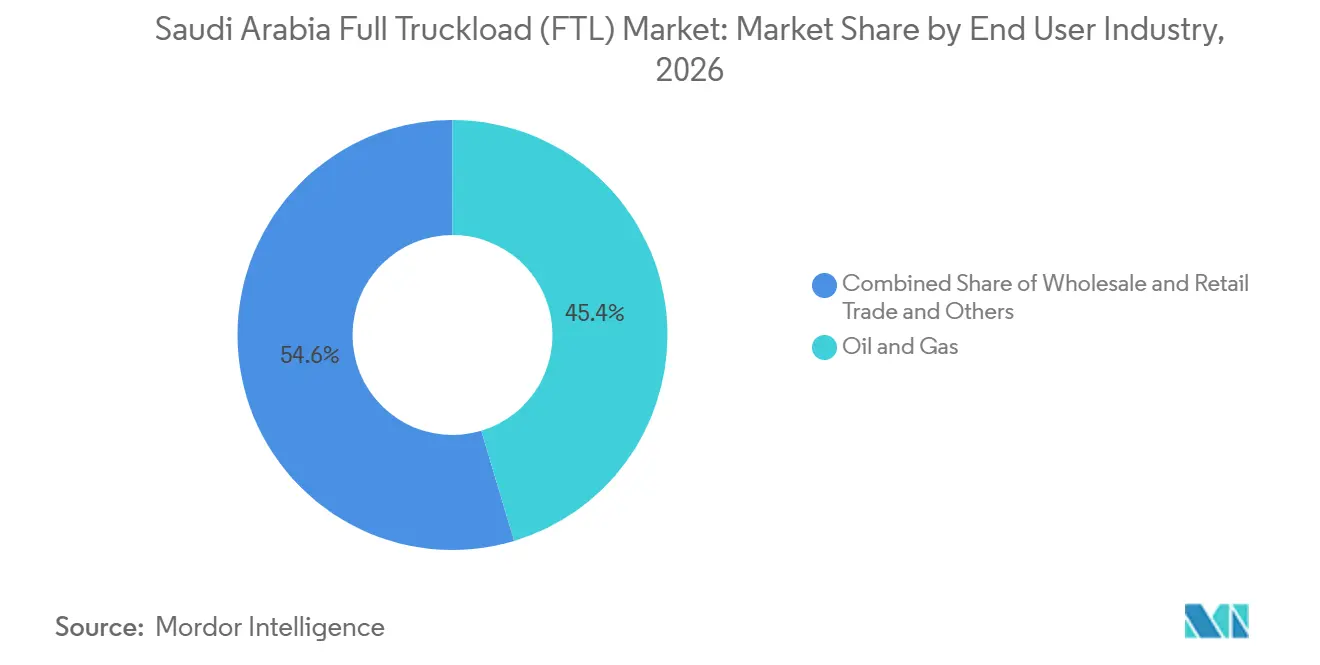
- Por setor do usuário final, petróleo e gás representa 45,36% da participação do mercado de carga completa (FTL) da Arábia Saudita em 2026, enquanto o comércio atacadista e varejista deve registrar um CAGR de 6,23% até 2032.
- Por região, a região Central representa 32,45% do tamanho do mercado de carga completa (FTL) da Arábia Saudita em 2026, enquanto a região Norte deve registrar um CAGR de 6,96% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Perspectivas do Mercado de Carga Completa (FTL) da Arábia Saudita
Análise de Impacto dos Impulsionadores*
| Impulsionador | Impacto (~) % na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Infraestrutura da Visão 2030 Acelerando a Demanda de Frete em Gigaprojetos | +1.4% | Nacional, concentrado nos corredores Ocidental (NEOM, Mar Vermelho) e Central (Riade). | Longo prazo (≥ 4 anos) |
| Crescimento do Comércio Eletrônico e Omnicanal Expandindo a Demanda de FTL | +1.1% | Central (Riade) e Ocidental (Jeddah) como primários; transbordamento para Oriental e Norte | Médio prazo (2–4 anos) |
| Diversificação Industrial e Localização Aumentando a Demanda de FTL | +0.9% | Oriental (Jubail, Dammam), Ocidental (Yanbu), com zonas industriais emergentes no Norte | Longo prazo (≥ 4 anos) |
| Distribuição de Alimentos e Produtos Farmacêuticos com Controle de Temperatura Expandindo a Demanda de FTL | +0.7% | Nacional; com intensidade inicial no Central (Riade), Ocidental (Jeddah, Meca, Medina) | Médio prazo (2–4 anos) |
| Digitalização da Frota de PMEs Melhorando a Eficiência de Orquestração de FTL | +0.5% | Nacional; mais pronunciado nos corredores logísticos Central e Oriental | Curto prazo (≤ 2 anos) |
| Correspondência de Retorno de Carga Porto-Industrial Melhorando a Economia de Monetização de Milhas Vazias | +0.4% | Ocidental (Porto Islâmico de Jeddah, Porto de NEOM), Oriental (Dammam, Jubail), transbordamento para Central | Médio prazo (2–4 anos) |
| Fonte: Mordor Intelligence | |||
Infraestrutura da Visão 2030 Acelerando a Demanda de Frete em Gigaprojetos
Os programas de infraestrutura e desenvolvimento da Arábia Saudita sustentam a demanda por movimentações de carga dedicada de materiais de construção, equipamentos industriais e carga de projetos. Os desenvolvimentos associados ao NEOM e outros projetos de grande escala exigem coordenação entre portos, fornecedores, canteiros de obras e instalações industriais. Dependendo da carga, essas movimentações podem exigir semirreboques plataforma, equipamentos de baixa plataforma, veículos de transporte pesado ou capacidade padrão de frete seco. Essa demanda é relevante para o mercado de FTL porque grandes remessas frequentemente requerem veículos dedicados, manuseio especializado e janelas de entrega programadas. A escala e o cronograma de projetos individuais determinam quanto da demanda incremental chega às transportadoras rodoviárias.
Crescimento do Comércio Eletrônico e Omnicanal Expandindo a Demanda de FTL
A expansão do comércio eletrônico e do varejo omnicanal está aumentando a necessidade de reabastecimento de centros de atendimento, armazéns e instalações de distribuição varejista. Embora as entregas individuais de encomendas sejam geralmente tratadas por redes de encomendas e de última milha, as movimentações a montante de estoque paletizado e mercadorias a granel podem exigir serviços de FTL. Riade, Jeddah e a Província Oriental são importantes centros logísticos e de consumo, conectando gateways de importação com redes de distribuição no interior. À medida que varejistas e provedores de logística desenvolvem capacidade de distribuição, os serviços de carga contratada podem apoiar o reabastecimento regular, transferências entre instalações e movimentações programadas entre armazéns. O efeito na demanda de FTL depende dos volumes de estoque, localizações dos armazéns e da proporção de frete movimentado em cargas dedicadas.
Distribuição de Alimentos e Produtos Farmacêuticos com Controle de Temperatura Expandindo a Demanda de FTL
Os requisitos de transporte de alimentos da Arábia Saudita criam a necessidade de veículos capazes de manter condições especificadas durante o transporte de produtos regulamentados. Em junho de 2025, a Autoridade Saudita de Alimentos e Medicamentos publicou requisitos para o transporte de produtos alimentícios. Esses requisitos reforçam a importância de veículos adequados, procedimentos de manuseio e controle de temperatura quando aplicável[1]. Os operadores de FTL refrigerado podem apoiar remessas que exigem transporte dedicado e condições operacionais documentadas. No entanto, as operações refrigeradas incorrem em custos adicionais para equipamentos especializados, manutenção, monitoramento e conformidade regulatória. As transportadoras com essas capacidades estão melhor posicionadas para garantir contratos de alimentos e produtos farmacêuticos, desde que atendam aos requisitos específicos aplicáveis ao produto.
Correspondência de Retorno de Carga Porto-Industrial Melhorando a Utilização de Milhas Vazias
As instalações logísticas vinculadas a portos podem melhorar a coordenação entre a carga de importação, a demanda industrial e as remessas de saída. Quando as transportadoras combinam uma entrega de saída com uma carga de retorno adequada, podem reduzir a circulação vazia e melhorar a utilização dos veículos. Isso é particularmente relevante para rotas que conectam instalações portuárias Ocidentais e Orientais com centros industriais e de distribuição na região Central. A correspondência eficaz de retorno de carga depende do cronograma das remessas, compatibilidade da carga, disponibilidade de veículos e localização dos embarcadores. Plataformas digitais de frete e uma coordenação mais estreita entre embarcadores e transportadoras podem apoiar esse processo, embora a extensão das economias varie por rota e condições operacionais.
Análise de Impacto das Restrições*
| Restrição | Impacto (~) % na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade do Preço do Combustível Aumentando os Custos Operacionais de Longa Distância | -0.8% | Nacional, com exposição mais aguda nos corredores de longa distância Central–Ocidental e Central–Oriental | Curto prazo (≤ 2 anos) |
| Escassez de Motoristas de Veículos Pesados Aumentando os Custos de Conformidade com a Saudização | -0.6% | Nacional; intensidade de Saudização mais elevada nos mercados Central (Riade) e Oriental (Dammam) | Médio prazo (2–4 anos) |
| Desequilíbrios de Retorno de Carga Arábia Saudita-GCC Reduzindo a Eficiência de Utilização de Carga de Retorno | -0.4% | Corredores transfronteiriços: Arábia Saudita–EAU, Arábia Saudita–Bahrein, Arábia Saudita–Kuwait como primários | Longo prazo (≥ 4 anos) |
| Lacunas de Dados de Refrigeração Enfraquecendo a Conformidade da Cadeia de Custódia de Temperatura | -0.3% | Nacional; mais agudo em rotas que atendem às regiões Norte e Sul com infraestrutura de monitoramento escassa | Médio prazo (2–4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade do Preço do Combustível Aumentando os Custos Operacionais de Longa Distância
Os preços do combustível são um determinante importante dos custos operacionais do frete rodoviário na Arábia Saudita. O preço doméstico do diesel aumentou para SAR 1,66 (USD 0,44) por litro a partir de janeiro de 2025, antes de subir novamente para SAR 1,79 (USD 0,48) por litro em janeiro de 2026[2]. Despesas mais elevadas com diesel podem reduzir as margens das transportadoras quando os contratos não permitem ajustes oportunos dos custos de combustível. O planejamento de rotas, a manutenção de veículos, a consolidação de cargas e a correspondência de retorno de carga podem melhorar a eficiência, mas não eliminam a exposição às variações do preço do combustível. As rotas de longa distância são particularmente sensíveis porque o consumo de combustível se acumula ao longo de percursos extensos.
Disponibilidade de Motoristas de Veículos Pesados e Custos de Localização
O setor logístico da Arábia Saudita enfrenta requisitos de desenvolvimento de mão de obra e localização à medida que a demanda por serviços de transporte se expande. O Ministério de Recursos Humanos e Desenvolvimento Social identificou a demanda por mão de obra e habilidades especializadas em sua estrutura de competências para o setor de logística e transporte. As iniciativas de localização que afetam as posições de motoristas de ônibus e caminhões podem influenciar os requisitos de recrutamento, treinamento e retenção. Para os operadores de FTL, esses fatores afetam os custos operacionais e a capacidade disponível da frota. Operações especializadas, incluindo transporte de materiais perigosos e frete refrigerado, requerem capacidades adicionais. Frotas maiores estão melhor posicionadas para distribuir os custos de treinamento e recrutamento em uma base de clientes mais ampla, enquanto transportadoras menores podem ter menos flexibilidade.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Destino: Percursos Domésticos Ancoram a Demanda, Rotas Internacionais se Expandem
Os percursos domésticos representam 63,23% do tamanho do mercado de carga completa (FTL) da Arábia Saudita em 2026. A demanda é sustentada por movimentações recorrentes de produtos industriais, materiais de construção, carga relacionada a petroquímicos e bens de consumo entre os principais centros econômicos. Riade, Jeddah e Dammam conectam importantes atividades industriais, comerciais, portuárias e de distribuição. O transporte rodoviário doméstico também atende instalações e pontos de entrega sem acesso ferroviário direto. Os percursos internacionais atendem movimentações transfronteiriças que exigem documentação alfandegária adequada, coordenação nas fronteiras e cronogramas de entrega confiáveis.
Os percursos internacionais devem registrar um CAGR de 6,36% de 2027 a 2032. O comércio transfronteiriço e as conexões logísticas entre a Arábia Saudita e os mercados do Golfo vizinhos sustentam a demanda por frete rodoviário internacional. Processos alfandegários eletrônicos e melhor coordenação podem reduzir atrasos evitáveis, embora o desempenho dependa das condições nas fronteiras e da documentação das remessas. Serviços ferroviários e multimodais podem oferecer alternativas em rotas selecionadas, mas o transporte rodoviário continua sendo importante para coleta e entrega direta, movimentações de primeira milha e entrega final além dos terminais ferroviários.

Por Controle de Temperatura: Frete Seco Lidera, Demanda por Frete Refrigerado Cresce Mais Rápido
O frete seco representa 72,18% da participação do mercado de carga completa (FTL) da Arábia Saudita em 2026. Sua posição de liderança reflete a variedade de bens não sensíveis à temperatura transportados pelo Reino, incluindo produtos industriais, materiais de construção, mercadorias embaladas e carga geral. Os veículos padrão de frete seco podem atender a uma ampla gama de clientes e rotas sem os requisitos adicionais de equipamentos e monitoramento associados ao transporte refrigerado. A demanda por frete seco está, portanto, vinculada à atividade industrial, construção, distribuição atacadista e movimentação de bens de consumo.
O frete refrigerado deve registrar um CAGR de 7,83% de 2027 a 2032. A demanda é sustentada pela distribuição de alimentos, logística farmacêutica e pela necessidade de manter condições de transporte adequadas para produtos sensíveis à temperatura. Os requisitos de transporte de alimentos da Autoridade Saudita de Alimentos e Medicamentos, publicados em junho de 2025, reforçam a importância de arranjos de transporte adequados e conformidade específica ao produto. Os operadores de frete refrigerado devem gerenciar equipamentos de refrigeração, monitoramento de temperatura, manutenção e custos operacionais. O crescimento dependerá da expansão da distribuição em cadeia de frio e dos requisitos dos clientes por condições de transporte confiáveis e documentadas.
Por Extensão do Percurso: Longa Distância Domina, Movimentações Locais se Expandem
O frete de longa distância representa 72,86% do tamanho do mercado de carga completa (FTL) da Arábia Saudita em 2026. A escala geográfica do Reino e a distribuição de instalações industriais, portos, canteiros de obras e centros populacionais sustentam a demanda por transporte rodoviário entre cidades. As movimentações de longa distância podem incluir suprimentos industriais, materiais de construção, bens de consumo e carga de projetos. As transportadoras que operam nessas rotas devem gerenciar despesas com combustível, disponibilidade de motoristas, cronogramas de manutenção, pontualidade de entrega e disponibilidade de cargas de retorno adequadas. O frete ferroviário pode oferecer uma alternativa para determinadas movimentações a granel e de longa distância, enquanto os caminhões continuam sendo necessários para locais fora da rede ferroviária e para coleta e entrega.
Os percursos locais de menos de 100 milhas devem registrar um CAGR de 6,97% de 2027 a 2032. Armazéns, zonas industriais, portos e instalações de distribuição varejista geram movimentações de frete de curta distância que conectam as principais redes de transporte com seus destinos finais. A drayage portuária e as transferências entre instalações de distribuição também podem exigir caminhões dedicados quando os volumes de remessa ou as características da carga justificam um veículo completo. O crescimento das instalações de logística urbana pode sustentar a demanda local de FTL, embora algumas remessas menores sejam atendidas por redes de carga fracionada ou de encomendas. A expansão ferroviária tem maior probabilidade de alterar o mix de atividade de transporte em corredores selecionados do que de eliminar a necessidade de transporte rodoviário local.
Por Setor do Usuário Final: Petróleo e Gás Lidera, Comércio Varejista se Expande
Petróleo e gás representa 45,36% do tamanho do mercado de carga completa (FTL) da Arábia Saudita em 2026. O setor gera demanda pela movimentação de suprimentos industriais, equipamentos de energia, materiais de manutenção e carga relacionada a petroquímicos. Algumas remessas requerem veículos dedicados, semirreboques especializados, planejamento de transporte pesado ou procedimentos de segurança específicos. Os clusters industriais ao redor da Província Oriental e outros locais relacionados à energia sustentam requisitos de transporte recorrentes. Essas operações podem envolver arranjos complexos de carga e descarga, acesso controlado ao local e coordenação com cronogramas de projetos, tornando a disponibilidade de equipamentos e a confiabilidade operacional critérios de seleção importantes.
O comércio atacadista e varejista deve registrar um CAGR de 6,23% de 2027 a 2032. A distribuição varejista, o reabastecimento de estoque e a expansão das redes de atendimento de comércio eletrônico podem aumentar a demanda por movimentações entre portos, armazéns, centros de distribuição e lojas. Os serviços de FTL são particularmente relevantes quando os volumes de remessa são suficientes para justificar um veículo dedicado ou quando os clientes exigem entrega direta e tempos de trânsito previsíveis. Manufatura, mineração e extração, agricultura, pesca e silvicultura, e outros setores também contribuem para a demanda de frete. Seus requisitos variam por tamanho de remessa, características da carga, necessidades de equipamentos e cronogramas de entrega.
Análise Geográfica
A região Central representa 32,45% da participação do mercado de carga completa (FTL) da Arábia Saudita em 2026. Riade serve como um importante centro de distribuição no interior, conectando mercados de consumo, instalações industriais, armazéns e atividade comercial com portos e centros de produção em outras partes do Reino. Al-Qassim e Hail contribuem com movimentações agrícolas, alimentícias e de distribuição regional. A posição central da região sustenta conexões rodoviárias entre os corredores econômicos Ocidental e Oriental e ligações com destinos ao norte. Uma combinação de frete entre cidades, movimentações de suprimentos industriais e atividade de distribuição sustenta a demanda de FTL.
As regiões Ocidental e Oriental são importantes gateways para o frete doméstico e internacional. O Porto Islâmico de Jeddah e outras instalações logísticas Ocidentais conectam importações marítimas com redes de distribuição no interior, enquanto a Província Oriental combina operações portuárias com atividade de energia, petroquímica e industrial. As transportadoras rodoviárias fornecem transporte onward a partir desses gateways para armazéns, instalações de manufatura, canteiros de obras e centros de distribuição varejista. A região Sul gera demanda por meio da agricultura, comércio regional e atividade industrial, embora os volumes de frete variem por localização e setor. O investimento em instalações logísticas pode apoiar essas regiões melhorando o manuseio de carga, armazenamento e a conexão entre o transporte marítimo e rodoviário[3].
A região Norte deve registrar um CAGR de 6,96% de 2027 a 2032, tornando-a a região de crescimento mais rápido. Suas perspectivas são sustentadas pela demanda potencial de mineração, desenvolvimento industrial, distribuição regional e ligações logísticas com mercados vizinhos. A infraestrutura ferroviária pode facilitar fluxos de frete selecionados, enquanto o transporte rodoviário continua sendo necessário para locais e clientes sem acesso ferroviário direto.
Cenário Competitivo
O mercado de FTL da Arábia Saudita é fragmentado, com uma ampla combinação de clientes industriais, varejistas, de construção e de bens de consumo. A concorrência envolve operadores de transporte domésticos, provedores de logística regionais, empresas internacionais de logística terceirizada e plataformas de frete habilitadas por tecnologia. Os operadores competem em cobertura de rede, disponibilidade de veículos, preços, segurança, confiabilidade do serviço e capacidade de lidar com carga especializada.
Em fevereiro de 2026, a DSV anunciou que a integração das operações sauditas da DB Schenker havia atingido o go-live, reunindo as equipes e capacidades operacionais sob uma única organização[4]. A integração fortaleceu a capacidade da DSV de coordenar o transporte rodoviário com o frete aéreo e marítimo e a logística contratada. As capacidades alfandegárias e transfronteiriças da Kuehne+Nagel também são relevantes para os serviços de frete internacional, enquanto as empresas de transporte domésticas competem por meio do conhecimento operacional local e relacionamentos com clientes.
Tecnologia e conformidade continuam sendo fatores competitivos importantes. As plataformas digitais de frete podem ajudar a conectar embarcadores com caminhões disponíveis, melhorar a visibilidade das remessas e apoiar a descoberta de preços e a utilização de veículos. Operadores maiores podem se beneficiar de redes mais amplas, contratos estabelecidos com clientes e capacidade de investimento, enquanto transportadoras menores podem competir por meio de especialização regional e serviço flexível. À medida que os clientes exigem cada vez mais rastreamento confiável, documentação e níveis de serviço consistentes, os operadores que conseguem atender a esses requisitos estão melhor posicionados para conquistar contratos recorrentes.
Líderes do Setor de Carga Completa (FTL) da Arábia Saudita
-
CEVA Almajdouie Logistics
-
ALDREES Petroleum & Transport Services Co.
-
Al-Khaldi Logistics Company
-
DSV A/S
-
DHL Group
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes do Setor
- Outubro de 2026: O Porto de NEOM e a CEVA Almajdouie Logistics assinaram um memorando de entendimento para explorar soluções logísticas de ponta a ponta ao longo de um corredor multimodal conectando Europa, Egito, Arábia Saudita, a região do Conselho de Cooperação do Golfo e o Iraque.
- Julho de 2026: A Mawani assinou sete contratos no valor combinado de SAR 1 bilhão (USD 267 milhões) com empresas nacionais e internacionais para construir e expandir centros logísticos no Porto Islâmico de Jeddah e na zona Al-Khumrah, cobrindo mais de 384.000 m² de capacidade de armazenamento, consolidação e reexportação.
- Fevereiro de 2026: A DSV anunciou que a integração das operações sauditas da DB Schenker havia atingido o go-live. O desenvolvimento combinou equipes e capacidades sob uma organização unificada.
- Agosto de 2025: A DHL eCommerce finalizou a aquisição de uma participação minoritária na AJEX Logistics Services. A transação fortaleceu a cooperação estratégica das empresas no mercado de logística de comércio eletrônico saudita e regional mais amplo. As operações regionais da AJEX e as capacidades internacionais de logística de comércio eletrônico da DHL fornecem uma base para a expansão de serviços à medida que os volumes de encomendas transfronteiriças e domésticas se desenvolvem.
Escopo do Relatório do Mercado de Carga Completa (FTL) da Arábia Saudita
| Doméstico |
| Internacional |
| Seco |
| Refrigerado |
| Longa Distância (Mais de 500 milhas) |
| Regional (100-500 milhas) |
| Local (Menos de 100 milhas) |
| Agricultura |
| Pesca e Silvicultura |
| Construção |
| Manufatura |
| Petróleo e Gás |
| Mineração e Extração |
| Comércio Atacadista e Varejista |
| Outros |
| Central (Riade, Al-Qassim e Hail) |
| Oriental (Ash-Sharqiyah) |
| Ocidental (Al-Bahah, Meca, Medina e Tabuk) |
| Norte (Al-Jouf e Arar) |
| Sul (Asir, Jazan e Najran) |
| Por Destino | Doméstico |
| Internacional | |
| Por Controle de Temperatura | Seco |
| Refrigerado | |
| Por Extensão do Percurso | Longa Distância (Mais de 500 milhas) |
| Regional (100-500 milhas) | |
| Local (Menos de 100 milhas) | |
| Por Setor do Usuário Final | Agricultura |
| Pesca e Silvicultura | |
| Construção | |
| Manufatura | |
| Petróleo e Gás | |
| Mineração e Extração | |
| Comércio Atacadista e Varejista | |
| Outros | |
| Por Região | Central (Riade, Al-Qassim e Hail) |
| Oriental (Ash-Sharqiyah) | |
| Ocidental (Al-Bahah, Meca, Medina e Tabuk) | |
| Norte (Al-Jouf e Arar) | |
| Sul (Asir, Jazan e Najran) |
Principais Perguntas Respondidas no Relatório
Qual é a taxa de crescimento prevista para os serviços de carga completa da Arábia Saudita?
O mercado de FTL da Arábia Saudita deve registrar um CAGR de 5,17% de 2027 a 2032, atingindo 13,15 bilhões de USD até 2032.
Qual segmento de destino lidera o frete de carga completa da Arábia Saudita?
Os percursos domésticos representam 63,23% do mercado de FTL da Arábia Saudita em 2026. As movimentações de frete entre centros industriais, portos, armazéns, instalações de distribuição varejista e locais de construção sustentam a demanda.
Qual segmento de controle de temperatura está crescendo mais rapidamente na Arábia Saudita?
O frete refrigerado deve registrar um CAGR de 7,83% até 2032. A distribuição de alimentos sensíveis à temperatura, a logística farmacêutica e a necessidade de transporte refrigerado em conformidade sustentam a demanda.
Por que o transporte de longa distância representa a maior parte da demanda de carga completa saudita?
O frete de longa distância representa 72,86% do mercado de FTL da Arábia Saudita em 2026. A distribuição geográfica de instalações industriais, portos, projetos de construção e centros populacionais cria demanda por transporte entre cidades.
Qual setor do usuário final cria a maior demanda por transporte de carga dedicada?
Petróleo e gás representa 45,36% do mercado de FTL da Arábia Saudita em 2026. As cadeias de suprimentos relacionadas à energia exigem movimentações de equipamentos industriais, materiais de manutenção e outras cargas, às vezes envolvendo veículos e arranjos de manuseio especializados.
Qual é o principal desafio operacional para as transportadoras na Arábia Saudita?
As despesas com combustível e a disponibilidade de motoristas são importantes desafios operacionais para as transportadoras de FTL sauditas. Preços mais elevados do diesel podem pressionar as margens, enquanto os requisitos de recrutamento, treinamento e localização afetam os custos de mão de obra e a disponibilidade da frota.