
Tamanho e Participação do Mercado de Seguros de Propriedade dos Estados Unidos
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
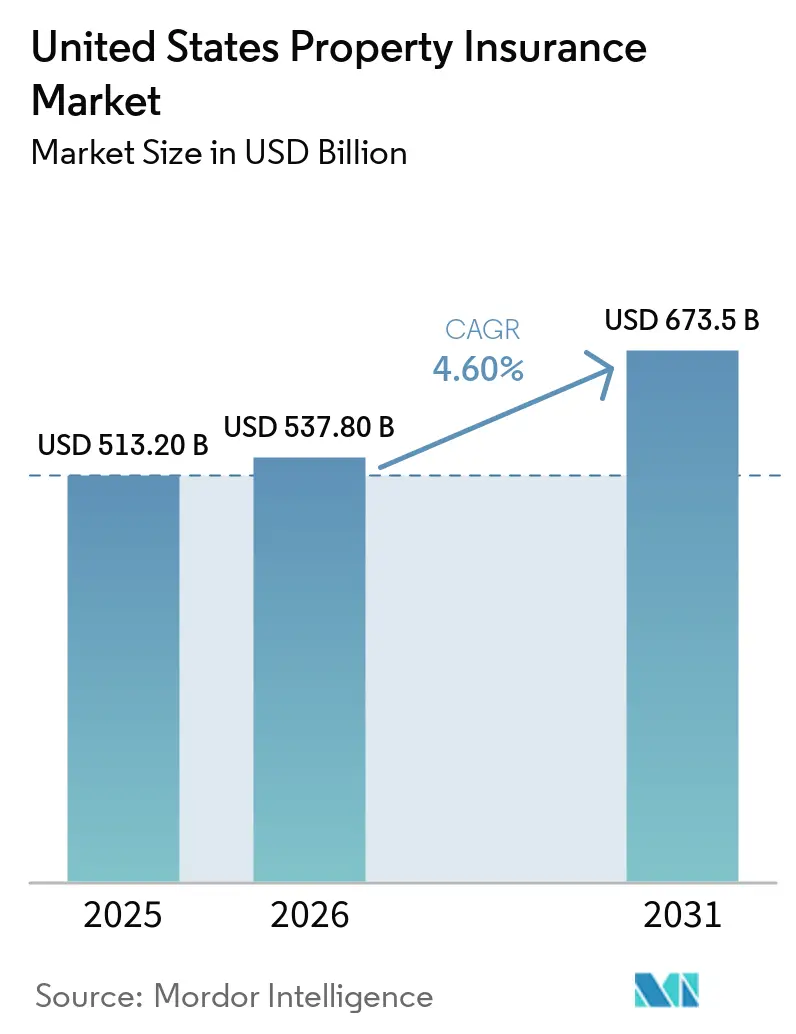
| Tamanho do mercado no ano base (2025) | 513.20 Bilhões de dólares |
| Tamanho do Mercado (2026) | 537.80 Bilhões de dólares |
| Tamanho do Mercado (2031) | 673.5 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 4.60 % |
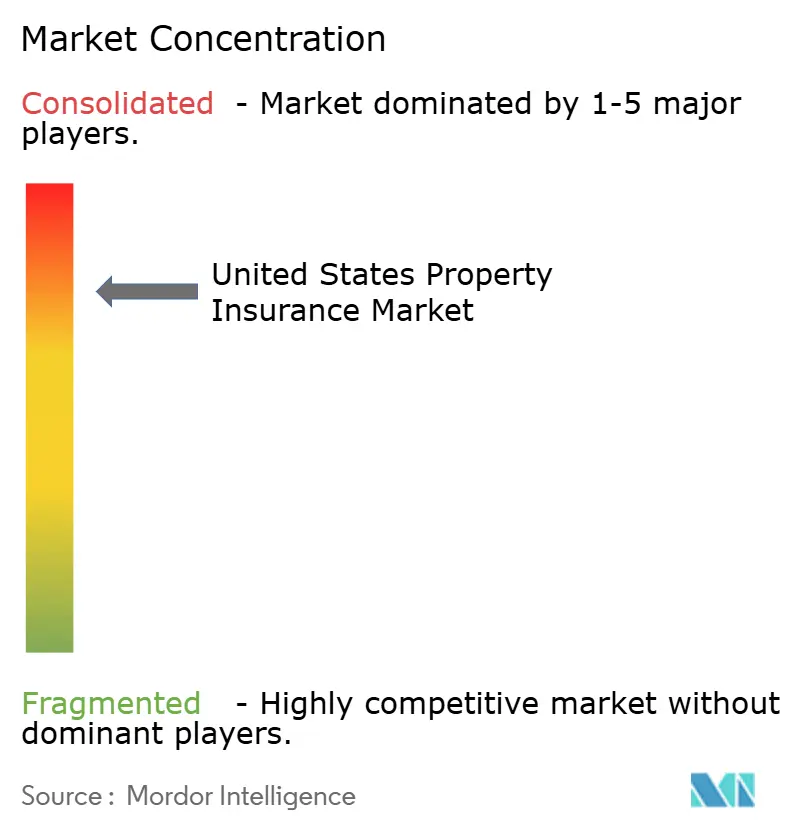
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Seguros de Propriedade dos Estados Unidos por Mordor Intelligence
O tamanho do Mercado de Seguros de Propriedade dos Estados Unidos deve expandir de 513,20 bilhões de USD em 2025 e 537,80 bilhões de USD em 2026 para 673,5 bilhões de USD até 2031, registrando um CAGR de 4,60% entre 2026 e 2031.
Os prêmios diretos subscritos cresceram 4,6% em 2025, após crescimento anual de 8% a 10% nos 4 anos anteriores, o que deslocou o crescimento em direção à exposição segurada e à cobertura mais ampla, em vez de apenas aumentos de tarifas. O índice combinado de múltiplos riscos de proprietários de imóveis melhorou para 88,1 em 2025, seu melhor resultado em mais de 10 anos, apoiado pela primeira temporada de furacões no Atlântico sem toque em terra nos Estados Unidos desde 2015. Os incêndios florestais de janeiro de 2025 em Los Angeles ainda geraram mais de 22 bilhões de USD em sinistros segurados e responderam por quase metade das perdas seguradas por catástrofes nos Estados Unidos naquele ano. O capital recorde de resseguros e as tarifas mais baixas de propriedades comerciais estão aumentando a concorrência, enquanto a exposição a catástrofes continua a moldar a subscrição, a capacidade geográfica e os termos das apólices. Essas condições deixam as seguradoras focadas em distribuição, seleção de riscos, design de cobertura e diversificação geográfica dentro do mercado de seguros de propriedade dos Estados Unidos.
Principais Conclusões do Relatório
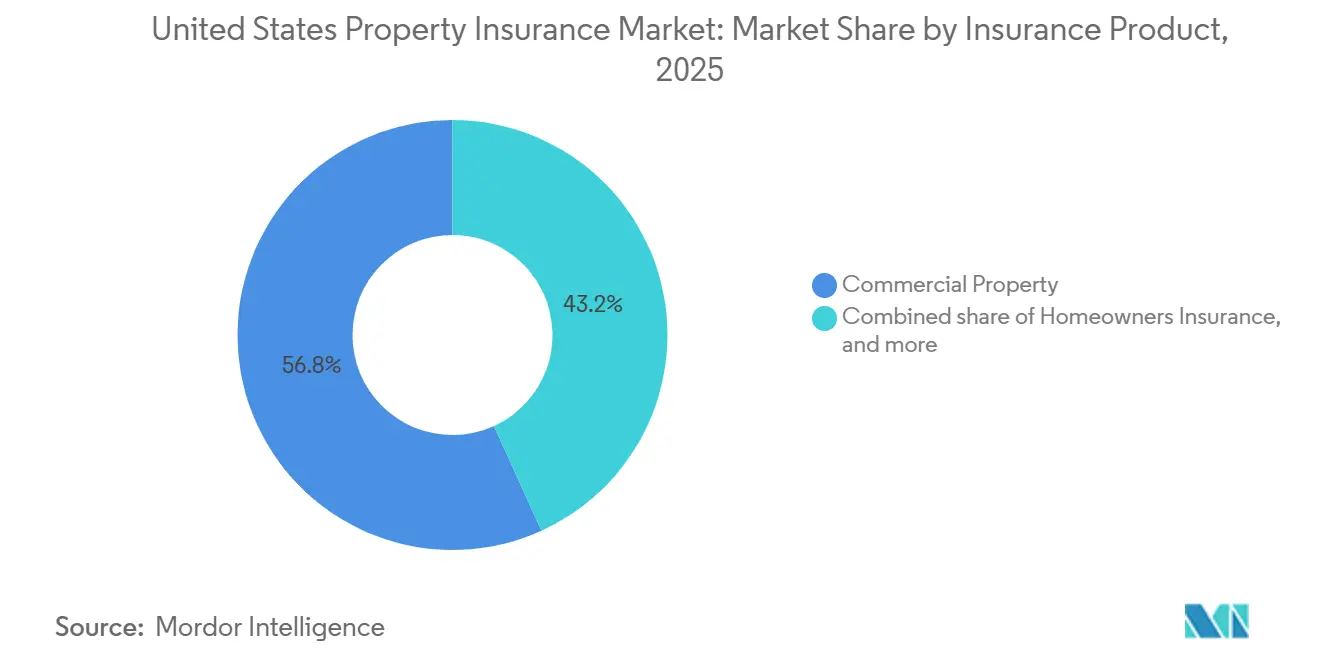
- Por produto de seguro, a propriedade comercial capturou 56,8% da participação do mercado de seguros de propriedade dos Estados Unidos em 2025, enquanto o seguro de locatários deve crescer a um CAGR de 6,9% até 2031.
- Por tipo de cobertura, a cobertura de edifícios e estruturas capturou 60,7% da participação do mercado de seguros de propriedade dos Estados Unidos em 2025, enquanto a cobertura de interrupção de negócios e perda de renda deve crescer a um CAGR de 5,9% até 2031.
- Por tipo de propriedade, as propriedades residenciais capturaram 44,2% da participação do mercado de seguros de propriedade dos Estados Unidos em 2025, enquanto as propriedades industriais e de manufatura devem crescer a um CAGR de 6% até 2031.
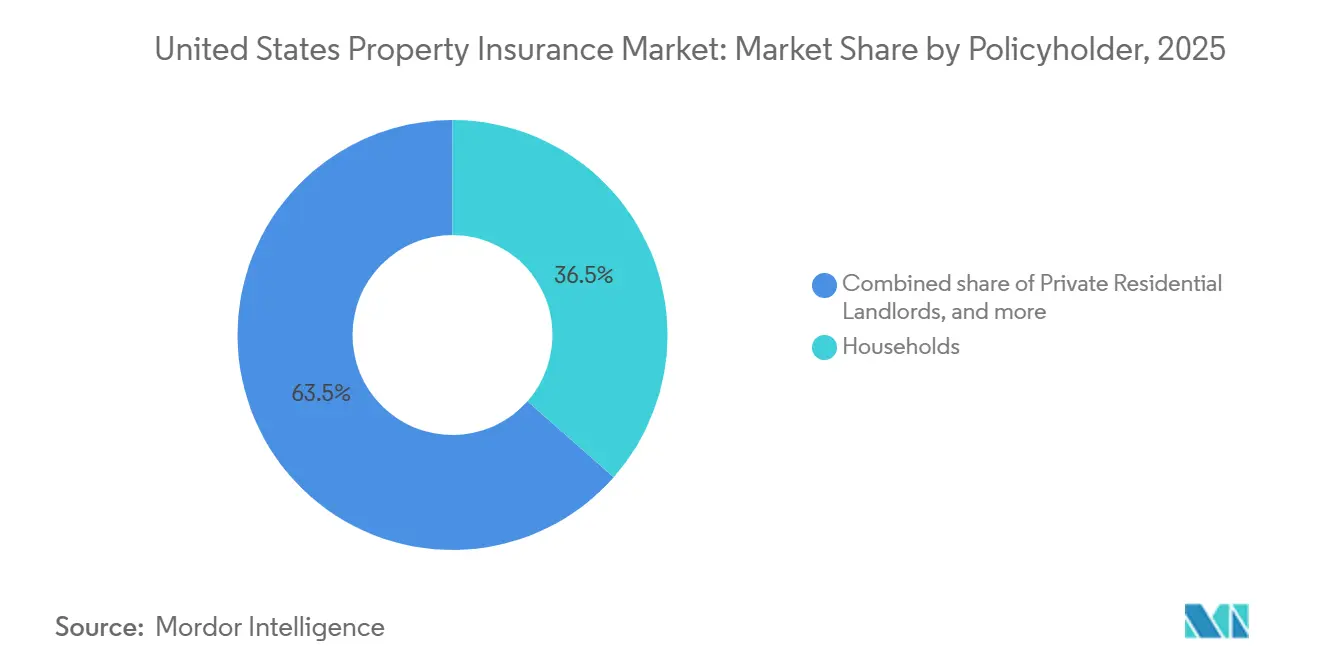
- Por segurado, os domicílios capturaram 36,5% da participação do mercado de seguros de propriedade dos Estados Unidos em 2025, enquanto os proprietários profissionais de imóveis devem crescer a um CAGR de 6,5% até 2031.
- Por canal de distribuição, agentes e corretores capturaram 65,7% da participação do mercado de seguros de propriedade dos Estados Unidos em 2025, enquanto os canais incorporados e de afinidade devem crescer a um CAGR de 10,8% até 2031.
- Por geografia, o Sul capturou 37,5% da participação do mercado de seguros de propriedade dos Estados Unidos em 2025, enquanto o Oeste deve crescer a um CAGR de 5,6% até 2031
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Seguros de Propriedade dos Estados Unidos
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento dos Valores de Propriedade e Limites Segurados Baseados no Custo de Reposição | +1.2% | Nacional, concentrado em metrópoles de alta valorização no Oeste, Sul e Nordeste | Curto prazo (≤ 2 anos) |
| Requisitos de Seguro de Propriedade Exigidos por Hipotecas e Credores | +0.5% | Nacional, com ganhos iniciais em mercados hipotecários de alto volume no Sul e Oeste | Curto prazo (≤ 2 anos) |
| Crescente Exposição a Incêndios Florestais, Furacões, Tempestades Convectivas Severas e Outros Riscos Secundários | +0.9% | Oeste (incêndios florestais), Sul (furacão, inundação), Meio-Oeste e Sul (tempestades convectivas severas), extensão ao Nordeste | Médio prazo (2–4 anos) |
| Expansão de Seguros Privados contra Inundações e Outros Riscos de Propriedade Anteriormente Mal Atendidos | +0.4% | Sul (FL, TX, LA), Nordeste (NJ, NY), com crescimento de seguros privados contra inundações em nível nacional | Médio prazo (2–4 anos) |
| Distribuição Digital de Seguros de Propriedade, Subscrição e Automação de Sinistros | +0.6% | Nacional, com ganhos iniciais de escala em mercados urbanos e suburbanos de alta densidade | Médio prazo (2–4 anos) |
| Medidas de Resiliência de Propriedade e Adoção de Cobertura Baseada em Risco | +0.3% | Oeste e Sul inicialmente, estendendo-se nacionalmente à medida que os descontos de mitigação ganham escala | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento dos Valores de Propriedade e Limites Segurados pelo Custo de Reposição
Os custos de reconstrução permaneceram elevados ao longo de 2025, mesmo com a inflação de materiais recuando dos níveis anteriores. Os custos de reposição mais altos continuaram a aumentar os limites segurados e os prêmios em todo o mercado de seguros de propriedade dos Estados Unidos. A Universidade de Stanford constatou que os prêmios médios de proprietários de imóveis na Califórnia aumentaram 84% entre o final de 2020 e março de 2026, refletindo valores de ativos mais altos e maior exposição à reconstrução[1]. A Zona Oeste registrou 107.600 apólices por empresa em 2024, acima do nível de 2018, indicando que as seguradoras remanescentes carregavam carteiras de apólices maiores e de maior valor. A diferença entre limites adequados de custo de reposição e valores nominais segurados continua a criar demanda por coberturas mais profundas. Isso sustenta a expansão dos prêmios mesmo onde o número de segurados permanece estável.
Requisitos de Seguro de Propriedade Exigidos por Hipotecas e Credores
Os requisitos hipotecários fornecem uma base estável para a demanda por cobertura de proprietários de imóveis no mercado de seguros de propriedade dos Estados Unidos. A Agência Federal de Financiamento Habitacional exige seguro contra riscos em hipotecas garantidas por empresas patrocinadas pelo governo, vinculando a demanda por cobertura ao financiamento habitacional e à propriedade imobiliária. Esses requisitos reduzem o papel dos gastos discricionários do consumidor na aquisição de cobertura padrão de proprietários de imóveis. Eles também criam uma necessidade contínua de os credores monitorarem os limites das apólices e as lacunas de cobertura. As exclusões de inundação, terremoto e responsabilidade civil excessiva podem levar os mutuários a buscar proteção suplementar quando o requisito do credor não aborda totalmente o risco da propriedade. Esse padrão é mais visível em locais costeiros e expostos a incêndios florestais com valores de propriedade mais altos e lacunas de proteção mais amplas.
Crescente Exposição a Incêndios Florestais, Furacões e Tempestades Convectivas Severas
Incêndios florestais, tempestades convectivas severas e inundações internas responderam por 99,9% das perdas seguradas por catástrofes na América do Norte em 2025. Esses riscos estão aumentando a necessidade de precificação adequada ao risco em todo o mercado de seguros de propriedade dos Estados Unidos. A Associação Nacional de Comissários de Seguros relatou que as perdas com tempestades convectivas severas atingiram 50 bilhões de USD pelo terceiro ano consecutivo em 2025[2]. Perdas mais elevadas podem levar as seguradoras a restringir condições, revisar franquias e concentrar capacidade em riscos mais bem gerenciados. O Instituto de Informações de Seguros relatou que mais de 35.000 incêndios florestais queimaram mais de 3 milhões de acres em todo o país durante o primeiro semestre de 2026. A exposição está, portanto, se estendendo além das áreas de concentração tradicionais do Oeste para estados como Flórida, Geórgia e Nebraska.
Expansão de Seguros Privados contra Inundações e Riscos de Propriedade Mal Atendidos
A cobertura privada contra inundações está ampliando o leque de riscos abordados pelo mercado de seguros de propriedade dos Estados Unidos. As seguradoras privadas de inundações subscreveram 1,24 bilhão de USD em prêmios e tinham 683.000 apólices em vigor no final de 2025. O limite residencial do Programa Nacional de Seguro contra Inundações de 250.000 USD pode deixar propriedades de alto valor sub-seguradas em áreas sujeitas a inundações. A Neptune Flood superou 300.000 apólices e 400 milhões de USD em prêmios em maio de 2026, demonstrando a escala que os provedores privados podem alcançar por meio de distribuição ampla[3]. A precificação específica por propriedade sob o Sistema de Classificação de Risco 2.0 da Agência Federal de Gestão de Emergências apoia uma avaliação mais detalhada do risco de inundação. Os credores podem aceitar apólices privadas de inundação qualificadas em substituição à cobertura do Programa Nacional de Seguro contra Inundações, o que reduz uma barreira anterior à adoção pelo mercado privado.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade de Perdas por Catástrofes e Pressão sobre os Custos de Resseguro | -0.9% | Sul (furacão, inundação), Oeste (incêndios florestais), Nacional (tempestades convectivas severas) | Curto prazo (≤ 2 anos) |
| Acessibilidade do Seguro de Propriedade e Restrições de Disponibilidade de Cobertura | -0.7% | Oeste (CA, CO), Sul (FL, TX) e CEPs de alto risco em nível nacional | Médio prazo (2–4 anos) |
| Inflação da Gravidade dos Sinistros e Pressão sobre os Custos de Reparo/Reposição | -0.6% | Nacional, concentrado em metrópoles de alto custo de mão de obra e áreas afetadas por incêndios florestais | Médio prazo (2–4 anos) |
| Restrições Regulatórias de Arquivamento de Tarifas em Nível Estadual | -0.3% | CA, FL, NY, TX e outros estados com regimes de aprovação prévia de tarifas | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade de Perdas por Catástrofes e Pressão sobre os Custos de Resseguro
A volatilidade de catástrofes permanece uma restrição central sobre os resultados de subscrição no mercado de seguros de propriedade dos Estados Unidos. O capital de resseguros atingiu 790 bilhões de USD em março de 2026, apoiando uma precificação favorável para as seguradoras primárias no atual ciclo de mercado favorável. A Swiss Re declarou que as perdas seguradas por catástrofes poderiam atingir 148 bilhões de USD em 2026 se as perdas seguirem a tendência de longo prazo. Um evento importante pode reduzir rapidamente a capacidade disponível e alterar a precificação do resseguro. A Allstate reportou custos de resseguro de catástrofes de propriedade de 1,23 bilhão de USD em 2025 e 308 milhões de USD durante o primeiro trimestre de 2026. Esses custos mostram por que a proteção agregada pode permanecer relevante mesmo quando a capacidade de mercado é ampla.
Acessibilidade do Seguro de Propriedade e Restrições de Disponibilidade de Cobertura
A disponibilidade de cobertura pode ser uma preocupação maior do que o preço nas partes de alto risco do mercado de seguros de propriedade dos Estados Unidos. A participação de proprietários de imóveis em excesso e excedente na Califórnia atingiu 7,3% em 2025, em comparação com uma média de 1,1% entre 2016 e 2020. O Plano FAIR da Califórnia tinha quase 700.000 apólices ativas e 768 bilhões de USD em exposição em junho de 2026. Esses mecanismos absorvem riscos que as seguradoras admitidas são incapazes ou não estão dispostas a subscrever. A Flórida reduziu o número de apólices da Citizens Property Insurance Corporation após reformas legislativas e adicionou novo capital de mercado privado. No entanto, a capacidade privada ainda pode ser limitada em locais com exposição persistente a incêndios florestais, ventos, inundações ou tempestades severas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Produto de Seguro: A Cobertura Comercial Lidera Enquanto a Cobertura de Locatários se Expande
O seguro de propriedade comercial capturou 56,8% da participação do mercado de seguros de propriedade dos Estados Unidos em 2025. Sua escala reflete a amplitude dos imóveis comerciais, da manufatura e das exposições a interrupção de negócios que requerem cobertura estruturada. As tarifas de propriedade comercial caíram 10% no primeiro trimestre de 2026, enquanto os valores de interrupção de negócios aumentaram 2,5% no mesmo período. Valores segurados mais altos compensaram parcialmente a compressão de tarifas para muitos segurados comerciais. Os produtos para proprietários de imóveis e proprietários de imóveis para aluguel permaneceram categorias de produtos importantes durante 2025. Os prêmios diretos subscritos de proprietários de imóveis atingiram 188,69 bilhões de USD, apoiados pela inflação do custo de reposição.
O seguro de locatários deve expandir a um CAGR de 6,9% até 2031, a maior taxa de crescimento de produto no mercado de seguros de propriedade dos Estados Unidos. Os Estados Unidos tinham aproximadamente 44 milhões de domicílios ocupados por locatários, mas apenas 55% tinham cobertura. Essa lacuna cria espaço para as seguradoras expandirem a adoção por meio de administradores de propriedades e canais digitais. A Chubb concluiu o lançamento de um programa de seguro de locatários em 44 estados em maio de 2026, visando operadores de habitação multifamiliar e carteiras de aluguel unifamiliar gerenciadas por meio de distribuição incorporada, institucional e de varejo digital. A distribuição incorporada pode inserir a cobertura nos fluxos de trabalho de assinatura de contratos de locação. Essa abordagem pode simplificar a aquisição para locatários e administradores de propriedades.


Por Tipo de Cobertura: A Cobertura de Edifícios Permanece a Camada Central
A cobertura de edifícios e estruturas detinha 60,7% do tamanho do mercado de seguros de propriedade dos Estados Unidos em 2025. É a camada de propriedade fundamental na maioria das apólices pessoais e comerciais. A cobertura de conteúdo e propriedade pessoal de negócios formou o próximo nível de cobertura. Sua demanda no mercado de seguros de propriedade dos Estados Unidos acompanha os valores de estoque e a quantidade de equipamentos mantidos pelas empresas seguradas. Os segurados continuam a revisar seus limites de cobertura à medida que os custos de reposição e os valores dos ativos empresariais mudam. Isso mantém a proteção de edifícios e conteúdo como elemento central do mercado de seguros de propriedade dos Estados Unidos.
A cobertura de interrupção de negócios e perda de renda deve crescer a um CAGR de 5,9% até 2031. A interrupção da cadeia de suprimentos incentivou os compradores comerciais a examinar os limites de proteção de renda e de interrupção de negócios contingente. Um ambiente de precificação comercial mais favorável pode permitir que os compradores redirecionem economias para uma proteção mais ampla. Os prêmios de interrupção de negócios caíram no início de 2026, criando uma oportunidade para os compradores considerarem limites mais altos. As interrupções da cadeia de suprimentos relacionadas a ataques cibernéticos e eventos de assaltantes ativos também estão ampliando os riscos discutidos no planejamento de cobertura comercial. A demanda resultante é baseada no escopo da cobertura, bem como no valor da propriedade física.
Por Tipo de Propriedade: A Propriedade Residencial Fornece a Base de Volume
As propriedades residenciais responderam por 44,2% do tamanho do mercado de seguros de propriedade dos Estados Unidos em 2025. As residências ocupadas pelos proprietários e as habitações para aluguel fornecem a maior base de volume para as apólices de seguro de propriedade. As propriedades comerciais vieram a seguir, pois os ativos de escritórios, varejo e multifamiliares requerem cobertura em perfis de risco variados. As propriedades públicas e institucionais permaneceram uma categoria menor, mas estável. As edificações agrícolas também representaram uma categoria de propriedade especializada vinculada à atividade agrícola e ao investimento em ativos. Cada categoria requer subscrição que reflita a construção, localização e uso da propriedade.
As propriedades industriais e de manufatura devem crescer a um CAGR de 6% até 2031. A relocalização da manufatura e o investimento em ativos de distribuição, centros de dados e energia limpa estão aumentando o valor segurado das instalações industriais. A Lei de Investimento em Infraestrutura e Empregos e a Lei de Redução da Inflação apoiaram a formação de capital industrial doméstico. Os padrões de proteção contra incêndio e os requisitos de subscrição permanecem importantes para as colocações industriais. As seguradoras estão aplicando informações geoespaciais e atributos de propriedade para melhorar a avaliação de risco de instalações complexas. Essas práticas apoiam uma precificação mais específica para a crescente base de propriedades industriais.
Por Segurado: Os Domicílios Lideram Enquanto os Proprietários Profissionais Crescem Mais Rapidamente
Os domicílios capturaram 36,5% do tamanho do mercado de seguros de propriedade dos Estados Unidos em 2025, tornando-os o maior grupo de segurados. Os requisitos hipotecários e a distribuição estabelecida de propriedade residencial apoiam sua importância no mercado de seguros de propriedade dos Estados Unidos. Os proprietários privados de imóveis para aluguel e os ocupantes de pequenas e médias empresas representam a parcela intermediária da base de segurados. Os agentes independentes colocaram 87,7% dos prêmios de linhas comerciais em 2025, demonstrando o papel contínuo dos intermediários nas colocações comerciais. As grandes empresas podem auto-segurar perdas de frequência ou usar estruturas cativas para camadas selecionadas. Isso pode reduzir o prêmio endereçável para produtos de seguro padrão.
Os proprietários profissionais de imóveis devem crescer a um CAGR de 6,5% até 2031. Esse grupo inclui fundos de investimento imobiliário, proprietários institucionais e incorporadores de propriedades comerciais. Comunidades de construção para aluguel, instalações logísticas e campi de centros de dados requerem proteção de alto limite e personalizada. Seus perfis de risco podem incluir dados de propriedade mais padronizados e práticas formais de mitigação. O grupo do setor público e de empresas estatais permanece afetado por ciclos orçamentários e pools de risco alternativos. Os proprietários profissionais, portanto, fornecem uma área de crescimento para as seguradoras capazes de precificar carteiras de propriedades maiores e mais complexas.
Por Canal de Distribuição: Agentes e Corretores Mantêm um Papel de Liderança
Agentes e corretores detinham 65,7% do tamanho do mercado de seguros de propriedade dos Estados Unidos em 2025. Seu papel reflete a complexidade da colocação de propriedades comerciais e a necessidade de assessoria em linhas pessoais expostas a catástrofes. O canal de agências independentes colocou 62% de todos os prêmios de propriedade e acidentes dos Estados Unidos em 2025, em comparação com 61,5% em 2024. Também colocou 87,7% dos prêmios de linhas comerciais. Os canais diretos e de propriedade das seguradoras permanecem relevantes para riscos pessoais padronizados. Os canais de bancassurance adicionam um fluxo menor por meio de relacionamentos hipotecários e de depósitos.
Os canais incorporados e de afinidade devem crescer a um CAGR de 10,8% até 2031. Esses canais podem oferecer seguro quando um consumidor conclui um contrato de locação, ingressa em uma plataforma ou entra em outro fluxo de trabalho relacionado. A Great American lançou um programa incorporado de seguro de locatários em 2026 para distribuição por meio de software de gestão de propriedades e grupos de afinidade. O programa utilizou integração de interface de programação de aplicativos para apoiar a conversão no momento da assinatura do contrato de locação. Esse modelo pode reduzir o atrito na colocação de seguro de locatários em alto volume. Também aumenta a concorrência pela aquisição dentro do mercado de seguros de propriedade dos Estados Unidos.
Análise Geográfica
O Sul detinha 37,5% da participação do mercado de seguros de propriedade dos Estados Unidos em 2025. A região tem altas concentrações de valores de propriedade, população e exposição a catástrofes ao longo das costas do Golfo e do Atlântico. As seguradoras de propriedade doméstica da Flórida registraram um índice combinado de 76,8 em 2025, após as reformas legislativas do estado. A Citizens Property Insurance Corporation reduziu seu número de apólices de 1,4 milhão em 2023 para 278.000 em julho de 2026. Mais de 20 novas seguradoras de propriedade e acidentes entraram na Flórida após as reformas de 2022 e 2023, com mais de 850 milhões de USD em capital. O Texas combina exposições a furacões na Costa do Golfo, granizo e tempestades convectivas severas no Norte do Texas, incêndios florestais na região de Hill Country e congelamento de inverno em todo o estado.
O Oeste deve crescer a um CAGR de 5,6% até 2031, a maior taxa regional. Mais de 2,5 milhões de propriedades em 10 estados ocidentais enfrentaram risco moderado ou maior de incêndio florestal em 2026, representando quase 1,4 trilhão de USD em valor de custo de reconstrução. A Estratégia de Seguro Sustentável da Califórnia está mudando a base para arquivamentos de capacidade e tarifas. Em meados de 2026, 6 dos 10 maiores grupos de seguro residencial do estado haviam se comprometido com a estratégia. A Travelers expandiu a disponibilidade de seguro residencial na Califórnia em abril de 2026 e ofereceu descontos de mitigação para aberturas resistentes a brasas, telhados Classe A e espaço defensável. Os prêmios de proprietários de imóveis na Califórnia aumentaram 84% do final de 2020 a março de 2026.
O Nordeste e o Meio-Oeste compõem o restante do tamanho do mercado de seguros de propriedade dos Estados Unidos. Ambas as regiões no mercado de seguros de propriedade dos Estados Unidos enfrentam tempestades convectivas severas e exposição a condições climáticas severas de inverno. O Nordeste detém ativos comerciais e residenciais de alto valor em corredores metropolitanos. Nova Jersey e Nova York têm a maior participação no Programa Nacional de Seguro contra Inundações entre os estados não pertencentes ao Golfo. Os clientes de pequenas propriedades comerciais do Meio-Oeste experimentaram aumentos de prêmios de dois dígitos no primeiro trimestre de 2026, vinculados a tempestades convectivas severas persistentes. A cobertura de edificações agrícolas no Meio-Oeste permanece uma linha especializada onde as estruturas paramétricas estão ganhando atenção. Os fundos de garantia estaduais, a supervisão de solvência da Associação Nacional de Comissários de Seguros e as agências independentes continuam a apoiar a distribuição local em ambas as regiões.
Cenário Competitivo
O mercado de seguros de propriedade dos Estados Unidos é consolidado. As 10 principais seguradoras de proprietários de imóveis responderam por 55,2% dos prêmios diretos subscritos em 2025. A State Farm detinha 18,69% dos prêmios diretos subscritos de proprietários de imóveis em 2025, enquanto o Allstate Insurance Group detinha 9,42% e a United Services Automobile Association (USAA) detinha 7,02%. A State Farm garantiu 1,5 bilhão de USD em resseguro de catástrofes plurianual por meio da Merna Re Enterprise II Series 2026-1, que fornece cobertura até julho de 2029. A transação apoia sua gestão de perdas agregadas de múltiplos riscos. As estratégias das seguradoras estão, portanto, combinando controles de subscrição com proteção de resseguro.
Os modelos digitais e incorporados estão aumentando a concorrência no mercado de seguros de propriedade dos Estados Unidos, particularmente para o seguro de locatários. O programa de locatários da Chubb alcançou 44 estados em maio de 2026 e se concentra em habitação institucional, carteiras de aluguel unifamiliar gerenciadas e instituições financeiras. A Great American também lançou um programa incorporado de locatários para software de gestão de propriedades e distribuição de afinidade em 2026. Essas iniciativas aproximam a cobertura do processo de gestão de propriedades. As seguradoras também estão usando imagens aéreas e informações detalhadas sobre propriedades para apoiar a avaliação em nível de parcela. A EagleView lançou seu mecanismo de inteligência geoespacial Horizon em abril de 2026 para avaliação de propriedades, avaliação de perdas e fluxos de trabalho de subscrição. Essa tecnologia pode fortalecer a consistência da subscrição em diversas condições de propriedade.
Oportunidades permanecem em franquias de catástrofes, seguros privados contra inundações e propriedades industriais ou multifamiliares antigas de difícil colocação. O setor privado de seguros contra inundações subscreveu 1,24 bilhão de USD em 2025, enquanto seus limites e condições de apólice podem diferir da cobertura do Programa Nacional de Seguro contra Inundações. As tarifas de propriedade comercial caíram 13% no segundo trimestre de 2026 após uma queda média de 10% no primeiro trimestre. Os compradores podem usar esse período para revisar limites e sublimites que foram reduzidos durante os aumentos de tarifas anteriores. Os requisitos da Associação Nacional de Comissários de Seguros sobre transparência de modelos de catástrofes continuam a moldar as abordagens de documentação e precificação. O mercado de seguros de propriedade dos Estados Unidos permanece competitivo, onde as seguradoras podem equilibrar disponibilidade de cobertura, precificação técnica e desempenho de sinistros.
Líderes do Setor de Seguros de Propriedade dos Estados Unidos
-
State Farm Mutual Automobile Insurance Company
-
Allstate Corporation
-
United Services Automobile Association
-
Liberty Mutual Holding Company Inc.
-
Farmers Group, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Junho de 2026: A Neural Earth lançou o Prometheus, uma plataforma de inteligência de decisão para seguradoras de propriedade e acidentes que fornece inteligência geoespacial em nível de parcela em tempo real, incluindo imagens de satélite, sensores ambientais e modelos de inteligência artificial, para apoiar decisões de subscrição e gestão de riscos de propriedades individuais a carteiras nacionais.
- Maio de 2026: A Neptune Flood, a maior seguradora privada de inundações dos Estados Unidos, superou 300.000 apólices em vigor e 400 milhões de USD em prêmio total, marcando um marco para a capacidade do mercado privado de complementar e substituir parcialmente a cobertura do Programa Nacional de Seguro contra Inundações.
- Abril de 2026: A EagleView lançou o EagleView Horizon, um mecanismo de inteligência geoespacial agêntico que utiliza mais de 25 anos de imagens aéreas de quase todas as propriedades dos Estados Unidos, permitindo a integração de inteligência artificial de agente para agente para avaliação de propriedades, avaliação de perdas de seguros e fluxos de trabalho de subscrição.
- Abril de 2026: A Travelers Companies expandiu a disponibilidade de seguro residencial na Califórnia sob o marco da Estratégia de Seguro Sustentável, oferecendo descontos de mitigação para aberturas resistentes a brasas, telhados Classe A e espaço defensável.


Escopo do Relatório do Mercado de Seguros de Propriedade dos Estados Unidos
| Seguro de Proprietários de Imóveis |
| Seguro de Locatários |
| Seguro de Proprietários de Imóveis para Aluguel |
| Seguro de Propriedade Comercial |
| Cobertura de Propriedade de Edifícios/Estrutural |
| Cobertura de Conteúdo/Propriedade Pessoal de Negócios |
| Cobertura de Interrupção de Negócios/Perda de Renda |
| Propriedades Residenciais |
| Propriedades Comerciais |
| Industrial/Manufatura |
| Público e Institucional |
| Edificações Agrícolas |
| Domicílios (Proprietários Ocupantes e Locatários) |
| Proprietários Privados de Imóveis Residenciais para Aluguel |
| Ocupantes de Pequenas e Médias Empresas |
| Ocupantes de Grandes Empresas |
| Proprietários Profissionais de Imóveis |
| Setor Público/Empresas Estatais |
| Agentes e Corretores |
| Canais Diretos/de Propriedade das Seguradoras |
| Canais de Bancassurance e Outras Instituições Financeiras |
| Incorporado/Afinidade |
| Nordeste |
| Meio-Oeste |
| Sul |
| Oeste |
| Por Produto de Seguro | Seguro de Proprietários de Imóveis |
| Seguro de Locatários | |
| Seguro de Proprietários de Imóveis para Aluguel | |
| Seguro de Propriedade Comercial | |
| Por Tipo de Cobertura | Cobertura de Propriedade de Edifícios/Estrutural |
| Cobertura de Conteúdo/Propriedade Pessoal de Negócios | |
| Cobertura de Interrupção de Negócios/Perda de Renda | |
| Por Tipo de Propriedade | Propriedades Residenciais |
| Propriedades Comerciais | |
| Industrial/Manufatura | |
| Público e Institucional | |
| Edificações Agrícolas | |
| Por Segurado | Domicílios (Proprietários Ocupantes e Locatários) |
| Proprietários Privados de Imóveis Residenciais para Aluguel | |
| Ocupantes de Pequenas e Médias Empresas | |
| Ocupantes de Grandes Empresas | |
| Proprietários Profissionais de Imóveis | |
| Setor Público/Empresas Estatais | |
| Por Canal de Distribuição | Agentes e Corretores |
| Canais Diretos/de Propriedade das Seguradoras | |
| Canais de Bancassurance e Outras Instituições Financeiras | |
| Incorporado/Afinidade | |
| Por Geografia | Nordeste |
| Meio-Oeste | |
| Sul | |
| Oeste |


Principais Perguntas Respondidas no Relatório
Qual é a taxa de crescimento prevista para o seguro de propriedade dos Estados Unidos?
O setor deve crescer a um CAGR de 4,6% de 2026 a 2031, atingindo 673,5 bilhões de USD até 2031.
Qual produto está crescendo mais rapidamente até 2031?
O seguro de locatários deve crescer a um CAGR de 6,9%, apoiado pelas lacunas de cobertura entre os domicílios ocupados por locatários.
O que está impulsionando o crescimento do seguro de propriedade dos Estados Unidos?
Custos de reposição mais altos, requisitos de seguro relacionados a hipotecas, exposição a catástrofes e cobertura privada contra inundações estão apoiando a demanda por prêmios.
Qual região tem a maior participação nos prêmios de seguro de propriedade?
O Sul detinha 37,5% dos prêmios em 2025, apoiado por população, valores de propriedade e exposição a catástrofes.
Qual região deve crescer mais rapidamente?
O Oeste deve expandir a um CAGR de 5,6% até 2031 à medida que o risco de incêndios florestais é reprecificado.
Quem lidera o seguro de proprietários de imóveis por prêmios diretos subscritos?
A State Farm liderou com 18,69% em 2025, seguida pela Allstate com 9,42% e pela USAA com 7,02%.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
