
Marktgröße und Marktanteil der Sachversicherung in den Vereinigten Staaten
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
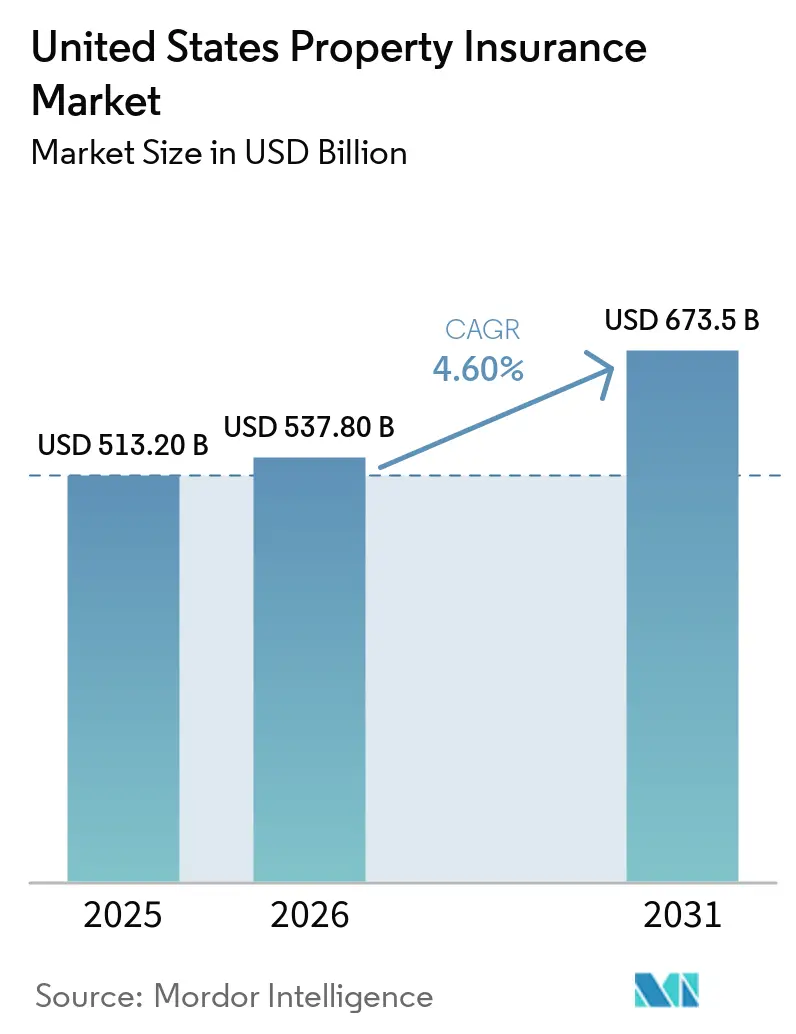
| Marktgröße im Basisjahr (2025) | 513.20 Milliarden US-Dollar |
| Marktgröße (2026) | 537.80 Milliarden US-Dollar |
| Marktgröße (2031) | 673.5 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.60 % |
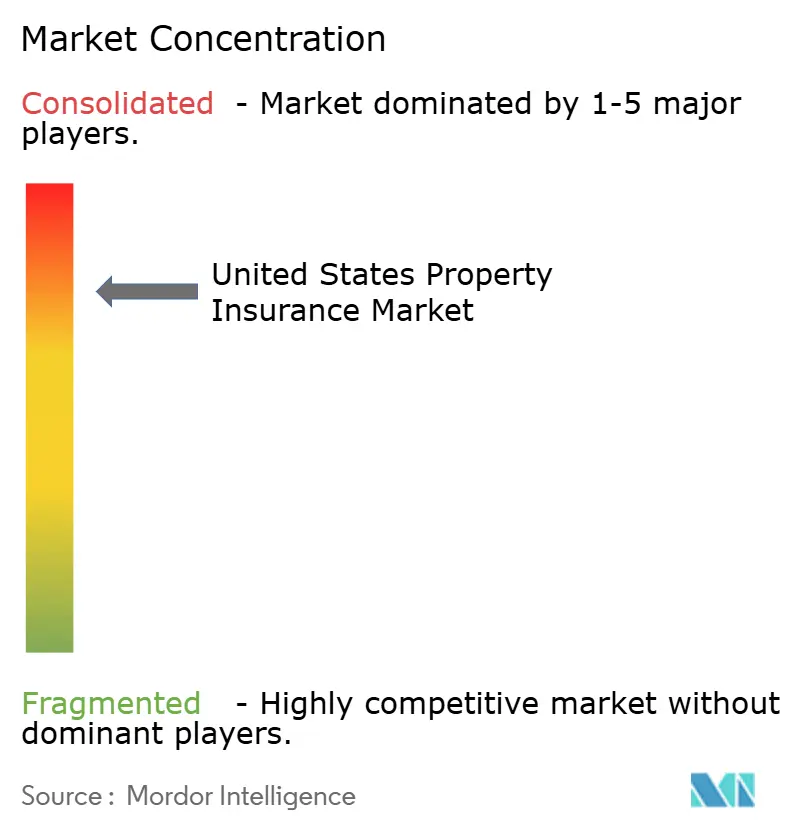
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Sachversicherungsmarkts der Vereinigten Staaten von Mordor Intelligence
Die Marktgröße des Sachversicherungsmarkts der Vereinigten Staaten wird voraussichtlich von 513,20 Milliarden USD im Jahr 2025 und 537,80 Milliarden USD im Jahr 2026 auf 673,5 Milliarden USD bis 2031 anwachsen und dabei zwischen 2026 und 2031 eine CAGR von 4,60 % verzeichnen.
Die direkt gebuchten Prämien wuchsen 2025 um 4,6 %, nach einem jährlichen Wachstum von 8 % bis 10 % in den vorangegangenen 4 Jahren, was das Wachstum stärker auf versicherte Risiken und eine breitere Deckung als auf reine Prämienerhöhungen verlagerte. Die kombinierte Schaden-Kosten-Quote für Hausratversicherungen mit mehreren Gefahren verbesserte sich 2025 auf 88,1 – das beste Ergebnis seit mehr als 10 Jahren – begünstigt durch die erste atlantische Hurrikansaison ohne Landfall in den Vereinigten Staaten seit 2015. Die Waldbrände in Los Angeles im Januar 2025 verursachten dennoch versicherte Schäden von mehr als 22 Milliarden USD und machten fast die Hälfte der versicherten Katastrophenschäden in den Vereinigten Staaten in diesem Jahr aus. Rekordhohe Rückversicherungskapazitäten und niedrigere gewerbliche Immobilienraten verstärken den Wettbewerb, während das Katastrophenrisiko weiterhin Zeichnungspolitik, geografische Kapazitäten und Vertragsbedingungen prägt. Unter diesen Bedingungen konzentrieren sich Versicherer auf Vertrieb, Risikoauswahl, Deckungsgestaltung und geografische Diversifizierung innerhalb des Sachversicherungsmarkts der Vereinigten Staaten.
Wesentliche Erkenntnisse des Berichts
- Nach Versicherungsprodukt entfiel auf die gewerbliche Sachversicherung im Jahr 2025 ein Marktanteil von 56,8 % am Sachversicherungsmarkt der Vereinigten Staaten, während die Mieterversicherung bis 2031 voraussichtlich mit einer CAGR von 6,9 % wachsen wird.
- Nach Deckungsart entfiel auf die Gebäude- und Strukturdeckung im Jahr 2025 ein Marktanteil von 60,7 % am Sachversicherungsmarkt der Vereinigten Staaten, während die Betriebsunterbrechungs- und Ertragsausfalldeckung bis 2031 voraussichtlich mit einer CAGR von 5,9 % wachsen wird.
- Nach Immobilientyp entfiel auf Wohnimmobilien im Jahr 2025 ein Marktanteil von 44,2 % am Sachversicherungsmarkt der Vereinigten Staaten, während Industrie- und Fertigungsimmobilien bis 2031 voraussichtlich mit einer CAGR von 6 % wachsen werden.
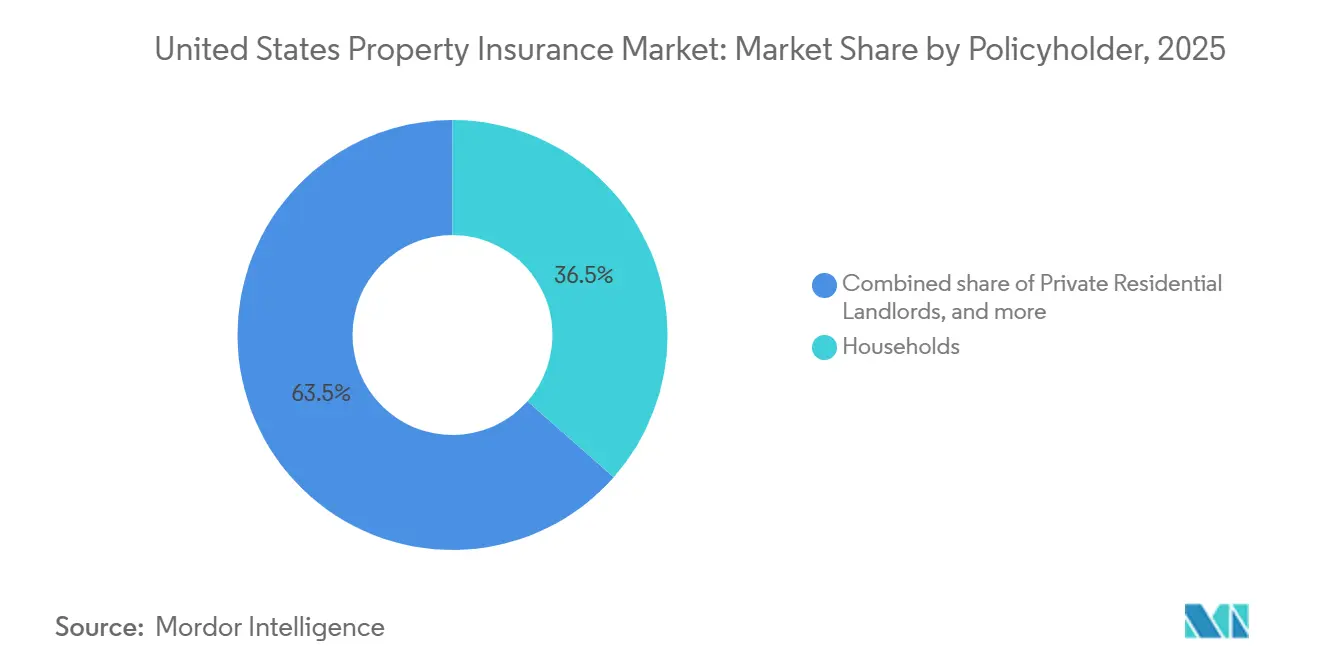
- Nach Versicherungsnehmer entfiel auf Privathaushalte im Jahr 2025 ein Marktanteil von 36,5 % am Sachversicherungsmarkt der Vereinigten Staaten, während professionelle Immobilieneigentümer bis 2031 voraussichtlich mit einer CAGR von 6,5 % wachsen werden.
- Nach Vertriebskanal entfiel auf Agenten und Makler im Jahr 2025 ein Marktanteil von 65,7 % am Sachversicherungsmarkt der Vereinigten Staaten, während eingebettete Kanäle und Affinitätskanäle bis 2031 voraussichtlich mit einer CAGR von 10,8 % wachsen werden.
- Nach Geografie entfiel auf den Süden im Jahr 2025 ein Marktanteil von 37,5 % am Sachversicherungsmarkt der Vereinigten Staaten, während der Westen bis 2031 voraussichtlich mit einer CAGR von 5,6 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse im Sachversicherungsmarkt der Vereinigten Staaten
Analyse der Treiberwirkungen*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Immobilienwerte und auf Wiederbeschaffungskosten basierende Versicherungssummen | +1.2% | National, konzentriert in Metropolregionen mit hoher Wertsteigerung im Westen, Süden und Nordosten | Kurzfristig (≤ 2 Jahre) |
| Hypotheken- und kreditgeberbedingte Sachversicherungspflichten | +0.5% | National, mit frühen Zuwächsen in umsatzstarken Hypothekenmärkten im Süden und Westen | Kurzfristig (≤ 2 Jahre) |
| Zunehmendes Risiko durch Waldbrände, Hurrikane, schwere konvektive Stürme und andere sekundäre Gefahren | +0.9% | Westen (Waldbrand), Süden (Hurrikan, Überschwemmung), Mittlerer Westen und Süden (schwere konvektive Stürme), Ausstrahlungseffekte auf den Nordosten | Mittelfristig (2–4 Jahre) |
| Ausweitung privater Überschwemmungsversicherungen und anderer bisher unterversorgter Sachgefahren | +0.4% | Süden (FL, TX, LA), Nordosten (NJ, NY), mit nationalem Wachstum privater Überschwemmungsversicherungen | Mittelfristig (2–4 Jahre) |
| Digitaler Vertrieb von Sachversicherungen, Zeichnung und Schadenautomatisierung | +0.6% | National, mit frühen Skalierungsgewinnen in dicht besiedelten städtischen und vorstädtischen Märkten | Mittelfristig (2–4 Jahre) |
| Maßnahmen zur Immobilienresilienz und risikobasierte Deckungsannahme | +0.3% | Zunächst Westen und Süden, dann national ausgeweitet, wenn Minderungsrabatte skalieren | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Immobilienwerte und auf Wiederbeschaffungskosten basierende Versicherungssummen
Die Wiederherstellungskosten blieben 2025 erhöht, auch wenn sich die Materialpreisinflation gegenüber früheren Niveaus abschwächte. Höhere Wiederbeschaffungskosten haben die Versicherungssummen und Prämien im gesamten Sachversicherungsmarkt der Vereinigten Staaten weiter ansteigen lassen. Die Stanford University stellte fest, dass die durchschnittlichen Hausratversicherungsprämien in Kalifornien zwischen Ende 2020 und März 2026 um 84 % gestiegen sind, was höhere Vermögenswerte und ein gestiegenes Wiederherstellungsrisiko widerspiegelt[1]. Die Westliche Zone verzeichnete 2024 mit 107.600 Policen pro Unternehmen einen Wert über dem Niveau von 2018, was darauf hindeutet, dass die verbliebenen Versicherer größere und höherwertige Policenbestände hielten. Die Differenz zwischen angemessenen Wiederbeschaffungssummen und nominalen Versicherungswerten erzeugt weiterhin Nachfrage nach umfassenderer Deckung. Dies stützt die Prämienentwicklung auch dort, wo die Anzahl der Versicherungsnehmer stabil bleibt.
Hypotheken- und kreditgeberbedingte Sachversicherungspflichten
Hypothekenanforderungen bilden eine stabile Grundlage für die Nachfrage nach Hausratversicherungen im Sachversicherungsmarkt der Vereinigten Staaten. Die Federal Housing Finance Agency schreibt eine Gefahrenversicherung für durch staatlich geförderte Unternehmen besicherte Hypotheken vor und verknüpft damit die Deckungsnachfrage mit der Wohnraumfinanzierung und dem Immobilieneigentum. Diese Anforderungen verringern den Einfluss des diskretionären Konsumausgabenverhaltens beim Abschluss einer Standard-Hausratversicherung. Sie schaffen zudem einen kontinuierlichen Bedarf für Kreditgeber, Versicherungssummen und Deckungslücken zu überwachen. Ausschlüsse für Überschwemmung, Erdbeben und überschießende Haftpflicht können Kreditnehmer dazu veranlassen, ergänzenden Schutz zu suchen, wenn die Kreditgeberanforderung das Immobilienrisiko nicht vollständig abdeckt. Dieses Muster ist am deutlichsten in Küstenlagen und waldbrandgefährdeten Gebieten mit höheren Immobilienwerten und größeren Schutzlücken zu beobachten.
Zunehmendes Risiko durch Waldbrände, Hurrikane und schwere konvektive Stürme
Waldbrände, schwere konvektive Stürme und Binnenüberschwemmungen machten 2025 99,9 % der versicherten Katastrophenschäden in Nordamerika aus. Diese Gefahren erhöhen den Bedarf an risikoadäquater Preisgestaltung im gesamten Sachversicherungsmarkt der Vereinigten Staaten. Die National Association of Insurance Commissioners meldete, dass die Schäden durch schwere konvektive Stürme 2025 zum dritten aufeinanderfolgenden Jahr 50 Milliarden USD erreichten[2]. Höhere Schäden können Versicherer dazu veranlassen, Bedingungen zu verschärfen, Selbstbehalte anzupassen und Kapazitäten auf besser gesteuerte Risiken zu konzentrieren. Das Insurance Information Institute berichtete, dass im ersten Halbjahr 2026 mehr als 35.000 Waldbrände über 3 Millionen Acres landesweit verbrannten. Das Risiko weitet sich daher über die traditionellen Konzentrationsbereiche im Westen hinaus auf Bundesstaaten wie Florida, Georgia und Nebraska aus.
Ausweitung privater Überschwemmungsversicherungen und unterversorgter Sachgefahren
Private Überschwemmungsversicherungen erweitern das Spektrum der im Sachversicherungsmarkt der Vereinigten Staaten abgedeckten Risiken. Private Überschwemmungsversicherer schrieben Ende 2025 Prämien in Höhe von 1,24 Milliarden USD und hatten 683.000 aktive Policen. Das Wohngebäude-Limit des National Flood Insurance Program von 250.000 USD kann dazu führen, dass hochwertige Immobilien in überschwemmungsgefährdeten Gebieten unterversichert sind. Neptune Flood überschritt im Mai 2026 die Marke von 300.000 Policen und 400 Millionen USD an Prämien, was das Skalierungspotenzial privater Anbieter durch breiten Vertrieb verdeutlicht[3]. Die immobilienspezifische Preisgestaltung im Rahmen des Risk Rating 2.0 der Federal Emergency Management Agency unterstützt eine detailliertere Bewertung des Überschwemmungsrisikos. Kreditgeber können qualifizierende private Überschwemmungspolicen anstelle von Deckungen des National Flood Insurance Program akzeptieren, was eine bisherige Hürde für die Akzeptanz des privaten Marktes abbaut.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Katastrophenschaden- volatilität und Rückversicherungskostendruck | -0.9% | Süden (Hurrikan, Überschwemmung), Westen (Waldbrand), National (schwere konvektive Stürme) | Kurzfristig (≤ 2 Jahre) |
| Einschränkungen bei der Erschwinglichkeit und Verfügbarkeit von Sachversicherungen | -0.7% | Westen (CA, CO), Süden (FL, TX) und bundesweit in Hochrisikopostleitzahlen | Mittelfristig (2–4 Jahre) |
| Schadenkosten- inflation und Druck durch Reparatur- und Wiederbeschaffungskosten | -0.6% | National, konzentriert in Metropolregionen mit hohen Arbeitskosten und waldbrandbetroffenen Gebieten | Mittelfristig (2–4 Jahre) |
| Regulatorische Einschränkungen bei der Tarifgenehmigung auf Bundesstaatsebene | -0.3% | CA, FL, NY, TX und andere Bundesstaaten mit Vorabgenehmigungspflicht für Tarife | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Katastrophenschadenvolatilität und Rückversicherungskostendruck
Die Katastrophenvolatilität bleibt eine zentrale Einschränkung für die Zeichnungsergebnisse im Sachversicherungsmarkt der Vereinigten Staaten. Das Rückversicherungskapital erreichte im März 2026 790 Milliarden USD und unterstützt eine günstige Preisgestaltung für Erstversicherer im aktuellen Weichmarkt-Zyklus. Swiss Re erklärte, dass die versicherten Katastrophenschäden 2026 bei einem dem langfristigen Trend entsprechenden Schadenverlauf 148 Milliarden USD erreichen könnten. Ein Großschadensereignis kann die verfügbare Kapazität schnell reduzieren und die Rückversicherungspreise verändern. Allstate meldete Rückversicherungskosten für Sachkatastrophen von 1,23 Milliarden USD im Jahr 2025 und 308 Millionen USD im ersten Quartal 2026. Diese Kosten verdeutlichen, warum ein aggregierter Schutz auch bei ausreichender Marktkapazität wesentlich bleiben kann.
Einschränkungen bei der Erschwinglichkeit und Verfügbarkeit von Sachversicherungen
Die Verfügbarkeit von Deckungsschutz kann in Hochrisikogebieten des Sachversicherungsmarkts der Vereinigten Staaten ein größeres Problem darstellen als der Preis. Der Anteil der Hausratversicherungen im Excess- und Surplus-Markt in Kalifornien erreichte 2025 7,3 %, verglichen mit einem Durchschnitt von 1,1 % zwischen 2016 und 2020. Der California FAIR Plan hatte bis Juni 2026 fast 700.000 aktive Policen und ein Risikoportfolio von 768 Milliarden USD. Diese Mechanismen nehmen Risiken auf, die zugelassene Versicherer nicht zeichnen können oder wollen. Florida reduzierte den Policenbestand der Citizens Property Insurance Corporation nach gesetzgeberischen Reformen und gewann neues privates Marktkapital hinzu. Die private Kapazität kann jedoch in Gebieten mit anhaltender Waldbrand-, Wind-, Überschwemmungs- oder Schwersturmexposition weiterhin eingeschränkt sein.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Versicherungsprodukt: Gewerbliche Deckung führt, während Mieterdeckung expandiert
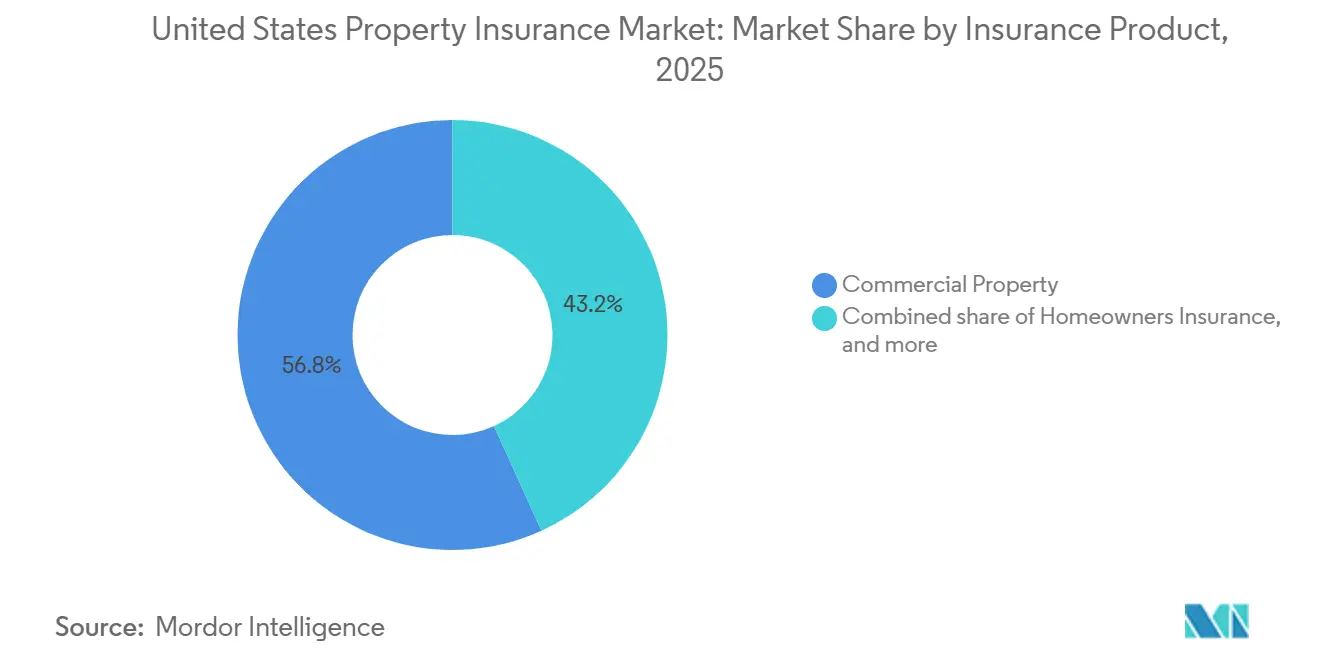
Die gewerbliche Sachversicherung entfiel 2025 auf einen Marktanteil von 56,8 % am Sachversicherungsmarkt der Vereinigten Staaten. Ihr Umfang spiegelt die Breite der gewerblichen Immobilien-, Fertigungs- und Betriebsunterbrechungsrisiken wider, die eine strukturierte Deckung erfordern. Die gewerblichen Sachversicherungsraten sanken im ersten Quartal 2026 um 10 %, während die Betriebsunterbrechungswerte im gleichen Zeitraum um 2,5 % stiegen. Höhere Versicherungswerte kompensierten den Preisrückgang für viele gewerbliche Versicherungsnehmer teilweise. Hausrat- und Vermieterprodukte blieben 2025 wichtige Produktkategorien. Die direkt gebuchten Prämien für Hausratversicherungen erreichten 188,69 Milliarden USD, gestützt durch die Wiederbeschaffungskostenentwicklung.
Die Mieterversicherung wird bis 2031 voraussichtlich mit einer CAGR von 6,9 % wachsen – die stärkste Produktwachstumsrate im Sachversicherungsmarkt der Vereinigten Staaten. Die Vereinigten Staaten hatten schätzungsweise 44 Millionen Mieterhaushalte, von denen jedoch nur 55 % versichert waren. Diese Lücke bietet Versicherern Raum, die Abschlussquote über Immobilienverwalter und digitale Kanäle zu steigern. Chubb schloss im Mai 2026 den Rollout eines Mieterprogramms auf 44 Bundesstaaten ab, das auf Mehrfamilienbetreiber und verwaltete Mietportfolios über eingebettete, institutionelle und digitale Einzelhandelsvertriebswege abzielt. Der eingebettete Vertrieb kann die Deckung in Mietvertragsabschlussprozesse integrieren. Dieser Ansatz kann den Abschluss für Mieter und Immobilienverwalter vereinfachen.


Nach Deckungsart: Gebäudedeckung bleibt die Kernschicht
Die Gebäude- und Strukturdeckung hielt 2025 einen Anteil von 60,7 % an der Marktgröße der Sachversicherung in den Vereinigten Staaten. Sie ist die grundlegende Sachversicherungsschicht in den meisten privaten und gewerblichen Policen. Die Inhalts- und gewerbliche Sachversicherung bildete die nächste Deckungsebene. Ihre Nachfrage im Sachversicherungsmarkt der Vereinigten Staaten entwickelt sich parallel zu Lagerbestandswerten und dem Ausrüstungsbestand versicherter Unternehmen. Versicherungsnehmer überprüfen ihre Versicherungssummen kontinuierlich, wenn sich Wiederbeschaffungskosten und Unternehmensvermögenswerte verändern. Dies hält den Gebäude- und Inhaltsschutz im Mittelpunkt des Sachversicherungsmarkts der Vereinigten Staaten.
Die Betriebsunterbrechungs- und Ertragsausfalldeckung wird bis 2031 voraussichtlich mit einer CAGR von 5,9 % wachsen. Lieferkettenunterbrechungen haben gewerbliche Käufer dazu veranlasst, Einkommensschutz und Sublimits für mittelbare Betriebsunterbrechungen zu überprüfen. Ein weicheres gewerbliches Preisumfeld kann Käufern ermöglichen, Einsparungen in einen umfassenderen Schutz umzuleiten. Die Betriebsunterbrechungsprämien sanken zu Beginn des Jahres 2026, was Käufern die Möglichkeit bietet, höhere Versicherungssummen in Betracht zu ziehen. Cyber-bedingte Lieferkettenunterbrechungen und Anschlagsereignisse erweitern zudem die im gewerblichen Deckungsplanungsprozess diskutierten Risiken. Die daraus resultierende Nachfrage basiert auf dem Deckungsumfang ebenso wie auf dem Wert des physischen Eigentums.
Nach Immobilientyp: Wohnimmobilien bilden die Volumenbasis
Wohnimmobilien machten 2025 44,2 % der Marktgröße der Sachversicherung in den Vereinigten Staaten aus. Selbst genutzte Eigenheime und Mietwohnungen bilden die größte Volumenbasis für Sachversicherungspolicen. Gewerbliche Immobilien folgten, da Büro-, Einzelhandels- und Mehrfamilienvermögen eine Deckung über unterschiedliche Risikoprofile hinweg erfordern. Öffentliche und institutionelle Immobilien blieben eine kleinere, aber stabile Kategorie. Landwirtschaftliche Gebäude stellten ebenfalls eine spezialisierte Immobilienkategorie dar, die mit landwirtschaftlicher Tätigkeit und Anlageinvestitionen verbunden ist. Jede Kategorie erfordert eine Zeichnung, die Bauweise, Lage und Nutzung der Immobilie berücksichtigt.
Industrie- und Fertigungsimmobilien werden bis 2031 voraussichtlich mit einer CAGR von 6 % wachsen. Nearshoring in der Fertigung sowie Investitionen in Distributions-, Rechenzentrum- und Saubere-Energie-Anlagen erhöhen den Versicherungswert von Industrieanlagen. Der Infrastructure Investment and Jobs Act und der Inflation Reduction Act unterstützten die inländische industrielle Kapitalbildung. Brandschutzstandards und Zeichnungsanforderungen bleiben für industrielle Platzierungen wichtig. Versicherer setzen Geoinformationen und Immobilienattribute ein, um die Risikobewertung für komplexe Anlagen zu verbessern. Diese Praktiken unterstützen eine spezifischere Preisgestaltung für die wachsende industrielle Immobilienbasis.
Nach Versicherungsnehmer: Privathaushalte führen, während professionelle Eigentümer schneller wachsen
Privathaushalte entfielen 2025 auf 36,5 % der Marktgröße der Sachversicherung in den Vereinigten Staaten und sind damit die größte Versicherungsnehmergruppe. Hypothekenanforderungen und ein etablierter Eigenheimvertrieb stützen ihre Bedeutung im Sachversicherungsmarkt der Vereinigten Staaten. Private Vermieter sowie kleine und mittlere Unternehmen als Nutzer bilden den mittleren Teil der Versicherungsnehmergruppe. Unabhängige Agenten platzierten 2025 87,7 % der gewerblichen Prämien und belegen damit die anhaltende Rolle von Intermediären bei gewerblichen Platzierungen. Großunternehmen können Frequenzschäden selbst versichern oder Captive-Strukturen für ausgewählte Schichten nutzen. Dies kann das adressierbare Prämienvolumen für Standard-Versicherungsprodukte einschränken.
Professionelle Immobilieneigentümer werden bis 2031 voraussichtlich mit einer CAGR von 6,5 % wachsen. Diese Gruppe umfasst Real Estate Investment Trusts, institutionelle Vermieter und gewerbliche Immobilienentwickler. Build-to-Rent-Gemeinschaften, Logistikanlagen und Rechenzentrumsstandorte erfordern Hochlimit- und maßgeschneiderten Schutz. Ihre Risikoprofile können standardisiertere Immobiliendaten und formale Minderungsmaßnahmen umfassen. Die öffentliche Hand und staatliche Unternehmen bleiben von Haushaltszyklen und alternativen Risikopools beeinflusst. Professionelle Eigentümer bieten daher ein Wachstumsfeld für Versicherer, die größere und komplexere Immobilienportfolios bepreisen können.
Nach Vertriebskanal: Agenten und Makler behalten eine führende Rolle
Agenten und Makler hielten 2025 einen Anteil von 65,7 % an der Marktgröße der Sachversicherung in den Vereinigten Staaten. Ihre Rolle spiegelt die Komplexität gewerblicher Sachversicherungsplatzierungen und den Beratungsbedarf in katastrophengefährdeten Privatkundensegmenten wider. Der unabhängige Agenturkanal platzierte 2025 62 % aller Sach- und Haftpflichtprämien in den Vereinigten Staaten, verglichen mit 61,5 % im Jahr 2024. Er platzierte zudem 87,7 % der gewerblichen Prämien. Direkt- und versicherereigene Kanäle bleiben für standardisierte Privatkundenrisiken relevant. Bancassurance-Kanäle ergänzen dies durch einen kleineren Zufluss über Hypotheken- und Einlagenbeziehungen.
Eingebettete Kanäle und Affinitätskanäle werden bis 2031 voraussichtlich mit einer CAGR von 10,8 % wachsen. Diese Kanäle können Versicherungsschutz anbieten, wenn ein Verbraucher einen Mietvertrag abschließt, einer Plattform beitritt oder einen anderen verwandten Prozess durchläuft. Great American startete 2026 ein eingebettetes Mieterprogramm für den Vertrieb über Immobilienverwaltungssoftware und Affinitätsgruppen. Das Programm nutzte die Integration über Programmierschnittstellen, um die Konversion beim Mietvertragsabschluss zu unterstützen. Dieses Modell kann die Reibungsverluste bei der Platzierung von Mieterversicherungen in hohem Volumen reduzieren. Es erhöht zudem den Wettbewerb um die Kundengewinnung im Sachversicherungsmarkt der Vereinigten Staaten.
Geografische Analyse
Der Süden hielt 2025 einen Marktanteil von 37,5 % am Sachversicherungsmarkt der Vereinigten Staaten. Die Region weist hohe Konzentrationen von Immobilienwerten, Bevölkerung und Katastrophenrisiken entlang der Golf- und Atlantikküste auf. Floridanische Sachversicherer verzeichneten 2025 nach den gesetzgeberischen Reformen des Bundesstaates eine kombinierte Schaden-Kosten-Quote von 76,8. Die Citizens Property Insurance Corporation reduzierte ihren Policenbestand von 1,4 Millionen im Jahr 2023 auf 278.000 bis Juli 2026. Nach den Reformen von 2022 und 2023 traten mehr als 20 neue Sach- und Haftpflichtversicherer in Florida ein, mit einem Kapital von mehr als 850 Millionen USD. Texas vereint Hurrikanrisiken an der Golfküste, Hagel- und Schwersturmrisiken in Nordtexas, Waldbrandrisiken im Hill Country sowie landesweite Winterfrostrisiken.
Der Westen wird bis 2031 voraussichtlich mit einer CAGR von 5,6 % wachsen – die höchste regionale Rate. Mehr als 2,5 Millionen Immobilien in 10 westlichen Bundesstaaten waren 2026 einem mittleren oder höheren Waldbrandrisiko ausgesetzt, was einem Wiederherstellungskostenwert von fast 1,4 Billionen USD entspricht. Kaliforniens Sustainable Insurance Strategy verändert die Grundlage für Kapazitäts- und Tarifanträge. Bis Mitte 2026 hatten sich 6 der 10 größten Hausratversicherungsgruppen des Bundesstaates zur Strategie bekannt. Travelers weitete die Verfügbarkeit von Hausratversicherungen in Kalifornien im April 2026 aus und bot Minderungsrabatte für glutresistente Lüftungsöffnungen, Klasse-A-Bedachungen und Schutzabstände an. Die Hausratversicherungsprämien in Kalifornien stiegen von Ende 2020 bis März 2026 um 84 %.
Der Nordosten und der Mittlere Westen machen den verbleibenden Anteil der Marktgröße der Sachversicherung in den Vereinigten Staaten aus. Beide Regionen im Sachversicherungsmarkt der Vereinigten Staaten sind schweren konvektiven Stürmen und extremen Winterwetterereignissen ausgesetzt. Der Nordosten beherbergt hochwertige gewerbliche und Wohnimmobilien in Metropolkorridoren. New Jersey und New York weisen die höchste Beteiligung am National Flood Insurance Program unter den Nicht-Golfküstenstaaten auf. Kleine gewerbliche Immobilienkunden im Mittleren Westen erlebten im ersten Quartal 2026 zweistellige Prämienerhöhungen, die auf anhaltende schwere konvektive Stürme zurückzuführen sind. Die Versicherung landwirtschaftlicher Gebäude im Mittleren Westen bleibt eine Spezialsparte, in der parametrische Strukturen zunehmend Beachtung finden. Staatliche Garantiefonds, die Solvenzaufsicht der National Association of Insurance Commissioners und unabhängige Agenturen unterstützen weiterhin den lokalen Vertrieb in beiden Regionen.
Wettbewerbslandschaft
Der Sachversicherungsmarkt der Vereinigten Staaten ist konsolidiert. Die 10 größten Hausratversicherer entfielen 2025 auf 55,2 % der direkt gebuchten Prämien. State Farm hielt 2025 einen Anteil von 18,69 % an den direkt gebuchten Hausratprämien, während Allstate Insurance Group 9,42 % und United Services Automobile Association (USAA) 7,02 % hielten. State Farm sicherte sich über Merna Re Enterprise II Series 2026-1 eine mehrjährige Katastrophenrückversicherung in Höhe von 1,5 Milliarden USD, die Deckung bis Juli 2029 bietet. Die Transaktion unterstützt das Management aggregierter Mehrgefahrenschäden. Die Strategien der Versicherer kombinieren daher Zeichnungskontrollen mit Rückversicherungsschutz.
Digitale und eingebettete Modelle verstärken den Wettbewerb im Sachversicherungsmarkt der Vereinigten Staaten, insbesondere bei der Mieterversicherung. Das Mieterprogramm von Chubb erreichte im Mai 2026 44 Bundesstaaten und konzentriert sich auf institutionellen Wohnungsbau, verwaltete Einfamilienmietportfolios und Finanzinstitute. Great American startete 2026 ebenfalls ein eingebettetes Mieterprogramm für Immobilienverwaltungssoftware und Affinitätsvertrieb. Diese Schritte bringen die Deckung näher an den Immobilienverwaltungsprozess heran. Versicherer nutzen zudem Luftbildaufnahmen und detaillierte Immobilieninformationen zur Unterstützung der Bewertung auf Parzellenbasis. EagleView startete im April 2026 seine Horizon-Geointelligenz-Engine für Immobilienbewertung, Schadenbeurteilung und Zeichnungsprozesse. Diese Technologie kann die Zeichnungskonsistenz über unterschiedliche Immobilienbedingungen hinweg stärken.
Chancen bestehen weiterhin bei Katastrophenselbstbehalten, privaten Überschwemmungsversicherungen sowie schwer platzierbaren älteren Industrie- oder Mehrfamilienimmobilien. Der private Überschwemmungsversicherungssektor schrieb 2025 Prämien in Höhe von 1,24 Milliarden USD, wobei Policenlimits und -bedingungen von der Deckung des National Flood Insurance Program abweichen können. Die gewerblichen Sachversicherungsraten sanken im zweiten Quartal 2026 um 13 %, nach einem durchschnittlichen Rückgang von 10 % im ersten Quartal. Käufer können diese Phase nutzen, um Versicherungssummen und Sublimits zu überprüfen, die während früherer Prämienerhöhungen reduziert wurden. Die Anforderungen der National Association of Insurance Commissioners an die Transparenz von Katastrophenmodellen prägen weiterhin Dokumentations- und Preisgestaltungsansätze. Der Sachversicherungsmarkt der Vereinigten Staaten bleibt wettbewerbsintensiv, wobei Versicherer Deckungsverfügbarkeit, technische Preisgestaltung und Schadenperformance in Einklang bringen können.
Marktführer der Sachversicherungsbranche in den Vereinigten Staaten
-
State Farm Mutual Automobile Insurance Company
-
Allstate Corporation
-
United Services Automobile Association
-
Liberty Mutual Holding Company Inc.
-
Farmers Group, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- Juni 2026: Neural Earth startete Prometheus, eine Entscheidungsintelligenzplattform für Sach- und Haftpflichtversicherer, die Echtzeit-Geointelligenz auf Parzellenbasis – einschließlich Satellitenbildern, Umweltsensoren und KI-Modellen – bereitstellt, um Zeichnungs- und Risikomanagemententscheidungen von einzelnen Immobilien bis hin zu nationalen Portfolios zu unterstützen.
- Mai 2026: Neptune Flood, der größte private Überschwemmungsversicherer der Vereinigten Staaten, überschritt die Marke von 300.000 aktiven Policen und 400 Millionen USD an Gesamtprämien – ein Meilenstein für die Fähigkeit des privaten Marktes, die Deckung des National Flood Insurance Program zu ergänzen und teilweise zu ersetzen.
- April 2026: EagleView startete EagleView Horizon, eine agentische Geointelligenz-Engine, die mehr als 25 Jahre Luftbildaufnahmen für nahezu jede Immobilie in den Vereinigten Staaten nutzt und eine KI-zu-KI-Integration für Immobilienbewertung, Versicherungsschadenbeurteilung und Zeichnungsprozesse ermöglicht.
- April 2026: Travelers Companies weitete die Verfügbarkeit von Hausratversicherungen in Kalifornien im Rahmen des Sustainable Insurance Strategy-Rahmens aus und bot Minderungsrabatte für glutresistente Lüftungsöffnungen, Klasse-A-Bedachungen und Schutzabstände an.


Berichtsumfang des Sachversicherungsmarkts der Vereinigten Staaten
| Hausratversicherung |
| Mieterversicherung |
| Vermieterversicherung |
| Gewerbliche Sachversicherung |
| Gebäude- und Strukturdeckung |
| Inhalts- und gewerbliche Sachversicherung |
| Betriebsunterbrechungs- und Ertragsausfalldeckung |
| Wohnimmobilien |
| Gewerbliche Immobilien |
| Industrie- und Fertigungsimmobilien |
| Öffentliche und institutionelle Immobilien |
| Landwirtschaftliche Gebäude |
| Privathaushalte (Eigentümer und Mieter) |
| Private Wohnvermieter |
| Kleine und mittlere Unternehmen als Nutzer |
| Großunternehmen als Nutzer |
| Professionelle Immobilieneigentümer |
| Öffentliche Hand und staatliche Unternehmen |
| Agenten und Makler |
| Direkt- und versicherereigene Kanäle |
| Bancassurance und sonstige Finanzinstitutionskanäle |
| Eingebettete Kanäle und Affinitätskanäle |
| Nordosten |
| Mittlerer Westen |
| Süden |
| Westen |
| Nach Versicherungsprodukt | Hausratversicherung |
| Mieterversicherung | |
| Vermieterversicherung | |
| Gewerbliche Sachversicherung | |
| Nach Deckungsart | Gebäude- und Strukturdeckung |
| Inhalts- und gewerbliche Sachversicherung | |
| Betriebsunterbrechungs- und Ertragsausfalldeckung | |
| Nach Immobilientyp | Wohnimmobilien |
| Gewerbliche Immobilien | |
| Industrie- und Fertigungsimmobilien | |
| Öffentliche und institutionelle Immobilien | |
| Landwirtschaftliche Gebäude | |
| Nach Versicherungsnehmer | Privathaushalte (Eigentümer und Mieter) |
| Private Wohnvermieter | |
| Kleine und mittlere Unternehmen als Nutzer | |
| Großunternehmen als Nutzer | |
| Professionelle Immobilieneigentümer | |
| Öffentliche Hand und staatliche Unternehmen | |
| Nach Vertriebskanal | Agenten und Makler |
| Direkt- und versicherereigene Kanäle | |
| Bancassurance und sonstige Finanzinstitutionskanäle | |
| Eingebettete Kanäle und Affinitätskanäle | |
| Nach Geografie | Nordosten |
| Mittlerer Westen | |
| Süden | |
| Westen |


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für die Sachversicherung in den Vereinigten Staaten?
Der Sektor wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 4,6 % wachsen und bis 2031 673,5 Milliarden USD erreichen.
Welches Produkt wächst bis 2031 am schnellsten?
Die Mieterversicherung wird voraussichtlich mit einer CAGR von 6,9 % wachsen, gestützt durch Deckungslücken bei Mieterhaushalten.
Was treibt das Wachstum der Sachversicherung in den Vereinigten Staaten an?
Höhere Wiederbeschaffungskosten, hypothekenbedingte Versicherungsanforderungen, Katastrophenrisiken und private Überschwemmungsversicherungen stützen die Prämiennachfrage.
Welche Region hat den größten Anteil an Sachversicherungsprämien?
Der Süden hielt 2025 einen Anteil von 37,5 % der Prämien, gestützt durch Bevölkerung, Immobilienwerte und Katastrophenrisiken.
Welche Region wird voraussichtlich am schnellsten wachsen?
Der Westen wird bis 2031 voraussichtlich mit einer CAGR von 5,6 % wachsen, da das Waldbrandrisiko neu bepreist wird.
Wer führt die Hausratversicherung nach direkt gebuchten Prämien an?
State Farm führte 2025 mit 18,69 %, gefolgt von Allstate mit 9,42 % und USAA mit 7,02 %.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
