
Tamanho e Participação do Mercado de Seguros de Propriedade
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 748.60 Bilhões de dólares |
| Tamanho do Mercado (2031) | 946.30 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 4.80 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Seguros de Propriedade por Mordor Intelligence
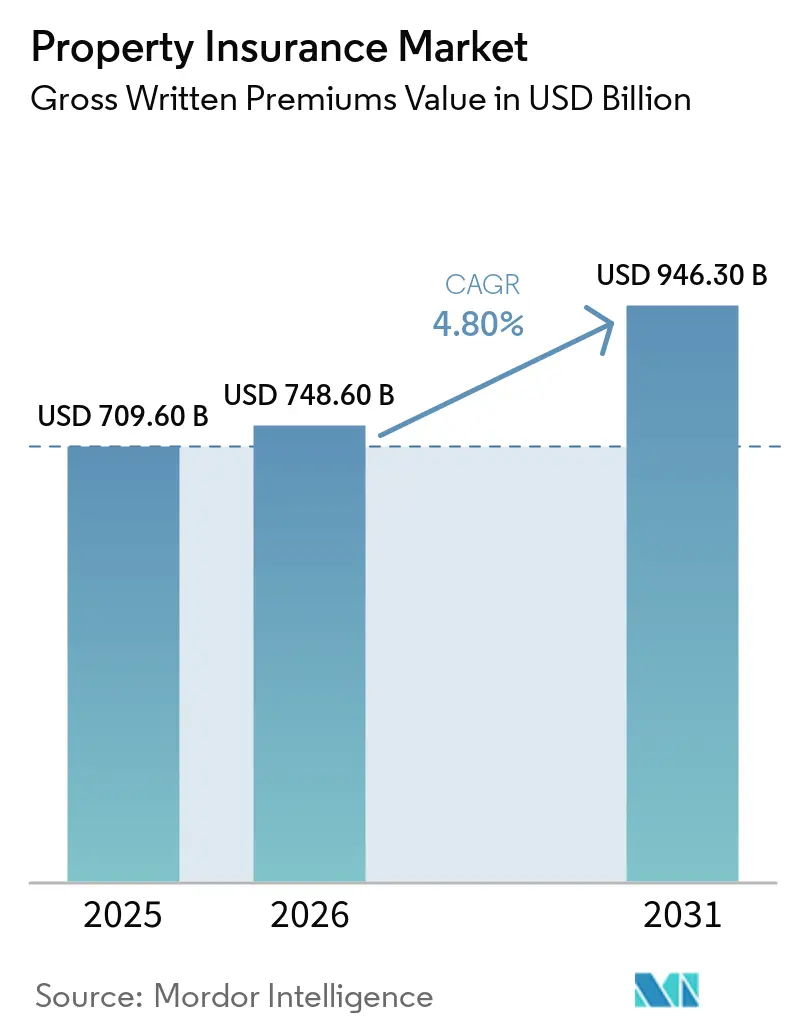
O mercado de seguros de propriedade, medido em termos de prêmios brutos subscritos, foi avaliado em 709,60 bilhões de USD em 2025, estimado em 748,60 bilhões de USD em 2026, e previsto para atingir 946,30 bilhões de USD até 2031, crescendo a um CAGR de 4,80% de 2026 a 2031. O mercado de seguros de propriedade está se expandindo porque as perdas relacionadas a eventos climáticos estão mudando a forma como as seguradoras precificam e selecionam riscos. Riscos secundários, incluindo incêndios florestais, tempestades convectivas severas e inundações, responderam por 92% dos 107 bilhões de USD em perdas globais seguradas por catástrofes naturais em 2025. A consequente demanda por melhores dados de risco está incentivando o uso de imagens de satélite, sensores prediais e ferramentas de subscrição específicas por localização. O investimento em centros de dados, instalações logísticas e outros ativos de alto valor também está aumentando a necessidade de apólices de seguro maiores e mais especializadas. As condições competitivas estão se tornando mais difíceis à medida que a capacidade de resseguro melhora e os preços de propriedades comerciais se suavizam, embora os custos crescentes de reposição e uma lacuna de proteção de seguros continuem a sustentar a demanda de longo prazo.
Principais Conclusões do Relatório
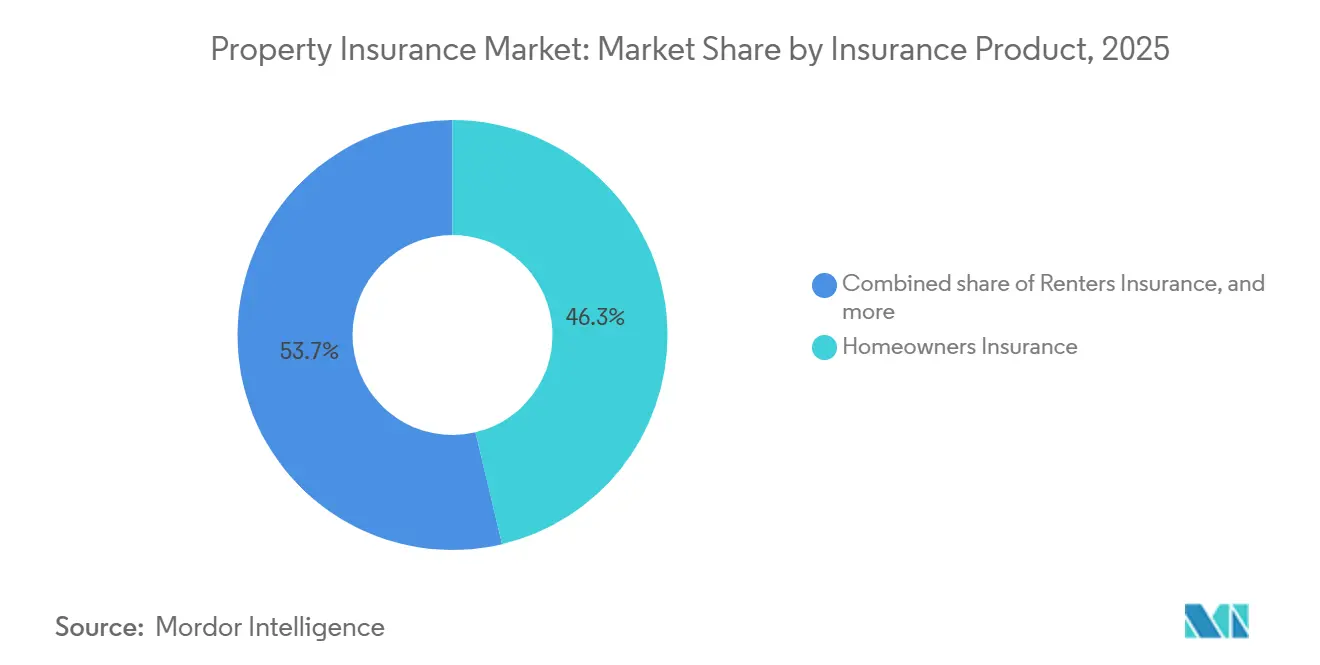
- Por produto de seguro, o seguro de proprietários de imóveis capturou 46,3% da participação do mercado de seguros de propriedade em 2025, enquanto o seguro de proprietários-locadores está projetado para crescer a um CAGR de 6,4% até 2031.
- Por tipo de cobertura, a cobertura predial e estrutural deteve 61,6% da participação do mercado de seguros de propriedade em 2025, enquanto a cobertura de interrupção de negócios e perda de renda está prevista para crescer a um CAGR de 6,1% até 2031.
- Por tipo de propriedade, as propriedades residenciais responderam por 56,3% da participação do mercado de seguros de propriedade em 2025, enquanto o seguro de propriedades industriais e de manufatura está projetado para crescer a um CAGR de 5,8% até 2031.
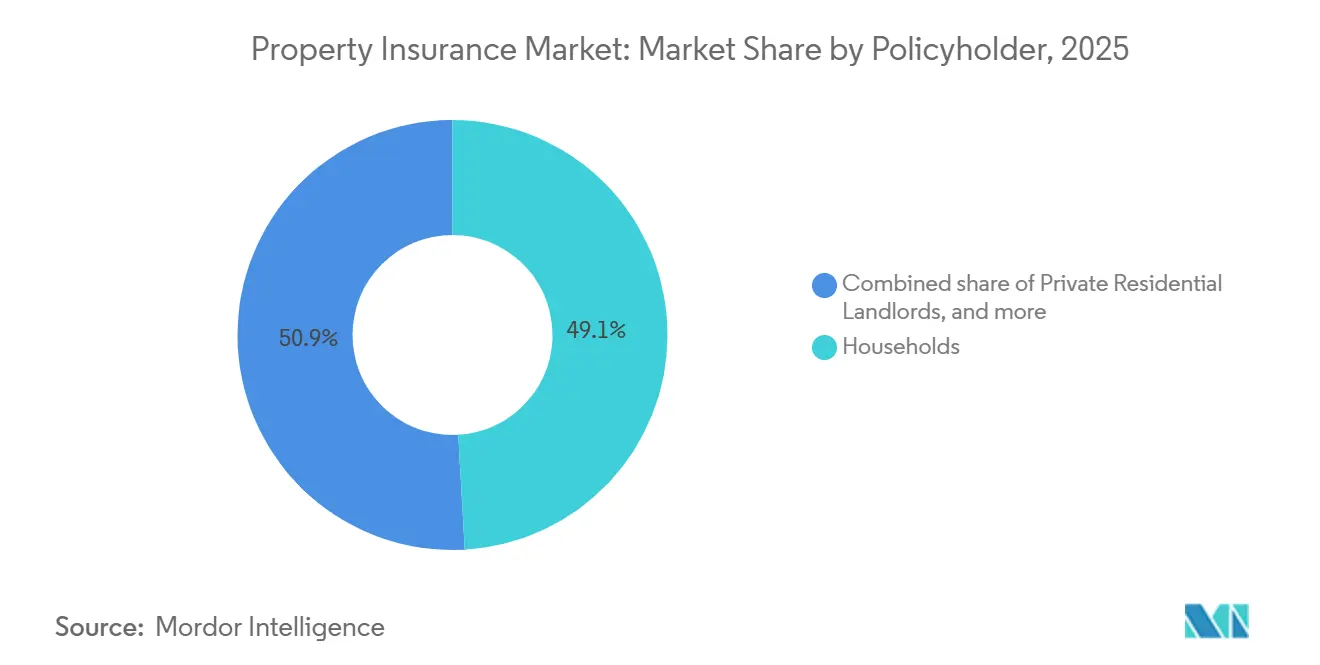
- Por segurado, os domicílios detiveram 49,1% da participação do mercado de seguros de propriedade em 2025, enquanto os proprietários profissionais de imóveis estão previstos para crescer a um CAGR de 6,8% até 2031.
- Por canal de distribuição, agentes e corretores capturaram 69,5% da participação do mercado de seguros de propriedade em 2025, enquanto os canais incorporados e de afinidade estão projetados para crescer a um CAGR de 9,8% até 2031.
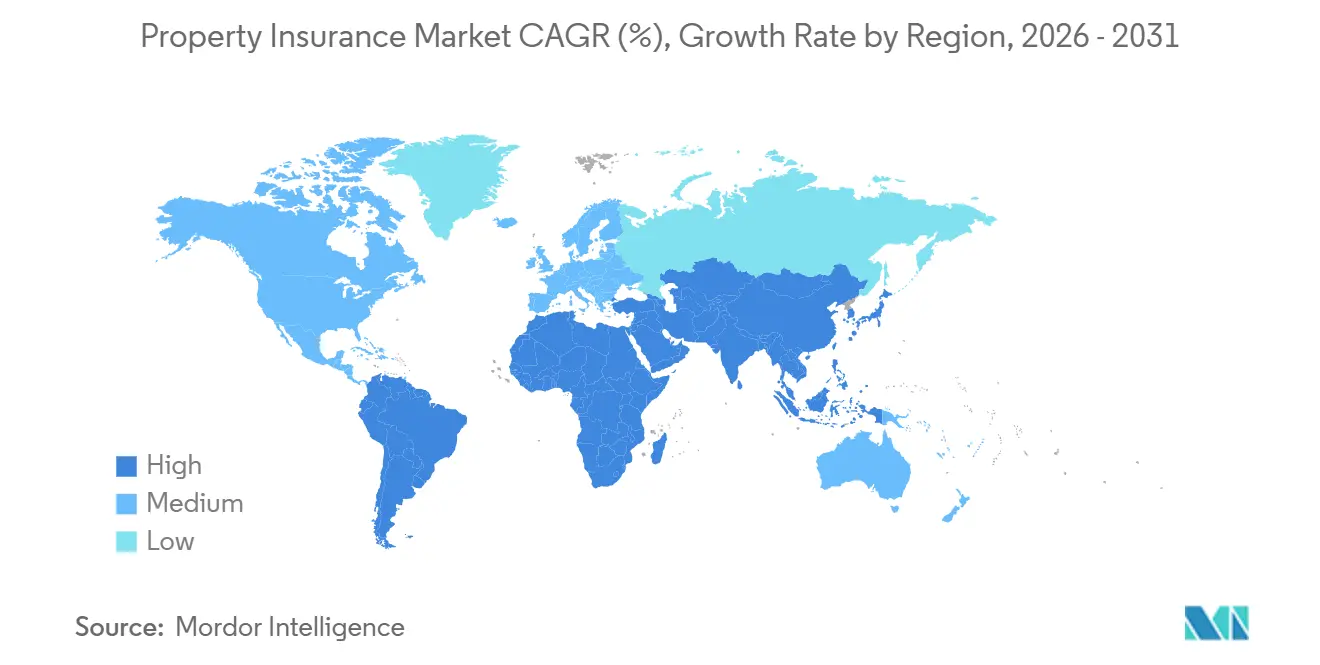
- Por geografia, a América do Norte deteve 46,8% da participação do mercado de seguros de propriedade em 2025, enquanto a Ásia-Pacífico está prevista para crescer a um CAGR de 6,5% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Seguros de Propriedade
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento da Frequência e Severidade de Catástrofes Naturais que Causam Danos a Propriedades | +1.5% | Global, concentrado na América do Norte, zonas costeiras da Ásia-Pacífico e sul da Europa | Curto prazo (≤ 2 anos) |
| Aumento Global dos Valores de Propriedades e Custos de Reposição | +0.8% | América do Norte e Europa Ocidental, com repercussão nos estados do Golfo e na Ásia-Pacífico avançada | Médio prazo (2-4 anos) |
| Crescente Urbanização e Expansão do Estoque de Edificações Residenciais e Comerciais | +0.6% | Núcleo da Ásia-Pacífico, com repercussão no Oriente Médio, África e América Latina | Longo prazo (≥ 4 anos) |
| Adoção Crescente de Inteligência Artificial, Análise Geoespacial, IoT e Subscrição Digital de Propriedades | +0.5% | Global, com adoção concentrada na América do Norte e Europa Ocidental | Médio prazo (2-4 anos) |
| Crescentes Requisitos de Seguro para Propriedades Hipotecadas e Ativos Comerciais | +0.4% | América do Norte e Europa, com adoção em desenvolvimento no Sul e Sudeste Asiático | Médio prazo (2-4 anos) |
| Expansão de Ativos de Alto Valor, Incluindo Centros de Dados, Instalações Logísticas e Infraestrutura Crítica | +0.5% | Global, concentrado nos Estados Unidos, Reino Unido, Alemanha, Singapura e estados do Golfo | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Aumento da Frequência e Severidade de Catástrofes Naturais que Causam Danos a Propriedades
Seis anos consecutivos de perdas globais seguradas por catástrofes naturais acima de 100 bilhões de USD redefiniram as expectativas de subscrição em todo o mercado de seguros de propriedade. Os riscos secundários responderam por 92% dos 107 bilhões de USD em perdas seguradas durante 2025, e a Swiss Re informou que uma perda normalizada em 2026 totalizaria 148 bilhões de USD. A Munich Re declarou que as perdas seguradas por incêndios florestais em 2025 foram mais de 2 vezes a média de 30 anos ajustada pela inflação[1]. A Verisk situou a perda anual média global modelada de propriedades seguradas em 171 bilhões de USD, o que fornece um parâmetro de referência para o provisionamento de perdas e a adequação dos prêmios. As seguradoras estão revisando seu apetite por risco, adicionando franquias para incêndios florestais e granizo, e precificando carteiras com base em uma linha de base de perdas de longo prazo mais elevada. Essas medidas são particularmente importantes em áreas expostas a perdas recorrentes por incêndios florestais, inundações e tempestades severas.
Adoção Crescente de Inteligência Artificial, Análise Geoespacial, IoT e Subscrição Digital de Propriedades
As ferramentas digitais estão reduzindo o tempo de avaliação de riscos de propriedades e permitindo que as seguradoras diferenciem o risco no nível de cada localização individual. O pedido de patente da State Farm em agosto de 2026 descreveu modelos de inteligência artificial que combinam leituras de sensores de edifícios inteligentes em carteiras de múltiplas propriedades com o histórico de sinistros para criar recomendações específicas por localização. A Convr e a Property Guardian integraram inteligência de risco de incêndio florestal no nível da propriedade em uma bancada de subscrição em junho de 2026, reduzindo a dependência de pontuações regionais amplas[2]. A Associação Nacional de Comissários de Seguros iniciou um projeto piloto de ferramenta de avaliação de sistemas de inteligência artificial em 12 estados em março de 2026, aumentando a importância da governança e da documentação para a precificação algorítmica. O mercado de seguros de propriedade está, portanto, atribuindo mais valor a dados que possam demonstrar a condição e a exposição de um edifício específico. As seguradoras que aprimorarem essa base de informações poderão tomar decisões de subscrição mais consistentes em carteiras expostas a catástrofes.
Expansão de Ativos de Alto Valor, Incluindo Centros de Dados, Instalações Logísticas e Infraestrutura Crítica
A expansão de centros de dados de hiperescala está criando riscos de propriedade que podem exceder a capacidade dos programas de seguro tradicionais. A Swiss Re estimou que os prêmios globais de seguro para centros de dados atingirão 24,2 bilhões de USD até 2030, em comparação com os atuais 10,6 bilhões de USD[3]. A mesma pesquisa afirmou que 40% da capacidade de centros de dados dos Estados Unidos está localizada em áreas com atividade significativa de tornados. A exposição à interrupção de negócios pode exceder o valor de reposição física do edifício quando as instalações contêm servidores equipados com GPUs e obrigações contratuais de nível de serviço. A Allianz Commercial observou que um único campus de inteligência artificial pode custar mais de 20 bilhões de USD para ser construído. O mercado de seguros de propriedade está respondendo com apólices em camadas e capacidade especializada projetada para riscos de centros de dados e infraestrutura digital.
Crescente Urbanização e Expansão do Estoque de Edificações Residenciais e Comerciais
O crescimento urbano está colocando mais ativos residenciais e comerciais em áreas expostas a riscos naturais. A Ásia representou 30% das perdas econômicas globais por catástrofes em 2025, mas apenas 5% das perdas seguradas, o que demonstra a escala da lacuna de proteção regional. A Swiss Re informou que a Ásia emergente tinha uma pontuação de resiliência de seguro contra catástrofes de 5% em meados de 2026, deixando 95% das perdas econômicas por catástrofes sem cobertura de seguro. O setor de seguros da Índia está previsto para crescer 6,9% ao ano em termos reais durante 2026-2030, apoiado por mais de 26 trilhões de USD em propriedades expostas a riscos de catástrofes naturais[4]. Na China costeira, a urbanização, a modernização industrial e a expansão portuária estão concentrando ativos em zonas de tufões e ressacas de tempestades. Essa base crescente de ativos sustenta a demanda, enquanto o nível limitado de cobertura também deixa as seguradoras expostas a difíceis questões de acumulação e acessibilidade.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento dos Prêmios e Franquias de Seguros de Propriedade em Locais Propensos a Catástrofes | -0.8% | América do Norte, incluindo Flórida, Califórnia e Costa do Golfo, sul da Europa e Ásia-Pacífico costeira | Curto prazo (≤ 2 anos) |
| Escalada de Sinistros por Catástrofes e Custos de Resseguro Aumentando o Custo de Risco das Seguradoras | -0.7% | Global, com os mercados primários norte-americanos mais expostos | Médio prazo (2-4 anos) |
| Restrições de Capacidade das Seguradoras, Restrições de Subscrição e Não Renovações em Mercados de Alto Risco | -0.6% | Zonas de incêndios florestais e furacões na América do Norte, Europa Mediterrânea e Ásia-Pacífico costeira | Curto prazo (≤ 2 anos) |
| Dados Limitados de Risco no Nível da Propriedade e Restrições Regulatórias sobre Precificação Baseada em Risco | -0.5% | Mercados emergentes na Ásia-Pacífico, Oriente Médio, África e América do Sul, com atrito regulatório em estados selecionados dos Estados Unidos | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento dos Prêmios e Franquias de Seguros de Propriedade em Locais Propensos a Catástrofes
Prêmios e franquias mais elevados estão criando pressão para os domicílios nas localizações mais expostas do mercado de seguros de propriedade. Os aumentos acumulados de prêmios de seguro residencial nos Estados Unidos atingiram 46,8% entre 2020 e 2025, enquanto o aumento nacional moderou para 6% em 2025. Colorado e Minnesota registraram aumentos de 18,3% e 17%, respectivamente, durante 2025. A exposição do Plano FAIR da Califórnia atingiu 649,4 bilhões de USD em junho de 2025, e o número de apólices aumentou 31% para 610.179. Os segurados podem responder aceitando franquias mais altas ou reduzindo a proteção opcional, o que diminui a cobertura efetiva mesmo quando a receita de prêmios aumenta. Os requisitos de registro de tarifas, incluindo o arcabouço da Proposição 103 da Califórnia, podem limitar a capacidade das seguradoras de ajustar os preços rapidamente às mudanças de risco.
Restrições de Capacidade das Seguradoras, Restrições de Subscrição e Não Renovações em Mercados de Alto Risco
As retiradas de seguradoras estão transferindo mais riscos expostos a catástrofes para linhas excedentes e especiais e planos respaldados pelo Estado. A taxa de não renovação nos Estados Unidos no quintil de proprietários de maior risco aumentou 120% entre 2018 e 2022, e as taxas médias de não renovação nos 15 estados com maiores taxas foram 3 vezes mais altas em 2024 do que em 2018. Os arcabouços de capital da Associação Internacional de Supervisores de Seguros exigem que as seguradoras em mercados de alto risco mantenham mais capital baseado em risco. Esse requisito pode desincentivar a expansão comercial para locais com menor penetração e maior severidade esperada. As seguradoras públicas de último recurso não conseguem fechar completamente a lacuna de proteção sem arranjos claros de compartilhamento de risco com o governo. O mercado de seguros de propriedade, portanto, enfrenta uma tensão contínua entre os locais com maior necessidade de cobertura e os locais onde a capacidade privada é menos disponível.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Produto de Seguro: A Cobertura para Proprietários-Locadores Ganha Terreno à Medida que os Mercados de Aluguel se Institucionalizam
O seguro de proprietários-locadores está previsto para crescer a um CAGR de 6,4% durante 2026-2031, tornando-o o produto de seguro de crescimento mais rápido dentro do mercado de seguros de propriedade. A demanda por aluguel está expandindo a base de proprietários-locadores seguráveis nas economias avançadas, onde a pressão de acessibilidade e taxas de juros manteve potenciais compradores no mercado de aluguel. A propriedade institucional também está movendo o design de apólices em direção a coberturas avaliadas por carteira que incluem recursos de perda de aluguel e responsabilidade civil. O seguro de proprietários de imóveis manteve a maior posição com 46,3% do tamanho do mercado de seguros de propriedade em 2025. O seguro de propriedades comerciais continua a se beneficiar dos requisitos dos credores, obrigações de locação e mandatos regulatórios. O seguro de inquilinos está ganhando atenção por meio de parcerias de distribuição que inserem a cobertura dentro da transação de aluguel. O programa nacional de inquilinos da Chubb, aprovado em 44 estados em 2026, tem como alvo operadores de habitação multifamiliar e plataformas de habitação institucional. A iniciativa indica uma mudança da aquisição por agentes individuais para a cobertura inserida dentro da atividade de locação.
Investidores institucionais, fundos de investimento imobiliário, fundos de propriedade e operadores de aluguel unifamiliar estão aumentando a demanda por programas de proprietários-locadores avaliados por carteira. A Honeycomb Insurance introduziu a cobertura de Risco do Locador para propriedades de escritório e varejo em agosto de 2026, estendendo sua oferta além das propriedades residenciais. A Obie integrou o seguro de proprietários-locadores ao software de aluguel da RentSpree em agosto de 2026, permitindo que a cobertura seja cotada e contratada dentro do fluxo de trabalho de locação. Esses modelos aproximam o design do produto, a distribuição e a tecnologia de gestão de propriedades. A legislação de reforma de aluguel do Reino Unido e os requisitos de certificado de desempenho energético da União Europeia podem criar demanda adicional de seguro para operadores profissionais. O setor de seguros de propriedade está se adaptando a valores segurados maiores, dados de carteira mais padronizados e condições de apólice projetadas para proprietários profissionais.


Por Tipo de Cobertura: A Cobertura Estrutural Ancora as Carteiras Enquanto a Interrupção de Negócios Acelera
A cobertura predial e estrutural respondeu por 61,6% do tamanho do mercado de seguros de propriedade em 2025. Sua escala reflete seu papel como cobertura básica exigida por credores hipotecários, contratos de locação comercial e arcabouços regulatórios. A inflação do custo de reposição criou risco de subseguro porque os custos de materiais de construção aumentaram 30-40% entre 2020 e 2025. A cobertura de conteúdo e bens pessoais empresariais protege estoques, equipamentos e hardware de tecnologia da informação que a cobertura estrutural não inclui. A cobertura de interrupção de negócios e perda de renda está prevista para crescer a um CAGR de 6,1% até 2031. O crescimento mais rápido reflete maior atenção ao custo do tempo de inatividade operacional em empresas com uso intensivo de ativos.
A Allianz Global Corporate and Specialty informou que o sinistro médio de seguro de propriedade por interrupção de negócios excedeu EUR 3,8 milhões (USD 4,1 milhões), em comparação com EUR 3,1 milhões (USD 3,4 milhões) no período anterior de 5 anos. A complexidade da cadeia de suprimentos e uma maior parcela de receita intangível estão contribuindo para custos de interrupção mais elevados. Os centros de dados ilustram o problema porque a perda de capacidade computacional e as obrigações de nível de serviço podem exceder o custo de substituição da própria instalação. A Swiss Re declarou que os novos prêmios provenientes de centros de dados de hiperescala devem atingir 10 bilhões de USD anualmente em 2026. Os padrões de continuidade ISO e IEC estão aparecendo cada vez mais nas submissões de subscrição. Esses padrões influenciam a elegibilidade e as condições para cobertura especializada de interrupção de negócios. O valor crescente de equipamentos, estoques e serviços digitais significa que os limites das apólices requerem atenção mais próxima ao risco de uma interrupção prolongada. O design da cobertura deve abordar tanto os danos físicos quanto os efeitos sobre a receita que se seguem ao fechamento de uma instalação.
Por Tipo de Propriedade: A Escala Residencial Ancora a Base Enquanto o Impulso Industrial se Consolida
As propriedades residenciais representaram 56,3% do tamanho do mercado de seguros de propriedade em 2025 e formam a base ampla do mercado de seguros de propriedade. O segmento reflete a profundidade do estoque habitacional na América do Norte, Europa e economias avançadas da Ásia-Pacífico. O seguro de propriedade industrial e de manufatura tem previsão de crescimento a um CAGR de 5,8% durante 2026-2031. A expansão da manufatura avançada, o nearshoring e as instalações automatizadas estão aumentando o valor concentrado em sites individuais. Edifícios comerciais, públicos, institucionais e agrícolas acrescentam maior volume de prêmios em toda a base de propriedades. Os gastos governamentais em saúde, educação e infraestrutura de transporte também sustentam a exposição pública e institucional. Essas classes de propriedade frequentemente combinam grandes valores de edificações com funções operacionais essenciais. Seus requisitos de seguro podem, portanto, incluir avaliações de engenharia, informações detalhadas sobre custo de reposição e proteção contra interrupção de negócios.
A capacidade de seguro retornou às propriedades de manufatura em 2026, com a capacidade agregada de stamp da Lloyd's projetada para aumentar 4%. O insumo também identifica 6 novas seguradoras de propriedade domésticas dos Estados Unidos ou agentes gerais gestores e 7 novos sindicatos da Lloyd's com previsão de abertura durante 2026. O nearshoring está aumentando a demanda no México, Vietnã, Europa Oriental e Sudeste Asiático, onde novas instalações precisam de cobertura desde a construção. Sistemas de proteção contra incêndio, estudos de perda máxima provável e registros de engenharia tornaram-se fatores importantes de subscrição. Os requisitos de eficiência de edificações do Pacto Ecológico Europeu da União Europeia estão afetando a forma como as seguradoras avaliam os custos de reposição e o risco de obsolescência de ativos industriais. A cobertura de edificações agrícolas também está ganhando relevância à medida que a agricultura de precisão e a agricultura vertical aumentam o valor da infraestrutura rural.
Por Segurado: A Escala dos Domicílios Contrasta com o Impulso dos Proprietários Profissionais
Os domicílios, incluindo proprietários-ocupantes e inquilinos, detiveram 49,1% da participação do mercado de seguros de propriedade em 2025. Os requisitos de seguro vinculados a hipotecas, a regulamentação do consumidor e o tamanho do estoque habitacional global sustentam essa posição de liderança. Os proprietários profissionais de imóveis estão previstos para crescer a um CAGR de 6,8% durante 2026-2031. O capital institucional está se concentrando em propriedades geradoras de renda e aumentando a demanda por programas avaliados por carteira, cobertura paramétrica de catástrofes e proteção integrada contra interrupção de negócios. Pequenas e médias empresas ocupantes permanecem expostas ao subseguro quando os valores de reposição não são atualizados para a inflação da construção. Entidades do setor público e estatais detêm exposição concentrada por meio de hospitais, escolas e infraestrutura de utilidades em planícies de inundação e corredores de incêndios florestais. Essas entidades podem enfrentar capacidade comercial limitada quando as instalações estão localizadas em áreas de alto risco. Suas necessidades de cobertura permanecem vinculadas à disponibilidade de arranjos públicos de compartilhamento de risco e à adequação das medidas de resiliência.
Os proprietários-locadores residenciais privados estão buscando cobertura mais ampla que inclua responsabilidade civil, inadimplência de inquilinos e proteção contra perda de aluguel. Os grandes ocupantes empresariais utilizam programas multinacionais que coordenam a cobertura local admitida com apólices mestras globais. Essa abordagem ajuda os gestores de risco a buscar condições mais consistentes em múltiplas jurisdições. A transição da propriedade individual fragmentada para plataformas institucionais está aumentando os valores médios das apólices. Também requer valores segurados mais elevados, sublimites relacionados à carteira e feeds de dados para monitoramento contínuo de riscos. Os requisitos de reforma de aluguel do Reino Unido e os padrões de desempenho energético da União Europeia podem adicionar demanda relacionada à conformidade para operadores profissionais de propriedades.
Por Canal de Distribuição: Corretores Dominam a Escala Enquanto os Modelos Incorporados se Expandem
Agentes e corretores detiveram 69,5% do mercado global de seguros de propriedade em 2025. Sua posição de liderança reflete as exigências técnicas das apólices comerciais, riscos residenciais de alto valor e relacionamentos estabelecidos com seguradoras. Programas de propriedades em múltiplos locais frequentemente precisam de várias seguradoras, suporte de gestão de riscos e expertise em colocação. Os canais diretos de seguradoras e a bancassurance permanecem importantes, particularmente na Europa continental e em toda a Ásia-Pacífico. Os canais incorporados e de afinidade estão previstos para crescer a um CAGR de 9,8% durante 2026-2031. Seu crescimento está vinculado a transações em que o cliente já está adquirindo uma hipoteca, contrato de locação, serviço de construção ou associação a uma plataforma imobiliária.
A Matic integrou comparações de seguro residencial em tempo real na plataforma hipotecária HomeHub da Newrez em junho de 2026. A Vertical Insure também introduziu cobertura incorporada de risco de construção dentro do software de gestão de construção da Ressio em maio de 2026. Os exemplos mostram que diferentes pontos no ciclo de vida da propriedade podem suportar cobertura incorporada. As regras de distribuição de seguros da União Europeia, as regras da Autoridade de Conduta Financeira do Reino Unido e os padrões em desenvolvimento da Ásia-Pacífico exigem produtos adequados e divulgações claras. Esses requisitos tornam os operadores de plataformas responsáveis por atender às expectativas estabelecidas de proteção ao consumidor. O mercado de seguros de propriedade provavelmente manterá corretores para riscos comerciais complexos, enquanto os modelos incorporados ampliam o acesso em linhas pessoais, cobertura de proprietários-locadores e risco de construção. Isso cria uma estrutura de canais em que as apólices complexas continuam a depender de assessoria e acesso a seguradoras. Transações mais simples podem ser oferecidas dentro de plataformas de hipoteca, locação e construção quando os padrões de divulgação e adequação são atendidos.
Análise Geográfica
A América do Norte respondeu por 46,8% da participação do mercado de seguros de propriedade em 2025. A região possui a base mais profunda de seguro de proprietários de imóveis, um setor de propriedades comerciais desenvolvido e requisitos generalizados de seguro vinculados a hipotecas. Os prêmios de propriedade e acidentes dos Estados Unidos foram de 432,9 bilhões de USD em 2026, e a previsão fornecida os coloca em uma trajetória de CAGR de 6% para 546,2 bilhões de USD até 2030. As taxas de resseguro caíram 14,7% na renovação de janeiro de 2026, e as taxas de propriedades comerciais se suavizaram durante 2026. A lacuna de proteção norte-americana, no entanto, aumentou 6% para 140 bilhões de USD, mostrando subseguro contínuo em zonas de incêndios florestais, furacões e inundações. A América do Sul tem uma participação emergente, liderada pela base de propriedades comerciais e agrícolas do Brasil e uma formalização gradual dos requisitos de seguro residencial.
O crescimento dos prêmios de propriedades reais na Europa deve desacelerar para 0,3% em 2026, ante 2,5% em 2025. A Itália se destaca porque o mandato de cobertura de catástrofes naturais de 2025 para empresas está expandindo a base de prêmios por meio da adesão impulsionada pela conformidade. As taxas de propriedades europeias caíram 9% no segundo trimestre de 2026, o sétimo trimestre consecutivo de reduções. Os subscritores permanecem cautelosos com ativos do sul da Europa expostos a incêndios florestais, exclusões ciberfísicas e exposição a ondas de calor em locais industriais. Os mercados da Europa Central e Oriental estão crescendo mais rapidamente devido à menor penetração de seguros, e a Talanx e a UNIQA estão expandindo suas operações regionais. A lacuna de proteção da Europa aumentou 11% para 90 bilhões de USD em 2025, o que mostra que os mercados maduros também enfrentam subseguro à medida que a exposição a catástrofes aumenta.
A Ásia-Pacífico é o mercado regional de seguros de propriedade de crescimento mais rápido, com um CAGR previsto de 6,5% até 2031. A Índia sustenta essa expansão com uma taxa de crescimento real anual de seguros prevista de 6,9% durante 2026-2030. O crescimento do seguro de propriedades da China foi de 6% em 2025, e espera-se que o crescimento varie de 5-6% em 2026, apoiado por esforços de proteção doméstica respaldados pelo governo. A pontuação de resiliência de seguro contra catástrofes de 5% da Ásia emergente permanece a maior oportunidade de cobertura da região e um grande risco sistêmico. O Oriente Médio e a África também estão se expandindo à medida que a construção adiciona novos estoques de propriedades seguráveis. A iniciativa African Risk Capacity visa estender a proteção de seguros a 700 milhões de pessoas em todo o continente até 2034.

Cenário Competitivo
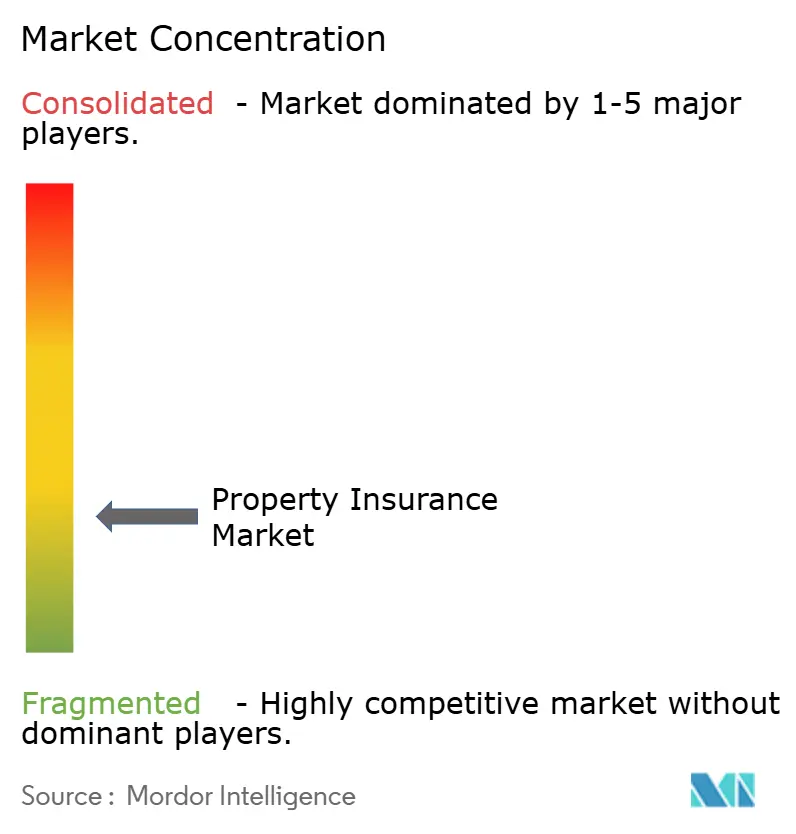
O mercado de seguros de propriedade é fragmentado. Chubb, American International Group, Zurich, Allianz, AXA, Tokio Marine, Berkshire Hathaway e Liberty Mutual detêm posições significativas em suas geografias e linhas de produtos principais. As seguradoras maiores competem por meio de alcance geográfico, capacidade, distribuição e capacidade de subscrição. Os provedores menores competem atendendo nichos de alto risco ou mal atendidos que as seguradoras amplas podem não priorizar. O capital de resseguro atingiu 663 bilhões de USD em 2025, um aumento de 9% em relação ao ano anterior, o que aumentou a pressão competitiva nas linhas primárias de propriedades. O mercado de seguros de propriedade é, portanto, competitivo, mesmo que a expertise especializada permaneça importante para riscos difíceis.
A Zurich concordou em adquirir a seguradora especializada britânica Beazley por 8,1 bilhões de GBP (10,8 bilhões de USD) em março de 2026. A transação adiciona capacidades especializadas em cyber, marítimo, aviação e linhas profissionais que suportam estruturas de programas de propriedades comerciais. A Allianz concordou em julho de 2026 em adquirir a unidade de seguros de Singapura do HSBC Holdings por 2,7 bilhões de SGD (2,1 bilhões de USD), juntamente com um acordo de distribuição de bancassurance de 15 anos. A Chubb concluiu aquisições dos negócios de propriedade e acidentes da Liberty Mutual na Tailândia e no Vietnã durante 2025, adicionando cobertura de incêndio, propriedade e todos os riscos industriais. Essas ações mostram como as seguradoras estabelecidas estão buscando capacidade especializada, escala regional e acesso à distribuição. A tecnologia permanece um ponto adicional de competição à medida que as seguradoras usam imagens de satélite, dados de licenças e feeds de sensores da Internet das Coisas para avaliar locais individuais.
A cobertura paramétrica de propriedades está se expandindo do resseguro de grandes contas para os mercados primários na América Latina e no Sudeste Asiático. O arranjo de seguro paramétrico de catástrofes do México em 2026 foi de 575 milhões de USD e foi 2 vezes a colocação do ano anterior. A Marsh lançou a bolsa Stratus em 2026 com até 10 bilhões de USD em capacidade de dados de risco único para centros de dados, após sua instalação de construção Nimbus de junho de 2025 com 2,7 bilhões de USD em limites. A Honeycomb, a Kin e a Shepherd estão usando subscrição de inteligência artificial para atender riscos de propriedades complexas selecionadas. O projeto piloto da Associação Nacional de Comissários de Seguros está elevando os requisitos de documentação para subscrição algorítmica, o que pode favorecer os titulares com mais recursos.
Líderes do Setor de Seguros de Propriedade
-
Berkshire Hathaway Inc.
-
Allianz SE
-
AXA SA
-
Chubb Limited
-
American International Group, Inc. (AIG)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Junho de 2026: A Travelers anunciou o TravelersLLM, um modelo de linguagem ampla proprietário específico para seguros, treinado em milhões de documentos da empresa e implantado em análise de subscrição, desenvolvimento de modelos e recuperação de conhecimento. Os testes mostraram que o TravelersLLM superou os modelos comercialmente disponíveis em tarefas específicas de seguros a um custo menor, sinalizando uma mudança em direção à infraestrutura proprietária de inteligência artificial entre as seguradoras de primeiro nível.
- Junho de 2026: A Convr fez parceria com a Property Guardian para integrar inteligência de risco de incêndio florestal no nível da propriedade na Bancada de Subscrição de IA da Convr, permitindo que os subscritores selecionem, precifiquem e monitorem riscos de propriedades comerciais expostas a incêndios florestais em um único fluxo de trabalho, sem depender de pontuações genéricas de risco regional.
- Junho de 2026: A Travelers Companies precificou 750 milhões de USD em notas de títulos de catástrofe Long Point Re IV Série 2026-1, sua maior emissão de títulos de catástrofe já realizada, cobrindo perdas de propriedades no nordeste dos Estados Unidos por múltiplos riscos ao longo de um prazo de 4 anos. A Travelers simultaneamente reestruturou sua arquitetura de resseguro, consolidando a proteção de linhas pessoais sob um programa de catástrofe de âmbito empresarial.
- Maio de 2026: A Vertical Insure incorporou o seguro de risco de construção dentro do software de gestão de construção com inteligência artificial da Ressio, permitindo que as empresas de construção adquiram cobertura dentro de seu fluxo de trabalho de gestão de projetos, eliminando o envolvimento separado de corretores que anteriormente atrasava o início dos projetos.


Escopo do Relatório Global do Mercado de Seguros de Propriedade
| Seguro de Proprietários de Imóveis |
| Seguro de Inquilinos |
| Seguro de Proprietários-Locadores |
| Seguro de Propriedades Comerciais |
| Cobertura Predial / Estrutural |
| Cobertura de Conteúdo / Bens Pessoais Empresariais |
| Cobertura de Interrupção de Negócios / Perda de Renda |
| Propriedades Residenciais |
| Propriedades Comerciais |
| Industrial / Manufatura |
| Público e Institucional |
| Edificações Agrícolas |
| Domicílios (Proprietários-Ocupantes e Inquilinos) |
| Proprietários-Locadores Residenciais Privados |
| Ocupantes de Pequenas e Médias Empresas |
| Grandes Ocupantes Empresariais |
| Proprietários Profissionais de Imóveis |
| Setor Público / Empresas Estatais |
| Agentes e Corretores |
| Canais Diretos / Próprios das Seguradoras |
| Canais de Bancassurance e Outras Instituições Financeiras |
| Incorporado / Afinidade |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Tailândia | |
| Malásia | |
| Singapura | |
| Vietnã | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Turquia | |
| África do Sul | |
| Egito | |
| Restante do Oriente Médio e África |
| Por Produto de Seguro | Seguro de Proprietários de Imóveis | |
| Seguro de Inquilinos | ||
| Seguro de Proprietários-Locadores | ||
| Seguro de Propriedades Comerciais | ||
| Por Tipo de Cobertura | Cobertura Predial / Estrutural | |
| Cobertura de Conteúdo / Bens Pessoais Empresariais | ||
| Cobertura de Interrupção de Negócios / Perda de Renda | ||
| Por Tipo de Propriedade | Propriedades Residenciais | |
| Propriedades Comerciais | ||
| Industrial / Manufatura | ||
| Público e Institucional | ||
| Edificações Agrícolas | ||
| Por Segurado | Domicílios (Proprietários-Ocupantes e Inquilinos) | |
| Proprietários-Locadores Residenciais Privados | ||
| Ocupantes de Pequenas e Médias Empresas | ||
| Grandes Ocupantes Empresariais | ||
| Proprietários Profissionais de Imóveis | ||
| Setor Público / Empresas Estatais | ||
| Por Canal de Distribuição | Agentes e Corretores | |
| Canais Diretos / Próprios das Seguradoras | ||
| Canais de Bancassurance e Outras Instituições Financeiras | ||
| Incorporado / Afinidade | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Tailândia | ||
| Malásia | ||
| Singapura | ||
| Vietnã | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Turquia | ||
| África do Sul | ||
| Egito | ||
| Restante do Oriente Médio e África | ||


Principais Questões Respondidas no Relatório
Qual é o tamanho projetado do mercado de seguros de propriedade até 2031?
O mercado de seguros de propriedade está previsto para atingir 946,3 bilhões de USD até 2031, crescendo a um CAGR de 4,8% a partir de 2026.
Qual produto de seguro está crescendo mais rapidamente até 2031?
O seguro de proprietários-locadores é o produto de seguro de crescimento mais rápido, com um CAGR previsto de 6,4% durante 2026-2031.
Por que a cobertura de interrupção de negócios está crescendo mais rapidamente do que outros tipos de cobertura?
A cobertura de interrupção de negócios está prevista para crescer a um CAGR de 6,1% à medida que cadeias de suprimentos complexas e instalações de alto valor aumentam o custo do tempo de inatividade operacional.
Qual região tem as perspectivas de crescimento mais fortes?
A Ásia-Pacífico está prevista para crescer a um CAGR de 6,5% até 2031, apoiada pela Índia, China e pela expansão da atividade de propriedades comerciais em todo o Sudeste Asiático.
Como as seguradoras estão usando inteligência artificial na subscrição de propriedades?
As seguradoras estão usando dados de sensores prediais, imagens de satélite, registros de licenças e informações de riscos no nível da propriedade para melhorar a avaliação de riscos e a precificação.
Qual é o principal desafio enfrentado pelas seguradoras em locais de alto risco?
O aumento dos custos de perdas, a capacidade limitada, as não renovações e a pressão de acessibilidade tornam mais difícil manter uma cobertura privada ampla em locais expostos a catástrofes.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
