
Taille et part du marché de l'assurance immobilière aux États-Unis
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 513.20 Milliards de dollars |
| Taille du Marché (2026) | 537.80 Milliards de dollars |
| Taille du Marché (2031) | 673.5 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 4.60 % |
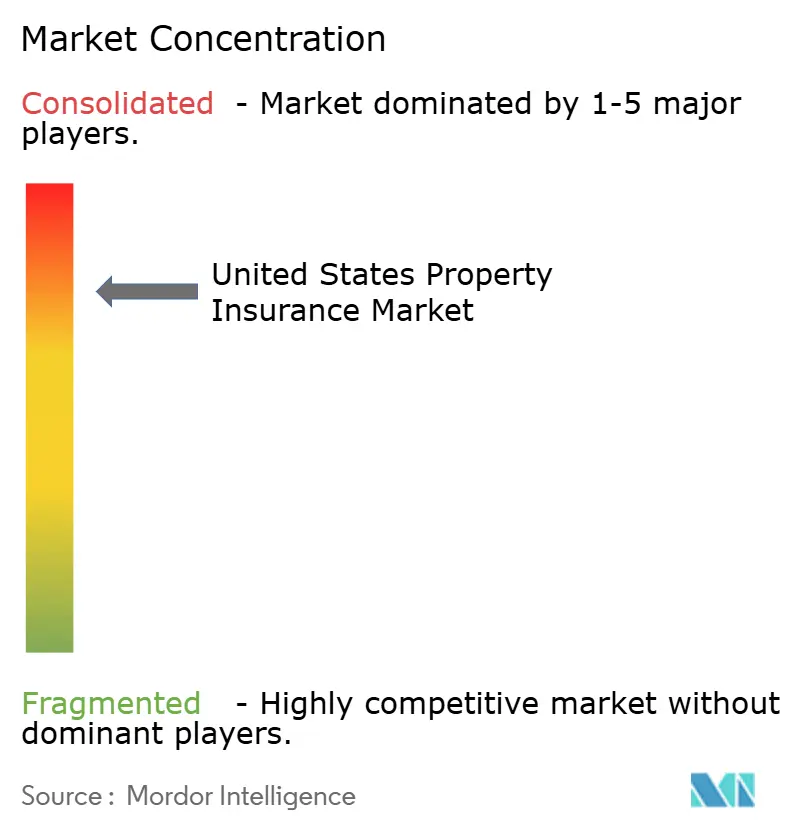
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'assurance immobilière aux États-Unis par Mordor Intelligence
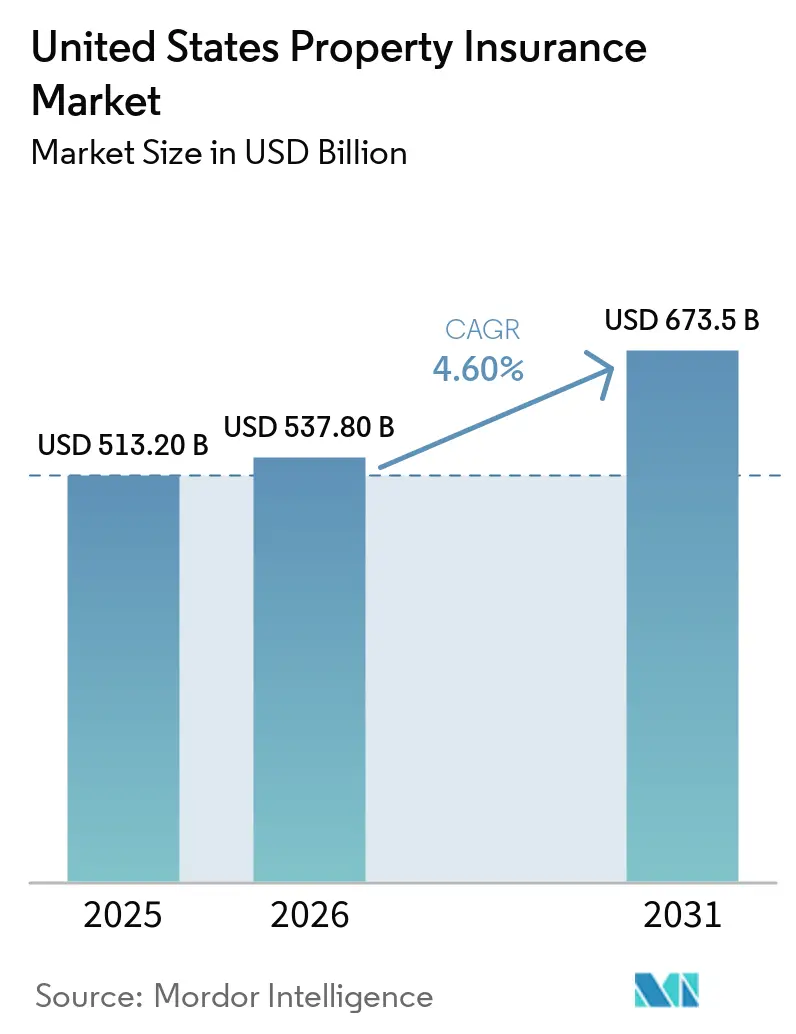
La taille du marché de l'assurance immobilière aux États-Unis devrait s'étendre de 513,20 milliards USD en 2025 et 537,80 milliards USD en 2026 à 673,5 milliards USD d'ici 2031, enregistrant un CAGR de 4,60 % entre 2026 et 2031.
Les primes directes souscrites ont progressé de 4,6 % en 2025, après une croissance annuelle de 8 % à 10 % au cours des 4 années précédentes, ce qui a orienté la croissance vers l'exposition assurée et une couverture plus large plutôt que vers les seules hausses de tarifs. Le ratio combiné multirisque habitation s'est amélioré à 88,1 en 2025, son meilleur résultat en plus de 10 ans, soutenu par la première saison des ouragans atlantiques sans atterrissage aux États-Unis depuis 2015. Les incendies de forêt de Los Angeles de janvier 2025 ont tout de même généré plus de 22 milliards USD de sinistres assurés et représenté près de la moitié des pertes catastrophiques assurées aux États-Unis cette année-là. Le capital de réassurance record et la baisse des tarifs de l'assurance immobilière commerciale intensifient la concurrence, tandis que l'exposition aux catastrophes continue de façonner la souscription, la capacité géographique et les conditions des polices. Ces conditions amènent les assureurs à se concentrer sur la distribution, la sélection des risques, la conception des couvertures et la diversification géographique au sein du marché de l'assurance immobilière aux États-Unis.
Points clés du rapport
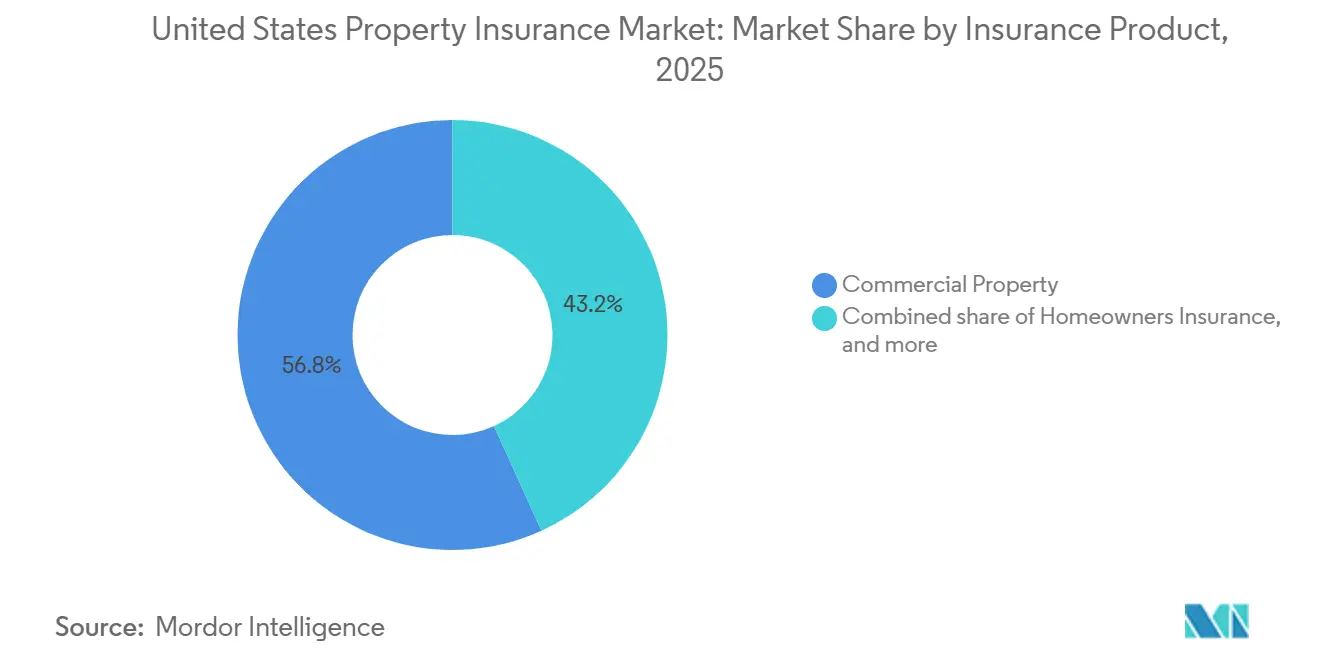
- Par produit d'assurance, l'assurance immobilière commerciale a capté 56,8 % de la part du marché de l'assurance immobilière aux États-Unis en 2025, tandis que l'assurance locataire devrait croître à un CAGR de 6,9 % jusqu'en 2031.
- Par type de couverture, la couverture bâtimentaire et structurelle a capté 60,7 % de la part du marché de l'assurance immobilière aux États-Unis en 2025, tandis que la couverture pour interruption d'activité et perte de revenus devrait croître à un CAGR de 5,9 % jusqu'en 2031.
- Par type de propriété, les propriétés résidentielles ont capté 44,2 % de la part du marché de l'assurance immobilière aux États-Unis en 2025, tandis que les propriétés industrielles et manufacturières devraient croître à un CAGR de 6 % jusqu'en 2031.
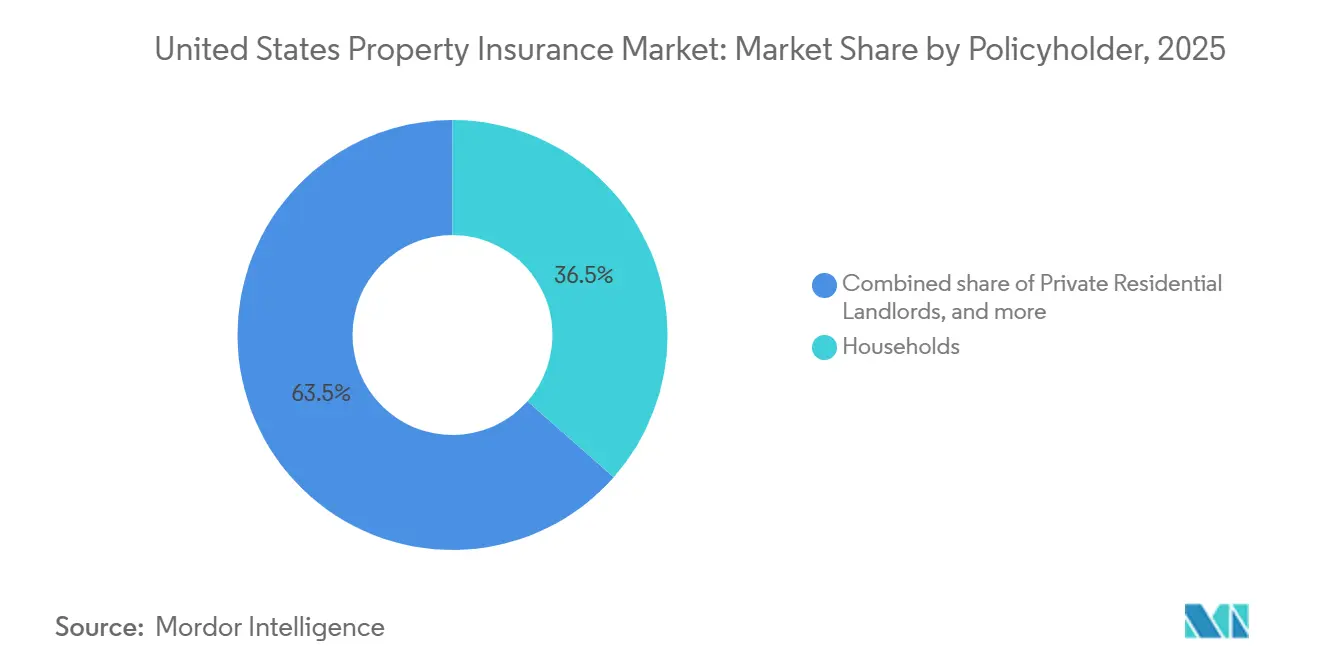
- Par souscripteur, les ménages ont capté 36,5 % de la part du marché de l'assurance immobilière aux États-Unis en 2025, tandis que les propriétaires immobiliers professionnels devraient croître à un CAGR de 6,5 % jusqu'en 2031.
- Par canal de distribution, les agents et courtiers ont capté 65,7 % de la part du marché de l'assurance immobilière aux États-Unis en 2025, tandis que les canaux intégrés et affinitaires devraient croître à un CAGR de 10,8 % jusqu'en 2031.
- Par géographie, le Sud a capté 37,5 % de la part du marché de l'assurance immobilière aux États-Unis en 2025, tandis que l'Ouest devrait croître à un CAGR de 5,6 % jusqu'en 2031
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché de l'assurance immobilière aux États-Unis
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Hausse des valeurs immobilières et des limites assurées basées sur le coût de remplacement | +1.2% | National, concentré dans les métropoles à forte appréciation de l'Ouest, du Sud et du Nord-Est | Court terme (≤ 2 ans) |
| Exigences d'assurance immobilière liées aux prêts hypothécaires et aux prêteurs | +0.5% | National, avec des gains précoces sur les marchés hypothécaires à fort volume dans le Sud et l'Ouest | Court terme (≤ 2 ans) |
| Exposition croissante aux incendies de forêt, ouragans, tempêtes convectives sévères et autres risques secondaires | +0.9% | Ouest (incendies de forêt), Sud (ouragans, inondations), Midwest et Sud (tempêtes convectives sévères), débordement vers le Nord-Est | Moyen terme (2–4 ans) |
| Expansion de l'assurance inondation privée et d'autres risques immobiliers précédemment peu couverts | +0.4% | Sud (FL, TX, LA), Nord-Est (NJ, NY), avec une croissance de l'assurance inondation privée à l'échelle nationale | Moyen terme (2–4 ans) |
| Distribution numérique de l'assurance immobilière, souscription et automatisation des sinistres | +0.6% | National, avec des gains d'échelle précoces sur les marchés urbains et suburbains à forte densité | Moyen terme (2–4 ans) |
| Mesures de résilience immobilière et adoption d'une couverture basée sur le risque | +0.3% | Ouest et Sud dans un premier temps, s'étendant à l'échelle nationale à mesure que les remises pour atténuation des risques se développent | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Hausse des valeurs immobilières et des limites assurées au coût de remplacement
Les coûts de reconstruction sont restés élevés tout au long de 2025, même si l'inflation des matériaux s'est atténuée par rapport aux niveaux antérieurs. La hausse des coûts de remplacement a continué d'augmenter les limites assurées et les primes sur l'ensemble du marché de l'assurance immobilière aux États-Unis. L'Université Stanford a constaté que les primes moyennes des propriétaires californiens ont augmenté de 84 % entre fin 2020 et mars 2026, reflétant la hausse des valeurs d'actifs et de l'exposition à la reconstruction[1]. La zone Ouest a enregistré 107 600 polices par compagnie en 2024, au-dessus de son niveau de 2018, indiquant que les assureurs restants détenaient des portefeuilles de polices plus importants et de valeur plus élevée. L'écart entre les limites adéquates au coût de remplacement et les valeurs assurées nominales continue de créer une demande de couverture plus approfondie. Cela soutient l'expansion des primes même lorsque le nombre de souscripteurs reste stable.
Exigences d'assurance immobilière liées aux prêts hypothécaires et aux prêteurs
Les exigences hypothécaires constituent une base stable pour la demande de couverture habitation sur le marché de l'assurance immobilière aux États-Unis. L'Agence fédérale de financement du logement exige une assurance contre les risques sur les prêts hypothécaires garantis par des entreprises parrainées par le gouvernement, liant la demande de couverture au financement du logement et à la propriété immobilière. Ces exigences réduisent le rôle des dépenses discrétionnaires des consommateurs dans l'achat d'une couverture habitation standard. Elles créent également un besoin continu pour les prêteurs de surveiller les limites des polices et les lacunes de couverture. Les exclusions relatives aux inondations, aux tremblements de terre et à la responsabilité civile excédentaire peuvent amener les emprunteurs à rechercher une protection complémentaire lorsque l'exigence du prêteur ne couvre pas entièrement le risque immobilier. Ce schéma est le plus visible dans les zones côtières et exposées aux incendies de forêt, où les valeurs immobilières sont plus élevées et les lacunes de protection plus importantes.
Exposition croissante aux incendies de forêt, ouragans et tempêtes convectives sévères
Les incendies de forêt, les tempêtes convectives sévères et les inondations intérieures ont représenté 99,9 % des pertes catastrophiques assurées en Amérique du Nord en 2025. Ces risques accroissent la nécessité d'une tarification adéquate au risque sur l'ensemble du marché de l'assurance immobilière aux États-Unis. L'Association nationale des commissaires aux assurances a signalé que les pertes liées aux tempêtes convectives sévères ont atteint 50 milliards USD pour la troisième année consécutive en 2025[2]. Des pertes plus élevées peuvent amener les assureurs à resserrer les conditions, à réviser les franchises et à concentrer la capacité sur les risques mieux gérés. L'Institut d'information sur les assurances a signalé que plus de 35 000 incendies de forêt ont brûlé plus de 3 millions d'acres à l'échelle nationale au cours du premier semestre 2026. L'exposition s'étend donc au-delà des zones de concentration traditionnelles de l'Ouest vers des États tels que la Floride, la Géorgie et le Nebraska.
Expansion de l'assurance inondation privée et des risques immobiliers peu couverts
La couverture inondation privée élargit l'éventail des risques pris en charge par le marché de l'assurance immobilière aux États-Unis. Les assureurs inondation privés ont souscrit 1,24 milliard USD de primes et comptaient 683 000 polices en vigueur à fin 2025. La limite résidentielle du Programme national d'assurance contre les inondations de 250 000 USD peut laisser les propriétés de grande valeur sous-assurées dans les zones inondables. Neptune Flood a dépassé 300 000 polices et 400 millions USD de primes en mai 2026, démontrant l'échelle que les prestataires privés peuvent atteindre grâce à une large distribution[3]. La tarification spécifique à la propriété dans le cadre du système Risk Rating 2.0 de l'Agence fédérale de gestion des urgences soutient une évaluation plus détaillée du risque d'inondation. Les prêteurs peuvent accepter des polices d'inondation privées qualifiantes à la place de la couverture du Programme national d'assurance contre les inondations, ce qui réduit un obstacle antérieur à l'adoption du marché privé.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Volatilité des pertes catastrophiques et pression sur les coûts de réassurance | -0.9% | Sud (ouragans, inondations), Ouest (incendies de forêt), national (tempêtes convectives sévères) | Court terme (≤ 2 ans) |
| Contraintes d'accessibilité et de disponibilité de l'assurance immobilière | -0.7% | Ouest (CA, CO), Sud (FL, TX), et codes postaux à risque élevé à l'échelle nationale | Moyen terme (2–4 ans) |
| Inflation de la gravité des sinistres et pression sur les coûts de réparation/remplacement | -0.6% | National, concentré dans les métropoles à coût de main-d'œuvre élevé et les zones touchées par les incendies de forêt | Moyen terme (2–4 ans) |
| Contraintes réglementaires au niveau des États en matière de dépôt de tarifs | -0.3% | CA, FL, NY, TX, et autres États soumis à des régimes d'approbation préalable des tarifs | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des pertes catastrophiques et pression sur les coûts de réassurance
La volatilité des catastrophes demeure une contrainte centrale sur les résultats de souscription du marché de l'assurance immobilière aux États-Unis. Le capital de réassurance a atteint 790 milliards USD en mars 2026, soutenant une tarification favorable pour les assureurs primaires dans l'actuel cycle de marché souple. Swiss Re a déclaré que les pertes catastrophiques assurées pourraient atteindre 148 milliards USD en 2026 si les pertes suivent la tendance à long terme. Un événement majeur peut rapidement réduire la capacité disponible et modifier la tarification de la réassurance. Allstate a déclaré des coûts de réassurance catastrophe immobilière de 1,23 milliard USD en 2025 et de 308 millions USD au cours du premier trimestre 2026. Ces coûts montrent pourquoi la protection agrégée peut rester significative même lorsque la capacité du marché est abondante.
Contraintes d'accessibilité et de disponibilité de l'assurance immobilière
La disponibilité de la couverture peut être une préoccupation plus grande que le prix dans les zones à risque élevé du marché de l'assurance immobilière aux États-Unis. La part des habitations en excédent et surplus en Californie a atteint 7,3 % en 2025, contre une moyenne de 1,1 % entre 2016 et 2020. Le Plan FAIR de Californie comptait près de 700 000 polices actives et 768 milliards USD d'exposition en juin 2026. Ces mécanismes absorbent les risques que les assureurs agréés ne peuvent ou ne veulent pas souscrire. La Floride a réduit le nombre de polices de Citizens Property Insurance Corporation après des réformes législatives et a attiré de nouveaux capitaux sur le marché privé. Cependant, la capacité privée peut rester limitée dans les zones présentant une exposition persistante aux incendies de forêt, au vent, aux inondations ou aux tempêtes sévères.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par produit d'assurance : la couverture commerciale est en tête tandis que la couverture locataire se développe
L'assurance immobilière commerciale a capté 56,8 % de la part du marché de l'assurance immobilière aux États-Unis en 2025. Son importance reflète l'étendue des expositions de l'immobilier commercial, de l'industrie manufacturière et des interruptions d'activité qui nécessitent une couverture structurée. Les tarifs de l'assurance immobilière commerciale ont baissé de 10 % au premier trimestre 2026, tandis que les valeurs d'interruption d'activité ont augmenté de 2,5 % au cours de la même période. La hausse des valeurs assurées a partiellement compensé la compression des tarifs pour de nombreux souscripteurs commerciaux. Les produits habitation et propriétaire-bailleur sont restés des catégories de produits importantes en 2025. Les primes directes souscrites habitation ont atteint 188,69 milliards USD, soutenues par l'inflation du coût de remplacement.
L'assurance locataire devrait se développer à un CAGR de 6,9 % jusqu'en 2031, le taux de croissance de produit le plus élevé du marché de l'assurance immobilière aux États-Unis. Les États-Unis comptaient environ 44 millions de ménages locataires, mais seulement 55 % d'entre eux détenaient une couverture. Cet écart offre aux assureurs la possibilité d'élargir l'adoption via les gestionnaires immobiliers et les canaux numériques. Chubb a achevé le déploiement d'un programme locataire dans 44 États en mai 2026, ciblant les opérateurs de logements collectifs et les portefeuilles locatifs gérés via une distribution intégrée, institutionnelle et numérique au détail. La distribution intégrée peut placer la couverture dans les flux de signature de bail. Cette approche peut simplifier l'acquisition pour les locataires et les gestionnaires immobiliers.
Par type de couverture : la couverture bâtimentaire reste la couche fondamentale
La couverture bâtimentaire et structurelle détenait 60,7 % de la taille du marché de l'assurance immobilière aux États-Unis en 2025. Il s'agit de la couche immobilière fondamentale dans la plupart des polices personnelles et commerciales. La couverture du contenu et des biens personnels d'entreprise constituait le niveau de couverture suivant. Sa demande sur le marché de l'assurance immobilière aux États-Unis évolue avec les valeurs des stocks et la quantité d'équipements détenus par les entreprises assurées. Les souscripteurs continuent de réviser leurs limites de couverture à mesure que les coûts de remplacement et les valeurs des actifs d'entreprise évoluent. Cela maintient la protection des bâtiments et du contenu au cœur du marché de l'assurance immobilière aux États-Unis.
La couverture pour interruption d'activité et perte de revenus devrait croître à un CAGR de 5,9 % jusqu'en 2031. Les perturbations de la chaîne d'approvisionnement ont incité les acheteurs commerciaux à examiner la protection des revenus et les limites d'interruption d'activité contingente. Un environnement de tarification commerciale plus souple peut permettre aux acheteurs de réorienter leurs économies vers une protection plus large. Les primes d'interruption d'activité ont baissé début 2026, créant une opportunité pour les acheteurs d'envisager des limites plus élevées. Les perturbations de la chaîne d'approvisionnement liées au cyber et les événements d'assaillants actifs élargissent également les risques abordés dans la planification de la couverture commerciale. La demande qui en résulte est basée sur l'étendue de la couverture ainsi que sur la valeur des biens physiques.
Par type de propriété : les propriétés résidentielles constituent la base volumique
Les propriétés résidentielles représentaient 44,2 % de la taille du marché de l'assurance immobilière aux États-Unis en 2025. Les logements occupés par leurs propriétaires et les logements locatifs constituent la plus grande base volumique pour les polices d'assurance immobilière. Les propriétés commerciales ont suivi, car les actifs de bureaux, de commerce de détail et de logements collectifs nécessitent une couverture pour des profils de risque variés. Les propriétés publiques et institutionnelles sont restées une catégorie plus petite mais stable. Les bâtiments agricoles représentaient également une catégorie de propriété spécialisée liée à l'activité agricole et à l'investissement en actifs. Chaque catégorie nécessite une souscription qui reflète la construction, l'emplacement et l'utilisation de la propriété.
Les propriétés industrielles et manufacturières devraient croître à un CAGR de 6 % jusqu'en 2031. La relocalisation de la fabrication et les investissements dans les actifs de distribution, de centres de données et d'énergie propre augmentent la valeur assurée des installations industrielles. La loi sur l'investissement dans les infrastructures et l'emploi et la loi sur la réduction de l'inflation ont soutenu la formation de capital industriel national. Les normes de protection contre l'incendie et les exigences de souscription restent importantes pour les placements industriels. Les assureurs utilisent des informations géospatiales et des attributs de propriété pour améliorer l'évaluation des risques des installations complexes. Ces pratiques soutiennent une tarification plus précise pour la base de propriétés industrielles en croissance.
Par souscripteur : les ménages sont en tête tandis que les propriétaires professionnels croissent plus rapidement
Les ménages ont capté 36,5 % de la taille du marché de l'assurance immobilière aux États-Unis en 2025, ce qui en fait le groupe de souscripteurs le plus important. Les exigences hypothécaires et la distribution établie de la propriété immobilière soutiennent leur importance sur le marché de l'assurance immobilière aux États-Unis. Les propriétaires-bailleurs privés et les occupants de petites et moyennes entreprises représentent la partie intermédiaire de la base de souscripteurs. Les agents indépendants ont placé 87,7 % des primes des lignes commerciales en 2025, démontrant le rôle continu des intermédiaires pour les placements commerciaux. Les grandes entreprises peuvent s'auto-assurer pour les pertes fréquentes ou utiliser des structures captives pour certaines couches. Cela peut réduire la prime adressable pour les produits d'assurance standard.
Les propriétaires immobiliers professionnels devraient croître à un CAGR de 6,5 % jusqu'en 2031. Ce groupe comprend les sociétés d'investissement immobilier, les propriétaires institutionnels et les promoteurs immobiliers commerciaux. Les communautés construites pour la location, les installations logistiques et les campus de centres de données nécessitent une protection à limites élevées et sur mesure. Leurs profils de risque peuvent inclure des données immobilières plus standardisées et des pratiques d'atténuation formelles. Le groupe du secteur public et des entreprises d'État reste affecté par les cycles budgétaires et les pools de risques alternatifs. Les propriétaires professionnels offrent donc un domaine de croissance pour les assureurs capables de tarifer des portefeuilles immobiliers plus importants et plus complexes.
Par canal de distribution : les agents et courtiers conservent un rôle prépondérant
Les agents et courtiers détenaient 65,7 % de la taille du marché de l'assurance immobilière aux États-Unis en 2025. Leur rôle reflète la complexité du placement de l'assurance immobilière commerciale et le besoin de conseil dans les lignes personnelles exposées aux catastrophes. Le canal des agences indépendantes a placé 62 % de toutes les primes dommages aux États-Unis en 2025, contre 61,5 % en 2024. Il a également placé 87,7 % des primes des lignes commerciales. Les canaux directs et appartenant aux assureurs restent pertinents pour les risques personnels standardisés. Les canaux de bancassurance ajoutent un flux plus modeste via les relations hypothécaires et de dépôt.
Les canaux intégrés et affinitaires devraient croître à un CAGR de 10,8 % jusqu'en 2031. Ces canaux peuvent proposer une assurance lorsqu'un consommateur signe un bail, rejoint une plateforme ou entre dans un autre flux de travail connexe. Great American a lancé un programme d'assurance locataire intégrée en 2026 pour la distribution via des logiciels de gestion immobilière et des groupes affinitaires. Le programme a utilisé l'intégration par interface de programmation d'application pour soutenir la conversion au moment de la signature du bail. Ce modèle peut réduire les frictions dans le placement à fort volume de l'assurance locataire. Il intensifie également la concurrence pour l'acquisition au sein du marché de l'assurance immobilière aux États-Unis.
Analyse géographique
Le Sud détenait 37,5 % de la part du marché de l'assurance immobilière aux États-Unis en 2025. La région présente de fortes concentrations de valeurs immobilières, de population et d'exposition aux catastrophes le long des côtes du Golfe et de l'Atlantique. Les assureurs immobiliers nationaux de Floride ont affiché un ratio combiné de 76,8 en 2025, à la suite des réformes législatives de l'État. Citizens Property Insurance Corporation a réduit son nombre de polices de 1,4 million en 2023 à 278 000 en juillet 2026. Plus de 20 nouveaux assureurs dommages sont entrés en Floride après les réformes de 2022 et 2023, avec plus de 850 millions USD de capital. Le Texas combine l'exposition aux ouragans de la côte du Golfe, à la grêle et aux tempêtes convectives sévères du nord du Texas, aux incendies de forêt de la région Hill Country et aux vagues de froid hivernales à l'échelle de l'État.
L'Ouest devrait croître à un CAGR de 5,6 % jusqu'en 2031, le taux régional le plus élevé. Plus de 2,5 millions de propriétés dans 10 États de l'Ouest présentaient un risque d'incendie de forêt modéré ou élevé en 2026, représentant près de 1,4 billion USD de valeur de coût de reconstruction. La Stratégie d'assurance durable de Californie modifie la base des dépôts de capacité et de tarifs. À mi-2026, 6 des 10 plus grands groupes d'assurance habitation de l'État s'étaient engagés dans la stratégie. Travelers a élargi la disponibilité de l'assurance habitation en Californie en avril 2026 et a offert des remises pour atténuation des risques pour les évents résistants aux braises, les toitures de classe A et les espaces défendables. Les primes d'assurance habitation en Californie ont augmenté de 84 % de fin 2020 à mars 2026.
Le Nord-Est et le Midwest constituent la taille restante du marché de l'assurance immobilière aux États-Unis. Les deux régions du marché de l'assurance immobilière aux États-Unis sont exposées aux tempêtes convectives sévères et aux intempéries hivernales sévères. Le Nord-Est détient des actifs commerciaux et résidentiels de grande valeur dans les corridors métropolitains. Le New Jersey et New York affichent la plus forte participation au Programme national d'assurance contre les inondations parmi les États non riverains du Golfe. Les petits clients commerciaux du Midwest ont connu des augmentations de primes à deux chiffres au premier trimestre 2026, liées à la persistance des tempêtes convectives sévères. La couverture des bâtiments agricoles dans le Midwest reste une ligne spécialisée où les structures paramétriques gagnent en attention. Les fonds de garantie des États, la surveillance de la solvabilité de l'Association nationale des commissaires aux assurances et les agences indépendantes continuent de soutenir la distribution locale dans les deux régions.
Paysage concurrentiel
Le marché de l'assurance immobilière aux États-Unis est consolidé. Les 10 premiers assureurs habitation représentaient 55,2 % des primes directes souscrites en 2025. State Farm détenait 18,69 % des primes directes souscrites habitation en 2025, tandis qu'Allstate Insurance Group en détenait 9,42 % et United Services Automobile Association (USAA) 7,02 %. State Farm a sécurisé 1,5 milliard USD de réassurance catastrophe pluriannuelle via Merna Re Enterprise II Series 2026-1, qui offre une couverture jusqu'en juillet 2029. La transaction soutient sa gestion des pertes agrégées multirisques. Les stratégies des assureurs combinent donc les contrôles de souscription avec la protection de réassurance.
Les modèles numériques et intégrés intensifient la concurrence sur le marché de l'assurance immobilière aux États-Unis, en particulier pour l'assurance locataire. Le programme locataire de Chubb a atteint 44 États en mai 2026 et se concentre sur le logement institutionnel, les portefeuilles locatifs unifamiliaux gérés et les institutions financières. Great American a également lancé un programme locataire intégré pour les logiciels de gestion immobilière et la distribution affinitaire en 2026. Ces initiatives rapprochent la couverture du processus de gestion immobilière. Les assureurs utilisent également des images aériennes et des informations détaillées sur les propriétés pour soutenir l'évaluation au niveau de la parcelle. EagleView a lancé son moteur d'intelligence géospatiale Horizon en avril 2026 pour l'évaluation des propriétés, l'évaluation des sinistres et les flux de travail de souscription. Cette technologie peut renforcer la cohérence de la souscription dans des conditions immobilières variées.
Des opportunités subsistent dans les franchises catastrophe, l'assurance inondation privée et les propriétés industrielles ou multifamiliales vieillissantes difficiles à placer. Le secteur de l'assurance inondation privée a souscrit 1,24 milliard USD en 2025, tandis que ses limites et conditions de polices peuvent différer de la couverture du Programme national d'assurance contre les inondations. Les tarifs de l'assurance immobilière commerciale ont baissé de 13 % au deuxième trimestre 2026 après une baisse moyenne de 10 % au premier trimestre. Les acheteurs peuvent profiter de cette période pour revoir les limites et sous-limites qui avaient été réduites lors des précédentes hausses de tarifs. Les exigences de l'Association nationale des commissaires aux assurances en matière de transparence des modèles de catastrophe continuent de façonner les approches de documentation et de tarification. Le marché de l'assurance immobilière aux États-Unis reste compétitif, où les assureurs peuvent équilibrer la disponibilité de la couverture, la tarification technique et la performance des sinistres.
Leaders du secteur de l'assurance immobilière aux États-Unis
-
State Farm Mutual Automobile Insurance Company
-
Allstate Corporation
-
United Services Automobile Association
-
Liberty Mutual Holding Company Inc.
-
Farmers Group, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Juin 2026 : Neural Earth a lancé Prometheus, une plateforme d'intelligence décisionnelle pour les assureurs dommages, fournissant en temps réel une intelligence géospatiale au niveau de la parcelle, incluant des images satellites, des capteurs environnementaux et des modèles d'intelligence artificielle, pour soutenir les décisions de souscription et de gestion des risques, des propriétés individuelles aux portefeuilles nationaux.
- Mai 2026 : Neptune Flood, le plus grand assureur inondation privé des États-Unis, a dépassé 300 000 polices en vigueur et 400 millions USD de prime totale, marquant une étape importante pour la capacité du marché privé à compléter et partiellement substituer la couverture du Programme national d'assurance contre les inondations.
- Avril 2026 : EagleView a lancé EagleView Horizon, un moteur d'intelligence géospatiale agentique utilisant plus de 25 ans d'images aériennes couvrant presque toutes les propriétés aux États-Unis, permettant l'intégration d'intelligence artificielle agent à agent pour l'évaluation des propriétés, l'évaluation des sinistres d'assurance et les flux de travail de souscription.
- Avril 2026 : Travelers Companies a élargi la disponibilité de l'assurance habitation en Californie dans le cadre de la Stratégie d'assurance durable, offrant des remises pour atténuation des risques pour les évents résistants aux braises, les toitures de classe A et les espaces défendables.
Périmètre du rapport sur le marché de l'assurance immobilière aux États-Unis
| Assurance habitation |
| Assurance locataire |
| Assurance propriétaire-bailleur |
| Assurance immobilière commerciale |
| Couverture bâtimentaire/structurelle |
| Couverture du contenu/des biens personnels d'entreprise |
| Couverture pour interruption d'activité/perte de revenus |
| Propriétés résidentielles |
| Propriétés commerciales |
| Propriétés industrielles/manufacturières |
| Propriétés publiques et institutionnelles |
| Bâtiments agricoles |
| Ménages (propriétaires occupants et locataires) |
| Propriétaires-bailleurs résidentiels privés |
| Occupants de petites et moyennes entreprises |
| Occupants de grandes entreprises |
| Propriétaires immobiliers professionnels |
| Secteur public/entreprises d'État |
| Agents et courtiers |
| Canaux directs/appartenant aux assureurs |
| Canaux de bancassurance et autres institutions financières |
| Canaux intégrés/affinitaires |
| Nord-Est |
| Midwest |
| Sud |
| Ouest |
| Par produit d'assurance | Assurance habitation |
| Assurance locataire | |
| Assurance propriétaire-bailleur | |
| Assurance immobilière commerciale | |
| Par type de couverture | Couverture bâtimentaire/structurelle |
| Couverture du contenu/des biens personnels d'entreprise | |
| Couverture pour interruption d'activité/perte de revenus | |
| Par type de propriété | Propriétés résidentielles |
| Propriétés commerciales | |
| Propriétés industrielles/manufacturières | |
| Propriétés publiques et institutionnelles | |
| Bâtiments agricoles | |
| Par souscripteur | Ménages (propriétaires occupants et locataires) |
| Propriétaires-bailleurs résidentiels privés | |
| Occupants de petites et moyennes entreprises | |
| Occupants de grandes entreprises | |
| Propriétaires immobiliers professionnels | |
| Secteur public/entreprises d'État | |
| Par canal de distribution | Agents et courtiers |
| Canaux directs/appartenant aux assureurs | |
| Canaux de bancassurance et autres institutions financières | |
| Canaux intégrés/affinitaires | |
| Par géographie | Nord-Est |
| Midwest | |
| Sud | |
| Ouest |
Questions clés auxquelles répond le rapport
Quel est le taux de croissance prévu pour l'assurance immobilière aux États-Unis ?
Le secteur devrait crotre à un CAGR de 4,6 % de 2026 à 2031, pour atteindre 673,5 milliards USD d'ici 2031.
Quel produit connaît la croissance la plus rapide jusqu'en 2031 ?
L'assurance locataire devrait croître à un CAGR de 6,9 %, soutenue par les lacunes de couverture parmi les ménages locataires.
Qu'est-ce qui stimule la croissance de l'assurance immobilière aux États-Unis ?
La hausse des coûts de remplacement, les exigences d'assurance liées aux prêts hypothécaires, l'exposition aux catastrophes et la couverture inondation privée soutiennent la demande de primes.
Quelle région détient la plus grande part des primes d'assurance immobilière ?
Le Sud détenait 37,5 % des primes en 2025, soutenu par la population, les valeurs immobilières et l'exposition aux catastrophes.
Quelle région devrait connaître la croissance la plus rapide ?
L'Ouest devrait se développer à un CAGR de 5,6 % jusqu'en 2031, à mesure que le risque d'incendie de forêt est retarifé.
Qui est en tête de l'assurance habitation par primes directes souscrites ?
State Farm était en tête avec 18,69 % en 2025, suivi d'Allstate à 9,42 % et d'USAA à 7,02 %.