
Tamanho e Participação do Mercado de Seguros de Propriedade na Europa
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
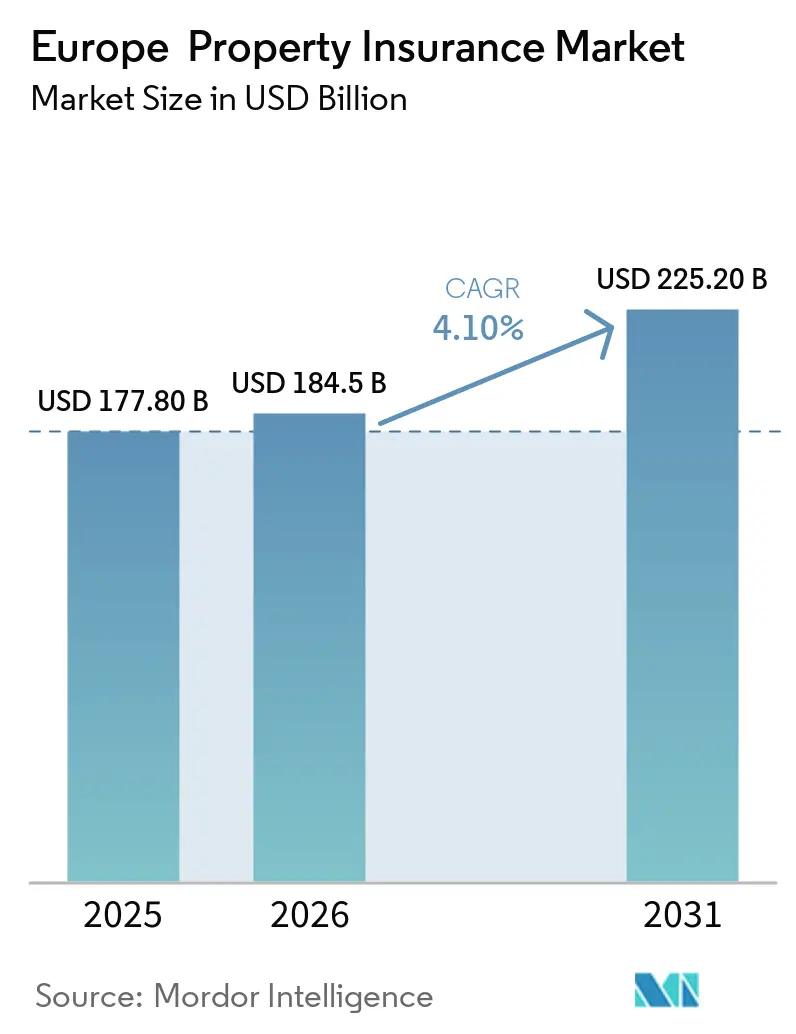
| Tamanho do mercado no ano base (2025) | 177.80 Bilhões de dólares |
| Tamanho do Mercado (2026) | 184.5 Bilhões de dólares |
| Tamanho do Mercado (2031) | 225.20 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 4.10 % |
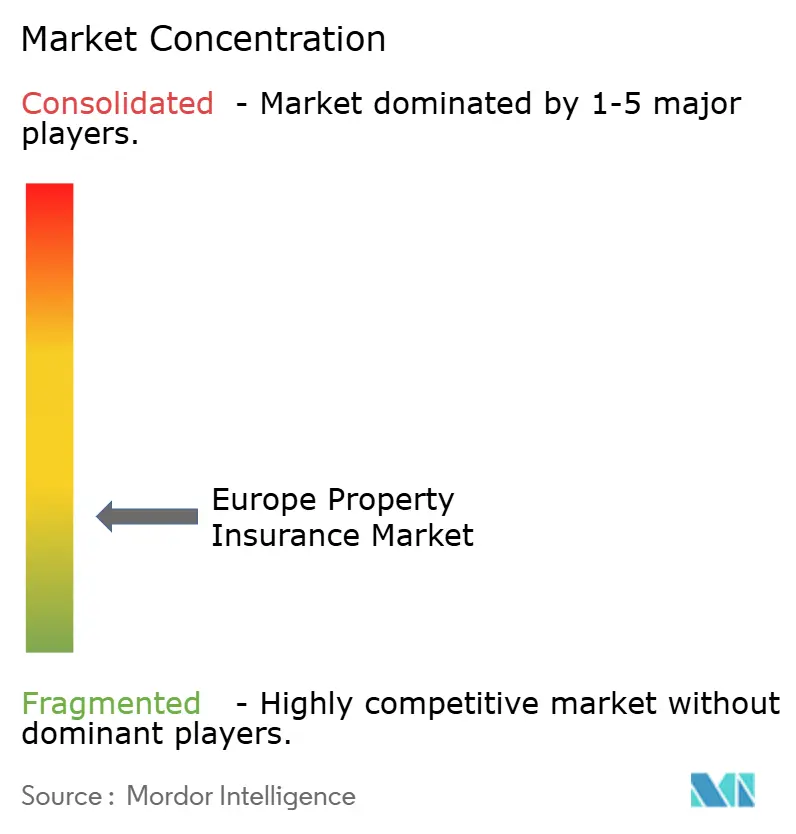
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Seguros de Propriedade na Europa por Mordor Intelligence
O tamanho do Mercado de Seguros de Propriedade na Europa deve crescer de 177,80 bilhões de USD em 2025 para 184,5 bilhões de USD em 2026 e está previsto para atingir 225,20 bilhões de USD até 2031 a um CAGR de 4,10% no período 2026-2031.
As perdas decorrentes de catástrofes naturais aumentaram a necessidade de uma proteção patrimonial mais ampla em toda a região, enquanto uma parcela significativa das perdas permanece sem cobertura de seguro. A EIOPA relatou que apenas 25% das perdas por catástrofes naturais na União Europeia foram seguradas nas últimas décadas, o que deixa uma grande lacuna de proteção a ser enfrentada por seguradoras e autoridades públicas. A exposição patrimonial nos países europeus modelados cresceu 7% ao ano de 2021 a 2025, à medida que a atividade de construção e os valores dos ativos aumentaram. Ações regulatórias, arranjos de compartilhamento de riscos e distribuição digital estão ampliando o escopo para o crescimento de prêmios no mercado de seguros de propriedade europeu. Custos de reparo mais elevados, preocupações com acessibilidade e incerteza em torno de futuras perdas climáticas também limitam até que ponto as seguradoras podem estender a cobertura em áreas de alto risco.
Principais Conclusões do Relatório
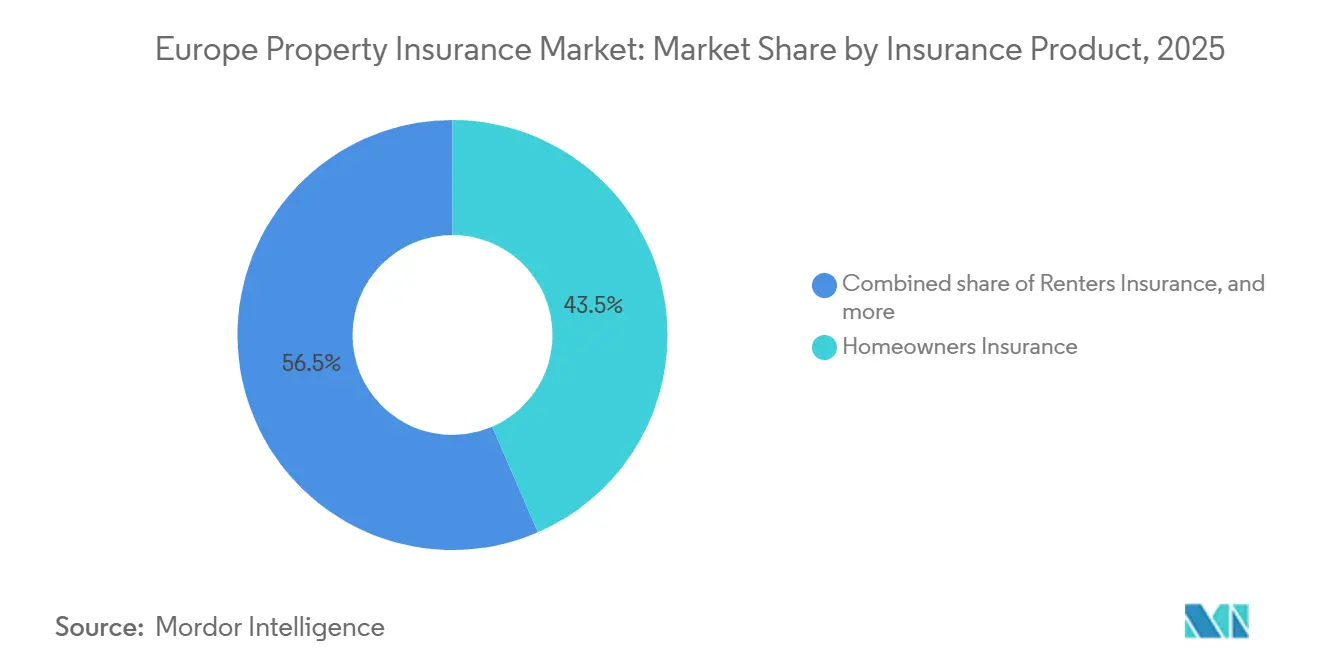
- Por produto de seguro, o seguro de proprietários de imóveis capturou 43,5% da participação do mercado de seguros de propriedade europeu em 2025, enquanto o seguro de proprietários-locadores está projetado para crescer a um CAGR de 5,6% até 2031.
- Por tipo de cobertura, a cobertura predial e estrutural capturou 60,3% da participação do mercado de seguros de propriedade europeu em 2025, enquanto a cobertura de interrupção de negócios e perda de renda está projetada para crescer a um CAGR de 5,1% até 2031.
- Por tipo de propriedade, as propriedades residenciais capturaram 56,2% do mercado de seguros de propriedade europeu em 2025, enquanto as propriedades industriais e de manufatura estão projetadas para crescer a um CAGR de 5,8% até 2031.
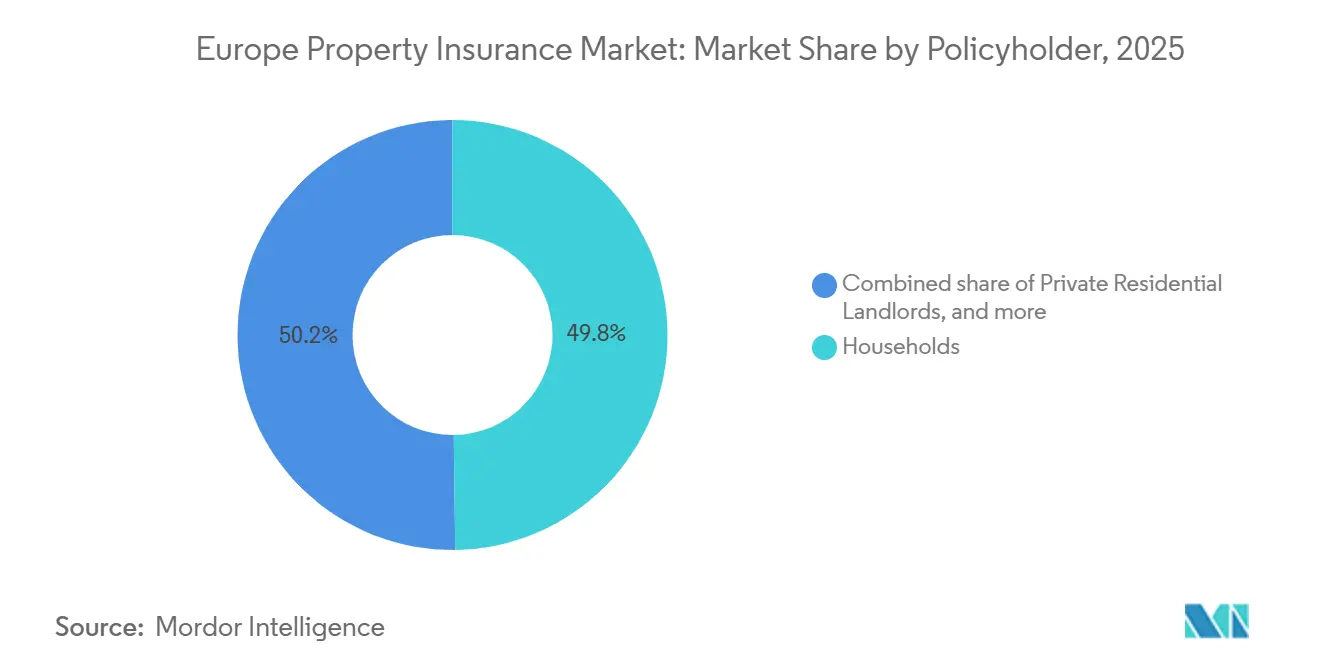
- Por segurado, os domicílios capturaram 49,8% do mercado de seguros de propriedade na Europa em 2025, enquanto os proprietários profissionais de imóveis estão projetados para crescer a um CAGR de 6% até 2031.
- Por canal de distribuição, agentes e corretores capturaram 67,4% do mercado de seguros de propriedade europeu em 2025, enquanto os canais incorporados e de afinidade estão projetados para crescer a um CAGR de 9,6% até 2031.
- Por geografia, a Alemanha capturou 18,4% do mercado de seguros de propriedade na Europa em 2025, enquanto a Itália está projetada para crescer a um CAGR de 5,4% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Seguros de Propriedade na Europa
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Riscos Climáticos Patrimoniais Mais Frequentes e Severos | +1.2% | Europa, especialmente Itália, Espanha, França, Alemanha e Europa Central e Oriental | Curto prazo (≤ 2 anos) |
| Aumento dos Valores Patrimoniais e da Exposição em Áreas de Alto Risco | +0.8% | Norte e Oeste da Europa, incluindo o Reino Unido, Alemanha, BENELUX e França | Médio prazo (2-4 anos) |
| Aumento dos Custos de Construção, Reparo e Substituição | +0.7% | Europa, com pressão no Reino Unido e na Alemanha | Curto prazo (≤ 2 anos) |
| Ampliação da Cobertura de Catástrofes Naturais e Compartilhamento Público-Privado de Riscos | +0.6% | Itália, Sul da Europa, França, Espanha e Alemanha | Médio prazo (2-4 anos) |
| Soluções de Risco Patrimonial Baseadas em Dados e Paramétricas | +0.4% | Alemanha, França, Reino Unido, Itália e Europa em geral | Médio prazo (2-4 anos) |
| Adoção de Tecnologia de Prevenção de Riscos Patrimoniais | +0.3% | Países Nórdicos, Reino Unido e Alemanha | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
O Aumento da Frequência de Catástrofes Naturais Está Reprecificando o Risco Patrimonial Europeu
Os riscos naturais estão se tornando uma questão de subscrição sustentada para o mercado de seguros de propriedade europeu, e não um evento de sinistros de curta duração. A EIOPA observou que os 4 anos anteriores a 2026 estiveram entre os 5 anos mais onerosos da Europa em termos de perdas relacionadas ao clima desde 1980[1]. A crescente frequência de inundações, tempestades, incêndios florestais e outros riscos aumenta o valor de uma cobertura patrimonial abrangente para domicílios e empresas. Também aumenta a importância do mapeamento preciso de riscos, da redação de apólices e da proteção de resseguro quando as seguradoras precificam novos negócios. O mercado de seguros de propriedade europeu pode se beneficiar da demanda por cobertura, mas perdas esperadas mais elevadas podem reduzir as margens de subscrição se a precificação e a proteção não acompanharem o ritmo. As seguradoras estão, portanto, dando maior ênfase à prevenção e à seleção de riscos, além dos pagamentos de sinistros pós-perda.
O Aumento dos Valores Patrimoniais e da Exposição Urbana Amplifica o Potencial de Perdas Seguradas
O aumento dos valores dos imóveis e a nova construção elevaram os valores segurados expostos a perdas patrimoniais em toda a Europa. A Verisk constatou que a exposição patrimonial nos países europeus modelados cresceu 7% ao ano entre 2021 e 2025, impulsionada pela construção e por valores de ativos mais elevados. No Reino Unido, os custos de reconstrução residencial subiram 4,9% no ano até janeiro de 2026, após um aumento de 3,8% no ano anterior[2]. Valores de reposição mais elevados podem expandir os prêmios emitidos no mercado de seguros de propriedade europeu, mas também aumentam o risco de subseguro quando as apólices não são atualizadas. Imóveis comerciais e industriais precisam de reavaliação periódica porque seus custos de reparo podem evoluir mais rapidamente do que a indexação anual padrão. Isso torna a avaliação na renovação uma prática importante de subscrição e controle de perdas para seguradoras e corretores.
Esquemas Público-Privados de Catástrofes Naturais Ampliam a Cobertura e os Prêmios Endereçáveis
Os arranjos público-privados estão se tornando uma rota importante para expandir a proteção contra catástrofes naturais no mercado de seguros de propriedade europeu. O regime italiano de seguro obrigatório corporativo contra catástrofes naturais foi estendido das grandes empresas em março de 2025 para as pequenas e médias empresas em janeiro de 2026, cobrindo riscos de terremoto, inundação, deslizamento de terra e alagamento para ativos corporativos. A associação de seguros da Alemanha propôs o Elementar Re em dezembro de 2025 para apoiar a proteção de 400.000 imóveis de alto risco por meio de compartilhamento de riscos financiado pelo setor[3]. A EIOPA e o Mecanismo Europeu de Estabilidade modelaram um fundo europeu de excesso de perdas por catástrofes que poderia reduzir a lacuna de proteção patrimonial de 50% para 10%. Tais arranjos poderiam permitir que seguradoras privadas fornecessem cobertura de primeira camada, enquanto mecanismos públicos absorvem perdas mais severas. A abordagem pode melhorar a disponibilidade em locais onde a cobertura totalmente privada é difícil de sustentar.
Soluções Paramétricas e Baseadas em Dados Estão Remodelando a Fronteira da Inovação
Produtos paramétricos e orientados por dados estão ampliando o leque de riscos que podem ser abordados pelo mercado de seguros de propriedade europeu. A AXA XL e a AXA Climate utilizam estruturas paramétricas para riscos como interrupção de negócios sem danos causada por ondas de calor ou secas, com dados meteorológicos apoiando uma liquidação de sinistros mais rápida. A Generali expandiu o uso da plataforma Aquarius RMA da Intermap para a Polônia, Hungria e Eslovênia em junho de 2026, a fim de fortalecer a subscrição de inundações e catástrofes naturais[4]. Essas ferramentas podem apoiar a precificação por endereço onde os dados históricos isolados são menos confiáveis. Também podem reduzir o trabalho de gestão de sinistros quando um evento mensurável aciona um pagamento predeterminado. O mercado de seguros de propriedade europeu está vendo ferramentas digitais sendo utilizadas tanto para decisões de subscrição quanto para prevenção de riscos antes que uma perda ocorra.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Restrições de Acessibilidade Decorrentes de Prêmios Patrimoniais e de Catástrofes Naturais Mais Elevados | -0.6% | Itália, Espanha, Grécia e zonas de alto risco na Alemanha e no Reino Unido | Curto prazo (≤ 2 anos) |
| Risco Climático, Incerteza e Restrições de Segurabilidade | -0.5% | Costas mediterrâneas, corredores de inundação alemães e áreas de incêndio florestal no Reino Unido | Médio prazo (2-4 anos) |
| Inflação dos Custos de Sinistros e Restrições de Capacidade de Reparo | -0.4% | Europa, com pressão aguda no Reino Unido e na Alemanha | Curto prazo (≤ 2 anos) |
| Subseguro Persistente de Catástrofes Naturais e Lacunas de Cobertura | -0.3% | Europa Oriental, Sul da Europa e áreas rurais de alto risco | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
A Acessibilidade dos Prêmios Está Suprimindo a Adesão Onde Ela É Mais Necessária
A acessibilidade pode restringir a adesão no mercado de seguros de propriedade europeu mesmo onde a necessidade física de proteção está aumentando. A pesquisa da EIOPA de 2025 constatou que 17% dos entrevistados europeus possuíam cobertura patrimonial para danos por catástrofes naturais. A pesquisa identificou limitações de renda, termos de apólice pouco claros e expectativas de apoio público como barreiras à demanda. Na Alemanha, 41% dos imóveis residenciais não tinham cobertura para danos elementares em 2025, e propriedades de alto risco enfrentavam prêmios anuais acima de EUR 2.000 (USD 2.200), em comparação com EUR 608 (USD 668,8) para uma apólice residencial padrão com cobertura elemental. O aumento dos custos de reparo pode adicionar mais pressão ao elevar os prêmios e criar restrições na capacidade de empreiteiros após grandes eventos. Se os clientes de menor risco saírem dos fundos de seguro voluntário, o fundo remanescente pode se tornar mais exposto e mais difícil de precificar de forma acessível.
A Incerteza Climática Está Restringindo a Segurabilidade na Margem
A incerteza climática dificulta que as seguradoras determinem preços e condições de cobertura sustentáveis em áreas expostas. A EIOPA e o Mecanismo Europeu de Estabilidade estimaram que 50% do risco patrimonial europeu permanecia sem seguro em sua abordagem de modelagem de catástrofes. A estimativa era de 75% com base em dados históricos de perdas, porque essa abordagem cobre uma base de perdas econômicas mais ampla. A exposição da Alemanha está migrando de um padrão liderado por tempestades para um com maior risco de inundação, à medida que os processos de chuvas intensas se intensificam. As seguradoras precisam de dados de localização mais detalhados e medidas de prevenção quando as tabelas de perdas passadas não representam plenamente os padrões de risco emergentes. Essas condições podem reduzir a capacidade no mercado de seguros de propriedade europeu, especialmente em zonas costeiras mediterrâneas, corredores de inundação e áreas rurais com lacunas de cobertura persistentes.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Produto de Seguro: Proprietários de Imóveis Ancoram o Mercado enquanto a Cobertura de Proprietários-Locadores Acelera
O seguro de proprietários de imóveis representou 43,5% do mercado de seguros de propriedade europeu em 2025 e permaneceu como a maior categoria de produto. Sua escala reflete as grandes populações de proprietários-ocupantes na Europa Ocidental e os requisitos dos credores vinculados a hipotecas. O investimento residencial também sustenta a demanda por cobertura que protege imóveis e bens domésticos. A Associação de Seguradores Britânicos relatou GBP 307 milhões (USD 414,5 milhões) em pagamentos por subsidência no Reino Unido durante 2025. O sinistro médio de subsidência liquidado atingiu GBP 17.820 (USD 24.057) no primeiro trimestre de 2026, 9% superior ao do ano anterior. Esses sinistros ilustram por que os valores de reconstrução precisos continuam sendo importantes para as apólices de proprietários de imóveis. Perdas por escape de água e subsidência podem afetar os resultados quando os valores segurados não refletem os custos de reparo atuais. A categoria de produto permanece central para o mercado de seguros de propriedade europeu porque combina um amplo alcance de clientes com valores de ativos segurados substanciais. Seu desempenho futuro dependerá da precificação das seguradoras, do design das apólices e da gestão preventiva de riscos.
O seguro de proprietários-locadores está projetado para crescer a um CAGR de 5,6% até 2031, tornando-o o produto de seguro de crescimento mais rápido. A categoria se beneficia de carteiras profissionais de compra para locação e do uso contínuo de plataformas de aluguel de curta duração. Esses riscos precisam de condições especializadas que vão além da redação padrão de apólices de proprietários de imóveis. O seguro de propriedade comercial é menor em participação de volume, mas se beneficia de valores segurados mais elevados em ativos de logística, centros de dados e escritórios de alta especificação. O seguro de inquilinos permanece menos desenvolvido no Sul e no Leste da Europa porque o design do produto e a distribuição historicamente se concentraram nos proprietários-ocupantes. O setor de seguros de propriedade europeu também está adaptando sua abordagem de subscrição para proprietários-locadores com múltiplos imóveis e perfis variados de inquilinos. As condições das apólices precisam refletir o uso do imóvel, vacância, responsabilidade civil e requisitos de manutenção da propriedade. Isso cria uma oportunidade distinta para seguradoras que podem combinar cobertura patrimonial com serviços de gestão de riscos. Também requer atenção cuidadosa à frequência de sinistros em propriedades gerenciadas profissionalmente e de aluguel de curta duração. O mercado de seguros de propriedade europeu, portanto, tem diferentes fatores de crescimento dentro das linhas de produtos pessoais e comerciais.


Por Tipo de Cobertura: A Cobertura Estrutural Domina, mas as Linhas de Interrupção de Negócios Ganham Impulso
A cobertura predial e estrutural detinha 60,3% do mercado de seguros de propriedade na Europa em 2025. É a base da proteção tanto para apólices de propriedade pessoal quanto comercial. A categoria cobre a estrutura física, o que a torna essencial para imóveis com hipoteca e instalações comerciais. Sua grande participação reflete o alto custo de reposição dos imóveis após incêndio, inundação, tempestade e outros danos cobertos. A cobertura de conteúdo e propriedade pessoal complementa a proteção estrutural para bens domésticos e equipamentos empresariais. Dispositivos de casa inteligente e sensores conectados podem ajudar as seguradoras a identificar vazamentos de água e riscos de incêndio mais rapidamente. Isso pode reduzir a gravidade das perdas quando os clientes utilizam ferramentas de prevenção de forma consistente. O mercado de seguros de propriedade europeu continua a depender da cobertura estrutural como sua maior linha de proteção. Os valores dos imóveis e os custos de reparo permanecerão como importantes insumos de precificação para essa categoria. A escala da cobertura estrutural também cria uma forte necessidade de atualização das somas seguradas na renovação.
A cobertura de interrupção de negócios e perda de renda está projetada para crescer a um CAGR de 5,1% até 2031. Inquilinos comerciais e proprietários de ativos estão buscando proteção contra interrupção de renda à medida que as operações se tornam mais dependentes do acesso contínuo a imóveis e equipamentos. A redação das apólices também recebeu maior atenção após disputas sobre cobertura de interrupção de negócios. A AXA XL identificou a interrupção sem danos causada por ondas de calor e secas como uma área prioritária para estruturas paramétricas. As apólices paramétricas podem responder a um gatilho climático definido sem exigir danos físicos a um imóvel. Podem proporcionar liquidação mais rápida e menores necessidades de gestão de sinistros do que as apólices de indenização convencionais. Isso apoia a expansão da cobertura de interrupção para riscos que os produtos tradicionais frequentemente excluíam. O setor de seguros de propriedade na Europa pode usar essas estruturas para atender empresas com exposição a interrupções vinculadas ao clima. As seguradoras ainda precisam deixar claros os gatilhos das apólices para que os clientes entendam quando o pagamento ocorrerá. O uso mais amplo da cobertura de interrupção de negócios adiciona uma fonte de receita ao lado da proteção predial convencional.
Por Tipo de Propriedade: Ativos Residenciais Fornecem a Base de Volume enquanto o Risco Industrial Lidera o Crescimento
As propriedades residenciais representaram 56,2% do mercado de seguros de propriedade na Europa em 2025. O segmento é sustentado pelo grande estoque regional de imóveis ocupados pelos proprietários e alugados. A proteção residencial permanece estreitamente vinculada ao crédito hipotecário, aos valores de reconstrução e à proteção de bens domésticos. Os riscos residenciais também geram sinistros recorrentes por escape de água, subsidência, incêndio e eventos climáticos. O segmento tem amplo volume de apólices e uma grande base de imóveis segurados. Por isso, é importante que as seguradoras mantenham processos eficientes de distribuição e gestão de sinistros. O aumento dos custos de reconstrução eleva a necessidade de os segurados revisarem os valores declarados. As diferenças regionais na exposição a inundações, incêndios florestais e tempestades também moldam a precificação dos produtos. As propriedades residenciais fornecem a base de volume para o mercado de seguros de propriedade europeu. Seu perfil de risco torna os serviços de prevenção e os termos de cobertura claros cada vez mais relevantes.
As propriedades industriais e de manufatura estão projetadas para crescer a um CAGR de 5,8% até 2031. Centros de dados, instalações de armazenamento de baterias e ativos de energia distribuída sustentam a demanda porque têm altos valores de reposição e perfis de risco especializados. Essas instalações podem precisar de condições de cobertura que não estão disponíveis por meio de apólices patrimoniais padrão. Os imóveis comerciais também se beneficiam do investimento em logística, do desenvolvimento de uso misto e da recuperação da atividade de hospitalidade. Os imóveis públicos e institucionais podem enfrentar subseguro porque as regras de contratação pública podem não refletir os custos de reintegração comercial. Os imóveis agrícolas permanecem uma categoria menor, mas estrategicamente relevante, dentro do mercado de seguros de propriedade europeu. Um serviço paramétrico introduzido pela CNH Capital, BNP Paribas Leasing Solutions, Shepherd Compello e Swiss Re iniciou sua implantação europeia na Espanha em 2026. O serviço cobre a paralisação de máquinas durante condições climáticas extremas e está vinculado a acordos de financiamento de equipamentos. Este exemplo mostra como a cobertura pode ser incorporada em arranjos de propriedade intensivos em ativos. Também mostra o papel dos produtos especializados na expansão da proteção para exposições patrimoniais não tradicionais.
Por Segurado: Domicílios Dominam o Volume, mas Proprietários Profissionais de Imóveis Lideram o Crescimento
Os domicílios detinham 49,8% do mercado de seguros de propriedade na Europa em 2025. Essa posição reflete a ampla base de proprietários-ocupantes e inquilinos que utilizam cobertura patrimonial pessoal em toda a Europa. As apólices domésticas geralmente combinam cobertura predial, de conteúdo, de responsabilidade civil e opções adicionais de proteção. As necessidades de cobertura variam conforme os residentes sejam proprietários, inquilinos ou ocupem imóveis em áreas com risco elevado de catástrofes naturais. A sensibilidade ao preço permanece uma consideração importante para esse grupo. Termos de apólice claros são importantes porque alguns clientes podem presumir que as apólices patrimoniais padrão incluem todos os riscos relacionados ao clima. As seguradoras também precisam equilibrar a acessibilidade com somas seguradas adequadas e precificação baseada em risco. A demanda dos domicílios fornece uma base de volume ampla e estável para o mercado de seguros de propriedade europeu. Serviços digitais de sinistros e dispositivos de prevenção podem melhorar a experiência do cliente nesse segmento. A categoria permanece estreitamente afetada pela inflação de reconstrução e pela exposição a riscos locais.
Os proprietários profissionais de imóveis estão projetados para crescer a um CAGR de 6% até 2031. A propriedade institucional por meio de fundos de investimento imobiliário, fundos de private equity imobiliário e fundos de infraestrutura está aumentando a necessidade de programas de transferência de risco em nível de carteira. Esses compradores frequentemente requerem estruturas personalizadas em vez de apólices padrão. Os ocupantes de pequenas e médias empresas permanecem mal atendidos em muitos países porque podem reter apenas cobertura contra incêndio e roubo, sem proteção contra inundações ou danos elementares. A Itália é uma exceção porque seu requisito de catástrofes naturais se aplicou às pequenas e médias empresas a partir de janeiro de 2026. As grandes empresas estão cada vez mais usando cativas, camadas paramétricas, incentivos de prevenção e cobertura de indenização tradicional em conjunto. Os ocupantes do setor público e estatais também apresentam uma questão distinta porque a infraestrutura pública está incluída na estimativa da EIOPA de perdas não seguradas. O setor de seguros de propriedade europeu está respondendo com programas mais personalizados para proprietários de ativos com exposições concentradas. Esses programas precisam levar em conta a localização do imóvel, o uso do ativo e a capacidade do cliente de reter risco. Os proprietários profissionais criam uma parte de crescimento mais rápido do mercado de seguros de propriedade europeu porque seus requisitos de cobertura estão se tornando mais complexos.
Por Canal de Distribuição: Corretores Comandam a Escala, mas os Canais Incorporados Redefinem a Agenda de Crescimento
Agentes e corretores detinham 67,4% do mercado de seguros de propriedade na Europa em 2025. Sua posição reflete relacionamentos estabelecidos com clientes e as necessidades consultivas de riscos patrimoniais comerciais complexos. Os requisitos regulatórios de divulgação também apoiam o papel contínuo das vendas intermediadas. Os corretores podem ajudar os clientes a avaliar valores de reposição, exclusões de cobertura e necessidades de gestão de riscos. Isso é particularmente relevante para empresas com vários locais ou exposições a inundações e perdas climáticas. O canal fornece às seguradoras acesso a clientes que precisam de estruturas de cobertura personalizadas. Também apoia o atendimento de apólices quando os requisitos de sinistros e renovação são complexos. Agentes e corretores permanecem uma base de distribuição fundamental para o mercado de seguros de propriedade europeu. Seu papel provavelmente permanecerá importante mesmo com o aumento da escala dos canais digitais. As necessidades complexas de subscrição continuam a favorecer a distribuição orientada por assessoria.
Os canais incorporados e de afinidade estão projetados para crescer a um CAGR de 9,6% até 2031. O ING e a bolttech introduziram seguro patrimonial incorporado nos Países Baixos, Itália, Polônia e Bélgica em 2026. A IKEA e a Urban Jungle também lançaram cobertura residencial e de conteúdo no Reino Unido no momento da compra de móveis em agosto de 2026. Esses arranjos vinculam o seguro a momentos em que os clientes mobiliam uma residência, assinam um contrato de locação ou financiam equipamentos. Os canais diretos das seguradoras estão investindo em jornadas digitais de cotação e precificação baseada em comportamento. O bancassurance permanece importante na França, Alemanha e Itália porque os relacionamentos de hipoteca e poupança fornecem um canal de vendas natural. O mercado de seguros de propriedade europeu pode usar a distribuição incorporada para melhorar a conscientização quando os clientes fazem compras relacionadas a imóveis. Também pode reduzir os custos de aquisição de clientes e melhorar a seleção de riscos no ponto de venda. As seguradoras precisam manter divulgações claras quando marcas não seguradoras originam apólices. O crescimento dos canais incorporados está mudando a distribuição sem eliminar a necessidade de intermediários convencionais.
Análise Geográfica
A Alemanha detinha 18,4% do mercado de seguros de propriedade na Europa em 2025, o que representava a maior posição de mercado na região. O país tem uma base de seguros madura apoiada pela Allianz, R+V Versicherung e pela unidade HDI da Talanx. A exposição da Alemanha a catástrofes naturais está se deslocando para um papel maior do risco de inundação e chuvas intensas. A Associação de Seguros Alemã relatou EUR 1,4 bilhão (USD 1,5 bilhão) em perdas seguradas por riscos naturais no segmento patrimonial durante 2025, incluindo EUR 400 milhões (USD 440 milhões) provenientes de inundações e enxurradas. O acordo de coalizão da Alemanha apoiou a cobertura obrigatória de danos elementares para novas apólices residenciais. A Gothaer Allgemeine também lançou o Yardstick Re, um título catástrofe focado em inundações que visava EUR 100 milhões (USD 110 milhões) em proteção de resseguro de 4 anos durante 2026. O Reino Unido é o segundo maior mercado de seguros de propriedade da Europa. A Aviva concluiu a integração da Direct Line em 2025 e garantiu uma posição de liderança nas linhas pessoais do Reino Unido. Os pagamentos por subsidência no Reino Unido atingiram GBP 307 milhões (USD 414,5 milhões) em 2025, enquanto os custos de construção subiram 39,7% de 2020 a 2026. Essas condições criam pressão persistente de subseguro tanto na cobertura pessoal quanto na comercial.
A Itália está projetada para crescer a um CAGR de 5,4% até 2031 e é o país de crescimento mais rápido dentro do mercado de seguros de propriedade na Europa. Seu crescimento está vinculado ao requisito de cobertura corporativa obrigatória contra catástrofes naturais implementado em fases. As grandes empresas entraram no escopo em março de 2025, as médias empresas seguiram em outubro de 2025, e as pequenas e médias empresas e microempresas seguiram em janeiro de 2026. O supervisor de seguros italiano pode impor penalidades e limitar o acesso a licitações públicas para empresas que não cumpram. A França se beneficia de aumentos na sobretaxa CatNat, redesenho de produtos vinculados ao clima, serviços de prevenção e atividade de retrofit de eficiência energética de imóveis. A Espanha é apoiada pelo Consorcio de Compensación de Seguros, que fornece um mecanismo de proteção contra catástrofes naturais para propriedades costeiras de alto risco e expostas a incêndios florestais. As inundações de Valência em outubro de 2024 aumentaram a demanda por cobertura mais ampla de inundações e danos elementares na Espanha. Itália, França e Espanha demonstram como regulamentação, apoio público e eventos climáticos recentes afetam a demanda por seguros de propriedade. Sua experiência também mostra por que as estruturas de apólices específicas por país permanecem importantes para o mercado de seguros de propriedade na Europa. Os Estados Unidos e a Ásia-Pacífico estão fora do escopo desta análise focada na Europa.
Os países do BENELUX têm alta penetração de seguros e são apoiados por seguradoras, incluindo Achmea e Ageas, nos Países Baixos e na Bélgica. A implantação de seguro incorporado do ING com a Bolttech em 2026 começou nos Países Baixos e mostra o papel crescente da distribuição digital na região. Dinamarca, Finlândia, Noruega, Suécia e Islândia formam o grupo Nórdico, que possui mercados de seguros de propriedade maduros e alta penetração. A concorrência nesses países está cada vez mais focada no monitoramento de residências conectadas e na prevenção de danos por água. A Onics implantou monitoramento baseado em sensores por meio de parcerias com as principais seguradoras nórdicas para reduzir as perdas por escape de água. A Europa Central e Oriental oferece uma oportunidade de longo prazo porque a penetração de seguros permanece menor do que nos países europeus mais maduros. Os dados da EIOPA mostraram que alguns países da Europa Central e Oriental historicamente segurou menos de 5% das perdas por catástrofes naturais. A Generali expandiu o uso da plataforma de subscrição da Intermap para a Polônia, Hungria e Eslovênia em junho de 2026.
Cenário Competitivo
O mercado de seguros de propriedade europeu é fragmentado, com Allianz, AXA, Generali, Aviva, Zurich e Talanx ocupando posições regionais de liderança. Seguradoras mútuas menores e operadoras especializadas continuam a atender mercados nacionais e de nicho. A Allianz reportou EUR 17,4 bilhões (USD 19,1 bilhões) em lucro operacional para 2025 e um índice de Solvência II de 218%. Essa posição financeira apoia o investimento em tecnologia, distribuição e aquisições. A AXA adquiriu a Prima, uma seguradora direta italiana que reportou EUR 1,2 bilhão (USD 1,3 bilhão) em prêmios durante 2024. A aquisição fortaleceu a capacidade de distribuição digital direta da AXA no seguro de varejo europeu. Os grupos maiores utilizam solidez de capital e distribuição estabelecida para manter suas posições no mercado de seguros de propriedade europeu. Sua escala também apoia o acesso ao resseguro e o investimento em capacidades de gestão de sinistros. As seguradoras nacionais permanecem relevantes onde os relacionamentos locais e o conhecimento de apólices são importantes. A estrutura do mercado deixa espaço para especialistas que podem atender grupos de clientes distintos ou exposições a riscos específicos.
Fusões, aquisições e acordos de bancassurance permanecem ferramentas competitivas importantes. A Zurich concordou em março de 2026 em adquirir as operações de propriedade e acidentes da Generali na Irlanda, conhecidas como RedClick, por EUR 337 milhões (USD 369 milhões) em dinheiro. A Allianz entrou em negociações avançadas em junho de 2026 para adquirir a seguradora portuguesa Caravela Seguros por EUR 150 milhões (USD 165 milhões). A Allianz também confirmou um acordo com o Banco Nacional da Grécia que incluía uma participação de 30% na Allianz European Reliance e um arranjo de distribuição de bancassurance de 10 anos. Essas transações mostram como as grandes seguradoras estão construindo posições por país e garantindo acesso a clientes por meio de parceiros. A consolidação pode fortalecer a distribuição e os recursos de capital, mas também pode aumentar a necessidade de diferenciar produtos e qualidade de serviço. O mercado de seguros de propriedade na Europa permanece competitivo porque os players nacionais e as seguradoras especializadas detêm posições locais significativas. As empresas que adquirem carteiras estabelecidas podem obter acesso imediato a segurados e capacidade de subscrição local. O valor de longo prazo dessas movimentações depende da integração, retenção e capacidade de gerenciar sinistros relacionados ao clima. As parcerias estratégicas são, portanto, tão importantes quanto as aquisições para as seguradoras líderes.
A distribuição digital e os serviços de prevenção estão criando uma área separada de concorrência dentro do mercado de seguros de propriedade na Europa. A implantação do ING e da bolttech em 4 países europeus mostra como os bancos podem se tornar um ponto de originação de seguros por meio de plataformas de banco digital. O lançamento da IKEA e da Urban Jungle no Reino Unido mostra que os varejistas também podem oferecer cobertura residencial quando os clientes compram bens relacionados a imóveis. A implantação da plataforma da Generali em junho de 2026 na Polônia, Hungria e Eslovênia reflete o uso de ferramentas geoespaciais para subscrição de inundações e catástrofes naturais. A Sampo, por meio da If P&C, e a Tryg utilizam dispositivos conectados e dados de prevenção de sinistros nos mercados nórdicos. Esses serviços podem ajudar os clientes a identificar vazamentos de água e outros riscos antes que um sinistro ocorra. Os desafiantes digitais são mais relevantes na distribuição incorporada e nos serviços de prevenção de riscos. As seguradoras estabelecidas precisam combinar essas ferramentas com subscrição confiável, suporte a sinistros e conformidade regulatória. O setor de seguros de propriedade na Europa não é definido apenas pela precificação de prêmios, pois o design de serviços e a distribuição também afetam a retenção. A concorrência permanece moderada, em vez de altamente concentrada, porque os especialistas nacionais e os novos modelos orientados por tecnologia continuam a moldar o acesso dos clientes.
Líderes do Setor de Seguros de Propriedade na Europa
-
Assicurazioni Generali S.p.A.
-
Sampo plc
-
Allianz SE
-
AXA SA
-
Zurich Insurance Group AG
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Agosto de 2026: A Allianz Seguros fez parceria com a startup de tecnologia climática Satellites on Fire para implantar um sistema de detecção de incêndios florestais com inteligência artificial e múltiplos satélites, monitorando mais de 50 milhões de hectares na Espanha durante o verão de 2026, representando uma mudança estratégica da indenização pós-perda para a prevenção proativa de riscos em nível de ativo para proprietários de imóveis e empresas seguradas.
- Agosto de 2026: A IKEA e a Urban Jungle lançaram um produto de seguro residencial incorporado no Reino Unido, oferecendo cobertura flexível de conteúdo e predial no momento da compra de móveis por meio da plataforma digital da Urban Jungle; a FCA subsequentemente admitiu a Urban Jungle em sua Unidade de Expansão, fornecendo um caminho dedicado de suporte regulatório.
- Junho de 2026: A Generali expandiu sua colaboração com a Intermap Technologies para implantar a plataforma habilitada por inteligência artificial Aquarius Risk Management & Analytics (RMA) na Polônia, Hungria e Eslovênia, aprimorando a precisão de subscrição de inundações e catástrofes naturais em 3 mercados da Europa Central e Oriental.
- Junho de 2026: A Allianz entrou em negociações avançadas de aquisição da seguradora portuguesa Caravela Seguros em um negócio avaliado em EUR 150 milhões (USD 165 milhões), ampliando sua presença no segmento não-vida no Sul da Europa após movimentações anteriores na Itália e na Grécia.


Escopo do Relatório do Mercado de Seguros de Propriedade na Europa
| Seguro de Proprietários de Imóveis |
| Seguro de Inquilinos |
| Seguro de Proprietários-Locadores |
| Seguro de Propriedade Comercial |
| Cobertura Predial / Estrutural |
| Cobertura de Conteúdo / Propriedade Pessoal Empresarial |
| Cobertura de Interrupção de Negócios / Perda de Renda |
| Propriedades Residenciais |
| Propriedades Comerciais |
| Propriedades Industriais / de Manufatura |
| Imóveis Públicos e Institucionais |
| Imóveis Agrícolas |
| Domicílios (Proprietários-Ocupantes e Inquilinos) |
| Proprietários-Locadores Residenciais Privados |
| Ocupantes de Pequenas e Médias Empresas (PME) |
| Ocupantes de Grandes Empresas |
| Proprietários Profissionais de Imóveis |
| Setor Público / Empresas Estatais |
| Agentes e Corretores |
| Canais Diretos / Próprios das Seguradoras |
| Canais de Bancassurance e Outras Instituições Financeiras |
| Canais Incorporados / de Afinidade |
| Reino Unido |
| Alemanha |
| França |
| Espanha |
| Itália |
| BENELUX (Bélgica, Países Baixos e Luxemburgo) |
| NÓRDICOS (Dinamarca, Finlândia, Islândia, Noruega e Suécia) |
| Restante da Europa |
| Por Produto de Seguro | Seguro de Proprietários de Imóveis |
| Seguro de Inquilinos | |
| Seguro de Proprietários-Locadores | |
| Seguro de Propriedade Comercial | |
| Por Tipo de Cobertura | Cobertura Predial / Estrutural |
| Cobertura de Conteúdo / Propriedade Pessoal Empresarial | |
| Cobertura de Interrupção de Negócios / Perda de Renda | |
| Por Tipo de Propriedade | Propriedades Residenciais |
| Propriedades Comerciais | |
| Propriedades Industriais / de Manufatura | |
| Imóveis Públicos e Institucionais | |
| Imóveis Agrícolas | |
| Por Segurado | Domicílios (Proprietários-Ocupantes e Inquilinos) |
| Proprietários-Locadores Residenciais Privados | |
| Ocupantes de Pequenas e Médias Empresas (PME) | |
| Ocupantes de Grandes Empresas | |
| Proprietários Profissionais de Imóveis | |
| Setor Público / Empresas Estatais | |
| Por Canal de Distribuição | Agentes e Corretores |
| Canais Diretos / Próprios das Seguradoras | |
| Canais de Bancassurance e Outras Instituições Financeiras | |
| Canais Incorporados / de Afinidade | |
| Por Geografia | Reino Unido |
| Alemanha | |
| França | |
| Espanha | |
| Itália | |
| BENELUX (Bélgica, Países Baixos e Luxemburgo) | |
| NÓRDICOS (Dinamarca, Finlândia, Islândia, Noruega e Suécia) | |
| Restante da Europa |


Principais Questões Respondidas no Relatório
Qual é o valor projetado do mercado de seguros de propriedade na Europa até 2031?
O mercado de seguros de propriedade na Europa está projetado para atingir 225,2 bilhões de USD até 2031, crescendo a um CAGR de 4,1% a partir de 2026.
Qual categoria de produto tem a maior participação no seguro de propriedade na Europa?
O seguro de proprietários de imóveis liderou com uma participação de 43,5% em 2025, apoiado por requisitos vinculados a hipotecas e ampla demanda de proprietários-ocupantes.
Qual canal de distribuição deve crescer mais rapidamente na Europa?
Os canais incorporados e de afinidade estão projetados para crescer a um CAGR de 9,6% até 2031, à medida que bancos, varejistas e parceiros digitais oferecem cobertura nos pontos de compra.
Por que a Itália está crescendo mais rapidamente do que outros países europeus?
A Itália está projetada para crescer a um CAGR de 5,4% até 2031 porque a cobertura corporativa obrigatória contra catástrofes naturais foi estendida às pequenas e médias empresas em 2026.
Como os riscos climáticos afetam a cobertura patrimonial europeia?
Inundações, tempestades, incêndios florestais e outros riscos aumentam a demanda por cobertura, enquanto perdas mais elevadas e restrições de acessibilidade podem reduzir a capacidade em locais de alto risco.
Qual grupo de segurados deve se expandir mais rapidamente?
Os proprietários profissionais de imóveis estão projetados para crescer a um CAGR de 6% até 2031, à medida que as carteiras institucionais de propriedades requerem programas de transferência de risco mais personalizados.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
