
米国財産保険市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 513.20 十億米ドル |
| 市場規模 (2026) | 537.80 十億米ドル |
| 市場規模 (2031) | 673.5 十億米ドル |
| 成長率 (2026 - 2031) | 4.60 % |
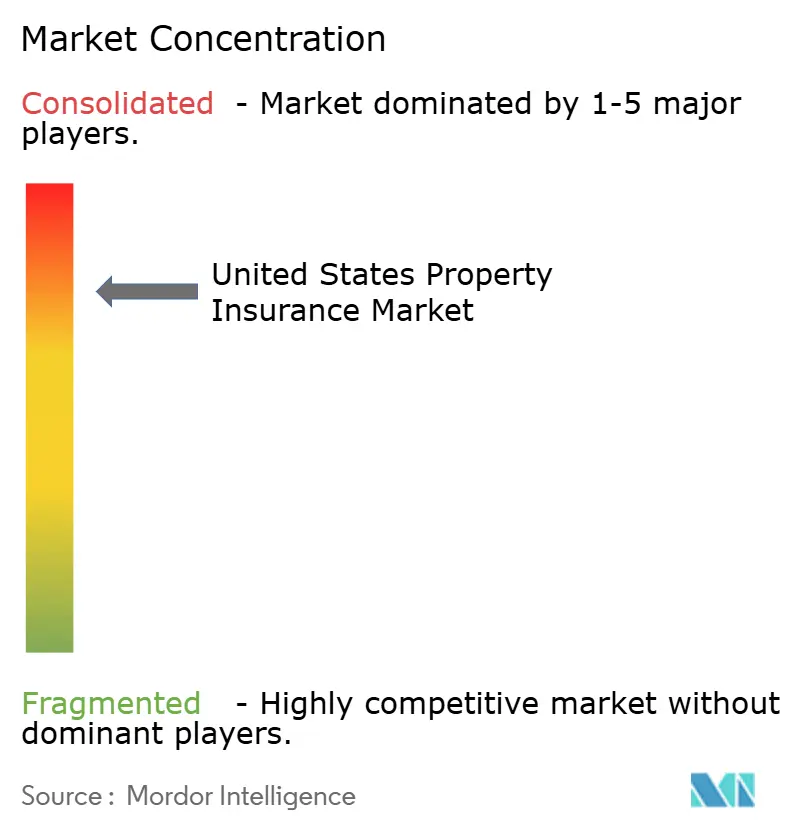
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる米国財産保険市場分析
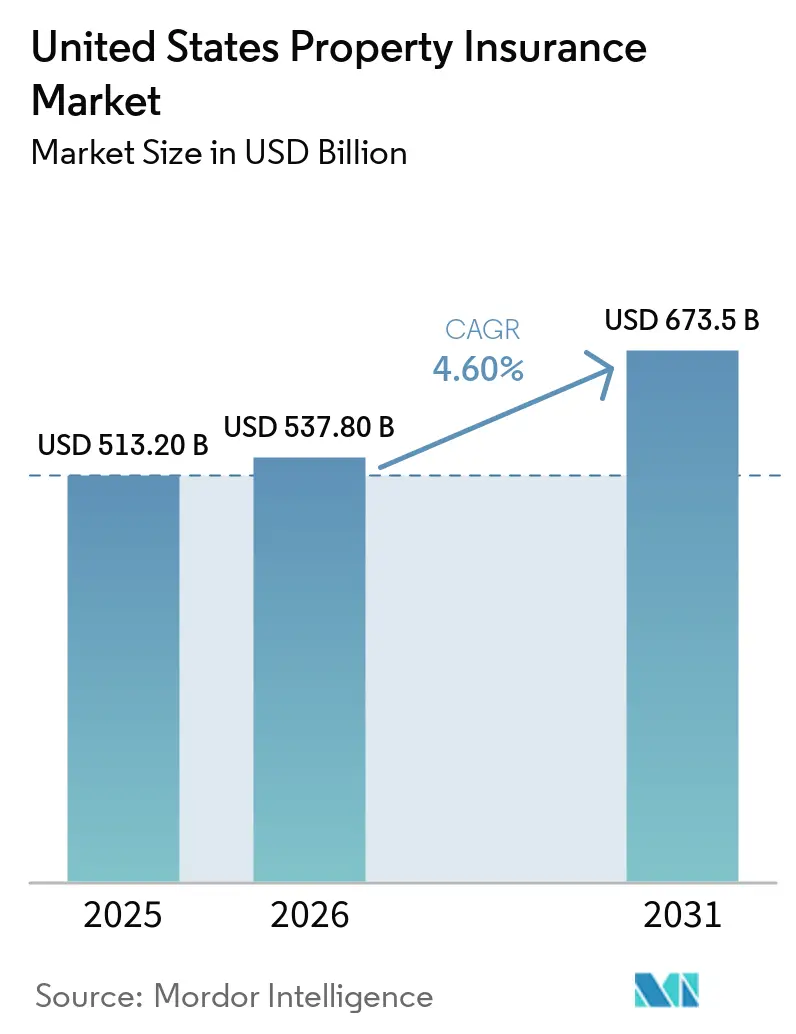
米国財産保険市場規模は、2025年の513.20 ビリオン 米ドルおよび2026年の537.80 ビリオン 米ドルから、2031年までに673.5 ビリオン 米ドルへと拡大し、2026年から2031年にかけてCAGR 4.60%を記録する見込みです。
直接収入保険料は2025年に4.6%成長しました。これは、前4年間の年間8%~10%の成長に続くものであり、成長の重心が料率引き上げのみから、被保険エクスポージャーの拡大および補償範囲の拡充へとシフトしたことを反映しています。住宅所有者向け複合危険の複合比率は2025年に88.1まで改善し、2015年以来10年超で最良の結果となりました。これは、2015年以来初めて米国本土への上陸がなかった大西洋ハリケーンシーズンに支えられたものです。2025年1月のロサンゼルス山火事は依然として220 ビリオン 米ドルを超える被保険損害を発生させ、同年の米国被保険巨大災害損失の約半分を占めました。記録的な再保険資本と商業財産料率の低下が競争を激化させる一方、巨大災害エクスポージャーは引き続き引受、地理的キャパシティ、および保険条件を形成しています。こうした状況の下、保険会社は米国財産保険市場における販売、リスク選択、補償設計、および地理的分散に注力しています。
主要レポートのポイント
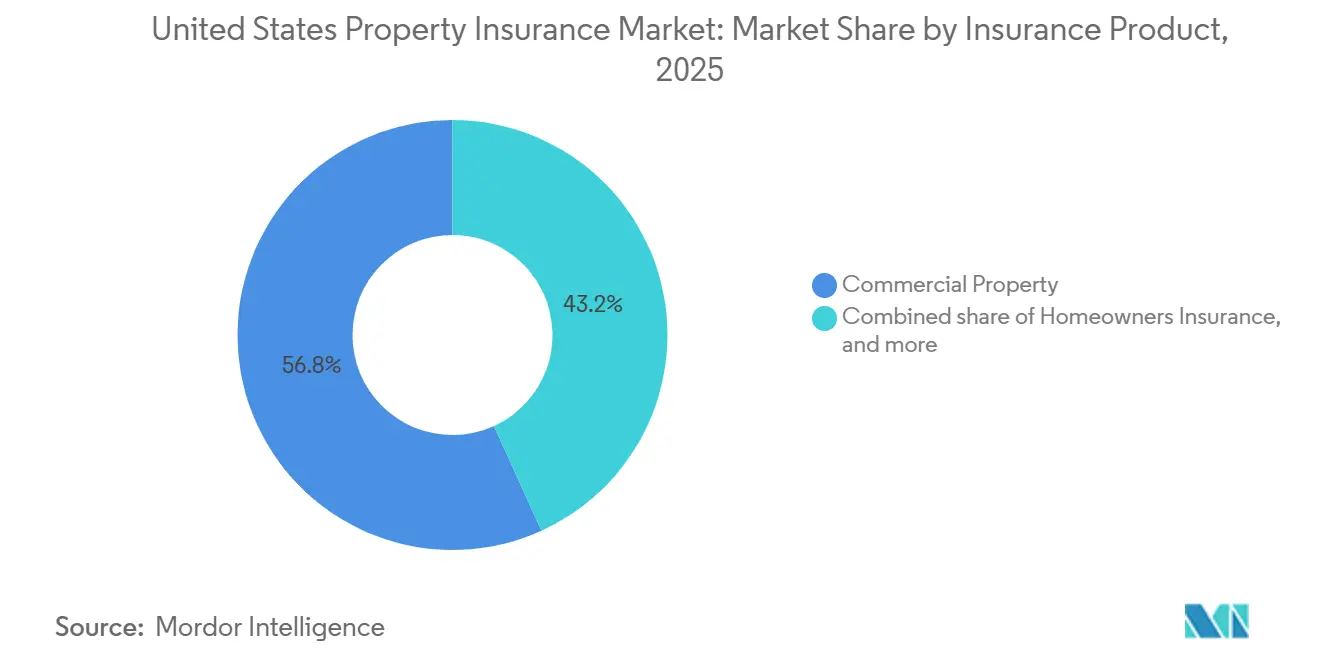
- 保険商品別では、商業財産保険が2025年の米国財産保険市場シェアの56.8%を占め、賃借人保険は2031年にかけてCAGR 6.9%で成長すると予測されています。
- 補償タイプ別では、建物・構造物補償が2025年の米国財産保険市場シェアの60.7%を占め、事業中断・収益損失補償は2031年にかけてCAGR 5.9%で成長すると予測されています。
- 財産タイプ別では、住宅用不動産が2025年の米国財産保険市場シェアの44.2%を占め、工業・製造業用不動産は2031年にかけてCAGR 6%で成長すると予測されています。
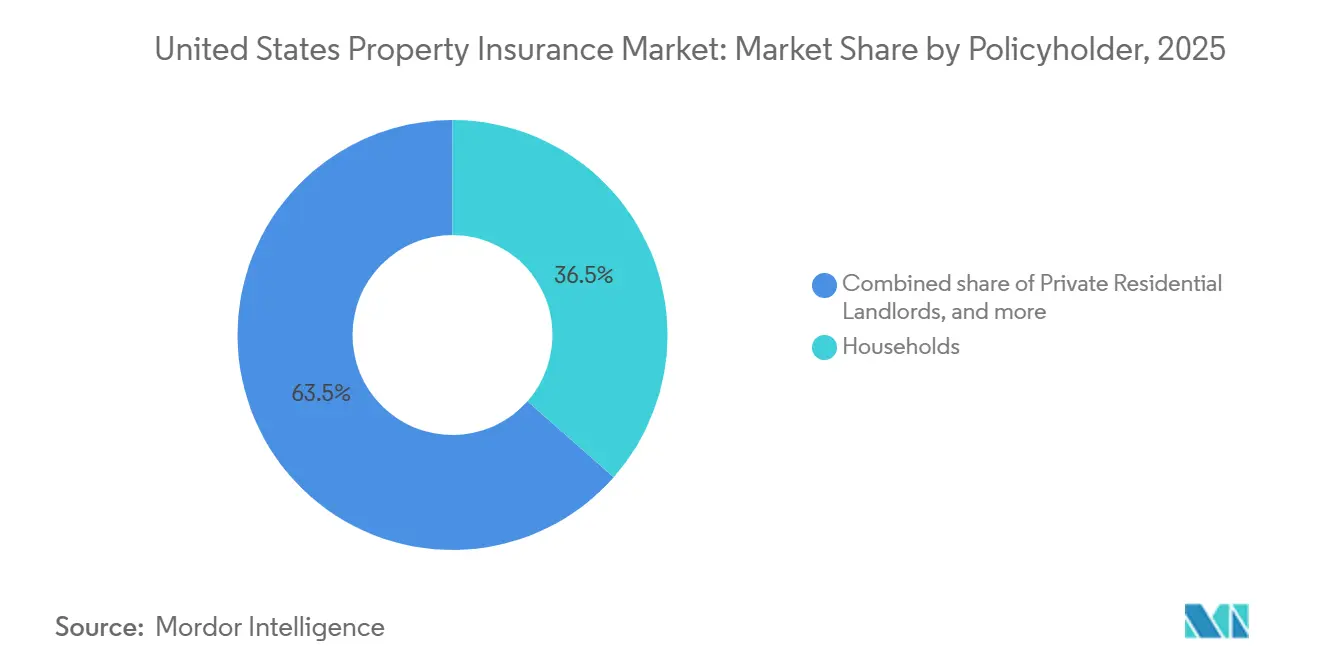
- 保険契約者別では、世帯が2025年の米国財産保険市場シェアの36.5%を占め、プロフェッショナル不動産オーナーは2031年にかけてCAGR 6.5%で成長すると予測されています。
- 販売チャネル別では、代理店・ブローカーが2025年の米国財産保険市場シェアの65.7%を占め、エンベデッド・アフィニティチャネルは2031年にかけてCAGR 10.8%で成長すると予測されています。
- 地域別では、南部が2025年の米国財産保険市場シェアの37.5%を占め、西部は2031年にかけてCAGR 5.6%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
米国財産保険市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (~) CAGR予測への影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 不動産価値の上昇と 再調達費用ベースの被保険限度額 | +1.2% | 全国的、 西部・南部・北東部の高騰都市圏に集中 | 短期 (2年以内) |
| 住宅ローンおよび 貸付機関による財産保険加入義務 | +0.5% | 全国的、 南部・西部の高件数住宅ローン市場で早期に効果 | 短期 (2年以内) |
| 山火事・ハリケーン・激甚対流性嵐 およびその他の二次的危険エクスポージャーの拡大 | +0.9% | 西部 (山火事)、南部(ハリケーン・洪水)、中西部・南部(激甚対流性嵐)、北東部への波及 | 中期 (2~4年) |
| 民間洪水保険およびその他の 従来未対応財産危険の拡大 | +0.4% | 南部 (フロリダ州・テキサス州・ルイジアナ州)、北東部(ニュージャージー州・ニューヨーク州)、全国的な民間洪水保険の成長 | 中期 (2~4年) |
| デジタル財産保険の 販売・引受・保険金請求自動化 | +0.6% | 全国的、 高密度都市・郊外市場で早期に規模拡大 | 中期 (2~4年) |
| 財産レジリエンス対策と リスクベース補償の採用 | +0.3% | 西部・南部で先行し、 軽減割引の普及に伴い全国へ拡大 | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
不動産価値の上昇と再調達費用ベースの被保険限度額
建設コストは、資材インフレが以前の水準から緩和されたにもかかわらず、2025年を通じて高止まりしました。再調達費用の上昇は、米国財産保険市場全体で被保険限度額と保険料を引き続き押し上げています。スタンフォード大学の調査によれば、カリフォルニア州の住宅所有者の平均保険料は2020年末から2026年3月にかけて84%上昇しており、これは資産価値と建設エクスポージャーの上昇を反映しています[1]。西部ゾーンでは2024年に1社あたり107,600件の保険証券が記録され、2018年水準を上回り、残存する保険会社がより大規模かつ高価値の保険証券ポートフォリオを保有していることを示しています。適切な再調達費用限度額と名目被保険価額との乖離は、より充実した補償への需要を生み出し続けています。これにより、保険契約者数が安定している場合でも保険料の拡大が支えられています。
住宅ローンおよび貸付機関による財産保険加入義務
住宅ローン要件は、米国財産保険市場における住宅所有者補償需要の安定した基盤を提供しています。連邦住宅金融庁は、政府支援企業が保証する住宅ローンに対して災害保険の付保を義務付けており、補償需要を住宅金融および不動産所有と連動させています。これらの要件により、標準的な住宅所有者補償の購入における消費者の裁量的支出の役割が低下しています。また、貸付機関が保険限度額と補償の欠缺を継続的に監視する必要性も生じています。洪水・地震・超過賠償責任の免責事項は、貸付機関の要件が財産リスクを十分にカバーしていない場合に、借入人が補完的な保護を求める動機となり得ます。このパターンは、財産価値が高く保護ギャップが大きい沿岸部および山火事リスクの高い地域で最も顕著に見られます。
山火事・ハリケーン・激甚対流性嵐エクスポージャーの拡大
山火事、激甚対流性嵐、および内陸洪水は、2025年の北米被保険巨大災害損失の99.9%を占めました。これらの危険は、米国財産保険市場全体でリスクに見合った料率設定の必要性を高めています。全米保険監督官協会は、激甚対流性嵐による損失が2025年に3年連続で500 ビリオン 米ドルに達したと報告しています[2]。損失の増大により、保険会社は条件を厳格化し、免責金額を見直し、より適切に管理されたリスクにキャパシティを集中させる可能性があります。保険情報協会は、2026年上半期に全国で35,000件を超える山火事が300万エーカー以上を焼失させたと報告しています。このため、エクスポージャーは従来の西部集中地域を超え、フロリダ州・ジョージア州・ネブラスカ州を含む州にまで拡大しています。
民間洪水保険および未対応財産危険の拡大
民間洪水補償は、米国財産保険市場が対応するリスクの範囲を拡大しています。民間洪水保険会社は2025年末時点で12.4 ビリオン 米ドルの保険料を引き受け、683,000件の有効保険証券を保有していました。国家洪水保険プログラムの住宅向け限度額250,000 米ドルは、洪水リスクの高い地域の高価値不動産を過少保険状態にする可能性があります。Neptune Floodは2026年5月に30万件の保険証券と4億米ドルの保険料を突破し、民事業者が広範な販売を通じて達成できる規模を示しました[3]。連邦緊急事態管理庁のリスク格付け2.0に基づく財産固有の料率設定は、洪水リスクのより詳細な評価を支援しています。貸付機関は、国家洪水保険プログラムの補償に代えて適格な民間洪水保険証券を受け入れる場合があり、これにより民間市場採用の従来の障壁が低下しています。
抑制要因の影響分析*
| 抑制要因 | (~) CAGR予測への影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 巨大災害損失の 変動性と再保険コスト圧力 | -0.9% | 南部 (ハリケーン・洪水)、西部(山火事)、全国(激甚対流性嵐) | 短期 (2年以内) |
| 財産保険の 保険料負担可能性と補償利用可能性の制約 | -0.7% | 西部 (カリフォルニア州・コロラド州)、南部(フロリダ州・テキサス州)、全国の高リスク郵便番号 | 中期 (2~4年) |
| 保険金請求の深刻度インフレと 修理・再調達コスト圧力 | -0.6% | 全国的、 高人件費都市圏および山火事被害地域に集中 | 中期 (2~4年) |
| 州レベルの 料率申請・規制上の制約 | -0.3% | カリフォルニア州・フロリダ州・ ニューヨーク州・テキサス州、および料率事前承認制度を持つその他の州 | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
巨大災害損失の変動性と再保険コスト圧力
巨大災害の変動性は、米国財産保険市場における引受結果に対する中心的な制約要因であり続けています。再保険資本は2026年3月に7,900 ビリオン 米ドルに達し、現在のソフト市場サイクルにおいて元受保険会社に有利な料率設定を支援しています。スイス・リーは、損失が長期トレンドに沿って推移した場合、2026年の被保険巨大災害損失が1,480 ビリオン 米ドルに達する可能性があると述べています。大規模な事象が発生すれば、利用可能なキャパシティが急速に減少し、再保険料率が変化する可能性があります。Allstateは2025年の財産巨大災害再保険コストとして12.3 ビリオン 米ドル、2026年第1四半期に3.08 ビリオン 米ドルを報告しました。これらのコストは、市場キャパシティが十分な場合でも総合的な保護が重要であり続ける理由を示しています。
財産保険の保険料負担可能性と補償利用可能性の制約
米国財産保険市場の高リスク地域では、価格よりも補償の利用可能性の方が大きな懸念事項となる場合があります。カリフォルニア州の超過・余剰市場における住宅所有者保険のシェアは2025年に7.3%に達し、2016年から2020年の平均1.1%と比較して大幅に上昇しました。カリフォルニア州FAIRプランは2026年6月時点で約70万件の有効保険証券と7,680 ビリオン 米ドルのエクスポージャーを抱えていました。これらの仕組みは、認可保険会社が引き受けることができない、または引き受けを望まないリスクを吸収しています。フロリダ州は立法改革後にCitizens Property Insurance Corporationの保険証券数を削減し、新たな民間市場資本を呼び込みました。しかし、山火事・風災・洪水・激甚嵐のエクスポージャーが継続する地域では、民間キャパシティが依然として制約される可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
保険商品別:商業財産保険がリードし、賃借人保険が拡大
商業財産保険は2025年の米国財産保険市場シェアの56.8%を占めました。その規模は、構造化された補償を必要とする商業用不動産・製造業・事業中断エクスポージャーの広さを反映しています。商業財産料率は2026年第1四半期に10%低下した一方、事業中断価値は同期間に2.5%上昇しました。被保険価額の上昇は、多くの商業保険契約者にとって料率圧縮を部分的に相殺しました。住宅所有者保険および家主向け商品は2025年を通じて重要な商品カテゴリーであり続けました。住宅所有者向け直接収入保険料は再調達費用インフレに支えられ、1,886.9 ビリオン 米ドルに達しました。
賃借人保険は2031年にかけてCAGR 6.9%で拡大すると予測されており、米国財産保険市場において最も高い商品成長率となっています。米国には推定4,400万世帯の賃借人世帯が存在しますが、補償を保有しているのはわずか55%にとどまります。このギャップは、保険会社が不動産管理会社やデジタルチャネルを通じて採用を拡大する余地を生み出しています。Chubbは2026年5月に44州への賃借人プログラムの展開を完了し、エンベデッド・機関・デジタル小売販売を通じて集合住宅オペレーターおよび管理型賃貸ポートフォリオをターゲットとしています。エンベデッド販売は、賃貸契約締結ワークフロー内に補償を組み込むことができます。このアプローチにより、賃借人および不動産管理会社の取得が簡素化されます。
補償タイプ別:建物補償が中核層として維持
建物・構造物補償は2025年の米国財産保険市場規模の60.7%を占めました。これは、ほとんどの個人・商業保険証券における基礎的な財産層です。動産・事業用動産補償が次の補償層を形成しました。米国財産保険市場におけるその需要は、在庫価値および被保険企業が保有する設備量とともに変動します。保険契約者は、再調達費用および事業資産価値の変化に伴い、補償限度額を継続的に見直しています。これにより、建物および動産保護は米国財産保険市場の中心であり続けています。
事業中断・収益損失補償は2031年にかけてCAGR 5.9%で成長すると予測されています。サプライチェーンの混乱により、商業購買者は収益保護および間接事業中断限度額を検討するようになっています。商業料率の軟化により、購買者は節約分をより広範な保護に振り向けることができます。事業中断保険料は2026年初頭に低下し、購買者がより高い限度額を検討する機会を生み出しました。サイバー関連のサプライチェーン混乱および活動的な攻撃者事案も、商業補償計画で議論されるリスクの範囲を広げています。その結果生じる需要は、物的財産の価値だけでなく補償範囲にも基づいています。
財産タイプ別:住宅用不動産が量的基盤を提供
住宅用不動産は2025年の米国財産保険市場規模の44.2%を占めました。自己居住住宅および賃貸住宅は、財産保険証券の最大の量的基盤を提供しています。商業用不動産がこれに続き、オフィス・小売・集合住宅資産は多様なリスクプロファイルにわたる補償を必要とします。公共・関用不動産は小規模ながら安定したカテゴリーであり続けました。農業用建物も、農業活動および資産投資に連動した専門的な財産カテゴリーを形成しています。各カテゴリーは、財産の構造・立地・用途を反映した引受を必要とします。
工業・製造業用不動産は2031年にかけてCAGR 6%で成長すると予測されています。製造業のニアショアリングおよび物流・データセンター・クリーンエネルギー資産への投資が、工業施設の被保険価値を高めています。インフラ投資・雇用法およびインフレ抑制法は、国内工業資本形成を支援しました。防火基準および引受要件は、工業物件の配置において引き続き重要です。保険会社は、複雑な施設のリスク評価を改善するために地理空間情報および財産属性を活用しています。これらの実践は、拡大する工業財産基盤に対するより具体的な料率設定を支援しています。
保険契約者別:世帯がリードし、プロフェッショナルオーナーがより速く成長
世帯は2025年の米国財産保険市場規模の36.5%を占め、最大の保険契約者グループとなっています。住宅ローン要件および確立された住宅所有者向け販売チャネルが、米国財産保険市場における世帯の重要性を支えています。個人家主および中小企業占有者は保険契約者基盤の中間層を形成しています。独立代理店は2025年に商業保険料の87.7%を取り扱い、商業物件配置における仲介業者の継続的な役割を示しています。大企業は頻度損失を自己保険とするか、選択した層に対してキャプティブ構造を利用する場合があります。これにより、標準的な保険商品の対応可能な保険料が縮小する可能性があります。
プロフェッショナル不動産オーナーは2031年にかけてCAGR 6.5%で成長すると予測されています。このグループには不動産投資信託、機関投資家系家主、および商業不動産開発業者が含まれます。ビルド・トゥ・レントコミュニティ、物流施設、およびデータセンターキャンパスは、高限度額かつカスタマイズされた保護を必要とします。これらのリスクプロファイルには、より標準化された財産データおよび正式な軽減実践が含まれる場合があります。公共部門および国有企業グループは、予算サイクルおよび代替リスクプールの影響を引き続き受けています。したがって、プロフェッショナルオーナーは、より大規模かつ複雑な財産ポートフォリオの料率設定が可能な保険会社にとっての成長領域を提供しています。
販売チャネル別:代理店・ブローカーが主導的役割を維持
代理店・ブローカーは2025年の米国財産保険市場規模の65.7%を占めました。その役割は、商業財産配置の複雑さと、巨大災害リスクの高い個人保険における助言の必要性を反映しています。独立代理店チャネルは2025年に米国財産・傷害保険料全体の62%を取り扱い、2024年の61.5%から上昇しました。また、商業保険料の87.7%も取り扱いました。直接・保険会社直営チャネルは、標準化された個人リスクに対して引き続き重要です。バンカシュアランスチャネルは、住宅ローンおよび預金関係を通じてより小規模な流入を加えています。
エンベデッド・アフィニティチャネルは2031年にかけてCAGR 10.8%で成長すると予測されています。これらのチャネルは、消費者が賃貸契約を締結したり、プラットフォームに参加したり、その他の関連ワークフローに入ったりする際に保険を提供することができます。Great Americanは2026年に、不動産管理ソフトウェアおよびアフィニティグループを通じた販売のためのエンベデッド賃借人保険プログラムを開始しました。このプログラムは、賃貸契約時点でのコンバージョンを支援するためにアプリケーション・プログラミング・インターフェース統合を使用しました。このモデルは、大量の賃借人保険配置における摩擦を低減することができます。また、米国財産保険市場内での獲得競争も激化させています。
地域分析
南部は2025年の米国財産保険市場シェアの37.5%を占めました。この地域は、メキシコ湾岸および大西洋岸沿いに高い財産価値・人口・巨大災害エクスポージャーの集中を有しています。フロリダ州の国内財産保険会社は、州の立法改革を経て2025年に複合比率76.8を記録しました。Citizens Property Insurance Corporationは保険証券数を2023年の140万件から2026年7月までに278,000件に削減しました。2022年および2023年の改革後、20社を超える新規財産・傷害保険会社がフロリダ州に参入し、8,500 ビリオン 米ドルを超える資本をもたらしました。テキサス州は、メキシコ湾岸ハリケーン、北テキサスの雹・激甚対流性嵐、ヒルカントリーの山火事、および州全体の冬季凍結エクスポージャーを組み合わせています。
西部は2031年にかけてCAGR 5.6%で成長すると予測されており、地域別で最高の成長率となっています。2026年には西部10州にわたる250万件を超える不動産が中程度以上の山火事リスクに直面しており、再建費用価値は1.4 トリリオン 米ドル近くに達しています。カリフォルニア州の持続可能保険戦略は、キャパシティおよび料率申請の基準を変えています。2026年半ばまでに、州内上位10の住宅保険グループのうち6グループがこの戦略へのコミットメントを表明しました。Travelersは2026年4月にカリフォルニア州の住宅所有者保険の利用可能性を拡大し、耐火性通気口・クラスA屋根材・防火帯に対する軽減割引を提供しました。カリフォルニア州の住宅所有者保険料は2020年末から2026年3月にかけて84%上昇しました。
北東部および中西部は、残りの米国財産保険市場規模を構成しています。米国財産保険市場におけるこれら両地域は、激甚対流性嵐および激甚冬季気象エクスポージャーに直面しています。北東部は大都市圏回廊に高価値の商業・住宅資産を保有しています。ニュージャージー州とニューヨーク州は、メキシコ湾岸以外の州の中で国家洪水保険プログラムへの参加率が最も高い州です。中西部の小規模商業財産顧客は、持続的な激甚対流性嵐に関連して2026年第1四半期に二桁台の保険料増加を経験しました。中西部の農業用建物補償は、パラメトリック構造が注目を集めている専門的な保険種目であり続けています。州保証基金、全米保険監督官協会の支払能力監督、および独立代理店は、両地域にわたる地域販売を引き続き支援しています。
競争環境
米国財産保険市場は集約されています。上位10社の住宅所有者保険会社は2025年の直接収入保険料の55.2%を占めました。State Farmは2025年の住宅所有者向け直接入保険料の18.69%を保有し、Allstate Insurance Groupは9.42%、United Services Automobile Association(USAA)は7.02%を保有しました。State FarmはMerna Re Enterprise II Series 2026-1を通じて15 ビリオン 米ドルの複数年巨大災害再保険を確保し、2029年7月まで補償を提供しています。この取引は複合危険総合損失の管理を支援しています。したがって、保険会社の戦略は引受管理と再保険保護を組み合わせています。
デジタルおよびエンベデッドモデルは、特に賃借人保険において米国財産保険市場の競争を激化させています。Chubbの賃借人プログラムは2026年5月に44州に達し、機関投資家向け住宅、管理型一戸建て賃貸ポートフォリオ、および金融機関に焦点を当てています。Great Americanも2026年に不動産管理ソフトウェアおよびアフィニティ販売向けのエンベデッド賃借人プログラムを開始しました。これらの動きにより、補償が不動産管理プロセスにより近づいています。保険会社はまた、区画レベルの評価を支援するために航空画像および詳細な財産情報を活用しています。EagleViewは2026年4月に財産評価・損失評価・引受ワークフロー向けのHorizon地理空間インテリジェンスエンジンを開始しました。この技術は、多様な財産状況にわたる引受の一貫性を強化することができます。
巨大災害免責金額、民間洪水保険、および配置困難な老朽化工業・集合住宅物件には機会が残っています。民間洪水部門は2025年に12.4 ビリオン 米ドルを引き受けた一方、その保険証券限度額と条件は国家洪水保険プログラムの補償と異なる場合があります。商業財産料率は2026年第2四半期に13%低下し、第1四半期の平均10%低下に続きました。購買者はこの期間を利用して、以前の料率引き上げ時に削減された限度額およびサブ限度額を見直すことができます。巨大災害モデルの透明性に関する全米保険監督官協会の要件は、文書化および料率設定アプローチを引き続き形成しています。米国財産保険市場は競争的であり続けており、保険会社は補償の利用可能性・技術的料率設定・保険金請求パフォーマンスのバランスを取ることができます。
米国財産保険業界リーダー
-
State Farm Mutual Automobile Insurance Company
-
Allstate Corporation
-
United Services Automobile Association
-
Liberty Mutual Holding Company Inc.
-
Farmers Group, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年6月:Neural Earthは、財産・傷害保険会社向けの意思決定インテリジェンスプラットフォームであるPrometheusを開始しました。このプラットフォームは、衛星画像・環境センサー・AIモデルを含むリアルタイムの区画レベル地理空間インテリジェンスを提供し、個別物件から全国ポートフォリオにわたる引受およびリスク管理の意思決定を支援します。
- 2026年5月:米国最大の民間洪水保険会社であるNeptune Floodは、有効保険証券30万件および総保険料4億米ドルを突破し、国家洪水保険プログラムの補償を補完・部分的に代替する民間市場のキャパシティにとってのマイルストーンを達成しました。
- 2026年4月:EagleViewはEagleView Horizonを開始しました。これは、米国のほぼすべての不動産にわたる25年超の航空画像を活用したエージェント型地理空間インテリジェンスエンジンであり、財産評価・保険損失評価・引受ワークフロー向けのエージェント間AI統合を可能にします。
- 2026年4月:Travelers Companiesは、持続可能保険戦略の枠組みの下でカリフォルニア州の住宅所有者保険の利用可能性を拡大し、耐火性通気口・クラスA屋根材・防火帯に対する軽減割引を提供しました。
米国財産保険市場レポートの範囲
| 住宅所有者保険 |
| 賃借人保険 |
| 家主保険 |
| 商業財産保険 |
| 建物・構造物財産補償 |
| 動産・事業用動産補償 |
| 事業中断・収益損失補償 |
| 住宅用不動産 |
| 商業用不動産 |
| 工業・製造業用 |
| 公共・機関用 |
| 農業用建物 |
| 世帯(自己居住者および賃借人) |
| 個人住宅家主 |
| 中小企業占有者 |
| 大企業占有者 |
| プロフェッショナル不動産オーナー |
| 公共部門・国有企業 |
| 代理店・ブローカー |
| 直接・保険会社直営チャネル |
| バンカシュアランス・その他金融機関チャネル |
| エンベデッド・アフィニティ |
| 北東部 |
| 中西部 |
| 南部 |
| 西部 |
| 保険商品別 | 住宅所有者保険 |
| 賃借人保険 | |
| 家主保険 | |
| 商業財産保険 | |
| 補償タイプ別 | 建物・構造物財産補償 |
| 動産・事業用動産補償 | |
| 事業中断・収益損失補償 | |
| 財産タイプ別 | 住宅用不動産 |
| 商業用不動産 | |
| 工業・製造業用 | |
| 公共・機関用 | |
| 農業用建物 | |
| 保険契約者別 | 世帯(自己居住者および賃借人) |
| 個人住宅家主 | |
| 中小企業占有者 | |
| 大企業占有者 | |
| プロフェッショナル不動産オーナー | |
| 公共部門・国有企業 | |
| 販売チャネル別 | 代理店・ブローカー |
| 直接・保険会社直営チャネル | |
| バンカシュアランス・その他金融機関チャネル | |
| エンベデッド・アフィニティ | |
| 地域別 | 北東部 |
| 中西部 | |
| 南部 | |
| 西部 |
レポートで回答される主要な質問
米国財産保険の予測成長率はどのくらいですか?
このセクターは2026年から2031年にかけてCAGR 4.6%で成長し、2031年までに673.5 ビリオン 米ドルに達すると予測されています。
2031年にかけて最も速く成長している商品はどれですか?
賃借人保険はCAGR 6.9%で成長すると予測されており、賃借人世帯における補償ギャップに支えられています。
米国財産保険の成長を牽引しているものは何ですか?
再調達費用の上昇、住宅ローン関連の保険加入義務、巨大災害エクスポージャー、および民間洪水補償が保険料需要を支えています。
財産保険料の最大シェアを持つ地域はどこですか?
南部は2025年に保険料の37.5%を占め、人口・財産価値・巨大災害エクスポージャーに支えられています。
最も速く成長すると予測されている地域はどこですか?
西部は山火事リスクの再料率設定に伴い、2031年にかけてCAGR 5.6%で拡大すると予測されています。
直接収入保険料で住宅所有者保険をリードしているのはどこですか?
State Farmが2025年に18.69%でリードし、Allstateが9.42%、USAAが7.02%で続いています。