
Tamaño y Participación del Mercado de Seguros de Propiedad de los Estados Unidos
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
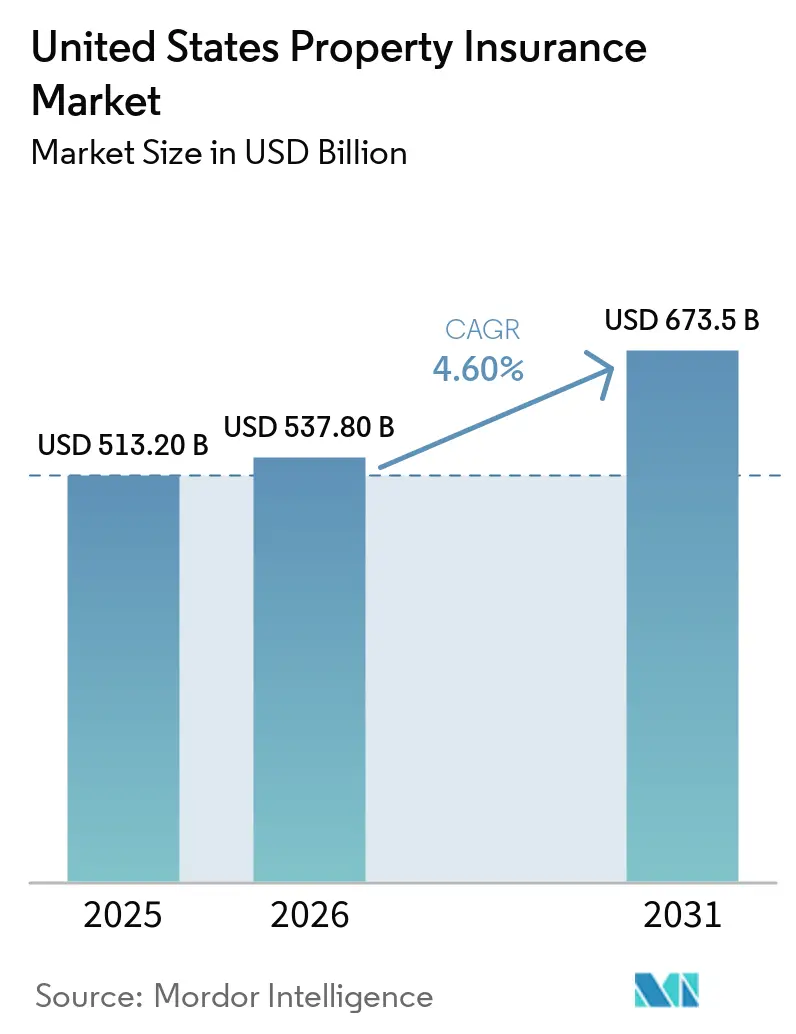
| Tamaño del mercado en el año base (2025) | 513.20 Mil millones de dólares |
| Tamaño del Mercado (2026) | 537.80 Mil millones de dólares |
| Tamaño del Mercado (2031) | 673.5 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 4.60 % |
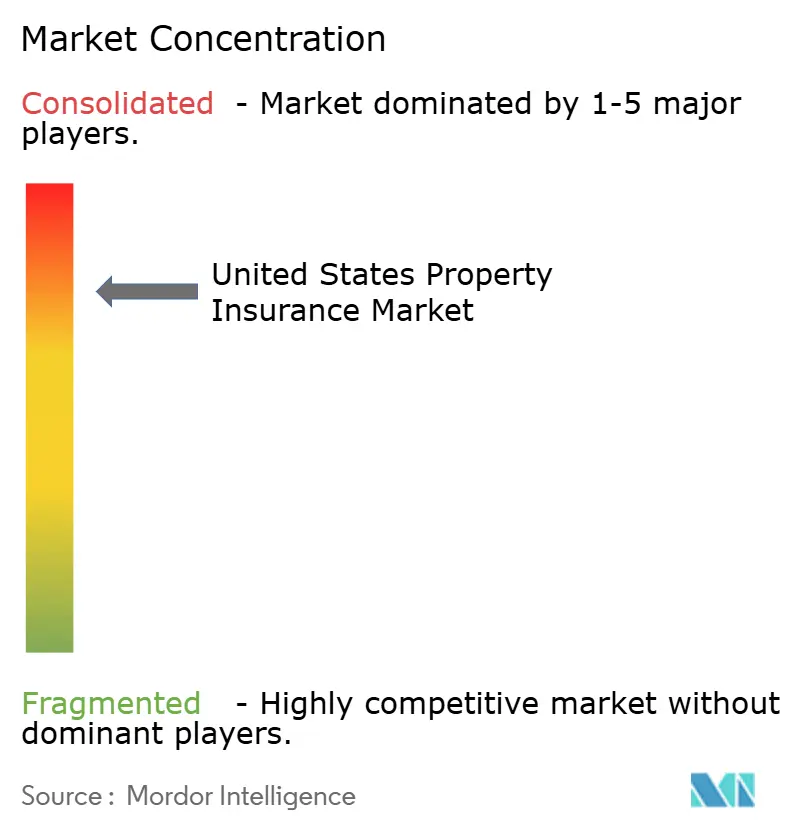
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Seguros de Propiedad de los Estados Unidos por Mordor Intelligence
Se proyecta que el tamaño del Mercado de Seguros de Propiedad de los Estados Unidos se expanda desde 513,20 mil millones de USD en 2025 y 537,80 mil millones de USD en 2026 hasta 673,5 mil millones de USD en 2031, registrando una CAGR del 4,60% entre 2026 y 2031.
Las primas directas suscritas crecieron un 4,6% en 2025, tras un crecimiento anual del 8% al 10% durante los 4 años anteriores, lo que desplazó el crecimiento hacia la exposición asegurada y una cobertura más amplia en lugar de solo aumentos de tarifas. El índice combinado de múltiples riesgos de propietarios de vivienda mejoró a 88,1 en 2025, su mejor resultado en más de 10 años, respaldado por la primera temporada de huracanes del Atlántico sin toque de tierra en los Estados Unidos desde 2015. Los incendios forestales de Los Ángeles de enero de 2025 generaron más de 22 mil millones de USD en reclamaciones aseguradas y representaron casi la mitad de las pérdidas catastróficas aseguradas de los Estados Unidos ese año. El capital récord de reaseguros y las menores tasas de propiedad comercial están aumentando la competencia, mientras que la exposición a catástrofes continúa dando forma a la suscripción, la capacidad geográfica y los términos de las pólizas. Estas condiciones mantienen a los aseguradores enfocados en la distribución, la selección de riesgos, el diseño de coberturas y la diversificación geográfica dentro del mercado de seguros de propiedad de los Estados Unidos.
Conclusiones Clave del Informe
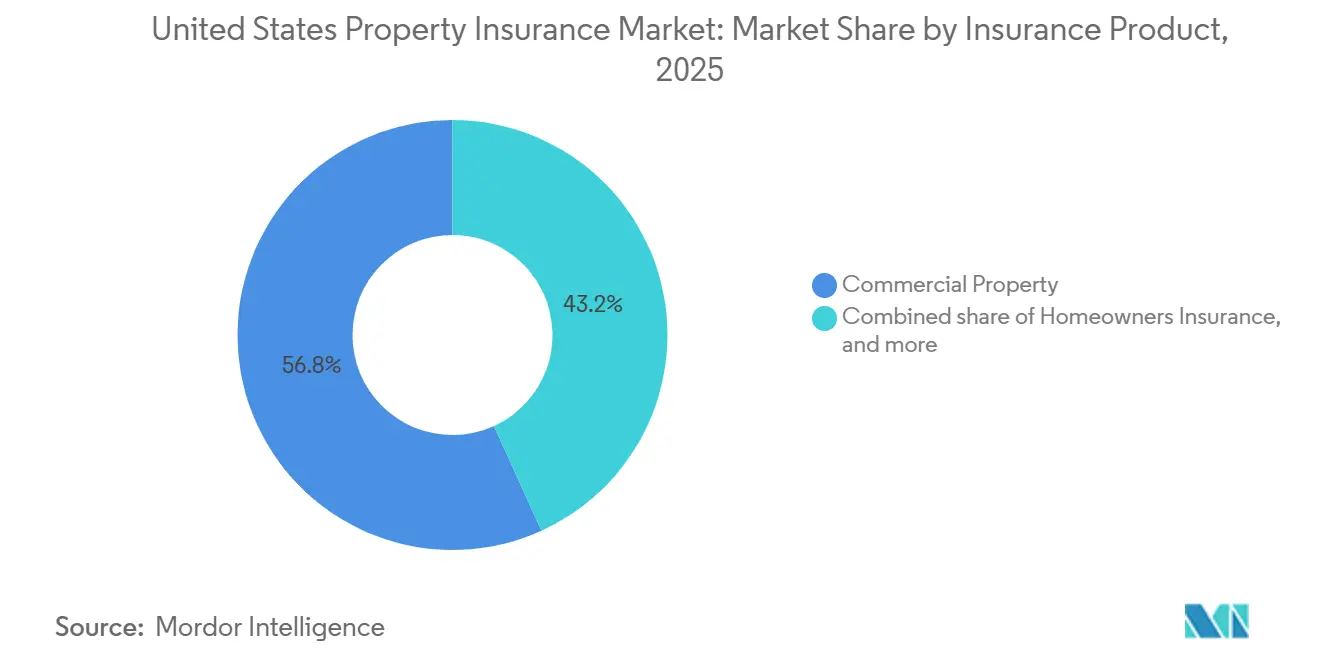
- Por producto de seguro, la propiedad comercial capturó el 56,8% de la participación del mercado de seguros de propiedad de los Estados Unidos en 2025, mientras que se proyecta que el seguro de inquilinos crezca a una CAGR del 6,9% hasta 2031.
- Por tipo de cobertura, la cobertura de edificios y estructuras capturó el 60,7% de la participación del mercado de seguros de propiedad de los Estados Unidos en 2025, mientras que se proyecta que la cobertura de interrupción de negocio y pérdida de ingresos crezca a una CAGR del 5,9% hasta 2031.
- Por tipo de propiedad, las propiedades residenciales capturaron el 44,2% de la participación del mercado de seguros de propiedad de los Estados Unidos en 2025, mientras que se proyecta que las propiedades industriales y de manufactura crezcan a una CAGR del 6% hasta 2031.
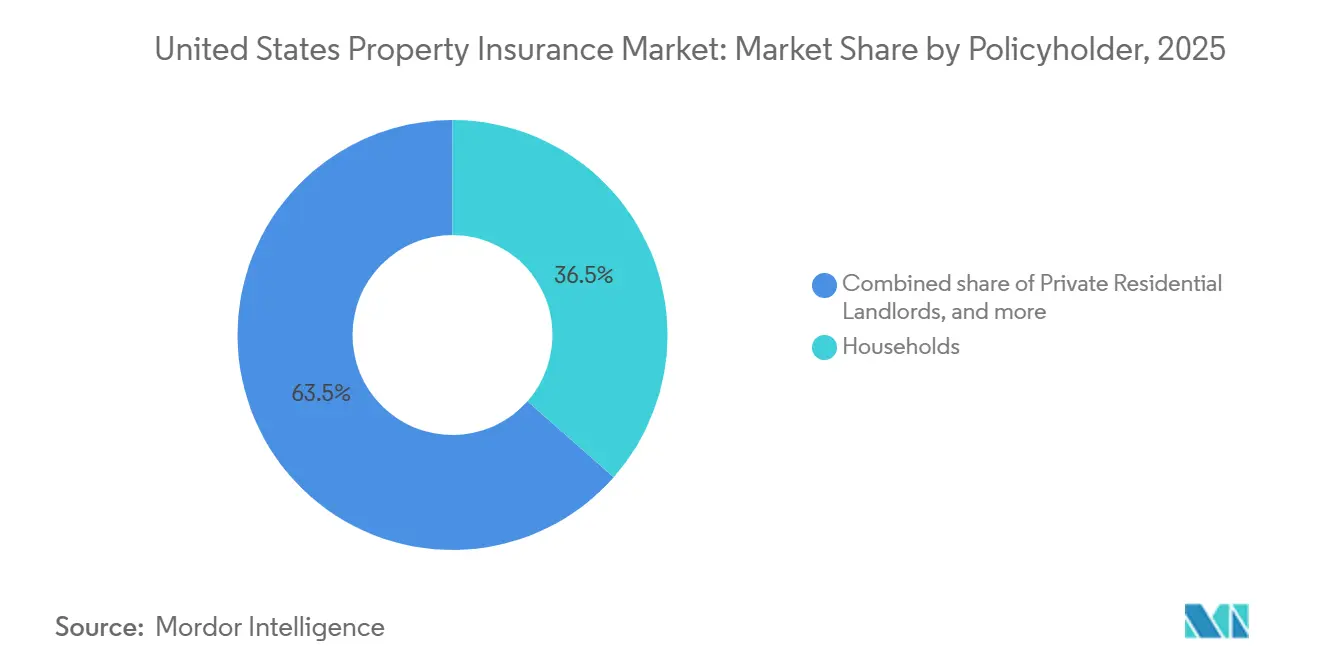
- Por tomador de póliza, los hogares capturaron el 36,5% de la participación del mercado de seguros de propiedad de los Estados Unidos en 2025, mientras que se proyecta que los propietarios profesionales de bienes raíces crezcan a una CAGR del 6,5% hasta 2031.
- Por canal de distribución, los agentes y corredores capturaron el 65,7% de la participación del mercado de seguros de propiedad de los Estados Unidos en 2025, mientras que se proyecta que los canales integrados y de afinidad crezcan a una CAGR del 10,8% hasta 2031.
- Por geografía, el Sur capturó el 37,5% de la participación del mercado de seguros de propiedad de los Estados Unidos en 2025, mientras que se proyecta que el Oeste crezca a una CAGR del 5,6% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Seguros de Propiedad de los Estados Unidos
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Aumento de los Valores de Propiedad y los Límites Asegurados Basados en el Costo de Reposición | +1.2% | Nacional, concentrado en áreas metropolitanas de alta apreciación en el Oeste, Sur y Noreste | Corto plazo (≤ 2 años) |
| Requisitos de Seguro de Propiedad Exigidos por Hipotecas y Prestamistas | +0.5% | Nacional, con ganancias tempranas en mercados hipotecarios de alto volumen en el Sur y el Oeste | Corto plazo (≤ 2 años) |
| Creciente Exposición a Incendios Forestales, Huracanes, Tormentas Convectivas Severas y Otros Riesgos Secundarios | +0.9% | Oeste (incendios forestales), Sur (huracanes, inundaciones), Medio Oeste y Sur (tormentas convectivas severas), con extensión al Noreste | Mediano plazo (2–4 años) |
| Expansión de Inundaciones Privadas y Otros Riesgos de Propiedad Previamente Desatendidos | +0.4% | Sur (FL, TX, LA), Noreste (NJ, NY), con crecimiento de inundaciones privadas a nivel nacional | Mediano plazo (2–4 años) |
| Distribución Digital de Seguros de Propiedad, Suscripción y Automatización de Reclamaciones | +0.6% | Nacional, con ganancias de escala tempranas en mercados urbanos y suburbanos de alta densidad | Mediano plazo (2–4 años) |
| Medidas de Resiliencia de Propiedad y Adopción de Cobertura Basada en Riesgos | +0.3% | Oeste y Sur inicialmente, extendiéndose a nivel nacional a medida que escalan los descuentos por mitigación | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de los Valores de Propiedad y los Límites Asegurados por Costo de Reposición
Los costos de reconstrucción se mantuvieron elevados durante 2025, incluso cuando la inflación de materiales se moderó respecto a niveles anteriores. Los mayores costos de reposición han continuado aumentando los límites asegurados y las primas en todo el mercado de seguros de propiedad de los Estados Unidos. La Universidad de Stanford encontró que las primas promedio de los propietarios de vivienda en California aumentaron un 84% entre finales de 2020 y marzo de 2026, reflejando mayores valores de activos y exposición a la reconstrucción[1]. La Zona Occidental registró 107.600 pólizas por empresa en 2024, por encima de su nivel de 2018, lo que indica que los aseguradores restantes gestionaban carteras de pólizas más grandes y de mayor valor. La diferencia entre los límites adecuados de costo de reposición y los valores asegurados nominales continúa creando demanda de coberturas más profundas. Esto respalda la expansión de primas incluso donde el número de tomadores de póliza se mantiene estable.
Requisitos de Seguro de Propiedad Exigidos por Hipotecas y Prestamistas
Los requisitos hipotecarios proporcionan una base estable para la demanda de cobertura de propietarios de vivienda en el mercado de seguros de propiedad de los Estados Unidos. La Agencia Federal de Financiamiento de la Vivienda exige un seguro contra riesgos en las hipotecas respaldadas por empresas patrocinadas por el gobierno, vinculando la demanda de cobertura al financiamiento de vivienda y la propiedad inmobiliaria. Estos requisitos reducen el papel del gasto discrecional del consumidor en la adquisición de cobertura estándar para propietarios de vivienda. También crean una necesidad continua de que los prestamistas supervisen los límites de las pólizas y las brechas de cobertura. Las exclusiones de inundaciones, terremotos y responsabilidad civil excedente pueden llevar a los prestatarios a buscar protección complementaria cuando el requisito del prestamista no aborda completamente el riesgo de la propiedad. Este patrón es más visible en ubicaciones costeras y expuestas a incendios forestales con valores de propiedad más altos y brechas de protección más amplias.
Creciente Exposición a Incendios Forestales, Huracanes y Tormentas Convectivas Severas
Los incendios forestales, las tormentas convectivas severas y las inundaciones interiores representaron el 99,9% de las pérdidas catastróficas aseguradas en América del Norte en 2025. Estos riesgos están aumentando la necesidad de precios adecuados al riesgo en todo el mercado de seguros de propiedad de los Estados Unidos. La Asociación Nacional de Comisionados de Seguros informó que las pérdidas por tormentas convectivas severas alcanzaron los 50 mil millones de USD por tercer año consecutivo en 2025[2]. Las pérdidas más elevadas pueden llevar a las aseguradoras a endurecer los términos, revisar los deducibles y concentrar la capacidad en riesgos mejor gestionados. El Instituto de Información de Seguros informó que más de 35.000 incendios forestales quemaron más de 3 millones de acres en todo el país durante el primer semestre de 2026. La exposición se está extendiendo, por tanto, más allá de las áreas de concentración tradicionales del Oeste hacia estados como Florida, Georgia y Nebraska.
Expansión de Inundaciones Privadas y Riesgos de Propiedad Desatendidos
La cobertura privada de inundaciones está ampliando el rango de riesgos abordados por el mercado de seguros de propiedad de los Estados Unidos. Los aseguradores privados de inundaciones suscribieron 1,24 mil millones de USD en primas y tenían 683.000 pólizas vigentes a finales de 2025. El límite residencial del Programa Nacional de Seguro contra Inundaciones de 250.000 USD puede dejar a las propiedades de alto valor infraaseguradas en zonas propensas a inundaciones. Neptune Flood superó las 300.000 pólizas y los 400 millones de USD en primas en mayo de 2026, mostrando la escala que los proveedores privados pueden alcanzar a través de una distribución amplia[3]. La fijación de precios específica por propiedad bajo la Calificación de Riesgo 2.0 de la Agencia Federal para el Manejo de Emergencias respalda una evaluación más detallada del riesgo de inundación. Los prestamistas pueden aceptar pólizas privadas de inundación calificadas en lugar de la cobertura del Programa Nacional de Seguro contra Inundaciones, lo que reduce una barrera previa para la adopción del mercado privado.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Pérdida Catastrófica, Volatilidad y Presión sobre los Costos de Reaseguro | -0.9% | Sur (huracanes, inundaciones), Oeste (incendios forestales), Nacional (tormentas convectivas severas) | Corto plazo (≤ 2 años) |
| Restricciones de Asequibilidad y Disponibilidad de Cobertura de Seguros de Propiedad | -0.7% | Oeste (CA, CO), Sur (FL, TX) y códigos postales de alto riesgo a nivel nacional | Mediano plazo (2–4 años) |
| Inflación de la Gravedad de Reclamaciones y Presión sobre los Costos de Reparación/Reposición | -0.6% | Nacional, concentrado en áreas metropolitanas de alto costo laboral y zonas afectadas por incendios forestales | Mediano plazo (2–4 años) |
| Restricciones Regulatorias y de Presentación de Tarifas a Nivel Estatal | -0.3% | CA, FL, NY, TX y otros estados con regímenes de aprobación previa de tarifas | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad de Pérdidas Catastróficas y Presión sobre los Costos de Reaseguro
La volatilidad catastrófica sigue siendo una restricción central sobre los resultados de suscripción en el mercado de seguros de propiedad de los Estados Unidos. El capital de reaseguro alcanzó los 790 mil millones de USD en marzo de 2026, respaldando precios favorables para los aseguradores primarios en el ciclo actual de mercado blando. Swiss Re declaró que las pérdidas catastróficas aseguradas podrían alcanzar los 148 mil millones de USD en 2026 si las pérdidas siguen la tendencia a largo plazo. Un evento importante puede reducir rápidamente la capacidad disponible y cambiar los precios del reaseguro. Allstate reportó costos de reaseguro de catástrofes de propiedad de 1,23 mil millones de USD en 2025 y 308 millones de USD durante el primer trimestre de 2026. Estos costos muestran por qué la protección agregada puede seguir siendo significativa incluso cuando la capacidad del mercado es amplia.
Restricciones de Asequibilidad y Disponibilidad de Cobertura de Seguros de Propiedad
La disponibilidad de cobertura puede ser una preocupación mayor que el precio en las partes de alto riesgo del mercado de seguros de propiedad de los Estados Unidos. La participación de propietarios de vivienda en el mercado excedente y de excedentes de California alcanzó el 7,3% en 2025, en comparación con un promedio del 1,1% entre 2016 y 2020. El Plan FAIR de California tenía casi 700.000 pólizas activas y 768 mil millones de USD en exposición a junio de 2026. Estos mecanismos absorben riesgos que los aseguradores admitidos no pueden o no están dispuestos a suscribir. Florida redujo el número de pólizas de Citizens Property Insurance Corporation tras las reformas legislativas y añadió nuevo capital del mercado privado. Sin embargo, la capacidad privada puede seguir siendo limitada en ubicaciones con exposición persistente a incendios forestales, viento, inundaciones o tormentas severas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Producto de Seguro: La Cobertura Comercial Lidera Mientras la Cobertura de Inquilinos se Expande
El seguro de propiedad comercial capturó el 56,8% de la participación del mercado de seguros de propiedad de los Estados Unidos en 2025. Su escala refleja la amplitud de las exposiciones de bienes raíces comerciales, manufactura e interrupción de negocio que requieren cobertura estructurada. Las tasas de propiedad comercial disminuyeron un 10% en el primer trimestre de 2026, mientras que los valores de interrupción de negocio aumentaron un 2,5% durante el mismo período. Los mayores valores asegurados compensaron parcialmente la compresión de tarifas para muchos tomadores de pólizas comerciales. Los productos para propietarios de vivienda y arrendadores siguieron siendo categorías de productos importantes durante 2025. Las primas directas suscritas de propietarios de vivienda alcanzaron los 188,69 mil millones de USD, respaldadas por la inflación del costo de reposición.
Se prevé que el seguro de inquilinos se expanda a una CAGR del 6,9% hasta 2031, la tasa de crecimiento de producto más sólida en el mercado de seguros de propiedad de los Estados Unidos. Los Estados Unidos tenían aproximadamente 44 millones de hogares ocupados por inquilinos, pero solo el 55% contaba con cobertura. Esta brecha crea espacio para que los aseguradores amplíen la adopción a través de administradores de propiedades y canales digitales. Chubb completó el despliegue de un programa de seguros para inquilinos en 44 estados en mayo de 2026, dirigido a operadores de vivienda multifamiliar y carteras de alquiler unifamiliar gestionadas a través de distribución integrada, institucional y minorista digital. La distribución integrada puede colocar la cobertura dentro de los flujos de trabajo de firma de contratos de arrendamiento. Ese enfoque puede simplificar la adquisición para inquilinos y administradores de propiedades.


Por Tipo de Cobertura: La Cobertura de Edificios Sigue Siendo la Capa Principal
La cobertura de edificios y estructuras representó el 60,7% del tamaño del mercado de seguros de propiedad de los Estados Unidos en 2025. Es la capa de propiedad fundamental en la mayoría de las pólizas personales y comerciales. La cobertura de contenidos y propiedad personal de negocios formó el siguiente nivel de cobertura. Su demanda en el mercado de seguros de propiedad de los Estados Unidos se mueve con los valores de inventario y la cantidad de equipos en poder de las empresas aseguradas. Los tomadores de póliza continúan revisando sus límites de cobertura a medida que cambian los costos de reposición y los valores de los activos empresariales. Esto mantiene la protección de edificios y contenidos como elemento central del mercado de seguros de propiedad de los Estados Unidos.
Se prevé que la cobertura de interrupción de negocio y pérdida de ingresos crezca a una CAGR del 5,9% hasta 2031. La interrupción de la cadena de suministro ha llevado a los compradores comerciales a examinar los límites de protección de ingresos e interrupción de negocio contingente. Un entorno de precios comerciales más blando puede permitir a los compradores redirigir los ahorros hacia una protección más amplia. Las primas de interrupción de negocio disminuyeron a principios de 2026, creando una oportunidad para que los compradores consideren límites más altos. Las interrupciones de la cadena de suministro vinculadas a ciberataques y los eventos de agresores activos también están ampliando los riesgos discutidos en la planificación de cobertura comercial. La demanda resultante se basa en el alcance de la cobertura, así como en el valor de la propiedad física.
Por Tipo de Propiedad: La Propiedad Residencial Proporciona la Base de Volumen
Las propiedades residenciales representaron el 44,2% del tamaño del mercado de seguros de propiedad de los Estados Unidos en 2025. Las viviendas ocupadas por sus propietarios y las viviendas de alquiler proporcionan la mayor base de volumen para las pólizas de seguro de propiedad. Las propiedades comerciales le siguieron porque los activos de oficinas, comercio minorista y multifamiliares requieren cobertura en perfiles de riesgo variados. Las propiedades públicas e institucionales siguieron siendo una categoría más pequeña pero estable. Los edificios agrícolas también representaron una categoría de propiedad especializada vinculada a la actividad agrícola y la inversión en activos. Cada categoría requiere una suscripción que refleje la construcción, ubicación y uso de la propiedad.
Se proyecta que las propiedades industriales y de manufactura crezcan a una CAGR del 6% hasta 2031. La relocalización de la manufactura y la inversión en activos de distribución, centros de datos y energía limpia están aumentando el valor asegurado de las instalaciones industriales. La Ley de Inversión en Infraestructura y Empleos y la Ley de Reducción de la Inflación respaldaron la formación de capital industrial doméstico. Los estándares de protección contra incendios y los requisitos de suscripción siguen siendo importantes para las colocaciones industriales. Los aseguradores están aplicando información geoespacial y atributos de propiedad para mejorar la evaluación de riesgos de instalaciones complejas. Estas prácticas respaldan una fijación de precios más específica para la creciente base de propiedades industriales.
Por Tomador de Póliza: Los Hogares Lideran Mientras los Propietarios Profesionales Crecen Más Rápido
Los hogares capturaron el 36,5% del tamaño del mercado de seguros de propiedad de los Estados Unidos en 2025, convirtiéndolos en el grupo de tomadores de póliza más grande. Los requisitos hipotecarios y la distribución establecida de propiedad de vivienda respaldan su importancia en el mercado de seguros de propiedad de los Estados Unidos. Los arrendadores privados y los ocupantes de pequeñas y medianas empresas representan la porción intermedia de la base de tomadores de póliza. Los agentes independientes colocaron el 87,7% de las primas de líneas comerciales en 2025, demostrando el papel continuo de los intermediarios en las colocaciones comerciales. Las grandes empresas pueden autoasegurar las pérdidas de frecuencia o utilizar estructuras cautivas para capas seleccionadas. Esto puede reducir la prima direccionable para los productos de seguro estándar.
Se prevé que los propietarios profesionales de bienes raíces crezcan a una CAGR del 6,5% hasta 2031. Este grupo incluye fideicomisos de inversión en bienes raíces, arrendadores institucionales y promotores de propiedades comerciales. Las comunidades construidas para alquiler, las instalaciones logísticas y los campus de centros de datos requieren protección de alto límite y personalizada. Sus perfiles de riesgo pueden incluir datos de propiedad más estandarizados y prácticas formales de mitigación. El grupo del sector público y empresas de propiedad estatal sigue afectado por los ciclos presupuestarios y los fondos alternativos de riesgo. Los propietarios profesionales, por tanto, proporcionan un área de crecimiento para los aseguradores capaces de fijar precios para carteras de propiedades más grandes y complejas.
Por Canal de Distribución: Los Agentes y Corredores Mantienen un Papel Líder
Los agentes y corredores representaron el 65,7% del tamaño del mercado de seguros de propiedad de los Estados Unidos en 2025. Su papel refleja la complejidad de la colocación de propiedad comercial y la necesidad de asesoramiento en líneas personales expuestas a catástrofes. El canal de agencias independientes colocó el 62% de todas las primas de propiedad y accidentes de los Estados Unidos en 2025, en comparación con el 61,5% en 2024. También colocó el 87,7% de las primas de líneas comerciales. Los canales directos y de propiedad del asegurador siguen siendo relevantes para los riesgos personales estandarizados. Los canales de bancaseguros añaden un flujo menor a través de relaciones hipotecarias y de depósito.
Se proyecta que los canales integrados y de afinidad crezcan a una CAGR del 10,8% hasta 2031. Estos canales pueden ofrecer seguros cuando un consumidor completa un arrendamiento, se une a una plataforma o entra en otro flujo de trabajo relacionado. Great American lanzó un programa integrado de seguro para inquilinos en 2026 para su distribución a través de software de gestión de propiedades y grupos de afinidad. El programa utilizó la integración de interfaces de programación de aplicaciones para respaldar la conversión en el momento de la firma del contrato de arrendamiento. Este modelo puede reducir la fricción en la colocación de seguros para inquilinos de alto volumen. También aumenta la competencia por la adquisición dentro del mercado de seguros de propiedad de los Estados Unidos.
Análisis Geográfico
El Sur representó el 37,5% de la participación del mercado de seguros de propiedad de los Estados Unidos en 2025. La región tiene altas concentraciones de valores de propiedad, población y exposición a catástrofes a lo largo de las costas del Golfo y el Atlántico. Los aseguradores de propiedad domésticos de Florida registraron un índice combinado de 76,8 en 2025, tras las reformas legislativas del estado. Citizens Property Insurance Corporation redujo su número de pólizas de 1,4 millones en 2023 a 278.000 en julio de 2026. Más de 20 nuevas aseguradoras de propiedad y accidentes entraron en Florida tras las reformas de 2022 y 2023, con más de 850 millones de USD en capital. Texas combina exposiciones de huracanes en la Costa del Golfo, granizo y tormentas convectivas severas en el norte de Texas, incendios forestales en Hill Country y heladas invernales en todo el estado.
Se prevé que el Oeste crezca a una CAGR del 5,6% hasta 2031, la tasa regional más alta. Más de 2,5 millones de propiedades en 10 estados del oeste enfrentaron un riesgo de incendio forestal moderado o superior en 2026, representando casi 1,4 billones de USD en valor de costo de reconstrucción. La Estrategia de Seguros Sostenibles de California está cambiando la base para la capacidad y las presentaciones de tarifas. A mediados de 2026, 6 de los 10 grupos de seguros de hogar más grandes del estado se habían comprometido con la estrategia. Travelers amplió la disponibilidad de seguros para propietarios de vivienda en California en abril de 2026 y ofreció descuentos por mitigación para ventilaciones resistentes a brasas, techos Clase A y espacios defensibles. Las primas de propietarios de vivienda en California aumentaron un 84% desde finales de 2020 hasta marzo de 2026.
El Noreste y el Medio Oeste conforman el tamaño restante del mercado de seguros de propiedad de los Estados Unidos. Ambas regiones en el mercado de seguros de propiedad de los Estados Unidos enfrentan tormentas convectivas severas y exposición a condiciones climáticas invernales severas. El Noreste alberga activos comerciales y residenciales de alto valor en corredores metropolitanos. Nueva Jersey y Nueva York tienen la mayor participación en el Programa Nacional de Seguro contra Inundaciones entre los estados no costeros del Golfo. Los clientes de propiedad comercial pequeña del Medio Oeste experimentaron aumentos de primas de dos dígitos en el primer trimestre de 2026, vinculados a tormentas convectivas severas persistentes. La cobertura de edificios agrícolas en el Medio Oeste sigue siendo una línea especializada donde las estructuras paramétricas están ganando atención. Los fondos de garantía estatales, la supervisión de solvencia de la Asociación Nacional de Comisionados de Seguros y las agencias independientes continúan respaldando la distribución local en ambas regiones.
Panorama Competitivo
El mercado de seguros de propiedad de los Estados Unidos está consolidado. Las 10 principales aseguradoras de propietarios de vivienda representaron el 55,2% de las primas directas suscritas en 2025. State Farm tuvo el 18,69% de las primas directas suscritas de propietarios de vivienda en 2025, mientras que Allstate Insurance Group tuvo el 9,42% y United Services Automobile Association (USAA) tuvo el 7,02%. State Farm aseguró 1,5 mil millones de USD en reaseguro de catástrofes plurianual a través de Merna Re Enterprise II Series 2026-1, que proporciona cobertura hasta julio de 2029. La transacción respalda su gestión de pérdidas agregadas de múltiples riesgos. Las estrategias de las aseguradoras están, por tanto, combinando controles de suscripción con protección de reaseguro.
Los modelos digitales e integrados están aumentando la competencia en el mercado de seguros de propiedad de los Estados Unidos, particularmente para el seguro de inquilinos. El programa de inquilinos de Chubb alcanzó los 44 estados en mayo de 2026 y se centra en viviendas institucionales, carteras de alquiler unifamiliar gestionadas e instituciones financieras. Great American también lanzó un programa integrado de seguros para inquilinos para software de gestión de propiedades y distribución de afinidad en 2026. Estos movimientos acercan la cobertura al proceso de gestión de propiedades. Los aseguradores también están utilizando imágenes aéreas e información detallada de propiedades para respaldar la evaluación a nivel de parcela. EagleView lanzó su motor de inteligencia geoespacial Horizon en abril de 2026 para la evaluación de propiedades, la evaluación de pérdidas y los flujos de trabajo de suscripción. Esta tecnología puede fortalecer la consistencia de la suscripción en diversas condiciones de propiedad.
La oportunidad permanece en los deducibles de catástrofes, las inundaciones privadas y las propiedades industriales o multifamiliares antiguas difíciles de colocar. El sector de inundaciones privadas suscribió 1,24 mil millones de USD en 2025, mientras que sus límites y términos de póliza pueden diferir de la cobertura del Programa Nacional de Seguro contra Inundaciones. Las tasas de propiedad comercial cayeron un 13% en el segundo trimestre de 2026 tras una disminución promedio del 10% en el primer trimestre. Los compradores pueden usar este período para revisar los límites y sublímites que se redujeron durante los aumentos de tarifas anteriores. Los requisitos de la Asociación Nacional de Comisionados de Seguros sobre la transparencia de los modelos de catástrofes continúan dando forma a los enfoques de documentación y fijación de precios. El mercado de seguros de propiedad de los Estados Unidos sigue siendo competitivo, donde las aseguradoras pueden equilibrar la disponibilidad de cobertura, la fijación técnica de precios y el desempeño en reclamaciones.
Líderes de la Industria de Seguros de Propiedad de los Estados Unidos
-
State Farm Mutual Automobile Insurance Company
-
Allstate Corporation
-
United Services Automobile Association
-
Liberty Mutual Holding Company Inc.
-
Farmers Group, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Junio de 2026: Neural Earth lanzó Prometheus, una plataforma de inteligencia de decisiones para aseguradoras de propiedad y accidentes que ofrece inteligencia geoespacial en tiempo real a nivel de parcela, incluyendo imágenes satelitales, sensores ambientales y modelos de inteligencia artificial, para respaldar las decisiones de suscripción y gestión de riesgos desde propiedades individuales hasta carteras nacionales.
- Mayo de 2026: Neptune Flood, la mayor aseguradora privada de inundaciones de los Estados Unidos, superó las 300.000 pólizas vigentes y los 400 millones de USD en prima total, marcando un hito para la capacidad del mercado privado de complementar y sustituir parcialmente la cobertura del Programa Nacional de Seguro contra Inundaciones.
- Abril de 2026: EagleView lanzó EagleView Horizon, un motor de inteligencia geoespacial agéntico que utiliza más de 25 años de imágenes aéreas de casi todas las propiedades de los Estados Unidos, permitiendo la integración de inteligencia artificial de agente a agente para la evaluación de propiedades, la evaluación de pérdidas de seguros y los flujos de trabajo de suscripción.
- Abril de 2026: Travelers Companies amplió la disponibilidad del seguro de propietarios de vivienda en California bajo el marco de la Estrategia de Seguros Sostenibles, ofreciendo descuentos por mitigación para ventilaciones resistentes a brasas, techos Clase A y espacios defensibles.


Alcance del Informe del Mercado de Seguros de Propiedad de los Estados Unidos
| Seguro de Propietarios de Vivienda |
| Seguro de Inquilinos |
| Seguro de Arrendadores |
| Seguro de Propiedad Comercial |
| Cobertura de Edificios / Propiedad Estructural |
| Cobertura de Contenidos / Propiedad Personal de Negocios |
| Cobertura de Interrupción de Negocio / Pérdida de Ingresos |
| Propiedades Residenciales |
| Propiedades Comerciales |
| Industrial / Manufactura |
| Propiedades Públicas e Institucionales |
| Edificios Agrícolas |
| Hogares (Propietarios Ocupantes e Inquilinos) |
| Arrendadores Residenciales Privados |
| Ocupantes de Pequeñas y Medianas Empresas |
| Ocupantes de Grandes Empresas |
| Propietarios Profesionales de Bienes Raíces |
| Sector Público / Empresas de Propiedad Estatal |
| Agentes y Corredores |
| Canales Directos / de Propiedad del Asegurador |
| Canales de Bancaseguros y Otras Instituciones Financieras |
| Canales Integrados / de Afinidad |
| Noreste |
| Medio Oeste |
| Sur |
| Oeste |
| Por Producto de Seguro | Seguro de Propietarios de Vivienda |
| Seguro de Inquilinos | |
| Seguro de Arrendadores | |
| Seguro de Propiedad Comercial | |
| Por Tipo de Cobertura | Cobertura de Edificios / Propiedad Estructural |
| Cobertura de Contenidos / Propiedad Personal de Negocios | |
| Cobertura de Interrupción de Negocio / Pérdida de Ingresos | |
| Por Tipo de Propiedad | Propiedades Residenciales |
| Propiedades Comerciales | |
| Industrial / Manufactura | |
| Propiedades Públicas e Institucionales | |
| Edificios Agrícolas | |
| Por Tomador de Póliza | Hogares (Propietarios Ocupantes e Inquilinos) |
| Arrendadores Residenciales Privados | |
| Ocupantes de Pequeñas y Medianas Empresas | |
| Ocupantes de Grandes Empresas | |
| Propietarios Profesionales de Bienes Raíces | |
| Sector Público / Empresas de Propiedad Estatal | |
| Por Canal de Distribución | Agentes y Corredores |
| Canales Directos / de Propiedad del Asegurador | |
| Canales de Bancaseguros y Otras Instituciones Financieras | |
| Canales Integrados / de Afinidad | |
| Por Geografía | Noreste |
| Medio Oeste | |
| Sur | |
| Oeste |


Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento prevista para el seguro de propiedad de los Estados Unidos?
Se prevé que el sector crezca a una CAGR del 4,6% de 2026 a 2031, alcanzando los 673,5 mil millones de USD en 2031.
¿Qué producto está creciendo más rápido hasta 2031?
Se proyecta que el seguro de inquilinos crezca a una CAGR del 6,9%, respaldado por las brechas de cobertura entre los hogares ocupados por inquilinos.
¿Qué está impulsando el crecimiento del seguro de propiedad de los Estados Unidos?
Los mayores costos de reposición, los requisitos de seguro relacionados con hipotecas, la exposición a catástrofes y la cobertura privada de inundaciones están respaldando la demanda de primas.
¿Qué región tiene la mayor participación en las primas de seguros de propiedad?
El Sur representó el 37,5% de las primas en 2025, respaldado por la población, los valores de propiedad y la exposición a catástrofes.
¿Qué región se prevé que crezca más rápido?
Se prevé que el Oeste se expanda a una CAGR del 5,6% hasta 2031 a medida que se reprecia el riesgo de incendios forestales.
¿Quién lidera el seguro de propietarios de vivienda por primas directas suscritas?
State Farm lideró con el 18,69% en 2025, seguido de Allstate con el 9,42% y USAA con el 7,02%.


 Sus datos están seguros y nunca se venden ni se comparten.
