
Tamanho e Participação do Mercado de Tampas e Fechamentos Plásticos dos Estados Unidos (EUA)
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
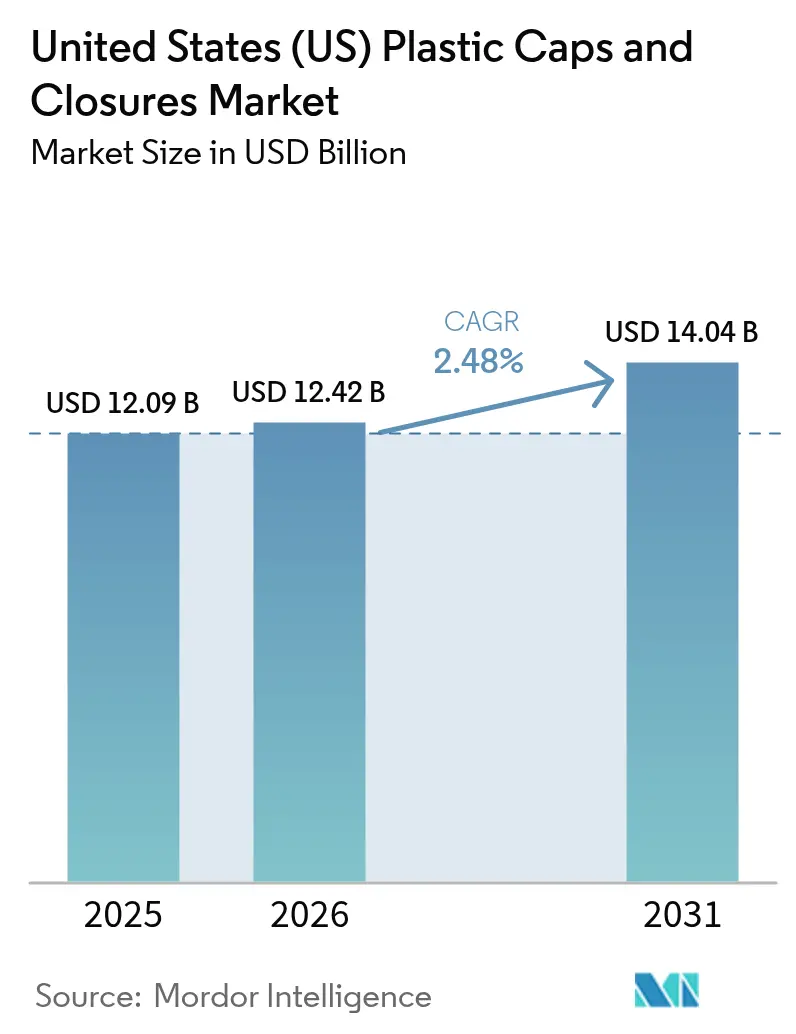
| Tamanho do mercado no ano base (2025) | 12.09 Bilhões de dólares |
| Tamanho do Mercado (2026) | 12.42 Bilhões de dólares |
| Tamanho do Mercado (2031) | 14.04 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 2.48 % |
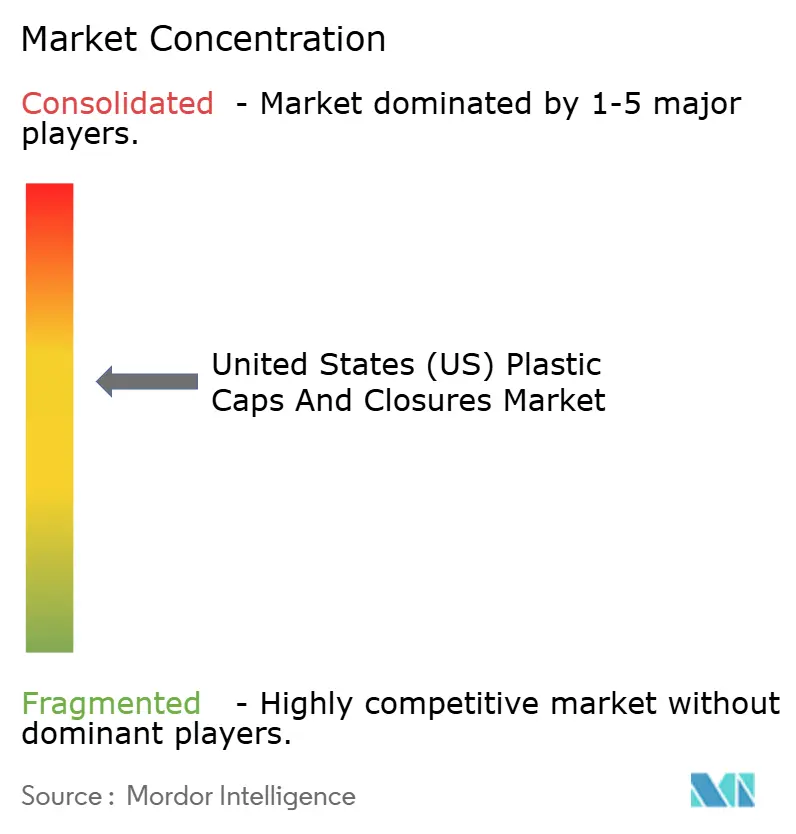
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Tampas e Fechamentos Plásticos dos Estados Unidos (EUA) por Mordor Intelligence
O tamanho do Mercado de Tampas e Fechamentos Plásticos dos Estados Unidos tem projeção de expansão de USD 12,09 bilhões em 2025 e USD 12,42 bilhões em 2026 para USD 14,04 bilhões até 2031, registrando um CAGR de 2,48% entre 2026 e 2031.
Uma base de demanda madura, crescentes expectativas de segurança funcional e mandatos de sustentabilidade cada vez mais rigorosos moldam o crescimento. Envasadores de bebidas e embaladores farmacêuticos continuam a especificar recursos à prova de adulteração, resistentes a crianças e com barreira ao oxigênio, enquanto a regulamentação de tampas fixas da Califórnia e as discussões federais sobre plásticos de uso único forçam mudanças de design que adicionam complexidade de ferramental e resina. A substituição de materiais está em curso à medida que os proprietários de marcas buscam reduções de emissões de escopo 3 e olham além do polipropileno convencional em direção ao polietileno tereftalato de base biológica e polihidroxialcanoatos. Ao mesmo tempo, moldadores de marcas próprias reduzem os preços dos principais fornecedores em até 20% em tampas de rosca de commodities, intensificando a concorrência de preços. O reshoring doméstico de capacidade de moldagem por compressão de alta velocidade contrabalança os choques na cadeia de suprimentos, mas a volatilidade nos preços do polipropileno ainda comprime as margens dos conversores.
Principais Conclusões do Relatório
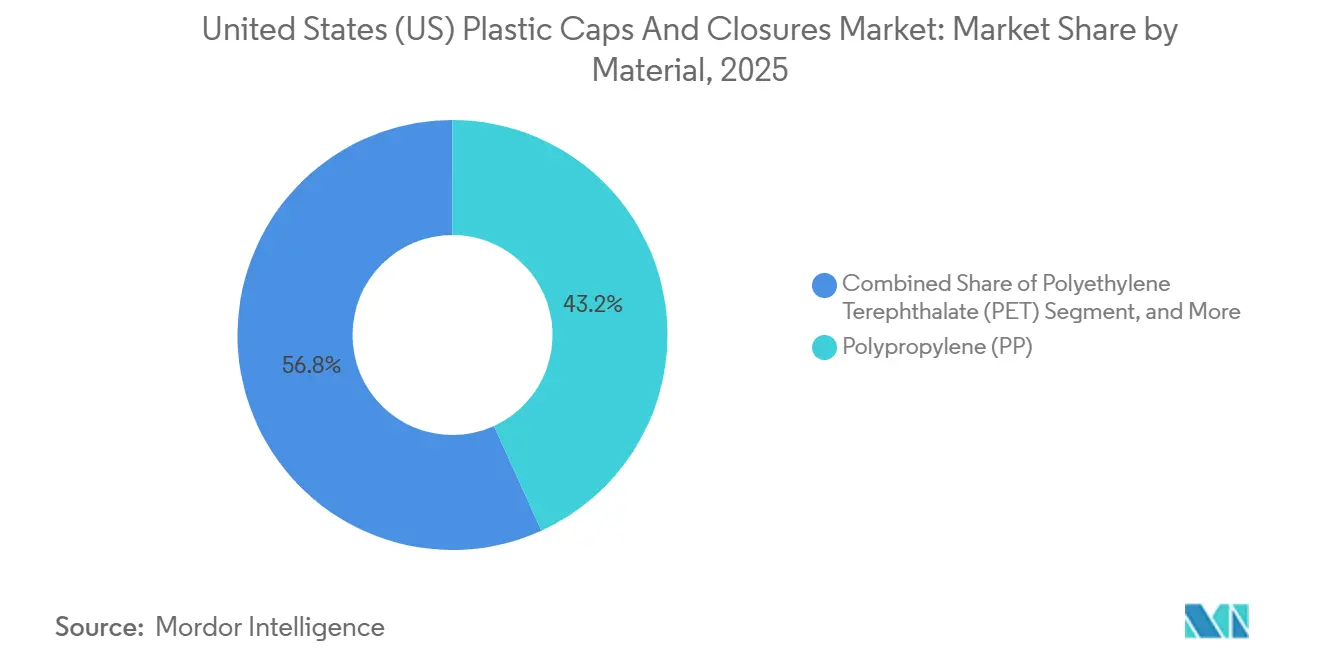
- Por material, o polipropileno detinha 43,21% de participação em 2025, enquanto o polietileno tereftalato de base biológica tem previsão de crescer a um CAGR de 3,56% até 2031.
- Por indústria de usuário final, as bebidas lideraram com 57,21% de participação em volume em 2025; cosméticos e artigos de higiene pessoal têm projeção de avançar a um CAGR de 3,71% até 2031.
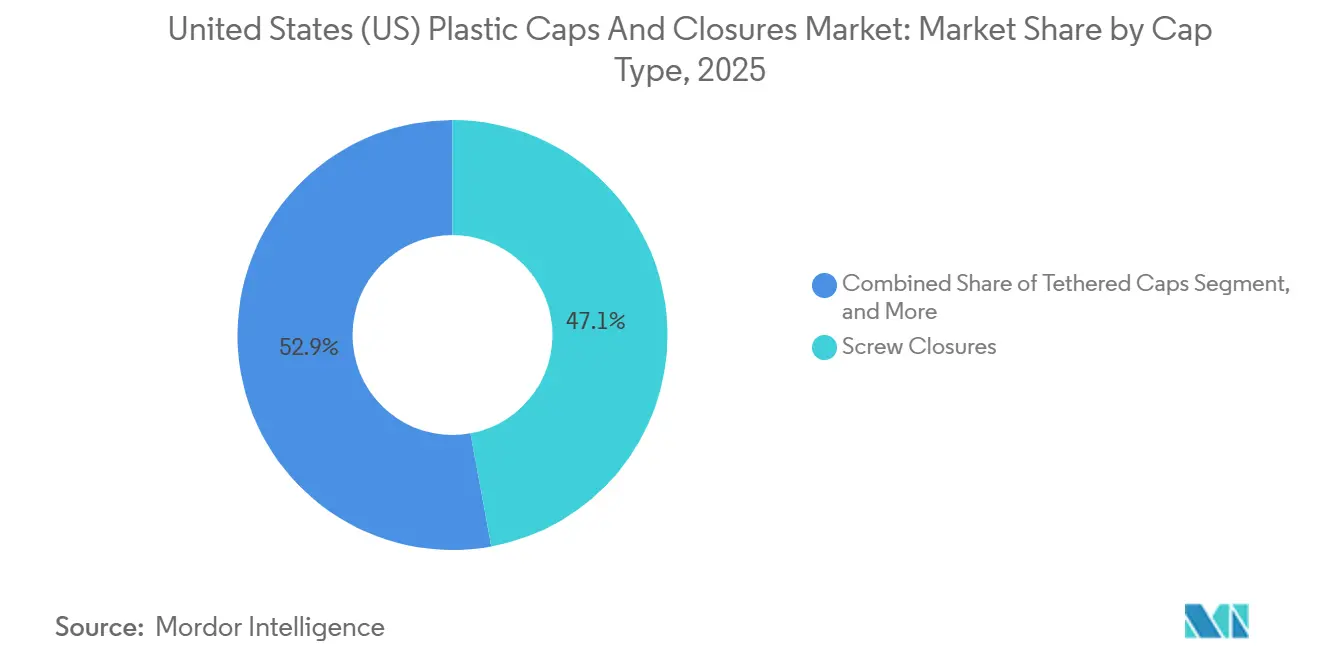
- Por tipo de tampa, os fechamentos de rosca capturaram 47,12% das remessas unitárias em 2025; as tampas fixas estão no caminho para um CAGR de 3,67% até 2031.
- Por tecnologia de fabricação, a moldagem por compressão representou 51,21% da participação de receita em 2025, enquanto os fechamentos inteligentes com impressão digital registrarão um CAGR de 3,06% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Tampas e Fechamentos Plásticos dos Estados Unidos (EUA)
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento na Demanda por Bebidas Embaladas de Conveniência | +0.8% | Nacional, concentração no Sun Belt | Curto prazo (≤2 anos) |
| Crescimento do Comércio Eletrônico Exigindo Designs à Prova de Adulteração | +0.6% | Nacional, centros de distribuição urbanos | Médio prazo (2-4 anos) |
| Adoção da Legislação de Tampas Fixas | +0.5% | Califórnia, potencial expansão para o Nordeste | Médio prazo (2-4 anos) |
| Expansão dos Requisitos de Embalagem Farmacêutica | +0.4% | Clusters nacionais em Nova Jersey e Carolina do Norte | Longo prazo (≥4 anos) |
| Mudança para Plástico Leve em Substituição a Fechamentos Metálicos | +0.3% | Setores nacionais de bebidas e alimentos | Médio prazo (2-4 anos) |
| Reshoring por meio de Capacidade de Moldagem por Compressão de Alta Velocidade | +0.2% | Corredores do Meio-Oeste e Sudeste | Longo prazo (≥4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento na Demanda por Bebidas Embaladas de Conveniência
Cafés de dose única, águas funcionais e shakes proteicos elevaram os volumes unitários de 2025 para bebidas prontas para consumo em 7,2%, ampliando o espaço nas prateleiras para tampas esportivas flip-top e de encaixe em lojas de conveniência que respondem por 34% das transações nacionais de bebidas.[1]National Association of Convenience Stores, "Relatório do Estado do Setor 2025," convenience.org A Keurig Dr Pepper relatou que a possibilidade de revedamento influenciou 62% das decisões de compra dos consumidores em 2025, oito pontos percentuais a mais em dois anos, destacando a funcionalidade do fechamento como um diferencial de marca.[2]Keurig Dr Pepper Research Team, "Estado do Setor de Bebidas 2025," keurigdrpepper.com Os fornecedores de fechamentos responderam com tampas flip-top de polipropileno integrando válvulas de silicone para evitar vazamentos durante quedas de encomendas no comércio eletrônico. À medida que as marcas de bebidas aceleram sabores de edição limitada vinculados a tendências de redes sociais, o codesenvolvimento antecipado de especificações de fechamento com moldadores reduz os prazos de comercialização. Esses fatores reforçam coletivamente a demanda por células de moldagem de alto rendimento e gating preciso que mantêm a integridade da carbonatação.
Crescimento do Comércio Eletrônico Exigindo Designs à Prova de Adulteração
A penetração do mercado de mercearia online atingiu 12,3% do total de vendas de alimentos e bebidas nos EUA em 2025, adicionando pontos de manuseio extras que elevam o risco de adulteração. As regras federais já obrigam os medicamentos de venda livre a exibir evidências visíveis de abertura, e grandes varejistas online agora estendem a mesma expectativa a óleos alimentares premium e pós nutricionais. A válvula SimpliSqueeze da AptarGroup, lançada em março de 2025, integra um anel destacável, elimina selos de indução e reduz a complexidade da linha de montagem em 20%. Os centros de distribuição também especificam fechamentos que sobrevivem a testes de queda de 1,2 metros, o dobro da altura das prateleiras convencionais de lojas, levando os moldadores a engrossar as paredes em 0,15 milímetros e a adotar grades de polipropileno modificado para impacto que permanecem dúcteis em temperaturas abaixo de zero. Essas melhorias de desempenho ampliam o requisito médio de resina por fechamento, compensando parcialmente os ganhos de redução de peso em outras partes da embalagem.
Adoção da Legislação de Tampas Fixas
O Projeto de Lei 459 do Senado da Califórnia determina que os fechamentos de bebidas vendidos após janeiro de 2028 permaneçam fixos após a abertura, ecoando a diretiva da União Europeia promulgada em 2024. A conformidade acelera os designs de tampas fixas a um CAGR de 3,67% até 2031, à medida que as marcas nacionais de bebidas antecipam regulamentações fragmentadas. As ferramentas de moldagem por injeção requerem retrofits de dobradiça com custo de USD 80.000-120.000 por cavidade, um ônus de capital gerenciável apenas com contratos de longa duração.[3]Plastics News Editors, "Pesquisa de Custo de Ferramental para Tampas Fixas," plasticsnews.com O piloto de 2024 da Closure Systems International mostrou que a espessura da dobradiça acima de 0,6 milímetros dificultava a abertura com uma mão, enquanto abaixo de 0,4 milímetros favorecia o rasgo. O grupo de defesa Beyond Plastics prevê que 15 estados adicionais apresentarão projetos de lei semelhantes até 2027, incentivando os conversores a adotar uma especificação nacional única.
Expansão dos Requisitos de Embalagem Farmacêutica
As revisões do Capítulo 661 da Farmacopeia dos Estados Unidos, com vigência a partir de janeiro de 2025, elevaram os limites de integridade de vazamento de hélio para injetáveis estéreis para 1×10⁻⁶ cc/s, favorecendo fechamentos moldados por compressão com revestimentos de elastômero laminado. Os usuários farmacêuticos detinham apenas 10% do volume de fechamentos em 2025, mas geraram um quinto da receita devido a registros de validação rigorosos e exigências de sala limpa ISO 15378. Os fechamentos resistentes a crianças em conformidade com o protocolo 16 CFR 1700.20 da Comissão de Segurança de Produtos de Consumo avançaram 4,1% nas vendas unitárias de 2025, à medida que as prescrições de opioides migraram para formatos de dissuasão de abuso; a orientação emitida em junho de 2024 dobrou o monitoramento de extraíveis e lixiviáveis para 24 meses, prolongando os prazos de comercialização e recompensando os titulares com pacotes de dados. Em conjunto, as novas regras elevam as barreiras à entrada e sustentam preços premium em tampas farmacêuticas.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade nos Preços de Resina | -0.6% | Produtores integrados da Costa do Golfo | Curto prazo (≤2 anos) |
| Concorrência de Materiais Alternativos Sustentáveis | -0.4% | Mercados costeiros com mandatos de Responsabilidade Estendida do Produtor | Médio prazo (2-4 anos) |
| Potenciais Restrições Federais a Plásticos de Uso Único | -0.3% | Nacional | Longo prazo (≥4 anos) |
| Escrutínio de Microplásticos Impulsionando Fechamentos sem Revestimento | -0.2% | Setores de alimentos e bebidas | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade nos Preços de Resina
As cotações à vista do polipropileno oscilaram de USD 0,62 a 0,81 por libra durante 2025, acompanhando a volatilidade do petróleo bruto e paralisações não planejadas de craqueadores ao longo da Costa do Golfo, uma variação que reduziu o EBITDA dos conversores em 200-300 pontos base, a menos que cláusulas de reajuste de preços entrassem em vigor, conforme ICIS.COM. Pequenos moldadores sem escala para proteger a exposição à resina enfrentaram pressão no capital de giro, motivando consolidações como a aquisição de três plantas regionais pela Berry Global em 2024. A compra antecipada trava as margens, mas ocupa capacidade de armazém, limitando a flexibilidade para testar resinas de base biológica que são negociadas com prêmios de 20-30%. O HDPE exibiu turbulência semelhante antes que a nova capacidade de craqueamento de etano aliviasse o fornecimento no final de 2025. As oscilações persistentes de resina complicam o orçamento de longo prazo para ferramental de tampas fixas e fechamentos inteligentes habilitados com NFC que já exigem compostos de maior qualidade.
Concorrência de Materiais Alternativos Sustentáveis
As tampas de rosca de alumínio migraram além do vinho para sucos premium e café cold brew em 2025, conquistando 2-3% de participação no segmento de fechamentos para bebidas com base em alegações de reciclabilidade infinita. Os fechamentos à base de fibra moldados a partir de polpa de madeira avançaram em execuções piloto para marcas orgânicas, embora a sensibilidade à água ainda triplique a entrada de oxigênio em comparação com o polipropileno. Quatro estados dos EUA agora cobram taxas mais altas de Responsabilidade Estendida do Produtor sobre plásticos menos recicláveis, incentivando as marcas a optarem pelo metal. A Sustainable Packaging Coalition constatou que 41% das empresas de bens de consumo embalados planejam avaliar fechamentos não plásticos até 2027, ante 28% em 2023.[4]Sustainable Packaging Coalition, "Pesquisa de Membros sobre Materiais Alternativos 2025," sustainablepackaging.org Os fornecedores de fechamentos plásticos contra-atacam aumentando o conteúdo de PCR e testando PET com emissão negativa de carbono da Origin Materials, mas a adoção fica aquém quando os pontos de preço no varejo não conseguem absorver os prêmios de material.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Material: PET de Base Biológica Ganha Espaço à Medida que a Contabilidade de Carbono se Intensifica
O polipropileno capturou 43,21% das remessas de 2025, sustentado por taxas de fluxo de fusão adequadas para moldes de injeção de alta cavitação. O PET de base biológica, no entanto, está posicionado para o crescimento mais rápido, a um CAGR de 3,56%, à medida que as empresas de bens de consumo embalados buscam reduções verificáveis de escopo 3. Os fechamentos de PHA da Danimer Scientific foram lançados com uma marca de kombucha da Costa Oeste em abril de 2025, com um prêmio de 25% nas prateleiras e validando alegações de biodegradação marinha. O tamanho do mercado de tampas e fechamentos plásticos dos Estados Unidos para PET de base biológica tem projeção de expansão junto com contratos de matéria-prima seguros que protegem contra picos de preços de matérias-primas fósseis. A Associação de Recicladores de Plástico relatou 92% de precisão de triagem para tampas de HDPE natural em 2025, reforçando o papel do HDPE nas cadeias de suprimentos de laticínios e produtos químicos domésticos. O PET com emissão negativa de carbono da Origin Materials garantiu um contrato de offtake de USD 150 milhões para bebidas em setembro de 2025, sinalizando escalonamento para o mercado principal até 2027 e elevando a participação do mercado de tampas e fechamentos plásticos dos Estados Unidos para bio-resinas, uma vez que os preços por volume reduzam a diferença em relação aos polímeros convencionais.
O Projeto de Lei 1200 da Assembleia da Califórnia exige 15% de PCR em fechamentos para bebidas até 2030, incentivando indiretamente fluxos de polipropileno em circuito fechado. Os moldadores relatam perdas de resistência à tração de 6-8% ao processar 25% de PP reciclado pós-consumo, exigindo paredes mais espessas que compensam parcialmente os ganhos de redução de peso. O polietileno furanoato da Avantium permanece em escala piloto, mas sua barreira superior a gases pode criar um nicho para bebidas carbonatadas até 2028. À medida que as opções de resina se multiplicam, a seleção do aço ferramenta e o design do gate determinarão se os conversores conseguem alternar entre grades convencionais e de base biológica sem reconstruções custosas de canais quentes.


Por Indústria de Usuário Final: Dispensação sem Ar Acelera o Crescimento de Cosméticos
As bebidas permaneceram como âncora, controlando 57,21% do volume de 2025; no entanto, a demanda por bombas sem ar de cuidados com a pele de prestígio impulsiona os fechamentos de cosméticos e artigos de higiene pessoal em direção a um CAGR de 3,71% até 2031. O tamanho do mercado de tampas e fechamentos plásticos dos Estados Unidos para cosméticos está se expandindo à medida que os sistemas sem ar prolongam a vida útil e reduzem conservantes, uma alegação de marketing que ressoa com consumidores atentos aos ingredientes. A adoção de kits de refeições elevou os fechamentos flip-top para alimentos em 9,3% em 2025, enquanto a tampa de torção e medição da Henkel reduziu o desperdício de detergente em 12%, ressaltando o valor funcional. As tampas farmacêuticas geraram apenas 10% das unidades, mas carregaram poder de precificação devido à documentação validada pela ISO. Marcas de luxo fizeram parceria com a Loop para testar fechamentos de rosca magnéticos devolvidos para recarga, reduzindo o plástico de uso único em 70% ao longo da vida de um produto. Coletivamente, essas mudanças diversificam a demanda além das linhas de alto volume de refrigerantes e água, protegendo o mercado de tampas e fechamentos plásticos dos Estados Unidos contra o consumo per capita estagnado de refrigerantes.
Os sistemas de recarga desafiam o crescimento de volume, mas desbloqueiam margens unitárias mais altas por meio de mecanismos complexos e sobretampas metálicas. Os fechamentos farmacêuticos resistentes a crianças adicionaram um incremento de receita de USD 0,08-0,12 por peça, reforçando a segmentação entre aplicações de commodities e especializadas. O setor de tampas e fechamentos plásticos dos Estados Unidos, portanto, navega por um futuro de dupla trajetória: um caminho dominado por tampas de rosca de velocidade ultrassônica onde centavos importam, e outro onde fechamentos premium de cosméticos e medicamentos comandam margens de dois dígitos.
Por Tipo de Tampa: Designs Fixos Reformulam as Prioridades de Investimento
As tampas de rosca representaram 47,12% das remessas de 2025, sustentadas pelas necessidades de retenção de carbonatação em refrigerantes e de revedamento em água engarrafada. A participação do mercado de tampas e fechamentos plásticos dos Estados Unidos para designs fixos tem previsão de crescimento rápido assim que o prazo de 2028 da Califórnia desencadear a harmonização nacional. Os primeiros protótipos aumentaram a força de abertura em 30%, mas o refinamento da dobradiça para 0,52 milímetros restaurou a ergonomia sem aumentar o uso de resina. As tampas resistentes a crianças avançaram 4,1% em 2025, impulsionadas pela embalagem de opioides com dissuasão de abuso. As sobretampas de luxo com acabamentos metalizados capturaram 6-8% de participação em valor, com tendência para destilados e fragrâncias de prestígio. Os fechamentos de dispensação, incluindo bombas e câmaras de dosagem, se beneficiaram dos testes de vazamento no comércio eletrônico e agora respondem por quase 12% das unidades.
Os custos de ferramental para tampas fixas ampliam a diferença entre grandes contratos de bebidas e pedidos especiais de curta tiragem. No entanto, o tamanho do mercado de tampas e fechamentos plásticos dos Estados Unidos para fechamentos inteligentes com tags NFC embutidas está prestes a crescer junto com os mandatos de serialização de destilados do piloto do Escritório de Impostos e Comércio de Álcool e Tabaco previsto para 2027. Esses segmentos juntos pressionam os conversores a equilibrar linhas de commodities de alta velocidade com tiragens de microlotes de valor agregado em prensas flexíveis.
Por Tecnologia de Fabricação: Impressão Digital Desbloqueia Recursos Inteligentes
A moldagem por compressão liderou com 51,21% da receita em 2025, valorizada pelas tolerâncias precisas e revestimentos co-moldados que atendem aos limites de vazamento de hélio do Capítulo 661 da Farmacopeia dos Estados Unidos. A moldagem por injeção manteve 35-38% de participação, beneficiando-se de prensas servo-elétricas que reduzem os tempos de ciclo para cinco segundos e cortam o consumo de energia em 30-40%. O tamanho do mercado de tampas e fechamentos plásticos dos Estados Unidos para impressão digital permanece pequeno, mas um CAGR de 3,06% até 2031 reflete marcas de destilados adotando códigos QR ou NFC para autenticação. A plataforma Janela da Avery Dennison registrou 1,2 milhão de interações em seis meses após o lançamento de uma tequila premium no final de 2024, comprovando o apetite do consumidor por embalagens interativas.
Montagens de três peças e em linha responderam por aproximadamente 9% da produção, atendendo a fechamentos farmacêuticos e nutracêuticos onde vedações herméticas superam a velocidade da linha. Canais de resfriamento conformais fabricados por manufatura aditiva agora reduzem os tempos de ciclo de moldes de injeção em até 22%, liberando capacidade para fechamentos inteligentes de baixo volume. Em conjunto, a escolha do processo se alinha com os requisitos do mercado final, forçando os conversores a equilibrar o investimento de capital entre sistemas rotativos de compressão ultrarrápidos e células híbridas flexíveis capazes de trocas rápidas de cor ou material.
Análise Geográfica
A capacidade de produção se concentra no Sudeste e no Meio-Oeste, regiões que abrigam 45% do engarrafamento de bebidas e 50% das plantas de envase farmacêutico por contrato. O tamanho do mercado de tampas e fechamentos plásticos dos Estados Unidos no Sudeste se beneficia da proximidade com os complexos de resina da Costa do Golfo, reduzindo os custos de frete e garantindo a disponibilidade de resina durante as interrupções causadas pela temporada de furacões. A Califórnia se destaca como formadora de tendências em políticas, com sua responsabilidade estendida do produtor e estatutos de tampas fixas elevando os custos de conformidade, mas também orientando as linhas de base de design em todo o país. O impulso do reshoring se acelerou após as interrupções na cadeia de suprimentos em 2021-2022; a aquisição da Silgan na Geórgia reduziu os prazos de entrega para três semanas em comparação com 12 semanas para importações asiáticas, ilustrando o caso de negócios para capacidade doméstica.
Os recursos da Lei de Investimento em Infraestrutura e Empregos melhoraram o rendimento ferroviário e portuário, reduzindo os tempos de transporte de resina em 15-20% e compensando ligeiramente os maiores custos de mão de obra nos EUA. Os centros de distribuição de comércio eletrônico no Texas, Pensilvânia e Illinois exigem fechamentos resistentes a quedas para encomendas em cadeia de frio, incentivando os moldadores regionais a adotar grades de polipropileno modificado para impacto. Maine e Colorado agora cobram taxas escalonadas de Responsabilidade Estendida do Produtor sobre fechamentos com baixa reciclabilidade, incentivando os proprietários de marcas a optarem por formulações de HDPE natural e polipropileno reciclado pós-consumo nesses estados.
As sedes de cosméticos de prestígio em Nova York e Nova Jersey puxam a demanda por fechamentos decorativos para o Nordeste, enquanto os fechamentos farmacêuticos resistentes a crianças se concentram em torno do corredor biofarmacêutico de Nova Jersey e do Research Triangle da Carolina do Norte. A Costa do Golfo permanece um pipeline de resina, mas a exposição a tempestades mantém os planos de contingência ativos, incluindo estoques de segurança em armazéns no interior. No geral, a fragmentação geográfica baseada em fatores regulatórios, logísticos e de mercado final cria oportunidades para moldadores de nicho localizados dentro do mercado mais amplo de tampas e fechamentos plásticos dos Estados Unidos.
Panorama regulatório
A conformidade de tampas e fechos nos EUA está cada vez mais moldada por políticas estaduais de embalagem. Em julho de 2026, sete estados haviam promulgado leis de Responsabilidade Estendida do Produtor (EPR) para embalagens, incluindo Maine, Oregon, Colorado, Califórnia, Minnesota, Maryland e Washington, elevando os requisitos de relatório, taxas e reciclabilidade para componentes de embalagem como tampas e fechos em portfólios de marcas presentes em vários estados.
A conformidade em contato com alimentos e ambiental também está se tornando mais rigorosa, de formas que afetam as escolhas de materiais e aditivos para fechos. Uma ação do Federal Register de 6 de janeiro de 2025 encerrou a autorização de determinados agentes antigraxa à base de PFAS em aplicações de contato com alimentos, reforçando uma transição para auxiliares alternativos de barreira e processamento. O escrutínio federal sobre alegações de marketing ambiental também está ativo, com o H.R. 6832 (119º Congresso) propondo atualizações vinculadas à identificação padronizada de resinas e à terminologia de reciclabilidade (referenciando a ASTM D7611/D7611M-19). Isso aumenta a necessidade de comprovação das alegações de reciclabilidade e conteúdo reciclado usadas em fechos e rótulos.
Análise da cadeia de valor
A cadeia de valor começa com o fornecimento de resina e aditivos (PP, HDPE, PET e graus emergentes de base biológica ou reciclados), passa depois para a fabricação de moldes e a moldagem (moldagem por injeção de alta cavitação, moldagem por compressão e conjuntos de dispensação especializados) e, por fim, chega às linhas de enchimento de bebidas, alimentos, produtos farmacêuticos e cuidados pessoais. Para aplicações em contato com alimentos, uma etapa adicional de controle é a conformidade com substâncias de contato alimentar da FDA, que pode estender os ciclos de qualificação para novas formulações recicladas ou de base biológica e aumenta a demanda por certificação consistente e rastreabilidade em insumos de resina, corante e masterbatch.
A jusante, as especificações dos proprietários de marcas e os programas estaduais de EPR estão atraindo mais participantes para parcerias de circularidade que garantem PCR de maior qualidade e melhoram a recuperação de itens de pequeno formato que frequentemente se perdem na triagem. Em 2026, a Reliable Caps firmou parceria com a PureCycle Technologies para oferecer fechos para aplicações sensíveis ao contato usando até 75% de PCR certificado via polipropileno reciclado PureFive, enquanto a PureCycle e a StackTeck demonstraram uma tampa com dobradiça viva feita com até 100% de resina PureFive reciclada. Juntos, esses esforços destacam o ajuste de ferramental e processo necessário para operar PP reciclado em geometrias críticas de desempenho. A coleta e a recuperação continuam sendo pontos de estrangulamento para tampas e fechos, e testes de campo focados na Califórnia para melhorar a recuperação de plásticos de pequeno formato estão sendo usados para preparar a reforma estadual de reciclagem e a implementação de EPR, ligando as escolhas de design da embalagem ao acesso a materiais e aos resultados de taxas.
Cenário Competitivo
O mercado de tampas e fechamentos plásticos dos EUA é moderadamente concentrado, com os cinco principais fornecedores projetados para comandar 60% da receita de 2025. No entanto, esses líderes do setor enfrentam forte concorrência de concorrentes regionais de baixo custo. Em um movimento estratégico, a Silgan reforçou sua posição ao adquirir uma instalação na Geórgia em 2024, adicionando uma capacidade de 2 bilhões de unidades e preparando o terreno para uma liderança nos próximos lançamentos de biossimilares até 2028. Enquanto isso, a AptarGroup está conquistando seu nicho com suas inovadoras válvulas SimpliSqueeze, que eliminam selos de folha e simplificam as linhas de produção. Esse recurso teve rápida adoção entre marcas nos setores de condimentos e bebidas funcionais. À medida que o prazo de 2028 da Califórnia se aproxima, a Closure Systems International e a Berry Global estão fazendo investimentos estratégicos em patentes de dobradiças para tampas fixas. A Crown Holdings, por outro lado, está aproveitando sua expertise em metalurgia para introduzir tampas de rosca de alumínio no mercado de sucos premium.
Players regionais como a Phoenix Closures estão aproveitando ferramentas fabricadas por manufatura aditiva, reduzindo drasticamente os prazos de protótipos para apenas seis semanas. Essa agilidade lhes permite realizar tiragens especiais de menos de 100.000 unidades, um segmento frequentemente negligenciado por grandes multinacionais. No âmbito dos fechamentos inteligentes, as estratégias divergem: os players estabelecidos estão colaborando com a Avery Dennison para integrações de NFC, enquanto as empresas de médio porte estão se concentrando na diferenciação por polipropileno reciclado pós-consumo. Esse foco visa mitigar as taxas de Responsabilidade Estendida do Produtor (REP), particularmente em estados como Maine e Colorado. A atividade de patentes em 2025 concentrou-se em geometrias de dobradiças e reduções de torque resistentes a crianças, atendendo ao segmento demográfico sênior, que os dados do Censo dos EUA destacam em notáveis 58 milhões na faixa etária de 65 anos ou mais. Isso ressalta uma demanda crescente por soluções ergonômicas.
Novos entrantes em ciência de materiais estão se aventurando no âmbito dos fechamentos, de olho no potencial comercial do PHA e do PET com emissão negativa de carbono. No entanto, a economia unitária atual limita sua adoção principalmente a SKUs premium, com a esperança de que o escalonamento eventualmente reduza os custos de resina.
Líderes do Setor de Tampas e Fechamentos Plásticos dos Estados Unidos (EUA)
Silgan Holdings Inc.
AptarGroup, Inc.
Amcor plc
Albéa S.A.
TriMas Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
Um espaço em branco fundamental são os fechos de polipropileno reciclado certificado e com alto teor de PCR que atendem aos requisitos de desempenho e conformidade sensíveis ao contato para alimentos, bebidas e cuidados pessoais. A parceria entre Reliable Caps e PureCycle, de maio de 2026, que visa fechos com até 75% de conteúdo de PCR certificado usando PP reciclado PureFive Ultra, aponta para um caminho endereçável para conversores avançarem além das tampas comuns de baixo PCR, rumo a programas de maior valor, nos quais documentação, controle de odor e contaminantes e janelas de processamento consistentes são importantes.
A circularidade impulsionada por políticas também cria oportunidades em designs que reduzem as taxas de EPR e melhoram os resultados de reciclabilidade entre estados. A SB 54 da Califórnia oferece uma referência concreta de conformidade para os produtores, exigindo resultados até 2032 (incluindo uma redução de 25% em embalagens plásticas e 65% de reciclabilidade/compostabilidade para embalagens plásticas cobertas), e as estruturas de taxas ecomoduladas nos programas de EPR aumentam o potencial financeiro para designs de fechos amarrados, monomateriais e facilmente triáveis. A atenção federal à infraestrutura de reciclagem também apoia a participação em toda a cadeia; em maio de 2026, o Comitê de Energia e Comércio da Câmara avançou o Recycling Infrastructure and Accessibility Act (H.R. 2145) e o Recycling and Composting Accountability Act (H.R. 4109). Juntas, essas medidas se alinham aos esforços do setor para expandir a capacidade de coleta e processamento, o que, por sua vez, afeta a disponibilidade de PCR para fechos.
Desenvolvimentos recentes do setor
- Julho de 2026: a Aptar Closures expandiu seu portfólio de fechos prontos para e-commerce voltados a aplicações de beleza, cuidados pessoais e cuidados domésticos. A atualização reflete a otimização contínua do design em torno da resistência a vazamentos e da durabilidade no transporte de encomendas, fortalecendo o posicionamento do fornecedor junto a marcas que estão padronizando embalagens para distribuição omnicanal.
- Novembro de 2025: a Silgan Holdings concluiu a aquisição de uma instalação de moldagem por compressão na Carolina do Norte, adicionando cerca de 1,8 bilhão de unidades de capacidade de fechos farmacêuticos. A adição aumenta o fornecimento doméstico para aplicações de saúde regulamentadas, nas quais processos validados e a confiabilidade dos prazos de entrega influenciam a seleção de fornecedores.
- Setembro de 2025: a Origin Materials assinou um acordo de compra de USD 150 milhões com um grupo global de bebidas para matéria-prima de PET com carbono negativo usada em resina de fechos até 2030. O acordo apoia a expansão de opções de materiais de menor carbono e oferece aos conversores de fechos uma rota de aquisição mais clara quando os proprietários de marcas exigem reduções quantificadas de escopo 3.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Este mercado abrange a receita obtida nos Estados Unidos com tampas e fechos plásticos usados para vedar e dispensar produtos embalados em aplicações de consumo e industriais, contabilizados no ponto em que as tampas e fechos são vendidos para as cadeias de suprimento de embalagens.
Exclusões de escopo: exclui tampas e fechos não plásticos, e também exclui a produção upstream de resina polimérica e os serviços downstream de enchimento, rotulagem e embalagem completa do contêiner.
Visão geral da segmentação
- Por Material
- Polietileno Tereftalato (PET)
- Polipropileno (PP)
- Polietileno de Baixa Densidade (PEBD)
- Polietileno de Alta Densidade (PEAD)
- Outros Materiais
- Por Indústria de Usuário Final
- Bebidas
- Alimentos
- Farmacêutico e Saúde
- Cosméticos e Artigos de Higiene Pessoal
- Produtos Químicos Domésticos
- Outras Indústrias de Usuário Final
- Por Tipo de Tampa
- Fechamentos de Rosca
- Tampas Fixas
- Tampas Flip-Top e de Encaixe
- Fechamentos Resistentes a Crianças
- Fechamentos Decorativos de Luxo/Premium
- Tampas de Dispensação
- Por Tecnologia de Fabricação
- Moldagem por Injeção
- Moldagem por Compressão
- Montagem de Três Peças e em Linha
- Fechamentos Inteligentes com Impressão Digital
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
Para fundamentar o modelo, primeiro compilamos uma visão clara da demanda por embalagens e da atividade de conversão de plásticos nos Estados Unidos. Fontes públicas foram usadas para mapear o contexto e as restrições do mercado, como tabelas de manufatura e comércio do US Census Bureau, dados da US International Trade Commission, indicadores de embalagens e reciclagem da US Environmental Protection Agency e orientações da FDA relacionadas a embalagens para usos finais regulamentados. Também revisamos publicações de associações do setor de plásticos e embalagens, além de artigos de periódicos revisados por pares que discutem o desempenho de fechos, designs amarrados e tendências de redução de peso.
Depois disso, complementamos o contexto de empresas e canais usando itens como relatórios anuais, apresentações a investidores e comunicados de imprensa, o que nos ajudou a entender o mix de produtos e a lógica de precificação usada em diferentes usos finais. Quando apoiava verificações de consistência, também recorremos a assinaturas pagas que compilam dados financeiros e notícias de empresas, bases de dados de patentes e registros de importação e exportação em nível de embarque para artigos plásticos. As fontes listadas aqui são apenas ilustrativas, já que muitas outras referências públicas e pagas foram consultadas para coletar dados, validar suposições e esclarecer lacunas.
Entrevistas e pesquisas primárias
O trabalho primário foi usado para testar as suposições da pesquisa documental e eliminar pontos cegos em relação a tipos de tampas, mix de resinas e mudanças de preços ao longo do ano. Conversamos com uma ampla gama de fabricantes, conversores, compradores de embalagens e partes interessadas downstream, e verificamos as visões nos principais focos de demanda nos EUA para garantir que nossas suposições correspondessem ao comportamento real de aquisição. Quando surgiam diferenças, recontatamos especialistas selecionados para alinhar as faixas mais defensáveis antes de fechar os totais finais.
Distribuição dos entrevistados da pesquisa de campo primária
| Tipo de empresa | Cargo do entrevistado |
|---|---|
| Nível superior: 35% | CXOs: 14% |
| Nível médio: 47% | Líderes funcionais/de unidade: 28% |
| Participantes menores: 18% | Gerentes: 58% |
Dimensionamento e previsão de mercado
O dimensionamento começa a partir de um conjunto de demanda top-down, no qual os sinais de produção e consumo de embalagens são reconstruídos e depois traduzidos em necessidades de fechos por uso final, antes de serem convertidos em valor usando faixas de preço médio de venda. Como os fechos estão fortemente ligados a alimentos embalados, bebidas, cuidados domésticos e pessoais e saúde, usamos indicadores como volumes de produtos embalados, atividade de envase e enchimento, normas de fechos por contêiner, taxas de redução de peso e movimentos de preço de resina que influenciam a precificação da peça final. Para tampas usadas em embalagens regulamentadas ou de maior desempenho, fatores de ajuste foram aplicados para refletir designs de especificação mais alta e precificação diferenciada.
Após a formação dos totais de nível superior, o resultado foi verificado usando aproximações seletivas bottom-up, incluindo amostragem de receita de fornecedores, verificações de canal com compradores de embalagens e um teste de sanidade de volume vezes preço para algumas famílias de tampas de alto uso. Quando faltavam dados para participantes privados menores, usamos faixas de proxy conservadoras baseadas em sinais de capacidade, foco de produto e utilização típica, e depois retestamos o impacto no total. A previsão foi realizada usando análise de cenários apoiada por modelos de tendência de curto prazo, com fatores como demanda por produtos embalados, substituição por formatos amarrados e repasse de custos de resina e energia sendo revisados com o feedback das entrevistas antes de definir a curva final.
Validação de dados e ciclo de atualização
Antes da aprovação final, os resultados são submetidos a testes de estresse em relação a sinais independentes de mercado, e depois revisados quanto a saltos ano a ano que não correspondem aos padrões conhecidos de demanda de embalagens. Realizamos verificações de variância entre totais de uso final, faixas de preço e volumes implícitos, e quaisquer valores discrepantes acionam uma segunda revisão por analista e perguntas de acompanhamento a entrevistados selecionados. O relatório é atualizado anualmente, e atualizações intermediárias são feitas quando eventos importantes alteram materialmente a demanda, a regulamentação ou os custos de insumos. Imediatamente antes da publicação, é realizada uma revisão final para que a visão entregue reflita os dados públicos e os desenvolvimentos de mercado mais recentes.
Dimensionamento do mercado de tampas e fechos plásticos dos Estados Unidos pela Mordor Intelligence em comparação com outras estimativas publicadas
Os tamanhos de mercado publicados podem parecer bastante diferentes mesmo quando tratam do mesmo país, porque os limites do que é contabilizado nem sempre são os mesmos e porque as suposições de preço e volume podem ser atualizadas em cronogramas diferentes. As diferenças também surgem de como cada estimativa trata os movimentos de preço impulsionados pela resina, a fraqueza ou força da demanda de embalagens no ano-base, e se o modelo é verificado de forma cruzada com indicadores independentes.
Sinais de produção de embalagens, atividade de conversão de plásticos e verificações de fluxo comercial são os pontos de evidência que mantêm a Mordor Intelligence alinhada a um conjunto de demanda de fechos exclusivamente plásticos nos Estados Unidos, com precificação vinculada a faixas realistas de preço médio de venda, em vez de médias amplas de embalagens.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 12,09 bilhões de USD (2025) | |
| Editora do Setor A | 10,32 bilhões de USD (2025) | Frequentemente aplica um escopo de produto mais restrito e um conjunto de preço médio de venda mais conservador, e também pode excluir peças vendidas para embalagens industriais e usos de saúde de maior especificação, o que reduz o valor total. |
| Rastreador de Mercado B | 9,20 bilhões de USD (2024) | Usa um ano-base diferente e pode incorporar uma atualização de preços mais rápida a partir dos ciclos de resina, além de poder reportar uma definição de segmento plástico mais restrita, que não é totalmente reconciliada com a demanda de contêineres por uso final. |
Em conjunto, a dispersão reflete principalmente escolhas de limite de escopo, o momento do ano-base e como a progressão de preços é tratada para peças plásticas. Nossa abordagem permanece rastreável porque cada etapa se conecta a sinais de demanda de produtos embalados, fatores razoáveis de uso de fechos e faixas de preço verificadas por entrevistas que podem ser retestadas conforme as condições mudam.


Principais Perguntas Respondidas no Relatório
Qual será a demanda por resinas de base biológica em fechamentos plásticos nos EUA até 2031?
Os fechamentos de PET de base biológica e PHA têm previsão de crescimento a um CAGR de 3,56%, migrando de pilotos de nicho para adoção generalizada à medida que o fornecimento escala e as taxas de Responsabilidade Estendida do Produtor favorecem materiais de baixo carbono.
Qual fator regulatório mais afetará as escolhas de design de tipo de tampa até 2031?
O mandato de tampas fixas da Califórnia, com vigência em janeiro de 2028, deve estabelecer um padrão nacional de fato, impulsionando o investimento em ferramental e um CAGR de 3,67% para fechamentos fixos.
Por que os fechamentos moldados por compressão são preferidos na embalagem farmacêutica?
Os moldes de compressão podem co-moldar revestimentos de elastômero que passam nos testes de vazamento de hélio especificados no Capítulo 661 da Farmacopeia dos Estados Unidos, evitando a inserção secundária de gaxeta e reduzindo a contaminação por partículas.
Qual tecnologia de fabricação está ganhando atenção para o combate à falsificação?
Os fechamentos inteligentes com impressão digital que incorporam tags NFC ou códigos QR estão crescendo a um CAGR de 3,06% à medida que as marcas de destilados se preparam para os pilotos federais de serialização.
Como as oscilações nos preços de resina estão influenciando as estratégias dos fornecedores?
Os custos voláteis do polipropileno reduzem as margens de EBITDA em até 300 pontos base, incentivando a compra antecipada, o hedge de resina e as aquisições que distribuem o risco de aquisição.
Qual segmento de usuário final apresenta a perspectiva de crescimento mais rápido?
Os fechamentos de cosméticos e artigos de higiene pessoal têm projeção de crescimento a um CAGR de 3,71% até 2031, impulsionados por dispensadores de bomba sem ar que prolongam a vida útil do produto e suportam sistemas de recarga.
Página atualizada pela última vez em:



