
Größe und Marktanteil des Marktes für Kunststoffverschlüsse und -kappen in den Vereinigten Staaten (USA)
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
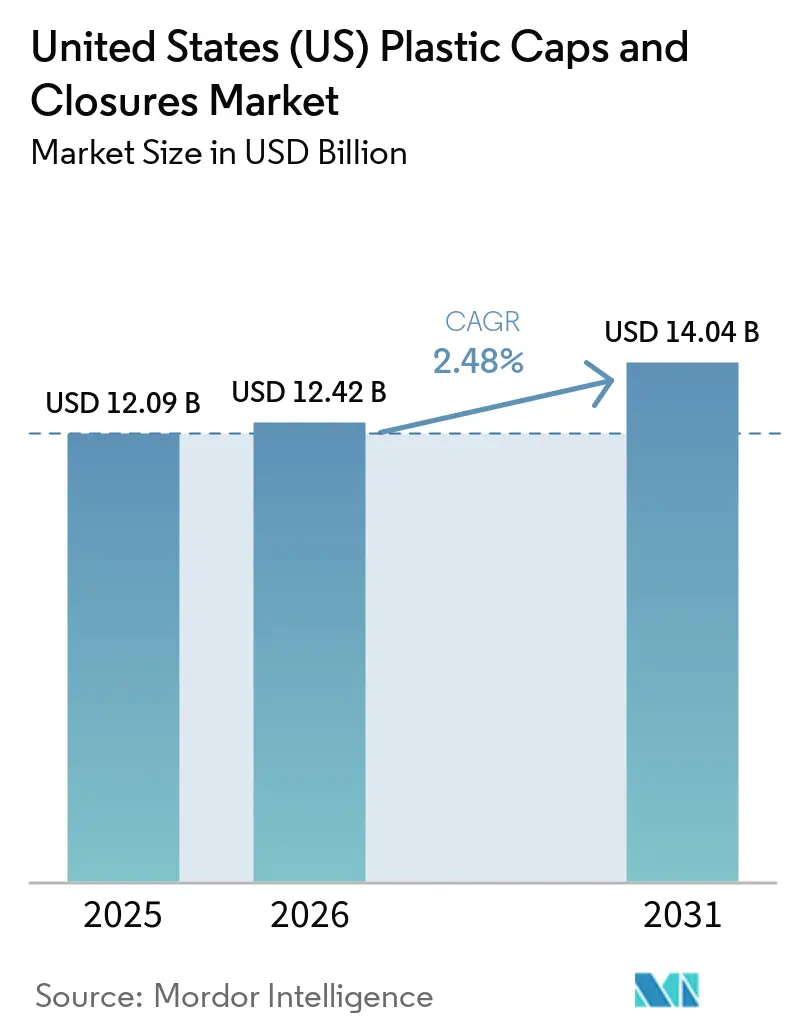
| Marktgröße im Basisjahr (2025) | 12.09 Milliarden US-Dollar |
| Marktgröße (2026) | 12.42 Milliarden US-Dollar |
| Marktgröße (2031) | 14.04 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 2.48 % |
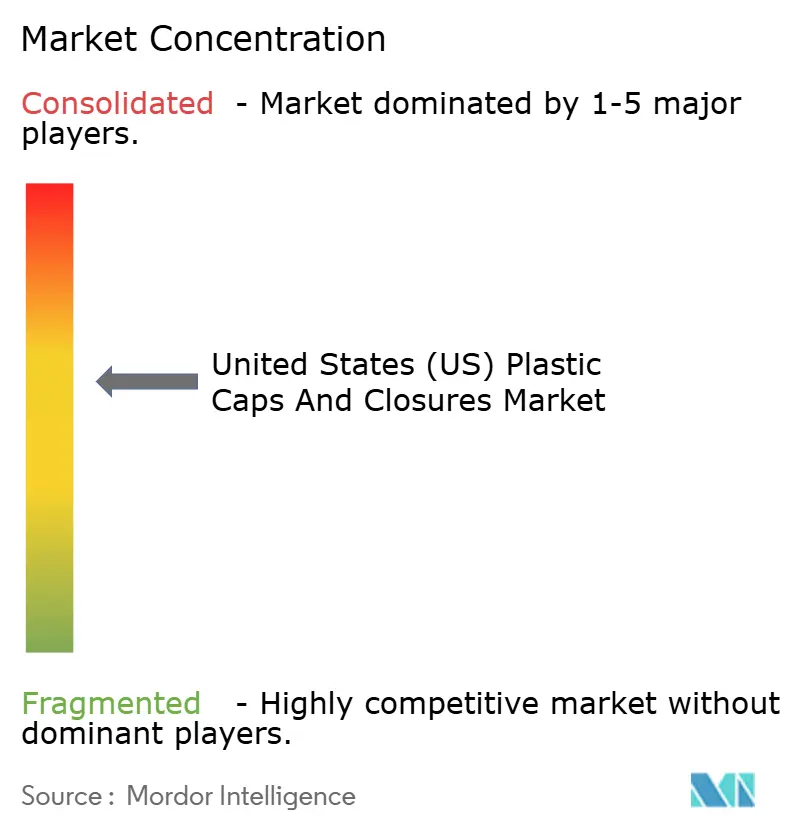
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Kunststoffverschlüsse und -kappen in den Vereinigten Staaten (USA) von Mordor Intelligence
Die Marktgröße für Kunststoffverschlüsse und -kappen in den Vereinigten Staaten soll von USD 12,09 Milliarden im Jahr 2025 und USD 12,42 Milliarden im Jahr 2026 auf USD 14,04 Milliarden bis 2031 anwachsen und dabei zwischen 2026 und 2031 einen CAGR von 2,48 % verzeichnen.
Eine ausgereifte Nachfragebasis, steigende funktionale Sicherheitsanforderungen und verschärfte Nachhaltigkeitsvorschriften prägen das Wachstum. Getränkeabfüller und Pharmaunternehmen spezifizieren weiterhin manipulationssichere, kindergesicherte und sauerstoffbarrierefähige Merkmale, während Kaliforniens Vorschrift für angebundene Kappen und die bundesweite Diskussion über Einwegkunststoffe Designänderungen erzwingen, die die Werkzeug- und Harzkomplexität erhöhen. Die Materialsubstitution ist im Gange, da Markeninhaber Scope-3-Emissionsreduzierungen anstreben und über herkömmliches Polypropylen hinaus auf biobasiertes Polyethylenterephthalat und Polyhydroxyalkanoate blicken. Gleichzeitig unterbieten Eigenmarkenformer führende Lieferanten bei Standardschraubkappen um bis zu 20 %, was den Preiswettbewerb verschärft. Das inländische Reshoring von Hochgeschwindigkeits-Kompressionsformkapazitäten wirkt Lieferkettenunterbrechungen entgegen, doch die Volatilität der Polypropylenpreise drückt weiterhin die Margen der Verarbeiter.
Wichtigste Erkenntnisse des Berichts
- Nach Material hielt Polypropylen im Jahr 2025 einen Anteil von 43,21 %, während biobasiertes Polyethylenterephthalat bis 2031 mit einem CAGR von 3,56 % wachsen soll.
- Nach Endverbraucherbranche führten Getränke im Jahr 2025 mit einem Volumenanteil von 57,21 %; Kosmetik und Körperpflegeprodukte sollen bis 2031 mit einem CAGR von 3,71 % zulegen.
- Nach Kappentyp entfielen im Jahr 2025 47,12 % der Stücklieferungen auf Schraubverschlüsse; angebundene Kappen sind auf dem Weg zu einem CAGR von 3,67 % bis 2031.
- Nach Fertigungstechnologie entfiel im Jahr 2025 ein Umsatzanteil von 51,21 % auf die Kompressionsformung, während digital bedruckte intelligente Verschlüsse bis 2031 einen CAGR von 3,06 % verzeichnen werden.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Erkenntnisse zu Kunststoffverschlüssen und -kappen in den Vereinigten Staaten (USA)
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anstieg der Nachfrage nach praktisch verpackten Getränken | +0.8% | National, Konzentration im Sun Belt | Kurzfristig (≤ 2 Jahre) |
| Wachstum des E-Commerce mit Anforderungen an manipulationssichere Designs | +0.6% | National, städtische Fulfillment-Zentren | Mittelfristig (2–4 Jahre) |
| Einführung der Gesetzgebung zu angebundenen Kappen | +0.5% | Kalifornien, potenzieller Übergriff auf den Nordosten | Mittelfristig (2–4 Jahre) |
| Wachsende Anforderungen an pharmazeutische Verpackungen | +0.4% | Nationale Cluster in New Jersey, North Carolina | Langfristig (≥ 4 Jahre) |
| Verlagerung hin zu leichten Kunststoffverschlüssen gegenüber Metallverschlüssen | +0.3% | Nationale Getränke- und Lebensmittelsektoren | Mittelfristig (2–4 Jahre) |
| Reshoring durch Hochgeschwindigkeits-Kompressionsformkapazitäten | +0.2% | Korridore im Mittleren Westen und Südosten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anstieg der Nachfrage nach praktisch verpackten Getränken
Einzelportionskaffee, funktionale Wässer und Proteinshakes steigerten die Stückvolumina für trinkfertige Getränke im Jahr 2025 um 7,2 % und erweiterten die Regalfläche für Klapp- und Aufstecksportkappen in Convenience-Stores, die 34 % der nationalen Getränketransaktionen ausmachen.[1] Keurig Dr Pepper berichtete, dass die Wiederverschließbarkeit im Jahr 2025 62 % der Kaufentscheidungen der Verbraucher beeinflusste, ein Anstieg um acht Prozentpunkte in zwei Jahren, was die Verschlussfunktionalität als Markenhebel unterstreicht.[2] Verschlusslieferanten reagierten mit Polypropylen-Klappverschlüssen, die Silikonventile integrieren, um Lecks beim E-Commerce-Paketversand zu vermeiden. Da Getränkemarken die Einführung von Sondereditionsaromen im Zusammenhang mit Social-Media-Trends beschleunigen, verkürzt die frühzeitige gemeinsame Entwicklung von Verschlussspezifikationen mit Formern die Vermarktungszeiträume. Diese Faktoren stärken gemeinsam die Nachfrage nach Hochdurchsatz-Formzellen und präziser Angussgestaltung, die die Kohlensäureintegrität aufrechterhalten.
Wachstum des E-Commerce mit Anforderungen an manipulationssichere Designs
Die Online-Lebensmitteldurchdringung erreichte im Jahr 2025 12,3 % des gesamten US-amerikanischen Lebensmittel- und Getränkeumsatzes und fügte zusätzliche Handhabungspunkte hinzu, die das Manipulationsrisiko erhöhen. Bundesvorschriften verpflichten bereits rezeptfreie Arzneimittel dazu, sichtbare Öffnungsspuren anzuzeigen, und große Online-Händler erstrecken dieselbe Erwartung nun auf hochwertige Speiseöle und Nahrungsergänzungspulver. AptarGroups SimpliSqueeze-Ventil, das im März 2025 eingeführt wurde, integriert einen Abreißring, eliminiert Induktionsdichtungen und reduziert die Komplexität der Montagelinie um 20 %. Fulfillment-Zentren spezifizieren auch Verschlüsse, die 1,2-Meter-Falltests standhalten – doppelt so hoch wie herkömmliche Ladenregale –, was Former dazu veranlasst, Wandstärken um 0,15 Millimeter zu erhöhen und schlagzähmodifizierte Polypropylenqualitäten einzusetzen, die bei Minustemperaturen duktil bleiben. Diese Leistungsverbesserungen erhöhen den durchschnittlichen Harzbedarf pro Verschluss und gleichen teilweise die Leichtbaugewinne an anderer Stelle der Verpackung aus.
Einführung der Gesetzgebung zu angebundenen Kappen
Das kalifornische Senatsgesetz 459 schreibt vor, dass Getränkeverschlüsse, die nach Januar 2028 verkauft werden, nach dem Öffnen befestigt bleiben müssen, was der Richtlinie der Europäischen Union aus dem Jahr 2024 entspricht. Die Einhaltung beschleunigt angebundene Designs mit einem CAGR von 3,67 % bis 2031, da nationale Getränkemarken einem Flickenteppich von Vorschriften zuvorkommen. Spritzgusswerkzeuge erfordern Scharniertor-Nachrüstungen, die USD 80.000–120.000 pro Kavität kosten, eine Kapitalbelastung, die nur mit Langzeitverträgen bewältigbar ist.[3] Der Pilotversuch von Closure Systems International im Jahr 2024 zeigte, dass eine Scharnierstärke über 0,6 Millimeter das einhändige Öffnen behinderte, während unter 0,4 Millimeter das Reißen begünstigte. Die Interessengruppe Beyond Plastics prognostiziert, dass 15 weitere Bundesstaaten bis 2027 ähnliche Gesetze einbringen werden, was Verarbeiter zu einer einzigen landesweiten Spezifikation drängt.
Wachsende Anforderungen an pharmazeutische Verpackungen
Die Revisionen von Kapitel 661 des United States Pharmacopeia, die im Januar 2025 in Kraft traten, erhöhten die Heliumleck-Integritätsschwellenwerte für sterile Injektionspräparate auf 1×10⁻⁶ cc/s, was kompressionsgeformte Verschlüsse mit laminierten Elastomereinlagen begünstigt. Pharmazeutische Anwender hielten im Jahr 2025 nur 10 % des Verschlussvolumens, generierten jedoch ein Fünftel des Umsatzes aufgrund strenger Validierungsunterlagen und ISO-15378-Reinraumanforderungen. Kindergesicherte Verschlüsse, die dem Consumer Product Safety Commission-Protokoll 16 CFR 1700.20 entsprechen, verzeichneten im Jahr 2025 einen Anstieg der Stückverkäufe um 4,1 %, da sich Opioidverschreibungen auf missbrauchsabschreckende Formate verlagerten. Die im Juni 2024 herausgegebene Leitlinie verdoppelte die Überwachung von Extraktionsstoffen und Auslaugbaren auf 24 Monate, verlängerte die Vermarktungszeiträume und belohnte etablierte Anbieter mit Datenpaketen. Zusammen erhöhen die neuen Vorschriften die Markteintrittsbarrieren und sichern Premiumpreise für pharmazeutische Kappen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatilität der Harzpreise | -0.6% | Integrierte Produzenten an der Golfküste | Kurzfristig (≤ 2 Jahre) |
| Wettbewerb durch nachhaltige alternative Materialien | -0.4% | Küstenmärkte mit EPR-Mandaten | Mittelfristig (2–4 Jahre) |
| Mögliche bundesweite Einschränkungen für Einwegkunststoffe | -0.3% | National | Langfristig (≥ 4 Jahre) |
| Mikroplastik-Überprüfung treibt dichtungsfreie Verschlüsse voran | -0.2% | Lebensmittel- und Getränkesektoren | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität der Harzpreise
Die Spotpreise für Polypropylen schwankten im Jahr 2025 zwischen USD 0,62 und 0,81 pro Pfund, was die Rohölvolatilität und ungeplante Crackerausfälle entlang der Golfküste widerspiegelte – eine Verschiebung, die das EBITDA der Verarbeiter um 200–300 Basispunkte schmälerte, sofern keine Preisanpassungsklauseln griffen (ICIS.COM). Kleine Former ohne ausreichende Größe zur Absicherung des Harzrisikos sahen sich mit Betriebskapitalengpässen konfrontiert, was Konsolidierungen wie den Kauf von drei regionalen Werken durch Berry Global im Jahr 2024 motivierte. Vorwärtskäufe sichern Margen, binden jedoch Lagerkapazitäten und schränken die Flexibilität ein, biobasierte Harze zu erproben, die mit einem Aufschlag von 20–30 % gehandelt werden. HDPE zeigte ähnliche Turbulenzen, bevor neue Ethancracker-Kapazitäten Ende 2025 das Angebot entspannten. Anhaltende Harzschwankungen erschweren die langfristige Budgetplanung für Werkzeuge für angebundene Kappen und NFC-fähige intelligente Verschlüsse, die bereits hochwertigere Verbindungen erfordern.
Wettbewerb durch nachhaltige alternative Materialien
Aluminiumschraubkappen wanderten im Jahr 2025 über Wein hinaus zu Premium-Säften und Kaltbrühkaffee und gewannen 2–3 % Marktanteil bei Getränkeverschlüssen aufgrund von Ansprüchen zur unbegrenzten Recyclingfähigkeit. Faserbasierte Verschlüsse aus Holzzellstoff machten in Pilotläufen für Bio-Marken Fortschritte, obwohl die Wasserempfindlichkeit den Sauerstoffeintrag im Vergleich zu Polypropylen noch immer verdreifacht. Vier US-Bundesstaaten erheben nun höhere EPR-Gebühren auf weniger recycelbare Kunststoffe und drängen Marken zu Metall. Die Sustainable Packaging Coalition stellte fest, dass 41 % der Konsumgüterunternehmen planen, bis 2027 Nicht-Kunststoffverschlüsse zu evaluieren, gegenüber 28 % im Jahr 2023.[4] Kunststoffverschlusslieferanten kontern, indem sie den PCR-Anteil erhöhen und kohlenstoffnegatives PET von Origin Materials erproben, doch die Einführung hinkt hinterher, wenn die Einzelhandelspreise die Materialaufschläge nicht absorbieren können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Material: Biobasiertes PET gewinnt an Bedeutung, da die Kohlenstoffbilanzierung zunimmt
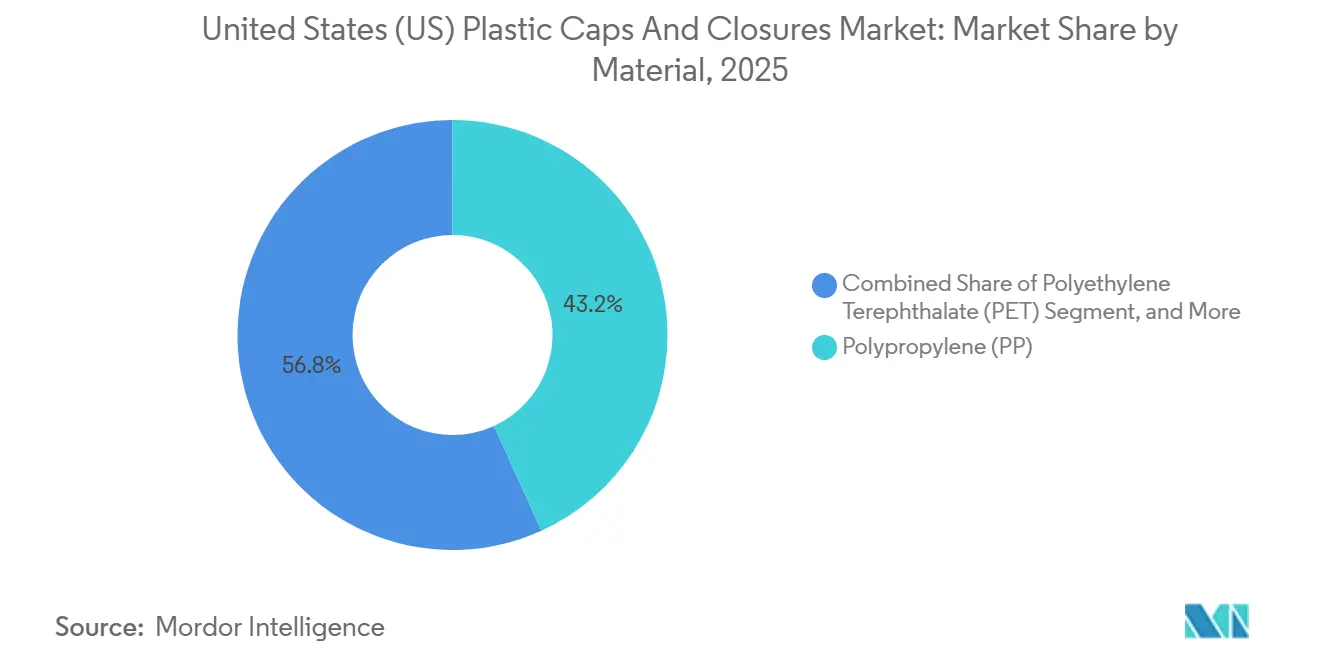
Polypropylen hatte 2025 einen Anteil von 43,21 % an den Lieferungen, gestützt durch Schmelzflussraten, die für Hochkavitations-Spritzgussformen geeignet sind. Biobasiertes PET ist jedoch für den stärksten Anstieg mit einem CAGR von 3,56 % positioniert, da CPG-Unternehmen nachweisbare Scope-3-Reduktionen anstreben. Danimer Scientifics PHA-Verschlüsse wurden im April 2025 mit einem Kombucha-Label an der Westküste eingeführt, erzielten einen Regalaufpreis von 25 % und bestätigten die Ansprüche zur marinen Bioabbaubarkeit. Die Marktgröße für Kunststoffverschlüsse und -kappen in den Vereinigten Staaten für biobasiertes PET wird voraussichtlich parallel zu gesicherten Rohstoffverträgen wachsen, die vor Preisschwankungen bei fossilen Rohstoffen schützen. Rohstoff- und Materialinnovationen beeinflussen den weiteren Markt für Verschlüsse und Kappen in den Vereinigten Staaten. Die Association of Plastic Recyclers meldete 2025 eine Sortiertrefferquote von 92 % für natürliche HDPE-Kappen und festigte damit die Rolle von HDPE in den Lieferketten für Milchprodukte und Haushaltschemikalien. Origin Materials' CO₂-negatives PET sicherte sich im September 2025 einen Getränkeabnahmevertrag über 150 Millionen USD, was auf eine Skalierung im Mainstream bis 2027 hindeutet und den Marktanteil für Bioharze bei Kunststoffverschlüssen und -kappen in den Vereinigten Staaten steigert, sobald die Mengenpreise die Lücke zu konventionellen Polymeren schließen.
Das California Assembly Bill 1200 schreibt bis 2030 einen PCR-Anteil von 15 % in Getränkeverschlüssen vor und fördert indirekt geschlossene Polypropylen-Kreisläufe. Verarbeiter berichten von Zugfestigkeitsverlusten von 6–8 % beim Einsatz von 25 % PCR-PP, was dickere Wandstärken erfordert, die die Gewichtsreduzierungsgewinne teilweise aufheben. Avantiums Polyethylenfuranoat befindet sich noch in der Pilotphase, sein überlegenes Gasbarrierevermögen könnte jedoch bis 2028 eine Nische für kohlensäurehaltige Getränke schaffen. Da die Harzoptionen zunehmen, werden Werkzeugstahlauswahl und Angussdesign darüber entscheiden, ob Verarbeiter zwischen konventionellen und biobasierten Qualitäten wechseln können, ohne kostspielige Umbauarbeiten an Heißkanalsystemen vornehmen zu müssen.


Nach Endverbraucherbranche: Drucklose Dosierung beschleunigt das Wachstum im Kosmetikbereich
Getränke blieben der Anker und kontrollierten 57,21 % des Volumens im Jahr 2025; doch die Nachfrage nach drucklosen Pumpen aus dem Bereich der Prestige-Hautpflege treibt Verschlüsse für Kosmetik und Körperpflegeprodukte auf einen CAGR von 3,71 % bis 2031. Die Marktgröße für Kunststoffverschlüsse und -kappen in den Vereinigten Staaten für Kosmetik wächst, da drucklose Systeme die Haltbarkeit verlängern und Konservierungsstoffe reduzieren – ein Marketingargument, das bei inhaltsstoffbewussten Verbrauchern Anklang findet. Die Einführung von Mahlzeitenbausätzen steigerte Klappverschlüsse für Lebensmittel im Jahr 2025 um 9,3 %, während Henkels Dreh-und-Dosier-Kappe den Waschmittelverbrauch um 12 % reduzierte und den funktionalen Mehrwert unterstreicht. Pharmazeutische Kappen generierten nur 10 % der Stückzahlen, hatten jedoch aufgrund ISO-validierter Dokumentation Preissetzungsmacht. Luxusmarken kooperierten mit Loop, um magnetische Schraubverschlüsse zu erproben, die zur Nachfüllung zurückgegeben werden und den Einwegkunststoff über die Produktlebensdauer um 70 % reduzieren. Insgesamt diversifizieren diese Verschiebungen die Nachfrage über hochvolumige Limonaden- und Wasserlinien hinaus und puffern den Markt für Kunststoffverschlüsse und -kappen in den Vereinigten Staaten gegen einen stagnierenden Pro-Kopf-Erfrischungsgetränkekonsum ab.
Nachfüllsysteme stellen das Volumenwachstum in Frage, erschließen jedoch höhere Stückmargen durch komplexe Mechanismen und metallische Überkappen. Kindergesicherte pharmazeutische Verschlüsse erzielten einen Umsatzzuwachs von USD 0,08–0,12 pro Stück und stärken die Segmentierung zwischen Standard- und Spezialanwendungen. Die Branche für Kunststoffverschlüsse und -kappen in den Vereinigten Staaten navigiert daher eine zweigleisige Zukunft: ein Pfad dominiert von ultraschnellen Schraubkappen, bei denen Cent-Beträge zählen, und ein anderer, bei dem Premium-Kosmetik- und Arzneimittelverschlüsse zweistellige Margen erzielen.
Nach Kappentyp: Angebundene Designs gestalten Investitionsprioritäten neu
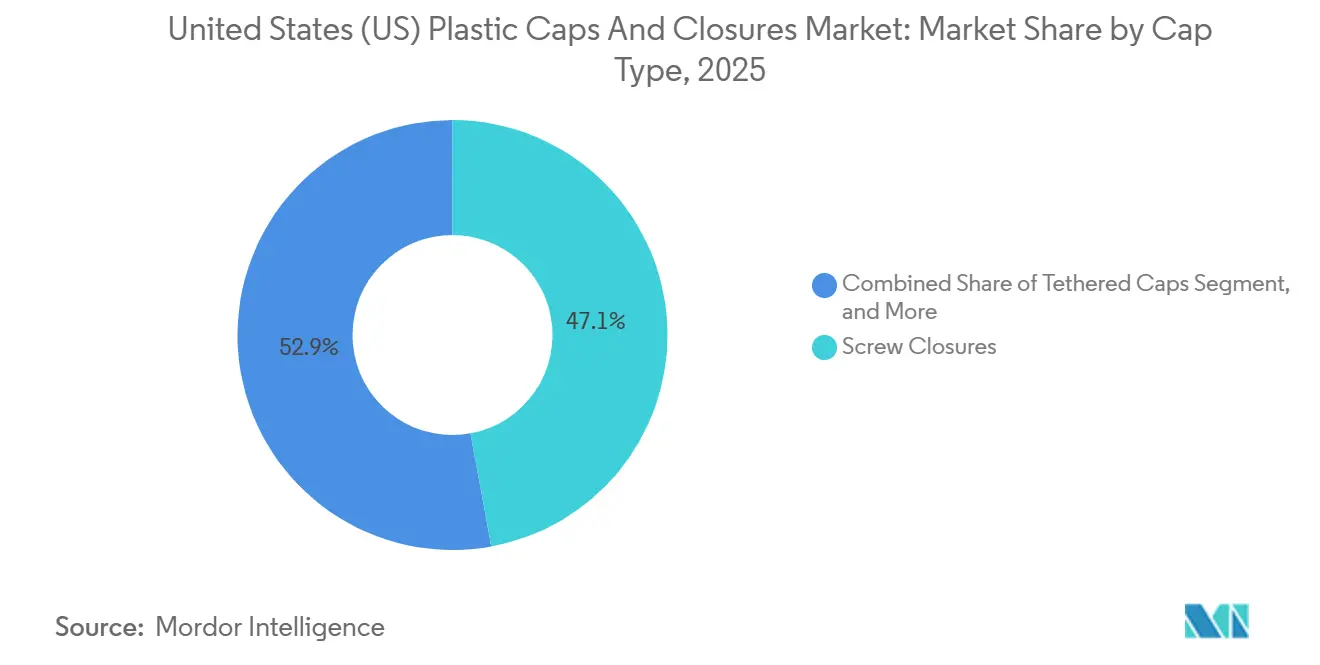
Schraubkappen machten 47,12 % der Lieferungen im Jahr 2025 aus, gestützt durch den Bedarf an Kohlensäurehaltung bei Erfrischungsgetränken und Wiederverschließbarkeit bei Flaschenwasser. Der Marktanteil für Kunststoffverschlüsse und -kappen in den Vereinigten Staaten für angebundene Designs soll rasch steigen, sobald Kaliforniens Frist 2028 eine nationale Harmonisierung auslöst. Frühe Prototypen erhöhten die Öffnungskraft um 30 %, doch eine Scharnierverfeinigung auf 0,52 Millimeter stellte die Ergonomie wieder her, ohne den Harzverbrauch zu erhöhen. Kindergesicherte Kappen stiegen im Jahr 2025 um 4,1 %, angetrieben durch missbrauchsabschreckende Opioidverpackungen. Luxusüberkappen mit metallisierten Oberflächen erfassten 6–8 % Wertanteil, mit Schwerpunkt auf Spirituosen und Prestige-Düften. Dosierverschlüsse, einschließlich Pumpen und Dosierkammern, profitierten von E-Commerce-Leckage-Tests und machen nun fast 12 % der Stückzahlen aus.
Die Werkzeugkosten für angebundene Kappen vergrößern die Lücke zwischen großen Getränkeverträgen und Kleinserien-Spezialaufträgen. Dennoch ist die Marktgröße für Kunststoffverschlüsse und -kappen in den Vereinigten Staaten für intelligente Verschlüsse mit NFC-Tags bereit zu wachsen, parallel zu Serialisierungsmandaten für Spirituosen aus dem Pilotprojekt des Alcohol and Tobacco Tax and Trade Bureau, das für 2027 geplant ist. Diese Segmente zusammen drängen Verarbeiter dazu, Hochgeschwindigkeits-Standardlinien mit wertschöpfenden Kleinstserien auf flexiblen Pressen zu jonglieren.
Nach Fertigungstechnologie: Digitaldruck erschließt intelligente Funktionen
Die Kompressionsformung führte im Jahr 2025 mit 51,21 % des Umsatzes, geschätzt für enge Toleranzen und mitgeformte Einlagen, die die Heliumleckgrenzen von USP-Kapitel 661 erfüllen. Der Spritzguss hielt einen Anteil von 35–38 %, begünstigt durch servoelektrische Pressen, die Zykluszeiten auf fünf Sekunden reduzieren und den Energieverbrauch um 30–40 % senken. Die Marktgröße für Kunststoffverschlüsse und -kappen in den Vereinigten Staaten für Digitaldruck bleibt gering, doch ein CAGR von 3,06 % bis 2031 spiegelt wider, dass Spirituosenmarken QR- oder NFC-Codes zur Authentifizierung einsetzen. Avery Dennisons Janela-Plattform verzeichnete innerhalb von sechs Monaten nach dem Start eines Premium-Tequilas Ende 2024 1,2 Millionen Aufrufe und bewies die Verbraucherbereitschaft für interaktive Verpackungen.
Dreiteilige und Inline-Baugruppen machten etwa 9 % der Produktion aus und bedienen pharmazeutische und nutraceutische Verschlüsse, bei denen hermetische Dichtungen Vorrang vor der Liniengeschwindigkeit haben. Additiv gefertigte konforme Kühlkanäle reduzieren nun die Spritzguss-Zykluszeiten um bis zu 22 % und schaffen Kapazitäten für Kleinserien intelligenter Verschlüsse. Insgesamt richtet sich die Prozesswahl nach den Endmarktanforderungen und zwingt Verarbeiter, Kapitalinvestitionen zwischen ultraschnellen Rotations-Kompressionssystemen und flexiblen Hybridzellen abzuwägen, die schnelle Farb- oder Materialwechsel ermöglichen.
Geografische Analyse
Die Produktionskapazität konzentriert sich im Südosten und Mittleren Westen, Regionen, die 45 % der Getränkeabfüllung und 50 % der pharmazeutischen Lohnabfüllanlagen beherbergen. Die Marktgröße für Kunststoffverschlüsse und -kappen in den Vereinigten Staaten im Südosten profitiert von der Nähe zu den Harzkomplexen an der Golfküste, was Frachtkosten senkt und die Harzverfügbarkeit bei Hurrikan-bedingten Unterbrechungen sicherstellt. Kalifornien ist ein politischer Trendsetter, dessen Gesetze zur erweiterten Herstellerverantwortung und zu angebundenen Kappen die Compliance-Kosten erhöhen, aber auch landesweite Designstandards vorgeben. Der Reshoring-Schwung beschleunigte sich nach den Lieferkettenunterbrechungen in den Jahren 2021–2022; Silgans Akquisition in Georgia reduzierte die Vorlaufzeiten auf drei Wochen gegenüber 12 Wochen für asiatische Importe und verdeutlicht den Geschäftsfall für inländische Kapazitäten.
Mittel aus dem Infrastructure Investment and Jobs Act haben den Schienen- und Hafendurchsatz verbessert, die Harz-Transportzeiten um 15–20 % reduziert und die höheren US-amerikanischen Arbeitskosten leicht ausgeglichen. E-Commerce-Fulfillment-Zentren in Texas, Pennsylvania und Illinois verlangen sturzsichere Verschlüsse für Kühlkettenpakete und ermutigen regionale Former, schlagzähmodifizierte Polypropylenqualitäten einzusetzen. Maine und Colorado erheben nun gestaffelte EPR-Gebühren auf Verschlüsse mit geringer Recyclingfähigkeit und drängen Markeninhaber in diesen Bundesstaaten zu natürlichem HDPE und PCR-Polypropylenformulierungen.
Prestige-Kosmetikzentralen in New York und New Jersey ziehen die Nachfrage nach dekorativen Verschlüssen in den Nordosten, während sich kindergesicherte pharmazeutische Verschlüsse um den Biopharma-Korridor in New Jersey und das Research Triangle in North Carolina konzentrieren. Die Golfküste bleibt eine Harzpipeline, doch die Sturmexposition hält Notfallpläne aktiv, einschließlich Lagerbestandspuffer in Binnenlagern. Insgesamt schafft die geografische Fragmentierung aufgrund regulatorischer, logistischer und endmarktbezogener Faktoren Chancen für lokalisierte Nischenformer innerhalb des breiteren Marktes für Kunststoffverschlüsse und -kappen in den Vereinigten Staaten.
Regulatorisches Umfeld
Die Einhaltung von Vorschriften für Verschlüsse und Verschlusskappen in den USA wird zunehmend durch bundesstaatliche Verpackungspolitik geprägt. Bis Juli 2026 haben sieben Bundesstaaten Gesetze zur erweiterten Herstellerverantwortung (EPR) für Verpackungen erlassen, darunter Maine, Oregon, Colorado, Kalifornien, Minnesota, Maryland und Washington, wodurch die Anforderungen an Berichterstattung, Gebühren und Recyclingfähigkeit für Verpackungskomponenten wie Verschlüsse und Deckel über bundesstaatenübergreifende Markenportfolios hinweg steigen.
Auch die Vorschriften zum Lebensmittelkontakt und zum Umweltschutz werden verschärft, was sich auf die Material- und Additivwahl bei Verschlüssen auswirkt. Eine Maßnahme des Federal Register vom 6. Januar 2025 beendete die Zulassung bestimmter PFAS-basierter Fettabweisungsmittel für Lebensmittelkontaktanwendungen und verstärkte damit den Wandel hin zu alternativen Barriere- und Verarbeitungshilfsstoffen. Auch die bundesstaatliche Kontrolle von Umweltmarketingaussagen ist aktiv, wobei H.R. 6832 (119. Kongress) Aktualisierungen im Zusammenhang mit standardisierter Kunststoffkennzeichnung und Recyclingfähigkeits-Terminologie vorschlägt (unter Bezug auf ASTM D7611/D7611M-19). Dies erhöht den Bedarf an Nachweisen für Aussagen zur Recyclingfähigkeit und zum Rezyklatanteil, die auf Verschlüssen und Etiketten verwendet werden.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt mit der Versorgung mit Harzen und Additiven (PP, HDPE, PET sowie aufkommende biobasierte oder recycelte Qualitäten), geht dann in den Werkzeugbau und das Formen über (Spritzguss mit hoher Kavitätenzahl, Formpressen und spezielle Ausgabesysteme) und erreicht schließlich die Abfülllinien für Getränke, Lebensmittel, Pharma und Körperpflege. Bei Anwendungen mit Lebensmittelkontakt stellt die FDA-Konformität für Lebensmittelkontaktsubstanzen einen zusätzlichen Kontrollpunkt dar, der die Qualifizierungszyklen für neue recycelte oder biobasierte Formulierungen verlängern kann und den Bedarf an konsistenter Zertifizierung und Rückverfolgbarkeit bei Harz-, Farbstoff- und Masterbatch-Inputs erhöht.
Nachgelagert ziehen Vorgaben der Markeninhaber und bundesstaatliche EPR-Programme immer mehr Akteure in Kreislaufwirtschaftspartnerschaften, die hochwertigeres PCR sichern und die Rückgewinnung von Kleinformatartikeln verbessern, die bei der Sortierung häufig verloren gehen. Im Jahr 2026 ging Reliable Caps eine Partnerschaft mit PureCycle Technologies ein, um Verschlüsse für kontaktsensible Anwendungen mit bis zu 75 % zertifiziertem PCR über recyceltes PureFive-Polypropylen anzubieten, während PureCycle und StackTeck einen Verschluss mit Filmscharnier vorführten, der zu bis zu 100 % aus recyceltem PureFive-Harz hergestellt wird. Zusammen unterstreichen diese Bemühungen die notwendige Werkzeug- und Prozessabstimmung, um recyceltes PP in leistungskritischen Geometrien zu verarbeiten. Sammlung und Rückgewinnung bleiben Engpässe für Verschlüsse und Deckel, und kalifornienspezifische Feldtests zur Verbesserung der Rückgewinnung von Kleinformat-Kunststoffen werden genutzt, um sich auf die staatliche Recyclingreform und die EPR-Umsetzung vorzubereiten, wodurch Designentscheidungen auf der Verpackung mit Materialzugang und Gebührenfolgen verknüpft werden.
Wettbewerbslandschaft
Der US-amerikanische Markt für Kunststoffverschlüsse und -kappen ist mäßig konzentriert, wobei die fünf größten Lieferanten voraussichtlich 60 % des Umsatzes im Jahr 2025 auf sich vereinen werden. Diese Branchenführer sehen sich jedoch starkem Wettbewerb durch kostengünstige regionale Herausforderer ausgesetzt. In einem strategischen Schritt stärkte Silgan seine Position durch den Erwerb eines Werks in Georgia im Jahr 2024, das eine Kapazität von 2 Milliarden Einheiten hinzufügte und die Weichen für eine führende Rolle bei den bevorstehenden Biosimilar-Einführungen bis 2028 stellte. Unterdessen schnitzt sich AptarGroup mit seinen innovativen SimpliSqueeze-Ventilen eine Nische, die Folienversiegelungen eliminieren und Produktionslinien vereinfachen. Diese Funktion hat bei Marken im Bereich Würzmittel und funktionale Getränke rasche Verbreitung gefunden. Da sich Kaliforniens Frist 2028 nähert, tätigen Closure Systems International und Berry Global strategische Investitionen in Patente für Scharniere angebundener Kappen. Crown Holdings hingegen nutzt seine Metallurgiekompetenz, um Aluminiumschraubkappen auf dem Premium-Saftmarkt einzuführen.
Regionale Akteure wie Phoenix Closures nutzen additiv gefertigte Werkzeuge und reduzieren die Prototyp-Vorlaufzeiten drastisch auf nur sechs Wochen. Diese Agilität ermöglicht es ihnen, Spezialserien von weniger als 100.000 Einheiten zu übernehmen – ein Segment, das von größeren multinationalen Unternehmen oft übersehen wird. Im Bereich intelligenter Verschlüsse divergieren die Strategien: Etablierte Akteure kooperieren mit Avery Dennison für NFC-Integrationen, während mittelständische Unternehmen auf PCR-Polypropylen-Differenzierung setzen. Dieser Fokus zielt darauf ab, Gebühren der erweiterten Herstellerverantwortung (EPR) zu mindern, insbesondere in Bundesstaaten wie Maine und Colorado. Die Patentaktivität im Jahr 2025 konzentrierte sich auf Scharniergeometrien und Reduzierungen des Öffnungsdrehmoments bei kindergesicherten Verschlüssen für die ältere Bevölkerungsgruppe, die laut US-Volkszählungsdaten bemerkenswerte 58 Millionen Menschen im Alter von 65 Jahren und älter umfasst. Dies unterstreicht eine wachsende Nachfrage nach ergonomischen Lösungen.
Newcomer aus der Materialwissenschaft wagen sich in den Bereich der Verschlüsse vor und schielen auf das kommerzielle Potenzial von PHA und kohlenstoffnegativem PET. Die aktuellen Stückkosten binden ihre Einführung jedoch hauptsächlich an Premium-SKUs, in der Hoffnung, dass eine Skalierung letztendlich die Harzkosten senken wird.
Marktführer für Kunststoffverschlüsse und -kappen in den Vereinigten Staaten (USA)
-
Silgan Holdings Inc.
-
AptarGroup, Inc.
-
Amcor plc
-
Albéa S.A.
-
TriMas Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Ein zentraler Freiraum sind Verschlüsse mit hohem PCR-Anteil und zertifiziertem recycelten Polypropylen, die die Leistungs- und Compliance-Anforderungen für kontaktsensible Anwendungen in Lebensmitteln, Getränken und Körperpflege erfüllen. Die Partnerschaft zwischen Reliable Caps und PureCycle vom Mai 2026, die auf Verschlüsse mit bis zu 75 % zertifiziertem PCR-Anteil unter Verwendung von recyceltem PureFive Ultra PP abzielt, weist auf einen erreichbaren Weg für Verarbeiter hin, sich über kostengünstige Standardverschlüsse mit niedrigem PCR-Anteil hinaus zu höherwertigen Programmen zu entwickeln, bei denen Dokumentation, Geruchs- und Kontaminationskontrolle sowie konsistente Verarbeitungsfenster wichtig sind.
Politisch getriebene Kreislaufwirtschaft schafft auch Chancen bei Designs, die EPR-Gebühren senken und die Recyclingfähigkeit über die Bundesstaaten hinweg verbessern. Kaliforniens SB 54 bietet Herstellern einen konkreten Compliance-Ankerpunkt, indem bis 2032 Ergebnisse gefordert werden (einschließlich einer Reduzierung der Kunststoffverpackungen um 25 % und einer Recyclingfähigkeit/Kompostierbarkeit von 65 % für erfasste Kunststoffverpackungen), und ökomodulierte Gebührenstrukturen in EPR-Programmen erhöhen den finanziellen Vorteil für angebundene, monomaterielle und leicht sortierbare Verschlussdesigns. Auch die bundesstaatliche Aufmerksamkeit für die Recyclinginfrastruktur unterstützt die Beteiligung entlang der gesamten Kette; im Mai 2026 brachte der Ausschuss für Energie und Handel des Repräsentantenhauses den Recycling Infrastructure and Accessibility Act (H.R. 2145) und den Recycling and Composting Accountability Act (H.R. 4109) voran. Zusammen stehen diese Schritte im Einklang mit den Bemühungen der Branche, die Sammel- und Verarbeitungskapazität auszuweiten, was sich wiederum auf die Verfügbarkeit von PCR für Verschlüsse auswirkt.
Aktuelle Branchenentwicklungen
- Juli 2026: Aptar Closures erweiterte sein e-commerce-taugliches Verschlussportfolio für Anwendungen in Schönheitspflege, Körperpflege und Haushaltspflege. Die Aktualisierung spiegelt die laufende Designoptimierung im Hinblick auf Leckagebeständigkeit und Haltbarkeit beim Paketversand wider und stärkt die Position des Lieferanten bei Marken, die ihre Verpackungen für den Omnichannel-Vertrieb standardisieren.
- November 2025: Silgan Holdings schloss die Übernahme einer Formpressanlage in North Carolina ab und fügte damit eine Kapazität von etwa 1,8 Milliarden Einheiten für pharmazeutische Verschlüsse hinzu. Die Erweiterung erhöht das inländische Angebot für regulierte Gesundheitsanwendungen, bei denen validierte Prozesse und Zuverlässigkeit der Lieferzeit die Lieferantenauswahl beeinflussen.
- September 2025: Origin Materials unterzeichnete eine Abnahmevereinbarung über 150 Millionen USD mit einer globalen Getränkegruppe für kohlenstoffnegatives PET-Ausgangsmaterial, das bis 2030 in Verschlussharz verwendet wird. Die Vereinbarung unterstützt die Skalierung kohlenstoffärmerer Materialoptionen und bietet Verschlussverarbeitern einen klareren Beschaffungsweg, wenn Markeninhaber quantifizierte Scope-3-Reduzierungen fordern.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst die in den Vereinigten Staaten erzielten Umsätze aus Kunststoffkappen und -verschlüssen, die zum Versiegeln und Ausgeben verpackter Produkte in Verbraucher- und Industrieanwendungen verwendet werden, erfasst an dem Punkt, an dem Kappen und Verschlüsse in Verpackungslieferketten verkauft werden.
Ausschlüsse aus dem Umfang: Ausgeschlossen sind Nicht-Kunststoffkappen und -verschlüsse sowie die vorgelagerte Polymerharzherststellung und nachgelagerte Abfüll-, Etikettierungs- und Vollbehälterverpackungsdienstleistungen.
Segmentierungsübersicht
- Nach Material
- Polyethylenterephthalat (PET)
- Polypropylen (PP)
- Niederdichtepolyethylen (LDPE)
- Hochdichtepolyethylen (HDPE)
- Sonstige Materialien
- Nach Endverbraucherbranche
- Getränke
- Lebensmittel
- Pharmazeutika und Gesundheitswesen
- Kosmetik und Körperpflegeprodukte
- Haushaltschemikalien
- Sonstige Endverbraucherbranchen
- Nach Kappentyp
- Schraubverschlüsse
- Angebundene Kappen
- Klapp- und Aufsteckkappen
- Kindergesicherte Verschlüsse
- Luxus- und Premium-Dekorverschlüsse
- Dosierkappen
- Nach Fertigungstechnologie
- Spritzguss
- Kompressionsformung
- Dreiteilige und Inline-Montage
- Digital bedruckte intelligente Verschlüsse
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Um das Modell zu fundieren, haben wir zunächst einen klaren Überblick über die Verpackungsnachfrage und die Kunststoffverarbeitungsaktivitäten in den Vereinigten Staaten zusammengestellt. Öffentliche Quellen wurden genutzt, um den Marktkontext und die Rahmenbedingungen abzubilden, wie z. B. Fertigungs- und Handelstabellen des US Census Bureau, Daten der US International Trade Commission, Verpackungs- und Recyclingindikatoren der US Environmental Protection Agency sowie FDA-Leitlinien zu verpackungsbezogenen Themen für regulierte Endanwendungen. Wir haben außerdem Verbandspublikationen für Kunststoffe und Verpackungen sowie begutachtete Fachartikel ausgewertet, die Verschlussleistung, angebundene Designs und Leichtbautrends behandeln.
Anschließend haben wir den Unternehmens- und Kanalkontext mithilfe von Geschäftsberichten, Investorenpräsentationen und Pressemitteilungen ergänzt, die uns halfen, den Produktmix und die Preislogik in verschiedenen Endanwendungen zu verstehen. Wo es Konsistenzprüfungen unterstützte, haben wir auch kostenpflichtige Abonnements herangezogen, die Unternehmensfinanzdaten und Nachrichten bündeln, sowie Patentdatenbanken und Sendungsebene-Import- und Exportdaten für Kunststoffartikel. Die hier aufgeführten Quellen sind nur illustrativ, da viele weitere ffentliche und kostenpflichtige Referenzen konsultiert wurden, um Daten zu erheben, Annahmen zu validieren und Lücken zu klären.
Primärinterviews und Umfragen
Primärarbeit wurde genutzt, um die Desk-Annahmen zu testen und blinde Flecken in Bezug auf Kappentypen, Harzmix und Preisänderungen im Jahresverlauf zu beseitigen. Wir haben mit einer breiten Auswahl an Herstellern, Verarbeitern, Verpackungskäufern und nachgelagerten Stakeholdern gesprochen und die Einschätzungen über die wichtigsten US-Nachfrageschwerpunkte hinweg abgeglichen, damit unsere Annahmen dem tatsächlichen Beschaffungsverhalten entsprechen. Wenn Unterschiede auftraten, haben wir ausgewählte Experten erneut kontaktiert, um die vertretbarsten Bandbreiten abzustimmen, bevor die endgültigen Gesamtwerte festgelegt wurden.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 35 % | CXOs: 14 % |
| Mittlere Ebene: 47 % | Funktions-/Bereichsleiter: 28 % |
| Kleinere Marktteilnehmer: 18 % | Manager: 58 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Nachfragepool, bei dem Verpackungsproduktion und Verbrauchssignale rekonstruiert und dann nach Endanwendung in Verschlussbedarf umgerechnet werden, bevor sie mithilfe von Durchschnittsverkaufspreisbandbreiten in Werte umgewandelt werden. Da Verschlüsse eng mit verpackten Lebensmitteln, Getränken, Haus- und Körperpflegeprodukten sowie dem Gesundheitswesen verbunden sind, haben wir Indikatoren wie verpackte Produktmengen, Abfüll- und Befüllungsaktivitäten, Verschluss-pro-Behälter-Normen, Leichtbauraten und Harzbewegungen verwendet, die die Preisgestaltung für Fertigteile beeinflussen. Für Kappen, die in regulierten oder leistungsstärkeren Verpackungen verwendet werden, wurden Anpassungsfaktoren angewendet, um höhere Spezifikationsdesigns und unterschiedliche Preisgestaltung widerzuspiegeln.
Sobald die übergeordneten Gesamtwerte gebildet waren, wurde das Ergebnis mithilfe selektiver Bottom-up-Annäherungen überprüft, einschließlich Lieferantenumsatzstichproben, Kanalprüfungen bei Verpackungskäufern und einem Volumen-mal-Preis-Plausibilitätstest für einige häufig verwendete Kappenfamilien. Wenn Daten für kleinere private Teilnehmer fehlten, haben wir konservative Proxy-Bandbreiten auf Basis von Kapazitätssignalen, Produktfokus und typischer Auslastung verwendet und dann die Auswirkungen auf den Gesamtwert erneut getestet. Die Prognose wurde mithilfe einer Szenarioanalyse durchgeführt, die durch kurzfristige Trendmodelle unterstützt wurde, wobei Treiber wie die Nachfrage nach verpackten Produkten, die Substitution durch angebundene Formate sowie die Weitergabe von Harz- und Energiekosten vor der Festlegung der endgültigen Kurve mit dem Interview-Feedback überprüft wurden.
Datenvalidierung und Aktualisierungszyklus
Vor der Freigabe werden die Ergebnisse einem Stresstest anhand unabhängiger Marktsignale unterzogen und anschließend auf Jahressprünge überprüft, die nicht den bekannten Verpackungsnachfragemustern entsprechen. Wir führen Varianzprüfungen über Endanwendungsgesamtwerte, Preisbandbreiten und implizierte Volumina durch, und alle Ausreißer lösen eine zweite Analystenprüfung und Folgefragen an ausgewählte Befragte aus. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wichtige Ereignisse die Nachfrage, die Regulierung oder die Inputkosten wesentlich verändern. Unmittelbar vor der Veröffentlichung wird ein abschließender Durchgang durchgeführt, damit die gelieferte Sichtweise die aktuellsten öffentlichen Daten und Marktentwicklungen widerspiegelt.
Vergleich der Marktgrößenbestimmung für Kunststoffverschlüsse und -kappen in den Vereinigten Staaten von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen können weit auseinanderliegen, selbst wenn sie über dasselbe Land sprechen, weil die Abgrenzung dessen, was gezählt wird, nicht immer gleich ist und weil Preis- und Volumenannahmen nach unterschiedlichen Zeitplänen aktualisiert werden können. Unterschiede entstehen auch dadurch, wie jede Schätzung harzbedingte Preisbewegungen, Schwäche oder Stärke der Verpackungsnachfrage im Basisjahr und ob das Modell mit unabhängigen Indikatoren abgeglichen wird, behandelt.
Verpackungsproduktionssignale, Kunststoffverarbeitungsaktivitäten und Handelsflussüberprüfungen sind die Belege, die Mordor Intelligence auf einen ausschließlich auf Kunststoff ausgerichteten Verschlussnachfragepool in den Vereinigten Staaten ausrichten, mit Preisen, die an realistischen Durchschnittsverkaufspreisbandbreiten statt an breiten Verpackungsdurchschnittswerten ausgerichtet sind.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 12,09 Mrd. USD (2025) | |
| Branchenpublisher A | 10,32 Mrd. USD (2025) | Wendet häufig einen engeren Produktumfang und ein konservativeres Durchschnittsverkaufspreisset an und kann auch Teile, die in industrielle Verpackungen und höherspezifizierte Gesundheitsanwendungen verkauft werden, herausrechnen, was den Gesamtwert senkt. |
| Markt-Tracker B | 9,20 Mrd. USD (2024) | Verwendet ein anderes Basisjahr und kann eine schnellere Preisfortschreibung aus Harzzyklen einbetten, und es kann eine engere Kunststoffsegmentdefinition berichten, die nicht vollständig mit der endanwendungsbezogenen Behälternachfrage abgeglichen ist. |
Zusammengenommen spiegelt die Streuung hauptsächlich Entscheidungen zur Umfangsabgrenzung, das Basisjahr-Timing und die Handhabung der Preisentwicklung für Kunststoffteile wider. Unser Ansatz bleibt nachvollziehbar, da jeder Schritt auf Verpackungsprodukt-Nachfragesignale, angemessene Verschlussnutzungsfaktoren und interviewgeprüfte Preisbandbreiten zurückgeführt werden kann, die bei sich ändernden Bedingungen erneut getestet werden können.


Im Bericht beantwortete Schlüsselfragen
Wie groß wird die Nachfrage nach biobasierten Harzen für Kunststoffverschlüsse in den USA bis 2031 sein?
Biobasierte PET- und PHA-Verschlüsse sollen mit einem CAGR von 3,56 % wachsen und sich von Nischenpiloten zur Masseneinführung entwickeln, da das Angebot skaliert und EPR-Gebühren kohlenstoffarme Materialien begünstigen.
Welcher regulatorische Faktor wird die Kappentyp-Designentscheidungen bis 2031 am stärksten beeinflussen?
Kaliforniens Mandat für angebundene Kappen, das im Januar 2028 in Kraft tritt, soll einen faktischen nationalen Standard setzen und Werkzeuginvestitionen sowie einen CAGR von 3,67 % für angebundene Verschlüsse antreiben.
Warum werden kompressionsgeformte Verschlüsse in pharmazeutischen Verpackungen bevorzugt?
Kompressionsformen können Elastomereinlagen mitformen, die die in USP-Kapitel 661 festgelegten Heliumlecktests bestehen, wodurch das sekundäre Einsetzen von Dichtungen entfällt und die Partikelkontamination reduziert wird.
Welche Fertigungstechnologie gewinnt für die Fälschungssicherheit an Bedeutung?
Digital bedruckte intelligente Verschlüsse mit NFC- oder QR-Codes wachsen mit einem CAGR von 3,06 %, da Spirituosenmarken sich auf bundesweite Serialisierungspiloten vorbereiten.
Wie beeinflussen Harzspreisschwankungen die Lieferantenstrategien?
Volatile Polypropylenkosen reduzieren die EBITDA-Margen um bis zu 300 Basispunkte und fördern Vorwärtskäufe, Harzabsicherung und Akquisitionen, die das Beschaffungsrisiko streuen.
Welches Endverbrauchersegment weist die schnellste Wachstumsprognose auf?
Verschlüsse für Kosmetik und Körperpflegeprodukte sollen bis 2031 mit einem CAGR von 3,71 % steigen, angetrieben durch drucklose Pumpendosierer, die die Produkthaltbarkeit verlängern und Nachfüllsysteme unterstützen.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.

