
Tamaño y Participación del Mercado de Tapas y Cierres Plásticos de los Estados Unidos (EE. UU.)
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
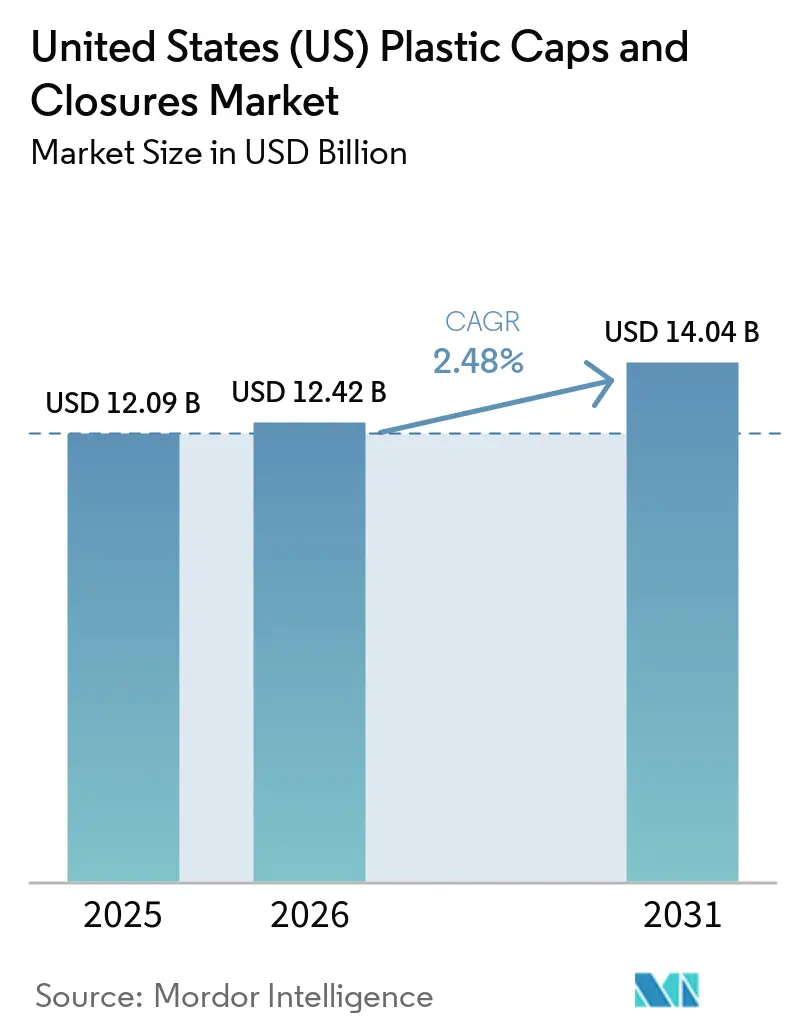
| Tamaño del mercado en el año base (2025) | 12.09 Mil millones de dólares |
| Tamaño del Mercado (2026) | 12.42 Mil millones de dólares |
| Tamaño del Mercado (2031) | 14.04 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 2.48 % |
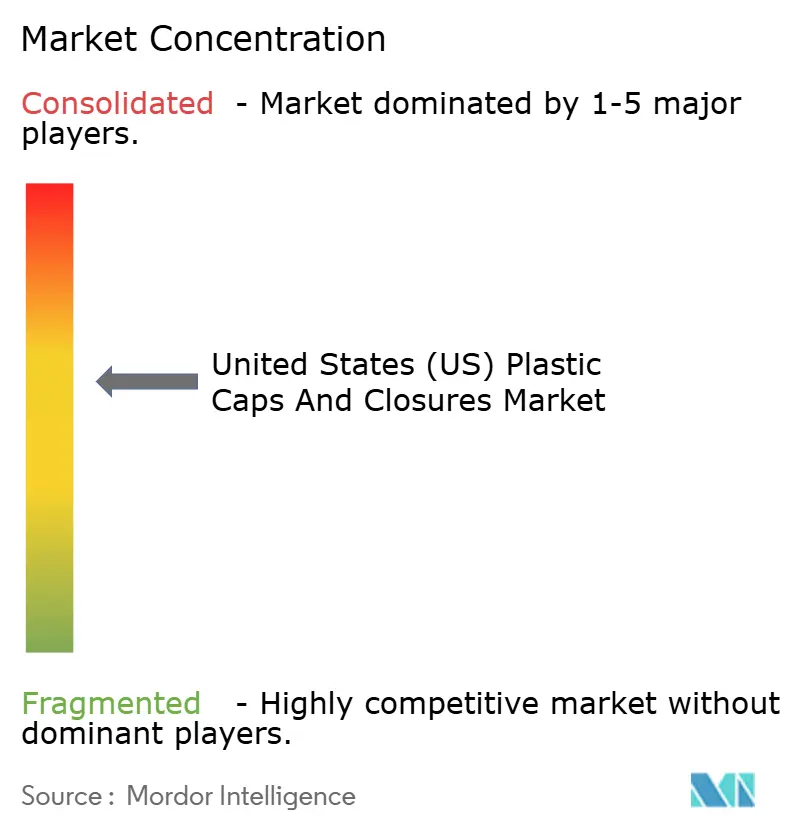
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Tapas y Cierres Plásticos de los Estados Unidos (EE. UU.) por Mordor Intelligence
Se proyecta que el tamaño del Mercado de Tapas y Cierres Plásticos de los Estados Unidos se expanda desde 12,09 mil millones de USD en 2025 y 12,42 mil millones de USD en 2026 hasta 14,04 mil millones de USD en 2031, registrando una CAGR del 2,48% entre 2026 y 2031.
Una base de demanda madura, el aumento de las expectativas de seguridad funcional y los mandatos de sostenibilidad cada vez más estrictos configuran el crecimiento. Los envasadores de bebidas y los empacadores farmacéuticos continúan especificando características a prueba de manipulaciones, resistentes a niños y con barrera de oxígeno, mientras que la normativa de tapas ancladas de California y el debate federal sobre los plásticos de un solo uso obligan a cambios de diseño que añaden complejidad en utillaje y resinas. La sustitución de materiales está en marcha a medida que los propietarios de marcas persiguen reducciones de emisiones de alcance 3 y buscan alternativas al polipropileno convencional hacia el tereftalato de polietileno de base biológica y los polihidroxialcanoatos. Al mismo tiempo, los moldeadores de marca propia socavan a los principales proveedores hasta en un 20% en tapas de rosca de uso general, intensificando la competencia de precios. La relocalización nacional de la capacidad de moldeo por compresión de alta velocidad contrarresta los choques en la cadena de suministro, pero la volatilidad en los precios del polipropileno sigue comprimiendo los márgenes de los convertidores.
Conclusiones Clave del Informe
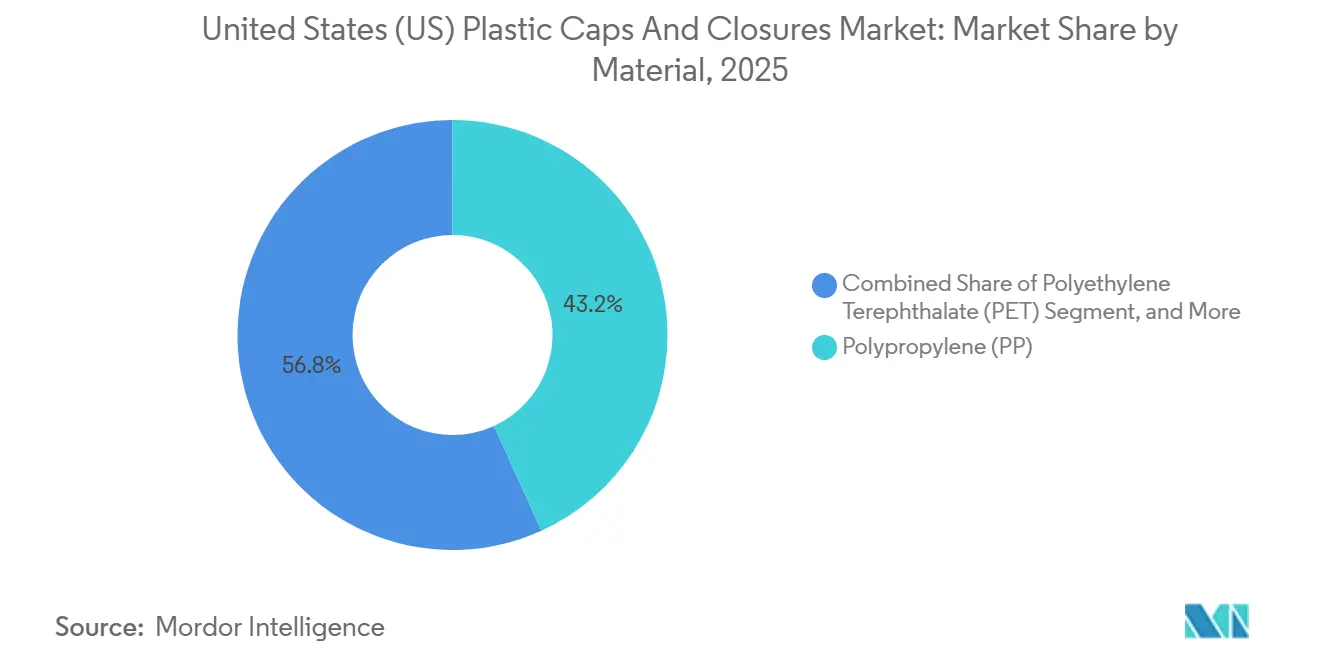
- Por material, el polipropileno mantuvo una participación del 43,21% en 2025, mientras que se prevé que el tereftalato de polietileno de base biológica crezca a una CAGR del 3,56% hasta 2031.
- Por industria de usuario final, las bebidas lideraron con una participación de volumen del 57,21% en 2025; se proyecta que los cosméticos y artículos de tocador avancen a una CAGR del 3,71% hasta 2031.
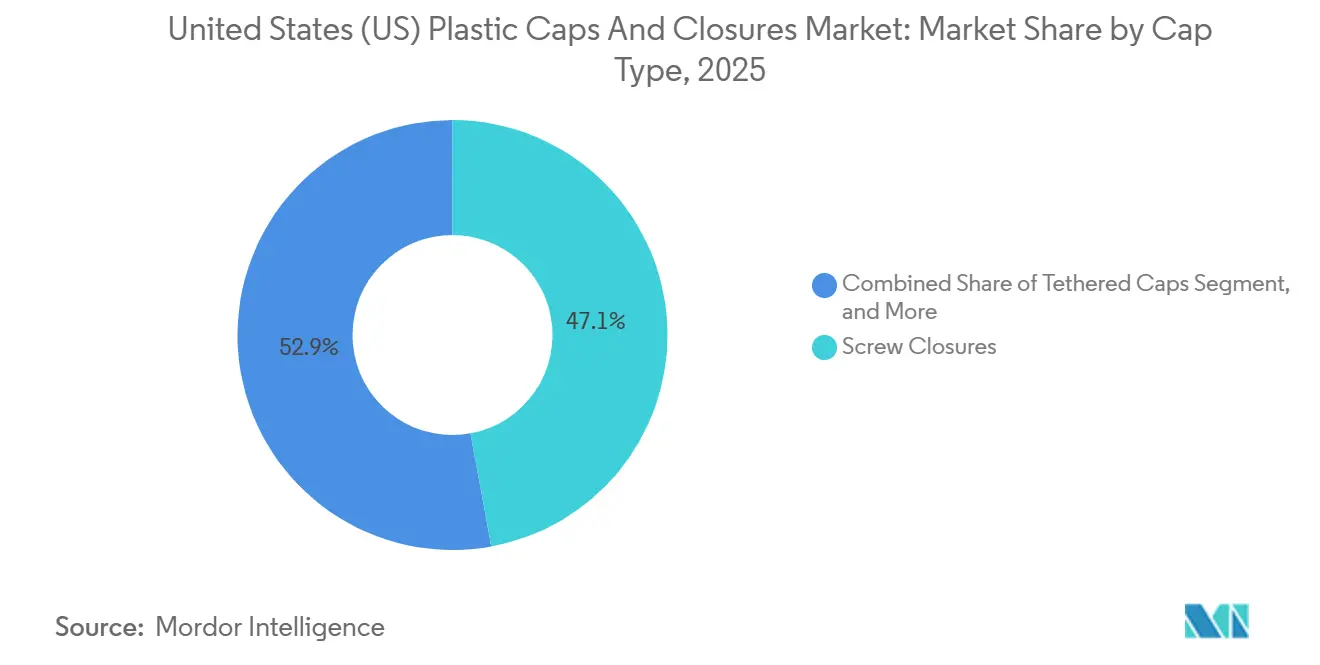
- Por tipo de tapa, los cierres de rosca capturaron el 47,12% de los envíos unitarios en 2025; las tapas ancladas están en camino de alcanzar una CAGR del 3,67% hasta 2031.
- Por tecnología de fabricación, el moldeo por compresión representó el 51,21% de la participación de ingresos en 2025, mientras que los cierres inteligentes impresos digitalmente registrarán una CAGR del 3,06% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Tapas y Cierres Plásticos de los Estados Unidos (EE. UU.)
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento en la Demanda de Bebidas Envasadas de Conveniencia | +0.8% | Nacional, concentración en el Cinturón del Sol | Corto plazo (≤2 años) |
| Crecimiento del Comercio Electrónico que Requiere Diseños a Prueba de Manipulaciones | +0.6% | Nacional, centros de distribución urbanos | Mediano plazo (2-4 años) |
| Adopción de la Legislación sobre Tapas Ancladas | +0.5% | California, posible extensión al Noreste | Mediano plazo (2-4 años) |
| Expansión de los Requisitos de Envasado Farmacéutico | +0.4% | Concentraciones nacionales en Nueva Jersey y Carolina del Norte | Largo plazo (≥4 años) |
| Cambio hacia el Plástico Ligero en Lugar de Cierres Metálicos | +0.3% | Sectores nacionales de bebidas y alimentos | Mediano plazo (2-4 años) |
| Relocalización mediante Capacidad de Moldeo por Compresión de Alta Velocidad | +0.2% | Corredores del Medio Oeste y el Sureste | Largo plazo (≥4 años) |
| Fuente: Mordor Intelligence | |||
Aumento en la Demanda de Bebidas Envasadas de Conveniencia
El café de porción individual, las aguas funcionales y los batidos de proteínas elevaron los volúmenes unitarios de 2025 para las bebidas listas para consumir en un 7,2%, ampliando el espacio en estantes para tapas deportivas abatibles y de presión en tiendas de conveniencia que representan el 34% de las transacciones nacionales de bebidas.[1] Keurig Dr Pepper informó que la posibilidad de volver a cerrar influyó en el 62% de las decisiones de compra de los consumidores en 2025, ocho puntos porcentuales más que dos años antes, destacando la funcionalidad del cierre como palanca de marca.[2] Los proveedores de cierres respondieron con tapas abatibles de polipropileno que integran válvulas de silicona para evitar fugas durante las caídas de paquetes de comercio electrónico. A medida que las marcas de bebidas aceleran los sabores de edición limitada vinculados a las tendencias en redes sociales, el codesarrollo temprano de especificaciones de cierre con los moldeadores reduce los plazos de comercialización. Estos factores refuerzan colectivamente la demanda de celdas de moldeo de alto rendimiento y una compuerta precisa que mantiene la integridad de la carbonatación.
Crecimiento del Comercio Electrónico que Requiere Diseños a Prueba de Manipulaciones
La penetración de la compra de comestibles en línea alcanzó el 12,3% del total de ventas de alimentos y bebidas en los EE. UU. en 2025, añadiendo puntos de contacto de manipulación adicionales que elevan el riesgo de adulteración. Las normas federales ya obligan a los medicamentos de venta libre a mostrar evidencia visible de apertura, y los grandes minoristas en línea ahora extienden la misma expectativa a los aceites alimentarios premium y los polvos nutricionales. La válvula SimpliSqueeze de AptarGroup, lanzada en marzo de 2025, integra un anillo de ruptura, elimina los sellos de inducción y reduce la complejidad de la línea de ensamblaje en un 20%. Los centros de distribución también especifican cierres que superen pruebas de caída desde 1,2 metros, el doble de la altura de las estanterías convencionales de tiendas, lo que lleva a los moldeadores a engrosar las paredes en 0,15 milímetros y a adoptar grados de polipropileno modificado al impacto que permanecen dúctiles a temperaturas bajo cero. Estas mejoras de rendimiento amplían el requisito promedio de resina por cierre, compensando parcialmente las ganancias de reducción de peso en otras partes del envase.
Adopción de la Legislación sobre Tapas Ancladas
El Proyecto de Ley 459 del Senado de California exige que los cierres de bebidas vendidos después de enero de 2028 permanezcan unidos tras la apertura, siguiendo el ejemplo de la directiva de la Unión Europea promulgada en 2024. El cumplimiento acelera los diseños de tapas ancladas a una CAGR del 3,67% hasta 2031, ya que las marcas nacionales de bebidas se anticipan a las normas fragmentadas. Las herramientas de moldeo por inyección requieren adaptaciones de compuerta de bisagra con un costo de 80.000-120.000 USD por cavidad, una carga de capital manejable solo con contratos de larga duración.[3] El piloto de 2024 de Closure Systems International mostró que un grosor de bisagra superior a 0,6 milímetros dificultaba la apertura con una sola mano, mientras que por debajo de 0,4 milímetros propiciaba el desgarro. El grupo de defensa Beyond Plastics prevé que 15 estados adicionales presentarán proyectos de ley similares antes de 2027, impulsando a los convertidores hacia una especificación única a nivel nacional.
Expansión de los Requisitos de Envasado Farmacéutico
Las revisiones del Capítulo 661 de la Farmacopea de los Estados Unidos, vigentes desde enero de 2025, elevaron los umbrales de integridad de fuga de helio para inyectables estériles a 1×10⁻⁶ cc/s, favoreciendo los cierres moldeados por compresión con revestimientos de elastómero laminado. Los usuarios farmacéuticos representaron solo el 10% del volumen de cierres en 2025, pero generaron una quinta parte de los ingresos debido a los estrictos registros de validación y las exigencias de sala limpia según la norma ISO 15378. Los cierres resistentes a niños conformes con el protocolo 16 CFR 1700.20 de la Comisión de Seguridad de Productos del Consumidor avanzaron un 4,1% en ventas unitarias en 2025, ya que las prescripciones de opioides se desplazaron hacia formatos disuasorios del abuso; la guía emitida en junio de 2024 duplicó el monitoreo de extractables y lixiviables a 24 meses, alargando los plazos de comercialización y recompensando a los titulares con paquetes de datos. En conjunto, las nuevas normas elevan las barreras de entrada y sostienen los precios premium en las tapas farmacéuticas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad en los Precios de las Resinas | -0.6% | Productores integrados de la Costa del Golfo | Corto plazo (≤2 años) |
| Competencia de Materiales Alternativos Sostenibles | -0.4% | Mercados costeros con mandatos de Responsabilidad Extendida del Productor | Mediano plazo (2-4 años) |
| Posibles Restricciones Federales a los Plásticos de Un Solo Uso | -0.3% | Nacional | Largo plazo (≥4 años) |
| Escrutinio de los Microplásticos que Impulsa los Cierres sin Revestimiento | -0.2% | Sectores de alimentos y bebidas | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad en los Precios de las Resinas
Las cotizaciones al contado del polipropileno oscilaron entre 0,62 y 0,81 USD por libra durante 2025, siguiendo la volatilidad del crudo y las paradas no planificadas de los crackers a lo largo de la Costa del Golfo, un movimiento que recortó entre 200 y 300 puntos básicos del EBITDA de los convertidores, a menos que se activaran los escaladores de precios según ICIS.COM. Los pequeños moldeadores sin escala suficiente para cubrir la exposición a las resinas enfrentaron tensiones en el capital de trabajo, lo que motivó la consolidación, como la adquisición de tres plantas regionales por parte de Berry Global en 2024. La compra anticipada fija los márgenes, pero inmoviliza la capacidad de almacén, limitando la flexibilidad para probar resinas de base biológica que se comercializan con primas del 20-30%. El HDPE mostró una turbulencia similar antes de que la nueva capacidad de cracker de etano aliviara el suministro a finales de 2025. Las persistentes oscilaciones de las resinas complican la elaboración de presupuestos a largo plazo para el utillaje de tapas ancladas y los cierres inteligentes habilitados con NFC que ya exigen compuestos de mayor calidad.
Competencia de Materiales Alternativos Sostenibles
Las tapas de rosca de aluminio migraron más allá del vino hacia jugos premium y café frío en 2025, ganando una participación del 2-3% en cierres de bebidas gracias a las afirmaciones de reciclabilidad infinita. Los cierres a base de fibra moldeados a partir de pulpa de madera avanzaron en pruebas piloto para marcas orgánicas, aunque la sensibilidad al agua aún triplica la entrada de oxígeno en comparación con el polipropileno. Cuatro estados de los EE. UU. ahora cobran tarifas de Responsabilidad Extendida del Productor más altas sobre los plásticos menos reciclables, impulsando a las marcas hacia el metal. La Coalición de Envases Sostenibles encontró que el 41% de las empresas de bienes de consumo masivo planean evaluar cierres no plásticos para 2027, frente al 28% en 2023.[4] Los proveedores de cierres plásticos contrarrestan aumentando el contenido de material reciclado posconsumo y probando PET con huella de carbono negativa de Origin Materials, pero la adopción se retrasa cuando los puntos de precio al por menor no pueden absorber las primas de los materiales.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Material: El PET de Base Biológica Gana Terreno a Medida que se Intensifica la Contabilidad de Carbono
El polipropileno capturó el 43,21% de los envíos de 2025, respaldado por tasas de flujo de fusión que se adaptan a los moldes de inyección de alta cavitación. Sin embargo, el PET de base biológica está posicionado para el ascenso más rápido con una CAGR del 3,56%, ya que las empresas de bienes de consumo masivo buscan reducciones verificables en el alcance 3. Los cierres de PHA de Danimer Scientific se lanzaron con una etiqueta de kombucha de la Costa Oeste en abril de 2025, con una prima en estantería del 25% y validando las afirmaciones de biodegradación marina. Se proyecta que el tamaño del mercado de tapas y cierres plásticos de los Estados Unidos para el PET de base biológica se expanda junto con contratos de materias primas seguros que protejan contra los picos de precios de las materias primas fósiles. La innovación en materias primas y materiales está influyendo en el más amplio mercado de tapas y cierres de los Estados Unidos. La Asociación de Recicladores de Plástico reportó una precisión de clasificación del 92% para tapas de HDPE natural en 2025, reforzando el papel del HDPE en las cadenas de suministro de productos lácteos y químicos para el hogar. El PET carbono-negativo de Origin Materials aseguró un contrato de compra de bebidas por 150 millones de USD en septiembre de 2025, señalando una escala masiva para 2027 y elevando la participación del mercado de tapas y cierres plásticos de los Estados Unidos para las bio-resinas una vez que los precios por volumen reduzcan la brecha con los polímeros convencionales.
La Ley de Asamblea 1200 de California exige un 15% de contenido reciclado posconsumo en los cierres de bebidas para 2030, fomentando indirectamente los flujos de polipropileno de ciclo cerrado. Los moldeadores reportan pérdidas de resistencia a la tracción del 6-8% al procesar PP con 25% de contenido reciclado posconsumo, lo que requiere paredes más gruesas que compensan parcialmente las ganancias de reducción de peso. El polietileno furanoato de Avantium sigue en escala piloto, pero su superior barrera de gas podría crear un nicho para bebidas carbonatadas para 2028. A medida que proliferan las opciones de resina, la selección del acero para herramientas y el diseño de la compuerta determinarán si los convertidores pueden cambiar entre grados convencionales y biológicos sin costosas reconstrucciones de canales calientes.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Industria de Usuario Final: La Dispensación sin Aire Acelera el Crecimiento de los Cosméticos
Las bebidas se mantuvieron como ancla, controlando el 57,21% del volumen de 2025; sin embargo, la demanda de bombas sin aire de la cosmética de prestigio impulsa los cierres de cosméticos y artículos de tocador hacia una CAGR del 3,71% hasta 2031. El tamaño del mercado de tapas y cierres plásticos de los Estados Unidos para cosméticos se está expandiendo a medida que los sistemas sin aire prolongan la vida útil y reducen los conservantes, una afirmación de marketing que resuena entre los consumidores conscientes de los ingredientes. La adopción de kits de comidas elevó los cierres abatibles para alimentos un 9,3% en 2025, mientras que la tapa de giro y medición de Henkel redujo el desperdicio de detergente en un 12%, subrayando el valor funcional. Las tapas farmacéuticas generaron solo el 10% de las unidades, pero tuvieron poder de fijación de precios debido a la documentación validada por ISO. Las marcas de lujo se asociaron con Loop para probar cierres de rosca magnéticos devueltos para recarga, reduciendo el plástico de un solo uso en un 70% a lo largo de la vida de un producto. En conjunto, estos cambios diversifican la demanda más allá de las líneas de alto volumen de refrescos y agua, amortiguando el mercado de tapas y cierres plásticos de los Estados Unidos frente al estancamiento del consumo per cápita de bebidas carbonatadas.
Los sistemas de recarga desafían el crecimiento del volumen, pero desbloquean márgenes unitarios más altos a través de mecanismos complejos y sobretapas metálicas. Los cierres farmacéuticos resistentes a niños añadieron un incremento de ingresos de 0,08-0,12 USD por pieza, reforzando la segmentación entre aplicaciones de uso general y especializadas. La industria de tapas y cierres plásticos de los Estados Unidos navega, por tanto, hacia un futuro de doble vía: una dominada por tapas de rosca de ultra alta velocidad donde los céntimos importan, y otra donde los cierres premium de cosméticos y farmacéuticos exigen márgenes de dos dígitos.
Por Tipo de Tapa: Los Diseños Anclados Reconfiguran las Prioridades de Inversión
Las tapas de rosca representaron el 47,12% de los envíos de 2025, respaldadas por las necesidades de retención de carbonatación en refrescos y la posibilidad de volver a cerrar en agua embotellada. Se prevé que la participación del mercado de tapas y cierres plásticos de los Estados Unidos para los diseños anclados aumente rápidamente una vez que el plazo de California de 2028 desencadene la armonización nacional. Los primeros prototipos aumentaron la fuerza de apertura en un 30%, pero el refinamiento de la bisagra a 0,52 milímetros restauró la ergonomía sin aumentar el uso de resina. Los cierres resistentes a niños avanzaron un 4,1% en 2025, impulsados por el envasado de opioides disuasorio del abuso. Las sobretapas de lujo con acabados metalizados capturaron una participación de valor del 6-8%, inclinándose hacia los licores y las fragancias de prestigio. Los cierres dispensadores, incluidas las bombas y las cámaras dosificadoras, se beneficiaron de las pruebas de fugas en el comercio electrónico y ahora representan casi el 12% de las unidades.
Los costos de utillaje para tapas ancladas amplían la brecha entre los grandes contratos de bebidas y los pedidos especiales de corta tirada. Sin embargo, el tamaño del mercado de tapas y cierres plásticos de los Estados Unidos para los cierres inteligentes que incorporan etiquetas NFC está preparado para crecer junto con los mandatos de serialización de licores de la Oficina de Impuestos y Comercio de Alcohol y Tabaco, cuyo piloto está previsto para 2027. Estos segmentos en conjunto empujan a los convertidores a equilibrar las líneas de uso general de alta velocidad con las tiradas de microlotes de valor añadido en prensas flexibles.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tecnología de Fabricación: La Impresión Digital Desbloquea Funciones Inteligentes
El moldeo por compresión lideró con el 51,21% de los ingresos en 2025, apreciado por sus tolerancias ajustadas y los revestimientos co-moldeados que cumplen los límites de fuga de helio del Capítulo 661 de la Farmacopea de los Estados Unidos. El moldeo por inyección mantuvo una participación del 35-38%, beneficiándose de las prensas servo-eléctricas que reducen los tiempos de ciclo a cinco segundos y recortan el consumo de energía entre un 30-40%. El tamaño del mercado de tapas y cierres plásticos de los Estados Unidos para la impresión digital sigue siendo pequeño, pero una CAGR del 3,06% hasta 2031 refleja que las marcas de licores adoptan códigos QR o NFC para la autenticación. La plataforma Janela de Avery Dennison registró 1,2 millones de interacciones en los seis meses posteriores al lanzamiento de una tequila premium a finales de 2024, demostrando el apetito del consumidor por el envasado interactivo.
Los ensamblajes de tres piezas y en línea representaron aproximadamente el 9% de la producción, sirviendo a los cierres farmacéuticos y nutracéuticos donde los sellos herméticos superan en importancia a la velocidad de la línea. Los canales de enfriamiento conformes fabricados mediante manufactura aditiva ahora reducen los tiempos de ciclo del moldeo por inyección hasta en un 22%, liberando capacidad para cierres inteligentes de bajo volumen. En conjunto, la elección del proceso se alinea con los requisitos del mercado final, obligando a los convertidores a equilibrar la inversión de capital entre los sistemas de compresión rotativa de ultra alta velocidad y las celdas híbridas flexibles capaces de cambios rápidos de color o material.
Análisis Geográfico
La capacidad de producción se concentra en el Sureste y el Medio Oeste, regiones que albergan el 45% de las plantas de embotellado de bebidas y el 50% de las plantas de llenado por contrato farmacéutico. El tamaño del mercado de tapas y cierres plásticos de los Estados Unidos en el Sureste se beneficia de la proximidad a los complejos de resinas de la Costa del Golfo, lo que reduce los costos de flete y garantiza la disponibilidad de resinas durante las interrupciones de la temporada de huracanes. California se erige como pionera en políticas, con su responsabilidad extendida del productor y sus estatutos de tapas ancladas que elevan los costos de cumplimiento, pero también orientan las bases de diseño a nivel nacional. El impulso de la relocalización se aceleró tras las interrupciones en la cadena de suministro de 2021-2022; la adquisición de Silgan en Georgia redujo los plazos de entrega a tres semanas frente a las 12 semanas de las importaciones asiáticas, ilustrando el caso de negocio para la capacidad nacional.
Los fondos de la Ley de Inversión en Infraestructura y Empleo han mejorado el rendimiento ferroviario y portuario, reduciendo los tiempos de transporte de resinas entre un 15-20% y compensando ligeramente los mayores costos laborales de los EE. UU. Los centros de distribución de comercio electrónico en Texas, Pensilvania e Illinois demandan cierres resistentes a caídas para paquetes de cadena de frío, alentando a los moldeadores regionales a adoptar grados de polipropileno modificado al impacto. Maine y Colorado ahora aplican tarifas escalonadas de Responsabilidad Extendida del Productor sobre los cierres con baja reciclabilidad, impulsando a los propietarios de marcas hacia formulaciones de HDPE natural y polipropileno con material reciclado posconsumo en esos estados.
Las sedes de cosméticos de prestigio en Nueva York y Nueva Jersey atraen la demanda de cierres decorativos hacia el Noreste, mientras que los cierres farmacéuticos resistentes a niños se concentran alrededor del corredor biofarmacéutico de Nueva Jersey y el Research Triangle de Carolina del Norte. La Costa del Golfo sigue siendo un oleoducto de resinas, pero la exposición a tormentas mantiene activos los planes de contingencia, incluidos los amortiguadores de inventario en almacenes del interior. En general, la fragmentación geográfica basada en factores regulatorios, logísticos y de mercado final crea oportunidades para moldeadores de nicho localizados dentro del mercado más amplio de tapas y cierres plásticos de los Estados Unidos.
Panorama regulatorio
El cumplimiento normativo de tapas y cierres en EE. UU. está cada vez más determinado por políticas estatales de embalaje. A julio de 2026, siete estados han promulgado leyes de Responsabilidad Extendida del Productor (EPR) para embalajes, incluidos Maine, Oregón, Colorado, California, Minnesota, Maryland y Washington, elevando los requisitos de informes, tarifas y reciclabilidad para componentes de embalaje como tapas y cierres en carteras de marcas presentes en varios estados.
El cumplimiento en materia de contacto con alimentos y medio ambiente también se está endureciendo de formas que afectan la elección de materiales y aditivos para cierres. Una medida del Registro Federal del 6 de enero de 2025 puso fin a la autorización de determinados agentes antigrasa a base de PFAS en aplicaciones de contacto con alimentos, reforzando un giro hacia agentes de barrera y auxiliares de procesamiento alternativos. El escrutinio federal sobre las declaraciones de marketing ambiental también está activo, con el H.R. 6832 (119.º Congreso) que propone actualizaciones vinculadas a la identificación estandarizada de resinas y a la terminología de reciclabilidad (con referencia a ASTM D7611/D7611M-19). Esto aumenta la necesidad de fundamentar las declaraciones de reciclabilidad y contenido reciclado utilizadas en cierres y en el etiquetado.
Análisis de la cadena de valor
La cadena de valor comienza con el suministro de resinas y aditivos (PP, HDPE, PET y grados emergentes de base biológica o reciclados), luego pasa a la fabricación de moldes y el moldeo (moldeo por inyección de alta cavitación, moldeo por compresión y conjuntos de dosificación especializados) y, finalmente, llega a las líneas de llenado para bebidas, alimentos, farmacéutica y cuidado personal. Para las aplicaciones de contacto con alimentos, existe un paso adicional de control: el cumplimiento de la FDA respecto a sustancias en contacto con alimentos, lo que puede extender los ciclos de calificación de nuevas formulaciones recicladas o de base biológica y aumenta la demanda de certificación y trazabilidad consistentes en los insumos de resina, colorante y masterbatch.
Aguas abajo, las especificaciones de los propietarios de marcas y los programas estatales de EPR están atrayendo a más participantes hacia asociaciones de circularidad que asegurar PCR de mayor calidad y mejoran la recuperación de artículos de formato pequeño que a menudo se pierden en la clasificación. En 2026, Reliable Caps se asoció con PureCycle Technologies para ofrecer cierres para aplicaciones sensibles al contacto utilizando hasta un 75% de PCR certificado mediante polipropileno reciclado PureFive, mientras que PureCycle y StackTeck demostraron una tapa con bisagra viva fabricada con hasta un 100% de resina PureFive reciclada. En conjunto, estos esfuerzos subrayan el ajuste de herramientas y procesos necesario para procesar PP reciclado en geometrías críticas para el rendimiento. La recolección y la recuperación siguen siendo cuellos de botella para tapas y cierres, y se están utilizando pruebas de campo centradas en California para mejorar la recuperación de plásticos de formato pequeño con el fin de prepararse para la reforma del reciclaje estatal y la implementación de la EPR, vinculando las decisiones de diseño en el envase con el acceso a materiales y los resultados en tarifas.
Panorama Competitivo
El mercado de tapas y cierres plásticos de los EE. UU. está moderadamente concentrado, con los cinco principales proveedores proyectados para controlar el 60% de los ingresos de 2025. Sin embargo, estos líderes de la industria enfrentan una fuerte competencia de los competidores regionales de bajo costo. En un movimiento estratégico, Silgan reforzó su posición adquiriendo una instalación en Georgia en 2024, añadiendo una capacidad de 2 mil millones de unidades y preparando el terreno para liderar los próximos lanzamientos de biosimilares hasta 2028. Mientras tanto, AptarGroup está consolidando su nicho con sus innovadoras válvulas SimpliSqueeze, que eliminan los sellos de papel de aluminio y simplifican las líneas de producción. Esta característica ha visto una rápida adopción entre las marcas de los sectores de condimentos y bebidas funcionales. A medida que se acerca el plazo de California de 2028, Closure Systems International y Berry Global están realizando inversiones estratégicas en patentes de bisagras para tapas ancladas. Crown Holdings, por su parte, está aprovechando su experiencia en metalurgia para introducir tapas de rosca de aluminio en el mercado de jugos premium.
Los actores regionales como Phoenix Closures están aprovechando las herramientas fabricadas mediante manufactura aditiva, reduciendo drásticamente los plazos de los prototipos a solo seis semanas. Esta agilidad les permite realizar tiradas especiales de menos de 100.000 unidades, un segmento a menudo ignorado por las grandes multinacionales. En el ámbito de los cierres inteligentes, las estrategias divergen: los actores establecidos colaboran con Avery Dennison para integraciones NFC, mientras que las empresas de nivel medio se centran en la diferenciación del polipropileno con material reciclado posconsumo. Este enfoque tiene como objetivo mitigar las tarifas de Responsabilidad Extendida del Productor (REP), particularmente en estados como Maine y Colorado. La actividad de patentes en 2025 se concentró en geometrías de bisagras y reducciones de par de apertura resistentes a niños, atendiendo al segmento demográfico de personas mayores, que los datos del Censo de los EE. UU. destacan en 58 millones en el grupo de 65 años o más. Esto subraya una creciente demanda de soluciones ergonómicas.
Los recién llegados a la ciencia de materiales se están aventurando en el ámbito de los cierres, apuntando al potencial comercial del PHA y el PET con huella de carbono negativa. Sin embargo, la economía unitaria actual limita su adopción principalmente a las unidades de mantenimiento de existencias premium, con la esperanza de que el escalado eventualmente reduzca los costos de las resinas.
Líderes de la Industria de Tapas y Cierres Plásticos de los Estados Unidos (EE. UU.)
-
Silgan Holdings Inc.
-
AptarGroup, Inc.
-
Amcor plc
-
Albéa S.A.
-
TriMas Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Un espacio blanco clave son los cierres de polipropileno de alto contenido de PCR y reciclado certificado que cumplen con los requisitos de rendimiento sensible al contacto y de cumplimiento normativo para alimentos, bebidas y cuidado personal. La asociación de mayo de 2026 entre Reliable Caps y PureCycle, orientada a cierres con hasta un 75% de contenido de PCR certificado utilizando PP reciclado PureFive Ultra, señala una vía abordable para que los convertidores avancen más allá de las tapas básicas de bajo contenido de PCR hacia programas de mayor valor, donde la documentación, el control de olores y contaminantes, y las ventanas de procesamiento consistentes son importantes.
La circularidad impulsada por políticas también crea oportunidades en diseños que reducen las tarifas de EPR y mejoran los resultados de reciclabilidad en distintos estados. La ley SB 54 de California ofrece un anclaje concreto de cumplimiento para los productores al exigir resultados para 2032 (incluida una reducción del 25% en el embalaje plástico y una reciclabilidad/compostabilidad del 65% para el embalaje plástico cubierto), y las estructuras de tarifas ecomoduladas en los programas de EPR aumentan el atractivo financiero de los diseños de cierres cautivos, monomaterial y fácilmente clasificables. La atención federal a la infraestructura de reciclaje también respalda la participación en toda la cadena; en mayo de 2026, el Comité de Energía y Comercio de la Cámara de Representantes avanzó la Ley de Infraestructura y Accesibilidad de Reciclaje (H.R. 2145) y la Ley de Responsabilidad en Reciclaje y Compostaje (H.R. 4109). En conjunto, estos pasos se alinean con los esfuerzos de la industria para ampliar la capacidad de recolección y procesamiento, lo que a su vez afecta la disponibilidad de PCR para cierres.
Desarrollos recientes del sector
- Julio de 2026: Aptar Closures amplió su cartera de cierres listos para comercio electrónico para aplicaciones de belleza, cuidado personal y cuidado del hogar. La actualización refleja la optimización continua del diseño en torno a la resistencia a fugas y la durabilidad en el envío de paquetes, fortaleciendo el posicionamiento del proveedor ante marcas que están estandarizando el embalaje para la distribución omnicanal.
- Noviembre de 2025: Silgan Holdings completó la adquisición de una planta de moldeo por compresión en Carolina del Norte, sumando aproximadamente 1.800 millones de unidades de capacidad de cierres farmacéuticos. La incorporación aumenta el suministro nacional para aplicaciones de atención médica reguladas, donde los procesos validados y la fiabilidad de los plazos de entrega influyen en la selección de proveedores.
- Septiembre de 2025: Origin Materials firmó un acuerdo de compra a largo plazo por 150 millones de USD con un grupo global de bebidas para materia prima de PET carbono-negativa utilizada en resina de cierres hasta 2030. El acuerdo respalda la ampliación de opciones de materiales con menor huella de carbono y ofrece a los convertidores de cierres una vía de compra más clara cuando los propietarios de marcas requieren reducciones cuantificadas de alcance 3.


Marco de la metodología de investigación y alcance del informe
Definición y Cobertura del Mercado
Este mercado abarca los ingresos generados en los Estados Unidos por tapas y cierres plásticos utilizados para sellar y dispensar productos envasados en aplicaciones de consumo e industriales, contabilizados en el punto en que las tapas y cierres se venden en las cadenas de suministro de envases.
Exclusiones del alcance: Excluye las tapas y cierres no plásticos, y también excluye la producción de resinas poliméricas aguas arriba y los servicios de llenado, etiquetado y envasado completo de contenedores aguas abajo.
Descripción General de la Segmentación
- Por Material
- Tereftalato de Polietileno (PET)
- Polipropileno (PP)
- Polietileno de Baja Densidad (LDPE)
- Polietileno de Alta Densidad (HDPE)
- Otros Materiales
- Por Industria de Usuario Final
- Bebidas
- Alimentos
- Farmacéutica y Sanitaria
- Cosméticos y Artículos de Tocador
- Productos Químicos para el Hogar
- Otras Industrias de Usuario Final
- Por Tipo de Tapa
- Cierres de Rosca
- Tapas Ancladas
- Tapas Abatibles y de Presión
- Cierres Resistentes a Niños
- Cierres Decorativos de Lujo/Premium
- Tapas Dispensadoras
- Por Tecnología de Fabricación
- Moldeo por Inyección
- Moldeo por Compresión
- Ensamblaje de Tres Piezas y en Línea
- Cierres Inteligentes Impresos Digitalmente
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Para fundamentar el modelo, primero compilamos una visión clara de la demanda de envases y la actividad de conversión de plásticos en los Estados Unidos. Se utilizaron fuentes públicas para mapear el contexto y las restricciones del mercado, como las tablas de manufactura y comercio de la Oficina del Censo de los Estados Unidos, los datos de la Comisión de Comercio Internacional de los Estados Unidos, los indicadores de envases y reciclaje de la Agencia de Protección Ambiental de los Estados Unidos, y la orientación de la Administración de Alimentos y Medicamentos relacionada con envases para usos finales regulados. También revisamos publicaciones de asociaciones de plásticos y envases, y artículos de revistas revisadas por pares que analizan el rendimiento de los cierres, los diseños con sujeción y las tendencias de reducción de peso.
Posteriormente, completamos el contexto de empresas y canales utilizando elementos como informes anuales, presentaciones para inversores y comunicados de prensa, lo que nos ayudó a comprender la combinación de productos y la lógica de precios utilizada en los diferentes usos finales. Donde apoyó las verificaciones de consistencia, también consultamos suscripciones de pago que recopilan información financiera y noticias de empresas, bases de datos de patentes y registros de importación y exportación a nivel de envíos para artículos de plástico. Las fuentes aquí enumeradas son meramente ilustrativas, ya que se consultaron muchas referencias públicas y de pago adicionales para recopilar datos, validar supuestos y aclarar brechas.
Entrevistas Primarias y Encuestas
El trabajo primario se utilizó para probar los supuestos documentales y eliminar puntos ciegos en torno a los tipos de tapas, la combinación de resinas y los cambios de precios a lo largo del año. Conversamos con una variedad de fabricantes, convertidores, compradores de envases y partes interesadas aguas abajo, y verificamos las opiniones en los principales centros de demanda de los Estados Unidos para que nuestros supuestos coincidieran con el comportamiento real de adquisición. Cuando surgieron diferencias, volvimos a contactar a expertos seleccionados para alinear los rangos más defendibles antes de fijar los totales finales.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 35% | Directores ejecutivos: 14% |
| Nivel medio: 47% | Líderes funcionales/de unidad: 28% |
| Actores menores: 18% | Gerentes: 58% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento parte de un conjunto de demanda de arriba hacia abajo, donde las señales de producción y consumo de envases se reconstruyen y luego se traducen en necesidades de cierres por uso final, antes de convertirse en valor utilizando rangos de precios de venta promedio. Dado que los cierres están estrechamente vinculados a los alimentos envasados, bebidas, cuidado del hogar y personal, y atención médica, utilizamos indicadores como volúmenes de productos envasados, actividad de embotellado y llenado, normas de cierres por contenedor, tasas de reducción de peso, y movimientos de precios de resinas que influyen en los precios de las piezas terminadas. Para las tapas utilizadas en envases regulados o de mayor rendimiento, se aplicaron factores de ajuste para reflejar diseños de mayor especificación y precios diferentes.
Una vez formados los totales de nivel superior, el resultado se verificó mediante aproximaciones selectivas de abajo hacia arriba, incluido el muestreo de ingresos de proveedores, verificaciones de canales con compradores de envases y una prueba de coherencia de volumen por precio para algunas familias de tapas de alto uso. Cuando faltaban datos para participantes privados más pequeños, utilizamos rangos de referencia conservadores basados en señales de capacidad, enfoque de producto y utilización típica, y luego volvimos a probar el impacto en el total. El pronóstico se realizó mediante análisis de escenarios respaldado por modelos de tendencias a corto plazo, con factores como la demanda de productos envasados, la sustitución por formatos con sujeción, y el traslado de costos de resinas y energía siendo revisados con los comentarios de las entrevistas antes de fijar la curva final.
Ciclo de Validación y Actualización de Datos
Antes de la aprobación, los resultados se someten a pruebas de estrés frente a señales de mercado independientes y luego se revisan en busca de saltos interanuales que no coincidan con los patrones conocidos de demanda de envases. Realizamos verificaciones de varianza en los totales de uso final, rangos de precios y volúmenes implícitos, y cualquier valor atípico desencadena una segunda revisión por parte de un analista y preguntas de seguimiento a encuestados seleccionados. El informe se actualiza anualmente, y se realizan actualizaciones intermedias cuando eventos importantes cambian materialmente la demanda, la regulación o los costos de insumos. Justo antes de la publicación, se realiza un pase final para que la visión entregada refleje los datos públicos más recientes y los desarrollos del mercado.
Dimensionamiento del Mercado de Tapas y Cierres Plásticos de los Estados Unidos de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los tamaños de mercado publicados pueden parecer muy diferentes incluso cuando se refieren al mismo país, porque el límite de lo que se contabiliza no siempre es el mismo y porque los supuestos de precios y volumen pueden actualizarse en diferentes calendarios. Las diferencias también provienen de cómo cada estimación trata el movimiento de precios impulsado por las resinas, la debilidad o fortaleza de la demanda de envases en el año base, y si el modelo se verifica con indicadores independientes.
Las señales de producción de envases, la actividad de conversión de plásticos y las verificaciones de flujos comerciales son los puntos de evidencia que mantienen a Mordor Intelligence alineada con un conjunto de demanda de cierres exclusivamente plásticos en los Estados Unidos, con precios vinculados a bandas de precio de venta promedio realistas en lugar de promedios generales de envases.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 12,09 mil millones de USD (2025) | |
| Publicador de la Industria A | 10,32 mil millones de USD (2025) | A menudo aplica un alcance de producto más restringido y un conjunto de precios de venta promedio más conservador, y también puede excluir las piezas vendidas en envases industriales y usos de atención médica de mayor especificación, lo que reduce el total de valor. |
| Rastreador de Mercado B | 9,20 mil millones de USD (2024) | Utiliza un año base diferente y puede incorporar una proyección de precios más rápida a partir de los ciclos de resinas, y puede reportar una definición de segmento plástico más estrecha que no está completamente reconciliada con la demanda de contenedores por uso final. |
En conjunto, la dispersión refleja principalmente las elecciones de límites de alcance, el momento del año base y cómo se maneja la progresión de precios para las piezas plásticas. Nuestro enfoque se mantiene rastreable porque cada paso se vincula a señales de demanda de productos envasados, factores de uso de cierres razonables y bandas de precios verificadas mediante entrevistas que pueden volver a probarse a medida que cambian las condiciones.


Preguntas Clave Respondidas en el Informe
¿Cuál será la demanda de resinas de base biológica en los cierres plásticos de los EE. UU. para 2031?
Se prevé que los cierres de PET de base biológica y PHA crezcan a una CAGR del 3,56%, pasando de proyectos piloto de nicho hacia la adopción convencional a medida que la oferta escala y las tarifas de Responsabilidad Extendida del Productor favorecen los materiales de bajo carbono.
¿Qué factor regulatorio afectará más las opciones de diseño del tipo de tapa hasta 2031?
Se espera que el mandato de tapas ancladas de California, vigente desde enero de 2028, establezca un estándar nacional de facto, impulsando la inversión en utillaje y una CAGR del 3,67% para los cierres anclados.
¿Por qué se prefieren los cierres moldeados por compresión en el envasado farmacéutico?
Los moldes de compresión pueden co-moldear revestimientos de elastómero que superan las pruebas de fuga de helio especificadas en el Capítulo 661 de la Farmacopea de los Estados Unidos, evitando la inserción secundaria de juntas y reduciendo la contaminación por partículas.
¿Qué tecnología de fabricación está ganando atención para la lucha contra la falsificación?
Los cierres inteligentes impresos digitalmente que incorporan códigos NFC o QR están creciendo a una CAGR del 3,06% a medida que las marcas de licores se preparan para los pilotos federales de serialización.
¿Cómo están influyendo las oscilaciones en los precios de las resinas en las estrategias de los proveedores?
Los costos volátiles del polipropileno recortan los márgenes de EBITDA hasta en 300 puntos básicos, fomentando la compra anticipada, la cobertura de resinas y las adquisiciones que distribuyen el riesgo de aprovisionamiento.
¿Qué segmento de usuario final muestra las perspectivas de crecimiento más rápidas?
Se proyecta que los cierres de cosméticos y artículos de tocador aumenten a una CAGR del 3,71% hasta 2031, impulsados por los dispensadores de bomba sin aire que prolongan la vida útil del producto y apoyan los sistemas de recarga.


 Sus datos están seguros y nunca se venden ni se comparten.

