
Tamanho e Participação do Mercado de Logística Aérea de Cadeia de Frio Farmacêutica dos Estados Unidos
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
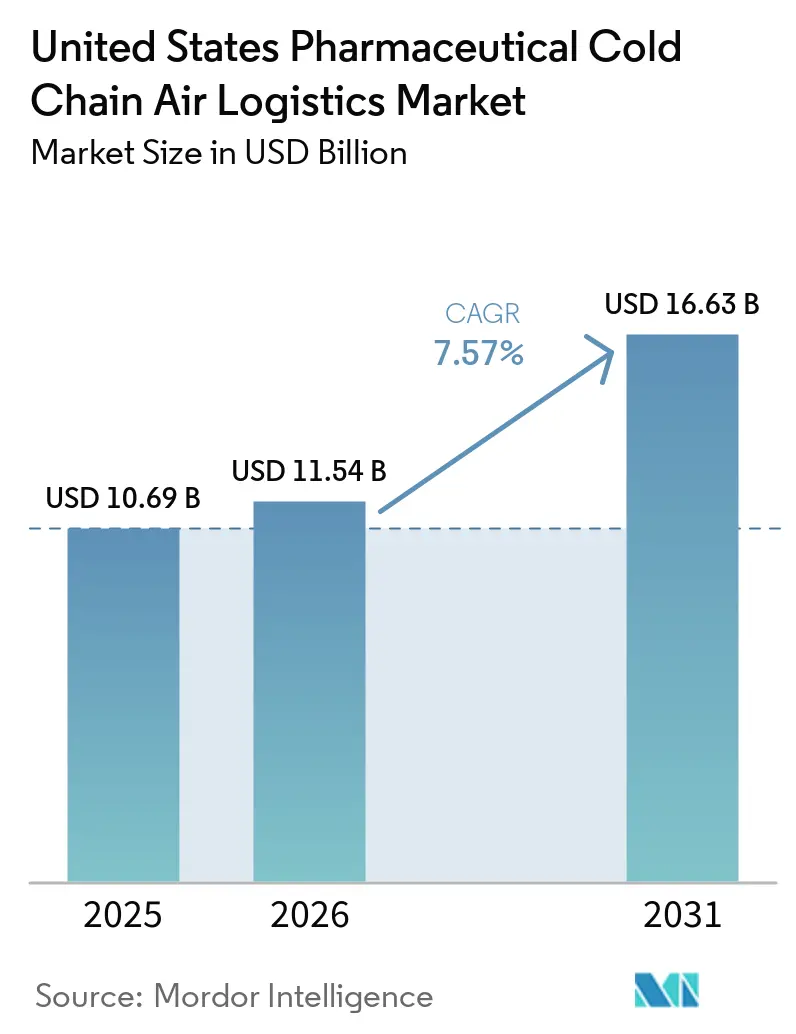
| Tamanho do mercado no ano base (2025) | 10.69 Bilhões de dólares |
| Tamanho do Mercado (2026) | 11.54 Bilhões de dólares |
| Tamanho do Mercado (2031) | 16.63 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 7.57 % |
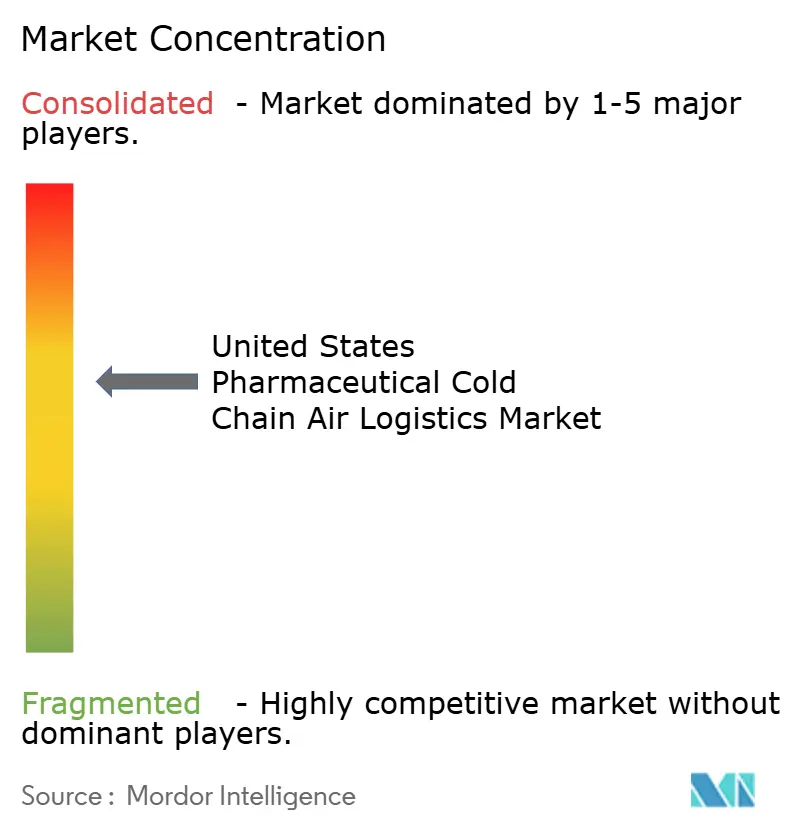
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Logística Aérea de Cadeia de Frio Farmacêutica dos Estados Unidos por Mordor Intelligence
O tamanho do mercado de logística aérea de cadeia de frio farmacêutica dos Estados Unidos foi avaliado em 10,69 bilhões de USD em 2025 e estima-se que cresça de 11,54 bilhões de USD em 2026 para atingir 16,63 bilhões de USD até 2031, a um CAGR de 7,57% durante o período de previsão (2026-2031).
A expansão reflete um pipeline maior de medicamentos sensíveis à temperatura e um modelo de distribuição que está se aproximando dos pacientes. As aprovações de medicamentos pela FDA adicionaram novos produtos que requerem transporte validado, incluindo biológicos e terapias avançadas. O mercado de logística aérea de cadeia de frio farmacêutica dos Estados Unidos também se beneficia quando medicamentos de maior volume utilizam a mesma rede qualificada de aeroportos e manuseio que remessas especializadas. A distribuição direta ao paciente está aumentando o número de remessas pequenas e sensíveis ao tempo, elevando o valor do controle confiável de temperatura.[1]Administração de Alimentos e Medicamentos dos Estados Unidos, "Advancing Health Through Innovation New Drug Therapy Approvals 2025," FDA, fda.gov Prestadores com instalações certificadas, transferências documentadas e capacidade de manuseio adequada estão mais bem posicionados para atender aos requisitos de aquisição farmacêutica.
Principais Conclusões do Relatório
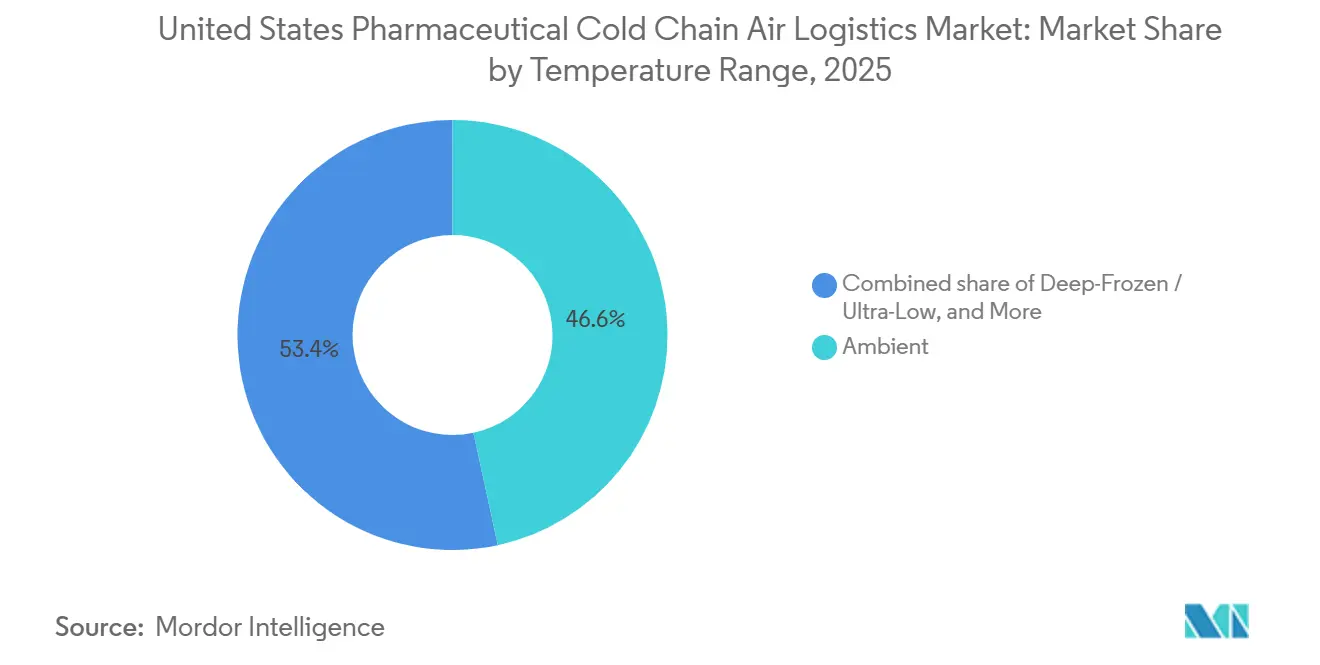
- Por faixa de temperatura, as remessas em temperatura ambiente detinham 46,62% da participação do mercado de logística aérea de cadeia de frio farmacêutica dos Estados Unidos em 2025, enquanto os produtos ultracongelados e de temperatura ultra-baixa têm previsão de crescer a um CAGR de 11,55% até 2031.
- Por tipo de produto farmacêutico, os produtos farmacêuticos biológicos representavam 44,20% do tamanho do mercado de logística aérea de cadeia de frio farmacêutica dos Estados Unidos em 2025, enquanto as terapias celulares e gênicas têm previsão de crescer a um CAGR de 13,69% até 2031.
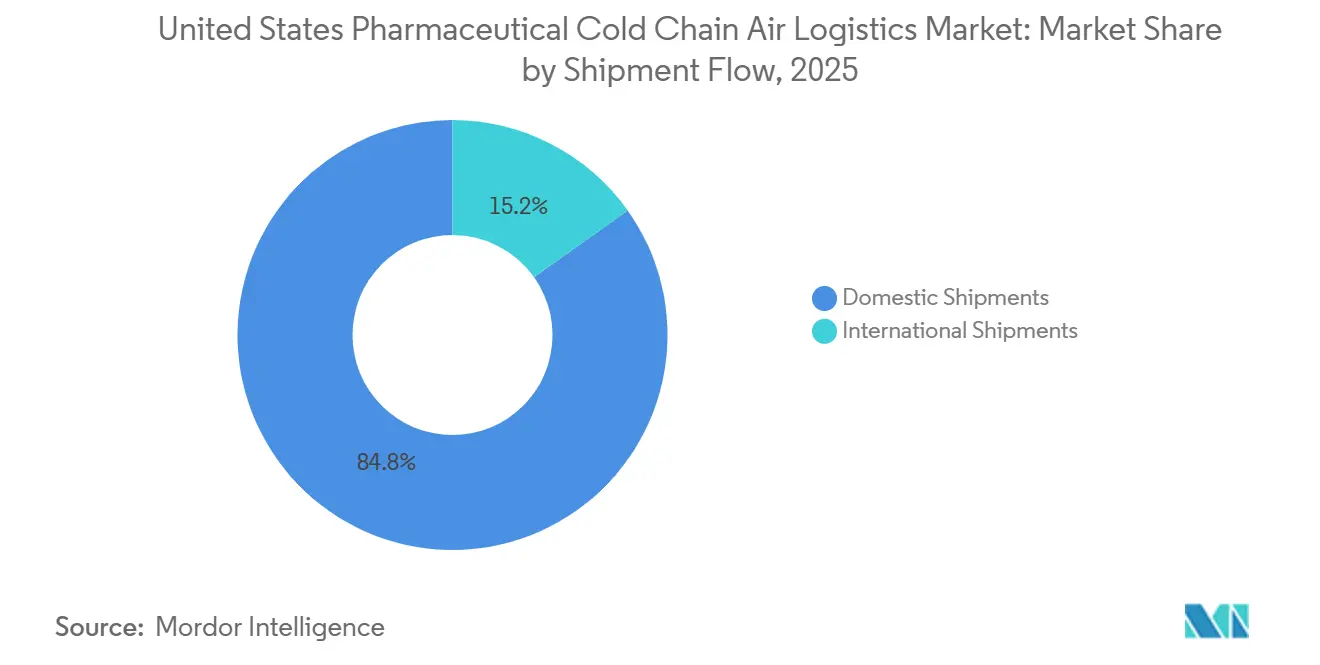
- Por fluxo de remessa, as remessas domésticas representavam 84,84% da participação do mercado de logística aérea de cadeia de frio farmacêutica dos Estados Unidos em 2025, enquanto as remessas internacionais têm previsão de crescer a um CAGR de 8,53% até 2031.
- Por região, o Nordeste detinha 26,84% do tamanho do mercado de logística aérea de cadeia de frio farmacêutica dos Estados Unidos em 2025, enquanto o Sudoeste tem previsão de crescer a um CAGR de 8,93% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Logística Aérea de Cadeia de Frio Farmacêutica dos Estados Unidos
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento das Remessas de Produtos Farmacêuticos Biológicos e de Especialidade | +2.4% | Nacional, com maior densidade de frete no Nordeste e Sudeste | Longo prazo (≥ 4 anos) |
| Comercialização de Terapias Celulares e Gênicas | +1.8% | Nacional, concentrado em clusters de fabricação no Nordeste e aeroportos hub certificados | Longo prazo (≥ 4 anos) |
| Atendimento Direto ao Paciente e por Farmácias de Especialidade | +1.2% | Nacional, com maior adoção em áreas metropolitanas densas no Nordeste e no Oeste | Médio prazo (2-4 anos) |
| Descentralização de Ensaios Clínicos e Remessas Específicas por Paciente | +0.8% | Nacional, com ganhos iniciais em locais secundários no Sudeste e Meio-Oeste | Médio prazo (2-4 anos) |
| Resiliência da Cadeia de Frio em Nível Aeroportuário e Expansão de Cross-Dock Qualificado | +0.6% | Concentrado em DFW, JFK, PHL, MIA, LAX e gateways secundários selecionados | Curto prazo (≤ 2 anos) |
| Cadeia de Custódia Digital e Gestão Preditiva de Exceções | +0.4% | Nacional, com adoção em redes de estações certificadas | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento das Remessas de Produtos Farmacêuticos Biológicos e de Especialidade
Os biológicos estão reformulando a estrutura de custos do mercado de logística aérea de cadeia de frio farmacêutica dos Estados Unidos porque necessitam de transporte controlado e procedimentos documentados de liberação. O CDER aprovou 46 novos medicamentos durante 2025, incluindo 12 biológicos, enquanto o número combinado de novas aprovações pelo CDER e CBER atingiu 58.[2]Administração de Alimentos e Medicamentos dos Estados Unidos, "Decentralized Clinical Trials for Drugs, Biological Products, and Devices Guidance," FDA, fda.gov Cada lançamento gera trabalho de qualificação de transporte, pois o produto deve percorrer uma rota validada antes do início da distribuição comercial. O mercado de logística aérea de cadeia de frio farmacêutica dos Estados Unidos, portanto, ganha demanda tanto pelo movimento das remessas quanto pelo trabalho de qualificação que acompanha um novo produto. As aprovações da FDA incluíram 18 biossimilares para 10 produtos de referência em 2025. Fabricantes distintos de biossimilares precisam de suas próprias embalagens qualificadas e arranjos de transportadoras, o que aumenta o número de relações de frete ativas em vez de consolidar o frete em um único programa de produto originador.
Comercialização de Terapias Celulares e Gênicas
As terapias celulares e gênicas estão passando da atividade clínica para a distribuição comercial e tornaram-se a categoria de carga mais exigente no mercado de logística aérea de cadeia de frio farmacêutica dos Estados Unidos. A Cryoport relatou suporte a 21 terapias celulares e gênicas aprovadas comercialmente e 766 ensaios clínicos globais em 31 de março de 2026. As aprovações da FDA do GENGLYCOS em agosto de 2026 e do TREGZI em julho de 2026 adicionaram terapias que necessitam de distribuição especializada para centros de tratamento certificados. As terapias autólogas exigem que as células do paciente viajem de um hospital para um local de fabricação e depois retornem ao mesmo local de atendimento. Esse movimento bidirecional torna o controle de identidade, o cronograma e o desempenho de temperatura elementos centrais do processo de remessa. Os contêineres de vapor de nitrogênio líquido que operam abaixo de -150 °C estão sujeitos aos requisitos de mercadorias perigosas da IATA para UN 1977, o que limita as opções de transportadoras e aumenta os requisitos de manuseio.
Atendimento Direto ao Paciente e por Farmácias de Especialidade
A distribuição direta ao paciente está mudando o perfil de remessas do mercado de logística aérea de cadeia de frio farmacêutica dos Estados Unidos, de movimentos em grandes volumes para entregas menores e mais frequentes. A PhRMA apoiou programas diretos ao paciente da Casa Branca em setembro de 2025, e as plataformas dos fabricantes transferiram a atividade de medicamentos de especialidade para além dos canais tradicionais de atacado. Os medicamentos de especialidade representaram mais de 50% dos gastos com medicamentos nos Estados Unidos, enquanto os 2% principais de pacientes por uso responderam pela mesma parcela dos gastos. Essa base de pacientes está dispersa por diferentes localidades e depende de entrega domiciliar confiável com controle de temperatura. O mercado de logística aérea de cadeia de frio farmacêutica dos Estados Unidos deve, portanto, suportar janelas de entrega mais rígidas e registros claros de custódia na última milha. Operadores projetados apenas para frete aéreo paletizado têm menor adequação do que prestadores capazes de manter a garantia de temperatura durante as transferências de encomendas.
Descentralização de Ensaios Clínicos e Remessas Específicas por Paciente
Os ensaios clínicos descentralizados estão criando remessas específicas por paciente que devem chegar às residências sem o suporte de uma farmácia institucional. A orientação final da FDA emitida em setembro de 2024 esclareceu as operações de ensaios clínicos descentralizados e reduziu as barreiras ao envio direto de produtos investigacionais aos participantes. Um estudo de prova de conceito publicado em Clinical Pharmacology & Therapeutics relatou 68 remessas de produtos medicinais investigacionais diretas ao participante com uma taxa de entrega bem-sucedida de 94%.[3]Duvall, MN, et al., "The Supply of Investigational Medicinal Product and Management of Study Materials for Decentralized Participants," Clinical Pharmacology & Therapeutics, doi.org Cada localização de participante requer embalagem capaz de preservar a temperatura necessária e fornecer uma cadeia de custódia clara. Esse requisito torna a seleção de embalagens e a gestão de exceções mais importantes do que em um modelo de entrega institucional. O mercado de logística aérea de cadeia de frio farmacêutica dos Estados Unidos pode atender a essa demanda por meio de serviços qualificados diretos ao paciente com documentação confiável e controles de entrega.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos Custos de Validação, Embalagem e Controle de Temperatura | -1.4% | Nacional, com maior ônus no Nordeste e Sudeste devido à densidade de frete e à complexidade das rotas | Longo prazo (≥ 4 anos) |
| Risco de Excursão de Temperatura, Atraso e Descarte de Produto | -0.9% | Nacional, com maior exposição em aeroportos secundários sem infraestrutura qualificada de cross-dock | Médio prazo (2-4 anos) |
| Volatilidade do Fornecimento de Gelo Seco e Criogênico em Hubs Aéreos | -0.6% | Hubs da Costa Oeste, incluindo LAX e SFO, com risco de transbordamento nacional | Médio prazo (2-4 anos) |
| Mão de Obra Treinada em GxP Limitada e Prontidão Criogênica no Local de Atendimento | -0.4% | Nacional, com lacuna aguda em locais secundários e hubs emergentes no Sudoeste | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Validação, Embalagem e Controle de Temperatura
Os requisitos de validação estabelecem um piso de custos para as rotas aéreas de cadeia de frio farmacêutica, independentemente do volume de remessas. Sob o 21 CFR Parte 211.142 e 211.150, fabricantes e distribuidores devem manter procedimentos escritos que protejam a identidade, a potência, a qualidade e a pureza de um produto farmacêutico durante o armazenamento e a distribuição. O mercado de logística aérea de cadeia de frio farmacêutica dos Estados Unidos deve considerar a qualificação sazonal de rotas, o desempenho de embalagens e os procedimentos documentados de transporte. O Capítulo Geral 1079 da USP fornece boas práticas de armazenamento e distribuição para produtos farmacêuticos e apoia processos formais de controle de temperatura.[4]Farmacopeia dos Estados Unidos, "USP General Chapter 1079 Good Storage and Distribution Practices for Drug Products," U.S. Pharmacopeia, usp.org Contêineres ativos e equipamentos qualificados adicionam custos recorrentes de certificação e operação. Esses requisitos são mais difíceis de absorver para prestadores menores e patrocinadores que gerenciam remessas de terapias de baixo volume e alto valor.
Risco de Excursão de Temperatura, Atraso e Descarte de Produto
As excursões de temperatura criam riscos que vão além da perda do produto, pois uma remessa afetada pode atrasar o tratamento e desencadear uma revisão formal de qualidade. As regras de boas práticas de fabricação da FDA exigem uma revisão dos produtos que não atendem aos requisitos estabelecidos antes de serem liberados ou rejeitados. A orientação da USP exige uma avaliação adequada da exposição à temperatura durante o armazenamento e o transporte. Os requisitos de controle de temperatura da IATA exigem rotulagem consistente, verificações de aceitação e procedimentos documentados de manuseio para carga farmacêutica. Um atraso em um aeroporto sem instalações qualificadas de cross-dock pode, portanto, colocar em risco uma terapia de alto valor. Essa exposição mantém o investimento focado em gateways capacitados e torna os procedimentos em nível de estação importantes no mercado de logística aérea de cadeia de frio farmacêutica dos Estados Unidos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Faixa de Temperatura: Demanda por Ultracongelados em Aceleração à Medida que os Volumes de Terapias Celulares e Gênicas Amadurecem
As remessas em temperatura ambiente detinham 46,62% da participação de mercado em 2025, a maior posição dentro do mercado de logística aérea de cadeia de frio farmacêutica dos Estados Unidos. Essa categoria inclui injetáveis GLP-1 com requisitos de temperatura ambiente controlada e medicamentos de especialidade orais com perfis de temperatura ambiente estendidos. Seu alto volume apoia o investimento em instalações de carga aeroportuária e processos de manuseio. Esse investimento também pode apoiar cargas especializadas que se movem pelos mesmos corredores. Os produtos refrigerados requerem controle rigoroso de manuseio para muitos biológicos e vacinas. Os materiais da FDA descrevem a importância das condições adequadas de distribuição para produtos farmacêuticos aprovados. Os produtos congelados também permanecem importantes onde a estabilidade do produto exige menor exposição à temperatura.
O tamanho do mercado de logística aérea de cadeia de frio farmacêutica dos Estados Unidos para produtos ultracongelados e de temperatura ultra-baixa tem previsão de crescer a um CAGR de 11,55% entre 2026 e 2031. Esse ritmo supera o das outras categorias de temperatura. As terapias celulares e gênicas são a principal fonte dessa demanda, pois muitas requerem remessa em vapor de nitrogênio líquido a temperaturas abaixo de -150 °C. A IATA trata as remessas de nitrogênio líquido UN 1977 sob as regras de mercadorias perigosas, que incluem controles específicos de manuseio. O crescimento deve se concentrar em gateways certificados com áreas de contêineres ativos e capacidade de gerenciar equipamentos de frio durante o tempo em solo. Aeroportos sem essas capacidades têm papel limitado nas rotas de terapias avançadas. Esse direcionamento do tráfego torna a qualidade da infraestrutura um fator relevante no mercado de logística aérea de cadeia de frio farmacêutica dos Estados Unidos.


Por Tipo de Produto Farmacêutico: Biológicos Lideram Enquanto as Terapias Celulares e Gênicas Redefinem os Padrões Logísticos
Os produtos farmacêuticos biológicos detinham 44,2% da participação do mercado de logística aérea de cadeia de frio farmacêutica dos Estados Unidos em 2025. Essa posição reflete tanto os valores mais elevados dos produtos quanto os requisitos de manuseio de anticorpos monoclonais, vacinas, biossimilares e produtos derivados do sangue. As aprovações da FDA de 18 biossimilares para 10 produtos de referência em 2025 criaram necessidades adicionais de arranjos logísticos validados independentes. Cada fabricante deve estabelecer embalagem adequada e qualificação de transportadora para seu próprio programa. Os medicamentos de pequena molécula continuam a fornecer volume de base de frete aéreo. Seu perfil mais frequente em temperatura ambiente geralmente limita o gasto premium com manuseio controlado por temperatura. Os medicamentos de especialidade e veterinários atendem a usos mais restritos que ainda requerem atendimento personalizado e processos de transporte.
As terapias celulares e gênicas são o grupo de produtos de crescimento mais rápido, com um CAGR projetado de 13,69% de 2026 a 2031. O mercado de logística aérea de cadeia de frio farmacêutica dos Estados Unidos depende de manuseio especializado para esse grupo, pois as terapias podem necessitar de movimentação criogênica para centros de infusão específicos. A FDA aprovou o GENGLYCOS em agosto de 2026 e o TREGZI em julho de 2026, ampliando o portfólio de terapias avançadas. Esses produtos requerem um design logístico que corresponda às suas condições de transporte específicas por produto. As informações de validação de remessa fazem parte da estrutura de aprovação e distribuição de produtos sob os requisitos da FDA. Os requisitos resultantes favorecem prestadores capazes de comprovar desempenho em todo o percurso da remessa. Eles também limitam a capacidade de prestadores gerais de frete de lidar com cada movimentação de terapia avançada.
Por Fluxo de Remessa: Redes Domésticas Dominam, mas os Corredores Internacionais Ganham Velocidade
Os fluxos domésticos representavam 84,84% do tamanho do mercado em 2025 e formavam a base operacional do mercado de logística aérea de cadeia de frio farmacêutica dos Estados Unidos. As redes de farmácias de especialidade utilizam modelos hub-and-spoke para movimentar medicamentos de alto valor para residências e locais de infusão. Esses movimentos requerem entrega noturna previsível e controles de custódia confiáveis. A distribuição direta ao paciente adicionou mais movimentos domésticos à medida que os fabricantes buscam controle sobre a experiência de entrega ao paciente. O custo de uma terapia atrasada ou comprometida pode superar o valor do frete, o que sustenta o uso contínuo de serviços aéreos qualificados. A escala doméstica também permite que os prestadores construam processos repetíveis em torno de redes estabelecidas de aeroportos e farmácias.
As remessas internacionais têm previsão de crescer a um CAGR de 8,53% de 2026 a 2031, o ritmo mais rápido dentro do fluxo de remessas. O mercado de logística aérea de cadeia de frio farmacêutica dos Estados Unidos é apoiado por movimentos de exportação de biológicos e terapias avançadas, bem como importações de ingredientes ativos e produtos acabados. A PhRMA relatou que as empresas biofarmacêuticas dos Estados Unidos continuaram a expandir a atividade de fabricação avançada durante 2025. A Kuehne+Nagel expandiu sua rede Cool Corridor em julho de 2026, incluindo rotas entre Frankfurt e Atlanta e entre Chicago e São Paulo. As rotas demonstram investimento contínuo em conexões aéreas dedicadas com controle de temperatura. O crescimento internacional aumenta a importância de práticas consistentes nas estações de origem, trânsito e destino.
Análise Geográfica
O Nordeste detinha 26,84% da participação do mercado de logística aérea de cadeia de frio farmacêutica dos Estados Unidos em 2025 e permaneceu o principal centro de atividade de frete aéreo farmacêutico. Nova Jersey, Massachusetts e Pensilvânia têm alta densidade de fabricação de medicamentos e atividade de biológicos. Esses estados geram remessas comerciais, clínicas e de terapias avançadas que necessitam de transporte controlado. Filadélfia apoia a carga de ciências da vida com manuseio controlado por temperatura em faixas relevantes. Boston atende a movimentos transatlânticos de materiais clínicos e biológicos comerciais. A concentração de farmácias de especialidade, fabricantes contratados e organizações de pesquisa clínica cria necessidades logísticas de entrada, saída e retorno. Essa amplitude de atividade sustenta a demanda ao longo do ano por serviços aéreos qualificados.
O Sudoeste é a geografia de crescimento mais rápido, com um CAGR de 8,93% projetado para 2026 a 2031. O Texas está atraindo investimentos em biofabricação que podem gerar remessas de cadeia de frio de saída a partir de Dallas-Fort Worth, Austin e Houston. A certificação comunitária CEIV Pharma de Dallas-Fort Worth fornece práticas documentadas entre os prestadores de logística participantes. O mercado de logística aérea de cadeia de frio farmacêutica dos Estados Unidos pode usar esse modelo coordenado para melhorar as transferências entre operações aéreas e terrestres. O Oeste também está fortalecendo sua base de logística aeroportuária. A DHL Global Forwarding investiu 1,5 milhão de USD em armazenamento a frio no Aeroporto Internacional de Los Angeles em dezembro de 2025. Esse investimento conecta um importante gateway da Costa Oeste à rede de saúde com controle de temperatura da DHL.
O Aeroporto O'Hare de Chicago serve como local de trânsito do Meio-Oeste para importações sensíveis à temperatura provenientes da Índia e da Ásia. Seu papel é mais orientado à importação do que o do corredor de fabricação do Nordeste. Locais secundários do Meio-Oeste estão adicionando capacidade de atendimento direto ao paciente à medida que as redes de farmácias buscam tempos de trânsito mais curtos fora do Nordeste. Miami permanece um gateway para o comércio farmacêutico com a América Latina. Porto Rico apoia uma base de fabricação farmacêutica e adiciona capacidade regional de cadeia de frio. A estrutura geográfica do mercado de logística aérea de cadeia de frio farmacêutica dos Estados Unidos depende de grandes hubs certificados, mas também requer conexões qualificadas com cidades secundárias e locais de atendimento.
Cenário Competitivo
O mercado de logística aérea de cadeia de frio farmacêutica dos Estados Unidos é moderadamente consolidado entre prestadores integrados globais com instalações certificadas e amplas redes de transporte. UPS Healthcare, FedEx e DHL têm vantagens de escala em infraestrutura, cobertura de rede e monitoramento de temperatura. A UPS Healthcare gerou mais de 11 bilhões de USD em receita de saúde durante 2025. A empresa concluiu a aquisição do Andlauer Healthcare Group por 1,6 bilhão de USD, adicionando 1,7 milhão de pés quadrados de armazenamento norte-americano certificado pelo GDP e maior capacidade de freezer a -80 °C. Cryoport, World Courier e Biocair competem por meio de modelos de serviço especializados, expertise clínica e manuseio específico por terapia. Seus papéis são especialmente relevantes onde a identidade da remessa e a capacidade criogênica importam tanto quanto a cobertura de rotas.
Os principais prestadores estão aumentando a capacidade especializada por meio de aquisições e investimentos em rede. A DHL adquiriu a CRYOPDP da Cryoport em 2025 por 200 milhões de USD para fortalecer a capacidade de courier de terapias avançadas com serviço personalizado. A UPS anunciou um investimento de 48 milhões de USD em 27 instalações de cross-dock de frete com controle de temperatura em junho de 2026. A Kuehne+Nagel expandiu sua rede Cool Corridor em julho de 2026 para adicionar rotas aéreas dedicadas com controle de temperatura. Essas iniciativas adicionam capacidade próxima a gateways-chave e melhoram o controle nas transferências aéreas e terrestres. Elas também elevam o limiar de infraestrutura para prestadores menores que buscam competir com ampla cobertura de rede.
Os especialistas continuam a ter espaço onde as terapias avançadas requerem procedimentos precisos e comunicação direta entre os locais de tratamento e as equipes de logística. Locais de aeroportos secundários sem ecossistemas certificados de cadeia de frio permanecem uma lacuna de serviço para algumas rotas de terapias avançadas. O monitoramento digital também pode diferenciar os prestadores quando os clientes precisam de registros claros de temperatura e custódia. Um estudo do IEEE publicado em fevereiro de 2026 relatou que uma abordagem de Internet das Coisas e blockchain reduziu a deterioração terapêutica em até 28% e alcançou 100% de evidência de adulteração nos registros de teste. O mercado de logística aérea de cadeia de frio farmacêutica dos Estados Unidos, portanto, recompensa tanto os grandes prestadores com redes certificadas quanto os especialistas com profundo conhecimento em terapias.
Líderes do Setor de Logística Aérea de Cadeia de Frio Farmacêutica dos Estados Unidos
-
DHL Group
-
United Parcel Service, Inc. (UPS Healthcare, including Marken)
-
FedEx Corporation
-
Kuehne+Nagel International AG
-
DSV A/S
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Agosto de 2026: A FDA aprovou o GENGLYCOS da Ultragenyx Pharmaceutical sob aprovação acelerada, adicionando um produto de terapia gênica com requisitos de distribuição ultracongelada ao crescente portfólio de terapias celulares e gênicas aprovadas que dependem de redes qualificadas de logística aérea de cadeia de frio farmacêutica.
- Julho de 2026: A Kuehne+Nagel expandiu sua rede Cool Corridor adicionando 4 novas rotas de frete aéreo dedicadas com controle de temperatura em conformidade com o GDP, incluindo Frankfurt-Atlanta e 2 conexões Chicago-São Paulo, ampliando a cobertura das principais rotas de comércio farmacêutico internacional dos Estados Unidos.
- Junho de 2026: A UPS anunciou um investimento de 48 milhões de USD em 27 instalações de cross-dock de frete com controle de temperatura nas Américas, Europa e Ásia, todas certificadas pela IATA CEIV Pharma e equipadas com uma torre de controle 24/7/365, visando maior velocidade e integridade da cadeia de custódia entre movimentos aéreos e terrestres para biológicos e medicamentos GLP-1.
- Junho de 2025: A Cryoport concluiu a alienação de sua subsidiária de courier especializado CRYOPDP ao DHL Group em uma transação que incluiu 200 milhões de USD em pagamentos em dinheiro, estabelecendo simultaneamente uma parceria estratégica com a DHL para co-desenvolver soluções integradas de cadeia de frio para o setor global de ciências da vida.


Escopo do Relatório do Mercado de Logística Aérea de Cadeia de Frio Farmacêutica dos Estados Unidos
| Refrigerado (0–5 °C) |
| Congelado (-18–0 °C) |
| Ambiente |
| Ultracongelado / Ultra-Baixo (Acima de -20 °C) |
| Produtos Farmacêuticos de Pequena Molécula | Produtos Farmacêuticos de Marca |
| Produtos Farmacêuticos de Venda Livre (OTC) | |
| Produtos Farmacêuticos Genéricos | |
| Produtos Farmacêuticos Biológicos (Biológicos, Biossimilares, Vacinas e Produtos Medicinais Derivados do Sangue) | |
| Produtos Farmacêuticos de Especialidade | |
| Terapias Celulares e Gênicas | |
| Produtos Farmacêuticos Veterinários | |
| Outros Produtos Farmacêuticos |
| Remessas Domésticas |
| Remessas Internacionais |
| Nordeste |
| Sudeste |
| Meio-Oeste |
| Sudoeste |
| Oeste |
| Por Faixa de Temperatura | Refrigerado (0–5 °C) | |
| Congelado (-18–0 °C) | ||
| Ambiente | ||
| Ultracongelado / Ultra-Baixo (Acima de -20 °C) | ||
| Por Tipo de Produto Farmacêutico | Produtos Farmacêuticos de Pequena Molécula | Produtos Farmacêuticos de Marca |
| Produtos Farmacêuticos de Venda Livre (OTC) | ||
| Produtos Farmacêuticos Genéricos | ||
| Produtos Farmacêuticos Biológicos (Biológicos, Biossimilares, Vacinas e Produtos Medicinais Derivados do Sangue) | ||
| Produtos Farmacêuticos de Especialidade | ||
| Terapias Celulares e Gênicas | ||
| Produtos Farmacêuticos Veterinários | ||
| Outros Produtos Farmacêuticos | ||
| Por Fluxo de Remessa | Remessas Domésticas | |
| Remessas Internacionais | ||
| Por Região | Nordeste | |
| Sudeste | ||
| Meio-Oeste | ||
| Sudoeste | ||
| Oeste | ||


Principais Questões Respondidas no Relatório
O que está impulsionando a demanda por logística aérea de cadeia de frio farmacêutica nos Estados Unidos?
Biológicos, terapias celulares e gênicas, entrega direta ao paciente e ensaios descentralizados aumentam a necessidade de serviços de remessa com controle de temperatura validado. Novos lançamentos também requerem rotas qualificadas, embalagens, registros e transferências cuidadosamente gerenciadas. Companhias aéreas, agentes de carga e prestadores especializados devem coordenar esses processos desde a coleta na origem até a entrega final.
Qual é o tamanho da logística aérea de cadeia de frio farmacêutica dos Estados Unidos em 2026?
O valor é estimado em 11,54 bilhões de USD em 2026 e tem previsão de atingir 16,63 bilhões de USD até 2031 a um CAGR de 7,57%. A previsão reflete a demanda contínua por manuseio controlado de terapias de alto valor e sensíveis ao tempo em rotas de serviço domésticas e internacionais.
Qual faixa de temperatura tem o crescimento projetado mais rápido?
Os produtos ultracongelados e de temperatura ultra-baixa têm previsão de crescer a um CAGR de 11,55% de 2026 a 2031, apoiados pelos requisitos das terapias celulares e gênicas. Essas remessas necessitam de equipamentos e processos aeroportuários capazes de manter temperaturas muito baixas durante a transferência, o tempo em solo e a entrega final.
Quais produtos farmacêuticos necessitam do manuseio de frete aéreo mais especializado?
As terapias celulares e gênicas necessitam de distribuição especializada, frequentemente criogênica, pois podem ser transportadas em contêineres de vapor de nitrogênio líquido abaixo de -150 °C. Muitas também requerem entrega em centros de tratamento certificados dentro de janelas de tempo restritas e com documentação completa de identidade.
Qual região dos Estados Unidos tem a maior base de frete aéreo de cadeia de frio farmacêutica?
O Nordeste detinha 26,84% da receita em 2025 por ter uma densa concentração de fabricação de medicamentos, farmácias de especialidade e serviços de ciências da vida. Sua rede de aeroportos e serviços apoia rotas farmacêuticas domésticas e transatlânticas.
Por que a certificação CEIV Pharma é importante para os prestadores de logística aérea?
A certificação fornece um padrão estruturado para o manuseio de carga farmacêutica sensível à temperatura e apoia controles documentados em todo o processo de remessa. Ela ajuda os embarcadores a avaliar se as instalações participantes podem gerenciar a carga farmacêutica de forma consistente.
Página atualizada pela última vez em:



