
Taille et Part du Marché de la Logistique Aérienne de la Chaîne du Froid Pharmaceutique aux États-Unis
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 10.69 Milliards de dollars |
| Taille du Marché (2026) | 11.54 Milliards de dollars |
| Taille du Marché (2031) | 16.63 Milliards de dollars |
| Growth Rate (2026 - 2031) | 7.57 % |
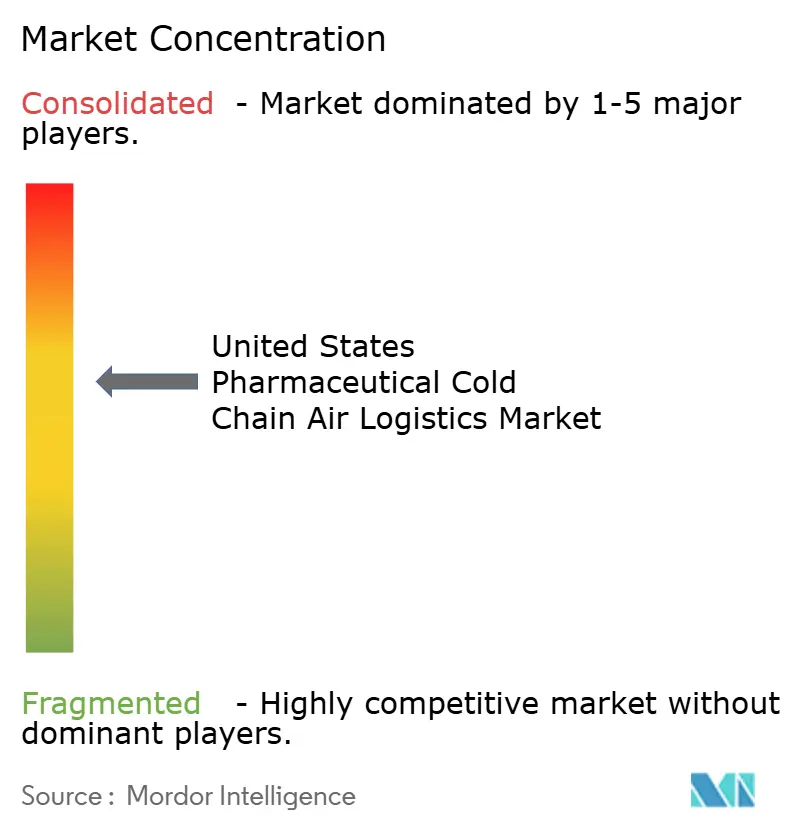
| Concentration du Marché | Moyen |
Acteurs majeurs
*Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. |
|
Analyse du Marché de la Logistique Aérienne de la Chaîne du Froid Pharmaceutique aux États-Unis par Mordor Intelligence
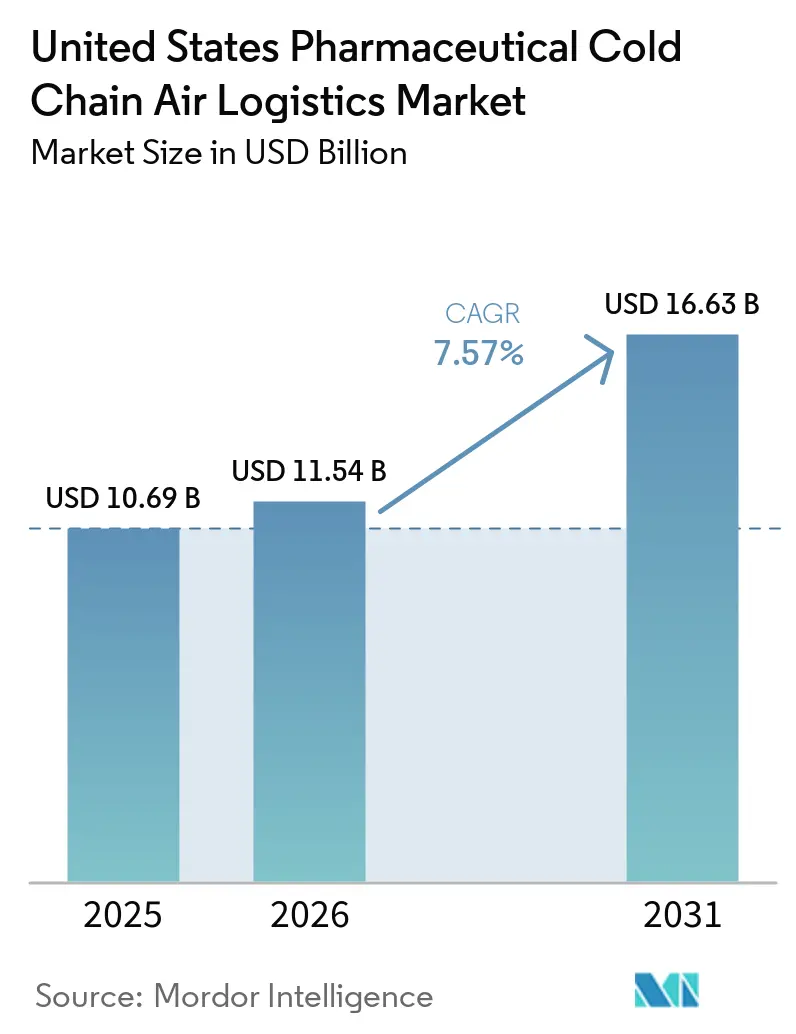
La taille du marché de la logistique aérienne de la chaîne du froid pharmaceutique aux États-Unis était évaluée à 10,69 milliards USD en 2025 et devrait croître de 11,54 milliards USD en 2026 pour atteindre 16,63 milliards USD d'ici 2031, à un CAGR de 7,57 % durant la période de prévision (2026-2031).
Cette expansion reflète un pipeline plus large de médicaments thermosensibles et un modèle de distribution qui se rapproche davantage des patients. Les approbations de médicaments par la FDA ont ajouté de nouveaux produits nécessitant un transport validé, notamment des produits biologiques et des thérapies avancées. Le marché de la logistique aérienne de la chaîne du froid pharmaceutique aux États-Unis bénéficie également lorsque des médicaments à volume élevé utilisent le même réseau qualifié d'aéroports et de manutention que les expéditions spécialisées. La distribution directe au patient augmente le nombre d'expéditions petites et urgentes et accroît la valeur d'un contrôle fiable de la température.[1]Administration américaine des aliments et médicaments, "Advancing Health Through Innovation New Drug Therapy Approvals 2025," FDA, fda.gov Les prestataires disposant d'installations certifiées, de transferts documentés et d'une capacité de manutention adéquate sont mieux positionnés pour répondre aux exigences d'approvisionnement pharmaceutique.
Points Clés du Rapport
- Par plage de température, les expéditions ambiantes détenaient 46,62 % de la part du marché de la logistique aérienne de la chaîne du froid pharmaceutique aux États-Unis en 2025, tandis que les produits surgelés et à ultra-basse température devraient croître à un CAGR de 11,55 % jusqu'en 2031.
- Par type de produit pharmaceutique, les produits pharmaceutiques biologiques représentaient 44,20 % de la taille du marché de la logistique aérienne de la chaîne du froid pharmaceutique aux États-Unis en 2025, tandis que les thérapies cellulaires et géniques devraient croître à un CAGR de 13,69 % jusqu'en 2031.
- Par flux d'expédition, les expéditions domestiques représentaient 84,84 % de la part du marché de la logistique aérienne de la chaîne du froid pharmaceutique aux États-Unis en 2025, tandis que les expéditions internationales devraient croître à un CAGR de 8,53 % jusqu'en 2031.
- Par région, le Nord-Est détenait 26,84 % de la taille du marché de la logistique aérienne de la chaîne du froid pharmaceutique aux États-Unis en 2025, tandis que le Sud-Ouest devrait croître à un CAGR de 8,93 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Perspectives du Marché de la Logistique Aérienne de la Chaîne du Froid Pharmaceutique aux États-Unis
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel d'Impact |
|---|---|---|---|
| Croissance des Expéditions de Produits Biologiques et Pharmaceutiques de Spécialité | +2.4% | National, avec la plus forte densité de fret dans le Nord-Est et le Sud-Est | Long terme (≥ 4 ans) |
| Commercialisation des Thérapies Cellulaires et Géniques | +1.8% | National, concentré dans les pôles de fabrication du Nord-Est et les aéroports hub certifiés | Long terme (≥ 4 ans) |
| Distribution Directe au Patient et Exécution par les Pharmacies de Spécialité | +1.2% | National, avec la plus forte adoption dans les zones métropolitaines denses du Nord-Est et de l'Ouest | Moyen terme (2-4 ans) |
| Décentralisation des Essais Cliniques et Expéditions Spécifiques aux Patients | +0.8% | National, avec des gains précoces dans les sites secondaires du Sud-Est et du Midwest | Moyen terme (2-4 ans) |
| Résilience de la Chaîne du Froid au Niveau des Aéroports et Expansion des Plateformes de Transit Qualifiées | +0.6% | Concentré à DFW, JFK, PHL, MIA, LAX et certaines plateformes secondaires | Court terme (≤ 2 ans) |
| Traçabilité Numérique de la Chaîne de Custody et Gestion Prédictive des Exceptions | +0.4% | National, avec adoption dans les réseaux de stations certifiées | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Croissance des Expéditions de Produits Biologiques et Pharmaceutiques de Spécialité
Les produits biologiques remodèlent la structure des coûts du marché de la logistique aérienne de la chaîne du froid pharmaceutique aux États-Unis car ils nécessitent un transport contrôlé et des procédures de libération documentées. Le CDER a approuvé 46 nouveaux médicaments en 2025, dont 12 produits biologiques, tandis que le nombre total de nouvelles approbations entre le CDER et le CBER a atteint 58.[2]Administration américaine des aliments et médicaments, "Decentralized Clinical Trials for Drugs, Biological Products, and Devices Guidance," FDA, fda.gov Chaque lancement génère un travail de qualification du transport car le produit doit transiter par une voie validée avant le début de la distribution commerciale. Le marché de la logistique aérienne de la chaîne du froid pharmaceutique aux États-Unis bénéficie donc à la fois du mouvement des expéditions et du travail de qualification qui accompagne un nouveau produit. Les approbations de la FDA ont inclus 18 biosimilaires pour 10 produits de référence en 2025. Les fabricants de biosimilaires distincts ont besoin de leurs propres arrangements qualifiés d'emballage et de transporteur, ce qui augmente le nombre de relations de fret actives plutôt que de regrouper le fret sous un seul programme d'origine.
Commercialisation des Thérapies Cellulaires et Géniques
Les thérapies cellulaires et géniques passent de l'activité clinique à la distribution commerciale et sont devenues la catégorie de cargaison la plus exigeante du marché de la logistique aérienne de la chaîne du froid pharmaceutique aux États-Unis. Cryoport a déclaré soutenir 21 thérapies cellulaires et géniques approuvées commercialement et 766 essais cliniques mondiaux au 31 mars 2026. Les approbations par la FDA de GENGLYCOS en août 2026 et de TREGZI en juillet 2026 ont ajouté des thérapies nécessitant une distribution spécialisée vers des centres de traitement certifiés. Les thérapies autologues nécessitent que les cellules du patient voyagent d'un hôpital vers un site de fabrication, puis retournent au même lieu de soins. Ce mouvement bidirectionnel place le contrôle d'identité, le calendrier et la performance thermique au cœur du processus d'expédition. Les expéditeurs à vapeur d'azote liquide fonctionnant en dessous de -150 °C sont soumis aux exigences de marchandises dangereuses de l'IATA pour l'UN 1977, ce qui limite les options de transporteurs et augmente les exigences de manutention.
Distribution Directe au Patient et Exécution par les Pharmacies de Spécialité
La distribution directe au patient modifie le profil d'expédition du marché de la logistique aérienne de la chaîne du froid pharmaceutique aux États-Unis, passant des mouvements en vrac à des livraisons plus petites et plus fréquentes. PhRMA a soutenu les programmes de distribution directe au patient de la Maison Blanche en septembre 2025, et les plateformes des fabricants ont déplacé l'activité des médicaments de spécialité au-delà des canaux de distribution traditionnels. Les médicaments de spécialité représentaient plus de 50 % des dépenses pharmaceutiques aux États-Unis, tandis que les 2 % de patients les plus consommateurs représentaient la même part des dépenses. Cette base de patients est dispersée géographiquement et dépend d'une livraison à domicile fiable à température contrôlée. Le marché de la logistique aérienne de la chaîne du froid pharmaceutique aux États-Unis doit donc prendre en charge des fenêtres de livraison plus étroites et des enregistrements de custody clairs au dernier kilomètre. Les opérateurs conçus uniquement pour le fret aérien palettisé sont moins bien adaptés que les prestataires capables de maintenir la garantie de température lors des transferts de colis.
Décentralisation des Essais Cliniques et Expéditions Spécifiques aux Patients
Les essais cliniques décentralisés créent des expéditions spécifiques aux patients qui doivent atteindre les domiciles sans le soutien d'une pharmacie institutionnelle. Les directives finales de la FDA publiées en septembre 2024 ont clarifié les opérations des essais cliniques décentralisés et réduit les obstacles à l'expédition directe de produits expérimentaux aux participants. Une étude de preuve de concept publiée dans Clinical Pharmacology & Therapeutics a rapporté 68 expéditions directes aux participants de produits médicaux expérimentaux avec un taux de livraison réussie de 94 %.[3]Duvall, MN, et al., "The Supply of Investigational Medicinal Product and Management of Study Materials for Decentralized Participants," Clinical Pharmacology & Therapeutics, doi.org Chaque lieu de participation nécessite un emballage capable de préserver la température requise et de fournir une chaîne de custody claire. Cette exigence rend la sélection des emballages et la gestion des exceptions plus importantes que dans un modèle de livraison institutionnelle. Le marché de la logistique aérienne de la chaîne du froid pharmaceutique aux États-Unis peut répondre à cette demande grâce à des services qualifiés de distribution directe au patient avec une documentation et des contrôles de livraison fiables.
Analyse de l'Impact des Contraintes*
| Contrainte | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel d'Impact |
|---|---|---|---|
| Coûts Élevés de Validation, d'Emballage et de Contrôle de la Température | -1.4% | National, avec une charge plus importante dans le Nord-Est et le Sud-Est en raison de la densité du fret et de la complexité des voies | Long terme (≥ 4 ans) |
| Risque d'Excursion de Température, de Retard et d'Élimination des Produits | -0.9% | National, avec une exposition plus élevée dans les aéroports secondaires sans infrastructure qualifiée de plateforme de transit | Moyen terme (2-4 ans) |
| Volatilité de l'Approvisionnement en Glace Sèche et en Cryogénique dans les Hubs Aériens | -0.6% | Hubs de la Côte Ouest, notamment LAX et SFO, avec un risque de répercussion nationale | Moyen terme (2-4 ans) |
| Main-d'Œuvre Formée aux GxP Limitée et Préparation Cryogénique des Sites de Soins | -0.4% | National, avec un écart aigu dans les sites secondaires et les hubs émergents du Sud-Ouest | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts Élevés de Validation, d'Emballage et de Contrôle de la Température
Les exigences de validation établissent un plancher de coûts pour les voies aériennes de la chaîne du froid pharmaceutique, indépendamment du volume d'expédition. En vertu du 21 CFR Partie 211.142 et 211.150, les fabricants et distributeurs doivent maintenir des procédures écrites qui protègent l'identité, la résistance, la qualité et la pureté d'un produit médicamenteux lors du stockage et de la distribution. Le marché de la logistique aérienne de la chaîne du froid pharmaceutique aux États-Unis doit tenir compte de la qualification saisonnière des voies, des performances d'emballage et des procédures de transport documentées. Le Chapitre Général USP 1079 fournit de bonnes pratiques de stockage et de distribution pour les produits médicamenteux et soutient les processus formels de contrôle de la température.[4]Pharmacopée des États-Unis, "USP General Chapter 1079 Good Storage and Distribution Practices for Drug Products," U.S. Pharmacopeia, usp.org Les conteneurs actifs et les équipements qualifiés ajoutent des coûts récurrents de certification et d'exploitation. Ces exigences sont plus difficiles à absorber pour les petits prestataires et les commanditaires gérant des expéditions de thérapies à faible volume et à haute valeur.
Risque d'Excursion de Température, de Retard et d'Élimination des Produits
Les excursions de température créent des risques qui vont au-delà de la perte de produit car une expédition affectée peut retarder le traitement et déclencher un examen formel de la qualité. Les règles de bonnes pratiques de fabrication de la FDA exigent un examen des produits qui ne répondent pas aux exigences établies avant leur libération ou leur rejet. Les directives USP exigent une évaluation appropriée de l'exposition à la température lors du stockage et du transport. Les exigences de contrôle de la température de l'IATA prévoient un étiquetage cohérent, des vérifications d'acceptation et des procédures de manutention documentées pour la cargaison pharmaceutique. Un retard dans un aéroport sans installations qualifiées de plateforme de transit peut donc mettre en danger une thérapie de haute valeur. Cette exposition maintient les investissements concentrés sur les plateformes capables et rend les procédures au niveau des stations importantes dans le marché de la logistique aérienne de la chaîne du froid pharmaceutique aux États-Unis.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Plage de Température : La Demande de Produits Surgelés s'Accélère à Mesure que les Volumes de Thérapies Cellulaires et Géniques Arrivent à Maturité
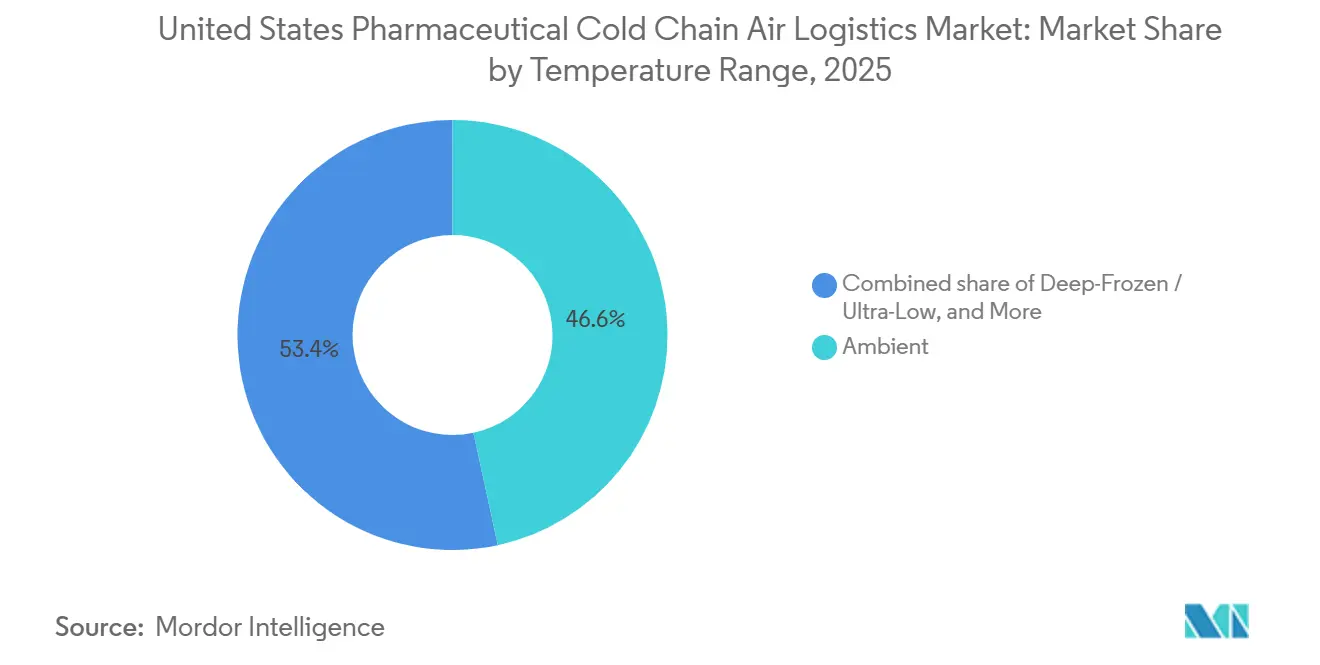
Les expéditions ambiantes détenaient 46,62 % de la part de marché en 2025, la position la plus importante au sein du marché de la logistique aérienne de la chaîne du froid pharmaceutique aux États-Unis. Cette catégorie comprend les injectables GLP-1 avec des exigences de température ambiante contrôlée et les médicaments de spécialité oraux avec des profils de température ambiante prolongés. Leur volume élevé soutient les investissements dans les installations de fret aéroportuaire et les processus de manutention. Cet investissement peut également soutenir les cargaisons spécialisées se déplaçant le long des mêmes corridors. Les produits réfrigérés nécessitent un contrôle de manutention étroit pour de nombreux produits biologiques et vaccins. Les documents de la FDA décrivent l'importance de conditions de distribution appropriées pour les produits médicamenteux approuvés. Les produits congelés restent également importants lorsque la stabilité du produit nécessite une exposition à des températures plus basses.
La taille du marché de la logistique aérienne de la chaîne du froid pharmaceutique aux États-Unis pour les produits surgelés et à ultra-basse température devrait augmenter à un CAGR de 11,55 % entre 2026 et 2031. Ce rythme dépasse celui des autres catégories de température. Les thérapies cellulaires et géniques sont la principale source de cette demande car beaucoup nécessitent une expédition à vapeur d'azote liquide à des températures inférieures à -150 °C. L'IATA traite les expéditions d'azote liquide UN 1977 selon les règles relatives aux marchandises dangereuses qui incluent des contrôles de manutention spécifiques. La croissance devrait se concentrer dans les plateformes certifiées disposant de zones de conteneurs actifs et de la capacité à gérer les équipements frigorifiques pendant le temps d'attente au sol. Les aéroports sans ces capacités ont un rôle limité dans les voies de thérapies avancées. Ce canalisation du trafic fait de la qualité des infrastructures un facteur matériel dans le marché de la logistique aérienne de la chaîne du froid pharmaceutique aux États-Unis.


Par Type de Produit Pharmaceutique : Les Produits Biologiques en Tête Tandis que les Thérapies Cellulaires et Géniques Redéfinissent les Normes Logistiques
Les produits pharmaceutiques biologiques détenaient 44,2 % de la part du marché de la logistique aérienne de la chaîne du froid pharmaceutique aux États-Unis en 2025. Cette position reflète à la fois des valeurs de produits plus élevées et les exigences de manutention des anticorps monoclonaux, des vaccins, des biosimilaires et des produits dérivés du sang. Les approbations par la FDA de 18 biosimilaires pour 10 produits de référence en 2025 ont créé des besoins supplémentaires en arrangements logistiques validés indépendants. Chaque fabricant doit établir un emballage approprié et une qualification de transporteur pour son propre programme. Les médicaments à petites molécules continuent de fournir un volume de base de fret aérien. Leur profil ambiant plus fréquent limite généralement la prime dépensée pour la manutention à température contrôlée. Les médicaments de spécialité et vétérinaires servent des usages plus restreints qui nécessitent néanmoins des processus d'exécution et de transport sur mesure.
Les thérapies cellulaires et géniques constituent le groupe de produits à la croissance la plus rapide, avec un CAGR projeté de 13,69 % de 2026 à 2031. Le marché de la logistique aérienne de la chaîne du froid pharmaceutique aux États-Unis dépend d'une manutention spécialisée pour ce groupe car les thérapies peuvent nécessiter un transport cryogénique vers des centres de perfusion spécifiques. La FDA a approuvé GENGLYCOS en août 2026 et TREGZI en juillet 2026, s'ajoutant au portefeuille de thérapies avancées. Ces produits nécessitent une conception logistique correspondant à leurs conditions de transport spécifiques au produit. Les informations de validation d'expédition font partie du cadre d'approbation et de distribution des produits selon les exigences de la FDA. Les exigences qui en résultent favorisent les prestataires capables de prouver leurs performances sur l'ensemble du parcours d'expédition. Elles limitent également la capacité des prestataires de fret général à gérer chaque mouvement de thérapie avancée.
Par Flux d'Expédition : Les Réseaux Domestiques Dominent mais les Corridors Internationaux Gagnent en Vitesse
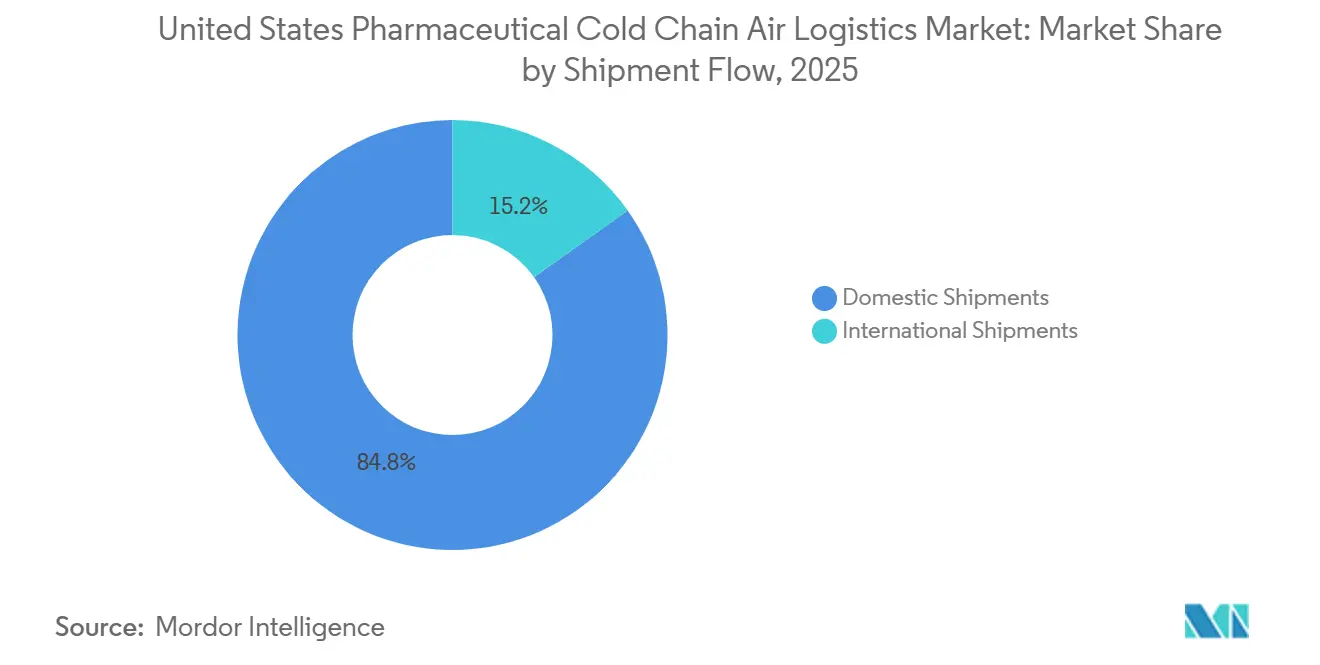
Les flux domestiques représentaient 84,84 % de la taille du marché en 2025 et constituaient la base opérationnelle du marché de la logistique aérienne de la chaîne du froid pharmaceutique aux États-Unis. Les réseaux de pharmacies de spécialité utilisent des modèles en étoile pour acheminer des médicaments de haute valeur vers les domiciles et les lieux de perfusion. Ces mouvements nécessitent une livraison de nuit prévisible et des contrôles de custody fiables. La distribution directe au patient a ajouté d'autres mouvements domestiques alors que les fabricants cherchent à contrôler l'expérience de livraison au patient. Le coût d'une thérapie retardée ou compromise peut dépasser les frais de fret, ce qui soutient l'utilisation continue de services aériens qualifiés. L'échelle domestique permet également aux prestataires de construire des processus reproductibles autour des réseaux d'aéroports et de pharmacies établis.
Les expéditions internationales devraient croître à un CAGR de 8,53 % de 2026 à 2031, le taux le plus rapide au sein du flux d'expédition. Le marché de la logistique aérienne de la chaîne du froid pharmaceutique aux États-Unis est soutenu par les mouvements d'exportation de produits biologiques et de thérapies avancées, ainsi que par les importations de principes actifs et de produits finis. PhRMA a rapporté que les entreprises biopharmaceutiques américaines ont continué à développer leurs activités de fabrication avancée en 2025. Kuehne+Nagel a étendu son réseau Cool Corridor en juillet 2026, incluant des routes entre Francfort et Atlanta et entre Chicago et São Paulo. Ces routes témoignent d'un investissement continu dans des liaisons aériennes dédiées à température contrôlée. La croissance internationale accroît l'importance de pratiques cohérentes entre les stations d'origine, de transit et de destination.
Analyse Géographique
Le Nord-Est détenait 26,84 % de la part du marché de la logistique aérienne de la chaîne du froid pharmaceutique aux États-Unis en 2025 et est resté le principal centre d'activité de fret aérien pharmaceutique. Le New Jersey, le Massachusetts et la Pennsylvanie ont une forte densité de fabrication pharmaceutique et d'activité biologique. Ces États génèrent des expéditions commerciales, cliniques et de thérapies avancées nécessitant un transport contrôlé. Philadelphie soutient la cargaison des sciences de la vie avec une manutention à température contrôlée sur les plages pertinentes. Boston dessert les mouvements transatlantiques de matériaux cliniques et de produits biologiques commerciaux. La concentration de pharmacies de spécialité, de fabricants sous contrat et d'organisations de recherche clinique crée des besoins logistiques entrants, sortants et de retour. Cette diversité d'activités soutient une demande annuelle de services aériens qualifiés.
Le Sud-Ouest est la géographie à la croissance la plus rapide, avec un CAGR de 8,93 % prévu pour 2026 à 2031. Le Texas attire des investissements en biofabrication susceptibles de générer des expéditions sortantes de chaîne du froid depuis Dallas-Fort Worth, Austin et Houston. La certification communautaire CEIV Pharma de Dallas-Fort Worth fournit des pratiques documentées parmi les prestataires logistiques participants. Le marché de la logistique aérienne de la chaîne du froid pharmaceutique aux États-Unis peut utiliser ce modèle coordonné pour améliorer les transferts entre les opérations aériennes et terrestres. L'Ouest renforce également sa base logistique aéroportuaire. DHL Global Forwarding a investi 1,5 million USD dans le stockage frigorifique à l'aéroport international de Los Angeles en décembre 2025. Cet investissement relie une importante plateforme de la Côte Ouest au réseau de soins de santé à température contrôlée de DHL.
Chicago O'Hare sert de lieu de transit dans le Midwest pour les importations thermosensibles en provenance d'Inde et d'Asie. Son rôle est davantage orienté vers les importations que celui du corridor de fabrication du Nord-Est. Les sites secondaires du Midwest ajoutent une capacité de distribution directe au patient à mesure que les réseaux de pharmacies cherchent à réduire les délais de transit en dehors du Nord-Est. Miami reste une plateforme pour le commerce pharmaceutique avec l'Amérique latine. Porto Rico soutient une base de fabrication pharmaceutique et ajoute une capacité régionale de chaîne du froid. La structure géographique du marché de la logistique aérienne de la chaîne du froid pharmaceutique aux États-Unis dépend de grands hubs certifiés, mais nécessite également des connexions qualifiées vers les villes secondaires et les lieux de soins.
Paysage Concurrentiel
Le marché de la logistique aérienne de la chaîne du froid pharmaceutique aux États-Unis est modérément consolidé parmi les prestataires intégrés mondiaux disposant d'installations certifiées et de vastes réseaux de transport. UPS Healthcare, FedEx et DHL ont des avantages d'échelle en matière d'infrastructure, de couverture réseau et de surveillance de la température. UPS Healthcare a généré plus de 11 milliards USD de revenus dans le secteur de la santé en 2025. La société a finalisé l'acquisition d'Andlauer Healthcare Group pour 1,6 milliard USD, ajoutant 1,7 million de pieds carrés de stockage certifié BPD en Amérique du Nord et une capacité supplémentaire de congélateurs à -80 °C. Cryoport, World Courier et Biocair se distinguent par des modèles de service spécialisés, une expertise clinique et une manutention spécifique aux thérapies. Leurs rôles sont particulièrement pertinents lorsque l'identité de l'expédition et la capacité cryogénique comptent autant que la couverture des routes.
Les principaux prestataires augmentent leur capacité spécialisée par le biais d'acquisitions et d'investissements dans les réseaux. DHL a acquis CRYOPDP auprès de Cryoport en 2025 pour 200 millions USD afin de renforcer sa capacité de coursier de thérapies avancées haut de gamme. UPS a annoncé un investissement de 48 millions USD dans 27 installations de plateformes de transit de fret à température contrôlée en juin 2026. Kuehne+Nagel a étendu son réseau Cool Corridor en juillet 2026 pour ajouter des routes aériennes dédiées à température contrôlée. Ces mouvements ajoutent de la capacité près des principales plateformes et améliorent le contrôle lors des transferts aériens et terrestres. Ils élèvent également le seuil d'infrastructure pour les petits prestataires cherchant à concurrencer sur une large couverture réseau.
Les spécialistes continuent d'avoir leur place là où les thérapies avancées nécessitent des procédures précises et une communication directe entre les sites de traitement et les équipes logistiques. Les sites d'aéroports secondaires sans cosystèmes certifiés de chaîne du froid restent un écart de service pour certaines routes de thérapies avancées. La surveillance numérique peut également distinguer les prestataires lorsque les clients ont besoin d'enregistrements clairs de température et de custody. Une étude de l'IEEE publiée en février 2026 a rapporté qu'une approche combinant l'Internet des Objets et la blockchain a réduit la détérioration thérapeutique jusqu'à 28 % et a atteint 100 % de preuve d'inviolabilité dans les enregistrements de test. Le marché de la logistique aérienne de la chaîne du froid pharmaceutique aux États-Unis récompense donc à la fois les grands prestataires disposant de réseaux certifiés et les spécialistes ayant une connaissance approfondie des thérapies.
Leaders du Secteur de la Logistique Aérienne de la Chaîne du Froid Pharmaceutique aux États-Unis
-
DHL Group
-
United Parcel Service, Inc. (UPS Healthcare, including Marken)
-
FedEx Corporation
-
Kuehne+Nagel International AG
-
DSV A/S
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements Récents du Secteur
- Août 2026 : La FDA a approuvé GENGLYCOS d'Ultragenyx Pharmaceutical dans le cadre d'une approbation accélérée, ajoutant un produit de thérapie génique avec des exigences de distribution à ultra-basse température au portefeuille croissant de thérapies cellulaires et géniques approuvées qui dépendent de réseaux qualifiés de logistique aérienne de la chaîne du froid pharmaceutique.
- Juillet 2026 : Kuehne+Nagel a étendu son réseau Cool Corridor en ajoutant 4 nouvelles routes de fret aérien dédiées à température contrôlée conformes aux BPD, notamment Francfort-Atlanta et 2 liaisons Chicago-São Paulo, augmentant la couverture des principales voies commerciales pharmaceutiques internationales des États-Unis.
- Juin 2026 : UPS a annoncé un investissement de 48 millions USD dans 27 installations de plateformes de transit de fret à température contrôlée en Amérique, en Europe et en Asie, toutes certifiées IATA CEIV Pharma et équipées d'une tour de contrôle 24h/24, 7j/7, 365j/an, visant à améliorer la rapidité et l'intégrité de la chaîne de custody entre les mouvements aériens et terrestres pour les produits biologiques et les médicaments GLP-1.
- Juin 2025 : Cryoport a finalisé la cession de sa filiale de coursier spécialisé CRYOPDP à DHL Group dans le cadre d'une transaction incluant 200 millions USD en paiements en espèces, tout en établissant simultanément un partenariat stratégique avec DHL pour co-développer des solutions intégrées de chaîne du froid pour le secteur mondial des sciences de la vie.


Périmètre du Rapport sur le Marché de la Logistique Aérienne de la Chaîne du Froid Pharmaceutique aux États-Unis
| Réfrigéré (0–5 °C) |
| Congelé (-18–0 °C) |
| Ambiant |
| Surgelé / Ultra-Basse Température (Plus de -20 °C) |
| Produits Pharmaceutiques à Petites Molécules | Produits Pharmaceutiques de Marque |
| Produits Pharmaceutiques en Vente Libre | |
| Produits Pharmaceutiques Génériques | |
| Produits Pharmaceutiques Biologiques (Produits Biologiques, Biosimilaires, Vaccins et Produits Médicamenteux Dérivés du Sang) | |
| Produits Pharmaceutiques de Spécialité | |
| Thérapies Cellulaires et Géniques | |
| Produits Pharmaceutiques Vétérinaires | |
| Autres Produits Pharmaceutiques |
| Expéditions Domestiques |
| Expéditions Internationales |
| Nord-Est |
| Sud-Est |
| Midwest |
| Sud-Ouest |
| Ouest |
| Par Plage de Température | Réfrigéré (0–5 °C) | |
| Congelé (-18–0 °C) | ||
| Ambiant | ||
| Surgelé / Ultra-Basse Température (Plus de -20 °C) | ||
| Par Type de Produit Pharmaceutique | Produits Pharmaceutiques à Petites Molécules | Produits Pharmaceutiques de Marque |
| Produits Pharmaceutiques en Vente Libre | ||
| Produits Pharmaceutiques Génériques | ||
| Produits Pharmaceutiques Biologiques (Produits Biologiques, Biosimilaires, Vaccins et Produits Médicamenteux Dérivés du Sang) | ||
| Produits Pharmaceutiques de Spécialité | ||
| Thérapies Cellulaires et Géniques | ||
| Produits Pharmaceutiques Vétérinaires | ||
| Autres Produits Pharmaceutiques | ||
| Par Flux d'Expédition | Expéditions Domestiques | |
| Expéditions Internationales | ||
| Par Région | Nord-Est | |
| Sud-Est | ||
| Midwest | ||
| Sud-Ouest | ||
| Ouest | ||


Questions Clés Répondues dans le Rapport
Qu'est-ce qui stimule la demande de logistique aérienne de la chaîne du froid pharmaceutique aux États-Unis ?
Les produits biologiques, les thérapies cellulaires et géniques, la livraison directe au patient et les essais décentralisés accroissent le besoin de services d'expédition à température contrôlée validés. Les nouveaux lancements nécessitent également des voies qualifiées, des emballages, des enregistrements et des transferts soigneusement gérés. Les compagnies aériennes, les transitaires et les prestataires spécialisés doivent coordonner ces processus depuis la collecte à l'origine jusqu'à la livraison finale.
Quelle est la taille de la logistique aérienne de la chaîne du froid pharmaceutique aux États-Unis en 2026 ?
La valeur est estimée à 11,54 milliards USD en 2026 et devrait atteindre 16,63 milliards USD d'ici 2031 à un CAGR de 7,57 %. Les prévisions reflètent une demande continue de manutention contrôlée de thérapies de haute valeur et urgentes sur les voies de service domestiques et internationales.
Quelle plage de température affiche la croissance projetée la plus rapide ?
Les produits surgelés et à ultra-basse température devraient croître à un CAGR de 11,55 % de 2026 à 2031, soutenus par les exigences des thérapies cellulaires et géniques. Ces expéditions nécessitent des équipements et des processus aéroportuaires capables de maintenir des températures très basses lors du transfert, du temps d'attente au sol et de la livraison finale.
Quels produits pharmaceutiques nécessitent la manutention de fret aérien la plus spécialisée ?
Les thérapies cellulaires et géniques nécessitent une distribution spécialisée, souvent cryogénique, car elles peuvent être transportées dans des expéditeurs à vapeur d'azote liquide en dessous de -150 °C. Beaucoup nécessitent également une livraison à des centres de traitement certifiés dans des fenêtres de temps étroites et avec une documentation d'identité complète.
Quelle région des États-Unis dispose de la plus grande base de fret aérien de la chaîne du froid pharmaceutique ?
Le Nord-Est détenait 26,84 % des revenus en 2025 en raison de sa forte concentration de fabrication pharmaceutique, de pharmacies de spécialité et de services des sciences de la vie. Son réseau d'aéroports et de services soutient les voies pharmaceutiques domestiques et transatlantiques.
Pourquoi la certification CEIV Pharma est-elle importante pour les prestataires de logistique aérienne ?
La certification fournit une norme structurée pour la manutention de cargaisons pharmaceutiques thermosensibles et soutient des contrôles documentés tout au long du processus d'expédition. Elle aide les expéditeurs à évaluer si les installations participantes peuvent gérer la cargaison pharmaceutique de manière cohérente.
Dernière mise à jour de la page le:



