
Tamaño y Participación del Mercado de Logística Aérea de Cadena de Frío Farmacutica de los Estados Unidos
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 10.69 Mil millones de dólares |
| Tamaño del Mercado (2026) | 11.54 Mil millones de dólares |
| Tamaño del Mercado (2031) | 16.63 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 7.57 % |
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Logística Aérea de Cadena de Frío Farmacéutica de los Estados Unidos por Mordor Intelligence
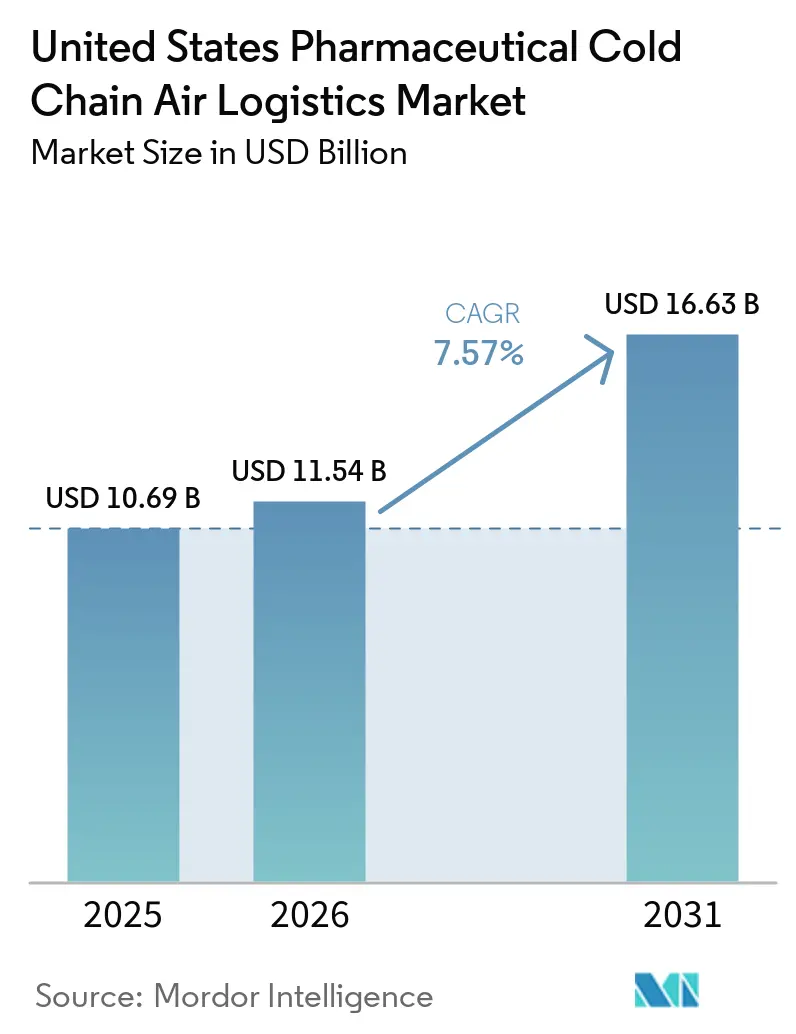
El tamaño del mercado de logística aérea de cadena de frío farmacéutica de los Estados Unidos fue valorado en 10,69 mil millones de USD en 2025 y se estima que crecerá desde 11,54 mil millones de USD en 2026 hasta alcanzar los 16,63 mil millones de USD en 2031, a una CAGR del 7,57% durante el período de pronóstico (2026-2031).
La expansión refleja una cartera más amplia de medicamentos sensibles a la temperatura y un modelo de distribución que se acerca cada vez más a los pacientes. Las aprobaciones de medicamentos de la FDA añadieron nuevos productos que requieren transporte validado, incluidos biológicos y terapias avanzadas. El mercado de logística aérea de cadena de frío farmacéutica de los Estados Unidos también se beneficia cuando los medicamentos de mayor volumen utilizan la misma red calificada de aeropuertos y manejo que los envíos especializados. La distribución directa al paciente está aumentando el número de envíos pequeños y urgentes, y elevando el valor del control de temperatura confiable.[1]Administración de Alimentos y Medicamentos de los Estados Unidos, "Avanzando en la Salud a Través de la Innovación: Aprobaciones de Nuevas Terapias Farmacológicas 2025," FDA, fda.gov Los proveedores con instalaciones certificadas, transferencias documentadas y capacidad de manejo adecuada están mejor posicionados para cumplir con los requisitos de adquisición farmacéutica.
Conclusiones Clave del Informe
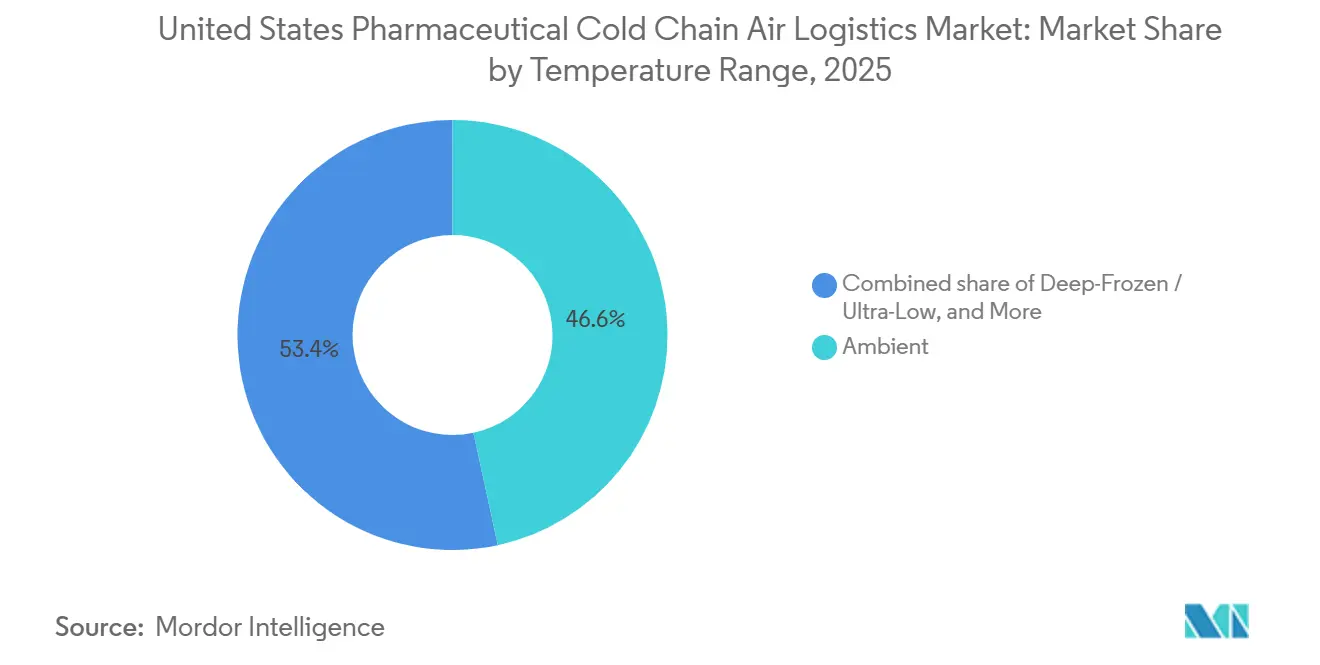
- Por rango de temperatura, los envíos en condiciones ambiente representaron el 46,62% de la participación del mercado de logística aérea de cadena de frío farmacéutica de los Estados Unidos en 2025, mientras que se prevé que los productos ultracongelados y de temperatura ultra-baja crezcan a una CAGR del 11,55% hasta 2031.
- Por tipo de producto farmacéutico, los productos farmacéuticos biológicos representaron el 44,20% del tamaño del mercado de logística aérea de cadena de frío farmacéutica de los Estados Unidos en 2025, mientras que se prevé que las terapias celulares y génicas crezcan a una CAGR del 13,69% hasta 2031.
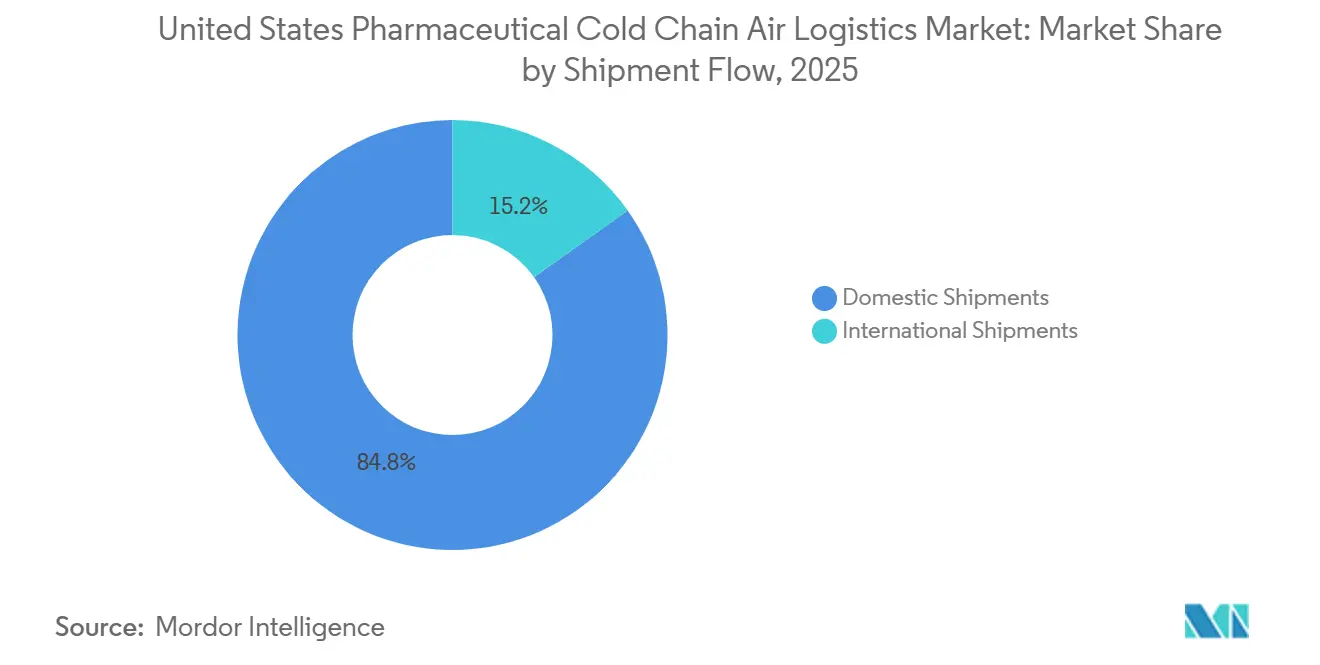
- Por flujo de envío, los envíos domésticos representaron el 84,84% de la participación del mercado de logística aérea de cadena de frío farmacéutica de los Estados Unidos en 2025, mientras que se prevé que los envíos internacionales crezcan a una CAGR del 8,53% hasta 2031.
- Por región, el Noreste representó el 26,84% del tamaño del mercado de logística aérea de cadena de frío farmacéutica de los Estados Unidos en 2025, mientras que se prevé que el Suroeste crezca a una CAGR del 8,93% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Logística Aérea de Cadena de Frío Farmacéutica de los Estados Unidos
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Crecimiento de Envíos de Productos Farmacéuticos Biológicos y de Especialidad | +2.4% | Nacional, con la mayor densidad de flete en el Noreste y el Sureste | Largo plazo (≥ 4 años) |
| Comercialización de Terapias Celulares y Génicas | +1.8% | Nacional, concentrado en los clústeres de fabricación del Noreste y aeropuertos hub certificados | Largo plazo (≥ 4 años) |
| Distribución Directa al Paciente y Cumplimiento en Farmacias de Especialidad | +1.2% | Nacional, con la mayor adopción en áreas metropolitanas densas del Noreste y el Oeste | Mediano plazo (2-4 años) |
| Descentralización de Ensayos Clínicos y Envíos Específicos por Paciente | +0.8% | Nacional, con ganancias tempranas en ubicaciones secundarias del Sureste y el Medio Oeste | Mediano plazo (2-4 años) |
| Resiliencia de la Cadena de Frío a Nivel Aeroportuario y Expansión de Instalaciones de Transferencia Calificadas | +0.6% | Concentrado en DFW, JFK, PHL, MIA, LAX y determinadas puertas de enlace secundarias | Corto plazo (≤ 2 años) |
| Cadena de Custodia Digital y Gestión Predictiva de Excepciones | +0.4% | Nacional, con adopción en redes de estaciones certificadas | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Crecimiento de Envíos de Productos Farmacéuticos Biológicos y de Especialidad
Los biológicos están redefiniendo la estructura de costos del mercado de logística aérea de cadena de frío farmacéutica de los Estados Unidos porque requieren transporte controlado y procedimientos de liberación documentados. El CDER aprobó 46 nuevos medicamentos durante 2025, incluidos 12 biológicos, mientras que el número combinado de nuevas aprobaciones entre el CDER y el CBER alcanzó 58.[2]Administración de Alimentos y Medicamentos de los Estados Unidos, "Ensayos Clínicos Descentralizados para Medicamentos, Productos Biológicos y Dispositivos: Guía," FDA, fda.gov Cada lanzamiento genera trabajo de calificación de transporte porque el producto debe circular por una ruta validada antes de que comience la distribución comercial. El mercado de logística aérea de cadena de frío farmacéutica de los Estados Unidos, por lo tanto, obtiene demanda tanto del movimiento de envíos como del trabajo de calificación que acompaña a un nuevo producto. Las aprobaciones de la FDA incluyeron 18 biosimilares para 10 productos de referencia en 2025. Los fabricantes de biosimilares independientes necesitan sus propios acuerdos calificados de embalaje y transportista, lo que aumenta el número de relaciones de flete activas en lugar de consolidar el flete bajo un único programa de producto originador.
Comercialización de Terapias Celulares y Génicas
Las terapias celulares y génicas están pasando de la actividad clínica a la distribución comercial y se han convertido en la categoría de carga más exigente del mercado de logística aérea de cadena de frío farmacéutica de los Estados Unidos. Cryoport reportó soporte para 21 terapias celulares y génicas aprobadas comercialmente y 766 ensayos clínicos globales al 31 de marzo de 2026. Las aprobaciones de la FDA de GENGLYCOS en agosto de 2026 y TREGZI en julio de 2026 añadieron terapias que requieren distribución especializada a centros de tratamiento certificados. Las terapias autólogas requieren que las células del paciente viajen desde un hospital hasta un sitio de fabricación y luego regresen a la misma ubicación de atención. Ese movimiento bidireccional hace que el control de identidad, la puntualidad y el rendimiento de temperatura sean elementos centrales del proceso de envío. Los contenedores de vapor de nitrógeno líquido que operan por debajo de -150 °C están sujetos a los requisitos de mercancías peligrosas de la IATA para UN 1977, lo que limita las opciones de transportista y aumenta los requisitos de manejo.
Distribución Directa al Paciente y Cumplimiento en Farmacias de Especialidad
La distribución directa al paciente está cambiando el perfil de envío del mercado de logística aérea de cadena de frío farmacéutica de los Estados Unidos, pasando de movimientos a granel hacia entregas más pequeñas y frecuentes. PhRMA respaldó los programas directos al paciente de la Casa Blanca en septiembre de 2025, y las plataformas de los fabricantes han trasladado la actividad de medicamentos de especialidad más allá de los canales mayoristas tradicionales. Los medicamentos de especialidad representaron más del 50% del gasto farmacéutico de los Estados Unidos, mientras que el 2% superior de los pacientes por uso representó esa misma proporción del gasto. Esta base de pacientes está dispersa en diversas ubicaciones y depende de una entrega domiciliaria confiable con control de temperatura. El mercado de logística aérea de cadena de frío farmacéutica de los Estados Unidos debe, por lo tanto, admitir ventanas de entrega más ajustadas y registros claros de custodia en la última milla. Los operadores diseñados únicamente para carga aérea paletizada tienen menor adecuación que los proveedores capaces de mantener la garantía de temperatura durante las transferencias de paquetería.
Descentralización de Ensayos Clínicos y Envíos Específicos por Paciente
Los ensayos clínicos descentralizados están generando envíos específicos por paciente que deben llegar a los hogares sin el apoyo de una farmacia institucional. La guía final de la FDA emitida en septiembre de 2024 aclaró las operaciones de ensayos clínicos descentralizados y redujo las barreras para el envío directo de productos en investigación a los participantes. Un estudio de prueba de concepto publicado en Clinical Pharmacology & Therapeutics reportó 68 envíos directos al participante de productos medicinales en investigación con una tasa de entrega exitosa del 94%.[3]Duvall, MN, et al., "El Suministro de Productos Medicinales en Investigación y la Gestión de Materiales de Estudio para Participantes Descentralizados," Clinical Pharmacology & Therapeutics, doi.org Cada ubicación de participante requiere un embalaje que pueda preservar la temperatura requerida y proporcionar una cadena de custodia clara. Este requisito hace que la selección del embalaje y la gestión de excepciones sean más importantes que en un modelo de entrega institucional. El mercado de logística aérea de cadena de frío farmacéutica de los Estados Unidos puede atender esta demanda a través de servicios directos al paciente calificados con documentación confiable y controles de entrega.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Costos de Validación, Embalaje y Control de Temperatura | -1.4% | Nacional, con mayor carga en el Noreste y el Sureste debido a la densidad de flete y la complejidad de las rutas | Largo plazo (≥ 4 años) |
| Riesgo de Excursión de Temperatura, Retrasos y Eliminación de Productos | -0.9% | Nacional, con mayor exposición en aeropuertos secundarios sin infraestructura calificada de instalaciones de transferencia | Mediano plazo (2-4 años) |
| Volatilidad del Suministro de Hielo Seco y Criogénico en Hubs Aéreos | -0.6% | Hubs de la Costa Oeste, incluidos LAX y SFO, con riesgo de propagación nacional | Mediano plazo (2-4 años) |
| Escasez de Personal Capacitado en GxP y Preparación Criogénica en el Punto de Atención | -0.4% | Nacional, con una brecha aguda en ubicaciones secundarias y hubs emergentes del Suroeste | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Validación, Embalaje y Control de Temperatura
Los requisitos de validación establecen un piso de costos para las rutas aéreas de cadena de frío farmacéutica, independientemente del volumen de envíos. Bajo 21 CFR Parte 211.142 y 211.150, los fabricantes y distribuidores deben mantener procedimientos escritos que protejan la identidad, potencia, calidad y pureza de un producto farmacéutico durante el almacenamiento y la distribución. El mercado de logística aérea de cadena de frío farmacéutica de los Estados Unidos debe tener en cuenta la calificación estacional de rutas, el rendimiento del embalaje y los procedimientos de transporte documentados. El Capítulo General 1079 de la USP proporciona buenas prácticas de almacenamiento y distribución para productos farmacéuticos y respalda los procesos formales de control de temperatura.[4]Farmacopea de los Estados Unidos, "Capítulo General USP 1079: Buenas Prácticas de Almacenamiento y Distribución para Productos Farmacéuticos," Farmacopea de los Estados Unidos, usp.org Los contenedores activos y los equipos calificados añaden costos recurrentes de certificación y operación. Estos requisitos son más difíciles de absorber para los proveedores más pequeños y los patrocinadores que gestionan envíos de terapias de bajo volumen y alto valor.
Riesgo de Excursión de Temperatura, Retrasos y Eliminación de Productos
Las excursiones de temperatura crean riesgos que van más allá de la pérdida del producto, ya que un envío afectado puede retrasar el tratamiento y desencadenar una revisión formal de calidad. Las normas de buenas prácticas de fabricación de la FDA requieren una revisión de los productos que no cumplen con los requisitos establecidos antes de ser liberados o rechazados. La guía de la USP requiere una evaluación adecuada de la exposición a la temperatura durante el almacenamiento y el transporte. Los requisitos de control de temperatura de la IATA exigen un etiquetado coherente, verificaciones de aceptación y procedimientos de manejo documentados para la carga farmacéutica. Un retraso en un aeropuerto sin instalaciones calificadas de transferencia puede, por lo tanto, poner en riesgo una terapia de alto valor. Esta exposición mantiene la inversión enfocada en puertas de enlace capaces y hace que los procedimientos a nivel de estación sean importantes en el mercado de logística aérea de cadena de frío farmacéutica de los Estados Unidos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Rango de Temperatura: La Demanda de Productos Ultracongelados se Acelera a Medida que los Volúmenes de Terapias Celulares y Génicas Maduran
Los envíos en condiciones ambiente representaron el 46,62% de la participación del mercado en 2025, la posición más grande dentro del mercado de logística aérea de cadena de frío farmacéutica de los Estados Unidos. Esta categoría incluye inyectables GLP-1 con requisitos de temperatura ambiente controlada y medicamentos de especialidad orales con perfiles de temperatura ambiente extendidos. Su alto volumen respalda la inversión en instalaciones de carga aeroportuaria y procesos de manejo. Esa inversión también puede apoyar la carga especializada que se mueve por los mismos corredores. Los productos refrigerados requieren un control de manejo estricto para muchos biológicos y vacunas. Los materiales de la FDA describen la importancia de las condiciones de distribución adecuadas para los productos farmacéuticos aprobados. Los productos congelados también siguen siendo importantes cuando la estabilidad del producto requiere una menor exposición a la temperatura.
Se prevé que el tamaño del mercado de logística aérea de cadena de frío farmacéutica de los Estados Unidos para productos ultracongelados y de temperatura ultra-baja aumente a una CAGR del 11,55% entre 2026 y 2031. Este ritmo supera al de las demás categorías de temperatura. Las terapias celulares y génicas son la principal fuente de esta demanda porque muchas requieren envío en vapor de nitrógeno líquido a temperaturas inferiores a -150 °C. La IATA trata los envíos de nitrógeno líquido UN 1977 bajo las normas de mercancías peligrosas que incluyen controles de manejo específicos. Es probable que el crecimiento se concentre en puertas de enlace certificadas con áreas de contenedores activos y la capacidad de gestionar equipos de frío durante la permanencia en tierra. Los aeropuertos sin estas capacidades tienen un papel limitado en las rutas de terapias avanzadas. Esta canalización del tráfico hace que la calidad de la infraestructura sea un factor material en el mercado de logística aérea de cadena de frío farmacéutica de los Estados Unidos.


Por Tipo de Producto Farmacéutico: Los Biológicos Lideran Mientras las Terapias Celulares y Génicas Redefinen los Estándares Logísticos
Los productos farmacéuticos biológicos representaron el 44,2% de la participación del mercado de logística aérea de cadena de frío farmacéutica de los Estados Unidos en 2025. Esta posición refleja tanto los mayores valores de los productos como los requisitos de manejo de anticuerpos monoclonales, vacunas, biosimilares y productos derivados de la sangre. Las aprobaciones de la FDA de 18 biosimilares para 10 productos de referencia en 2025 crearon necesidades adicionales de acuerdos logísticos validados independientes. Cada fabricante debe establecer una calificación adecuada de embalaje y transportista para su propio programa. Los medicamentos de molécula pequeña continúan proporcionando el volumen base de carga aérea. Su perfil ambiente más frecuente generalmente limita el gasto adicional en manejo con control de temperatura. Los medicamentos de especialidad y veterinarios sirven a usos más restringidos que aún requieren procesos de cumplimiento y transporte personalizados.
Las terapias celulares y génicas son el grupo de productos de más rápido crecimiento, con una CAGR proyectada del 13,69% de 2026 a 2031. El mercado de logística aérea de cadena de frío farmacéutica de los Estados Unidos depende del manejo especializado para este grupo porque las terapias pueden requerir movimiento criogénico a centros de infusión específicos. La FDA aprobó GENGLYCOS en agosto de 2026 y TREGZI en julio de 2026, añadiéndolos a la cartera de terapias avanzadas. Estos productos requieren un diseño logístico que se ajuste a sus condiciones de transporte específicas del producto. La información de validación de envíos forma parte del marco de aprobación y distribución del producto bajo los requisitos de la FDA. Los requisitos resultantes favorecen a los proveedores que pueden demostrar su rendimiento a lo largo de toda la ruta de envío. También limitan la capacidad de los proveedores de carga general para gestionar cada movimiento de terapia avanzada.
Por Flujo de Envío: Las Redes Domésticas Dominan pero los Corredores Internacionales Ganan Velocidad
Los flujos domésticos representaron el 84,84% del tamaño del mercado en 2025 y constituyeron la base operativa del mercado de logística aérea de cadena de frío farmacéutica de los Estados Unidos. Las redes de farmacias de especialidad utilizan modelos de hub y radio para trasladar medicamentos de alto valor a hogares y centros de infusión. Estos movimientos requieren una entrega nocturna predecible y controles de custodia confiables. La distribución directa al paciente ha añadido más movimientos domésticos a medida que los fabricantes buscan controlar la experiencia de entrega al paciente. El costo de una terapia retrasada o comprometida puede superar el cargo de flete, lo que respalda el uso continuo de servicios aéreos calificados. La escala doméstica también permite a los proveedores construir procesos repetibles en torno a redes establecidas de aeropuertos y farmacias.
Se prevé que los envíos internacionales crezcan a una CAGR del 8,53% de 2026 a 2031, la tasa más rápida dentro del flujo de envíos. El mercado de logística aérea de cadena de frío farmacéutica de los Estados Unidos está respaldado por los movimientos de exportación de biológicos y terapias avanzadas, así como por las importaciones de ingredientes activos y productos terminados. PhRMA informó que las empresas biofarmacéuticas de los Estados Unidos continuaron expandiendo la actividad de fabricación avanzada durante 2025. Kuehne+Nagel amplió su red Cool Corridor en julio de 2026, incluyendo rutas entre Frankfurt y Atlanta y entre Chicago y São Paulo. Las rutas muestran una inversión continua en conexiones aéreas dedicadas con control de temperatura. El crecimiento internacional aumenta la importancia de prácticas coherentes en las estaciones de origen, tránsito y destino.
Análisis Geográfico
El Noreste representó el 26,84% de la participación del mercado de logística aérea de cadena de frío farmacéutica de los Estados Unidos en 2025 y se mantuvo como el principal centro de actividad de carga aérea farmacéutica. Nueva Jersey, Massachusetts y Pensilvania tienen una alta densidad de fabricación de medicamentos y actividad de biológicos. Estos estados generan envíos comerciales, clínicos y de terapias avanzadas que requieren transporte controlado. Filadelfia apoya la carga de ciencias de la vida con manejo con control de temperatura en los rangos relevantes. Boston sirve a los movimientos transatlánticos de materiales clínicos y biológicos comerciales. La concentración de farmacias de especialidad, fabricantes por contrato y organizaciones de investigación clínica crea necesidades logísticas de entrada, salida y retorno. Esta amplitud de actividad respalda la demanda durante todo el año de servicios aéreos calificados.
El Suroeste es la geografía de más rápido crecimiento, con una CAGR del 8,93% proyectada para 2026 a 2031. Texas está atrayendo inversión en biofabricación que puede generar envíos de cadena de frío de salida desde Dallas-Fort Worth, Austin y Houston. La certificación comunitaria CEIV Pharma de Dallas-Fort Worth proporciona prácticas documentadas entre los proveedores logísticos participantes. El mercado de logística aérea de cadena de frío farmacéutica de los Estados Unidos puede utilizar este modelo coordinado para mejorar las transferencias entre operaciones aéreas y terrestres. El Oeste también está fortaleciendo su base logística aeroportuaria. DHL Global Forwarding invirtió 1,5 millones de USD en almacenamiento en frío en el Aeropuerto Internacional de Los Ángeles en diciembre de 2025. Esta inversión conecta una importante puerta de enlace de la Costa Oeste con la red sanitaria con control de temperatura de DHL.
El Aeropuerto O'Hare de Chicago sirve como ubicación de tránsito del Medio Oeste para importaciones sensibles a la temperatura procedentes de India y Asia. Su función está más orientada a las importaciones que la del corredor de fabricación del Noreste. Las ubicaciones secundarias del Medio Oeste están añadiendo capacidad de cumplimiento directo al paciente a medida que las redes de farmacias buscan tiempos de tránsito más cortos fuera del Noreste. Miami sigue siendo una puerta de enlace para el comercio farmacéutico con América Latina. Puerto Rico apoya una base de fabricación farmacéutica y añade capacidad regional de cadena de frío. La estructura geográfica del mercado de logística aérea de cadena de frío farmacéutica de los Estados Unidos depende de grandes hubs certificados, pero también requiere conexiones calificadas con ciudades secundarias y ubicaciones de atención.
Panorama Competitivo
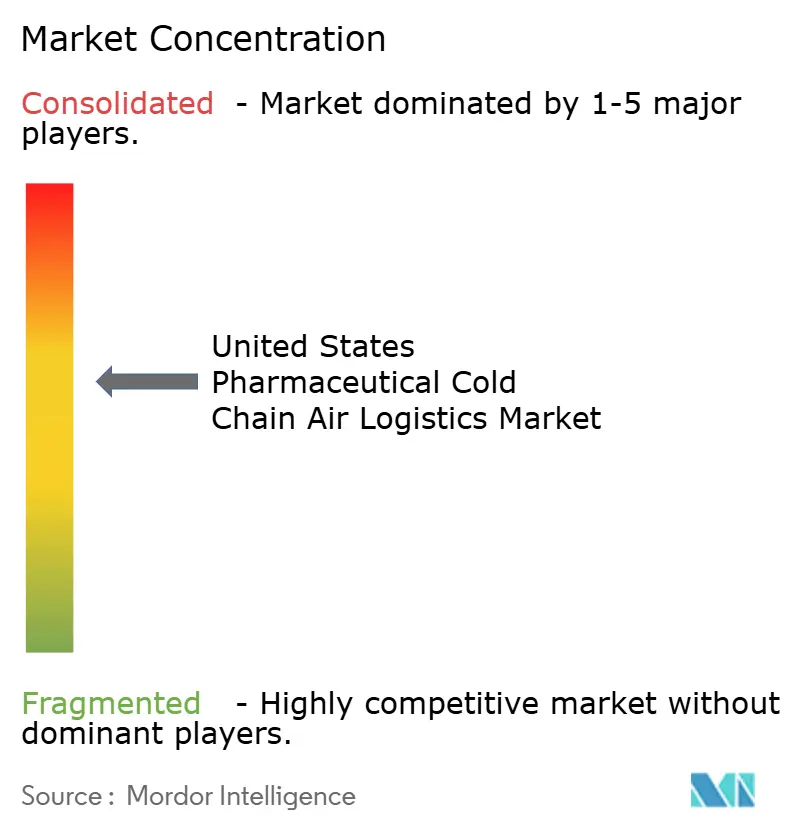
El mercado de logística aérea de cadena de frío farmacéutica de los Estados Unidos está moderadamente consolidado entre proveedores integrados globales con instalaciones certificadas y amplias redes de transporte. UPS Healthcare, FedEx y DHL tienen ventajas de escala en infraestructura, cobertura de red y monitoreo de temperatura. UPS Healthcare generó más de 11 mil millones de USD en ingresos del sector sanitario durante 2025. La empresa completó su adquisición de Andlauer Healthcare Group por 1,6 mil millones de USD, añadiendo 1,7 millones de pies cuadrados de almacenamiento certificado GDP en América del Norte y mayor capacidad de congeladores a -80 °C. Cryoport, World Courier y Biocair compiten a través de modelos de servicio especializados, experiencia clínica y manejo específico de terapias. Sus funciones son especialmente relevantes cuando la identidad del envío y la capacidad criogénica importan tanto como la cobertura de rutas.
Los principales proveedores están aumentando la capacidad especializada a través de adquisiciones e inversión en redes. DHL adquirió CRYOPDP de Cryoport en 2025 por 200 millones de USD para fortalecer la capacidad de mensajería de terapias avanzadas de servicio personalizado. UPS anunció una inversión de 48 millones de USD en 27 instalaciones de transferencia de carga con control de temperatura en junio de 2026. Kuehne+Nagel amplió su red Cool Corridor en julio de 2026 para añadir rutas aéreas dedicadas con control de temperatura. Estos movimientos añaden capacidad cerca de las principales puertas de enlace y mejoran el control en las transferencias aéreas y terrestres. También elevan el umbral de infraestructura para los proveedores más pequeños que buscan competir en cobertura de red amplia.
Los especialistas continúan teniendo espacio donde las terapias avanzadas requieren procedimientos precisos y comunicación directa entre los centros de tratamiento y los equipos logísticos. Las ubicaciones de aeropuertos secundarios sin ecosistemas certificados de cadena de frío siguen siendo una brecha de servicio para algunas rutas de terapias avanzadas. El monitoreo digital también puede diferenciar a los proveedores cuando los clientes necesitan registros claros de temperatura y custodia. Un estudio del IEEE publicado en febrero de 2026 informó que un enfoque de Internet de las Cosas y cadena de bloques redujo el deterioro terapéutico hasta en un 28% y logró un 100% de evidencia de manipulación en los registros de prueba. El mercado de logística aérea de cadena de frío farmacéutica de los Estados Unidos, por lo tanto, recompensa tanto a los grandes proveedores con redes certificadas como a los especialistas con profundo conocimiento de las terapias.
Líderes de la Industria de Logística Aérea de Cadena de Frío Farmacéutica de los Estados Unidos
-
DHL Group
-
United Parcel Service, Inc. (UPS Healthcare, including Marken)
-
FedEx Corporation
-
Kuehne+Nagel International AG
-
DSV A/S
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Agosto de 2026: La FDA aprobó GENGLYCOS de Ultragenyx Pharmaceutical bajo aprobación acelerada, añadiendo un producto de terapia génica con requisitos de distribución ultracongelada a la creciente cartera de terapias celulares y génicas aprobadas que dependen de redes calificadas de logística aérea de cadena de frío farmacéutica.
- Julio de 2026: Kuehne+Nagel amplió su red Cool Corridor añadiendo 4 nuevas rutas de carga aérea dedicadas con control de temperatura y conformes con GDP, incluidas las conexiones Frankfurt-Atlanta y 2 conexiones Chicago-São Paulo, aumentando la cobertura de los principales corredores de comercio farmacéutico internacional de los Estados Unidos.
- Junio de 2026: UPS anunció una inversión de 48 millones de USD en 27 instalaciones de transferencia de carga con control de temperatura en las Américas, Europa y Asia, todas certificadas IATA CEIV Pharma y equipadas con una torre de control 24/7/365, con el objetivo de mejorar la velocidad y la integridad de la cadena de custodia entre los movimientos aéreos y terrestres para biológicos y medicamentos GLP-1.
- Junio de 2025: Cryoport completó la desinversión de su subsidiaria de mensajería especializada CRYOPDP a DHL Group en una transacción que incluyó 200 millones de USD en pagos en efectivo, mientras establecía simultáneamente una asociación estratégica con DHL para codesarrollar soluciones integradas de cadena de frío para el sector global de ciencias de la vida.


Alcance del Informe del Mercado de Logística Aérea de Cadena de Frío Farmacéutica de los Estados Unidos
| Refrigerado (0–5 °C) |
| Congelado (-18–0 °C) |
| Ambiente |
| Ultracongelado / Ultra-Bajo (Más de -20 °C) |
| Productos Farmacéuticos de Molécula Pequeña | Productos Farmacéuticos de Marca |
| Productos Farmacéuticos de Venta Libre (OTC) | |
| Productos Farmacéuticos Genéricos | |
| Productos Farmacéuticos Biológicos (Biológicos, Biosimilares, Vacunas y Productos Medicinales Derivados de la Sangre) | |
| Productos Farmacéuticos de Especialidad | |
| Terapias Celulares y Génicas | |
| Productos Farmacéuticos Veterinarios | |
| Otros Productos Farmacéuticos |
| Envíos Domésticos |
| Envíos Internacionales |
| Noreste |
| Sureste |
| Medio Oeste |
| Suroeste |
| Oeste |
| Por Rango de Temperatura | Refrigerado (0–5 °C) | |
| Congelado (-18–0 °C) | ||
| Ambiente | ||
| Ultracongelado / Ultra-Bajo (Más de -20 °C) | ||
| Por Tipo de Producto Farmacéutico | Productos Farmacéuticos de Molécula Pequeña | Productos Farmacéuticos de Marca |
| Productos Farmacéuticos de Venta Libre (OTC) | ||
| Productos Farmacéuticos Genéricos | ||
| Productos Farmacéuticos Biológicos (Biológicos, Biosimilares, Vacunas y Productos Medicinales Derivados de la Sangre) | ||
| Productos Farmacéuticos de Especialidad | ||
| Terapias Celulares y Génicas | ||
| Productos Farmacéuticos Veterinarios | ||
| Otros Productos Farmacéuticos | ||
| Por Flujo de Envío | Envíos Domésticos | |
| Envíos Internacionales | ||
| Por Región | Noreste | |
| Sureste | ||
| Medio Oeste | ||
| Suroeste | ||
| Oeste | ||


Preguntas Clave Respondidas en el Informe
¿Qué está impulsando la demanda de logística aérea de cadena de frío farmacéutica en los Estados Unidos?
Los biológicos, las terapias celulares y génicas, la entrega directa al paciente y los ensayos descentralizados aumentan la necesidad de servicios de envío con control de temperatura validados. Los nuevos lanzamientos también requieren rutas calificadas, embalaje, registros y transferencias cuidadosamente gestionadas. Las aerolíneas, los transitarios y los proveedores especializados deben coordinar estos procesos desde la recogida en origen hasta la entrega final.
¿Cuál es el tamaño de la logística aérea de cadena de frío farmacéutica de los Estados Unidos en 2026?
El valor se estima en 11,54 mil millones de USD en 2026 y se prevé que alcance los 16,63 mil millones de USD en 2031 a una CAGR del 7,57%. El pronóstico refleja la demanda continua de manejo controlado de terapias de alto valor y urgentes en rutas de servicio domésticas e internacionales.
¿Qué rango de temperatura tiene el crecimiento proyectado más rápido?
Se prevé que los productos ultracongelados y de temperatura ultra-baja crezcan a una CAGR del 11,55% de 2026 a 2031, respaldados por los requisitos de las terapias celulares y génicas. Estos envíos necesitan equipos y procesos aeroportuarios que puedan mantener temperaturas muy bajas durante la transferencia, la permanencia en tierra y la entrega final.
¿Qué productos farmacéuticos requieren el manejo de carga aérea más especializado?
Las terapias celulares y génicas necesitan una distribución especializada, a menudo criogénica, porque pueden moverse en contenedores de vapor de nitrógeno líquido por debajo de -150 °C. Muchas también requieren entrega a centros de tratamiento certificados dentro de ventanas de tiempo estrechas y con documentación completa de identidad.
¿Qué región de los Estados Unidos tiene la mayor base de carga aérea de cadena de frío farmacéutica?
El Noreste representó el 26,84% de los ingresos en 2025 porque tiene una densa concentración de fabricación de medicamentos, farmacias de especialidad y servicios de ciencias de la vida. Su red de aeropuertos y servicios apoya las rutas farmacéuticas domésticas y transatlánticas.
¿Por qué es importante la certificación CEIV Pharma para los proveedores de logística aérea?
La certificación proporciona un estándar estructurado para el manejo de carga farmacéutica sensible a la temperatura y respalda controles documentados a lo largo del proceso de envío. Ayuda a los expedidores a evaluar si las instalaciones participantes pueden gestionar la carga farmacéutica de manera coherente.
Última actualización de la página el:



