
米国医薬品コールドチェーン航空物流市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 10.69 十億米ドル |
| 市場規模 (2026) | 11.54 十億米ドル |
| 市場規模 (2031) | 16.63 十億米ドル |
| Growth Rate (2026 - 2031) | 7.57 % |
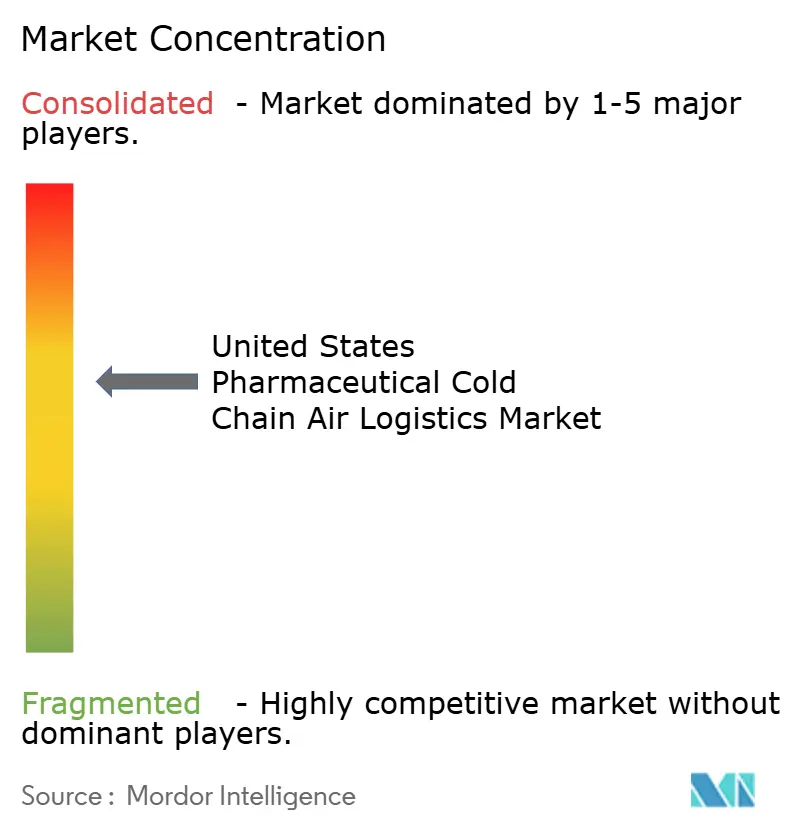
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる米国医薬品コールドチェーン航空物流市場分析
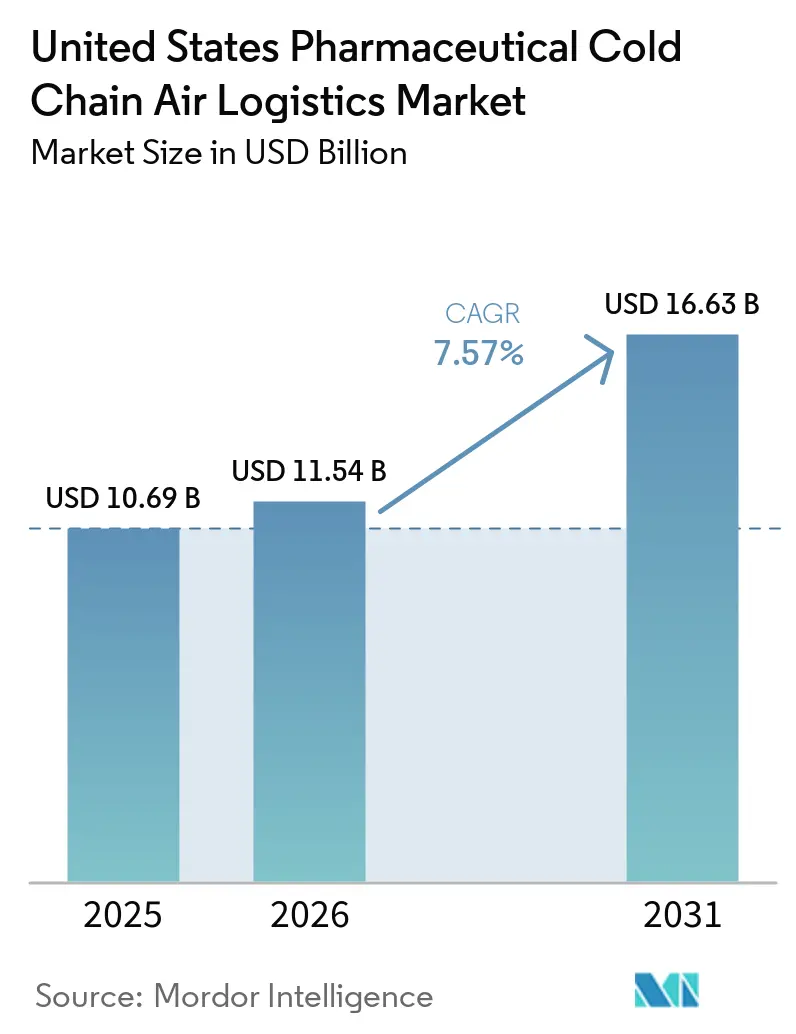
米国医薬品コールドチェーン航空物流市場規模は2025年に10.69 ビリオン 米ドルと評価され、2026年の11.54 ビリオン 米ドルから2031年には16.63 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは7.57%です。
この拡大は、温度管理が必要な医薬品のパイプラインの拡大と、患者に近づく形で移行しつつある流通モデルを反映しています。FDAの医薬品承認により、生物学的製剤や先進治療薬を含む、検証済み輸送を必要とする新製品が追加されました。米国医薬品コールドチェーン航空物流市場は、高容量医薬品が特殊輸送と同じ認定空港・取扱ネットワークを利用する場合にも恩恵を受けます。直接患者への配送は、小規模かつ時間的制約のある輸送件数を増加させ、信頼性の高い温度管理の価値を高めています。[1]米国食品医薬品局、「イノベーションによる健康の推進 2025年新薬治療承認」、FDA、fda.gov 認定施設、文書化された引き渡し手順、適切な取扱能力を持つプロバイダーは、医薬品調達要件を満たすうえで有利な立場にあります。
レポートの主要ポイント
- 温度帯別では、アンビエント輸送が2025年の米国医薬品コールドチェーン航空物流市場シェアの46.62%を占め、超深冷・超低温製品は2031年までに11.55%のCAGRで成長すると予測されています。
- 医薬品製品タイプ別では、生物学的医薬品が2025年の米国医薬品コールドチェーン航空物流市場規模の44.20%を占め、細胞・遺伝子治療薬は2031年までに13.69%のCAGRで成長すると予測されています。
- 輸送フロー別では、国内輸送が2025年の米国医薬品コールドチェーン航空物流市場シェアの84.84%を占め、国際輸送は2031年までに8.53%のCAGRで成長すると予測されています。
- 地域別では、北東部が2025年の米国医薬品コールドチェーン航空物流市場規模の26.84%を占め、南西部は2031年までに8.93%のCAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
米国医薬品コールドチェーン航空物流市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 生物学的製剤および スペシャルティ医薬品輸送の成長 | +2.4% | 全国規模、フレート密度が最も高いのは 北東部および南東部 | 長期(4年以上) |
| 細胞・遺伝子治療薬の 商業化 | +1.8% | 全国規模、北東部の製造クラスターおよび 認定ハブ空港に集中 | 長期(4年以上) |
| 直接患者向けおよび スペシャルティ薬局フルフィルメント | +1.2% | 全国規模、北東部および西部の 高密度都市圏での採用が最も高い | 中期(2~4年) |
| 臨床試験の分散化 および患者固有の輸送 | +0.8% | 全国規模、南東部および中西部の 二次拠点での早期成果 | 中期(2~4年) |
| 空港レベルのコールドチェーン レジリエンスと認定クロスドック拡張 | +0.6% | DFW、JFK、PHL、 MIA、LAX、および選定された二次ゲートウェイに集中 | 短期(2年以内) |
| デジタル保管連鎖管理と 予測的例外管理 | +0.4% | 全国規模、認定ステーション ネットワーク全体での採用 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
生物学的製剤およびスペシャルティ医薬品輸送の成長
生物学的製剤は、管理された輸送と文書化された出荷手続きを必要とするため、米国医薬品コールドチェーン航空物流市場のコスト構造を再編しています。CDERは2025年に46品目の新薬を承認し、そのうち12品目が生物学的製剤であり、CDERとCBERを合わせた新規承認数は58品目に達しました。[2]米国食品医薬品局、「医薬品、生物学的製品および医療機器の分散型臨床試験に関するガイダンス」、FDA、fda.gov 各製品の上市は、商業流通開始前に検証済みレーンを通じて製品を輸送しなければならないため、輸送適格性確認作業を生み出します。したがって、米国医薬品コールドチェーン航空物流市場は、輸送の動きと新製品に伴う適格性確認作業の両方から需要を獲得します。FDAは2025年に10の参照製品に対して18品目のバイオシミラーを承認しました。バイオシミラーの各製造業者は、独自の適格性確認済みパッケージングとキャリア手配を確立する必要があり、これにより、先発品プログラムの下でフレートを統合するのではなく、アクティブなフレート関係の数が増加します。
細胞・遺伝子治療薬の商業化
細胞・遺伝子治療薬は臨床活動から商業流通へと移行しており、米国医薬品コールドチェーン航空物流市場において最も要求水準の高いカーゴカテゴリーとなっています。Cryoportは2026年3月31日時点で、商業承認済みの細胞・遺伝子治療薬21品目および世界766件の臨床試験を支援していると報告しました。FDAは2026年8月にGENGLYCOS、2026年7月にTREGZIを承認し、認定治療センターへの特殊流通を必要とする治療薬が追加されました。自家療法では、患者の細胞が病院から製造施設へ輸送され、その後同じ医療施設に返送される必要があります。この双方向の移動により、同一性管理、タイミング、温度性能が輸送プロセスの中心となります。-150℃以下で稼働する液体窒素蒸気シッパーは、UN 1977に関するIATA危険物要件の対象となり、キャリアの選択肢を制限し、取扱要件を増加させます。
直接患者向けおよびスペシャルティ薬局フルフィルメント
直接患者への配送は、米国医薬品コールドチェーン航空物流市場の輸送プロファイルを、バルク輸送からより小規模かつ高頻度の配送へと変化させています。PhRMAは2025年9月にホワイトハウスの直接患者向けプログラムを支持し、製造業者のプラットフォームはスペシャルティ医薬品の活動を従来の卸売チャネルを超えて拡大しました。スペシャルティ医薬品は米国の医薬品支出の50%以上を占め、利用量上位2%の患者がその支出の同割合を占めています。この患者層は各地に分散しており、信頼性の高い温度管理された在宅配送に依存しています。したがって、米国医薬品コールドチェーン航空物流市場は、より厳格な配送時間枠とラストマイルにおける明確な保管連鎖記録を支援する必要があります。パレット化された航空フレートのみに対応したオペレーターは、小包の引き渡しを通じて温度保証を維持できるプロバイダーと比較して適合性が低くなります。
臨床試験の分散化および患者固有の輸送
分散型臨床試験は、施設薬局のサポートなしに自宅に届けなければならない患者固有の輸送を生み出しています。2024年9月に発行されたFDAの最終ガイダンスは、分散型臨床試験の運営を明確化し、治験薬の参加者への直接輸送に対する障壁を低減しました。Clinical Pharmacology & Therapeuticsに掲載された概念実証研究では、68件の参加者への直接治験薬輸送において94%の配送成功率が報告されました。[3]Duvall, MN他、「分散型参加者のための治験薬の供給と試験材料の管理」、Clinical Pharmacology & Therapeutics、doi.org 各参加者の所在地には、必要な温度を維持し、明確な保管連鎖を提供できるパッケージングが必要です。この要件により、施設配送モデルよりもパッケージング選択と例外管理がより重要となります。米国医薬品コールドチェーン航空物流市場は、信頼性の高い文書化と配送管理を備えた適格性確認済みの直接患者向けサービスを通じてこの需要に対応できます。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い適格性確認・パッケージング・ 温度管理コスト | -1.4% | 全国規模、フレート密度とレーンの複雑さにより 北東部および南東部での負担が大きい | 長期(4年以上) |
| 温度逸脱・遅延・ 製品廃棄リスク | -0.9% | 全国規模、認定クロスドックインフラを持たない 二次空港でのリスクが高い | 中期(2~4年) |
| 航空ハブにおけるドライアイスおよび 極低温供給の不安定性 | -0.6% | 西海岸ハブ(LAXおよびSFOを含む)、 全国的な波及リスクあり | 中期(2~4年) |
| GxP訓練を受けた労働力の不足と ケアサイトにおける極低温対応の準備不足 | -0.4% | 全国規模、二次拠点および新興の 南西部ハブで深刻なギャップ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い適格性確認・パッケージング・温度管理コスト
適格性確認要件は、輸送量に関わらず、医薬品コールドチェーン航空レーンのコスト下限を設定します。21 CFR第211.142条および第211.150条に基づき、製造業者および流通業者は、保管・流通中の医薬品の同一性、強度、品質、純度を保護する書面による手順を維持しなければなりません。米国医薬品コールドチェーン航空物流市場は、季節的なレーン適格性確認、パッケージング性能、および文書化された輸送手順を考慮する必要があります。USP一般章1079は、医薬品の適正保管・流通慣行を規定し、正式な温度管理プロセスを支援します。[4]米国薬局方、「USP一般章1079 医薬品の適正保管・流通慣行」、米国薬局方、usp.org アクティブコンテナおよび適格性確認済み機器は、定期的な認証および運用コストを追加します。これらの要件は、低容量・高価値の治療薬輸送を管理する小規模プロバイダーやスポンサーにとって吸収が困難です。
温度逸脱・遅延・製品廃棄リスク
温度逸脱は、影響を受けた輸送が治療を遅延させ、正式な品質レビューを引き起こす可能性があるため、製品損失を超えるリスクをもたらします。FDAの適正製造基準規則は、確立された要件を満たさない製品が出荷または廃棄される前にレビューを行うことを要求しています。USPのガイダンスは、保管・輸送中の温度暴露の適切な評価を要求しています。IATAの温度管理要件は、医薬品カーゴに対して一貫したラベリング、受入確認、および文書化された取扱手順を求めています。したがって、認定クロスドック施設のない空港での遅延は、高価値の治療薬をリスクにさらす可能性があります。このリスクへの対応により、投資は能力のあるゲートウェイに集中し、米国医薬品コールドチェーン航空物流市場においてスーションレベルの手順が重要となります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
温度帯別:細胞・遺伝子治療薬の量が成熟するにつれて超深冷需要が加速
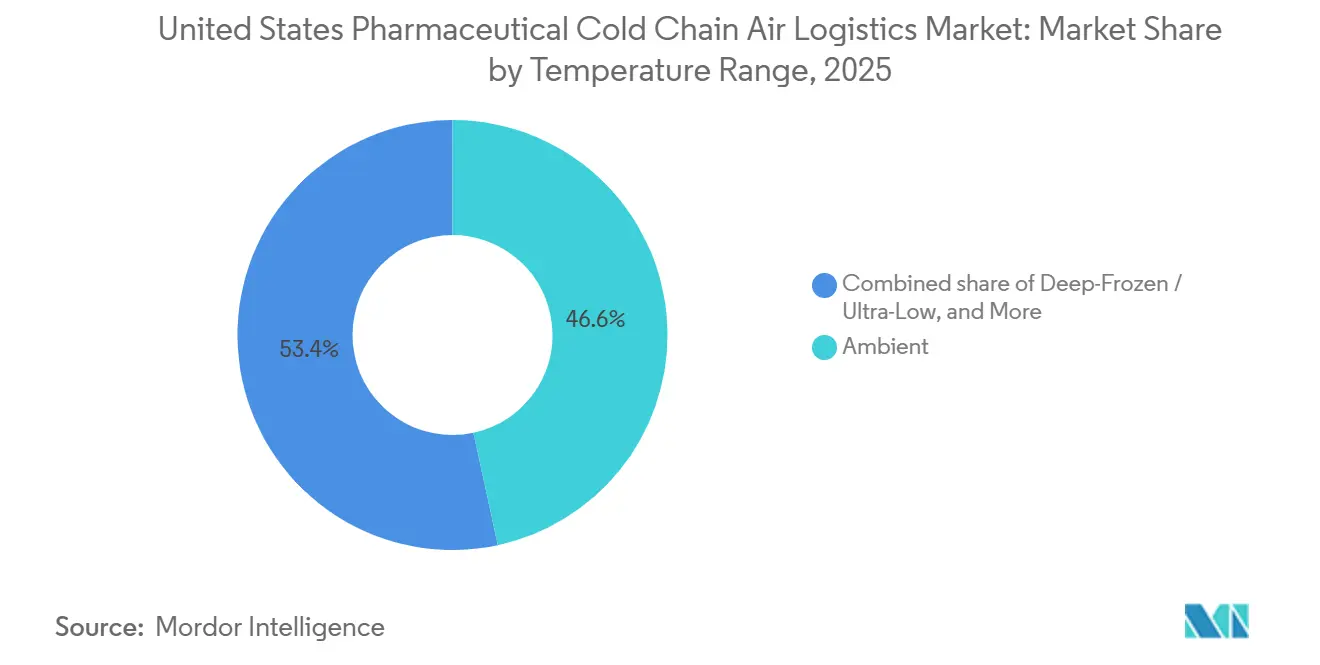
アンビエント輸送は2025年に市場シェアの46.62%を占め、米国医薬品コールドチェーン航空物流市場内で最大のポジションを維持しました。このカテゴリーには、室温管理要件を持つGLP-1注射剤や、室温での保存期間が延長された経口スペシャルティ医薬品が含まれます。その高い輸送量は、空港カーゴ施設と取扱プロセスへの投資を支援します。その投資は、同じ回廊を移動する特殊カーゴも支援できます。チルド製品は、多くの生物学的製剤やワクチンに対して厳密な取扱管理を必要とします。FDAの資料は、承認された医薬品に対する適切な流通条件の重要性を説明しています。冷凍製品も、製品の安定性がより低い温度暴露を必要とする場合に引き続き重要です。
超深冷・超低温製品の米国医薬品コールドチェーン航空物流市場規模は、2026年から2031年にかけて11.55%のCAGRで増加すると予測されています。このペースは他の温度カテゴリーを上回ります。細胞・遺伝子治療薬がこの需要の主な源泉であり、多くが-150℃以下の液体窒素蒸気輸送を必要とします。IATAはUN 1977液体窒素輸送を、特定の取扱管理を含む危険物規則の下で扱います。成長は、アクティブコンテナエリアと地上滞留中の低温機器を管理する能力を持つ認定ゲートウェイに集中する可能性が高いです。これらの能力を持たない空港は、先進治療薬レーンにおける役割が限定されます。このトラフィックの集中化により、インフラの品質が米国医薬品コールドチェーン航空物流市場における重要な要素となります。
注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能


医薬品製品タイプ別:生物学的製剤がリードし、細胞・遺伝子治療薬が物流基準を再定義
生物学的医薬品は2025年に米国医薬品コールドチェーン航空物流市場シェアの44.2%を占めました。このポジションは、モノクローナル抗体、ワクチン、バイオシミラー、血液由来製品の高い製品価値と取扱要件の両方を反映しています。2025年にFDAが10の参照製品に対して18品目のバイオシミラーを承認したことで、独立した検証済み物流手配の追加ニーズが生まれました。各製造業者は、自社プログラムに適したパッケージングとキャリア適格性確認を確立しなければなりません。低分子医薬品は引き続き基本的な航空フレート量を提供します。より頻繁なアンビエントプロファイルにより、温度管理された取扱に費やすプレミアムは一般的に制限されます。スペシャルティ医薬品および動物用医薬品は、依然として特注のフルフィルメントと輸送プロセスを必要とする、より限定的な用途に対応します。
細胞・遺伝子治療薬は最も成長の速い製品グループであり、2026年から2031年にかけて13.69%のCAGRが予測されています。米国医薬品コールドチェーン航空物流市場は、治療薬特定の点滴センターへの極低温輸送を必要とする場合があるため、このグループに対する特殊な取扱に依存しています。FDAは2026年8月にGENGLYCOS、2026年7月にTREGZIを承認し、先進治療薬ポートフォリオに追加しました。これらの製品は、製品固有の輸送条件に合致した物流設計を必要とします。輸送適格性確認情報は、FDA要件に基づく製品承認・流通フレームワークの一部です。その結果生じる要件は、輸送経路全体にわたって性能を証明できるプロバイダーを優遇します。また、一般フレートプロバイダーがすべての先進治療薬輸送を取り扱う能力も制限します。
輸送フロー別:国内ネットワークが支配的だが国際回廊が速度を増している
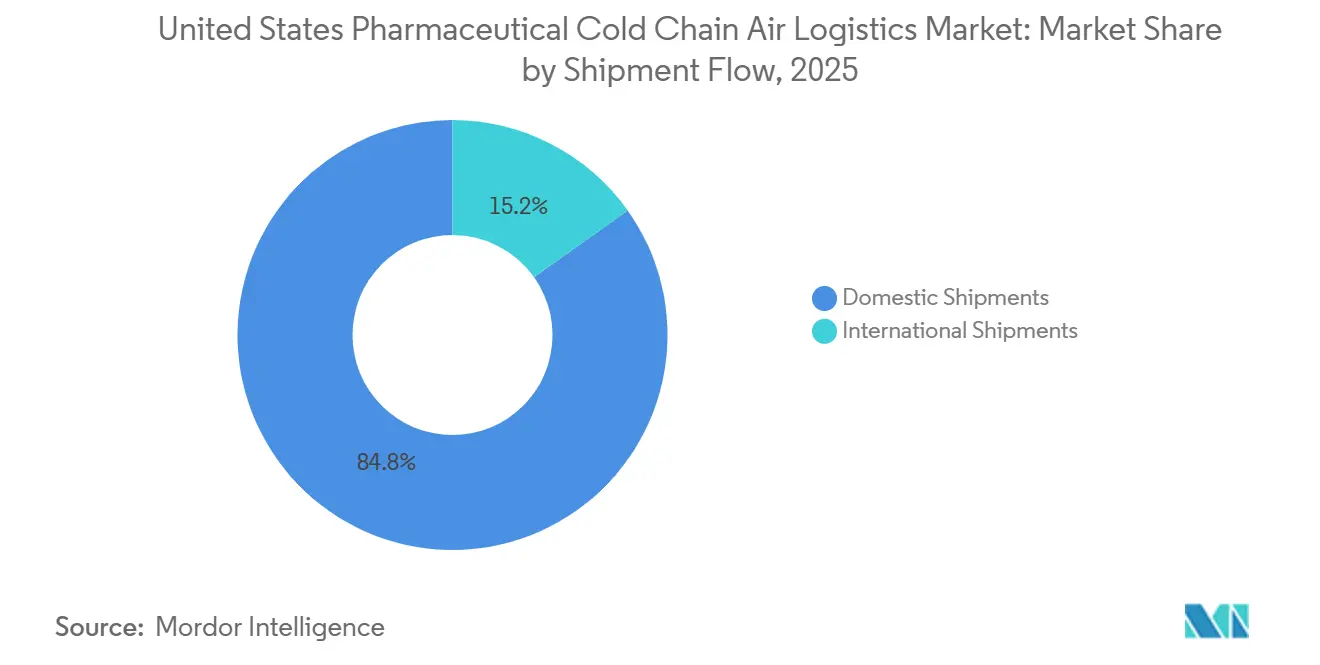
国内フローは2025年の市場規模の84.84%を占め、米国医薬品コールドチェーン航空物流市場の運営基盤を形成しました。スペシャルティ薬局ネットワークは、ハブアンドスポークモデルを使用して高価値医薬品を自宅や点滴施設に輸送します。これらの輸送には、予測可能な翌日配送と信頼性の高い保管連鎖管理が必要です。製造業者が患者への配送体験を管理しようとするにつれて、直接患者への配送がさらなる国内輸送を追加しています。遅延または損傷した治療薬のコストはフレート料金を超える可能性があり、これが適格性確認済み航空サービスの継続的な利用を支援します。国内規模により、プロバイダーは確立された空港・薬局ネットワークを中心に反復可能なプロセスを構築できます。
国際輸送は2026年から2031年にかけて8.53%のCAGRで成長すると予測されており、輸送フロー内で最も速い成長率です。米国医薬品コールドチェーン航空物流市場は、生物学的製剤や先進治療薬の輸出動向、ならびに原薬や完成品の輸入によって支援されています。PhRMAは、米国のバイオ医薬品企業が2025年を通じて先進製造活動の拡大を続けたと報告しました。Kuehne+Nagelは2026年7月にクールコリドーネットワークを拡張し、フランクフルト-アトランタ間およびシカゴ-サンパウロ間のルートを追加しました。これらのルートは、専用温度管理航空接続への継続的な投資を示しています。国際的な成長により、出発地、乗り継ぎ地、目的地のステーション間での一貫した慣行の重要性が高まります。
地理的分析
北東部は2025年に米国医薬品コールドチェーン航空物流市場シェアの26.84%を占め、医薬品航空フレート活動の主要拠点であり続けました。ニュージャージー州、マサチューセッツ州、ペンシルベニア州は、医薬品製造と生物学的製剤活動の密度が高い地域です。これらの州は、管理された輸送を必要とする商業用、臨床用、先進治療薬の輸送を生み出しています。フィラデルフィアは、関連する温度帯にわたる温度管理された取扱によりライフサイエンスカーゴを支援しています。ボストンは、臨床材料と商業用生物学的製剤の大西洋横断輸送に対応しています。スペシャルティ薬局、受託製造業者、臨床研究機関の集積により、入庫、出庫、返品の物流ニーズが生まれています。この幅広い活動は、適格性確認済み航空サービスへの年間を通じた需要を支援します。
南西部は最も成長の速い地域であり、2026年から2031年にかけて8.93%のCAGRが予測されています。テキサス州はバイオ製造投資を引き付けており、ダラス・フォートワース、オースティン、ヒューストンからのアウトバウンドコールドチェーン輸送を生み出す可能性があります。ダラス・フォートワースのCEIVファーマコミュニティ認証は、参加する物流プロバイダー間で文書化された慣行を提供します。米国医薬品コールドチェーン航空物流市場は、この協調モデルを活用して航空・地上オペレーション間の引き渡しを改善できます。西部も空港物流基盤を強化しています。DHL Global Forwardingは2025年12月にロサンゼルス国際空港の冷蔵保管に1.5 ミリオン 米ドルを投資しました。この投資により、主要な西海岸ゲートウェイとDHLの温度管理されたヘルスケアネットワークが接続されます。
シカゴ・オヘア空港は、インドおよびアジアからの温度管理が必要な輸入品の中西部乗り継ぎ拠点として機能しています。その役割は、北東部の製造回廊よりも輸入志向です。薬局ネットワークが北東部以外での輸送時間短縮を求めるにつれて、中西部の二次拠点が直接患者向けフルフィルメント能力を追加しています。マイアミはラテンアメリカとの医薬品貿易のゲートウェイであり続けています。プエルトリコは医薬品製造基盤を支援し、地域のコールドチェーン能力を追加しています。米国医薬品コールドチェーン航空物流市場の地理的構造は、大規模な認定ハブに依存していますが、二次都市やケアサイトへの適格性確認済み接続も必要としています。
競合環境
米国医薬品コールドチェーン航空物流市場は、認定施設と広範な輸送ネットワークを持つグローバル統合プロバイダー間で適度に集約されています。UPS Healthcare、FedEx、DHLは、インフラ、ネットワークカバレッジ、温度モニタリングにおいてスケールの優位性を持っています。UPS Healthcareは2025年に110億 米ドル以上のヘルスケア収益を上げました。同社はAndlauer Healthcare Groupを16億 米ドルで買収し、GDP認定の北米保管スペース170万平方フィートと-80℃フリーザー能力を追加しました。Cryoport、World Courier、Biocairは、特殊サービスモデル、臨床専門知識、治療薬固有の取扱を通じて競争しています。輸送の同一性と極低温能力がルートカバレッジと同様に重要な場合、それらの役割は特に重要です。
主要プロバイダーは、買収とネットワーク投資を通じて特殊能力を拡大しています。DHLは2025年にCryoportからCRYOPDPを2億 米ドルで買収し、ホワイトグローブ先進治療薬クーリエ能力を強化しました。UPSは2026年6月に27か所の温度管理されたフレートクロスドック施設に4,800万 米ドルの投資を発表しました。Kuehne+Nagelは2026年7月にクールコリドーネットワークを拡張し、専用温度管理航空ルートを追加しました。これらの動きにより、主要ゲートウェイ近くの能力が追加され、航空・地上の引き渡し全体の管理が改善されます。また、広範なネットワークカバレッジで競争しようとする小規模プロバイダーのインフラ閾値も引き上げます。
先進治療薬が正確な手順と治療施設・物流チーム間の直接コミュニケーションを必要とする場合、スペシャリストは引き続き活躍の場を持ちます。認定コールドチェーンエコシステムのない二次空港拠点は、一部の先進治療薬ルートにおけるサービスギャップとして残っていま。デジタルモニタリングも、顧客が明確な温度・保管連鎖記録を必要とする場合にプロバイダーを差別化できます。2026年2月に発表されたIEEEの研究では、モノのインターネットとブロックチェーンのアプローチにより、治療薬の損傷が最大28%削減され、テスト記録において100%の改ざん証拠が達成されたと報告されました。したがって、米国医薬品コールドチェーン航空物流市場は、認定ネットワークを持つ大規模プロバイダーと、深い治療薬知識を持つスペシャリストの両方に報いています。
米国医薬品コールドチェーン航空物流産業のリーダー企業
DHL Group
United Parcel Service, Inc. (UPS Healthcare, including Marken)
FedEx Corporation
Kuehne+Nagel International AG
DSV A/S
- *免責事項:主要選手の並び順不同

最近の業界動向
- 2026年8月:FDAはUltragenyx Pharmaceuticalによるアクセラレーテッド承認の下でGENGLYCOSを承認し、適格性確認済み医薬品コールドチェーン航空物流ネットワークに依存する承認済み細胞・遺伝子治療薬の成長するポートフォリオに、超低温流通要件を持つ遺伝子治療製品を追加しました。
- 2026年7月:Kuehne+Nagelはクールコリドーネットワークを拡張し、フランクフルト-アトランタ間および2つのシカゴ-サンパウロ間接続を含む4つの新しいGDP準拠専用温度管理航空フレートルートを追加し、米国の主要国際医薬品貿易レーンのカバレッジを拡大しました。
- 2026年6月:UPSは南北アメリカ、欧州、アジアにわたる27か所の温度管理されたフレートクロスドック施設に4,800万 米ドルの投資を発表しました。すべてIATA CEIV ファーマ認定を受け、24時間365日対応のコントロールタワーを備え、生物学的製剤およびGLP-1医薬品の航空・地上輸送間の速度と保管連鎖の完全性の向上を目指しています。
- 2025年6月:Cryoportはスペシャルティクーリエ子会社CRYOPDPのDHL Groupへの売却を完了し、取引には2億 米ドルの現金支払いが含まれ、同時にDHLとの戦略的パートナーシップを締結し、グローバルライフサイエンスセクター向けの統合コールドチェーンソリューションを共同開発することになりました。


米国医薬品コールドチェーン航空物流市場レポートの調査範囲
| チルド(0~5℃) |
| 冷凍(-18~0℃) |
| アンビエント |
| 超深冷/超低温(-20℃以下) |
| 低分子医薬品 | ブランド医薬品 |
| 一般用医薬品(OTC) | |
| ジェネリック医薬品 | |
| 生物学的医薬品(生物学的製剤、バイオシミラー、ワクチン、血液由来医薬品) | |
| スペシャルティ医薬品 | |
| 細胞・遺伝子治療薬 | |
| 動物用医薬品 | |
| その他の医薬品製品 |
| 国内輸送 |
| 国際輸送 |
| 北東部 |
| 南東部 |
| 中西部 |
| 南西部 |
| 西部 |
| 温度帯別 | チルド(0~5℃) | |
| 冷凍(-18~0℃) | ||
| アンビエント | ||
| 超深冷/超低温(-20℃以下) | ||
| 医薬品製品タイプ別 | 低分子医薬品 | ブランド医薬品 |
| 一般用医薬品(OTC) | ||
| ジェネリック医薬品 | ||
| 生物学的医薬品(生物学的製剤、バイオシミラー、ワクチン、血液由来医薬品) | ||
| スペシャルティ医薬品 | ||
| 細胞・遺伝子治療薬 | ||
| 動物用医薬品 | ||
| その他の医薬品製品 | ||
| 輸送フロー別 | 国内輸送 | |
| 国際輸送 | ||
| 地域別 | 北東部 | |
| 南東部 | ||
| 中西部 | ||
| 南西部 | ||
| 西部 | ||


レポートで回答される主要な質問
米国における医薬品コールドチェーン航空物流の需要を牽引しているのは何ですか?
生物学的製剤、細胞・遺伝子治療薬、直接患者への配送、および分散型試験が、検証済み温度管理輸送サービスの必要性を高めています。新製品の上市も、適格性確認済みレーン、パッケージング、記録、および慎重に管理された引き渡しを必要とします。航空会社、フォワーダー、スペシャリストプロバイダーは、出発地の集荷から最終配送まで、これらのプロセスを調整しなければなりません。
2026年における米国医薬品コールドチェーン航空物流の規模はどのくらいですか?
2026年の価値は11.54 ビリオン 米ドルと推定され、7.57%のCAGRで2031年までに16.63 ビリオン 米ドルに達すると予測されています。この予測は、国内・国際サービスレーンにわたる高価値・時間的制約のある治療薬の管理された取扱に対する継続的な需要を反映しています。
最も速い成長が予測される温度帯はどれですか?
超深冷・超低温製品は、細胞・遺伝子治療薬の要件に支えられ、2026年から2031年にかけて11.55%のCAGRで成長すると予測されています。これらの輸送には、乗り継ぎ、地上滞留、最終配送中に非常に低い温度を維持できる機器と空港プロセスが必要です。
最も特殊な航空フレート取扱を必要とする医薬品はどれですか?
細胞・遺伝子治療薬は、-150℃以下の液体窒素蒸気シッパーで輸送される場合があるため、特殊な、多くの場合極低温の流通を必要とします。多くはまた、厳格なタイミング枠内で完全な同一性文書とともに認定治療センターへの配送を必要とします。
米国のどの地域が最大の医薬品コールドチェーン航空フレート基盤を持っていますか?
北東部は2025年の収益の26.84%を占めており、医薬品製造、スペシャルティ薬局、ライフサイエンスサービスの高密度な集積があるためです。の空港・サービスネットワークは、国内および大西洋横断の医薬品レーンを支援しています。
CEIV ファーマ認証が航空物流プロバイダーにとって重要な理由は何ですか?
認証は、温度管理が必要な医薬品カーゴの取扱に対する構造化された基準を提供し、輸送プロセス全体にわたる文書化された管理を支援します。荷送人が参加施設の医薬品カーゴを一貫して管理できるかどうかを評価するのに役立ちます。
最終更新日:



