
Tamanho e Participação do Mercado de Utensílios Descartáveis dos Estados Unidos
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Período de Dados Históricos | 2020 - 2024 |
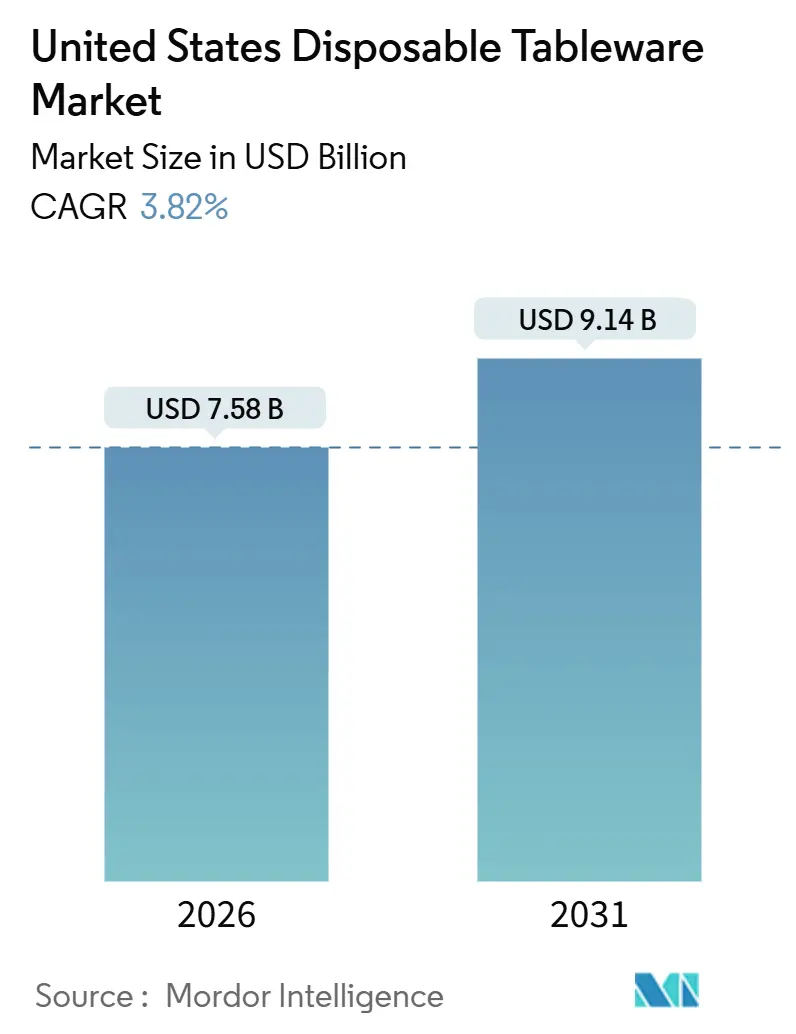
| Tamanho do Mercado (2026) | 7.58 Bilhões de dólares |
| Tamanho do Mercado (2031) | 9.14 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 3.82 % |
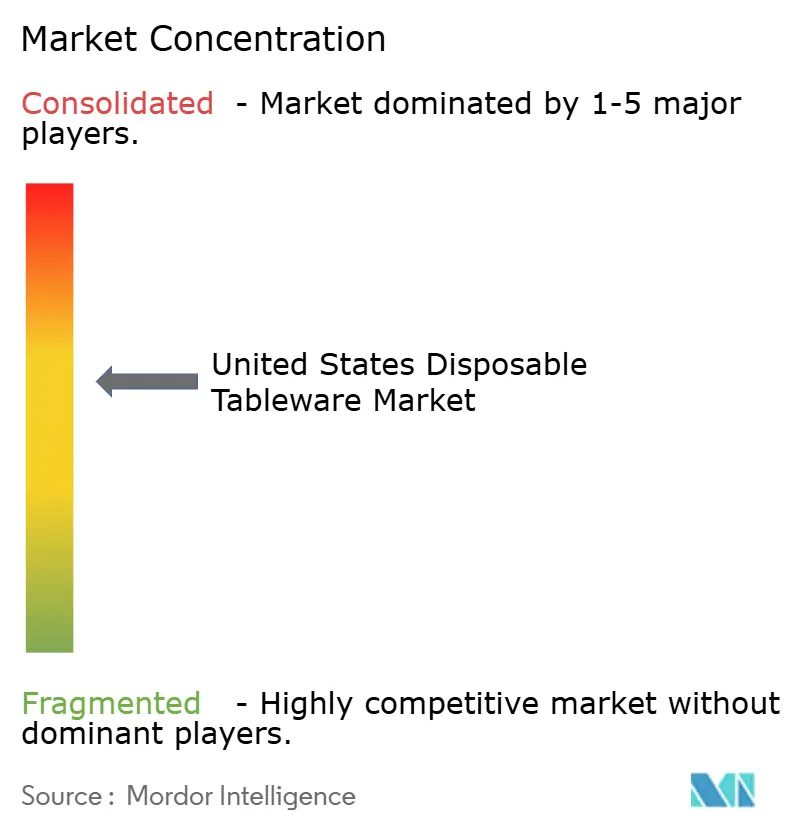
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Utensílios Descartáveis dos Estados Unidos por Mordor Intelligence
O tamanho do mercado de utensílios descartáveis dos Estados Unidos é de USD 7,58 bilhões em 2026 e está projetado para atingir USD 9,14 bilhões até 2031, refletindo um CAGR de 3,82% ao longo do período de previsão. Os operadores continuam a padronizar em formatos de uso único que suportam retirada, entrega e programas de bebidas de alto rendimento. As restrições em nível estadual sobre poliestireno expandido e itens de uso único não essenciais estão acelerando a substituição por linhas de papel, fibra moldada e compostáveis certificados onde a pressão de conformidade é maior[1]Fonte: Sustainable Packaging Coalition, "Notícias sobre Política de Embalagens: Dezembro de 2025," Sustainable Packaging Coalition, sustainablepackaging.org. As políticas federais de aquisição sob a Ordem Secretarial 3407 (2022) visavam a eliminação de plásticos de uso único, mas as reversões de maio de 2025 pelo Secretário do Interior Burgum interromperam as estruturas, atrasando as transições do setor privado nas indústrias de turismo e varejo. As expansões de capacidade em utensílios de mesa à base de fibra e os realinhamentos de portfólio em direção a barreiras sem PFAS refletem mudanças estruturais que apoiam a disponibilidade de produtos conformes em escala.
Principais Conclusões do Relatório
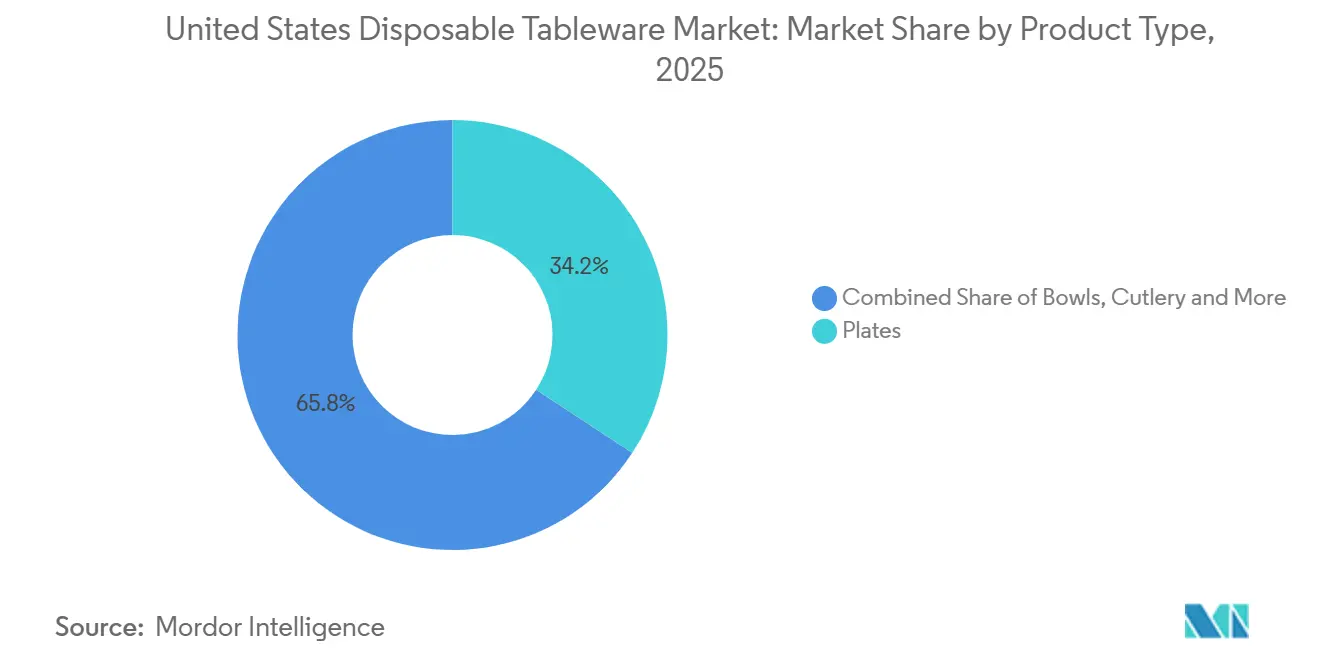
- Por tipo de produto, os pratos lideraram com 34,23% da participação do mercado de utensílios descartáveis dos Estados Unidos em 2025, enquanto bandejas e recipientes estão previstos para expandir a um CAGR de 4,94% até 2031.
- Por material, o plástico respondeu por 47,92% da participação do mercado de utensílios descartáveis dos Estados Unidos em 2025, enquanto os bioplásticos estão projetados para crescer a um CAGR de 5,13% até 2031.
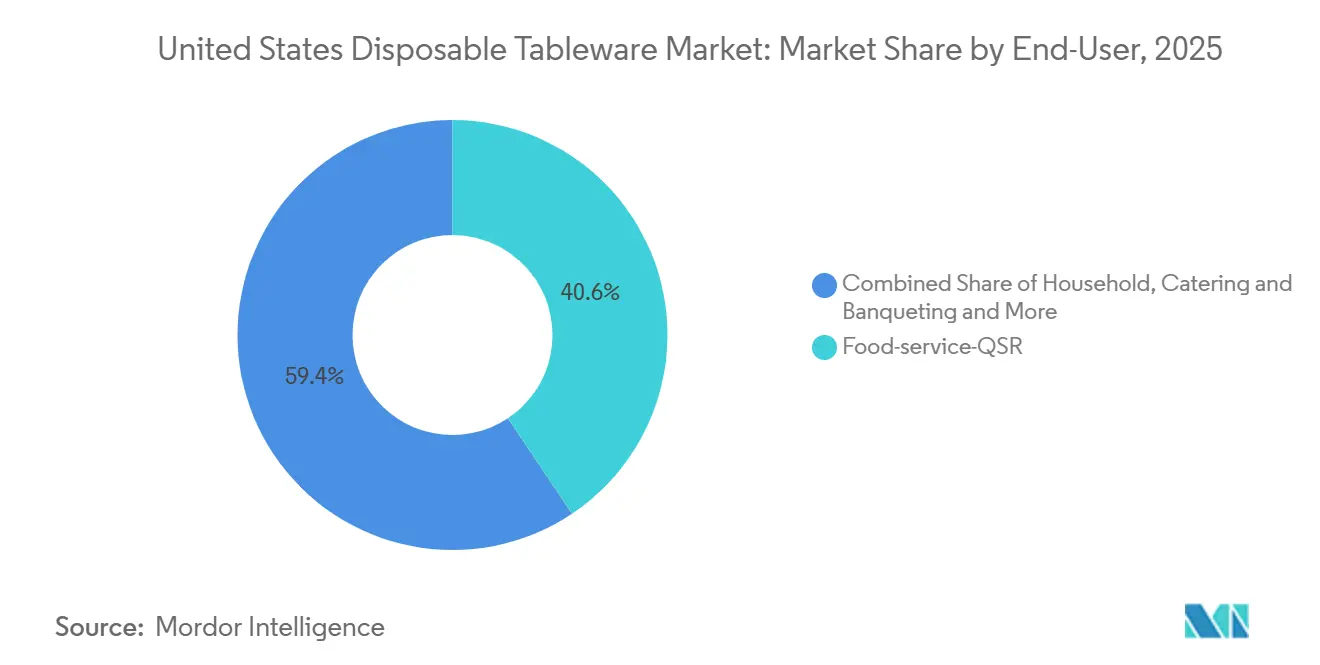
- Por usuário final, os restaurantes de serviço rápido detinham 40,63% da participação do mercado de utensílios descartáveis dos Estados Unidos em 2025, enquanto o catering deve expandir a um CAGR de 4,61% até 2031.
- Por canal de distribuição, os distribuidores offline de serviço de alimentação detinham 54,91% da participação do mercado de utensílios descartáveis dos Estados Unidos em 2025, enquanto os canais de e-commerce online devem crescer a um CAGR de 4,78% até 2031.
- Por geografia, a região Sul detinha 34,32% da participação do mercado de utensílios descartáveis dos Estados Unidos em 2025, e a região Oeste está projetada para registrar um CAGR de 4,17% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Utensílios Descartáveis dos Estados Unidos
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento da demanda por soluções convenientes de serviço de alimentação provenientes de QSRs | +1.2% | Nacional, concentrado nos corredores urbanos do Sul e do Oeste | Médio prazo (2-4 anos) |
| Crescimento dos serviços de kit de refeição e entrega de alimentos via e-commerce | +0.8% | Nacional, mais forte nas metrópoles do Nordeste e nos centros tecnológicos da Costa Oeste | Curto prazo (≤ 2 anos) |
| Aumento do consumo em trânsito e em eventos ao ar livre | +0.5% | Nacional, picos sazonais no Sul e no Oeste durante o 2º e 4º trimestres | Curto prazo (≤ 2 anos) |
| Expansão de linhas de produtos biodegradáveis e compostáveis | +0.9% | Costa Oeste e Nordeste com mandatos de orgânicos | Longo prazo (≥ 4 anos) |
| Crescimento da proliferação de cozinhas fantasma em cidades de Nível 2 | +0.6% | Áreas metropolitanas secundárias do Meio-Oeste e do Sul | Médio prazo (2-4 anos) |
| Programas corporativos de catering com desperdício zero | +0.4% | Nacional, adoção precoce na Costa Oeste e em instituições | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento da Demanda por Soluções Convenientes de Serviço de Alimentação Provenientes de QSRs
Os formatos de serviço rápido mantêm o mercado de utensílios descartáveis dos Estados Unidos em uma base estável porque as grandes redes dependem de embalagens padronizadas e prontas para transporte que se movem rapidamente pelos canais de drive-thru e entrega. As ações políticas nos principais estados desencorajaram embalagens de espuma e determinados itens de uso único, o que leva os operadores a alinhar alternativas conformes em toda a área de atuação multi-estadual. Esse padrão reduz a complexidade de SKU e favorece soluções de papel, fibra moldada e compostáveis certificados em regiões com forte fiscalização. A combinação de mudanças regulatórias e compras em escala reforça a demanda consistente por pratos, tigelas, copos, tampas, talheres e recipientes no mercado de utensílios descartáveis dos Estados Unidos.
Crescimento dos Serviços de Kit de Refeição e Entrega de Alimentos via E-commerce
Os pedidos online, os canais diretos e a entrega por agregadores exigem recipientes que mantenham os alimentos intactos sob empilhamento, transporte e diferentes tempos de espera. Os operadores priorizam a resistência a vazamentos, a integridade da tampa e as embalagens invioláveis para pratos principais, acompanhamentos e bebidas, o que leva a um maior uso de bandejas, embalagens tipo clamshell, tigelas e copos de porção. Marcas com operações em múltiplos estados selecionam conjuntos de embalagens conformes para evitar mudanças de última hora quando as regras locais se apertam, especialmente no Oeste e no Nordeste. O acesso à infraestrutura influencia as escolhas de materiais, uma vez que os itens compostáveis precisam de coleta confiável e processamento industrial para entregar os benefícios de fim de vida pretendidos. Essas condições mantêm os formatos de uso único focados em desempenho no centro do crescimento impulsionado por entrega no mercado de utensílios descartáveis dos Estados Unidos.
Aumento do Consumo em Trânsito e em Eventos ao Ar Livre
O jantar ao ar livre sazonal e os locais de grande movimento criam picos de demanda por pratos, tigelas, copos, tampas, bandejas e talheres durante os meses de pico. Os organizadores de eventos nos principais estados preferem itens conformes e rotulagem clara para minimizar a contaminação e cumprir as regras municipais. Os programas da Costa Oeste frequentemente incluem coleta de orgânicos, o que pode apoiar a co-coleta de alimentos e embalagens onde as instalações aceitam esses itens[2]Fonte: Closed Loop Partners, "Relatório de Investimento em Infraestrutura de Embalagens Compostáveis," Closed Loop Partners, closedlooppartners.com. A disponibilidade de acesso à compostagem permanece desigual, o que mantém muitas séries de eventos focadas em seleções à base de fibra ou recicláveis que se adequam às condições locais[3]Fonte: Sustainable Packaging Coalition, "Novos Dados de Acesso à Compostagem 2025," Sustainable Packaging Coalition, sustainablepackaging.org. À medida que os calendários de eventos se expandem, essa combinação sustenta volume constante para formatos de uso único no mercado de utensílios descartáveis dos Estados Unidos.
Expansão de Linhas de Produtos Biodegradáveis e Compostáveis
As restrições ao PFAS em artigos de contato com alimentos estão levando os fornecedores a substituir revestimentos antigos por barreiras alternativas e a escalar opções compostáveis certificadas. Os produtores anunciaram mudanças de portfólio para remover o PFAS, mantendo ao mesmo tempo o desempenho de resistência a gordura e umidade para casos de uso em serviço de alimentação. As atualizações de políticas nos principais estados reforçam a necessidade de alternativas conformes e incentivam atualizações mais rápidas de catálogo por fabricantes maiores. Essas medidas são complementadas por investimentos de capacidade em linhas à base de fibra que atendem a novos padrões para aquisição pública e privada. À medida que as opções certificadas se expandem, instituições e contas nacionais podem dimensionar seleções consistentes e conformes no mercado de utensílios descartáveis dos Estados Unidos.
Análise de Impacto das Restrições*
| Restrição | (~) % Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Proibições rigorosas em nível estadual sobre EPS e plásticos de uso único | -0.9% | Oeste, Região Atlântico Médio, partes do Nordeste selecionadas | Curto prazo (≤ 2 anos) |
| Volatilidade nos preços de insumos de celulose e papel | -0.6% | Nacional, mais forte nos corredores dependentes de importações | Médio prazo (2-4 anos) |
| Modelos emergentes de assinatura de reutilização em locais de eventos | -0.3% | Metrópoles da Costa Oeste e instituições selecionadas | Longo prazo (≥ 4 anos) |
| Infraestrutura limitada de compostagem industrial | -0.5% | Nacional, divisão urbano-rural pronunciada | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade nos Preços de Insumos de Celulose e Papel
O fornecimento de fibra, os custos de energia e as condições logísticas impulsionam a variabilidade nos custos de produção de itens de papel e fibra moldada. Os produtores integrados com celulose própria ou contratos de grande escala tendem a gerenciar a volatilidade de forma mais eficaz do que os conversores menores. Os investimentos recentes em capacidade no Sul e no Meio-Oeste indicam confiança estrutural na demanda à base de fibra, o que apoia a profundidade do fornecimento regional e prazos de entrega mais curtos. Os compradores equilibram a variabilidade de custos com contratos plurianuais e diversificação por substrato para estabilizar as operações. Esse ambiente adiciona complexidade de planejamento e pode retardar as decisões de mudança no mercado de utensílios descartáveis dos Estados Unidos.
Modelos Emergentes de Assinatura de Reutilização em Locais de Eventos
Os programas de recipientes reutilizáveis estão se expandindo em ambientes controlados onde as devoluções e a limpeza podem ser gerenciadas com equipamentos e pessoal no local. Os operadores testam fluxos de trabalho de depósito e retorno e rastreamento digital em campi e instalações corporativas para reduzir o desperdício em condições estáveis. Os grandes fornecedores de embalagens estão fazendo parcerias com marcas de reutilização para aprender modelos de implantação e proteger a exposição a mudanças políticas. Esses programas ainda são limitados em escala e permanecem concentrados em metrópoles selecionadas, o que contém seu impacto de curto prazo. O efeito líquido é uma restrição localizada, e não uma ampla mudança estrutural no mercado de utensílios descartáveis dos Estados Unidos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto: Recipientes Otimizados para Transporte Superam os Pratos
Os pratos responderam por uma participação de 34,23% no tamanho do mercado de utensílios descartáveis dos Estados Unidos em 2025, e as bandejas e recipientes estão projetados para avançar a um CAGR de 4,94% até 2031. Os modelos centrados em entrega recompensam formatos empilháveis e vedações de tampa que mantêm a temperatura e a textura nas condições de transporte. Os operadores de múltiplas unidades favorecem tamanhos padronizados para simplificar a separação, embalagem e montagem de pedidos. Os programas de bebidas sustentam volume constante para copos e tampas em ocasiões frias e quentes. Esses padrões mantêm as aquisições focadas em desempenho previsível e adequação entre os períodos do dia e as composições de cardápio no mercado de utensílios descartáveis dos Estados Unidos.
As expansões exclusivas para entrega ilustram a mudança operacional em direção a recipientes selados, bandejas multicompartimentos e fechamentos invioláveis, especialmente em metrópoles secundárias com crescente tráfego fora das instalações. As transições regulatórias que se afastam da espuma nos principais estados incentivam as marcas nacionais a se alinharem em recipientes conformes para evitar mudanças repentinas quando as regras se apertam. Essas restrições apoiam o desempenho relativo superior dos formatos otimizados para transporte em relação às configurações tradicionais apenas com pratos. Como resultado, bandejas, embalagens tipo clamshell, tigelas e sistemas de copos de porção ganham impulso nos canais de pedidos no mercado de utensílios descartáveis dos Estados Unidos.


Por Tipo de Material: Ventos Regulatórios Favoráveis Impulsionam os Bioplásticos
O plástico reteve 47,92% da participação do mercado de utensílios descartáveis dos Estados Unidos em 2025, enquanto os bioplásticos estão projetados para crescer a um CAGR de 5,13% até 2031. As restrições ao PFAS em embalagens de contato com alimentos estão acelerando as atualizações de portfólio e as inovações em barreiras que suportam desempenho conforme em aplicações de gordura e umidade. Os fornecedores estão removendo o PFAS e dimensionando substratos alternativos, incluindo linhas de fibra moldada e compostáveis certificados, para atender a licitações do setor público e grandes contas privadas. Os investimentos em capacidade à base de fibra e as expansões da plataforma de caixas de ovos fornecem reforço pelo lado da oferta para formatos de polpa moldada e papelão. Esse conjunto de mudanças apoia uma mudança duradoura em direção a materiais conformes no mercado de utensílios descartáveis dos Estados Unidos.
Os produtores com redes integradas e plantas regionais estão posicionados para navegar pela volatilidade de matérias-primas com prazos de entrega mais curtos e controle de qualidade mais forte. Instalações novas e ampliadas no Sul e no Meio-Oeste indicam confiança de longo prazo na demanda à base de fibra apoiada por ventos regulatórios favoráveis. À medida que as marcas multi-estaduais unificam as especificações, os plásticos permanecem em uso onde permitido, enquanto as opções de fibra e compostáveis ganham tração em jurisdições com restrições. Essa abordagem equilibrada apoia a conformidade enquanto preserva a continuidade operacional. O efeito líquido é uma evolução gradual do mix, em vez de um deslocamento abrupto no mercado de utensílios descartáveis dos Estados Unidos.
Por Usuário Final: As Cozinhas Fantasma Elevam o Domínio dos QSRs
Os restaurantes de serviço rápido detinham 40,63% da participação do mercado de utensílios descartáveis dos Estados Unidos em 2025, e o catering está projetado para expandir a um CAGR de 4,61% até 2031. As compras dos QSRs enfatizam recipientes padronizados, tampas e talheres que podem se mover entre formatos com retreinamento mínimo e baixas taxas de erro. As instituições adotam SKUs compostáveis certificados para apoiar os objetivos de desvio onde a coleta existe e onde as instalações aceitam embalagens de contato com alimentos. As equipes de aquisição buscam documentação e certificações consistentes para passar nas triagens de licitações e operar em mercados mistos. Essas necessidades mantêm a demanda dos usuários finais ancorada em embalagens confiáveis e verificáveis no mercado de utensílios descartáveis dos Estados Unidos.
As operações exclusivas de entrega adicionam padrões de pedidos previsíveis que favorecem recipientes selados, fechamentos invioláveis e tamanhos empilháveis. As instituições adicionam contratos de longa duração que apoiam os investimentos dos fornecedores em barreiras sem PFAS e capacidade de fibra moldada. O crescimento do catering se alinha com as solicitações de sustentabilidade dos clientes que exigem itens certificados e instruções claras de descarte. Essas dinâmicas de usuários finais preservam o consumo de alta frequência de pratos, tigelas, copos, tampas, talheres e recipientes. O efeito combinado é uma adoção estável e orientada pela conformidade no mercado de utensílios descartáveis dos Estados Unidos.
Por Canal de Distribuição: O E-commerce Perturba o Oligopólio do Serviço de Alimentação
Os distribuidores offline de serviço de alimentação responderam por 54,91% do tamanho do mercado de utensílios descartáveis dos Estados Unidos em 2025, enquanto os canais online estão projetados para crescer a um CAGR de 4,78% até 2031. Os fornecedores de linha ampla permanecem essenciais para contas de múltiplas unidades que desejam entregas e faturamento consolidados. Os distribuidores também apoiam a conformidade, o rastreamento de certificações e a triagem de SKU à medida que as regras estaduais evoluem, o que aumenta o valor da documentação e do suporte de serviços. Os portais de e-commerce agregam sortimentos de longa cauda e atendem operadores de pequeno e médio porte com pedidos flexíveis. Essa combinação de acesso offline e online melhora a disponibilidade de produtos conformes em todas as regiões no mercado de utensílios descartáveis dos Estados Unidos.
Os grandes fabricantes também estão construindo capacidades diretas para empresas juntamente com parcerias com distribuidores. As combinações de portfólio recentes ampliam o alcance logístico, aumentam a profundidade de SKU e tornam os sortimentos alinhados com a conformidade mais fáceis de implantar nacionalmente. Essa abordagem dupla ajuda as marcas a responder a mudanças políticas locais sem interromper o serviço. À medida que os canais online escalam, os compradores ainda dependem dos serviços do distribuidor para treinamento e suporte de conformidade. O resultado é uma estrutura de distribuição omnicanal no mercado de utensílios descartáveis dos Estados Unidos.
Análise Geográfica
A região Sul respondeu por 34,32% do tamanho do mercado de utensílios descartáveis dos Estados Unidos em 2025, e o Oeste está projetado para expandir a um CAGR de 4,17% até 2031. A participação do Sul reflete uma grande base de formatos de serviço rápido e jantar casual e investimentos contínuos em capacidade à base de papel regional, que encurtam os prazos de entrega e reforçam a confiabilidade do fornecimento. O crescimento do Oeste está vinculado a restrições em nível estadual que limitam os utensílios de serviço de alimentação de espuma e exigem maior desempenho de recuperação, o que impulsiona a substituição por linhas conformes. Os mandatos municipais de orgânicos e a aceitação de itens compostáveis de contato com alimentos em muitas instalações apoiam o uso em escala onde os programas operam. Esse alinhamento de políticas e infraestrutura é uma característica distinta do Oeste no mercado de utensílios descartáveis dos Estados Unidos.
O Meio-Oeste registra crescimento estável apoiado pela expansão exclusiva para entrega em metrópoles secundárias e por investimentos pelo lado da oferta em fibra moldada e papelão. As plantas regionais apoiam os compradores institucionais e as contas privadas que exigem conformidade documentada e entregas confiáveis. O Nordeste combina densa demanda urbana com um ambiente regulatório que desencoraja itens específicos de uso único e favorece alternativas conformes. O acesso a programas de orgânicos continua a se expandir, embora as diferenças cidade a cidade permaneçam importantes para o planejamento do fim de vida. Essas condições moldam as escolhas de aquisição para instituições e marcas nacionais no mercado de utensílios descartáveis dos Estados Unidos.
As medidas federais para eliminar gradualmente os plásticos de uso único em terras públicas dão ao Oeste um efeito de demonstração do setor público para seleções de utensílios conformes. Essa influência se estende além dos parques e concessões à medida que fornecedores e operadores adaptam a rotulagem e as certificações para uso mais amplo. A padronização resultante reduz os custos de mudança quando as regras estaduais ou municipais se apertam e melhora os resultados de treinamento para a equipe. Onde o acesso à compostagem é limitado, os compradores equilibram os benefícios compostáveis com considerações práticas em torno do descarte e da contaminação. Essas realidades regionais orientam como os produtos são selecionados e implantados no mercado de utensílios descartáveis dos Estados Unidos.
Panorama regulatório
O mercado de louça descartável dos Estados Unidos opera sob a supervisão da FDA quanto à segurança do contato com alimentos e às alegações de marketing. A FDA regulamenta materiais em contato com alimentos sob o Federal Food, Drug, and Cosmetic Act e exige autorização pré-comercialização para novas substâncias em contato com alimentos, o que afeta as escolhas de substrato e os requisitos de teste. Restrições estaduais e locais sobre embalagens e itens de uso único, junto com as diretrizes da FTC sobre alegações ambientais de marketing sob o 16 CFR Part 260, também moldam as comunicações dos fornecedores e a rotulagem dos produtos.
Marcos importantes incluem o Alerta de Importação de 8 de maio de 2025 para louças de folha de areca e folha de palmeira devido a preocupações com migração de toxinas. No nível federal, a Ordem Secretarial 3407 (2022) teve como objetivo eliminar plásticos de uso único nas operações federais, e a reversão de maio de 2025 perturbou as estruturas de concessão em terras públicas.
Análise da cadeia de valor
A cadeia de valor para louça descartável nos Estados Unidos vai do fornecimento upstream de celulose, fibra reciclada e materiais virgens, passando pela conversão e formação midstream (incluindo impressão e revestimento), até a distribuição downstream e as vias de fim de vida. Os custos e a disponibilidade de insumos upstream diferem por categoria de material, com produtos de papel e fibra ligados às condições de fornecimento de fibra e energia, enquanto os formatos plásticos dependem de resina de origem internacional.
A produção midstream é conduzida por uma combinação de produtores integrados e conversores especializados. No downstream, distribuidores de linha ampla atendem clientes com múltiplas unidades, e a distribuição é cada vez mais influenciada pelos canais de e-commerce. Os resultados de fim de vida dependem da aceitação local de reciclagem e compostagem industrial, o que, por sua vez, impulsiona os requisitos de rotulagem e certificação para produtos compostáveis e à base de fibra. O modelo verticalmente integrado da Georgia-Pacific, que liga a produção de celulose, a fabricação e as operações de reciclagem, também ilustra como grandes players influenciam os prazos de entrega e as estruturas de custo em toda a cadeia.
Panorama Competitivo
O campo competitivo é moderadamente consolidado com portfólios de múltiplas marcas que abrangem linhas de papel, fibra moldada, plástico e compostáveis. Os grandes players investiram em capacidade, barreiras sem PFAS e catálogos prontos para certificação para atender à demanda impulsionada por políticas nas principais regiões. Os adquirentes estão combinando redes logísticas e ampliando a profundidade de SKU para atender tanto os parceiros distribuidores quanto as contas empresariais diretas. Esse alcance apoia a rápida implantação de produtos e documentação conformes em redes multi-estaduais. Essas iniciativas alinham os portfólios com as necessidades do mercado de utensílios descartáveis dos Estados Unidos.
As combinações recentes unificaram conjuntos de marcas complementares e criaram vantagens de escala no atendimento direto a empresas. A maior dessas transações adiciona substancial amplitude de SKU e cobertura nacional para embalagens de alimentos, bebidas e especiais. Os produtores também estão participando de pilotos de reutilização e investimentos estratégicos para aprender modelos operacionais e proteger a exposição de longo prazo a mudanças políticas. A combinação de inovação de uso único e bancos de teste seletivos de reutilização indica uma abordagem incremental à circularidade. Esse equilíbrio está sintonizado com a conformidade e as necessidades dos clientes no mercado de utensílios descartáveis dos Estados Unidos.
A inovação em materiais se concentra em barreiras sem PFAS, conformação de fibra moldada e certificações que facilitam a aceitação municipal e as licitações institucionais. Os fornecedores com ativos integrados de celulose e conversão podem gerenciar melhor a volatilidade de insumos e os prazos de entrega. As políticas de aceitação de instalações e municipais ainda variam por substrato e processo, o que torna a rotulagem e a documentação essenciais para uso em escala. Essas dinâmicas moldam os roteiros de produtos e a alocação de capacidade em todo o mercado de utensílios descartáveis dos Estados Unidos.
Líderes do Setor de Utensílios Descartáveis dos Estados Unidos
Dart Container Corporation
Georgia-Pacific LLC (Dixie)
Reynolds Consumer Products (Hefty)
Huhtamaki (Oscar Mayer Chinet)
Pactiv Evergreen Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
A louça descartável personalizada com marca está ganhando espaço no setor de foodservice de múltiplas unidades, com fornecedores apontando expansões de capacidade em linhas à base de fibra e tecnologias de barreira sem PFAS como forma de expandir SKUs em conformidade. A conclusão, em abril de 2025, da combinação entre Novolex e Pactiv Evergreen expandiu a cobertura nacional e ampliou os portfólios de marcas e materiais da empresa, o que apoia conjuntos de embalagens coordenados em regiões com diferentes restrições sobre itens de uso único.
Os temas de inovação centram-se em designs leves e seguros para micro-ondas que se adequam às operações de entrega e ao atendimento de alto volume. Para alegações ambientais, os compradores institucionais normalmente exigem certificações de terceiros credíveis para passar pelas triagens de licitação. Com a infraestrutura de compostagem e os programas de resíduos orgânicos ainda desiguais pelo país, produtos que usam estruturas de material mais simples, fornecem indicações claras de descarte e se alinham com as realidades locais de coleta tendem a avançar mais em mercados regulamentados; os programas de resíduos orgânicos da Costa Oeste e as contínuas transições para barreiras sem PFAS são pontos de referência importantes para a mudança rumo a embalagens em conformidade.
Desenvolvimentos recentes do setor
- Abril de 2026: A Reynolds Consumer Products (Hefty) lançou sacos de lixo com aroma Peach Fabuloso como parte da Hefty Color Series, com distribuição ampliada em grandes redes de varejo. A medida expande o portfólio de embalagens de marca e fortalece a presença no ecossistema de embalagens descartáveis.
- Março de 2026: A Georgia-Pacific LLC (Dixie) lançou o dispensador de guardanapos interfolhados Dixie Ultra Take-Two. O dispensador expande os acessórios de redução de resíduos no ponto de uso para restaurantes de serviço rápido, melhorando a eficiência operacional e a gestão de resíduos, reforçando a presença no ecossistema de louças.
- Fevereiro de 2026: A Reynolds Consumer Products (Hefty) expandiu a parceria com John Cena para cobrir o portfólio completo sob a campanha Strong Choice. A expansão apoia o impulso de canal e a demanda do consumidor pela marca Hefty em embalagens para foodservice.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Este mercado abrange louças de uso único vendidas nos Estados Unidos para consumo de alimentos e bebidas, medidas em receita. Inclui produtos destinados a serem descartados após o uso, sejam eles à base de papel, plástico ou fibra.
Exclusões de escopo: louças reutilizáveis, utensílios de cozinha duráveis e pequenos eletrodomésticos são excluídos, mesmo quando vendidos pelos mesmos canais.
Visão geral da segmentação
- Por Tipo de Produto
- Pratos
- Tigelas
- Copos e Tampas
- Talheres
- Bandejas e Recipientes
- Guardanapos e Outros
- Por Tipo de Material
- Plástico
- Papel e Papelão
- Bagaço / Fibra Moldada
- Bioplásticos (PLA, PHA)
- Folha de Alumínio
- Por Usuário Final
- Doméstico
- Serviço de Alimentação - QSR
- Serviço de Alimentação - Restaurantes de Serviço Completo
- Catering e Banquetes
- Institucional (Escolas, Hospitais)
- Outros (Companhias Aéreas, Eventos)
- Por Canal de Distribuição
- Super/Hipermercados
- Cash & Carry
- Distribuidores de Serviço de Alimentação
- Varejo por E-commerce
- Portais Online Diretos para Empresas
- Por Região
- Nordeste
- Meio-Oeste
- Sul
- Oeste
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi usada para definir os limites do mercado, identificar os principais grupos de demanda e verificar a consistência das tendências de preços e uso nos Estados Unidos. Recorremos a séries de dados públicos e divulgações de políticas que moldam a demanda por embalagens de uso único, como o US Census Bureau para contexto de população e gastos, o US Bureau of Labor Statistics para sinais de CPI e inflação, e os dados da US International Trade Commission para avaliar a pressão de importação em categorias relacionadas a louças.
Também revisamos fontes como a US Food and Drug Administration para orientações sobre contato com alimentos e materiais, e a US Environmental Protection Agency para contexto sobre resíduos e reciclagem, além de publicações de associações e órgãos de normalização que acompanham tendências de embalagens e descartabilidade. Relatórios anuais de empresas, apresentações a investidores, comunicados de imprensa e coberturas jornalísticas confiáveis ajudaram a mapear mudanças no mix de produtos e expansões de capacidade. Quando necessário, foram usadas bases de dados pagas selecionadas para dados financeiros de empresas, buscas de patentes e verificações comerciais no nível de embarque. Essas fontes documentais são ilustrativas, não exaustivas, e muitas referências adicionais foram revisadas para coletar, validar e esclarecer os dados.
Entrevistas e pesquisas primárias
O trabalho primário foi usado para confirmar o que está realmente sendo comprado e por quê, especialmente entre operadores de foodservice, distribuidores e responsáveis por decisões de embalagem que acompanham os padrões de pedidos em tempo real. Também testamos as premissas documentais sobre substituição de materiais, tamanhos de embalagem e preços, e depois refinamos o modelo onde o feedback das entrevistas apontou lacunas claras ou diferenças de tempo entre os canais.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 38% | Diretores executivos (CXOs): 13% |
| Nível médio: 43% | Líderes funcionais/de unidade: 34% |
| Players menores: 19% | Gerentes: 53% |
Dimensionamento e previsão de mercado
O dimensionamento começa com uma construção top-down, na qual o consumo nos EUA é reconstruído a partir de uma visão do grupo de demanda ligada a ocasões de alimentação fora de casa, à intensidade de takeout e entrega, e ao uso doméstico, que são então mapeados para o uso típico de louça descartável. Para manter os totais realistas, os resultados são corroborados por aproximações bottom-up seletivas, como verificações de preço de SKUs amostradas, verificações de margem de canal e checagens de sensibilidade com fornecedores e distribuidores sobre a movimentação de volume, antes de os totais finais serem ajustados.
Os principais insumos usados no modelo incluem o tráfego de foodservice e o mix de ocasiões de refeição, o ritmo de mudança de material do poliestireno expandido para papel e fibra moldada, a evolução do preço médio de venda sob inflação e ciclos de resina ou celulose, mudanças no mix entre pratos, copos, tigelas e talheres, e a parcela de vendas que passa pelo varejo versus distribuição para foodservice. A previsão depende principalmente da análise de cenários apoiada por uma regressão multivariada simples, na qual variáveis como inflação, direção dos gastos com alimentação fora de casa e substituição impulsionada por políticas são usadas para orientar o cenário central. Quando os sinais bottom-up estão incompletos para canais menores, as lacunas são tratadas usando premissas conservadoras de penetração e mix, que depois são testadas sob estresse em chamadas primárias.
Validação de dados e ciclo de atualização
A validação é feita por meio de múltiplas verificações que comparam o valor de mercado modelado com sinais independentes, como a direção dos fluxos comerciais, a movimentação observável de preços e as mudanças na demanda de foodservice e varejo. Os valores discrepantes são revisados e, se a diferença for grande, é acionado um contato de acompanhamento para reverificar um insumo-chave, como o ritmo de preços, o momento da conversão de materiais ou o mix de canais.
Antes da aprovação final, um segundo analista revisa a lógica, os cálculos e a relação entre cada premissa e a evidência de apoio, e então o modelo completo é reverificado quanto à consistência interna. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando eventos importantes alteram materialmente a demanda ou os preços. Imediatamente antes da entrega, é realizada uma revisão final por um analista para que os clientes recebam a visão mais atualizada.
O tamanho do mercado de louças descartáveis dos Estados Unidos segundo a Mordor Intelligence, comparado a outras estimativas publicadas
Os tamanhos de mercado publicados para louças descartáveis nos EUA podem diferir porque a abrangência das categorias e a lógica de precificação não são tratadas da mesma forma em cada caso. Nesse mercado, as maiores diferenças normalmente vêm de saber se itens adjacentes, como embalagens de alimentos, são contabilizados, e se a demanda doméstica de varejo é incluída junto com o foodservice.
Ao acompanhar as mudanças no mix a nível de produto e atualizar os insumos de PMV vinculados à inflação em cada atualização, a Mordor Intelligence mantém o número vinculado a pratos, copos, tigelas e talheres de uso único, em vez de expandir para bandejas, embalagens tipo clamshell ou suprimentos descartáveis mais amplos.
Comparação de referência
| Fonte | Tamanho de mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 7,58 bilhões de USD (2026) | |
| Associação do Setor A | 8,31 bilhões de USD (2026) | Provavelmente inclui itens adjacentes de embalagens de alimentos de uso único, como bandejas e embalagens tipo clamshell, junto com louças, o que amplia a base de receita além dos produtos principais de louça. |
| Publicação Setorial B | 6,90 bilhões de USD (2025) | Usa um ano-base anterior e uma visão de canal mais restrita, que pode subestimar a demanda doméstica liderada pelo varejo, e pode não refletir totalmente a recente inflação de preços na categoria. |
A dispersão entre as fontes decorre principalmente do que é incluído na cesta de produtos e a qual ano os preços estão ancorados. Quando as inclusões são mantidas consistentes e as premissas são retestadas com o feedback dos canais, o total final se torna mais fácil de replicar e comparar entre ciclos de planejamento.


Principais Questões Respondidas no Relatório
Qual é o tamanho atual e o crescimento projetado do mercado de utensílios descartáveis dos Estados Unidos?
O tamanho do mercado de utensílios descartáveis dos Estados Unidos é de USD 7,58 bilhões em 2026 e está projetado para atingir USD 9,14 bilhões até 2031 a um CAGR de 3,82%.
Quais segmentos estão se expandindo mais rapidamente no mercado de utensílios descartáveis dos Estados Unidos?
Bandejas e recipientes estão projetados para crescer a um CAGR de 4,94%, bioplásticos a um CAGR de 5,13%, canais online a um CAGR de 4,78% e catering a um CAGR de 4,61%.
Como as regulamentações estão moldando as escolhas de materiais no mercado de utensílios descartáveis dos Estados Unidos?
As regras em nível estadual desencorajam a espuma e o PFAS em embalagens de contato com alimentos, o que acelera a mudança para barreiras sem PFAS, fibra moldada e opções compostáveis certificadas.
Quais fatores regionais impulsionam os padrões de adoção nos Estados Unidos?
O Sul detém a maior participação em 2025 com 34,32%, enquanto o Oeste cresce mais rapidamente devido a políticas e programas de orgânicos; o acesso local à compostagem frequentemente determina as vias de fim de vida.
Quais desenvolvimentos poderiam influenciar a confiabilidade do fornecimento?
A nova capacidade à base de papel nos Estados Unidos, os investimentos em plataformas de fibra e as combinações de portfólio aumentam a profundidade de SKU e melhoram o fornecimento alinhado com a conformidade em estados regulamentados.
Como os compradores institucionais afetam a demanda neste espaço?
As instituições priorizam opções compostáveis certificadas e documentação clara para auditorias, o que apoia a adoção constante onde os programas de coleta de orgânicos aceitam embalagens de contato com alimentos.
Página atualizada pela última vez em:



