
Tamanho e Participação do Mercado de Louças de Mesa em Cerâmica dos Estados Unidos
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 7.36 Bilhões de dólares |
| Tamanho do Mercado (2026) | 7.83 Bilhões de dólares |
| Tamanho do Mercado (2031) | 11.42 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 7.84 % |
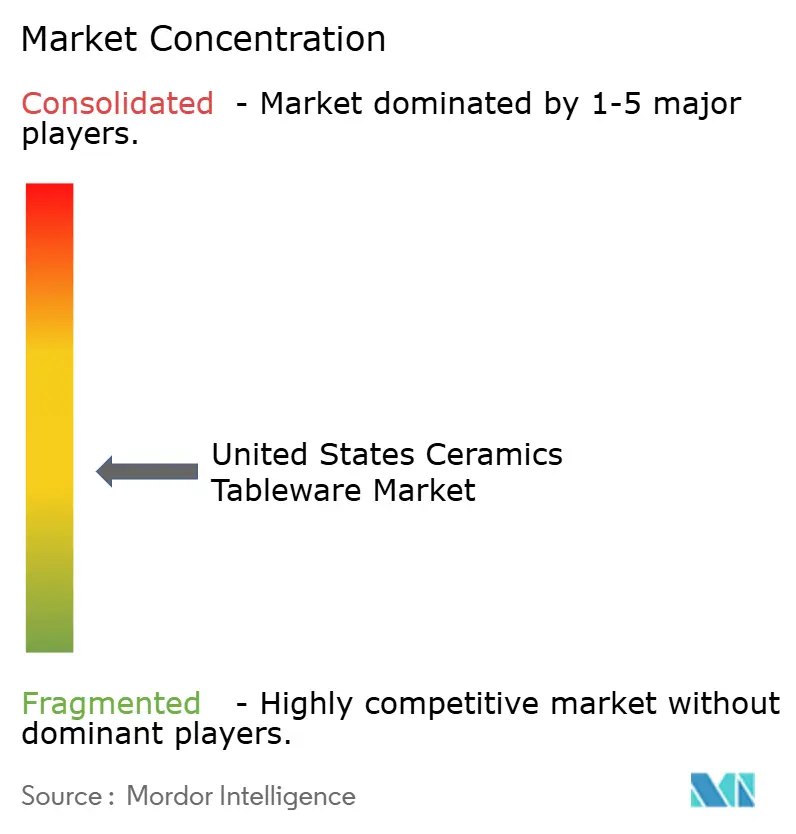
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Louças de Mesa em Cerâmica dos Estados Unidos por Mordor Intelligence
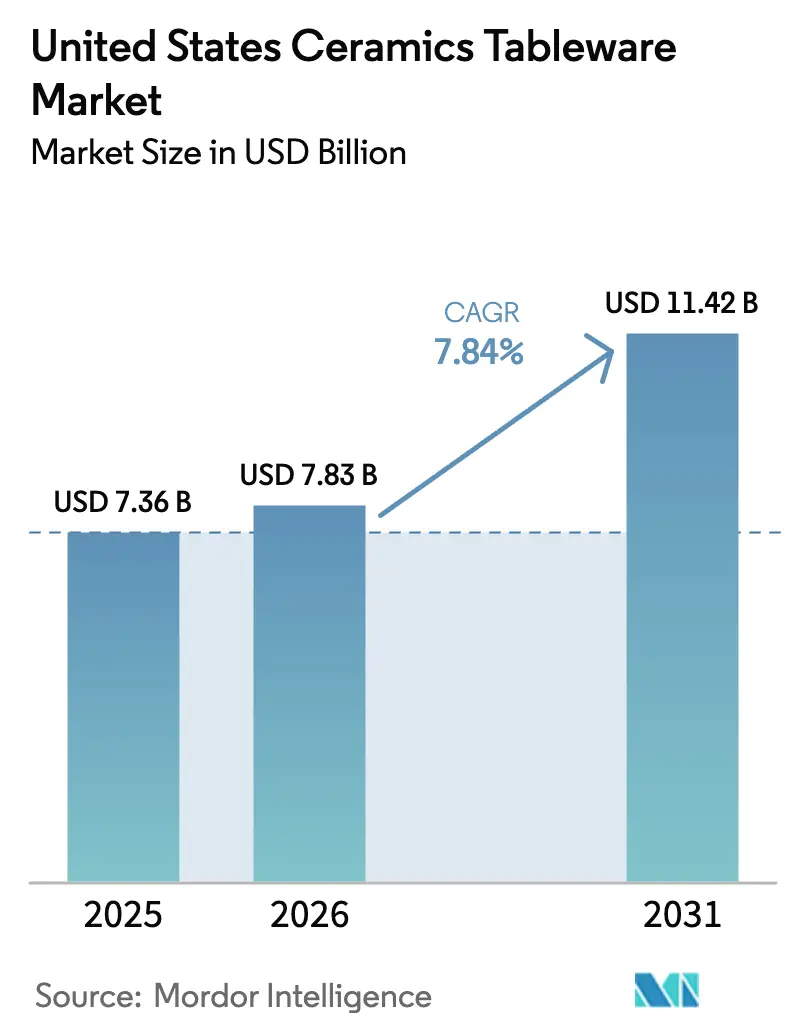
O tamanho do Mercado de Louças de Mesa em Cerâmica dos Estados Unidos foi avaliado em USD 7,36 bilhões em 2025 e estima-se que cresça de USD 7,83 bilhões em 2026 para atingir USD 11,42 bilhões até 2031, a um CAGR de 7,84% durante o período de previsão (2026-2031).
O mercado de louças de mesa em cerâmica dos Estados Unidos está experimentando um crescimento constante, impulsionado por uma mudança estrutural no comportamento do consumidor e pela retomada da atividade nos setores de uso final comercial. Após a pandemia, os padrões de consumo doméstico foram redefinidos, com maior ênfase em entretenimento em casa, atualizações de estilo de vida e presentes. Isso sustentou uma demanda contínua por louças de jantar em cerâmica duráveis e orientadas ao design, tanto nos segmentos de preço premium quanto nos de mercado de massa. O crescimento é ainda reforçado pelos ciclos de renovação e reforma no setor de hospitalidade. Hotéis, restaurantes e operadores de catering estão aumentando as compras de reposição em volume à medida que o tráfego de refeições se normaliza e os conceitos de gastronomia experiencial se expandem. Essas atualizações comerciais continuam a contribuir de forma significativa para a expansão do mercado ao longo do período de previsão. Do lado da oferta, a evolução das políticas comerciais e a dinâmica dos custos de energia estão remodelando as estratégias de fornecimento e as margens. As pressões tarifárias aceleraram a diversificação das cadeias de suprimentos para além da China, enquanto os fabricantes domésticos estão se adaptando aos maiores custos de gás natural e eletricidade. Apesar desses desafios, os produtores estão aproveitando eficiências operacionais e estratégias de precificação seletiva para manter a competitividade. Além disso, a expansão dos canais de distribuição direto ao consumidor e online melhorou a acessibilidade e a transparência do mercado. Prazos de entrega mais curtos, padrões de conformidade mais claros e maior visibilidade sobre o fornecimento e a procedência dos produtos fortaleceram a confiança dos compradores e ampliaram a base de clientes.
Principais Conclusões do Relatório
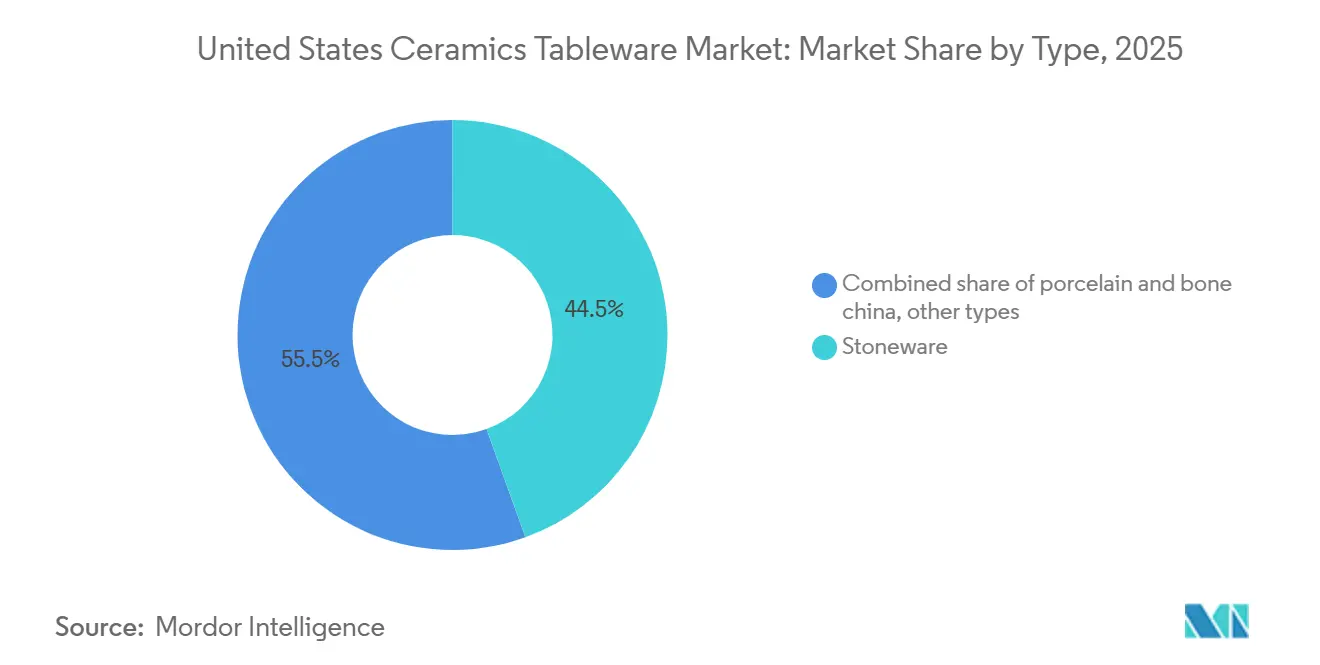
- Por tipo, o grés detinha 44,48% da participação do mercado de louças de mesa em cerâmica dos Estados Unidos em 2025, enquanto a porcelana e o bone china devem crescer a um CAGR de 7,44% até 2031.
- Por usuário final, os domicílios responderam por 58,38% da participação do mercado de louças de mesa em cerâmica dos Estados Unidos em 2025, enquanto o subsegmento de serviços de alimentação dentro do comercial deve se expandir a um CAGR de 11,76% até 2031.
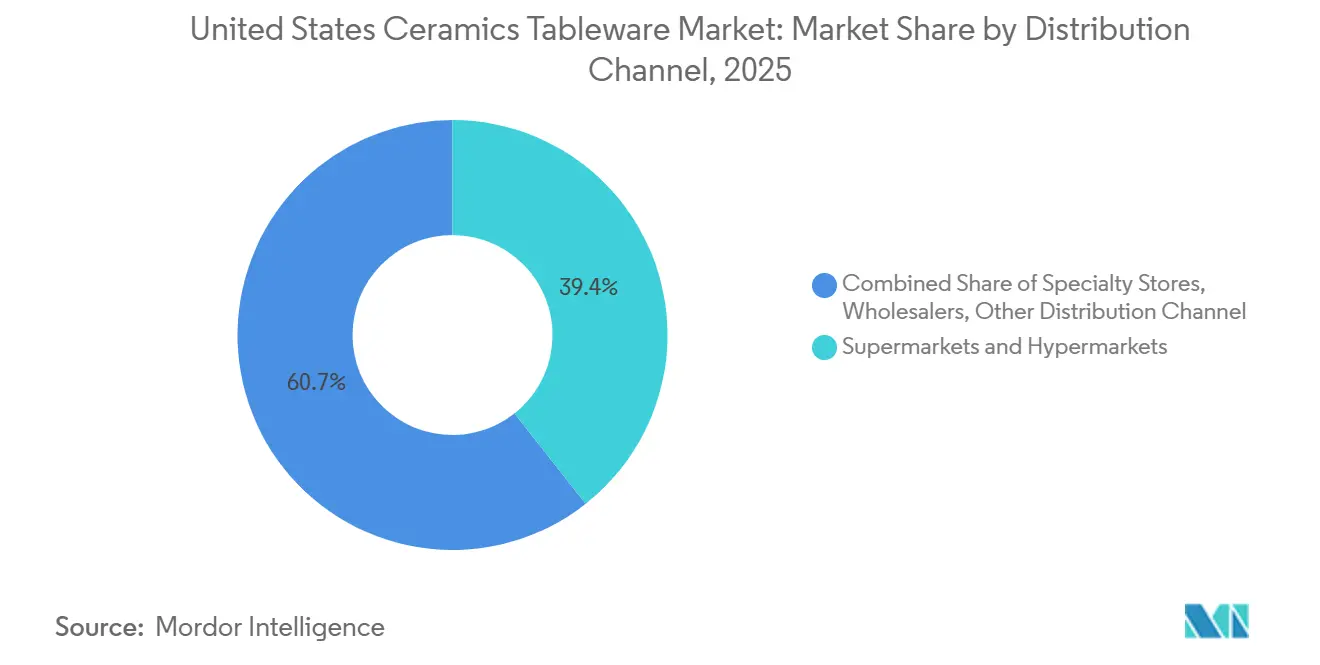
- Por canal de distribuição, os supermercados e hipermercados representaram 39,35% da participação do mercado de louças de mesa em cerâmica dos Estados Unidos em 2025, enquanto o canal online deve crescer a um CAGR de 15,39% até 2031.
- Por geografia, o Sul liderou com 33,49% da participação do mercado de louças de mesa em cerâmica dos Estados Unidos em 2025, enquanto o Oeste é o de crescimento mais rápido, com um CAGR de 7,44% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Louças de Mesa em Cerâmica dos Estados Unidos
Análise de Impacto dos Impulsionadores*
| Impulsionador | (≈) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Ressurgimento pós-pandemia do entretenimento em casa e de presentes | +1.2% | Nacional, com ganhos iniciais no Oeste e no Nordeste | Curto prazo (≤ 2 anos) |
| O ciclo de renovação da hospitalidade impulsiona a demanda de reposição comercial | +2.1% | Sul e Oeste | Médio prazo (2-4 anos) |
| Demanda liderada pelas redes sociais por estéticas distintas de grés | +1.5% | Nacional, com pico no Oeste e no Nordeste | Curto prazo (≤ 2 anos) |
| A impressão 3D e os decalques digitais permitem linhas personalizadas em micro-lotes | +0.8% | Oeste e Nordeste | Longo prazo (≥ 4 anos) |
| A aproximação geográfica de marcas próprias no varejo reduz os prazos de entrega | +1.3% | Sul e Centro-Oeste | Médio prazo (2-4 anos) |
| Regras estaduais mais rígidas sobre metais pesados favorecem fabricantes certificados dos Estados Unidos | +1.5% | Oeste e Nordeste | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
O Ressurgimento Pós-Pandemia do Entretenimento em Casa Impulsiona as Compras de Louças de Mesa Premium
A retomada pós-pandemia do entretenimento em casa e dos encontros sociais continua sendo um impulsionador central de crescimento para o mercado de louças de mesa em cerâmica dos Estados Unidos, sustentando a elevada demanda dos consumidores por louças de jantar, artigos de serviço e itens essenciais para entretenimento duráveis e com design inovador. À medida que os domicílios priorizam ocasiões de recepção e presentes, as preferências se deslocaram para grés e porcelana vitrificada de maior qualidade, adaptados tanto para uso diário quanto para versatilidade estética. O patrimônio de design e as narrativas de marca são cada vez mais influentes, com marcas tradicionais e coleções selecionadas ressoando junto aos consumidores que buscam produtos premium e emocionalmente envolventes. O impulso da fabricação doméstica reflete ainda mais essa tendência de demanda. Por exemplo, a East Fork Pottery, sediada em Asheville, anunciou um investimento de USD 2,5 milhões para expandir sua capacidade de produção, adicionando 2.787 metros quadrados de espaço de fabricação e criando aproximadamente 40 novos empregos qualificados na produção, enquanto sustenta mais de 125 postos existentes à medida que aumenta a produção para dobrar o volume atual nos próximos três anos[1]Fonte: Câmara de Comércio da Área de Asheville, "East Fork Pottery Leading Creative Manufacturing Revival in Asheville," Câmara de Comércio da Área de Asheville, ashevillechamber.org. Essa expansão ressalta como a demanda nacional sustentada por louças de mesa em cerâmica de alta qualidade incentiva o crescimento da capacidade entre os fabricantes dos Estados Unidos, reforçando o posicionamento premium e a resiliência do fornecimento.
O Ciclo de Renovação da Hospitalidade Impulsiona Pedidos de Reposição Comercial em Volume
O contínuo ciclo de renovação e reinvestimento no setor de hospitalidade dos Estados Unidos é um importante impulsionador de demanda para o mercado de louças de mesa em cerâmica dos Estados Unidos. Após vários anos de despesas de capital diferidas durante a pandemia, os operadores de hotéis estão priorizando planos de melhoria de propriedades com foco em espaços voltados para os hóspedes, particularmente os pontos de venda de alimentos e bebidas. De acordo com a CBRE, os departamentos de alimentos e bebidas de hotéis surgiram como um ponto positivo em 2025, com os operadores aumentando os gastos para renovar conceitos gastronômicos, melhorar a qualidade do serviço e alinhar as ofertas às expectativas em evolução dos hóspedes. Esse reinvestimento está se traduzindo diretamente em maior aquisição de louças de mesa comerciais. Os hotéis dos Estados Unidos registraram um aumento de 17,3% ano a ano na categoria de outras despesas no primeiro semestre de 2025, abrangendo porcelana, prataria, roupas de cama e equipamentos relacionados, superando a inflação de custos mais ampla no setor[2]Fonte: CBRE Research, "Hotel Food and Beverage – A Bright Spot in 2025," CBRE, cbre.com. À medida que as salas de jantar são reformadas, os operadores estão revisando as especificações de mesa para atender aos padrões de marca atualizados, suportar condições intensivas de lavagem em máquina de louça e apoiar os requisitos contemporâneos de apresentação de pratos em formatos que vão desde o serviço durante todo o dia até conceitos liderados por chefs. Os ciclos de reposição também estão sendo comprimidos à medida que as propriedades sincronizam a aquisição de louças de mesa com cronogramas de renovação mais amplos para minimizar o tempo de inatividade e estabilizar os custos unitários. Esse efeito é amplificado pela concentração geográfica de inaugurações e reformas de hotéis no Sul e no Oeste, onde os mercados do Sunbelt e costeiros continuam a atrair novos investimentos.
Demanda Liderada pelas Redes Sociais por Estéticas Distintas de Grés
A narrativa visual em torno da apresentação de pratos e da decoração de mesa aumentou o valor percebido de esmaltes, texturas e formas únicas, o que sustenta a realização de preços premium no mercado de louças de mesa em cerâmica dos Estados Unidos. O impulso em torno de designs tradicionais levou a relançamentos que ressoam junto a colecionadores e novos compradores, exemplificado pelo relançamento da Coleção Spice Village da Lenox, que se alinhou ao renovado apetite por conjuntos de mesa selecionados. Restaurantes que ancoram cenas gastronômicas regionais também influenciaram as preferências domésticas, à medida que os clientes buscam replicar em casa as experiências vividas nos estabelecimentos, uma tendência refletida na amplitude dos estabelecimentos reconhecidos na seleção de 2025 do Nordeste do Guia MICHELIN[3]Fonte: Michelin Media, "MICHELIN Guide Reveals 2025 Northeast Cities Selection," Michelin, michelinmedia.com. As extensões de marca em programas comunitários e de economia circular aumentaram ainda mais o engajamento, ilustrado pela iniciativa de revenda da Heath Ceramics, que traz peças tradicionais de volta ao uso enquanto reforça a longevidade do produto. Esses comportamentos dos consumidores reforçam o apelo das texturas táteis do grés e o papel das colaborações de design na orientação das decisões de compra nos canais de varejo e online para o mercado de louças de mesa em cerâmica dos Estados Unidos.
A Aproximação Geográfica de Marcas Próprias no Varejo Reduz os Prazos de Entrega e o Risco de Estoque
A contínua diversificação para além da China sob as tarifas da Seção 301 em evolução está acelerando as estratégias de aproximação geográfica e de fornecimento em múltiplos países no mercado de louças de mesa em cerâmica dos Estados Unidos[4]Fonte: Instituto de Gestão de Suprimentos, "Tariffs and Trade Wars: Supply Chain Effects," Instituto de Gestão de Suprimentos, ism.ws. Varejistas e importadores estão priorizando parcerias de fabricação mais próximas para estabilizar os prazos de entrega, reduzir a volatilidade logística e limitar a exposição ao capital de giro. Essas vantagens são particularmente importantes para sortimentos de marca própria e sazonais que exigem ciclos de atualização frequentes e maior velocidade de chegada às prateleiras. A aproximação geográfica permite um reabastecimento mais responsivo e um alinhamento mais estreito com os calendários sociais, de presentes e promocionais, ao mesmo tempo em que melhora a supervisão dos padrões de conformidade e qualidade. Os grandes fornecedores de marcas próprias se beneficiam de eficiências de escala em sortimentos de giro rápido, apoiando a demanda do varejo de massa em diferentes faixas de preço. Em paralelo, a atividade de consolidação e os investimentos em infraestrutura de distribuição estão fortalecendo o alcance regional e sincronizando os cronogramas de produção com as janelas de demanda dos varejistas, reforçando a otimização do fornecimento de marcas próprias como um impulsionador estrutural de crescimento para o mercado.
Análise de Impacto das Restrições*
| Restrição | (≈) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos custos de energia para queima em fornos | -1.8% | Centro-Oeste e Sul | Curto prazo (≤ 2 anos) |
| Importações asiáticas de baixo custo pressionam as margens | -2.3% | Nacional, agudo no Sul e no Oeste | Médio prazo (2-4 anos) |
| Fornecimento volátil de caulim e argila plástica | -0.9% | Sul e Nacional | Médio prazo (2-4 anos) |
| Incerteza sobre o risco de recall da Proposição 65 | -1.2% | Oeste e Nacional | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Os Altos Custos de Energia para Queima em Fornos Corroem as Margens da Fabricação Doméstica
Os custos de energia elevados e voláteis representam uma restrição fundamental para os fabricantes domésticos no mercado de louças de mesa em cerâmica dos Estados Unidos. A produção de cerâmica é altamente intensiva em energia, com os processos de queima e secagem em fornos dependendo fortemente de gás natural e eletricidade. Ao longo de 2025, aumentos desiguais nos preços do gás natural para usuários industriais elevaram os custos de energia entregue, complicando o planejamento da produção e limitando a capacidade dos fabricantes de repassar os aumentos de preços sem afetar a demanda. A dinâmica mais ampla do mercado de energia intensificou ainda mais as pressões de custo. A expansão da capacidade de exportação de GNL dos Estados Unidos aumentou a concorrência pelo fornecimento doméstico de gás, afetando tanto os volumes contratados quanto a exposição ao mercado spot. Ao mesmo tempo, os preços mais altos de eletricidade para consumidores industriais agravaram o ônus geral dos custos de insumos para instalações que dependem de ambas as fontes de combustível nas etapas de queima, esmaltação e acabamento. Essas pressões são particularmente agudas nos principais centros de produção no Centro-Oeste e em partes do Sul, onde a exposição a oscilações sazonais de preços e restrições de transporte pode levar a uma variabilidade abrupta nos custos unitários. Como resultado, os fabricantes estão adotando cronogramas de produção mais cautelosos e uma gestão mais rigorosa do fluxo de produção para preservar a estabilidade das margens.
Importações Asiáticas de Baixo Custo Pressionam as Margens em Todas as Faixas de Preço
A persistente concorrência de importações de fabricantes asiáticos continua a restringir a flexibilidade de precificação nos segmentos de entrada e intermediário do mercado de louças de mesa em cerâmica dos Estados Unidos. Os menores custos de produção em determinados centros de fornecimento asiáticos limitam a capacidade dos produtores domésticos de repassar integralmente os crescentes custos de energia, mão de obra e conformidade, particularmente em categorias de produtos que dependem de processos intensivos em mão de obra de moldagem, esmaltação e decoração. Embora os ajustes nas tarifas da Seção 301 tenham levado a uma diversificação parcial do fornecimento, as vantagens de custo permanecem pronunciadas em formatos de alto volume. Os varejistas com programas estabelecidos de marcas próprias aproveitam redes globais de fornecedores e compromissos de grande volume para manter custos de desembarque estáveis, sustentando a pressão de preços sobre os fornecedores domésticos e reforçando calendários promocionais agressivos durante os picos de presentes e feriados. O acesso eficiente a portos por meio de gateways ocidentais e meridionais apoia ainda mais a distribuição rápida no interior de sortimentos importados, intensificando a concorrência com as linhas fabricadas nos Estados Unidos. Em resposta, os fabricantes domésticos estão enfatizando cada vez mais o patrimônio de marca, a conformidade verificada e a diferenciação no nível de serviço para defender as margens e preservar o mix.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo: A Porcelana Avança com a Vitrificação Resistente a Lascas Enquanto o Grés Mantém a Participação Doméstica
O grés detinha 44,48% da participação do mercado de louças de mesa em cerâmica dos Estados Unidos em 2025, auxiliado por corpos vitrificados duráveis e uma ampla paleta de esmaltes que atendem tanto às necessidades de uso diário quanto de exposição. Este segmento atrai domicílios que valorizam a compatibilidade com máquina de lavar louça e micro-ondas, além da variedade de cores, o que sustenta compras repetidas de pratos, tigelas e canecas de estoque aberto em todos os canais. Os compradores comerciais também mantêm pedidos constantes de grés vitrificado para operações de banquetes e de alto giro, onde a resistência a lascas nas salas de lavagem é essencial. No mercado de louças de mesa em cerâmica dos Estados Unidos, o grés se beneficia de estéticas selecionadas que se alinham com as tendências de conteúdo social e os formatos modernos de refeições casuais. À medida que os eventos ao vivo e os encontros se estabilizam, o equilíbrio entre preço e durabilidade do grés permanece central tanto para a reposição quanto para a construção incremental de conjuntos no mercado de louças de mesa em cerâmica dos Estados Unidos.
A porcelana e o bone china são os tipos de crescimento mais rápido, com um CAGR projetado de 7,44% até 2031, sustentados pelos requisitos de gastronomia refinada e pelo comportamento de atualização dos domicílios para brancos mais brilhantes e perfis mais finos. O desempenho de vitrificação e esmalte da categoria é um fator nas situações de lavagem em máquina de lavar louça em alta temperatura, o que melhora a economia do ciclo de vida em hotéis e restaurantes. Os lançamentos de marcas aproveitaram o patrimônio e as edições limitadas para reintroduzir narrativas de porcelana a compradores mais jovens, com o relançamento da Coleção Spice Village da Lenox reforçando o apetite por conjuntos coesos em faixas de preço premium acessíveis. Outros tipos, incluindo faiança e formulações de nicho, continuam a desempenhar um papel de suporte onde acabamentos específicos ou limites de preço são necessários nos sortimentos de varejo. Ao longo da previsão, os ganhos da porcelana devem complementar a grande base do grés, com ambos os formatos permanecendo centrais para o mercado de louças de mesa em cerâmica dos Estados Unidos.


Por Usuário Final: O Subsegmento de Serviços de Alimentação Supera o Crescimento Doméstico com Capex Impulsionado por Renovações
Os domicílios mantiveram uma participação de 58,38% em 2025, refletindo a profundidade das ocasiões de uso que sustentam as compras principais de louças de jantar e artigos de serviço em todo o mercado de louças de mesa em cerâmica dos Estados Unidos. Os consumidores priorizam conjuntos completos que coordenam cor e forma, com atualizações sazonais frequentemente vinculadas a presentes e reformas domésticas que exigem reposições ou expansões. A descoberta online adicionou variedade aos sortimentos domésticos, à medida que as marcas diretas ao consumidor destacam a segurança dos materiais e a procedência da fabricação nas páginas de produtos e no marketing. O canal também suporta a experimentação de cores e esmaltes em pequenos lotes, o que se alinha com os ciclos de decoração sem forçar grandes compromissos de estoque. Esses elementos sustentam a força de base dos domicílios enquanto fornecem caminhos para a premiumização no mercado de louças de mesa em cerâmica dos Estados Unidos.
O segmento comercial deve superar os domicílios, liderado pelo subsegmento de serviços de alimentação, que deve crescer a um CAGR de 11,76% até 2031, enquanto a acomodação e a hospitalidade registram um crescimento ligeiramente inferior. A retomada dos planos de melhoria de propriedades e das renovações de salas de jantar está colocando as escolhas de mesa em primeiro plano à medida que os operadores renovam as experiências dos hóspedes. O impulso dos gastos nos departamentos de alimentos e bebidas de hotéis incluiu um aumento significativo ano a ano em outras despesas durante o primeiro semestre de 2025, uma categoria que abrange porcelana e itens relacionados à frente de casa. Os operadores buscam resistência a lascas, verificação de conformidade e clareza sobre a disponibilidade a longo prazo ao consolidar listas de SKU sob disciplinas de estoque mais rígidas. Essas necessidades sustentam pedidos em volume, reabastecimento previsível e parcerias com fornecedores que podem atender às metas de nível de serviço no mercado de louças de mesa em cerâmica dos Estados Unidos.
Por Canal de Distribuição: O Online Cresce com o Desvio para o D2C Enquanto os Supermercados Mantêm o Volume de Transações
Os supermercados e hipermercados detinham 39,35% da participação do mercado de louças de mesa em cerâmica dos Estados Unidos em 2025, com uma combinação de conjuntos para uso diário, itens essenciais de estoque aberto e rotações sazonais que capturam ocasiões de alto tráfego. Os programas de marcas próprias têm grande destaque nesses varejistas, o que ajuda a ancorar os pontos de preço de valor enquanto expande a amplitude de estilos durante os picos de presentes e feriados. As lojas especializadas oferecem seleções selecionadas e experiências na loja que apoiam o merchandising visual e as colaborações de marcas, o que ajuda a defender as margens contra os ciclos de desconto. Os atacadistas continuam a atender pontos de venda independentes e contas comerciais menores, embora as compras diretas dos fabricantes tenham aumentado onde os volumes o justificam. Esses canais coletivamente apoiam o amplo alcance do mercado de louças de mesa em cerâmica dos Estados Unidos, ao mesmo tempo em que acomodam preferências de compra variadas.
O canal online é o de crescimento mais rápido, com um CAGR projetado de 15,39% até 2031, à medida que marcas e estúdios expandem lojas diretas e assinaturas. O mercado de louças de mesa em cerâmica dos Estados Unidos se beneficia de uma prateleira digital que pode apresentar conformidade, ciência dos materiais e instruções de cuidado ao lado de conteúdo criativo que influencia as decisões de compra. Os investimentos de expansão refletem essa força do canal, destacados pelo programa de expansão da East Fork para atender à demanda direta ao consumidor sustentada. Os varejistas tradicionais também ampliam o alcance por meio do comércio eletrônico e de ofertas omnicanal, com exclusividades na loja complementadas pela descoberta online e janelas de pré-venda para edições limitadas. Ao longo do período de previsão, o equilíbrio entre o varejo físico e o online permanecerá uma dinâmica central à medida que os consumidores avaliam a imediatidade, a seleção e a confiança no fornecimento no mercado de louças de mesa em cerâmica dos Estados Unidos.
Análise Geográfica
O Sul liderou com uma participação de 33,49% em 2025, refletindo o perfil de hotéis e restaurantes da região e o ritmo de formação de domicílios em áreas metropolitanas de crescimento acelerado que reforçam a demanda de longo prazo no mercado de louças de mesa em cerâmica dos Estados Unidos. O perfil regional também se beneficia da proximidade com o fornecimento de aproximação geográfica, o que encurta os prazos de entrega para coleções de marcas próprias e sazonais que dependem da consistência do reabastecimento. À medida que os operadores executam renovações e reabrem formatos gastronômicos, o Sul continua a mostrar investimentos saudáveis na frente de casa que incluem projetos de atualização e expansão de mesa. As vantagens de distribuição por meio de grandes portos e corredores logísticos apoiam a velocidade de chegada às prateleiras para fluxos de importação e domésticos, o que ajuda a estabilizar a disponibilidade nos pontos de venda de varejo e comerciais. Essas dinâmicas sustentam o papel do Sul como âncora de crescimento para o mercado de louças de mesa em cerâmica dos Estados Unidos até 2031.
O Oeste é a região de crescimento mais rápido, com um CAGR de 7,44% até 2031, em uma base que inclui grandes clusters de hospitalidade e uma forte presença artesanal que impulsiona a premiumização no mercado de louças de mesa em cerâmica dos Estados Unidos. O escrutínio de conformidade é intenso, o que eleva o padrão para documentação e segurança de esmaltes em todos os sortimentos e incentiva uma qualificação mais rigorosa de fornecedores. A liderança culinária da região reforça as preferências domésticas por formas e acabamentos distintos, à medida que os clientes traduzem as inspirações das salas de jantar em compras para casa, um padrão visível na amplitude dos estabelecimentos destacados pelo Guia MICHELIN. O investimento de marcas em showrooms e presença no varejo complementa a demanda online, incluindo novos locais que ampliam o acesso a sortimentos orientados ao design e programas comerciais. Ao longo da previsão, a cultura de inovação e design da região continuará a elevar o mix do mercado de louças de mesa em cerâmica dos Estados Unidos.
O Nordeste respondeu por uma participação significativa em 2025, ancorado por mercados urbanos densos com altas necessidades de reposição de louças de mesa em domicílios e na hospitalidade no mercado de louças de mesa em cerâmica dos Estados Unidos. A alta densidade de gastronomia refinada nas principais cidades eleva os padrões de design para a apresentação de pratos e a seleção de mesa, o que tende a se propagar nos comportamentos de compra doméstica à medida que os clientes traduzem as experiências de restaurante para casa. O reconhecimento da região no Guia MICHELIN 2025 ressalta a influência contínua dos programas liderados por chefs na seleção de vidros, talheres e porcelana ao lado das louças de jantar principais. Os varejistas aqui combinam marcas tradicionais com estúdios contemporâneos, enquanto as garantias de conformidade e qualidade permanecem essenciais para a distribuição em múltiplos estados. Olhando para o futuro, o Nordeste está posicionado para se beneficiar de ciclos periódicos de reforma e de uma base estável de compradores premium que sustentam gastos mais elevados por conjunto no mercado de louças de mesa em cerâmica dos Estados Unidos.
Panorama regulatório
Nos Estados Unidos, a louça de cerâmica destinada ao uso alimentar está sujeita a requisitos federais sobre a migração de metais pesados provenientes de esmaltes e decorações. A Food and Drug Administration (FDA) dos EUA estabelece requisitos para artigos cerâmicos ornamentais e decorativos sob a 21 CFR 109.16, além de orientações de conformidade relativas à contaminação por chumbo em cerâmica e louça. Para produtos não destinados ao uso alimentar, os fabricantes são obrigados a usar rotulagem de advertência permanente (por exemplo, avisos como "não destinado a uso alimentar") com requisitos específicos de posicionamento e legibilidade, o que afeta a conformidade das importações, os fluxos de rotulagem e os controles de qualidade dos varejistas.
A política comercial também determina como a louça é importada para o país sob o Capítulo 69 da Harmonized Tariff Schedule (HTS), incluindo louça de porcelana (HTS 6911) e louça de cerâmica (HTS 6912). Os importadores gerenciam uma exposição tarifária estratificada que inclui as taxas de tarifa MFN padrão e o impacto contínuo das tarifas da Seção 301 para produtos de origem chinesa, o que reforça a disciplina de abastecimento multipaís e documentação, além das necessidades de conformidade em nível estadual, como a Proposition 65 da Califórnia. A Proposition 65 eleva os requisitos de advertência e teste para exposição a chumbo/cádmio em canais voltados ao consumidor.
Análise da cadeia de valor
A cadeia de valor de louça de cerâmica dos Estados Unidos normalmente começa com as matérias-primas, incluindo massas de argila e insumos de esmaltação, avançando depois para a modelagem, esmaltação e decoração, e a queima em forno de alta temperatura. Depois disso, seguem-se o controle de qualidade, os testes e a embalagem. O fornecimento é de dupla via, com a louça cotidiana de alto volume frequentemente liderada por importações, enquanto as linhas premium e voltadas ao design vêm mais frequentemente de pequenos estúdios domésticos ou de produtores europeus estabelecidos para porcelana de ponta. A queima intensiva em energia continua sendo um fator de custo importante para a produção doméstica, enquanto a economia das importações é moldada pela exposição tarifária e pela volatilidade logística.
Rio abaixo, os produtos fluem por meio do varejo de massa (incluindo supermercados e hipermercados), varejo especializado e distribuidores que atendem hotelaria e contas independentes, além dos canais online e diretos ao consumidor em rápido crescimento. Importadores e programas de marca própria estão no centro do planejamento de sortimento e reabastecimento, coordenando fábricas no exterior, transportadores, portos e distribuição doméstica. A diversificação em relação à China, sob pressão tarifária, aumentou a importância de capacidade de fabricação alternativa qualificada, mas a disponibilidade de fornecimento fora da China para grés e cerâmica de uso cotidiano permanece limitada. Como resultado, prazos de entrega, quantidades mínimas de pedido e documentação de conformidade continuam a gerar atritos em toda a cadeia.
Cenário Competitivo
O mercado de louças de mesa em cerâmica dos Estados Unidos permanece moderadamente concentrado, com os maiores fabricantes detendo uma parcela significativa da participação geral do mercado em 2025. A Corelle Brands lidera o cenário competitivo, seguida por Gibson Homewares, Lenox Corporation, The Fiesta Tableware Company e Libbey Inc., moldando conjuntamente a dinâmica de precificação e distribuição nos principais canais. Apesar dessa concentração, o mercado continua a oferecer oportunidades significativas para estúdios orientados ao design e fornecedores especializados de marcas próprias que competem em agilidade, curadoria de sortimentos e velocidade de chegada ao mercado. Os varejistas e compradores comerciais favorecem cada vez mais fornecedores que demonstram fortes capacidades de conformidade, incluindo rastreabilidade de ponta a ponta e testes de produtos consistentes. Essas expectativas estão influenciando as prioridades de desenvolvimento de produtos, com maior ênfase em corpos cerâmicos duráveis, desempenho estável de esmaltes e fornecimento verificado de matérias-primas. Como resultado, o rigor de conformidade tornou-se um diferenciador competitivo em vez de um requisito básico.
Os principais fornecedores estão investindo ativamente para expandir o alcance geográfico, melhorar a velocidade de chegada ao mercado e fortalecer as parcerias de canal nos segmentos doméstico e comercial. Aquisições estratégicas foram utilizadas para ampliar portfólios e aprimorar as capacidades de serviço, particularmente em louças de mesa voltadas para a hospitalidade, onde a confiabilidade e a escala são críticas. A expansão da distribuição na América do Norte permitiu um atendimento mais rápido para contas comerciais e reduziu a sensibilidade aos prazos de entrega. Ao mesmo tempo, os fabricantes com foco em design estão aumentando sua presença física e digital no varejo para melhorar a visibilidade da marca e o engajamento dos clientes. A expansão de capacidade entre os estúdios diretos ao consumidor destaca a confiança na demanda sustentada, preservando o artesanato e o controle de qualidade. Coletivamente, essas iniciativas refletem uma ênfase prática na otimização da presença, no alinhamento da distribuição e na acessibilidade dos canais.
As estratégias de diferenciação de produtos centram-se cada vez mais na procedência, na segurança dos materiais e na sustentabilidade, moldando as decisões de compra tanto nos usuários finais residenciais quanto nos comerciais. As marcas estão refinando as narrativas de sortimento para destacar a durabilidade, o fornecimento responsável e o valor a longo prazo, reforçando a confiança e as compras repetidas. As iniciativas circulares, incluindo programas de revenda de marcas e de extensão da vida útil dos produtos, estão ganhando força à medida que a sustentabilidade se torna mais incorporada nas expectativas dos consumidores. Os fabricantes tradicionais também estão aproveitando designs de arquivo e coleções legadas para atrair tanto clientes estabelecidos quanto novos públicos que buscam autenticidade. Ao longo do período de previsão, espera-se que o equilíbrio entre produtos importados e fabricação de aproximação geográfica continue a evoluir. Os fornecedores que combinam capacidade de resposta, documentação e capacidades de serviço regional estão mais bem posicionados para defender a participação de mercado à medida que a demanda se desloca entre os canais doméstico e comercial.
Líderes do Setor de Louças de Mesa em Cerâmica dos Estados Unidos
Corelle Brands (Instant Brands)
Gibson Homewares
Lenox Corporation
The Fiesta Tableware Company
Libbey Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
Sortimentos voltados à conformidade criam espaço para marcas e fornecedores que conseguem documentar a segurança do esmalte e a prontidão de rotulagem em distribuições multiestaduais, especialmente à medida que equipes de compras e páginas digitais de produtos destacam a segurança dos materiais e a procedência. Os requisitos federais da FDA para artigos cerâmicos e o escrutínio em nível estadual, como a Proposition 65 da Califórnia, aumentam o valor de programas de testes repetíveis, rastreabilidade e comunicação clara de cuidados e uso. Isso apoia o posicionamento premium e ajuda a reduzir o risco de recall para compradores tanto domésticos quanto do setor de food service.
Adições de capacidade e investimentos domésticos ou nearshore também apoiam oportunidades voltadas à redução de prazos de entrega e a ciclos de reposição comercial. A East Fork Pottery anunciou uma expansão de 2,5 milhões de USD em sua instalação em Asheville (30.000 pés quadrados, cerca de 40 novas vagas) para aumentar a produção destinada a uma base de demanda cada vez mais atendida por canais diretos. Separadamente, a Landmark Ceramics UST, Inc. concluiu, em março de 2024, a inauguração de uma expansão de 70 milhões de USD em sua planta no Tennessee, que adicionou um novo forno e elevou a capacidade anual para 80 milhões de pés quadrados. Junto com a diversificação contínua de fornecimento impulsionada pelo acúmulo de tarifas sobre louça de cerâmica importada, esses movimentos apontam para oportunidades práticas para fornecedores que conseguem combinar disponibilidade confiável com atributos de durabilidade, incluindo resistência a lascas e desempenho em lava-louças, para atender à demanda de reposição impulsionada por renovações no setor de hotelaria.
Desenvolvimentos recentes do setor
- Março de 2026: O Tribunal de Apelações dos Estados Unidos para o Quinto Circuito confirmou uma decisão relacionada aos processos de Capítulo 11 da Corelle Brands, confirmando que a empresa manteve os direitos de indenização relacionados a pedidos de compra concluídos. A decisão apoiou a continuidade dos pedidos e esclareceu as proteções contratuais em torno de transações legadas, o que pode influenciar a confiança de fornecedores e varejistas nas estruturas de cumprimento de pedidos e resolução de disputas.
- Dezembro de 2025: A East Fork Pottery anunciou uma expansão de 2,5 milhões de USD em sua instalação de produção em Asheville, Carolina do Norte, adicionando 30.000 pés quadrados, com planos de criar cerca de 40 novos empregos qualificados, mantendo mais de 125 posições existentes. O investimento aumenta a capacidade doméstica de louça de cerâmica orientada por design e fortalece a capacidade da marca de atender à demanda direta ao consumidor com prazos de entrega mais curtos.
- Março de 2024: A Landmark Ceramics UST, Inc. realizou a inauguração de uma expansão de 70 milhões de USD em sua planta em Mt. Pleasant, Tennessee, adicionando um novo forno e aumentando a capacidade de produção anual para 80 milhões de pés quadrados. A expansão ampliou a capacidade de fabricação de cerâmica com base nos EUA, apoiando a resiliência do fornecimento e níveis de serviço mais rápidos para clientes que priorizam a produção norte-americana e a reposição previsível.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Para este estudo, o mercado é definido como o valor da louça de cerâmica vendida nos Estados Unidos, abrangendo itens comuns usados para servir e comer alimentos, tanto em compras domésticas quanto comerciais.
Exclusões de escopo: Excluímos louça não cerâmica, como plástico, papel, metal e vidro, e quaisquer acessórios de mesa que não sejam predominantemente cerâmicos.
Visão geral da segmentação
- Por Tipo (Valor)
- Porcelana e Bone China
- Grés (Cerâmica)
- Outros Tipos
- Por Usuário Final (Valor)
- Doméstico
- Comercial
- Segmento de Acomodação e Hospitalidade
- Segmento de Serviços de Alimentação
- Outros Usuários Finais
- Por Canal de Distribuição (Valor)
- Supermercados e Hipermercados
- Lojas Especializadas
- Atacadistas
- Online
- Outros Canais de Distribuição
- Por Geografia (Valor)
- Nordeste
- Centro-Oeste
- Sul
- Oeste
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental estabelece a base para o dimensionamento ao esclarecer o que está sendo contabilizado, como a demanda normalmente se move e quais faixas de preço parecem realistas nos Estados Unidos. Consultamos fontes públicas como o US Census Bureau (estatísticas de comércio varejista e manufatura), dados comerciais da US International Trade Commission, séries de preços e gastos do consumidor do Bureau of Labor Statistics, e estatísticas de importação da US Customs, quando relevantes para categorias relacionadas à cerâmica.
Para manter o modelo fundamentado, também revisamos fontes como publicações de associações setoriais, sites de varejistas e marcas para contexto de produtos e preços, relatórios anuais de empresas e apresentações a investidores, e cobertura confiável da imprensa de negócios sobre mudanças nos gastos do consumidor e na demanda de hotelaria. Quando necessário, nossa equipe utilizou assinaturas pagas para dados financeiros de empresas e inteligência de notícias, além de bancos de dados de importação e exportação em nível de embarque para verificar a consistência dos sinais de fornecimento. Esses exemplos não são exaustivos, e muitas outras fontes também foram usadas para coleta de dados, validação e esclarecimento durante o processo de pesquisa.
Entrevistas e pesquisas primárias
O trabalho primário foi usado para testar as premissas documentais sobre como o mercado é comprado, precificado e reabastecido, especialmente entre compradores domésticos, de food service e de hospedagem. Conversamos com uma combinação de fabricantes, distribuidores, varejistas e contatos de compras comerciais nos Estados Unidos, de modo que as dinâmicas de canal e as mudanças de material (porcelana, porcelana de ossos e grés) pudessem ser refletidas no modelo final.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Posição do respondente |
|---|---|
| Nível superior: 26% | CXOs: 14% |
| Nível médio: 58% | Líderes funcionais/de unidade: 41% |
| Empresas menores: 16% | Gerentes: 45% |
Dimensionamento e previsão de mercado
O dimensionamento do mercado começa com uma construção top-down, na qual os volumes de gastos são reconstruídos a partir de sinais de demanda por categoria e do contexto comercial e de produção, e depois alinhados à participação da louça de cerâmica dentro do total de louça de mesa. Os totais são então corroborados usando aproximações bottom-up seletivas, como pontos de preço amostrados em canais-chave multiplicados pelo movimento estimado de unidades, além de verificações de consistência com fornecedores e distribuidores, o que ajuda a ajustar a sub-cobertura em qualquer série de dados.
As entradas usadas no modelo incluem a formação de lares e os ciclos de reposição de louça de mesa, indicadores de tráfego em restaurantes e hotelaria, a intensidade de importação e mudanças no mix (por exemplo, quanto do fornecimento vem do exterior), a progressão da participação online, e o movimento de preços observado ligado a pressões de custo de cerâmica e energia. Para as previsões, usamos análise de cenários apoiada por uma visão simples de regressão multivariada sobre os fatores mais estáveis, e as premissas foram ainda ajustadas com base em visões de especialistas sobre padrões de normalização em bens domésticos discricionários e reabastecimento comercial. Onde surgiram lacunas bottom-up, foi aplicada interpolação conservadora, revisitada posteriormente durante a validação, para que o resultado final permanecesse rastreável a sinais reais de mercado.
Validação de dados e ciclo de atualização
Os resultados são verificados em relação a sinais independentes antes da aprovação final, incluindo se o gasto implícito por lar e as divisões por canal parecem realistas, e se a direção comercial corresponde à narrativa de consumo. Se surgir uma grande variância em um segmento ou região, revisamos a série de entrada, analisamos a temporização das moedas e recontatamos entrevistados selecionados para confirmar se ocorreu uma mudança real ou se uma premissa precisa ser corrigida.
As revisões ocorrem em etapas, começando com verificações em nível de modelo, seguidas de revisão por pares das premissas e cálculos, e depois uma revisão final do analista pouco antes da entrega, para que mudanças de última hora sejam refletidas. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos materiais que possam alterar preços, demanda ou disponibilidade de fornecimento de forma visível.
Tamanho do mercado de louça de cerâmica dos Estados Unidos segundo a Mordor Intelligence em comparação com outras estimativas publicadas
Os valores de mercado publicados para louça de cerâmica dos EUA podem variar amplamente porque diferentes estudos definem cerâmica de forma distinta, incluem ou excluem a demanda do setor de food service, ou usam bases de preço e prazos de atualização diferentes. Uma verificação baseada em tabela ajuda porque facilita perceber se a dispersão é principalmente uma questão de escopo, de precificação ou de temporização.
A tabela de referência mostra uma lacuna perceptível que decorre em grande parte do que é contabilizado como louça de cerâmica. No modelo da Mordor Intelligence, o total é construído a partir apenas de louça de cerâmica em todo o espectro de demanda doméstica e comercial, ancorado em um ano-base de 2025, com a trajetória de previsão de 2026 a 2031 aplicada de forma consistente em USD.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 7,36 bilhões de USD (2025) | |
| Publicador Setorial A | 6,20 bilhões de USD (2024) | Usa um ano-base anterior e pode subestimar o valor atual se os aumentos de preço e a mudança de mix para grés premium não forem totalmente incorporados ao período-base, o que também afeta o ponto de partida para as previsões. |
| Plataforma de Dados Comerciais B | 4,90 bilhões de USD (2024) | Depende fortemente de proxies de importação e embarque para categorias de cerâmica, o que pode deixar de captar volumes produzidos domesticamente e pode excluir partes da demanda de reposição comercial, comprimindo assim a estimativa de valor. |
Observando os três valores, a diferença é explicada principalmente pela temporização do ano-base e por se a estimativa está vinculada ao valor da demanda final versus proxies de fornecimento. Ao manter o escopo consistente e validar fatores-chave como movimento de preços, mix de canais e reabastecimento no setor de hotelaria, o número final permanece mais fácil de reconciliar e reproduzir quando novos dados são divulgados.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual e o crescimento esperado do mercado de louças de mesa em cerâmica dos Estados Unidos?
O tamanho do mercado de louças de mesa em cerâmica dos Estados Unidos é de USD 7,83 bilhões em 2026 e deve atingir USD 11,42 bilhões até 2031 a um CAGR de 7,84%.
Quais tipos de produtos lideram e quais crescem mais rapidamente no mercado de louças de mesa em cerâmica dos Estados Unidos?
O grés lidera com 44,48% de participação em 2025, enquanto a porcelana e o bone china são os de crescimento mais rápido, com um CAGR de 7,44% até 2031.
Quais segmentos de uso final estão impulsionando a demanda no mercado de louças de mesa em cerâmica dos Estados Unidos?
Os domicílios detêm 58,38% de participação em 2025, mas o subsegmento comercial de serviços de alimentação deve crescer a um CAGR de 11,76% até 2031, apoiado por reformas em hotéis e restaurantes.
Como os canais de distribuição estão mudando no mercado de louças de mesa em cerâmica dos Estados Unidos?
Os supermercados e hipermercados detêm 39,35% de participação em 2025, enquanto o canal online é o de crescimento mais rápido, com um CAGR de 15,39% até 2031, à medida que as marcas diretas ao consumidor se expandem.
Quais regiões lideram e crescem mais rapidamente no mercado de louças de mesa em cerâmica dos Estados Unidos?
O Sul lidera com uma participação de 33,49% em 2025, e o Oeste é o de crescimento mais rápido, com um CAGR de 7,44% até 2031.
Página atualizada pela última vez em:



