
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
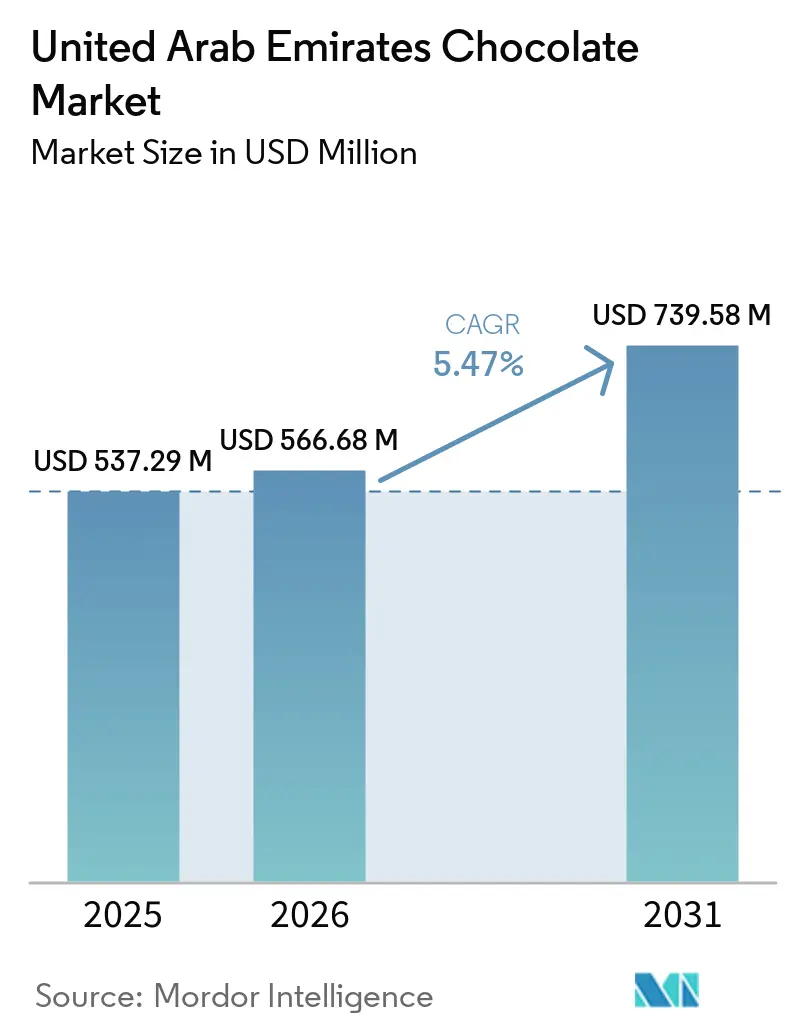
| Tamanho do mercado no ano base (2025) | 537.29 Milhões de dólares |
| Tamanho do Mercado (2026) | 566.68 Milhões de dólares |
| Tamanho do Mercado (2031) | 739.58 Milhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.47 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Chocolate dos Emirados Árabes Unidos por Mordor Intelligence
Espera-se que o tamanho do mercado de chocolate dos Emirados Árabes Unidos cresça de 537,29 milhões de USD em 2025 para 566,68 milhões de USD em 2026, com previsão de atingir 739,58 milhões de USD até 2031, a um CAGR de 5,47% no período de 2026 a 2031. O mercado está a registar um crescimento constante, impulsionado por uma forte cultura de oferta de presentes, um ambiente de retalho premium e uma base de consumidores multicultural que valoriza tanto as marcas locais como as globais. Embora os supermercados dominem com produtos de grande consumo, há uma procura crescente por sortidos premium, formatos de retalho experiencial e soluções de oferta de presentes online. Esta tendência é ainda reforçada pelo turismo e pelas vendas em lojas duty-free, posicionando os EAU como um hub estratégico para chocolates de inspiração regional com apelo global. Simultaneamente, os fabricantes enfrentam desafios como regulamentações mais rigorosas de rotulagem frontal de embalagens, impostos sobre o açúcar iminentes, mudanças em direção a embalagens sustentáveis e preços voláteis do cacau. Para fazer face a estas pressões e manter margens competitivas, as empresas estão a concentrar-se em estratégias de reformulação, controlo de porções e premiumização.
Principais Conclusões do Relatório
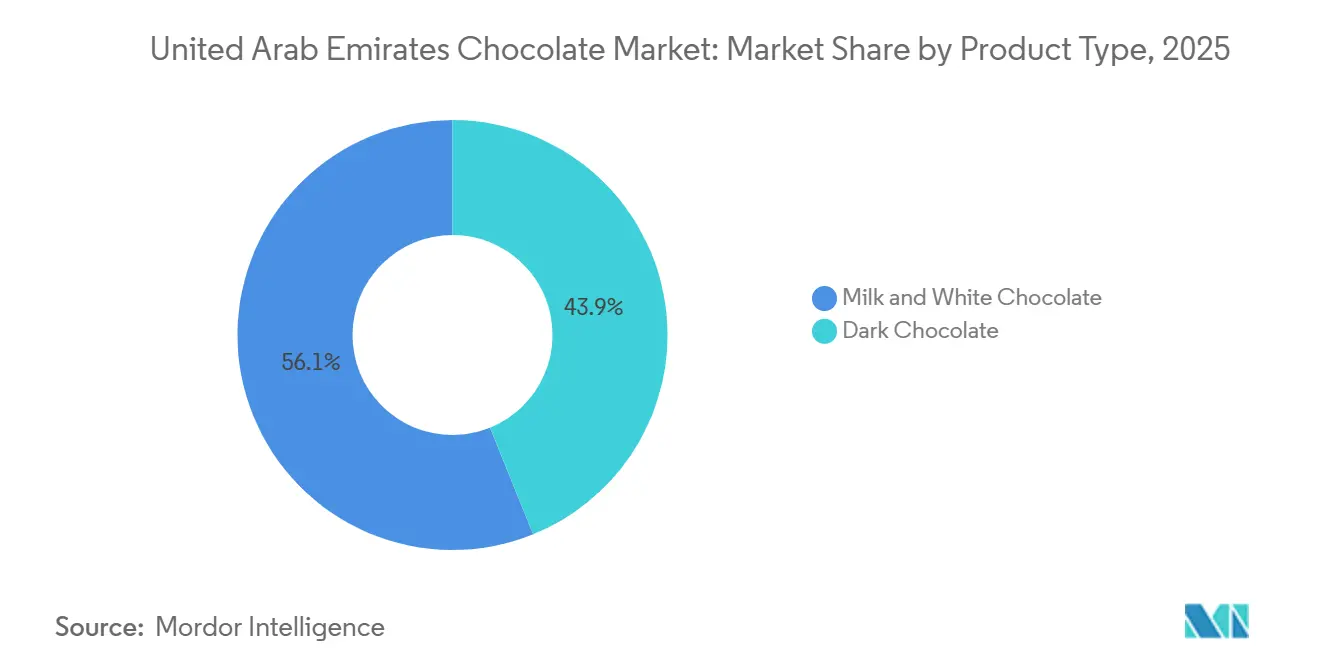
- Por tipo de produto, o chocolate de leite e o chocolate branco detinham 56,12% da quota do mercado de chocolate dos Emirados Árabes Unidos em 2025, enquanto o chocolate negro está projetado para crescer a um CAGR de 7,51% até 2031.
- Por formato, os tabletes e barras lideraram com uma quota de receita de 39,05% em 2025; os pralinés e trufas estão a avançar a um CAGR de 6,76% até 2031.
- Por segmento de preço, o segmento de grande consumo representou 77,10% do mercado de chocolate dos Emirados Árabes Unidos em 2025, enquanto os produtos premium estão previstos para expandir a um CAGR de 6,65% no mesmo horizonte temporal.
- Por tipo de ingrediente, os produtos à base de laticínios representaram 75,70% do tamanho do mercado de chocolate dos Emirados Árabes Unidos em 2025, sendo que o chocolate à base de plantas está a crescer a um CAGR de 6,92%.
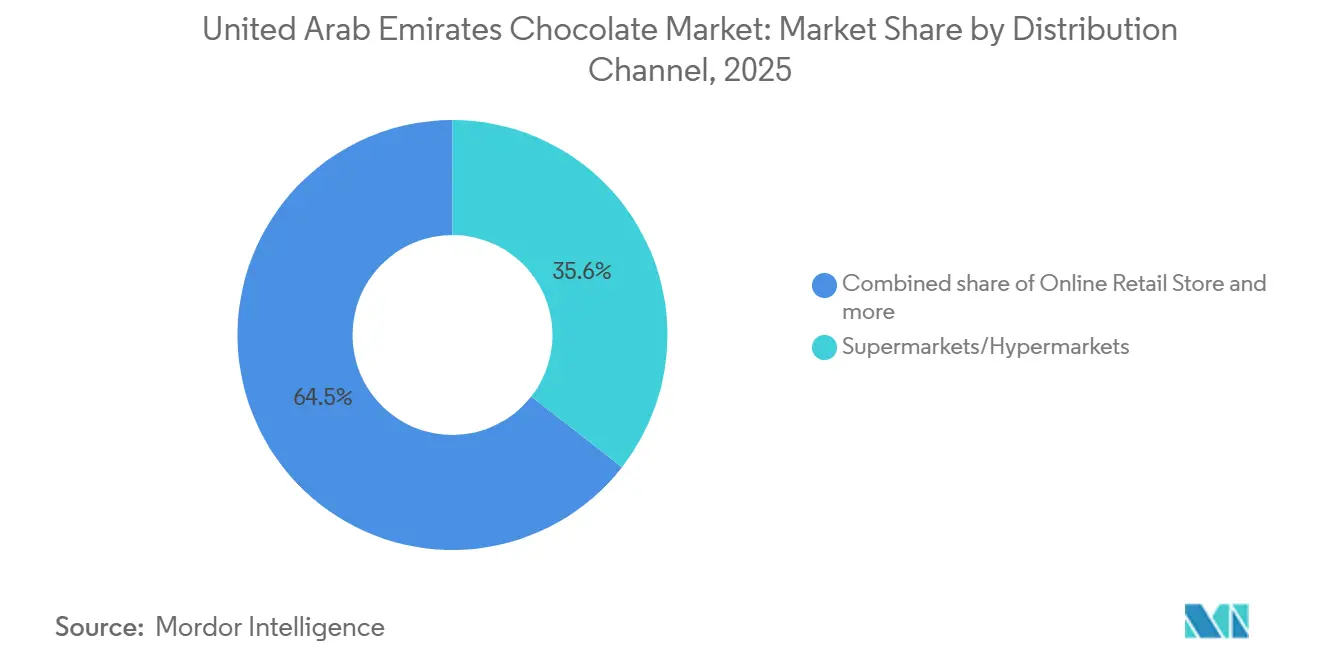
- Por canal de distribuição, os supermercados e hipermercados representaram 35,55% da receita em 2025, enquanto o retalho online está definido para acelerar a um CAGR de 6,60% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~)% de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Demanda crescente por chocolates premium e artesanais | +1.2% | Dubai, Abu Dhabi (núcleo); Sharjah (emergente) | Médio prazo (2 a 4 anos) |
| Ascensão da cultura de presentes e embalagens de luxo durante festividades | +0.9% | Nacional, com maior intensidade em Dubai e Abu Dhabi | Curto prazo (≤ 2 anos) |
| Forte setor de turismo e hospitalidade apoiando presentes/consumo de chocolate | +0.7% | Dubai (primário); Abu Dhabi (secundário via turismo cultural) | Médio prazo (2 a 4 anos) |
| Expansão do comércio eletrônico e dos canais de varejo online | +0.8% | Nacional, liderado pelas áreas metropolitanas de Dubai e Abu Dhabi | Curto prazo (≤ 2 anos) |
| Sabores inovadores adaptados aos gostos do Oriente Médio | +0.6% | Nacional, com Dubai como hub de inovação | Médio prazo (2 a 4 anos) |
| Crescente consciência sobre saúde impulsionando o chocolate amargo, vegano e sem açúcar | +1.0% | Nacional, mais forte em Dubai e Abu Dhabi, com alta concentração de expatriados | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Demanda crescente por chocolates premium e artesanais
O mercado de chocolate dos Emirados Árabes Unidos está experimentando uma mudança notável impulsionada pela premiumização. Os consumidores estão transitando de ofertas padrão para produtos artesanais e de alto padrão que destacam qualidade, origem e valor como presente. Boutiques de luxo, experiências de bean-to-bar e inovações adaptadas localmente, como chocolates de leite de camela e perfis de sabor de inspiração regional, estão redefinindo o chocolate como uma compra de estilo de vida e experiencial, em vez de uma indulgência rotineira. Essa tendência é alimentada por residentes abastados, turistas e ocasiões sazonais de presentes, que priorizam sortimentos artesanais visualmente atraentes com fortes narrativas de proveniência e elementos de artesanato europeu. Embora os produtos de massa continuem a dominar o consumo geral, o crescimento acelerado dos chocolates premium está criando um mercado de dois níveis distintos. Nessa estrutura, os produtos de valor sustentam o volume, enquanto os formatos especiais de alta margem impulsionam o crescimento e aprimoram a diferenciação de marca. As empresas estão investindo cada vez mais em inovação de produtos e estratégias de marketing para capturar a crescente demanda por ofertas premium. Além disso, a ascensão das plataformas de comércio eletrônico está facilitando ainda mais o acesso a chocolates de alto padrão, ampliando seu alcance para uma base de consumidores mais ampla.
Ascensão da cultura de presentes e embalagens de luxo durante festividades
Nos Emirados Árabes Unidos, o mercado de chocolate experimenta picos pronunciados de demanda, especialmente durante as temporadas festivas do Ramadã e do Eid. Os presentes sazonais durante o Ramadã e o Eid levaram a um aumento significativo de 150% nas vendas e a um notável crescimento de 203,7% no valor bruto de mercadoria em 2025, com doces e pastéis representando 20,4% de todas as transações de presentes em plataformas como a Flowwow [1]. Os compradores estão se voltando para cestas curadas e sortimentos sofisticados, muitas vezes combinando chocolates com doces tradicionais e tâmaras. Essa tendência ressalta a importância das embalagens premium, tamanhos maiores e designs festivos exclusivos, todos os quais aumentam a visibilidade da marca e elevam os valores do carrinho de compras. Esses hábitos de compra culturais não apenas comprimem os ciclos de estoque, mas também exigem um planejamento meticuloso de estoque pré-temporada, especialmente no varejo moderno e nas plataformas online. Além disso, essas tradições oferecem às marcas uma janela estratégica para lançar novos produtos, inovar sabores e implementar promoções direcionadas centradas em presentes e hospitalidade. As empresas que alinham efetivamente suas estratégias com essas dinâmicas sazonais podem capitalizar os gastos elevados dos consumidores durante esses períodos.
Expansão do comércio eletrônico e dos canais de varejo online
Nos Emirados Árabes Unidos, o crescimento do comércio eletrônico está revolucionando a distribuição de chocolate. Fatores como a ampla adoção de smartphones, logística sofisticada de última milha e uma demanda elevada por conveniência, especialmente durante o Ramadã, estão levando os consumidores a comprar cestas curadas e sortimentos premium online para entrega direta. As principais redes de hipermercados estão reforçando sua capacidade digital com opções de clique e retire e entrega em domicílio. Enquanto isso, os chocolateiros estão lançando serviços de assinatura, ofertas personalizadas e embalagens sob medida para fomentar a demanda recorrente e aprofundar os laços com os clientes. Esse boom do varejo online não é apenas sobre conveniência; está ampliando o acesso a marcas artesanais e de luxo, anteriormente restritas a lojas principais. Como resultado, os consumidores em todo o país agora podem participar de ocasiões de presentes premium, ampliando o alcance desses produtos de alta margem. As empresas estão aproveitando essas tendências para fortalecer seu posicionamento competitivo e capturar uma parcela maior do crescente mercado de chocolate premium.
Crescente consciência sobre saúde impulsionando o chocolate amargo, vegano e sem açúcar
Nos Emirados Árabes Unidos, um aumento na consciência sobre saúde está levando os consumidores a chocolates amargos, veganos, orgânicos e sem açúcar. Essas escolhas refletem o desejo de indulgência que se alinha com valores de bem-estar, rótulo limpo e fornecimento ético. Em resposta, as marcas estão introduzindo formatos com porções controladas, criando receitas com açúcar reduzido, obtendo cacau de forma sustentável e oferecendo produtos premium que equilibram sabor com atenção nutricional. Além disso, coleções especiais e inovações artesanais reforçam a percepção desses chocolates como um luxo "melhor para você". Essa mudança no setor é impulsionada pela rotulagem nutricional frontal e pelo imposto sobre açúcar iminente, ambos estimulando esforços de reformulação. Como resultado, as variantes com baixo teor de açúcar, alto teor de cacau e à base de plantas estão se tornando cada vez mais competitivas nas prateleiras do varejo. As empresas que se adaptam a essas preferências evolutivas dos consumidores provavelmente ganharão vantagem competitiva no mercado. Parcerias estratégicas com fornecedores éticos de cacau, investimentos em inovação de produtos e campanhas de marketing direcionadas devem impulsionar ainda mais o crescimento neste segmento.
Análise de Impacto das Restrições*
| Restrição | (~)% de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Regulamentações rigorosas de segurança alimentar e limitações de açúcar | -0.5% | Nacional, com o Nutri-Mark de Abu Dhabi como piloto | Curto prazo (≤ 2 anos) |
| Picos sazonais de vendas levando a flutuações de demanda | -0.3% | Nacional, concentrado nos períodos do Ramadã e Eid | Curto prazo (≤ 2 anos) |
| Flutuações na qualidade dos ingredientes devido a problemas na cadeia de suprimentos global | -0.7% | Nacional, afetando importadores e fabricantes locais | Médio prazo (2 a 4 anos) |
| Pressão sobre a sustentabilidade das embalagens e redução de resíduos | -0.4% | Dubai, Abu Dhabi (foco regulatório); nacional (expectativa do consumidor) | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Regulamentações rigorosas de segurança alimentar e limitações de açúcar
Nos Emirados Árabes Unidos, os fabricantes de chocolate estão reformulando seus portfólios de produtos em resposta a regulamentações rigorosas de segurança alimentar e limitações de açúcar. A lei Nutri-Mark exige pontuações nutricionais claras nos rótulos frontais das embalagens. A rotulagem frontal Nutri-Mark de Abu Dhabi, que se tornará obrigatória a partir de junho de 2025, atribui notas de A a E com base nos níveis de açúcar, sódio e gordura saturada nos produtos alimentícios [2]. Além disso, os impostos especiais de consumo baseados em açúcar que estão por vir penalizarão as formulações com alto teor de açúcar, empurrando os fabricantes em direção a alternativas mais saudáveis. O cenário é ainda mais complicado pelos requisitos regionais de rotulagem, harmonização em todo o CCG e uma certificação halal obrigatória. As restrições nas cantinas escolares sobre o teor de açúcar e nozes acrescentam mais um nível de desafio. Esses mandatos sobrepostos não apenas elevam os custos de entrada, mas também favorecem os players estabelecidos, que possuem os recursos para navegar pela conformidade multijurisdicional. Em contraste, os artesãos menores enfrentam maiores desafios para manter sua competitividade. As empresas devem inovar estrategicamente para se alinhar com essas mudanças regulatórias, ao mesmo tempo em que sustentam a participação de mercado e a lucratividade.
Flutuações na qualidade dos ingredientes devido a problemas na cadeia de suprimentos global
As flutuações no fornecimento global de cacau estão exercendo pressões significativas de custo e qualidade sobre o mercado de chocolate dos Emirados Árabes Unidos. Os fabricantes e importadores locais, altamente dependentes do fornecimento internacional, enfrentam o duplo desafio de mitigar riscos de preço ou absorver a compressão de margens. A escassez de oferta e volumes de moagem inconsistentes estão levando alguns produtores a reformular receitas ou otimizar o uso de cacau, o que pode comprometer a consistência do produto. Além disso, a mistura de grãos de qualidade inferior para atender aos requisitos contratuais representa um problema crítico para as marcas premium e artesanais que dependem de perfis de sabor estáveis para manter sua vantagem competitiva. Em resposta, as empresas estão adotando cada vez mais estratégias de fornecimento rastreáveis e certificadas em sustentabilidade para garantir o fornecimento de longo prazo, proteger o patrimônio da marca e enfrentar as incertezas crescentes associadas às mudanças climáticas e às restrições estruturais nas principais regiões produtoras de cacau.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
O Chocolate Amargo Ganha Impulso com a Onda do Bem-EstarEm 2025, o chocolate ao leite e branco detinha uma participação significativa de 56,12% do mercado, impulsionado por seu amplo apelo ao consumidor. Seu forte posicionamento em presentes festivos e consumo orientado à família os estabeleceu como a escolha preferida para sortimentos tradicionais, particularmente entre consumidores sensíveis ao preço. O perfil de sabor mais doce desses chocolates se alinha com as celebrações do Ramadã e do Eid, onde são comumente combinados com tâmaras, biscoitos e pralinês. Essa estratégia aprimora os gastos baseados em ocasiões e otimiza o valor do carrinho de compras, reforçando a liderança dessas variantes nos canais de varejo e hospitalidade.
Por outro lado, o chocolate amargo está projetado para registrar um CAGR de 7,51% até 2031, alimentado pela crescente demanda de consumidores preocupados com a saúde que buscam produtos com baixo teor de açúcar e alto teor de cacau. Essas ofertas, frequentemente comercializadas como indulgências funcionais, atendem à crescente preferência por estilos de vida mais saudáveis. O posicionamento de marca premium, a inovação de produtos e as próximas regulamentações de açúcar que favorecem formulações com açúcar reduzido estão impulsionando ainda mais essa tendência. Como resultado, o mercado está testemunhando uma bifurcação, com o chocolate ao leite mantendo escala enquanto as variantes escuras e especiais impulsionam o crescimento de valor. As marcas líderes estão respondendo desenvolvendo portfólios equilibrados que atendem tanto às necessidades tradicionais de presentes quanto aos padrões de consumo orientados à saúde.


Por Forma:
Tabletes e Barras Lideram, mas Pralinês Capturam a PremiumizaçãoEm 2025, tabletes e barras representaram uma participação significativa de 39,05% do mercado, impulsionados por sua conveniência e ampla disponibilidade nos canais de comércio moderno e online. No entanto, pralinês e trufas estão projetados para atingir um CAGR de 6,76% até 2031, remodelando o mercado por meio da premiumização. Esse crescimento é principalmente apoiado pela cultura de presentes durante o Ramadã e o Eid, onde os sortimentos curados são percebidos como símbolos de sofisticação e generosidade. Marcas premium como Patchi e Forrey & Galland estão elevando essas ofertas a produtos de estilo de vida, utilizando experiências de varejo imersivas e embalagens artesanais para reforçar seu posicionamento premium.
Embora os blocos moldados e as formas de novidade atendam a demandas de nicho, o principal motor de crescimento reside nos pralinês e trufas. Esses produtos oferecem margens mais altas ao enfatizar artesanato, narrativas de proveniência e embalagens inovadoras. Essa tendência beneficia tanto os players estabelecidos quanto os artesãos locais. Os conceitos de varejo experiencial e a abordagem bean-to-bar permitem que marcas menores como a Mirzam compitam efetivamente, concentrando-se na autenticidade em vez de escala. Como resultado, enquanto tabletes e barras continuam a apoiar o consumo cotidiano, o crescimento incremental do mercado está concentrado em sortimentos de presentes premium que combinam relevância cultural com apelo de luxo.
Por Faixa de Preço:
Massa Domina, Premium SuperaEm 2025, o chocolate de massa representou 77,10% da participação de mercado. Sua ampla disponibilidade, preços acessíveis e forte presença em supermercados, hipermercados e lojas de conveniência o tornaram a escolha preferida para a indulgência diária entre uma demografia variada. Embora esse segmento desfrute de rápida rotatividade de produtos e compras por impulso, está lidando com margens em encolhimento. Os preços voláteis do cacau e as iminentes regulamentações de açúcar representam desafios, tornando difícil transferir custos para consumidores sensíveis ao preço. Como resultado, apesar dos volumes de vendas robustos, a lucratividade permanece limitada.
Por outro lado, o segmento premium está testemunhando um crescimento significativo, com uma taxa de crescimento anual composta (CAGR) de 6,65% projetada até 2031. Esse crescimento é alimentado por moradores abastados, turistas e compradores festivos que se voltam para chocolates artesanais e de luxo. Essas ofertas destacam ingredientes superiores, narrativas de origem atraentes e embalagens sofisticadas. As marcas premium, com sua capacidade de ajustar preços, são hábeis em resistir às flutuações de custo. Elas também estão colhendo recompensas das vendas em lojas duty-free e ocasiões especiais, onde os chocolates frequentemente servem como símbolos de status ou presentes estimados. Essa dinâmica está criando uma divisão distinta no mercado: enquanto os produtos de massa mantêm sua escala, o crescimento real em valor e margens está se deslocando para as ofertas premium. Essa tendência está levando os fabricantes a abranger ambos os níveis do mercado, mas com foco aguçado em inovações orientadas ao luxo e experiências de varejo curadas.
Por Canal de Distribuição:
Supermercados Lideram, Varejo Online AvançaEm 2025, supermercados e hipermercados representaram 35,55% da participação de mercado, impulsionados por sua forte visibilidade nas lojas, sortimentos de produtos diversificados e papel fundamental em impulsionar compras por impulso e rotineiras. No entanto, à medida que o cenário do varejo muda, o canal de varejo online está testemunhando um crescimento significativo, com uma taxa de crescimento anual composta (CAGR) de 6,60% até 2031. Esse crescimento é amplamente atribuído à rápida adoção do comércio móvel e à evolução das redes de entrega de última milha, garantindo um cumprimento rápido e confiável, especialmente para ocasiões de presentes. Eventos culturais, notavelmente o Ramadã, catalisaram ainda mais essa tendência, com os consumidores agora preferindo cestas curadas enviadas diretamente aos destinatários em vez de visitas tradicionais às lojas. Reconhecendo essa mudança de paradigma, os principais players do comércio moderno estão se adaptando, canalizando investimentos em plataformas de supermercado digital e aprimorando as capacidades de entrega. Esse movimento está remodelando suas operações em ecossistemas omnicanal coesos, afastando-se de uma dependência exclusiva das vendas nas lojas.
Embora lojas de conveniência, varejo em aeroportos, boutiques de hotéis e chocolateiros especializados atendam a mercados de nicho como varejo de viagens, presentes premium e compras por impulso, seu crescimento é prejudicado por restrições de localização e sortimentos de produtos limitados. O comércio eletrônico, por outro lado, possui vantagens estruturais, oferecendo gamas de produtos mais amplas, recomendações personalizadas e serviços exclusivos como embalagens personalizadas e assinaturas. Além disso, as plataformas digitais estão preenchendo lacunas, concedendo aos consumidores nos Emirados do Norte acesso a marcas premium e artesanais, anteriormente concentradas em Dubai e Abu Dhabi. Essa evolução ressalta a necessidade de uma estratégia online-offline harmoniosa: as lojas físicas devem se concentrar na experiência e descoberta da marca, enquanto as plataformas online enfatizam conveniência, alcance mais amplo e oportunidades de crescimento.


Análise Geográfica
Dubai e Abu Dhabi atuam como hubs fundamentais no mercado de chocolate dos Emirados Árabes Unidos, impulsionando a demanda premium por meio de corredores de varejo de luxo, infraestrutura turística avançada e demografias de expatriados abastados. O status de Dubai como hub turístico global alimenta diretamente as vendas de chocolate, com lojas duty-free e formatos de varejo experiencial aprimorando a presença de mercado das marcas locais. Essa visibilidade elevada frequentemente se estende internacionalmente, à medida que os sabores originados em Dubai e os conceitos artesanais ganham força, solidificando a posição da cidade como líder na indústria de confeitaria.
Abu Dhabi reforça o mercado por meio da demanda institucional, hospitalidade e presentes corporativos, ao mesmo tempo em que influencia as estratégias de embalagem implementando estruturas regulatórias como mandatos de sustentabilidade. Por outro lado, Sharjah e os Emirados do Norte operam como mercados orientados ao volume, onde supermercados e hipermercados dominam os canais de distribuição para atender a domicílios sensíveis ao preço. O papel estratégico dos Emirados Árabes Unidos como hub de reexportação fortalece ainda mais sua posição de mercado, permitindo que os fabricantes locais aproveitem a infraestrutura logística avançada para expansão regional em todo o CCG e Oriente Médio.
A harmonização regulatória nos mercados do Golfo apresenta tanto desafios quanto oportunidades, com os Emirados Árabes Unidos frequentemente liderando por meio de iniciativas como rotulagem frontal e impostos sobre açúcar iminentes. A expansão geográfica dentro do país, incluindo centros experienciais principais em Dubai e Abu Dhabi, demonstra confiança no segmento premium. No entanto, as marcas devem equilibrar estrategicamente esses investimentos com modelos de distribuição eficientes em custo em Sharjah e nos Emirados do Norte para maximizar a penetração de mercado e a lucratividade.
Cenário Competitivo
Concentração do Mercado
Principais Empresas no Mercado de Chocolate dos Emirados Árabes Unidos
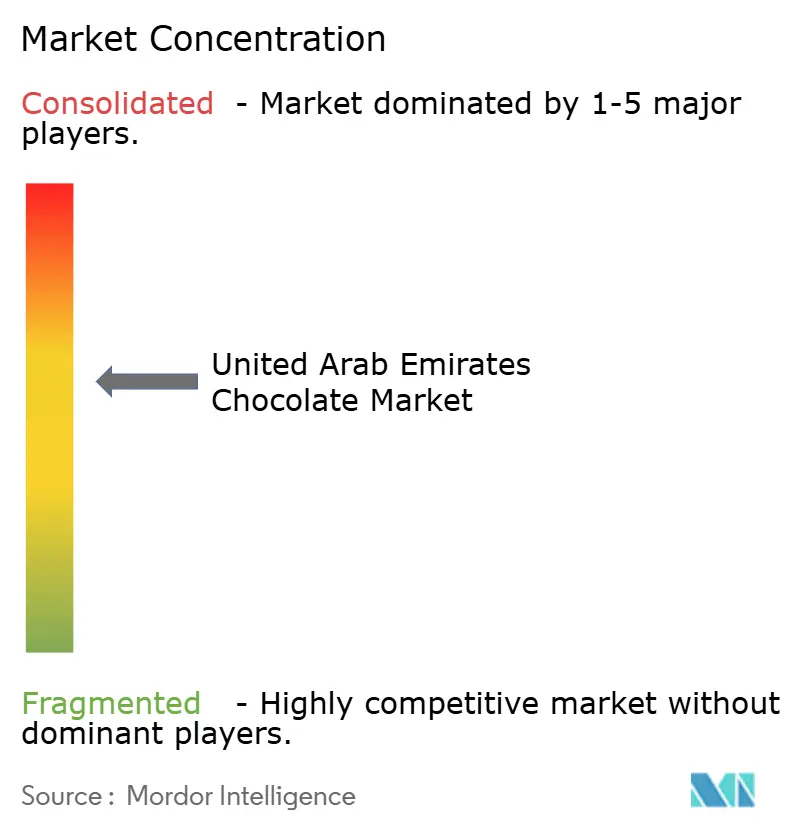
O mercado de chocolate dos Emirados Árabes Unidos exibe um nível moderadamente alto de concentração, com players-chave como Mars, Ferrero, Mondelez e Nestlé mantendo uma participação de mercado significativa por meio de marcas de massa distribuídas via supermercados, hipermercados e lojas de conveniência. Em contraste, os segmentos premium e de presentes são liderados por marcas como Patchi, Al Nassma, Mirzam e Bateel, que operam por meio de lojas boutique, plataformas de comércio eletrônico e parcerias estratégicas com hotéis.
Em fevereiro de 2024, a Ferrero estabeleceu sua nova sede regional no centro de Dubai, aumentando sua força de trabalho de 12 para mais de 400 funcionários. A empresa delineou planos para dobrar seus negócios no CCG em cinco anos, concentrando-se em estratégias de marketing localizadas, sortimentos de produtos sazonais e parcerias B2B com hotéis e companhias aéreas. As principais tendências do mercado incluem foco em ocasiões sazonais de presentes como Ramadã, Eid e Diwali, a crescente integração do comércio eletrônico e a introdução de sabores inspirados no Oriente Médio, como pistache, kunafa, tâmaras, açafrão e leite de camela. As corporações multinacionais estão cada vez mais licenciando sabores locais, enquanto as marcas artesanais estão aproveitando o comércio social e os canais de varejo de viagens para escalar suas operações.
As oportunidades emergentes no mercado incluem chocolates funcionais infundidos com probióticos, colágeno ou adaptógenos, bem como formulações estáveis ao calor projetadas para consumo ao ar livre nas temperaturas extremas de verão dos Emirados Árabes Unidos, que frequentemente excedem 40 graus Celsius. Além disso, modelos baseados em assinatura direcionados a expatriados que buscam marcas de chocolate europeias ou artesanais indisponíveis nos canais de varejo locais apresentam uma oportunidade de crescimento promissora.
Líderes do Setor de Chocolate dos Emirados Árabes Unidos
-
Mars, Incorporated
-
Ferrero International S.A.
-
Mondelez International, Inc.
-
Nestlé SA
-
Patchi Industrial Company S.A.L.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Chocolate dos Emirados Árabes Unidos Empresas cobertas neste relatório
- Mars, Incorporated
- Ferrero International S.A.
- Mondelez International, Inc.
- Nestlé SA
- Patchi Industrial Company S.A.L.
- Yıldız Holding AS
- Chocoladefabriken Lindt & Sprüngli AG
- Bateel International LLC
- Al Nassma Chocolate LLC
- Mirzam Chocolate Makers LLC
- Best Food Company LLC
- Barry Callebaut AG
- The Hershey Company
- IFFCO Group
- Gandour
- Neuhaus NV/SA
- Debailleul SA
- Forrey & Galland LLC
- Co Chocolat
- Zokolat FZE
Desenvolvimentos industriais recentes em Mercado de Chocolate dos Emirados Árabes Unidos
- Junho de 2025: A Fix Dessert Chocolatier introduziu um novo sabor de chocolate em Dubai para se alinhar com as preferências em mudança dos consumidores. Essa iniciativa estratégica fortalece o posicionamento regional da marca Fix e destaca seu compromisso com a inovação no competitivo mercado de chocolate dos Emirados Árabes Unidos.
- Junho de 2025: A FIX Dessert Chocolatier introduziu seu mais recente produto, a barra de chocolate "Time to Mango", por meio de um evento pop-up no Mall of the Emirates, aprimorando seu foco na inovação de produtos premium e fortalecendo o engajamento do consumidor no mercado de chocolate dos Emirados Árabes Unidos.
- Novembro de 2024: A Careem fez parceria com Ebraheem El Samadi, fundador da Forever Rose, para lançar uma linha de barras de chocolate belga de luxo. Esses produtos, com sabores inspirados nos gostos locais, são distribuídos exclusivamente por meio do Careem Groceries em Dubai e Abu Dhabi, aprimorando o segmento de chocolate premium nos Emirados Árabes Unidos.
Escopo do Relatório do Mercado de Chocolate dos Emirados Árabes Unidos
O chocolate é um produto alimentício feito de grãos de cacau, que são fermentados, secos, torrados e moídos para produzir massa de cacau (sólidos de cacau e manteiga de cacau). Geralmente é combinado com ingredientes como açúcar, sólidos de leite (no chocolate ao leite) e emulsificantes ou aromatizantes permitidos para criar diferentes variedades de chocolate. O mercado de chocolate dos Emirados Árabes Unidos (doravante referido como o mercado estudado) é segmentado por tipo de produto, forma, faixa de preço e canal de distribuição. Por tipo de produto, o mercado é segmentado em chocolate amargo e chocolate ao leite e branco. Por forma, o mercado é segmentado em tabletes e barras, blocos moldados, pralinês e trufas e outras formas. Por faixa de preço, o mercado é segmentado em massa e premium. Por canal de distribuição, o mercado é segmentado em supermercados/hipermercados, lojas de conveniência, lojas de varejo online e outros canais de distribuição. Para cada segmento, o dimensionamento e as previsões do mercado foram feitos com base no valor (em milhões de USD).
Visão geral da segmentação
Por Tipo de Produto
| Chocolate Amargo |
| Chocolate ao Leite e Branco |
Por Forma
| Tabletes e Barras |
| Blocos Moldados |
| Pralinês e Trufas |
| Outras Formas |
Por Faixa de Preço
| Massa |
| Premium |
Por Tipo de Ingrediente
| À Base de Laticínios |
| À Base de Plantas |
| Origem Única |
Por Canal de Distribuição
| Supermercado/Hipermercado |
| Loja de Varejo Online |
| Loja de Conveniência |
| Outros Canais de Distribuição |
| Por Tipo de Produto | Chocolate Amargo |
| Chocolate ao Leite e Branco | |
| Por Forma | Tabletes e Barras |
| Blocos Moldados | |
| Pralinês e Trufas | |
| Outras Formas | |
| Por Faixa de Preço | Massa |
| Premium | |
| Por Tipo de Ingrediente | À Base de Laticínios |
| À Base de Plantas | |
| Origem Única | |
| Por Canal de Distribuição | Supermercado/Hipermercado |
| Loja de Varejo Online | |
| Loja de Conveniência | |
| Outros Canais de Distribuição |
Definição de mercado
- Chocolate ao Leite e Branco - O chocolate ao leite é um chocolate sólido feito com leite (na forma de leite em pó, leite líquido ou leite condensado) e sólidos de cacau. O chocolate branco é feito de manteiga de cacau e leite e não contém sólidos de cacau. O escopo inclui chocolates regulares, variantes com baixo teor de açúcar e sem açúcar.
- Toffees e Nugás - Os toffees incluem balas duras, mastigáveis e pequenas ou de uma mordida, comercializadas com rótulos de toffee ou confeitaria semelhante a toffee. O nugá é uma confeitaria mastigável com amêndoa, açúcar e clara de ovo como ingrediente básico; e originou-se na Europa e nos países do Oriente Médio.
- Barras de Cereais - Um lanche composto de cereal matinal que foi comprimido em forma de barra e é mantido junto com uma forma de adesivo comestível. O escopo inclui barras de lanche feitas com cereais como arroz, aveia, milho, etc., misturados com um xarope aglutinante. Estes também incluem produtos rotulados como barras de cereais, barras de cereais especiais ou barras de grãos.
- Goma de Mascar - É uma preparação para mastigar, geralmente feita de chicle aromatizado e adoçado ou substitutos como acetato de polivinila. Os tipos de gomas de mascar incluídos no escopo são gomas de mascar com açúcar e gomas de mascar sem açúcar.
| Palavra-chave | Definição |
|---|---|
| Chocolate Amargo | O chocolate amargo é uma forma de chocolate que contém sólidos de cacau e manteiga de cacau sem leite. |
| Chocolate Branco | O chocolate branco é o tipo de chocolate que contém a maior porcentagem de sólidos de leite, tipicamente em torno de ou acima de 30 por cento. |
| Chocolate ao Leite | O chocolate ao leite é feito de chocolate amargo com baixo teor de sólidos de cacau e maior teor de açúcar, mais um produto lácteo. |
| Bala Dura | Uma bala feita de açúcar e xarope de milho fervidos sem cristalizar. |
| Toffees | Um doce duro e mastigável, frequentemente marrom, feito de açúcar fervido com manteiga. |
| Nugás | Um doce mastigável ou quebradiço contendo amêndoas ou outras nozes e às vezes frutas. |
| Barra de Cereais | Uma barra de cereais é um produto alimentício em forma de barra, feito pela compressão de cereais e geralmente frutas secas ou bagas, que na maioria dos casos são mantidos juntos por xarope de glicose. |
| Barra de Proteína | As barras de proteína são barras nutricionais que contêm uma alta proporção de proteína em relação a carboidratos/gorduras. |
| Barra de Frutas e Nozes | Geralmente são baseadas em tâmaras com outras adições de frutas secas e nozes e, em alguns casos, aromatizantes. |
| NCA | A Associação Nacional de Confeiteiros é uma organização comercial americana que promove chocolate, balas, gomas de mascar e pastilhas, e as empresas que fabricam esses produtos. |
| CGMP | As boas práticas de fabricação atuais são aquelas que estão em conformidade com as diretrizes recomendadas pelos órgãos relevantes. |
| Alimentos não padronizados | Alimentos não padronizados são aqueles que não possuem um padrão de identidade ou que se desviam de um padrão prescrito de qualquer forma. |
| IG | O índice glicêmico (IG) é uma forma de classificar os alimentos que contêm carboidratos com base na velocidade com que são digeridos e aumentam os níveis de glicose no sangue ao longo do tempo. |
| Leite em pó desnatado | O leite em pó desnatado é obtido pela remoção da água do leite desnatado pasteurizado por secagem por atomização. |
| Flavanóis | Os flavanóis são um grupo de compostos encontrados no cacau, chá, maçãs e muitos outros alimentos e bebidas à base de plantas. |
| WPC | Concentrado de proteína de soro de leite — a substância obtida pela remoção de constituintes não proteicos suficientes do soro de leite pasteurizado, de modo que o produto seco acabado contenha mais de 25% de proteína. |
| LDL | Lipoproteína de baixa densidade — o colesterol ruim. |
| HDL | Lipoproteína de alta densidade — o colesterol bom. |
| BHT | O hidroxitolueno butilado é um produto químico sintético adicionado aos alimentos como conservante. |
| Carragenina | A carragenina é um aditivo usado para espessar, emulsificar e conservar alimentos e bebidas. |
| Forma livre | Não contendo certos ingredientes, como glúten, laticínios ou açúcar. |
| Manteiga de cacau | É uma substância gordurosa obtida dos grãos de cacau, usada na fabricação de confeitaria. |
| Pastelinhos | Um tipo de doce brasileiro feito de açúcar, ovos e leite. |
| Drageias | Pequenos doces redondos revestidos com uma casca dura de açúcar. |
| CHOPRABISCO | Associação Real Belga da indústria de chocolate, pralinês, biscoitos e confeitaria — uma associação comercial que representa a indústria de chocolate belga. |
| Diretiva Europeia 2000/13 | Uma diretiva da União Europeia que regulamenta a rotulagem de produtos alimentícios. |
| Kakao-Verordnung | A portaria alemã de chocolate, um conjunto de regulamentações que define o que pode ser rotulado como "chocolate" na Alemanha. |
| FASFC | Agência Federal para a Segurança da Cadeia Alimentar. |
| Pectina | Uma substância natural derivada de frutas e vegetais. É usada em confeitaria para criar uma textura gelatinosa. |
| Açúcares invertidos | Um tipo de açúcar composto de glicose e frutose. |
| Emulsificante | Uma substância que ajuda a misturar dois líquidos que não se misturam. |
| Antocianinas | Um tipo de flavonoide responsável pelas cores vermelha, roxa e azul da confeitaria. |
| Alimentos Funcionais | Alimentos que foram modificados para fornecer benefícios adicionais à saúde além da nutrição básica. |
| Certificado Kosher | Esta certificação verifica que os ingredientes, o processo de produção incluindo todos os maquinários e/ou o processo de serviço alimentar estão em conformidade com os padrões da lei dietética judaica. |
| Extrato de raiz de chicória | Um extrato natural da raiz de chicória que é uma boa fonte de fibras, cálcio, fósforo e folato. |
| DDR | Dose diária recomendada. |
| Gomas | Um doce mastigável à base de gelatina, frequentemente aromatizado com frutas. |
| Nutracêuticos | Alimentos ou suplementos dietéticos que afirmam ter benefícios para a saúde. |
| Barras de Energia | Barras de lanche com alto teor de carboidratos e calorias, projetadas para fornecer energia em movimento. |
| BFSO | Organização Belga de Segurança Alimentar para a cadeia alimentar. |
Metodologia de Pesquisa
A Mordor Intelligence segue uma metodologia de quatro etapas em todos os nossos relatórios.
- Etapa 1: Identificar Variáveis-Chave: A fim de construir uma metodologia de previsão robusta, as variáveis e fatores identificados na Etapa 1 são testados em relação aos números históricos disponíveis do mercado. Por meio de um processo iterativo, as variáveis necessárias para a previsão do mercado são definidas e o modelo é construído com base nessas variáveis.
- Etapa 2: Construir um Modelo de Mercado: As estimativas de tamanho de mercado para os anos de previsão são em termos nominais. A inflação não faz parte da precificação e o preço médio de venda (ASP) é mantido constante ao longo do período de previsão para cada país.
- Etapa 3: Validar e Finalizar: Nesta etapa importante, todos os números de mercado, variáveis e avaliações de analistas são validados por meio de uma extensa rede de especialistas em pesquisa primária do mercado estudado. Os respondentes são selecionados em todos os níveis e funções para gerar uma visão holística do mercado estudado.
- Etapa 4: Resultados da Pesquisa: Relatórios Sindicados, Consultorias Personalizadas, Bancos de Dados e Plataformas de Assinatura




