
Tamanho e Participação do Mercado de Sensores Terrestres Não Tripulados
Visão Geral do Mercado
| Período de Estudo | 2020 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 512.26 Milhões de dólares |
| Tamanho do Mercado (2032) | 708.33 Milhões de dólares |
| Taxa de crescimento (2027 - 2032) | 6.70 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Sensores Terrestres Não Tripulados por Mordor Intelligence
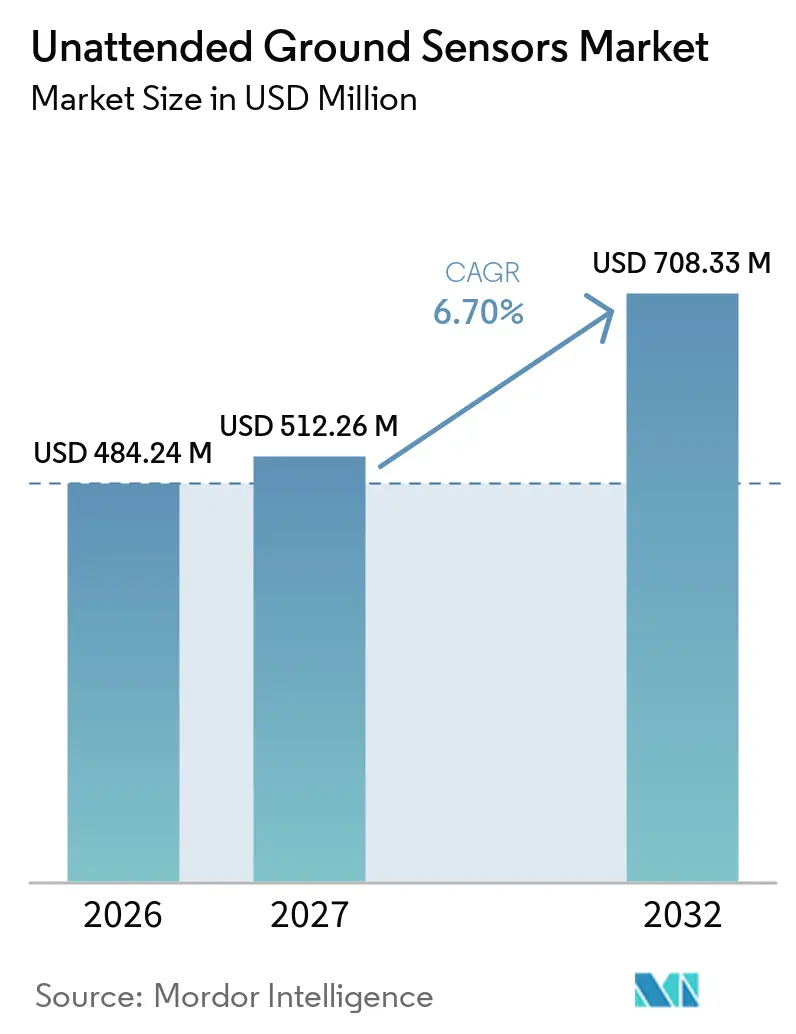
O tamanho do mercado de sensores terrestres não tripulados foi avaliado em 484,24 milhões de USD em 2026 e está previsto para crescer de 512,26 milhões de USD em 2027 para 708,33 milhões de USD até 2032, a um CAGR de 6,70% durante o período de previsão (2027-2032). O mercado é sustentado por aquisições contínuas de defesa e segurança de fronteiras, em vez de ciclos de aquisição curtos. O crescimento dos gastos na Ásia-Pacífico, Europa e América do Norte cria uma base de financiamento maior para sistemas de vigilância persistente. Os operadores estão migrando da cobertura de perímetro baseada em câmeras para nós autônomos que combinam sensores sísmicos, acústicos, magnéticos e infravermelhos. Essa mudança no mercado de sensores terrestres não tripulados favorece sistemas capazes de classificar eventos na borda e enviar menos transmissões por redes com restrições. A concorrência se concentra em relacionamentos com programas, interoperabilidade e na capacidade de reduzir a manutenção em terrenos difíceis. Usuários comerciais também criam um segundo canal de demanda, à medida que instalações de energia, portos e data centers buscam cobertura contínua de perímetro.
Principais Conclusões do Relatório
- Por tipo de sensor, os sensores sísmicos detinham 29,78% da participação do mercado de sensores terrestres não tripulados em 2026, enquanto outros estão previstos para crescer a um CAGR de 8,45% até 2032.
- Por implantação, os sistemas fixos detinham uma participação de 43,56% do mercado de sensores terrestres não tripulados em 2026, enquanto os sistemas portáteis estão previstos para crescer a um CAGR de 8,21% até 2032.
- Por aplicação, a defesa detinha uma participação de 51,45% do mercado de sensores terrestres não tripulados em 2026, enquanto o segmento comercial está previsto para crescer a um CAGR de 8,10% até 2032.
- Por fonte de energia, a bateria primária detinha uma participação de 42,41% do mercado de sensores terrestres não tripulados em 2026, enquanto a coleta de energia solar e híbrida está prevista para crescer a um CAGR de 9,21% até 2032.
- Por geografia, a América do Norte representou 38,55% do mercado de sensores terrestres não tripulados em 2026, enquanto a Ásia-Pacífico está prevista para crescer a um CAGR de 8,56% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Perspectivas do Mercado Global de Sensores Terrestres Não Tripulados
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Modernização da defesa e ISR persistente no campo de batalha | +1.20% | América do Norte, Europa, Ásia-Pacífico | Médio prazo (2-4 anos) |
| Crescentes requisitos de vigilância de fronteiras e perímetros | +1.00% | América do Norte, Europa, Oriente Médio | Curto prazo (≤ 2 anos) |
| Gastos com proteção de infraestrutura crítica | +0.70% | América do Norte, Europa, Ásia-Pacífico, Oriente Médio | Médio prazo (2-4 anos) |
| IA de borda para detecção em áreas com restrições de comunicação | +0.80% | Global, liderado pelos EUA, Israel e Reino Unido | Longo prazo (≥ 4 anos) |
| Redes em malha anti-interferência para ambientes contestados | +0.60% | Ásia-Pacífico, América do Norte, Europa Oriental | Longo prazo (≥ 4 anos) |
| Detecção multissensor de pessoal, veículos e drones de baixa altitude | +0.50% | Global | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Crescentes Requisitos de Vigilância de Fronteiras e Perímetros
O mercado de sensores terrestres não tripulados se beneficia de programas públicos que convertem prioridades de segurança de fronteiras em implantações de vigilância financiadas. Em julho de 2026, o Escritório de Gestão e Orçamento dos EUA alocou 1,59 bilhão de USD para a implementação de Tecnologia de Vigilância de Fronteiras. A Elbit Systems of America começou a implantar Torres de Vigilância Integrada habilitadas por IA na área de Del Rio, no Texas, em julho de 2025, sob um contrato de entrega indefinida e quantidade indefinida no valor de 1,8 bilhão de USD. A empresa declarou que cada torre protege 100 milhas quadradas sem monitoramento contínuo de agentes. A demanda europeia segue uma necessidade operacional semelhante de consciência persistente de perímetro. O projeto PROTEAS, financiado pela UE, integra sensores não tripulados, controle de acesso e comunicações via satélite para proteger postos de comando de Forças de Operações Especiais. O pipeline resultante de sensores terrestres não tripulados sustenta pedidos recorrentes de nós, software e serviços de manutenção.
Modernização da Defesa e ISR Persistente no Campo de Batalha
O mercado de sensores terrestres não tripulados se beneficia de programas de modernização que tratam a detecção como parte de uma rede mais ampla de controle de fogo e reconhecimento. Em agosto de 2025, o Exército dos EUA concedeu acordos FALCONS de Fase 0 à Leonardo DRS, Elbit America e QinetiQ. Cada acordo foi avaliado em 2 milhões de USD e apoia um sistema destinado a mais do que dobrar o alcance de detecção do legado LRAS3. Arquiteturas em rede conectam dados de reconhecimento e apoio de fogo, reduzindo o tempo entre a detecção e o engajamento. A capacidade de aquisição na Ásia-Pacífico também está se ampliando. A China registrou seu 31º ano consecutivo de crescimento nos gastos militares em 2025, enquanto a Índia aumentou os gastos em 8,90% para 92,10 bilhões de USD. Esses orçamentos sustentam o investimento contínuo em sistemas ISR de campo de batalha. A modernização no mercado de sensores terrestres não tripulados favorece fornecedores capazes de integrar novos sensores com sistemas de comando existentes.
IA de Borda para Detecção em Áreas com Restrições de Comunicação
O processamento de borda expande o mercado de sensores terrestres não tripulados onde as comunicações são não confiáveis, monitoradas ou sujeitas a interferências. A Leonardo DRS apresentou sua plataforma de IA robustecida SAGEcore em outubro de 2025 para processar múltiplos feeds de sensores em plataformas táticas em ambientes negados, desconectados, intermitentes e limitados. A plataforma utiliza o padrão Sensor Open Systems Architecture (SOSA) para integração entre fontes de sensores. A Project Q apresentou um kit de missão sísmico-acústico com inferência de IA no próprio sensor na EUROSATORY 2026. A inferência local pode reduzir os encargos operacionais no mercado de sensores terrestres não tripulados, reduzir a demanda de largura de banda e diminuir a assinatura eletromagnética de um nó. Também permite que os comandantes mantenham vigilância útil quando a capacidade de rede se torna limitada.
Detecção Multissensor de Pessoal, Veículos e Drones de Baixa Altitude
A demanda por sistemas multissensor está se ampliando à medida que os usuários exigem que os sensores terrestres não tripulados detectem pessoas, veículos e drones de baixa altitude em uma única rede. A McQ recebeu um contrato de produção do Corpo de Fuzileiros Navais dos EUA no valor de 8,37 milhões de USD em julho de 2025 para kits RANGER 4 em 1. O nó RANGER combina detecção sísmica, acústica, magnética e de adulteração, incluindo detecção acústica de aeronaves não tripuladas. A General Atomics Electromagnetic Systems demonstrou seu sistema de vigilância acústica Fencepost no T-REX 25 e na AUSA 2025.[1] A empresa relatou detecção e rastreamento passivos de aeronaves não tripuladas do Grupo 1-3 a 5-7 km em terreno complexo e condições de radiofrequência congestionadas. Sistemas incapazes de classificar pequenos drones podem exigir atualizações posteriores, o que fortalece o argumento para projetos modulares e multimodais. Isso sustenta arquiteturas comuns para sensores terrestres não tripulados em missões de segurança de perímetro e reconhecimento tático.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Custos de aquisição, integração e ciclo de vida | -0.90% | Global, particularmente orçamentos de defesa de economias emergentes | Médio prazo (2-4 anos) |
| Condições climáticas, terreno e interferência eletromagnética | -0.70% | Global, especialmente Ártico, ambientes tropicais e urbanos com alta densidade de radiofrequência | Curto prazo (≤ 2 anos) |
| Detectabilidade por RF, interferência e exposição à cibersegurança | -0.60% | Global, com risco elevado na Ásia-Pacífico e Europa Oriental | Longo prazo (≥ 4 anos) |
| Calibração específica do solo e carga de falsos alarmes | -0.40% | Todas as regiões de implantação terrestre | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Condições Climáticas, Terreno e Interferência Eletromagnética
As condições ambientais restringem a adoção no mercado de sensores terrestres não tripulados porque complicam a distinção entre uma ameaça e a atividade de fundo comum. Vento, chuva, animais, maquinário e atividade de radiofrequência podem afetar as leituras sísmicas e acústicas. O monitoramento sísmico-acústico requer modelos paramétricos locais para separar sinais de explosão da vibração de fundo industrial. Perfis mistos de argila, areia e rocha podem exigir alterações de limiar em cada local de instalação. Esse trabalho aumenta o tempo de configuração e pode produzir falsos alarmes se a calibração estiver incompleta. A competição de sensores autônomos do MoD do Reino Unido em 2025 utilizou o framework NATO SAPIENT como referência de conformidade para gerenciamento de sensores. Uma implementação mais ampla pode reduzir o encargo de integração, mas a calibração específica do terreno permanece necessária em redes densas. A interferência eletromagnética acrescenta outra restrição, onde o congestionamento de radiofrequência afeta a transmissão de dados.
Custos de Aquisição, Integração e Ciclo de Vida
Os custos de aquisição, integração e sustentação podem atrasar programas no mercado de sensores terrestres não tripulados, especialmente onde os orçamentos de aquisição são limitados. Nós com detecção multimodal, processamento local e comunicações em malha resilientes exigem mais hardware e software do que sistemas básicos. A substituição de baterias também é custosa quando as equipes precisam entrar em locais remotos ou expostos. Novos nós também podem exigir middleware personalizado para se conectar com sistemas de comando existentes. Esses custos favorecem fornecedores de mercado capazes de demonstrar integração simples, gerenciamento eficiente de energia e longos intervalos de serviço. Forças menores podem, portanto, adiar atualizações mesmo quando o caso operacional é claro.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Sensor: A Detecção Sísmica Ancora o Mercado, Plataformas de Fusão Aceleram
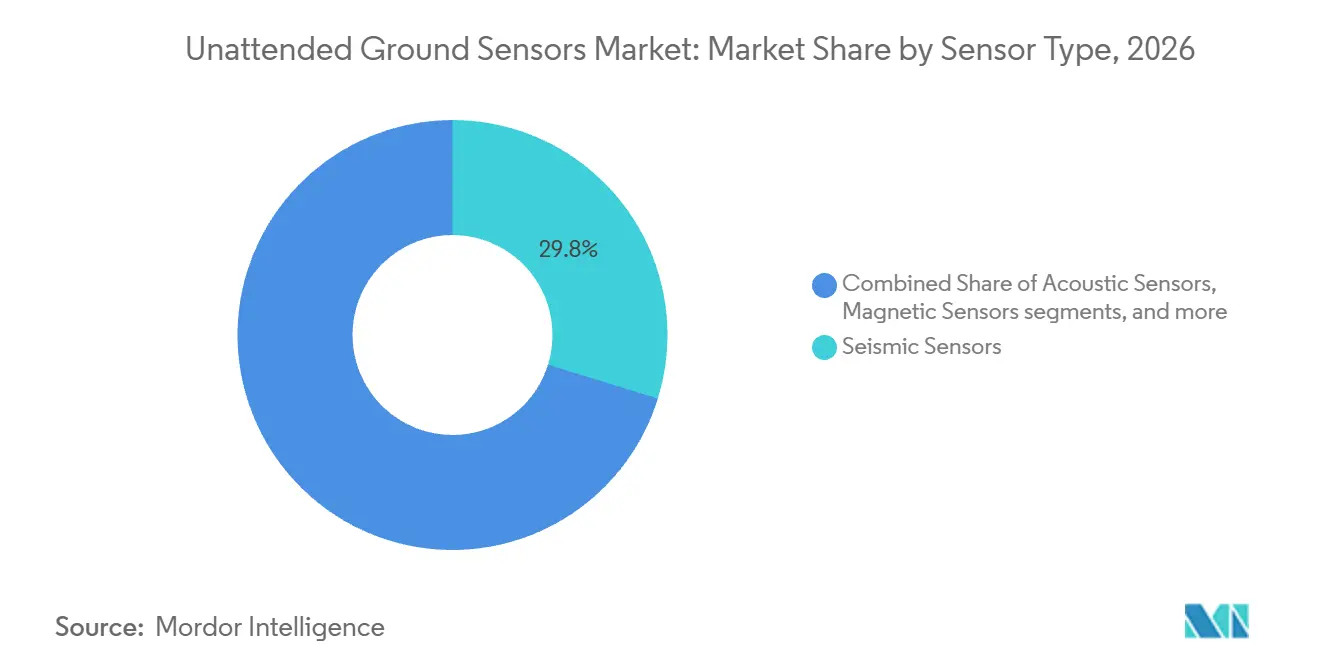
Os sensores sísmicos representaram 29,78% da participação do mercado de sensores terrestres não tripulados em 2026, tornando-os a maior categoria de sensores. Sua posição reflete a operação passiva, a validação histórica pela NATO e os métodos estabelecidos para classificar passos, veículos com rodas e blindados com esteiras. A detecção passiva baseada em geofone é útil onde os operadores desejam limitar as emissões eletrônicas. A Rede de Liderança Europeia relatou em 2025 que o monitoramento sísmico-acústico pode apoiar a detecção e localização de ataques de artilharia e intrusões de fronteira em grandes áreas. Os sensores acústicos apoiam a detecção de helicópteros, drones e morteiros, ampliando o papel das redes terrestres. A Ucrânia iniciou a produção doméstica de sensores acústicos para detecção de posições de artilharia em 2025. Essa atividade mostra como as condições de conflito estão construindo demanda por capacidade de detecção local. Seu histórico estabelecido em campo mantém a detecção sísmica central nos projetos de vigilância em camadas.
Sensores magnéticos e infravermelhos adicionam detecção de veículos e assinaturas térmicas a arranjos em camadas. Essas combinações melhoram a confiança na classificação quando os sinais individuais são pouco claros. A categoria outros está projetada para crescer a um CAGR de 8,45% até 2032. Essa oportunidade de tamanho de mercado de sensores terrestres não tripulados está ligada a uma preferência por menos nós por área protegida. Sistemas integrados podem simplificar a implantação e melhorar a verificação de eventos. Eles também podem abordar novos riscos de pequenos drones sem exigir uma rede de sensores separada. A contrapartida é maior complexidade inicial e uma necessidade mais forte de análises de borda confiáveis. O crescimento depende de software de fusão confiável capaz de interpretar múltiplos fluxos de dados sem aumentar os falsos alarmes.

Por Implantação: Redes Fixas Mantêm Posição, Sistemas Portáteis Avançam Rapidamente
Os sistemas fixos representaram 43,56% da participação do mercado de sensores terrestres não tripulados em 2026. Eles são adequados para fronteiras, perímetros de bases aéreas e instalações de infraestrutura crítica onde energia direta, backhaul por fibra e longa vida operacional justificam a instalação permanente. Redes fixas podem suportar arranjos de sensores maiores e conexões estáveis de comando e controle. Sua base instalada é fortalecida por requisitos de segurança de infraestrutura e programas de defesa de longo prazo. Os sistemas portáteis estão previstos para crescer a um CAGR de 8,21% até 2032, à medida que as forças favorecem a implantação rápida e a manobra. Esses sistemas atendem a uma necessidade tática em ambientes contestados onde equipamentos estáticos podem ser localizados e alvejados. As escolhas de implantação, portanto, dependem da troca entre cobertura persistente e a capacidade de realocar rapidamente. Ambos os modelos permanecem relevantes no mercado de sensores terrestres não tripulados porque usuários de defesa e civis operam em condições de local muito diferentes.
A Project Q apresentou seu kit de missão com capacidade Plug-and-Fight na EUROSATORY 2026 como exemplo de projeto portátil. Seus nós sísmico-acústicos podem ser implantados por uma pequena equipe e conectados a sistemas de comando existentes. Essa abordagem reduz o tempo entre a chegada e a cobertura de sensores. Em abril de 2025, a Reach Power demonstrou entrega de energia sem fio a um sensor McQ RANGER oculto no T-REX 25-1. O teste transmitiu energia a até 60 metros sem linha de visada. Isso apoia o mercado de sensores terrestres no tripulados à medida que os sistemas implantados se tornam menos dependentes de manutenção frequente em campo. Também alinha a implantação portátil com os requisitos de integração imediata de comando e controle.
Por Aplicação: A Defesa Permanece o Núcleo, a Demanda Comercial Diversifica o Pipeline
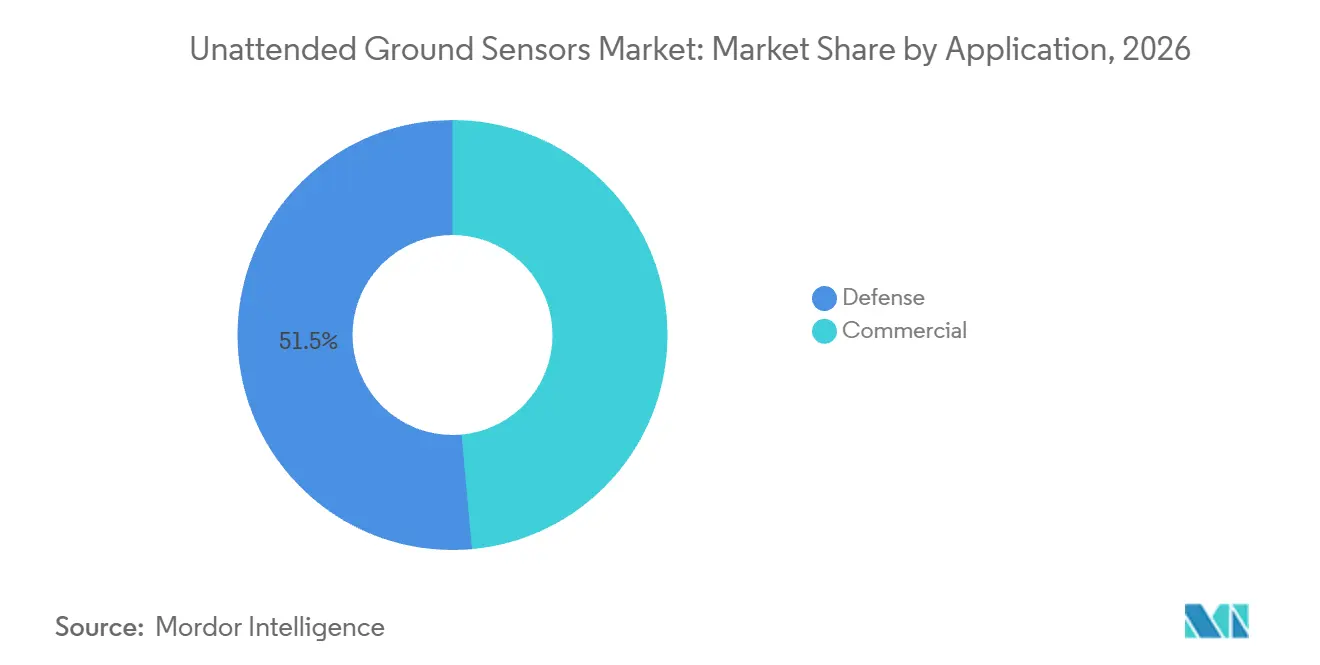
A defesa representou 51,45% do mercado de sensores terrestres não tripulados em 2026. A aquisição militar fornece a maior base de demanda porque os usuários precisam de vigilância persistente em fronteiras, bases e áreas operacionais. Em novembro de 2025, a Bertin Exensor recebeu um contrato-quadro de 9 anos do MoD holandês.[2] Tais acordos plurianuais fornecem aos fabricantes uma demanda de produção previsível, ao mesmo tempo que reforçam a importância da interoperabilidade, treinamento, manutenção e peças de reposição nas decisões de compra. Esse padrão de aquisição fornece aos fabricantes de defesa uma base estável para ciclos de suporte de produtos mais longos e permite que os usuários planejem sustentação, treinamento e necessidades de peças de reposição ao longo de anos sucessivos.
As aplicações comerciais estão projetadas para se expandir a um CAGR de 8,10% até 2032. Operadores de energia, locais de logística portuária e campi de data centers podem usar redes autônomas para monitorar limites extensos com menos pessoal. A proteção de dutos é um caso de uso relevante porque rotas remotas precisam de detecção contínua de intrusão. Os compradores comerciais geralmente aplicam princípios de detecção semelhantes, mas priorizam a proteção de ativos, a continuidade operacional e os custos de serviço gerenciáveis. A base de demanda é, portanto, separada dos orçamentos militares, mesmo quando os sistemas usam hardware comum. Essa diversificação reduz a dependência dos ciclos de aquisição de defesa dentro do setor de sensores terrestres não tripulados. Também eleva os requisitos para implantação fácil e integração de sistemas. Fabricantes capazes de adaptar sistemas de grau militar para ambientes operacionais civis podem atender a um grupo mais amplo de usuários finais. Esse segmento pode, portanto, fornecer aos fabricantes oportunidades além dos programas tradicionais das forças armadas.
Por Fonte de Energia: A Dependência de Baterias Cria Exposição Logística, Energias Renováveis Ganham Tração
As baterias primárias representaram 42,41% da participação do mercado de sensores terrestres não tripulados em 2026. Sua liderança reflete a base instalada de nós alimentados por bateria em programas militares e de fronteiras. A energia por bateria permite a implantação onde o acesso à rede elétrica é indisponível ou indesejável. Sua limitação é a vida operacional finita, que pode exigir que o pessoal retorne a locais difíceis ou hostis. O Laboratório de Pesquisa do Exército dos EUA descreveu um testbed AIHPA em setembro de 2025 que combina fontes de energia fotovoltaica, bateria e célula de combustível de hidrogênio. Baterias externas permanecem relevantes para instalações fixas onde cabeamento ou unidades de bateria reforçadas são práticos. Essas escolhas mostram por que o projeto de energia afeta diretamente a disponibilidade do sensor e o risco operacional. Os operadores estão, consequentemente, avaliando os sistemas de energia como parte de cada decisão de implantação.
A coleta de energia solar e híbrida está projetada para crescer a um CAGR de 9,21% até 2032, a taxa mais rápida entre as fontes de energia. Missões não tripuladas de longa duração podem se tornar impraticáveis quando dependem exclusivamente de baterias primárias. Sistemas híbridos combinam fontes de energia renovável com energia armazenada ou de célula de combustível para estender a vida operacional. A nanorrede ERDC do Exército dos EUA em White Sands combinou combustível de hidrogênio e energia solar para fornecer energia contínua fora da rede a sensores de perímetro. Ela forneceu 9 kW para operações de sensores em um ambiente sem infraestrutura. Isso reduz a frequência de atividades de reabastecimento e apoia uma cobertura mais persistente. A autonomia energética é, portanto, uma característica central do setor de sensores terrestres não tripulados à medida que os usuários buscam menos saídas de manutenção. A abordagem é particularmente relevante onde as rotas de acesso tornam a troca regular de baterias difícil.
Análise Geográfica
A América do Norte representou 38,55% da participação do mercado de sensores terrestres não tripulados em 2026, sustentada pela profunda base de aquisição da região. Os programas do Exército dos EUA incluem FALCONS, contratos RANGER e implantações de fronteira associadas. O Escritório de Gestão e Orçamento dos EUA alocou 1,59 bilhão de USD para tecnologia de vigilância de fronteiras e 4,47 bilhões de USD para atualizações de atributos de sistemas de barreiras, incluindo integração de sensores. Essas alocações sustentam a aquisição até 2029. O Canadá expandiu a oportunidade regional em agosto de 2026 por meio de sua chamada MINERVA para sistemas de vigilância terrestre não tripulados produzidos domesticamente. O México permanece relevante porque as implantações de vigilância transfronteiriça conectam suas necessidades de segurança aos programas dos EUA. A combinação de requisitos de defesa, fronteira e infraestrutura sustenta a demanda regional contínua por sensores terrestres não tripulados. O mercado regional de sensores terrestres não tripulados também atrai fornecedores capazes de apoiar grandes programas federais plurianuais.
A Europa está emergindo como o segundo maior centro de demanda regional à medida que os membros da NATO fortalecem a prontidão no flanco leste. A Alemanha aumentou os gastos com defesa em 24% para 114 bilhões de USD em 2025 após mudanças no tratamento dos gastos militares sob seu freio constitucional à dívida. O contrato holandês com a Bertin Exensor fornece um framework de 9 anos para aquisição e manutenção de UUGS. O acordo cria uma referência para estruturas de aquisição mais longas entre os ministérios de defesa aliados. O trabalho PROTEAS financiado pela UE também combina sensores com controle de acesso e comunicações via satélite. Os requisitos de interoperabilidade provavelmente alinharão as especificações dos sistemas em toda a região. Essas condições favorecem sistemas capazes de operar com padrões técnicos e de dados compartilhados. Os compradores europeus também precisam de links resilientes e acordos de suporte que se encaixem nos processos de aquisição nacionais.
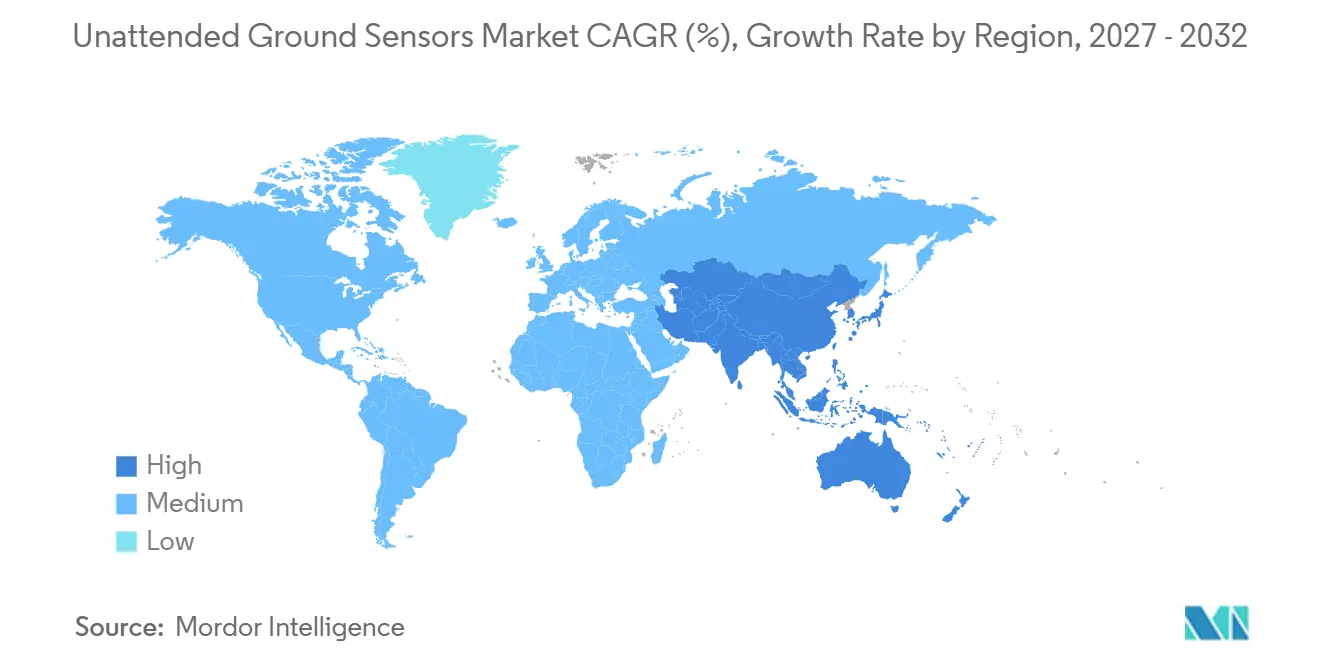
A Ásia-Pacífico está prevista para crescer a um CAGR de 8,56% até 2032, tornando-a o componente regional de crescimento mais rápido do tamanho do mercado de sensores terrestres não tripulados. Os gastos militares da China em 2025 atingiram 336 bilhões de USD, um aumento de 7,40%. A Índia aumentou os gastos militares em 8,90% para 92,10 bilhões de USD. O Japão está expandindo sua Força de Autodefesa Terrestre para funções ISR de domínio cruzado. Espera-se que a Índia registre o maior crescimento nas aquisições regionais, sustentado por um aumento de 90% na produção doméstica de defesa entre os anos fiscais 2019-20 e 2024-25. O Oriente Médio sustenta demanda especializada em torno de bases militares e instalações de energia. A América do Sul e a África adicionam demanda incremental por meio de iniciativas de monitoramento de fronteiras e defesa bilateral.
Cenário Competitivo
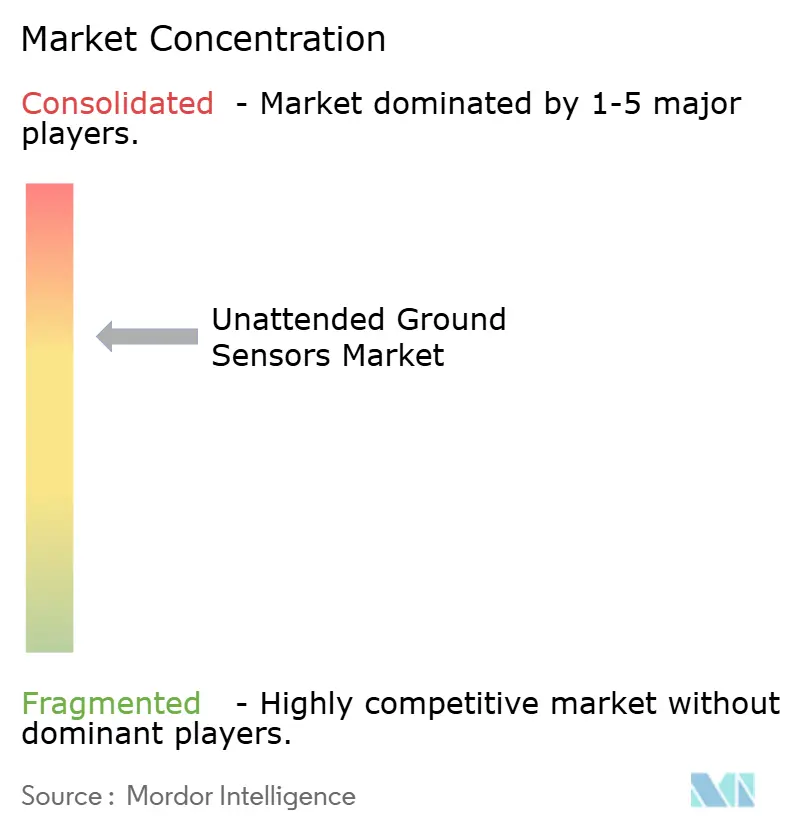
O mercado de sensores terrestres não tripulados é moderadamente consolidado, liderado por Bertin Exensor (Bertin Technologies), Elbit Systems Ltd., L3Harris Technologies, Inc., SensoGuard Ltd. e Textron Systems Corporation. Esses grandes contratantes competem por meio de relacionamentos com programas de registro e capacidades de integração de sistemas. McQ Inc., Anduril Industries, Inc. e Applied Research Associates, Inc. operam como fornecedores especializados com ofertas técnicas focadas. Os prêmios da Fase 0 do FALCONS do Exército dos EUA foram concedidos simultaneamente à Leonardo DRS, Elbit America e QinetiQ, uma abordagem que mantém a concorrência entre fornecedores à medida que os requisitos são desenvolvidos. A Leonardo DRS focou na integração definida por software por meio de sua plataforma SAGEcore e do padrão aberto SOSA. A vantagem competitiva depende da combinação de hardware de sensores com processamento seguro de dados e conectividade com sistemas de comando. O acesso a programas e o suporte à base instalada permanecem importantes ao lado do desempenho individual do produto. Os compradores também valorizam fornecedores capazes de gerenciar integração segura, manutenção e treinamento ao longo de longos períodos operacionais.
Os fornecedores também estão abordando ambientes nos quais sistemas ativos de radar e ópticos podem ser localizados eletronicamente. A General Atomics EMS posiciona o Fencepost como um sistema de vigilância acústica para ameaças de baixa assinatura em terreno complexo. A Project Q usa nós sísmico-acústicos, inferência no próprio sensor e capacidade em ambientes negados por GNSS em seu projeto de kit de missão.[3] Essas abordagens atendem à demanda por detecção passiva com exposição limitada de radiofrequência. Novas empresas podem entrar no mercado por meio de sistemas de sensores independentes de GNSS e descartáveis desenvolvidos para programas aliados. Seus projetos mostram como a coleta passiva e o processamento local estão se tornando critérios de compra relacionados.
O cenário competitivo exige equilibrar relacionamentos estabelecidos de defesa com capacidades de engenharia especializadas. Fornecedores maiores podem gerenciar longos ciclos de aquisição, treinamento, manutenção e integração de sistemas, enquanto empresas especializadas podem se diferenciar por meio de detecção passiva, nós multissensor compactos e IA de borda. Isso cria um mercado onde tanto a escala quanto a profundidade técnica de nicho podem garantir programas. As decisões de aquisição também dependem de se um fornecedor pode atender aos requisitos de interoperabilidade, segurança e serviço.
Líderes do Setor de Sensores Terrestres Não Tripulados
-
L3Harris Technologies, Inc.
-
Elbit Systems Ltd.
-
SensoGuard Ltd.
-
Textron Systems Corporation (Textron Inc.)
-
Bertin Exensor (Société Bertin Technologies)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes do Setor
- Junho de 2026: A Bertin Exensor firmou uma colaboração estratégica com a Micropol Fiberoptic, sob a qual a Micropol fornecerá infraestrutura de fibra óptica tática, incluindo cabeamento tático robustecido e conectores Falcon Expanded Beam, para integração na plataforma de sensores da Bertin Exensor, fortalecendo assim as capacidades furtivas do Flexnet T-UGS.
- Junho de 2026: A empresa alemã de tecnologia de defesa Project Q apresentou um novo Kit de Missão de Sensor Terrestre Não Tripulado (UGS) na Eurosatory 2026. O dispositivo fica próximo ao solo e detecta movimentos de tropas, oferecendo às forças armadas uma capacidade de vigilância passiva projetada para monitoramento de grandes áreas em ambientes contestados e com restrições de comunicação.
- Novembro de 2025: A SensoGuard Ltd. garantiu seu maior pedido de todos os tempos do MoD israelense para mais de 3.500 sistemas de sensores terrestres não tripulados (UGS). Esse marco, em sua parceria de uma década, reflete um aumento significativo nos esforços de Israel para proteger suas fronteiras e alcançar o domínio do terreno.
Escopo do Relatório Global do Mercado de Sensores Terrestres Não Tripulados
O mercado de sensores terrestres não tripulados (UGS) compreende sistemas de vigilância e monitoramento baseados em sensores projetados para detectar, identificar, classificar e rastrear autonomamente pessoal, veículos e outras atividades sem intervenção humana contínua. O mercado abrange tecnologias de sensores sísmicos, acústicos, magnéticos, infravermelhos e outros implantados em aplicações de defesa e comerciais, incluindo inteligência de campo de batalha, vigilância e reconhecimento (ISR), segurança de fronteiras, proteção de perímetro, monitoramento de infraestrutura crítica e vigilância de áreas remotas. O escopo inclui sistemas de sensores fixos e portáteis, juntamente com módulos de comunicação, unidades de processamento e soluções de energia associadas que permitem monitoramento remoto, detecção de ameaças em tempo real e transmissão de dados de vigilância.
O mercado de sensores terrestres não tripulados é segmentado por tipo de sensor, implantação, aplicação, fonte de energia e geografia. Por tipo de sensor, o mercado é segmentado em sensores sísmicos, sensores acústicos, sensores magnéticos, sensores infravermelhos e outros. Por implantação, o mercado é segmentado em sistemas fixos e sistemas portáteis. Por aplicação, o mercado é segmentado em defesa e comercial. Por fonte de energia, o mercado é segmentado em bateria primária, bateria externa e coleta de energia solar e híbrida. O relatório também abrange tamanhos de mercado e previsões para o mercado de sensores terrestres não tripulados nos principais países das principais regiões. Para cada segmento, o tamanho do mercado é fornecido em termos de valor (USD).
| Sensores Sísmicos |
| Sensores Acústicos |
| Sensores Magnéticos |
| Sensores Infravermelhos |
| Outros |
| Sistemas Fixos |
| Sistemas Portáteis |
| Defesa |
| Comercial |
| Bateria Primária |
| Bateria Externa |
| Coleta de Energia Solar e Híbrida |
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Reino Unido | |
| França | ||
| Alemanha | ||
| Itália | ||
| Espanha | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Oriente Médio | Emirados Árabes Unidos |
| Arábia Saudita | ||
| Israel | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Restante da África | ||
| Por Tipo de Sensor | Sensores Sísmicos | ||
| Sensores Acústicos | |||
| Sensores Magnéticos | |||
| Sensores Infravermelhos | |||
| Outros | |||
| Por Implantação | Sistemas Fixos | ||
| Sistemas Portáteis | |||
| Por Aplicação | Defesa | ||
| Comercial | |||
| Por Fonte de Energia | Bateria Primária | ||
| Bateria Externa | |||
| Coleta de Energia Solar e Híbrida | |||
| Por Geografia | América do Norte | Estados Unidos | |
| Canadá | |||
| México | |||
| Europa | Reino Unido | ||
| França | |||
| Alemanha | |||
| Itália | |||
| Espanha | |||
| Rússia | |||
| Restante da Europa | |||
| Ásia-Pacífico | China | ||
| Índia | |||
| Japão | |||
| Coreia do Sul | |||
| Austrália | |||
| Restante da Ásia-Pacífico | |||
| América do Sul | Brasil | ||
| Argentina | |||
| Restante da América do Sul | |||
| Oriente Médio e África | Oriente Médio | Emirados Árabes Unidos | |
| Arábia Saudita | |||
| Israel | |||
| Restante do Oriente Médio | |||
| África | África do Sul | ||
| Restante da África | |||
Principais Perguntas Respondidas no Relatório
Qual é o valor do mercado de sensores terrestres não tripulados em 2026?
O valor do mercado de sensores terrestres não tripulados é de 484,24 milhões de USD em 2026 e está projetado para atingir 708,33 milhões de USD até 2032, a um CAGR de 6,70%.
Qual tipo de sensor lidera a demanda?
Os sensores sísmicos lideram com uma participação de 29,78% em 2026 porque a detecção passiva apoia a classificação de pessoal e veículos.
Por que os sensores terrestres não tripulados portáteis estão ganhando adoção?
Os sistemas portáteis estão previstos para crescer a um CAGR de 8,21% porque os usuários precisam de cobertura de implantação rápida em locais contestados.
Qual aplicação está crescendo mais rapidamente?
O uso comercial está previsto para se expandir a um CAGR de 8,10% à medida que os operadores de infraestrutura buscam monitoramento autônomo de perímetro.
Qual tecnologia de energia está crescendo mais rapidamente?
A coleta de energia solar e híbrida está projetada para crescer a um CAGR de 9,21% à medida que os usuários buscam reduzir as missões de substituição de baterias.
Qual região está projetada para crescer mais rapidamente?
A Ásia-Pacífico está prevista para crescer a um CAGR de 8,56% até 2032, sustentada pelo aumento dos gastos com defesa e pela modernização do ISR.