
Marktgröße und Marktanteil für unbemannte Bodensensoren
Marktübersicht
| Studienzeitraum | 2020 - 2032 |
|---|---|
| Marktgröße (2027) | 512.26 Millionen US-Dollar |
| Marktgröße (2032) | 708.33 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.70 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für unbemannte Bodensensoren von Mordor Intelligence
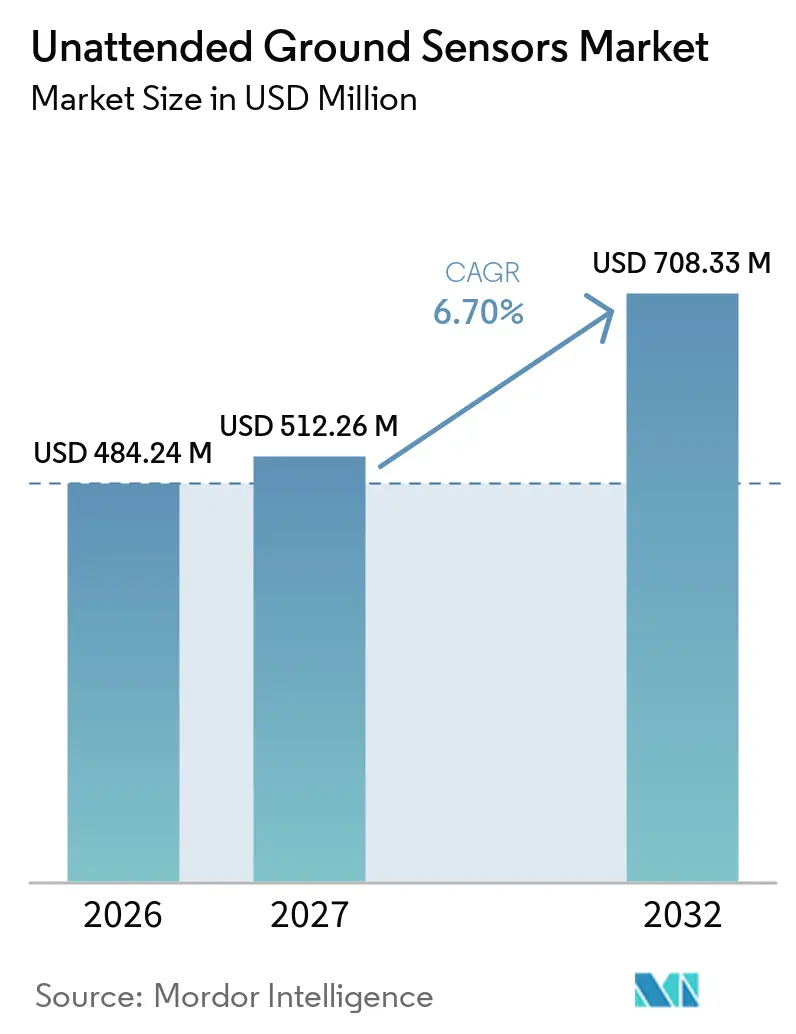
Die Marktgröße für unbemannte Bodensensoren wurde im Jahr 2026 auf 484,24 Millionen USD geschätzt und soll von 512,26 Millionen USD im Jahr 2027 auf 708,33 Millionen USD bis 2032 wachsen, bei einem CAGR von 6,70 % während des Prognosezeitraums (2027–2032). Der Markt wird durch eine nachhaltige Beschaffung im Bereich Verteidigung und Grenzsicherheit gestützt, anstatt durch kurze Beschaffungszyklen. Das Ausgabenwachstum in Asien-Pazifik, Europa und Nordamerika schafft eine breitere Finanzierungsbasis für persistente Überwachungssysteme. Betreiber wechseln von kamerabasierter Perimeterkontrolle zu autonomen Knoten, die seismische, akustische, magnetische und Infrarotsensoren kombinieren. Dieser Wandel im Markt für unbemannte Bodensensoren begünstigt Systeme, die Ereignisse am Rand klassifizieren und weniger Übertragungen über eingeschränkte Netzwerke senden können. Der Wettbewerb konzentriert sich auf Programmbeziehungen, Interoperabilität und die Fähigkeit, die Wartung in schwierigem Gelände zu reduzieren. Kommerzielle Nutzer schaffen ebenfalls einen zweiten Nachfragekanal, da Energiestandorte, Häfen und Rechenzentren eine kontinuierliche Perimeterüberwachung anstreben.
Wichtigste Erkenntnisse des Berichts
- Nach Sensortyp hielten seismische Sensoren im Jahr 2026 einen Marktanteil von 29,78 % am Markt für unbemannte Bodensensoren, während andere Sensortypen bis 2032 mit einem CAGR von 8,45 % wachsen sollen.
- Nach Einsatzart hielten stationäre Systeme im Jahr 2026 einen Anteil von 43,56 % am Markt für unbemannte Bodensensoren, während tragbare Systeme bis 2032 mit einem CAGR von 8,21 % wachsen sollen.
- Nach Anwendung hielt der Verteidigungsbereich im Jahr 2026 einen Anteil von 51,45 % am Markt für unbemannte Bodensensoren, während der kommerzielle Bereich bis 2032 mit einem CAGR von 8,10 % wachsen soll.
- Nach Energiequelle hielten Primärbatterien im Jahr 2026 einen Anteil von 42,41 % am Markt für unbemannte Bodensensoren, während Solar- und Hybrid-Energiegewinnung bis 2032 mit einem CAGR von 9,21 % wachsen soll.
- Nach Geografie entfiel auf Nordamerika im Jahr 2026 ein Anteil von 38,55 % am Markt für unbemannte Bodensensoren, während Asien-Pazifik bis 2032 mit einem CAGR von 8,56 % wachsen soll.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Globale Trends und Erkenntnisse im Markt für unbemannte Bodensensoren
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verteidigungsmodernisierung und persistente Gefechtsfeld-ISR | +1.20% | Nordamerika, Europa, Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Steigende Anforderungen an Grenz- und Perimeterüberwachung | +1.00% | Nordamerika, Europa, Naher Osten | Kurzfristig (≤ 2 Jahre) |
| Ausgaben für den Schutz kritischer Infrastrukturen | +0.70% | Nordamerika, Europa, Asien-Pazifik, Naher Osten | Mittelfristig (2–4 Jahre) |
| Edge-KI zur Erkennung in kommunikationsbeschränkten Gebieten | +0.80% | Global, angeführt von den USA, Israel und dem Vereinigten Königreich | Langfristig (≥ 4 Jahre) |
| Störsichere Mesh-Vernetzung für umkämpfte Umgebungen | +0.60% | Asien-Pazifik, Nordamerika, Osteuropa | Langfristig (≥ 4 Jahre) |
| Multisensordetektion von Personal, Fahrzeugen und Drohnen in geringer Höhe | +0.50% | Global | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Anforderungen an Grenz- und Perimeterüberwachung
Der Markt für unbemannte Bodensensoren profitiert von öffentlichen Programmen, die Grenzsicherheitsprioritäten in finanzierte Überwachungseinsätze umwandeln. Im Juli 2026 stellte das US-amerikanische Office of Management and Budget 1,59 Milliarden USD für die Implementierung von Grenzüberwachungstechnologie bereit. Elbit Systems of America begann im Juli 2025 mit der Bereitstellung KI-gestützter integrierter Überwachungstürme im Gebiet Del Rio in Texas im Rahmen eines unbefristeten Liefervertrags mit unbegrenzter Menge im Wert von 1,8 Milliarden USD. Das Unternehmen erklärte, dass jeder Turm 100 Quadratmeilen ohne kontinuierliche Agentenüberwachung sichert. Die europäische Nachfrage folgt einem ähnlichen operativen Bedarf nach persistenter Perimeterüberwachung. Das EU-finanzierte PROTEAS-Projekt integriert unbemannte Sensoren, Zugangskontrolle und Satellitenkommunikation zum Schutz von Kommandoposten der Spezialkräfte. Die daraus resultierende Pipeline für unbemannte Bodensensoren unterstützt Folgeaufträge für Knoten, Software und Wartungsdienstleistungen.
Verteidigungsmodernisierung und persistente Gefechtsfeld-ISR
Der Markt für unbemannte Bodensensoren profitiert von Modernisierungsprogrammen, die Sensorik als Teil eines umfassenderen Feuerleitung- und Aufklärungsnetzwerks betrachten. Im August 2025 vergab die US-Armee Phase-0-FALCONS-Vereinbarungen an Leonardo DRS, Elbit America und QinetiQ. Jede Vereinbarung hatte einen Wert von 2 Millionen USD und unterstützt ein System, das die Erkennungsreichweite des veralteten LRAS3 mehr als verdoppeln soll. Vernetzte Architekturen verbinden Aufklärungs- und Feuerunterstützungsdaten und verkürzen die Zeit zwischen Erkennung und Einsatz. Die Beschaffungskapazität im Asien-Pazifik-Raum nimmt ebenfalls zu. China verzeichnete 2025 sein 31. aufeinanderfolgendes Jahr mit Wachstum der Militärausgaben, während Indien die Ausgaben um 8,90 % auf 92,10 Milliarden USD erhöhte. Diese Budgets unterstützen kontinuierliche Investitionen in Gefechtsfeld-ISR-Systeme. Die Modernisierung im Markt für unbemannte Bodensensoren begünstigt Anbieter, die neue Sensoren in bestehende Führungssysteme integrieren können.
Edge-KI zur Erkennung in kommunikationsbeschränkten Gebieten
Edge-Verarbeitung erweitert den Markt für unbemannte Bodensensoren dort, wo die Kommunikation unzuverlässig, überwacht oder störanfällig ist. Leonardo DRS stellte im Oktober 2025 seine robuste KI-Plattform SAGEcore vor, um mehrere Sensordatenströme auf taktischen Plattformen in verweigerten, getrennten, intermittierenden und eingeschränkten Umgebungen zu verarbeiten. Die Plattform verwendet den SOSA-Standard (Sensor Open Systems Architecture) für die Integration über verschiedene Sensorquellen hinweg. Project Q präsentierte auf der EUROSATORY 2026 ein seismisch-akustisches Missionskit mit KI-Inferenz direkt am Sensor. Lokale Inferenz kann den Betriebsaufwand im Markt für unbemannte Bodensensoren reduzieren, den Bandbreitenbedarf senken und die elektromagnetische Signatur eines Knotens verringern. Sie ermöglicht es Kommandeuren auch, eine nützliche Überwachung aufrechtzuerhalten, wenn die Netzwerkkapazität begrenzt wird.
Multisensordetektion von Personal, Fahrzeugen und Drohnen in geringer Höhe
Die Nachfrage nach Multisensorsystemen wächst, da Nutzer unbemannte Bodensensoren benötigen, um Personen, Fahrzeuge und Drohnen in geringer Höhe in einem einzigen Netzwerk zu erkennen. McQ erhielt im Juli 2025 einen US-Marine-Corps-Produktionsauftrag im Wert von 8,37 Millionen USD für RANGER-4-in-1-Kits. Der RANGER-Knoten kombiniert seismische, akustische, magnetische und Manipulationserkennung, einschließlich akustischer Erkennung unbemannter Luftfahrzeuge. General Atomics Electromagnetic Systems demonstrierte sein akustisches Überwachungssystem Fencepost auf der T-REX 25 und der AUSA 2025.[1] Das Unternehmen berichtete von passiver Erkennung und Verfolgung von unbemannten Luftfahrzeugen der Gruppen 1–3 auf 5–7 km in komplexem Gelände und unter dichten Hochfrequenzbedingungen. Systeme, die kleine Drohnen nicht klassifizieren können, erfordern möglicherweise spätere Nachrüstungen, was den Fall für modulare, multimodale Designs stärkt. Dies unterstützt gemeinsame Architekturen für unbemannte Bodensensoren bei Perimetersicherheits- und taktischen Aufklärungsmissionen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Beschaffungs-, Integrations- und Lebenszykluskosten | -0.90% | Global, insbesondere Verteidigungsbudgets in Schwellenländern | Mittelfristig (2–4 Jahre) |
| Wetter, Gelände und elektromagnetische Störungen | -0.70% | Global, insbesondere arktische, tropische und hochfrequenzdichte städtische Umgebungen | Kurzfristig (≤ 2 Jahre) |
| HF-Auffindbarkeit, Störung und Cybersicherheitsrisiken | -0.60% | Global, mit erhöhtem Risiko in Asien-Pazifik und Osteuropa | Langfristig (≥ 4 Jahre) |
| Bodenspezifische Kalibrierung und Fehlalarmbelastung | -0.40% | Alle terrestrischen Einsatzregionen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wetter, Gelände und elektromagnetische Störungen
Umweltbedingungen hemmen die Marktakzeptanz für unbemannte Bodensensoren, da sie die Unterscheidung zwischen einer Bedrohung und normaler Hintergrundaktivität erschweren. Wind, Niederschlag, Vieh, Maschinen und Hochfrequenzaktivitäten können seismische und akustische Messwerte beeinflussen. Die seismo-akustische Überwachung erfordert lokale parametrische Modelle, um Explosionssignale von industriellen Hintergrundvibrationen zu trennen. Gemischte Ton-, Sand- und Gesteinsprofile können Schwellenänderungen an jedem Installationsstandort erfordern. Diese Arbeit erhöht die Einrichtungszeit und kann zu Fehlalarmen führen, wenn die Kalibrierung unvollständig ist. Der SAPIENT-Rahmen der NATO wurde vom britischen Verteidigungsministerium im Rahmen seines Wettbewerbs für autonome Sensoren 2025 als Compliance-Referenz für das Sensormanagement verwendet. Eine breitere Implementierung kann den Integrationsaufwand reduzieren, aber geländespezifische Kalibrierung bleibt in dichten Netzwerken notwendig. Elektromagnetische Störungen stellen eine weitere Einschränkung dar, da Hochfrequenzüberlastung die Datenübertragung beeinträchtigt.
Beschaffungs-, Integrations- und Lebenszykluskosten
Anschaffungs-, Integrations- und Instandhaltungskosten können Programme für unbemannte Bodensensoren verzögern, insbesondere wenn die Beschaffungsbudgets begrenzt sind. Knoten mit multimodaler Sensorik, lokaler Verarbeitung und widerstandsfähiger Mesh-Kommunikation erfordern mehr Hardware und Software als einfache Systeme. Der Batterieaustausch ist ebenfalls kostspielig, wenn Besatzungen abgelegene oder exponierte Standorte aufsuchen müssen. Neue Knoten können auch maßgeschneiderte Middleware erfordern, um eine Verbindung mit bestehenden Führungssystemen herzustellen. Diese Kosten begünstigen Marktanbieter, die eine einfache Integration, effizientes Energiemanagement und lange Wartungsintervalle nachweisen können. Kleinere Streitkräfte können daher Aufrüstungen aufschieben, selbst wenn der operative Bedarf klar ist.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Sensortyp: Seismische Sensorik verankert den Markt, Fusionsplattformen beschleunigen das Wachstum
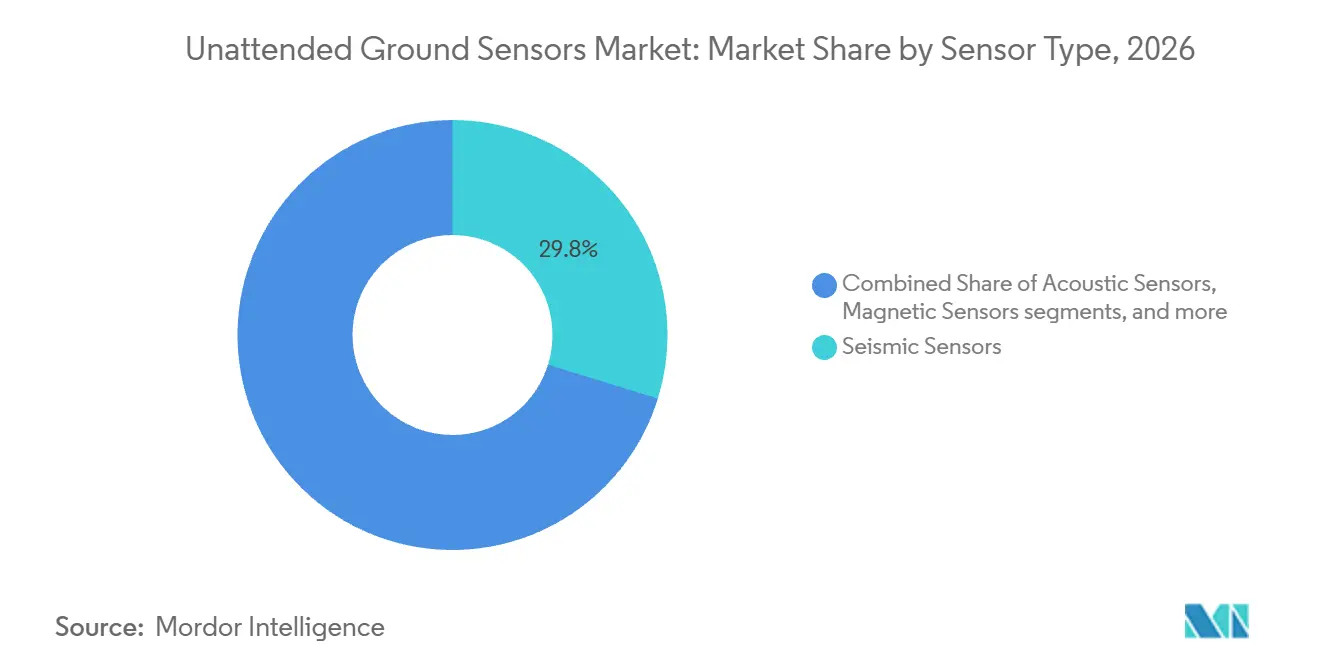
Seismische Sensoren machten im Jahr 2026 29,78 % des Marktanteils für unbemannte Bodensensoren aus und sind damit die größte Sensorkategorie. Ihre Position spiegelt den passiven Betrieb, die langjährige NATO-Validierung und etablierte Methoden zur Klassifizierung von Fußschritten, Radfahrzeugen und Kettenfahrzeugen wider. Passives Geophon-basiertes Sensing ist nützlich, wenn Betreiber elektronische Emissionen begrenzen möchten. Das European Leadership Network berichtete 2025, dass seismo-akustische Überwachung die Erkennung und Lokalisierung von Artillerieeinschlägen und Grenzeindringlingen über weite Gebiete unterstützen kann. Akustische Sensoren unterstützen die Erkennung von Hubschraubern, Drohnen und Mörsern und erweitern die Rolle von Bodennetzwerken. Die Ukraine begann 2025 mit der heimischen Produktion akustischer Sensoren zur Erkennung von Artilleriestellungen. Diese Aktivität zeigt, wie Konfliktsituationen die Nachfrage nach lokaler Sensorkapazität aufbauen. Ihr etablierter Feldeinsatznachweis hält seismische Sensorik im Mittelpunkt mehrschichtiger Überwachungskonzepte.
Magnetische und Infrarotsensoren ergänzen mehrschichtige Arrays um Fahrzeug- und Wärmesignaturerkennung. Diese Kombinationen verbessern die Klassifizierungssicherheit, wenn einzelne Signale unklar sind. Die Kategorie „Sonstige” soll bis 2032 mit einem CAGR von 8,45 % wachsen. Diese Marktgrößenchance für unbemannte Bodensensoren ist mit einer Präferenz für weniger Knoten pro geschütztem Bereich verbunden. Integrierte Systeme können die Bereitstellung vereinfachen und die Ereignisverifizierung verbessern. Sie können auch neue Risiken durch kleine Drohnen adressieren, ohne ein separates Sensornetzwerk zu benötigen. Der Kompromiss besteht in größerer anfänglicher Komplexität und einem stärkeren Bedarf an zuverlässiger Edge-Analytik. Das Wachstum hängt von zuverlässiger Fusionssoftware ab, die mehrere Datenströme interpretieren kann, ohne Fehlalarme zu erhöhen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Einsatzart: Stationäre Netzwerke halten ihre Position, tragbare Systeme gewinnen an Fahrt
Stationäre Systeme machten im Jahr 2026 43,56 % des Marktanteils für unbemannte Bodensensoren aus. Sie eignen sich für Grenzen, Luftwaffenstützpunkt-Perimeter und Standorte kritischer Infrastrukturen, wo direkte Stromversorgung, Glasfaser-Backhaul und lange Betriebsdauer eine dauerhafte Installation rechtfertigen. Stationäre Netzwerke können größere Sensorarrays und stabile Führungs- und Kontrollverbindungen unterstützen. Ihre installierte Basis wird durch Anforderungen an die Infrastruktursicherheit und langfristige Verteidigungsprogramme gestärkt. Tragbare Systeme sollen bis 2032 mit einem CAGR von 8,21 % wachsen, da Streitkräfte schnellen Aufbau und Manöver bevorzugen. Diese Systeme erfüllen einen taktischen Bedarf in umkämpften Umgebungen, wo statische Ausrüstung gefunden und gezielt angegriffen werden kann. Die Wahl der Einsatzart hängt daher vom Kompromiss zwischen persistenter Abdeckung und der Fähigkeit zur schnellen Umsetzung ab. Beide Modelle bleiben im Markt für unbemannte Bodensensoren relevant, da Verteidigungs- und Zivilnutzer unter sehr unterschiedlichen Standortbedingungen operieren.
Project Q stellte auf der EUROSATORY 2026 sein Plug-and-Fight-fähiges Missionskit als Beispiel für tragbares Design vor. Seine seismisch-akustischen Knoten können von einem kleinen Team eingesetzt und mit bestehenden Führungssystemen verbunden werden. Dieser Ansatz verkürzt die Zeit zwischen Ankunft und Sensorabdeckung. Im April 2025 demonstrierte Reach Power auf der T-REX 25-1 die drahtlose Energieübertragung an einen verdeckten McQ-RANGER-Sensor. Der Test übertrug Energie auf bis zu 60 Meter ohne Sichtlinie. Dies unterstützt den Markt für unbemannte Bodensensoren, da eingesetzte Systeme weniger auf häufige Feldwartung angewiesen sind. Es bringt auch den tragbaren Einsatz in Einklang mit den Anforderungen an eine sofortige Führungs- und Kontrollintegration.
Nach Anwendung: Verteidigung bleibt der Kern, kommerzielle Nachfrage diversifiziert die Pipeline
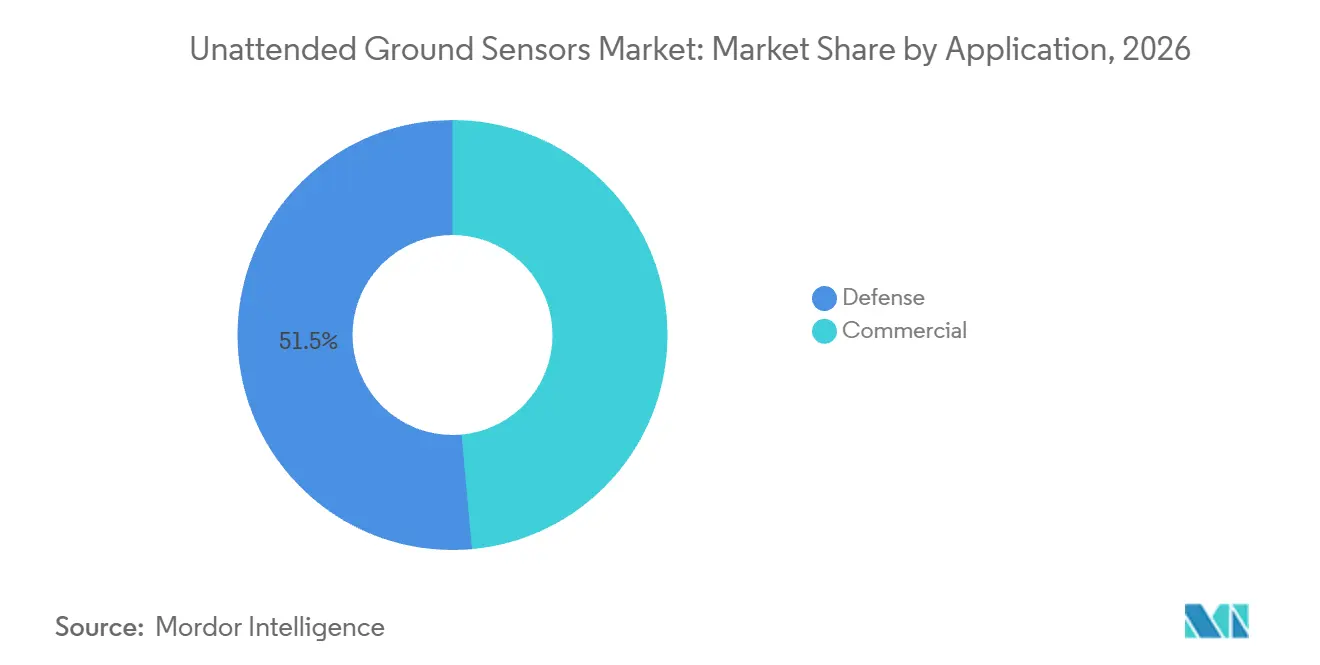
Der Verteidigungsbereich machte im Jahr 2026 51,45 % des Marktes für unbemannte Bodensensoren aus. Militärische Beschaffung bildet die größte Nachfragebasis, da Nutzer persistente Überwachung über Grenzen, Stützpunkte und Operationsgebiete hinweg benötigen. Im November 2025 erhielt Bertin Exensor einen 9-jährigen Rahmenvertrag vom niederländischen Verteidigungsministerium.[2] Solche mehrjährigen Vereinbarungen bieten Herstellern eine planbare Produktionsnachfrage und unterstreichen gleichzeitig die Bedeutung von Interoperabilität, Schulung, Wartung und Ersatzteilen bei Kaufentscheidungen. Dieses Beschaffungsmuster bietet Verteidigungsherstellern eine stabile Grundlage für längere Produktunterstützungszyklen und ermöglicht es Nutzern, Instandhaltung, Schulung und Ersatzteilbedarf über aufeinanderfolgende Jahre hinweg zu planen.
Kommerzielle Anwendungen sollen bis 2032 mit einem CAGR von 8,10 % wachsen. Energiebetreiber, Hafenlogistikstandorte und Rechenzentrumsgelände können autonome Netzwerke nutzen, um ausgedehnte Grenzen mit weniger Personal zu überwachen. Der Schutz von Pipelines ist ein relevanter Anwendungsfall, da abgelegene Strecken eine kontinuierliche Einbruchserkennung benötigen. Kommerzielle Käufer wenden im Allgemeinen ähnliche Sensorprinzipien an, priorisieren jedoch Anlagenschutz, Betriebskontinuität und handhabbare Servicekosten. Die Nachfragebasis ist daher von Militärbudgets getrennt, auch wenn Systeme gemeinsame Hardware verwenden. Diese Diversifizierung reduziert die Abhängigkeit von Verteidigungsbeschaffungszyklen innerhalb der Branche für unbemannte Bodensensoren. Sie erhöht auch die Anforderungen an einfache Bereitstellung und Systemintegration. Hersteller, die militärische Systeme für zivile Betriebsumgebungen anpassen können, können eine breitere Gruppe von Endnutzern ansprechen. Dieses Segment kann Herstellern daher Möglichkeiten jenseits traditioneller Streitkräfteprogramme bieten.
Nach Energiequelle: Batterieabhängigkeit schafft logistische Risiken, erneuerbare Energien gewinnen an Bedeutung
Primärbatterien machten im Jahr 2026 42,41 % des Marktanteils für unbemannte Bodensensoren aus. Ihre führende Position spiegelt die installierte Basis batteriebetriebener Knoten in Militär- und Grenzprogrammen wider. Batterieversorgung ermöglicht den Einsatz dort, wo kein Netzzugang verfügbar oder erwünscht ist. Ihre Einschränkung ist die begrenzte Betriebsdauer, die Personal dazu zwingen kann, schwierige oder feindliche Standorte aufzusuchen. Das US Army Research Laboratory beschrieb im September 2025 ein AIHPA-Testbed, das photovoltaische, Batterie- und Wasserstoffbrennstoffzellen-Energiequellen kombiniert. Externe Batterien bleiben für stationäre Standorte relevant, wo Verkabelung oder gehärtete Batterieeinheiten praktikabel sind. Diese Entscheidungen zeigen, warum das Energiedesign die Sensorbetriebsbereitschaft und das Betriebsrisiko direkt beeinflusst. Betreiber bewerten daher Energiesysteme als Teil jeder Einsatzentscheidung.
Solar- und Hybrid-Energiegewinnung soll bis 2032 mit einem CAGR von 9,21 % wachsen, der schnellsten Rate unter den Energiequellen. Langandauernde unbemannte Missionen können unpraktisch werden, wenn sie ausschließlich auf Primärbatterien angewiesen sind. Hybridsysteme kombinieren erneuerbare Energiequellen mit gespeicherter oder Brennstoffzellenenergie, um die Betriebsdauer zu verlängern. Das US-Army-ERDC-Nanogrid in White Sands kombinierte Wasserstoffbrennstoff und Solarenergie, um kontinuierliche netzunabhängige Energie für Perimetersensoren bereitzustellen. Es lieferte 9 kW für den Sensorbetrieb in einer infrastrukturverweigerten Umgebung. Dies reduziert die Häufigkeit von Nachschubaktivitäten und unterstützt eine persistentere Abdeckung. Energieautonomie ist daher ein zentrales Merkmal der Branche für unbemannte Bodensensoren, da Nutzer weniger Wartungseinsätze anstreben. Der Ansatz ist besonders relevant, wo Zugangswege einen regelmäßigen Batterieaustausch erschweren.
Geografische Analyse
Nordamerika machte im Jahr 2026 38,55 % des Marktanteils für unbemannte Bodensensoren aus, gestützt durch die tiefe Beschaffungsbasis der Region. US-Armeeprogramme umfassen FALCONS, RANGER-Verträge und damit verbundene Grenzeinsätze. Das US-amerikanische Office of Management and Budget stellte 1,59 Milliarden USD für Grenzüberwachungstechnologie und 4,47 Milliarden USD für Upgrades von Barrieresystemattributen, einschließlich Sensorintegration, bereit. Diese Mittelzuweisungen unterstützen die Beschaffung bis 2029. Kanada erweiterte die regionale Chance im August 2026 durch seinen MINERVA-Aufruf für inländisch produzierte unbemannte Bodenüberwachungssysteme. Mexiko bleibt relevant, da grenzüberschreitende Überwachungseinsätze seinen Sicherheitsbedarf mit US-Programmen verbinden. Die Kombination aus Verteidigungs-, Grenz- und Infrastrukturanforderungen unterstützt eine anhaltende regionale Nachfrage nach unbemannten Bodensensoren. Der regionale Markt für unbemannte Bodensensoren zieht auch Anbieter an, die in der Lage sind, große, mehrjährige Bundesprogramme zu unterstützen.
Europa entwickelt sich zum zweitgrößten regionalen Nachfragezentrum, da NATO-Mitglieder die Bereitschaft an der Ostflanke stärken. Deutschland erhöhte die Verteidigungsausgaben 2025 nach Änderungen bei der Behandlung von Militärausgaben im Rahmen seiner verfassungsmäßigen Schuldenbremse um 24 % auf 114 Milliarden USD. Der niederländische Vertrag mit Bertin Exensor bietet einen 9-jährigen Rahmen für die UUGS-Beschaffung und -Wartung. Die Vereinbarung schafft eine Referenz für längere Beschaffungsstrukturen unter alliierten Verteidigungsministerien. EU-finanzierte PROTEAS-Arbeiten kombinieren auch Sensoren mit Zugangskontrolle und Satellitenkommunikation. Interoperabilitätsanforderungen werden wahrscheinlich die Systemspezifikationen in der gesamten Region angleichen. Diese Bedingungen begünstigen Systeme, die mit gemeinsamen technischen und Datenstandards betrieben werden können. Europäische Käufer benötigen auch widerstandsfähige Verbindungen und Supportvereinbarungen, die zu nationalen Beschaffungsprozessen passen.
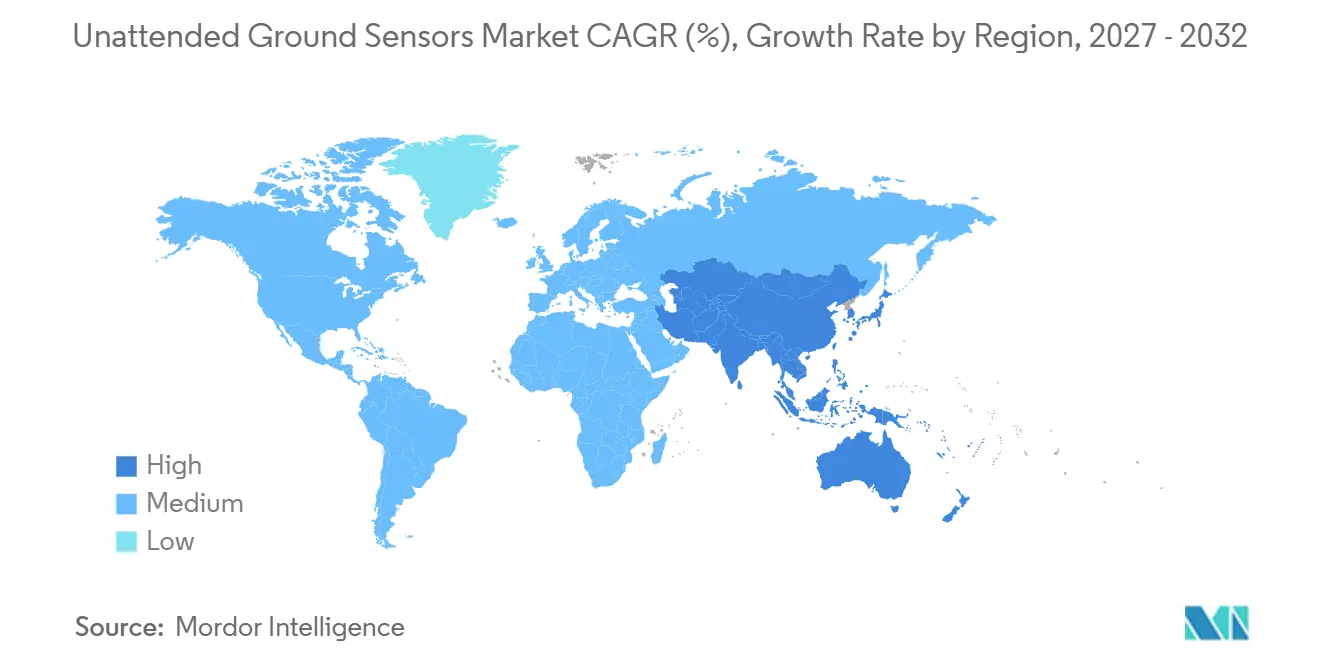
Asien-Pazifik soll bis 2032 mit einem CAGR von 8,56 % wachsen und ist damit die am schnellsten wachsende regionale Komponente der Marktgröße für unbemannte Bodensensoren. Chinas Militärausgaben 2025 erreichten 336 Milliarden USD, ein Anstieg von 7,40 %. Indien erhöhte die Militärausgaben um 8,90 % auf 92,10 Milliarden USD. Japan erweitert seine Bodenselbstverteidigungskräfte in bereichsübergreifende ISR-Rollen. Indien wird voraussichtlich das höchste Wachstum bei der regionalen Beschaffung verzeichnen, unterstützt durch einen Anstieg der inländischen Verteidigungsproduktion um 90 % zwischen dem Geschäftsjahr 2019/20 und dem Geschäftsjahr 2024/25. Der Nahe Osten hält spezialisierte Nachfrage rund um Militärstützpunkte und Energieanlagen aufrecht. Südamerika und Afrika tragen durch Grenzüberwachungs- und bilaterale Verteidigungsinitiativen inkrementelle Nachfrage bei.
Wettbewerbslandschaft
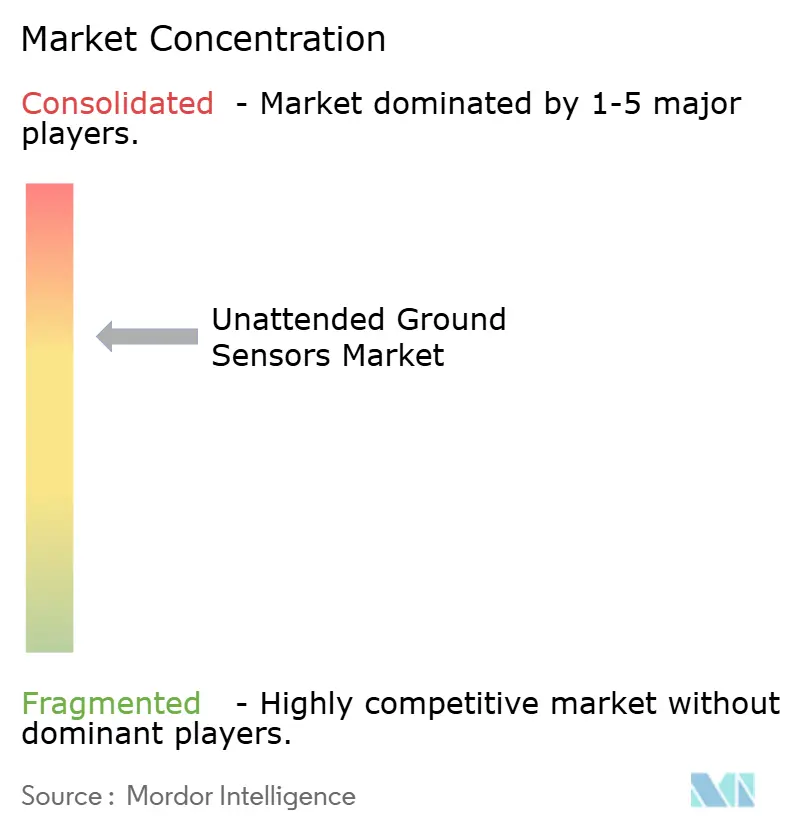
Der Markt für unbemannte Bodensensoren ist mäßig konsolidiert und wird von Bertin Exensor (Bertin Technologies), Elbit Systems Ltd., L3Harris Technologies, Inc., SensoGuard Ltd. und Textron Systems Corporation angeführt. Diese größeren Auftragnehmer konkurrieren durch Programmbeziehungen und Systemintegrationskapazitäten. McQ Inc., Anduril Industries, Inc. und Applied Research Associates, Inc. agieren als Spezialanbieter mit fokussierten technischen Angeboten. Die Phase-0-FALCONS-Vergaben der US-Armee wurden gleichzeitig an Leonardo DRS, Elbit America und QinetiQ vergeben, ein Ansatz, der den Anbieterwettbewerb aufrechterhält, während die Anforderungen entwickelt werden. Leonardo DRS hat sich auf softwaregestützte Integration durch seine SAGEcore-Plattform und den offenen SOSA-Standard konzentriert. Wettbewerbsvorteile hängen von der Kombination von Sensorhardware mit sicherer Datenverarbeitung und Führungssystemkonnektivität ab. Programmzugang und Unterstützung der installierten Basis bleiben neben der individuellen Produktleistung wichtig. Käufer schätzen auch Anbieter, die sichere Integration, Wartung und Schulung über lange Betriebszeiträume hinweg verwalten können.
Anbieter adressieren auch Umgebungen, in denen aktive Radar- und optische Systeme elektronisch geortet werden können. General Atomics EMS positioniert Fencepost als akustisches Überwachungssystem für Bedrohungen mit geringer Signatur in komplexem Gelände. Project Q verwendet seismisch-akustische Knoten, Inferenz direkt am Sensor und GNSS-verweigerte Fähigkeit in seinem Missionskitdesign.[3] Diese Ansätze adressieren die Nachfrage nach passiver Sensorik mit begrenzter Hochfrequenzexposition. Neue Unternehmen können über GNSS-unabhängige, verbrauchbare Sensorsysteme, die für alliierte Programme entwickelt wurden, in den Markt eintreten. Ihre Designs zeigen, wie passive Erfassung und lokale Verarbeitung zu zusammenhängenden Kaufkriterien werden.
Die Wettbewerbslandschaft erfordert eine Balance zwischen etablierten Verteidigungsbeziehungen und spezialisierten Ingenieurkapazitäten. Größere Anbieter können lange Beschaffungszyklen, Schulung, Wartung und Systemintegration verwalten, während Spezialunternehmen sich durch passive Erkennung, kompakte Multisensorknoten und Edge-KI differenzieren können. Dies schafft einen Markt, in dem sowohl Größe als auch technische Nischentiefe Programme sichern können. Beschaffungsentscheidungen hängen auch davon ab, ob ein Anbieter Interoperabilitäts-, Sicherheits- und Serviceanforderungen erfüllen kann.
Marktführer in der Branche für unbemannte Bodensensoren
-
L3Harris Technologies, Inc.
-
Elbit Systems Ltd.
-
SensoGuard Ltd.
-
Textron Systems Corporation (Textron Inc.)
-
Bertin Exensor (Société Bertin Technologies)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Jüngste Branchenentwicklungen
- Juni 2026: Bertin Exensor ging eine strategische Zusammenarbeit mit Micropol Fiberoptic ein, im Rahmen derer Micropol taktische Glasfaserinfrastruktur, einschließlich robuster taktischer Verkabelung und Falcon Expanded Beam-Steckverbinder, für die Integration in die Sensorplattform von Bertin Exensor liefern wird, wodurch die Tarnfähigkeiten des Flexnet T-UGS gestärkt werden.
- Juni 2026: Das deutsche Verteidigungstechnologieunternehmen Project Q stellte auf der Eurosatory 2026 ein neues Missionskit für unbemannte Bodensensoren (UGS) vor. Das Gerät liegt flach auf dem Boden und erkennt Truppenbewegungen, wodurch Streitkräften eine passive Überwachungsfähigkeit für die Großflächenüberwachung in umkämpften und kommunikationsbeschränkten Umgebungen geboten wird.
- November 2025: SensoGuard Ltd. sicherte sich seinen bisher größten Auftrag vom israelischen Verteidigungsministerium für mehr als 3.500 unbemannte Bodensensorsysteme (UGS). Dieser Meilenstein in der jahrzehntelangen Partnerschaft spiegelt eine deutliche Zunahme der israelischen Bemühungen wider, seine Grenzen zu schützen und Geländeüberlegenheit zu erlangen.
Berichtsumfang des globalen Marktes für unbemannte Bodensensoren
Der Markt für unbemannte Bodensensoren (UGS) umfasst sensorbasierte Überwachungs- und Monitorsysteme, die autonom Personal, Fahrzeuge und andere Aktivitäten ohne kontinuierliche menschliche Intervention erkennen, identifizieren, klassifizieren und verfolgen. Der Markt umfasst seismische, akustische, magnetische, Infrarot- und andere Sensortechnologien, die in Verteidigungs- und kommerziellen Anwendungen eingesetzt werden, einschließlich Gefechtsfeldaufklärung, Überwachung und Aufklärung (ISR), Grenzsicherheit, Perimeterschutz, Überwachung kritischer Infrastrukturen und Ferngebietsüberwachung. Der Umfang umfasst stationäre und tragbare Sensorsysteme sowie zugehörige Kommunikationsmodule, Verarbeitungseinheiten und Energielösungen, die Fernüberwachung, Echtzeit-Bedrohungserkennung und Übertragung von Überwachungsdaten ermöglichen.
Der Markt für unbemannte Bodensensoren ist nach Sensortyp, Einsatzart, Anwendung, Energiequelle und Geografie segmentiert. Nach Sensortyp ist der Markt in seismische Sensoren, akustische Sensoren, magnetische Sensoren, Infrarotsensoren und sonstige segmentiert. Nach Einsatzart ist der Markt in stationäre Systeme und tragbare Systeme segmentiert. Nach Anwendung ist der Markt in Verteidigung und kommerziell segmentiert. Nach Energiequelle ist der Markt in Primärbatterie, externe Batterie sowie Solar- und Hybrid-Energiegewinnung segmentiert. Der Bericht umfasst auch Marktgrößen und Prognosen für den Markt für unbemannte Bodensensoren in den wichtigsten Ländern der verschiedenen Regionen. Für jedes Segment wird die Marktgröße in Wertangaben (USD) angegeben.
| Seismische Sensoren |
| Akustische Sensoren |
| Magnetische Sensoren |
| Infrarotsensoren |
| Sonstige |
| Stationäre Systeme |
| Tragbare Systeme |
| Verteidigung |
| Kommerziell |
| Primärbatterie |
| Externe Batterie |
| Solar- und Hybrid-Energiegewinnung |
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Vereinigtes Königreich | |
| Frankreich | ||
| Deutschland | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Naher Osten | Vereinigte Arabische Emirate |
| Saudi-Arabien | ||
| Israel | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Übriges Afrika | ||
| Nach Sensortyp | Seismische Sensoren | ||
| Akustische Sensoren | |||
| Magnetische Sensoren | |||
| Infrarotsensoren | |||
| Sonstige | |||
| Nach Einsatzart | Stationäre Systeme | ||
| Tragbare Systeme | |||
| Nach Anwendung | Verteidigung | ||
| Kommerziell | |||
| Nach Energiequelle | Primärbatterie | ||
| Externe Batterie | |||
| Solar- und Hybrid-Energiegewinnung | |||
| Nach Geografie | Nordamerika | Vereinigte Staaten | |
| Kanada | |||
| Mexiko | |||
| Europa | Vereinigtes Königreich | ||
| Frankreich | |||
| Deutschland | |||
| Italien | |||
| Spanien | |||
| Russland | |||
| Übriges Europa | |||
| Asien-Pazifik | China | ||
| Indien | |||
| Japan | |||
| Südkorea | |||
| Australien | |||
| Übriger Asien-Pazifik-Raum | |||
| Südamerika | Brasilien | ||
| Argentinien | |||
| Übriges Südamerika | |||
| Naher Osten und Afrika | Naher Osten | Vereinigte Arabische Emirate | |
| Saudi-Arabien | |||
| Israel | |||
| Übriger Naher Osten | |||
| Afrika | Südafrika | ||
| Übriges Afrika | |||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der Wert des Marktes für unbemannte Bodensensoren im Jahr 2026?
Der Marktwert für unbemannte Bodensensoren beträgt im Jahr 2026 484,24 Millionen USD und soll bis 2032 708,33 Millionen USD erreichen, bei einem CAGR von 6,70 %.
Welcher Sensortyp führt die Nachfrage an?
Seismische Sensoren führen mit einem Anteil von 29,78 % im Jahr 2026, da passive Erkennung die Klassifizierung von Personal und Fahrzeugen unterstützt.
Warum gewinnen tragbare unbemannte Sensoren an Akzeptanz?
Tragbare Systeme sollen mit einem CAGR von 8,21 % wachsen, da Nutzer schnell einsetzbare Abdeckung an umkämpften Standorten benötigen.
Welche Anwendung wächst am schnellsten?
Der kommerzielle Einsatz soll mit einem CAGR von 8,10 % wachsen, da Infrastrukturbetreiber autonome Perimeterüberwachung anstreben.
Welche Energietechnologie wächst am schnellsten?
Solar- und Hybrid-Energiegewinnung soll mit einem CAGR von 9,21 % wachsen, da Nutzer Batterieaustauscheinsätze reduzieren möchten.
Welche Region soll am schnellsten wachsen?
Asien-Pazifik soll bis 2032 mit einem CAGR von 8,56 % wachsen, unterstützt durch steigende Verteidigungsausgaben und ISR-Modernisierung.