
Tamaño y Participación del Mercado de Sensores Terrestres No Tripulados
Visión General del Mercado
| Período de Estudio | 2020 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 512.26 Millones de dólares |
| Tamaño del Mercado (2032) | 708.33 Millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 6.70 % |
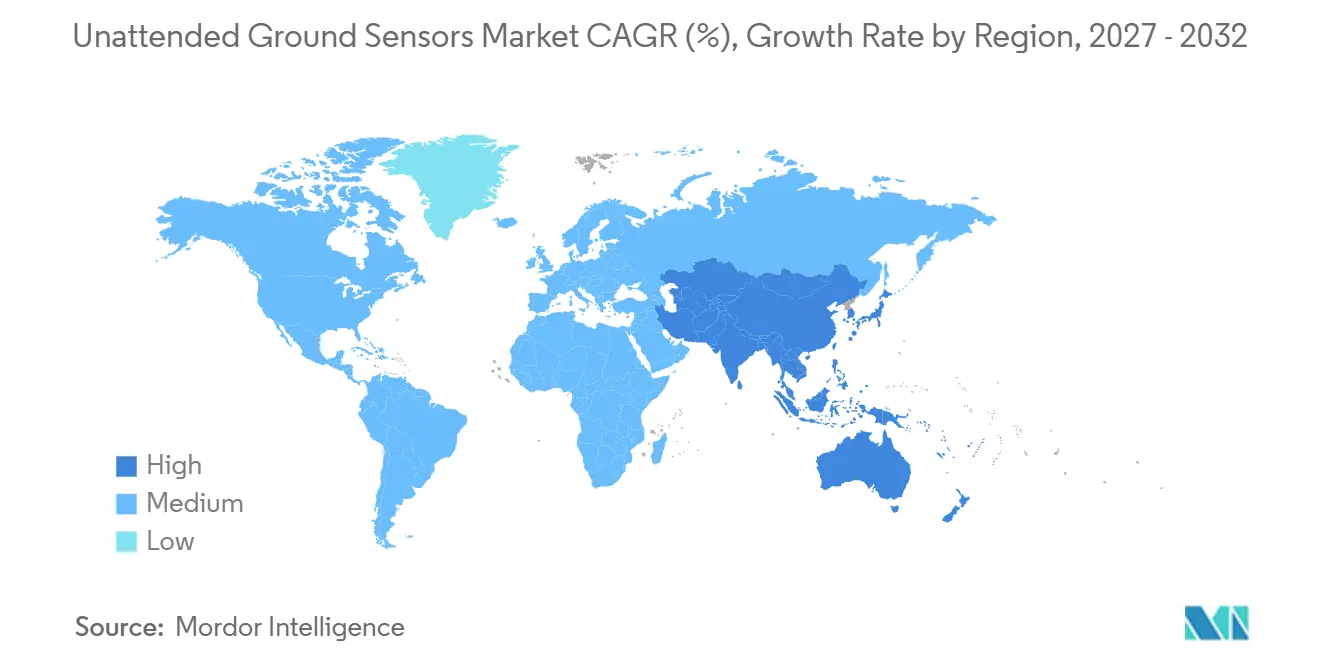
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
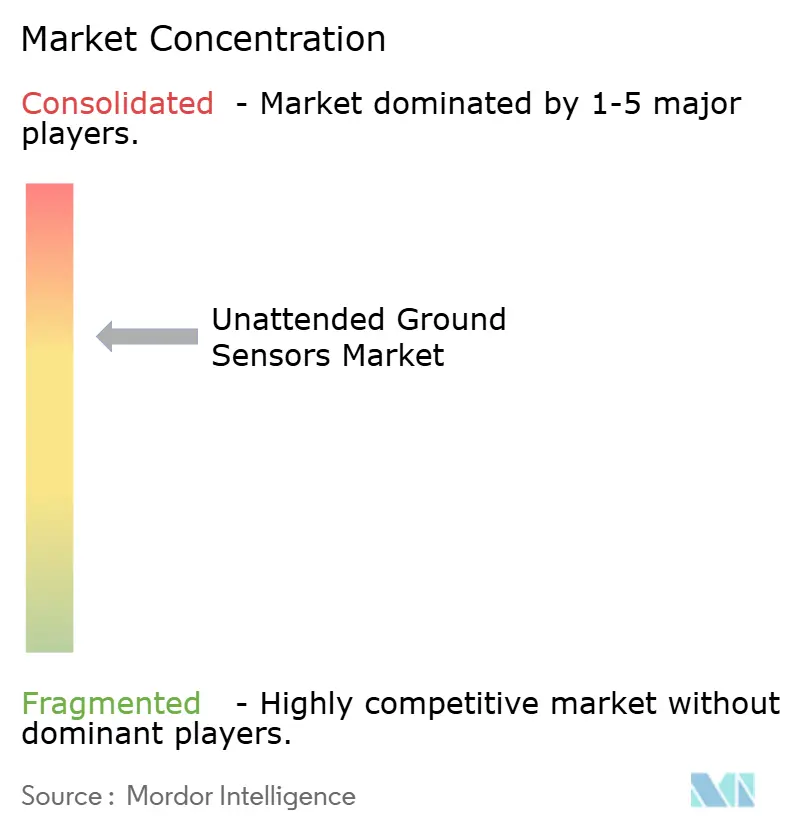
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Sensores Terrestres No Tripulados por Mordor Intelligence
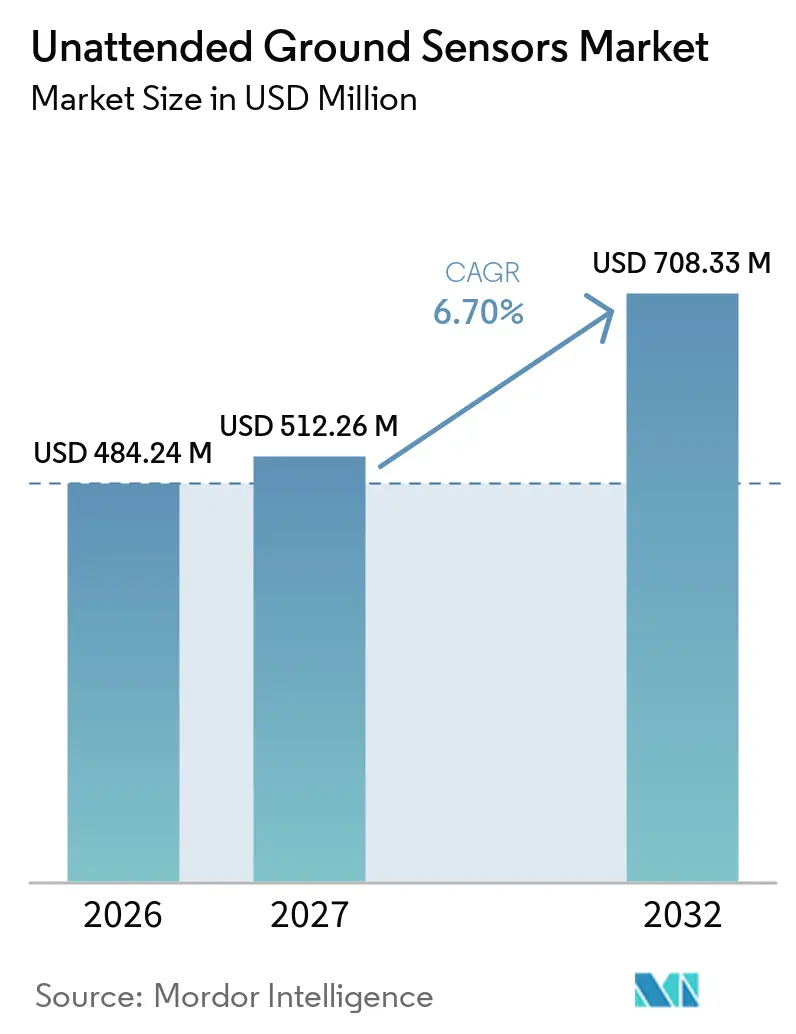
El tamaño del mercado de sensores terrestres no tripulados fue valorado en 484,24 millones de USD en 2026 y se prevé que crezca desde 512,26 millones de USD en 2027 hasta 708,33 millones de USD en 2032, a una CAGR del 6,70% durante el período de pronóstico (2027-2032). El mercado está respaldado por una adquisición sostenida en defensa y seguridad fronteriza en lugar de ciclos de adquisición cortos. El crecimiento del gasto en Asia-Pacífico, Europa y América del Norte crea una base de financiamiento más amplia para los sistemas de vigilancia persistente. Los operadores están pasando de la cobertura perimetral basada en cámaras a nodos autónomos que combinan sensores sísmicos, acústicos, magnéticos e infrarrojos. Este cambio en el mercado de sensores terrestres no tripulados favorece los sistemas que pueden clasificar eventos en el borde y enviar menos transmisiones a través de redes con restricciones. La competencia se centra en las relaciones con los programas, la interoperabilidad y la capacidad de reducir el mantenimiento en terrenos difíciles. Los usuarios comerciales también crean un segundo canal de demanda, ya que los sitios de energía, los puertos y los centros de datos buscan cobertura perimetral continua.
Conclusiones Clave del Informe
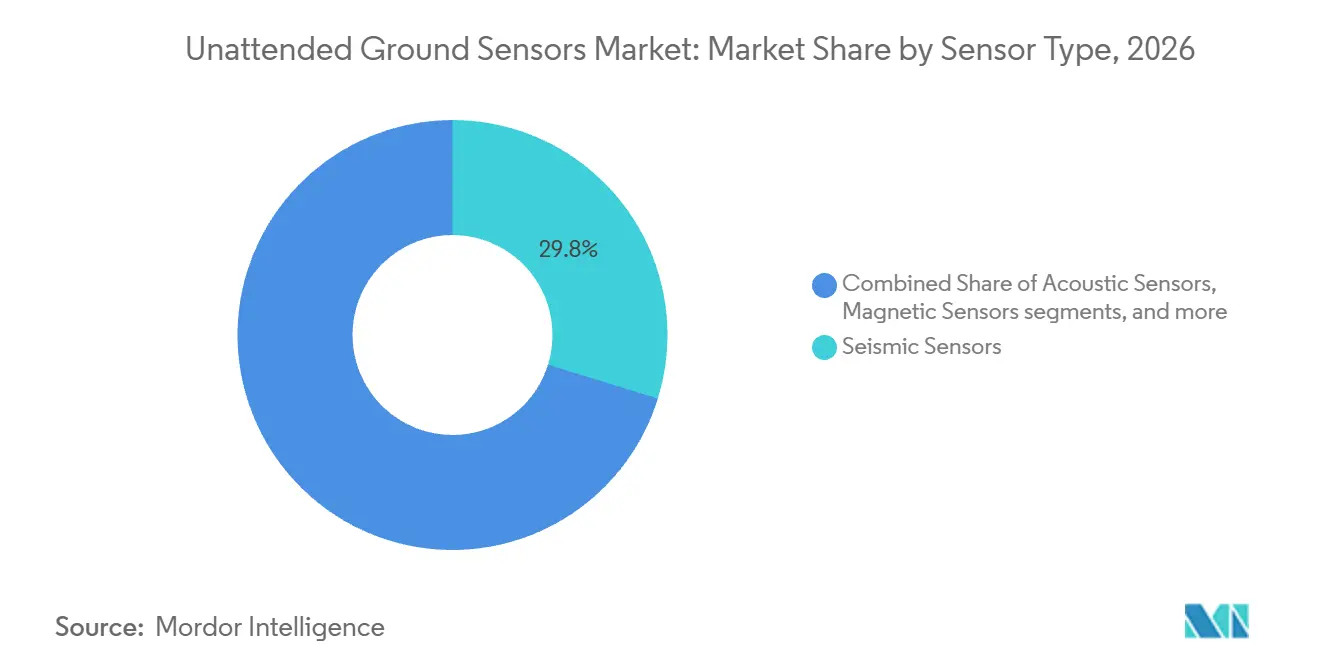
- Por tipo de sensor, los sensores sísmicos representaron el 29,78% de la participación del mercado de sensores terrestres no tripulados en 2026, mientras que otros tienen un pronóstico de crecimiento a una CAGR del 8,45% hasta 2032.
- Por despliegue, los sistemas fijos representaron una participación del 43,56% del mercado de sensores terrestres no tripulados en 2026, mientras que los sistemas portátiles tienen un pronóstico de crecimiento a una CAGR del 8,21% hasta 2032.
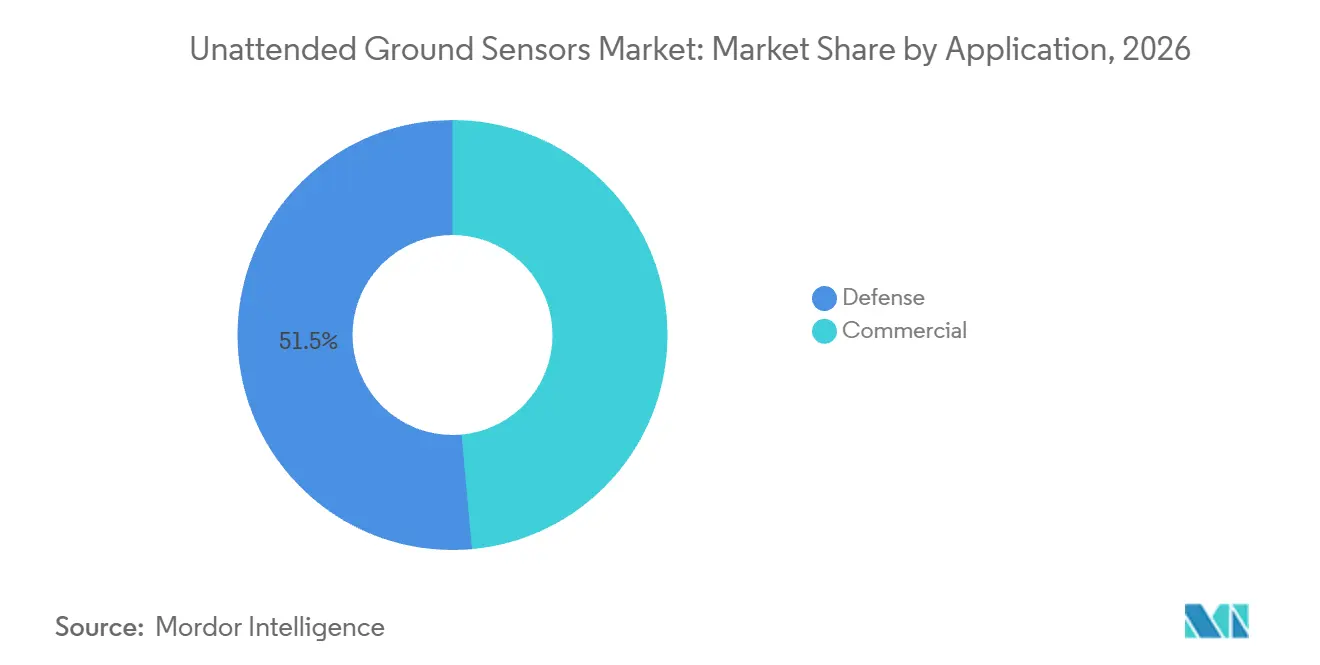
- Por aplicación, la defensa representó una participación del 51,45% del mercado de sensores terrestres no tripulados en 2026, mientras que el sector comercial tiene un pronóstico de crecimiento a una CAGR del 8,10% hasta 2032.
- Por fuente de alimentación, la batería primaria representó una participación del 42,41% del mercado de sensores terrestres no tripulados en 2026, mientras que la recolección de energía solar e híbrida tiene un pronóstico de crecimiento a una CAGR del 9,21% hasta 2032.
- Por geografía, América del Norte representó el 38,55% del mercado de sensores terrestres no tripulados en 2026, mientras que Asia-Pacífico tiene un pronóstico de crecimiento a una CAGR del 8,56% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado Global de Sensores Terrestres No Tripulados
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Modernización de la defensa e ISR persistente en el campo de batalla | +1.20% | América del Norte, Europa, Asia-Pacífico | Mediano plazo (2-4 años) |
| Crecientes requisitos de vigilancia fronteriza y perimetral | +1.00% | América del Norte, Europa, Oriente Medio | Corto plazo (≤ 2 años) |
| Gasto en protección de infraestructura crítica | +0.70% | América del Norte, Europa, Asia-Pacífico, Oriente Medio | Mediano plazo (2-4 años) |
| IA en el borde para detección en áreas con restricciones de comunicaciones | +0.80% | Global, liderado por EE. UU., Israel y el Reino Unido | Largo plazo (≥ 4 años) |
| Redes de malla anti-interferencias para entornos en disputa | +0.60% | Asia-Pacífico, América del Norte, Europa del Este | Largo plazo (≥ 4 años) |
| Detección multisensor de personal, vehículos y drones de baja altitud | +0.50% | Global | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Crecientes Requisitos de Vigilancia Fronteriza y Perimetral
El mercado de sensores terrestres no tripulados se beneficia de programas públicos que convierten las prioridades de seguridad fronteriza en despliegues de vigilancia financiados. En julio de 2026, la Oficina de Gestión y Presupuesto de EE. UU. asignó 1.590 millones de USD para la implementación de Tecnología de Vigilancia Fronteriza. Elbit Systems of America comenzó a desplegar Torres de Vigilancia Integradas habilitadas con IA en el área de Del Río, Texas, en julio de 2025, bajo un contrato de entrega indefinida y cantidad indefinida por valor de 1.800 millones de USD. La empresa declaró que cada torre asegura 100 millas cuadradas sin monitoreo continuo de agentes. La demanda europea sigue una necesidad operativa similar de conciencia perimetral persistente. El proyecto PROTEAS financiado por la UE integra sensores no tripulados, control de acceso y comunicaciones satelitales para proteger los puestos de mando de las Fuerzas de Operaciones Especiales. El flujo resultante de sensores terrestres no tripulados respalda pedidos repetidos de nodos, software y servicios de mantenimiento.
Modernización de la Defensa e ISR Persistente en el Campo de Batalla
El mercado de sensores terrestres no tripulados se beneficia de los programas de modernización que tratan la detección como parte de una red más amplia de control de fuego y reconocimiento. En agosto de 2025, el Ejército de EE. UU. otorgó acuerdos FALCONS de Fase 0 a Leonardo DRS, Elbit America y QinetiQ. Cada acuerdo fue valorado en 2 millones de USD y respalda un sistema destinado a más que duplicar el alcance de detección del LRAS3 heredado. Las arquitecturas en red conectan los datos de exploración y apoyo de fuego, reduciendo el tiempo entre la detección y el compromiso. La capacidad de adquisición en Asia-Pacífico también se está ampliando. China registró su 31.º año consecutivo de crecimiento del gasto militar en 2025, mientras que India aumentó el gasto en un 8,90% hasta 92.100 millones de USD. Estos presupuestos respaldan la inversión continua en sistemas ISR de campo de batalla. La modernización en el mercado de sensores terrestres no tripulados favorece a los proveedores que pueden integrar nuevos sensores con los sistemas de mando existentes.
IA en el Borde para Detección en Áreas con Restricciones de Comunicaciones
El procesamiento en el borde amplía el mercado de sensores terrestres no tripulados donde las comunicaciones son poco confiables, monitoreadas o sujetas a interferencias. Leonardo DRS presentó su plataforma de IA robustecida SAGEcore en octubre de 2025 para procesar múltiples flujos de sensores en plataformas tácticas en entornos denegados, desconectados, intermitentes y limitados. La plataforma utiliza el estándar de Arquitectura Abierta de Sistemas de Sensores (SOSA) para la integración entre fuentes de sensores. Project Q presentó un kit de misión sísmico-acústico con inferencia de IA en el sensor en EUROSATORY 2026. La inferencia local puede reducir las cargas operativas en el mercado de sensores terrestres no tripulados, reducir la demanda de ancho de banda y disminuir la firma electromagnética de un nodo. También permite a los comandantes mantener una vigilancia útil cuando la capacidad de red se vuelve limitada.
Detección Multisensor de Personal, Vehículos y Drones de Baja Altitud
La demanda de sistemas multisensor se está ampliando a medida que los usuarios requieren que los sensores terrestres no tripulados detecten personas, vehículos y drones de baja altitud en una sola red. McQ recibió un contrato de producción del Cuerpo de Marines de EE. UU. por 8,37 millones de USD en julio de 2025 para kits RANGER 4 en 1. El nodo RANGER combina detección sísmica, acústica, magnética y de manipulación, incluida la detección acústica de aeronaves no tripuladas. General Atomics Electromagnetic Systems demostró su sistema de vigilancia acústica Fencepost en T-REX 25 y AUSA 2025.[1] La empresa informó detección y seguimiento pasivos de aeronaves no tripuladas del Grupo 1-3 a 5-7 km en terreno complejo y condiciones de radiofrecuencia congestionadas. Los sistemas incapaces de clasificar drones pequeños pueden requerir actualizaciones posteriores, lo que fortalece el argumento a favor de diseños modulares y multimodales. Esto respalda arquitecturas comunes para sensores terrestres no tripulados en misiones de seguridad perimetral y reconocimiento táctico.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Costos de adquisición, integración y ciclo de vida | -0.90% | Global, particularmente presupuestos de defensa de economías emergentes | Mediano plazo (2-4 años) |
| Condiciones meteorológicas, terreno e interferencia electromagnética | -0.70% | Global, especialmente entornos urbanos árticos, tropicales y con alta densidad de radiofrecuencia | Corto plazo (≤ 2 años) |
| Detectabilidad de RF, interferencias y exposición a ciberseguridad | -0.60% | Global, con riesgo elevado en Asia-Pacífico y Europa del Este | Largo plazo (≥ 4 años) |
| Calibración específica del suelo y carga de falsas alarmas | -0.40% | Todas las regiones de despliegue terrestre | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Condiciones Meteorológicas, Terreno e Interferencia Electromagnética
Las condiciones ambientales restringen la adopción del mercado de sensores terrestres no tripulados porque complican la distinción entre una amenaza y la actividad de fondo ordinaria. El viento, las precipitaciones, el ganado, la maquinaria y la actividad de radiofrecuencia pueden afectar las lecturas sísmicas y acústicas. El monitoreo sísmico-acústico requiere modelos paramétricos locales para separar las señales de explosión de la vibración de fondo industrial. Los perfiles mixtos de arcilla, arena y roca pueden requerir cambios de umbral en cada sitio de instalación. Este trabajo añade tiempo de configuración y puede producir falsas alarmas si la calibración es incompleta. La competición de sensores autónomos del Ministerio de Defensa del Reino Unido de 2025 utilizó el marco SAPIENT de la OTAN como referencia de cumplimiento para la gestión de sensores. Una implementación más amplia puede reducir la carga de integración, pero la calibración especfica del terreno sigue siendo necesaria en redes densas. La interferencia electromagnética añade otra restricción, donde la congestión de radiofrecuencia afecta la transmisión de datos.
Costos de Adquisición, Integración y Ciclo de Vida
Los costos de adquisición, integración y sostenimiento pueden retrasar los programas del mercado de sensores terrestres no tripulados, especialmente donde los presupuestos de adquisición son limitados. Los nodos con detección multimodal, procesamiento local y comunicaciones de malla resilientes requieren más hardware y software que los sistemas básicos. El reemplazo de baterías también es costoso cuando los equipos deben ingresar a ubicaciones remotas o expuestas. Los nuevos nodos también pueden requerir middleware personalizado para conectarse con los sistemas de mando existentes. Estos costos favorecen a los proveedores del mercado que pueden demostrar una integración sencilla, una gestión eficiente de la energía y largos intervalos de servicio. Las fuerzas más pequeñas pueden, por lo tanto, diferir las actualizaciones incluso cuando el caso operativo es claro.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Sensor: La Detección Sísmica Ancla el Mercado, las Plataformas de Fusión Aceleran
Los sensores sísmicos representaron el 29,78% de la participación del mercado de sensores terrestres no tripulados en 2026, convirtiéndolos en la categoría de sensores más grande. Su posición refleja la operación pasiva, la validación de larga data por parte de la OTAN y los métodos establecidos para clasificar pasos, vehículos con ruedas y blindados con orugas. La detección pasiva basada en geófonos es útil donde los operadores desean limitar las emisiones electrónicas. La Red de Liderazgo Europeo informó en 2025 que el monitoreo sísmico-acústico puede apoyar la detección y localización de impactos de artillería e intrusiones fronterizas en áreas extensas. Los sensores acústicos apoyan la detección de helicópteros, drones y morteros, ampliando el papel de las redes terrestres. Ucrania comenzó la producción doméstica de sensores acústicos para la detección de posiciones de artillería en 2025. Esa actividad muestra cómo las condiciones de conflicto están generando demanda de capacidad de detección local. Su historial de campo establecido mantiene la detección sísmica como elemento central en los diseños de vigilancia por capas.
Los sensores magnéticos e infrarrojos añaden detección de vehículos y firmas térmicas a las matrices por capas. Estas combinaciones mejoran la confianza en la clasificación cuando las señales individuales no son claras. Se proyecta que la categoría de otros crecerá a una CAGR del 8,45% hasta 2032. Esta oportunidad de tamaño del mercado de sensores terrestres no tripulados está vinculada a una preferencia por menos nodos por área protegida. Los sistemas integrados pueden simplificar el despliegue y mejorar la verificación de eventos. También pueden abordar nuevos riesgos de drones pequeños sin requerir una red de sensores separada. La contrapartida es una mayor complejidad inicial y una mayor necesidad de análisis de borde confiables. El crecimiento depende de un software de fusión confiable que pueda interpretar múltiples flujos de datos sin aumentar las falsas alarmas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Despliegue: Las Redes Fijas Mantienen Terreno, los Sistemas Portátiles Avanzan Rápidamente
Los sistemas fijos representaron el 43,56% de la participación del mercado de sensores terrestres no tripulados en 2026. Son adecuados para fronteras, perímetros de bases aéreas y sitios de infraestructura crítica donde la alimentación directa, el retorno de fibra y la larga vida operativa justifican la instalación permanente. Las redes fijas pueden soportar matrices de sensores más grandes y conexiones estables de mando y control. Su base instalada se ve reforzada por los requisitos de seguridad de infraestructura y los programas de defensa a largo plazo. Se prevé que los sistemas portátiles crezcan a una CAGR del 8,21% hasta 2032, ya que las fuerzas favorecen el emplazamiento rápido y la maniobra. Estos sistemas responden a una necesidad táctica en entornos en disputa donde el equipo estático puede ser localizado y atacado. Las decisiones de despliegue, por lo tanto, dependen del equilibrio entre la cobertura persistente y la capacidad de reubicarse rápidamente. Ambos modelos siguen siendo relevantes en el mercado de sensores terrestres no tripulados porque los usuarios de defensa y civiles operan en condiciones de sitio muy diferentes.
Project Q presentó su kit de misión con capacidad Plug-and-Fight en EUROSATORY 2026 como ejemplo de diseño portátil. Sus nodos sísmico-acústicos pueden ser desplegados por un equipo pequeño y conectados a los sistemas de mando existentes. Este enfoque reduce el tiempo entre la llegada y la cobertura del sensor. En abril de 2025, Reach Power demostró la entrega de energía inalámbrica a un sensor McQ RANGER oculto en T-REX 25-1. La prueba transmitió energía a hasta 60 metros sin línea de visión. Esto respalda el mercado de sensores terrestres no tripulados a medida que los sistemas desplegados se vuelven menos dependientes del servicio de campo frecuente. También alinea el despliegue portátil con los requisitos de integración inmediata de mando y control.
Por Aplicación: La Defensa Sigue Siendo el Núcleo, la Demanda Comercial Diversifica el Flujo
La defensa representó el 51,45% del mercado de sensores terrestres no tripulados en 2026. La adquisición militar proporciona la mayor base de demanda porque los usuarios necesitan vigilancia persistente en fronteras, bases y áreas operativas. En noviembre de 2025, Bertin Exensor recibió un contrato marco de 9 años del Ministerio de Defensa holandés.[2] Tales acuerdos plurianuales proporcionan a los fabricantes una demanda de producción predecible, al tiempo que refuerzan la importancia de la interoperabilidad, la formación, el mantenimiento y los repuestos en las decisiones de compra. Este patrón de adquisición proporciona a los fabricantes de defensa una base estable para ciclos de soporte de productos más largos y permite a los usuarios planificar el sostenimiento, la formación y las necesidades de repuestos a lo largo de años sucesivos.
Se proyecta que las aplicaciones comerciales se expandirán a una CAGR del 8,10% hasta 2032. Los operadores de energía, los sitios de logística portuaria y los campus de centros de datos pueden utilizar redes autónomas para monitorear límites extendidos con menos personal. La protección de tuberías es un caso de uso relevante porque las rutas remotas necesitan detección continua de intrusiones. Los compradores comerciales generalmente aplican principios de detección similares, pero priorizan la protección de activos, la continuidad operativa y los costos de servicio manejables. La base de demanda es, por lo tanto, independiente de los presupuestos militares, incluso cuando los sistemas utilizan hardware común. Esta diversificación reduce la dependencia de los ciclos de adquisición de defensa dentro de la industria de sensores terrestres no tripulados. También eleva los requisitos para un despliegue fácil y la integración del sistema. Los fabricantes que pueden adaptar sistemas de grado militar para entornos operativos civiles pueden atender a un grupo más amplio de usuarios finales. Este segmento puede, por lo tanto, proporcionar a los fabricantes oportunidades más allá de los programas tradicionales de fuerzas armadas.
Por Fuente de Alimentación: La Dependencia de Baterías Crea Exposición Logística, las Energías Renovables Ganan Terreno
Las baterías primarias representaron el 42,41% de la participación del mercado de sensores terrestres no tripulados en 2026. Su liderazgo refleja la base instalada de nodos alimentados por batería en programas militares y fronterizos. La energía de batería permite el despliegue donde el acceso a la red eléctrica no está disponible o no es deseable. Su limitación es la vida operativa finita, que puede requerir que el personal regrese a ubicaciones difíciles u hostiles. El Laboratorio de Investigación del Ejército de EE. UU. describió un banco de pruebas AIHPA en septiembre de 2025 que combina fuentes de energía fotovoltaica, batería y pila de combustible de hidrógeno. Las baterías externas siguen siendo relevantes para sitios fijos donde el cableado o las unidades de batería reforzadas son prácticos. Estas opciones muestran por qué el diseño de energía afecta directamente la disponibilidad del sensor y el riesgo operativo. Los operadores están, en consecuencia, evaluando los sistemas de energía como parte de cada decisión de despliegue.
Se proyecta que la recolección de energía solar e híbrida crecerá a una CAGR del 9,21% hasta 2032, la tasa más rápida entre las fuentes de energía. Las misiones no tripuladas de larga duración pueden volverse impracticables cuando dependen únicamente de baterías primarias. Los sistemas híbridos combinan fuentes de energía renovable con energía almacenada o de pila de combustible para extender la vida operativa. La nanorred ERDC del Ejército de EE. UU. en White Sands combinó combustible de hidrógeno y energía solar para proporcionar energía continua fuera de la red a los sensores perimetrales. Entregó 9 kW para operaciones de sensores en un entorno sin infraestructura. Esto reduce la frecuencia de la actividad de reabastecimiento y respalda una cobertura más persistente. La autonomía energética es, por lo tanto, una característica central de la industria de sensores terrestres no tripulados a medida que los usuarios buscan menos salidas de mantenimiento. El enfoque es particularmente relevante donde las rutas de acceso dificultan el intercambio regular de baterías.
Análisis Geográfico
América del Norte representó el 38,55% de la participación del mercado de sensores terrestres no tripulados en 2026, respaldada por la profunda base de adquisición de la región. Los programas del Ejército de EE. UU. incluyen FALCONS, contratos RANGER y despliegues fronterizos asociados. La Oficina de Gestión y Presupuesto de EE. UU. asignó 1.590 millones de USD para tecnología de vigilancia fronteriza y 4.470 millones de USD para mejoras de atributos del sistema de barreras, incluida la integración de sensores. Estas asignaciones respaldan la adquisición hasta 2029. Canadá amplió la oportunidad regional en agosto de 2026 a través de su convocatoria MINERVA para sistemas de vigilancia terrestre no tripulados producidos domésticamente. México sigue siendo relevante porque los despliegues de vigilancia transfronteriza conectan sus necesidades de seguridad con los programas de EE. UU. La combinación de requisitos de defensa, frontera e infraestructura respalda la demanda regional continua de sensores terrestres no tripulados. El mercado regional de sensores terrestres no tripulados también atrae a proveedores capaces de apoyar grandes programas federales plurianuales.
Europa está emergiendo como el segundo centro de demanda regional más grande a medida que los miembros de la OTAN fortalecen la preparación del flanco oriental. Alemania aumentó el gasto en defensa en un 24% hasta 114.000 millones de USD en 2025 tras los cambios en el tratamiento de los gastos militares bajo su freno constitucional a la deuda. El contrato holandés con Bertin Exensor proporciona un marco de 9 años para la adquisición y el mantenimiento de sistemas UUGS. El acuerdo crea una referencia para estructuras de adquisición más largas entre los ministerios de defensa aliados. El trabajo PROTEAS financiado por la UE también combina sensores con control de acceso y comunicaciones satelitales. Es probable que los requisitos de interoperabilidad alineen las especificaciones del sistema en toda la región. Estas condiciones favorecen los sistemas que pueden operar con estándares técnicos y de datos compartidos. Los compradores europeos también necesitan enlaces resilientes y acuerdos de soporte que se ajusten a los procesos de adquisición nacionales.
Se prevé que Asia-Pacífico crezca a una CAGR del 8,56% hasta 2032, convirtiéndola en el componente regional de más rápido crecimiento del tamaño del mercado de sensores terrestres no tripulados. El gasto militar de China en 2025 alcanzó 336.000 millones de USD, un aumento del 7,40%. India aumentó el gasto militar en un 8,90% hasta 92.100 millones de USD. Japón está expandiendo su Fuerza de Autodefensa Terrestre hacia roles ISR de dominio cruzado. Se espera que India registre el mayor crecimiento en la adquisición regional, respaldado por un aumento del 90% en la producción de defensa doméstica entre los ejercicios fiscales 2019-20 y 2024-25. Oriente Medio mantiene una demanda especializada en torno a bases militares e instalaciones energéticas. América del Sur y África añaden demanda incremental a través de iniciativas de monitoreo fronterizo y defensa bilateral.
Panorama Competitivo
El mercado de sensores terrestres no tripulados está moderadamente consolidado, liderado por Bertin Exensor (Bertin Technologies), Elbit Systems Ltd., L3Harris Technologies, Inc., SensoGuard Ltd. y Textron Systems Corporation. Estos contratistas más grandes compiten a través de relaciones con programas de registro y capacidades de integración de sistemas. McQ Inc., Anduril Industries, Inc. y Applied Research Associates, Inc. operan como proveedores especializados con ofertas técnicas enfocadas. Los premios de Fase 0 de FALCONS del Ejército de EE. UU. fueron otorgados simultáneamente a Leonardo DRS, Elbit America y QinetiQ, un enfoque que mantiene la competencia entre proveedores a medida que se desarrollan los requisitos. Leonardo DRS se ha centrado en la integración definida por software a través de su plataforma SAGEcore y el estándar abierto SOSA. La ventaja competitiva depende de combinar hardware de sensores con procesamiento seguro de datos y conectividad con sistemas de mando. El acceso a programas y el soporte de la base instalada siguen siendo importantes junto con el rendimiento individual del producto. Los compradores también valoran a los proveedores que pueden gestionar la integración segura, el mantenimiento y la formación durante largos períodos operativos.
Los proveedores también están abordando entornos en los que los sistemas activos de radar y ópticos pueden ser localizados electrónicamente. General Atomics EMS posiciona Fencepost como un sistema de vigilancia acústica para amenazas de baja firma en terreno complejo. Project Q utiliza nodos sísmico-acústicos, inferencia en el sensor y capacidad en entornos con denegación de GNSS en su diseño de kit de misión.[3] Estos enfoques abordan la demanda de detección pasiva con exposición limitada de radiofrecuencia. Las nuevas empresas pueden ingresar al mercado a través de sistemas de sensores prescindibles e independientes del GNSS desarrollados para programas aliados. Sus diseños muestran cómo la recopilación pasiva y el procesamiento local se están convirtiendo en criterios de compra relacionados.
El panorama competitivo requiere equilibrar las relaciones de defensa establecidas con capacidades de ingeniería especializadas. Los proveedores más grandes pueden gestionar largos ciclos de adquisición, formación, mantenimiento e integración de sistemas, mientras que las empresas especializadas pueden diferenciarse a través de la detección pasiva, nodos multisensor compactos e IA en el borde. Esto crea un mercado donde tanto la escala como la profundidad técnica de nicho pueden asegurar programas. Las decisiones de adquisición también dependen de si un proveedor puede cumplir con los requisitos de interoperabilidad, seguridad y servicio.
Líderes de la Industria de Sensores Terrestres No Tripulados
-
L3Harris Technologies, Inc.
-
Elbit Systems Ltd.
-
SensoGuard Ltd.
-
Textron Systems Corporation (Textron Inc.)
-
Bertin Exensor (Société Bertin Technologies)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Junio de 2026: Bertin Exensor estableció una colaboración estratégica con Micropol Fiberoptic, bajo la cual Micropol suministrará infraestructura de fibra óptica táctica, incluidos cables tácticos robustecidos y conectores Falcon Expanded Beam, para su integración en la plataforma de sensores de Bertin Exensor, fortaleciendo así las capacidades de sigilo del Flexnet T-UGS.
- Junio de 2026: La empresa alemana de tecnología de defensa Project Q presentó un nuevo Kit de Misión de Sensor Terrestre No Tripulado (UGS) en Eurosatory 2026. El dispositivo se sitúa cerca del suelo y detecta movimientos de tropas, ofreciendo a las fuerzas armadas una capacidad de vigilancia pasiva diseñada para el monitoreo de grandes áreas en entornos en disputa y con restricciones de comunicaciones.
- Noviembre de 2025: SensoGuard Ltd. aseguró su mayor pedido hasta la fecha del Ministerio de Defensa israelí por más de 3.500 sistemas de sensores terrestres no tripulados (UGS). Este hito, en su asociación de una década, refleja un aumento significativo en los esfuerzos de Israel para proteger sus fronteras y lograr el dominio del terreno.
Alcance del Informe Global del Mercado de Sensores Terrestres No Tripulados
El mercado de sensores terrestres no tripulados (UGS) comprende sistemas de vigilancia y monitoreo basados en sensores diseñados para detectar, identificar, clasificar y rastrear de forma autónoma personal, vehículos y otras actividades sin intervención humana continua. El mercado cubre tecnologías de sensores sísmicos, acústicos, magnéticos, infrarrojos y otros desplegados en aplicaciones de defensa y comerciales, incluidas la inteligencia de campo de batalla, la vigilancia y el reconocimiento (ISR), la seguridad fronteriza, la protección perimetral, el monitoreo de infraestructura crítica y la vigilancia de áreas remotas. El alcance incluye sistemas de sensores fijos y portátiles, junto con módulos de comunicación asociados, unidades de procesamiento y soluciones de energía que permiten el monitoreo remoto, la detección de amenazas en tiempo real y la transmisión de datos de vigilancia.
El mercado de sensores terrestres no tripulados está segmentado por tipo de sensor, despliegue, aplicación, fuente de alimentación y geografía. Por tipo de sensor, el mercado está segmentado en sensores sísmicos, sensores acústicos, sensores magnéticos, sensores infrarrojos y otros. Por despliegue, el mercado está segmentado en sistemas fijos y sistemas portátiles. Por aplicación, el mercado está segmentado en defensa y comercial. Por fuente de alimentación, el mercado está segmentado en batería primaria, batería externa y recolección de energía solar e híbrida. El informe también cubre los tamaños y pronósticos del mercado de sensores terrestres no tripulados en los principales países de las principales regiones. Para cada segmento, el tamaño del mercado se proporciona en términos de valor (USD).
| Sensores Sísmicos |
| Sensores Acústicos |
| Sensores Magnéticos |
| Sensores Infrarrojos |
| Otros |
| Sistemas Fijos |
| Sistemas Portátiles |
| Defensa |
| Comercial |
| Batería Primaria |
| Batería Externa |
| Recolección de Energía Solar e Híbrida |
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Reino Unido | |
| Francia | ||
| Alemania | ||
| Italia | ||
| España | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Oriente Medio | Emiratos Árabes Unidos |
| Arabia Saudita | ||
| Israel | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Resto de África | ||
| Por Tipo de Sensor | Sensores Sísmicos | ||
| Sensores Acústicos | |||
| Sensores Magnéticos | |||
| Sensores Infrarrojos | |||
| Otros | |||
| Por Despliegue | Sistemas Fijos | ||
| Sistemas Portátiles | |||
| Por Aplicación | Defensa | ||
| Comercial | |||
| Por Fuente de Alimentación | Batería Primaria | ||
| Batería Externa | |||
| Recolección de Energía Solar e Híbrida | |||
| Por Geografía | América del Norte | Estados Unidos | |
| Canadá | |||
| México | |||
| Europa | Reino Unido | ||
| Francia | |||
| Alemania | |||
| Italia | |||
| España | |||
| Rusia | |||
| Resto de Europa | |||
| Asia-Pacífico | China | ||
| India | |||
| Japón | |||
| Corea del Sur | |||
| Australia | |||
| Resto de Asia-Pacífico | |||
| América del Sur | Brasil | ||
| Argentina | |||
| Resto de América del Sur | |||
| Oriente Medio y África | Oriente Medio | Emiratos Árabes Unidos | |
| Arabia Saudita | |||
| Israel | |||
| Resto de Oriente Medio | |||
| África | Sudáfrica | ||
| Resto de África | |||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor del mercado de sensores terrestres no tripulados en 2026?
El valor del mercado de sensores terrestres no tripulados es de 484,24 millones de USD en 2026 y se proyecta que alcance 708,33 millones de USD en 2032, a una CAGR del 6,70%.
¿Qué tipo de sensor lidera la demanda?
Los sensores sísmicos lideran con una participación del 29,78% en 2026 porque la detección pasiva apoya la clasificación de personal y vehículos.
¿Por qué los sensores terrestres no tripulados portátiles están ganando adopción?
Se prevé que los sistemas portátiles crezcan a una CAGR del 8,21% porque los usuarios necesitan cobertura de despliegue rápido en ubicaciones en disputa.
¿Qué aplicación está creciendo más rápido?
Se prevé que el uso comercial se expanda a una CAGR del 8,10% a medida que los operadores de infraestructura buscan monitoreo perimetral autónomo.
¿Qué tecnología de energía está creciendo más rápido?
Se proyecta que la recolección de energía solar e híbrida crezca a una CAGR del 9,21% a medida que los usuarios buscan reducir las misiones de reemplazo de baterías.
¿Qué región tiene el pronóstico de crecimiento más rápido?
Se prevé que Asia-Pacífico crezca a una CAGR del 8,56% hasta 2032, respaldada por el aumento del gasto en defensa y la modernización de ISR.