
Tamanho e Participação do Mercado de Sistemas de Detecção Antifrancoatirador
Visão Geral do Mercado
| Período de Estudo | 2020 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 0.75 Bilhões de dólares |
| Tamanho do Mercado (2032) | 1.18 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 9.49 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Sistemas de Detecção Antifrancoatirador por Mordor Intelligence
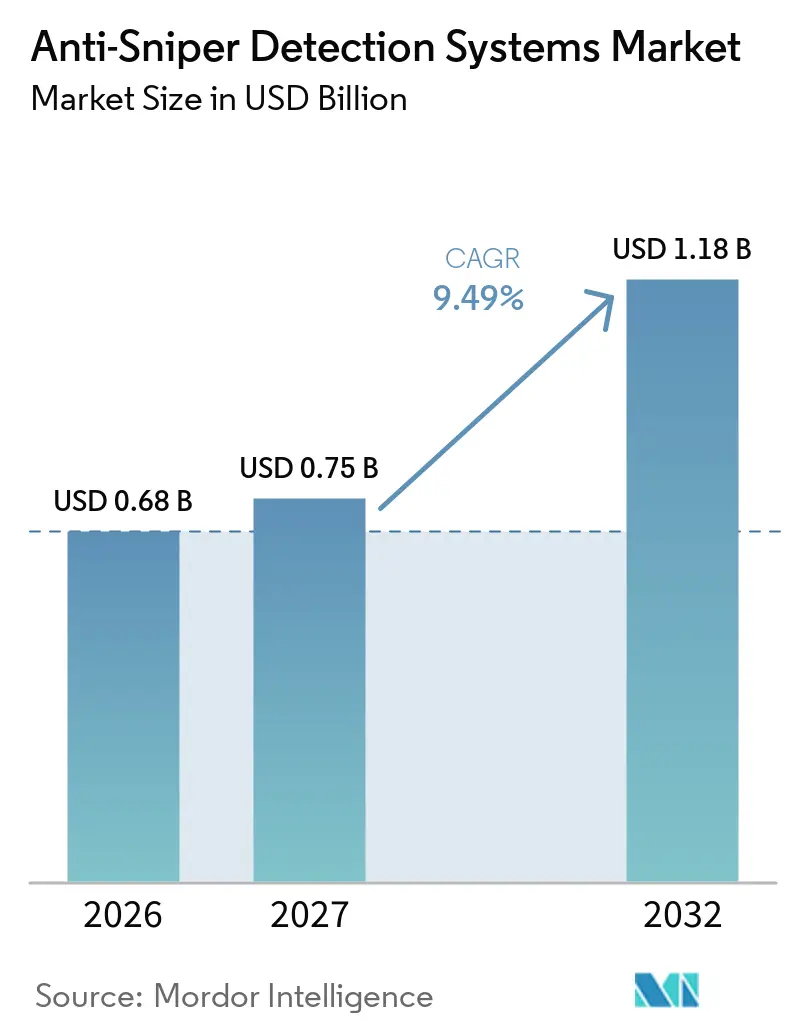
O tamanho do mercado de sistemas de detecção antifrancoatirador foi avaliado em 0,68 bilhões de USD em 2026 e está previsto para crescer de 0,75 bilhões de USD em 2027 para atingir 1,18 bilhões de USD até 2032, a um CAGR de 9,49% durante o período de previsão (2027-2032). O aumento dos gastos com defesa está apoiando a aquisição de proteção de força em mercados de defesa estabelecidos e emergentes. Os gastos militares globais atingiram 2.887 bilhões de USD em 2025, marcando o 11º aumento anual consecutivo. Os membros da OTAN comprometeram-se em junho de 2025 a elevar os gastos anuais com defesa e segurança para 5% do PIB até 2035. O mercado de sistemas de detecção antifrancoatirador também é moldado pelas condições de conflito urbano, que exigem identificação de ameaças rápida e precisa. Os fornecedores estão respondendo com fusão de sensores, equipamentos portáteis e opções de integração para redes de defesa e segurança existentes.
Principais Conclusões do Relatório
- Por tecnologia, a acústica detinha 34,67% da participação do mercado de sistemas de detecção antifrancoatirador em 2026, enquanto radar e LiDAR têm previsão de crescer a um CAGR de 10,54% até 2032.
- Por plataforma, os sistemas portáteis representaram 42,23% do mercado em 2026 e têm projeção de expansão a um CAGR de 10,11% até 2032.
- Por alcance, os sistemas de longo alcance detinham 62,48% do mercado em 2026 e têm previsão de crescer a um CAGR de 10,87% até 2032.
- Por usuário final, o segmento militar detinha 65,54% do mercado em 2026, enquanto segurança pública e segurança interna têm projeção de registrar um CAGR de 10,90% até 2032.
- Por geografia, a América do Norte detinha 32,89% do mercado em 2026, enquanto a Ásia-Pacífico tem previsão de crescer a um CAGR de 10,61% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Perspectivas do Mercado Global de Sistemas de Detecção Antifrancoatirador
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Modernização da defesa e da segurança interna | +2.80% | Global | Longo prazo (≥ 4 anos) |
| Requisitos de proteção de força em tempo real em guerras urbanas e assimétricas | +1.90% | Global, concentrado nas zonas de conflito da Ásia-Pacífico, Europa e Oriente Médio e África | Curto prazo (≤ 2 anos) |
| Expansão da proteção de fronteiras, perímetros e infraestrutura crítica | +1.60% | América do Norte e Europa, com demanda da Ásia-Pacífico se estendendo ao Oriente Médio e África | Médio prazo (2-4 anos) |
| Fusão de múltiplos sensores habilitada por IA e redução de falsos alarmes | +1.40% | Global | Médio prazo (2-4 anos) |
| Proliferação de ópticas militarizadas e lasers no campo de batalha | +0.80% | Global, concentrado em zonas de conflito ativo | Curto prazo (≤ 2 anos) |
| Demanda por retrofits modulares para infraestrutura C4ISR e de câmeras existente | +0.70% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Modernização da Defesa e da Segurança Interna Remodelando os Processos de Aquisição
Os membros europeus da OTAN gastaram 864 bilhões de USD em 2025, um aumento real de 14%, enquanto a Alemanha superou 2% do PIB em gastos com defesa pela primeira vez desde 1990. A Espanha registrou um aumento de 50% nos gastos com defesa no mesmo ano. Esses compromissos inserem o mercado de sistemas de detecção antifrancoatirador em programas mais amplos de sensoriamento em rede e proteção de força. O Ministério da Defesa do Reino Unido concedeu à Leonardo UK um contrato de 18,30 milhões de GBP (24,49 milhões de USD) para o sistema acústico de localização de armas SONUS em fevereiro de 2026. O contrato foi firmado 5 anos antes do cronograma original, e o sistema é 70% mais leve que seu predecessor. Essa abordagem torna a aquisição de sensores mais propensa a ser financiada por meio de programas de modernização mais amplos do que por orçamentos de equipamentos separados.
Proteção de Força em Tempo Real em Guerras Urbanas e Assimétricas Impulsionando Requisitos Técnicos
O conflito urbano exige sistemas capazes de separar as assinaturas de armas de reflexos de edifícios, ruídos civis e múltiplos eventos simultâneos. Uma revisão de 2025 constatou que a detecção acústica de disparos poderia reduzir os intervalos de resposta pré-hospitalar em ambientes militares. A revisão também identificou sobrevivência, falsos positivos e exposição à guerra eletrônica como limitações não resolvidas. Essas condições estão impulsionando o mercado de sistemas de detecção antifrancoatirador em direção a sistemas que combinam entradas acústicas, de radar, câmera e outras. Os sistemas de sensores em rede podem correlacionar informações de ameaças em tempo real e reduzir a dependência de grandes grupos de observadores humanos. Os fornecedores devem, portanto, demonstrar desempenho em locais densos, bem como em terreno aberto. A resiliência operacional está se tornando tão importante quanto a capacidade de detecção inicial no mercado de sistemas de detecção antifrancoatirador. As equipes de aquisição avaliam cada vez mais esses fatores em conjunto.
Proteção de Fronteiras, Perímetros e Infraestrutura Crítica Criando Novos Polos de Demanda
Os programas de vigilância de fronteiras e infraestrutura estão ampliando a demanda além das implantações em campos de batalha. A OTAN lançou o Baltic Sentry em janeiro de 2025 para aumentar a proteção de infraestrutura submarina crítica por meio de vigilância aprimorada e outras medidas. Os membros da OTAN da Europa Oriental também aumentaram a proteção física e eletrônica em instalações de energia durante 2025. A Índia relatou que seu Sistema Integrado Abrangente de Gestão de Fronteiras produziu resultados durante a Operação Sindoor e está sendo estendido ao longo da Linha de Controle. O programa integra imageadores térmicos, radar, sonar e sensores de fibra óptica. Isso cria um papel mais amplo para o mercado de sistemas de detecção antifrancoatirador, no qual dados acústicos e ópticos devem se encaixar nas arquiteturas de segurança existentes. Também apoia a demanda por ferramentas de proteção interoperáveis em locais terrestres e de infraestrutura para usuários de segurança.
Fusão de Múltiplos Sensores Habilitada por IA e Detecção de Ameaças a Laser Melhorando o Uso Operacional
A fusão habilitada por IA tem como objetivo melhorar a confiança em sistemas que operam em meio a ruídos complexos e atividade visual intensa. A Universidade Purdue Northwest relatou que sua abordagem multimodal, utilizando sensores acústicos e de qualidade do ar, registrou zero falsos alarmes em mais de 220.000 eventos sonoros testados. Um estudo de 2025 descreveu como a redução de ruído por redes neurais pode melhorar a detecção de explosão de boca em sistemas montados em veículos. A detecção de ameaças a laser também está ganhando importância à medida que as ópticas e os sistemas laser no campo de batalha se tornam mais comuns. O mercado de sistemas de detecção antifrancoatirador pode se beneficiar quando dados de sensores de diferentes tipos de ameaças são processados na mesma plataforma. Os retrofits modulares podem apoiar ainda mais o mercado de sistemas de detecção antifrancoatirador onde os sistemas C4ISR e de câmeras existentes permanecem em serviço.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Complexidade de aquisição, integração e custo do ciclo de vida | -1.80% | Global | Longo prazo (≥ 4 anos) |
| Falsos positivos, preocupações com privacidade e risco de transparência de evidências | -1.20% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Oclusão acústica e deriva de calibração em ambientes construídos densos | -0.90% | Global | Curto prazo (≤ 2 anos) |
| Controles de exportação, requisitos de dados soberanos e dependências de componentes | -0.80% | Global | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Complexidade de Aquisição, Integração e Custo do Ciclo de Vida Limitando a Adoção
Os encargos de aquisição e integração podem limitar a implantação por organizações de defesa menores. O Escritório de Responsabilidade do Governo dos Estados Unidos identificou 49,30 bilhões de USD em crescimento combinado de custos em 30 grandes programas de defesa em sua avaliação de 2025. A avaliação constatou que o período médio desde o início do programa até a capacidade inicial superou 12 anos. A integração de nós acústicos, eletro-ópticos, de radar e laser em redes C4ISR legadas requer engenharia de sistemas e planejamento de suporte de longo prazo. Os custos operacionais e de suporte podem representar quase 90% dos gastos do ciclo de vida em programas de sensores comparáveis. O mercado de sistemas de detecção antifrancoatirador, portanto, enfrenta decisões de compra que vão além do preço de aquisição. Os compradores podem preferir fornecedores que ofereçam sistemas interoperáveis, atualizações graduais e arranjos de suporte claros. Esses fatores podem reduzir o risco do programa ao longo do tempo.
Falsos Positivos, Preocupações com Privacidade e Limitações em Ambientes Densos Dificultando a Adoção
Alertas falsos podem reduzir a confiança operacional e complicar o uso da detecção acústica em ambientes urbanos densos. O Supremo Tribunal Judicial de Massachusetts solicitou escrutínio da metodologia por trás das evidências do ShotSpotter em maio de 2025. Preocupações com privacidade também surgem quando equipamentos acústicos sempre ligados podem capturar informações além de um evento de disparo. A oclusão acústica, reflexos e deriva de calibração permanecem questões práticas em ambientes construídos. As revisões de controle de exportação em setembro de 2025 adicionam requisitos de conformidade para fornecedores multinacionais.[1] O mercado de sistemas de detecção antifrancoatirador deve abordar a validação técnica, a transparência de evidências e os requisitos de dados locais para manter a adoção em ambientes de segurança civil. Esses requisitos podem prolongar os períodos de avaliação antes da adjudicação do contrato e exigir evidências documentadas de operações.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tecnologia: Maturidade Acústica Encontra Crescimento do Radar Aprimorado por IA
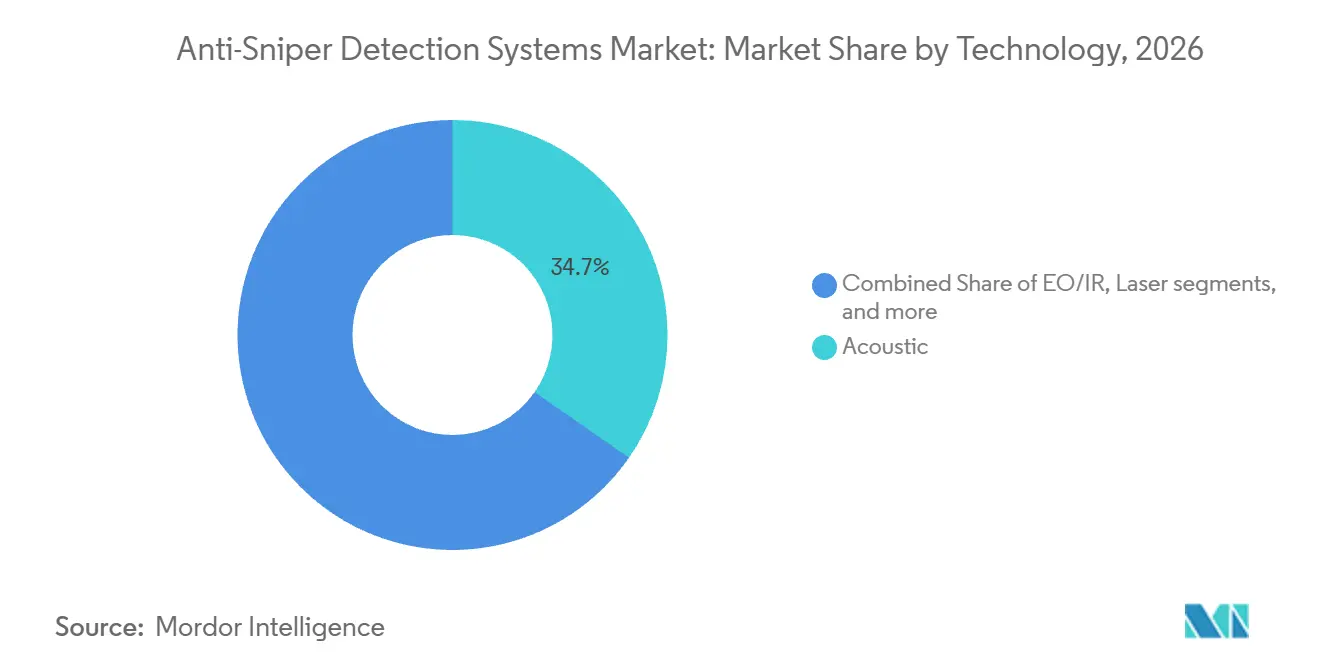
A acústica detinha 34,67% do mercado de sistemas de detecção antifrancoatirador em 2026, apoiada por sua operação passiva e longo histórico de uso no campo de batalha. A ausência de emissões eletrônicas é valiosa em locais onde a guerra eletrônica é uma preocupação. Radar e LiDAR têm previsão de crescer a um CAGR de 10,54% até 2032. Os sistemas acústicos permanecem importantes onde o sistema precisa detectar e localizar um disparo sem transmitir um sinal. Os sistemas de radar e LiDAR podem fornecer uma fonte adicional de informações de localização quando as leituras acústicas são difíceis de interpretar. Isso complementa a cobertura acústica passiva em condições operacionais difíceis.
Os sistemas EO/IR atuam como camadas de sinalização e confirmação dentro de arquiteturas de múltiplos sensores. Os Sistemas Baseados em Laser abordam miras de francoatiradores ocultos e emissões de laser hostis. A categoria Outros inclui sistemas combinados sem um único método de sensoriamento primário. Essas configurações são cada vez mais relevantes para programas de fronteira que exigem múltiplas funções de sensoriamento. O setor de sistemas de detecção antifrancoatirador está, consequentemente, avançando em direção a configurações que podem apoiar múltiplas agências e cenários de ameaças por meio de um único sistema integrado. Tais projetos também podem simplificar o planejamento e a aquisição combinados de vigilância em várias funções de segurança.

Por Plataforma: Sistemas Portáteis Apoiam Requisitos de Implantação Avançada
Os sistemas portáteis detinham 42,23% do mercado de sistemas de detecção antifrancoatirador e têm previsão de crescer a um CAGR de 10,11% até 2032. Essa combinação indica que a demanda está se expandindo no segmento de plataforma líder, em vez de se afastar de outras plataformas. A infantaria desmontada precisa de equipamentos que pesem menos de 3 kg, sejam implantados em menos de 3 minutos e não exijam calibração. O sistema SONUS da Leonardo UK pesa 70% menos que o sistema anterior e pode ser implantado em menos de 3 minutos. Seu contrato de fevereiro de 2026 demonstra a importância da redução de peso e da implantação rápida. Os sistemas portáteis também são adequados para missões de curta duração onde uma instalação fixa não seria prática. Seu projeto ajuda as unidades a reposicionar ativos de proteção rapidamente em condições de campo em mudança e durante missões móveis.
As plataformas fixas fornecem proteção contínua em bases, locais críticos e outras instalações que requerem operação sem supervisão. Os sistemas montados em veículos são um subsegmento em crescimento, à medida que a detecção acústica é cada vez mais incorporada aos programas de modernização de veículos blindados. A aquisição de detecção montada em veículos pode estar vinculada aos ciclos de modernização da frota, em vez de orçamentos de sensores independentes. Isso torna os acordos de parceria C4ISR antecipados comercialmente importantes. Os programas de veículos podem trazer longos ciclos de aquisição, mas também fornecem um caminho de integração definido. O setor de sistemas de detecção antifrancoatirador pode se beneficiar de relacionamentos antecipados com fabricantes de veículos e fornecedores de C4ISR. As escolhas de plataforma continuarão a ser guiadas pelas condições operacionais de formações de infantaria, infraestrutura e blindadas. Isso preserva a necessidade de fatores de forma separados para diferentes usuários e ambientes operacionais.
Por Alcance: Dominância do Longo Alcance Reflete Envelopes de Ameaça Estendidos
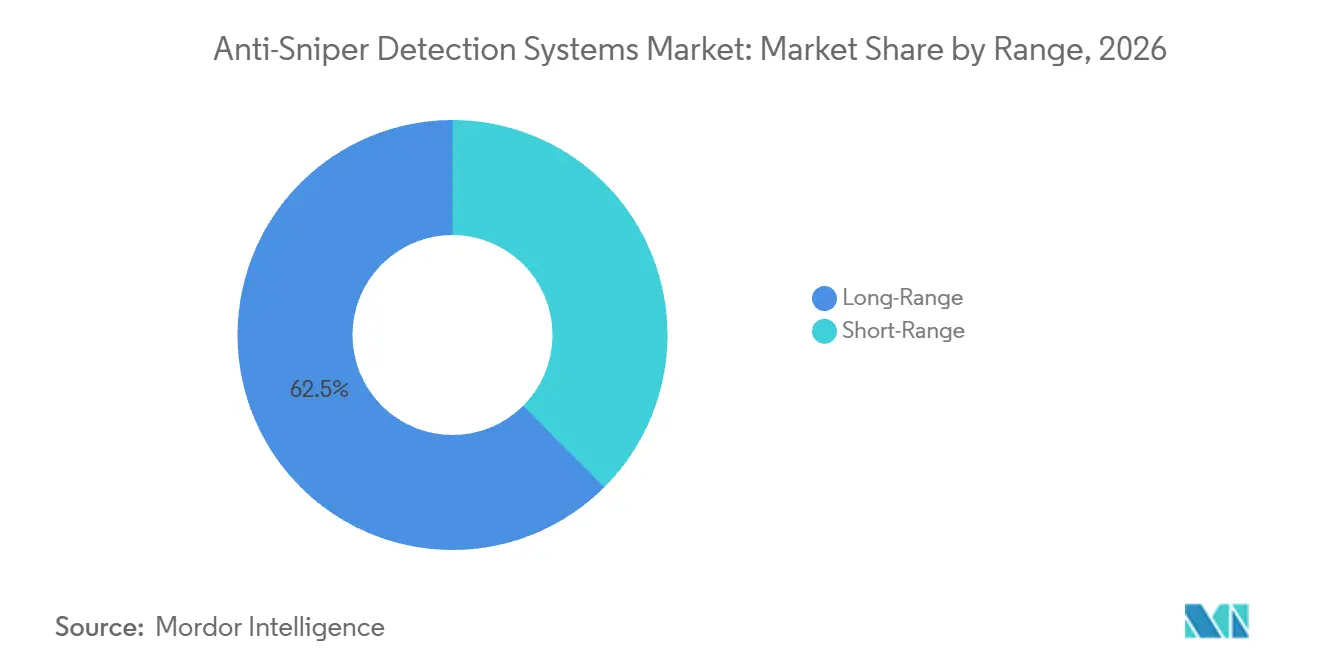
Os sistemas de longo alcance acima de 500 m detinham 62,48% do mercado em 2026 e têm previsão de crescer a um CAGR de 10,87% até 2032. O conflito moderno aumentou a necessidade de detectar ameaças de precisão além de 800 metros. A abordagem é relevante onde a detecção de explosão de boca é limitada por supressão ou distância. As plataformas de longo alcance podem fornecer aviso tático antes que uma ameaça alcance as zonas de proteção próximas. Elas também têm preços mais elevados do que os sistemas comerciais de curto alcance. Essa diferença de preço ajuda a explicar sua alta contribuição de receita para o mercado de sistemas de detecção antifrancoatirador. Permanece importante mesmo quando as remessas unitárias são menores do que as implantações comerciais de curto alcance.
Os sistemas de curto alcance com alcance de até 500 m atendem a perímetros de bases, tripulações de veículos e aplicações de segurança pública. A SoundThinking, Inc. declarou que seu sistema ShotSpotter atendeu mais de 170 cidades nos Estados Unidos e alcançou uma precisão média mensal de 94% em 2024, sob um piso contratual de precisão de 90%.[2] Essas implantações mostram que as redes urbanas de curto alcance formam uma base de demanda distinta fora da aquisição militar. Seu uso é mais forte onde uma resposta rápida pode seguir um alerta localizado. No entanto, preocupações legais, de privacidade e de falsos positivos podem afetar as decisões de implantação. O mercado de sistemas de detecção antifrancoatirador inclui tanto sistemas militares de longo alcance quanto redes de curto alcance, mesmo que seus processos de compra e requisitos operacionais sejam diferentes. Essa ampla gama de casos de uso apoia a demanda em diferentes orçamentos de segurança. Também requer diferentes modelos de implantação e suporte.
Por Usuário Final: A Primazia Militar Continua à Medida que a Demanda de Segurança Civil Cresce
Os usuários militares detinham 65,54% do mercado em 2026, refletindo as origens de proteção de força da tecnologia e os maiores valores de aquisição dos programas de defesa. As especificações militares exigem resiliência ambiental, proteção contra guerra eletrônica e interoperabilidade com C4ISR. Esses requisitos elevam a receita por sistema em comparação com muitos produtos de segurança civil.
A segurança pública e a segurança interna têm previsão de crescer a um CAGR de 10,90% até 2032. O segmento é apoiado pela expansão das redes de detecção de disparos na América do Sul, no Oriente Médio e no Sudeste Asiático. Também se beneficia quando os municípios conectam a detecção acústica com câmeras, centros de comando e sistemas de resposta. O setor de sistemas de detecção antifrancoatirador, portanto, atende tanto a usuários militares dedicados quanto a autoridades que buscam maior consciência situacional. Cada grupo utiliza diferentes padrões operacionais e processos de aquisição que influenciam a configuração do sistema e o suporte.
A SoundThinking, Inc. implantou o ShotSpotter no Brasil em março de 2025 por meio de um acordo de 3 anos avaliado em 1,70 milhões de USD. O sistema cobre 10 quilômetros quadrados e se conecta ao centro de segurança pública da cidade, com 120 câmeras e 522 dispositivos. A Shooter Detection Systems introduziu o SDS Perimeter em setembro de 2025 para estender a detecção acústica-IR para perímetros externos e aplicações em campi. Isso reflete uma conexão mais estreita entre os projetos de produtos de segurança militar, de perímetro e municipal. Os compradores de segurança civil exigem precisão operacional e práticas transparentes de evidências. Os fornecedores que atendem a essas necessidades podem alcançar usuários além dos clientes de defesa convencionais. A fronteira entre a aquisição militar e civil está se tornando menos distinta para aplicações de proteção ao ar livre. Isso cria um conjunto mais amplo de ambientes de implantação potenciais para fornecedores e agências de segurança pública.
Análise Geográfica
A América do Norte detinha 32,89% da participação do mercado de sistemas de detecção antifrancoatirador em 2026. O Escritório Executivo de Programas de Inteligência, Guerra Eletrônica e Sensores do Exército dos EUA apoia o programa Boomerang III montado em veículo e o esforço de aquisição de alvos de próxima geração FALCONS. Em junho de 2025, Victorville, Califórnia, realizou sua primeira implantação do ShotSpotter. As revisões do ITAR em vigor em setembro de 2025 elevam os requisitos de conformidade, mas também reforçam os incentivos de fornecimento doméstico para integradores dos EUA. Essas regras moldam a seleção de fornecedores e o planejamento de componentes transfronteiriços para sistemas que entram nos Estados Unidos.
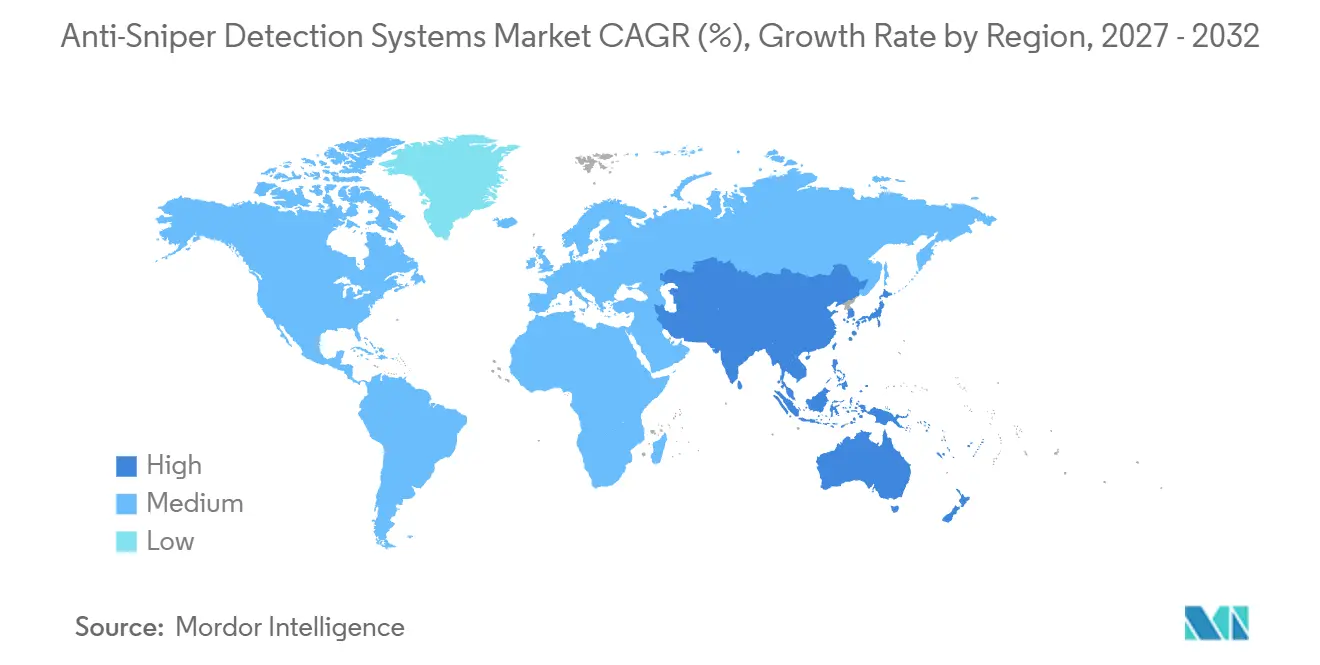
A Ásia-Pacífico tem previsão de registrar um CAGR de 10,61% até 2032, a maior taxa regional no mercado de sistemas de detecção antifrancoatirador. Os gastos militares regionais atingiram 681 bilhões de USD em 2025, o maior aumento anual desde 2009.[3] A alocação de defesa do Japão para o ano fiscal de 2025 atingiu 55,10 bilhões de USD, apoiando o sensoriamento de longo alcance e a proteção de força. A Índia está se desenvolvendo tanto como mercado de demanda quanto como local de produção para detecção acústica. Sua infraestrutura CIBMS combina várias tecnologias de sensoriamento ao longo de fronteiras sensíveis. A Coreia do Sul e a Austrália são centros de demanda secundários onde a aquisição frequentemente segue a interoperabilidade com equipamentos de defesa alinhados aos EUA. Essa demanda acrescenta à oportunidade regional para o mercado de sistemas de detecção antifrancoatirador por meio de aquisições orientadas pela interoperabilidade.
A Europa está vendo uma demanda crescente por sensores táticos ligados ao conflito Rússia-Ucrânia e à modernização mais ampla da OTAN. A Alemanha aumentou os gastos militares em 24% para 114 bilhões de USD em 2025. A França e a Itália enfatizam a participação industrial doméstica por meio de empresas como ACOEM Group e Leonardo. O Oriente Médio e a África são apoiados pelas capacidades israelenses e pelo investimento do Golfo na proteção de infraestrutura energética. A América do Sul permanece em um estágio mais inicial, com demanda centrada em redes acústicas de segurança pública. Esses padrões regionais conferem ao mercado de sistemas de detecção antifrancoatirador uma combinação de programas de defesa de longo ciclo e implantações menores de segurança pública. O equilíbrio varia por país, maturidade do programa, prioridades de segurança e estruturas de financiamento.
Cenário Competitivo
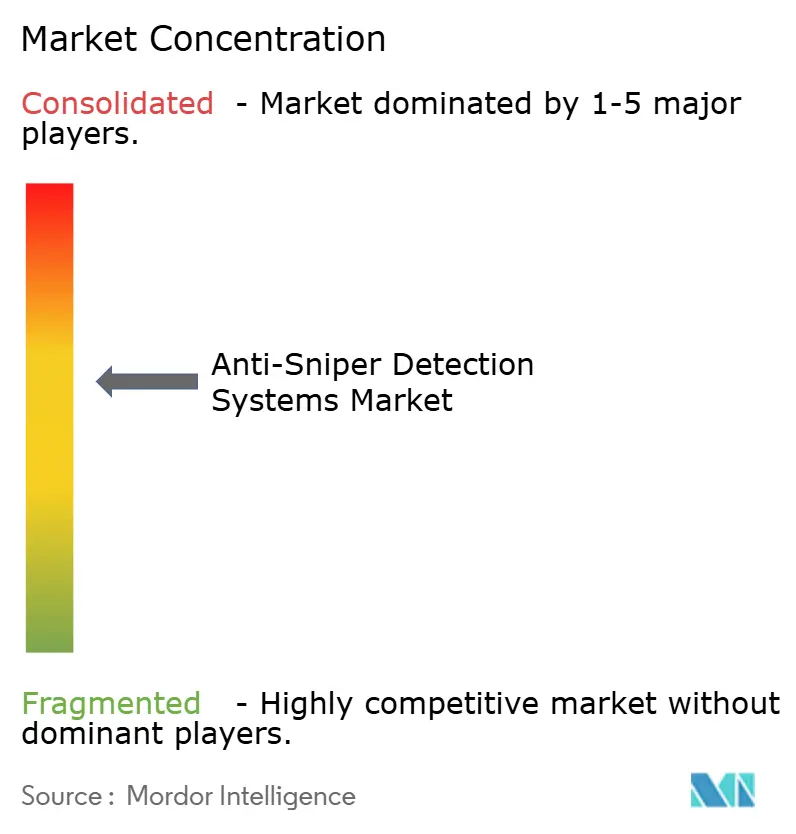
O mercado de sistemas de detecção antifrancoatirador é moderadamente consolidado no nível de integração de plataformas. RTX Corporation, SoundThinking, Inc., Rheinmetall AG, QinetiQ Group e ACOEM Group detêm posições sólidas em programas militares por meio de relacionamentos com a OTAN e ministérios de defesa aliados. Leonardo S.p.A., Thales Group, Elbit Systems Ltd., ASELSAN A.Ş., Microflown AVISA e Sentinel Photonics detêm posições especializadas por meio de arquiteturas de sensores proprietárias. Vários especialistas estão posicionando núcleos de sensores dentro de sistemas de contratantes principais, em vez de competir apenas por contratos diretos. Esse modelo amplia seu alcance por meio da integração de sistemas, em vez de aquisições independentes. Pode produzir relacionamentos de receita duradouros que são menos visíveis do que grandes adjudicações de plataformas. Essa estrutura apoia a participação de especialistas no mercado de sistemas de detecção antifrancoatirador e preserva a competição focada em tecnologia.
A competição centra-se na fusão de sensores habilitada por IA, na conformidade com os requisitos de sistemas abertos modulares e nas parcerias de produção local. O Escritório de Responsabilidade do Governo dos EUA identificou a necessidade de um melhor planejamento para sistemas abertos modulares a fim de alcançar os benefícios esperados na aquisição de defesa. Esse requisito favorece empresas capazes de conectar múltiplos sensores dentro de uma arquitetura aberta. O mercado de sistemas de detecção antifrancoatirador também oferece uma oportunidade na conexão entre a contramedida a sistemas aéreos não tripulados (C-UAS) e a detecção de disparos. Uma plataforma compartilhada poderia fornecer aos usuários uma maior consciência de ameaças, ao mesmo tempo em que reduz o número de sistemas de sensores separados que precisam gerenciar. Também pode alinhar as compras com requisitos mais amplos de proteção de força em programas militares e de proteção de infraestrutura.
As empresas que estabelecem parcerias antes que os programas de veículos ou fronteiras sejam definidos podem melhorar seu caminho para a implantação. O mercado de sistemas de detecção antifrancoatirador permanece competitivo porque os especialistas mantêm influência técnica mesmo quando grandes contratantes gerenciam o contrato principal da plataforma. Esse relacionamento pode moldar os papéis dos fornecedores ao longo de um ciclo de programa e apoiar a colaboração tecnológica contínua.
Líderes do Setor de Sistemas de Detecção Antifrancoatirador
-
RTX Corporation
-
ACOEM Group
-
Rheinmetall AG
-
SoundThinking, Inc.
-
QinetiQ Group
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes do Setor
- Julho de 2026: A SoundThinking, Inc. anunciou renovações de clientes plurianuais no segundo trimestre de 2026 para sua tecnologia de detecção acústica e localização de atiradores ShotSpotter, refletindo o investimento contínuo em sistemas de detecção de disparos e identificação da localização de atiradores, e apoiando a demanda por tecnologias de localização acústica no mercado mais amplo de sistemas de detecção antifrancoatirador.
- Janeiro de 2026: A Thales Defense and Security desenvolveu um kit de aumento óptico de tamanho de bolso que identifica a localização de francoatiradores e outras ameaças táticas em uma variedade de situações de campo de batalha.
- Fevereiro de 2025: A SoundThinking, Inc. introduziu uma solução de detecção de disparos de francoatiradores baseada em perímetro para subestações de serviços públicos e outras infraestruturas críticas. O sistema expande a tecnologia de detecção acústica estabelecida da empresa para identificar ameaças de disparos de francoatiradores direcionadas a instalações protegidas.
Escopo do Relatório Global do Mercado de Sistemas de Detecção Antifrancoatirador
O mercado de sistemas de detecção antifrancoatirador compreende tecnologias e sistemas integrados projetados para detectar, localizar, identificar e fornecer alerta antecipado de ameaças de francoatiradores e disparos hostis em aplicações militares, de segurança pública e de segurança interna. O mercado abrange tecnologias de detecção acústica, EO/IR, baseadas em laser, baseadas em radar, baseadas em LiDAR e outras, implantadas para vigilância no campo de batalha, proteção de força, segurança de fronteiras, monitoramento de perímetros e proteção de infraestrutura crítica. O escopo inclui sistemas fixos, portáteis e montados em veículos usados para detectar disparos, identificar possíveis posições de francoatiradores e apoiar a avaliação e resposta a ameaças em tempo real.
O mercado de sistemas de detecção antifrancoatirador é segmentado por tecnologia, plataforma, alcance, usuário final e geografia. Por tecnologia, o mercado é segmentado em acústica, eletro-óptica/infravermelho (EO/IR), laser, radar e LiDAR, e outros. Por plataforma, o mercado é segmentado em sistemas fixos, portáteis e montados em veículos. Por alcance, o mercado é segmentado em curto alcance (até 500 m) e longo alcance (acima de 500 m). Por usuário final, o mercado é segmentado em militar e segurança pública e segurança interna. O relatório também abrange tamanhos de mercado e previsões para o mercado de sistemas de detecção antifrancoatirador nos principais países das principais regiões. Para cada segmento, o tamanho do mercado é fornecido em termos de valor (USD).
| Acústica |
| Eletro-Óptica/Infravermelho (EO/IR) |
| Laser |
| Radar e LiDAR |
| Outros |
| Fixo |
| Portátil |
| Montado em Veículo |
| Curto Alcance (Até 500 m) |
| Longo Alcance (Acima de 500 m) |
| Militar |
| Segurança Pública e Segurança Interna |
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Reino Unido | |
| França | ||
| Alemanha | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Restante da América do Sul | ||
| Oriente Médio e África | Oriente Médio | Emirados Árabes Unidos |
| Arábia Saudita | ||
| Israel | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Egito | ||
| Restante da África | ||
| Por Tecnologia | Acústica | ||
| Eletro-Óptica/Infravermelho (EO/IR) | |||
| Laser | |||
| Radar e LiDAR | |||
| Outros | |||
| Por Plataforma | Fixo | ||
| Portátil | |||
| Montado em Veículo | |||
| Por Alcance | Curto Alcance (Até 500 m) | ||
| Longo Alcance (Acima de 500 m) | |||
| Por Usuário Final | Militar | ||
| Segurança Pública e Segurança Interna | |||
| Por Geografia | América do Norte | Estados Unidos | |
| Canadá | |||
| México | |||
| Europa | Reino Unido | ||
| França | |||
| Alemanha | |||
| Rússia | |||
| Restante da Europa | |||
| Ásia-Pacífico | China | ||
| Índia | |||
| Japão | |||
| Coreia do Sul | |||
| Austrália | |||
| Restante da Ásia-Pacífico | |||
| América do Sul | Brasil | ||
| Restante da América do Sul | |||
| Oriente Médio e África | Oriente Médio | Emirados Árabes Unidos | |
| Arábia Saudita | |||
| Israel | |||
| Restante do Oriente Médio | |||
| África | África do Sul | ||
| Egito | |||
| Restante da África | |||
Principais Perguntas Respondidas no Relatório
Qual é a taxa de crescimento esperada para o mercado de sistemas de detecção antifrancoatirador?
O mercado de sistemas de detecção antifrancoatirador tem previsão de crescer a um CAGR de 9,53% de 2027 a 2032, atingindo 1,18 bilhões de USD até 2032.
Qual tecnologia lidera as implantações de detecção antifrancoatirador?
A tecnologia acústica lidera com uma participação de 34,67% em 2026, enquanto radar e LiDAR têm a maior taxa de crescimento prevista de 10,54% de CAGR.
Por que os sistemas antifrancoatirador portáteis são importantes?
Os sistemas portáteis detinham 42,23% da demanda de 2026 e têm projeção de crescer a um CAGR de 10,11% porque as unidades de infantaria precisam de sistemas de baixo peso que sejam implantados rapidamente.
Quais usuários finais estão adotando equipamentos antifrancoatirador mais rapidamente?
O segmento militar permanece o maior grupo de usuários finais com 65,54% em 2026, enquanto a segurança pública e a segurança interna têm previsão de crescer a um CAGR de 10,90%.
Qual região tem a demanda futura mais forte?
A Ásia-Pacífico tem previsão de expandir a um CAGR de 10,61% até 2032, apoiada pelo aumento dos gastos com defesa e investimentos em segurança de fronteiras.