
Taille et part du marché des capteurs terrestres non surveillés
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2032 |
|---|---|
| Taille du Marché (2027) | 512.26 Millions de dollars américains |
| Taille du Marché (2032) | 708.33 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 6.70 % |
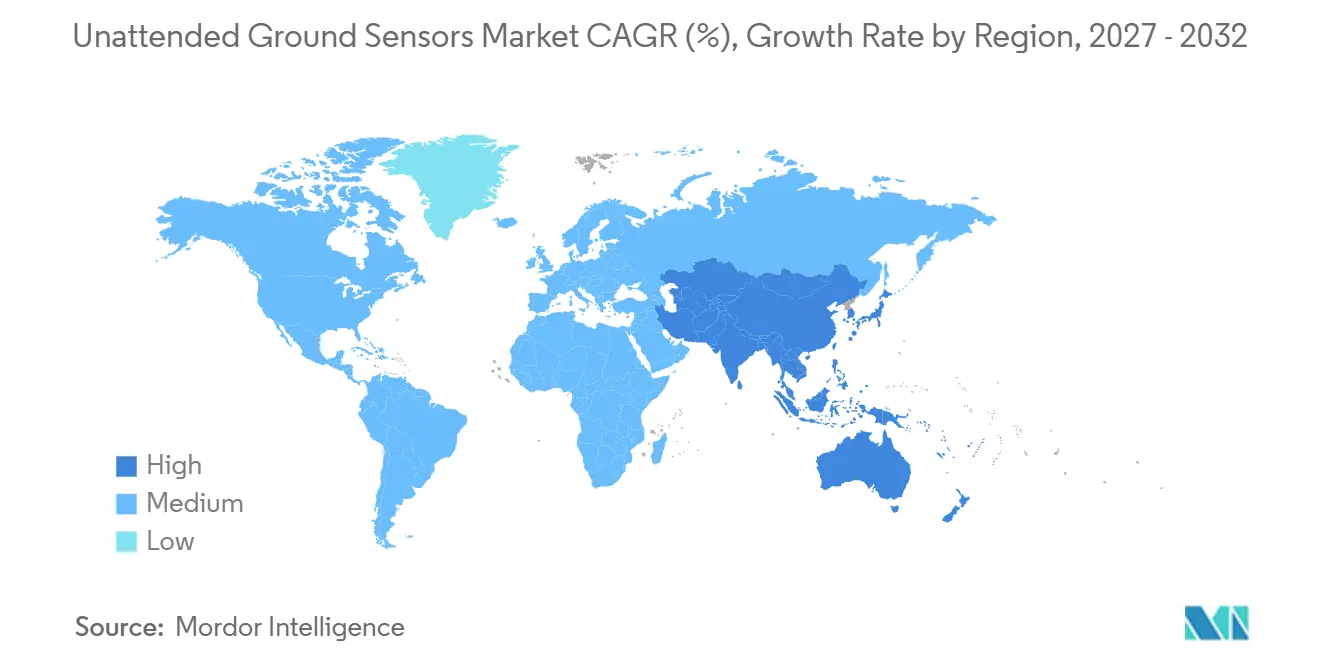
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
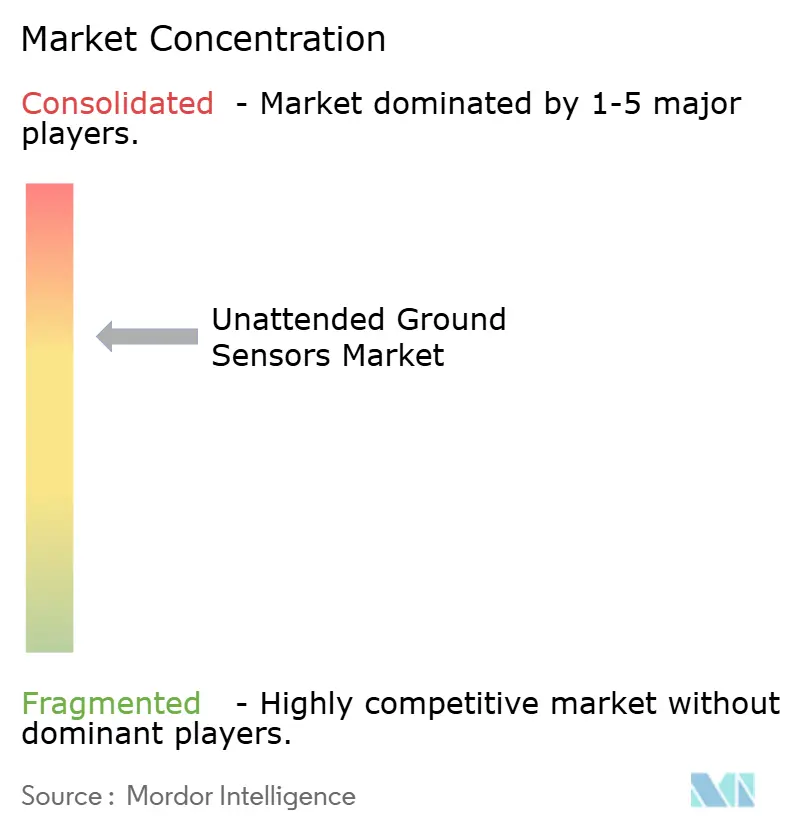
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des capteurs terrestres non surveillés par Mordor Intelligence
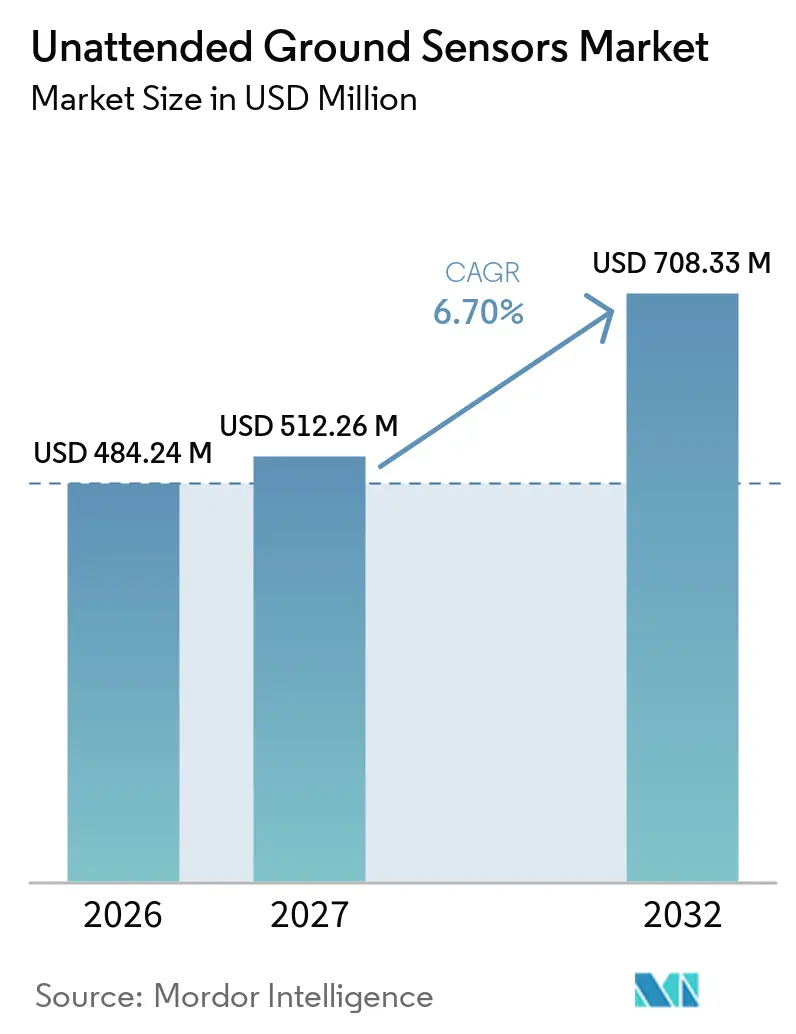
La taille du marché des capteurs terrestres non surveillés était évaluée à 484,24 millions USD en 2026 et devrait croître de 512,26 millions USD en 2027 à 708,33 millions USD d'ici 2032, à un CAGR de 6,70 % durant la période de prévision (2027-2032). Le marché est soutenu par des achats soutenus en matière de défense et de sécurité des frontières plutôt que par des cycles d'approvisionnement courts. La croissance des dépenses en Asie-Pacifique, en Europe et en Amérique du Nord crée une base de financement plus large pour les systèmes de surveillance persistante. Les opérateurs passent d'une couverture périmétrique basée sur des caméras à des nœuds autonomes combinant des capteurs sismiques, acoustiques, magnétiques et infrarouges. Cette évolution sur le marché des capteurs terrestres non surveillés favorise les systèmes capables de classifier les événements en périphérie et d'envoyer moins de transmissions sur des réseaux contraints. La concurrence se concentre sur les relations programmatiques, l'interopérabilité et la capacité à réduire la maintenance en terrain difficile. Les utilisateurs commerciaux créent également un second canal de demande, les sites énergétiques, les ports et les centres de données recherchant une couverture périmétrique continue.
Principaux enseignements du rapport
- Par type de capteur, les capteurs sismiques détenaient 29,78 % de la part du marché des capteurs terrestres non surveillés en 2026, tandis que les autres devraient croître à un CAGR de 8,45 % jusqu'en 2032.
- Par déploiement, les systèmes fixes détenaient une part de 43,56 % du marché des capteurs terrestres non surveillés en 2026, tandis que les systèmes portables devraient croître à un CAGR de 8,21 % jusqu'en 2032.
- Par application, la défense détenait une part de 51,45 % du marché des capteurs terrestres non surveillés en 2026, tandis que le secteur commercial devrait croître à un CAGR de 8,10 % jusqu'en 2032.
- Par source d'alimentation, la batterie primaire détenait une part de 42,41 % du marché des capteurs terrestres non surveillés en 2026, tandis que la collecte d'énergie solaire et hybride devrait croître à un CAGR de 9,21 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord représentait 38,55 % du marché des capteurs terrestres non surveillés en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 8,56 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives du marché mondial des capteurs terrestres non surveillés
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Modernisation de la défense et ISR persistant sur le champ de bataille | +1.20% | Amérique du Nord, Europe, Asie-Pacifique | Moyen terme (2-4 ans) |
| Exigences croissantes en matière de surveillance des frontières et des périmètres | +1.00% | Amérique du Nord, Europe, Moyen-Orient | Court terme (≤ 2 ans) |
| Dépenses de protection des infrastructures critiques | +0.70% | Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient | Moyen terme (2-4 ans) |
| IA en périphérie pour la détection dans les zones à communications contraintes | +0.80% | Mondial, porté par les États-Unis, Israël et le Royaume-Uni | Long terme (≥ 4 ans) |
| Réseau maillé anti-brouillage pour les environnements contestés | +0.60% | Asie-Pacifique, Amérique du Nord, Europe de l'Est | Long terme (≥ 4 ans) |
| Détection multi-capteurs du personnel, des véhicules et des drones à basse altitude | +0.50% | Mondial | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Exigences croissantes en matière de surveillance des frontières et des périmètres
Le marché des capteurs terrestres non surveillés bénéficie de programmes publics qui convertissent les priorités de sécurité des frontières en déploiements de surveillance financés. En juillet 2026, le Bureau de la gestion et du budget des États-Unis a alloué 1,59 milliard USD à la mise en œuvre de la technologie de surveillance des frontières. Elbit Systems of America a commencé à déployer des tours de surveillance intégrées dotées d'IA dans la zone de Del Rio au Texas en juillet 2025, dans le cadre d'un contrat à livraisons et quantités indéfinies d'une valeur de 1,8 milliard USD. La société a déclaré que chaque tour sécurise 100 miles carrés sans surveillance continue des agents. La demande européenne répond à un besoin opérationnel similaire de surveillance périmétrique persistante. Le projet PROTEAS financé par l'UE intègre des capteurs non surveillés, le contrôle d'accès et les communications par satellite pour protéger les postes de commandement des Forces d'opérations spéciales. Le pipeline résultant de capteurs terrestres non surveillés soutient les commandes répétées de nœuds, de logiciels et de services de maintenance.
Modernisation de la défense et ISR persistant sur le champ de bataille
Le marché des capteurs terrestres non surveillés bénéficie des programmes de modernisation qui traitent la détection comme faisant partie d'un réseau plus large de contrôle du feu et de reconnaissance. En août 2025, l'armée américaine a attribué des accords FALCONS de phase 0 à Leonardo DRS, Elbit America et QinetiQ. Chaque accord était évalué à 2 millions USD et soutient un système destiné à plus que doubler la portée de détection du LRAS3 existant. Les architectures en réseau connectent les données de reconnaissance et d'appui-feu, réduisant le délai entre la détection et l'engagement. La capacité d'approvisionnement en Asie-Pacifique s'élargit également. La Chine a enregistré sa 31e année consécutive de croissance des dépenses militaires en 2025, tandis que l'Inde a augmenté ses dépenses de 8,90 % pour atteindre 92,10 milliards USD. Ces budgets soutiennent l'investissement continu dans les systèmes ISR de champ de bataille. La modernisation sur le marché des capteurs terrestres non surveills favorise les fournisseurs capables d'intégrer de nouveaux capteurs aux systèmes de commandement existants.
IA en périphérie pour la détection dans les zones à communications contraintes
Le traitement en périphérie élargit le marché des capteurs terrestres non surveillés là où les communications sont peu fiables, surveillées ou sujettes aux interférences. Leonardo DRS a présenté sa plateforme d'IA durcie SAGEcore en octobre 2025 pour traiter plusieurs flux de capteurs sur des plateformes tactiques dans des environnements refusés, déconnectés, intermittents et limités. La plateforme utilise la norme SOSA (Sensor Open Systems Architecture) pour l'intégration entre les sources de capteurs. Project Q a présenté un kit de mission séismo-acoustique avec inférence IA embarquée à EUROSATORY 2026. L'inférence locale peut réduire les charges opérationnelles sur le marché des capteurs terrestres non surveillés, réduire la demande de bande passante et diminuer la signature électromagnétique d'un nœud. Elle permet également aux commandants de maintenir une surveillance utile lorsque la capacité du réseau devient limitée.
Détection multi-capteurs du personnel, des véhicules et des drones à basse altitude
La demande de systèmes multi-capteurs s'élargit à mesure que les utilisateurs exigent que les capteurs terrestres non surveillés détectent les personnes, les véhicules et les drones à basse altitude sur un seul réseau. McQ a reçu un contrat de production du Corps des Marines américain d'une valeur de 8,37 millions USD en juillet 2025 pour des kits RANGER 4-en-1. Le nœud RANGER combine la détection sismique, acoustique, magnétique et anti-sabotage, y compris la détection acoustique d'aéronefs sans pilote. General Atomics Electromagnetic Systems a présenté son système de surveillance acoustique Fencepost lors de T-REX 25 et de l'AUSA 2025.[1] La société a rapporté une détection et un suivi passifs d'aéronefs sans pilote de groupe 1 à 3 à 5-7 km en terrain complexe et dans des conditions de radiofréquences encombrées. Les systèmes incapables de classifier les petits drones peuvent nécessiter des mises à niveau ultérieures, ce qui renforce l'argument en faveur de conceptions modulaires et multimodales. Cela soutient des architectures communes pour les capteurs terrestres non surveillés dans les missions de sécurité périmétrique et de reconnaissance tactique.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts d'approvisionnement, d'intégration et de cycle de vie | -0.90% | Mondial, en particulier les budgets de défense des économies émergentes | Moyen terme (2-4 ans) |
| Conditions météorologiques, terrain et interférences électromagnétiques | -0.70% | Mondial, notamment les environnements arctiques, tropicaux et urbains à forte densité de radiofréquences | Court terme (≤ 2 ans) |
| Détectabilité RF, brouillage et exposition à la cybersécurité | -0.60% | Mondial, avec un risque élevé en Asie-Pacifique et en Europe de l'Est | Long terme (≥ 4 ans) |
| Calibration spécifique au sol et charge des fausses alarmes | -0.40% | Toutes les régions de déploiement terrestre | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Conditions météorologiques, terrain et interférences électromagnétiques
Les conditions environnementales freinent l'adoption sur le marché des capteurs terrestres non surveillés car elles compliquent la distinction entre une menace et une activité de fond ordinaire. Le vent, les précipitations, le bétail, les machines et l'activité radiofréquence peuvent affecter les relevés sismiques et acoustiques. La surveillance séismo-acoustique nécessite des modèles paramétriques locaux pour séparer les signaux d'explosion des vibrations de fond industrielles. Des profils mixtes d'argile, de sable et de roche peuvent nécessiter des ajustements de seuil à chaque site d'installation. Ce travail ajoute du temps de configuration et peut produire de fausses alarmes si la calibration est incomplète. La compétition de capteurs autonomes du ministère de la Défense britannique en 2025 a utilisé le cadre SAPIENT de l'OTAN comme référence de conformité pour la gestion des capteurs. Une mise en œuvre plus large pourrait réduire la charge d'intégration, mais la calibration spécifique au terrain reste nécessaire dans les réseaux denses. Les interférences électromagnétiques ajoutent une autre contrainte, où la congestion des radiofréquences affecte la transmission des données.
Coûts d'approvisionnement, d'intégration et de cycle de vie
Les coûts d'acquisition, d'intégration et de maintien en condition opérationnelle peuvent retarder les programmes sur le marché des capteurs terrestres non surveillés, en particulier lorsque les budgets d'approvisionnement sont limités. Les nœuds dotés de détection multimodale, de traitement local et de communications maillées résilientes nécessitent plus de matériel et de logiciels que les systèmes de base. Le remplacement des batteries est également coûteux lorsque les équipes doivent se rendre dans des endroits éloignés ou exposés. Les nouveaux nœuds peuvent également nécessiter un intergiciel sur mesure pour se connecter aux systèmes de commandement existants. Ces coûts favorisent les fournisseurs du marché capables de démontrer une intégration simple, une gestion efficace de l'énergie et de longs intervalles de service. Les forces plus petites peuvent donc différer les mises à niveau même lorsque le cas opérationnel est clair.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de capteur : les capteurs sismiques ancrent le marché, les plateformes de fusion accélèrent
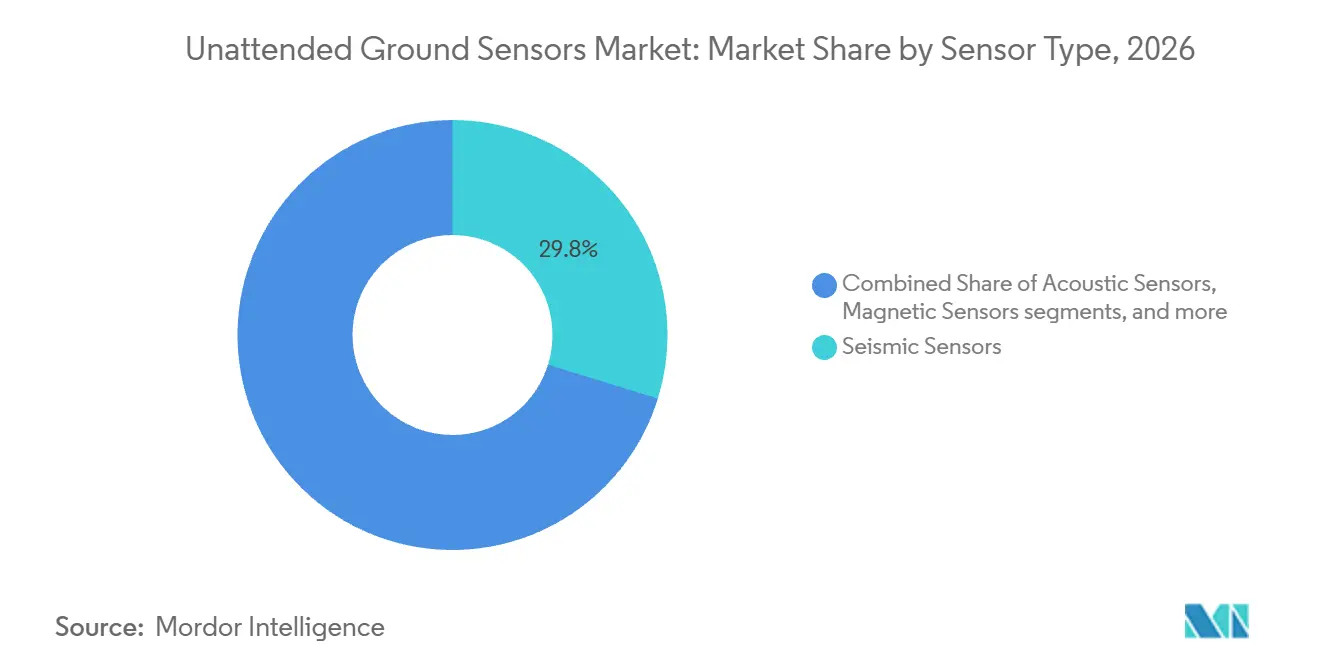
Les capteurs sismiques représentaient 29,78 % de la part du marché des capteurs terrestres non surveillés en 2026, ce qui en fait la plus grande catégorie de capteurs. Leur position reflète un fonctionnement passif, une validation OTAN de longue date et des méthodes établies pour classifier les pas, les véhicules à roues et les blindés à chenilles. La détection passive par géophone est utile lorsque les opérateurs souhaitent limiter les émissions électroniques. Le Réseau européen de leadership a rapporté en 2025 que la surveillance séismo-acoustique peut soutenir la détection et la localisation des frappes d'artillerie et des intrusions frontalières sur de vastes zones. Les capteurs acoustiques soutiennent la détection des hélicoptères, des drones et des mortiers, élargissant le rôle des réseaux terrestres. L'Ukraine a commencé la production nationale de capteurs acoustiques pour la détection des positions d'artillerie en 2025. Cette activité montre comment les conditions de conflit créent une demande de capacité de détection locale. Leur bilan établi sur le terrain maintient la détection sismique au cœur des conceptions de surveillance en couches.
Les capteurs magnétiques et infrarouges ajoutent la détection de véhicules et de signatures thermiques aux réseaux en couches. Ces combinaisons améliorent la confiance dans la classification lorsque les signaux individuels sont peu clairs. La catégorie autres devrait croître à un CAGR de 8,45 % jusqu'en 2032. Cette opportunité de taille de marché des capteurs terrestres non surveillés est liée à une préférence pour moins de nœuds par zone protégée. Les systèmes intégrés peuvent simplifier le déploiement et améliorer la vérification des événements. Ils peuvent également répondre aux nouveaux risques posés par les petits drones sans nécessiter un réseau de capteurs séparé. La contrepartie est une complexité initiale plus grande et un besoin plus fort d'analyses en périphérie fiables. La croissance dépend d'un logiciel de fusion fiable capable d'interpréter plusieurs flux de données sans augmenter les fausses alarmes.

Par déploiement : les réseaux fixes tiennent le terrain, les systèmes portables progressent rapidement
Les systèmes fixes représentaient 43,56 % de la part du marché des capteurs terrestres non surveillés en 2026. Ils conviennent aux frontières, aux périmètres des bases aériennes et aux sites d'infrastructures critiques où l'alimentation directe, le raccordement par fibre optique et une longue durée de vie opérationnelle justifient une installation permanente. Les réseaux fixes peuvent prendre en charge des réseaux de capteurs plus importants et des connexions stables de commandement et de contrôle. Leur base installée est renforcée par les exigences de sécurité des infrastructures et les programmes de défense à long terme. Les systèmes portables devraient croître à un CAGR de 8,21 % jusqu'en 2032, les forces favorisant le déploiement rapide et la manœuvre. Ces systèmes répondent à un besoin tactique dans les environnements contestés où les équipements statiques peuvent être localisés et ciblés. Les choix de déploiement dépendent donc du compromis entre la couverture persistante et la capacité à se repositionner rapidement. Les deux modèles restent pertinents sur le marché des capteurs terrestres non surveillés car les utilisateurs de défense et civils opèrent dans des conditions de site très différentes.
Project Q a présenté son kit de mission compatible Plug-and-Fight à EUROSATORY 2026 comme exemple de conception portable. Ses nœuds séismo-acoustiques peuvent être déployés par une petite équipe et connectés aux systèmes de commandement existants. Cette approche réduit le délai entre l'arrivée et la couverture par capteurs. En avril 2025, Reach Power a démontré la fourniture d'énergie sans fil à un capteur McQ RANGER dissimulé lors de T-REX 25-1. Le test a transmis de l'énergie jusqu'à 60 mètres sans ligne de visée. Cela soutient le marché des capteurs terrestres non surveillés car les systèmes déployés deviennent moins dépendants des interventions fréquentes sur le terrain. Cela aligne également le déploiement portable avec les exigences d'intégration immédiate au commandement et au contrôle.
Par application : la défense reste le cœur, la demande commerciale diversifie le pipeline
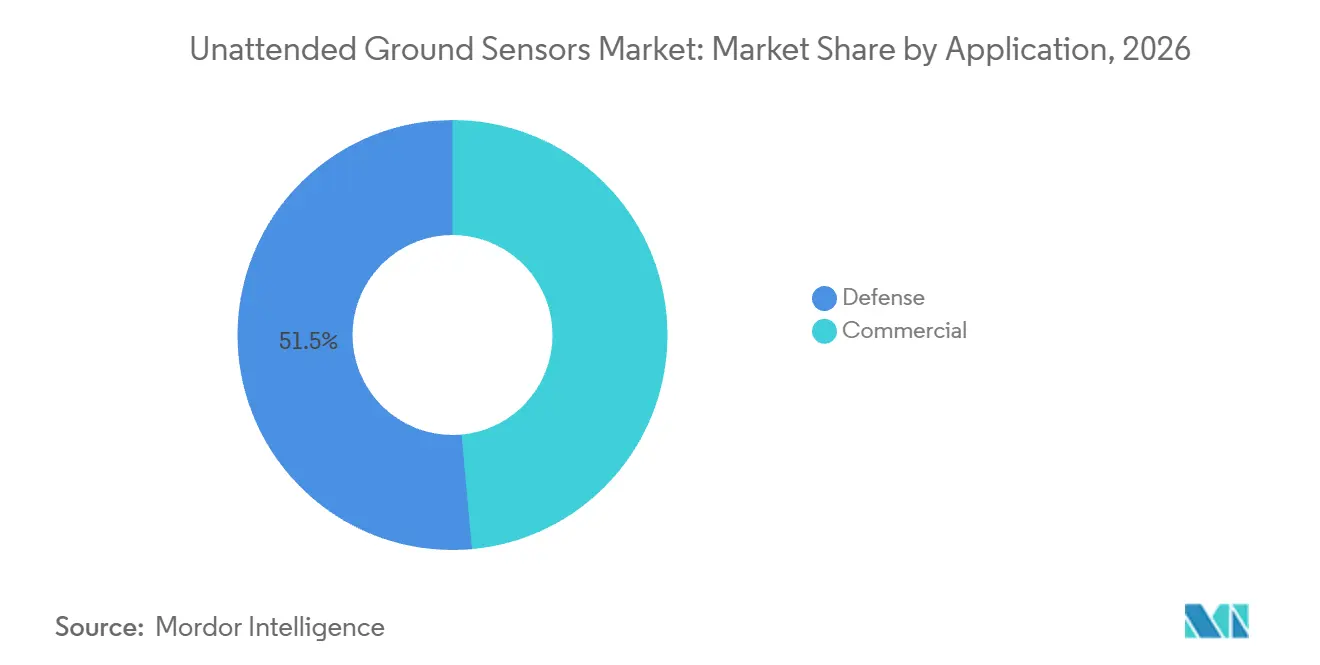
La défense représentait 51,45 % du marché des capteurs terrestres non surveillés en 2026. Les achats militaires constituent la plus grande base de demande car les utilisateurs ont besoin d'une surveillance persistante des frontières, des bases et des zones opérationnelles. En novembre 2025, Bertin Exensor a reçu un contrat-cadre de 9 ans du ministère de la Défense néerlandais.[2] De tels arrangements pluriannuels offrent aux fabricants une demande de production prévisible, tout en renforçant l'importance de l'interopérabilité, de la formation, de la maintenance et des pièces de rechange dans les décisions d'achat. Ce schéma d'approvisionnement offre aux fabricants de défense une base stable pour des cycles de support produit plus longs et permet aux utilisateurs de planifier le maintien en condition opérationnelle, la formation et les besoins en pièces de rechange sur plusieurs années consécutives.
Les applications commerciales devraient se développer à un CAGR de 8,10 % jusqu'en 2032. Les opérateurs énergétiques, les sites logistiques portuaires et les campus de centres de données peuvent utiliser des réseaux autonomes pour surveiller des périmètres étendus avec moins de personnel. La protection des pipelines est un cas d'usage pertinent car les itinéraires éloignés nécessitent une détection continue des intrusions. Les acheteurs commerciaux appliquent généralement des principes de détection similaires mais privilégient la protection des actifs, la continuité opérationnelle et des coûts de service gérables. La base de demande est donc distincte des budgets militaires, même lorsque les systèmes utilisent du matériel commun. Cette diversification réduit la dépendance aux cycles d'approvisionnement de défense au sein du secteur des capteurs terrestres non surveillés. Elle soulève également des exigences en matière de déploiement facile et d'intégration des systèmes. Les fabricants capables d'adapter des systèmes de qualité militaire aux environnements d'exploitation civils peuvent s'adresser à un groupe plus large d'utilisateurs finaux. Ce segment peut donc offrir aux fabricants des opportunités au-delà des programmes traditionnels des forces armées.
Par source d'alimentation : la dépendance aux batteries crée une exposition logistique, les énergies renouvelables gagnent du terrain
Les batteries primaires représentaient 42,41 % de la part du marché des capteurs terrestres non surveillés en 2026. Leur leadership reflète la base installée de nœuds alimentés par batterie dans les programmes militaires et frontaliers. L'alimentation par batterie permet le déploiement là où l'accès au réseau électrique est indisponible ou indésirable. Sa limitation est une durée de vie opérationnelle finie, ce qui peut obliger le personnel à retourner dans des endroits difficiles ou hostiles. Le laboratoire de recherche de l'armée américaine a décrit un banc d'essai AIHPA en septembre 2025 combinant des sources d'énergie photovoltaïques, à batterie et à pile à combustible à hydrogène. Les batteries externes restent pertinentes pour les sites fixes où le câblage ou les unités de batterie renforcées sont pratiques. Ces choix montrent pourquoi la conception de l'alimentation affecte directement la disponibilité des capteurs et le risque opérationnel. Les opérateurs évaluent donc les systèmes énergétiques dans le cadre de chaque décision de déploiement.
La collecte d'énergie solaire et hybride devrait croître à un CAGR de 9,21 % jusqu'en 2032, le taux le plus rapide parmi les sources d'énergie. Les missions non surveillées de longue durée peuvent devenir impraticables lorsqu'elles reposent uniquement sur des batteries primaires. Les systèmes hybrides combinent des sources d'énergie renouvelables avec une alimentation stockée ou à pile à combustible pour prolonger la durée de vie opérationnelle. Le nanoréseau ERDC de l'armée américaine à White Sands a combiné l'hydrogène et l'énergie solaire pour fournir une alimentation continue hors réseau aux capteurs périmètriques. Il a fourni 9 kW pour les opérations de capteurs dans un environnement sans infrastructure. Cela réduit la fréquence des activités de ravitaillement et soutient une couverture plus persistante. L'autonomie énergétique est donc une caractéristique centrale du secteur des capteurs terrestres non surveillés, les utilisateurs cherchant à réduire les sorties de maintenance. Cette approche est particulièrement pertinente lorsque les voies d'accès rendent difficile l'échange régulier de batteries.
Analyse géographique
L'Amérique du Nord représentait 38,55 % de la part du marché des capteurs terrestres non surveillés en 2026, soutenue par la solide base d'approvisionnement de la région. Les programmes de l'armée américaine comprennent FALCONS, les contrats RANGER et les déploiements frontaliers associés. Le Bureau de la gestion et du budget des États-Unis a alloué 1,59 milliard USD à la technologie de surveillance des frontières et 4,47 milliards USD aux mises à niveau des attributs des systèmes de barrières, y compris l'intégration de capteurs. Ces allocations soutiennent les achats jusqu'en 2029. Le Canada a élargi l'opportunité régionale en août 2026 grâce à son appel d'offres MINERVA pour des systèmes de surveillance terrestre sans équipage produits localement. Le Mexique reste pertinent car les déploiements de surveillance transfrontalière connectent ses besoins de sécurité aux programmes américains. La combinaison des exigences de défense, de frontière et d'infrastructure soutient la demande régionale continue de capteurs terrestres non surveillés. Le marché régional des capteurs terrestres non surveillés attire également des fournisseurs capables de soutenir de grands programmes fédéraux pluriannuels.
L'Europe émerge comme le deuxième centre de demande régionale le plus important, les membres de l'OTAN renforçant la préparation du flanc oriental. L'Allemagne a augmenté ses dépenses de défense de 24 % pour atteindre 114 milliards USD en 2025 après des modifications du traitement des dépenses militaires dans le cadre de son frein constitutionnel à l'endettement. Le contrat néerlandais avec Bertin Exensor fournit un cadre de 9 ans pour l'approvisionnement et la maintenance des UUGS. Cet arrangement crée une référence pour des structures d'approvisionnement plus longues parmi les ministères de la défense alliés. Les travaux PROTEAS financés par l'UE combinent également des capteurs avec le contrôle d'accès et les communications par satellite. Les exigences d'interopérabilité sont susceptibles d'aligner les spécifications des systèmes dans toute la région. Ces conditions favorisent les systèmes capables de fonctionner avec des normes techniques et de données partagées. Les acheteurs européens ont également besoin de liaisons résilientes et d'arrangements de support adaptés aux processus d'approvisionnement nationaux.
L'Asie-Pacifique devrait croître à un CAGR de 8,56 % jusqu'en 2032, ce qui en fait la composante régionale à la croissance la plus rapide de la taille du marché des capteurs terrestres non surveillés. Les dépenses militaires de la Chine en 2025 ont atteint 336 milliards USD, en hausse de 7,40 %. L'Inde a augmenté ses dépenses militaires de 8,90 % pour atteindre 92,10 milliards USD. Le Japon développe ses Forces terrestres d'autodéfense vers des rôles ISR multi-domaines. L'Inde devrait enregistrer la plus forte croissance des achats régionaux, soutenue par une hausse de 90 % de la production nationale de défense entre les exercices 2019-20 et 2024-25. Le Moyen-Orient maintient une demande spécialisée autour des bases militaires et des installations énergétiques. L'Amérique du Sud et l'Afrique ajoutent une demande incrémentale par le biais d'initiatives de surveillance des frontières et de défense bilatérales.
Paysage concurrentiel
Le marché des capteurs terrestres non surveillés est modérément consolidé, dominé par Bertin Exensor (Bertin Technologies), Elbit Systems Ltd., L3Harris Technologies, Inc., SensoGuard Ltd. et Textron Systems Corporation. Ces grands contractants se font concurrence par le biais de relations programmatiques et de capacités d'intégration de systèmes. McQ Inc., Anduril Industries, Inc. et Applied Research Associates, Inc. opèrent en tant que fournisseurs spécialisés avec des offres techniques ciblées. Les attributions FALCONS Phase 0 de l'armée américaine ont été accordées simultanément à Leonardo DRS, Elbit America et QinetiQ, une approche qui maintient la concurrence entre fournisseurs au fur et à mesure que les exigences sont développées. Leonardo DRS s'est concentré sur l'intégration définie par logiciel via sa plateforme SAGEcore et la norme ouverte SOSA. L'avantage concurrentiel dépend de la combinaison du matériel de capteurs avec un traitement sécurisé des données et une connectivité aux systèmes de commandement. L'accès aux programmes et le support de la base installée restent importants aux côtés des performances individuelles des produits. Les acheteurs apprécient également les fournisseurs capables de gérer l'intégration sécurisée, la maintenance et la formation sur de longues périodes d'exploitation.
Les fournisseurs s'attaquent également aux environnements dans lesquels les systèmes radar et optiques actifs peuvent être localisés électroniquement. General Atomics EMS positionne Fencepost comme un système de surveillance acoustique pour les menaces à faible signature en terrain complexe. Project Q utilise des nœuds séismo-acoustiques, l'inférence embarquée et une capacité de fonctionnement sans GNSS dans la conception de son kit de mission.[3] Ces approches répondent à la demande de détection passive avec une exposition radiofréquence limitée. De nouvelles entreprises peuvent entrer sur le marché grâce à des systèmes de capteurs indépendants du GNSS et consommables développés pour des programmes alliés. Leurs conceptions montrent comment la collecte passive et le traitement local deviennent des critères d'achat liés.
Le paysage concurrentiel nécessite d'équilibrer les relations de défense établies avec des capacités d'ingénierie spécialisées. Les grands fournisseurs peuvent gérer de longs cycles d'approvisionnement, la formation, la maintenance et l'intégration des systèmes, tandis que les entreprises spécialisées peuvent se différencier par la détection passive, les nœuds multi-capteurs compacts et l'IA en périphérie. Cela crée un marché où l'échelle et la profondeur technique de niche peuvent sécuriser des programmes. Les décisions d'approvisionnement dépendent également de la capacité d'un fournisseur à satisfaire aux exigences d'interopérabilité, de sécurité et de service.
Leaders du secteur des capteurs terrestres non surveillés
-
L3Harris Technologies, Inc.
-
Elbit Systems Ltd.
-
SensoGuard Ltd.
-
Textron Systems Corporation (Textron Inc.)
-
Bertin Exensor (Société Bertin Technologies)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents dans le secteur
- Juin 2026 : Bertin Exensor a conclu une collaboration stratégique avec Micropol Fiberoptic, dans le cadre de laquelle Micropol fournira une infrastructure fibre optique tactique, notamment des câbles tactiques renforcés et des connecteurs Falcon Expanded Beam, pour intégration dans la plateforme de capteurs de Bertin Exensor, renforçant ainsi les capacités furtives du Flexnet T-UGS.
- Juin 2026 : La société allemande de technologie de défense Project Q a dévoilé un nouveau kit de mission pour capteurs terrestres non surveillés (UGS) à Eurosatory 2026. Le dispositif se positionne près du sol et détecte les mouvements de troupes, offrant aux forces armées une capacité de surveillance passive conçue pour la surveillance de grandes zones dans des environnements contestés et à communications contraintes.
- Novembre 2025 : SensoGuard Ltd. a obtenu sa plus grande commande à ce jour auprès du ministère de la Défense israélien pour plus de 3 500 systèmes de capteurs terrestres non surveillés (UGS). Cette étape, dans son partenariat d'une décennie, reflète une augmentation significative des efforts d'Israël pour protéger ses frontières et atteindre la dominance territoriale.
Périmètre du rapport mondial sur le marché des capteurs terrestres non surveillés
Le marché des capteurs terrestres non surveillés (UGS) comprend des systèmes de surveillance et de monitoring basés sur des capteurs conçus pour détecter, identifier, classifier et suivre de manière autonome le personnel, les véhicules et d'autres activités sans intervention humaine continue. Le marché couvre les technologies de capteurs sismiques, acoustiques, magnétiques, infrarouges et autres déployées dans les applications de défense et commerciales, notamment le renseignement de champ de bataille, la surveillance et la reconnaissance (ISR), la sécurité des frontières, la protection périmétrique, la surveillance des infrastructures critiques et la surveillance des zones éloignées. Le périmètre inclut les systèmes de capteurs fixes et portables, ainsi que les modules de communication, les unités de traitement et les solutions d'alimentation associés qui permettent la surveillance à distance, la détection des menaces en temps réel et la transmission des données de surveillance.
Le marché des capteurs terrestres non surveillés est segmenté par type de capteur, déploiement, application, source d'alimentation et géographie. Par type de capteur, le marché est segmenté en capteurs sismiques, capteurs acoustiques, capteurs magnétiques, capteurs infrarouges et autres. Par déploiement, le marché est segmenté en systèmes fixes et systèmes portables. Par application, le marché est segmenté en défense et commercial. Par source d'alimentation, le marché est segmenté en batterie primaire, batterie externe et collecte d'énergie solaire et hybride. Le rapport couvre également les tailles de marché et les prévisions pour le marché des capteurs terrestres non surveillés dans les principaux pays des différentes régions. Pour chaque segment, la taille du marché est fournie en termes de valeur (USD).
| Capteurs sismiques |
| Capteurs acoustiques |
| Capteurs magnétiques |
| Capteurs infrarouges |
| Autres |
| Systèmes fixes |
| Systèmes portables |
| Défense |
| Commercial |
| Batterie primaire |
| Batterie externe |
| Collecte d'énergie solaire et hybride |
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Royaume-Uni | |
| France | ||
| Allemagne | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Moyen-Orient | Émirats arabes unis |
| Arabie saoudite | ||
| Israël | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Reste de l'Afrique | ||
| Par type de capteur | Capteurs sismiques | ||
| Capteurs acoustiques | |||
| Capteurs magnétiques | |||
| Capteurs infrarouges | |||
| Autres | |||
| Par déploiement | Systèmes fixes | ||
| Systèmes portables | |||
| Par application | Défense | ||
| Commercial | |||
| Par source d'alimentation | Batterie primaire | ||
| Batterie externe | |||
| Collecte d'énergie solaire et hybride | |||
| Par géographie | Amérique du Nord | États-Unis | |
| Canada | |||
| Mexique | |||
| Europe | Royaume-Uni | ||
| France | |||
| Allemagne | |||
| Italie | |||
| Espagne | |||
| Russie | |||
| Reste de l'Europe | |||
| Asie-Pacifique | Chine | ||
| Inde | |||
| Japon | |||
| Corée du Sud | |||
| Australie | |||
| Reste de l'Asie-Pacifique | |||
| Amérique du Sud | Brésil | ||
| Argentine | |||
| Reste de l'Amérique du Sud | |||
| Moyen-Orient et Afrique | Moyen-Orient | Émirats arabes unis | |
| Arabie saoudite | |||
| Israël | |||
| Reste du Moyen-Orient | |||
| Afrique | Afrique du Sud | ||
| Reste de l'Afrique | |||
Questions clés auxquelles le rapport répond
Quelle est la valeur du marché des capteurs terrestres non surveillés en 2026 ?
La valeur du marché des capteurs terrestres non surveillés est de 484,24 millions USD en 2026 et devrait atteindre 708,33 millions USD d'ici 2032, à un CAGR de 6,70 %.
Quel type de capteur domine la demande ?
Les capteurs sismiques sont en tête avec une part de 29,78 % en 2026, car la détection passive soutient la classification du personnel et des véhicules.
Pourquoi les capteurs terrestres non surveillés portables gagnent-ils en adoption ?
Les systèmes portables devraient croître à un CAGR de 8,21 % car les utilisateurs ont besoin d'une couverture rapidement déployable dans des zones contestées.
Quelle application connaît la croissance la plus rapide ?
L'usage commercial devrait se développer à un CAGR de 8,10 % car les opérateurs d'infrastructures recherchent une surveillance périmétrique autonome.
Quelle technologie d'alimentation connaît la croissance la plus rapide ?
La collecte d'énergie solaire et hybride devrait croître à un CAGR de 9,21 % car les utilisateurs cherchent à réduire les missions de remplacement de batteries.
Quelle région devrait connaître la croissance la plus rapide ?
L'Asie-Pacifique devrait croître à un CAGR de 8,56 % jusqu'en 2032, soutenue par la hausse des dépenses de défense et la modernisation ISR.