
無人地上センサー市場規模とシェア
市場概要
| 調査期間 | 2020 - 2032 |
|---|---|
| 市場規模 (2027) | 512.26 百万米ドル |
| 市場規模 (2032) | 708.33 百万米ドル |
| 成長率 (2027 - 2032) | 6.70 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
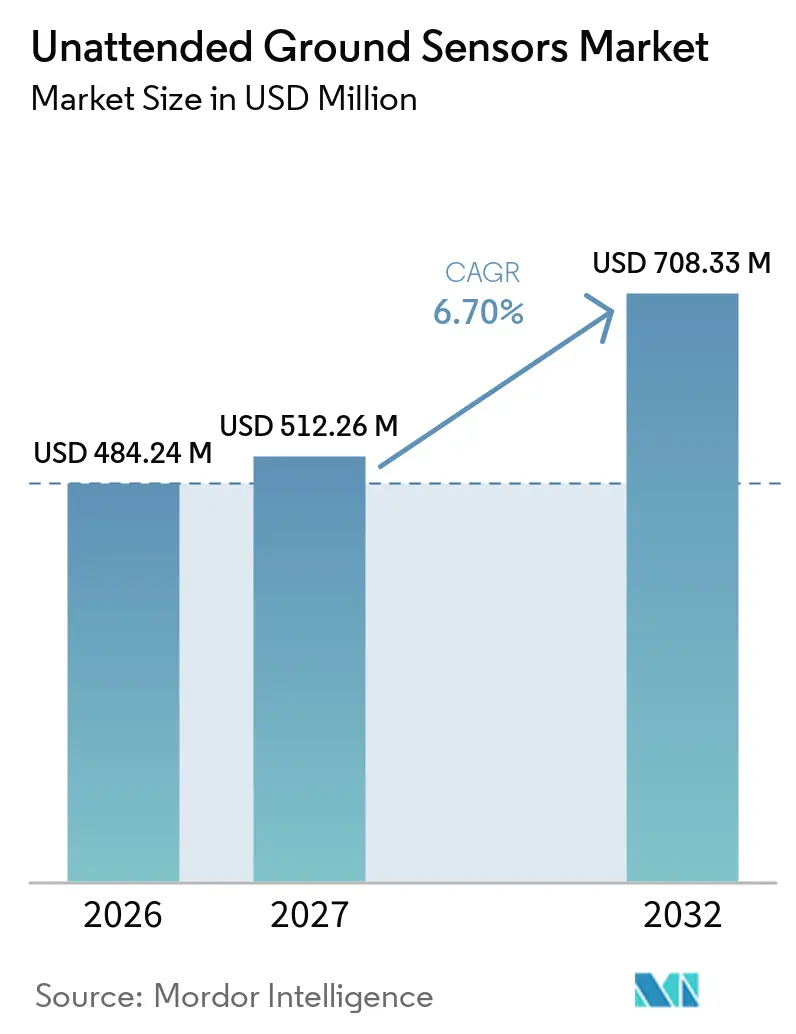
Mordor Intelligenceによる無人地上センサー市場分析
無人地上センサー市場規模は2026年に484.24 ミリオン 米ドルと評価され、2027年の512.26 ミリオン 米ドルから2032年には708.33 ミリオン 米ドルへと、予測期間(2027年~2032年)において6.70%のCAGRで成長する見込みです。本市場は、短期的な調達サイクルではなく、持続的な防衛・国境安全保障調達によって支えられています。アジア太平洋、欧州、北米における支出の増加は、持続的監視システムに対するより大きな資金基盤を生み出しています。オペレーターは、カメラベースの周辺監視から、地震、音響、磁気、赤外線センサーを組み合わせた自律型ノードへと移行しています。無人地上センサー場におけるこの移行は、エッジでイベントを分類し、制約されたネットワーク上での送信を削減できるシステムを優位にします。競争は、プログラム関係、相互運用性、および困難な地形でのメンテナンス削減能力を中心に展開されています。商業ユーザーも、エネルギーサイト、港湾、データセンターが継続的な周辺監視を求めることで、第二の需要チャネルを形成しています。
主要レポートのポイント
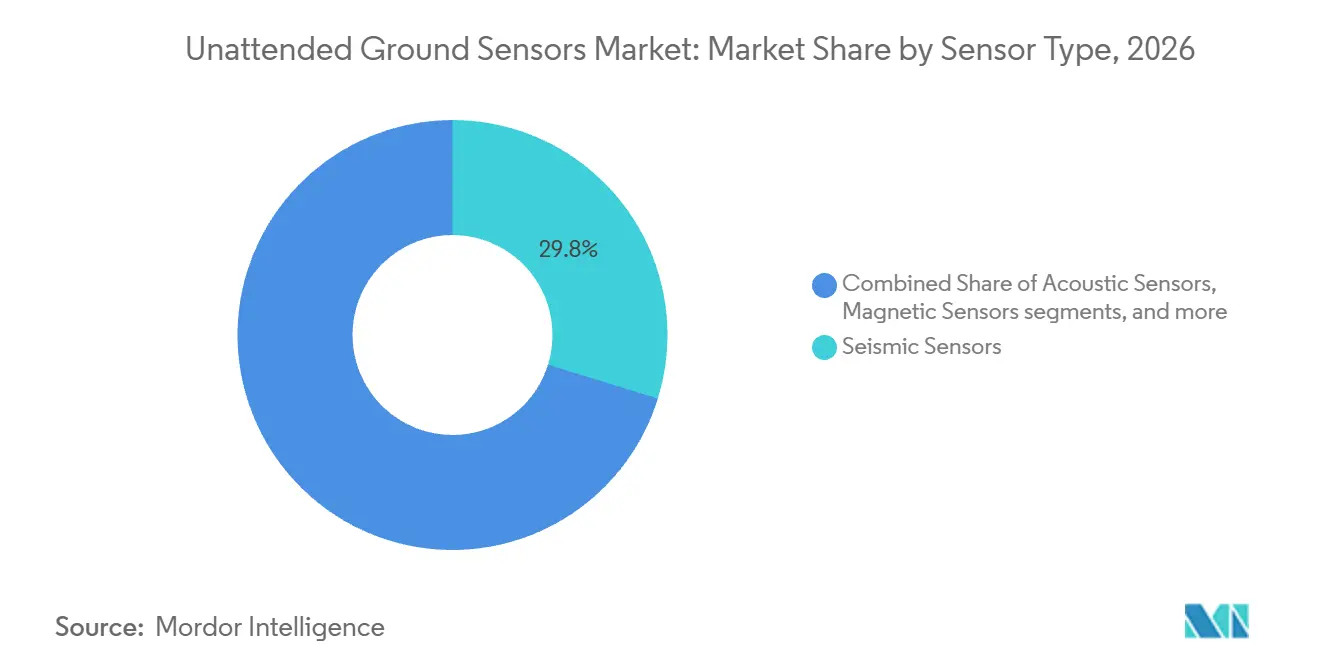
- センサータイプ別では、地震センサーが2026年の無人地上センサー市場シェアの29.78%を占め、その他は2032年にかけて8.45%のCAGRで成長する見込みです。
- 展開方式別では、固定システムが2026年の無人地上センサー市場において43.56%のシェアを占め、ポータブルシステムは2032年にかけて8.21%のCAGRで成長する見込みです。
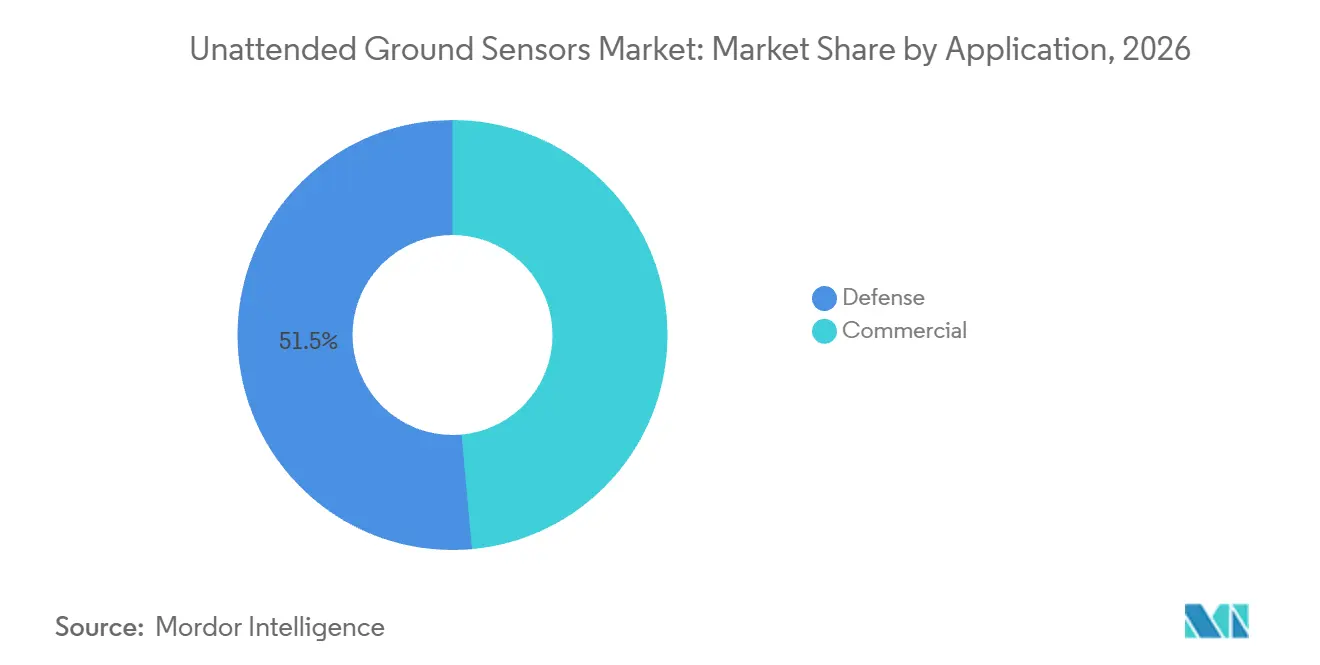
- 用途別では、防衛が2026年の無人地上センサー市場において51.45%のシェアを占め、商業は2032年にかけて8.10%のCAGRで成長する見込みです。
- 電源別では、一次電池が2026年の無人地上センサー市場において42.41%のシェアを占め、太陽光およびハイブリッドエネルギーハーベスティングは2032年にかけて9.21%のCAGRで成長する見込みです。
- 地域別では、北米が2026年の無人地上センサー市場において38.55%を占め、アジア太平洋は2032年にかけて8.56%のCAGRで成長する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
グローバル無人地上センサー市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 防衛近代化と持続的な戦場ISR | +1.20% | 北米、欧州、アジア太平洋 | 中期(2~4年) |
| 国境および周辺監視要件の高まり | +1.00% | 北米、欧州、中東 | 短期(2年以内) |
| 重要インフラ保護支出 | +0.70% | 北米、欧州、アジア太平洋、中東 | 中期(2~4年) |
| 通信制約地域における検知のためのエッジAI | +0.80% | 米国、イスラエル、英国主導のグローバル | 長期(4年以上) |
| 競合環境における耐妨害メッシュネットワーキング | +0.60% | アジア太平洋、北米、東欧 | 長期(4年以上) |
| 人員、車両、低高度ドローンのマルチセンサー検知 | +0.50% | グローバル | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
国境および周辺監視要件の高まり
無人地上センサー市場は、国境安全保障の優先事項を資金調達済みの監視展開に転換する公共プログラムから恩恵を受けています。2026年7月、米国行政管理予算局は国境監視技術の実施に向けて1.59 ビリオン 米ドルを配分しました。Elbit Systems of Americaは、2025年7月にテキサス州デルリオ地区において、1.8 ビリオン 米ドルの不定期納入・不定量契約のもと、AI対応統合監視タワーの展開を開始しました。同社は、各タワーが継続的なエージェント監視なしに100平方マイルを確保すると述べています。欧州の需要も、持続的な周辺認識に対する同様の運用ニーズに従っています。EU資金によるPROTEASプロジェクトは、特殊作戦部隊の指揮所を保護するために、無人センサー、アクセス制御、衛星通信を統合しています。この結果生まれる無人地上センサーのパイプラインは、ノード、ソフトウェア、保守サービスへの繰り返し注文を支えています。
防衛近代化と持続的な戦場ISR
無人地上センサー市場は、センシングをより広範な射撃管制・偵察ネットワークの一部として位置づける近代化プログラムから利益を得ています。2025年8月、米陸軍はLeonardo DRS、Elbit America、QinetiQにフェーズ0 FALCONS協定を授与しました。各協定は2 ミリオン 米ドルと評価され、レガシーLRAS3の検知範囲を2倍以上にすることを目的としたシステムを支援します。ネットワーク化されたアーキテクチャは偵察・火力支援データを接続し、検知から交戦までの時間を短縮します。アジア太平洋の調達能力も拡大しています。中国は2025年に31年連続の軍事支出増加を記録し、インドは支出を8.90%増加させて92.10 ビリオン 米ドルとしました。これらの予算は戦場ISRシステムへの継続的な投資を支えています。無人地上センサー市場における近代化は、新しいセンサーを既存の指揮システムと統合できるベンダーを優位にします。
通信制約地域における検知のためのエッジAI
エッジ処理は、通信が信頼できない、監視されている、または妨害を受けやすい場所で無人地上センサー市場を拡大します。Leonardo DRSは2025年10月、拒否・切断・断続・限定環境における戦術プラットフォーム上で複数のセンサーフィードを処理するために、SAGEcoreラグタイズドAIプラットフォームを発表しました。このプラットフォームは、センサーソース間の統合にSensor Open Systems Architecture(SOSA)標準を使用しています。Project Qは、EUROSATORY 2026においてオンセンサーAI推論を備えた地震音響ミッションキットを発表しました。ローカル推論は、無人地上センサー市場における運用負担を軽減し、帯域幅需要を削減し、ノードの電磁シグネチャを低下させることができます。また、ネットワーク容量が制限された場合でも、指揮官が有用な監視を維持できるようにします。
人員、車両、低高度ドローンのマルチセンサー検知
マルチセンサーシステムへの需要は、ユーザーが単一のネットワーク上で人員、車両、低高度ドローンを検知するために無人地上センサーを必要とするにつれて拡大しています。McQは2025年7月、RANGER 4-in-1キットに対して8.37 ミリオン 米ドルの米海兵隊生産契約を受注しました。RANGERノードは、音響無人機検知を含む地震、音響、磁気、改ざん検知を組み合わせています。General Atomics Electromagnetic SystemsはT-REX 25およびAUSA 2025において、Fencepost音響監視システムを実演しました。[1] 同社は、複雑な地形および混雑した無線周波数環境において、グループ1~3の無人機を5~7 kmで受動的に検知・追跡したと報告しています。小型ドローンを分類できないシステムは後のアップグレードが必要になる可能性があり、これはモジュール式マルチモーダル設計の必要性を強化します。これは、周辺警備および戦術偵察任務における無人地上センサーの共通アーキテクチャを支援します。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 調達、統合、ライフサイクルコスト | -0.90% | グローバル、特に新興経済国の防衛予算 | 中期(2~4年) |
| 気象、地形、電磁干渉 | -0.70% | グローバル、特に北極圏、熱帯、無線周波数密集都市環境 | 短期(2年以内) |
| RF発見可能性、妨害、サイバーセキュリティリスク | -0.60% | グローバル、アジア太平洋および東欧でリスクが高い | 長期(4年以上) |
| 土壌固有のキャリブレーションと誤警報負担 | -0.40% | すべての陸上開地域 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
気象、地形、電磁干渉
環境条件は、脅威と通常の背景活動の区別を複雑にするため、無人地上センサー市場の採用を制約します。風、降雨、家畜、機械、無線周波数活動は地震・音響の読み取りに影響を与える可能性があります。地震音響モニタリングは、爆発信号を産業的背景振動から分離するためのローカルパラメトリックモデルを必要とします。粘土、砂、岩石が混在するプロファイルは、各設置サイトでの閾値変更を必要とする場合があります。この作業はセットアップ時間を増加させ、キャリブレーションが不完全な場合に誤警報を生じさせる可能性があります。英国国防省の2025年自律センサー競争は、センサー管理のコンプライアンス参照としてNATO SAPIENTフレームワークを使用しました。より広範な実装により統合負担が軽減される可能性がありますが、密集したネットワークでは地形固有のキャリブレーションが依然として必要です。電磁干渉はさらなる制約を加え、無線周波数の混雑がデータ送信に影響します。
調達、統合、ライフサイクルコスト
取得、統合、維持コストは、特に調達予算が限られている場合、無人地上センサー市場プログラムを遅延させる可能性があります。マルチモーダルセンシング、ローカル処理、耐障害性メッシュ通信を備えたノードは、基本システムよりも多くのハードウェアとソフトウェアを必要とします。クルーが遠隔地または危険な場所に入らなければならない場合、電池交換もコストがかかります。新しいノードは、既存の指揮システムと接続するためにカスタマイズされたミドルウェアを必要とする場合もあります。これらのコストは、シンプルな統合、効率的な電力管理、長いサービス間隔を実証できる市場ベンダーを優位にします。したがって、小規模な部隊は、運用上の根拠が明確であっても、アップグレードを延期する場合があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
センサータイプ別:地震センシングが市場を支え、フュージョンプラットフォームが加速
地震センサーは2026年の無人地上センサー市場シェアの29.78%を占め、最大のセンサーカテゴリーとなっています。その地位は、受動的な動作、長年にわたるNATOの検証、および足音、車輪付き車両、装軌装甲を分類するための確立された方法を反映しています。受動的なジオフォンベースのセンシングは、オペレーターが電子放射を制限したい場合に有用です。欧州リーダーシップネットワークは2025年に、地震音響モニタリングが広域にわたる砲撃および国境侵入の検知・位置特定を支援できると報告しました。音響センサーはヘリコプター、ドローン、迫撃砲の検知を支援し、地上ネットワークの役割を拡大します。ウクライナは2025年に砲兵陣地検知用の音響センサーの国内生産を開始しました。この活動は、紛争状況がローカルセンシング能力への需要をどのように構築しているかを示しています。確立されたフィールド実績により、地震センシングは多層監視設計の中心に位置し続けています。
磁気センサーと赤外線センサーは、多層アレイに車両および熱シグネチャ検知を追加します。これらの組み合わせは、個々の信号が不明確な場合の分類信頼性を向上させます。その他カテゴリーは2032年にかけて8.45%のCAGRで成長する見込みです。この無人地上センサー市場規模の機会は、保護エリアあたりのノード数を減らすという選好に関連しています。合システムは展開を簡素化し、イベント検証を改善できます。また、別個のセンサーネットワークを必要とせずに小型ドローンからの新たなリスクに対処することもできます。トレードオフは、より大きな初期複雑性と、信頼性の高いエッジ分析への強いニーズです。成長は、誤警報を増加させることなく複数のデータストリームを解釈できる信頼性の高いフュージョンソフトウェアに依存しています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
展開方式別:固定ネットワークが地位を維持、ポータブルシステムが急成長
固定システムは2026年の無人地上センサー市場シェアの43.56%を占めています。直接電力、光ファイバーバックホール、長い運用寿命が恒久的な設置を正当化する国境、空軍基地周辺、重要インフラサイトに適しています。固定ネットワークはより大きなセンサーアレイと安定した指揮統制接続を支援できます。そのインストールベースは、インフラセキュリティ要件と長期防衛プログラムによって強化されています。ポータブルシステムは、部隊が迅速な展開と機動を優先するにつれて、2032年にかけて8.21%のCAGRで成長する見込みです。これらのシステムは、静的な装備が発見・標的にされる可能性がある競合環境における戦術的ニーズに応えます。したがって、展開の選択は、持続的なカバレッジと迅速な移動能力のトレードオフに依存します。防衛および民間ユーザーは非常に異なるサイト条件で運用するため、両モデルは無人地上センサー市場において引き続き関連性を持ちます。
Project Qは、ポータブル設計の例として、EUROSATORY 2026においてプラグアンドファイト対応ミッションキットを発表しました。その地震音響ノードは小チームで展開でき、既存の指揮システムに接続できます。このアプローチは、到着からセンサーカバレッジまでの時間を短縮します。2025年4月、Reach PowerはT-REX 25-1において、隠蔽されたMcQ RANGERセンサーへのワイヤレス電力供給を実演しました。このテストは、見通し線なしで最大200フィートの距離で電力を送信しました。これは、展開されたシステムが頻繁なフィールドサービスへの依存度を低下させるにつれて、無人地上センサー市場を支援します。また、ポータブル展開を即時の指揮統制統合要件と整合させます。
用途別:防衛がコアを維持、商業需要がパイプラインを多様化
防衛は2026年の無人地上センサー市場において51.45%を占めています。軍事調達は、ユーザーが国境、基地、作戦地域にわたる持続的な監視を必要とするため、最大の需要基盤を提供します。2025年11月、Bertin Exensorはオランダ国防省から9年間のフレーム契約を受注しました。[2] このような複数年の取り決めは、メーカーに予測可能な生産需要を提供する一方、購買決定における相互運用性、トレーニング、保守、スペアパーツの重要性を強化します。この調達パターンは、防衛メーカーに長期製品サポートサイクルの安定した基盤を提供し、ユーザーが連続する年にわたって維持、トレーニング、スペアパーツのニーズを計画できるようにします。
商業用途は2032年にかけて8.10%のCAGRで拡大する見込みです。エネルギーオペレーター、港湾物流サイト、データセンターキャンパスは、自律型ネットワークを使用して少ない人員で広範な境界を監視できます。パイプライン保護は、遠隔ルートが継続的な侵入検知を必要とするため、関連するユースケースです。商業バイヤーは一般的に同様のセンシング原理を適用しますが、資産保護、運用継続性、管理可能なサービスコストを優先します。したがって、需要基盤は、システムが共通のハードウェアを使用する場合でも、軍事予算とは別です。この多様化は、無人地上センサー産業内での防衛調達サイクルへの依存を軽減します。また、容易な展開とシステム統合への要件を高めます。軍用グレードのシステムを民間運用環境に適応できるメーカーは、より広範なエンドユーザーグループに対応できます。したがって、このセグメントはメーカーに従来の軍事プログラムを超えた機会を提供できます。
電源別:電池依存が物流上のリスクを生み出し、再生可能エネルギーが普及
一次電池は2026年の無人地上センサー市場シェアの42.41%を占めています。そのリーダーシップは、軍事・国境プログラム全体にわたる電池駆動ノードのインストールベースを反映しています。電池電源は、グリッドアクセスが利用できないまたは望ましくない場所での展開を可能にします。その制限は有限の運用寿命であり、困難または敵対的な場所に人員が戻ることを必要とする場合があります。米陸軍研究所は2025年9月、光起電力、電池、水素燃料電池電源を組み合わせたAIHPAテストベッドを説明しました。外部電池は、ケーブル配線または強化された電池ユニットが実用的な固定サイトに引き続き関連しています。これらの選択は、電力設計がセンサーの可用性と運用リスクに直接影響する理由を示しています。したがって、オペレーターはすべての展開決定の一部としてエネルギーシステムを評価しています。
太陽光およびハイブリッドエネルギーハーベスティングは、電源の中で最も速い成長率として2032年にかけて9.21%のCAGRで成長する見込みです。長期間の無人任務は、一次電池のみに依存する場合、非現実的になる可能性があります。ハイブリッドシステムは、再生可能エネルギー源と蓄電または燃料電池電力を組み合わせて運用寿命を延長します。ホワイトサンズにおける米陸軍ERDCナノグリッドは、水素燃料と太陽光を組み合わせて周辺センサーに継続的なオフグリッド電力を供給しました。インフラが拒否された環境でのセンサー運用に9 kWを供給しました。これにより補給活動の頻度が減少し、より持続的なカバレッジが支援されます。したがて、電力自律性は、ユーザーがメンテナンス出撃を減らすことを求めるにつれて、無人地上センサー産業の中心的な特徴となっています。このアプローチは、定期的な電池交換をアクセスルートが困難にする場所で特に関連しています。
地域分析
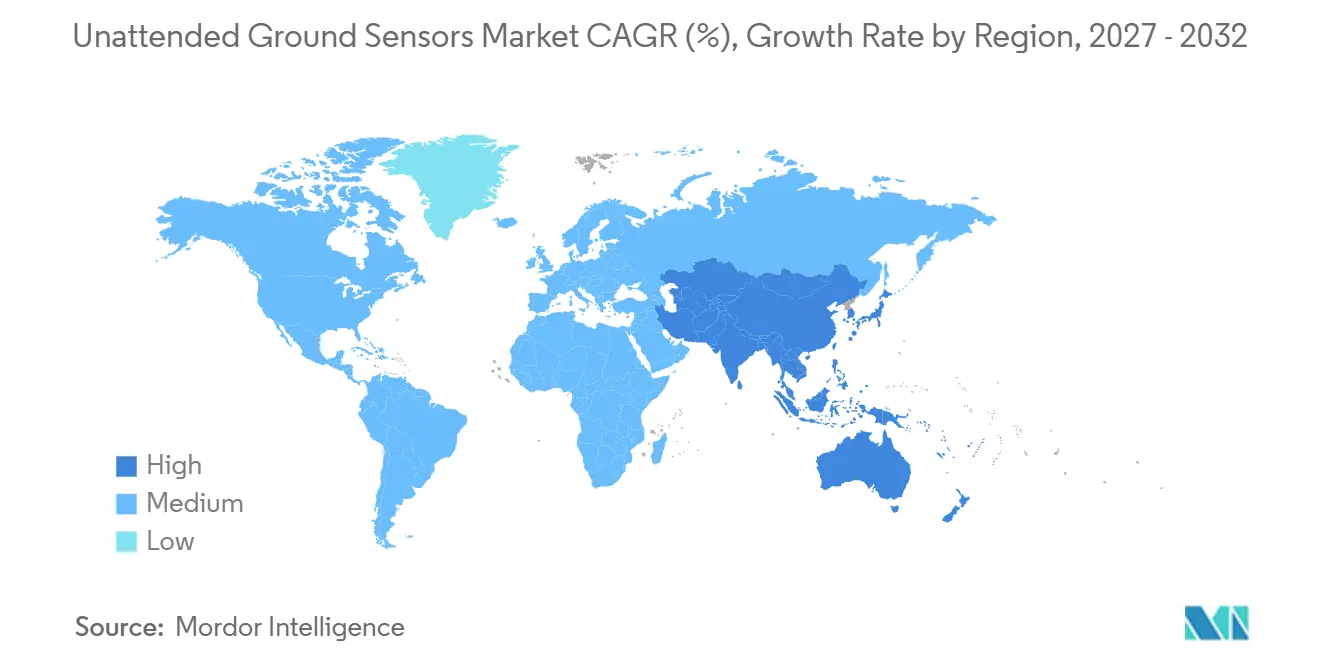
北米は2026年の無人地上センサー市場シェアの38.55%を占め、地域の深い調達基盤によって支えられています。米陸軍プログラムにはFALCONS、RANGER契約、および関連する国境展開が含まれます。米国行政管理予算局は国境監視技術に1.59 ビリオン 米ドル、センサー統合を含む障壁システム属性アップグレードに4.47 ビリオン 米ドルを配分しました。これらの配分は2029年まで調達を支援します。カナダは2026年8月、国内生産の無人地上監視システムに対するMINERVA公募を通じて地域の機会を拡大しました。メキシコは、国境を越えた監視展開がそのセキュリティニーズを米国プログラムに接続するため、引き続き関連性を持ちます。防衛、国境、インフラ要件の組み合わせは、無人地上センサーへの継続的な地域需要を支援します。地域の無人地上センサー市場はまた、大規模な複数年連邦プログラムを支援できるベンダーを引き付けます。
欧州は、NATO加盟国が東側フランクの準備態勢を強化するにつれて、第二の地域需要センターとして台頭しています。ドイツは2025年に、憲法上の債務ブレーキの下での軍事支出の扱いの変更後、防衛支出を24%増加させて114 ビリオン 米ドルとしました。Bertin ExensorとのオランダUUGS調達・保守に関する9年間のフレームワーク契約は、同盟国防衛省間のより長い調達構造の参照を提供します。EU資金によるPROTEASの取り組みも、センサーをアクセス制御および衛星通信と組み合わせています。相互運用性要件は、地域全体でシステム仕様を整合させる可能性があります。これらの条件は、共有された技術・データ標準で運用できるシステムを優位にします。欧州のバイヤーはまた、国家調達プロセスに適合した耐障害性リンクとサポート体制を必要としています。
アジア太平洋は2032年にかけて8.56%のCAGRで成長する見込みであり、無人地上センサー市場規模の最も急成長する地域コンポーネントとなっています。中国の2025年軍事支出は7.40%増の336 ビリオン 米ドルに達しました。インドは軍事支出を8.90%増加させて92.10 ビリオン 米ドルとしました。日本は陸上自衛隊をクロスドメインISR役割に拡大しています。インドは、FY2019-20からFY2024-25の間に国内防衛生産が90%増加したことに支えられ、地域調達において最高の成長を記録すると予想されています。中東は軍事基地とエネルギー施設周辺の特化した需要を維持しています。南米とアフリカは、国境監視および二国間防衛イニシアチブを通じて段階的な需要を追加しています。
競合環境
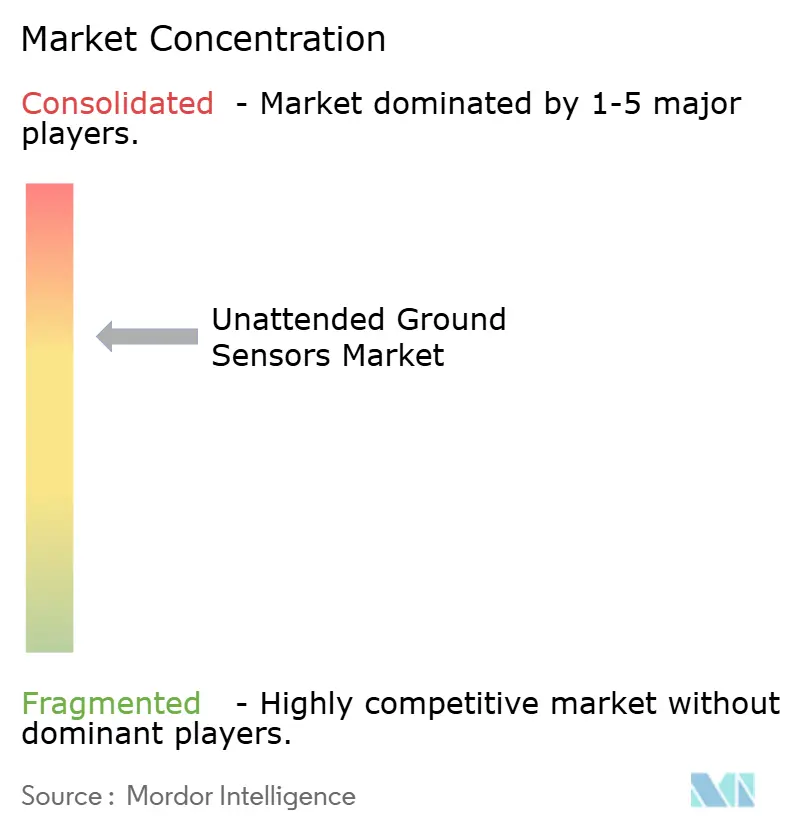
無人地上センサー市場は中程度に集中しており、Bertin Exensor(Bertin Technologies)、Elbit Systems Ltd.、L3Harris Technologies, Inc.、SensoGuard Ltd.、Textron Systems Corporationが主導しています。これらの大手コントラクターは、プログラム・オブ・レコード関係とシステム統合能力を通じて競争しています。McQ Inc.、Anduril Industries, Inc.、Applied Research Associates, Inc.は、集中した技術的提供を持つ専門ベンダーとして運営しています。米陸軍のFALCONSフェーズ0授与は、Leonardo DRS、Elbit America、QinetiQに同時に付与されました。これは、要件が開発される中でベンダー競争を維持するアプローチです。Leonardo DRSは、SAGEcoreプラットフォームとSOSAオープン標準を通じてソフトウェア定義統合に注力しています。競争優位性は、センサーハードウェアと安全なデータ処理および指揮システム接続性の組み合わせに依存しています。プログラムアクセスとインストールベースサポートは、個々の製品性能と並んで重要であり続けます。バイヤーはまた、長い運用期間にわたって安全な統合、保守、トレーニングを管理できるベンダーを評価します。
ベンダーはまた、アクティブレーダーおよび光学システムが電子的に位置特定される可能性がある環境にも対応しています。General Atomics EMSは、複雑な地形における低シグネチャ脅威のための音響監視システムとしてFencepostを位置づけています。Project Qは、ミッションキット設計において地震音響ノード、オンセンサー推論、GNSS拒否能力を使用しています。[3] これらのアプローチは、無線周波数露出が限定された受動センシングへの需要に対応しています。新規企業は、同盟国プログラム向けに開発されたGNSS非依存の消耗型センサーシステムを通じて市場に参入できます。それらの設計は、受動収集とローカル処理がどのように関連する購買基準になりつつあるかを示しています。
競合環境は、確立された防衛関係と専門的なエンジニアリング能力のバランスを必要とします。大手ベンダーは長い調達サイクル、トレーニング、保守、システム統合を管理できる一方、専門企業は受動検知、コンパクトなマルチセンサーノード、エッジAIを通じて差別化できます。これにより、規模とニッチな技術的深度の両方がプログラムを確保できる市場が生まれます。調達決定はまた、ベンダーが相互運用性、セキュリティ、サービス要件を満たせるかどうかにも依存します。
無人地上センサー産業のリーダー企業
-
L3Harris Technologies, Inc.
-
Elbit Systems Ltd.
-
SensoGuard Ltd.
-
Textron Systems Corporation (Textron Inc.)
-
Bertin Exensor (Société Bertin Technologies)
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2026年6月:Bertin Exensorはフランスのファイバーオプティクス企業Micropol Fiberopticと戦略的協力関係を締結しました。これにより、Micropolはラグタイズド戦術ケーブルおよびFalcon Expanded Beamコネクターを含む戦術光ファイバーインフラを供給し、Bertin ExensorのセンサープラットフォームへのFlexnet T-UGSのステルス能力を強化します。
- 2026年6月:ドイツの防衛技術企業Project Qは、Eurosatory 2026において新しい無人地上センサー(UGS)ミッションキットを発表しました。このデバイスは地面に低く設置され、部隊の動きを検知し、競合および通信制約環境における広域モニタリング向けに設計された受動監視能力を軍に提供します。
- 2025年11月:SensoGuard Ltd.はイスラエル国防省から3,500台以上の無人地上センサー(UGS)システムの過去最大の注文を受注しました。10年にわたるパートナーシップにおけるこのマイルストーンは、イスラエルの国境保護と地形支配達成への取り組みの大幅な増加を反映しています。
グローバル無人地上センサー市場レポートの範囲
無人地上センサー(UGS)市場は、継続的な人間の介入なしに人員、車両、その他の活動を自律的に検知、識別、分類、追跡するように設計されたセンサーベースの監視・モニタリングシステムで構成されています。本市場は、戦場情報・監視・偵察(ISR)、国境安全保障、周辺保護、重要インフラモニタリング、遠隔地監視を含む防衛および商業用途に展開された地震、音響、磁気、赤外線、その他のセンサー技術をカバーしています。範囲には、遠隔モニタリング、リアルタイム脅威検知、監視データの送信を可能にする関連通信モジュール、処ユニット、電力ソリューションとともに、固定およびポータブルセンサーシステムが含まれます。
無人地上センサー市場は、センサータイプ、展開方式、用途、電源、地域によってセグメント化されています。センサータイプ別では、市場は地震センサー、音響センサー、磁気センサー、赤外線センサー、その他にセグメント化されています。展開方式別では、市場は固定システムとポータブルシステムにセグメント化されています。用途別では、市場は防衛と商業にセグメント化されています。電源別では、市場は一次電池、外部電池、太陽光およびハイブリッドエネルギーハーベスティングにセグメント化されています。レポートはまた、異なる地域の主要国における無人地上センサー市場の市場規模と予測もカバーしています。各セグメントについて、市場規模は金額(米ドル)で提供されます。
| 地震センサー |
| 音響センサー |
| 磁気センサー |
| 赤外線センサー |
| その他 |
| 固定システム |
| ポータブルシステム |
| 防衛 |
| 商業 |
| 一次電池 |
| 外部電池 |
| 太陽光およびハイブリッドエネルギーハーベスティング |
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | 英国 | |
| フランス | ||
| ドイツ | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 中東・アフリカ | 中東 | アラブ首長国連邦 |
| サウジアラビア | ||
| イスラエル | ||
| 中東その他 | ||
| アフリカ | 南アフリカ | |
| アフリカその他 | ||
| センサータイプ別 | 地震センサー | ||
| 音響センサー | |||
| 磁気センサー | |||
| 赤外線センサー | |||
| その他 | |||
| 展開方式別 | 固定システム | ||
| ポータブルシステム | |||
| 用途別 | 防衛 | ||
| 商業 | |||
| 電源別 | 一次電池 | ||
| 外部電池 | |||
| 太陽光およびハイブリッドエネルギーハーベスティング | |||
| 地域別 | 北米 | 米国 | |
| カナダ | |||
| メキシコ | |||
| 欧州 | 英国 | ||
| フランス | |||
| ドイツ | |||
| イタリア | |||
| スペイン | |||
| ロシア | |||
| 欧州その他 | |||
| アジア太平洋 | 中国 | ||
| インド | |||
| 日本 | |||
| 韓国 | |||
| オーストラリア | |||
| アジア太平洋その他 | |||
| 南米 | ブラジル | ||
| アルゼンチン | |||
| 南米その他 | |||
| 中東・アフリカ | 中東 | アラブ首長国連邦 | |
| サウジアラビア | |||
| イスラエル | |||
| 中東その他 | |||
| アフリカ | 南アフリカ | ||
| アフリカその他 | |||
レポートで回答される主要な質問
2026年の無人地上センサー市場の価値はいくらですか?
無人地上センサー市場の価値は2026年に484.24 ミリオン 米ドルであり、6.70%のCAGRで2032年までに708.33 ミリオン 米ドルに達する見込みです。
どのセンサータイプが需要をリードしていますか?
地震センサーは、受動検知が人員・車両分類を支援するため、2026年に29.78%のシェアでリードしています。
なぜポータブル無人センサーの採用が増加しているのですか?
ポータブルシステムは、ユーザーが競合する場所で迅速に展開可能なカバレッジを必要とするため、8.21%のCAGRで成長する見込みです。
どの用途が最も速く成長していますか?
商業用途は、インフラオペレーターが自律的な周辺モニタリングを求めるにつれて、8.10%のCAGRで拡大する見込みです。
どの電力技術が最も速く成長していますか?
太陽光およびハイブリッドエネルギーハーベスティングは、ユーザーが電池交換任務を削減しようとするにつれて、9.21%のCAGRで成長する見込みです。
どの地域が最も速く成長する見込みですか?
アジア太平洋は、防衛支出の増加とISR近代化に支えられ、2032年にかけて8.56%のCAGRで成長する見込みです。