
Análise do Mercado de Seguros de Automóveis da Tailândia por Mordor Intelligence
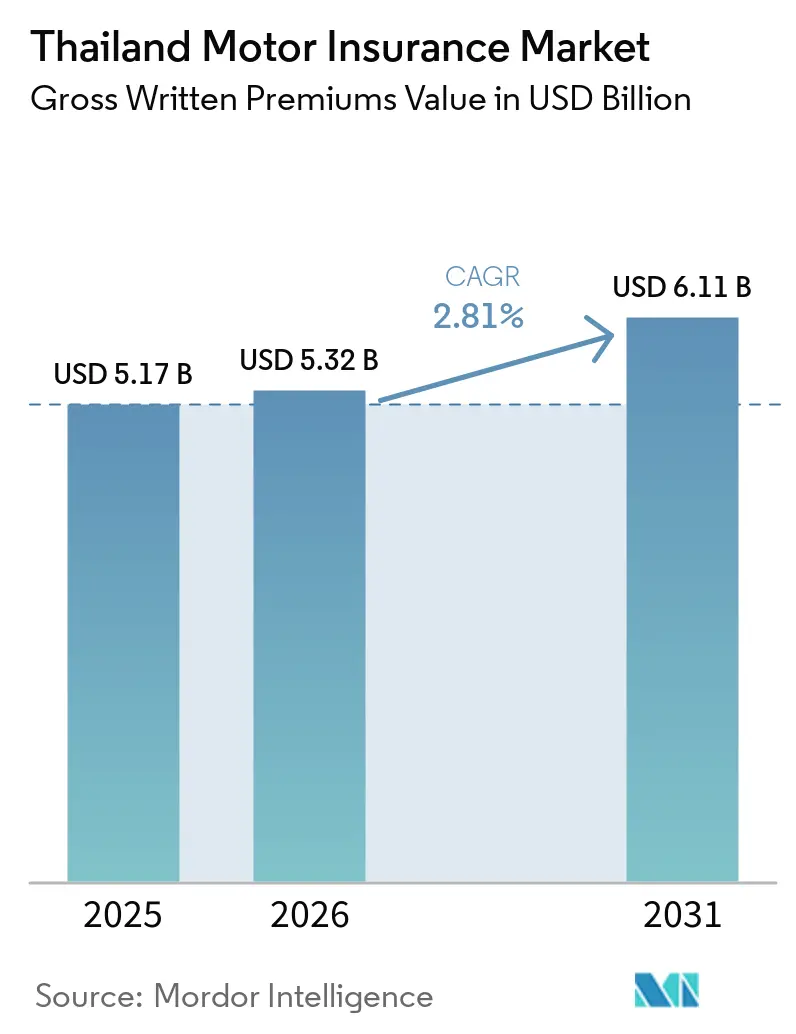
O tamanho do mercado de seguros de automóveis da Tailândia foi avaliado em 5,32 bilhões de USD em 2026 e estimado para crescer de 5,47 bilhões de USD em 2027 para atingir 6,18 bilhões de USD até 2032, a um CAGR de 2,46% durante o período de previsão (2027-2032).
A adoção de veículos elétricos e o financiamento de picapes ampliam a base potencial de apólices na Tailândia, enquanto as renovações sensíveis a sinistros oferecem outra via para o crescimento de prêmios. As seguradoras respondem com distribuição digital, elegibilidade para veículos mais antigos e subscrição própria por operadoras de origem online. Os custos de reparo e as escolhas de cobertura mais baixas moderam os ganhos comerciais. A guerra de preços de veículos elétricos chineses, impulsionada por descontos de montadoras na Tailândia a partir de outubro de 2025, adicionou incerteza na avaliação de veículos. As inundações no sul da Tailândia após fortes chuvas a partir de novembro de 2025 também expuseram dependências de serviço, tornando a capacidade de gestão de sinistros parte do que as seguradoras oferecem.
Principais Destaques do Relatório
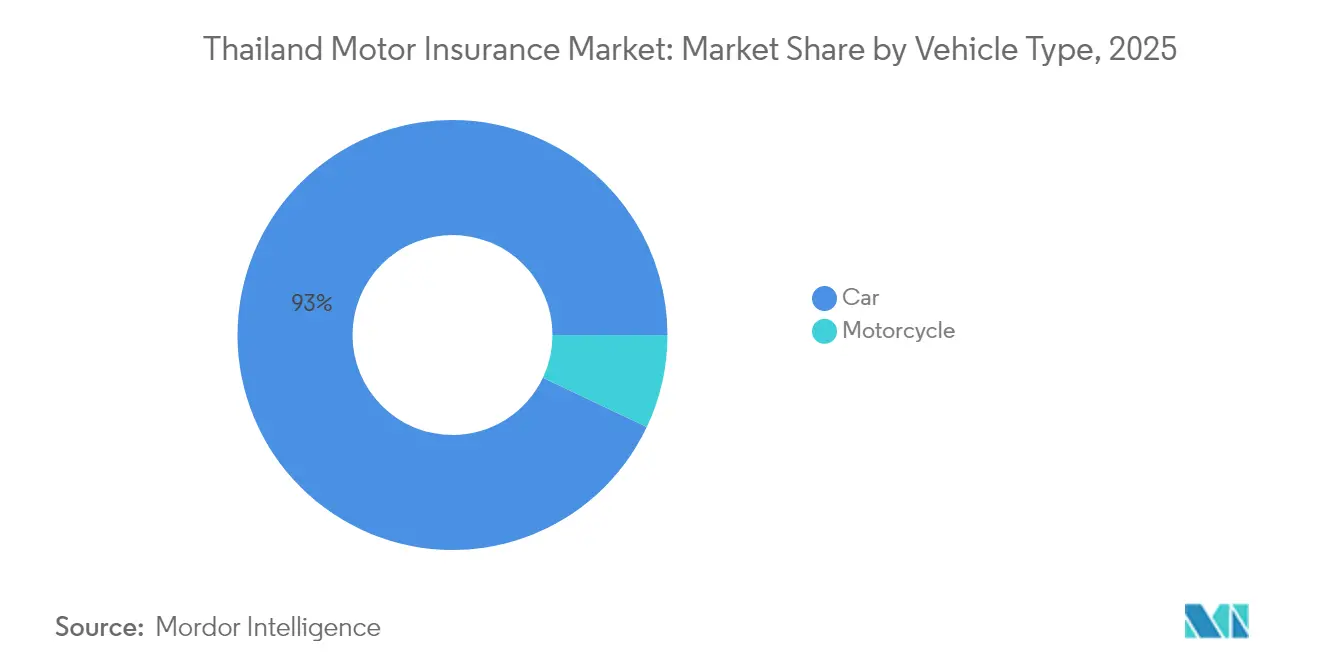
- Por tipo de veículo, o seguro de automóveis liderou com uma participação de 93,18% no tamanho do mercado de seguros de automóveis da Tailândia em 2026 e está projetado para ser o segmento de crescimento mais rápido, com um CAGR de 2,7% durante 2027-2032.
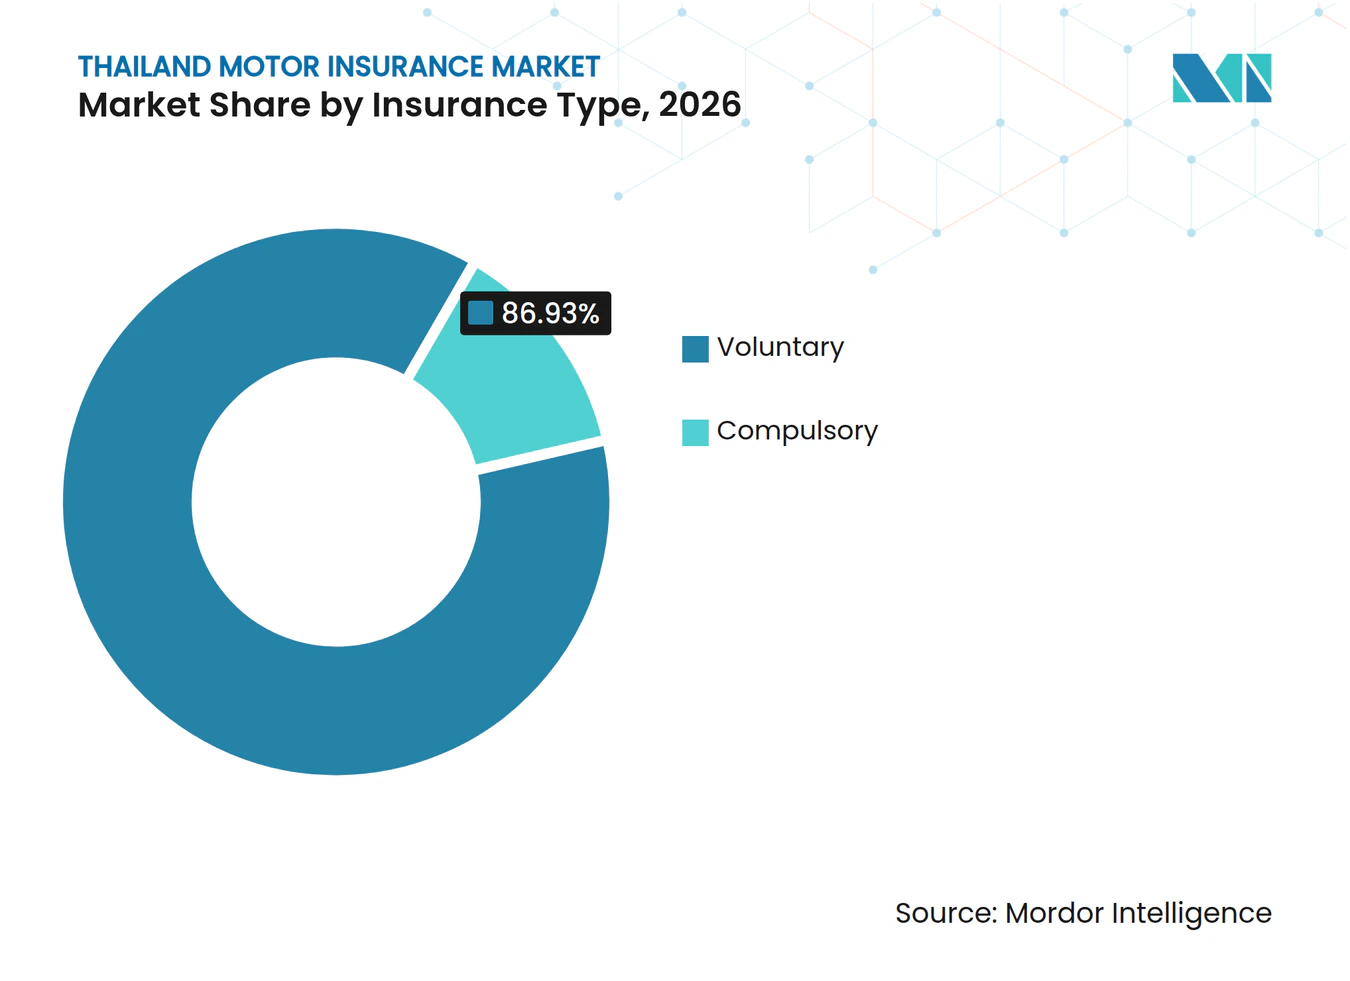
- Dentro dos tipos de seguro, a cobertura voluntária deteve 86,93% dos prêmios de seguro de automóveis em 2026, enquanto a cobertura obrigatória está projetada para crescer mais rapidamente, com um CAGR de 3,15% durante 2027-2032.
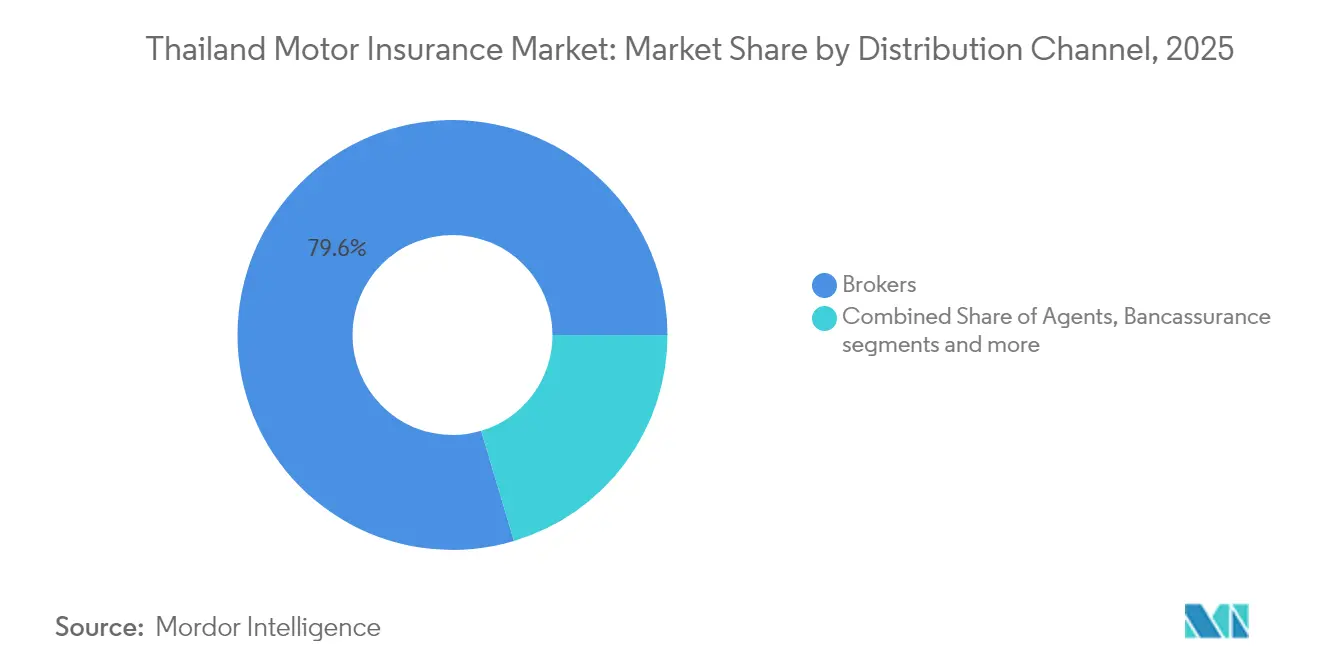
- Nos canais de distribuição, os corretores detiveram uma participação de 79,5% no mercado de seguros de automóveis da Tailândia em 2026, e os agentes estão projetados para ser o segmento de crescimento mais rápido, com um CAGR de 3,4% durante 2027-2032.
- Geograficamente, Bangkok e seu anel periurbano formam a principal área para prêmios de seguro de automóveis na Tailândia.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento acelerado de registros de veículos elétricos e códigos tarifários específicos para veículos elétricos | +1.2% | Nacional | Médio prazo (2-4 anos) |
| Estímulo governamental para financiamento de picapes e crédito facilitado | +0.5% | Nacional | Curto prazo (≤ 2 anos) |
| Aumentos de prêmios aprovados pelo OIC em razão do crescimento de sinistros por acidentes | +1% | Nacional | Curto prazo (≤ 2 anos) |
| Rápido crescimento de plataformas digitais diretas ao consumidor | +0.7% | Nacional | Médio prazo (2-4 anos) |
| Produtos de uso flexível "dirija qualquer carro" baseados em uso ganhando tração | +0.3% | Nacional | Médio prazo (2-4 anos) |
| Cobertura integrada vinculada a frotas de transporte por aplicativo e e-commerce | +0.2% | Nacional | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento expressivo nos registros de veículos elétricos e códigos tarifários específicos para veículos elétricos
O crescimento da frota de veículos elétricos amplia a base para cobertura de automóveis, enquanto os termos das apólices determinam a responsabilidade que as seguradoras devem aceitar. A Tailândia tinha 515.357 veículos elétricos a bateria registrados em todas as categorias de veículos em 31 de julho de 2026, um aumento de 67,64% em relação ao ano anterior.[1] O Escritório da Comissão de Seguros (OIC) alterou a tarifa de prêmio da apólice de seguro de automóveis para veículos elétricos por meio da Ordem do Registrador 51/2568 (2025), com vigência a partir de 1º de janeiro de 2026. A partir dessa data, as apólices de automóveis e veículos elétricos passaram a ter cobertura mínima de danos corporais a terceiros de THB 500.000 (USD 16.000) por pessoa e THB 20 milhões (USD 639.600) por ocorrência, acima da cobertura obrigatória. Cada veículo elétrico adicional subscrito carrega os mesmos limites mínimos de danos corporais a terceiros, de modo que o crescimento da frota adiciona uma camada de responsabilidade fixa à carteira de uma seguradora para cada veículo coberto.
Estímulo governamental para financiamento de picapes e crédito facilitado
A demanda por seguro vinculado a picapes depende em parte da capacidade dos compradores de veículos de trabalho de obter financiamento. A Thai Credit Guarantee Corporation (TCG), uma garantidora de empréstimos, prorrogou as inscrições para suas garantias de empréstimos de arrendamento mercantil de picapes até o final de 2026. A elegibilidade abrangia pequenas empresas, trabalhadores autônomos, agricultores e pequenas empresas de transporte que buscavam picapes a combustão ou elétricas. Ao facilitar o acesso ao financiamento para esses compradores, uma garantia pode aproximar uma aquisição de veículo postergada de uma venda de seguro. Seguradoras e distribuidores que atendem esses tomadores de empréstimo obtêm uma oportunidade focada em veículos utilizados para geração de renda. O prazo de inscrição até o final de 2026 torna a demanda vinculada à aquisição sensível ao tempo, com qualquer oportunidade de prêmio de maior duração proveniente da cobertura de picapes adquiridas pela via de financiamento.
Aumentos de prêmios aprovados pela OIC diante do crescimento dos sinistros por acidentes
A precificação de renovação sensível a sinistros pode elevar o prêmio por veículo segurado à medida que a carga de sinistros se intensifica. A Associação Tailandesa de Seguros Gerais reportou, com base em dados do OIC, que o índice de sinistros de automóveis voluntários subiu para 63,1% em 2025, associando o aumento à maior atividade econômica e ao aumento de viagens.[2] Em 2026, a tarifa do OIC exige um acréscimo de 20% na renovação de apólices de uso pessoal após pelo menos 2 sinistros por culpa do segurado ou por condutor não identificado dentro de um ano de apólice que totalizem mais de 200% do prêmio. O gatilho tem como alvo a experiência de sinistros individual, permitindo que as renovações afetadas gerem mais prêmio sem que um veículo adicional entre na carteira. Essas condições concentram o efeito de receita nas carteiras de renovação com perdas qualificadas recorrentes. Esse crescimento carrega a experiência adversa de sinistros do veículo em renovação, de modo que a expansão de receita por si só não estabelece uma melhoria na subscrição.
Rápido crescimento de plataformas digitais diretas ao consumidor
A distribuição digital pode apoiar a demanda por apólices quando o acesso online ao cliente é combinado com subscrição licenciada. Em agosto de 2026, a Roojai reportou uma base acumulada de clientes de proteção veicular de mais de 370.000 em seu grupo Tailândia-Indonésia.[3] O negócio do grupo havia evoluído de corretagem online para subscrição licenciada por meio da Roojai Insurance. Essa estrutura pode oferecer aos proprietários de veículos um caminho desde a seleção da apólice até uma seguradora capaz de emitir o contrato, adicionando uma forma de obter cobertura. A aquisição de clientes pode então alimentar a própria carteira de seguros do vendedor, tornando a distribuição digital uma via de acesso à subscrição, além de um serviço de intermediação.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Queda anterior nas vendas de automóveis novos reduzindo o crescimento de prêmios | -0.6% | Nacional | Curto prazo (≤ 2 anos) |
| Aumento de custos de peças e reparos impulsionado pela inflação comprimindo margens | -0.5% | Nacional | Médio prazo (2-4 anos) |
| Obstáculos de privacidade de dados e consentimento para telemetria | -0.2% | Nacional | Longo prazo (≥ 4 anos) |
| Guerra de preços de veículos elétricos chineses elevando o risco de valor residual | -0.2% | Nacional | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Queda anterior nas vendas de automóveis novos reduzindo o crescimento de prêmios
A desaceleração nas vendas de automóveis novos e as escolhas de cobertura mais baixas podem restringir os prêmios voluntários por meio de mecanismos comerciais distintos. A perspectiva do OIC para 2025 associou a pressão sobre o seguro de automóveis voluntário às condições econômicas que desaceleraram as vendas de automóveis novos. Também descreveu consumidores migrando do Tipo 1 para os Tipos 2+, 3+ e 3. A cobertura vinculada à aquisição depende das vendas de veículos, enquanto o prêmio retido na renovação também depende da proteção selecionada. Mesmo uma recuperação nas vendas de automóveis novos adicionaria apólices com prêmios médios mais baixos se os compradores continuassem escolhendo as faixas inferiores.
Aumento de custos de peças e reparos impulsionado pela inflação comprimindo margens
A acessibilidade do seguro de veículos elétricos está exposta ao custo de restauração do veículo após um sinistro. Em sua avaliação de abril de 2026, o SCB Economic Intelligence Center identificou os altos custos de reparo, juntamente com preocupações sobre o valor de garantia, como fatores por trás dos altos prêmios de seguro de automóveis para veículos elétricos tailandeses. Descreveu esses prêmios como um ônus de custo de longo prazo para o consumidor. Em março de 2026, o CEO da Bangkok Insurance avaliou sua carteira de veículos elétricos de 2026 como não lucrativa, citando um índice de sinistros de 70% e altos custos de reparo decorrentes da substituição de peças em vez do reparo de danos. A avaliação ilustra como uma seguradora pode enfrentar pressão de custos de sinistros mesmo enquanto os proprietários de veículos elétricos consideram a cobertura cara. A restrição resultante recai sobre a acessibilidade da apólice, pois reduzir apenas o prêmio deixa a exposição subjacente ao custo de reparo sem solução.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Veículo:
Crescimento de Automóveis e Contração de MotocicletasO seguro de automóveis representou uma participação de 93,18% no tamanho do mercado de seguros de automóveis da Tailândia em 2026 como o maior segmento e est projetado para ser o segmento de crescimento mais rápido, com um CAGR de 2,7% durante 2027-2032. A Tailândia registrou 506.439 novos sedãs particulares com no máximo 7 passageiros em 2025. Para as seguradoras, esse fluxo anual cria uma oportunidade de conectar a colocação da apólice ao automóvel de passeio específico sendo adquirido e ao seu uso pretendido. As escolhas de subscrição quando um carro é segurado pela primeira vez moldam o risco que a seguradora carrega nas renovações subsequentes.
A cobertura de motocicletas está prevista para se contrair durante 2027-2032, criando uma prioridade comercial diferente do crescimento projetado para automóveis. O Departamento de Transporte Terrestre contabilizou 60.971 motoristas de motocicleta pública em 5.475 pontos em Bangkok em 31 de dezembro de 2025. Essa atividade de transporte público estabelece uma aplicação concreta para a cobertura, dando às seguradoras um motivo para distinguir o uso de veículos de serviço de passageiros da aquisição de automóveis particulares ao elaborar suas propostas. A subscrição seletiva desse grupo de uso público oferece às seguradoras de motocicletas um nicho definido, mesmo com a previsão de contração do prêmio do segmento.



Por Tipo de Seguro:
Valor do Seguro Voluntário e Escala da Apólice ObrigatóriaO seguro voluntário foi o maior segmento, representando 86,93% dos prêmios de automóveis em 2026. Em 2025, os dados do OIC classificaram o seguro de automóveis voluntário em primeiro lugar entre os tipos de produtos não-vida da Tailândia por receita de prêmio direto. As apólices voluntárias oferecem cobertura opcional para danos ao veículo segurado ou responsabilidade civil a terceiros, enquanto a cobertura obrigatória protege as vítimas de acidentes contra danos à vida, ao corpo ou à saúde. Sua oportunidade de prêmio, portanto, se estende aos riscos que os proprietários optam por segurar além da proteção estatutária às vítimas, tornando o escopo da cobertura uma base para a concorrência.
O seguro obrigatório está projetado para ser o segmento de crescimento mais rápido, com um CAGR de 3,15% durante 2027-2032. A Tailândia registrou 55,03 milhões de apólices de seguro obrigatório de automóveis em 2025. A Seção 7 da Lei de Proteção às Vítimas de Acidentes de Veículos Motorizados exige que os proprietários de veículos utilizados ou mantidos para uso segurem os danos às vítimas de acidentes junto a uma seguradora, sujeito às exceções da seção 8. Os valores segurados variam por tipo, categoria e tamanho do veículo e devem atender aos mínimos ministeriais. Essa obrigação vinculada ao veículo torna o número e a composição dos veículos cobertos, juntamente com os valores segurados prescritos, centrais para a oportunidade de crescimento de prêmios.

Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante aquisição do relatório
Por Canal de Distribuição:
Liderança de Corretores e Crescimento de AgentesOs corretores representaram uma participação de 79,5% no mercado de seguros de automóveis da Tailândia em 2026, tornando-os o maior segmento. A TQM Alpha, controladora do grupo de corretagem, reportou crescimento de prêmios em 2025 nos negócios principais, particularmente em seguros de automóveis e saúde, enquanto a receita do grupo declinou ligeiramente. O relatório associou a pressão sobre a receita à desaceleração econômica e ao menor número de novos registros de veículos, o que afetou o volume de novas apólices. Esses resultados ilustram como o crescimento de prêmios principais pode divergir do desempenho de receita de um grupo de corretagem quando o fluxo de novos negócios está sob pressão. Para os corretores de automóveis, o teste comercial é como a colocação de apólices se traduz em ganhos, de modo que maiores fluxos de prêmios não entregam automaticamente uma receita de intermediação mais forte.
Os agentes estão projetados para ser o segmento de crescimento mais rápido, com um CAGR de 3,4% durante 2027-2032. O cronograma da Bangkok Insurance para 2025 deu a agentes e corretores até o final do mês para remeter prêmios de apólices individuais de automóveis. O papel de cobrança documentado significa que uma proposta de agente precisa conectar o relacionamento com o cliente a um processo de pagamento, criando uma dependência operacional nos termos de remessa declarados pela seguradora. Sob esse cronograma, uma rede de agentes em expansão precisaria conciliar os pagamentos individuais de automóveis dentro do mês, tornando a capacidade de remessa uma condição para escalar a colocação de apólices.
Análise Geográfica
Mercado de Seguros de Automóveis de Bangkok e seu Anel Periurbano
Bangkok e seu anel periurbano formam a principal geografia no mercado de seguros de automóveis da Tailândia. Em 2025, os registros acumulados de veículos sob a Lei de Transporte Terrestre totalizaram 332.355 em Bangkok e Arredores, incluindo 186.521 em Bangkok. Esses números cobriram ônibus, caminhões e micro-ônibus rurais. Esses registros identificam um segmento de transporte comercial dentro da oportunidade de prêmio de automóveis mais ampla da área, onde as seguradoras podem oferecer subscrição de frotas e gestão coordenada de sinistros a operadores de ônibus e caminhões.
A atividade de registro de veículos em Chonburi cria um foco regional diferente para a colocação de apólices. Chonburi registrou 12.127 registros de veículos sob a Lei de Veículos Motorizados em janeiro de 2026, com registros de ônibus e caminhões contabilizados em categorias separadas. Para seguradoras e intermediários, essa atividade oferece uma ocasião local para conectar uma oferta de seguro ao registro do veículo, tornando o acesso à transação relevante para conquistar novos relacionamentos de apólices. A contagem de um mês sinaliza o ritmo da atividade de registro, enquanto a capacidade de sinistros deve acompanhar os veículos que permanecem segurados nos períodos de apólice subsequentes.
As inundações no sul da Tailândia após fortes chuvas a partir de novembro de 2025 destacaram uma exposição concentrada a danos em veículos nas províncias costeiras do sul. Em 3 de dezembro de 2025, o centro de sinistros do sul da The Viriyah Insurance reportou aproximadamente 4.300 veículos danificados por inundações com base em relatos de segurados, incluindo 3.800 no Município de Hat Yai, Província de Songkhla. As avaliações de danos estavam em andamento e o valor total dos danos era indeterminado, deixando o custo dessa exposição concentrada de veículos sem solução. Para as seguradoras de automóveis, esse padrão torna o acúmulo local relevante juntamente com as características de cada veículo aceito na carteira. As seguradoras que dimensionam uma carteira no sul precisam de capital que reflita perdas chegando simultaneamente em veículos próximos.
Estrutura Regulatória e Perspectivas
As jurisdições selecionadas comparam a estrutura nacional da Tailândia com sua aplicação em Chonburi sob a perspectiva de uma seguradora de automóveis licenciada. Os termos nacionais da apólice de automóveis regem a administração do produto, enquanto o OIC possui escritórios provinciais e da Região 6 em Chonburi. Em sua reunião de junho de 2025, o OIC solicitou às seguradoras que monitorassem os padrões de serviço, utilizassem dados de reclamações e gerenciassem sinistros de forma transparente e legal.
Tabela Regulatória
| Fator de decisão | Tailândia | Chonburi |
|---|---|---|
| Autoridade principal | Escritório da Comissão de Seguros | Escritório da Comissão de Seguros, com escritórios provinciais e da Região 6 em Chonburi |
| Instrumentos ou diretrizes principais | Ordem do Registrador 51/2568 (2025) e termos sistêmicos para automóveis a combustão a partir de 1º de janeiro de 2026 | Termos da Ordem Nacional do Registrador 51/2568 (2025) aplicáveis dentro da província |
| Efeito comercial | Desconto de até 40% para motoristas de automóveis a combustão com bom histórico e sem sinistros | Administração nacional de apólices com presença local do escritório do OIC |
| Atratividade atual da política | Média | Média |
| Direção futura da atratividade da política | Sem alteração | Sem alteração |
| Fonte: Mordor Intelligence | ||
Para uma seguradora de automóveis licenciada, a classificação Média da Tailândia equilibra termos de apólice definidos e descontos condicionais em relação ao trabalho administrativo de aplicá-los. Chonburi compartilha essa classificação Média porque as seguradoras aplicam os mesmos termos nacionais da Ordem 51/2568 e enfrentam as mesmas expectativas de serviço do OIC. A estrutura sistêmica efetiva de 2026 para automóveis a combustão sustenta a classificação Sem alteração para ambas as jurisdições, pois a tarefa comercial é administrar os termos especificados nas apólices elegíveis. Essa continuidade favorece as seguradoras capazes de combinar decisões de apólice consistentes com a comunicação clara de sinistros enfatizada pelo regulador.
Etapas da Cadeia de Valor
A cadeia de valor separa a subscrição de riscos, a colocação de apólices e a administração de sinistros, com responsabilidades diferentes em cada etapa. A Bangkok Insurance subscreve cobertura de automóveis obrigatória, voluntária e para veículos elétricos, enquanto a TQM organiza apólices de automóveis e coordena serviços com parceiros seguradores. A TQM Alpha reportou receita de comissões de seus negócios de corretagem não-vida em 2025, ilustrando os ganhos de colocação ao lado da receita de prêmios de apólices que sustenta as obrigações de subscrição e sinistros das seguradoras.
Tabela de Análise da Cadeia de Valor
| Atividade principal | Participantes-chave | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Subscrição de riscos | Seguradoras de automóveis como a Bangkok Insurance | Receita de prêmios de apólices de automóveis | Informações de risco incompletas na precificação da cobertura | Alinhar as informações de risco com os termos da apólice antes da aceitação |
| Colocação e atendimento de apólices | Corretores de apólices de automóveis como a TQM | Receita de comissões em corretagem não-vida | Correspondência da proteção solicitada com os termos disponíveis da seguradora | Estruturar comparações de apólices e confirmar a cobertura selecionada |
| Liquidação de sinistros e coordenação da rede de reparos | Administradores de sinistros de seguradoras como a Bangkok Insurance | Receita de prêmios de apólices que sustenta o serviço de sinistros | Completude de documentos antes da liquidação | Verificar os documentos necessários antecipadamente e encaminhar os casos à equipe de sinistros responsável |
| Fonte: Mordor Intelligence | ||||
A governança da rede de reparos adiciona uma obrigação adicional ao relacionamento de sinistros. Em 2025, a Bangkok Insurance inspecionou 19 oficinas contratadas em todo o país e forneceu recomendações de controle ambiental. Os candidatos à sua rede de oficinas precisavam ter licença comercial governamental e manter instalações seguras e cercadas, além de um local de trabalho limpo e seguro. A ampliação da capacidade de reparo da Bangkok Insurance adiciona trabalho recorrente para verificar a elegibilidade das oficinas e supervisionar a conformidade ambiental.
Cenário Competitivo
Concentração do Mercado
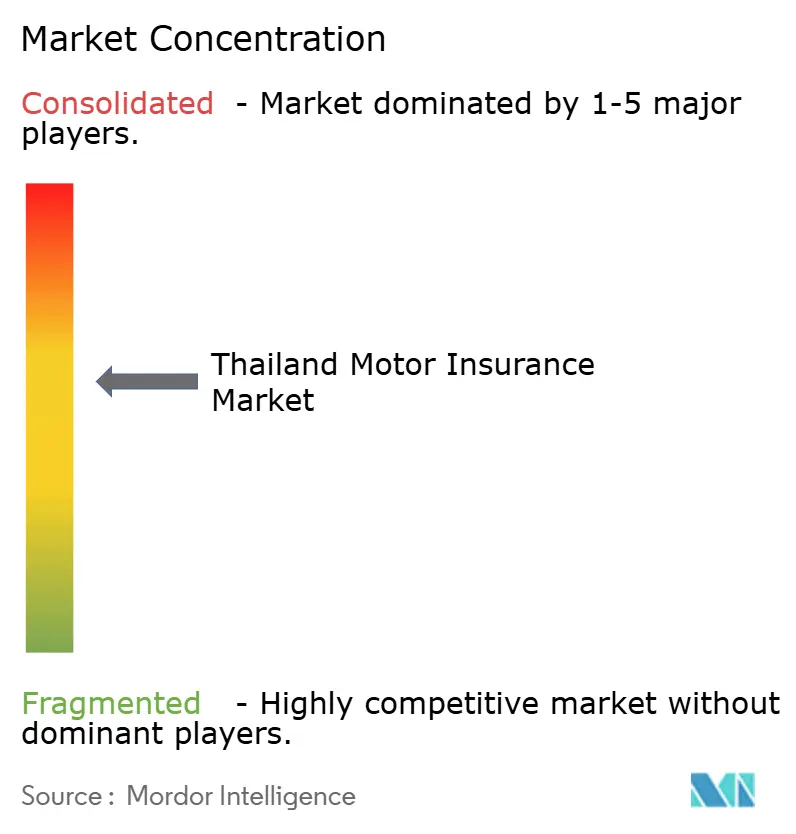
O campo competitivo é moderadamente fragmentado, com um grupo líder estabelecido e seguradoras adicionais competindo por escala operacional e propostas específicas de apólices de automóveis. O grupo líder inclui The Viriyah Insurance, Dhipaya Insurance, Bangkok Insurance, Muang Thai Insurance e MSIG Insurance (Thailand). A MSIG expandiu a subscrição de automóveis em 2025 juntamente com negócios de acidentes pessoais e viagens, com essas linhas contribuindo conjuntamente para o crescimento em seus prêmios em nível corporativo. Essa combinação significa que as seguradoras focadas em automóveis competem com rivais cujo crescimento não depende exclusivamente de automóveis.
A elegibilidade por idade do veículo oferece a uma seguradora uma forma de ampliar o acesso dentro da frota existente. Em 2025, a Bangkok Insurance estendeu a idade máxima elegível do veículo para seu produto de seguro de automóveis 2+ de 20 para 25 anos. A extensão amplia a faixa etária que uma equipe de subscrição deve avaliar, tornando a condição do veículo e os termos do produto relevantes para como o acesso adicional é oferecido. Para os proprietários, o valor prático reside no acesso contínuo a um tipo de apólice definido à medida que o veículo envelhece, com elegibilidade e cobertura consideradas em conjunto. Veículos com idade entre 21 e 25 anos se enquadraram no produto 2+ sob a extensão de 2025, de modo que a Bangkok Insurance teve que precificar uma faixa de veículos que anteriormente excluía.
A direção competitiva também depende de se as operações de sinistros podem continuar quando a infraestrutura local é interrompida. Em 4 de dezembro de 2025, a The Viriyah Insurance redirecionou o registro de sinistros por inundação de seu centro de Hat Yai parcialmente fechado para seus centros em Surat Thani e Bangkok. Organizou visitas a clientes e avaliações de danos em 8 zonas durante a resposta às inundações no sul da Tailândia. Com os termos e tarifas das apólices de automóveis definidos pelo registrador do OIC sob a Ordem 51/2568, a continuidade dos sinistros oferece às seguradoras uma base separada para diferenciação. Para os desafiantes, um arranjo credível de entrega de sinistros torna-se parte da proposta de entrada, porque um evento de danos pode prejudicar a rede de serviços local ao mesmo tempo em que gera relatos de clientes.
Líderes do Setor de Seguros de Automóveis da Tailândia
-
The Viriyah Insurance
-
Dhipaya Insurance
-
Bangkok Insurance
-
Muang Thai Insurance
-
MSIG Insurance (Thailand)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Seguro Automóvel da Tailândia Empresas cobertas neste relatório
- The Viriyah Insurance
- Dhipaya Insurance
- Bangkok Insurance
- Muang Thai Insurance
- MSIG Insurance (Thailand)
- AXA Insurance (Thailand)
- Allianz Ayudhya General Insurance
- Tokio Marine Safety Insurance (Thailand)
- Sompo Insurance (Thailand)
- Chubb Samaggi Insurance
- Thaivivat Insurance
- Syn Mun Kong Insurance
- ERGO Insurance (Thailand)
- Krungthai Panich Insurance (KPI)
- LMG Insurance (Thailand)
- Generali Insurance (Thailand)
- Mittare Insurance
- Deves Insurance
- InsurTech: Roojai
- InsurTech: Sunday
Principais Oportunidades para Participantes do Mercado
As oportunidades comparam o acesso a seguradoras de veículos elétricos com a acessibilidade e a flexibilidade de motoristas na cobertura voluntária de uso privado. Em abril de 2026, o SCB Economic Intelligence Center descreveu os prêmios de veículos elétricos tailandeses como altos e o número de seguradoras disponíveis como relativamente limitado. Ao lado dessa abertura para veículos elétricos, as opções de apólice voluntária de uso privado da Muang Thai Insurance para 2026 criam espaço para alinhar a cobertura com as pessoas que irão dirigir, excluindo uso para aluguel ou locação.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Comprador / segmento principal | Jogada recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Maior escolha de seguradoras para veículos elétricos | Uma lacuna identificada na disponibilidade de seguradoras para veículos elétricos | Proprietários de veículos elétricos em busca de cobertura alternativa | Construir acesso a múltiplas seguradoras qualificadas para riscos de veículos elétricos | Número limitado de seguradoras disponíveis para veículos elétricos | Seguradoras habilitadas para veículos elétricos e corretores de automóveis |
| Assistência para desconto por motorista nomeado | A opção se aplica a apólices novas e de renovação a partir de 1º de janeiro de 2026 | Proprietários de uso privado, excluindo veículos para aluguel ou locação | Verificar as boas pontuações de todos os motoristas nomeados por meio do aplicativo governamental ou da conta LINE do OIC e enviar registros de pontuação, consentimentos por escrito e cópias de documentos de identidade com a solicitação | Coordenar evidências e consentimento para cada motorista nomeado | Muang Thai Insurance e proprietários de veículos qualificados |
| Declarações flexíveis de motoristas | Cobertura nomeada ou não nomeada disponível a partir de 1º de janeiro de 2026 | Proprietários de uso privado que necessitam de motoristas não nomeados, excluindo uso para aluguel ou locação | Adequar o uso a 1 a 5 motoristas nomeados ou à cobertura não nomeada, com precificação Nível 0 para tipos de apólice não nomeados 1, 2 e 3 | Os tipos de apólice não nomeados 1, 2 e 3 são precificados a 105% do prêmio base | Muang Thai Insurance e proprietários que buscam flexibilidade de motoristas |
| Fonte: Mordor Intelligence | |||||
A abertura central é adequar as escolhas de apólice de uso privado ao arranjo real de motoristas. Sob o aviso da Muang Thai Insurance para 2026, a elegibilidade para desconto em apólices voluntárias de uso privado exige boas pontuações para cada motorista nomeado e o envio de registros de pontuação, consentimentos por escrito e cópias de documentos de identidade. O aviso precifica os tipos de apólice não nomeados 1, 2 e 3 a 105% do prêmio base, criando um custo explícito pela flexibilidade de motoristas. Isso cria um papel para o suporte à solicitação, permitindo que os fornecedores compitam em quão bem a cobertura se adapta ao uso do proprietário.
Desenvolvimentos industriais recentes em Mercado de Seguro Automóvel da Tailândia
- Mar 2026: A Thai Paiboon Insurance e a I&I Venture, subsidiária do I&I Group, concluíram a implantação das plataformas Moverse Inspection e Moverse Connect, baseadas em inteligência artificial, para fluxos de trabalho de inspeção e sinistros de seguros de automóveis.
- Jan 2026: A alteração da tarifa de prêmio de seguro de automóveis para veículos elétricos do OIC sob a Ordem do Registrador 51/2568 (2025) entrou em vigor em 1º de janeiro de 2026.
- Dez 2025: A Krungthai Panich Insurance lançou o Krungsri GAP Value Fixed, com a QBE Automotive Protection fornecendo suporte de resseguro e a Krungsri Auto distribuindo o produto a clientes de financiamento de automóveis em todo o país. A cobertura aborda a diferença entre o saldo pendente de um contrato de arrendamento mercantil e o valor do veículo segurado em caso de perda total ou roubo.
Mercado de Seguro Automóvel da Tailândia Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado de seguros de automóveis da Tailândia mede os prêmios brutos subscritos anuais de apólices de seguro de automóveis vendidas na Tailândia, reportados em USD. Contabiliza os prêmios subscritos por seguradoras para apólices colocadas por meio de canais de distribuição na Tailândia.
Exclusões de escopo: Linhas de seguro não relacionadas a automóveis, fluxos exclusivos de resseguro e riscos não tailandeses subscritos fora da Tailândia estão excluídos.
Visão Geral da Segmentação
- Por Tipo de Veículo
- Automóvel
- Motocicleta
- Por Tipo de Seguro
- Voluntário
- Obrigatório
- Por Canal de Distribuição
- Agentes
- Corretores
- Bancassurance
- Outros Canais de Distribuição
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
O Anuário Estatístico do Escritório Nacional de Estatística, que reproduz os dados do Escritório da Comissão de Seguros, ajuda a ancorar os prêmios diretos de automóveis e a divisão entre cobertura obrigatória e voluntária. O relatório anual da Associação Tailandesa de Seguros Gerais adiciona indicadores de mercado e sinistros, enquanto o Catálogo de Dados do Departamento de Transporte Terrestre acompanha os registros de veículos que informam as tendências de exposição. Fontes como essas ajudam a testar o movimento de prêmios em relação à classe de seguro e à base de veículos em mudança na Tailândia.
Os relatórios anuais e materiais para investidores das empresas podem esclarecer desenvolvimentos em subscrição, distribuição, sinistros e produtos, enquanto a imprensa financeira de reputação pode ajudar a datar mudanças materiais e identificar contexto para verificação cruzada. Essas fontes são ilustrativas, e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
Entrevistas ou pesquisas estruturadas com seguradoras de automóveis, corretores, agentes, equipes de bancassurance e especialistas em sinistros ou subscrição baseados na Tailândia podem esclarecer a composição de prêmios, as escolhas de cobertura, os padrões de colocação e as mudanças nos custos de sinistros. Os analistas podem usar essas perspectivas para testar evidências secundárias no nível de variável e segmento, documentar lacunas não resolvidas e triangular estimativas conflitantes em relação às estatísticas do regulador e aos dados de veículos. Qualquer divergência material levaria a um acompanhamento direcionado com as funções de respondentes relevantes antes de a estimativa ser conciliada.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 30% | Diretores executivos (CXOs): 20% | |
| Nível intermediário: 45% | Líderes funcionais/de unidade: 35% | |
| Participantes menores: 25% | Gerentes: 45% |
Dimensionamento de Mercado e Previsão
A estimativa começa com uma visão de cima para baixo dos prêmios brutos subscritos anuais de apólices de automóveis da Tailândia, utilizando séries oficiais de prêmios de automóveis como âncora do mercado e conciliando a cobertura obrigatória e voluntária ao mesmo conjunto de apólices diretas. Os registros de veículos e os novos registros indicam o tamanho e a direção da base de veículos seguráveis, os prêmios por tipo de cobertura mostram como a combinação de obrigatório e voluntário afeta o valor, e as divulgações das seguradoras e as evidências de canal ajudam a testar as tendências de colocação de apólices e prêmios. Os analistas derivam as participações de veículos, tipo de seguro e distribuição a partir de evidências sobre prêmios subscritos em cada classe, verificando então que cada classificação descreve o mesmo conjunto total de prêmios.
Uma regressão multivariada pode relacionar o valor do prêmio aos registros de veículos, às adições de novos veículos, à combinação voluntária e obrigatória e às tendências observadas de prêmios ou custos de sinistros. A análise de cenários pode testar mudanças materiais nas vendas de veículos, custos de reparo e escolhas de cobertura quando as séries históricas não são consistentes. Verificações pontuais de baixo para cima, como o prêmio médio amostrado multiplicado por uma exposição de veículo ou apólice evidenciada, podem testar totais e divisões de canal. Onde observações comparáveis estão ausentes, os analistas devem usar a série oficial mais próxima, registrar a premissa e testar uma alternativa delimitada. Especialistas em seguros e distribuição baseados na Tailândia podem revisar se cada previsão de variável e participação de segmento se adequa à prática de mercado antes da conciliação.
Validação de Dados e Ciclo de Atualização
Os analistas triangulam as divulgações de prêmios das seguradoras, as estatísticas do regulador e da associação, os sinais de registro de veículos e as estimativas independentes de mercado, verificando que cada medida tem um ano, moeda e limite de apólice consistentes. Anomalias e variações materiais são rastreadas até as definições de fonte, timing, composição de classe ou transcrição de dados, e então revisadas por um segundo analista antes da aprovação. Diferenças não resolvidas acionam o recontato direcionado da seguradora, intermediário ou respondente de sinistros relevante. O conjunto de evidências é atualizado anualmente, revisado entre ciclos quando um evento regulatório, de sinistros ou de mercado de veículos material altera os insumos, e revisado novamente em uma passagem pré-entrega atualizada.
Tamanho do Mercado de Seguros de Automóveis da Tailândia da Mordor Intelligence Comparado com Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos insumos utilizados para modelar a demanda. O mercado de seguros de automóveis da Tailândia mede os prêmios brutos subscritos anuais de apólices de seguro de automóveis vendidas na Tailândia, reportados em USD.
Os principais fatores de divergência incluem a cobertura definida do estudo e as escolhas de modelagem específicas do mercado. Especialistas em seguros e distribuição baseados na Tailândia podem revisar se cada previsão de variável e participação de segmento se adequa à prática de mercado antes da conciliação.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 5,47 bilhões de USD (2027) | |
| Editora de Pesquisa Comercial A | 4,78 bilhões de USD (2024) | Em sua base de 2024, esta estimativa está 12,6% abaixo do valor de 2027 deste relatório de 5,47 bilhões de USD, 3 anos depois. A página prevê expansão contínua, portanto, seu valor de ano de mercado anterior precede a medição posterior no caminho de crescimento declarado. |
| Editora de Pesquisa Regional B | 4,8 bilhões de USD (2024) | Em sua base de 2024, esta estimativa está 12,2% abaixo do valor de 2027 deste relatório de 5,47 bilhões de USD, 3 anos depois. A página descreve demanda em constante crescimento em sua análise histórica, colocando sua observação anterior antes da medição posterior. |
Os analistas da Mordor Intelligence triangulam as divulgações de prêmios das seguradoras, as estatísticas do regulador e da associação, os sinais de registro de veículos e as estimativas independentes de mercado, verificando que cada medida tem um ano, moeda e limite de apólice consistentes.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho e a perspectiva de crescimento do mercado de seguros de automóveis da Tailândia?
O tamanho é estimado em 5,47 bilhões de USD em 2027 e previsto para atingir 6,18 bilhões de USD até 2032, com um CAGR de 2,46% durante 2027-2032.
O que sustenta a demanda por cobertura de automóveis na Tailândia?
A adoção de veículos elétricos e o financiamento de picapes ampliam a demanda potencial, enquanto as renovações sensíveis a sinistros podem elevar os prêmios. A Tailândia tinha 515.357 veículos elétricos a bateria registrados em 31 de julho de 2026.
Qual categoria de veículo lidera os prêmios de seguro de automóveis na Tailândia?
O seguro de automóveis deteve 93,18% dos prêmios de automóveis em 2026 e está projetado para crescer a um CAGR de 2,7% durante 2027-2032.
Quem são as principais seguradoras de automóveis na Tailândia?
O grupo líder é composto por The Viriyah Insurance, Dhipaya Insurance, Bangkok Insurance, Muang Thai Insurance e MSIG Insurance (Thailand).
O que restringe as perspectivas para a cobertura de automóveis tailandesa?
A perspectiva do OIC para 2025 identificou a desaceleração nas vendas de automóveis novos e as migrações para coberturas inferiores como pressões sobre o seguro voluntário. Os altos custos de reparo também restringem a acessibilidade das apólices para veículos elétricos.
Como a demanda por seguro de automóveis difere entre as regiões da Tailândia?
Bangkok e seu anel periurbano formam a principal área para prêmios. Chonburi registrou 12.127 registros sob a Lei de Veículos Motorizados em janeiro de 2026, oferecendo uma oportunidade local de colocação de apólices.