
Tamanho e Participação do Mercado de Serviços de Telessaúde da ASEAN
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
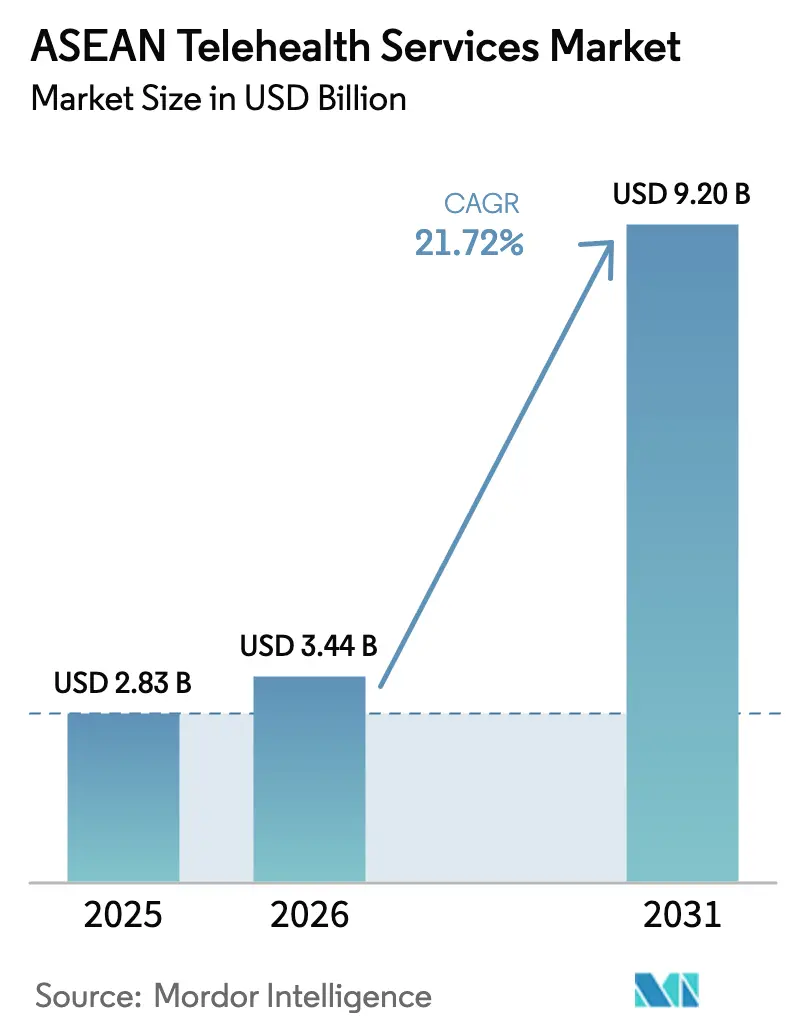
| Tamanho do mercado no ano base (2025) | 2.83 Bilhões de dólares |
| Tamanho do Mercado (2026) | 3.44 Bilhões de dólares |
| Tamanho do Mercado (2031) | 9.2 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 21.72 % |
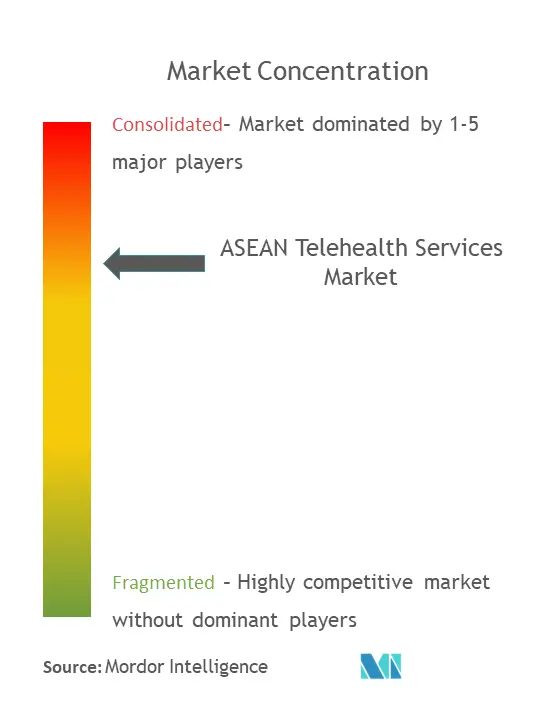
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços de Telessaúde da ASEAN pela Mordor Intelligence
O tamanho do Mercado de Serviços de Telessaúde da ASEAN foi avaliado em USD 2,83 bilhões em 2025 e estima-se que cresça de USD 3,44 bilhões em 2026 para alcançar USD 9,2 bilhões até 2031, a uma CAGR de 21,72% durante o período de previsão (2026-2031). O crescimento decorre da paridade regulatória pós-pandemia para o atendimento virtual, do massivo investimento em 5G e de programas de digitalização em larga escala, como a iniciativa de triagem gratuita 'Cek Kesehatan Gratis' da Indonésia, abrangendo 280 milhões de cidadãos.[1]Fonte: Jakarta Globe, "Exames de Saúde para Todos: Um Salto Histórico na Saúde para a Indonésia," jakartaglobe.id A implantação com prioridade em nuvem, os fortes fluxos de capital de risco e as alianças entre seguradoras e plataformas estão alinhando os incentivos entre pagadores, prestadores e pacientes. No entanto, as regras fragmentadas de residência de dados, os crescentes custos de cibersegurança e os obstáculos ao licenciamento médico moderam a escalabilidade, deixando espaço para movimentos de consolidação como a aquisição da Good Doctor Indonesia pela WhiteCoat em 2024.
Principais Conclusões do Relatório
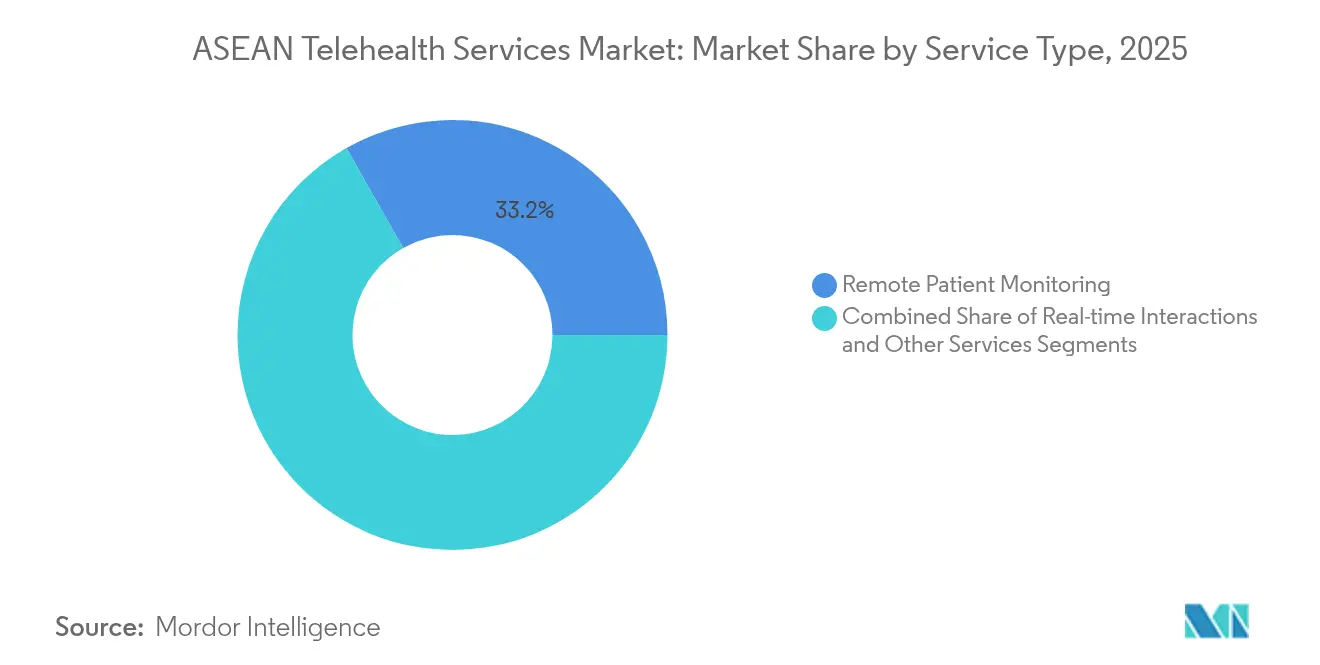
- Por tipo de serviço, o monitoramento remoto de pacientes comandou 33,21% da participação de mercado de serviços de telessaúde da ASEAN em 2025, enquanto as interações em tempo real registraram a maior CAGR projetada de 23,11% até 2031.
- Por modo de entrega, as plataformas baseadas em nuvem detinham 47,88% da receita em 2025; as ferramentas baseadas na web estão posicionadas para uma CAGR de 22,31% até 2031.
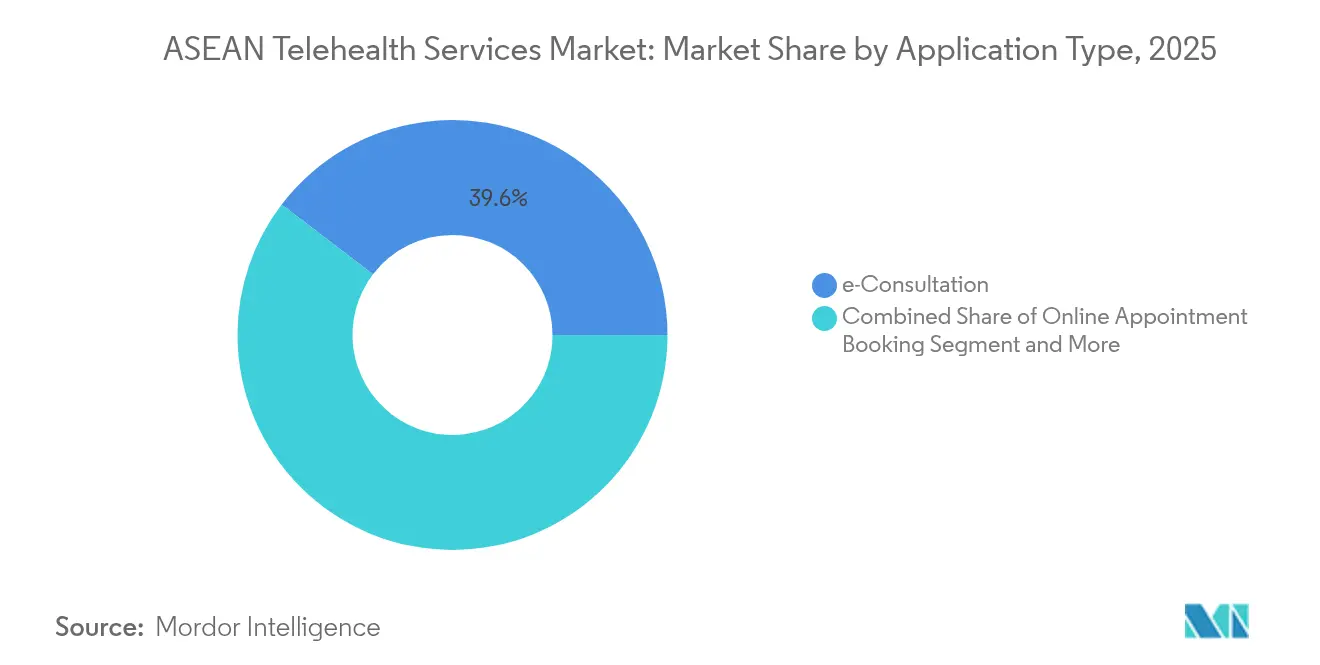
- Por tipo de aplicação, a e-consulta representou 39,62% do tamanho do mercado de serviços de telessaúde da ASEAN em 2025, enquanto a tele-farmácia/e-prescrição está definida para se expandir a uma CAGR de 23,05% até 2031.
- Por usuário final, os prestadores retiveram 48,02% de participação em 2025; os serviços diretos ao paciente representam o ritmo mais acelerado, a uma CAGR de 22,64%.
- Por geografia, a Indonésia liderou com 24,89% de participação na receita em 2025, enquanto o Vietnã está previsto para crescer mais rapidamente, a uma CAGR de 22,21% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Serviços de Telessaúde da ASEAN
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Paridade de Reembolso Pós-COVID e Regras de e-Prescrição | +4.2% | Indonésia, Tailândia, Vietnã — mercados principais | Médio prazo (2-4 anos) |
| Expansão do 5G e de Banda Larga Aumentando a Qualidade de Vídeo e Disponibilidade | +3.8% | Centros urbanos de Singapura, Malásia e Tailândia | Curto prazo (≤ 2 anos) |
| Envelhecimento Populacional e Carga de Doenças Crônicas Não Transmissíveis Elevando a Demanda por Cuidados Crônicos | +3.5% | Mudança demográfica em Singapura, Tailândia e Malásia | Longo prazo (≥ 4 anos) |
| Aumento do Financiamento por Capital de Risco e Parcerias com Seguradoras | +2.9% | Polos de startups em Singapura, Indonésia e Vietnã | Médio prazo (2-4 anos) |
| "Segundas Opiniões Virtuais" no Turismo Médico Transfronteiriço | +2.1% | Polos médicos da Tailândia, Malásia e Singapura | Médio prazo (2-4 anos) |
| Chatbots de Triagem de Saúde Mental Baseados em IA Comprovando Retorno sobre Investimento | +1.8% | Centros urbanos nos mercados da ASEAN | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Paridade de Reembolso Pós-COVID e Regras de e-Prescrição
Os marcos unificados de pagamento colocam agora a telemedicina em pé de igualdade com as consultas presenciais. O Regulamento Presidencial 59/2024 da Indonésia exige participação universal em seguros, fechando lacunas históricas de reembolso.[2]Fonte: Pemerintah Pusat, "Peraturan Presiden Nomor 59 Tahun 2024," peraturan.bpk.go.id O Ministério da Saúde Pública da Tailândia seguiu o mesmo caminho, enquanto a lei farmacêutica alterada do Vietnã permite o cumprimento de prescrições diretamente ao consumidor a partir de julho de 2025. Essas medidas apoiam o monitoramento de cuidados crônicos e abrem oportunidades de escalonamento transfronteiriço sob regras de pagamento consistentes.
Expansão do 5G e de Banda Larga Aumentando a Qualidade de Vídeo e Disponibilidade
As atualizações de rede eliminam os históricos gargalos de largura de banda. A Telkomsel visa concluir 1.400 estações base de 5G na Grande Jacarta até fevereiro de 2025, registrando médias de 227 Mbps. Os ensaios híbridos de 5G em Singapura entregam latência abaixo de 10 ms em nível cirúrgico, enquanto as velocidades urbanas de 196 Mbps da Tailândia superam em muito as taxas das cidades do interior, mas ainda sustentam vídeo em HD. A conectividade aprimorada viabiliza a orientação de cirurgias remotas e o monitoramento contínuo. A aprovação nacional do 5G no Camboja sinaliza a expansão da tecnologia além dos mercados de primeira linha, criando oportunidades para plataformas de telessaúde penetrarem em populações rurais anteriormente desatendidas.
Envelhecimento Populacional e Carga de Doenças Crônicas Não Transmissíveis Elevando a Demanda por Cuidados Crônicos
A coorte com idade ≥60 anos da ASEAN atingirá 22,2% até 2050, sobrecarregando o atendimento baseado em instalações. As doenças crônicas não transmissíveis dominam os gastos, levando o Regulamento 3/2024 do BPJS da Indonésia a financiar triagens aprimoradas. O telemonitoramento transforma visitas episódicas em engajamento contínuo, um modelo que aumenta o valor do tempo de vida do paciente e sustenta receitas por assinatura. A transição para modelos de atendimento preventivo, exemplificada pelo programa de triagem de saúde gratuita da Indonésia para 280 milhões de cidadãos, gera oportunidades contínuas de engajamento de pacientes que as plataformas de telessaúde podem monetizar por meio de gerenciamento de cuidados crônicos baseado em assinatura. Essa demanda impulsionada por fatores demográficos é particularmente valiosa porque pacientes com doenças crônicas demonstram taxas de retenção mais elevadas e fluxos de receita previsíveis em comparação com episódios de cuidados agudos.
Aumento do Financiamento por Capital de Risco e Parcerias com Seguradoras
Os padrões de alocação de capital revelam mudanças estratégicas em direção a ecossistemas integrados de saúde que combinam plataformas de telessaúde com seguros e distribuição farmacêutica. O fundo de saúde de USD 30 milhões da East Ventures e o pré-Série A de USD 6,5 milhões da Hive Health confirmam o robusto apetite dos investidores. A integração do BPJS Kesehatan com a Halodoc estende o alcance da plataforma a 221 milhões de indonésios, provando que os vínculos com seguradoras impulsionam a escala rápida.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Requisitos Regulatórios Fragmentados e de Residência de Dados | -2.8% | Operações transfronteiriças na ASEAN | Longo prazo (≥ 4 anos) |
| Crescentes Custos de Cibersegurança / Conformidade com a PDPA | -2.3% | Mercados sensíveis a dados da Malásia, Indonésia e Vietnã | Médio prazo (2-4 anos) |
| Lacunas de Portabilidade de Licença Médica entre Países | -1.9% | Corredores de turismo médico transfronteiriço | Longo prazo (≥ 4 anos) |
| Baixo Reembolso pelo Pagador Público Fora das Cidades de Primeiro Nível | -1.5% | Indonésia rural, Filipinas, Vietnã | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Requisitos Regulatórios Fragmentados e de Residência de Dados
A Lei de Proteção de Dados Pessoais da Indonésia obriga a hospedagem local de dados, enquanto as emendas à PDPA da Malásia em 2025 exigem encarregados de proteção de dados para grandes processadores de saúde. As regras de privacidade do Vietnã diferem novamente, obrigando a uma arquitetura de múltiplas instâncias que aumenta os custos e retarda o escalonamento regional. As regulamentações de telemedicina da Tailândia exigem verificação da localização do paciente para conformidade com o licenciamento, criando barreiras técnicas para plataformas que atendem populações móveis ou turistas médicos transfronteiriços. Esses requisitos fragmentados forçam as empresas de telessaúde a desenvolver soluções específicas para cada mercado, em vez de aproveitar as economias de escala em toda a região.
Crescentes Custos de Cibersegurança / Conformidade com a PDPA
O aumento dos padrões de proteção de dados em toda a ASEAN está elevando substancialmente os custos operacionais das plataformas de telessaúde, ao mesmo tempo que cria vantagens competitivas para as empresas com infraestrutura robusta de cibersegurança. Os novos protocolos de notificação de violação e as pesadas penalidades exigem segurança de nível empresarial. As plataformas menores têm dificuldade em financiar criptografia, SIEM e monitoramento 24 horas por dia, 7 dias por semana, acelerando a consolidação em direção a players bem capitalizados capazes de certificar resiliência. O ônus de conformidade está impactando de forma desproporcional os menores prestadores de serviços de telessaúde que carecem de recursos para implementar infraestrutura de segurança de nível empresarial, criando pressões de consolidação de mercado que favorecem plataformas bem financiadas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço: Monitoramento Remoto Impulsiona a Escala do Atendimento Preventivo
O monitoramento remoto de pacientes representou 33,21% da receita em 2025, a maior fatia do mercado de serviços de telessaúde da ASEAN. Os biossensores vestíveis agora entregam 99% de precisão nos sinais vitais, permitindo alertas precoces de deterioração que reduzem as reinternações em 25%. O ecossistema domiciliar da Biofourmis de janeiro de 2024 mostra a transição de dispositivos de ponto único para programas integrados de atendimento. As interações em tempo real se beneficiam diretamente das quedas de latência do 5G abaixo de 10 ms, suportando diagnósticos remotos complexos.
O tamanho do mercado de serviços de telessaúde da ASEAN para interações em tempo real está posicionado para crescer a uma CAGR de 23,11% até 2031, à medida que os consumidores aceitam o vídeo como primeiro contato padrão. A fidelidade à plataforma aumenta quando o monitoramento se combina com visitas síncronas, criando associações em pacote atraentes para seguradoras que buscam modelos de pagamento baseados em resultados.


Por Modo de Entrega: A Arquitetura em Nuvem Sustenta a Escalabilidade
As plataformas hospedadas em nuvem detinham 47,88% de participação em 2025, à medida que grupos hospitalares migram dados para provedores de hiperescala; a IHH Healthcare transferiu registros da Malásia e de Singapura para a Oracle Cloud em meados de 2024. As ferramentas baseadas na web registram uma CAGR robusta de 22,31%, populares em zonas de baixa largura de banda que dependem do acesso via navegador em vez de aplicativos móveis pesados.
A capacidade de centros de dados do Sudeste Asiático está crescendo até 20% ao ano, com grandes empresas de tecnologia comprometendo bilhões para aprimorar a infraestrutura em nuvem que suporta a escalabilidade da telessaúde. A nuvem permite que clínicas menores acessem módulos de IA sem hardware de capital, enquanto os sistemas on-premises persistem onde a legislação impõe estrita soberania de dados. O Plano Diretor Digital da ASEAN 2025 enfatiza o desenvolvimento de infraestrutura em nuvem como essencial para a integração digital regional, criando ambientes políticos favoráveis à expansão da telessaúde baseada em nuvem.
Por Tipo de Aplicação: A e-Consulta Ancora Ecossistemas Digitais mais Amplos
A e-consulta capturou 39,62% da receita em 2025, sendo o ponto de entrada para a maioria dos usuários. A tele-farmácia e a e-prescrição, crescendo a uma CAGR de 23,05%, recebem um impulso das emendas à lei farmacêutica do Vietnã em 2025 que legalizam a venda de medicamentos por comércio eletrônico. O eZRx+ da Zuellig Pharma atende 61.000 usuários em nove mercados, ilustrando a virada do setor farmacêutico para o digital.
A participação de mercado de serviços de telessaúde da ASEAN para tele-farmácia aumentará à medida que as e-prescrições transfronteiriças permitam que pacientes em ilhas remotas renovem medicamentos crônicos sem necessidade de deslocamento. Chatbots aprimorados por IA realizam a triagem de sintomas, reduzindo a carga dos clínicos e encaminhando pacientes para regimes farmacológicos direcionados.
Por Usuário Final: O Momentum Direto ao Consumidor se Acelera
Os prestadores ainda geraram 48,02% da receita de 2025, impulsionados por grandes implantações hospitalares e contratos com seguradoras. No entanto, os canais diretos ao paciente estão se expandindo a uma CAGR de 22,64%, impulsionados por aplicativos móveis como o Bidanku da Halodoc, que alcança diretamente os usuários de cuidados maternos.
Os players do setor de serviços de telessaúde da ASEAN observam margens mais elevadas nas assinaturas de saúde mental diretas ao consumidor, onde chatbots de IA entregam sessões personalizadas em escala, apoiados por estudos que mostram redução de 21% nos sintomas. Os pagadores reembolsam cada vez mais esses programas, alinhando incentivos financeiros para um engajamento de longo prazo.
Análise Geográfica
A Indonésia detinha 24,89% da receita de 2025, sustentada pelo orçamento de IDR 4,7 trilhões (USD 287,9 milhões) do 'Cek Kesehatan Gratis' e pela integração com o BPJS que conecta portais de telessaúde a 221 milhões de cidadãos segurados. Os índices de maturidade de TIC de 2,74 em nove províncias revelam lacunas de infraestrutura em curso, apresentando oportunidades para fornecedores de soluções de baixa largura de banda.
O Vietnã, o de crescimento mais rápido com uma CAGR de 22,21%, beneficia-se de 100% de cobertura de seguro para grupos vulneráveis e de um piloto de hospital virtual com IA focado no gerenciamento do acidente vascular cerebral por telemedicina. O registro simplificado de medicamentos incentiva a escala da tele-farmácia, enquanto as colaborações com a Microsoft avançam na padronização em nuvem.
Singapura, Tailândia, Malásia e Filipinas combinam infraestrutura digital madura com catalisadores de crescimento em nichos. Singapura apoia startups de tecnologia em saúde, a Tailândia aproveita seu novo visto de turismo médico para estimular a demanda por segundas opiniões virtuais, a Malásia reforça as regras de proteção de dados favorecendo plataformas com forte cibersegurança, e a Hive Health das Filipinas capta novos recursos para atendimento a PMEs. A aprovação nacional do 5G no Camboja antecipa a expansão da telessaúde rural pelos demais estados da ASEAN.
Panorama regulatório
As regras de telessaúde em toda a ASEAN continuam a ser definidas principalmente a nível nacional, sem um marco regulatório regional unificado de saúde digital. Essa estrutura mantém as obrigações de licenciamento, prescrição eletrônica e tratamento de dados amplamente específicas de cada mercado. Na Indonésia, o Ministério da Saúde permanece como o principal definidor de regras para telemedicina por meio do Regulamento nº 20/2019. O Regulamento Presidencial 59/2024 e as medidas relacionadas ao BPJS também reforçaram os mecanismos de reembolso e cobertura que moldam os caminhos de utilização do atendimento virtual.
Os requisitos de conformidade em torno da proteção de dados e cibersegurança estão se tornando mais prescritivos e mais divergentes entre os países, o que afeta as escolhas de arquitetura e a elegibilidade de fornecedores. A Lei de Proteção de Dados Pessoais da Indonésia apoia abordagens de hospedagem de dados localizada, enquanto as emendas à PDPA da Malásia, que entram em vigor em junho de 2025, exigem responsáveis pela proteção de dados para grandes processadores de dados de saúde e protocolos de violação mais rígidos. O Digital Masterplan 2030 da ASEAN, finalizado no início de 2026, promove a adoção de padrões internacionais (ISO, ITU, IEC) e bases mais sólidas de confiança digital transfronteiriça, mas a interoperabilidade prática e o atendimento transfronteiriço continuam limitados pelas regras nacionais de residência de dados e licenciamento médico.
Cenário Competitivo
A concorrência é fragmentada, mas inclinando-se em direção a players de escala. A aquisição da Good Doctor Indonesia pela WhiteCoat criou um grupo de 6,8 milhões de usuários com 130 vínculos com seguradoras. As plataformas competem em diagnósticos por IA, logística de medicamentos ponta a ponta e APIs de seguradoras, em vez de competição direta de preços.
A Biofourmis fez parceria com a GE HealthCare para comercializar o monitoramento domiciliar, integrando sensores de nível hospitalar com análises preditivas. A Halodoc aprofunda a integração vertical adicionando serviços laboratoriais e entrega de medicamentos, fidelizando os consumidores a uma única jornada no aplicativo.
A consolidação futura é provável nos segmentos de saúde mental, onde os chatbots diretos ao consumidor operam além-fronteiras, mas enfrentam crescentes custos de conformidade. Os players com arquiteturas multilocatárias em conformidade e alianças com seguradoras superarão os aplicativos de nicho limitados pela regulamentação de um único país.
Líderes do Setor de Serviços de Telessaúde da ASEAN
Doctor Anywhere
Halodoc
Alodokter
SeeYouDoc
Viettel
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
O espaço em branco de curto prazo na telessaúde da ASEAN está na interseção entre escala vinculada a pagadores e plataformas com nível de conformidade. A integração do BPJS Kesehatan, que conecta a Halodoc a 221 milhões de indonésios segurados, ilustra como as APIs de seguradoras e os fluxos de trabalho prontos para sinistros podem acelerar a adoção. Isso cria espaço para os fornecedores transformarem em produto a gestão de utilização, os caminhos de cuidados crônicos e os relatórios de resultados, tanto para pagadores públicos quanto privados. Paralelamente, a iniciativa de rastreamento gratuito Cek Kesehatan Gratis da Indonésia, projetada para cobrir 280 milhões de cidadãos, aumenta a demanda de acompanhamento por monitoramento remoto, triagem e dispensação de medicamentos, que pode ser incorporada a programas de cuidados longitudinais em vez de se limitar a consultas eletrônicas pontuais.
A interoperabilidade transfronteiriça e a troca padronizada de dados também oferecem uma via de oportunidade, particularmente para plataformas multipaís e agentes de logística farmacêutica que operam em toda a ASEAN. A iniciativa liderada pela OMS, lançada em 23 de março de 2026, para expandir o uso de carteiras digitais de saúde, utilizando padrões como o HL7 FHIR e o International Patient Summary, cria um caminho para registros interoperáveis mantidos pelo paciente, que podem apoiar segundas opiniões, continuidade de cuidados para populações móveis e coordenação de cuidados entre vários países. Esforços relacionados de integração regional, incluindo as negociações do Acordo-Quadro de Economia Digital da ASEAN (DEFA), aceleradas durante a Cúpula da ASEAN de 2025, e o Digital Masterplan 2030 da ASEAN, apontam para uma demanda por fornecedores capazes de entregar arquiteturas transfronteiriças compatíveis, gestão de privacidade (por exemplo, controles alinhados à ISO 27701) e ferramentas de interoperabilidade que reduzam o custo de operar pilhas separadas nos mercados da ASEAN.
Desenvolvimentos recentes do setor
- Junho de 2026: os fundadores da SeeYouDoc participaram do evento Maria 01 em Helsinque, Finlândia, para apresentações de expansão global. O envolvimento sinaliza exposição internacional e um impulso em direção a colaborações transfronteiriças com seguradoras e parceiros, apoiando uma implantação mais ampla de plataformas de telessaúde da ASEAN para o mundo. Essa atividade pode reforçar o alcance de mercado da SeeYouDoc e ajudar a atrair alianças estratégicas à medida que ela se expande regionalmente.
- Maio de 2026: a Halodoc firmou uma parceria estratégica com a PT Takeda Innovative Medicines para combater a dengue durante a Semana Mundial de Imunização de 2026. A colaboração alinha iniciativas de saúde pública com capacidades de telessaúde e apoia a educação e o acesso a uma potencial vacinação contra a dengue por meio de um grande parceiro farmacêutico. Essa medida amplia o alcance do ecossistema da Halodoc e reforça seu papel em campanhas de saúde integradas na ASEAN.
- Maio de 2026: a SeeYouDoc foi escolhida como uma das 18 startups da turma do Sisu Launchpad 2026. O programa apoia a expansão regional da telessaúde e aumenta a visibilidade no mercado internacional. A seleção posiciona a SeeYouDoc para uma expansão internacional acelerada e fortalece o interesse potencial de investidores e parceiros.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Abrangência do Mercado
Para este relatório, o mercado é definido como serviços pagos de telessaúde prestados a pacientes e equipes de cuidados em toda a ASEAN por meio de canais digitais, quando o serviço é utilizado para aconselhamento clínico, monitoramento, prescrições ou coordenação de cuidados e é cobrado a um usuário, pagador ou prestador.
Exclusões de escopo: excluímos conteúdo geral de bem-estar que não esteja vinculado a uma interação de serviço de saúde, assim como vendas puras de hardware sem receita de serviço de telessaúde associada.
Visão geral da segmentação
- Por Tipo de Serviço
- Monitoramento Remoto de Pacientes
- Interações em Tempo Real
- Outros Serviços
- Por Modo de Entrega
- Baseado em Nuvem
- Baseado na Web
- On-Premises
- Por Tipo de Aplicação
- e-Consulta
- Agendamento de Consultas Online
- Tele-farmácia / e-Prescrição
- Diagnósticos e Monitores de Condicionamento Físico
- Por Usuário Final
- Prestadores
- Pacientes
- Pagadores
- Outros
- Por Geografia
- Singapura
- Indonésia
- Vietnã
- Tailândia
- Filipinas
- Malásia
- Restante da ASEAN
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental é utilizada para estabelecer a base do que é a demanda em cada país da ASEAN e o que a oferta é realisticamente capaz de entregar. Analisamos estatísticas de sistemas públicos de saúde e indicadores de prontidão digital, e depois mapeamos esses dados para casos de uso de telessaúde comumente reembolsados ou pagos.
Exemplos de fontes incluem indicadores de saúde e TIC da OMS e do Banco Mundial, publicações do Secretariado da ASEAN, avisos dos Ministérios da Saúde nacionais e reguladores, e comunicados de autoridades de telecomunicações sobre cobertura de banda larga e móvel. Também consultamos relatórios anuais de empresas e apresentações a investidores, cobertura de imprensa reconhecida, periódicos revisados por pares sobre adoção da telemedicina, e utilizamos seletivamente assinaturas pagas para dados financeiros de empresas, triagem de notícias e buscas de patentes, para não deixar de captar linhas de serviço menores, mas de rápido crescimento. As fontes documentais listadas aqui são apenas ilustrativas, e muitos outros materiais foram utilizados para coleta, validação e esclarecimento de dados.
Entrevistas e Pesquisas Primárias
O trabalho primário focou em validar o que é efetivamente pago em telessaúde na ASEAN, especialmente as diferenças em reembolso, precificação e fluxos de trabalho de consulta a prescrição entre mercados. Conversamos com uma combinação de líderes do lado do prestador, partes interessadas em benefícios de pagadores e empregadores, e gerentes operacionais, o que nos ajudou a converter sinais de adoção em suposições realistas de utilização e receita.
Para reduzir o viés de um único país, os dados foram verificados nos principais mercados da ASEAN e depois normalizados por meio de métricas comuns, como volumes de consultas, taxas de usuários ativos e receita média por atendimento (com ajustes quando o monitoramento remoto está incluído em pacote).
Distribuição dos entrevistados da pesquisa de campo primária
| Tipo de empresa | Cargo do entrevistado |
|---|---|
| Nível superior: 37% | Diretores executivos (CXOs): 16% |
| Nível médio: 44% | Líderes funcionais/de unidade: 39% |
| Empresas menores: 19% | Gerentes: 45% |
Dimensionamento e Previsão de Mercado
O dimensionamento parte de uma construção do conjunto de demanda que vincula pontos de contato ambulatoriais e populações digitalmente acessíveis ao uso da telessaúde. Estimamos a parcela de pacientes e prestadores que utilizam canais remotos e, em seguida, convertemos isso em serviços monetizados aplicando taxas de utilização paga e preços médios por ambiente de atendimento.
A abordagem top-down é construída usando indicadores de acesso à saúde e dados de conectividade digital para reconstruir os prováveis volumes de atendimentos de telessaúde por país, seguida por escalas de preços para serviços comuns, como e-consultas, suporte a agendamento on-line, prescrições eletrônicas e programas de monitoramento remoto de pacientes. Para manter os totais realistas, corroboramos os resultados com aproximações seletivas de baixo para cima (bottom-up), como verificações de canal sobre precificação de consultas, conversões amostradas de volume para receita a partir de métricas de negócios divulgadas, e restrições de capacidade do lado do prestador.
As previsões são construídas por meio de análise de cenários, em que o crescimento é orientado principalmente por variáveis como penetração de smartphones e banda larga, estabilidade regulatória para teleconsultas, expansão da cobertura dos pagadores, taxas de participação de médicos e demanda por gestão de doenças crônicas que aumenta os serviços de monitoramento. Quando os sinais bottom-up estão incompletos, as lacunas são tratadas por meio de índices de referência a nível de país e depois reverificadas em chamadas de acompanhamento antes de finalizar o modelo.
Validação de Dados e Ciclo de Atualização
Os resultados são validados por meio de triangulação entre múltiplos pontos de verificação, em que os totais do modelo são comparados a sinais independentes, como estudos de adoção de saúde digital, indicadores de tração de plataformas relatados e o contexto de gastos com saúde a nível nacional. Quando o resultado de um país parece fora do intervalo esperado, fatores como precificação, utilização e composição de pagadores são revisados primeiro, e depois as suposições são reverificadas com pontos de contato adicionais de especialistas.
Antes da aprovação final, o trabalho passa por uma revisão de analistas em múltiplas etapas, para que os principais dados e fórmulas sejam consistentes entre países e tipos de serviço. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos relevantes, como mudanças de política, alterações no reembolso ou grande consolidação de serviços. Antes da entrega, realizamos uma passagem final de atualização para que os números reflitam os dados públicos e provenientes de entrevistas mais recentes disponíveis.
Comparação do Tamanho do Mercado de Serviços de Telessaúde da ASEAN da Mordor Intelligence com Outras Estimativas Publicadas
Os números publicados para a telessaúde da ASEAN costumam variar porque os estudos nem sempre medem o mesmo conjunto de receitas, e também diferem quanto a se os valores são contabilizados no nível da plataforma, do prestador ou do pagador. O momento da medição também importa, já que esse mercado pode mudar rapidamente quando há mudanças nas regras de política, na cobertura das seguradoras ou no comportamento de prestação de cuidados.
Os principais fatores de discrepância geralmente se resumem ao que é incluído como receita de telessaúde, como o preço médio por atendimento é projetado ao longo do tempo, e se a previsão pressupõe uma escalabilidade transfronteiriça mais rápida do que a permitida pelas regras de licenciamento e residência de dados. O momento da conversão cambial e o tratamento de programas de monitoramento remoto em pacote versus consultas pontuais também podem alterar os totais.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 2,83 bilhões de USD (2025) | |
| Empresa de Pesquisa do Setor A | 7,20 bilhões de USD (2024) | Este número parece utilizar um enquadramento mais amplo do Sudeste Asiático e também pode refletir o valor da solução, e não apenas a receita de serviços pagos, o que tende a elevar os totais quando as receitas de plataforma e de saúde digital adjacentes são combinadas. |
| Consultoria Regional B | 15,07 bilhões de USD (2026) | A estimativa é substancialmente mais alta para a mesma janela de região-ano, o que geralmente está associado a suposições mais agressivas de adoção e progressão de preços, e à contagem de pacotes de saúde digital multisserviço como telessaúde sem separar os componentes não clínicos. |
A tabela mostra uma ampla variação principalmente porque escopos diferentes estão sendo contabilizados. No modelo da Mordor Intelligence, apenas a receita de serviços pagos de telessaúde na ASEAN é incluída, e o resultado é testado sob estresse com verificações de utilização e precificação a nível de país. Quando as escalas de preços e os tetos de adoção são aplicados de forma consistente por país, o resultado se torna mais fácil de rastrear até um conjunto de demanda claro e etapas repetíveis.


Principais Questões Respondidas no Relatório
Qual é o valor atual do mercado de serviços de telessaúde da ASEAN?
O mercado está em USD 3,44 bilhões em 2026 e está projetado para atingir USD 9,2 bilhões até 2031.
Qual tipo de serviço lidera o mercado de serviços de telessaúde da ASEAN?
O monitoramento remoto de pacientes lidera com 33,21% de participação na receita em 2025.
Quão rapidamente está crescendo o segmento de tele-farmácia no Sudeste Asiático?
As aplicações de tele-farmácia e e-prescrição estão previstas para avançar a uma CAGR de 23,05% até 2031.
Por que o Vietnã é considerado o mercado de telessaúde de crescimento mais rápido na ASEAN?
As reformas progressivas na legislação farmacêutica, os pilotos de hospitais com IA e a expansão universal do seguro impulsionam o mercado vietnamita em direção a uma CAGR de 22,21%.
Qual regulamentação mais afeta a gestão de dados de telessaúde na Malásia?
A Lei de Proteção de Dados Pessoais alterada, em vigor a partir de junho de 2025, exige encarregados de proteção de dados e protocolos mais rigorosos de notificação de violação.
Como as seguradoras estão influenciando a adoção da telessaúde na Indonésia?
A integração do BPJS Kesehatan com a Halodoc conecta instantaneamente os serviços de telessaúde a 221 milhões de cidadãos cobertos, acelerando a adoção da plataforma.
Página atualizada pela última vez em:



