
Tamanho e Participação do Mercado de Serviços de Telessaúde na Europa
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
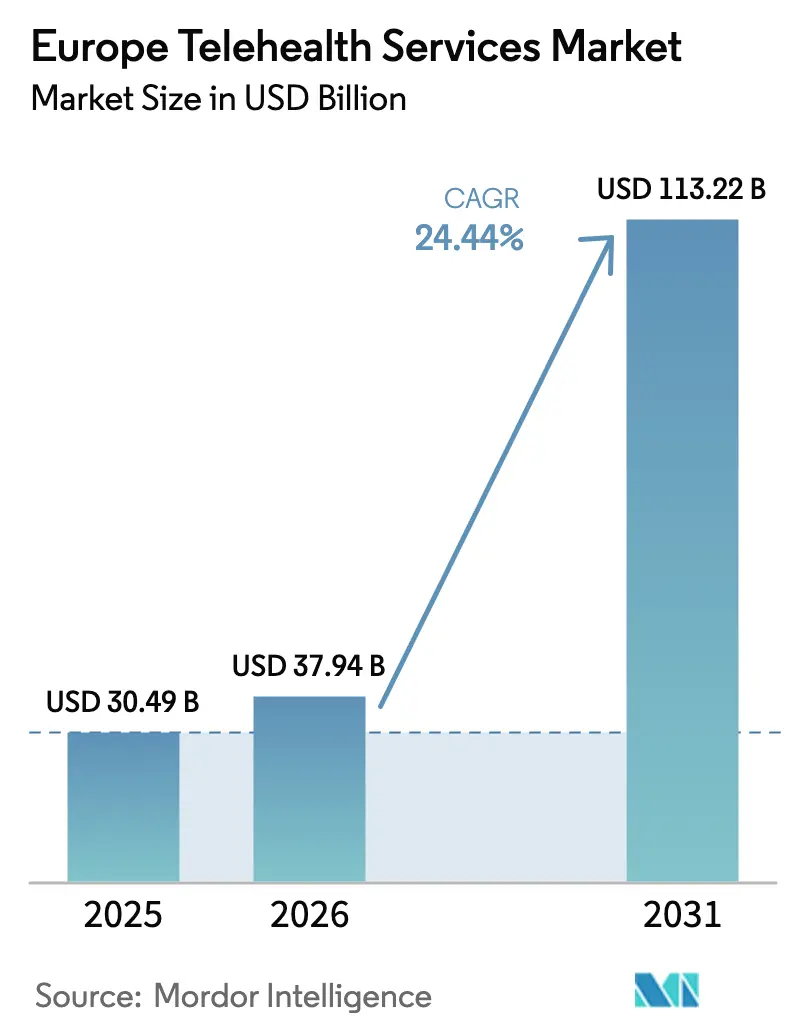
| Tamanho do mercado no ano base (2025) | 30.49 Bilhões de dólares |
| Tamanho do Mercado (2026) | 37.94 Bilhões de dólares |
| Tamanho do Mercado (2031) | 113.22 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 24.44 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços de Telessaúde na Europa por Mordor Intelligence
Espera-se que o tamanho do mercado de serviços de telessaúde na Europa cresça de USD 30,49 mil milhões em 2025 para USD 37,94 mil milhões em 2026, com previsão de atingir USD 113,22 mil milhões até 2031, a uma CAGR de 24,44% no período 2026-2031. Este crescimento reflete a transição do continente de consultas episódicas em instalações físicas para monitorização remota rica em dados, que mantém os pacientes conectados aos clínicos entre as consultas. A Alemanha lidera a receita atual porque as seguradoras estatutárias integraram a teleconsulta nos benefícios padrão, enquanto os projetos-piloto de hospitalização domiciliar em Itália antecipam a próxima vaga de procura. A infraestrutura em nuvem, a saturação de smartphones e os próximos mandatos de interoperabilidade reduzem as barreiras técnicas, e a pressão demográfica de uma população envelhecida consolida ainda mais o papel da telessaúde na gestão de doenças crónicas. A dinâmica competitiva favorece agora as plataformas que se integram nos fluxos de trabalho clínicos existentes e que conseguem financiar a conformidade com o Regulamento de Inteligência Artificial da União Europeia, que entra em pleno vigor em 2027.
Principais Conclusões do Relatório
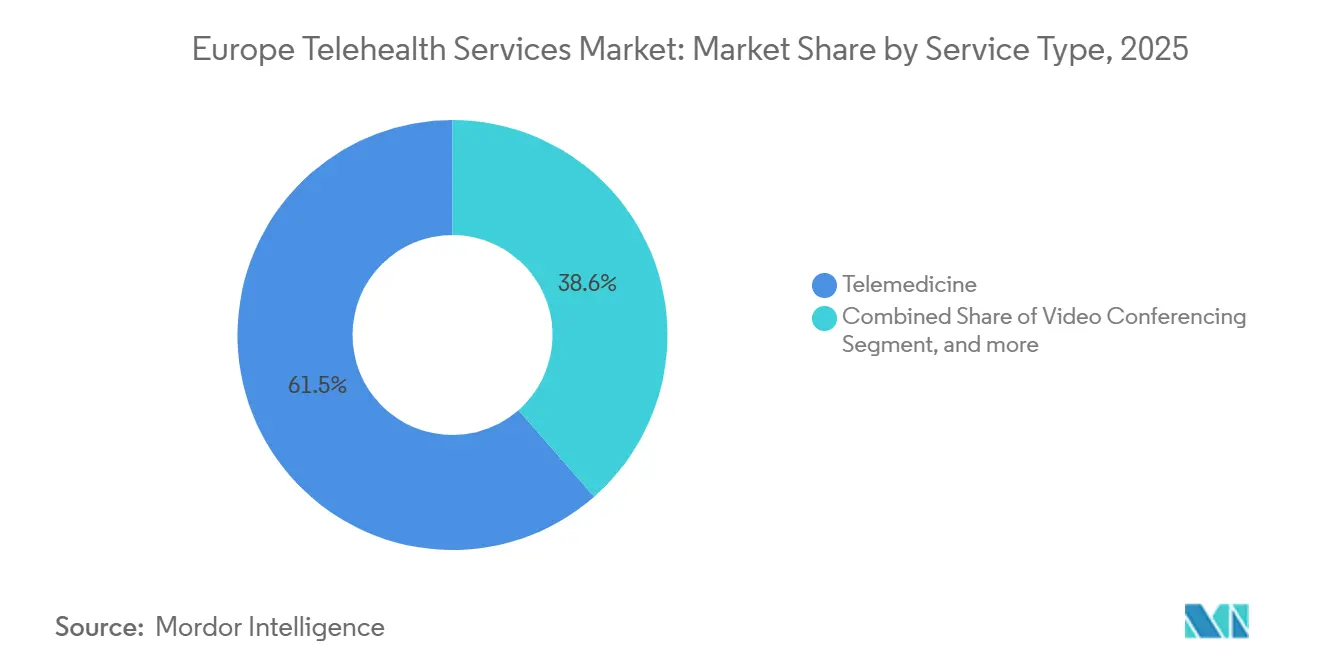
- Por tipo de serviço, a telemedicina liderou com uma participação de receita de 61,45% no mercado de serviços de telessaúde europeu em 2025, enquanto a monitorização remota de pacientes tem previsão de expansão a uma CAGR de 26,75% até 2031.
- Por aplicação, a teleconsulta representou 21,43% do tamanho do mercado de serviços de telessaúde na Europa em 2025; a telepsiquiatria está a avançar a uma CAGR de 27,45% até 2031.
- Por utilizador final, os prestadores detinham uma participação de 55,34% no mercado de serviços de telessaúde europeu em 2025, enquanto o segmento de pacientes está a crescer a uma CAGR de 27,32%.
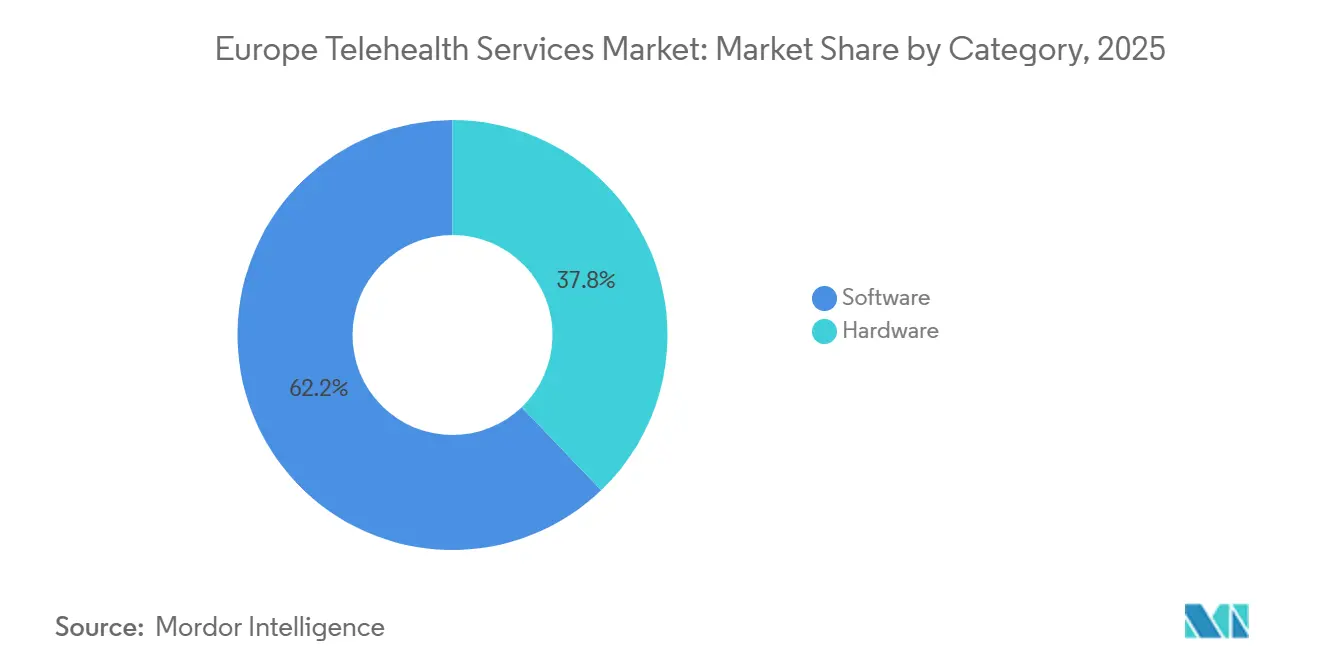
- Por categoria, o software captou 62,16% da participação do mercado de serviços de telessaúde europeu em 2025 e continua a registar a CAGR mais elevada, de 26,54%.
- Por modo de entrega, as plataformas baseadas em nuvem comandaram 51,45% da receita em 2025 e têm previsão de crescer a uma CAGR de 26,87%.
- Por geografia, a Alemanha contribuiu com 28,54% da receita regional em 2025; a Itália apresenta a taxa de crescimento mais rápida, de 25,65%, até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão da CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Envelhecimento da População e Carga de Doenças Crónicas | +6.2% | Pan-Europeu, agudo na Alemanha, Itália, Espanha | Longo prazo (≥ 4 anos) |
| Reformas de Reembolso Pós-COVID | +5.8% | França, Alemanha, Reino Unido; irregular no Sul e Leste da Europa | Médio prazo (2-4 anos) |
| Elevada Penetração de Smartphones e Banda Larga | +3.1% | Norte e Oeste da Europa; em atraso no Sul rural da Europa | Curto prazo (≤ 2 anos) |
| Desativação da RTPC e Migração para IP | +2.4% | Centrado no Reino Unido, com extensão à Irlanda e Países Baixos | Médio prazo (2-4 anos) |
| Espaço Europeu de Dados de Saúde Digital | +3.9% | Pan-Europeu, ganhos iniciais no Benelux e nos Países Nórdicos | Longo prazo (≥ 4 anos) |
| Suporte à Decisão Clínica Baseado em Inteligência Artificial | +4.1% | Alemanha, França, Reino Unido; fase piloto no Sul da Europa | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Envelhecimento da População e Carga de Doenças Crónicas a Intensificar a Procura de Cuidados Remotos
Os cidadãos com 65 anos ou mais representavam 21% da população europeia em 2023, e as projeções indicam que este grupo etário atingirá 30% até 2050, com concentrações na Alemanha, Itália e Espanha. As doenças crónicas já representam 70%–80% dos orçamentos de saúde, e a telessaúde reduz a necessidade de deslocações frequentes ao transferir a monitorização de rotina para o domicílio dos pacientes. Uma ferramenta da OMS de 2024 listou 15 países europeus que integraram a telemedicina nas suas estratégias nacionais, sublinhando o alinhamento das políticas com as realidades demográficas. Os modelos de hospitalização domiciliar, que reduzem os custos de internamento em até 30%, dependem de fluxos contínuos de sinais vitais que o mercado de serviços de telessaúde na Europa fornece atualmente com facilidade. Estes fatores combinam-se para impulsionar o estatuto da monitorização remota como o tipo de serviço de crescimento mais rápido.
Reformas Regulatórias de Reembolso Pós-COVID a Viabilizar as Teleconsultas
As medidas temporárias da pandemia tornaram-se permanentes: a França reembolsa agora as consultas por vídeo para pacientes já estabelecidos, a Alemanha eliminou a autorização prévia para consultas remotas em 2024, e o Reino Unido expandiu as enfermarias virtuais no âmbito do Serviço Nacional de Saúde [1]NHS England, "Enfermarias virtuais: Prestação de cuidados hospitalares em casa," england.nhs.uk. O Sul da Europa permanece irregular, mas a inclusão formal de códigos de teleconsulta nas tabelas de honorários consolida a visibilidade da receita, atraindo investimento em plataformas. Os níveis de honorários divergentes ainda moderam a adoção entre especialistas que dependem de rendimentos baseados em procedimentos. Não obstante, a faturação padronizada nos mercados centrais estabelece uma base para a maturação do mercado de serviços de telessaúde na Europa.
Elevada Penetração de Smartphones e Banda Larga a Apoiar as Consultas por Vídeo
A penetração de smartphones ultrapassou 80% na Alemanha, França e Reino Unido em 2024, e o 5G cobrirá a maioria das áreas urbanas, permitindo qualidade de vídeo ao nível clínico. A Lei de Infraestrutura Gigabit de 2025 obriga agora os Estados-Membros a estender a cobertura gigabit a todos os agregados familiares até 2030, priorizando as zonas rurais onde a escassez de especialistas é aguda[2]Comissão Europeia, "Lei de Infraestrutura Gigabit," digital-strategy.ec.europa.eu. A familiaridade com aplicações de vídeo para consumidores reduz a fricção de integração, acelerando a adoção. No entanto, as lacunas de largura de banda nas zonas rurais de Espanha, Itália e Europa de Leste ainda favorecem os fluxos de trabalho de armazenamento e reencaminhamento até que as atualizações de backhaul estejam concluídas.
Desativação da RTPC a Catalisar a Migração para Plataformas de Monitorização Remota Baseadas em IP
A Ofcom adiou a desativação da rede de cobre do Reino Unido para janeiro de 2027, após constatar que 1,7 milhões de residentes vulneráveis ainda dependem de alarmes analógicos[3]Ofcom, "Proteção de consumidores vulneráveis durante a desativação da RTPC," ofcom.org.uk. Os fornecedores têm agora de reequipar os dispositivos com módulos celulares, desencadeando uma vaga de substituição que beneficia os fornecedores de monitorização nativos em IP, capazes de transmitir sinais vitais em tempo real em vez de simples alarmes. Transições semelhantes estão iminentes na Irlanda e nos Países Baixos, alargando o conjunto de equipamentos endereçáveis para o setor de serviços de telessaúde na Europa.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão da CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Quadros Nacionais de Reembolso Fragmentados | -4.3% | Pan-Europeu, agudo no Sul e Leste da Europa | Médio prazo (2-4 anos) |
| Custos de Conformidade com a Privacidade de Dados e o RGPD | -2.1% | Pan-Europeu, aplicação concentrada na Alemanha e França | Curto prazo (≤ 2 anos) |
| Complexidade Iminente de Certificação do Regulamento de IA da UE | -3.2% | Alemanha, França, Benelux; fase piloto noutros locais | Médio prazo (2-4 anos) |
| Escassez de Mão de Obra em Telessaúde | -2.8% | Reino Unido, Alemanha, França; extensão ao Sul da Europa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Quadros Nacionais de Reembolso Fragmentados a Limitar a Expansão Transfronteiriça
Mesmo com infraestruturas de dados partilhadas, as regras de pagamento permanecem locais. A França paga menos pelas consultas por vídeo em comparação com os cuidados presenciais, a Alemanha associa o reembolso a códigos de diagnóstico, e as 17 regiões de Espanha aplicam critérios separados. A monitorização remota, que requer faturação contínua, é a mais prejudicada. A ausência de reconhecimento mútuo obriga as plataformas a adaptar os produtos mercado a mercado, dificultando as economias de escala e abrandando o mercado de serviços de telessaúde na Europa em sentido lato.
Custos de Conformidade com a Privacidade de Dados e o RGPD a Onerar os Pequenos Prestadores
As plataformas devem obter o consentimento explícito dos pacientes, manter registos de tratamento de dados e nomear responsáveis pela proteção de dados. As coimas podem atingir 4% da receita global, desincentivando os operadores mais pequenos que não conseguem amortizar os custos gerais de conformidade. A Alemanha e a França aplicam as penalizações mais elevadas, levando algumas startups a confinar os lançamentos a jurisdições menos rigorosas, o que reduz a diversidade competitiva no mercado de serviços de telessaúde na Europa.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço:
A Monitorização Remota Supera as Consultas EpisódicasA monitorização remota de pacientes tem projeção de expansão a uma CAGR de 26,75%, eclipsando todas as outras modalidades, enquanto a telemedicina ainda gerou 61,45% da receita de 2025 para o mercado de serviços de telessaúde na Europa. A combinação de captura contínua de sinais vitais e alertas algorítmicos permite que os clínicos intervenham precocemente, reduzindo os custos de hospitalização em até 30%. Os programas de hospitalização domiciliar consolidam a disposição dos pagadores para reembolsar a monitorização a longo prazo, cristalizando assim um fluxo de receita duradouro.
As consultas por vídeo e telefone da telemedicina continuam indispensáveis para a avaliação inicial e o acompanhamento. A familiaridade dos consumidores com as principais aplicações de vídeo facilita a adoção, mas os tetos de reembolso moderam o crescimento nos cuidados especializados. Os serviços de armazenamento e reencaminhamento, como a teledermatologia, prosperam onde a banda larga é fraca, enquanto o chat assíncrono atrai utilizadores mais jovens que valorizam a conveniência. A desativação da RTPC obriga os fornecedores de alarmes tradicionais a reengenheirar os seus dispositivos, desbloqueando uma nova base instalada para plataformas que integram funcionalidades de monitorização e consulta.


Por Aplicação:
A Saúde Mental Impulsiona a Expansão Mais RápidaA telepsiquiatria está a avançar a uma CAGR de 27,45%, impulsionada por um persistente atraso pós-pandemia em saúde mental e por uma força de trabalho psiquiátrica limitada. As sessões baseadas em chat contornam as regras de alto risco do Regulamento de IA da UE, facilitando os obstáculos de conformidade e atendendo a pacientes que preferem interações baseadas em texto em vez de vídeo. A teleconsulta, por sua vez, reteve 21,43% do tamanho do mercado de serviços de telessaúde na Europa em 2025, por abranger casos de uso amplos de cuidados primários.
A cardiologia segue-se à medida que os protocolos de ECG remoto e reabilitação obtêm aceitação por parte das seguradoras, sustentados por diretrizes profissionais que codificam os limiares de monitorização. A patologia e a radiologia utilizam carregamentos assíncronos, mas as preocupações com responsabilidade civil e o reembolso desigual abrandam o crescimento. A ferramenta de apoio da OMS de 2024 endossa a saúde mental e a gestão de doenças crónicas como as principais áreas de valor da telessaúde, reforçando o foco no investimento.
Por Utilizador Final:
Os Pacientes Ganham Terreno aos PrestadoresOs prestadores geraram 55,34% da receita de 2025; no entanto, o segmento de pacientes tem previsão de crescer 27,32% anualmente à medida que os modelos diretos ao consumidor proliferam. As aplicações móveis que vendem cuidados a pedido contornam os encaminhamentos de porteiros, satisfazendo utilizadores que valorizam a rapidez e a privacidade. Os pagadores crescem mais lentamente, aproveitando a telessaúde para reduzir as reclamações em vez de gerar receita.
A integração nos sistemas de registos eletrónicos de saúde consolida a fidelidade dos prestadores, enquanto os pacientes julgam principalmente as marcas com base na interface e no preço. O Espaço Europeu de Dados de Saúde confere aos pacientes controlo formal sobre os seus registos, facilitando a mudança de plataforma assim que a implementação técnica estiver concluída. Não obstante, o acesso a especialistas ainda requer frequentemente encaminhamento pelo médico de clínica geral, limitando o teto direto ao consumidor até que as políticas se liberalizem.
Por Categoria:
O Software Domina o HardwareO software assegurou 62,16% da receita e registou a CAGR mais elevada, de 26,54%, confirmando uma mudança para a faturação por subscrição e atualizações rápidas em nuvem. O hardware, incluindo dispositivos vestíveis e periféricos de diagnóstico, permanece essencial, mas está cada vez mais comoditizado. A migração para IP no Reino Unido desencadeia uma vaga pontual de substituição de hardware, mas o valor a longo prazo acumula-se nas plataformas que interpretam os dados em vez de os simplesmente recolher.
Os módulos de análise preveem exacerbações, permitindo que os gestores de casos triem os recursos. Por outro lado, o Regulamento de Dispositivos Médicos eleva os encargos de documentação para as empresas de hardware, consolidando o fornecimento entre os fabricantes de maior dimensão. Os padrões Bluetooth abertos erode ainda mais o bloqueio de marca, favorecendo os dispositivos agnósticos em termos de ecossistema.
Por Modo de Entrega:
A Infraestrutura em Nuvem Viabiliza a EscalabilidadeA implementação em nuvem captou 51,45% da receita de 2025 e está a crescer a uma CAGR de 26,87%, à medida que os prestadores trocam despesas de capital por taxas de subscrição. O design centrado no mobile apela a clínicos e pacientes mais jovens, enquanto as ofertas exclusivamente baseadas na web estão a perder popularidade devido às suas capacidades offline limitadas. Os sistemas locais persistem em hospitais de investigação que exigem acesso direto aos dados, mas representam um nicho em encolhimento.
Os fornecedores de nuvem cumprem agora os requisitos ISO 27001 e RGPD através de centros de dados baseados na UE, apaziguando as preocupações de soberania. O Espaço Europeu de Dados de Saúde baseia-se na interoperabilidade de API que os fornecedores de nuvem podem disponibilizar através de atualizações de rotina, enquanto as instalações locais necessitam de correções manuais, abrandando a conformidade. A agência de cibersegurança da Alemanha publicou orientações em 2025 confirmando a viabilidade dos serviços em nuvem, inclinando ainda mais a balança.
Análise Geográfica
Mercado de Serviços de Telessaúde na Europa
A Alemanha gerou 28,54% da receita regional em 2025, à medida que as seguradoras estatutárias adotaram a faturação direta para teleconsultas e acordaram pagamentos de taxa fixa para hospitalização domiciliar. O Reino Unido expandiu as enfermarias virtuais após os pilotos de 2024 reduzirem os custos de internamento em até 30%. A França reembolsa as consultas por vídeo a valores inferiores aos das consultas presenciais, tornando a telessaúde atrativa principalmente para clínicos gerais em vez de especialistas orientados para procedimentos.
Mercado de Serviços de Telessaúde no Sul, Norte, Oeste e Leste da Europa
A Itália é a geografia de crescimento mais rápido, com uma CAGR de 25,65%, graças às implementações regionais de hospitalização domiciliar que aliviam a escassez de médicos nas zonas rurais. As 17 comunidades autónomas de Espanha criam heterogeneidade nos reembolsos, fragmentando a base potencial de utilizadores. Os países nórdicos e do Benelux aproveitam identidades digitais maduras e acordos transfronteiriços anteriores para testar consultas pan-europeias, enquanto a Polónia e a Roménia ficam para trás devido a infraestruturas de banda larga mais fracas.
Mercado de Serviços de Telessaúde na UE e no Reino Unido
A Lei de Infraestrutura Gigabit determina a conectividade gigabit para todos os agregados familiares até 2030, com o objetivo de eliminar as disparidades de largura de banda nas zonas rurais que atualmente limitam o mercado europeu de serviços de telessaúde. Entretanto, a decisão de adequação de dados entre o Reino Unido e a UE preserva os fluxos legais de dados após o Brexit, sustentando a atividade bilateral de telessaúde.
Panorama regulatório
Os serviços de telessaúde na Europa operam sob uma estrutura em camadas que combina regras da UE sobre dados e direitos dos pacientes com a prestação de cuidados e o reembolso definidos nacionalmente. Os pilares principais incluem o RGPD e a Diretiva 2011/24/UE relativa aos direitos dos pacientes em matéria de cuidados de saúde transfronteiriços, que trata a telemedicina prestada por meio de TIC como cuidados transfronteiriços e geralmente aplica as leis do Estado-Membro onde o prestador está estabelecido. Ao mesmo tempo, o Regulamento (UE) 2025/327 que estabelece o Espaço Europeu de Dados de Saúde (EHDS) reforça os requisitos relativos ao acesso e à interoperabilidade dos dados de saúde eletrónicos, o que restringe as escolhas de design das plataformas relacionadas com consentimento, segurança e portabilidade de dados.
A implementação está agora a passar de política para governança. O Regulamento de Execução (UE) 2026/771 da Comissão (7 de abril de 2026) estabelece regras operacionais para o Conselho do Espaço Europeu de Dados de Saúde, apoiando o intercâmbio coordenado de dados de saúde transfronteiriços, deixando aos Estados-Membros a responsabilidade de organizar os sistemas de saúde e os modelos de pagamento. Essa divisão continua a afetar os planos de entrada no mercado, uma vez que os fornecedores precisam de controlos de privacidade ao nível do RGPD e de interoperabilidade alinhada com o EHDS, ao mesmo tempo que adaptam fluxos de trabalho, faturação e governança clínica a cada país e, em alguns casos, a pagadores subnacionais.
Análise da cadeia de valor
A cadeia de valor dos serviços de telessaúde na Europa começa com os insumos de dispositivos e software (periféricos de monitorização remota, dispositivos vestíveis de consumo, comunicações e infraestrutura em nuvem), seguidos pelo desenvolvimento de plataformas para aplicações de telemedicina e RPM, agendamento, triagem e análises. As camadas de integração ligam então os fluxos de trabalho de telessaúde aos sistemas de TI dos prestadores, e a interoperabilidade continua a ser uma etapa determinante para a escala. A participação em vias transfronteiriças da UE, como o MyHealth@EU, requer integração baseada em normas, aumentando a importância de fornecedores de EHR, integradores de sistemas e middleware de API para incorporar os cuidados virtuais nos fluxos de trabalho clínicos.
A jusante, a prestação e a monetização dependem das redes de prestadores (hospitais, grupos de cuidados primários, programas de enfermaria virtual e modelos de hospital em casa), das regras de reembolso dos pagadores e dos canais de integração de pacientes. À medida que o EHDS avança, os Organismos de Acesso a Dados de Saúde (HDABs) são novos nós de governança para uso secundário, moldando a forma como as plataformas empacotam conjuntos de dados desidentificados e demonstram a reutilização legal. Em estruturas nacionais fragmentadas, prestadores de serviços como AMD Global Telemedicine, Doctolib, Kry e Immedicare operam na camada de orquestração, combinando a oferta de clínicos, software e operações de conformidade em vários países.
Panorama Competitivo
A concorrência é moderada, sem que nenhum modelo seja dominante. As grandes plataformas multiespecialidade dependem da densidade de médicos e de sistemas de reserva integrados para garantir prestadores. Os operadores de hospitalização domiciliar monetizam os sinais vitais contínuos que geram eventos faturáveis, enquanto as marcas diretas ao consumidor competem através do marketing e da experiência do utilizador. As ferramentas de inteligência artificial diferenciam os líderes ao aumentar o rendimento dos clínicos, mas os custos de certificação do Regulamento de IA da UE favorecem os incumbentes capitalizados.
A desativação da RTPC acelera a consolidação, uma vez que os operadores de telecuidados mais pequenos têm dificuldade em financiar a reequipagem dos dispositivos, abrindo oportunidades de aquisição para empresas nativas digitais. Os efeitos de rede intensificam-se: mais clínicos atraem mais pacientes, que por sua vez atraem ainda mais clínicos, criando resultados de vencedor único a nível regional. Não obstante, a escassez de mão de obra e as regras de pagamento fragmentadas impedem o monopólio absoluto, mantendo o mercado de serviços de telessaúde na Europa competitivamente equilibrado.
Líderes do Setor de Serviços de Telessaúde na Europa
AMD Global Telemedicines Inc
Kry
Doctolib
Immedicare
Babylon Health
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Serviços de Telessaúde na Europa
- AccuRx
- Ada Health
- Babylon Health
- Doccla
- Docplanner
- Doctolib
- eConsult Health
- Huma Therapeutics
- Immedicare
- Kry
- Luscii
- Medgate
- Min Doktor
- Push Doctor
- SHL Telemedicine
- Teladoc Health
- Tunstall Healthcare
- Visionable
- Zava

Oportunidades de mercado e perspectivas futuras
A regulamentação e a expansão de infraestruturas criam um espaço específico para fornecedores capazes de industrializar a interoperabilidade e a conformidade entre países. O Regulamento (UE) 2025/327 relativo ao EHDS torna o MyHealth@EU obrigatório para todos os Estados-Membros até 2029 para categorias prioritárias, incluindo resumos de pacientes e prescrições eletrónicas, e o Regulamento de Execução (UE) 2026/771 formaliza a coordenação transfronteiriça através do Conselho do Espaço Europeu de Dados de Saúde. Isto aumenta a procura de plataformas de telessaúde capazes de captar, normalizar e trocar dados clínicos através de APIs baseadas em normas, mantendo simultaneamente uma governança ao nível do RGPD e reduzindo a dependência de integrações específicas por país.
Uma segunda oportunidade é a viabilização escalável do uso secundário e as operações de dados prontas para investigação incorporadas na prestação de cuidados de rotina. As disposições do EHDS para o uso secundário começam em março de 2029, o que apoia as plataformas que já captam dados longitudinais de monitorização remota e teleconsulta para oferecer fluxos de trabalho de acesso a dados em conformidade através dos emergentes Organismos de Acesso a Dados de Saúde. A fragmentação do reembolso continua a limitar a escalabilidade transfronteiriça, pelo que os fornecedores que incorporam a lógica de faturação local para teleconsulta, monitorização remota e percursos de hospital em casa, mantendo simultaneamente uma camada de dados transfronteiriça partilhada, podem melhorar a eficiência da implementação em toda a Europa em vez de reconstruir variantes do produto para cada mercado.
Recent Industry Developments in Mercado de Serviços de Telessaúde na Europa
- Julho de 2026: A MedPal AI plc adquire a eMARx para completar o seu ecossistema de saúde digital para lares de cuidados. A aquisição adiciona um complemento de software de telessaúde para lares de cuidados na Europa e reforça a automação de fluxos de trabalho em lares de cuidados e a administração digital de medicação em toda a Europa.
- Julho de 2026: A VitalHub adquire a Buddy Healthcare para expandir a sua suite de fluxo de pacientes e a sua presença nórdica. A integração de coordenação de cuidados nórdica amplia o fluxo de trabalho de telessaúde de ponta a ponta com a entrada no mercado nórdico.
- Julho de 2026: A Doctolib anunciou um investimento de 125 milhões de USD na fornecedora britânica de software de cuidados primários Medicus. O investimento expande os fluxos de trabalho da Doctolib com o NHS e as ferramentas com IA no mercado do Reino Unido.


Mercado de Serviços de Telessaúde na Europa Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Para este estudo, o mercado de serviços de telessaúde na Europa é definido como as receitas obtidas com a prestação remota de serviços clínicos e de apoio aos cuidados, utilizando ferramentas digitais de comunicação e monitorização, em que o serviço é consumido por pacientes ou equipas de cuidados localizados na Europa.
Exclusões do âmbito: excluímos aplicações gerais de bem-estar sem prestação de serviços clínicos, vendas de dispositivos exclusivamente de hardware e serviços de apoio remoto não relacionados com a saúde.
Visão geral da segmentação
- Por Tipo de Serviço
- Telemedicina
- Videoconferência
- Monitorização Remota de Pacientes
- Consulta Baseada em Aplicação
- Outros Tipos de Serviço
- Por Aplicação
- Teleconsulta
- Telepatologia
- Cuidados ao Paciente
- Telepsiquiatria
- Telecardiologia
- Outras Aplicações
- Por Utilizador Final
- Prestadores
- Pacientes
- Pagadores
- Por Categoria
- Hardware
- Software
- Por Modo de Entrega
- Baseado em Nuvem
- Baseado na Web
- Local
- Geografia
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Resto da Europa
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental foi utilizado para estabelecer os limites do modelo e, depois, para manter os pressupostos ao nível dos países alinhados com sinais publicamente disponíveis sobre políticas de saúde e saúde digital. Recorremos a referências públicas sobre políticas de saúde e digitais, como páginas de programas de saúde digital da Comissão Europeia e da UE, estatísticas de saúde da OCDE, publicações da OMS Europa e orientações de sistemas nacionais de saúde dos principais países europeus. Quando disponíveis, também utilizámos notas nacionais de reembolso de telemedicina e divulgações de contratação pública para compreender o que é efetivamente reembolsado ou contratado, em contraposição ao que permanece em fase piloto.
Para traduzir esses sinais em dados utilizáveis, analisámos relatórios anuais de empresas, apresentações a investidores e cobertura de imprensa credível relativamente a tendências de utilização, lógica de preços e alterações na combinação de serviços. Subscrições pagas de dados financeiros e inteligência empresarial, bem como notícias e informações financeiras, ajudaram a identificar prestadores de serviços ativos e a acompanhar anúncios de grandes contratos em toda a Europa. As fontes documentais aqui listadas são apenas ilustrativas, tendo sido utilizadas muitas outras referências públicas e pagas para verificação cruzada e esclarecimento.
Entrevistas e inquéritos primários
O trabalho primário foi realizado para testar pressupostos de utilização, preços e reembolso que podem parecer consistentes no papel, mas que variam de país para país na prática. Falámos com prestadores, pagadores, operadores de plataformas e serviços, e parceiros de canal, e equilibrámos a combinação de respondentes para refletir as diferenças de adoção entre a Europa Ocidental e o Resto da Europa. Onde a informação secundária era escassa, colmatámos as lacunas através de perguntas estruturadas sobre volumes de consultas, adesão à monitorização remota, tarifas típicas e a divisão entre pagamento público e privado.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 37% | CXOs: 20% |
| Nível médio: 43% | Líderes funcionais/de unidade: 22% |
| Intervenientes menores: 20% | Gestores: 58% |
Dimensionamento e previsão de mercado
O dimensionamento começou com uma abordagem top-down que reconstruiu a atividade de cuidados endereçável para teleconsultas e monitorização remota por país, aplicando depois as realidades de adoção e reembolso para chegar à receita de serviços. Para manter os cálculos fundamentados, os dados de entrada foram associados a uma curta lista de indicadores que podem ser explicados e verificados, incluindo padrões de consultas ambulatórias adequados aos cuidados virtuais, carga de doenças crónicas associada à monitorização, restrições de capacidade dos clínicos, penetração de banda larga e smartphones, e cobertura de reembolso público para episódios de telessaúde.
Esses totais foram corroborados através de aproximações bottom-up seletivas, em que receitas amostradas de prestadores e operadores, intervalos típicos de tarifa por consulta e números de pacientes monitorizados foram utilizados para validar os resultados por país e região. Quando uma visão bottom-up estava incompleta por os prestadores privados não divulgarem receitas, a lacuna foi colmatada através de escalonamento a partir de indicadores de utilização verificados e ajustes pela combinação de serviços. A previsão baseou-se em projeções por cenários apoiadas por opiniões de especialistas, em que curvas de adoção, alterações regulatórias e progressão de preços foram ajustadas antes de se finalizar um único cenário base.
Validação de dados e ciclo de atualização
Os resultados foram validados por triangulação entre sinais independentes, e o modelo foi refinado até que as divisões por país e as taxas de crescimento fossem internamente consistentes. Verificamos variações como saltos súbitos de preços, níveis de penetração implausíveis e totais por país que não se alinham com restrições conhecidas de reembolso ou capacidade, retrabalhando os pressupostos quando necessário.
Antes da aprovação final, o trabalho passa por múltiplas revisões de analistas, e são desencadeados recontactos direcionados sempre que um dado-chave se altera ou entra em conflito com outras evidências. O relatório é atualizado anualmente e também sempre que ocorrem eventos materiais, como expansão do reembolso, alterações regulatórias importantes ou mudanças significativas na implementação por parte dos prestadores. Imediatamente antes da entrega, é realizada uma passagem final de dados para que os clientes recebam a visão mais atualizada.
Dimensão do mercado de serviços de telessaúde na Europa segundo a Mordor Intelligence versus outras estimativas publicadas
As dimensões de mercado publicadas frequentemente variam porque as definições subjacentes não são as mesmas, e porque cada editora escolhe anos de partida, lógica de preços e trajetórias de crescimento diferentes. Na telessaúde, a questão torna-se ainda mais sensível quando as consultas virtuais, a monitorização remota de pacientes e os serviços de coordenação de cuidados são agrupados de forma diferente entre países.
A tabela mostra uma grande dispersão nos valores de 2025, sendo os principais fatores os limites de âmbito, incluindo se os serviços orientados por reembolso estão separados da atividade mais ampla de saúde digital, e a forma como os preços médios de venda são transportados sob regras específicas de pagadores por país. A tabela indica um salto maior em 2026 numa estimativa e uma curva mais plana noutra, o que normalmente acontece quando a adoção é modelada como uma taxa única para toda a Europa, em vez de refletir o calendário de implementação país a país.
Comparação de referência
| Fonte | Dimensão do mercado | Lacunas na metodologia de investigação |
|---|---|---|
| Mordor Intelligence | 30,49 mil milhões de USD (2025) | |
| Publicação Setorial A | 24,76 mil milhões de USD (2025) | Utiliza um enquadramento combinado de telessaúde e telemedicina com pressupostos de crescimento mais lentos, e é provável que subestime a receita de serviços de monitorização remota quando os pagamentos se inserem em pacotes de cuidados mais amplos. |
| Boletim Setorial B | 51,30 mil milhões de USD (2024) | Utiliza um enquadramento mais amplo de telessaúde que pode incorporar receitas adjacentes de saúde digital e um aumento de adoção mais precoce, o que pode inflacionar o ano de partida em comparação com uma contagem apenas de serviços. |
Na prática, uma das formas mais reprodutíveis de reduzir a dispersão é manter o conjunto de receitas associado aos serviços efetivamente prestados, escalando depois pelas realidades de utilização e reembolso ao nível de cada país. A tabela também mostra por que o valor de 2025 pode variar quando as definições mudam, e, no âmbito da Mordor Intelligence, a receita só é contabilizada quando um serviço de telessaúde é prestado e precificado como uma linha de serviço, em vez de ser misturado com receitas gerais de saúde digital ou apenas de dispositivos.


Principais Questões Respondidas no Relatório
Qual é o valor previsto do mercado de serviços de telessaúde na Europa em 2031?
O mercado de serviços de telessaúde na Europa tem projeção de atingir USD 113,22 mil milhões até 2031.
Qual é o tipo de serviço que está a expandir-se mais rapidamente na região?
A monitorização remota de pacientes apresenta a trajetória mais elevada, crescendo a uma CAGR de 26,75% até 2031.
Por que razão a telepsiquiatria está a crescer tão rapidamente?
Um persistente atraso pós-pandemia em saúde mental e uma força de trabalho psiquiátrica limitada impulsionam a procura, levando a telepsiquiatria a crescer a uma CAGR de 27,45%.
Qual é o país que detém atualmente a maior participação de receita?
A Alemanha lidera com 28,54% da receita regional, graças ao reembolso pelas seguradoras que integra a teleconsulta nos cuidados de rotina.
Como irá o Regulamento de IA da UE afetar os fornecedores de telessaúde?
As ferramentas de inteligência artificial de diagnóstico devem ser submetidas a auditorias e certificações dispendiosas até 2027, favorecendo as plataformas bem capitalizadas e provavelmente acelerando a consolidação do mercado.
Que desenvolvimento de infraestrutura irá influenciar mais a adoção da telessaúde nas zonas rurais?
A Lei de Infraestrutura Gigabit impõe cobertura a velocidade gigabit para todos os agregados familiares até 2030, reduzindo as restrições de largura de banda que atualmente limitam a adoção nas zonas rurais.
Página atualizada pela última vez em:



