
Tamanho e Participação do Mercado de Tântalo para Materiais Semicondutores
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 223.21 Milhões de dólares |
| Tamanho do Mercado (2032) | 316.14 Milhões de dólares |
| Taxa de crescimento (2027 - 2032) | 7.21 % |
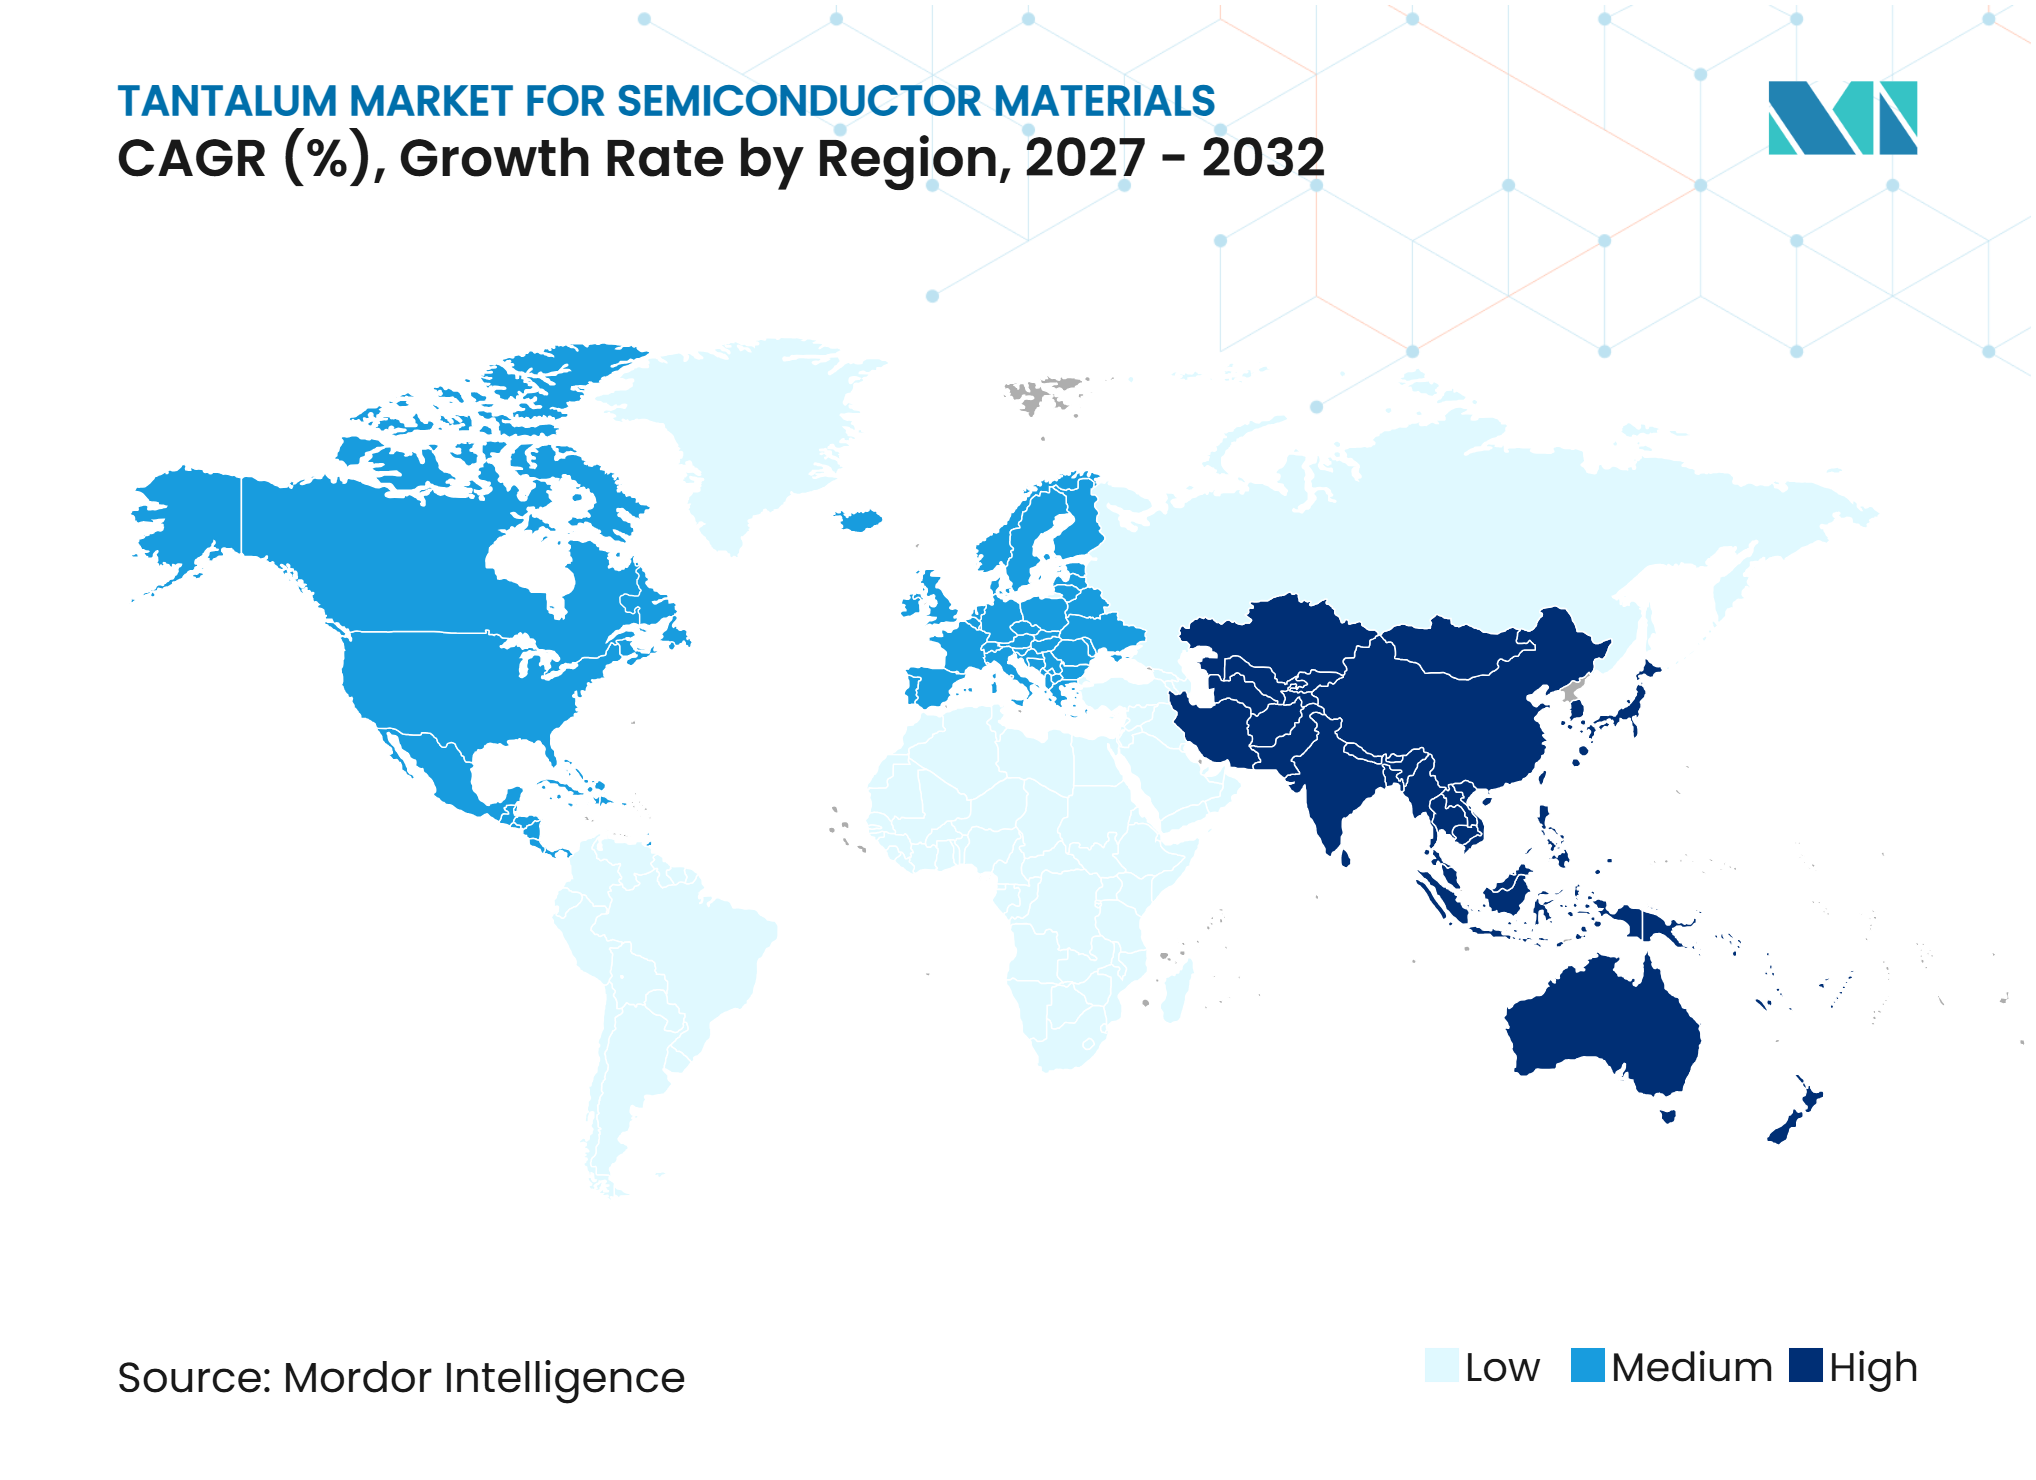
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Tântalo para Materiais Semicondutores pela Mordor Intelligence
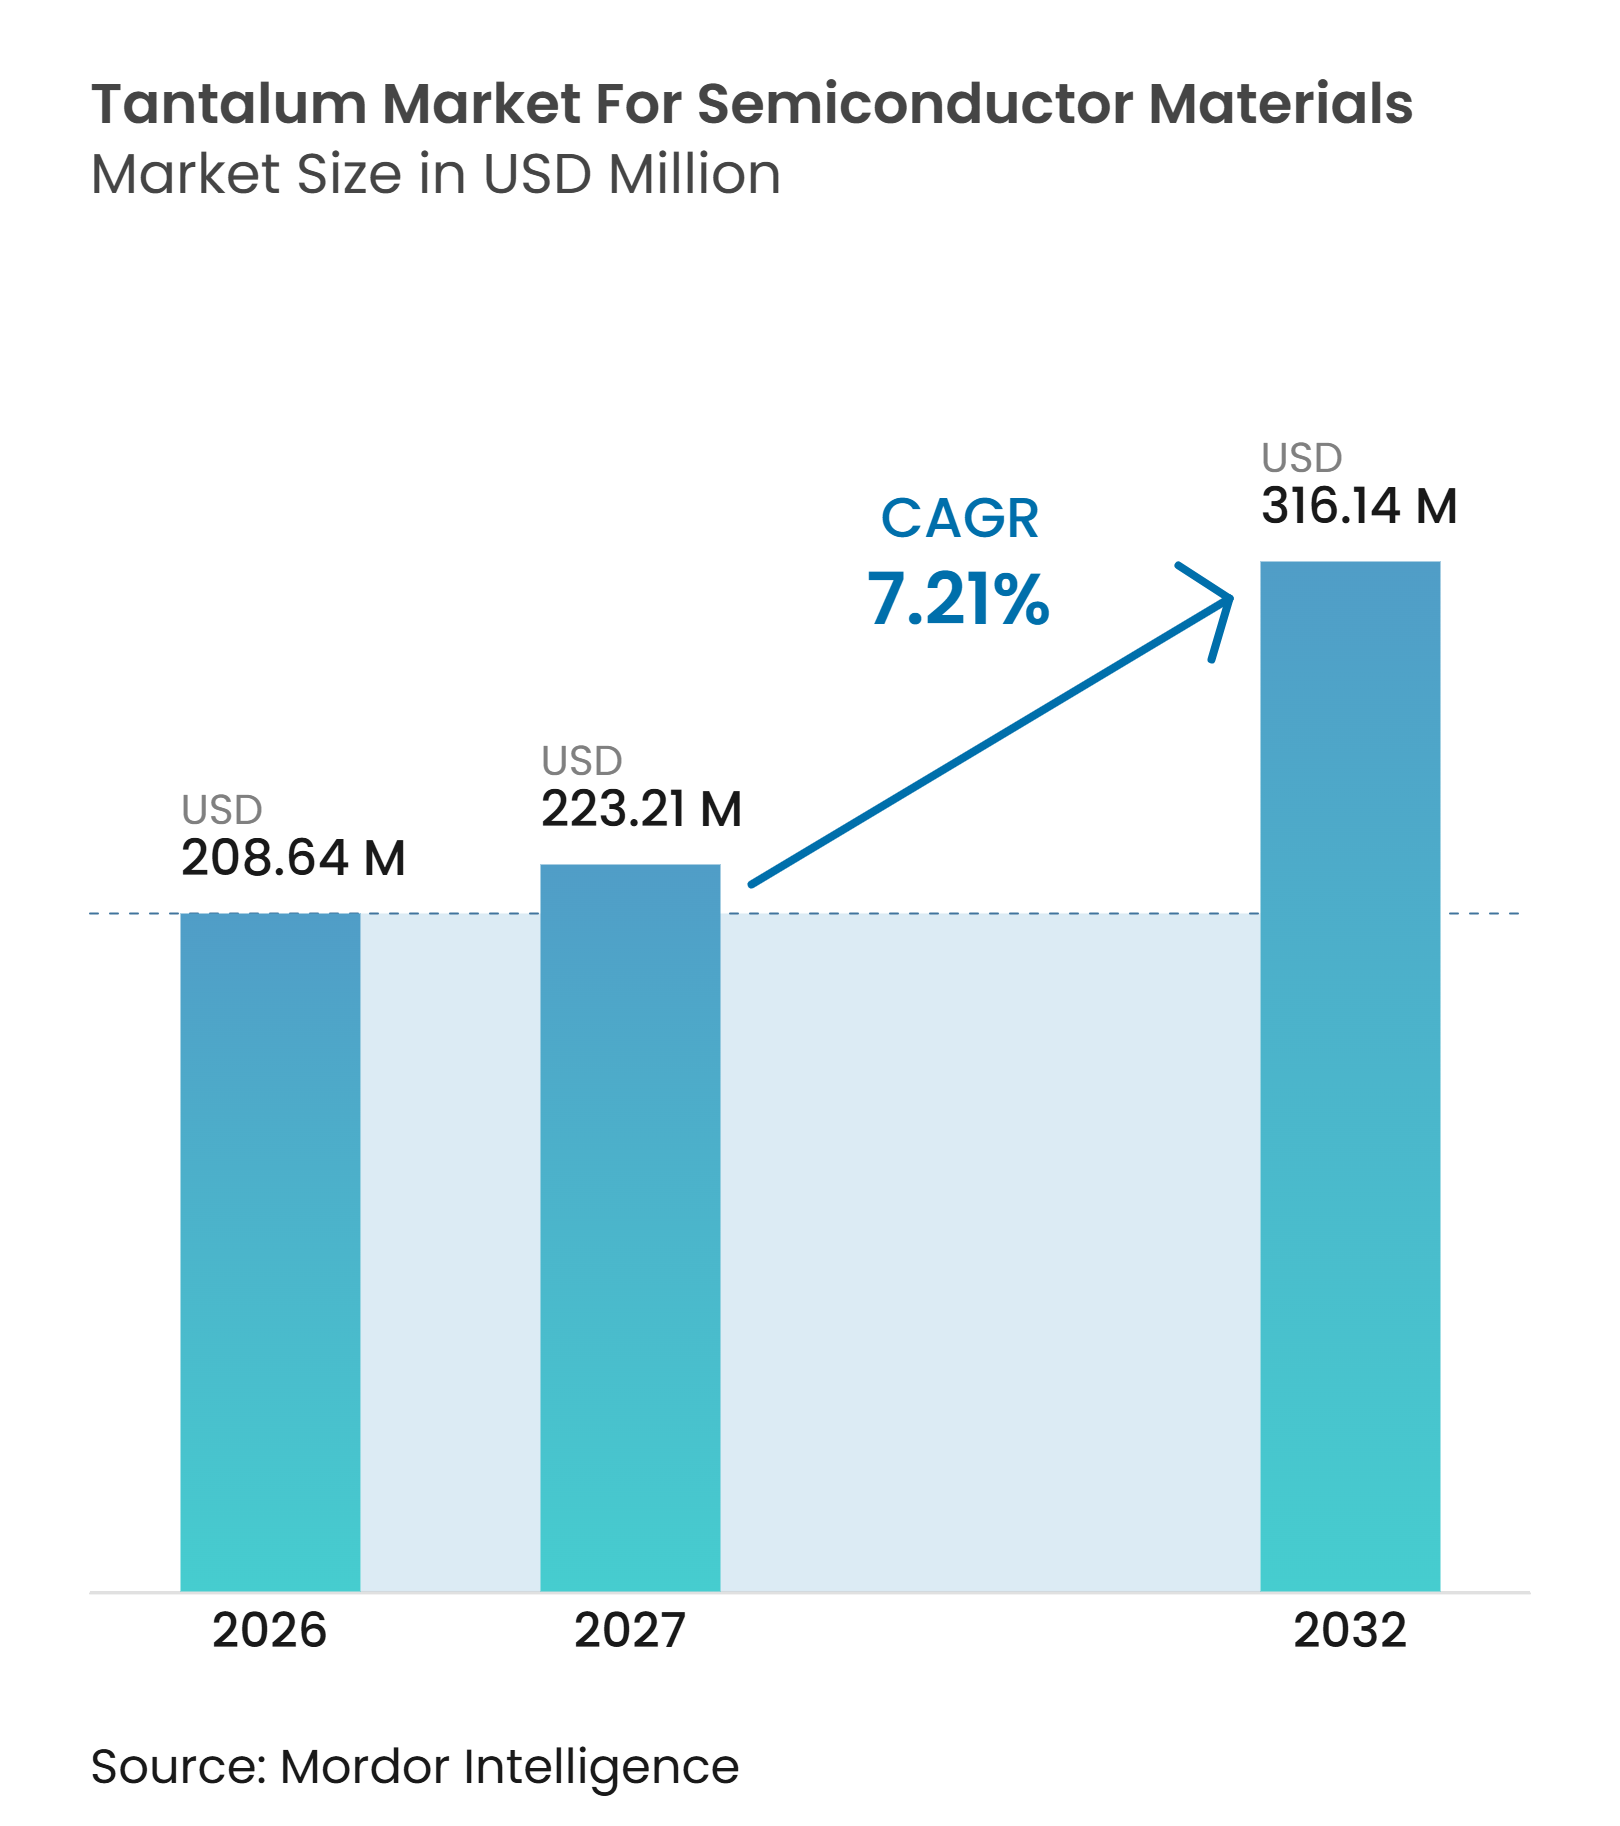
O tamanho da indústria do Mercado de Tântalo para Materiais Semicondutores foi avaliado em 208,64 milhões de USD em 2026 e estima-se que cresça de 223,21 milhões de USD em 2027 para atingir 316,14 milhões de USD até 2032, a um CAGR de 7,21% durante o período de previsão (2027-2032). A demanda está vinculada à deposição física de vapor de filmes de barreira de tântalo e nitreto de tântalo em pilhas de interconexão de cobre. À medida que as características dos dispositivos se tornam mais estreitas, a pureza do material e a uniformidade do filme exercem maior influência sobre o rendimento e a estabilidade do processo. O mercado de tântalo para materiais semicondutores também se beneficia de contagens mais elevadas de camadas metálicas em dispositivos lógicos e de memória avançados. Novos projetos de fábricas podem aumentar a demanda por materiais certificados, embora os fornecedores enfrentem longos ciclos de qualificação antes do início das remessas de produção. A segurança do fornecimento permanece importante porque a devida diligência em minerais de conflito e a produção concentrada de minério afetam as decisões de aquisição em toda a cadeia de valor.
Principais Conclusões do Relatório
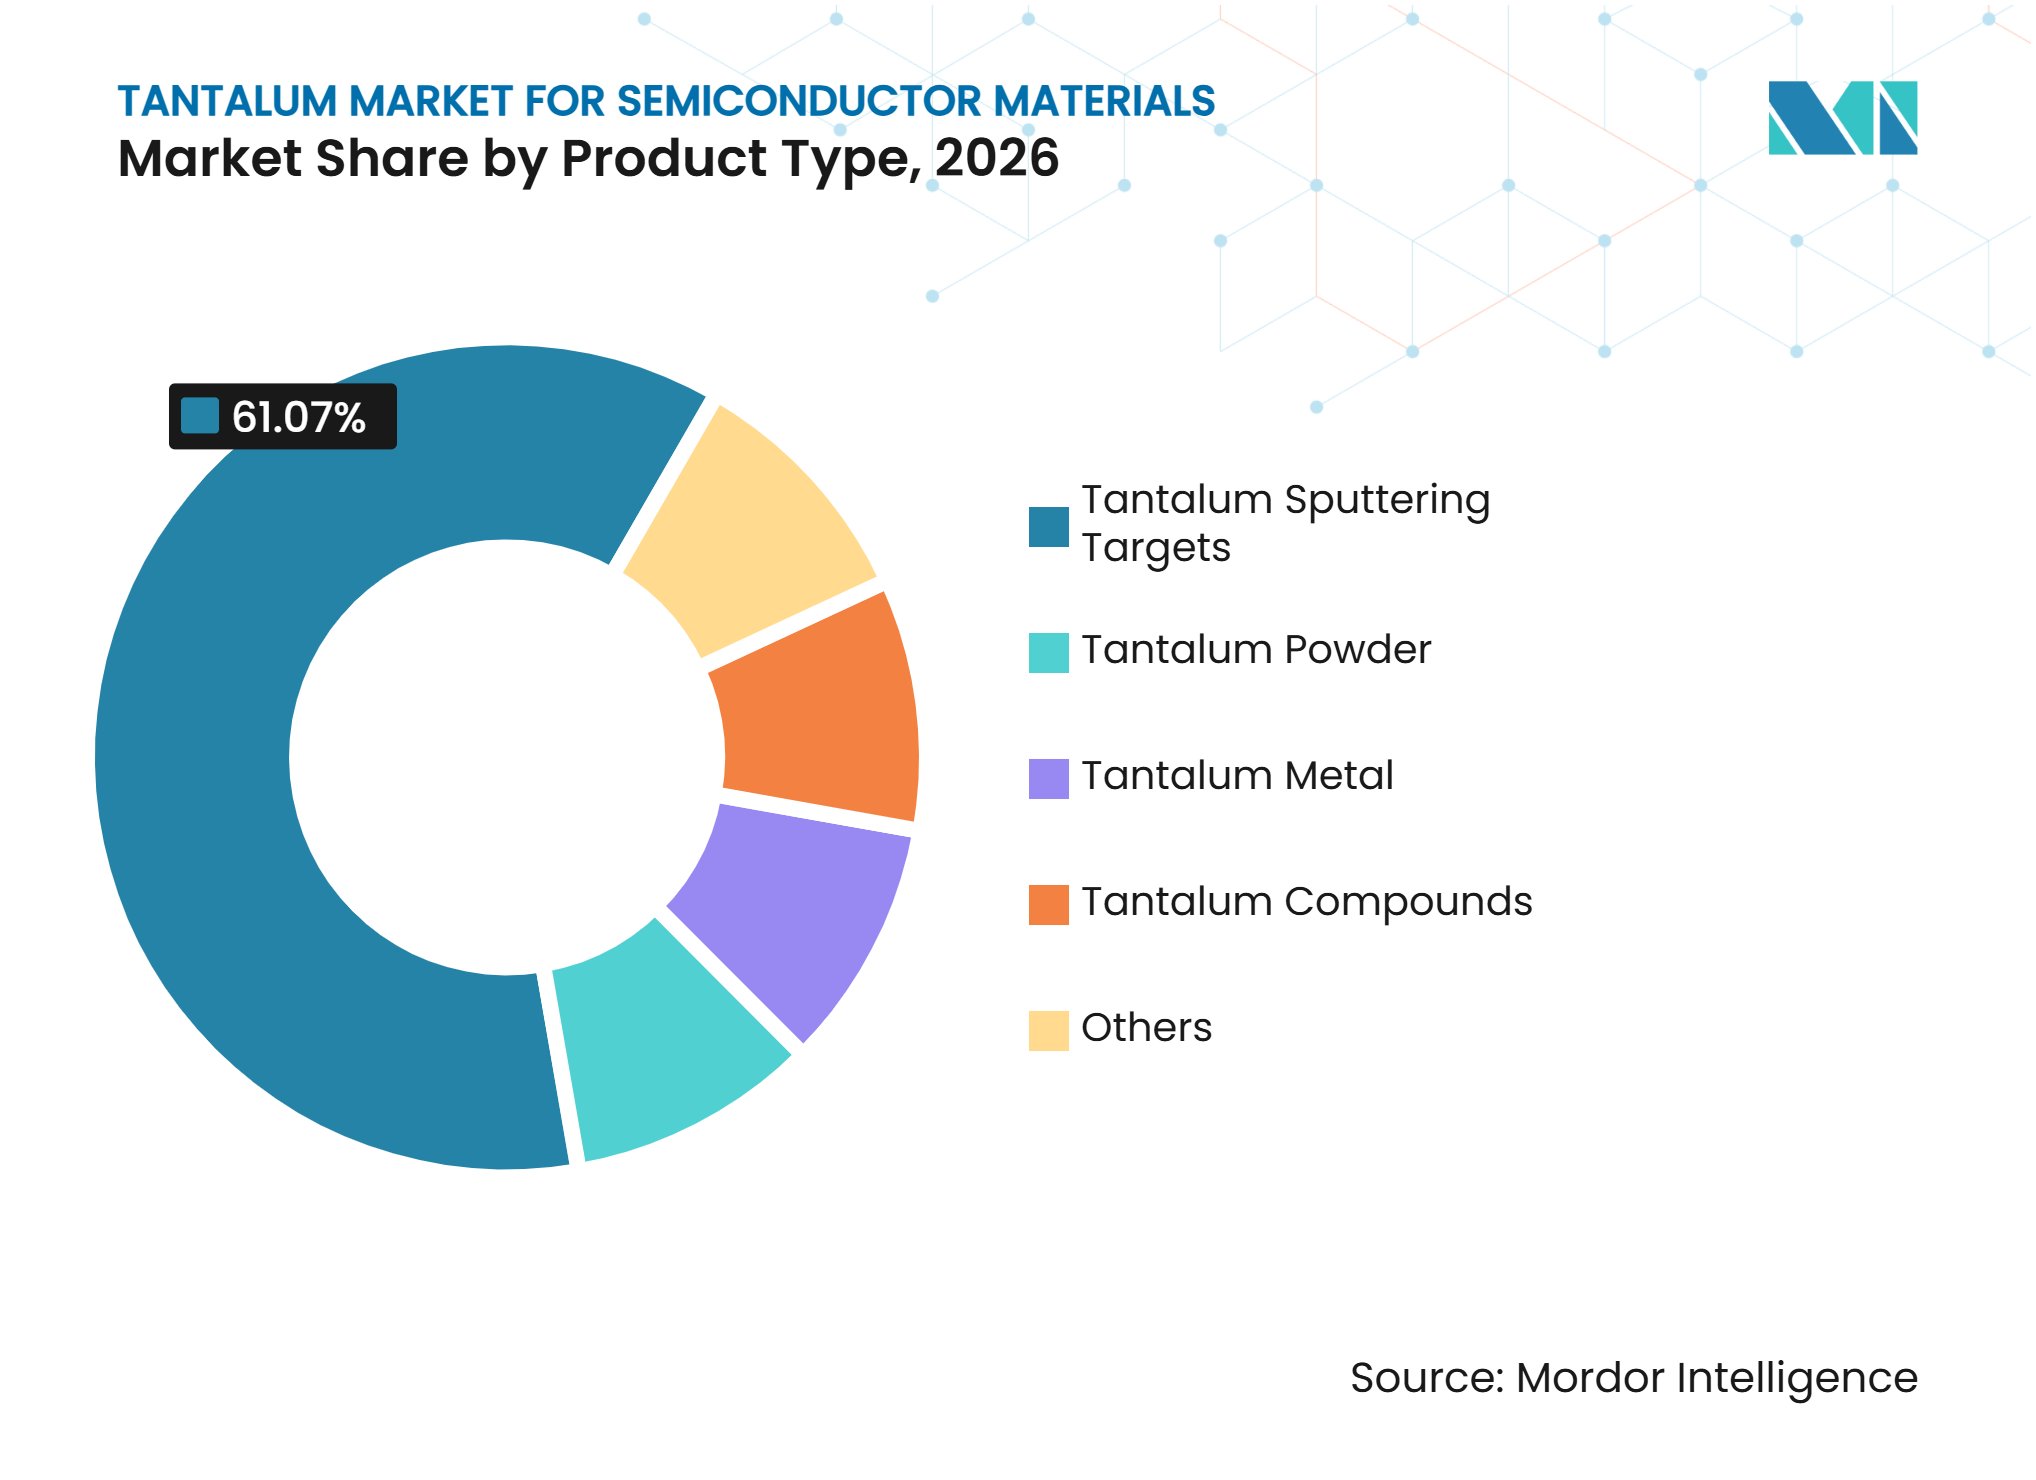
- Por tipo de produto, os alvos de pulverização catódica de tântalo detinham 61,07% da participação do mercado de tântalo para materiais semicondutores em 2026, enquanto os compostos de tântalo têm previsão de avançar a um CAGR de 7,89% até 2032.
- Por aplicação, a fabricação de wafers detinha 68,11% da participação do mercado de tântalo para materiais semicondutores em 2026, enquanto a embalagem de semicondutores tem previsão de avançar a um CAGR de 8,21% até 2032.
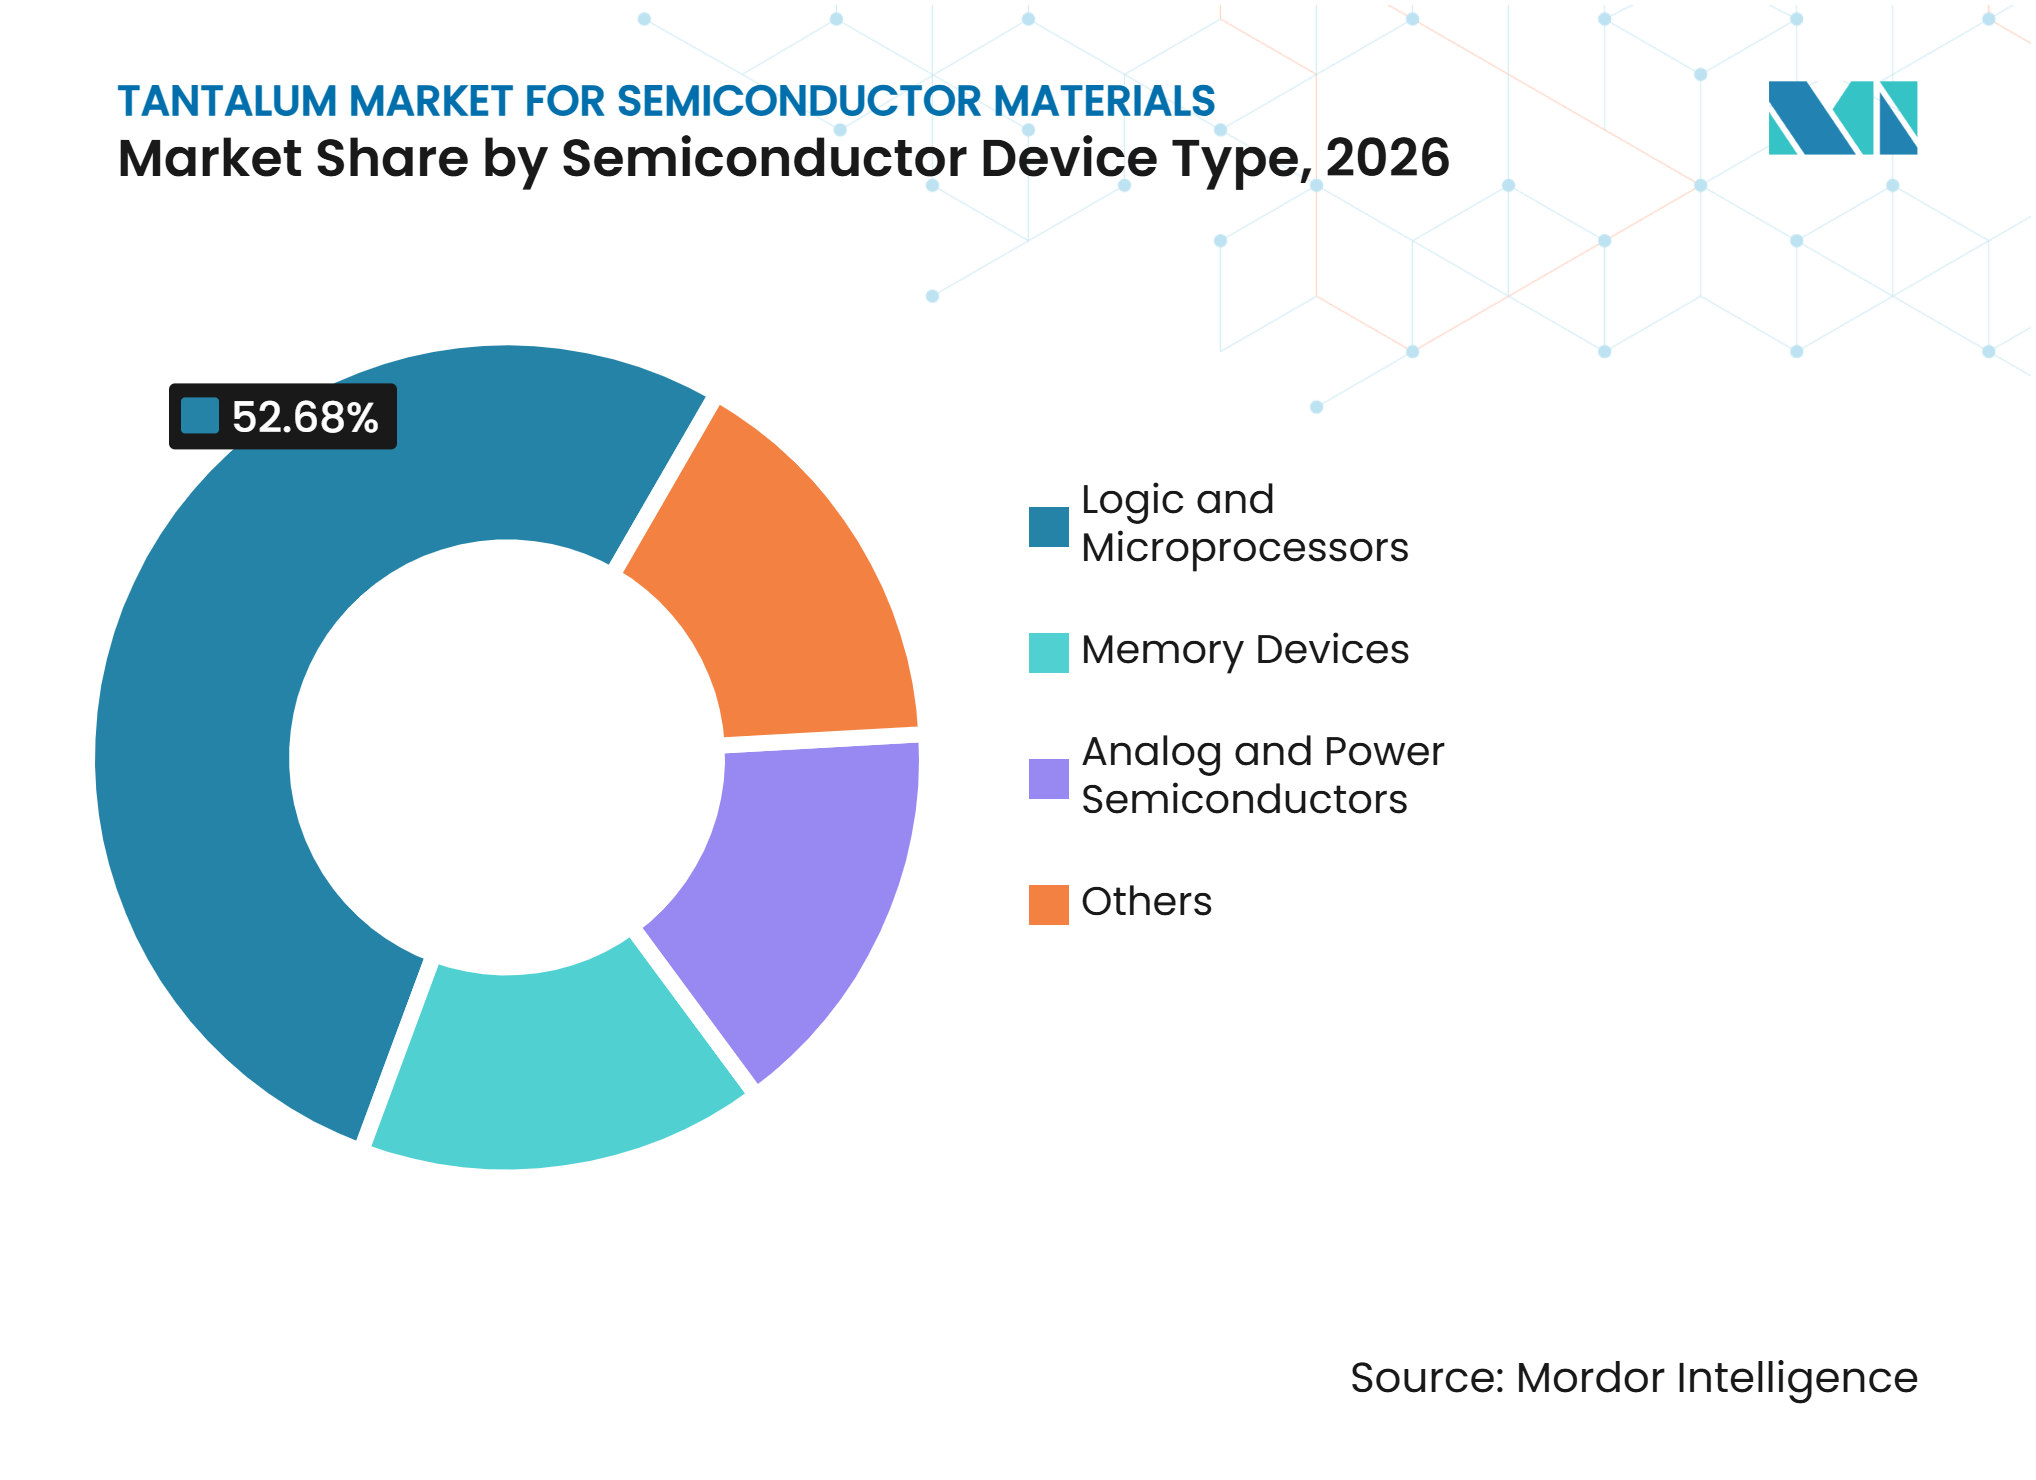
- Por tipo de dispositivo semicondutor, lógica e microprocessadores detinham 52,68% da participação do mercado de tântalo para materiais semicondutores em 2026 e têm previsão de avançar a um CAGR de 8,78% até 2032.
- Por geografia, a Ásia-Pacífico detinha 44,56% da participação do mercado de tântalo para materiais semicondutores em 2026 e tem previsão de avançar a um CAGR de 8,56% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Expansão da Capacidade de Semicondutores para Servidores de IA e Computação de Alto Desempenho | +2.3% | Global, com maior intensidade na APAC (Taiwan, Coreia do Sul, Japão, China) e América do Norte | Curto prazo (<= 2 anos) |
| Escalonamento de Lógica de Nó Avançado e NAND 3D | +1.6% | Núcleo APAC (Taiwan, Coreia do Sul, Japão), com extensão para América do Norte e Europa | Médio prazo (2-4 anos) |
| Crescente Adoção de Materiais de Deposição de Altíssima Pureza | +1.0% | Global, liderado por América do Norte e APAC | Médio prazo (2-4 anos) |
| Localização da Fabricação de Semicondutores e Incentivos Regionais para Fábricas | +0.9% | América do Norte e Europa principalmente, com extensão para Índia e Sudeste Asiático | Médio prazo (2-4 anos) |
| Embalagem Avançada e Integração Heterogênea | +0.7% | Global, com maior concentração na APAC | Longo prazo (>= 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão da Capacidade de Semicondutores para Servidores de IA e Computação de Alto Desempenho
A infraestrutura de IA está aumentando a demanda por processadores lógicos, processadores gráficos e componentes relacionados de gerenciamento de energia. Esses dispositivos utilizam estruturas densas de interconexão de cobre que requerem barreiras de difusão confiáveis. O mercado de tântalo para materiais semicondutores se beneficia dessa demanda em alvos, pós e materiais precursores. Os capacitores de tântalo também suportam circuitos de energia de servidores à medida que a distribuição de energia do sistema avança em direção a arquiteturas de 48 V. A JX Advanced Metals Corporation está expandindo a produção de pó de tântalo funcional em sua planta de Map Ta Phut, na Tailândia, citando a demanda de alvos de pulverização catódica e capacitores de tântalo utilizados em data centers de IA generativa. Essa expansão demonstra que o mercado de tântalo para materiais semicondutores está vinculado tanto a materiais de deposição quanto a componentes eletrônicos de suporte.
Escalonamento de Lógica de Nó Avançado e NAND 3D
O escalonamento lógico abaixo de 3 nm e as estruturas NAND 3D com maior número de camadas aumentam a necessidade de filmes de barreira conformais. O nitreto de tântalo é utilizado onde características estreitas requerem deposição controlada de filmes e baixa contaminação. O mercado de tântalo para materiais semicondutores, portanto, se beneficia quando as etapas de processamento aumentam mais rapidamente do que os volumes de wafers. Uma patente dos Estados Unidos descreve materiais de revestimento TaXN para pilhas de linhas de palavras NAND verticais, apoiando o desenvolvimento contínuo de sistemas de barreira à base de tântalo. A deposição de camada atômica é particularmente relevante para estruturas de alta razão de aspecto porque pode formar filmes controlados em características estreitas. A JX Advanced Metals Corporation concluiu a expansão das instalações de materiais para deposição química de vapor e deposição de camada atômica na planta de Chigasaki da Toho Titanium em junho de 2025, fortalecendo o fornecimento para materiais semicondutores de próxima geração.
Crescente Adoção de Materiais de Deposição de Altíssima Pureza
Dimensões menores de interconexão requerem controle mais rigoroso de impurezas, estrutura de grãos e consistência do filme. Alvos de tântalo de alta pureza são utilizados para reduzir os riscos de defeitos durante a deposição. Uma pesquisa publicada em 2025 constatou que as estratgias de laminação afetavam a uniformidade da microestrutura em placas de tântalo de alta pureza, relacionando o processamento do alvo com o desempenho final do material. Esse requisito eleva a importância da metalurgia especializada no mercado de tântalo para materiais semicondutores. Fornecedores capazes de manter características repetíveis de alvos podem fortalecer sua posição durante a qualificação pelo cliente. A conformidade com a Iniciativa de Minerais Responsáveis também é relevante porque os principais clientes de fábricas revisam a procedência do material como parte da devida diligência na cadeia de fornecimento.
Localização da Fabricação de Semicondutores e Incentivos Regionais para Fábricas
Os incentivos para construção de fábricas estão expandindo o número de cadeias de fornecimento regionais que necessitam de materiais semicondutores qualificados. O Escritório de Responsabilidade do Governo dos EUA reportou 30,9 bilhões de USD em prêmios diretos a 19 empresas para 40 projetos de fabricação de semicondutores e materiais até julho de 2025[1]. Novas fábricas exigem que os fornecedores de alvos qualifiquem produtos para ferramentas e fluxos de processo específicos. Isso cria demanda por suporte técnico local e fornecimento de material certificado, mesmo quando o fornecimento inicial permanece global. O mercado de tântalo para materiais semicondutores pode se beneficiar à medida que os fornecedores constroem capacidade próxima a novos clusters de semicondutores. Ao mesmo tempo, os requisitos de qualificação podem atrasar o efeito comercial dos investimentos anunciados.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Longos Ciclos de Qualificação para Novos Fornecedores de Materiais de Tântalo | -1.2% | Global, com maior atrito na América do Norte e Europa, onde novos clusters de fábricas estão se formando | Médio prazo (2-4 anos) |
| Substituição por Rutênio, Molibdênio, Titânio e Materiais de Barreira Alternativos | -0.9% | Global, mais agudo nos nós lógicos de ponta abaixo de 2 nm | Longo prazo (>= 4 anos) |
| Concentração do Insumo Primário em Regiões Afetadas por Conflitos | -0.6% | Risco global de fornecimento, concentrado na República Democrática do Congo e em Ruanda | Curto prazo (<= 2 anos) |
| Fonte: Mordor Intelligence | |||
Longos Ciclos de Qualificação para Novos Fornecedores de Materiais de Tântalo
Os alvos de pulverização catódica de tântalo são qualificados dentro de câmaras específicas de deposição física de vapor e condições de processo. Um novo fornecedor pode precisar concluir extensos testes de material, processo e rendimento antes de receber aprovação de produção. Isso protege os fornecedores estabelecidos, mas pode restringir o ritmo de formação de capacidade local. O mercado de tântalo para materiais semicondutores pode, portanto, apresentar forte demanda sem um aumento igualmente rápido no número de fornecedores aprovados. A devida diligência em minerais de conflito acrescenta outra camada de revisão para fornecedores que buscam acesso às principais contas de fábricas. Esses requisitos melhoram a rastreabilidade, mas prolongam o tempo necessário para introduzir uma fonte alternativa.
Concentração do Insumo Primário em Regiões Afetadas por Conflitos
O fornecimento de tântalo enfrenta riscos porque o fornecimento de minério está concentrado em um número limitado de países. Os Estados Unidos incluíram o tântalo em sua Lista de Minerais Críticos de 2025, refletindo sua relevância econômica e de segurança nacional[2]. O governo dos EUA também iniciou uma investigação da Seção 232 sobre minerais críticos processados e produtos derivados em abril de 2025. Custos mais elevados de insumos e verificações de rastreabilidade mais complexas podem afetar a disponibilidade de materiais. Essas condições incentivam processadores e clientes de fábricas a diversificar fontes. Elas também elevam o valor dos fornecedores com sistemas estabelecidos de aquisição livre de conflitos no mercado de tântalo para materiais semicondutores.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Alvos de Pulverização Catódica de Tântalo Lideram, Enquanto os Compostos de Tântalo se ExpandemOs alvos de pulverização catódica de tântalo responderam por 61,07% da participação de mercado em 2026. Sua posição reflete o uso contínuo da deposição física de vapor no processamento de interconexão de cobre e na metalização emergente de embalagens. O desempenho do alvo depende de pureza, densidade, estrutura de grãos e comportamento de erosão uniforme. Esses fatores afetam a consistência do filme nos wafers e podem influenciar o rendimento dos chips. Alvos de alta pureza permanecem importantes para processos lógicos avançados que operam com margens de processo estreitas. A Tosoh SMD, Inc. recebeu a Patente dos EUA nº 12.545.993 em fevereiro de 2026 por um método de fabricação de alvos de tântalo projetado para manter a não uniformidade do filme abaixo de 2% ao longo da vida útil do alvo.
Os compostos de tântalo têm projeção de avançar a um CAGR de 7,89% até 2032. Seu crescimento reflete o uso de precursores de deposição de camada atômica em lógica abaixo de 5 nm e estruturas de memória de alta razão de aspecto. Os pós de tântalo servem como insumo para alvos e como material de ânodo de capacitor em sistemas eletrônicos. O metal de tântalo, incluindo formas de haste e placa, suporta aplicações especializadas de vácuo e laboratório. Outros formatos de material incluem filmes de óxido de tântalo para dispositivos fotônicos e aplicações de pesquisa. O mix de produtos suporta várias rotas de processamento, o que ajuda o mercado de tântalo para materiais semicondutores a atender tanto métodos de fabricação estabelecidos quanto tecnologias de deposição mais recentes.



Por Aplicação:
Fabricação de Wafers Lidera, Embalagem de Semicondutores AceleraA fabricação de wafers respondeu por 68,11% da participação de mercado em 2026. Essa aplicação utiliza tântalo e nitreto de tântalo como revestimentos e barreiras de difusão em estruturas de interconexão metálica. A fabricação de ponta requer controle rigoroso de impurezas e desempenho consistente dos alvos. Fornecedores com qualificações existentes em fábricas têm vantagem porque mudanças de processo podem afetar o desempenho elétrico e o rendimento. O aumento do número de camadas em chips lógicos complexos suporta o consumo recorrente de materiais. O segmento permanece central para o mercado de tântalo para materiais semicondutores porque cada camada de barreira depositada requer materiais qualificados e controle estável do processo.
A embalagem de semicondutores tem projeção de avançar a um CAGR de 8,21% até 2032. A integração de chiplets, embalagem em nível de wafer com fan-out, ligação híbrida e vias de silício passante estão expandindo a gama de etapas de metalização em nível de embalagem. Filmes à base de tântalo podem suportar camadas de redistribuição e estruturas de capacitor metal-isolante-metal. A ULVAC Korea publicou pesquisa sobre filmes de barreira de difusão Ta/TaN fabricados por pulverização catódica de magnetron de corrente contínua em 2025. As instalações de embalagem podem ter mais flexibilidade na qualificação de materiais do que as fábricas de front-end. Isso pode aumentar a participação de fornecedores enquanto mantém a demanda por materiais de deposição confiáveis.
Por Tipo de Dispositivo Semicondutor:
Lógica e Microprocessadores Lideram em Escala e CrescimentoLógica e microprocessadores responderam por 52,68% da participação de mercado em 2026. O segmento tem projeção de avançar a um CAGR de 8,78% até 2032. Processadores de inteligência artificial, unidades de processamento central, processadores gráficos e aceleradores personalizados requerem estruturas complexas de interconexão. A maior complexidade dos chips suporta a demanda por filmes de barreira e materiais de alvos relacionados. Os requisitos de capacitores de tântalo também aumentam com as necessidades de gerenciamento de energia de equipamentos de data centers. Essa combinação torna a lógica uma fonte central de demanda para o mercado de tântalo para materiais semicondutores.
Os dispositivos de memória utilizam materiais contendo tântalo em contatos NAND 3D de alta razão de aspecto e estruturas selecionadas de memória dinâmica de acesso aleatório. Contagens mais elevadas de camadas de memória aumentam a necessidade de métodos de deposição conformais. Semicondutores analógicos e de potência representam uma fonte de demanda menor, porém estável, à medida que os dispositivos de gerenciamento de energia avançam para designs mais sofisticados. Outras categorias de dispositivos incluem sensores de sistemas microeletromecânicos, filtros de radiofrequência e componentes fotônicos. A exposição da demanda a um número limitado de clientes líderes em lógica pode criar maiores oscilações de pedidos para fornecedores de alvos aprovados. A diversificação de fornecedores e o fornecimento regional mais amplo podem reduzir essa exposição ao longo do tempo.

Análise Geográfica
Ásia-Pacífico: Maior Região e de Crescimento Mais Rápido
A Ásia-Pacífico detinha 44,56% do mercado de tântalo para materiais semicondutores em 2026 e tem projeção de avançar a um CAGR de 8,56% até 2032. Taiwan, Coreia do Sul, Japão e China concentram grande parte da capacidade global de fabricação de lógica e memória. Essa concentração suporta a demanda regional por alvos de alta pureza e materiais precursores. O Japão também possui uma importante base de fornecedores de materiais de deposição e processamento de metais refratários. A JX Advanced Metals Corporation está aumentando a capacidade de pó de tântalo funcional na Tailândia, com operações da expansão programadas para iniciar sequencialmente a partir do primeiro semestre de 2027. O investimento vincula a capacidade de processamento do Sudeste Asiático à demanda de data centers de inteligência artificial e produção de semicondutores. A conformidade com o Processo de Garantia de Minerais Responsáveis permanece importante para fornecedores que atendem clientes regionais de fábricas. A Global Advanced Metals Pty Ltd manteve a certificação em instalações no Japão, Austrália e Estados Unidos, de acordo com seu comunicado de novembro de 2025. Índia e Sudeste Asiático podem adicionar demanda à medida que programas nacionais apoiam novos projetos de semicondutores. Seu papel atual permanece menor do que o dos centros de fabricação estabelecidos no Nordeste Asiático.
América do Norte: Investimento em Relocalização Impulsiona Nova Camada de Demanda
A América do Norte é apoiada por incentivos à fabricação de semicondutores e pela construção de novas fábricas. O Escritório de Responsabilidade do Governo dos EUA documentou 40 projetos recebendo prêmios diretos até julho de 2025. Esses projetos aumentam a necessidade de suporte técnico localizado, materiais qualificados e fornecimento resiliente. O ambiente regulatório dos EUA também confere maior peso à rastreabilidade de minerais críticos. A Global Advanced Metals Pty Ltd recebeu um contrato de entrega indefinida e quantidade indefinida da Agência de Logística de Defesa para lingotes de tântalo em setembro de 2025. A Materion Corporation concluiu a aquisição de ativos de fabricação de alvos de pulverização catódica de tântalo em Dangjin, Coreia do Sul, por 19,5 milhões de USD em julho de 2025. O movimento demonstra que fornecedores que atendem clientes norte-americanos ainda podem precisar de redes de produção e suporte asiáticas. A capacidade de qualificação doméstica pode levar tempo para se desenvolver porque os alvos devem ser aprovados para ferramentas e fluxos de processo individuais. O mercado de tântalo para materiais semicondutores provavelmente se beneficiará desse ciclo de investimento à medida que as fábricas passam da construção para a produção. A resiliência da cadeia de fornecimento permanecerá um critério central para novos relacionamentos com fornecedores.
Europa, América do Sul e Oriente Médio e África: Papéis de Fornecimento Moldam uma Posição Regional Mista
A Europa é mais significativa como base de processamento e fornecimento de materiais avançados do que como um grande centro de consumo de semicondutores. A TANIOBIS opera a partir da Alemanha e está expandindo sua rede regional de materiais, incluindo produtos à base de cloreto utilizados em processos de deposição para semicondutores. A Mitsubishi Materials Corporation concluiu a aquisição da H.C. Starck Holding GmbH em dezembro de 2024, adicionando capacidade em metais refratários ao seu portfólio de materiais. A Lei de Matérias-Primas Críticas da União Europeia confere maior atenção à segurança do fornecimento e ao processamento doméstico. A América do Sul possui uma base limitada de fabricação de semicondutores, embora o Brasil suporte alguma atividade de fornecimento eletrônico e automotivo. O Oriente Médio está buscando programas iniciais de pesquisa e investimento em semicondutores. A África tem demanda limitada de fabricação, mas é importante para o mercado de tântalo para materiais semicondutores devido ao fornecimento de minério upstream. Essa estrutura desigual separa as regiões de extração dos locais onde ocorre a maior parte do processamento de alto valor e da produção de chips. Isso também torna a verificação de procedência importante para compradores em todas as regiões consumidoras. A diversificação regional pode reduzir riscos, mas requer investimento em refino, qualificação e logística.
Cenário Competitivo
Concentração do Mercado
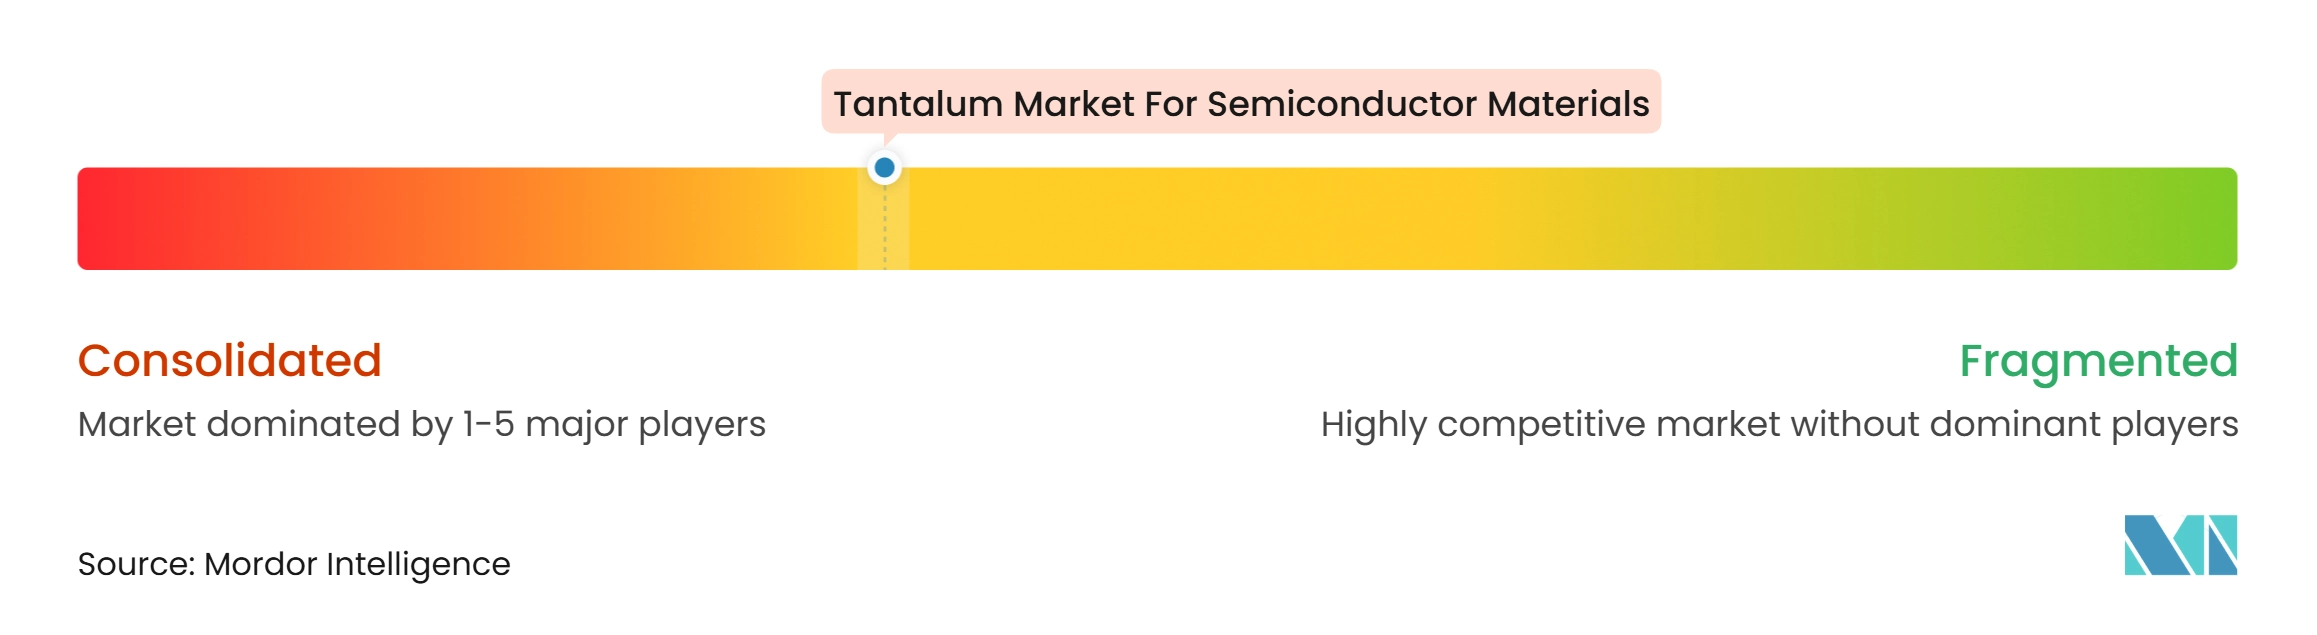
O mercado de tântalo para materiais semicondutores é moderadamente concentrado, com os cinco principais participantes incluindo JX Advanced Metals Corporation, Materion Corporation, American Elements, Plansee SE e Tosoh SMD, Inc. A JX Advanced Metals Corporation possui uma posição integrada por meio da fabricação de alvos e de seu negócio TANIOBIS, que produz materiais de tântalo e nióbio. A JX Advanced Metals Corporation anunciou uma expansão na Tailândia para pós de tântalo funcionais em junho de 2026. A empresa também expandiu instalações para materiais de deposição química de vapor e deposição de camada atômica de alta pureza no Japão durante 2025. Esses investimentos atendem à demanda de alvos para semicondutores, materiais para capacitores e processos de deposição avançados.
A Materion Corporation está fortalecendo sua presença no setor de semicondutores asiático por meio da aquisição de ativos de fabricação em Dangjin, Coreia do Sul, em julho de 2025. Essa etapa adicionou capacidade local para materiais de deposição para semicondutores próximos às principais bases de clientes coreanas, taiwanesas e japonesas. A Tosoh SMD, Inc. está competindo por meio de engenharia de alvos e métodos de fabricação protegidos por patentes. Sua patente de fevereiro de 2026 descreve forjamento por recalque e laminação controlada para melhorar o desempenho e a previsibilidade dos alvos. A ULVAC, Inc. integra capacidade de equipamentos de deposição com conhecimento de materiais, e sua pesquisa de 2025 sobre filmes Ta/TaN demonstra trabalho contínuo em processos de barreira. Essas estratégias enfatizam a qualificação técnica e a compatibilidade de processo em vez do preço isoladamente.
A Global Advanced Metals Pty Ltd participa da cadeia de fornecimento por meio de fornecimento livre de conflitos e capacidade de processamento. American Elements, CNMC Ningxia Orient Group Co., Ltd., Kurt J. Lesker Company, Linde PLC, Mitsubishi Materials Corporation, Plansee SE, Stanford Advanced Materials e H.C. Starck Solutions atendem a requisitos relacionados de materiais, equipamentos, distribuição, gases industriais ou metais refratários. A Linde PLC anunciou uma oitava unidade de separação de ar no local para o complexo de semicondutores de Pyeongtaek da Samsung, na Coreia do Sul, durante 2025. O campo competitivo no mercado de tântalo para materiais semicondutores é moldado pela qualificação de clientes, documentação de conformidade e pela capacidade de suportar múltiplas regiões de fabricação de semicondutores. A nova capacidade chinesa pode intensificar a concorrência nas cadeias de fornecimento domésticas, enquanto fornecedores globais certificados mantêm vantagens para programas internacionais de fábricas.
Líderes do Mercado de Tântalo para Materiais Semicondutores
-
JX Advanced Metals Corporation
-
Materion Corporation
-
American Elements
-
Plansee SE
-
Tosoh SMD, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Tântalo para Materiais Semicondutores Empresas cobertas neste relatório
- American Elements
- CNMC Ningxia Orient Group Co., Ltd.
- Global Advanced Metals Pty Ltd
- H.C. Starck Solutions
- Honeywell International Inc.
- JX Advanced Metals Corporation
- Kurt J. Lesker Company
- Linde PLC
- Materion Corporation
- Mitsubishi Materials Corporation
- Plansee SE
- Stanford Advanced Materials
- Tosoh SMD, Inc.
- ULVAC, Inc.
Desenvolvimentos industriais recentes em Mercado de Tântalo para Materiais Semicondutores
- Outubro de 2026: A JX Advanced Metals Corporation anunciou um investimento em novos equipamentos de reciclagem em suas plantas de Tatebayashi e Nasu, no Japão, para recuperar materiais de alvos de pulverização catódica utilizados na fabricação avançada de semicondutores. A iniciativa abrange alvos de cobre, tântalo, titânio, tungstênio e cobalto, apoiando o mercado de tântalo para materiais semicondutores ao fortalecer a recuperação de materiais e as cadeias de fornecimento circulares para metais de grau semicondutor.
- Dezembro de 2025: A Solstice Advanced Materials iniciou as obras de um projeto de expansão e modernização de 200 milhões de USD em sua instalação de materiais eletrônicos em Spokane Valley, Washington. Espera-se que o investimento duplique a capacidade de produção de alvos de pulverização catódica da instalação até o final de 2029 e reduza os prazos de entrega em 25%, apoiando o mercado de tântalo para materiais semicondutores por meio da expansão da fabricação doméstica de alvos de pulverização catódica especializados e materiais semicondutores.
Escopo do Relatório sobre o Mercado de Tântalo para Materiais Semicondutores
O tântalo é um metal refratário valorizado por seu alto ponto de fusão, resistência à corrosão e propriedades elétricas, tornando-o um material importante na fabricação de semicondutores. Suas formas de alta pureza suportam a produção de filmes finos, camadas condutoras e outros componentes utilizados em dispositivos semicondutores.
O Mercado de Tântalo para Materiais Semicondutores é segmentado por tipo de produto, aplicação, tipo de dispositivo semicondutor e geografia. Por tipo de produto, o mercado é segmentado em alvos de pulverização catódica de tântalo, pó de tântalo, metal de tântalo, compostos de tântalo e outros. Por aplicação, o mercado é segmentado em fabricação de wafers e embalagem de semicondutores. Por tipo de dispositivo semicondutor, o mercado é segmentado em lógica e microprocessadores, dispositivos de memória, semicondutores analógicos e de potência, e outros. O relatório também abrange o tamanho do mercado e as previsões para tântalo para materiais semicondutores em 16 países. Para cada segmento, o dimensionamento e as previsões de mercado foram realizados com base no valor (USD).
Visão geral da segmentação
| Alvos de Pulverização Catódica de Tântalo |
| Pó de Tântalo |
| Metal de Tântalo |
| Compostos de Tântalo |
| Outros |
| Fabricação de Wafers |
| Embalagem de Semicondutores |
| Lógica e Microprocessadores |
| Dispositivos de Memória |
| Semicondutores Analógicos e de Potência |
| Outros |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Rússia | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tipo de Produto | Alvos de Pulverização Catódica de Tântalo | |
| Pó de Tântalo | ||
| Metal de Tântalo | ||
| Compostos de Tântalo | ||
| Outros | ||
| Por Aplicação | Fabricação de Wafers | |
| Embalagem de Semicondutores | ||
| Por Tipo de Dispositivo Semicondutor | Lógica e Microprocessadores | |
| Dispositivos de Memória | ||
| Semicondutores Analógicos e de Potência | ||
| Outros | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Rússia | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de tântalo para materiais semicondutores?
O tamanho da indústria do mercado de tântalo para materiais semicondutores foi avaliado em 208,64 milhões de USD em 2026 e estima-se que cresça de 223,21 milhões de USD em 2027 para atingir 316,14 milhões de USD até 2032, a um CAGR de 7,21% durante o período de previsão (2027-2032).
O que está impulsionando a demanda por tântalo na fabricação de semicondutores?
A demanda por tântalo é sustentada por seu uso em alvos de pulverização catódica e filmes de barreira de nitreto de tântalo para interconexões de cobre, lógica avançada e processamento NAND 3D.
Qual tipo de produto detinha a maior participação em 2026?
Os alvos de pulverização catódica de tântalo lideraram com uma participação de 61,07% em 2026.
Qual aplicação tem projeção de avançar mais rapidamente até 2032?
A embalagem de semicondutores tem projeção de avançar a um CAGR de 8,21% até 2032, à medida que a integração de chiplets e a metalização avançada de embalagens se expandem.