
Tamaño y Participación del Mercado de Tántalo para Materiales de Semiconductores
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 223.21 Millones de dólares |
| Tamaño del Mercado (2032) | 316.14 Millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 7.21 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Tántalo para Materiales de Semiconductores por Mordor Intelligence
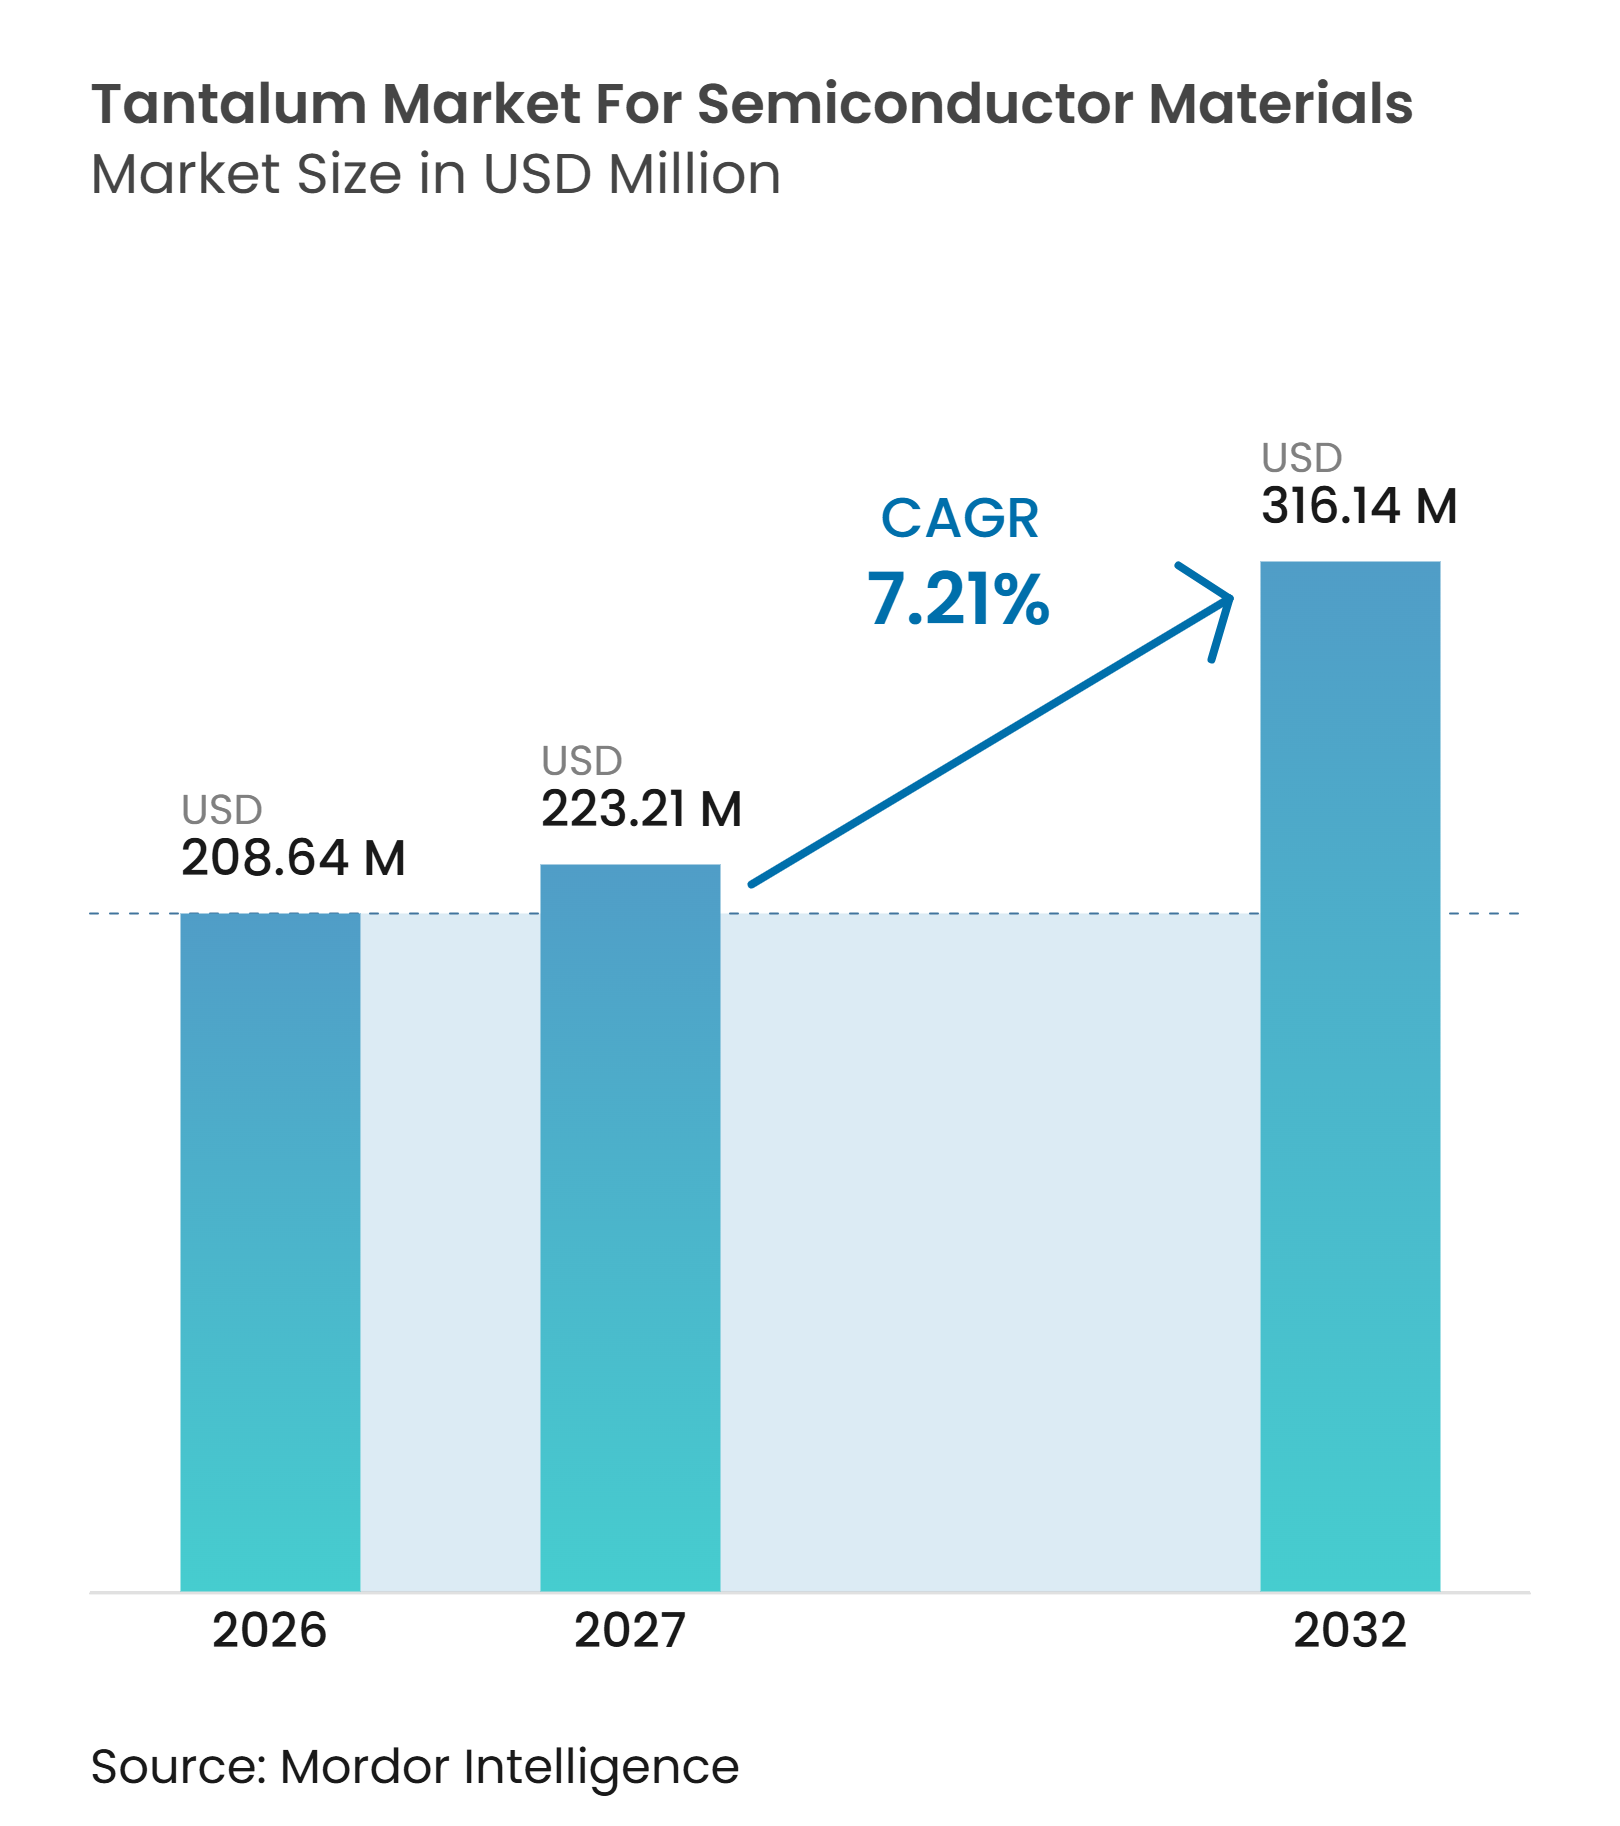
El tamaño de la industria del Mercado de Tántalo para Materiales de Semiconductores fue valorado en 208,64 millones de USD en 2026 y se estima que crecerá desde 223,21 millones de USD en 2027 hasta alcanzar 316,14 millones de USD para 2032, a una CAGR del 7,21% durante el período de pronóstico (2027-2032). La demanda está vinculada a la deposición física de vapor de tántalo y películas de barrera de nitruro de tántalo en apilamientos de interconexión de cobre. A medida que las características de los dispositivos se vuelven más estrechas, la pureza del material y la uniformidad de la película tienen una mayor influencia en el rendimiento y la estabilidad del proceso. El mercado de tántalo para materiales de semiconductores también se beneficia de un mayor número de capas metálicas en dispositivos lógicos y de memoria avanzados. Los nuevos proyectos de fabricación pueden aumentar la demanda de materiales certificados, aunque los proveedores enfrentan largos ciclos de calificación antes de que comiencen los envíos de producción. La seguridad del suministro sigue siendo importante porque la diligencia debida sobre minerales de conflicto y la producción concentrada de mineral afectan las decisiones de adquisición en toda la cadena de valor.
Conclusiones Clave del Informe
- Por tipo de producto, los objetivos de pulverización catódica de tántalo representaron el 61,07% de la participación del mercado de tántalo para materiales de semiconductores en 2026, mientras que se prevé que los compuestos de tántalo avancen a una CAGR del 7,89% hasta 2032.
- Por aplicación, la fabricación de obleas representó el 68,11% de la participación del mercado de tántalo para materiales de semiconductores en 2026, mientras que se prevé que el empaquetado de semiconductores avance a una CAGR del 8,21% hasta 2032.
- Por tipo de dispositivo semiconductor, la lógica y los microprocesadores representaron el 52,68% de la participación del mercado de tántalo para materiales de semiconductores en 2026 y se prevé que avancen a una CAGR del 8,78% hasta 2032.
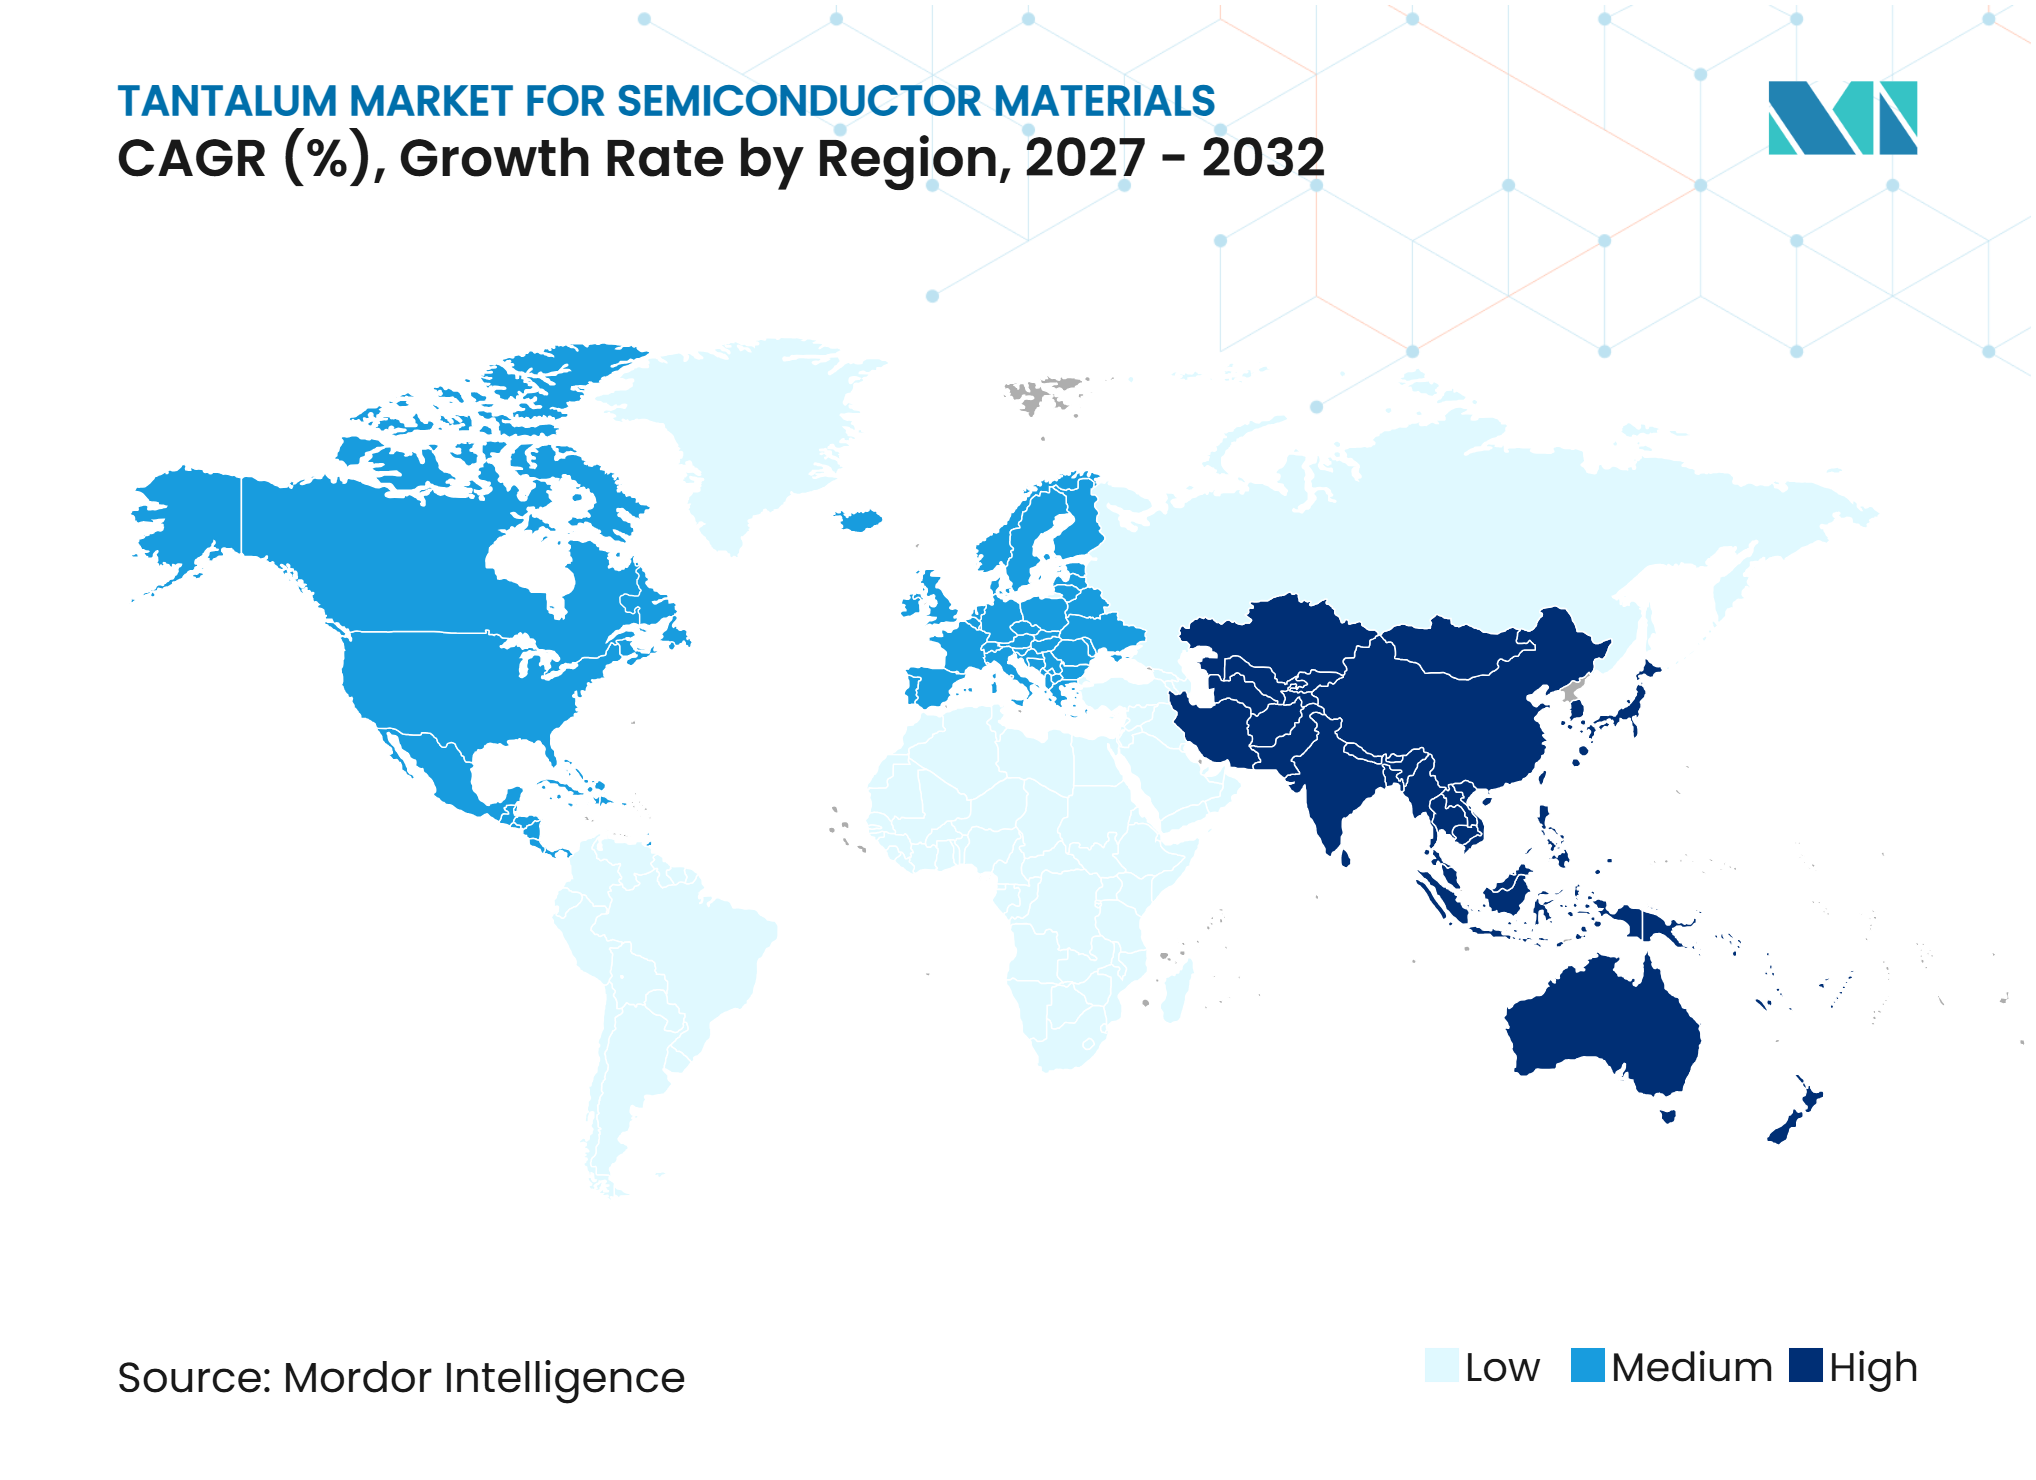
- Por geografía, Asia-Pacífico representó el 44,56% de la participación del mercado de tántalo para materiales de semiconductores en 2026 y se prevé que avance a una CAGR del 8,56% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de la Capacidad de Semiconductores para Servidores de Inteligencia Artificial y Computación de Alto Rendimiento | +2.3% | Global, con mayor intensidad en APAC (Taiwán, Corea del Sur, Japón, China) y América del Norte | Corto plazo (<= 2 años) |
| Escalado de Lógica de Nodo Avanzado y NAND 3D | +1.6% | Núcleo APAC (Taiwán, Corea del Sur, Japón), con extensión a América del Norte y Europa | Mediano plazo (2-4 años) |
| Creciente Adopción de Materiales de Deposición de Ultra Alta Pureza | +1.0% | Global, liderado por América del Norte y APAC | Mediano plazo (2-4 años) |
| Localización de la Fabricación de Semiconductores e Incentivos Regionales para Fábricas | +0.9% | América del Norte y Europa principalmente, con extensión a India y el Sudeste Asiático | Mediano plazo (2-4 años) |
| Empaquetado Avanzado e Integración Heterogénea | +0.7% | Global, con mayor concentración en APAC | Largo plazo (>= 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de la Capacidad de Semiconductores para Servidores de Inteligencia Artificial y Computación de Alto Rendimiento
La infraestructura de inteligencia artificial está aumentando la demanda de procesadores lógicos, procesadores gráficos y componentes relacionados de gestión de energía. Estos dispositivos utilizan estructuras densas de interconexión de cobre que requieren barreras de difusión confiables. El mercado de tántalo para materiales de semiconductores se beneficia de esta demanda en objetivos, polvos y materiales precursores. Los condensadores de tántalo también apoyan los circuitos de alimentación de servidores a medida que la distribución de energía del sistema avanza hacia arquitecturas de 48 V. JX Advanced Metals Corporation está ampliando la producción de polvo de tántalo funcional en su planta de Map Ta Phut en Tailandia, citando la demanda de objetivos de pulverización catódica y condensadores de tántalo utilizados en centros de datos de inteligencia artificial generativa. Esta expansión muestra que el mercado de tántalo para materiales de semiconductores está vinculado tanto a los materiales de deposición como a los componentes electrónicos de soporte.
Escalado de Lógica de Nodo Avanzado y NAND 3D
El escalado lógico por debajo de 3 nm y las estructuras NAND 3D de mayor número de capas aumentan la necesidad de películas de barrera conformales. El nitruro de tántalo se utiliza donde las características estrechas requieren una deposición de película controlada y baja contaminación. El mercado de tántalo para materiales de semiconductores se beneficia, por tanto, cuando los pasos de procesamiento aumentan más rápido que los volúmenes de obleas. Una patente de los Estados Unidos describe materiales de revestimiento TaXN para apilamientos de líneas de palabras NAND verticales, apoyando el desarrollo continuo de sistemas de barrera basados en tántalo. La deposición de capa atómica es particularmente relevante para estructuras de alta relación de aspecto porque puede formar películas controladas en características estrechas. JX Advanced Metals Corporation completó instalaciones ampliadas de materiales para deposición química de vapor y deposición de capa atómica en la planta de Chigasaki de Toho Titanium en junio de 2025, fortaleciendo el suministro para materiales de semiconductores de próxima generación.
Creciente Adopción de Materiales de Deposición de Ultra Alta Pureza
Las dimensiones más pequeñas de interconexión requieren un control más estricto de las impurezas, la estructura de grano y la consistencia de la película. Los objetivos de tántalo de alta pureza se utilizan para reducir los riesgos de defectos durante la deposición. Una investigación publicada en 2025 encontró que las estrategias de laminación afectaban la uniformidad de la microestructura en placas de tántalo de alta pureza, vinculando el procesamiento del objetivo con el rendimiento final del material. Este requisito eleva la importancia de la metalurgia especializada en el mercado de tántalo para materiales de semiconductores. Los proveedores que pueden mantener características de objetivo repetibles pueden fortalecer su posición durante la calificación del cliente. La conformidad con la Iniciativa de Minerales Responsables también es importante porque los principales clientes de fábricas revisan la procedencia del material como parte de la diligencia debida en la cadena de suministro.
Localización de la Fabricación de Semiconductores e Incentivos Regionales para Fábricas
Los incentivos para la construcción de fábricas están ampliando el número de cadenas de suministro regionales que necesitan materiales de semiconductores calificados. La Oficina de Responsabilidad del Gobierno de los Estados Unidos informó 30.900 millones de USD en adjudicaciones directas a 19 empresas para 40 proyectos de fabricación de semiconductores y materiales hasta julio de 2025[1]. Las nuevas fábricas requieren que los proveedores de objetivos califiquen los productos para herramientas y flujos de proceso específicos. Esto crea demanda de soporte técnico local y suministro de material certificado, incluso cuando el abastecimiento inicial sigue siendo global. El mercado de tántalo para materiales de semiconductores puede beneficiarse a medida que los proveedores construyen capacidad más cerca de los nuevos clústeres de semiconductores. Al mismo tiempo, los requisitos de calificación pueden retrasar el efecto comercial de las inversiones anunciadas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Largos Ciclos de Calificación para Nuevos Proveedores de Materiales de Tántalo | -1.2% | Global, con mayor fricción en América del Norte y Europa donde se están formando nuevos clústeres de fábricas | Mediano plazo (2-4 años) |
| Sustitución por Rutenio, Molibdeno, Titanio y Materiales de Barrera Alternativos | -0.9% | Global, más agudo en los nodos lógicos de vanguardia por debajo de 2 nm | Largo plazo (>= 4 años) |
| Concentración de Materia Prima en Regiones Afectadas por Conflictos | -0.6% | Riesgo de suministro global, concentrado en la República Democrática del Congo y Ruanda | Corto plazo (<= 2 años) |
| Fuente: Mordor Intelligence | |||
Largos Ciclos de Calificación para Nuevos Proveedores de Materiales de Tántalo
Los objetivos de pulverización catódica de tántalo se califican dentro de cámaras específicas de deposición física de vapor y condiciones de proceso. Un nuevo proveedor puede necesitar completar pruebas exhaustivas de material, proceso y rendimiento antes de recibir la aprobación de producción. Esto protege a los proveedores establecidos, pero puede limitar el ritmo de formación de capacidad local. El mercado de tántalo para materiales de semiconductores puede, por tanto, mostrar una demanda sólida sin un aumento igualmente rápido en el número de proveedores aprobados. La diligencia debida sobre minerales de conflicto añade otra capa de revisión para los proveedores que buscan acceso a las principales cuentas de fábricas. Estos requisitos mejoran la trazabilidad, pero alargan el tiempo necesario para introducir una fuente alternativa.
Concentración de Materia Prima en Regiones Afectadas por Conflictos
El abastecimiento de tántalo enfrenta riesgos porque el suministro de mineral está concentrado en un número limitado de países. Los Estados Unidos incluyeron el tántalo en su Lista de Minerales Críticos de 2025, reflejando su relevancia económica y de seguridad nacional[2]. El gobierno de los Estados Unidos también inició una investigación de la Sección 232 sobre minerales críticos procesados y productos derivados en abril de 2025. Los mayores costos de materia prima y las verificaciones de trazabilidad más complejas pueden afectar la disponibilidad del material. Estas condiciones alientan a los procesadores y clientes de fábricas a diversificar las fuentes. También elevan el valor de los proveedores con sistemas de adquisición libre de conflictos establecidos en el mercado de tántalo para materiales de semiconductores.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
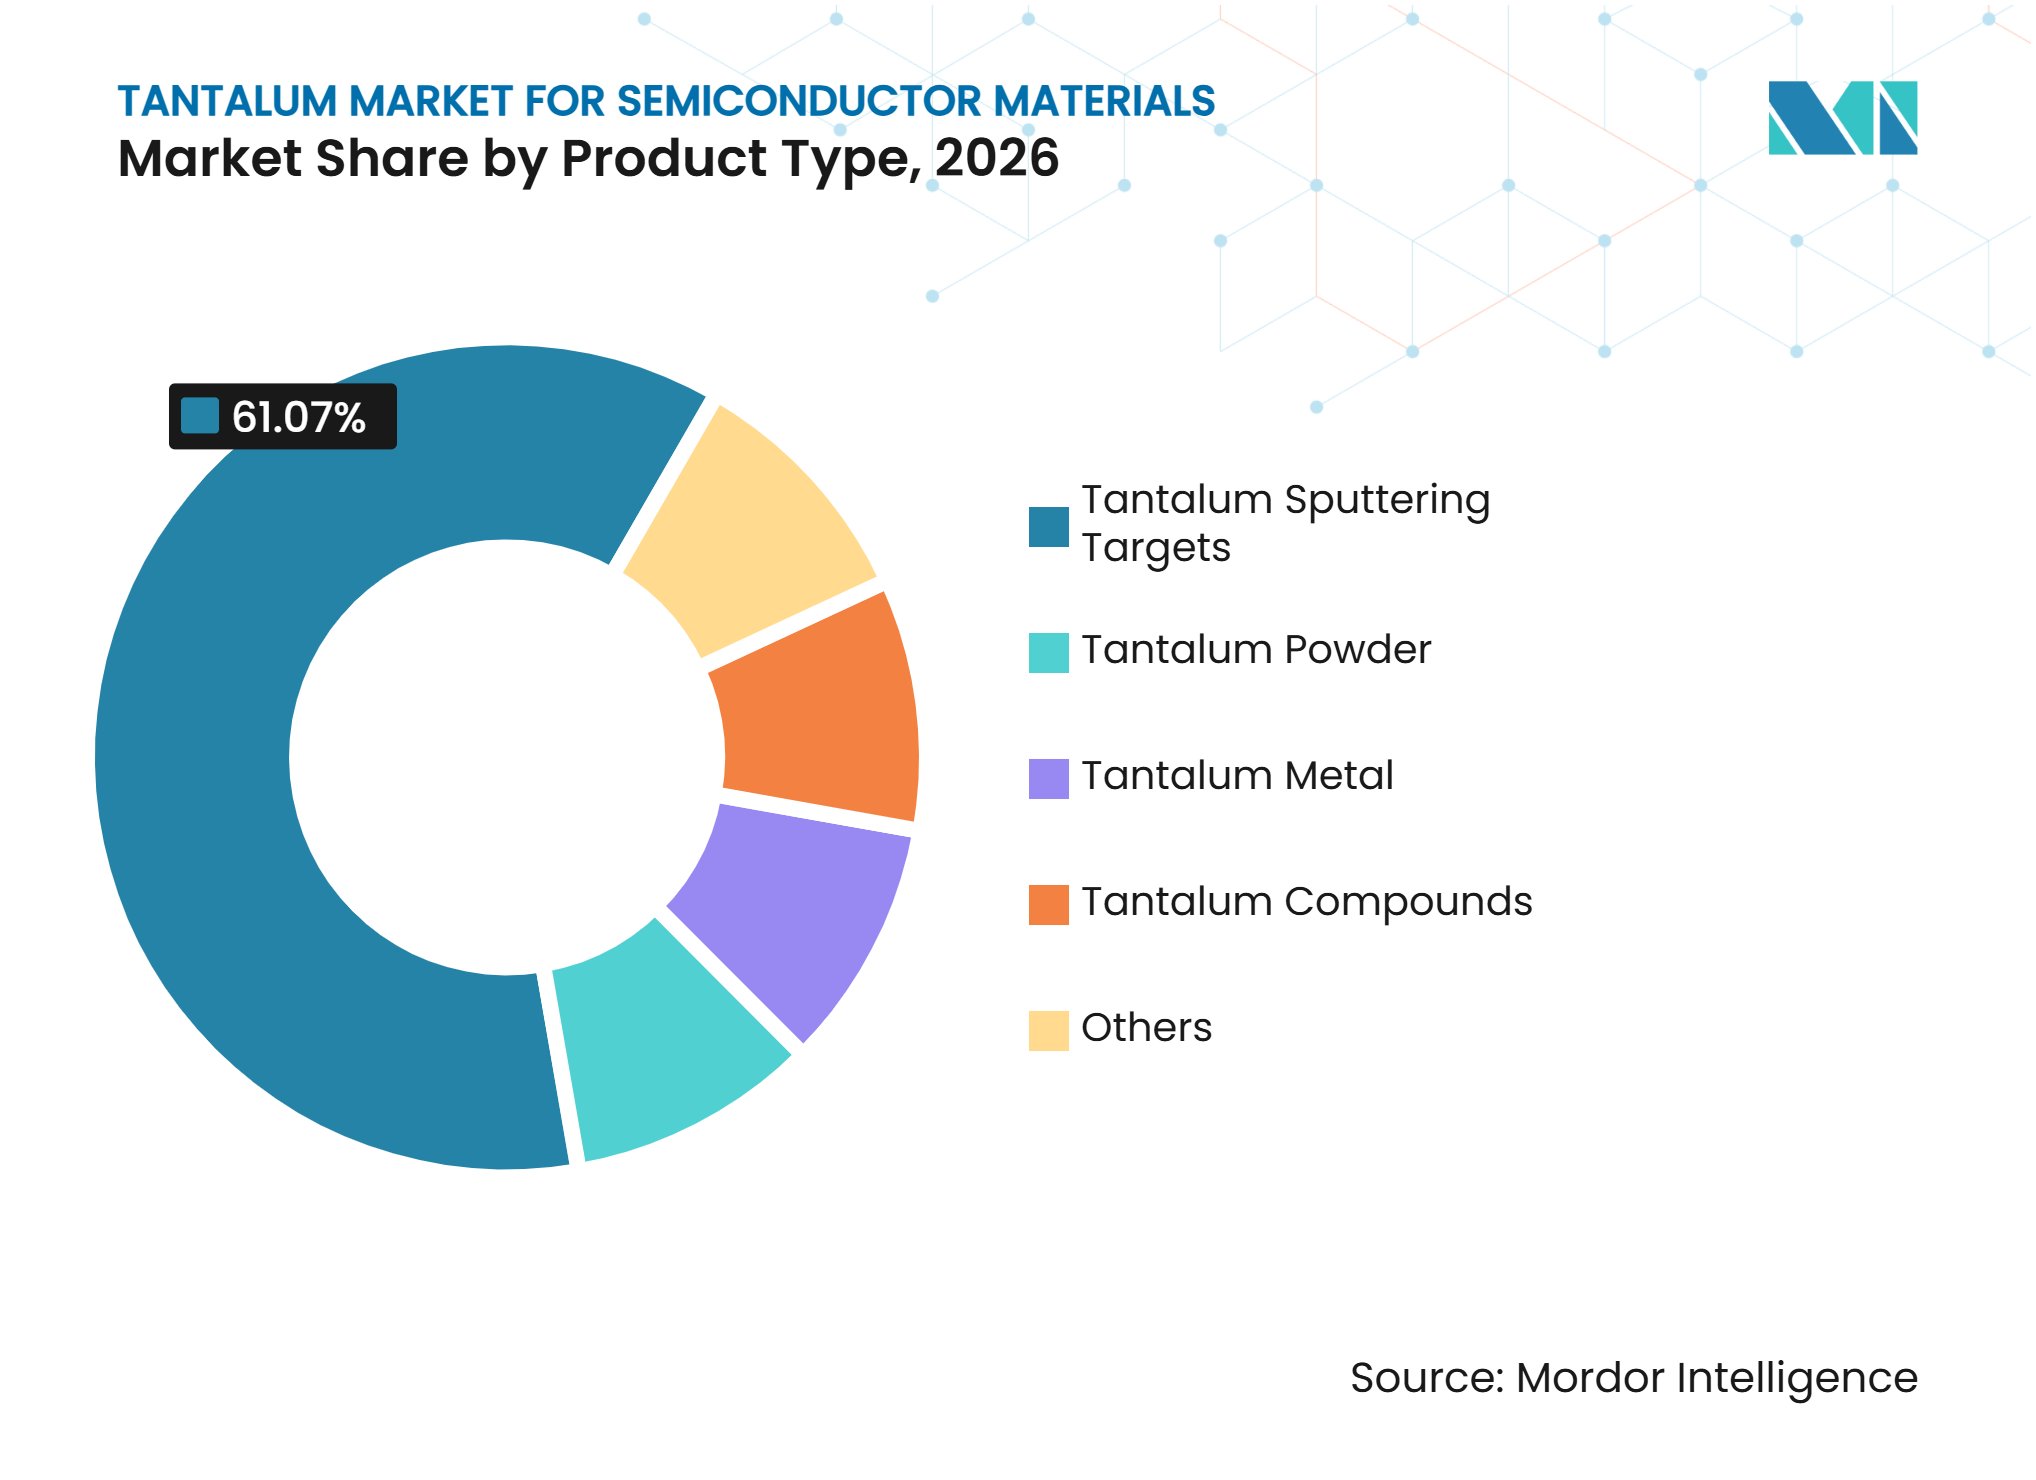
Los Objetivos de Pulverización Catódica de Tántalo Lideran, Mientras los Compuestos de Tántalo se ExpandenLos objetivos de pulverización catódica de tántalo representaron el 61,07% de la participación del mercado en 2026. Su posición refleja el uso continuo de la deposición física de vapor en el procesamiento de interconexión de cobre y la metalización de paquetes emergentes. El rendimiento del objetivo depende de la pureza, la densidad, la estructura de grano y el comportamiento de erosión uniforme. Estos factores afectan la consistencia de la película en las obleas y pueden influir en el rendimiento del chip. Los objetivos de alta pureza siguen siendo importantes para los procesos lógicos avanzados que operan con márgenes de proceso estrechos. Tosoh SMD, Inc. recibió la Patente de los Estados Unidos 12.545.993 en febrero de 2026 por un método de fabricación de objetivos de tántalo diseñado para mantener la no uniformidad de la película por debajo del 2% durante la vida útil del objetivo.
Se proyecta que los compuestos de tántalo avancen a una CAGR del 7,89% hasta 2032. Su crecimiento refleja el uso de precursores de deposición de capa atómica en lógica por debajo de 5 nm y estructuras de memoria de alta relación de aspecto. Los polvos de tántalo sirven como materia prima para objetivos y como material de ánodo de condensador en sistemas electrónicos. El metal de tántalo, incluidas las formas de varilla y placa, apoya aplicaciones especializadas de vacío y laboratorio. Otros formatos de material incluyen películas de óxido de tántalo para dispositivos fotónicos y aplicaciones de investigación. La combinación de productos apoya varias rutas de procesamiento, lo que ayuda al mercado de tántalo para materiales de semiconductores a servir tanto a los métodos de fabricación establecidos como a las tecnologías de deposición más nuevas.


Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Aplicación:
La Fabricación de Obleas Lidera, el Empaquetado de Semiconductores se AceleraLa fabricación de obleas representó el 68,11% de la participación del mercado en 2026. Esta aplicación utiliza tántalo y nitruro de tántalo como revestimientos y barreras de difusión en estructuras de interconexión metálica. La fabricación de vanguardia requiere un control estricto de impurezas y un rendimiento consistente del objetivo. Los proveedores con calificaciones de fábrica existentes tienen una ventaja porque los cambios de proceso pueden afectar el rendimiento eléctrico y el rendimiento. El aumento del número de capas en chips lógicos complejos apoya el consumo recurrente de materiales. El segmento sigue siendo central para el mercado de tántalo para materiales de semiconductores porque cada capa de barrera depositada requiere materiales calificados y un control de proceso estable.
Se proyecta que el empaquetado de semiconductores avance a una CAGR del 8,21% hasta 2032. La integración de chiplets, el empaquetado a nivel de oblea de tipo fan-out, el enlace híbrido y las vías a través del silicio están ampliando el rango de pasos de metalización a nivel de paquete. Las películas basadas en tántalo pueden apoyar las capas de redistribución y las estructuras de condensadores metal-aislante-metal. ULVAC Korea publicó investigaciones sobre películas de barrera de difusión Ta/TaN fabricadas mediante pulverización catódica de magnetrón de corriente continua en 2025. Las instalaciones de empaquetado pueden tener más flexibilidad en la calificación de materiales que las fábricas de extremo frontal. Esto puede aumentar la participación de proveedores mientras se mantiene la demanda de materiales de deposición confiables.
Por Tipo de Dispositivo Semiconductor:
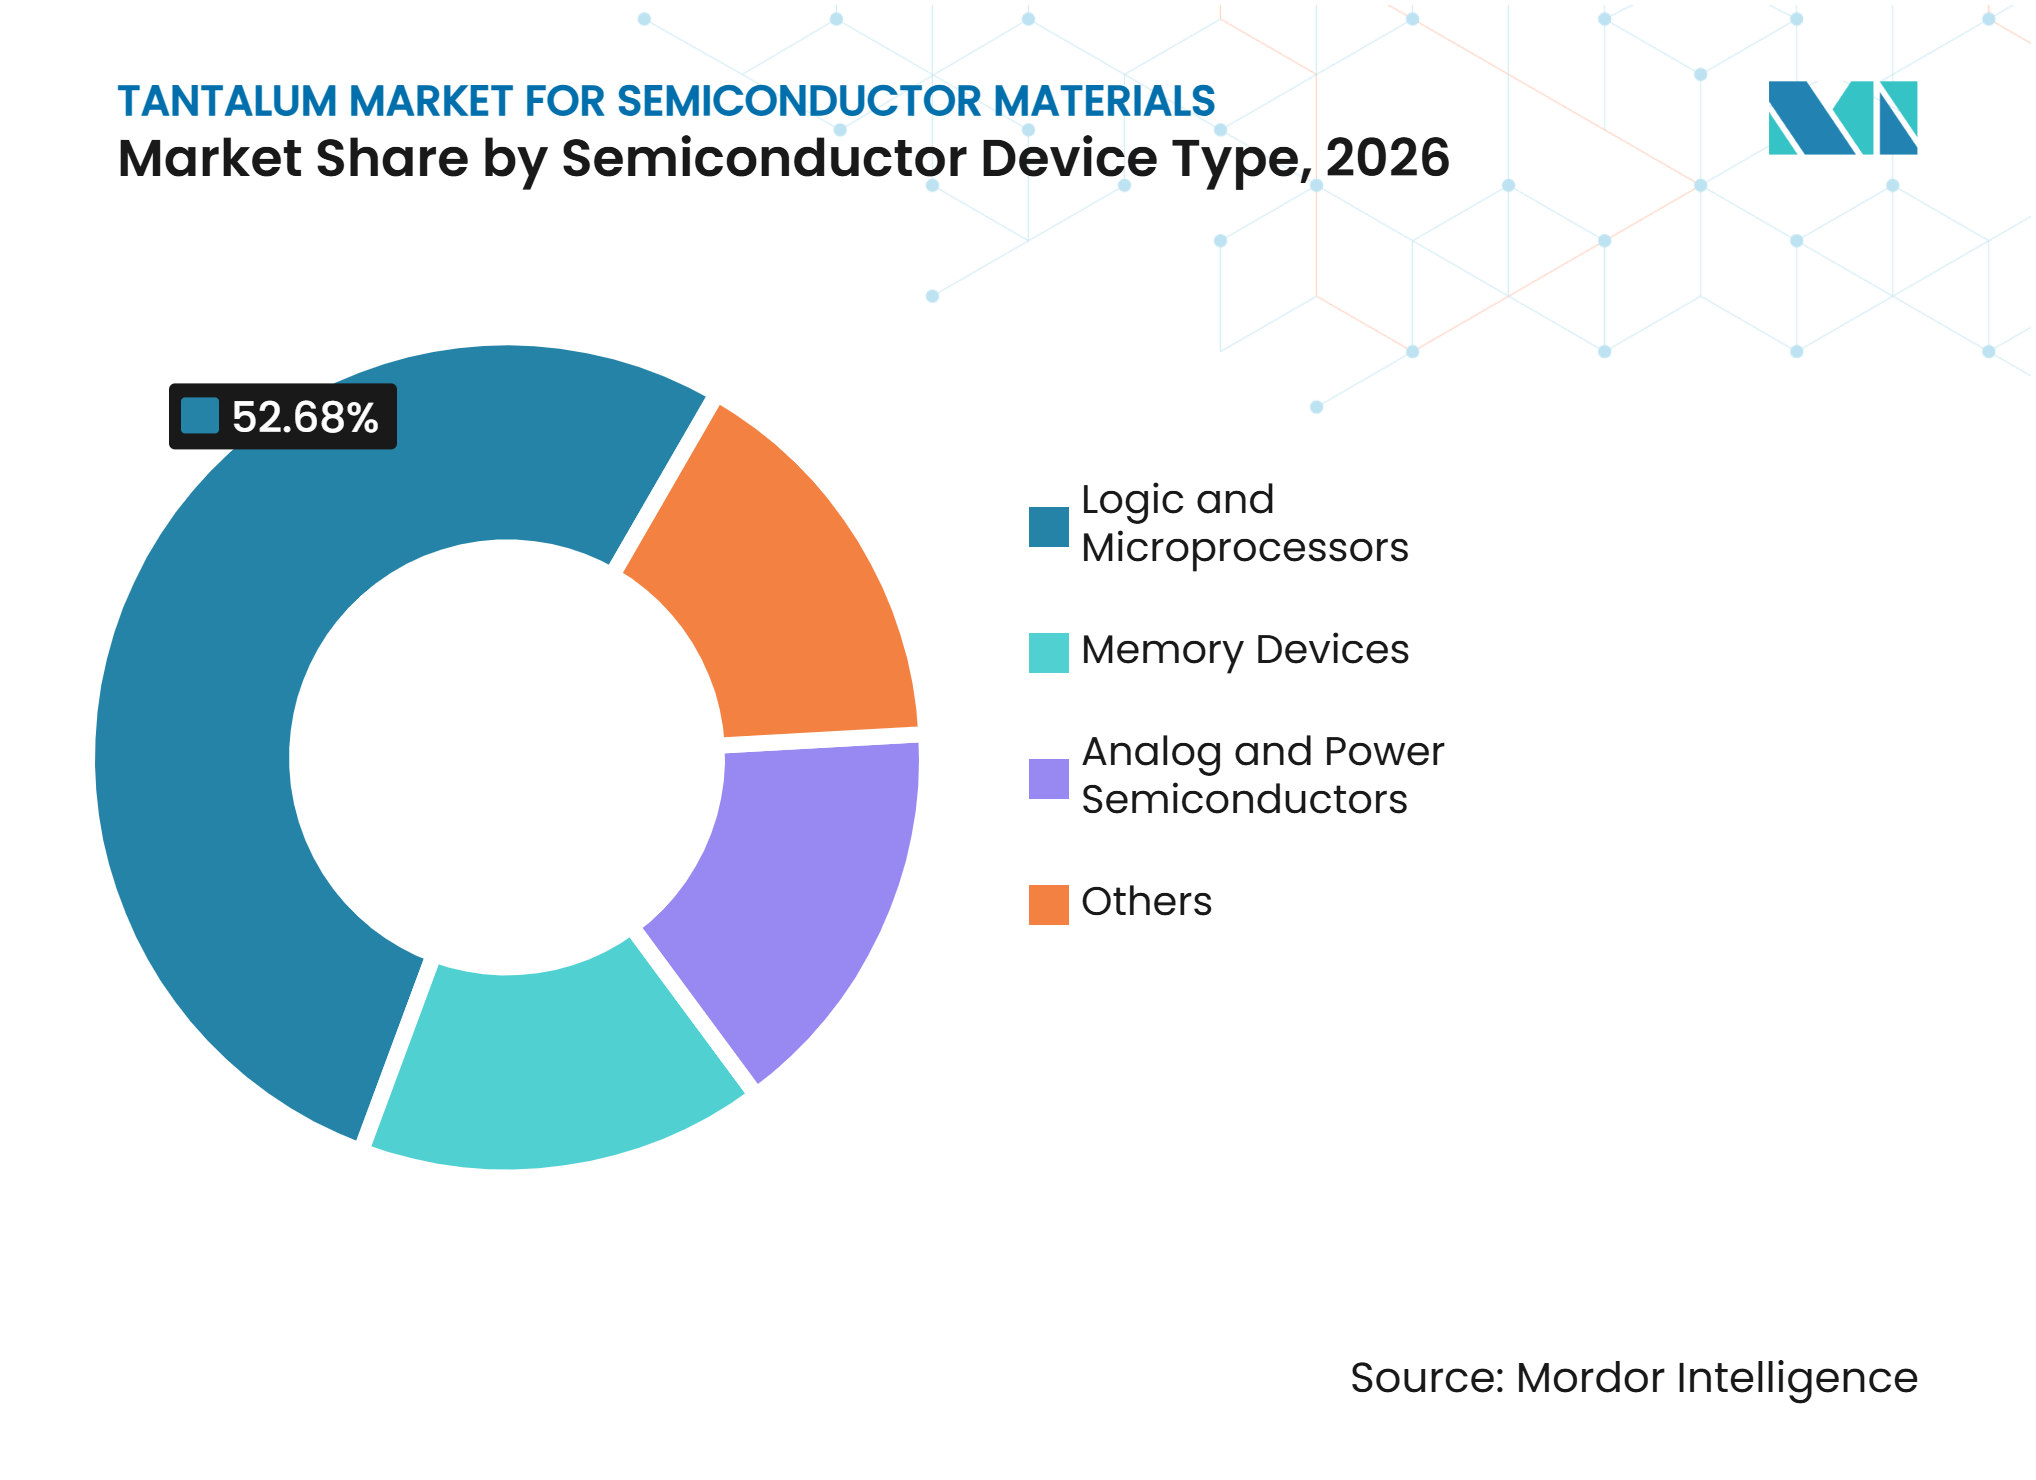
Lógica y Microprocesadores Lideran Tanto en Escala como en CrecimientoLa lógica y los microprocesadores representaron el 52,68% de la participación del mercado en 2026. Se proyecta que el segmento avance a una CAGR del 8,78% hasta 2032. Los procesadores de inteligencia artificial, las unidades de procesamiento central, los procesadores gráficos y los aceleradores personalizados requieren estructuras de interconexión complejas. Una mayor complejidad del chip apoya la demanda de películas de barrera y materiales de objetivo relacionados. Los requisitos de condensadores de tántalo también aumentan con las necesidades de gestión de energía de los equipos de centros de datos. Esta combinación hace de la lógica una fuente central de demanda para el mercado de tántalo para materiales de semiconductores.
Los dispositivos de memoria utilizan materiales que contienen tántalo en contactos NAND 3D de alta relación de aspecto y estructuras seleccionadas de memoria dinámica de acceso aleatorio. Un mayor número de capas de memoria aumenta la necesidad de métodos de deposición conformales. Los semiconductores analógicos y de potencia representan una fuente de demanda más pequeña pero estable a medida que los dispositivos de gestión de energía avanzan hacia diseños más avanzados. Otras categorías de dispositivos incluyen sensores de sistemas microelectromecánicos, filtros de radiofrecuencia y componentes fotónicos. La exposición de la demanda a un número limitado de clientes lógicos líderes puede crear mayores oscilaciones de pedidos para los proveedores de objetivos aprobados. La diversificación de proveedores y un abastecimiento regional más amplio pueden reducir esta exposición con el tiempo.

Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Análisis Geográfico
Asia-Pacífico: La Región Más Grande y de Mayor Crecimiento
Asia-Pacífico representó el 44,56% del mercado de tántalo para materiales de semiconductores en 2026 y se proyecta que avance a una CAGR del 8,56% hasta 2032. Taiwán, Corea del Sur, Japón y China concentran una gran parte de la capacidad global de fabricación de lógica y memoria. Esta concentración apoya la demanda regional de objetivos de alta pureza y materiales precursores. Japón también cuenta con una importante base de proveedores de materiales de deposición y procesamiento de metales refractarios. JX Advanced Metals Corporation está aumentando la capacidad de polvo de tántalo funcional en Tailandia, con operaciones de la expansión programadas para comenzar secuencialmente desde el primer semestre de 2027. La inversión vincula la capacidad de procesamiento del Sudeste Asiático con la demanda de centros de datos de inteligencia artificial y producción de semiconductores. La conformidad con el Proceso de Garantía de Minerales Responsables sigue siendo importante para los proveedores que atienden a clientes de fábricas regionales. Global Advanced Metals Pty Ltd ha mantenido la certificación en sus instalaciones en Japón, Australia y los Estados Unidos, según su anuncio de noviembre de 2025. India y el Sudeste Asiático pueden añadir demanda a medida que los programas nacionales apoyan nuevos proyectos de semiconductores. Su papel actual sigue siendo menor que el de los centros de fabricación establecidos del noreste de Asia.
América del Norte: La Inversión en Relocalización Impulsa una Nueva Capa de Demanda
América del Norte está respaldada por incentivos para la fabricación de semiconductores y la construcción de nuevas fábricas. La Oficina de Responsabilidad del Gobierno de los Estados Unidos documentó 40 proyectos que recibieron adjudicaciones directas hasta julio de 2025. Estos proyectos aumentan la necesidad de soporte técnico localizado, materiales calificados y abastecimiento resiliente. El entorno regulatorio de los Estados Unidos también otorga mayor importancia a la trazabilidad de los minerales críticos. Global Advanced Metals Pty Ltd recibió un contrato de entrega indefinida y cantidad indefinida de la Agencia de Logística de Defensa para lingotes de tántalo en septiembre de 2025. Materion Corporation completó la adquisición de activos de fabricación de objetivos de pulverización catódica de tántalo en la ciudad de Dangjin, Corea del Sur, por 19,5 millones de USD en julio de 2025. El movimiento muestra que los proveedores que atienden a clientes norteamericanos aún pueden necesitar redes de producción y soporte asiáticas. La capacidad de calificación doméstica puede tardar tiempo en desarrollarse porque los objetivos deben ser aprobados para herramientas y flujos de proceso individuales. Es probable que el mercado de tántalo para materiales de semiconductores se beneficie de este ciclo de inversión a medida que las fábricas pasen de la construcción a la producción. La resiliencia de la cadena de suministro seguirá siendo un criterio central para las nuevas relaciones con proveedores.
Europa, América del Sur y Oriente Medio y África: Los Roles de Suministro Configuran una Posición Regional Mixta
Europa es más significativa como base de procesamiento y suministro de materiales avanzados que como un importante centro de consumo de semiconductores. TANIOBIS opera desde Alemania y está ampliando su red de materiales regional, incluidos productos basados en cloruro utilizados en procesos de deposición de semiconductores. Mitsubishi Materials Corporation completó su adquisición de H.C. Starck Holding GmbH en diciembre de 2024, añadiendo capacidad de metales refractarios a su cartera de materiales. La Ley de Materias Primas Críticas de la Unión Europea presta mayor atención a la seguridad del suministro y al procesamiento doméstico. América del Sur tiene una base de fabricación de semiconductores limitada, aunque Brasil apoya cierta actividad de suministro electrónico y automotriz. Oriente Medio está persiguiendo programas tempranos de investigación e inversión en semiconductores. África tiene una demanda de fabricación limitada, pero es importante para el mercado de tántalo para materiales de semiconductores debido al suministro de mineral en la cadena ascendente. Esta estructura desigual separa las regiones de extracción de los lugares donde se produce la mayor parte del procesamiento de alto valor y la producción de chips. También hace que la verificación de procedencia sea importante para los compradores en todas las regiones consumidoras. La diversificación regional puede reducir el riesgo, pero requiere inversión en refinación, calificación y logística.
Panorama Competitivo
Concentración del Mercado
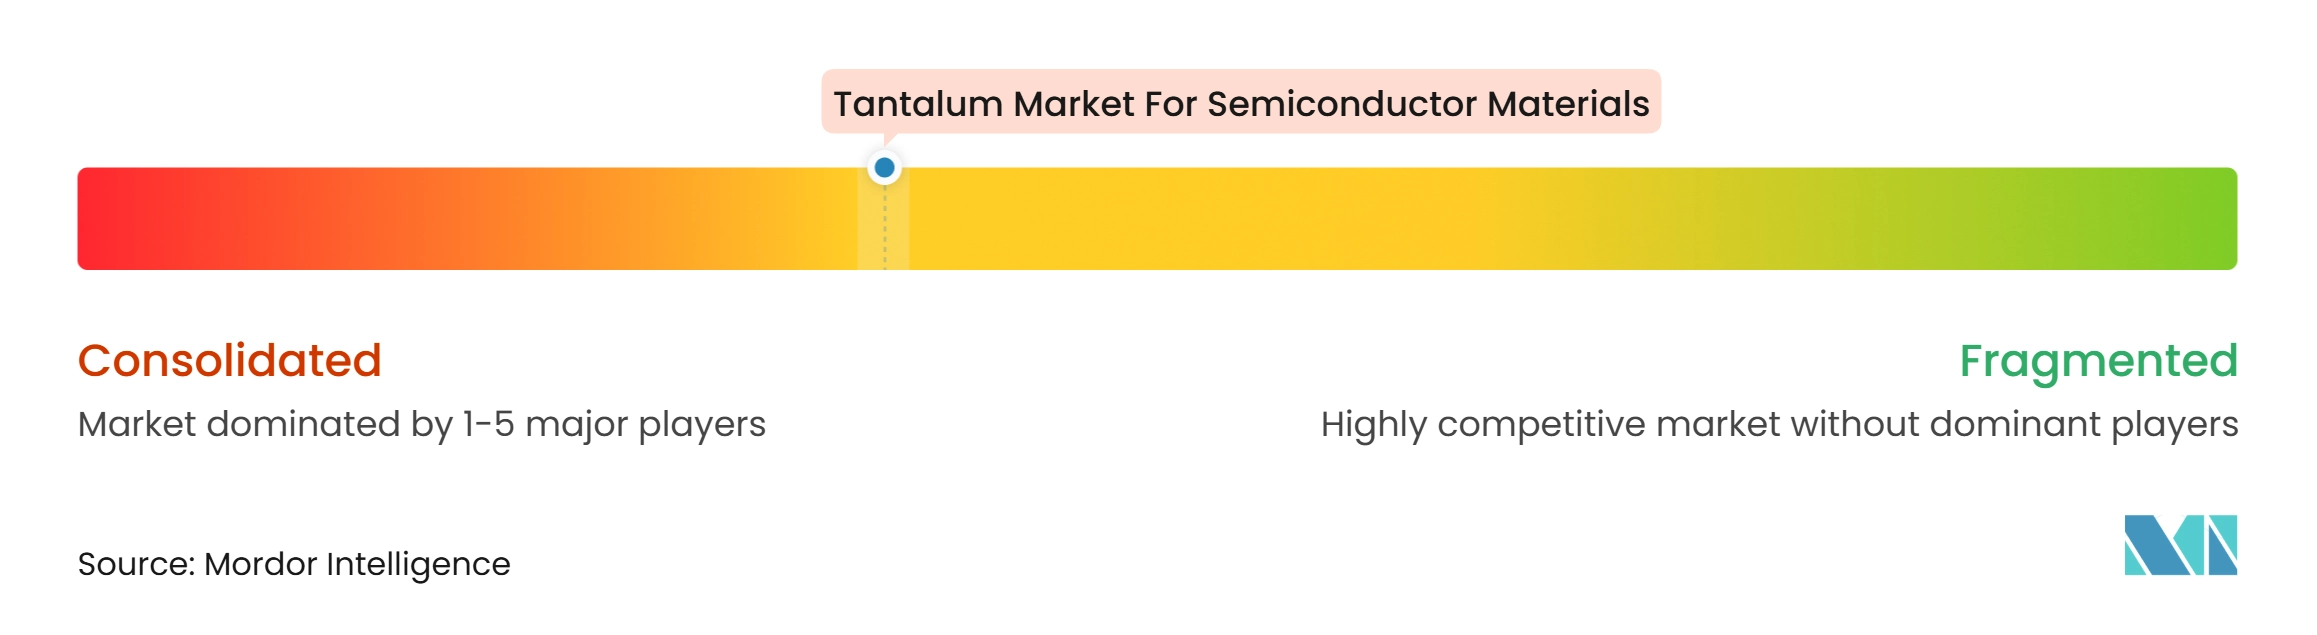
El mercado de tántalo para materiales de semiconductores está moderadamente concentrado, con los cinco principales actores que incluyen JX Advanced Metals Corporation, Materion Corporation, American Elements, Plansee SE y Tosoh SMD, Inc. JX Advanced Metals Corporation tiene una posición integrada a través de la fabricación de objetivos y su negocio TANIOBIS, que produce materiales de tántalo y niobio. JX Advanced Metals Corporation anunció una expansión en Tailandia para polvos de tántalo funcionales en junio de 2026. La empresa también amplió instalaciones para materiales de deposición química de vapor y deposición de capa atómica de alta pureza en Japón durante 2025. Estas inversiones abordan la demanda de objetivos de semiconductores, materiales para condensadores y procesos de deposición avanzados.
Materion Corporation está fortaleciendo su presencia en semiconductores asiáticos a través de la adquisición de activos de fabricación en la ciudad de Dangjin, Corea del Sur, en julio de 2025. Este paso añadió capacidad local para materiales de deposición de semiconductores cerca de las principales bases de clientes coreanas, taiwanesas y japonesas. Tosoh SMD, Inc. compite a través de la ingeniería de objetivos y métodos de fabricación protegidos por patentes. Su patente de febrero de 2026 describe forja por recalcado y laminación controlada para mejorar el rendimiento y la previsibilidad del objetivo. ULVAC, Inc. integra la capacidad de equipos de deposición con el conocimiento de materiales, y su investigación de 2025 sobre películas Ta/TaN demuestra el trabajo continuo en procesos de barrera. Estas estrategias enfatizan la calificación técnica y la compatibilidad de procesos en lugar del precio únicamente.
Global Advanced Metals Pty Ltd participa en la cadena de suministro a través de abastecimiento libre de conflictos y capacidad de procesamiento. American Elements, CNMC Ningxia Orient Group Co., Ltd., Kurt J. Lesker Company, Linde PLC, Mitsubishi Materials Corporation, Plansee SE, Stanford Advanced Materials y H.C. Starck Solutions atienden requisitos relacionados de materiales, equipos, distribución, gases industriales o metales refractarios. Linde PLC anunció una octava unidad de separación de aire en el sitio para el complejo de semiconductores de Samsung en Pyeongtaek, Corea del Sur, durante 2025. El campo competitivo en el mercado de tántalo para materiales de semiconductores está configurado por la calificación del cliente, la documentación de cumplimiento y la capacidad de apoyar múltiples regiones de fabricación de semiconductores. La nueva capacidad china puede intensificar la competencia en las cadenas de suministro domésticas, mientras que los proveedores globales certificados conservan ventajas para los programas internacionales de fábricas.
Líderes del Mercado de Tántalo para Materiales de Semiconductores
-
JX Advanced Metals Corporation
-
Materion Corporation
-
American Elements
-
Plansee SE
-
Tosoh SMD, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Tántalo para Materiales de Semiconductores Empresas cubiertas en este informe
- American Elements
- CNMC Ningxia Orient Group Co., Ltd.
- Global Advanced Metals Pty Ltd
- H.C. Starck Solutions
- Honeywell International Inc.
- JX Advanced Metals Corporation
- Kurt J. Lesker Company
- Linde PLC
- Materion Corporation
- Mitsubishi Materials Corporation
- Plansee SE
- Stanford Advanced Materials
- Tosoh SMD, Inc.
- ULVAC, Inc.
Desarrollos recientes de la industria en Mercado de Tántalo para Materiales de Semiconductores
- Octubre de 2026: JX Advanced Metals Corporation anunció una inversión en nuevos equipos de reciclaje en sus plantas de Tatebayashi y Nasu en Japón para recuperar materiales de objetivos de pulverización catódica utilizados en la fabricación avanzada de semiconductores. La iniciativa cubre objetivos de cobre, tántalo, titanio, tungsteno y cobalto, apoyando el mercado de tántalo para materiales de semiconductores mediante el fortalecimiento de la recuperación de materiales y las cadenas de suministro circulares para metales de grado semiconductor.
- Diciembre de 2025: Solstice Advanced Materials inició la construcción de un proyecto de expansión y modernización de 200 millones de USD en su instalación de materiales electrónicos en Spokane Valley, Washington. Se espera que la inversión duplique la capacidad de producción de objetivos de pulverización catódica de la instalación para finales de 2029 y reduzca los plazos de entrega en un 25%, apoyando el mercado de tántalo para materiales de semiconductores a través de la expansión de la fabricación doméstica de objetivos de pulverización catódica especializados y materiales de semiconductores.
Alcance del Informe sobre el Mercado de Tántalo para Materiales de Semiconductores
El tántalo es un metal refractario valorado por su alto punto de fusión, resistencia a la corrosión y propiedades eléctricas, lo que lo convierte en un material importante en la fabricación de semiconductores. Sus formas de alta pureza apoyan la producción de películas delgadas, capas conductoras y otros componentes utilizados en dispositivos semiconductores.
El Mercado de Tántalo para Materiales de Semiconductores está segmentado por tipo de producto, aplicación, tipo de dispositivo semiconductor y geografía. Por tipo de producto, el mercado está segmentado en objetivos de pulverización catódica de tántalo, polvo de tántalo, metal de tántalo, compuestos de tántalo y otros. Por aplicación, el mercado está segmentado en fabricación de obleas y empaquetado de semiconductores. Por tipo de dispositivo semiconductor, el mercado está segmentado en lógica y microprocesadores, dispositivos de memoria, semiconductores analógicos y de potencia, y otros. El informe también cubre el tamaño del mercado y los pronósticos para el tántalo para materiales de semiconductores en 16 países. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han realizado sobre la base del valor (USD).
Resumen de la segmentación
| Objetivos de Pulverización Catódica de Tántalo |
| Polvo de Tántalo |
| Metal de Tántalo |
| Compuestos de Tántalo |
| Otros |
| Fabricación de Obleas |
| Empaquetado de Semiconductores |
| Lógica y Microprocesadores |
| Dispositivos de Memoria |
| Semiconductores Analógicos y de Potencia |
| Otros |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Rusia | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo de Producto | Objetivos de Pulverización Catódica de Tántalo | |
| Polvo de Tántalo | ||
| Metal de Tántalo | ||
| Compuestos de Tántalo | ||
| Otros | ||
| Por Aplicación | Fabricación de Obleas | |
| Empaquetado de Semiconductores | ||
| Por Tipo de Dispositivo Semiconductor | Lógica y Microprocesadores | |
| Dispositivos de Memoria | ||
| Semiconductores Analógicos y de Potencia | ||
| Otros | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Rusia | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de tántalo para materiales de semiconductores?
El tamaño de la industria del mercado de tántalo para materiales de semiconductores fue valorado en 208,64 millones de USD en 2026 y se estima que crecerá desde 223,21 millones de USD en 2027 hasta alcanzar 316,14 millones de USD para 2032, a una CAGR del 7,21% durante el período de pronóstico (2027-2032).
¿Qué está impulsando la demanda de tántalo en la fabricación de semiconductores?
La demanda de tántalo está respaldada por su uso en objetivos de pulverización catódica y películas de barrera de nitruro de tántalo para interconexiones de cobre, lógica avanzada y procesamiento NAND 3D.
¿Qué tipo de producto tuvo la mayor participación en 2026?
Los objetivos de pulverización catódica de tántalo lideraron con una participación del 61,07% en 2026.
¿Qué aplicación se proyecta que avance más rápido hasta 2032?
Se proyecta que el empaquetado de semiconductores avance a una CAGR del 8,21% hasta 2032 a medida que la integración de chiplets y la metalización avanzada de paquetes se expanden.