
Taille et Part du Marché du Tantale pour les Matériaux de Semiconducteurs
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
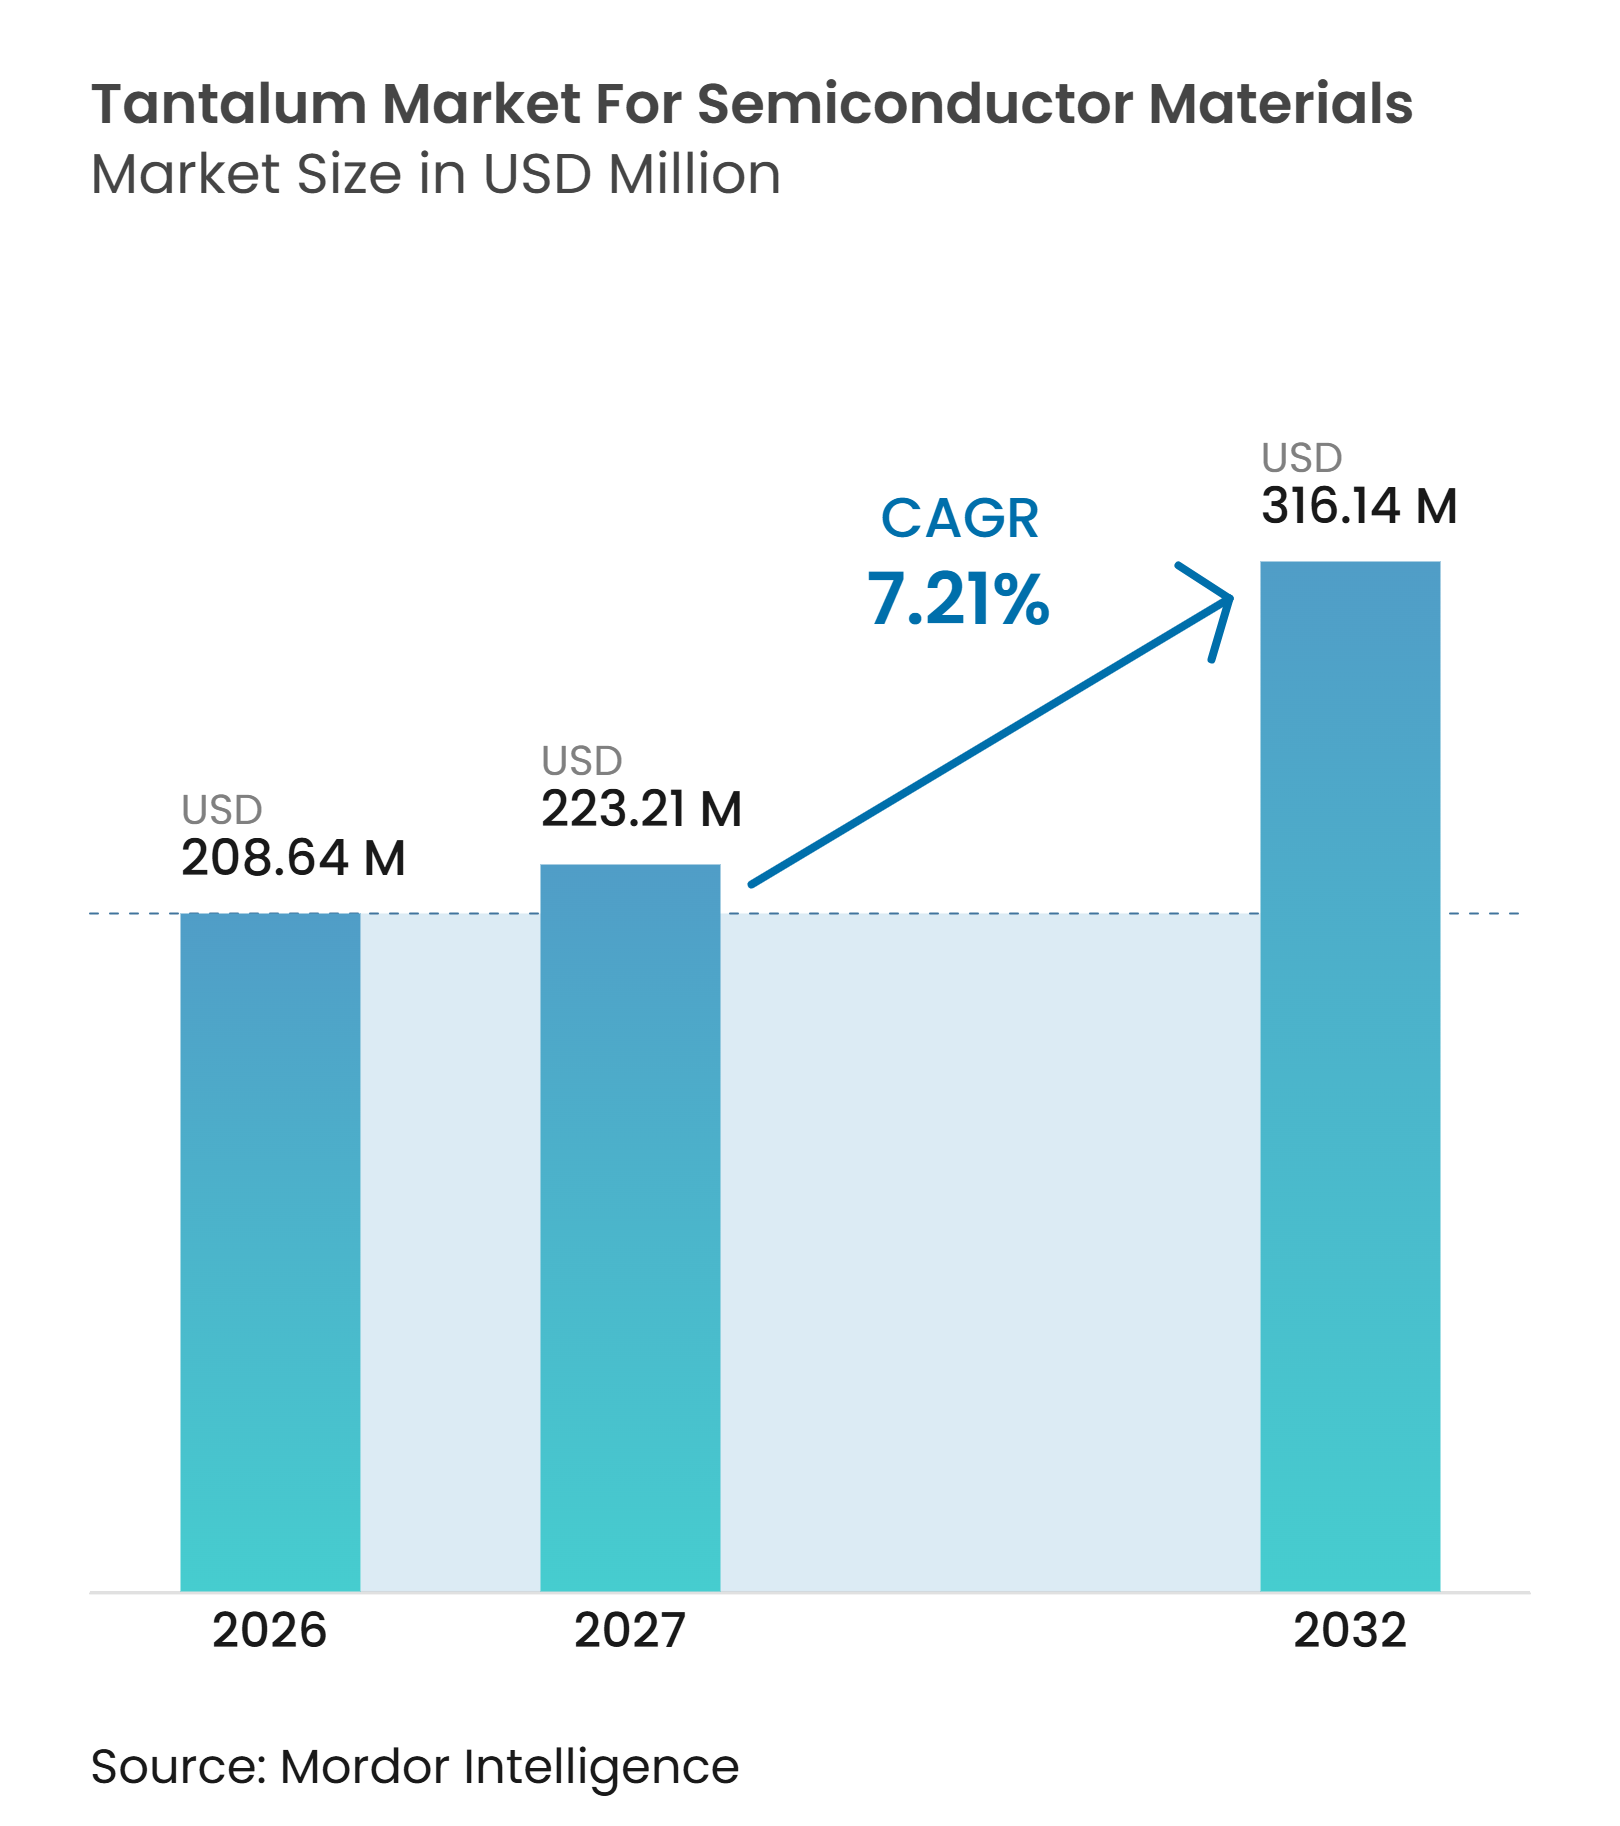
| Taille du Marché (2027) | 223.21 Millions de dollars américains |
| Taille du Marché (2032) | 316.14 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 7.21 % |
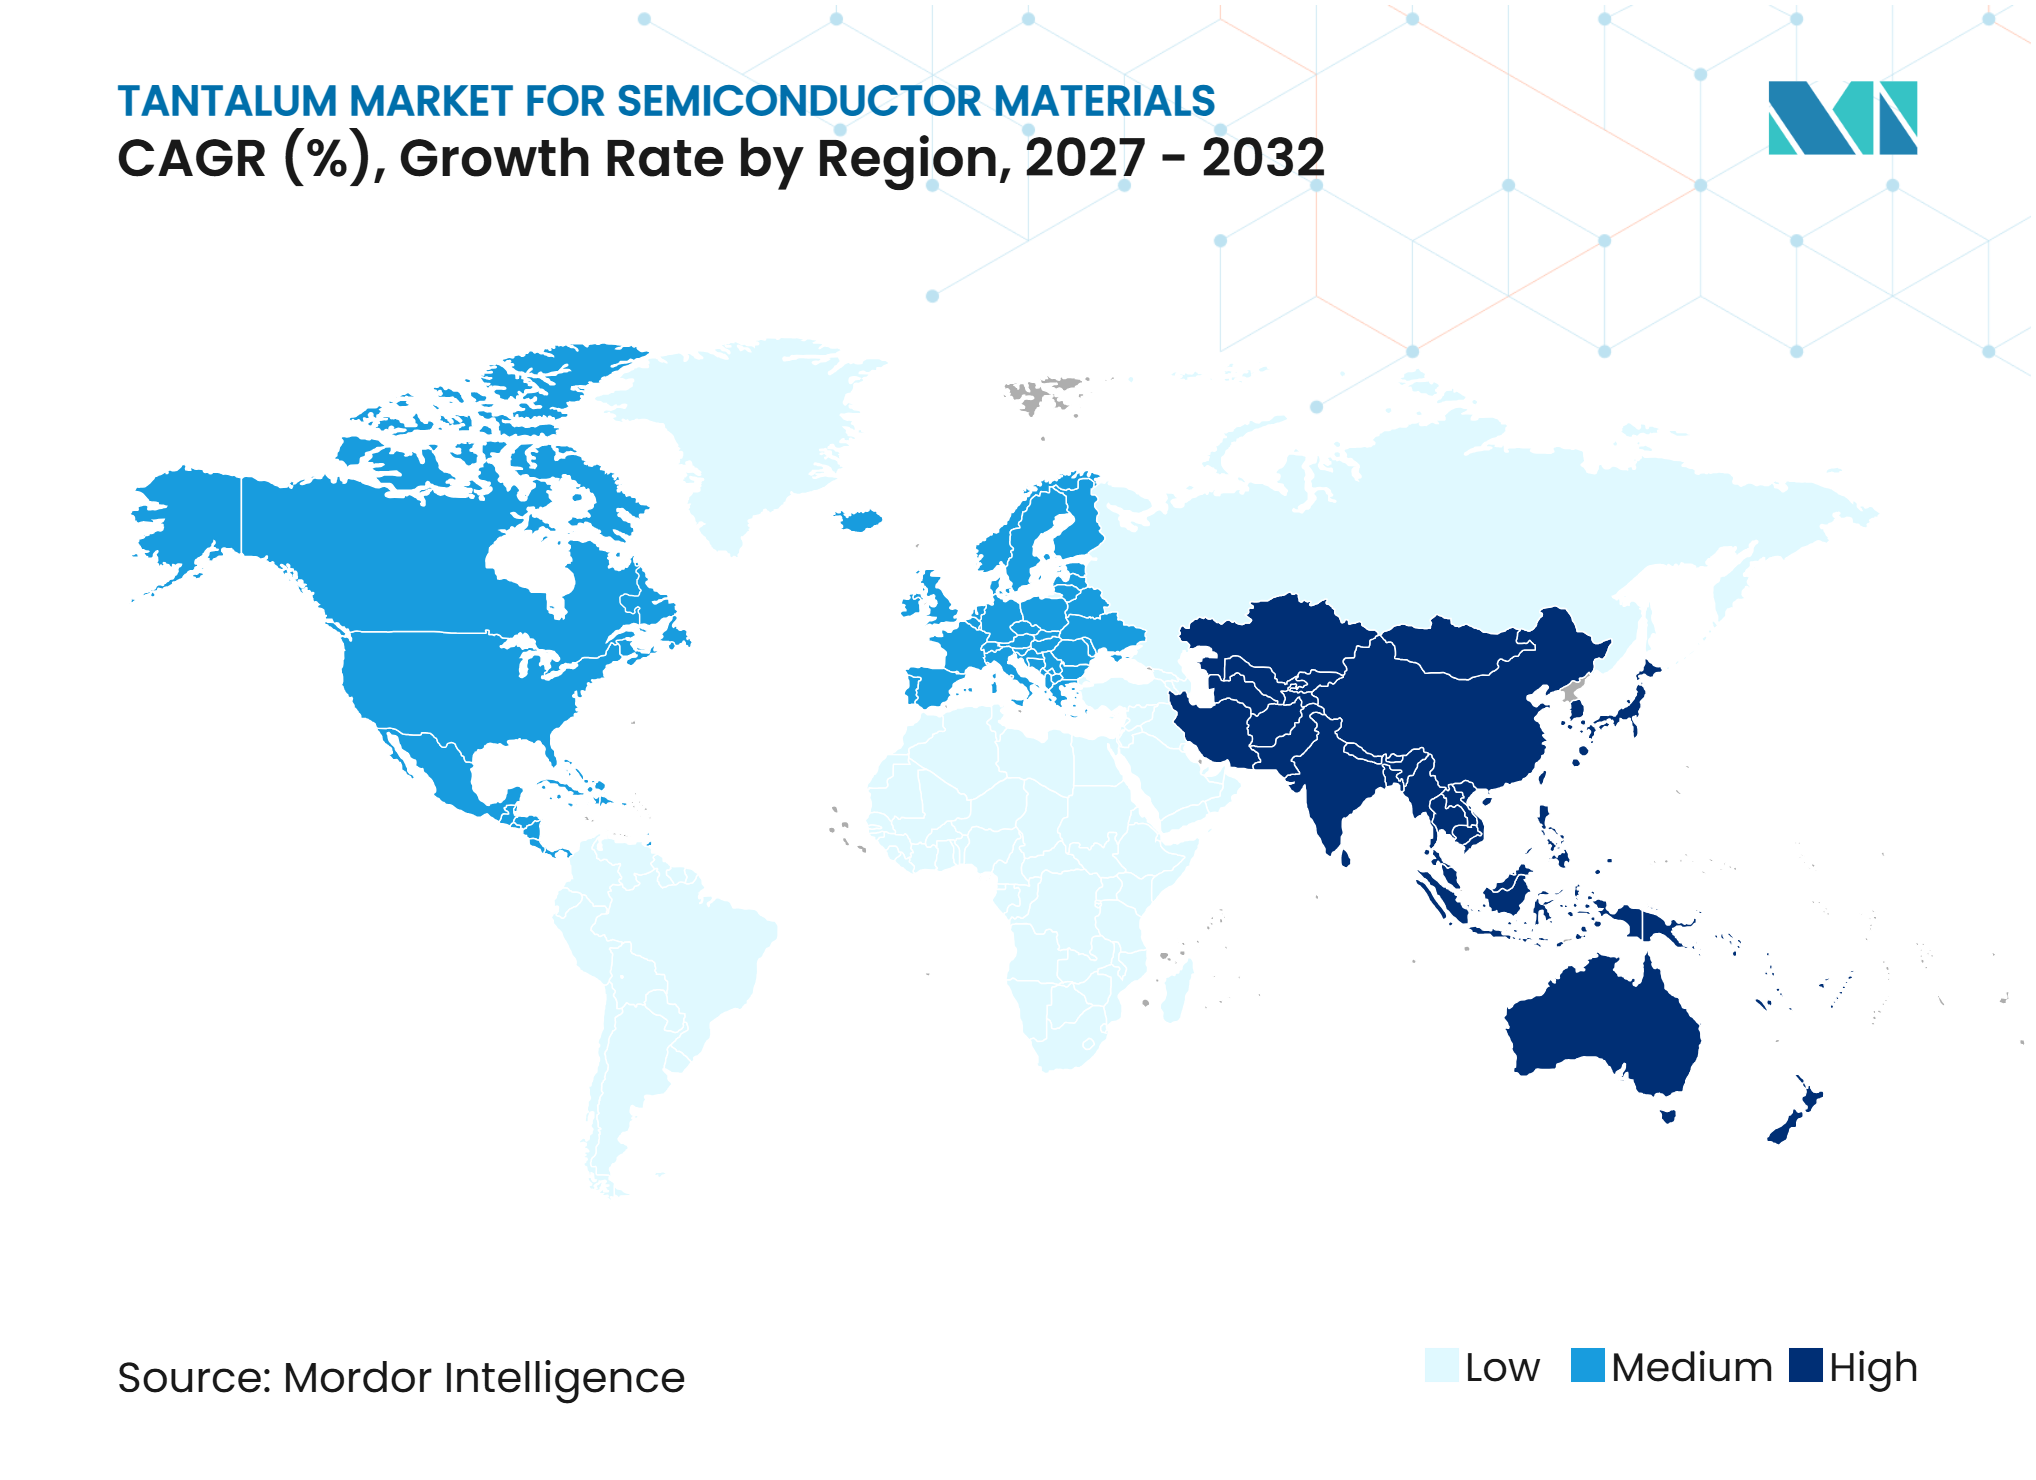
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs
*Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. |
|
Analyse du Marché du Tantale pour les Matériaux de Semiconducteurs par Mordor Intelligence
La taille du secteur du marché du tantale pour les matériaux de semiconducteurs était évaluée à 208,64 millions USD en 2026 et devrait croître de 223,21 millions USD en 2027 pour atteindre 316,14 millions USD d'ici 2032, à un CAGR de 7,21 % au cours de la période de prévision (2027-2032). La demande est liée au dépôt physique en phase vapeur de films barrières en tantale et en nitrure de tantale dans les empilements d'interconnexions en cuivre. À mesure que les caractéristiques des dispositifs se réduisent, la pureté des matériaux et l'uniformité des films exercent une plus grande influence sur le rendement et la stabilité des procédés. Le marché du tantale pour les matériaux de semiconducteurs bénéficie également d'un nombre plus élevé de couches métalliques dans les dispositifs logiques avancés et les dispositifs de mémoire. Les nouveaux projets de fabrication peuvent accroître la demande de matériaux certifiés, bien que les fournisseurs soient confrontés à de longs cycles de qualification avant le début des livraisons en production. La sécurité de l'approvisionnement reste importante car la diligence raisonnable en matière de minerais de conflit et la concentration de la production de minerai affectent les décisions d'approvisionnement tout au long de la chaîne de valeur.
Principaux Enseignements du Rapport
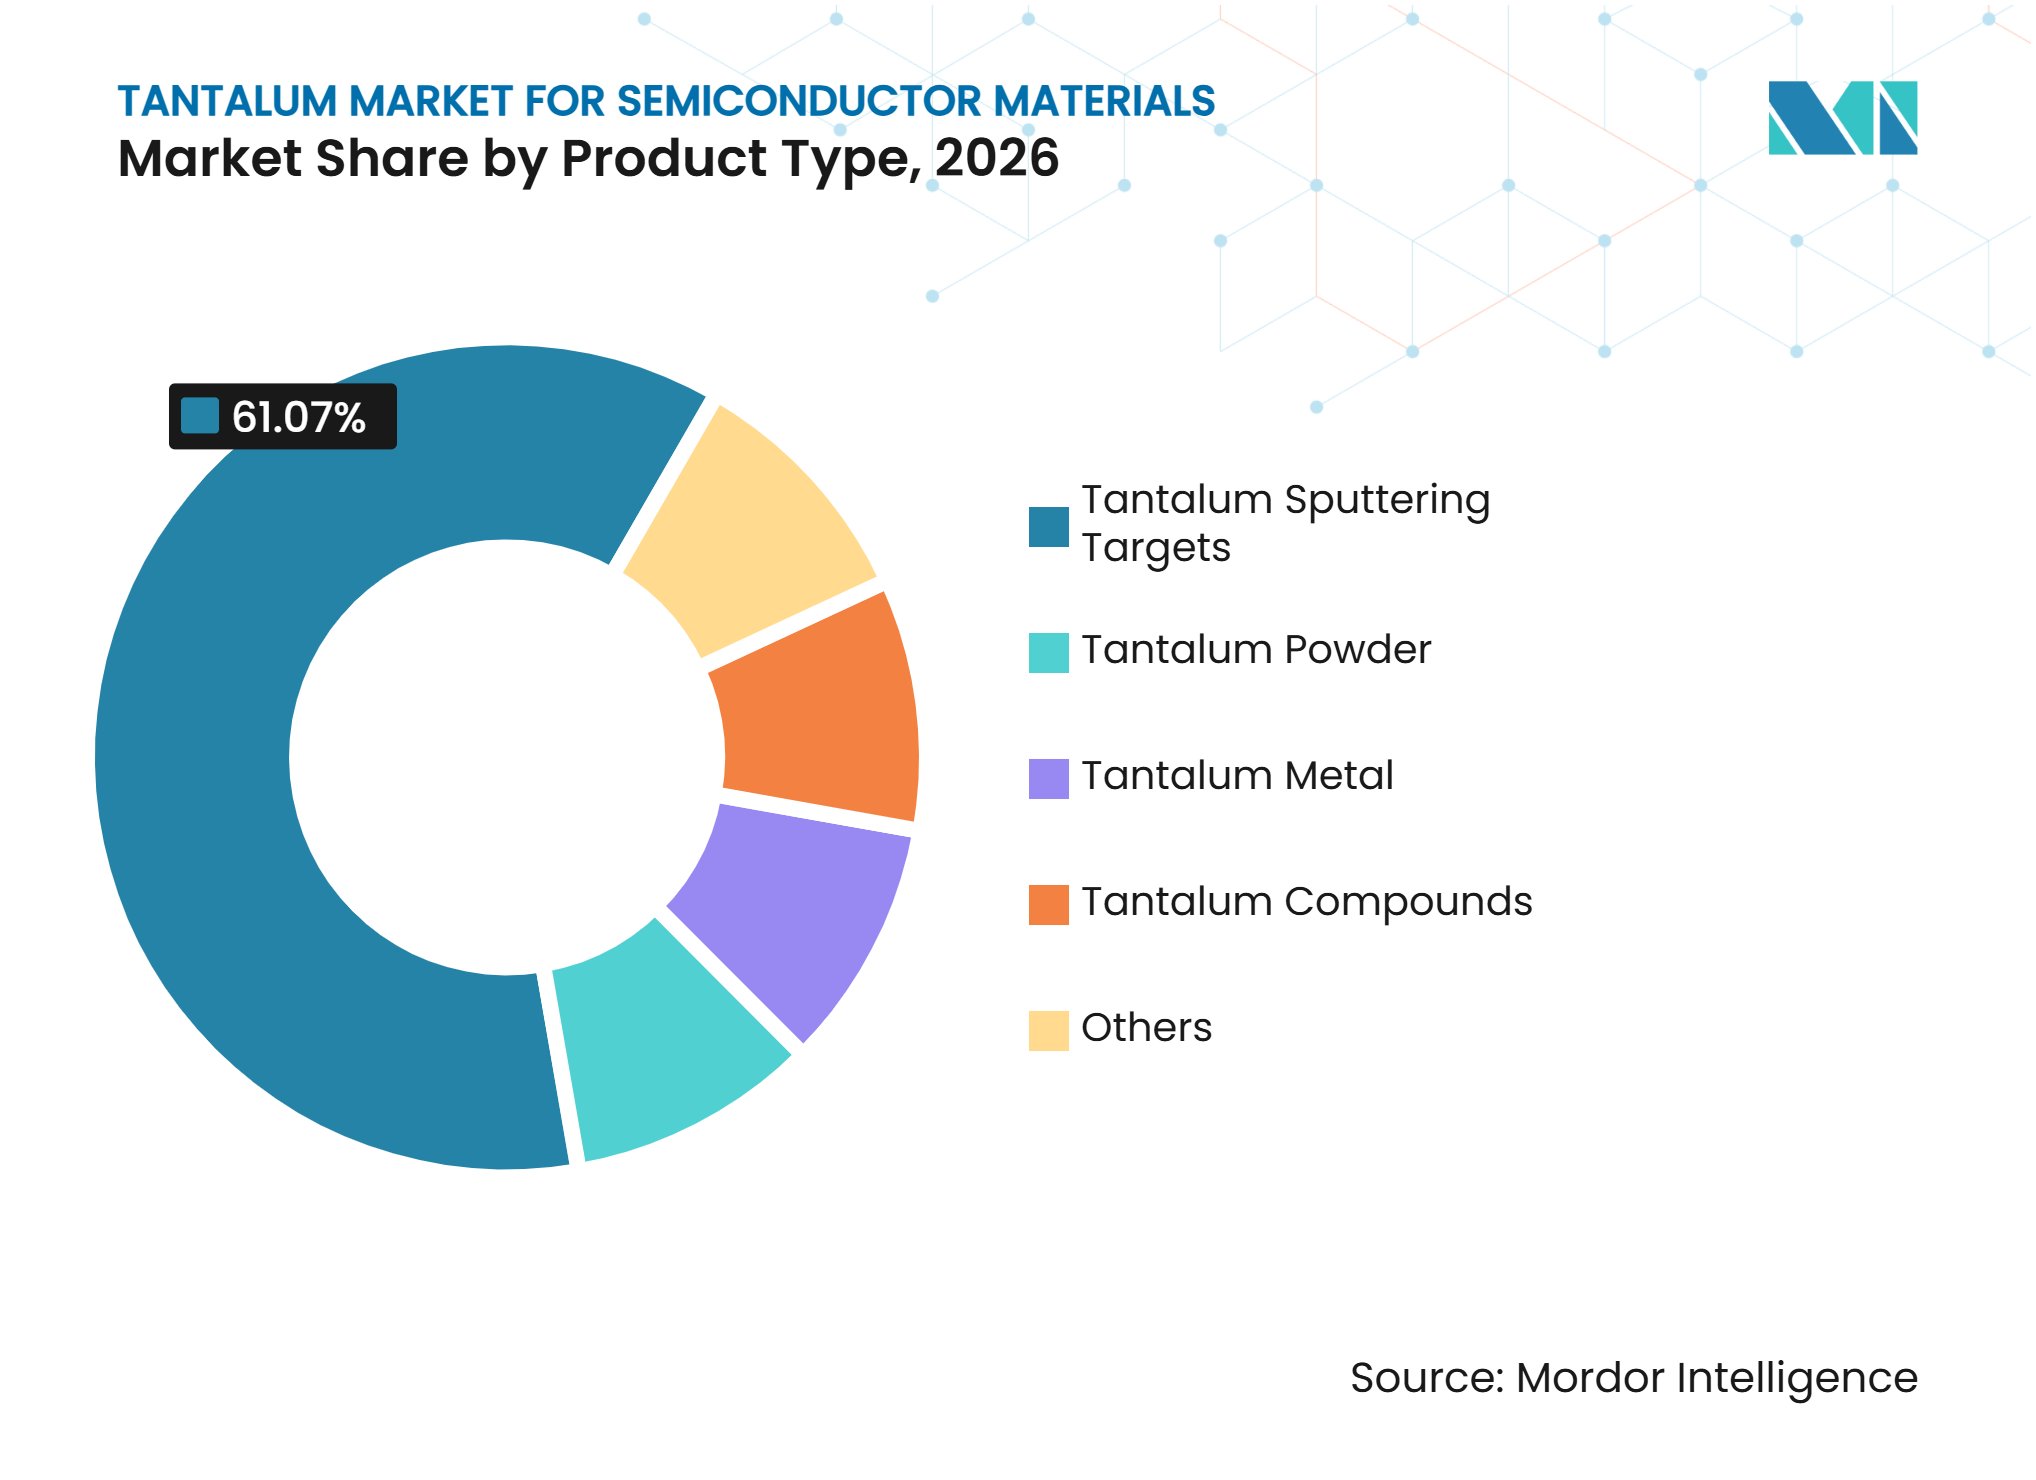
- Par type de produit, les cibles de pulvérisation cathodique en tantale détenaient 61,07 % de la part du marché du tantale pour les matériaux de semiconducteurs en 2026, tandis que les composés de tantale devraient progresser à un CAGR de 7,89 % jusqu'en 2032.
- Par application, la fabrication de plaquettes détenait 68,11 % de la part du marché du tantale pour les matériaux de semiconducteurs en 2026, tandis que le conditionnement de semiconducteurs devrait progresser à un CAGR de 8,21 % jusqu'en 2032.
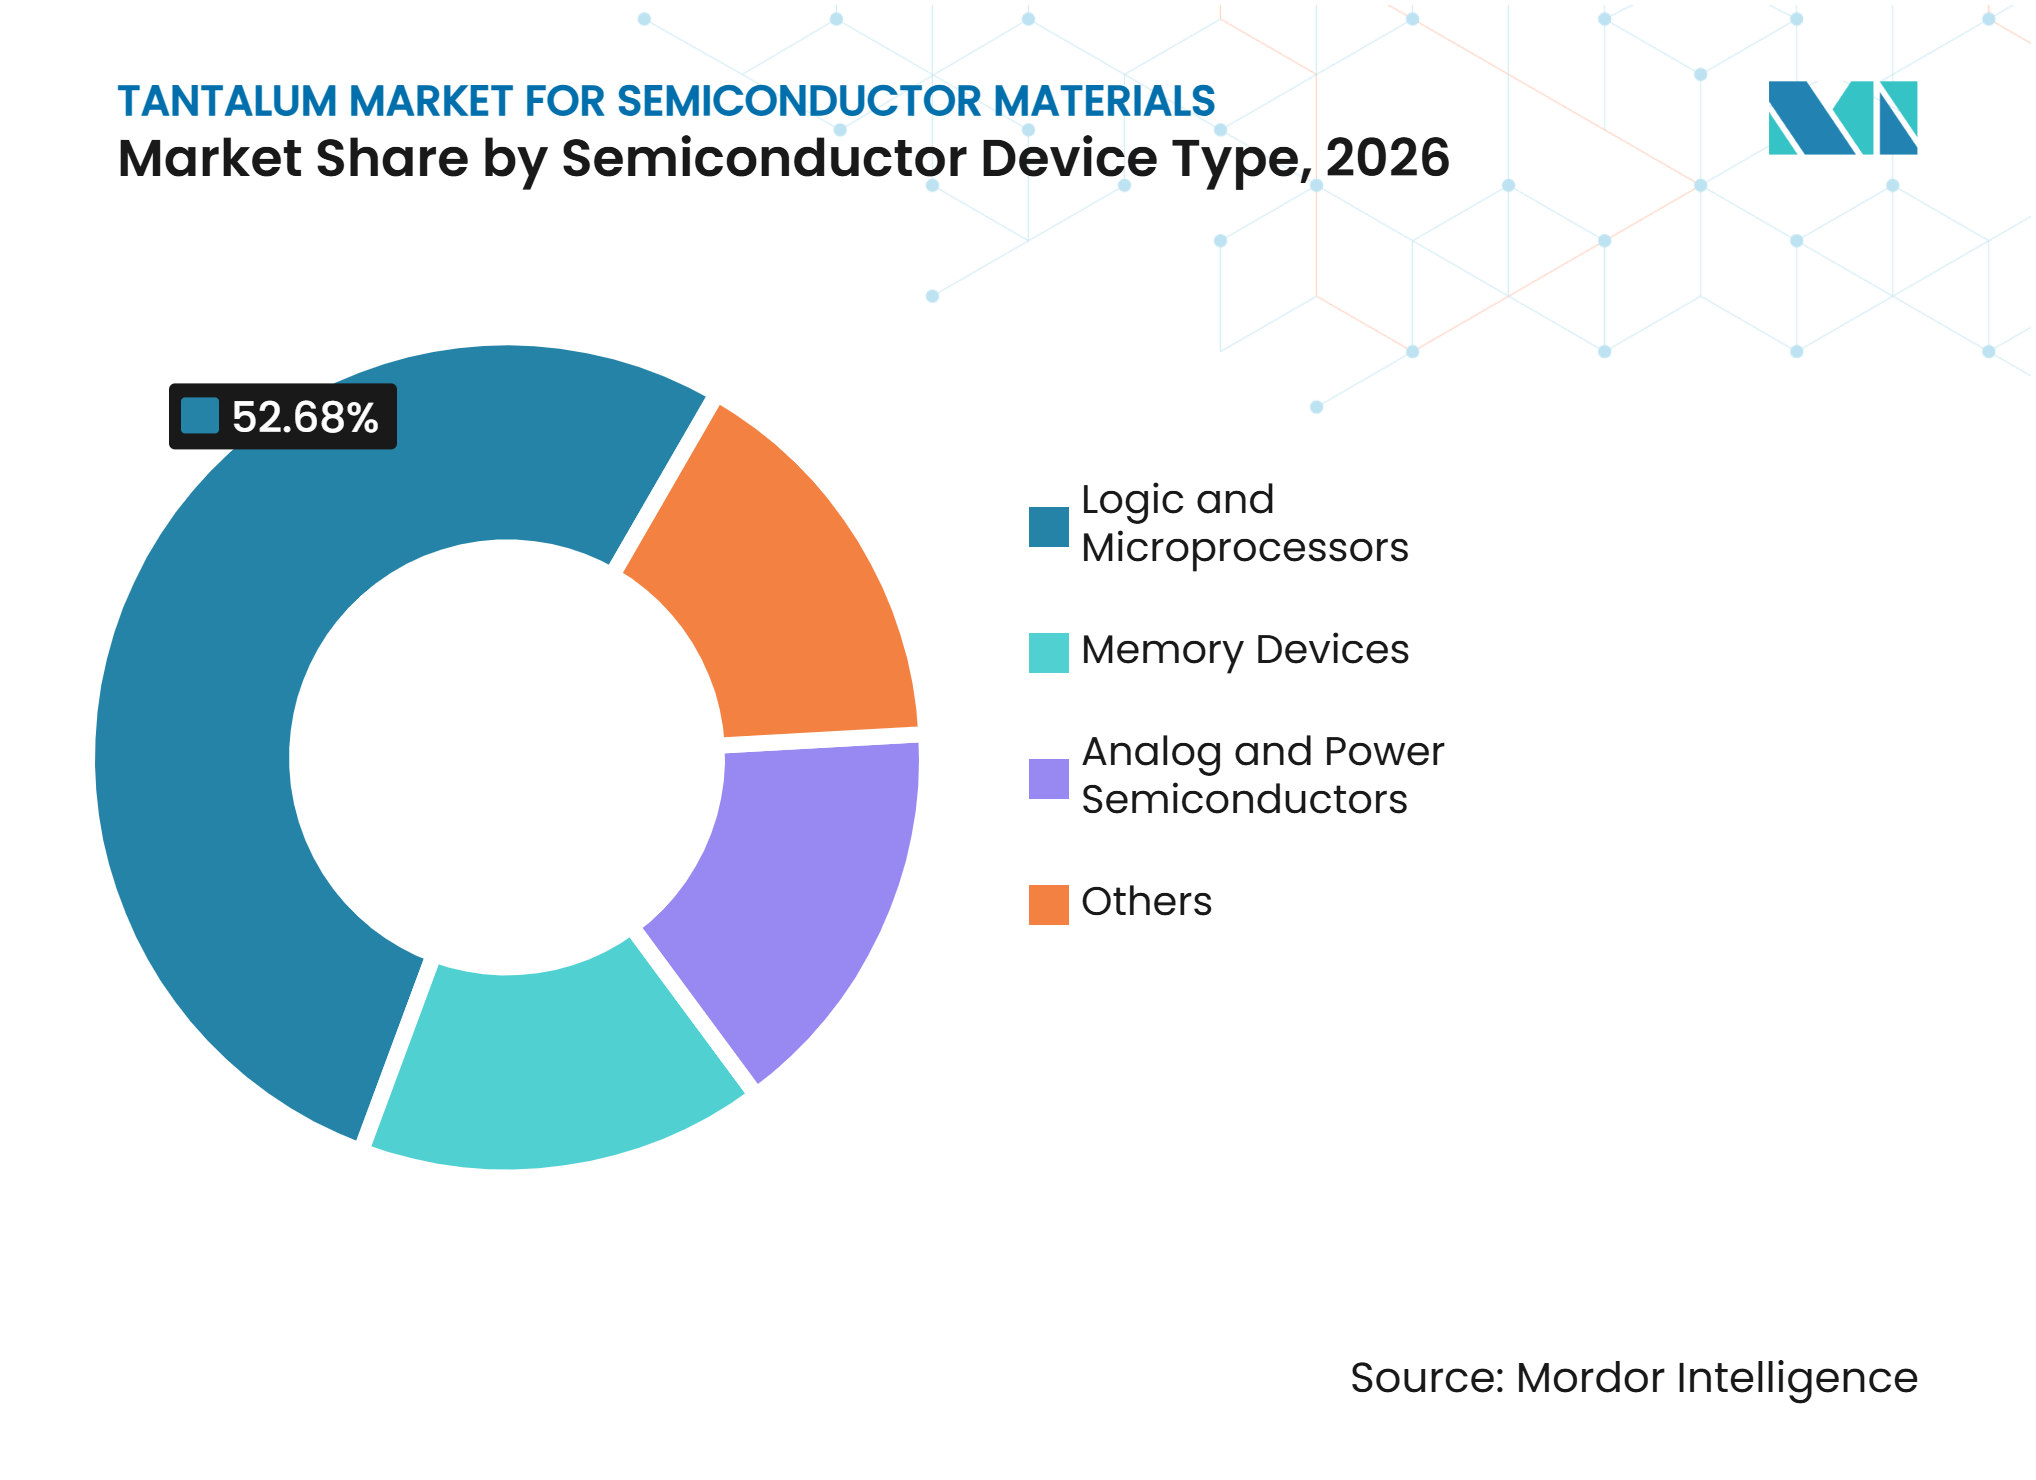
- Par type de dispositif semiconducteur, la logique et les microprocesseurs détenaient 52,68 % de la part du marché du tantale pour les matériaux de semiconducteurs en 2026 et devraient progresser à un CAGR de 8,78 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique détenait 44,56 % de la part du marché du tantale pour les matériaux de semiconducteurs en 2026 et devrait progresser à un CAGR de 8,56 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Expansion des Capacités de Semiconducteurs pour les Serveurs d'IA et l'Informatique Haute Performance | +2.3% | Mondial, avec la plus forte intensité en APAC (Taïwan, Corée du Sud, Japon, Chine) et en Amérique du Nord | Court terme (<= 2 ans) |
| Mise à l'Échelle de la Logique à Nœuds Avancés et de la NAND 3D | +1.6% | Cœur APAC (Taïwan, Corée du Sud, Japon), avec répercussions sur l'Amérique du Nord et l'Europe | Moyen terme (2-4 ans) |
| Adoption Croissante de Matériaux de Dépôt à Ultra-Haute Pureté | +1.0% | Mondial, porté par l'Amérique du Nord et l'APAC | Moyen terme (2-4 ans) |
| Localisation de la Fabrication de Semiconducteurs et Incitations Régionales aux Fabs | +0.9% | Amérique du Nord et Europe principalement, avec des répercussions sur l'Inde et l'Asie du Sud-Est | Moyen terme (2-4 ans) |
| Conditionnement Avancé et Intégration Hétérogène | +0.7% | Mondial, avec la plus forte concentration en APAC | Long terme (>= 4 ans) |
| Source: Mordor Intelligence | |||
Expansion des Capacités de Semiconducteurs pour les Serveurs d'IA et l'Informatique Haute Performance
L'infrastructure d'IA accroît la demande de processeurs logiques, de processeurs graphiques et de composants de gestion de l'alimentation associés. Ces dispositifs utilisent des structures d'interconnexion en cuivre denses qui nécessitent des barrières de diffusion fiables. Le marché du tantale pour les matériaux de semiconducteurs bénéficie de cette demande pour les cibles, les poudres et les matériaux précurseurs. Les condensateurs en tantale soutiennent également les circuits d'alimentation des serveurs à mesure que la distribution de l'alimentation des systèmes évolue vers des architectures 48 V. JX Advanced Metals Corporation étend la production de poudre de tantale fonctionnelle dans son usine de Map Ta Phut en Thaïlande, en citant la demande provenant des cibles de pulvérisation cathodique et des condensateurs en tantale utilisés dans les centres de données d'IA générative. Cette expansion montre que le marché du tantale pour les matériaux de semiconducteurs est lié à la fois aux matériaux de dépôt et aux composants électroniques de support.
Mise à l'Échelle de la Logique à Nœuds Avancés et de la NAND 3D
La mise à l'échelle de la logique en dessous de 3 nm et les structures NAND 3D à couches plus élevées accroissent le besoin de films barrières conformes. Le nitrure de tantale est utilisé là où des caractéristiques étroites nécessitent un dépôt de film contrôlé et une faible contamination. Le marché du tantale pour les matériaux de semiconducteurs bénéficie donc d'une augmentation des étapes de traitement plus rapide que les volumes de plaquettes. Un brevet américain décrit des matériaux de revêtement TaXN pour les empilements de lignes de mots NAND verticaux, soutenant le développement continu des systèmes barrières à base de tantale. Le dépôt de couches atomiques est particulièrement pertinent pour les structures à rapport d'aspect élevé car il peut former des films contrôlés dans des caractéristiques étroites. JX Advanced Metals Corporation a achevé l'expansion des installations de matériaux pour le dépôt chimique en phase vapeur et le dépôt de couches atomiques à l'usine de Chigasaki de Toho Titanium en juin 2025, renforçant l'approvisionnement en matériaux de semiconducteurs de prochaine génération.
Adoption Croissante de Matériaux de Dépôt à Ultra-Haute Pureté
Des dimensions d'interconnexion plus petites nécessitent un contrôle plus strict des impuretés, de la structure des grains et de la cohérence des films. Des cibles en tantale à haute pureté sont utilisées pour réduire les risques de défauts lors du dépôt. Des recherches publiées en 2025 ont révélé que les stratégies de laminage affectaient l'uniformité de la microstructure dans les plaques de tantale à haute pureté, reliant le traitement des cibles aux performances finales du matériau. Cette exigence renforce l'importance de la métallurgie spécialisée dans le marché du tantale pour les matériaux de semiconducteurs. Les fournisseurs capables de maintenir des caractéristiques de cibles reproductibles peuvent renforcer leur position lors de la qualification par les clients. La conformité à l'Initiative pour les Minéraux Responsables est également importante car les principaux clients des fabs examinent la provenance des matériaux dans le cadre de la diligence raisonnable de la chaîne d'approvisionnement.
Localisation de la Fabrication de Semiconducteurs et Incitations Régionales aux Fabs
Les incitations à la construction de fabs élargissent le nombre de chaînes d'approvisionnement régionales nécessitant des matériaux de semiconducteurs qualifiés. Le Bureau de la responsabilité gouvernementale des États-Unis a signalé 30,9 milliards USD d'attributions directes à 19 entreprises pour 40 projets de fabrication de semiconducteurs et de matériaux en juillet 2025[1]. Les nouveaux fabs exigent que les fournisseurs de cibles qualifient leurs produits pour des outils et des flux de procédés spécifiques. Cela crée une demande de support technique local et d'approvisionnement en matériaux certifiés, même lorsque l'approvisionnement initial reste mondial. Le marché du tantale pour les matériaux de semiconducteurs peut en bénéficier à mesure que les fournisseurs développent des capacités à proximité des nouveaux pôles de semiconducteurs. Dans le même temps, les exigences de qualification peuvent retarder l'effet commercial des investissements annoncés.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Longs Cycles de Qualification pour les Nouveaux Fournisseurs de Matériaux en Tantale | -1.2% | Mondial, avec les plus fortes frictions en Amérique du Nord et en Europe où de nouveaux pôles de fabs se forment | Moyen terme (2-4 ans) |
| Substitution par le Ruthénium, le Molybdène, le Titane et des Matériaux Barrières Alternatifs | -0.9% | Mondial, plus aigu aux nœuds logiques de pointe en dessous de 2 nm | Long terme (>= 4 ans) |
| Concentration de la Matière Première Primaire dans les Régions Touchées par les Conflits | -0.6% | Risque d'approvisionnement mondial, concentré en République Démocratique du Congo et au Rwanda | Court terme (<= 2 ans) |
| Source: Mordor Intelligence | |||
Longs Cycles de Qualification pour les Nouveaux Fournisseurs de Matériaux en Tantale
Les cibles de pulvérisation cathodique en tantale sont qualifiées dans des chambres de dépôt physique en phase vapeur spécifiques et dans des conditions de procédé définies. Un nouveau fournisseur peut avoir besoin de réaliser des tests approfondis sur les matériaux, les procédés et le rendement avant de recevoir une approbation de production. Cela protège les fournisseurs établis mais peut contraindre le rythme de formation des capacités locales. Le marché du tantale pour les matériaux de semiconducteurs peut donc afficher une forte demande sans augmentation également rapide du nombre de fournisseurs approuvés. La diligence raisonnable en matière de minerais de conflit ajoute une couche de révision supplémentaire pour les fournisseurs cherchant à accéder aux principaux comptes de fabs. Ces exigences améliorent la traçabilité mais allongent le délai nécessaire pour introduire une source alternative.
Concentration de la Matière Première Primaire dans les Régions Touchées par les Conflits
L'approvisionnement en tantale est exposé à des risques car l'offre de minerai est concentrée dans un nombre limité de pays. Les États-Unis ont inclus le tantale dans leur liste des minéraux critiques de 2025, reflétant sa pertinence économique et pour la sécurité nationale[2]. Le gouvernement américain a également lancé une enquête au titre de la Section 232 sur les minéraux critiques transformés et les produits dérivés en avril 2025. Des coûts de matières premières plus élevés et des contrôles de traçabilité plus complexes peuvent affecter la disponibilité des matériaux. Ces conditions encouragent les transformateurs et les clients des fabs à diversifier leurs sources. Elles augmentent également la valeur des fournisseurs disposant de systèmes d'approvisionnement sans conflit établis dans le marché du tantale pour les matériaux de semiconducteurs.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Produit :
Les Cibles de Pulvérisation Cathodique en Tantale en Tête, Tandis que les Composés de Tantale se DéveloppentLes cibles de pulvérisation cathodique en tantale représentaient 61,07 % de la part de marché en 2026. Leur position reflète l'utilisation continue du dépôt physique en phase vapeur dans le traitement des interconnexions en cuivre et la métallisation des boîtiers émergents. Les performances des cibles dépendent de la pureté, de la densité, de la structure des grains et du comportement d'érosion uniforme. Ces facteurs affectent la cohérence des films sur les plaquettes et peuvent influencer le rendement des puces. Les cibles à haute pureté restent importantes pour les procédés logiques avancés qui fonctionnent avec des marges de procédé étroites. Tosoh SMD, Inc. a reçu le brevet américain 12 545 993 en février 2026 pour une méthode de fabrication de cibles en tantale conçue pour maintenir la non-uniformité des films en dessous de 2 % tout au long de la durée de vie de la cible.
Les composés de tantale devraient progresser à un CAGR de 7,89 % jusqu'en 2032. Leur croissance reflète l'utilisation de précurseurs de dépôt de couches atomiques dans la logique sub-5 nm et les structures de mémoire à rapport d'aspect élevé. Les poudres de tantale servent de matière première pour les cibles et de matériau d'anode de condensateur dans les systèmes électroniques. Le métal tantale, y compris les formes en tige et en plaque, soutient des applications spécialisées sous vide et en laboratoire. D'autres formats de matériaux comprennent les films d'oxyde de tantale pour les dispositifs photoniques et les applications de recherche. La gamme de produits soutient plusieurs voies de traitement, ce qui aide le marché du tantale pour les matériaux de semiconducteurs à servir à la fois les méthodes de fabrication établies et les technologies de dépôt plus récentes.



Par Application :
La Fabrication de Plaquettes en Tête, le Conditionnement de Semiconducteurs s'AccélèreLa fabrication de plaquettes représentait 68,11 % de la part de marché en 2026. Cette application utilise le tantale et le nitrure de tantale comme revêtements et barrières de diffusion dans les structures d'interconnexion métallique. La fabrication de pointe nécessite un contrôle strict des impuretés et des performances constantes des cibles. Les fournisseurs disposant de qualifications de fab existantes ont un avantage car les changements de procédé peuvent affecter les performances électriques et le rendement. L'augmentation du nombre de couches dans les puces logiques complexes soutient une consommation récurrente de matériaux. Le segment reste central pour le marché du tantale pour les matériaux de semiconducteurs car chaque couche barrière déposée nécessite des matériaux qualifiés et un contrôle de procédé stable.
Le conditionnement de semiconducteurs devrait progresser à un CAGR de 8,21 % jusqu'en 2032. L'intégration de chiplets, le conditionnement à niveau plaquette en éventail, la liaison hybride et les vias traversant le silicium élargissent la gamme des étapes de métallisation au niveau du boîtier. Les films à base de tantale peuvent soutenir les couches de redistribution et les structures de condensateurs métal-isolant-métal. ULVAC Korea a publié des recherches sur les films barrières de diffusion Ta/TaN fabriqués par pulvérisation cathodique magnétron à courant continu en 2025. Les installations de conditionnement peuvent avoir plus de flexibilité dans la qualification des matériaux que les fabs en face avant. Cela peut accroître la participation des fournisseurs tout en maintenant la demande de matériaux de dépôt fiables.
Par Type de Dispositif Semiconducteur :
La Logique et les Microprocesseurs en Tête à la Fois en Échelle et en CroissanceLa logique et les microprocesseurs représentaient 52,68 % de la part de marché en 2026. Le segment devrait progresser à un CAGR de 8,78 % jusqu'en 2032. Les processeurs d'intelligence artificielle, les unités centrales de traitement, les processeurs graphiques et les accélérateurs personnalisés nécessitent des structures d'interconnexion complexes. Une plus grande complexité des puces soutient la demande de films barrières et de matériaux de cibles associés. Les besoins en condensateurs en tantale augmentent également avec les besoins en gestion de l'alimentation des équipements de centres de données. Cette combinaison fait de la logique une source de demande centrale pour le marché du tantale pour les matériaux de semiconducteurs.
Les dispositifs de mémoire utilisent des matériaux contenant du tantale dans les contacts NAND 3D à rapport d'aspect élevé et certaines structures de mémoire vive dynamique à accès aléatoire. Des nombres de couches de mémoire plus élevés accroissent le besoin de méthodes de dépôt conformes. Les semiconducteurs analogiques et de puissance représentent une source de demande plus petite mais stable à mesure que les dispositifs de gestion de l'alimentation évoluent vers des conceptions plus avancées. D'autres catégories de dispositifs comprennent les capteurs de systèmes microélectromécaniques, les filtres radiofréquences et les composants photoniques. L'exposition de la demande à un nombre limité de clients logiques de pointe peut créer des fluctuations de commandes plus importantes pour les fournisseurs de cibles approuvés. La diversification des fournisseurs et un approvisionnement régional plus large peuvent réduire cette exposition au fil du temps.

Analyse Géographique
Asie-Pacifique : La Région la Plus Grande et à la Croissance la Plus Rapide
L'Asie-Pacifique détenait 44,56 % du marché du tantale pour les matériaux de semiconducteurs en 2026 et devrait progresser à un CAGR de 8,56 % jusqu'en 2032. Taïwan, la Corée du Sud, le Japon et la Chine concentrent une grande part de la capacité mondiale de fabrication de logique et de mémoire. Cette concentration soutient la demande régionale de cibles à haute pureté et de matériaux précurseurs. Le Japon dispose également d'une importante base de fournisseurs de matériaux de dépôt et de traitement des métaux réfractaires. JX Advanced Metals Corporation augmente sa capacité de poudre de tantale fonctionnelle en Thaïlande, avec des opérations issues de l'expansion prévues pour démarrer séquentiellement à partir du premier semestre 2027. L'investissement relie la capacité de traitement en Asie du Sud-Est à la demande des centres de données d'intelligence artificielle et de la production de semiconducteurs. La conformité au Processus d'Assurance des Minéraux Responsables reste importante pour les fournisseurs desservant les clients des fabs régionaux. Global Advanced Metals Pty Ltd a maintenu sa certification dans ses installations au Japon, en Australie et aux États-Unis, selon son annonce de novembre 2025. L'Inde et l'Asie du Sud-Est peuvent ajouter de la demande à mesure que les programmes nationaux soutiennent de nouveaux projets de semiconducteurs. Leur rôle actuel reste plus modeste que celui des centres de fabrication établis en Asie du Nord-Est.
Amérique du Nord : L'Investissement dans la Relocalisation Crée une Nouvelle Couche de Demande
L'Amérique du Nord est soutenue par des incitations à la fabrication de semiconducteurs et la construction de nouveaux fabs. Le Bureau de la responsabilité gouvernementale des États-Unis a documenté 40 projets recevant des attributions directes en juillet 2025. Ces projets accroissent le besoin de support technique localisé, de matériaux qualifiés et d'approvisionnement résilient. L'environnement réglementaire américain accorde également une importance accrue à la traçabilité des minéraux critiques. Global Advanced Metals Pty Ltd a reçu un contrat à livraisons et quantités indéfinies de l'Agence de logistique de la défense pour des lingots de tantale en septembre 2025. Materion Corporation a finalisé l'acquisition d'actifs de fabrication de cibles de pulvérisation cathodique en tantale à Dangjin City, en Corée du Sud, pour 19,5 millions USD en juillet 2025. Cette démarche montre que les fournisseurs desservant les clients nord-américains peuvent encore avoir besoin de réseaux de production et de support asiatiques. La capacité de qualification nationale peut prendre du temps à se développer car les cibles doivent être approuvées pour des outils et des flux de procédés individuels. Le marché du tantale pour les matériaux de semiconducteurs devrait bénéficier de ce cycle d'investissement à mesure que les fabs passent de la construction à la production. La résilience de la chaîne d'approvisionnement restera un critère central pour les nouvelles relations avec les fournisseurs.
Europe, Amérique du Sud et Moyen-Orient et Afrique : Les Rôles dans la Chaîne d'Approvisionnement Façonnent une Position Régionale Mixte
L'Europe est plus significative en tant que base de traitement et d'approvisionnement en matériaux avancés que comme centre majeur de consommation de semiconducteurs. TANIOBIS opère depuis l'Allemagne et étend son réseau de matériaux régionaux, y compris les produits à base de chlorure utilisés dans les procédés de dépôt pour semiconducteurs. Mitsubishi Materials Corporation a finalisé l'acquisition de H.C. Starck Holding GmbH en décembre 2024, ajoutant des capacités en métaux réfractaires à son portefeuille de matériaux. La loi de l'Union européenne sur les matières premières critiques accorde une plus grande attention à la sécurité de l'approvisionnement et au traitement domestique. L'Amérique du Sud dispose d'une base de fabrication de semiconducteurs limitée, bien que le Brésil soutienne certaines activités d'approvisionnement en électronique et en automobile. Le Moyen-Orient poursuit des programmes précoces de recherche et d'investissement dans les semiconducteurs. L'Afrique dispose d'une demande de fabrication limitée mais est importante pour le marché du tantale pour les matériaux de semiconducteurs en raison de l'approvisionnement en minerai en amont. Cette structure inégale sépare les régions d'extraction des lieux où se déroulent la plupart des traitements à haute valeur ajoutée et la production de puces. Elle rend également la vérification de la provenance importante pour les acheteurs dans toutes les régions consommatrices. La diversification régionale peut réduire les risques, mais elle nécessite des investissements dans le raffinage, la qualification et la logistique.
Paysage Concurrentiel
Concentration du Marché
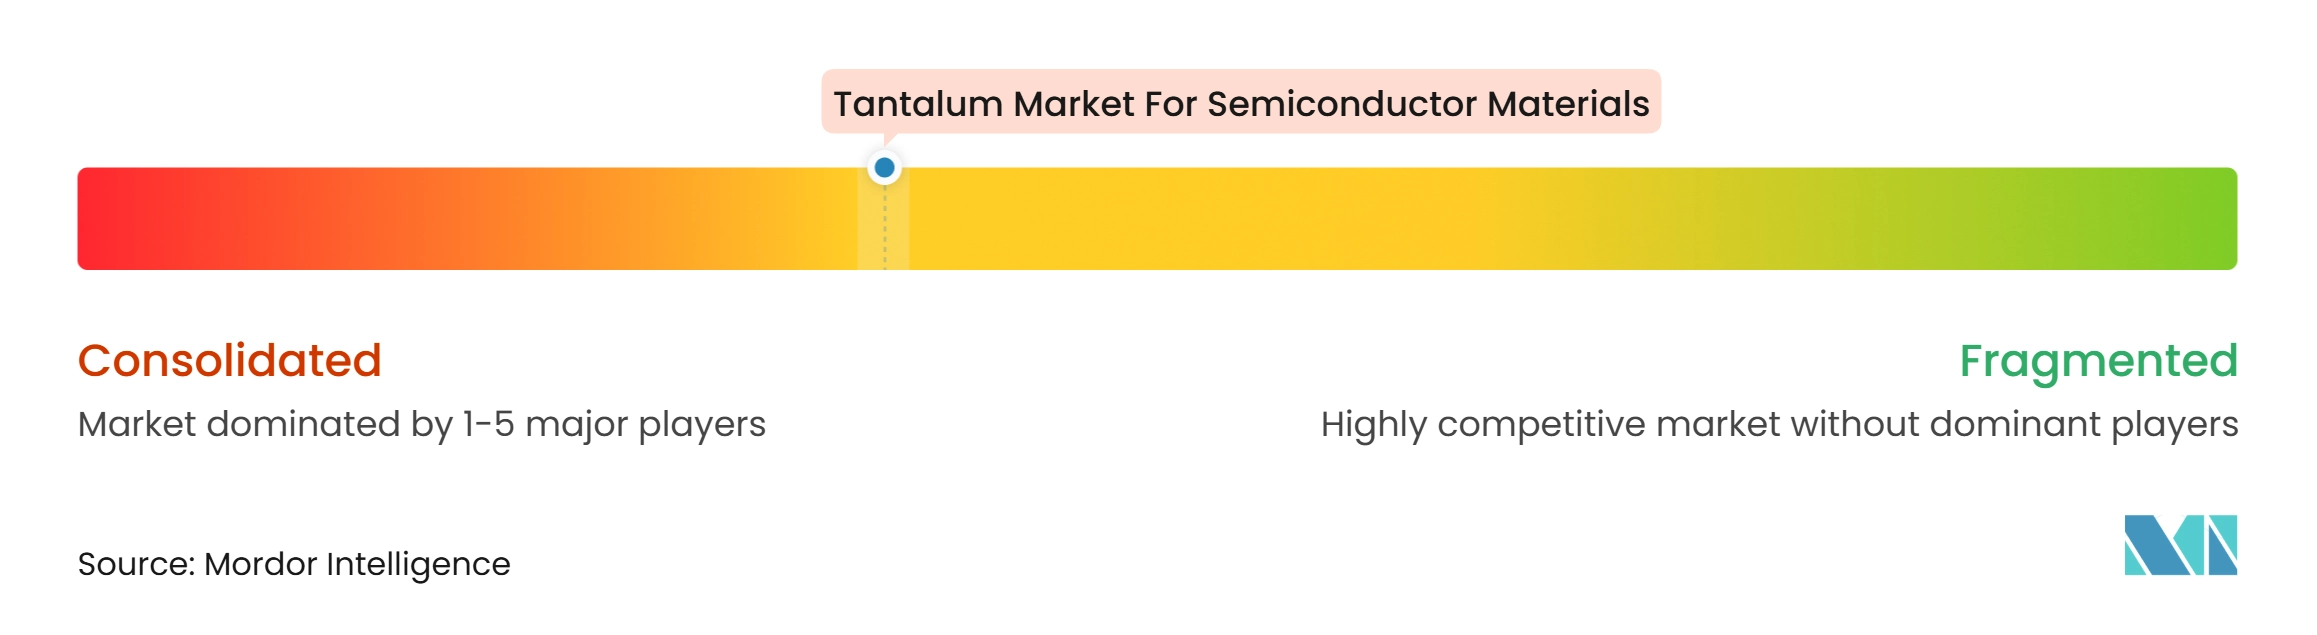
Le marché du tantale pour les matériaux de semiconducteurs est modérément concentré, les cinq premiers acteurs étant JX Advanced Metals Corporation, Materion Corporation, American Elements, Plansee SE et Tosoh SMD, Inc. JX Advanced Metals Corporation occupe une position intégrée grâce à la fabrication de cibles et à son activité TANIOBIS, qui produit des matériaux en tantale et en niobium. JX Advanced Metals Corporation a annoncé une expansion en Thaïlande pour les poudres de tantale fonctionnelles en juin 2026. La société a également étendu ses installations pour les matériaux de dépôt chimique en phase vapeur à haute pureté et de dépôt de couches atomiques au Japon en 2025. Ces investissements répondent à la demande provenant des cibles de semiconducteurs, des matériaux pour condensateurs et des procédés de dépôt avancés.
Materion Corporation renforce son empreinte dans les semiconducteurs asiatiques grâce à l'acquisition en juillet 2025 d'actifs de fabrication à Dangjin City, en Corée du Sud. Cette étape a ajouté une capacité locale pour les matériaux de dépôt de semiconducteurs à proximité des principales bases de clients coréens, taïwanais et japonais. Tosoh SMD, Inc. se démarque par l'ingénierie des cibles et des méthodes de fabrication protégées par des brevets. Son brevet de février 2026 décrit le forgeage par refoulement et le laminage contrôlé pour améliorer les performances et la prévisibilité des cibles. ULVAC, Inc. intègre la capacité en équipements de dépôt avec la connaissance des matériaux, et ses recherches de 2025 sur les films Ta/TaN démontrent un travail continu sur les procédés barrières. Ces stratégies mettent l'accent sur la qualification technique et la compatibilité des procédés plutôt que sur le seul prix.
Global Advanced Metals Pty Ltd participe à la chaîne d'approvisionnement grâce à des capacités d'approvisionnement et de traitement sans conflit. American Elements, CNMC Ningxia Orient Group Co., Ltd., Kurt J. Lesker Company, Linde PLC, Mitsubishi Materials Corporation, Plansee SE, Stanford Advanced Materials et H.C. Starck Solutions répondent à des besoins connexes en matériaux, équipements, distribution, gaz industriels ou métaux réfractaires. Linde PLC a annoncé une huitième unité de séparation d'air sur site pour le complexe de semiconducteurs de Samsung à Pyeongtaek, en Corée du Sud, en 2025. Le champ concurrentiel du marché du tantale pour les matériaux de semiconducteurs est façonné par la qualification des clients, la documentation de conformité et la capacité à soutenir plusieurs régions de fabrication de semiconducteurs. Les nouvelles capacités chinoises peuvent intensifier la concurrence dans les chaînes d'approvisionnement domestiques, tandis que les fournisseurs mondiaux certifiés conservent des avantages pour les programmes internationaux de fabs.
Leaders du Marché du Tantale pour les Matériaux de Semiconducteurs
-
JX Advanced Metals Corporation
-
Materion Corporation
-
American Elements
-
Plansee SE
-
Tosoh SMD, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Tantale pour les Matériaux de Semiconducteurs Entreprises couvertes dans ce rapport
- American Elements
- CNMC Ningxia Orient Group Co., Ltd.
- Global Advanced Metals Pty Ltd
- H.C. Starck Solutions
- Honeywell International Inc.
- JX Advanced Metals Corporation
- Kurt J. Lesker Company
- Linde PLC
- Materion Corporation
- Mitsubishi Materials Corporation
- Plansee SE
- Stanford Advanced Materials
- Tosoh SMD, Inc.
- ULVAC, Inc.
Développements industriels récents dans Marché du Tantale pour les Matériaux de Semiconducteurs
- Octobre 2026 : JX Advanced Metals Corporation a annoncé un investissement dans de nouveaux équipements de recyclage dans ses usines de Tatebayashi et Nasu au Japon pour récupérer des matériaux provenant de cibles de pulvérisation cathodique utilisées dans la fabrication avancée de semiconducteurs. L'initiative couvre les cibles en cuivre, tantale, titane, tungstène et cobalt, soutenant le marché du tantale pour les matériaux de semiconducteurs en renforçant la récupération des matériaux et les chaînes d'approvisionnement circulaires pour les métaux de qualité semiconducteur.
- Décembre 2025 : Solstice Advanced Materials a posé la première pierre d'un projet d'expansion et de modernisation de 200 millions USD dans son installation de matériaux électroniques à Spokane Valley, dans l'État de Washington. L'investissement devrait doubler la capacité de production de cibles de pulvérisation cathodique de l'installation d'ici fin 2029 et réduire les délais de livraison de 25 %, soutenant le marché du tantale pour les matériaux de semiconducteurs grâce à l'expansion de la fabrication nationale de cibles de pulvérisation cathodique spécialisées et de matériaux de semiconducteurs.
Périmètre du Rapport sur le Marché du Tantale pour les Matériaux de Semiconducteurs
Le tantale est un métal réfractaire apprécié pour son point de fusion élevé, sa résistance à la corrosion et ses propriétés électriques, ce qui en fait un matériau important dans la fabrication de semiconducteurs. Ses formes à haute pureté soutiennent la production de couches minces, de couches conductrices et d'autres composants utilisés dans les dispositifs semiconducteurs.
Le marché du tantale pour les matériaux de semiconducteurs est segmenté par type de produit, application, type de dispositif semiconducteur et géographie. Par type de produit, le marché est segmenté en cibles de pulvérisation cathodique en tantale, poudre de tantale, métal tantale, composés de tantale et autres. Par application, le marché est segmenté en fabrication de plaquettes et conditionnement de semiconducteurs. Par type de dispositif semiconducteur, le marché est segmenté en logique et microprocesseurs, dispositifs de mémoire, semiconducteurs analogiques et de puissance, et autres. Le rapport couvre également la taille du marché et les prévisions pour le tantale pour les matériaux de semiconducteurs dans 16 pays. Pour chaque segment, le dimensionnement et les prévisions du marché ont été réalisés sur la base de la valeur (USD).
Aperçu de la segmentation
| Cibles de Pulvérisation Cathodique en Tantale |
| Poudre de Tantale |
| Métal Tantale |
| Composés de Tantale |
| Autres |
| Fabrication de Plaquettes |
| Conditionnement de Semiconducteurs |
| Logique et Microprocesseurs |
| Dispositifs de Mémoire |
| Semiconducteurs Analogiques et de Puissance |
| Autres |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays Nordiques | |
| Russie | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie Saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par Type de Produit | Cibles de Pulvérisation Cathodique en Tantale | |
| Poudre de Tantale | ||
| Métal Tantale | ||
| Composés de Tantale | ||
| Autres | ||
| Par Application | Fabrication de Plaquettes | |
| Conditionnement de Semiconducteurs | ||
| Par Type de Dispositif Semiconducteur | Logique et Microprocesseurs | |
| Dispositifs de Mémoire | ||
| Semiconducteurs Analogiques et de Puissance | ||
| Autres | ||
| Par Géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays Nordiques | ||
| Russie | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie Saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions Clés Répondues dans le Rapport
Quelle est la taille du marché du tantale pour les matériaux de semiconducteurs ?
La taille du secteur du marché du tantale pour les matériaux de semiconducteurs était évaluée à 208,64 millions USD en 2026 et devrait croître de 223,21 millions USD en 2027 pour atteindre 316,14 millions USD d'ici 2032, à un CAGR de 7,21 % au cours de la période de prévision (2027-2032).
Qu'est-ce qui stimule la demande de tantale dans la fabrication de semiconducteurs ?
La demande de tantale est soutenue par son utilisation dans les cibles de pulvérisation cathodique et les films barrières en nitrure de tantale pour les interconnexions en cuivre, la logique avancée et le traitement NAND 3D.
Quel type de produit détenait la plus grande part en 2026 ?
Les cibles de pulvérisation cathodique en tantale étaient en tête avec une part de 61,07 % en 2026.
Quelle application devrait progresser le plus rapidement jusqu'en 2032 ?
Le conditionnement de semiconducteurs devrait progresser à un CAGR de 8,21 % jusqu'en 2032, à mesure que l'intégration de chiplets et la métallisation avancée des boîtiers se développent.