
半導体材料向けタンタル市場の規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 223.21 百万米ドル |
| 市場規模 (2032) | 316.14 百万米ドル |
| 成長率 (2027 - 2032) | 7.21 % |
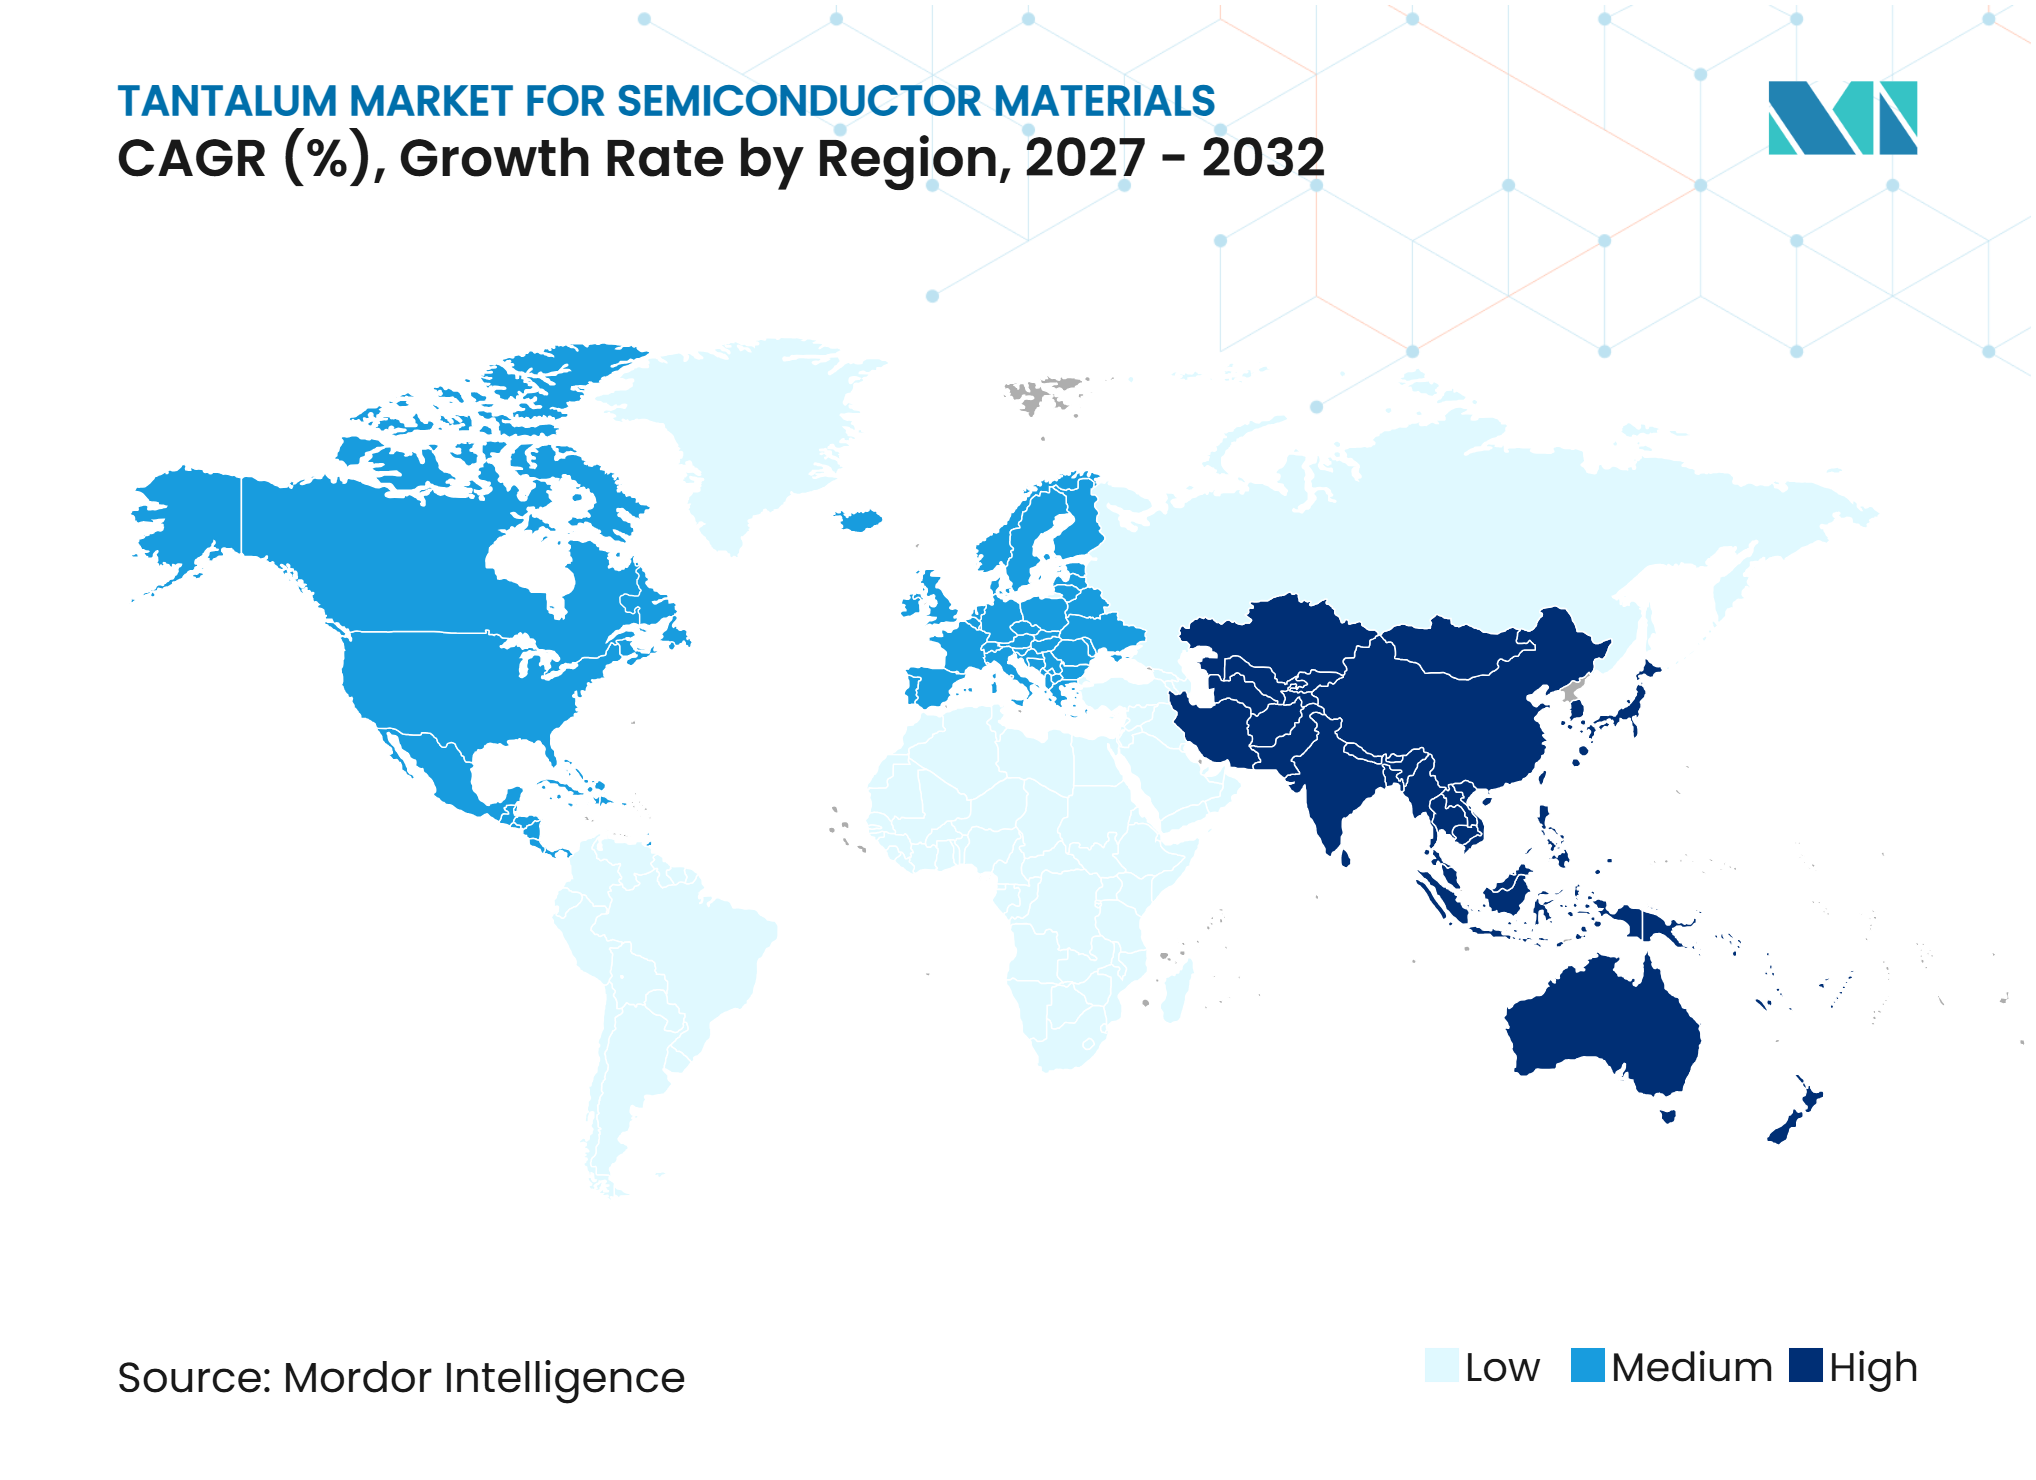
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる半導体材料向けタンタル市場の分析
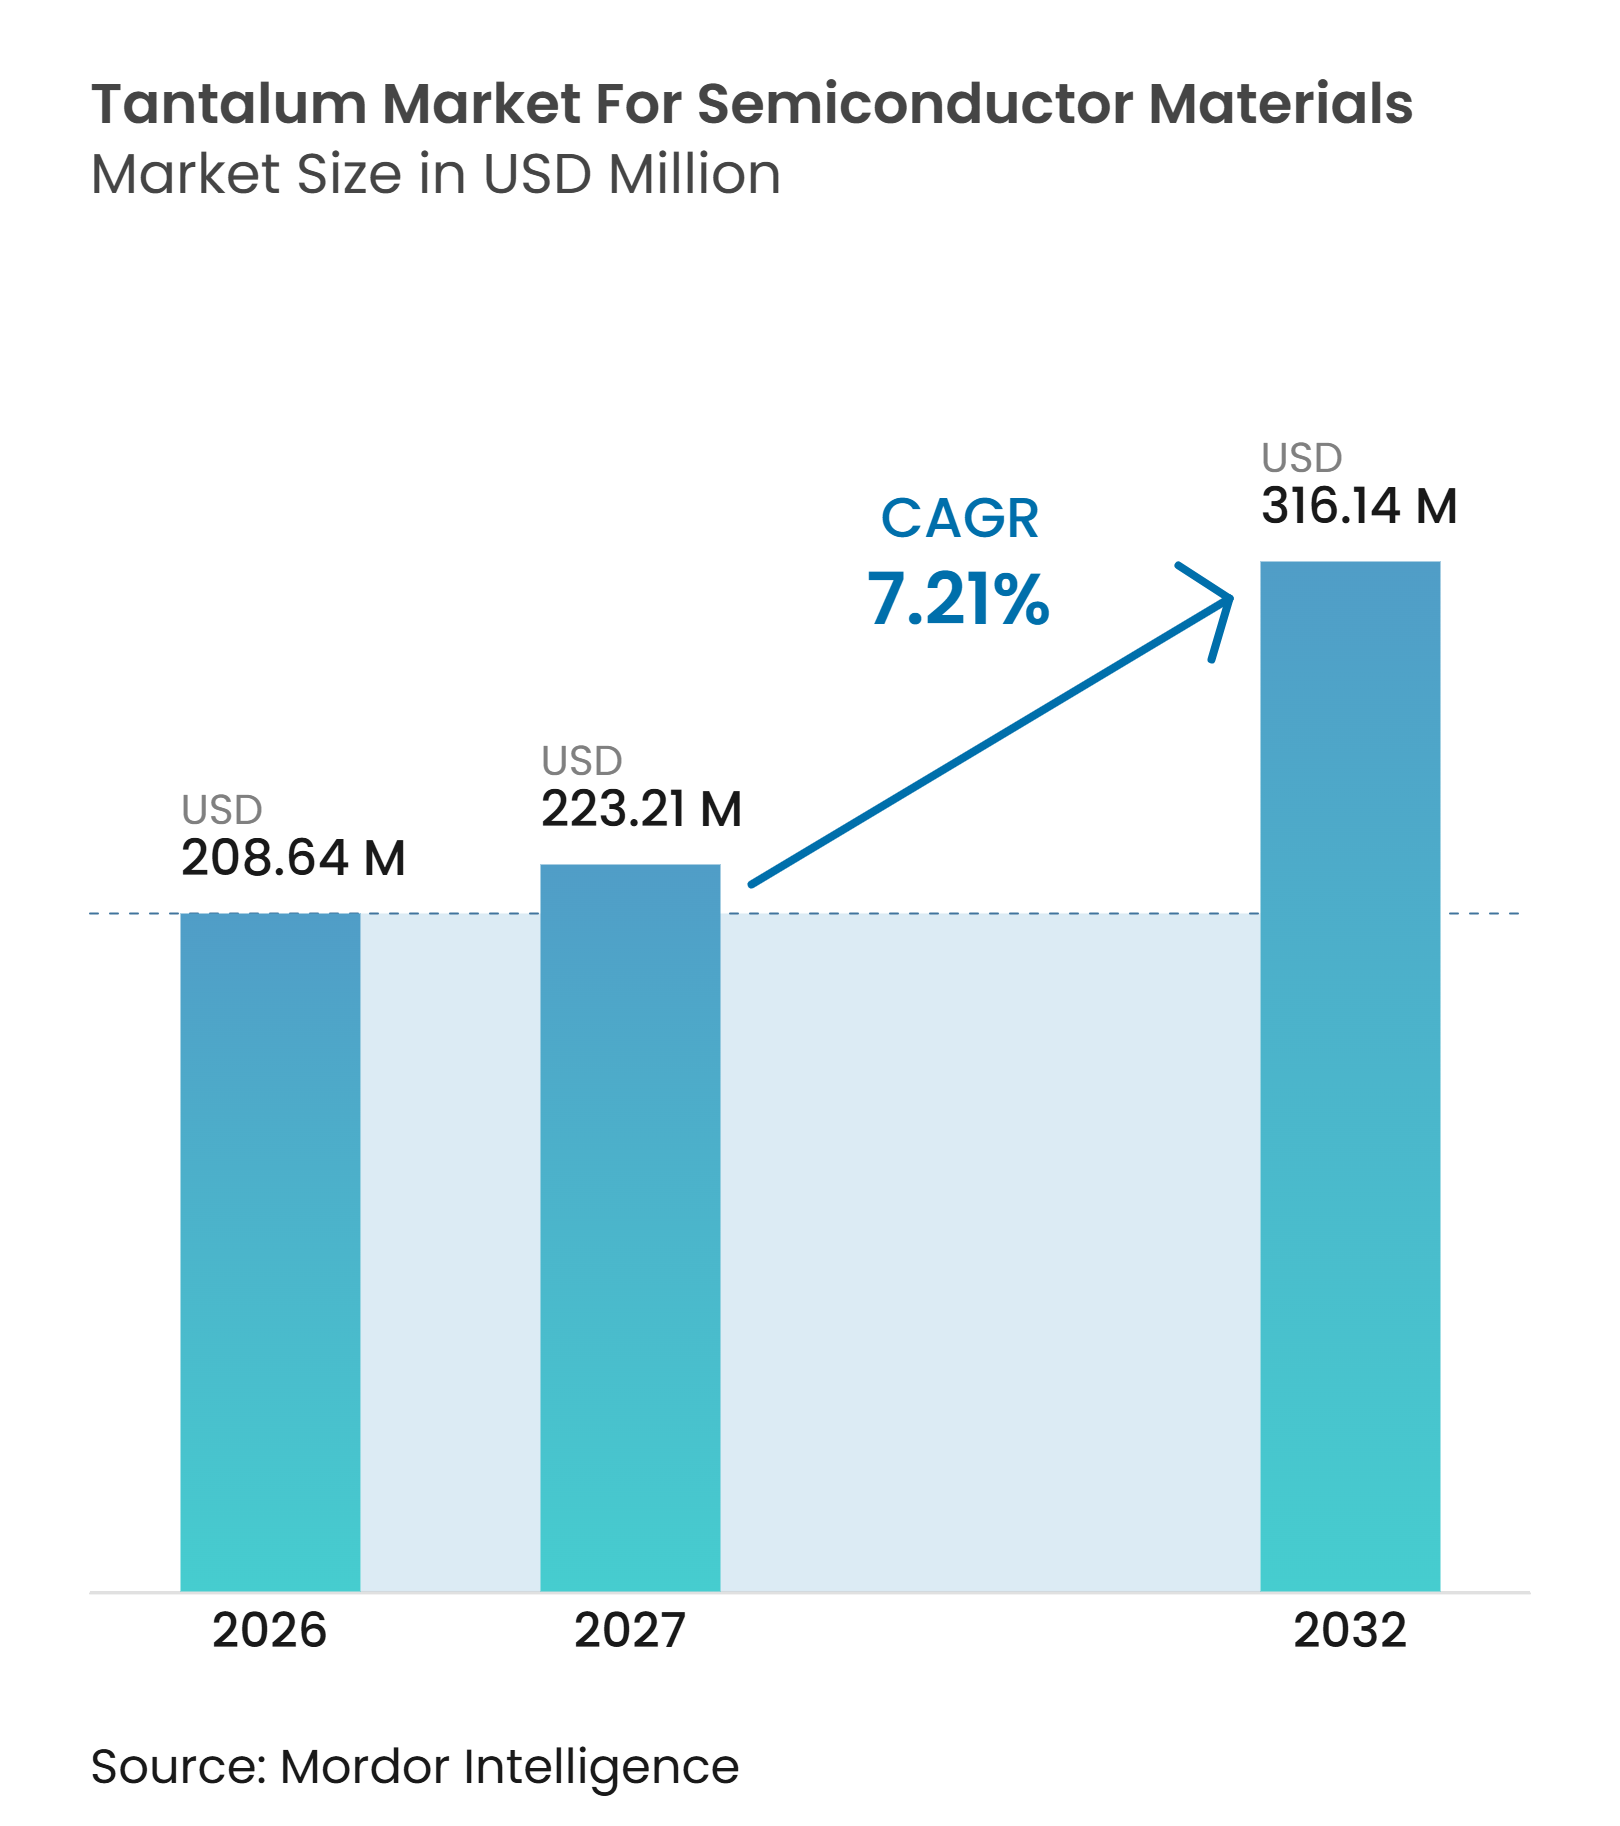
半導体材料向けタンタル市場の産業規模は2026年に2億864万米ドルと評価され、2027年の2億2,321万米ドルから2032年には3億1,614万米ドルに達すると推定され、予測期間(2027年~2032年)のCAGRは7.21%となっています。需要は、銅インターコネクトスタックにおけるタンタルおよび窒化タンタル拡散バリア膜の物理的気相成長法(PVD)と密接に関連しています。デバイスの特徴寸法が縮小するにつれ、材料純度および膜均一性が歩留まりとプロセス安定性に与える影響が大きくなっています。半導体材料向けタンタル市場は、先端ロジックおよびメモリデバイスにおける金属層数の増加からも恩恵を受けています。新たなファブプロジェクトは認定材料への需要を高める可能性がありますが、サプライヤーは量産出荷開始前に長い認定サイクルに直面します。紛争鉱物のデューデリジェンスおよび集中した鉱石生産がバリューチェーン全体の調達判断に影響を与えるため、供給セキュリティは引き続き重要です。
主要レポートのポイント
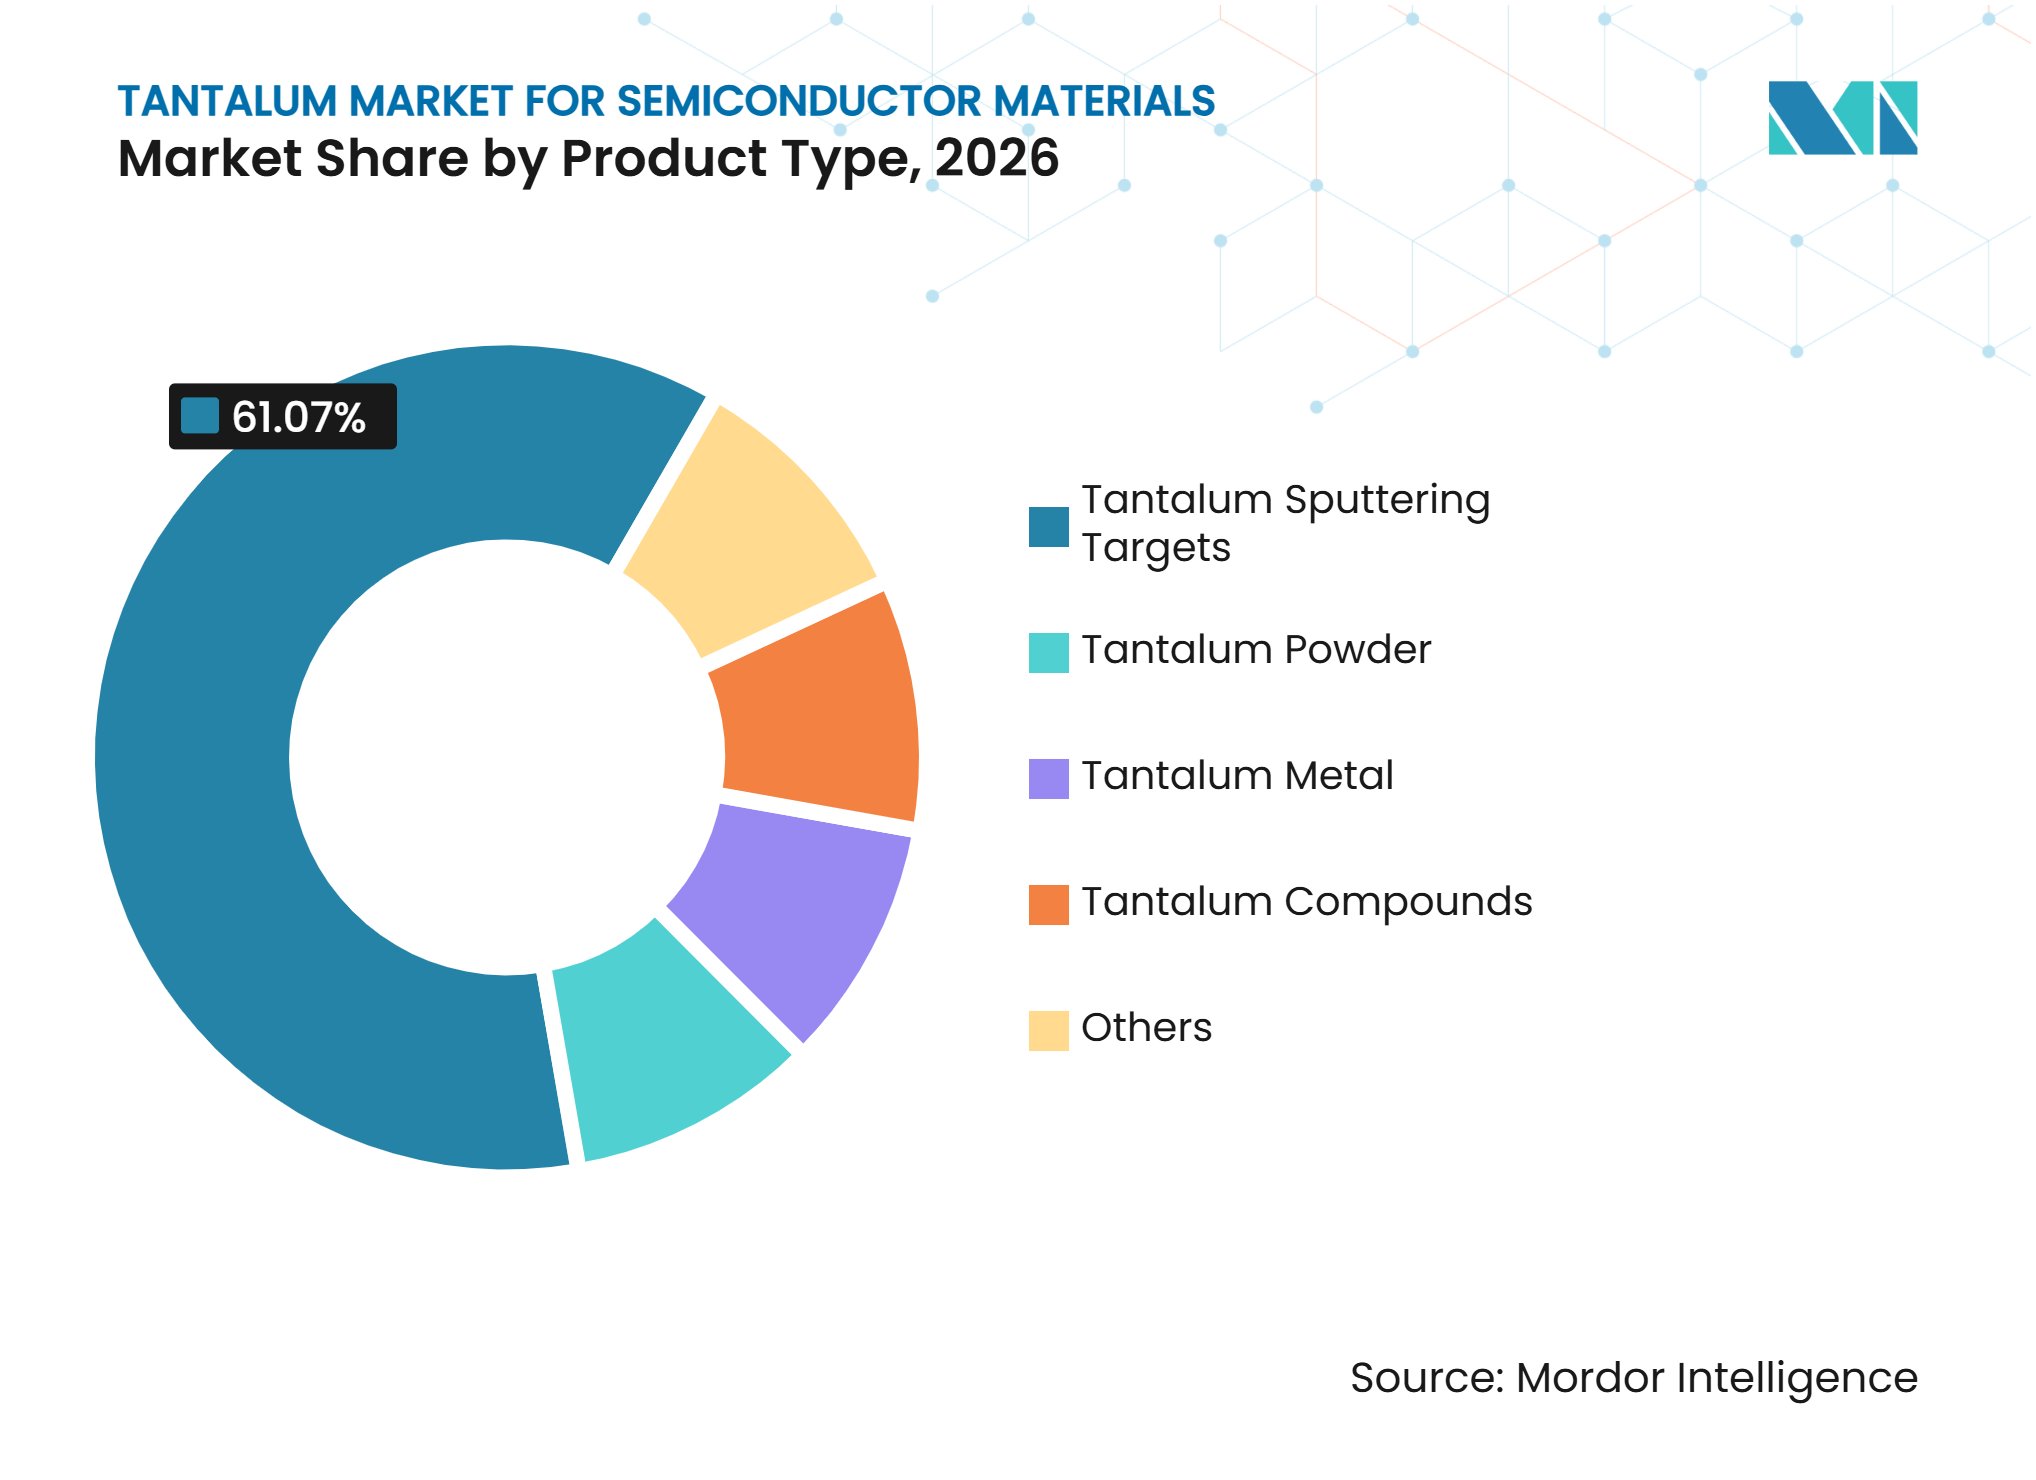
- 製品タイプ別では、タンタルスパッタリングターゲットが2026年の半導体材料向けタンル市場シェアの61.07%を占め、タンタル化合物は2032年までに7.89%のCAGRで成長すると予測されています。
- 用途別では、ウェーハ製造が2026年の半導体材料向けタンタル市場シェアの68.11%を占め、半導体パッケージングは2032年までに8.21%のCAGRで成長すると予測されています。
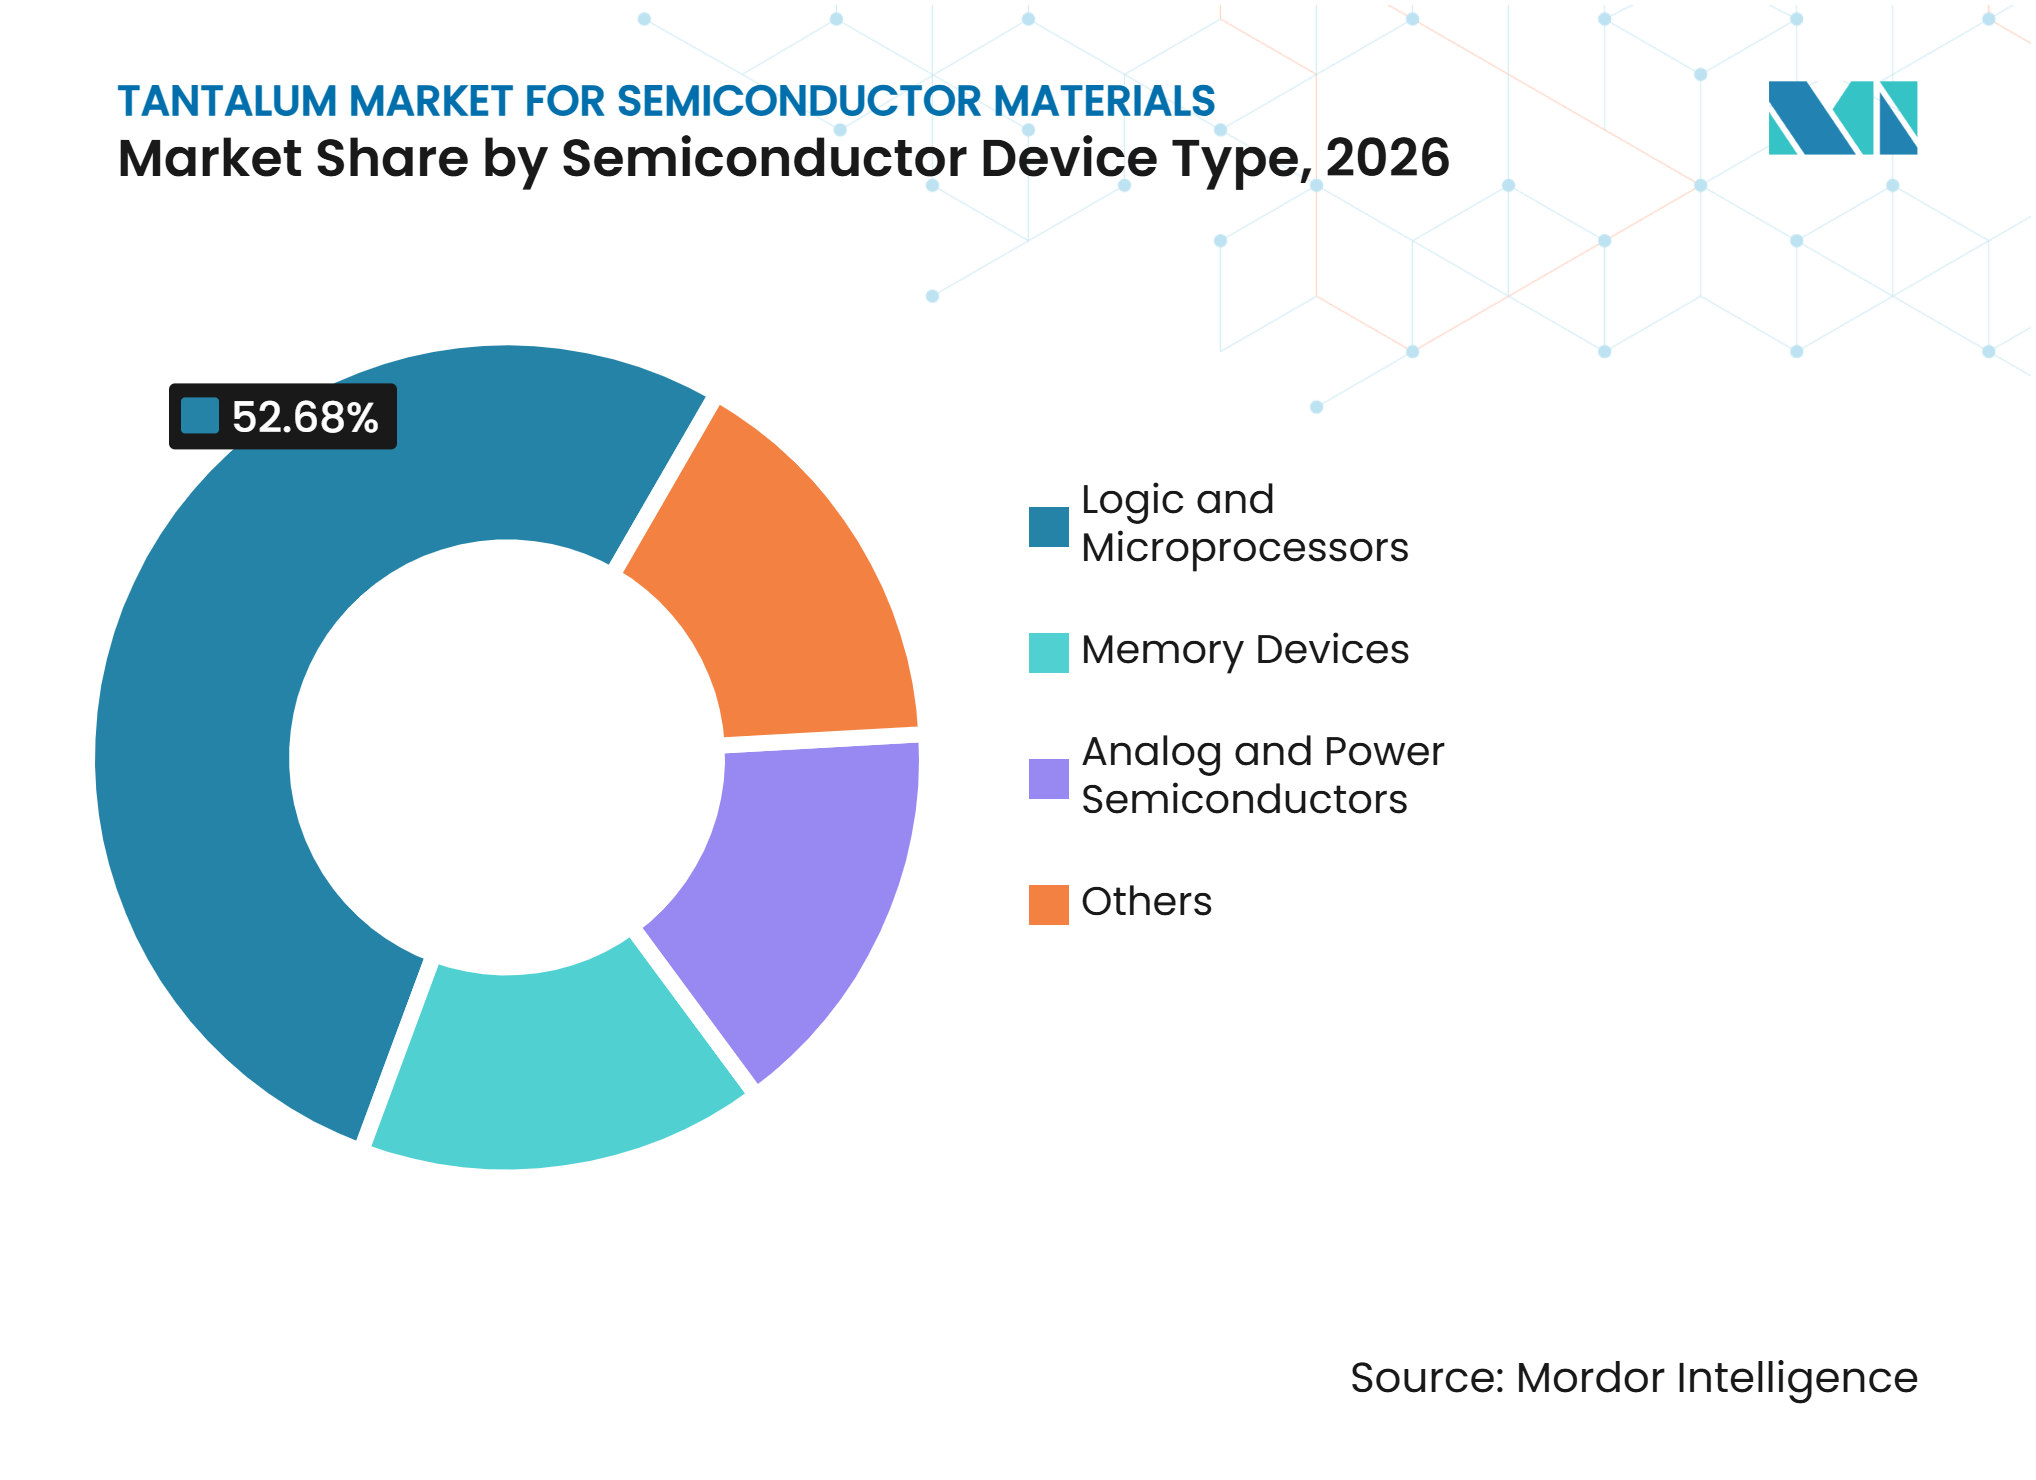
- 半導体デバイスタイプ別では、ロジックおよびマイクロプロセッサが2026年の半導体材料向けタンタル市場シェアの52.68%を占め、2032年までに8.78%のCAGRで成長すると予測されています。
- 地域別では、アジア太平洋が2026年の半導体材料向けタンタル市場シェアの44.56%を占め、2032年までに8.56%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| AIサーバーおよびハイパフォーマンスコンピューティング向け半導体生産能力の拡大 | +2.3% | アジア太平洋(台湾、韓国、日本、中国)および北米で最も高い強度を持つグローバル | 短期(2年以内) |
| 先端ノードロジックおよび3D NANDのスケーリング | +1.6% | アジア太平洋中核(台湾、韓国、日本)、北米および欧州への波及 | 中期(2~4年) |
| 超高純度成膜材料の採用拡大 | +1.0% | 北米およびアジア太平洋が主導するグローバル | 中期(2~4年) |
| 半導体製造のローカライゼーションおよび地域ファブインセンティブ | +0.9% | 主に北米および欧州、インドおよび東南アジアへの波及 | 中期(2~4年) |
| 先端パッケージングおよびヘテロジニアスインテグレーション | +0.7% | アジア太平洋に最も高い集中度を持つグローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
AIサーバーおよびハイパフォーマンスコンピューティング向け半導体生産能力の拡大
AIインフラストラクチャは、ロジックプロセッサ、グラフィックスプロセッサ、および関連する電力管理コンポーネントへの需要を高めています。これらのデバイスは、信頼性の高い拡散バリアを必要とする高密度銅インターコネクト構造を使用しています。半導体材料向けタンタル市場は、ターゲット、粉末、前駆体材料にわたるこの需要から恩恵を受けています。タンタルコンデンサは、システムの電力分配が48Vアーキテクチャに移行するにつれて、サーバー電源回路もサポートしています。JX Advanced Metals Corporationは、生成AIデータセンターで使用されるスパッタリングターゲットおよびタンタルコンデンサからの需要を理由に、タイのマプタプット工場における機能性タンタル粉末の生産を拡大しています。この拡張は、半導体材料向けタンタル市場が成膜材料と支持電子部品の両方に関連していることを示しています。
先端ノードロジックおよび3D NANDのスケーリング
3nm以下へのロジックスケーリングおよびより多層の3D NAND構造は、コンフォーマルバリア膜の必要性を高めています。窒化タンタルは、狭い特徴部において制御された膜成膜と低汚染が必要な箇所で使用されています。したがって、半導体材料向けタンタル市場は、処理ステップがウェーハ体積よりも速く増加する場合に恩恵を受けます。米国の特許は、垂直NANDワードラインスタック向けのTaXNライナー材料を説明しており、タンタルベースのバリアシステムの継続的な開発を支持しています。原子層堆積法は、狭い特徴部に制御された膜を形成できるため、高アスペクト比構造に特に関連しています。JX Advanced Metals Corporationは、2025年6月に東邦チタニウムの茅ヶ崎工場において、化学気相成長法および原子層堆積法材料の拡張施設を完成させ、次世代半導体材料の供給を強化しました。
超高純度成膜材料の採用拡大
インターコネクト寸法の縮小により、不純物、粒子構造、および膜の一貫性のより厳密な制御が必要となっています。高純度タンタルターゲットは、成膜中の欠陥リスクを低減するために使用されます。2025年に発表された研究では、圧延戦略が高純度タンタルプレートの微細構造均一性に影響を与えることが判明し、ターゲット加工と最終材料性能を結びつけています。この要件は、半導体材料向けタンタル市場における専門的な冶金学の重要性を高めています。繰り返し可能なターゲット特性を維持できるサプライヤーは、顧客認定中に自社のポジションを強化できます。主要なファブ顧客がサプライチェーンのデューデリジェンスの一環として材料の出所を審査するため、責任ある鉱物イニシアチブへの適合も重要です。
半導体製造のローカライゼーションおよび地域ファブインセンティブ
ファブ建設インセンティブは、認定半導体材料を必要とする地域サプライチェーンの数を拡大しています。米国政府説明責任局は、2025年7月時点で40件の半導体製造および材料プロジェクトに対して19社への直接助成金として309億米ドルを報告しました[1]。新しいファブは、ターゲットサプライヤーが特定のツールおよびプロセスフローに対して製品を認定することを必要とします。これにより、初期調達がグローバルのままであっても、ローカルの技術サポートおよび認定材料供給への需要が生まれます。半導体材料向けタンタル市場は、サプライヤーが新しい半導体クラスターの近くに生産能力を構築するにつれて恩恵を受ける可能性があります。同時に、認定要件は発表された投資の商業的効果を遅らせる可能性があります。
抑制要因の影響分析*
| 抑制要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 新規タンタル材料サプライヤーの長い認定サイクル | -1.2% | 新しいファブクラスターが形成されている北米および欧州で最も高い摩擦を持つグローバル | 中期(2~4年) |
| ルテニウム、モリブデン、チタン、および代替バリア材料による代替 | -0.9% | グローバル、2nm以下の最先端ロジックノードで最も顕著 | 長期(4年以上) |
| 紛争影響地域への一次原料の集中 | -0.6% | グローバルな供給リスク、コンゴ民主共和国およびルワンダに集中 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
新規タンタル材料サプライヤーの長い認定サイクル
タンタルスパッタリングターゲットは、特定の物理的気相成長法チャンバーおよびプロセス条件内で認定されます。新規サプライヤーは、量産承認を受ける前に、広範な材料、プロセス、および歩留まりテストを完了する必要がある場合があります。これにより既存のサプライヤーは護されますが、ローカル生産能力形成のペースを制約する可能性があります。したがって、半導体材料向けタンタル市場は、承認されたベンダー数の同等に急速な増加なしに強い需要を示す可能性があります。紛争鉱物のデューデリジェンスは、主要なファブアカウントへのアクセスを求めるサプライヤーに別の審査層を追加します。これらの要件はトレーサビリティを向上させますが、代替ソースを導入するために必要な時間を長くします。
紛争影響地域への一次原料の集中
鉱石供給が限られた数の国に集中しているため、タンタルの調達はリスクに直面しています。米国は、その経済的および国家安全保障上の関連性を反映して、2025年の重要鉱物リストにタンタルを含めました[2]。米国政府はまた、2025年4月に加工済み重要鉱物および派生製品に関するセクション232調査を開始しました。原料コストの上昇とより複雑なトレーサビリティチェックは、材料の入手可能性に影響を与える可能性があります。これらの状況は、プロセッサーおよびファブ顧客がソースを多様化することを促します。また、半導体材料向けタンタル市場において、確立された紛争フリー調達システムを持つサプライヤーの価値を高めます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
タンタルスパッタリングターゲットが主導し、タンタル化合物が拡大タンタルスパッタリングターゲットは2026年の市場シェアの61.07%を占めました。そのポジションは、銅インターコネクト処理および新興パッケージ金属化における物理的気相成長法の継続的な使用を反映しています。ターゲット性能は、純度、密度、粒子構造、および均一なエロージョン挙動に依存します。これらの要因はウェーハ全体の膜の一貫性に影響し、チップ歩留まりに影響を与える可能性があります。高純度ターゲットは、狭いプロセスマージンで動作する先端ロジックプロセスにとって引き続き重要です。Tosoh SMD, Inc.は、2026年2月に、ターゲット寿命を通じて膜の不均一性を2%以下に維持するように設計されたタンタルターゲット製造方法に対して米国特許第12,545,993号を取得しました。
タンタル化合物は2032年までに7.89%のCAGRで成長すると予測されています。その成長は、5nm以下のロジックおよび高アスペクト比メモリ構造における原子層堆積法前駆体の使用を反映しています。タンタル粉末は、ターゲット原料および電子システムのコンデンサアノード材料として機能します。ロッドおよびプレート形状を含むタンタル金属は、特殊な真空および実験室用途をサポートします。その他の材料形態には、フォトニクスデバイスおよび研究用途向けの酸化タンタル膜が含まれます。製品ミックスは複数の処理ルートをサポートし、半導体材料向けタンタル市場が確立された製造方法と新しい成膜技術の両方に対応するのに役立ちます。


注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
用途別:
ウェーハ製造が主導し、半導体パッケージングが加速ウェーハ製造は2026年の市場シェアの68.11%を占めました。この用途は、金属インターコネクト構造においてタンタルおよび窒化タンタルをライナーおよび拡散バリアとして使用します。最先端の製造には、厳密な不純物制御と一貫したターゲット性能が必要です。プロセスの変更が電気的性能と歩留まりに影響を与える可能性があるため、既存のファブ認定を持つサプライヤーは優位性を持ちます。複雑なロジックチップにおける層数の増加は、材料消費の繰り返しをサポートします。各成膜バリア層が認定材料と安定したプロセス制御を必要とするため、このセグメントは半導体材料向けタンタル市場の中心であり続けます。
半導体パッケージングは2032年までに8.21%のCAGRで成長すると予測されています。チップレットインテグレーション、ファンアウトウェーハレベルパッケージング、ハイブリッドボンディング、およびシリコン貫通ビアは、パッケージレベルの金属化ステップの範囲を拡大しています。タンタルベースの膜は、再配線層および金属-絶縁体-金属コンデンサ構造をサポートできます。ULVAC Koreaは2025年に、直流マグネトロンスパッタリングによって製造されたTa/TaN拡散バリア膜に関する研究を発表しました。パッケージング施設は、フロントエンドファブよりも材料認定においてより柔軟性を持つ場合があります。これにより、信頼性の高い成膜材料への需要を維持しながら、サプライヤーの参加が増加する可能性があります。
半導体デバイスタイプ別:
ロジックおよびマイクロプロセッサが規模と成長の両方で主導ロジックおよびマイクロプロセッサは2026年の市場シェアの52.68%を占めました。このセグメントは2032年までに8.78%のCAGRで成長すると予測されています。人工知能プロセッサ、中央処理装置、グラフィックスプロセッサ、およびカスタムアクセラレータは、複雑なインターコネクト構造を必要とします。ダイの複雑さの向上は、バリア膜および関連するターゲット材料への需要をサポートします。タンタルコンデンサの要件も、データセンター機器の電力管理ニーズとともに増加します。この組み合わせにより、ロジックは半導体材料向けタンタル市場のコア需要源となっています。
メモリデバイスは、高アスペクト比の3D NANDコンタクトおよび選択されたダイナミックランダムアクセスメモリ構造においてタンタル含有材料を使用します。メモリ層数の増加により、コンフォーマル成膜方法の必要性が高まります。アナログおよびパワー半導体は、電力管理デバイスがより先進的な設計に移行するにつれて、より小さいながらも安定した需要源を表しています。その他のデバイスカテゴリには、微小電気機械システムセンサ、無線周波数フィルタ、およびフォトニクスコンポーネントが含まれます。限られた数の主要ロジック顧客への需要の集中は、承認されたターゲットサプライヤーにとってより大きな注文の変動を生み出す可能性があります。サプライヤーの多様化と広域の地域調達により、この集中リスクを時間をかけて低減できます。

注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
アジア太平洋:最大かつ最も成長の速い地域
アジア太平洋は2026年の半導体材料向けタンタル市場の44.56%を占め、2032年までに8.56%のCAGRで成長すると予測されています。台湾、韓国、日本、および中国は、グローバルなロジックおよびメモリ製造能力の大きなシェアを有しています。この集中は、高純度ターゲットおよび前駆体材料への地域需要をサポートします。日本はまた、成膜材料および耐火金属加工の主要なサプライヤーベースを有しています。JX Advanced Metals Corporationはタイでの機能性タンタル粉末生産能力を増強しており、拡張からの操業は2027年上半期から順次開始される予定です。この投資は、東南アジアの加工能力を人工知能データセンターおよび半導体生産からの需要と結びつけています。地域のファブ顧客にサービスを提供するサプライヤーにとって、責任ある鉱物保証プロセスへの適合は引き続き重要です。Global Advanced Metals Pty Ltdは、2025年11月の発表によると、日本、オーストラリア、および米国の施設全体で認証を維持しています。インドおよび東南アジアは、国家プログラムが新しい半導体プロジェクトを支援するにつれて需要を追加できます。それらの現在の役割は、確立された北東アジアの製造センターよりも小さいままです。
北米:リショアリング投資が新たな需要層を牽引
北米は半導体製造インセンティブと新しいファブ建設によって支えられています。米国政府説明責任局は、2025年7月時点で直接助成金を受けた40件のプロジェクトを記録しました。これらのプロジェクトは、ローカライズされた技術サポート、認定材料、および強靭な調達への必要性を高めます。米国の規制環境はまた、重要鉱物のトレーサビリティに追加の重みを与えます。Global Advanced Metals Pty Ltdは、2025年9月にタンタルインゴットについて国防兵站局から不定期・不定量契約を受領しました。Materion Corporationは、2025年7月に韓国の唐津市にあるタンタルスパッタリングターゲット製造資産の取得を1,950万米ドルで完了しました。この動きは、北米の顧客にサービスを提供するサプライヤーがアジアの生産およびサポートネットワークを依然として必要とする可能性があることを示しています。ターゲットは個々のツールおよびプロセスフローに対して承認される必要があるため、国内認定能力の開発には時間がかかる場合があります。半導体材料向けタンタル市場は、ファブが建設から生産に移行するにつれて、この投資サイクルから恩恵を受ける可能性が高いです。サプライチェーンの強靭性は、新しいサプライヤー関係の中心な基準であり続けるでしょう。
欧州、南米、中東・アフリカ:供給の役割が混在した地域ポジションを形成
欧州は、主要な半導体消費センターとしてよりも、加工および先端材料供給基地としてより重要です。TANIOBISはドイツを拠点に運営しており、半導体成膜プロセスで使用される塩化物ベースの製品を含む地域材料ネットワークを拡大しています。三菱マテリアル株式会社は、2024年12月にH.C. Starck Holding GmbHの買収を完了し、その材料ポートフォリオに耐火金属能力を追加しました。欧州連合の重要原材料法は、供給セキュリティと国内加工への注目を高めています。南米は限られた半導体製造基盤を持っていますが、ブラジルは一部の電子機器および自動車サプライ活動をサポートしています。中東は初期の半導体研究および投資プログラムを追求しています。アフリカは限られた製造需要を持っていますが、上流の鉱石供給のために半導体材料向けタンタル市場にとって重要です。この不均一な構造は、採掘地域を高付加価値加工とチップ生産が行われる場所から分離しています。また、すべての消費地域の購買者にとって出所の確認を重要にしています。地域の多様化はリスクを低減できますが、精製、認定、および物流への投資が必要です。
競合環境
市場集中度
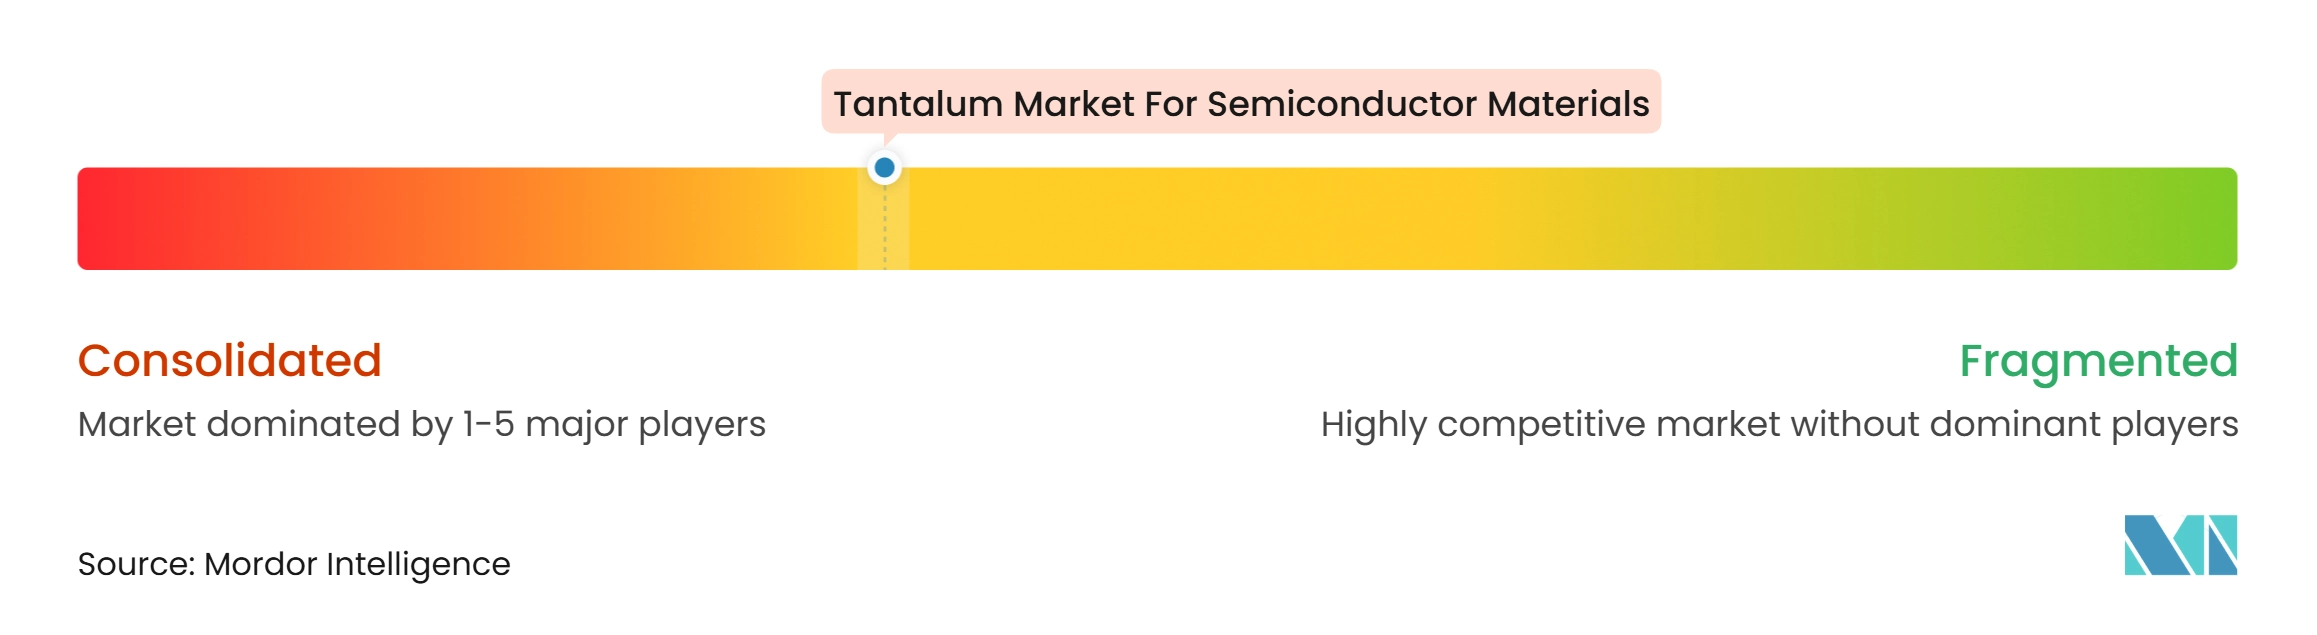
半導体材料向けタンタル市場は中程度に集中しており、上位5社にはJX Advanced Metals Corporation、Materion Corporation、American Elements、Plansee SE、およびTosoh SMD, Inc.が含まれます。JX Advanced Metals Corporationは、タンタルおよびニオブ材料を製造するTANIOBISビジネスを通じて、ターゲット製造において統合されたポジションを持っています。JX Advanced Metals Corporationは、2026年6月に機能性タンタル粉末のタイ拡張を発表しました。同社はまた、2025年に日本において高純度化学気相成長法および原子層堆積法材料の施設を拡張しました。これらの投資は、半導体ターゲット、コンデンサ材料、および先端成膜プロセスからの需要に対応しています。
Materion Corporationは、2025年7月の韓国唐津市における製造資産の取得を通じて、アジアの半導体フットプリントを強化しています。このステップにより、主要な韓国、台湾、および日本の顧客ベースの近くに半導体成膜材料のローカル生産能力が追加されました。Tosoh SMD, Inc.は、ターゲットエンジニアリングと特許保護された製造方法を通じて競争しています。2026年2月の特許は、ターゲット性能と予測可能性を向上させるためのアプセットフォージングと制御圧延を説明しています。ULVAC, Inc.は成膜装置能力と材料知識を統合しており、Ta/TaN膜に関する2025年の研究はバリアプロセスへの継続的な取り組みを示しています。これらの戦略は、価格だけでなく技術的認定とプロセス互換性を重視しています。
Global Advanced Metals Pty Ltdは、紛争フリー調達と加工能力を通じてサプライチェーンに参加しています。American Elements、CNMC Ningxia Orient Group Co., Ltd.、Kurt J. Lesker CompanyLinde PLC、Mitsubishi Materials Corporation、Plansee SE、Stanford Advanced Materials、およびH.C. Starck Solutionsは、関連する材料、装置、流通、産業ガス、または耐火金属の要件に対応しています。Linde PLCは、2025年に韓国のサムスンの平沢半導体コンプレックスに8基目のオンサイト空気分離装置を発表しました。半導体材料向けタンタル市場における競合フィールドは、顧客認定、コンプライアンス文書、および複数の半導体製造地域をサポートする能力によって形成されています。新しい中国の生産能力は国内サプライチェーンにおける競争を激化させる可能性がありますが、認定されたグローバルサプライヤーは国際的なファブプログラムにおいて優位性を維持しています。
半導体材料向けタンタル市場のリーダー企業
-
JX Advanced Metals Corporation
-
Materion Corporation
-
American Elements
-
Plansee SE
-
Tosoh SMD, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
半導体材料向けタンタル市場 このレポートでカバーされる企業
- American Elements
- CNMC Ningxia Orient Group Co., Ltd.
- Global Advanced Metals Pty Ltd
- H.C. Starck Solutions
- Honeywell International Inc.
- JX Advanced Metals Corporation
- Kurt J. Lesker Company
- Linde PLC
- Materion Corporation
- Mitsubishi Materials Corporation
- Plansee SE
- Stanford Advanced Materials
- Tosoh SMD, Inc.
- ULVAC, Inc.
最近の産業開発事情 半導体材料向けタンタル市場
- 2026年10月:JX Advanced Metals Corporationは、先端半導体製造で使用されるスパッタリングターゲットから材料を回収するため、日本の館林工場および那須工場に新しいリサイクル設備への投資を発表しました。このイニシアチブは、銅、タンタル、チタン、タングステン、およびコバルトターゲットをカバーし、半導体グレード金属の材料回収と循環サプライチェーンを強化することで半導体材料向けタンタル市場をサポートしています。
- 2025年12月:Solstice Advanced Materialsは、ワシントン州スポケーンバレーの電子材料施設において2億米ドルの拡張および近代化プロジェクトの起工式を行いました。この投資により、2029年末までに施設のスパッタリングターゲット生産能力が2倍になり、リードタイムが25%短縮されると予想されており、特殊スパッタリングターゲットおよび半導体材料の国内製造拡大を通じて半導体材料向けタンタル市場をサポートしています。
半導体材料向けタンタル市場レポートの調査範囲
タンタルは、高融点、耐食性、および電気的特性で評価される耐火金属であり、半導体製造において重要な材料となっています。その高純度形態は、半導体デバイスで使用される薄膜、導電層、およびその他のコンポーネントの製造をサポートします。
半導体材料向けタンタル市場は、製品タイプ、用途、半導体デバイスタイプ、および地域別にセグメント化されています。製品タイプ別では、市場はタンタルスパッタリングターゲット、タンタル粉末、タンタル金属、タンタル化合物、およびその他にセグメント化されています。用途別では、市場はウェーハ製造と半導体パッケージングにセグメント化されています。半導体デバイスタイプ別では、市場はロジックおよびマイクロプロセッサ、メモリデバイス、アナログおよびパワー半導体、およびその他にセグメント化されています。レポートはまた、16カ国における半導体材料向けタンタルの市場規模と予測をカバーしています。各セグメントについて、市場規模と予測は金額ベース(米ドル)で行われています。
セグメンテーション概要
| タンタルスパッタリングターゲット |
| タンタル粉末 |
| タンタル金属 |
| タンタル化合物 |
| その他 |
| ウェーハ製造 |
| 半導体パッケージング |
| ロジックおよびマイクロプロセッサ |
| メモリデバイス |
| アナログおよびパワー半導体 |
| その他 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| アジア太平洋その他 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| ロシア | |
| 欧州その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| 中東・アフリカその他 |
| 製品タイプ別 | タンタルスパッタリングターゲット | |
| タンタル粉末 | ||
| タンタル金属 | ||
| タンタル化合物 | ||
| その他 | ||
| 用途別 | ウェーハ製造 | |
| 半導体パッケージング | ||
| 半導体デバイスタイプ別 | ロジックおよびマイクロプロセッサ | |
| メモリデバイス | ||
| アナログおよびパワー半導体 | ||
| その他 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| アジア太平洋その他 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| ロシア | ||
| 欧州その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
半導体材料向けタンタル市場の規模はどのくらいですか?
半導体材料向けタンタル市場の産業規模は2026年に2億864万米ドルと評価され、2027年の2億2,321万米ドルから2032年には3億1,614万米ドルに達すると推定され、予測期間(2027年~2032年)のCAGRは7.21%となっています。
半導体製造におけるタンタルの需要を牽引しているものは何ですか?
タンタルの需要は、銅インターコネクト、先端ロジック、および3D NAND処理におけるスパッタリングターゲットおよび窒化タンタルバリア膜への使用によってサポートされています。
2026年に最大のシェアを持った製品タイプはどれですか?
タンタルスパッタリングターゲットが2026年に61.07%のシェアで主導しました。
2032年まで最も速く成長すると予測されている用途はどれですか?
半導体パッケージングは、チップレットインテグレーションおよび先端パッケージ金属化の拡大に伴い、2032年までに8.21%のCAGRで成長すると予測されています。