
Tamanho e Participação do Mercado de Fibras para Absorventes Internos
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 2.45 Bilhões de dólares |
| Tamanho do Mercado (2032) | 3.38 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 6.69 % |
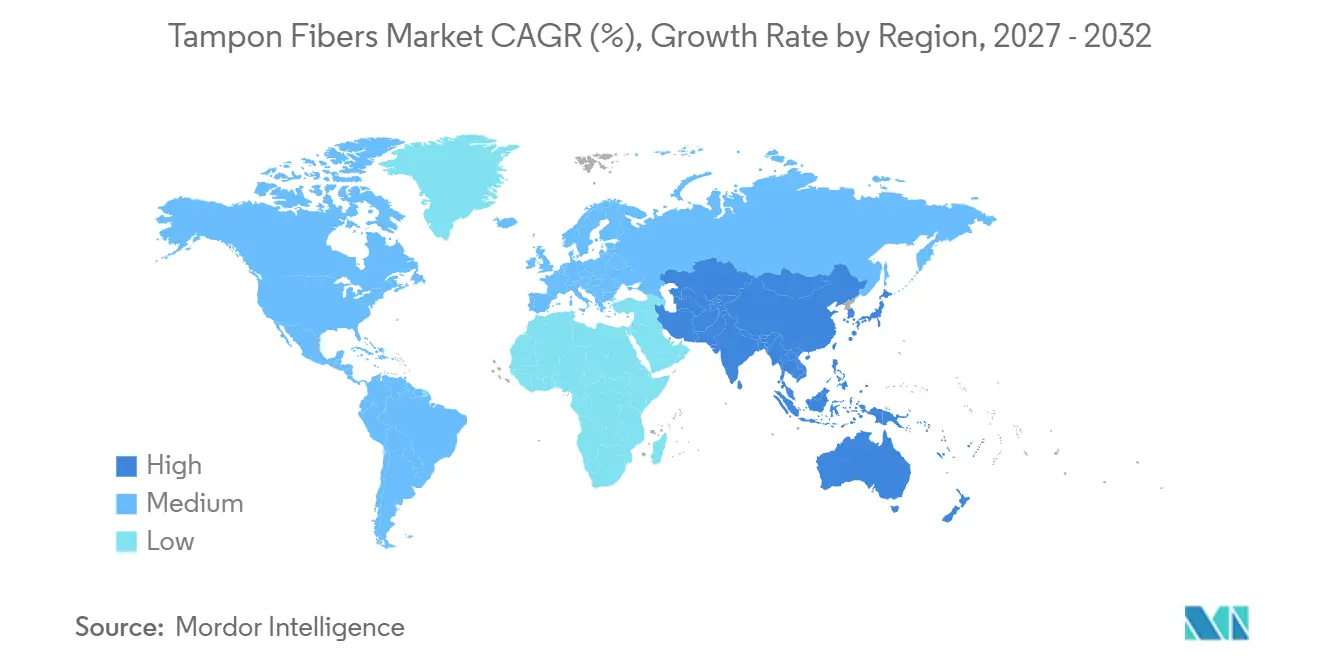
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
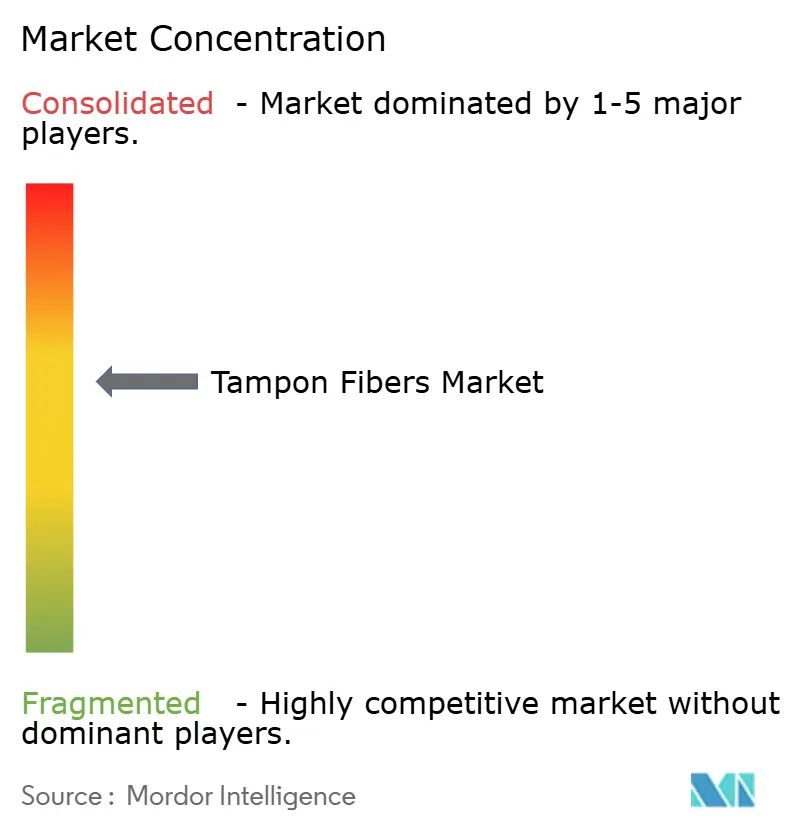
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Fibras para Absorventes Internos por Mordor Intelligence
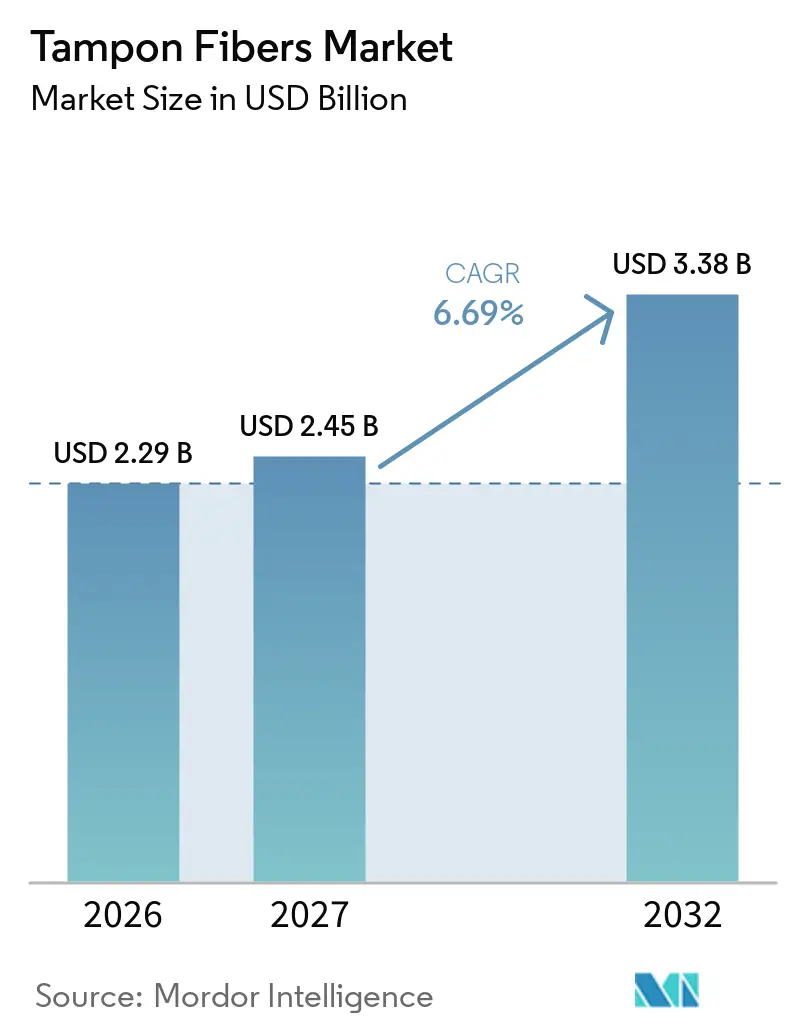
O tamanho do Mercado de Fibras para Absorventes Internos foi avaliado em 2,29 bilhões de USD em 2026 e estima-se que cresça de 2,45 bilhões de USD em 2027 para atingir 3,38 bilhões de USD até 2032, a um CAGR de 6,69% durante o período de previsão (2027-2032). O mercado de fibras para absorventes internos está sendo moldado por uma maior conscientização sobre saúde menstrual, regulamentações mais detalhadas de divulgação de ingredientes e mudanças no design das fibras. As expectativas regulatórias estão aumentando o valor dos insumos rastreáveis, particularmente onde os fabricantes precisam de documentação de origem e controles de contaminantes. Materiais orgânicos certificados e especiais estão se tornando mais proeminentes em produtos premium, enquanto as cadeias de suprimento estabelecidas de algodão e viscose continuam a apoiar a produção de alto volume. O mercado também está se deslocando em direção a produtos reutilizáveis, embora testes de segurança, rotulagem e transparência de materiais permaneçam preocupações centrais para os fabricantes convencionais de absorventes internos.
Principais Conclusões do Relatório
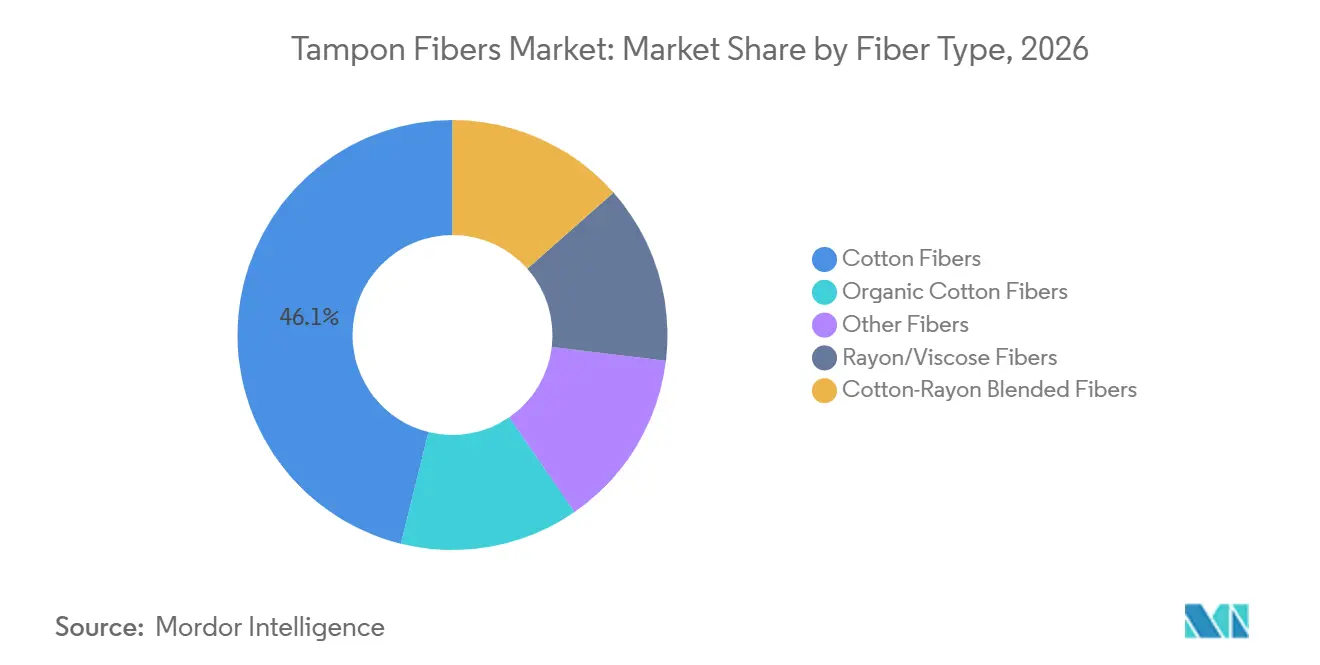
- Por tipo de fibra, as Fibras de Algodão detinham 46,14% da participação do mercado de fibras para absorventes internos em 2026, enquanto as Fibras de Algodão Orgânico têm previsão de crescer a um CAGR de 7,45% até 2032.
- Por tipo de absorvente interno, os Absorventes Internos com Aplicador detinham 65,26% de participação de mercado em 2026, enquanto os Absorventes Internos Sem Aplicador/Digitais têm previsão de crescer a um CAGR de 7,14% até 2032.
- Por absorbência, os Absorventes Internos Regulares detinham 54,63% de participação de mercado em 2026, enquanto o Super Plus tem previsão de crescer a um CAGR de 7,85% até 2032.
- Por forma de fibra, as Fibras Cortadas detinham 62,18% de participação de mercado em 2026, enquanto as Fibras Especiais e Modificadas têm previsão de crescer a um CAGR de 8,17% até 2032.
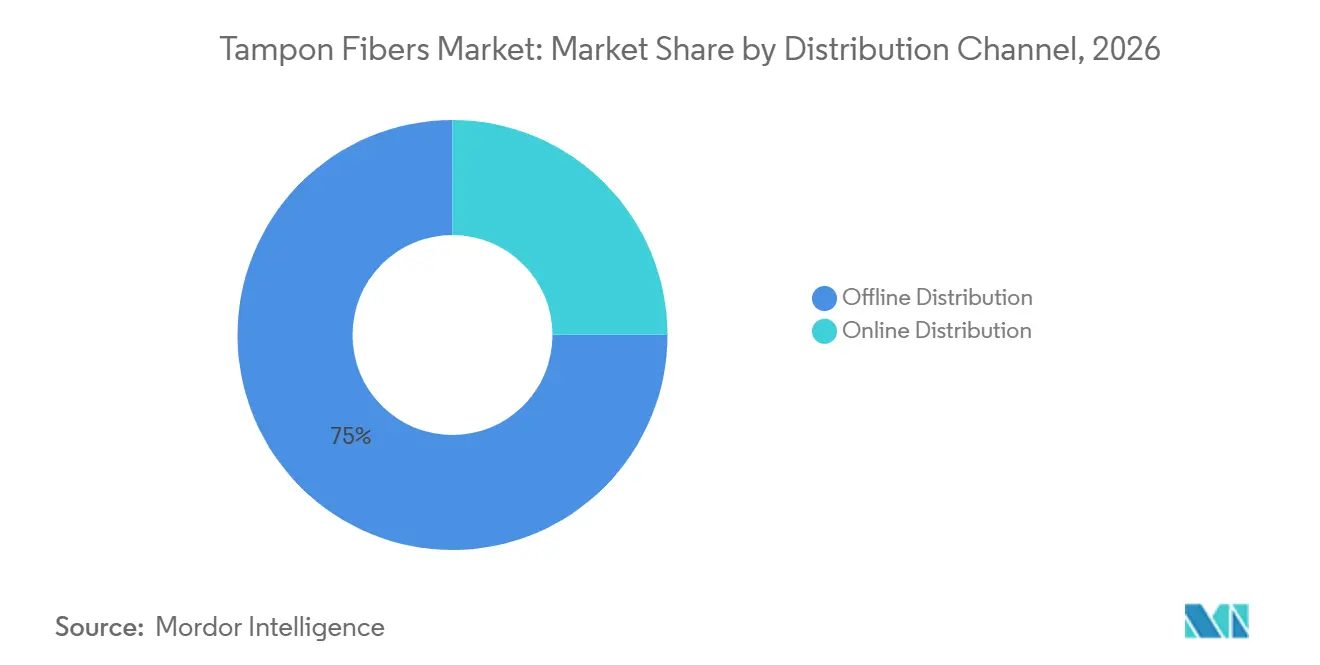
- Por canal de distribuição, a Distribuição Offline detinha 75,04% de participação de mercado em 2026, enquanto a Distribuição Online tem previsão de crescer a um CAGR de 7,41% até 2032.
- Por geografia, a América do Norte detinha 35,29% de participação de mercado em 2026, enquanto a Ásia-Pacífico tem previsão de crescer a um CAGR de 7,83% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Perspectivas do Mercado Global de Fibras para Absorventes Internos
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento da Conscientização sobre Higiene Menstrual e Adoção de Produtos | +1.2% | Global, com ganhos iniciais no Sul da Ásia e no Sudeste Asiático | Médio prazo (2-4 anos) |
| Premiumização de Absorventes Internos Orgânicos e de Fibras Naturais | +1.5% | América do Norte e núcleo da UE, com expansão para a APAC | Médio prazo (2-4 anos) |
| Expansão do Comércio Eletrônico e Reposição por Assinatura | +1.0% | Global, com aceleração na APAC e na América Latina | Curto prazo (≤ 2 anos) |
| Aumento da Participação Feminina na Força de Trabalho e em Estilos de Vida Ativos | +0.8% | Global, com maior impacto no Sul da Ásia, no Oriente Médio e na África (MEA) | Longo prazo (≥ 4 anos) |
| Engenharia de Fibras para Maior Absorbência e Proteção contra Vazamentos | +0.9% | Global, com P&D concentrado na UE e na América do Norte | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento da Conscientização sobre Higiene Menstrual e Adoção de Produtos
A conscientização sobre saúde menstrual e o acesso a produtos se reforçam mutuamente, pois usuárias bem informadas estão em melhor posição para escolher e usar produtos adequados. Um estudo da P&G realizado em maio de 2026 em 8 países constatou que mais de uma em cada três meninas entendia melhor sua pele do que seu ciclo menstrual. O mesmo estudo revelou que 56% das meninas se sentiam despreparadas para gerenciar sua menstruação. Um estudo de 2025 com trabalhadoras do setor de vestuário encontrou ampla disposição para participar de programas de saúde menstrual no local de trabalho e associou o apoio no ambiente de trabalho ao acesso prático a produtos. Programas de acesso apoiados pelo governo na Índia e na África Subsaariana, incluindo os apoiados pelo Fundo de População das Nações Unidas (UNFPA) e ministérios da saúde, estão ampliando o acesso além dos grupos de renda urbana estabelecidos. Essas condições apoiam uma base de usuárias mais ampla para o mercado de fibras para absorventes internos e aumentam a importância de um fornecimento confiável de materiais.
Premiumização de Absorventes Internos Orgânicos e de Fibras Naturais
A premiumização no mercado de fibras para absorventes internos reflete cada vez mais tanto os requisitos de conformidade quanto as preferências dos consumidores. A Lei AB 2515 da Califórnia, promulgada em setembro de 2024 e em vigor desde janeiro de 2025, proíbe produtos menstruais contendo substâncias per e polifluoroalquílicas (PFAS) adicionadas intencionalmente. A lei introduz limites baseados em limiares com base em medições de flúor orgânico total, em vigor a partir de janeiro de 2027. O Projeto de Lei 754 do Senado da Califórnia também exige monitoramento e relatório de produtos químicos perigosos, incluindo chumbo e arsênio, em absorventes internos. Esses requisitos favorecem sistemas de fornecimento que possam documentar a origem do material, controles de processamento e registros de certificação. O algodão orgânico certificado pelo Padrão Global de Têxteis Orgânicos (GOTS) oferece um caminho de documentação rastreável, o que pode tornar a certificação um requisito de acesso e não apenas um atributo de marca.
Expansão do Comércio Eletrônico e Reposição por Assinatura
As compras online estão mudando o mix comercial do mercado de fibras para absorventes internos, em vez de simplesmente adicionar outro canal de vendas. O Departamento do Censo dos Estados Unidos informou que o comércio eletrônico representou 16,2% do total das vendas no varejo dos EUA no primeiro trimestre de 2025[1]. As marcas de assinatura são comumente associadas a formatos de fibras orgânicas e especiais, tornando os pedidos recorrentes relevantes para a seleção de insumos. As compras recorrentes podem proporcionar uma demanda mais estável por insumos premium do que as compras únicas, especialmente quando as assinaturas de marca enfatizam a certificação. O comércio eletrônico transfronteiriço oferece aos consumidores na China e na Índia acesso a formatos de absorventes internos orgânicos que podem ainda não estar amplamente disponíveis no varejo local. O Regulamento (UE) 2025/40 e o esquema de responsabilidade estendida do produtor da lei francesa Anti-Gaspillage pour une Économie Circulaire (AGEC) também estão afetando as decisões de embalagem que interagem com as especificações de montagem do produto.
Engenharia de Fibras para Maior Absorbência e Proteção contra Vazamentos
A geometria das fibras é uma consideração de desempenho do material no mercado de fibras para absorventes internos. Pesquisas apresentadas pela Kelheim Fibers mostraram que a viscose Galaxy trilobal pode formar uma rede mais expansiva em um chumaço de absorvente interno do que uma fibra de viscose redonda com a mesma composição. Um estudo de 2024 publicado na revista Cellulose constatou que a geometria da seção transversal da viscose desempenhou um papel significativo na absorbência dos absorventes internos. Um estudo de 2025 publicado na revista Cellulose utilizou análise de microtomografia computadorizada (micro-CT) para examinar as características do espaço vazio em materiais celulósicos porosos. Essas descobertas fornecem aos fornecedores evidências mensuráveis ao discutir especificações de materiais com os fabricantes. Elas também apoiam a demanda por materiais engenheirados em designs de maior absorbência, onde capacidade adicional é necessária sem um aumento proporcional no peso do chumaço.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Substituição por Coletores Menstruais e Calcinhas Absorventes | -0.7% | América do Norte e UE, com indicadores iniciais na APAC urbana | Longo prazo (≥ 4 anos) |
| Preocupações com a Síndrome do Choque Tóxico e Escrutínio da Segurança do Produto | -0.5% | Global, especialmente na América do Norte | Curto prazo (≤ 2 anos) |
| Resíduos Plásticos Persistentes de Aplicadores e Embalagens | -0.4% | UE e América do Norte, com pressão crescente na APAC | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Substituição por Coletores Menstruais e Calcinhas Absorventes
Os produtos menstruais reutilizáveis representam uma ameaça competitiva ao mercado de fibras para absorventes internos, especialmente entre consumidoras urbanas que buscam alternativas de menor geração de resíduos. Uma pesquisa com consumidoras de 2025 constatou que os coletores menstruais eram utilizados por 60,30% das usuárias de produtos reutilizáveis, em comparação com 27,08% para calcinhas absorventes. A principal preocupação para a demanda de absorventes internos é a experimentação do produto, pois uma única experiência com um produto reutilizável pode substituir uma ocasião de uso de absorvente interno. O impacto não é uniforme em todos os produtos; as ofertas orgânicas certificadas podem competir em atributos de saúde e sustentabilidade que se sobrepõem às preferências por produtos reutilizáveis, enquanto os produtos convencionais à base de raiom podem enfrentar maior exposição quando consumidoras sensíveis ao preço testam alternativas. Essa restrição é mais relevante para o posicionamento do produto e a retenção de usuárias do que para um deslocamento imediato da base estabelecida de absorventes internos.
Preocupações com a Síndrome do Choque Tóxico e Escrutínio da Segurança do Produto
A segurança do produto passou de uma preocupação periódica do consumidor para uma questão regulatória ativa no mercado de fibras para absorventes internos. A FDA emitiu orientações preliminares em outubro de 2025 recomendando a avaliação de contaminantes e a divulgação de ingredientes na embalagem externa de produtos menstruais. Em julho de 2026, a FDA publicou um estudo laboratorial na revista Toxicological Sciences relatando metais traço em absorventes internos, mas concluiu que as quantidades liberadas durante o uso típico eram pequenas demais para causar danos. Os requisitos existentes da FDA também abordam a rotulagem de absorbência e informações sobre a síndrome do choque tóxico para absorventes internos. Testes regulares de contaminantes e uma divulgação mais clara de ingredientes podem se tornar prática padrão em toda a categoria. Esses requisitos favorecem fornecedores que possam atender a especificações mais rigorosas e documentar consistentemente o processamento de materiais.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Fibra: O Algodão Orgânico Registra Crescimento Mais Rápido Enquanto o Algodão Domina pela Participação de Volume
As fibras de algodão detinham 46,14% da receita global em 2026, apoiadas pela familiaridade do consumidor, biocompatibilidade e relações de fornecimento estabelecidas nos Estados Unidos, na Índia e no Brasil. O algodão permanece o principal material base para produtos que enfatizam ingredientes reconhecíveis. As fibras de raiom e viscose continuam a desempenhar um papel importante porque seu comportamento capilar e perfil de custo se adequam aos designs de absorbência convencionais. Sua posição de valor está sob pressão em produtos premium ocidentais, onde a transparência dos ingredientes recebe maior atenção. As fibras mistas de algodão e raiom atendem ao segmento intermediário, equilibrando requisitos de custo e absorbência. Essa combinação permite que marcas próprias e marcas convencionais mantenham formatos de produtos acessíveis enquanto atendem às expectativas de desempenho. As fibras de algodão orgânico têm previsão de expansão a um CAGR de 7,45% até 2032, apoiadas pela regulamentação relacionada a substâncias per e polifluoroalquílicas (PFAS) e pelos requisitos de documentação. À medida que o volume aumenta, o algodão orgânico pode passar de uma escolha diferenciada para uma opção de fornecimento mais rotineira em linhas premium regulamentadas.
O mercado de fibras para absorventes internos, portanto, provavelmente verá diferentes resultados de valor entre os materiais, mesmo onde a demanda unitária permaneça estável. O raiom convencional pode manter a participação de volume em produtos amplamente distribuídos enquanto perde participação de valor em portfólios premium. Essa distinção importa porque os fornecedores de fibras competem em valor de insumo e especificações técnicas, não apenas em tonelagem de material. Os registros de cadeia de custódia do algodão orgânico podem reduzir o apelo de mudar para material não verificado. Outras fibras, incluindo lyocell de bambu e coberturas de base biológica, permanecem em escala piloto, mas estão atraindo trabalho de desenvolvimento na Alemanha, na França e no Reino Unido. Um estudo de 2025 relatou que misturas celulósicas formadas em espuma e hidro-entrelaçadas poderiam igualar a absorbência da viscose convencional, apoiando o trabalho contínuo em construções celulósicas não tradicionais. Esses materiais precisarão demonstrar desempenho consistente, segurança e fornecimento escalável antes de se tornarem insumos comerciais substanciais.


Por Tipo de Absorvente Interno: Produtos com Aplicador Lideram Enquanto os Formatos Digitais Ganham Apoio
Os absorventes internos com aplicador detinham 65,26% do mercado de fibras para absorventes internos em 2026, refletindo seu uso estabelecido na América do Norte. Os formatos de aplicador de papelão e plástico permanecem familiares para muitas consumidoras, especialmente onde a facilidade de inserção é uma consideração central de compra. Os produtos com aplicador também suportam uma ampla gama de níveis de absorbência e faixas de preço no varejo. Sua base de consumidoras estabelecida dá aos fabricantes razões para continuar melhorando tanto o design do aplicador quanto o do chumaço. A Rael lançou um absorvente interno de algodão orgânico com aplicador slim livre de bisfenol A (BPA) no varejo de massa dos EUA em junho de 2026. O lançamento na Target e na Amazon demonstra que os produtos com aplicador podem apoiar o posicionamento de orgânico certificado. Esse formato permanece comercialmente importante onde as consumidoras valorizam familiaridade, conveniência e ampla disponibilidade no varejo. Os fornecedores de materiais devem, portanto, apoiar tanto os insumos convencionais de alto volume quanto os formatos orgânicos diferenciados.
Os absorventes internos sem aplicador ou digitais têm previsão de expansão a um CAGR de 7,14% até 2032. A demanda europeia apoia esse formato porque os requisitos de marcação de plástico de uso único podem tornar os aplicadores plásticos menos atraentes para alguns compradores. O regulamento exige uma marcação harmonizada para produtos plásticos de uso único cobertos, incluindo formatos relevantes de aplicadores de absorventes internos. No nível do chumaço, o requisito básico de fibra não é inerentemente diferente entre produtos com aplicador e digitais. No entanto, as marcas focadas em formatos digitais frequentemente enfatizam a certificação orgânica e narrativas de menor geração de resíduos. Natracare e Lil-Lets são exemplos de marcas associadas ao posicionamento certificado pelo Padrão Global de Têxteis Orgânicos (GOTS) nesse espaço. Esse mix de marcas pode dar aos fornecedores de orgânicos certificados um papel mais forte no crescente espaço digital. O mercado de fibras para absorventes internos deve, portanto, abordar uma mudança de formato que altera a proposta do produto mais do que o requisito básico de material absorvente.
Por Absorbência: Produtos Regulares Fornecem a Base, Enquanto o Super Plus Cresce Mais Rapidamente
Os absorventes internos de absorbência regular detinham uma participação de 54,63% em 2026 e permaneceram o formato mais amplamente utilizado para usuárias que gerenciam fluxo menstrual moderado. A rotulagem padronizada fornece uma base comum para as usuárias compararem os níveis de absorbência entre as marcas. Os requisitos da Administração de Alimentos e Medicamentos (FDA) cobrem informações de rotulagem para absorventes internos, incluindo absorbência e informações sobre a síndrome do choque tóxico. O segmento regular se beneficia de seu papel como produto padrão acessível para usuárias estabelecidas. Os produtos Super atendem às usuárias cujas necessidades se enquadram no meio da faixa de intensidade de fluxo. Os produtos Mini são particularmente relevantes para adolescentes e usuárias de primeira vez. A P&G lançou o Kit Inicial Tampax em maio de 2026, com absorbências regular e super e orientações de inserção, para trazer novas usuárias para a categoria enquanto as familiariza com os formatos padrão de absorbência.
O Super Plus tem previsão de crescer a um CAGR de 7,85% até 2032. A demanda está ligada a usuárias que gerenciam fluxo intenso, endometriose ou períodos imprevisíveis. Produtos de maior absorbência requerem mais massa de fibra, geometria mais eficaz ou ambos. A viscose trilobal é relevante porque sua geometria pode aumentar a capacidade de líquido sem um aumento equivalente no peso do chumaço, oferecendo aos fornecedores de materiais especiais uma rota baseada em desempenho para o segmento. Os absorventes internos Ultra utilizam a maior quantidade de fibra por unidade entre os formatos descritos e podem ter custos de insumo mais elevados. Mesmo onde o volume permanece modesto, esses produtos podem ser importantes para os fornecedores de viscose especial. O mercado de fibras para absorventes internos se beneficia quando os materiais podem oferecer maior capacidade enquanto mantêm o conforto e atendem às expectativas de tamanho do produto.
Por Forma de Fibra: As Fibras Cortadas Permanecem como Base Enquanto as Formas Especiais Crescem Mais Rapidamente
As fibras cortadas detinham 62,18% do mercado de fibras para absorventes internos em 2026, apoiadas por linhas de produção projetadas para chumaços convencionais cardados e formados a ar. Essa forma se alinha com os equipamentos de capital e os métodos de fabricação utilizados na produção convencional de absorventes internos. As fibras de celulose regenerada, principalmente viscose e raiom, apoiam o segmento de custo-desempenho. Sua participação pode se estreitar gradualmente onde as marcas priorizam insumos rastreáveis e certificados. Outras formas, como kapok, lyocell derivado de bambu e misturas de polímeros superabsorventes, permanecem em escala piloto e estão sendo avaliadas para reivindicações específicas de desempenho ou sustentabilidade, em vez de uso generalizado. A ampliação de escala depende da capacidade de manter absorbência consistente e operar de forma confiável nos equipamentos de fabricação existentes. Por essas razões, as fibras cortadas continuarão a ancorar a maior base de volume em todo o mercado de fibras para absorventes internos.
As fibras especiais e modificadas têm previsão de expansão a um CAGR de 8,17% até 2032, a maior taxa entre as categorias de forma de fibra. As variantes de viscose trilobal e em forma de estrela estão ganhando atenção porque seus designs de seção transversal podem melhorar a estrutura interna do chumaço. Pesquisas publicadas sobre geometria de viscose fornecem suporte científico para essas discussões de desempenho. As misturas celulósicas formadas em espuma e hidro-entrelaçadas também apontam para construções mais leves que podem alcançar resultados de absorbência convencionais. As novas formas devem atender aos requisitos de biocompatibilidade antes da adoção ampla. Os requisitos da ISO 10993 permanecem relevantes quando novos materiais são introduzidos em produtos com contato íntimo. Esses requisitos podem prolongar os prazos de comercialização sem eliminar o potencial das formas engenheiradas. O crescimento do segmento reflete uma mudança em direção a evidências de desempenho e compras baseadas em especificações.
Por Canal de Distribuição: O Varejo Offline Lidera Enquanto os Canais Online Mudam o Mix de Produtos
A distribuição offline representou 75,04% do mercado em 2026, dado o papel das farmácias e supermercados nas compras de rotina. O varejo físico oferece às consumidoras acesso imediato aos produtos quando necessário, sem planejamento. As prateleiras das lojas também podem posicionar produtos ao lado de materiais educativos e itens relacionados de cuidados pessoais, o que é importante para compradores não assinantes e de primeira vez. O posicionamento em farmácias é particularmente relevante na França e na Alemanha, onde um ambiente de canal de saúde pode reforçar a credibilidade do produto. Os pontos de venda offline também oferecem às marcas estabelecidas ampla visibilidade em todas as faixas de preço. Esse canal continua a fornecer a maior base para produtos convencionais de algodão, raiom e fibras mistas. O mercado de fibras para absorventes internos, portanto, permanece vinculado a sistemas de varejo que favorecem fornecimento confiável e formatos de produtos familiares.
A distribuição online tem previsão de crescer a um CAGR de 7,41% até 2032, apoiada por assinaturas, marcas diretas ao consumidor e a capacidade de apresentar informações detalhadas sobre ingredientes. A participação de 16,2% do comércio eletrônico no total das vendas no varejo no primeiro trimestre de 2025, segundo o Departamento do Censo dos EUA, fornece um contexto mais amplo para essa mudança nas compras. As marcas de assinatura comumente apresentam produtos orgânicos certificados como parte central de suas ofertas. O acesso online também permite que as consumidoras encontrem produtos que podem ainda não estar disponíveis nas lojas locais. Na China e na Índia, as compras transfronteiriças podem expor consumidoras de cidades secundárias a formatos premium de absorventes internos antes que a distribuição offline local se expanda. Isso pode estabelecer demanda por insumos de fibras especiais e orgânicas mais cedo do que os padrões convencionais de varejo sugeririam. O crescimento do canal é, portanto, relevante tanto para o mix de materiais quanto para o total de unidades vendidas.
Análise Geográfica
A América do Norte representou 35,29% da participação do mercado de fibras para absorventes internos em 2026, impulsionada pelo alto uso de absorventes internos nos Estados Unidos. Procter & Gamble, Kimberly-Clark e Essity são proprietários de marcas proeminentes na região, e suas especificações de produto influenciam a demanda por materiais. A Lei AB-2515 da Califórnia proíbe substâncias per e polifluoroalquílicas (PFAS) adicionadas intencionalmente em produtos menstruais a partir de janeiro de 2025, com limites de flúor orgânico total entrando em vigor em janeiro de 2027. A publicação da FDA de julho de 2026 conclui que as quantidades de metais traço liberadas durante o uso típico são pequenas demais para causar danos, apoiando a atenção contínua aos testes de materiais e à comunicação transparente. O Canadá e o México estão adotando recursos de produtos premium de forma mais gradual, enquanto as compras por assinatura estão aumentando o interesse em credenciais de fibras orgânicas em toda a região.
A Europa permanece um mercado altamente regulamentado para fibras de absorventes internos, pois as regras de sustentabilidade e embalagem influenciam tanto os materiais quanto o design do produto. O Regulamento (UE) 2025/40 aborda embalagens e resíduos de embalagens, incluindo requisitos de conteúdo reciclado para embalagens plásticas a partir de 2030[2]. O esquema de responsabilidade estendida do produtor da lei francesa Anti-Gaspillage pour une Économie Circulaire (AGEC) para têxteis sanitários de uso único começou em julho de 2025 e visa reduzir os resíduos de absorventes internos em 15% até 2030. Os absorventes internos orgânicos e de algodão certificado na União Europeia cresceram entre 8% e 12% ao ano, com Alemanha, Reino Unido e França liderando a adoção. O Rótulo Ecológico Cisne Nórdico avalia o conteúdo de fibras, o uso de produtos químicos e a reciclabilidade das embalagens, conferindo maior relevância aos materiais documentados nas aquisições.
A Ásia-Pacífico é a região de crescimento mais rápido, com um CAGR projetado de 7,83% de 2027 a 2032. A urbanização, a educação digital sobre saúde menstrual e o comércio eletrônico transfronteiriço estão aumentando a conscientização e expandindo o acesso a formatos premium na China e na Índia. A Índia é o mercado nacional de crescimento mais rápido na região. A Unicharm iniciou a produção local por meio de sua joint venture Sofy East Africa Limited no Quênia em janeiro de 2025. O Brasil ancora a demanda sul-americana, enquanto a Arábia Saudita e a África do Sul lideram a demanda no Oriente Médio e na África, onde os insumos convencionais de fibras cortadas de algodão apresentam uma oportunidade de longo prazo em termos de quantidade, em vez de uma oportunidade imediata de material premium.

Cenário Competitivo
O mercado de fibras para absorventes internos é moderadamente consolidado. Os principais proprietários de marcas influenciam as especificações dos produtos, enquanto os produtores de viscose especial, comerciantes de algodão orgânico e fornecedores de raiom competem por contratos de chumaço. Natracare, Corman por meio da Organyc e Lil-Lets competem em produtos orgânicos certificados por meio do posicionamento do Padrão Global de Têxteis Orgânicos (GOTS), aplicadores biodegradáveis e vendas diretas. TZMO SA e Ontex BV utilizam a escala de fabricação de marcas próprias para fornecer produtos de marca e de rótulo de varejista na Europa. Essa estrutura torna a rastreabilidade de materiais, a capacidade de produção e o suporte a diferentes formatos importantes para o mercado de fibras para absorventes internos, enquanto as marcas retêm várias opções de fornecimento de fibras.
A arquitetura do produto está se tornando uma parte mais forte da competição à medida que as empresas buscam vincular a escolha de fibras ao desempenho mensurável. A Kelheim Fibers divulgou seu trabalho sobre a absorção de viscose trilobal, posicionando a geometria como um diferenciador para o design de chumaços. A Rael entrou no varejo de massa dos EUA em junho de 2026 com um núcleo de algodão orgânico e aplicador slim livre de bisfenol A (BPA), combinando design de engenharia coreana com disponibilidade na Target e na Amazon. A Procter & Gamble lançou seu Kit Inicial Tampax em maio de 2026, com produtos Regular e Super e instruções de uso, visando usuárias de primeira vez. Esses movimentos conectam o design do produto, a educação do usuário e o posicionamento no canal com a demanda por materiais.
A expansão geográfica permanece outra prioridade competitiva no mercado de fibras para absorventes internos. A P&G lançou o Whisper Ultra Clean na Índia em julho de 2026, enquanto a joint venture da Unicharm na África Oriental produz o Sofy localmente, refletindo um impulso para mercados de higiene emergentes. Os especialistas em orgânicos certificados mantêm uma vantagem onde os consumidores priorizam a rastreabilidade e as reivindicações de menor geração de resíduos, enquanto as empresas maiores mantêm vantagens em distribuição, escala de fabricação e relacionamentos com varejistas. A certificação GOTS, os requisitos da FDA e os padrões de biocompatibilidade elevam as barreiras de entrada para fornecedores sem processos documentados, apoiando a concentração moderada de marcas ao lado do fornecimento especializado de fibras.
Líderes do Setor de Fibras para Absorventes Internos
-
Procter & Gamble
-
Kimberly-Clark
-
Essity AB
-
Edgewell Personal Care
-
Unicharm Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Junho de 2026: A Rael lançou o Absorvente Interno com Aplicador Slim Rael, o primeiro absorvente interno de engenharia coreana no varejo de massa dos EUA, com núcleo de algodão orgânico e aplicador slim livre de BPA. O produto está disponível online na Target, em 1.000 lojas Target e na Amazon.
- Maio de 2026: A Procter & Gamble lançou o Kit Inicial Tampax, um pacote inicial de 12 absorventes internos disponível nas absorbências Regular e Super, com instruções de inserção passo a passo. No Dia Mundial da Higiene Menstrual, a empresa distribuiu quase 4,8 milhões de absorventes internos, por contagem de fibras de absorventes internos, em locais de esportes juvenis e centros de recreação em todo o país.


Escopo do Relatório Global do Mercado de Fibras para Absorventes Internos
As fibras para absorventes internos são materiais absorventes comprimidos, principalmente algodão, raiom ou uma mistura de ambos, utilizados para absorver o fluido menstrual dentro do canal vaginal. Essas fibras são engenheiradas para se expandir ao contato com o fluido, proporcionando absorção eficaz enquanto mantêm a integridade estrutural durante o uso.
O mercado de fibras para absorventes internos é segmentado por tipo de fibra reagente, tipo de absorvente interno, absorbência, forma de fibra, canal de distribuição e geografia. Por tipo de fibra, o mercado é segmentado em fibras de algodão, fibras de raiom/viscose, fibras mistas de algodão e raiom, fibras de algodão orgânico e outras fibras. Por tipo de absorvente interno, o mercado é segmentado em absorventes internos com aplicador e absorventes internos sem aplicador/digitais. Por absorbência, o mercado é segmentado em mini, regular, super, super plus e ultra. Por forma de fibra, o mercado é segmentado em fibras cortadas, fibras de celulose regenerada, fibras especiais e modificadas e outros. Por canal de distribuição, o mercado é segmentado em distribuição online e distribuição offline. O relatório também cobre o tamanho do mercado e as previsões para fibras de absorventes internos em 15 países nas principais regiões. Os tamanhos e previsões de mercado são fornecidos em termos de valor (USD).
| Fibras de Algodão |
| Fibras de Raiom/Viscose |
| Fibras Mistas de Algodão e Raiom |
| Fibras de Algodão Orgânico |
| Outras Fibras |
| Absorventes Internos com Aplicador |
| Absorventes Internos Sem Aplicador/Digitais |
| Mini |
| Regular |
| Super |
| Super Plus |
| Ultra |
| Fibras Cortadas |
| Fibras de Celulose Regenerada |
| Fibras Especiais e Modificadas |
| Outros |
| Distribuição Online |
| Distribuição Offline |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tipo de Fibra | Fibras de Algodão | |
| Fibras de Raiom/Viscose | ||
| Fibras Mistas de Algodão e Raiom | ||
| Fibras de Algodão Orgânico | ||
| Outras Fibras | ||
| Por Tipo de Absorvente Interno | Absorventes Internos com Aplicador | |
| Absorventes Internos Sem Aplicador/Digitais | ||
| Por Absorbência | Mini | |
| Regular | ||
| Super | ||
| Super Plus | ||
| Ultra | ||
| Por Forma de Fibra | Fibras Cortadas | |
| Fibras de Celulose Regenerada | ||
| Fibras Especiais e Modificadas | ||
| Outros | ||
| Por Canal de Distribuição | Distribuição Online | |
| Distribuição Offline | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do Mercado de Fibras para Absorventes Internos?
O tamanho do Mercado de Fibras para Absorventes Internos foi avaliado em 2,29 bilhões de USD em 2026 e estima-se que cresça de 2,45 bilhões de USD em 2027 para atingir 3,38 bilhões de USD até 2032, a um CAGR de 6,69% durante o período de previsão (2027-2032).
Qual tipo de fibra para absorventes internos está crescendo mais rapidamente?
As Fibras de Algodão Orgânico têm previsão de expansão a um CAGR de 7,45% até 2032, apoiadas por requisitos de documentação e certificação.
Qual região tem a perspectiva de crescimento mais elevada para fibras de absorventes internos?
A Ásia-Pacífico tem previsão de crescer a um CAGR de 7,83% até 2032, apoiada pela urbanização, conscientização e acesso online.
Como as regras de segurança do produto afetam os fornecedores de fibras?
As orientações da FDA e os requisitos de substâncias per e polifluoroalquílicas (PFAS) da Califórnia aumentam o valor dos insumos rastreáveis, dos testes de contaminantes e dos controles documentados de materiais.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
