
Taille et part du marché des fibres pour tampons
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 2.45 Milliards de dollars |
| Taille du Marché (2032) | 3.38 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 6.69 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des fibres pour tampons par Mordor Intelligence
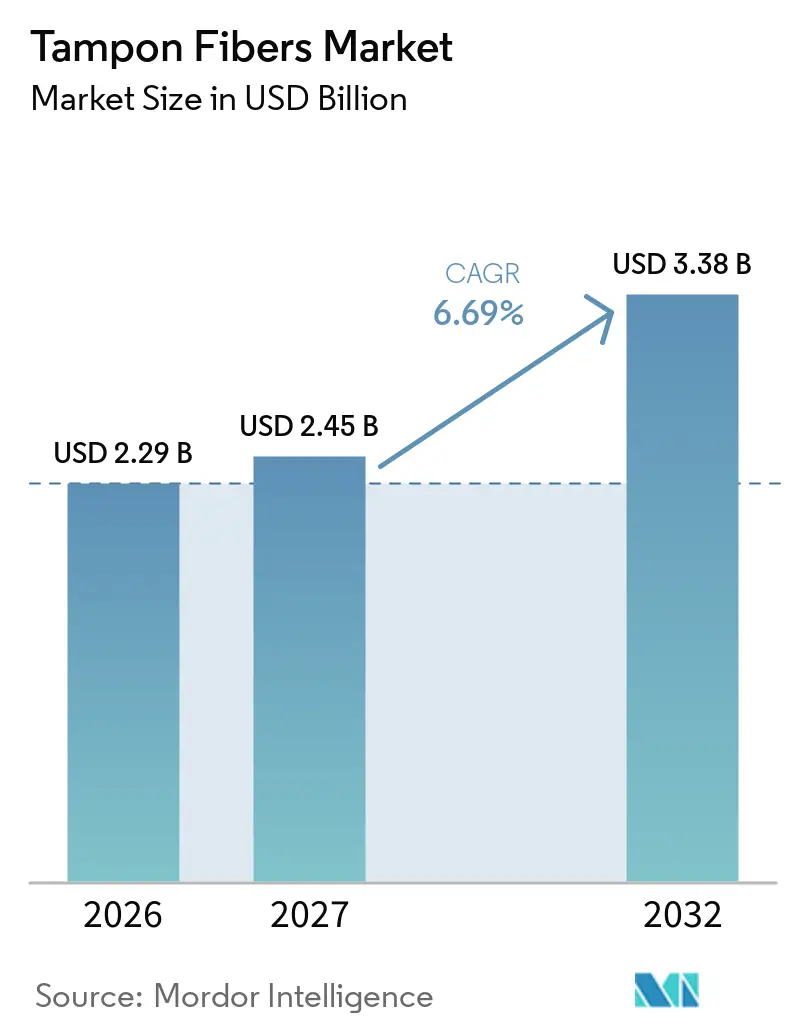
La taille du marché des fibres pour tampons était évaluée à 2,29 milliards USD en 2026 et devrait croître de 2,45 milliards USD en 2027 pour atteindre 3,38 milliards USD d'ici 2032, à un CAGR de 6,69 % durant la période de prévision (2027-2032). Le marché des fibres pour tampons est façonné par une plus grande sensibilisation à la santé menstruelle, des réglementations plus détaillées sur la divulgation des ingrédients et des évolutions dans la conception des fibres. Les exigences réglementaires augmentent la valeur des intrants traçables, notamment lorsque les fabricants ont besoin d'une documentation sur l'approvisionnement et des contrôles des contaminants. Les matériaux biologiques certifiés et les matériaux spéciaux deviennent plus présents dans les produits haut de gamme, tandis que les chaînes d'approvisionnement établies en coton et en viscose continuent de soutenir une production à fort rendement. Le marché évolue également vers des produits réutilisables, bien que les tests de sécurité, l'étiquetage et la transparence des matériaux restent des préoccupations centrales pour les fabricants de tampons conventionnels.
Points clés du rapport
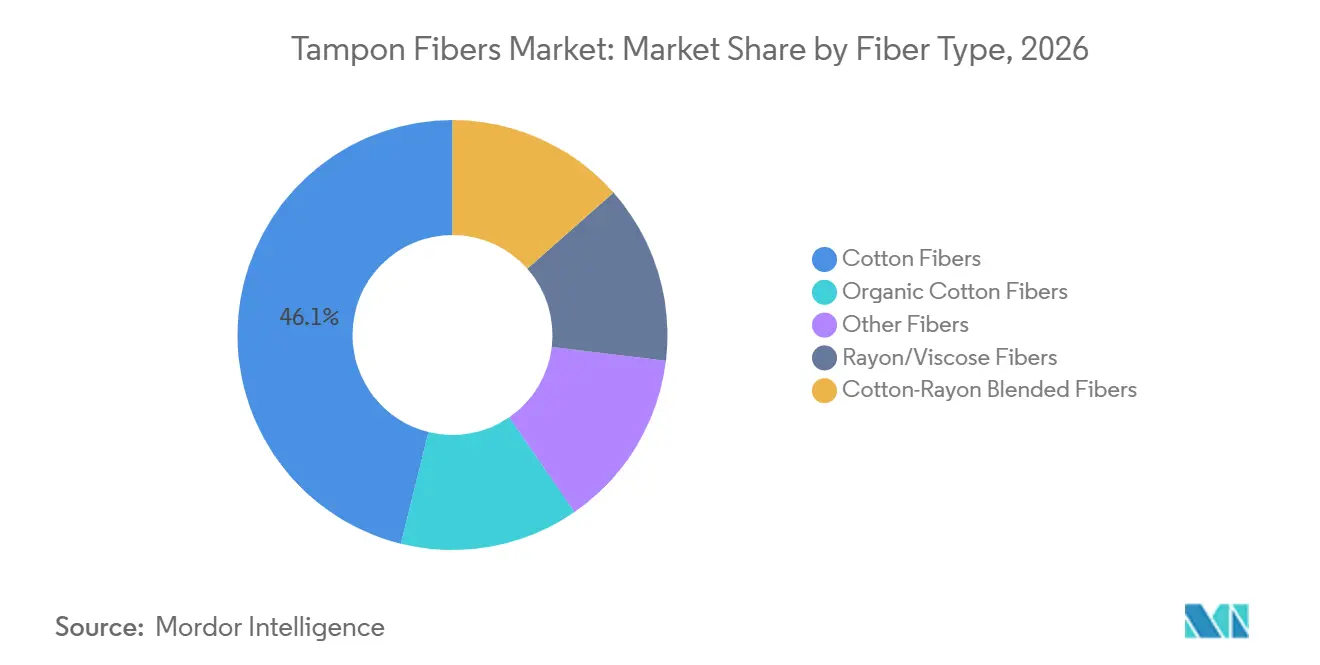
- Par type de fibre, les fibres de coton détenaient 46,14 % de la part du marché des fibres pour tampons en 2026, tandis que les fibres de coton biologique devraient croître à un CAGR de 7,45 % jusqu'en 2032.
- Par type de tampon, les tampons avec applicateur détenaient 65,26 % de la part de marché en 2026, tandis que les tampons sans applicateur/digitaux devraient croître à un CAGR de 7,14 % jusqu'en 2032.
- Par absorbance, les tampons réguliers détenaient 54,63 % de la part de marché en 2026, tandis que la catégorie Super Plus devrait croître à un CAGR de 7,85 % jusqu'en 2032.
- Par forme de fibre, les fibres courtes détenaient 62,18 % de la part de marché en 2026, tandis que les fibres spéciales et modifiées devraient croître à un CAGR de 8,17 % jusqu'en 2032.
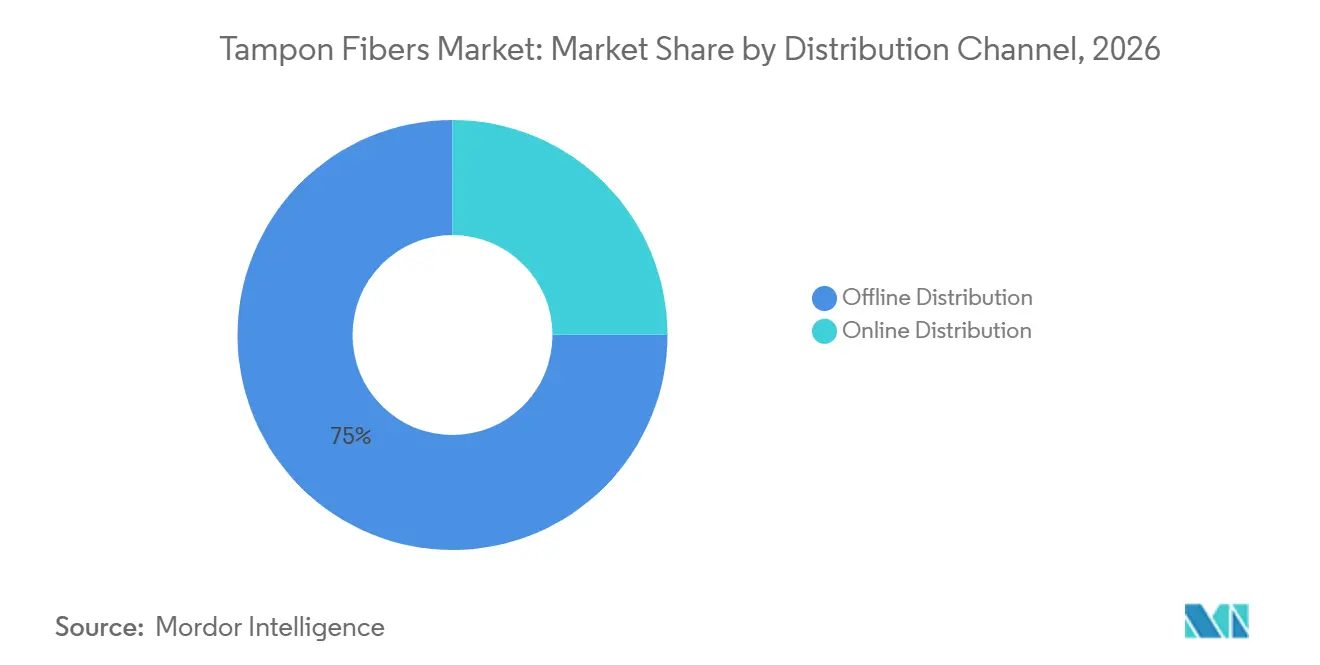
- Par canal de distribution, la distribution hors ligne détenait 75,04 % de la part de marché en 2026, tandis que la distribution en ligne devrait croître à un CAGR de 7,41 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord détenait 35,29 % de la part de marché en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 7,83 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives du marché mondial des fibres pour tampons
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Sensibilisation croissante à l'hygiène menstruelle et adoption des produits | +1.2% | Mondial, avec des gains précoces en Asie du Sud et en Asie du Sud-Est | Moyen terme (2-4 ans) |
| Premiumisation des tampons biologiques et à fibres naturelles | +1.5% | Amérique du Nord et cœur de l'UE, avec des retombées vers l'APAC | Moyen terme (2-4 ans) |
| Expansion du commerce électronique et du réapprovisionnement par abonnement | +1.0% | Mondial, s'accélérant en APAC et en Amérique latine | Court terme (≤ 2 ans) |
| Augmentation de la participation des femmes à la vie active et aux modes de vie actifs | +0.8% | Mondial, avec l'impact le plus élevé en Asie du Sud, au Moyen-Orient et en Afrique (MEA) | Long terme (≥ 4 ans) |
| Ingénierie des fibres pour une absorbance plus élevée et une meilleure protection contre les fuites | +0.9% | Mondial, avec la R&D concentrée dans l'UE et en Amérique du Nord | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Sensibilisation croissante à l'hygiène menstruelle et adoption des produits
La sensibilisation à la santé menstruelle et l'accès aux produits se renforcent mutuellement, car les utilisatrices informées sont mieux placées pour choisir et utiliser des produits adaptés. Une étude de P&G menée en mai 2026 dans 8 pays a révélé que plus d'une fille sur trois comprenait mieux sa peau que son cycle menstruel. La même étude a révélé que 56 % des filles se sentaient mal préparées à gérer leurs règles. Une étude de 2025 portant sur des ouvrières du secteur de la confection a révélé une large volonté de participer à des programmes de santé menstruelle en milieu de travail et a établi un lien entre le soutien en milieu de travail et l'accès pratique aux produits. Les programmes d'accès soutenus par les gouvernements en Inde et en Afrique subsaharienne, notamment ceux soutenus par le Fonds des Nations Unies pour la population (UNFPA) et les ministères de la santé, élargissent l'accès au-delà des groupes de revenus urbains établis. Ces conditions soutiennent une base d'utilisatrices plus large pour le marché des fibres pour tampons et augmentent l'importance d'un approvisionnement en matériaux fiable.
Premiumisation des tampons biologiques et à fibres naturelles
La premiumisation sur le marché des fibres pour tampons reflète de plus en plus à la fois les exigences de conformité et les préférences des consommateurs. La loi californienne AB 2515, promulguée en septembre 2024 et en vigueur depuis janvier 2025, interdit les produits menstruels contenant des substances per- et polyfluoroalkylées (PFAS) intentionnellement ajoutées. La loi introduit des limites basées sur des seuils fondés sur des mesures de fluor organique total, en vigueur à partir de janvier 2027. Le projet de loi 754 du Sénat de Californie exige également la surveillance et le signalement des produits chimiques dangereux, notamment le plomb et l'arsenic, dans les tampons. Ces exigences favorisent les systèmes d'approvisionnement capables de documenter l'origine des matériaux, les contrôles de traitement et les dossiers de certification. Le coton biologique certifié selon la norme Global Organic Textile Standard (GOTS) offre une voie de documentation traçable, ce qui peut faire de la certification une condition d'accès plutôt qu'un simple attribut de marque.
Expansion du commerce électronique et du réapprovisionnement par abonnement
Les achats en ligne modifient la composition commerciale du marché des fibres pour tampons plutôt que de simplement ajouter un canal de vente supplémentaire. Le Bureau du recensement des États-Unis a indiqué que le commerce électronique représentait 16,2 % du total des ventes au détail aux États-Unis au premier trimestre 2025[1]. Les marques d'abonnement sont généralement associées à des formats de fibres biologiques et spécialisées, ce qui rend les commandes récurrentes pertinentes pour la sélection des intrants. Les achats récurrents peuvent fournir une demande plus stable pour les intrants haut de gamme que les achats ponctuels, notamment lorsque les abonnements de marque mettent l'accent sur la certification. Le commerce électronique transfrontalier donne aux consommateurs en Chine et en Inde accès à des formats de tampons biologiques qui ne sont peut-être pas encore largement disponibles dans le commerce de détail local. Le règlement (UE) 2025/40 et le régime de responsabilité élargie des producteurs de la loi française Anti-Gaspillage pour une Économie Circulaire (AGEC) affectent également les décisions d'emballage qui interagissent avec les spécifications d'assemblage des produits.
Ingénierie des fibres pour une absorbance plus élevée et une meilleure protection contre les fuites
La géométrie des fibres est une considération de performance matérielle sur le marché des fibres pour tampons. Des recherches présentées par Kelheim Fibers ont montré que la viscose Galaxy trilobée peut former un réseau plus expansif dans un tampon que la viscose ronde de même composition. Une étude Cellulose de 2024 a révélé que la géométrie de la section transversale de la viscose jouait un rôle significatif dans l'absorbance des tampons. Une étude Cellulose de 2025 a utilisé l'analyse par micro-tomographie assistée par ordinateur (micro-CT) pour examiner les caractéristiques des espaces vides dans les matériaux cellulosiques poreux. Ces résultats fournissent aux fournisseurs des preuves mesurables lors des discussions sur les spécifications des matériaux avec les fabricants. Ils soutiennent également la demande de matériaux techniques dans les conceptions à haute absorbance où une capacité supplémentaire est nécessaire sans augmentation proportionnelle du poids du tampon.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Substitution par les coupes menstruelles et les sous-vêtements menstruels | -0.7% | Amérique du Nord et UE, avec des indicateurs précoces dans les zones urbaines d'APAC | Long terme (≥ 4 ans) |
| Préoccupations liées au syndrome du choc toxique et contrôle de la sécurité des produits | -0.5% | Mondial, notamment en Amérique du Nord | Court terme (≤ 2 ans) |
| Déchets plastiques persistants provenant des applicateurs et des emballages | -0.4% | UE et Amérique du Nord, avec une pression croissante en APAC | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Substitution par les coupes menstruelles et les sous-vêtements menstruels
Les produits menstruels réutilisables représentent une menace concurrentielle pour le marché des fibres pour tampons, notamment auprès des consommateurs urbains à la recherche d'alternatives à moindre impact environnemental. Une étude de consommateurs de 2025 a révélé que les coupes menstruelles étaient utilisées par 60,30 % des utilisatrices de produits réutilisables, contre 27,08 % pour les sous-vêtements menstruels. La principale préoccupation pour la demande de tampons est l'essai du produit, car un seul essai d'un produit réutilisable peut remplacer une occasion d'utilisation de tampon. L'impact n'est pas uniforme pour tous les produits ; les offres biologiques certifiées peuvent concurrencer sur les attributs de santé et de durabilité qui recoupent les préférences pour les produits réutilisables, tandis que les produits conventionnels à base de rayonne peuvent être plus exposés lorsque les consommateurs sensibles aux prix testent des alternatives. Ce frein est plus pertinent pour le positionnement des produits et la fidélisation des utilisatrices que pour un déplacement immédiat de la base établie de tampons.
Préoccupations liées au syndrome du choc toxique et contrôle de la sécurité des produits
La sécurité des produits est passée d'une préoccupation périodique des consommateurs à un enjeu réglementaire actif pour le marché des fibres pour tampons. La FDA a publié des orientations préliminaires en octobre 2025 recommandant l'évaluation des contaminants et la divulgation des ingrédients sur l'emballage extérieur des produits menstruels. En juillet 2026, la FDA a publié une étude de laboratoire dans Toxicological Sciences signalant des traces de métaux dans les tampons, mais a conclu que les quantités libérées lors d'une utilisation typique étaient trop faibles pour causer des dommages. Les exigences existantes de la FDA portent également sur l'étiquetage de l'absorbance et les informations relatives au syndrome du choc toxique pour les tampons. Les tests réguliers de contaminants et une divulgation plus claire des ingrédients pourraient devenir une pratique standard dans la catégorie. Ces exigences favorisent les fournisseurs capables de respecter des spécifications plus strictes et de documenter systématiquement le traitement des matériaux.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de fibre : le coton biologique enregistre une croissance plus rapide tandis que le coton domine par part de production
Les fibres de coton détenaient 46,14 % des revenus mondiaux en 2026, soutenues par la familiarité des consommateurs, la biocompatibilité et les relations d'approvisionnement établies aux États-Unis, en Inde et au Brésil. Le coton reste le principal matériau de base pour les produits qui mettent l'accent sur des ingrédients reconnaissables. Les fibres de rayonne et de viscose continuent de jouer un rôle important car leur comportement capillaire et leur profil de coût conviennent aux conceptions d'absorbance grand public. Leur position en termes de valeur est sous pression dans les produits occidentaux haut de gamme, où la transparence des ingrédients reçoit une plus grande attention. Les fibres mélangées coton-rayonne servent le segment intermédiaire en équilibrant les exigences de coût et d'absorbance. Ce mélange permet aux marques de distributeurs et aux marques grand public de maintenir des formats de produits accessibles tout en répondant aux attentes de performance. Les fibres de coton biologique devraient se développer à un CAGR de 7,45 % jusqu'en 2032, soutenues par la réglementation relative aux substances per- et polyfluoroalkylées (PFAS) et les exigences de documentation. À mesure que la production augmente, le coton biologique peut passer d'un choix différencié à une option d'approvisionnement plus courante dans les gammes haut de gamme réglementées.
Le marché des fibres pour tampons devrait donc connaître des résultats de valeur différents selon les matériaux, même lorsque la demande unitaire reste stable. La rayonne conventionnelle peut conserver sa part de production dans les produits largement distribués tout en perdant sa part de valeur dans les portefeuilles haut de gamme. Cette distinction est importante car les fournisseurs de fibres sont en concurrence sur la valeur des intrants et les spécifications techniques, et pas seulement sur le tonnage de matériaux. Les dossiers de traçabilité de la chaîne de conservation du coton biologique peuvent réduire l'attrait du passage à des matériaux non vérifiés. D'autres fibres, notamment le lyocell de bambou et les revêtements biosourcés, restent à l'échelle pilote mais font l'objet de travaux de développement en Allemagne, en France et au Royaume-Uni. Une étude de 2025 a rapporté que les mélanges cellulosiques formés en mousse et hydro-enchevêtrés pouvaient égaler l'absorbance de la viscose conventionnelle, soutenant la poursuite des travaux sur les constructions cellulosiques non traditionnelles. Ces matériaux devront démontrer des performances constantes, une sécurité et un approvisionnement évolutif avant de devenir des intrants commerciaux substantiels.

Par type de tampon : les produits avec applicateur sont en tête tandis que les formats digitaux gagnent du terrain
Les tampons avec applicateur détenaient 65,26 % du marché des fibres pour tampons en 2026, reflétant leur utilisation établie en Amérique du Nord. Les formats d'applicateurs en carton et en plastique restent familiers à de nombreux consommateurs, notamment lorsque la facilité d'insertion est une considération d'achat centrale. Les produits avec applicateur soutiennent également un large éventail de niveaux d'absorbance et de prix de détail. Leur base de consommateurs établie donne aux fabricants des raisons de continuer à améliorer la conception des applicateurs et des tampons. Rael a lancé un tampon en coton biologique avec un applicateur fin sans bisphénol A (BPA) dans la grande distribution américaine en juin 2026. Le lancement chez Target et Amazon démontre que les produits avec applicateur peuvent soutenir un positionnement certifié biologique. Ce format reste commercialement important là où les consommateurs valorisent la familiarité, la commodité et la large disponibilité en magasin. Les fournisseurs de matériaux doivent donc soutenir à la fois les intrants conventionnels à fort rendement et les formats biologiques différenciés.
Les tampons sans applicateur ou digitaux devraient se développer à un CAGR de 7,14 % jusqu'en 2032. La demande européenne soutient ce format car les exigences de marquage des plastiques à usage unique peuvent rendre les applicateurs en plastique moins attrayants pour certains acheteurs. La réglementation exige un marquage harmonisé pour les produits en plastique à usage unique concernés, y compris les formats d'applicateurs de tampons pertinents. Au niveau du tampon, l'exigence de base en matière de fibres n'est pas intrinsèquement différente entre les produits avec applicateur et les produits digitaux. Cependant, les marques axées sur les formats digitaux mettent souvent l'accent sur la certification biologique et les récits de moindre impact environnemental. Natracare et Lil-Lets sont des exemples de marques associées au positionnement certifié Global Organic Textile Standard (GOTS) dans cet espace. Ce mix de marques peut donner aux fournisseurs de coton biologique certifié un rôle plus fort dans l'espace digital en croissance. Le marché des fibres pour tampons doit donc faire face à un changement de format qui modifie davantage la proposition de produit que l'exigence de base en matière de matériau absorbant.
Par absorbance : les produits réguliers constituent la base, tandis que le Super Plus croît plus rapidement
Les tampons à absorbance régulière détenaient une part de 54,63 % en 2026 et restaient le format le plus largement utilisé pour les utilisatrices gérant un flux menstruel modéré. L'étiquetage standardisé fournit une base commune permettant aux utilisatrices de comparer les niveaux d'absorbance entre les marques. Les exigences de la Food and Drug Administration (FDA) couvrent les informations d'étiquetage des tampons, notamment l'absorbance et les informations relatives au syndrome du choc toxique. Le segment régulier bénéficie de son rôle de produit par défaut accessible pour les utilisatrices établies. Les produits Super servent les utilisatrices dont les besoins se situent au milieu de la gamme d'intensité du flux. Les produits Mini sont particulièrement pertinents pour les adolescentes et les premières utilisatrices. P&G a lancé le kit de démarrage Tampax en mai 2026, proposant des absorbances régulières et super ainsi que des instructions d'insertion, pour attirer de nouvelles utilisatrices dans la catégorie tout en les familiarisant avec les formats d'absorbance standard.
Le Super Plus devrait croître à un CAGR de 7,85 % jusqu'en 2032. La demande est liée aux utilisatrices gérant un flux abondant, l'endométriose ou des règles imprévisibles. Les produits à haute absorbance nécessitent plus de masse de fibres, une géométrie plus efficace, ou les deux. La viscose trilobée est pertinente car sa géométrie peut augmenter la capacité liquide sans augmentation équivalente du poids du tampon, offrant aux fournisseurs de matériaux spéciaux une voie basée sur la performance pour accéder au segment. Les tampons Ultra utilisent le plus de fibres par unité parmi les formats décrits et peuvent supporter des coûts d'intrants plus élevés. Même lorsque la production reste modeste, ces produits peuvent être importants pour les fournisseurs de viscose spécialisée. Le marché des fibres pour tampons bénéficie lorsque les matériaux peuvent offrir une capacité plus élevée tout en conservant le confort et en répondant aux attentes en matière de taille de produit.
Par forme de fibre : les fibres courtes restent essentielles tandis que les formes spéciales croissent plus rapidement
Les fibres courtes détenaient 62,18 % du marché des fibres pour tampons en 2026, soutenues par des lignes de production conçues pour les tampons cardés et aérolaidés conventionnels. Cette forme s'aligne sur les équipements d'investissement et les méthodes de fabrication utilisés dans la production de tampons grand public. Les fibres cellulosiques régénérées, principalement la viscose et la rayonne, soutiennent le segment coût-performance. Leur part peut se réduire progressivement là où les marques privilégient des intrants traçables et certifiés. D'autres formes, telles que le kapok, le lyocell dérivé du bambou et les mélanges de polymères superabsorbants, restent à l'échelle pilote et sont évaluées pour des revendications de performance ou de durabilité spécifiques plutôt que pour une utilisation généralisée. La montée en échelle dépend de la capacité à maintenir une absorbance constante et à fonctionner de manière fiable sur les équipements de fabrication existants. Pour ces raisons, les fibres courtes continueront d'ancrer la plus grande base de production sur l'ensemble du marché des fibres pour tampons.
Les fibres spéciales et modifiées devraient se développer à un CAGR de 8,17 % jusqu'en 2032, le taux le plus élevé parmi les catégories de formes de fibres. Les variantes de viscose trilobées et en forme d'étoile attirent l'attention car leurs conceptions de section transversale peuvent améliorer la structure interne du tampon. Les recherches publiées sur la géométrie de la viscose fournissent un soutien scientifique à ces discussions sur la performance. Les mélanges cellulosiques formés en mousse et hydro-enchevêtrés indiquent également des constructions plus légères pouvant atteindre des résultats d'absorbance conventionnels. Les nouvelles formes doivent satisfaire aux exigences de biocompatibilité avant une adoption généralisée. Les exigences de la norme ISO 10993 restent pertinentes lorsque de nouveaux matériaux sont introduits dans des produits en contact intime. Ces exigences peuvent allonger les délais de commercialisation sans éliminer le potentiel des formes techniques. La croissance du segment reflète une évolution vers des preuves de performance et des achats basés sur les spécifications.
Par canal de distribution : la distribution hors ligne est en tête tandis que les canaux en ligne modifient le mix de produits
La distribution hors ligne représentait 75,04 % du marché en 2026, compte tenu du rôle des pharmacies et des supermarchés dans les achats courants. La distribution physique donne aux consommateurs un accès immédiat aux produits en cas de besoin, sans planification. Les rayons des magasins peuvent également placer les produits à côté de matériaux éducatifs et d'articles de soins personnels connexes, ce qui est important pour les acheteurs non abonnés et les premiers acheteurs. Le placement en pharmacie est particulièrement pertinent en France et en Allemagne, où un cadre de canal de santé peut renforcer la crédibilité du produit. Les points de vente hors ligne donnent également aux marques établies une large visibilité sur tous les niveaux de prix. Ce canal continue de fournir la plus grande base pour les produits conventionnels en coton, rayonne et fibres mélangées. Le marché des fibres pour tampons reste donc lié à des systèmes de distribution qui favorisent un approvisionnement fiable et des formats de produits familiers.
La distribution en ligne devrait croître à un CAGR de 7,41 % jusqu'en 2032, soutenue par les abonnements, les marques en vente directe aux consommateurs et la capacité à présenter des informations détaillées sur les ingrédients. La part de 16,2 % du commerce électronique dans le total des ventes au détail aux États-Unis au premier trimestre 2025, selon le Bureau du recensement des États-Unis, fournit un contexte plus large pour cette évolution des achats. Les marques d'abonnement présentent généralement des produits biologiques certifiés comme élément central de leurs offres. L'accès en ligne permet également aux consommateurs de trouver des produits qui ne sont peut-être pas encore disponibles dans les magasins locaux. En Chine et en Inde, les achats transfrontaliers peuvent exposer les consommateurs des villes secondaires aux formats de tampons haut de gamme avant que la distribution hors ligne locale ne se développe. Cela peut établir une demande pour des intrants de fibres spécialisées et biologiques plus tôt que ne le suggèrent les schémas de distribution conventionnels. La croissance du canal est donc pertinente à la fois pour le mix de matériaux et le total des ventes unitaires.
Analyse géographique
L'Amérique du Nord représentait 35,29 % de la part du marché des fibres pour tampons en 2026, portée par une forte utilisation des tampons aux États-Unis. Procter & Gamble, Kimberly-Clark et Essity sont des propriétaires de marques importants dans la région, et leurs spécifications de produits influencent la demande de matériaux. La loi californienne AB-2515 interdit les substances per- et polyfluoroalkylées (PFAS) intentionnellement ajoutées dans les produits menstruels à partir de janvier 2025, avec des limites de fluor organique total entrant en vigueur en janvier 2027. La publication de la FDA de juillet 2026 conclut que les quantités de traces de métaux libérées lors d'une utilisation typique sont trop faibles pour causer des dommages, soutenant une attention continue aux tests de matériaux et à une communication transparente. Le Canada et le Mexique adoptent les caractéristiques des produits haut de gamme plus progressivement, tandis que les achats par abonnement accroissent l'intérêt pour les certifications de fibres biologiques dans la région.
L'Europe reste un marché très réglementé pour les fibres pour tampons, car les règles de durabilité et d'emballage influencent à la fois les matériaux et la conception des produits. Le règlement (UE) 2025/40 porte sur les emballages et les déchets d'emballages, notamment les exigences en matière de contenu recyclé pour les emballages plastiques à partir de 2030[2]. Le régime de responsabilité élargie des producteurs de la loi française Anti-Gaspillage pour une Économie Circulaire (AGEC) pour les textiles sanitaires à usage unique a débuté en juillet 2025 et vise à réduire les déchets de tampons de 15 % d'ici 2030. Les tampons biologiques et en coton certifié dans l'Union européenne ont connu une croissance annuelle de 8 à 12 %, avec l'Allemagne, le Royaume-Uni et la France en tête de l'adoption. L'Écolabel Nordic Swan évalue la teneur en fibres, l'utilisation de produits chimiques et la recyclabilité des emballages, donnant aux matériaux documentés une plus grande pertinence dans les achats.
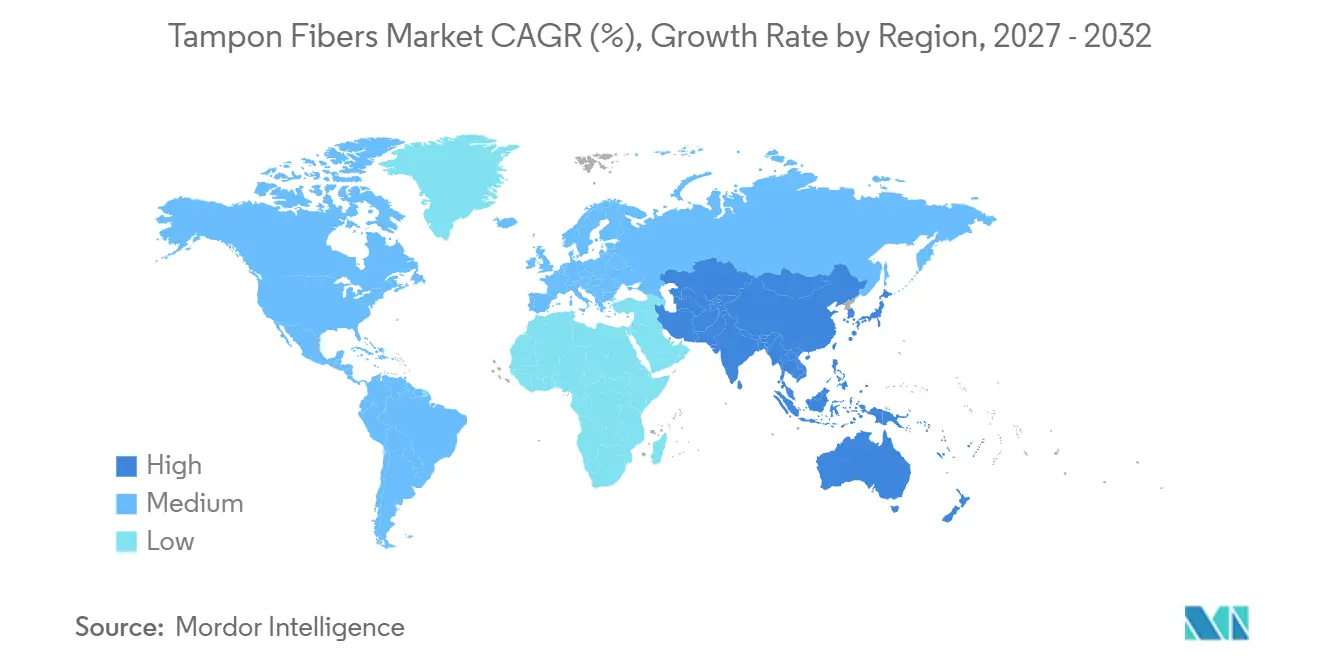
L'Asie-Pacifique est la région à la croissance la plus rapide, avec un CAGR projeté de 7,83 % de 2027 à 2032. L'urbanisation, l'éducation numérique à la santé menstruelle et le commerce électronique transfrontalier sensibilisent et élargissent l'accès aux formats haut de gamme en Chine et en Inde. L'Inde est le marché national à la croissance la plus rapide de la région. Unicharm a commencé la production locale par le biais de sa coentreprise Sofy East Africa Limited au Kenya en janvier 2025. Le Brésil ancre la demande sud-américaine, tandis que l'Arabie saoudite et l'Afrique du Sud mènent la demande au Moyen-Orient et en Afrique, où les intrants conventionnels en fibres courtes de coton représentent une opportunité à plus long terme en termes de quantité plutôt qu'une opportunité immédiate de matériaux haut de gamme.
Paysage concurrentiel
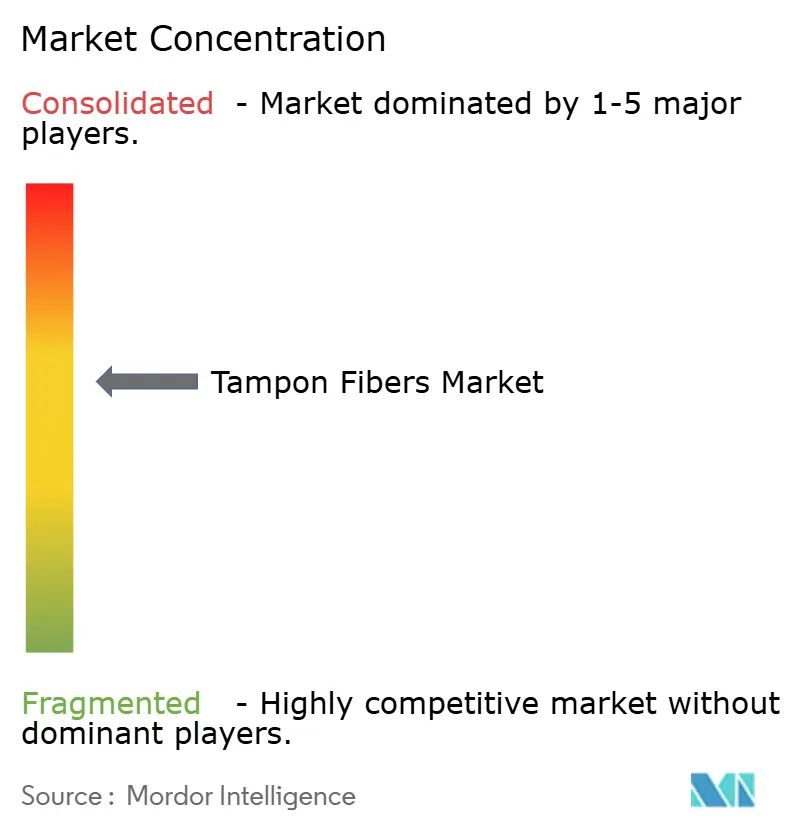
Le marché des fibres pour tampons est modérément consolidé. Les principaux propriétaires de marques influencent les spécifications des produits, tandis que les producteurs de viscose spécialisée, les négociants en coton biologique et les fournisseurs de rayonne se disputent les contrats de tampons. Natracare, Corman via Organyc, et Lil-Lets sont en concurrence dans les produits biologiques certifiés grâce au positionnement Global Organic Textile Standard (GOTS), aux applicateurs biodégradables et à la vente directe. TZMO SA et Ontex BV utilisent leur échelle de fabrication en marque de distributeur pour approvisionner les produits de marque et de distributeur en Europe. Cette structure rend la traçabilité des matériaux, la capacité de production et le soutien à différents formats importants pour le marché des fibres pour tampons, tandis que les marques conservent plusieurs options d'approvisionnement en fibres.
L'architecture des produits devient un élément plus fort de la concurrence à mesure que les entreprises cherchent à lier le choix des fibres à des performances mesurables. Kelheim Fibers a rendu publics ses travaux sur l'absorption de la viscose trilobée, positionnant la géométrie comme un facteur de différenciation pour la conception des tampons. Rael est entré dans la grande distribution américaine en juin 2026 avec un cœur en coton biologique et un applicateur fin sans bisphénol A (BPA), combinant une conception d'ingénierie coréenne avec une disponibilité chez Target et Amazon. Procter & Gamble a lancé son kit de démarrage Tampax en mai 2026, proposant des produits Regular et Super avec des instructions d'utilisation, ciblant les premières utilisatrices. Ces initiatives relient la conception des produits, l'éducation des utilisatrices et le placement dans les canaux à la demande de matériaux.
L'expansion géographique reste une autre priorité concurrentielle sur le marché des fibres pour tampons. P&G a lancé Whisper Ultra Clean en Inde en juillet 2026, tandis que la coentreprise est-africaine d'Unicharm produit Sofy localement, reflétant une poussée vers les marchés d'hygiène émergents. Les spécialistes du biologique certifié conservent un avantage là où les consommateurs privilégient la traçabilité et les revendications de moindre impact environnemental, tandis que les grandes entreprises conservent des avantages en matière de distribution, d'échelle de fabrication et de relations avec les détaillants. La certification GOTS, les exigences de la FDA et les normes de biocompatibilité élèvent les barrières à l'entrée pour les fournisseurs sans processus documentés, soutenant une concentration modérée des marques parallèlement à un approvisionnement spécialisé en fibres.
Leaders du secteur des fibres pour tampons
-
Procter & Gamble
-
Kimberly-Clark
-
Essity AB
-
Edgewell Personal Care
-
Unicharm Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Juin 2026 : Rael a lancé le tampon Rael Slim Applicator, le premier tampon d'ingénierie coréenne dans la grande distribution américaine, doté d'un cœur en coton biologique et d'un applicateur fin sans BPA. Le produit est disponible en ligne chez Target, dans 1 000 magasins Target et sur Amazon.
- Mai 2026 : Procter & Gamble a lancé le kit de démarrage Tampax, un pack d'initiation de 12 tampons disponible en absorbances Regular et Super, avec des instructions d'insertion étape par étape. À l'occasion de la Journée mondiale de l'hygiène menstruelle, l'entreprise a distribué près de 4,8 millions de tampons, par nombre de fibres de tampon, dans des lieux de sports pour jeunes et des centres de loisirs à l'échelle nationale.
Périmètre du rapport mondial sur le marché des fibres pour tampons
Les fibres pour tampons sont des matériaux absorbants compressés, principalement du coton, de la rayonne, ou un mélange des deux, utilisés pour absorber le flux menstruel à l'intérieur du canal vaginal. Ces fibres sont conçues pour se dilater au contact du liquide, offrant une absorption efficace tout en maintenant l'intégrité structurelle pendant l'utilisation.
Le marché des fibres pour tampons est segmenté par type de fibre de réactif, type de tampon, absorbance, forme de fibre, canal de distribution et géographie. Par type de fibre, le marché est segmenté en fibres de coton, fibres de rayonne/viscose, fibres mélangées coton-rayonne, fibres de coton biologique et autres fibres. Par type de tampon, le marché est segmenté en tampons avec applicateur et tampons sans applicateur/digitaux. Par absorbance, le marché est segmenté en mini, régulier, super, super plus et ultra. Par forme de fibre, le marché est segmenté en fibres courtes, fibres cellulosiques régénérées, fibres spéciales et modifiées, et autres. Par canal de distribution, le marché est segmenté en distribution en ligne et distribution hors ligne. Le rapport couvre également la taille du marché et les prévisions pour les fibres pour tampons dans 15 pays à travers les principales régions. Les tailles et prévisions du marché sont fournies en termes de valeur (USD).
| Fibres de coton |
| Fibres de rayonne/viscose |
| Fibres mélangées coton-rayonne |
| Fibres de coton biologique |
| Autres fibres |
| Tampons avec applicateur |
| Tampons sans applicateur/digitaux |
| Mini |
| Régulier |
| Super |
| Super Plus |
| Ultra |
| Fibres courtes |
| Fibres cellulosiques régénérées |
| Fibres spéciales et modifiées |
| Autres |
| Distribution en ligne |
| Distribution hors ligne |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de fibre | Fibres de coton | |
| Fibres de rayonne/viscose | ||
| Fibres mélangées coton-rayonne | ||
| Fibres de coton biologique | ||
| Autres fibres | ||
| Par type de tampon | Tampons avec applicateur | |
| Tampons sans applicateur/digitaux | ||
| Par absorbance | Mini | |
| Régulier | ||
| Super | ||
| Super Plus | ||
| Ultra | ||
| Par forme de fibre | Fibres courtes | |
| Fibres cellulosiques régénérées | ||
| Fibres spéciales et modifiées | ||
| Autres | ||
| Par canal de distribution | Distribution en ligne | |
| Distribution hors ligne | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quelle est la taille actuelle du marché des fibres pour tampons ?
La taille du marché des fibres pour tampons était évaluée à 2,29 milliards USD en 2026 et devrait croître de 2,45 milliards USD en 2027 pour atteindre 3,38 milliards USD d'ici 2032, à un CAGR de 6,69 % durant la période de prévision (2027-2032).
Quel type de fibre pour tampons connaît la croissance la plus rapide ?
Les fibres de coton biologique devraient se développer à un CAGR de 7,45 % jusqu'en 2032, soutenues par les exigences de documentation et de certification.
Quelle région présente les meilleures perspectives de croissance pour les fibres pour tampons ?
L'Asie-Pacifique devrait croître à un CAGR de 7,83 % jusqu'en 2032, soutenue par l'urbanisation, la sensibilisation et l'accès en ligne.
Comment les règles de sécurité des produits affectent-elles les fournisseurs de fibres ?
Les orientations de la FDA et les exigences californiennes relatives aux substances per- et polyfluoroalkylées (PFAS) augmentent la valeur des intrants traçables, des tests de contaminants et des contrôles documentés des matériaux.