
Marktgröße und Marktanteil für Tampon-Fasern
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
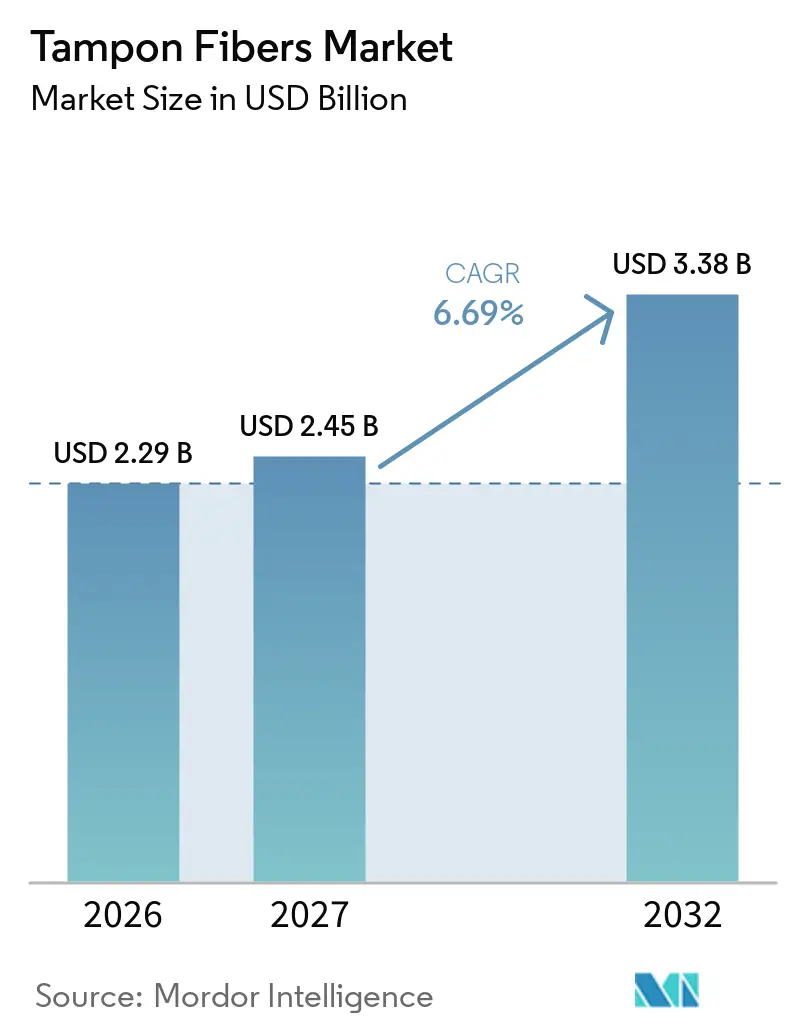
| Marktgröße (2027) | 2.45 Milliarden US-Dollar |
| Marktgröße (2032) | 3.38 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.69 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
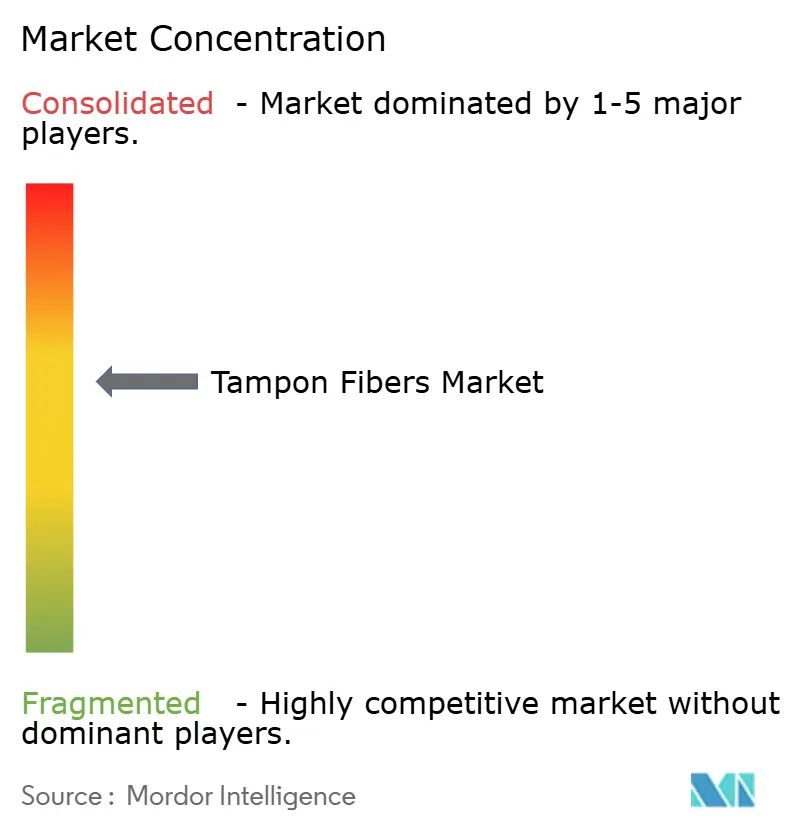
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Tampon-Fasern von Mordor Intelligence
Die Marktgröße für Tampon-Fasern wurde im Jahr 2026 auf 2,29 Milliarden USD geschätzt und soll von 2,45 Milliarden USD im Jahr 2027 auf 3,38 Milliarden USD bis 2032 wachsen, bei einer CAGR von 6,69 % während des Prognosezeitraums (2027–2032). Der Markt für Tampon-Fasern wird durch ein gestiegenes Bewusstsein für Menstruationsgesundheit, detailliertere Vorschriften zur Offenlegung von Inhaltsstoffen und Veränderungen im Faserdesign geprägt. Die regulatorischen Anforderungen erhöhen den Wert rückverfolgbarer Einsatzstoffe, insbesondere dort, wo Hersteller eine dokumentierte Beschaffung und Schadstoffkontrollen benötigen. Zertifizierte Bio- und Spezialmaterialien gewinnen in Premiumprodukten zunehmend an Bedeutung, während etablierte Baumwoll- und Viskose-Lieferketten weiterhin die Hochmengenproduktion unterstützen. Der Markt verlagert sich zudem in Richtung wiederverwendbarer Produkte, obwohl Sicherheitstests, Kennzeichnung und Materialtransparenz für konventionelle Tamponhersteller weiterhin zentrale Anliegen bleiben.
Wichtigste Erkenntnisse des Berichts
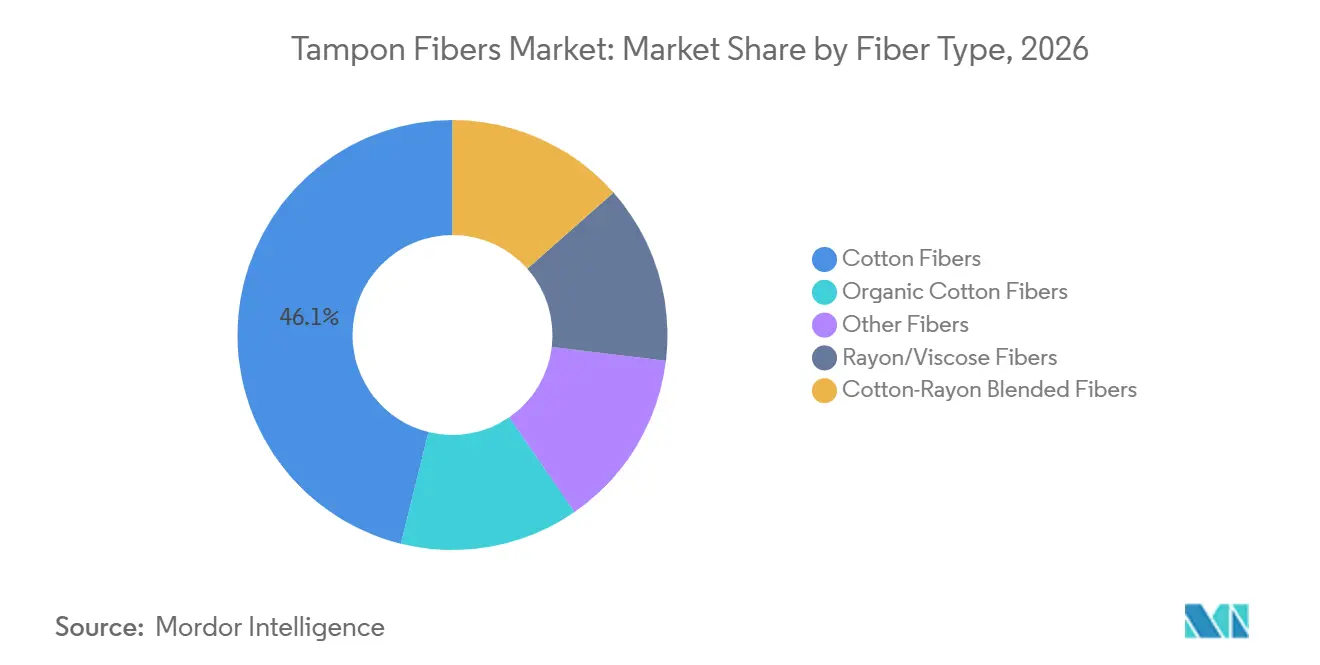
- Nach Fasertyp hielten Baumwollfasern im Jahr 2026 einen Marktanteil von 46,14 % am Markt für Tampon-Fasern, während Bio-Baumwollfasern bis 2032 voraussichtlich mit einer CAGR von 7,45 % wachsen werden.
- Nach Tampontyp hielten Tampons mit Applikator im Jahr 2026 einen Marktanteil von 65,26 %, während Tampons ohne Applikator/Digitaltampons bis 2032 voraussichtlich mit einer CAGR von 7,14 % wachsen werden.
- Nach Saugfähigkeit hielten Regular-Tampons im Jahr 2026 einen Marktanteil von 54,63 %, während Super Plus bis 2032 voraussichtlich mit einer CAGR von 7,85 % wachsen wird.
- Nach Faserform hielten Stapelfasern im Jahr 2026 einen Marktanteil von 62,18 %, während Spezial- und modifizierte Fasern bis 2032 voraussichtlich mit einer CAGR von 8,17 % wachsen werden.
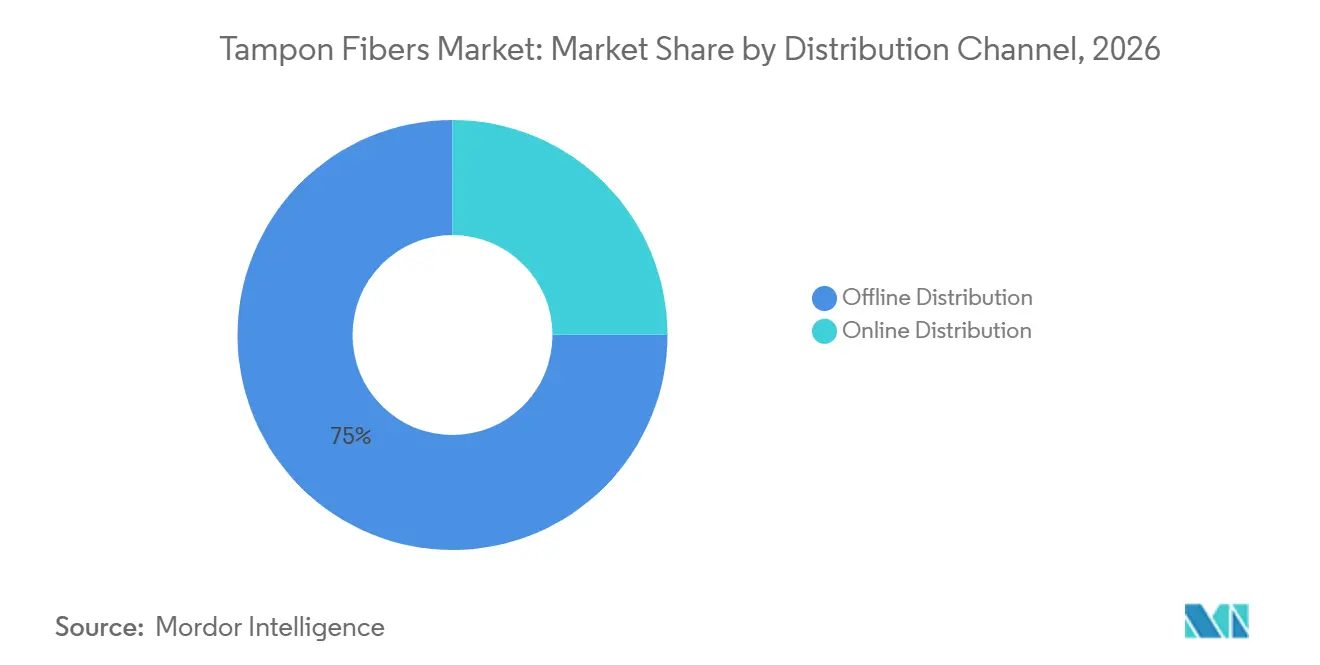
- Nach Vertriebskanal hielt der Offline-Vertrieb im Jahr 2026 einen Marktanteil von 75,04 %, während der Online-Vertrieb bis 2032 voraussichtlich mit einer CAGR von 7,41 % wachsen wird.
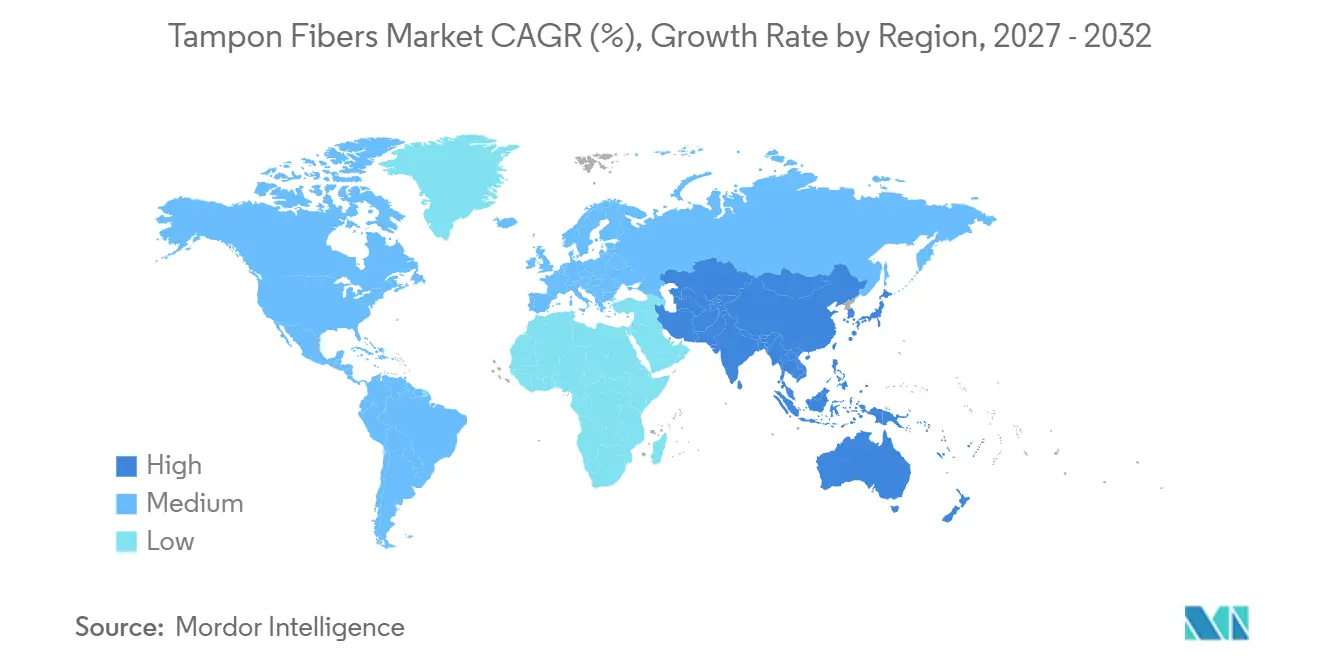
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Marktanteil von 35,29 %, während der Asien-Pazifik-Raum bis 2032 voraussichtlich mit einer CAGR von 7,83 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Globale Trends und Erkenntnisse im Markt für Tampon-Fasern
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsendes Bewusstsein für Menstruationshygiene und Produktakzeptanz | +1.2% | Global, mit frühen Zuwächsen in Südasien und Südostasien | Mittelfristig (2–4 Jahre) |
| Premiumisierung von Bio- und Naturfaser-Tampons | +1.5% | Nordamerika und EU-Kernmarkt, mit Ausstrahlungseffekten auf den Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Expansion des E-Commerce und von Abonnement-Nachbestellungen | +1.0% | Global, mit Beschleunigung im Asien-Pazifik-Raum und in Lateinamerika | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Erwerbstätigkeit von Frauen und Beteiligung an einem aktiven Lebensstil | +0.8% | Global, mit der höchsten Auswirkung in Südasien, dem Nahen Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Faserengineering für höhere Saugfähigkeit und Auslaufschutz | +0.9% | Global, mit auf die EU und Nordamerika konzentrierter Forschung und Entwicklung | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsendes Bewusstsein für Menstruationshygiene und Produktakzeptanz
Das Bewusstsein für Menstruationsgesundheit und der Produktzugang verstärken sich gegenseitig, da informierte Nutzerinnen besser in der Lage sind, geeignete Produkte auszuwählen und zu verwenden. Eine im Mai 2026 von P&G in 8 Ländern durchgeführte Studie ergab, dass mehr als jedes dritte Mädchen seinen Körper besser kannte als seinen Menstruationszyklus. Dieselbe Studie ergab, dass 56 % der Mädchen sich nicht ausreichend auf ihre Periode vorbereitet fühlten. Eine Studie aus dem Jahr 2025 über weibliche Beschäftigte in der Bekleidungsindustrie ergab eine breite Bereitschaft zur Teilnahme an betrieblichen Programmen zur Menstruationsgesundheit und verknüpfte betriebliche Unterstützung mit dem praktischen Zugang zu Produkten. Von der Regierung unterstützte Zugangsprogramme in Indien und im subsaharischen Afrika, darunter solche, die vom Bevölkerungsfonds der Vereinten Nationen (UNFPA) und Gesundheitsministerien unterstützt werden, erweitern den Zugang über etablierte städtische Einkommensgruppen hinaus. Diese Bedingungen unterstützen eine breitere Nutzerbasis für den Markt für Tampon-Fasern und erhöhen die Bedeutung einer zuverlässigen Materialversorgung.
Premiumisierung von Bio- und Naturfaser-Tampons
Die Premiumisierung im Markt für Tampon-Fasern spiegelt zunehmend sowohl Compliance-Anforderungen als auch Verbraucherpräferenzen wider. Das kalifornische Gesetz AB 2515, das im September 2024 verabschiedet wurde und seit Januar 2025 in Kraft ist, verbietet Menstruationsprodukte, die absichtlich hinzugefügte Per- und Polyfluoralkylsubstanzen (PFAS) enthalten. Das Gesetz führt schwellenwertbasierte Grenzwerte auf der Grundlage von Messungen des gesamten organischen Fluors ein, die ab Januar 2027 gelten. Der kalifornische Senate Bill 754 schreibt zudem die Überwachung und Meldung gefährlicher Chemikalien, einschließlich Blei und Arsen, in Tampons vor. Diese Anforderungen begünstigen Beschaffungssysteme, die den Materialursprung, Verarbeitungskontrollen und Zertifizierungsunterlagen dokumentieren können. Nach dem Global Organic Textile Standard (GOTS) zertifizierte Bio-Baumwolle bietet einen rückverfolgbaren Dokumentationspfad, der die Zertifizierung zu einer Zugangsbedingung statt nur zu einem Markenattribut machen kann.
Expansion des E-Commerce und von Abonnement-Nachbestellungen
Online-Einkäufe verändern den kommerziellen Mix des Marktes für Tampon-Fasern, anstatt lediglich einen weiteren Vertriebskanal hinzuzufügen. Das U.S. Census Bureau berichtete, dass der E-Commerce im ersten Quartal 2025 einen Anteil von 16,2 % am gesamten US-amerikanischen Einzelhandelsumsatz ausmachte[1]. Abonnementmarken werden häufig mit Bio- und Spezialfaserformaten in Verbindung gebracht, wodurch wiederkehrende Bestellungen für die Einsatzstoffauswahl relevant werden. Wiederkehrende Käufe können eine stabilere Nachfrage nach Premiuminputs erzeugen als Einmalkäufe, insbesondere wenn Markenabonnements die Zertifizierung betonen. Grenzüberschreitender E-Commerce gibt Verbrauchern in China und Indien Zugang zu Bio-Tamponformaten, die im lokalen Einzelhandel möglicherweise noch nicht weit verbreitet sind. Die Verordnung (EU) 2025/40 und das erweiterte Herstellerverantwortungssystem des französischen Anti-Gaspillage pour une Économie Circulaire (AGEC) wirken sich ebenfalls auf Verpackungsentscheidungen aus, die mit den Produktmontage-Spezifikationen interagieren.
Faserengineering für höhere Saugfähigkeit und Auslaufschutz
Die Fasergeometrie ist ein materialleistungsbezogener Aspekt im Markt für Tampon-Fasern. Von Kelheim Fibers präsentierte Forschungsergebnisse zeigten, dass trilobale Galaxy-Viskose in einem Tampon-Pledget ein ausgedehnteres Netzwerk bilden kann als eine runde Viskosefaser mit gleicher Zusammensetzung. Eine Studie in der Fachzeitschrift Cellulose aus dem Jahr 2024 stellte fest, dass die Querschnittsgeometrie der Viskose eine bedeutende Rolle bei der Tampon-Saugfähigkeit spielt. Eine Cellulose-Studie aus dem Jahr 2025 verwendete Mikro-Computertomografie (Mikro-CT)-Analyse, um die Hohlraumcharakteristika in porösen Zellulosematerialien zu untersuchen. Diese Erkenntnisse liefern Lieferanten messbare Belege für Gespräche über Materialspezifikationen mit Herstellern. Sie unterstützen auch die Nachfrage nach technisch entwickelten Materialien in Designs mit höherer Saugfähigkeit, bei denen zusätzliche Kapazität ohne proportionale Erhöhung des Pledget-Gewichts benötigt wird.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Substitution durch Menstruationstassen und Periodenunterwäsche | -0.7% | Nordamerika und EU, mit frühen Indikatoren in städtischen Gebieten des Asien-Pazifik-Raums | Langfristig (≥ 4 Jahre) |
| Bedenken hinsichtlich des Toxischen Schocksyndroms und Produktsicherheitsprüfung | -0.5% | Global, insbesondere Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Anhaltender Plastikmüll durch Applikatoren und Verpackungen | -0.4% | EU und Nordamerika, mit zunehmendem Druck im Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Substitution durch Menstruationstassen und Periodenunterwäsche
Wiederverwendbare Menstruationsprodukte stellen eine Wettbewerbsbedrohung für den Markt für Tampon-Fasern dar, insbesondere bei städtischen Verbrauchern, die abfallärmere Alternativen suchen. Verbraucherforschung aus dem Jahr 2025 ergab, dass Menstruationstassen von 60,30 % der Nutzer wiederverwendbarer Produkte verwendet wurden, verglichen mit 27,08 % für Periodenunterwäsche. Das primäre Risiko für die Tampon-Nachfrage liegt im Produkttest, da ein einziger Test eines wiederverwendbaren Produkts einen Tampon-Verwendungsanlass ersetzen kann. Die Auswirkung ist nicht bei allen Produkten gleich; zertifizierte Bio-Angebote können bei Gesundheits- und Nachhaltigkeitsattributen konkurrieren, die sich mit den Präferenzen für wiederverwendbare Produkte überschneiden, während konventionelle Rayon-Mischprodukte möglicherweise stärker exponiert sind, wenn preissensible Verbraucher Alternativen testen. Dieses Hemmnis ist für die Produktpositionierung und Nutzerbindung relevanter als für eine unmittelbare Verdrängung der etablierten Tampon-Basis.
Bedenken hinsichtlich des Toxischen Schocksyndroms und Produktsicherheitsprüfung
Die Produktsicherheit hat sich von einem periodischen Verbraucheranliegen zu einem aktiven regulatorischen Thema für den Markt für Tampon-Fasern entwickelt. Die FDA veröffentlichte im Oktober 2025 einen Leitlinienentwurf, der die Bewertung von Schadstoffen und die Offenlegung von Inhaltsstoffen auf der Außenverpackung von Menstruationsprodukten empfiehlt. Im Juli 2026 veröffentlichte die FDA eine Laborstudie in Toxicological Sciences, die Spurenmetalle in Tampons berichtete, aber zu dem Schluss kam, dass die bei typischer Verwendung freigesetzten Mengen zu gering sind, um Schaden anzurichten. Bestehende FDA-Anforderungen befassen sich auch mit der Kennzeichnung der Saugfähigkeit und Informationen zum Toxischen Schocksyndrom für Tampons. Regelmäßige Schadstofftests und eine klarere Offenlegung der Inhaltsstoffe könnten zur Standardpraxis in der gesamten Kategorie werden. Diese Anforderungen begünstigen Lieferanten, die engere Spezifikationen erfüllen und die Materialverarbeitung konsistent dokumentieren können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Fasertyp: Bio-Baumwolle verzeichnet schnelleres Wachstum, während Baumwolle nach Produktionsanteil dominiert
Baumwollfasern hielten im Jahr 2026 einen Anteil von 46,14 % am globalen Umsatz, gestützt durch Vertrautheit bei Verbrauchern, Biokompatibilität und etablierte Lieferbeziehungen in den Vereinigten Staaten, Indien und Brasilien. Baumwolle bleibt das wichtigste Basismaterial für Produkte, die erkennbare Inhaltsstoffe betonen. Rayon- und Viskosefasern spielen weiterhin eine wichtige Rolle, da ihr Kapillarverhalten und ihr Kostenprofil für gängige Saugfähigkeitsdesigns geeignet sind. Ihre Wertposition steht in westlichen Premiumprodukten unter Druck, wo der Transparenz der Inhaltsstoffe größere Aufmerksamkeit geschenkt wird. Baumwoll-Rayon-Mischfasern bedienen das mittlere Segment, indem sie Kosten- und Saugfähigkeitsanforderungen ausbalancieren. Diese Mischung ermöglicht es Eigenmarken- und Mainstream-Marken, zugängliche Produktformate beizubehalten und gleichzeitig Leistungserwartungen zu erfüllen. Bio-Baumwollfasern werden bis 2032 voraussichtlich mit einer CAGR von 7,45 % wachsen, unterstützt durch Per- und Polyfluoralkylsubstanzen (PFAS)-bezogene Regulierung und Dokumentationsanforderungen. Mit steigendem Produktionsvolumen kann Bio-Baumwolle von einer differenzierten Wahl zu einer routinemäßigeren Beschaffungsoption in regulierten Premiumlinien werden.
Im Markt für Tampon-Fasern werden daher wahrscheinlich unterschiedliche Wertergebnisse bei den Materialien zu beobachten sein, selbst wenn die Stücknachfrage stabil bleibt. Konventionelles Rayon kann seinen Produktionsanteil bei weit verbreiteten Produkten halten, während es in Premium-Portfolios an Wertanteil verliert. Diese Unterscheidung ist wichtig, da Faserlieferanten beim Inputwert und bei technischen Spezifikationen konkurrieren, nicht nur beim Materialvolumen. Die Lieferkettendokumentation von Bio-Baumwolle kann die Attraktivität eines Wechsels zu nicht verifizierten Materialien verringern. Andere Fasern, darunter Bambus-Lyocell und biobasierte Abdeckungen, befinden sich noch im Pilotmaßstab, ziehen aber Entwicklungsarbeit in Deutschland, Frankreich und dem Vereinigten Königreich auf sich. Eine Studie aus dem Jahr 2025 berichtete, dass schaumgeformte, hydroverflochtene Zellulosemischungen die Saugfähigkeit konventioneller Viskose erreichen könnten, was die weitere Arbeit an nicht-traditionellen Zellulosekonstruktionen unterstützt. Diese Materialien müssen konsistente Leistung, Sicherheit und skalierbare Versorgung nachweisen, bevor sie zu wesentlichen kommerziellen Einsatzstoffen werden.


Nach Tampontyp: Produkte mit Applikator führen, während Digitalformate Zuspruch gewinnen
Tampons mit Applikator hielten im Jahr 2026 einen Anteil von 65,26 % am Markt für Tampon-Fasern, was ihre etablierte Verwendung in Nordamerika widerspiegelt. Karton- und Kunststoffapplikatorformate sind vielen Verbrauchern vertraut, insbesondere dort, wo die einfache Einführung ein zentrales Kaufkriterium ist. Produkte mit Applikator unterstützen auch eine breite Palette von Saugfähigkeitsstufen und Einzelhandelspreispunkten. Ihre etablierte Verbraucherbasis gibt Herstellern Anlass, sowohl das Applikator- als auch das Pledget-Design weiter zu verbessern. Rael führte im Juni 2026 einen Bio-Baumwoll-Tampon mit einem BPA-freien schlanken Applikator im US-amerikanischen Masseneinzelhandel ein. Die Markteinführung bei Target und Amazon zeigt, dass Produkte mit Applikator eine zertifiziert-biologische Positionierung unterstützen können. Dieses Format bleibt kommerziell wichtig, wo Verbraucher Vertrautheit, Komfort und breite Einzelhandelsverfügbarkeit schätzen. Materiallieferanten müssen daher sowohl konventionelle Hochmengen-Inputs als auch differenzierte Bio-Formate unterstützen.
Tampons ohne Applikator oder Digitaltampons werden bis 2032 voraussichtlich mit einer CAGR von 7,14 % wachsen. Die europäische Nachfrage unterstützt dieses Format, da Kennzeichnungsanforderungen für Einwegkunststoffe Kunststoffapplikatoren für einige Käufer weniger attraktiv machen können. Die Verordnung schreibt eine harmonisierte Kennzeichnung für erfasste Einwegkunststoffprodukte vor, einschließlich relevanter Tampon-Applikatorformate. Auf Pledget-Ebene unterscheidet sich die grundlegende Faseranforderung zwischen Produkten mit und ohne Applikator nicht wesentlich. Marken, die sich auf Digitalformate konzentrieren, betonen jedoch häufig die Bio-Zertifizierung und Narrative geringerer Abfallmengen. Natracare und Lil-Lets sind Beispiele für Marken, die in diesem Bereich mit einer nach dem Global Organic Textile Standard (GOTS) zertifizierten Positionierung verbunden sind. Dieser Markenmix kann zertifizierten Bio-Lieferanten eine stärkere Rolle im wachsenden Digitalsegment verschaffen. Der Markt für Tampon-Fasern muss daher einen Formatwechsel bewältigen, der das Produktangebot stärker verändert als die grundlegende Anforderung an das saugfähige Material.
Nach Saugfähigkeit: Regular-Produkte bilden die Basis, während Super Plus schneller wächst
Tampons mit regulärer Saugfähigkeit hielten im Jahr 2026 einen Anteil von 54,63 % und blieben das am häufigsten verwendete Format für Nutzerinnen mit mittlerer Menstruationsstärke. Eine standardisierte Kennzeichnung bietet eine gemeinsame Grundlage für Nutzerinnen, um Saugfähigkeitsstufen verschiedener Marken zu vergleichen. Die Anforderungen der Food and Drug Administration (FDA) umfassen Kennzeichnungsinformationen für Tampons, einschließlich Saugfähigkeit und Informationen zum Toxischen Schocksyndrom. Das Regular-Segment profitiert von seiner Rolle als zugängliches Standardprodukt für etablierte Nutzerinnen. Super-Produkte bedienen Nutzerinnen, deren Bedarf in der mittleren Bandbreite der Menstruationsstärke liegt. Mini-Produkte sind besonders relevant für Jugendliche und Erstnutzerinnen. P&G führte im Mai 2026 das Tampax Starter Kit ein, das Regular- und Super-Saugfähigkeiten sowie Einführungsanleitungen enthält, um neue Nutzerinnen in die Kategorie einzuführen und sie gleichzeitig mit Standard-Saugfähigkeitsformaten vertraut zu machen.
Super Plus wird bis 2032 voraussichtlich mit einer CAGR von 7,85 % wachsen. Die Nachfrage ist mit Nutzerinnen verbunden, die eine starke Menstruation, Endometriose oder unvorhersehbare Perioden bewältigen. Produkte mit höherer Saugfähigkeit erfordern mehr Fasermasse, eine effektivere Geometrie oder beides. Trilobale Viskose ist relevant, da ihre Geometrie die Flüssigkeitskapazität erhöhen kann, ohne das Pledget-Gewicht proportional zu erhöhen, was Speziallieferanten einen leistungsbasierten Zugang zum Segment verschafft. Ultra-Tampons verwenden pro Einheit die meiste Faser unter den beschriebenen Formaten und können höhere Inputkosten aufweisen. Selbst wenn das Produktionsvolumen bescheiden bleibt, können diese Produkte für Lieferanten von Spezialviskose wichtig sein. Der Markt für Tampon-Fasern profitiert, wenn Materialien eine höhere Kapazität liefern können, während sie den Komfort beibehalten und die Produktgrößenerwartungen erfüllen.
Nach Faserform: Stapelfasern bleiben der Kern, während Spezialformen schneller wachsen
Stapelfasern hielten im Jahr 2026 einen Anteil von 62,18 % am Markt für Tampon-Fasern, unterstützt durch Produktionslinien, die für konventionelle gekämmte und luftgelegte Pledgets ausgelegt sind. Diese Form entspricht den Kapitalanlagen und Fertigungsmethoden, die in der Mainstream-Tamponproduktion eingesetzt werden. Regenerierte Zellulosefasern, hauptsächlich Viskose und Rayon, unterstützen das Kosten-Leistungs-Segment. Ihr Anteil könnte sich schrittweise verringern, wo Marken rückverfolgbaren und zertifizierten Inputs Priorität einräumen. Andere Formen, wie Kapok, Bambus-abgeleitetes Lyocell und Superabsorber-Polymermischungen, befinden sich noch im Pilotmaßstab und werden für spezifische Leistungs- oder Nachhaltigkeitsansprüche bewertet, nicht für eine weit verbreitete Verwendung. Die Skalierung hängt von der Fähigkeit ab, eine konsistente Saugfähigkeit aufrechtzuerhalten und zuverlässig auf vorhandenen Fertigungsanlagen zu laufen. Aus diesen Gründen werden Stapelfasern weiterhin die größte Produktionsbasis im gesamten Markt für Tampon-Fasern verankern.
Spezial- und modifizierte Fasern werden bis 2032 voraussichtlich mit einer CAGR von 8,17 % wachsen, der höchsten Rate unter den Faserformkategorien. Trilobale und sternförmige Viskosevarianten gewinnen an Aufmerksamkeit, da ihre Querschnittsdesigns die innere Struktur des Pledgets verbessern können. Veröffentlichte Forschungsergebnisse zur Viskosegeometrie liefern wissenschaftliche Unterstützung für diese Leistungsdiskussionen. Schaumgeformte und hydroverflochtene Zellulosemischungen weisen auch auf leichtere Konstruktionen hin, die konventionelle Saugfähigkeitsergebnisse erzielen können. Neue Formen müssen Biokompatibilitätsanforderungen erfüllen, bevor sie breit eingesetzt werden. Die ISO-10993-Anforderungen bleiben relevant, wenn neue Materialien in Produkte mit intimem Kontakt eingeführt werden. Diese Anforderungen können die Kommerzialisierungszeiträume verlängern, ohne das Potenzial technisch entwickelter Formen zu eliminieren. Das Wachstum des Segments spiegelt eine Verlagerung hin zu Leistungsnachweisen und spezifikationsbasiertem Einkauf wider.
Nach Vertriebskanal: Offline-Einzelhandel führt, während Online-Kanäle den Produktmix verschieben
Der Offline-Vertrieb machte im Jahr 2026 einen Anteil von 75,04 % am Markt aus, angesichts der Rolle von Apotheken und Supermärkten bei Routinekäufen. Der stationäre Einzelhandel gibt Verbrauchern sofortigen Zugang zu Produkten, wenn sie benötigt werden, ohne Planung. Ladenregale können Produkte auch neben Aufklärungsmaterialien und verwandten Körperpflegeprodukten platzieren, was für nicht abonnierte und erstmalige Käufer wichtig ist. Die Apothekenplatzierung ist besonders relevant in Frankreich und Deutschland, wo ein Gesundheitskanalumfeld die Produktglaubwürdigkeit stärken kann. Offline-Outlets geben etablierten Marken auch eine breite Sichtbarkeit über alle Preissegmente hinweg. Dieser Kanal bietet weiterhin die größte Basis für konventionelle Baumwoll-, Rayon- und Mischfaserprodukte. Der Markt für Tampon-Fasern bleibt daher mit Einzelhandelssystemen verbunden, die eine zuverlässige Versorgung und vertraute Produktformate bevorzugen.
Der Online-Vertrieb wird bis 2032 voraussichtlich mit einer CAGR von 7,41 % wachsen, unterstützt durch Abonnements, Direct-to-Consumer-Marken und die Möglichkeit, detaillierte Inhaltsstoffinformationen bereitzustellen. Der Anteil des E-Commerce am gesamten Einzelhandelsumsatz von 16,2 % im ersten Quartal 2025, den das U.S. Census Bureau berichtete, liefert einen breiteren Kontext für diese Verlagerung beim Einkauf. Abonnementmarken präsentieren zertifizierte Bio-Produkte häufig als zentralen Bestandteil ihres Angebots. Der Online-Zugang ermöglicht es Verbrauchern auch, Produkte zu finden, die möglicherweise noch nicht im lokalen Einzelhandel erhältlich sind. In China und Indien kann grenzüberschreitender Einkauf Verbraucher in Städten der zweiten Reihe mit Premium-Tamponformaten in Berührung bringen, bevor der lokale Offline-Vertrieb ausgebaut wird. Dies kann die Nachfrage nach Spezial- und Bio-Faser-Inputs früher etablieren, als konventionelle Einzelhandelsmuster vermuten lassen würden. Das Kanalwachstum ist daher sowohl für den Materialmix als auch für den gesamten Stückabsatz relevant.
Geografische Analyse
Nordamerika machte im Jahr 2026 einen Anteil von 35,29 % am Markt für Tampon-Fasern aus, angetrieben durch die hohe Tamponnutzung in den Vereinigten Staaten. Procter & Gamble, Kimberly-Clark und Essity sind prominente Markeninhaber in der Region, und ihre Produktspezifikationen beeinflussen die Materialnachfrage. Das kalifornische Gesetz AB-2515 verbietet absichtlich hinzugefügte Per- und Polyfluoralkylsubstanzen (PFAS) in Menstruationsprodukten ab Januar 2025, wobei Grenzwerte für gesamtes organisches Fluor ab Januar 2027 in Kraft treten. Die FDA-Veröffentlichung vom Juli 2026 kommt zu dem Schluss, dass die bei typischer Verwendung freigesetzten Spurenmetallmengen zu gering sind, um Schaden anzurichten, was die weitere Aufmerksamkeit für Materialtests und transparente Kommunikation unterstützt. Kanada und Mexiko übernehmen Premium-Produktmerkmale schrittweise, während Abonnementkäufe das Interesse an Bio-Fasernachweisen in der gesamten Region steigern.
Europa bleibt ein stark regulierter Markt für Tampon-Fasern, da Nachhaltigkeits- und Verpackungsvorschriften sowohl Materialien als auch Produktdesign beeinflussen. Die Verordnung (EU) 2025/40 befasst sich mit Verpackungen und Verpackungsabfällen, einschließlich Anforderungen an den Recyclinganteil für Kunststoffverpackungen ab 2030[2]. Das erweiterte Herstellerverantwortungssystem des französischen Anti-Gaspillage pour une Économie Circulaire (AGEC) für Einweg-Hygienetextilien begann im Juli 2025 und zielt darauf ab, den Tamponabfall bis 2030 um 15 % zu reduzieren. Bio- und zertifizierte Baumwolltampons in der Europäischen Union wuchsen jährlich um 8–12 %, wobei Deutschland, das Vereinigte Königreich und Frankreich die Akzeptanz anführten. Das Nordische Schwan-Umweltzeichen bewertet Fasergehalt, Chemikalieneinsatz und Verpackungsrecyclierbarkeit, was dokumentierten Materialien eine größere Relevanz bei der Beschaffung verleiht.
Der Asien-Pazifik-Raum ist die am schnellsten wachsende Region mit einer prognostizierten CAGR von 7,83 % von 2027 bis 2032. Urbanisierung, digitale Aufklärung zur Menstruationsgesundheit und grenzüberschreitender E-Commerce steigern das Bewusstsein und erweitern den Zugang zu Premium-Formaten in China und Indien. Indien ist der am schnellsten wachsende nationale Markt in der Region. Unicharm begann im Januar 2025 mit der lokalen Produktion durch sein Gemeinschaftsunternehmen Sofy East Africa Limited in Kenia. Brasilien verankert die südamerikanische Nachfrage, während Saudi-Arabien und Südafrika die Nachfrage im Nahen Osten und Afrika anführen, wo konventionelle Baumwoll-Stapel-Inputs langfristig eher eine Mengenchance als eine unmittelbare Premiummaterialchance darstellen.

Wettbewerbslandschaft
Der Markt für Tampon-Fasern ist mäßig konsolidiert. Große Markeninhaber beeinflussen Produktspezifikationen, während Spezialviskoseproduzenten, Bio-Baumwollhändler und Rayonlieferanten um Pledget-Verträge konkurrieren. Natracare, Corman über Organyc und Lil-Lets konkurrieren bei zertifizierten Bio-Produkten durch Global Organic Textile Standard (GOTS)-Positionierung, biologisch abbaubare Applikatoren und Direktverkauf. TZMO SA und Ontex BV nutzen die Skalenvorteile der Eigenmarkenproduktion, um Marken- und Handelsmarkenprodukte in Europa zu beliefern. Diese Struktur macht Materialnachverfolgbarkeit, Produktionsfähigkeit und Unterstützung für verschiedene Formate für den Markt für Tampon-Fasern wichtig, während Marken mehrere Faserbeschaffungsoptionen behalten.
Die Produktarchitektur wird zu einem stärkeren Wettbewerbselement, da Unternehmen versuchen, die Faserwahl mit messbarer Leistung zu verknüpfen. Kelheim Fibers hat seine Arbeit zur trilobalen Viskoseabsorption öffentlich gemacht und positioniert die Geometrie als Differenzierungsmerkmal für das Pledget-Design. Rael trat im Juni 2026 mit einem Bio-Baumwollkern und einem BPA-freien schlanken Applikator in den US-amerikanischen Masseneinzelhandel ein und kombinierte koreanisch entwickeltes Design mit Verfügbarkeit bei Target und Amazon. Procter & Gamble führte im Mai 2026 sein Tampax Starter Kit ein, das Regular- und Super-Produkte sowie Gebrauchsanweisungen enthält und auf Erstnutzerinnen abzielt. Diese Schritte verbinden Produktdesign, Nutzeraufklärung und Kanalplatzierung mit der Materialnachfrage.
Geografische Expansion bleibt eine weitere Wettbewerbspriorität im Markt für Tampon-Fasern. P&G führte Whisper Ultra Clean im Juli 2026 in Indien ein, während Unicharms Ostafrika-Gemeinschaftsunternehmen Sofy lokal produziert, was einen Vorstoß in aufstrebende Hygienemärkte widerspiegelt. Zertifizierte Bio-Spezialisten behalten einen Vorteil, wo Verbraucher Rückverfolgbarkeit und Ansprüche auf geringere Abfallmengen priorisieren, während größere Unternehmen Vorteile bei Vertrieb, Produktionsmaßstab und Einzelhandelsbeziehungen behalten. GOTS-Zertifizierung, FDA-Anforderungen und Biokompatibilitätsstandards erhöhen die Markteintrittsbarrieren für Lieferanten ohne dokumentierte Prozesse und unterstützen eine moderate Markenkonzentration neben spezialisierter Faserbeschaffung.
Branchenführer im Markt für Tampon-Fasern
-
Procter & Gamble
-
Kimberly-Clark
-
Essity AB
-
Edgewell Personal Care
-
Unicharm Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- Juni 2026: Rael führte den Rael Slim Applicator Tampon ein, den ersten koreanisch entwickelten Tampon im US-amerikanischen Masseneinzelhandel, mit einem Bio-Baumwollkern und einem BPA-freien schlanken Applikator. Das Produkt ist online bei Target, in 1.000 Target-Filialen und auf Amazon erhältlich.
- Mai 2026: Procter & Gamble führte das Tampax Starter Kit ein, ein 12-Tampon-Einstiegspaket in Regular- und Super-Saugfähigkeiten mit schrittweisen Einführungsanleitungen. Am Weltmenstruationshygienetag verteilte das Unternehmen nach Tampon-Faseranzahl fast 4,8 Millionen Tampons in Jugendsportstätten und Freizeitzentren im ganzen Land.


Berichtsumfang des globalen Marktes für Tampon-Fasern
Tampon-Fasern sind komprimierte saugfähige Materialien, hauptsächlich Baumwolle, Rayon oder eine Mischung aus beidem, die zur Aufnahme von Menstruationsflüssigkeit im Vaginalkanal verwendet werden. Diese Fasern sind so konstruiert, dass sie sich beim Kontakt mit Flüssigkeit ausdehnen und eine effektive Absorption gewährleisten, während sie während der Verwendung ihre strukturelle Integrität behalten.
Der Markt für Tampon-Fasern ist segmentiert nach Reagenzfasertyp, Tampontyp, Saugfähigkeit, Faserform, Vertriebskanal und Geografie. Nach Fasertyp ist der Markt in Baumwollfasern, Rayon-/Viskosefasern, Baumwoll-Rayon-Mischfasern, Bio-Baumwollfasern und sonstige Fasern segmentiert. Nach Tampontyp ist der Markt in Tampons mit Applikator und Tampons ohne Applikator/Digitaltampons segmentiert. Nach Saugfähigkeit ist der Markt in Mini, Regular, Super, Super Plus und Ultra segmentiert. Nach Faserform ist der Markt in Stapelfasern, regenerierte Zellulosefasern, Spezial- und modifizierte Fasern sowie sonstige segmentiert. Nach Vertriebskanal ist der Markt in Online-Vertrieb und Offline-Vertrieb segmentiert. Der Bericht umfasst auch die Marktgröße und Prognosen für Tampon-Fasern in 15 Ländern in den wichtigsten Regionen. Die Marktgrößen und Prognosen werden in Wertangaben (USD) bereitgestellt.
| Baumwollfasern |
| Rayon-/Viskosefasern |
| Baumwoll-Rayon-Mischfasern |
| Bio-Baumwollfasern |
| Sonstige Fasern |
| Tampons mit Applikator |
| Tampons ohne Applikator/Digitaltampons |
| Mini |
| Regular |
| Super |
| Super Plus |
| Ultra |
| Stapelfasern |
| Regenerierte Zellulosefasern |
| Spezial- und modifizierte Fasern |
| Sonstige |
| Online-Vertrieb |
| Offline-Vertrieb |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriger Asien-Pazifik-Raum | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Fasertyp | Baumwollfasern | |
| Rayon-/Viskosefasern | ||
| Baumwoll-Rayon-Mischfasern | ||
| Bio-Baumwollfasern | ||
| Sonstige Fasern | ||
| Nach Tampontyp | Tampons mit Applikator | |
| Tampons ohne Applikator/Digitaltampons | ||
| Nach Saugfähigkeit | Mini | |
| Regular | ||
| Super | ||
| Super Plus | ||
| Ultra | ||
| Nach Faserform | Stapelfasern | |
| Regenerierte Zellulosefasern | ||
| Spezial- und modifizierte Fasern | ||
| Sonstige | ||
| Nach Vertriebskanal | Online-Vertrieb | |
| Offline-Vertrieb | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriger Asien-Pazifik-Raum | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße des Marktes für Tampon-Fasern?
Die Marktgröße für Tampon-Fasern wurde im Jahr 2026 auf 2,29 Milliarden USD geschätzt und soll von 2,45 Milliarden USD im Jahr 2027 auf 3,38 Milliarden USD bis 2032 wachsen, bei einer CAGR von 6,69 % während des Prognosezeitraums (2027–2032).
Welcher Tampon-Fasertyp wächst am schnellsten?
Bio-Baumwollfasern werden bis 2032 voraussichtlich mit einer CAGR von 7,45 % wachsen, unterstützt durch Dokumentations- und Zertifizierungsanforderungen.
Welche Region hat die höchsten Wachstumsaussichten für Tampon-Fasern?
Der Asien-Pazifik-Raum wird bis 2032 voraussichtlich mit einer CAGR von 7,83 % wachsen, unterstützt durch Urbanisierung, Bewusstsein und Online-Zugang.
Wie wirken sich Produktsicherheitsvorschriften auf Faserlieferanten aus?
FDA-Leitlinien und kalifornische Anforderungen zu Per- und Polyfluoralkylsubstanzen (PFAS) erhöhen den Wert rückverfolgbarer Inputs, Schadstofftests und dokumentierter Materialkontrollen.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
